※本記事では、表現の一部整理や図解の作成に生成AIを補助的に用いています。論点の設定、専門的判断、内容構成、根拠となる法令・会計基準・公表資料の確認から最終確認までは、当事務所が一貫して行ったうえで掲載しています。
中小・中堅企業の経営では、経営者の感覚や経験が大きな力を持っています。
顧客の反応、現場の空気、取引先との関係、社員の様子、競合の動き。どれも、数字だけでは捉えきれない大切な経営情報です。
とりわけ、営業から採用、資金繰り、金融機関対応、現場の判断までを経営者が幅広く担っている会社では、その直感が会社を支えてきた場面も少なくないはずです。
一方で、会社が成長し、取引が増え、社員や拠点、商品・サービス、借入、投資判断が複雑になってくると、感覚だけでは判断しきれない場面が少しずつ増えていきます。たとえば、次のような状態です。
- 売上は伸びているのに、なぜか資金が残らない
- 黒字のはずなのに、月末の支払いに不安がある
- 採用や設備投資に踏み切りたいが、本当に資金が持つのか分からない
- 値上げすべきか、取引を見直すべきか、どの部門を伸ばすべきか判断しにくい
- 金融機関や後継者、外部関係者に、自社の状態を数字で説明できない
こうした状態は、必ずしも経営者の能力不足を意味するものではありません。会社が次の段階へ進むなかで、経営者の感覚を支える数字と仕組みが、まだ追いついていない。そういうこともあります。
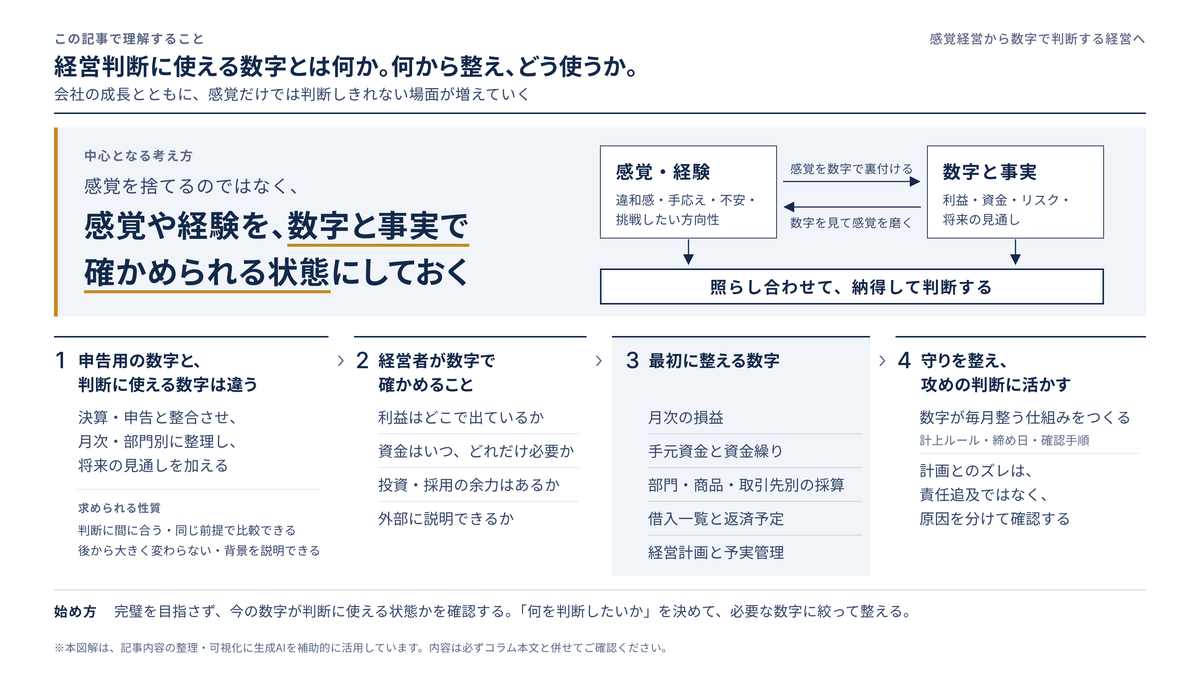
経営を強くするために必要なのは、感覚を捨てることではありません。感覚や経験を、数字と事実で確かめられる状態にしておくことです。
「数字で判断する」とは、経営を数字だけで決めることではない
「数字で判断する経営」と聞くと、冷たい経営や細かな管理、現場を縛る仕組みを思い浮かべる方もいらっしゃるかもしれません。
けれども、実際の意味合いはむしろその逆です。
数字で判断するというのは、経営者の直感を否定することではありません。経営者が感じている違和感や手応え、不安、そして挑戦したい方向性を、利益・資金・リスク・将来の見通しと照らし合わせ、納得したうえで意思決定できる状態にすることです。
数字がないまま判断しようとすると、その判断の根拠やリスクを十分に確かめることが難しくなります。反対に、数字が整っていれば、判断に必要な論点がはっきりと見えてきます。
たとえば、次のような判断です。
- 採用するのか
- 設備投資を行うのか
- 借入を増やすのか、それとも返済を優先するのか
- 値上げをするのか
- 不採算の取引を続けるのか
- 新規事業に資金を振り向けるのか
- 承継やM&Aに向けて、今から何を整えるのか
こうした判断は、年に一度の決算が終わってからまとめて行うものではありません。毎月の数字や資金の見通し、利益の構造を見ながら、日々の経営のなかで少しずつ積み重ねていくものです。
月次決算を経営に活かそうとしても、「作り方が分からない」「どう読めばよいのか分からない」という壁にぶつかることがあります。月次決算は、作ることと読むことの両方がそろって、はじめて経営に使えるものになります。
申告用の数字と、経営判断に使える数字は違う
会計や税務の数字には、会社を守るという役割があります。
- 税務申告を適正に行う
- 金融機関に決算書を提出する
- 株主や取引先に説明する
- 法令や会計ルールに従い、後から説明できる形にしておく
いずれも当然に重要なものであり、申告や決算の数字を軽く見てよいということではありません。
ただ、年に一度の決算書だけで日々の経営判断を行うには、どうしても限界があります。決算書は、一定の期間が終わった後に作成されるものだからです。
過去を正しく整理するという役割は大きい一方で、翌月の採用判断や今期中の投資判断、目先の資金繰りの判断には間に合わないことがあります。
経営判断に使う数字は、決算・申告の基礎となる会計情報と整合させたうえで、月次や部門別に整理し、そこに将来の見通しを加えて作っていきます。
出典:金融庁|中小企業の会計に関する基本要領
経営判断に使える数字には、少なくとも次のような性質が求められます。
- 判断に間に合うタイミングで出ていること
- 毎月、同じ前提で比較できること
- 後から大きく変わりすぎないこと
- 数字の背景を説明できること
たとえば、試算表は出ていても、売上の計上時期が月によって変わる。在庫や未払費用が反映されていない。部門別の採算が分からない。資金繰りとつながっていない。こうした状態では、経営判断に使うには十分とはいえません。
経営判断に使う数字とは、きれいに整えられた帳票そのものを指すわけではありません。経営者が「この数字を見て、次に何をするか」を考えられる状態になっている数字のことです。
経営者が数字を見る意味
経営者が数字を見るのは、経理担当者や税理士の仕事を細かくチェックするためではありません。経営者が見るべきなのは、会社の意思決定に影響する数字です。
利益はどこで出ているのか
売上が増えていても、利益も増えているとは限りません。粗利率が下がっていることもあれば、固定費が膨らんでいることもあります。
全社では黒字でも、部門別・商品別・取引先別に見ていくと、不採算の領域が隠れていることもあります。
数字を見ていくことで、「売上を伸ばすべきか」だけでなく、「どの売上を伸ばすべきか」「どの取引を見直すべきか」まで考えられるようになります。
出典:日本政策金融公庫|第4回 売上予測と損益分岐点分析をしよう
出典:中小企業基盤整備機構 J-Net21|赤字事業から撤退を考えていますが、留意すべき点は何ですか。
資金はいつ、どれだけ必要になるのか
利益が出ている会社でも、入金と支払いのタイミングがずれれば、資金繰りは苦しくなります。
掛取引では、売上を計上してから実際に入金されるまでに時間差が生じます。その間にも、仕入や給与、家賃、税金、借入の返済は発生し続けます。利益計画だけでは足りず、資金計画が必要になるのはこのためです。
出典:中小企業基盤整備機構 J-Net21|キャッシュフロー経営の基本
特に中小企業では、「売上」「利益」「現金」の違いを理解していないと、経営判断を誤りやすくなります。
利益が出ていても、会社が倒れることはあります。黒字であっても、支払期日までに必要な資金を確保できなければ、事業を続けることが難しくなるからです。
出典:中小企業基盤整備機構 J-Net21|資金繰り改善のための資金調達手段
投資や採用に踏み出せる余力はあるのか
採用、設備投資、新規事業、拠点展開。いずれも、会社を前に進めるための重要な判断です。
ただし、これらは成果が出る前に資金負担が増えることもある判断です。
採用であれば、継続的な人件費の負担を確認します。設備投資であれば、取得代金の支払いと減価償却費の計上を分けて考える必要があります。借入で賄う場合には、元本の返済や利息の負担も確認しておきます。新規事業は、立ち上がるまでのあいだ、赤字や資金流出が続くこともあります。
出典:中小企業基盤整備機構 J-Net21|キャッシュフロー経営の基本
出典:中小企業基盤整備機構 J-Net21|金融機関からの借入手続き
投資判断では、「利益が出そうか」だけを見ていては足りません。投資額や回収期間、資金繰り、既存事業への影響、そして計画どおりにいかなかったときの耐久力まで、確認しておく必要があります。
外部に説明できる状態になっているか
会社が次の段階に進むほど、数字を外部に説明する場面は増えていきます。
金融機関は、決算書だけでなく、事業内容や業績見通し、資金使途、返済原資、保全、他行の状況などを見ながら融資を判断します。担保の有無だけでなく、事業の実態や返済能力を説明できることが重要です。
「何に資金を使い、何を原資として返済するのか」を示すことは、銀行融資の実務において押さえておきたい視点です。
出典:金融庁|中小・地域金融機関向けの総合的な監督指針
出典:中小企業基盤整備機構 J-Net21|金融機関からの借入手続き
将来、事業承継やM&A、外部資本の活用を考える場合も同じです。会社の数字を説明できなければ、強みも課題も将来性も、相手に伝わりにくくなってしまいます。
感覚経営が限界を迎えやすい場面
感覚経営は、会社がまだ小さく、取引や人員、資金の動きを経営者が頭の中で把握できる段階であれば、十分に機能します。
しかし、次のような局面では、感覚だけに頼ることのリスクが大きくなります。
- 売上が増えているのに、手元資金が増えない
- 社員や外注先が増え、固定費が重くなっている
- 借入本数が増え、返済予定を一目で把握できない
- 商品、部門、拠点、取引先ごとの採算が分からない
- 処理が、経理担当者や社長の記憶に依存している
- 試算表の数字が、後から大きく変わる
- 金融機関から資料や説明を求められると、慌ててしまう
- 後継者や外部関係者に、会社の状態を説明しにくい
この段階に入ると、経営者の努力だけで全体を把握し続けるのは、次第に難しくなっていきます。
必要なのは、経営者がすべての細部を抱え込むことではありません。必要な数字が、必要なタイミングで、必要な粒度で見える仕組みを作ることです。
数字は「責任追及」のためではなく、「次の一手」のために使う
中小・中堅企業で数字による管理を進めようとすると、現場から抵抗感が出てくることがあります。
- 数字で管理される
- 責任を追及される
- 細かい報告が増える
- 現場の自由度が下がる
こうした受け止め方が出てくるのは、自然なことです。だからこそ、経営者は数字を見る目的を、はっきりさせておく必要があります。
数字を使うのは、誰かを責めるためではありません。会社の状態をいち早く把握し、限られた人材・資金・時間を、より成果の出る領域へ振り向けるためです。
業績や資金繰りが計画どおりに進まないときに大切なのは、「誰が悪いのか」を問うことではなく、原因を分けて確認することです。
売上が未達であれば、数量や単価、商品構成を確認する。利益が未達であれば、粗利率や固定費の変化を確認する。資金繰りが悪化しているなら、入金や支払いの時期、在庫の増加などを確認する。
このように分けて見ていくことで、次の打ち手は変わってきます。
出典:日本政策金融公庫|第4回 売上予測と損益分岐点分析をしよう
出典:中小企業基盤整備機構 J-Net21|キャッシュフロー経営の基本
数字は、経営者の判断を縛るものではありません。むしろ、何に踏み出せるのか、どこで立ち止まるべきかを見極めるための土台になるものです。
「守り」を整えると、「攻め」の判断が強くなる
経営管理というと、どうしても守りの印象が強いかもしれません。
- 帳簿を整える
- 証憑を残す
- 承認フローを作る
- 月次を締める
- 資金繰りを確認する
- 税務申告を適正に行う
たしかに、これらは会社を守るための取り組みです。ただ、守りを整える目的は、守りで終わることではありません。
月次決算が早く締まれば、問題が大きくなる前に手を打てます。資金繰りが見えていれば、投資や採用のタイミングを判断できます。部門別の採算が見えていれば、伸ばす事業と見直す事業を分けて考えられます。
資料や契約が整理されていれば、金融機関や後継者、買い手、投資家への説明もしやすくなります。経理や資金管理の属人化が減れば、会社が成長しても、管理体制がボトルネックになりにくくなります。
つまり、守りの仕組みは、攻めの経営判断を支える基盤なのです。
経営を強くするための会計・税務・財務は、過去を正しく処理するだけでは足りません。未来の判断に使える形へ、整えておく必要があります。
最初に整えるべき数字
数字で判断する経営に移行するからといって、最初から高度な管理会計や複雑な経営指標を導入する必要はありません。
むしろ中小・中堅企業では、管理を過剰にすると長続きしません。大切なのは、経営判断に必要な数字から、順番に整えていくことです。
月次の損益
まずは、毎月の売上、粗利、販売費及び一般管理費、営業利益を確認できる状態にします。そのうえで、必要に応じて費用を固定費と変動費に分け、利益の構造を確かめていきます。
出典:金融庁|中小企業の会計に関する基本要領
出典:日本政策金融公庫|第4回 売上予測と損益分岐点分析をしよう
ここで大切なのは、単に試算表を出すことではありません。前月や前年同月、予算と比較でき、なぜ増えたのか、なぜ減ったのかを説明できる状態にしておくことです。
月次の数字が出るのが遅い。毎月の処理基準が違う。後から大きく修正される。こうした状態では、判断の前提そのものが揺らいでしまいます。
手元資金と資金繰り
次に、現預金の残高、入金予定、支払予定、借入返済、税金、賞与、設備投資などを含めて、資金繰りを確認します。
損益計算書の上では利益が出ていても、借入元本の返済は費用として表れません。税金や設備投資、売掛金の回収遅れも、資金繰りに直接影響します。
出典:中小企業基盤整備機構 J-Net21|キャッシュフロー経営の基本
資金繰りは、資金不足になってから作るものではありません。資金不足を早めに見つけ、選択肢を確保しておくために作るものです。
部門別・商品別・取引先別の採算
全社の利益だけを見ていると、儲かっている領域とそうでない領域が混ざって見えてしまいます。
もちろん、細かく分けすぎれば、現場も経理も疲弊してしまいます。重要なのは、経営判断に使える単位で分けることです。
- どの部門を伸ばすのか
- どの商品・サービスの価格を見直すのか
- どの取引先との条件を再交渉するのか
- どの事業を縮小・撤退するのか
こうした判断に使える粒度で、数字を設計しておく必要があります。
なお、縮小や撤退を判断する際には、共通費の配賦による見かけ上の赤字だけでなく、撤退によって実際に減る費用や、他の事業への影響も確認します。
出典:中小企業基盤整備機構 J-Net21|赤字事業から撤退を考えていますが、留意すべき点は何ですか。
借入一覧と返済予定
借入は、金融機関ごとに管理しているだけでは十分とはいえません。
- 会社全体で、いくら借りているのか
- 毎月いくら返済しているのか
- いつ大きな返済や更新があるのか
- 金利や担保、保証はどうなっているのか
- 新たに借りる場合、返済原資はどこにあるのか
これらを一覧で把握できていなければ、投資判断も資金調達の判断も、どうしても後手に回ってしまいます。
出典:中小企業基盤整備機構 J-Net21|金融機関からの借入手続き
経営計画と予実管理
経営計画は、金融機関に提出するためだけの資料ではありません。経営者自身が、会社の方向性や必要な利益、資金需要、主要な施策を確認するための道具です。
経営計画を作る意味は、立派な資料を仕上げることにあるのではありません。計画と実績のズレを毎月確認し、必要に応じて打ち手を変えていくことにあります。
予算や計画を作っても、月次で実績と比べ、必要に応じて施策や今後の見通しを見直していかなければ、経営判断には使いにくいままです。
数字で判断する経営に必要な「仕組み」
数字で判断する経営は、経営者が数字に強くなるだけでは実現しません。必要なのは、数字が毎月整う仕組みです。
- 請求書や領収書、契約書、通帳、借入資料が適切に共有される
- 売上や仕入、経費の計上ルールが決まっている
- 月次の締め日と確認手順が決まっている
- 不明点を放置せず、事実関係を確認する
- 経営者が見るべき資料が整理されている
- 予算や資金繰りと、月次実績がつながっている
- 重要な判断が、資料と根拠に基づいて残されている
経理や財務の業務フローは、事務作業を単に並べたものではありません。販売、購買、在庫、経費、給与、資金調達、決算、税務申告といった一つひとつの流れが、最終的には財務諸表の数字へとつながっています。
そのため、どこかの流れが曖昧になると、数字そのものの信頼性にも影響が及んでしまいます。
出典:金融庁|中小企業の会計に関する基本要領
また、経理部門は単なる計算部門ではありません。経営戦略を数字に落とし込み、社長や現場の意向だけに左右されることなく、数字と事実に基づいて、現実的な計画や判断を支える役割を担っています。
数字を整えると、相談の質も変わる
税理士や公認会計士、金融機関、M&Aアドバイザー、弁護士、社労士といった専門家に相談するときも、数字が整っているかどうかで、相談の質は大きく変わります。
数字が整っていなければ、専門家はまず事実確認から始めざるを得ません。
月次の数字は、どこまで正しいのか。資金繰りは、どうなっているのか。借入や返済は、どの程度あるのか。売上や利益の中身は、どうなっているのか。資料が足りなければ、そのぶん判断の前提を作るまでに時間がかかってしまいます。
一方、月次、資金繰り、借入一覧、部門別採算、経営計画がある程度整っていれば、相談は「何が起きているのか」の確認から、「次に何をすべきか」の検討へと進みやすくなります。
専門家の役割は、経営者に代わって経営判断をすることではありません。判断に必要な前提を整え、数字の意味を整理し、見落としやすい論点を示して、選択肢を比較しやすくすることです。
そのためには、会社の側も数字に向き合う必要があります。すべてを丸投げするのではなく、経営者自身が自社の数字を理解しようとするほど、専門家の支援はより実効性のあるものになっていきます。
数字で判断する経営への移行は、どこから始めるべきか
最初から完璧な管理体制を作る必要はありません。
むしろ完璧を目指しすぎると、現場が疲弊し、月次決算も予実管理も続かなくなってしまいます。大切なのは、会社の現状に合わせて、判断に必要なところから整えていくことです。
最初の一歩としては、次のような順番が現実的です。
- 毎月の数字が、いつ出ているかを確認する
- その数字が、後から大きく変わっていないかを確認する
- 利益と現金の動きが、つながっているかを確認する
- 資金繰りと借入返済の見通しを確認する
- 部門別・商品別・取引先別など、採算を見る単位を決める
- 経営計画や予算と、月次実績を比較できる形にする
- 金融機関や外部関係者に説明できる資料へ整えていく
ここで大切なのは、数字を増やすことではなく、判断に使える数字に絞り込むことです。
経営者が毎月見るべき数字は、会社の状況によって変わります。売上が伸びている局面なのか、資金繰りを改善する局面なのか、投資判断を控えているのか、承継やM&Aを意識している段階なのか。それによって、優先順位も変わってきます。
「何を見ればよいか」を決める前に、「何を判断したいのか」を明確にしておく必要があります。
注意したい誤解
数字で判断する経営へ移行する際には、注意しておきたい誤解がいくつかあります。
会計ソフトを入れれば経営判断に使えるわけではない
会計ソフトは重要な道具です。
ただ、入力ルールや資料の回収、確認手順、月次の締め、経営者への報告が整っていなければ、数字は経営判断に使いにくいままです。
道具を入れることと、仕組みを作ることは別のものだと考えておく必要があります。
試算表があるだけでは十分ではない
試算表は、あくまで出発点です。
そこから、利益の中身、資金の動き、部門別採算、予算との差、借入返済、将来の見通しへとつなげていくことで、はじめて経営判断の材料になります。
数字は正確であればよいわけではない
もちろん、数字が正確であることは重要です。
ただ、経営判断においては、正確性だけでなく、スピード、継続性、比較可能性、説明可能性も同じように重要になります。正確であっても、遅れて出てくる数字だけでは、打ち手が遅れてしまうことがあるからです。
管理を重くすればよいわけではない
中小・中堅企業では、人員にも実務の負荷にも限りがあります。
上場企業のような管理体制を、そのまま持ち込めばよいというものではありません。会社の規模、管理部門の体制、経営者が見たい数字、将来の方針に応じて、過剰でも不足でもない管理水準を設計していく必要があります。
感覚と数字を両立させる会社は強い
経営者の感覚は、会社にとって大切な資産です。
- 顧客の変化に気づく力
- 人の動きを見る力
- 市場の流れを読む力
- 取引先との関係を判断する力
- リスクの匂いを感じ取る力
これらは、数字だけで代替できるものではありません。
ただ、感覚だけでは、社内で共有することも、外部に説明することも難しくなります。数字が整うことで、経営者の感覚は社内で共有できる判断材料となり、金融機関や後継者、外部関係者に説明できる根拠にもなります。
感覚を数字で裏付ける。数字を見て感覚を磨く。現場の実態と数字のズレを確かめる。計画と実績のズレから、次の打ち手を考える。
この循環を続けていくことで、判断の前提や結果を検証し、経営判断の質を高めていくことができます。
数字で判断する経営とは、経営者の直感を否定するものではありません。経営者がより早く、より落ち着いて、より納得して判断するための土台を作ることです。
まずは「今の数字が経営に使える状態か」を確認する
感覚経営から、数字で判断する経営へ。その第一歩は、自社の現状を確認することです。
- 月次の数字は、いつ確認できているか
- その数字は、後から大きく変わっていないか
- 利益と現金の違いを、説明できるか
- 資金繰りの見通しはあるか
- 借入一覧と返済予定は、整理されているか
- どの事業・部門・取引先が利益を生んでいるか、分かるか
- 経営計画と月次実績を、比較しているか
- 金融機関や後継者に、自社の状態を数字で説明できるか
これらに不安がある場合、会社の数字は「存在している」ものの、まだ「経営判断に使える状態」にはなっていない可能性があります。
その状態を責める必要はありません。大切なのは、どこから整えるべきかを、冷静に見極めることです。
数字を経営判断に使える形へ整えたい方へ
犬飼公認会計士・税理士事務所では、記帳・決算・申告だけにとどまらず、月次決算、資金繰り、予実管理、部門別採算、金融機関対応、経営計画を、経営判断に使える形へ整える支援を行っています。
- 数字が遅い
- 試算表を見ても判断しにくい
- 売上はあるのに、資金が残らない
- 投資や採用の判断に不安がある
- 金融機関に説明できる資料を整えたい
- 将来の承継やM&Aも見据えて、管理体制を整えておきたい
このような課題をお持ちの場合は、まず現在の月次資料、資金繰り、借入の状況、経営計画の有無を確認するところから始めることができます。
数字を作ることが目的ではありません。数字を見て、次に何をするかを考えられる状態にすることが目的です。
数字と事実をもとに、会社の次の判断を整理したいとお考えの方は、犬飼公認会計士・税理士事務所へご相談ください。
振り返り
| 論点 | 重要な考え方 |
|---|---|
| 感覚経営の位置づけ | 経営者の感覚は重要だが、会社が成長すると、数字と事実による裏付けが必要になる |
| 申告用の数字と経営判断用の数字 | 決算・申告の基礎となる会計情報を、判断に間に合う時期・粒度で整理し、将来の見通しと組み合わせる |
| 月次決算の役割 | 毎月の利益、資金、予算との差、課題を確認し、判断に間に合わせるための経営インフラ |
| 資金繰りの重要性 | 利益が出ていても、支払いに必要な資金を確保できなければ事業継続が困難になる。利益計画と資金計画は分けて確認する |
| 数字を見る目的 | 責任追及ではなく、課題の場所を見つけ、経営資源をより成果の出る領域へ振り向けること |
| 守りと攻めの関係 | 月次、資料管理、資金管理、内部管理を整えることで、投資・採用・資金調達などの攻めの判断が強くなる |
| 最初に整える数字 | 月次損益、手元資金、資金繰り、部門別採算、借入一覧、経営計画、予実管理 |
| 専門家活用の意味 | 経営判断の代行ではなく、判断に必要な前提、論点、数字の信頼性を整えること |

