※本記事では、文章表現の一部整理や図解作成に生成AIを補助的に用いています。発信内容については、論点の設定、専門的判断、内容構成、根拠法令・会計基準・公表資料の確認から最終確認に至るまで、当事務所が一貫して行ったうえで掲載しています。
経営者が自社の数字に向き合うとき、最初に目が向きやすいのは、やはり売上ではないでしょうか。
今月の売上はいくらか。前年同月より増えているか。目標に届いているか。大口取引先の売上は伸びているか。多くの方が、まずこのあたりを確認されると思います。
もちろん、売上は重要です。本業を通じて利益と資金を継続的に生み出す、主な源泉だからです。営業活動の成果であり、顧客からの支持の表れであり、事業の成長可能性を映す入口でもあります。
しかし、売上だけを見て経営判断を下すと、会社の状態を見誤ることがあります。たとえば、次のような状態です。
- 売上は伸びているのに、利益が残らない
- 利益は出ているのに、現金が増えない
- 現金はあるが、借入返済や税金を考えると余裕がない
- 黒字なのに、売掛金や在庫が膨らんで資金繰りが苦しい
- 利益率は高いのに、投資に対する回収力が弱い
- 成長しているように見えても、特定の取引先や担当者に依存している
こうした状態は、起こり得るものです。
経営者が見るべき数字には、優先順位があります。とはいえ、それは「この数字だけ見ればよい」という意味ではありません。売上、利益、現金、資金余力、財務安全性、資本効率、リスク。これらをつなげて見るための「順番」と捉えていただくのが正確です。
本記事では、中小・中堅企業の経営者が月次の数字を経営判断に活かすために、どの数字をどの順番で確認すればよいのかを整理していきます。
数字の優先順位を間違えると、経営判断が遅れる
経営者が数字を見る目的は、過去を確認することだけではありません。本当の目的は、次の一手を判断することにあります。
値上げするべきか。採用するべきか。設備投資を進めるべきか。借入を増やしてよいか。不採算事業を見直すべきか。新規事業に資金を使えるか。金融機関にどう説明するか。承継やM&Aに向けて、会社をどう整えるか。
経営者が日々向き合う問いは、どれも単独の数字だけでは答えが出ないものばかりです。
売上が伸びているかどうかだけでは、採用や投資の判断はできません。利益が出ているかどうかだけでは、資金繰りの安全性は分かりません。現金残高だけを見ても、将来の返済負担や投資余力までは判断できません。
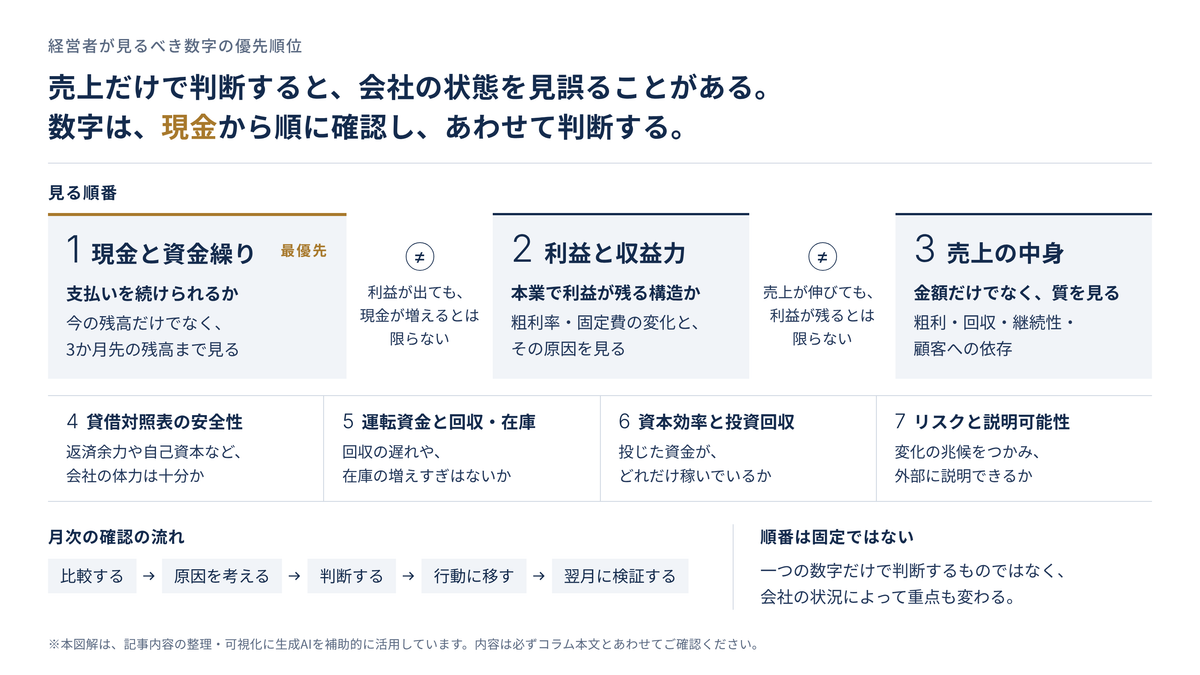
そこで、経営者が見るべき数字を次の順番で整理すると、実務に落とし込みやすくなります。
- 現金と資金繰り
- 利益と収益力
- 売上の中身
- 貸借対照表の安全性
- 運転資金と回収・在庫
- 資本効率と投資回収
- リスクと説明可能性
これは、売上を軽視するという意味ではありません。むしろ、売上を正しく判断するためにこそ、利益、現金、資金余力、リスクと一緒に見る必要があるのです。
最優先は「現金」|支払いを続けられるかを確認する
最初に確認すべき数字は、現金です。
手元資金はいくらあるか。今月末、来月末、3か月後にいくら残るか。借入返済、税金、社会保険、賞与、仕入の支払いに耐えられるか。売掛金の入金が遅れても、支払いを続けられるか。設備投資や採用をしても、資金は回るか。確認すべき視点は、おおむねこのあたりに集約されます。
会社は、赤字になった瞬間に止まるわけではありません。必要な資金を確保できず、支払いを続けられなくなったときに、事業の継続が困難になります。この点は、強調しておきたいところです。
中小企業の経営では、重視すべき数字を「現金・利益・売上」の順で整理しておくとよいでしょう。売上や利益は、もちろん大切です。ただ、その売上も利益も、そのまま現金として会社に残るわけではありません。売掛金、在庫、借入返済、税金、設備投資などを経由しながら、実際の資金残高は刻々と変化していきます。
たとえば、売上が大きく増えた会社であっても、回収サイトが長い、在庫を多く持つ、仕入の支払いが早い、人員を先行して採用している、といった状況であれば、資金は先に出ていきます。成長しているのに資金繰りが苦しくなることがあるのは、このためです。
出典:中小企業基盤整備機構 J-Net21|黒字倒産とはどのようなものでしょうか?また、そうならないためにはどうしたらよいのでしょうか?
経営者が毎月確認すべきなのは、単なる預金残高ではなく、将来の資金残高です。
今日の預金残高が十分であっても、翌月に納税、賞与、借入返済、仕入の支払いが集中すれば、資金不足は容易に起こります。反対に、今日の残高が少なくても、確実な入金予定や金融機関との調整が見えていれば、対応の余地はあります。
現金を見るとは、「いまあるお金」を確認するだけでなく、「これから資金が詰まらないか」まで見通すことです。
出典:中小企業基盤整備機構 J-Net21|資金繰り表を活用する
次に見るのは「利益」|売上ではなく、利益が残る構造か
現金の次に見るべき数字は、利益です。
ここでいう利益は、最終利益だけを指すものではありません。売上総利益(いわゆる粗利)、営業利益、経常利益、限界利益。さらには部門別・商品別・取引先別の利益や、固定費をまかなうために必要な利益までを含みます。
なお、粗利は売上高から売上原価を差し引いた利益、限界利益は売上高から変動費を差し引いた利益であり、両者は必ずしも一致しません。
出典:日本税理士会連合会|中小企業の会計に関する基本要領
出典:TKC全国会|TKC経営指標(BAST)用語集
売上が伸びていても、粗利率が下がっていれば、会社の収益力はむしろ弱まっている可能性があります。
粗利が増えていても、販売費及び一般管理費の増加額が粗利の増加額を上回れば、営業利益は減少します。販売費及び一般管理費の総額が粗利を上回れば、営業赤字です。さらに、営業利益が出ていても、支払利息や借入返済、税金まで考えると、資金が増えないこともあります。
出典:日本税理士会連合会|中小企業の会計に関する基本要領
月次決算では、全社合計の数字を眺めているだけでは、業績が変化した原因は見えてきません。
売上高や利益率、固定費、経常利益の変化を、部門別、事業分野別、科目別、取引先別に分けて比較してみる。そうすることで、どこが稼ぎ頭で、どこが足を引っ張っているのかが、ようやく見えてきます。
利益を見るときに大切なのは、「増えたか、減ったか」だけではありません。
なぜ増えたのか、なぜ減ったのか。一時的な要因か、構造的な要因か。売上数量、単価、粗利率、固定費のどこに変化があったのか。改善できる要因か、外部環境によるものか。そして、それを次の打ち手にどうつなげるか。こうした問いを重ねていくことが重要です。
粗利率が下がった場合も、その原因は一つとは限りません。値引きが増えた、原材料費が上がった、外注費が増えた、低採算商品の構成比が高まった、不採算顧客の売上が増えた、請求漏れや追加作業の無償対応がある、在庫評価や棚卸処理が適切でない。考えられる要因は、いくつもあります。
限界利益率を改善する方法としては、販売価格の適正化、単位当たり変動費の削減、限界利益率の高い商品・サービスや取引先の売上構成比を高めることなどが考えられます。
安易な値引き、請求漏れ、価格転嫁できていない付随コスト、不採算顧客への対応。こうした点を一つずつ確認していくことが、利益改善の出発点になります。
出典:TKC全国会|TKC経営指標(BAST)用語集
利益は、経営者の感覚ではなく、構造で見る必要があります。
売上は「金額」だけでなく「質」を見る
売上は重要です。ただ、経営者が見るべきなのは売上高だけではなく、売上の「質」だと考えています。
売上の質とは、たとえば次のような視点です。
- 粗利率は高いか
- 回収条件は良いか
- 継続性はあるか
- 特定の顧客に依存していないか
- 無理な値引きや過剰サービスで作った売上ではないか
- 在庫や外注、追加人員を過度に必要とする売上ではないか
- 将来の成長につながる売上か
- クレーム、返品、貸倒れのリスクはないか
売上が増えたときこそ、全社の限界利益率が悪化していないか、売上が急増した理由は何か、与信上の問題はないか、在庫を抱えすぎていないかを確認したいところです。
月次の売上を見る際には、営業担当者だけでなく、経理担当者にも回収状況、粗利率、在庫、与信の確認を指示できる状態が望ましいでしょう。
売上には、「良い売上」と「注意すべき売上」があります。
良い売上とは、適正な粗利があり、回収が確実で、継続性があり、会社の強みとつながっている売上です。一方、注意すべき売上は、金額こそ大きくても、粗利が薄く、回収が遅く、在庫や人員を圧迫し、経営者が気づかない値引きや無償対応を含んでいたりするものです。
売上を伸ばすこと自体を否定するつもりはありません。ただ、売上を伸ばすほど資金が苦しくなる、利益率が下がる、現場が疲弊する。そうした状態であれば、その売上は成長ではなく、負荷になっている可能性があります。
経営者が売上に向けるべき問いは、「いくら売れたか」だけではないはずです。
その売上は、利益を生んでいるか。現金として回収できるか。会社の将来に資するものか。そして、その売上を続けるために、何を犠牲にしているか。
こうした問いを持つだけでも、売上偏重の判断から一歩抜け出すことができます。
利益と現金は一致しない
数字を見るうえで、特に押さえておいていただきたいのが、「利益と現金は違う」という点です。
利益が出ているから資金は大丈夫。黒字だから借入返済も問題ない。売上が増えているから資金繰りも良くなる。こうした見方は、実は危険です。
利益は、会計上の収益から費用を差し引いて計算されます。一方、現金は入金と支払いのタイミングで増減します。
掛取引では、売上を計上してから入金されるまでに時間差が生じます。利益が計上されていても、資金の回収が間に合わなければ、いわゆる黒字倒産が起こり得ます。利益計画だけでなく資金計画が必要になるのは、そのためです。
出典:中小企業基盤整備機構 J-Net21|資金繰り改善法(基礎編)
たとえば、次のような場面では、利益と現金がはっきりとズレます。
- 売上は計上したが、入金は翌月以降になる
- 売上代金の入金より先に、仕入や外注費を支払う
- 在庫の仕入代金を支払ったが、まだ販売されていない
- 設備投資で多額の支払いが先行する
- 借入金の元本返済は、現金が減っても損益計算書の費用にはならず、利息は原則として費用になる
- 法人税等は費用計上と納付の時期にずれがあり、赤字でも納付が必要となる税金がある
- 減価償却費は、その費用計上自体による支出を伴わない
出典:日本税理士会連合会|中小企業の会計に関する基本要領
出典:静岡市|法人市民税
このズレを理解していないと、利益が出ているのに現金が足りない理由がつかめなくなります。だからこそ経営者は、損益計算書だけでなく、資金繰り表、貸借対照表、借入返済予定をあわせて確認する必要があります。
貸借対照表で「会社の体力」を見る
経営者が毎月見るべき数字は、損益だけではありません。貸借対照表も、同じように重要です。
損益計算書は一定期間の経営成績を示すもので、売上、費用、利益を見るための資料です。これに対して貸借対照表は、会社がどのように資金を調達し、その資金をどこに使っているかを示します。財務三表は互いに密接に関連しており、損益、資産・負債、資金の流れを分けて理解しておくことが大切です。
貸借対照表で見るべき主な数字は、現金預金、売掛金、在庫、固定資産、借入金、買掛金・未払金、純資産、自己資本、役員貸付金・役員借入金、そして不良債権や滞留在庫といったところです。
貸借対照表は、いわば会社の体力を表すものです。
利益が出ていても、売掛金が回収できていなければ、資金は残りません。現金預金が多く見えても、近い将来の返済や税金の支払いが重ければ、資金余力は限られます。固定資産が大きくても、稼働していない資産や収益を生まない資産であれば、資金が固定化している可能性があります。純資産が薄ければ、わずかな赤字や損失でも、財務体質は大きく悪化します。
貸借対照表を見る目的は、会計上の科目を覚えることではありません。
会社はどれだけ安全か。資金はどこに固定化されているか。借入に対して返済余力はあるか。成長投資に耐えられるか。金融機関や外部の関係者に説明できる財務体質か。こうした点を判断するために見るものです。
資金余力は「預金残高」だけでは判断しない
資金余力を判断するとき、預金残高だけを見るのでは不十分です。少なくとも、次の要素をあわせて見る必要があります。
- 現在の現金預金
- 今後の入金予定
- 今後の支払予定
- 借入返済予定
- 納税予定
- 賞与・退職金・設備投資などの大口支出
- 金融機関からの借入余力
- 売掛金・在庫の資金化可能性
- 不要資産の有無
- 経営者個人からの資金補完に依存していないか
たとえば、預金残高が月商の1か月分あったとしても、翌月に大きな支払いが集中するなら、安全とはいえません。
反対に、預金残高が少なくても、入出金の時期と金額を把握し、不足が生じる前に実行可能な資金調達や支払条件の調整を確保できていれば、対応できる場合があります。
資金余力は、静止画ではなく動画で見る必要があります。今いくらあるか。いつ増えるか。いつ減るか。どこで底を打つか。そして、その前にどのような手を打てるか。
資金繰り表は、この判断を行うための道具です。
資金繰り表を作る目的は、資金不足を見つけて慌てることではありません。資金不足を早めに見つけ、借入、法令・契約を踏まえた支払条件の調整、回収促進、投資時期の見直しといった選択肢を、まだ手元に残しておくことにあります。
税金や社会保険料の納付が難しい場合は、自己判断で支払いを遅らせるのではなく、所定の猶予制度等について早めに相談することが必要です。
出典:国税庁|納期限までに納付することが困難な方へ
出典:日本年金機構|厚生年金保険料等の猶予(換価の猶予・納付の猶予)
安全性は「倒産しないため」だけでなく、成長判断の前提である
財務の安全性というと、守りの話に聞こえるかもしれません。しかし実際には、安全性は攻めの判断にも深く関わっています。
自己資本が薄い会社は、投資に失敗したときの耐久力が弱くなります。借入への依存度が高い会社は、追加借入や返済条件の変更が必要になったとき、説明の負担が重くなります。
また、売上拡大に伴う売掛金や在庫の増加を、買掛金や前受金などでまかなえない会社では、売上を拡大するほど、さらに運転資金が必要になることがあります。
出典:日本証券経済研究所|ROICとWACCを用いた事業ポートフォリオ評価(バリューマップの活用法)
財務分析では、短期的な支払能力、安全性、収益性などを分けて確認することが欠かせません。とりわけ貸借対照表については、現金預金の多寡だけでなく、売上債権や棚卸資産、固定資産、負債、純資産の構造まで見なければ、会社の状態を正しく判断することはできません。
安全性を見るときの主な問いは、次のとおりです。
- 短期の支払いに耐えられるか
- 借入返済は、利益と資金繰りでまかなえるか
- 自己資本は十分か
- 売掛金や在庫が過大になっていないか
- 固定資産は収益を生んでいるか
- 特定の金融機関や借入形態に依存しすぎていないか
- 赤字が出た場合に、どれだけ耐えられるか
安全性は、経営を萎縮させるために見るものではありません。安全性が見えているからこそ、どこまで投資できるか、どこまで借入できるか、どの事業を伸ばせるかを、自信を持って判断できるようになります。
成長余地は「売上の伸び」だけでは判断しない
成長余地を見るとき、多くの経営者は売上成長率に注目されます。もちろん、売上成長率は重要な指標です。ただ、成長余地は売上の伸びだけでは判断できません。
次のような視点も、あわせて必要になります。
- 粗利率を維持できるか
- 固定費の増加に耐えられるか
- 売上増加に伴う運転資金をまかなえるか
- 生産能力、在庫、外注、採用が追いつくか
- 設備投資の回収可能性はあるか
- 特定の顧客・商品に依存していないか
- 成長に伴って管理体制が崩れないか
- 金融機関に成長資金の使途と返済原資を説明できるか
売上が伸びても、利益率が下がり、資金繰りが悪化し、借入が増え、管理が追いつかない。そうであれば、その成長は健全とはいえません。
一方で、売上の成長は緩やかでも、粗利率が高まり、固定費が適正化され、資金の回収が早く、資本効率が改善している会社は、着実に強くなっている可能性があります。
成長余地を見るときには、売上の伸びと同時に、利益、現金、投資回収、組織運営、リスクまで確認しておきたいところです。
資本効率を見ると「稼ぐ力」の質が分かる
一定規模以上の中小・中堅企業になると、資本効率の視点も重要になってきます。
利益が出ているかどうかだけでは、会社が資金や資産を有効に使えているかは分かりません。同じ利益でも、多額の設備、在庫、売掛金、借入を必要とする事業と、少ない投下資本で利益を生む事業とでは、経営上の意味がまったく異なります。
資本効率を見る代表的な考え方に、ROICがあります。事業に投下した資本に対して、どれだけ利益を生んでいるかを見るものです。
代表的な計算例は、税引後営業利益を投下資本で割る方法です。投下資本の算定には、事業用資産から買掛金などの無利子の事業負債を差し引く方法や、有利子負債と自己資本を基礎とする方法があります。
実務上は複数の定義があるため、税引前・税引後の区分や、利益と投下資本の対象範囲をそろえ、毎期同じ基準で比較することが重要です。
とはいえ、大切なのは細かな計算式を覚えることではありません。事業に投下した資金がどれだけ稼いでいるかを見る。その視点を持つことです。
出典:日本証券経済研究所|ROICとWACCを用いた事業ポートフォリオ評価(バリューマップの活用法)
中小・中堅企業で資本効率が問われるのは、たとえば次のような場面です。
- 設備投資をするか
- 在庫を増やすか
- 新規事業に資金を投入するか
- 不採算事業を続けるか
- M&Aで事業を買収するか
- 借入を増やして成長投資を行うか
- 低収益資産を処分するか
資本効率は、上場企業だけのテーマではありません。中小・中堅企業であっても、資金は限られています。その限られた資金を、どの事業、どの設備、どの人材、どの取引先に使うか。これを判断するうえで、資本効率の視点は確かに役立ちます。
ただし、資本効率を短期的に見すぎると、将来の成長投資を過度に抑えてしまうことがあります。新規事業や成長初期の投資では、短期的なROICが低く見えることもあるからです。
資本効率は、単独で機械的に判断するのではなく、成長戦略、投資回収期間、資金余力、リスクとあわせて見る必要があります。
リスクは数字に表れる前から見る
経営者が見るべき数字には、直接的な利益や資金だけでなく、リスクを示す数字も含まれます。
たとえば、売掛金の増加、回収遅延、在庫の増加、滞留在庫、借入金の増加、返済負担の増加、粗利率の低下、固定費の増加、特定取引先への依存度、赤字部門の継続、役員貸付金の増加、税金・社会保険料の滞納や納付資金の不足見込み、といった数字です。
なお、納期限前の通常の未払計上と滞納とは、区別して確認します。
出典:日本税理士会連合会|中小企業の会計に関する基本要領
出典:日本年金機構|厚生年金保険料等の納付
これらは、すぐには損益に大きく表れないことがあります。しかし放置すれば、いずれ資金繰り、金融機関対応、税務対応、承継、M&Aに影響してきます。
たとえば、売掛金の増加は、売上増加の結果かもしれません。けれども、回収遅延や不良債権の兆候であることもあります。在庫の増加も、販売機会を確保するためかもしれませんが、滞留在庫や資金固定化の兆候かもしれません。
数字を見るときは、それが良い変化か悪い変化かを、最初から決めつけないことが大切です。
増えた理由は何か。減った理由は何か。一時的か、継続的か。経営者が意図した変化か、それとも現場で起きている変化か。資金にどう影響するか。将来の選択肢を広げるのか、狭めるのか。
こうした問いを持つことで、数字は単なる結果ではなく、早期警戒の材料に変わります。
経営者が月次で見るべき数字の実務的な順番
中小・中堅企業で月次レビューを行う場合、最初から大量の資料を作る必要はありません。まずは、次の順番で確認していくと、実務に落とし込みやすくなります。
1. 現金預金と資金繰り
最初に、資金が回るかどうかを確認します。
今月末の現金預金、翌月以降の入金予定と支払予定、借入返済、税金・社会保険、賞与・設備投資などの大口支出、そして資金不足が見込まれる時期。
ここで見るべきなのは、現在の安心感ではなく、将来の「詰まり」です。
2. 売上総利益と営業利益
次に、本業の利益を確認します。
売上高、売上総利益、粗利率、販売費及び一般管理費、営業利益を、前年同月比・予算比で見て、主要な増減要因をつかみます。
最終利益よりも先に、本業できちんと利益を生んでいるかを見るのがポイントです。
3. 売上の内訳
続いて、売上を分解します。
部門別、商品別、取引先別、地域別、担当者別、新規・既存別、一時売上・継続売上別。売上の合計を眺めているだけでは、どこで伸び、どこで落ち、どこにリスクがあるのかは見えてきません。
4. 粗利率・限界利益率の変化
そのうえで、売上の質を見ます。
粗利率の低下、値引き、原価上昇、外注費の増加、低採算商品の増加、不採算顧客への対応、請求漏れや無償対応。ここを見ておかないと、売上が伸びても利益が残らない理由をつかめません。
5. 固定費の水準
次は、固定費です。
人件費、地代家賃、リース料、広告宣伝費、システム費、支払手数料、本社費などのうち、売上高や操業度に連動せずに発生する費用を確認します。同じ科目でも、契約や支出の性質によって変動部分を含むことがあるため、実態に応じて区分することが大切です。
人件費や長期契約の賃料などは、一度増えると短期間では下げにくいことがあります。採用、設備、拠点、システム導入を判断するときには、固定費化する影響を必ず確認しておきましょう。
なお、減価償却費などを含む損益上の固定費と、固定的な現金支出とは、分けて確認します。
出典:TKC全国会|TKC経営指標(BAST)用語集
出典:日本税理士会連合会|中小企業の会計に関する基本要領
6. 売掛金・在庫・買掛金
次に、運転資金を見ます。
売掛金は回収できているか。回収サイトは長くなっていないか。在庫は増えすぎていないか。滞留在庫はないか。買掛金や支払条件に変化はないか。売上の増加に伴って、必要な資金が増えていないか。
ここは、利益と現金のズレが最も表れやすい領域です。
7. 借入金と返済負担
続いて、借入の状況を確認します。
借入残高、毎月の返済額、金利負担、短期借入と長期借入のバランス、資金使途、返済原資、借入余力、金融機関別の残高。
金融機関の融資審査では、事業内容、業績、今後の見通しに加え、資金使途、返済原資、担保・保証、他行の取引状況などが総合的に確認されます。担保の有無だけでなく、事業からどのように返済原資を生み出すのかを説明できることが重要です。
出典:金融庁|中小・地域金融機関向けの総合的な監督指針
8. 純資産・自己資本
ここで、会社の蓄積を確認します。
純資産は増えているか。自己資本比率は極端に低くないか。債務超過に近づいていないか。過去の利益の蓄積は十分か。役員貸付金など、実質的に回収が難しい資産はないか。
純資産は、会社の過去の蓄積であり、同時に将来の耐久力でもあります。
9. 投資と回収可能性
最後に、成長投資を確認します。
設備投資、採用、広告投資、新規事業、M&A、システム投資、研究開発、教育投資。投資は、目的と必要性を確認したうえで、支出額だけでなく、期待する効果、回収可能性、将来の資金繰り、リスクをあわせて判断します。
投資後の売上、利益、資金繰り、固定費、そして撤退基準まで確認しておく必要があります。
数字を見るときに避けるべき3つの誤解
誤解1|売上が増えれば会社は良くなる
売上の増加は重要です。しかし、利益と現金を伴わない売上増加は、かえって会社を苦しくすることがあります。
売上の増加に伴って売掛金、在庫、人件費、外注費、設備投資が増える場合には、資金繰りへの影響を必ず確認しておきましょう。
誤解2|利益が出ていれば資金は大丈夫
利益と現金は一致しません。借入返済、税金、設備投資、売掛金の回収遅延、在庫の増加は、利益だけを見ていても見えてきません。
利益計画と資金計画は、必ずセットで見る必要があります。
誤解3|現金があれば投資してよい
現金があることと、投資余力があることは別の話です。
その現金は、近い将来の支払いに必要なものかもしれません。借入返済や納税に充てるべき資金かもしれません。投資を判断するときは、現金残高だけでなく、将来の資金繰り、回収期間、利益への貢献、リスクまで確認しましょう。
数字は「比較」して初めて意味を持つ
経営者が数字を見るとき、単月の数字だけでは判断できません。やはり、比較が必要です。
前年同月との比較、前月との比較、予算との比較、過去12か月の推移との比較、部門別・商品別・取引先別の比較、同業・同規模企業との比較、そして投資前後の比較。数字は、比較して初めて変化が見えてきます。
ただし、比較にも注意が必要です。
前年同月と比べて売上が増えていても、前年が特殊要因で低かっただけかもしれません。予算比で未達でも、外部環境の変化を踏まえれば悪くない場合もあります。粗利率が下がっていても、新規事業の立ち上げによる一時的な影響ということもあります。
比較は、機械的に評価するためではなく、原因を考えるために行うものだと捉えていただければと思います。
数字を見る会議では「報告」ではなく「判断」を行う
せっかく月次資料を作っても、経営判断に使われなければ意味がありません。経営者が数字を見る場では、単なる報告で終わらせず、判断につなげる必要があります。
今月の数字で何が分かったか。想定と違った点はどこか。その原因は何か。資金繰りに影響はあるか。次に打つべき施策は何か。誰が、いつまでに実行するか。翌月に何を確認するか。こうした問いを、その場で詰めていきます。
予算管理では、売上や利益だけでなく、財務と非財務、内部と外部、短期と長期のバランスを見ることが重要です。財務指標に偏りすぎると、目先の利益のために、品質や技術、組織力といった将来の利益を生む要素を犠牲にしてしまうことがあります。
経営者が見るべき数字は、最終的には行動に変わっていく必要があります。
数字を見て終わる。原因を確認して終わる。会議で共有して終わる。これでは不十分です。数字から判断し、判断を行動に移し、翌月に検証する。この流れができて初めて、数字は経営に活きてきます。
金融機関・後継者・買い手に説明できる数字か
経営者が見るべき数字は、自分だけが分かればよいものではありません。金融機関、後継者、M&Aの買い手、外部株主、幹部社員などに説明できる状態であることが重要です。
金融機関に対しては、月次決算、資金繰り、事業内容、今後の見通しを説明できる必要があります。正確な月次決算資料を提出するだけでなく、経営者自身が売上、限界利益率、人件費、特殊要因、ビジネスモデル、商流などを自分の言葉で説明できること。それが、信頼の形成につながります。
後継者に対しては、会社の収益構造、資金繰り、借入、取引先、リスクを引き継いでいく必要があります。M&Aの買い手に対しては、売上の継続性、利益の実態、資産・負債、簿外リスク、運転資金、将来キャッシュフローを説明する必要があります。
数字を見る目的は、経営者の頭の中を整理することだけではありません。外部に説明できる会社にすることも、大切な目的の一つです。
数字の優先順位は、会社の状況によって変わる
ここまで、現金、利益、売上、貸借対照表、安全性、資本効率、リスクの順に整理してきました。ただし実務では、会社の状況によって重点が変わってきます。
資金繰りが厳しい会社では、現金と資金繰りが最優先になります。売上はあるのに利益が残らない会社では、粗利率、限界利益率、固定費、部門別採算が重要です。成長投資を検討している会社では、資金余力、投資回収、固定費化、借入返済を重視します。
金融機関対応を強化したい会社では、月次資料、資金繰り表、借入一覧、経営計画が鍵になります。承継やM&Aを見据える会社では、利益の実態、財務安全性、資料整備、属人化リスクが重要です。外部資本やIPOを見据える会社では、成長性、収益性、資本効率、管理体制、説明可能性が問われます。
優先順位とは、固定された順番ではありません。自社の経営判断に必要な数字を、漏れなく、重複なく、現実的に見るための考え方です。
まず整えるべき月次資料
経営者が数字を見るために、最初から高度な管理資料をそろえる必要はありません。まずは、次の資料を毎月確認できる状態にすることが現実的です。
- 月次試算表
- 前期比較の損益推移表
- 予算実績比較表
- 資金繰り表
- 借入金一覧
- 売掛金年齢表
- 在庫一覧
- 部門別・商品別・取引先別の売上粗利資料
- 主要KPI
- 重要な経営課題と対応状況の一覧
このすべてを一度に整える必要はありません。まずは、現金、利益、売上の質を確認できる資料から始めるのが現実的でしょう。
資料の数よりも大切なのは、毎月同じ基準で確認し、それを経営判断につなげることです。
経営者が数字を見るときの実務チェックリスト
毎月の数字を見るときは、次の問いを使うと、判断の抜け漏れを防ぎやすくなります。
- 現金は足りるか
- 3か月先の資金残高は見えているか
- 利益は本業から出ているか
- 粗利率は下がっていないか
- 売上増加は利益と現金を伴っているか
- 売掛金の回収に遅れはないか
- 在庫は増えすぎていないか
- 固定費は、売上規模と限界利益の水準・見通しに見合っているか
- 借入返済は資金繰り上無理がないか
- 投資は回収可能性を説明できるか
- 不採算部門・不採算顧客は把握できているか
- 金融機関に今月の状況を説明できるか
- 翌月に実行すべき打ち手は明確か
数字を見るとは、表を眺めることではありません。会社の状態を、あらためて問い直すことです。
数字の優先順位を整えたい方へ
犬飼公認会計士・税理士事務所では、月次決算、資金繰り、利益管理、予実管理、部門別採算、金融機関対応、経営計画を、経営者が判断に使える形へ整理する支援を行っています。
たとえば、次のようなお悩みはないでしょうか。
- 売上は見ているが、利益や資金との関係が整理できていない
- 試算表はあるが、どこを見ればよいか分からない
- 利益は出ているのに現金が残らない
- 投資や採用を進めてよいか、判断に迷っている
- 金融機関に説明できる月次資料を整えたい
- 承継やM&Aを見据えて、外部に説明できる数字を作りたい
このような課題がある場合は、まず現在の月次資料、資金繰り表、借入一覧、売掛金・在庫の状況、経営計画を確認し、経営者が見るべき数字の優先順位を整理するところから始めることができます。
数字は、経営を縛るためのものではありません。会社を守り、攻めの判断を強くするための材料です。
自社の数字を、申告のための結果ではなく、次の経営判断に使える状態へ整えたい方は、犬飼公認会計士・税理士事務所へご相談ください。
振り返り
| 見るべき数字 | 経営者が確認すべきこと |
|---|---|
| 現金・資金繰り | 今の預金残高だけでなく、3か月先の資金残高、返済、税金、大口支出を確認する |
| 利益・収益力 | 売上総利益、営業利益、限界利益率、固定費を見て、本業で利益が残る構造か確認する |
| 売上の質 | 売上高だけでなく、粗利率、回収条件、継続性、顧客依存、不採算取引を確認する |
| 利益と現金の違い | 売掛金、在庫、借入返済、税金、設備投資により、利益と現金がズレることを前提に見る |
| 貸借対照表 | 現金、売掛金、在庫、固定資産、借入、純資産を見て、会社の体力を確認する |
| 資金余力 | 預金残高だけでなく、将来の入出金、借入余力、資金化可能な資産を含めて判断する |
| 安全性 | 自己資本、借入依存、返済負担、資産の質を見て、投資や成長に耐えられるか確認する |
| 成長余地 | 売上成長だけでなく、利益率、運転資金、設備、人員、管理体制への影響を確認する |
| 資本効率 | 投下した資金や資産に対して、どれだけ利益を生んでいるかを確認する |
| リスク | 回収遅延、滞留在庫、固定費増加、特定取引先依存、借入増加などの兆候を早期に見る |
| 外部説明 | 金融機関、後継者、買い手、外部関係者に説明できる数字になっているか確認する |

