非上場株式の売買や贈与を考え始めたとき、多くの会社でまず出てくるのが「いくらで移せばよいのか」という問いです。
上場株式であれば、市場で日々成立している価格があります。しかし、非上場株式にはその市場価格がありません。
そのため、同じ会社の株式であっても、相続税・贈与税の評価、所得税の譲渡時価、法人税の取引時価、M&Aにおける企業価値、自己株式取得の価格、組織再編比率の算定と、場面ごとに確認すべき前提が変わってきます。
ここで気をつけたいのが、「顧問税理士に株価を出してもらったから大丈夫」「相続税評価額で売ればよい」「少数株主だから配当還元でよい」といった単純化です。
非上場株式の時価は、単なる計算結果ではありません。誰が、どの税目で、どの時点で、どの目的で評価するのか。それによって結論そのものが変わり得る、判断の領域です。
評価方法を整理しておくと、相続税・贈与税では財産評価基本通達に基づく評価が中心になります。法人税法・所得税法の通達でも、一定の場面ではこの財産評価基本通達の評価方法を参照する取扱いが置かれています。
ただし、財産評価基本通達はあくまで相続税・贈与税のための評価通達です。法人税・所得税にそのまま機械的に流用できるものではない、という点は押さえておく必要があります。
本記事では、個別の株価計算の手順ではなく、法人税務・事業承継・資本政策の判断として、非上場株式の税務上の時価をどのような視点で整理すべきかをお話しします。
非上場株式の時価が問題になる場面
非上場株式の時価が問題になるのは、相続や贈与の場面に限りません。法人税務の実務では、次のような場面で株価の判断が求められます。
| 場面 | 主な税務上の論点 |
|---|---|
| 親族間で株式を売買する | 売買価額が著しく低い場合のみなし贈与、譲渡所得 |
| オーナーから後継者へ株式を贈与する | 贈与税、事業承継税制、株主区分、評価方式 |
| オーナーから同族会社へ株式を譲渡する | 所得税のみなし譲渡、法人側の取得価額、株主への価値移転 |
| 法人間で非上場株式を売買する | 譲渡損益、寄附金、受贈益、グループ法人税制 |
| 発行会社が自己株式を取得する | みなし配当、譲渡所得、低額譲渡課税、源泉徴収、資本金等の額 |
| 低額増資・高額払込みを行う | 株主間の価値移転、受贈益、みなし贈与 |
| M&Aで株式を譲渡する | 株式譲渡益、買収価格、税務DD、表明保証 |
| 株式交換・株式移転・合併比率を算定する | 組織再編比率、株主課税、時価評価、経済合理性 |
| 債権放棄・DES・役員退職金支給を行う | 株価変動と、無償の経済的利益移転の有無の区別 |
非上場株式の価値には、会社の利益や純資産、不動産・有価証券の含み損益、役員借入金、生命保険、貸付金、種類株式、株主構成、後継者の支配権といった要素が反映されます。
それだけに、株式の移転価額を誤ると、その時点の税額だけでは済みません。将来の事業承継やM&A、金融機関への説明、株主間の紛争にまで影響が及びます。
とりわけ注意したいのは、債権放棄やDESなどによって会社の純資産が増加する場合です。会社側で債務免除益等が問題になるだけでなく、株価の上昇を通じて既存株主へ経済的利益が移転していないかも問われることがあります。
オーナー貸付金を解消する場面でも同じです。債権放棄によって会社に債務免除益が生じ、株価上昇によるみなし贈与のリスクが生じ得る点は、あらかじめ整理しておきたいところです。
なお、DESでは、会社の純資産が増加したことだけで判断せず、出資者が取得する株式の価値と出資条件も確認します。
また、会社が資力を喪失して再建整備のための負債整理を行っている場合等には、相続税基本通達9-3による取扱いも確認します。
会社が受けた利益のうち債務超過額に相当する部分については、みなし贈与として取り扱わない場合があります。ただし、単に一時的に債務超過となっているだけでは、この取扱いには該当しません。
出典:国税庁|相続税基本通達9-2・9-3
まず押さえるべきこと|「株価」は一つではない
非上場株式の税務上の時価を考えるとき、最初に切り分けておきたいのが次の3つです。
| 区分 | 主な場面 | 判断の出発点 |
|---|---|---|
| 相続税・贈与税上の評価 | 相続、贈与、低額譲受け | 財産評価基本通達 |
| 所得税上の時価 | 個人が法人へ株式を低額譲渡・贈与する場合など | 所得税法59条1項・所得税基本通達59-6による評価では、譲渡・贈与直前の譲渡人側の株主区分を確認 |
| 法人税上の時価 | 法人間譲渡、法人の取得・譲渡、評価損、資本取引 | 無償・低額譲渡では法人税基本通達2-3-4により4-1-5・4-1-6を準用。評価損では9-1-13・9-1-14を確認 |
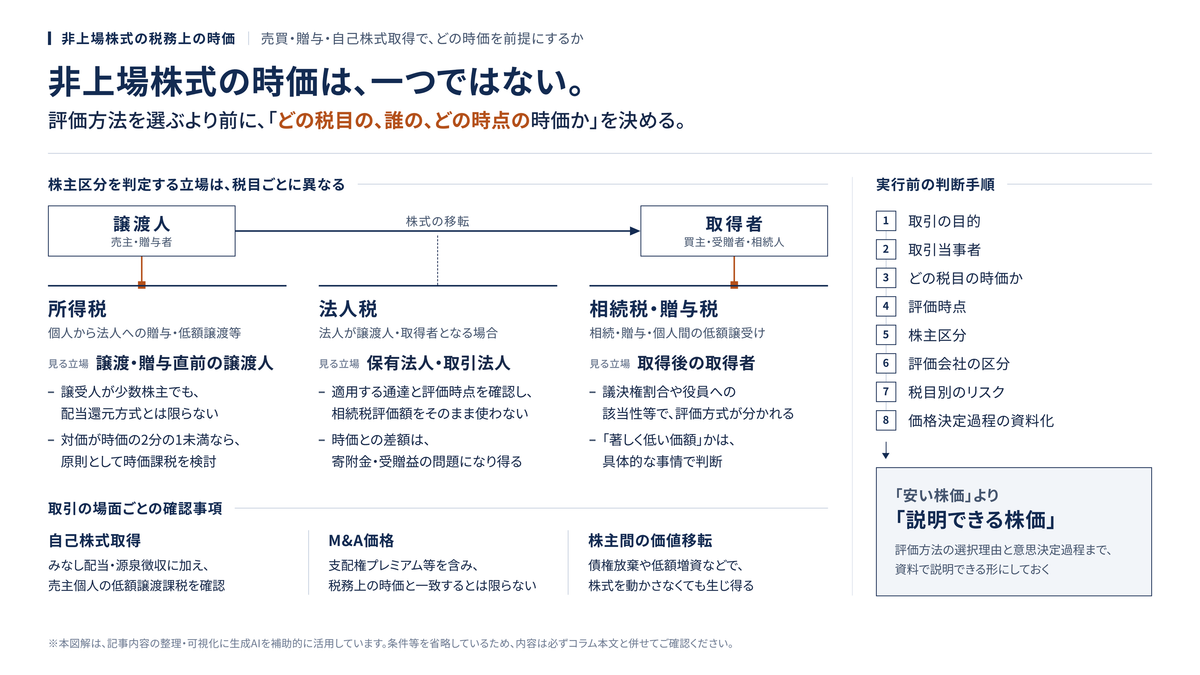
同じ非上場株式でも、相続税・贈与税では「株式を取得した人」の立場が重視されます。
一方、所得税法59条1項の適用にあたり、所得税基本通達59-6に従って評価する場面では、「株式を譲渡した人」の立場が重視されます。
出典:国税庁|所得税基本通達59-6
出典:国税庁|法人税基本通達2-3-4
この違いを理解しないまま株価を使い回すと、次のような誤りが起こりがちです。
| よくある誤解 | 実務上の問題 |
|---|---|
| 相続税評価額が出ているから売買価額にも使える | 売買当事者や税目が違うと、そのまま使えないことがある |
| 少数株主へ譲渡するから配当還元方式でよい | 所得税基本通達59-6による評価では、譲受人ではなく譲渡・贈与直前の譲渡人の株主区分が問題になる |
| M&A価格が時価だから税務上も問題ない | M&A価格には支配権プレミアム、シナジー、交渉要素が含まれる |
| 赤字会社だから株価はゼロでよい | 純資産、不動産含み益、保険解約返戻金、貸付金回収可能性などを確認する必要がある |
| 自己株式取得は会社が買うだけなので法人税だけ見ればよい | 売主側のみなし配当・譲渡所得、源泉、他株主への価値移転が問題になる |
非上場株式の評価では、「評価方法」を選ぶより前に、「どの税目の、誰の、どの時点の時価なのか」を決めておく。これが何より大切です。
低額譲渡の判定基準も、税目によって異なります。
個人が法人へ株式を贈与し、または時価の2分の1未満の対価で譲渡する場合には、原則として所得税法59条による時価課税を検討します。ただし、2分の1以上であっても、所得税法157条による同族会社等の行為計算否認の適用可能性は、別途確認が必要です。
出典:国税庁|所得税基本通達59-3
一方、個人間の低額譲受けについて贈与税が問題となる場合、「著しく低い価額」に該当するかどうかは具体的な事情によって判断されます。時価の2分の1以上であれば問題がない、という基準ではありません。
出典:国税庁|No.4423 個人から著しく低い価額で財産を譲り受けたとき
相続税・贈与税上の非上場株式評価
相続税・贈与税では、取得者が財産評価基本通達188に定める「同族株主以外の株主等」に該当するかどうかによって、原則的評価方式と配当還元方式を区分します。
同族株主であっても、取得後の議決権割合、中心的な同族株主への該当性、所定の役員への該当性等によっては、配当還元方式の対象となる場合があります。単に同族株主かどうか、経営に関与しているかどうかだけでは判定できません。
出典:国税庁|財産評価基本通達188 同族株主以外の株主等が取得した株式
評価方式を大きく整理すると、次のとおりです。
| 株主の立場 | 評価方式 | 考え方 |
|---|---|---|
| 財産評価基本通達188の「同族株主以外の株主等」に該当しない株主 | 原則的評価方式 | 会社規模や採用する方式に応じて、利益・純資産等を反映する |
| 同通達188の「同族株主以外の株主等」に該当する株主 | 配当還元方式 | 経営支配力が乏しく、主に配当を受ける立場として評価する |
なお、特定の評価会社の株式については、別途その取扱いを確認します。
原則的評価方式では、評価会社を大会社・中会社・小会社に区分します。大会社は原則として類似業種比準方式、小会社は原則として純資産価額方式、中会社は両方式を併用する方法によって評価します。
出典:国税庁|No.4638 取引相場のない株式の評価
財産評価基本通達では、取引相場のない株式について、178から189-7までに評価上の区分、評価の原則、類似業種比準価額、純資産価額、配当還元方式、特定の評価会社の株式などが定められています。
出典:国税庁|財産評価基本通達 第8章 その他の財産 第1節 株式及び出資
実務上のポイントは、相続税・贈与税では原則として「取得後の株主の立場」を見て評価方式を判定する、という点にあります。
支配権を持つ後継者が取得する株式と、経営に関与しない少数株主が取得する株式とでは、同じ会社の株式であっても評価方法が変わり得るのです。
原則的評価方式|会社の実態を反映する評価
原則的評価方式には、配当・利益・純資産を基に評価する類似業種比準方式、資産・負債を評価し直して算定する純資産価額方式、そして両者を併用する方法があります。
収益力や資産の含み損益が評価額にどの程度反映されるかは、採用する方式によって異なります。
主な評価方式は次のとおりです。
| 評価方式 | 概要 | 実務上の注意点 |
|---|---|---|
| 類似業種比準方式 | 類似業種の上場会社株価を基に、配当・利益・純資産で比準する | 利益金額、配当、純資産、業種目、評価時点が重要 |
| 純資産価額方式 | 会社の資産を相続税評価額等で評価し、所定の負債等を控除する | 不動産、上場株式、保険、貸付金、簿外債務の確認が重要 |
| 併用方式 | 類似業種比準方式と純資産価額方式を会社規模に応じて併用する | 会社規模判定により評価額が大きく変わる |
出典:国税庁|財産評価基本通達179 取引相場のない株式の評価の原則
出典:国税庁|財産評価基本通達180・183
純資産価額方式で重要なのは、帳簿上の純資産ではなく、資産・負債を評価し直すという点です。土地、有価証券、保険契約、貸付金等の評価に加えて、課税時期に存在する負債の内容を確認します。
ただし、退職給付や訴訟に関する将来の支出見込額を、そのまま負債として控除できるわけではありません。財産評価基本通達186に従い、負債に含められる金額と引当金・準備金等を区別する必要があります。
この点は、M&Aにおける簿外債務・偶発債務の評価とは判断の枠組みが異なります。
出典:国税庁|財産評価基本通達185・186
なお、令和8年3月25日付の財産評価基本通達改正により、取引相場のない株式等の純資産価額方式で用いる「評価差額に対する法人税額等に相当する金額」の割合が、従来の37%から38%へ改められました。
この割合は、令和8年4月1日以後に相続、遺贈または贈与により取得した取引相場のない株式等の評価に適用されます。令和7年度税制改正で防衛特別法人税が創設されたことに伴う改正です。
出典:国税庁|取引相場のない株式等の評価(純資産価額方式における法人税額等相当額)
こうした改正があるということは、過年度に作成した株価算定資料をそのまま使えないことを意味します。
とくに、事業承継対策や贈与を数年かけて進めている会社では、評価時点ごとに最新の取扱いを確認しておく必要があります。
配当還元方式|少数株主だから常に使えるわけではない
配当還元方式は、経営支配力が乏しい株主について、配当を受ける立場に着目して評価する特例的な評価方式です。
財産評価基本通達188の「同族株主以外の株主等」が取得した株式については、会社規模にかかわらず、原則として配当還元方式で評価します。配当還元方式は、1年間の配当金額を一定の利率で還元して、株式の価額を求める方法です。
出典:国税庁|No.4638 取引相場のない株式の評価
財産評価基本通達188では、同族株主以外の株主等が取得した株式の範囲が定められています。同族株主のいる会社では、同族株主以外の株主が取得した株式などが対象です。
同族株主の判定にあたっては、株主の1人とその同族関係者の議決権合計が、一定割合以上かどうかが問題になります。
出典:国税庁|財産評価基本通達188 同族株主以外の株主等が取得した株式
ただし、配当還元方式は「少数株主なら必ず使える」という単純な制度ではありません。次のような点を確認する必要があります。
| 確認項目 | 実務上の意味 |
|---|---|
| 同族株主がいる会社か | 30%以上または50%超グループの有無により判定が変わる |
| 中心的な同族株主がいるか | 5%未満株主でも評価方式が変わることがある |
| 同族株主のいない会社か | 取得者と同族関係者の議決権合計が15%未満か、中心的な株主がいるか、取得者本人の取得後の議決権割合等を確認する |
| 取得者が所定の役員等に該当するか | 少数持分でも、所定の役員または法定申告期限までに役員となる者に該当すると、配当還元方式が使えない場合がある |
| 取得後の議決権割合 | 相続税・贈与税では取得後の状態が重要になる |
| 種類株式・議決権制限株式の有無 | 議決権数の判定を誤ると評価方式を誤る |
| 自己株式の有無 | 議決権総数の計算に影響する |
| 清算中・休業中・特定会社か | 配当還元方式が当然に使えるとは限らない |
ここでいう「中心的な同族株主」と、同族株主のいない会社について判定する「中心的な株主」は、異なる判定概念です。
出典:国税庁|財産評価基本通達188~188-6
配当還元方式は過去の配当を基礎に評価するため、原則的評価方式より低い評価額になることがあります。
とはいえ、その低さを目的として形式的な株主移動や種類株式の設計を行えば、経済合理性や実質的な支配関係を問われる可能性があります。
所得税上の非上場株式の時価|譲渡人側を見る
個人が非上場株式を法人へ譲渡する場面では、所得税上の時価が問題になります。
所得税基本通達59-6は、所得税法59条1項の適用にあたり、株式等の「その時における価額」を所得税基本通達23~35共-9に準じて算定するとしています。
そのうち、適正な売買実例等による区分に該当せず、同通達23~35共-9の(4)ニの価額を算定する場合には、原則として、所定の読み替え等を行ったうえで財産評価基本通達178から189-7までの例によることとされています。
出典:国税庁|所得税基本通達59-6 株式等を贈与等した場合の「その時における価額」
出典:国税庁|所得税基本通達23~35共-9
ここで重要なのは、所得税基本通達59-6に従って評価する場合、相続税・贈与税とは異なり、譲渡人側の株主区分を見るという点です。
令和2年3月24日の最高裁判決を踏まえ、この評価で配当還元方式を用いることになるのは、譲受人が少数株主に該当する場合ではなく、譲渡人である株主が少数株主に該当する場合であることが明確化されています。
出典:国税庁|「所得税基本通達の制定について」の一部改正について(法令解釈通達)の趣旨説明(情報)
この点は、実務上たいへん重要です。
たとえば、オーナーが後継者の資産管理会社へ株式を売却する場合を考えてみます。
買い手である資産管理会社が少数株主だからといって、売り手であるオーナーの株式を配当還元方式で評価できるとは限りません。譲渡人であるオーナーが譲渡直前に中心的な同族株主であれば、財産評価基本通達の例による所得税上の評価では、原則的評価方式を前提に検討する必要があります。
所得税基本通達59-6による評価では、譲渡人の会社への支配力の程度に応じた評価方法を用いるべきもの、と整理できます。
株主区分は、譲渡または贈与直前の議決権数を基に判定します。本人の議決権割合だけでなく、同族関係者との合算や、中心的な同族株主への該当性等も確認します。
出典:国税庁|所得税基本通達59-6
中心的な同族株主が譲渡する場合の注意点
所得税基本通達59-6では、財産評価基本通達179の例により算定する場合に、株式を譲渡または贈与した個人がその直前に中心的な同族株主に該当するときは、発行会社を常に小会社に該当するものとして評価することとされています。
出典:国税庁|所得税基本通達59-6
なお、小会社として評価する取扱いは、常に純資産価額方式だけで評価するという意味ではありません。財産評価基本通達179に定める選択関係も確認する必要があります。
出典:国税庁|財産評価基本通達179 取引相場のない株式の評価の原則
中心的な同族株主に該当する場合の小会社としての取扱いとは別に、所得税基本通達59-6に従って純資産価額を計算する場合には、次の修正が必要です。
土地および上場有価証券を譲渡・贈与時の価額で評価し、評価差額に対する法人税額等相当額を控除しない。この修正は、中心的な同族株主に限られるものではありません。
出典:国税庁|所得税基本通達59-6
このため、中心的な同族株主が非上場株式を法人へ譲渡する場合には、相続税評価額よりも高い時価が問題になることがあります。
実務上、とくに注意が必要なのは次のような会社です。
| 会社の状況 | 注意点 |
|---|---|
| 不動産を多く保有している | 土地の含み益が株価に反映される |
| 上場株式を保有している | 上場株式の時価変動が純資産価額に影響する |
| 資産管理会社である | 配当還元方式や類似業種比準方式に安易に依存できない |
| 役員借入金・貸付金が大きい | 債務免除・回収可能性・株価変動を確認する必要がある |
| 保険解約返戻金がある | 帳簿価額と解約返戻金の乖離が株価に影響する |
| 赤字だが純資産が厚い | 利益が低くても株価が高くなることがある |
| 債務超過だが含み益がある | 帳簿上の債務超過だけで株価ゼロとは判断できない |
法人税上の非上場株式の時価
法人が非上場株式を譲渡・取得する場合には、法人税上の時価を検討します。
法人が非上場株式を無償または低い価額で譲渡する場合、通常得べき譲渡対価の算定については、法人税基本通達2-3-4により、同通達4-1-5・4-1-6の取扱いが準用されます。
出典:国税庁|法人税基本通達2-3-4 低廉譲渡等の場合の譲渡の時における有償によるその有価証券の譲渡により通常得べき対価の額
準用される同通達4-1-5では、市場有価証券等以外の株式について、売買実例のあるもの、公開途上にある株式、類似法人の株式価額があるもの、それらに該当しないもの、という場合分けをして価額を定めています。
売買実例や類似法人との比較等によれない場合には、発行法人の1株当たり純資産価額等を参酌し、通常取引されると認められる価額によることとされています。
出典:国税庁|法人税基本通達4-1-5 市場有価証券等以外の株式の価額
また、同通達4-1-6による特例は、4-1-5の(1)および(2)に該当しない株式について、課税上弊害がなく、所定の条件を満たす場合に、財産評価基本通達178から189-7までの例による評価を認めるものです。
適正な売買実例等の有無を確認せずに、相続税評価額をそのまま採用することはできません。
その条件には、財産評価基本通達179の例による場合に、中心的な同族株主に該当する法人が保有する株式の発行会社を小会社として評価することなどがあります。また、純資産価額の計算上、土地や上場有価証券には譲渡時点の価額を用い、評価差額に対する法人税額等相当額は控除しません。
出典:国税庁|法人税基本通達4-1-6 市場有価証券等以外の株式の価額の特例
なお、法人税基本通達9-1-13・9-1-14にも類似した評価の取扱いがあります。ただし、これらは通達体系上、有価証券の評価損に関する箇所に置かれています。
同通達9-1-14では、純資産価額の計算における土地や上場有価証券の価額は事業年度終了時を基準としますが、その価額を譲渡時価の算定にそのまま用いるものではありません。取引時価の検討と評価損の検討とでは、適用する規定と評価時点を区別する必要があります。
出典:国税庁|法人税基本通達9-1-13・9-1-14
法人間で非上場株式を時価より低く譲渡した場合には、売り手側で寄附金、買い手側で受贈益が問題になる可能性があります。
反対に、時価より高く売買した場合にも、その差額が経済的利益の供与として問題になることがあります。
出典:国税庁|No.5281 寄附金の範囲と損金不算入額の計算
相続税評価額・所得税時価・法人税時価の違い
非上場株式の評価でもっとも混乱しやすいのは、同じ財産評価基本通達を参照しているように見えても、読み替えや前提が異なる点です。
| 観点 | 相続税・贈与税 | 所得税法59条1項による評価 | 法人税 |
|---|---|---|---|
| 主な場面 | 相続・贈与・低額譲受け | 個人から法人への贈与・低額譲渡等 | 法人の取得・譲渡・評価 |
| 評価の基礎 | 財産評価基本通達 | 所得税基本通達59-6、23~35共-9 | 無償・低額譲渡では2-3-4により4-1-5・4-1-6を準用。評価損では9-1-13・9-1-14 |
| 株主区分の見方 | 原則として取得者側 | 譲渡・贈与直前の譲渡人側 | 保有法人・取引法人側 |
| 配当還元方式 | 取得者が財産評価基本通達188の「同族株主以外の株主等」に該当する場合に適用され得る | 譲渡人について所定の読み替えを行い、株主区分を判定する | 法人税上の時価としては慎重な検討が必要 |
| 中心的な同族株主 | 取得者の状況を確認 | 譲渡・贈与直前の譲渡人の状況を確認 | 保有法人の状況を確認 |
| 土地・上場有価証券の評価 | 相続税評価上の取扱い | 純資産価額の計算では譲渡・贈与時の価額 | 純資産価額の計算では、譲渡時価の検討は譲渡時、評価損の検討は事業年度終了時の価額 |
| 法人税額等相当額 | 純資産価額方式で控除対象となる場合がある | 同通達59-6による純資産価額の計算では控除しない | 上記通達の例による純資産価額の計算では控除しない |
出典:国税庁|財産評価基本通達185~188-6
出典:国税庁|所得税基本通達59-6
出典:国税庁|法人税基本通達4-1-5・4-1-6
出典:国税庁|法人税基本通達9-1-13・9-1-14
この違いを理解しないまま「一つの株価」をすべての取引に使ってしまうと、どうなるか。低額譲渡、受贈益、寄附金、みなし贈与、みなし配当、さらには税務調査での説明困難といった問題が生じます。
自己株式取得における時価
非上場会社が自己株式を取得する場面では、株価の判断に加えて、みなし配当と譲渡所得の整理が必要になります。
みなし配当とは、会社法上の配当ではなくても、実質的に配当と変わらないことから、税務上は配当とみなす制度です。合併、分割型分割、資本払戻し、解散による残余財産分配、自己株式取得などの場面で発生します。
自己株式取得では、売主株主が受け取る対価のうち、資本金等の額に対応する部分を超える金額がみなし配当とされ、残りが株式譲渡対価として扱われることがあります。
売主が個人であれば、所得税・住民税・源泉徴収を確認します。売主が法人であれば、受取配当等の益金不算入、株式譲渡損益、完全支配関係の有無などを確認します。
出典:国税庁|No.1477 相続により取得した非上場株式をその発行会社に譲渡した場合の課税の特例
出典:国税庁|法人税基本通達 第3節 有価証券等の譲渡損益、時価評価損益等
自己株式取得の価格が時価より著しく高い場合には、会社から特定株主への利益移転と見られるリスクがあります。
逆に、時価より著しく低い場合には、残存株主への経済的利益の移転だけでなく、売主が個人であるときの所得税法59条によるみなし譲渡課税も確認します。
自己株式取得でも、交付された金銭等の総額が時価の2分の1未満となる場合には、原則として同条の適用が問題になります。この判定は、みなし配当を差し引く前の金額で行います。適用される場合の譲渡所得等の収入金額は、株式の時価からみなし配当額を控除した金額です。
出典:国税庁|租税特別措置法関係通達37の10・37の11共-22 法人が自己の株式又は出資を個人から取得する場合の所得税法第59条の適用
事業承継では、相続人からの自己株式取得、少数株主からの買取り、後継者への支配権集約のための自己株式取得などが検討されます。
こうした場面では、会社法上の分配可能額規制、株主総会手続、みなし配当、源泉徴収、株主間の価値移転を同時に確認する必要があります。
相続または遺贈により取得した非上場株式を発行会社へ譲渡する場合には、租税特別措置法9条の7によるみなし配当課税の特例も確認します。
納付すべき相続税額がある個人が、その相続税の課税対象となった株式を、相続開始日の翌日から相続税の申告期限の翌日以後3年を経過する日までの間に譲渡するなどの要件を満たす場合には、みなし配当課税を行わず、譲渡対価の全額を株式譲渡所得の収入金額とすることができます。
適用を受けるには、譲渡日までに所定の届出書を発行会社へ提出する必要があります。
出典:国税庁|No.1477 相続により取得した非上場株式をその発行会社に譲渡した場合の課税の特例
M&A価格と税務上の時価は一致するとは限らない
M&Aで使う株式価値と税務上の時価は、必ずしも同じではありません。
M&Aでは、DCF法、類似会社比較法、時価純資産法、EBITDA倍率、将来事業計画、シナジー、買収競争、表明保証、価格調整条項など、さまざまな要素が価格形成に影響します。
一方で税務上の時価は、課税関係を適正に整理するために求めるものです。取引当事者の関係、通常の取引価額、支配権の有無、通達上の評価方法、資産・負債の評価を確認して算定します。
中小企業のM&Aでは、簿価純資産法や時価純資産法が用いられることがあります。ただし、帳簿価額と時価が大きく乖離している場合や、簿外資産・簿外負債がある場合には、帳簿純資産が本来の株式価値を表さないことがあります。
M&A価格が高いこと自体が、直ちに税務上の問題になるわけではありません。買い手がシナジーを見込み、第三者間で交渉された価格であれば、合理的な価格形成として説明できる場合もあります。
ただし、同族関係者間やグループ会社間の取引では事情が異なります。M&A価格のように見えても、実質的には株主間の価値移転や寄附金・受贈益が問題になることがあります。
出典:国税庁|法人税基本通達4-1-5~4-1-7
出典:国税庁|No.5281 寄附金の範囲と損金不算入額の計算
組織再編比率における非上場株式の時価
合併、会社分割、株式交換、株式移転などでは、株式の評価が組織再編比率にも影響します。
非上場会社が組織再編を行う場合、合併比率、分割比率、株式交換比率、株式移転比率をどのように算定するかが問題になります。
株主ごとに税務上の評価額が異なり得る場合でも、それぞれの評価額に合わせて割当条件を自由に設定できるわけではありません。実際の再編比率や割当条件は、株式の種類・権利内容、株主間の公平性、会社法上の規律を踏まえて定める必要があります。
出典:法務省|会社法 第749条(株式会社が存続する吸収合併契約)
実務上は、時価純資産法、法人税基本通達に準じた評価、財産評価基本通達に準じた評価などが検討されます。
どの方法を採る場合でも、重要なのは、事業目的、株主構成、少数株主保護、税務上の合理性、そして議事録・算定資料を整えておくことです。
組織再編比率は、「税務上安くなる方法」で決めるものではありません。会社法、会計、税務、株主への説明の全体に耐えられる方法で決める必要があります。
株主間の価値移転リスク|株式を動かしていなくても価値移転は起こる
非上場株式の税務上の時価で見落とされやすいのが、株式そのものを譲渡していなくても、株式価値が移転する場合があるという点です。
価値移転が問題になり得る典型例は、次のとおりです。
| 取引 | 価値移転の例 |
|---|---|
| オーナーが会社へ債権放棄する | 会社の純資産が増加し、他株主の株式価値が上がることがある |
| 後継者だけが低額で増資を引き受ける | 既存株主から後継者へ株式価値が移転することがある |
| 特定株主から高額で自己株式を取得する | 会社財産が特定株主へ過大に移転することがある |
| 特定株主から低額で自己株式を取得する | 売主株主から残存株主へ価値が移転することがある |
| 種類株式を発行する | 権利内容や払込条件によって、議決権・配当権・残余財産分配権の価値配分が変わることがある |
株価を変動させる取引と、株主間に無償の経済的利益を移転させる取引は、区別して検討する必要があります。
役員退職金の支給、保険解約、不動産売却などによって評価額が変わっても、それだけで贈与等に当たるわけではありません。取引の対価、支給の根拠、各当事者が受けた利益を確認し、無償または著しい低額による利益供与があるかを検討します。
出典:国税庁|相続税基本通達9-2~9-7
また、保険解約や不動産売却で会計上の利益が生じても、その含み益等がすでに評価に反映されていれば、利益と同額だけ株価が上がるとは限りません。
類似業種比準方式では、固定資産売却益や保険差益等のうち非経常的な利益を、利益金額から除外する取扱いも確認します。
出典:国税庁|財産評価基本通達183 評価会社の1株当たりの配当金額等の計算
このような場面では、法人税だけでなく、所得税、相続税、贈与税、そして株主間の公平性を同時に確認する必要があります。
とくに注意したいのは、後継者へ株式価値を移す目的で、債権放棄、役員退職金、自己株式取得、低額増資、持株会社化を組み合わせる場合です。表面的な手続が整っていても、経済合理性や価値移転についての説明が求められます。
非上場株式の時価判断で確認すべき資料
非上場株式の評価では、決算書を見るだけでは十分とはいえません。取引内容に応じて、次の資料を整理します。
| 分類 | 確認資料 |
|---|---|
| 株主関係 | 株主名簿、株主別議決権数、親族関係図、グループ関係図 |
| 株式内容 | 定款、種類株式の内容、議決権制限、譲渡制限、自己株式の有無 |
| 決算・申告 | 直近3期程度の決算書、法人税申告書、別表、勘定科目内訳明細書 |
| 資産評価 | 不動産評価資料、固定資産台帳、上場株式時価、保険解約返戻金資料 |
| 負債・簿外項目 | 借入金明細、役員借入金、保証債務、退職金規程、訴訟・偶発債務 |
| 収益力 | 月次試算表、事業計画、予算、主要取引先、粗利・営業利益の推移 |
| 配当 | 過去配当実績、配当方針、利益剰余金 |
| 取引内容 | 売買契約書案、贈与契約書案、自己株式取得議案、払込資料 |
| 意思決定 | 取締役会議事録、株主総会議事録、稟議書、価格決定メモ |
| 外部資料 | 株価算定書、M&A資料、金融機関提出資料、専門家意見書 |
株価算定書があるだけでは不十分です。
税務調査やM&Aのデューデリジェンスで確認されるのは、株価算定書そのものだけではありません。前提資料、評価時点、当事者関係、取引目的、そして意思決定過程との整合性まで見られます。
実行前に整理すべき判断手順
非上場株式を売買・贈与・自己株式取得・増資・組織再編で動かす前には、次の順序で整理していきます。
1. 取引の目的を明確にする
事業承継なのか、少数株主の整理なのか、M&Aなのか、資本政策なのか、グループ再編なのか。まず、ここを明確にします。
目的が曖昧なまま株式を移すと、後から「なぜその価格で、その相手に、その時点で移したのか」を説明できなくなります。
2. 取引当事者を整理する
売主、買主、発行会社、既存株主、後継者、親族、関係会社、役員の関係を整理します。
非上場株式の評価では、当事者の関係が結論を大きく左右します。
3. どの税目の時価かを決める
相続税・贈与税なのか、所得税なのか、法人税なのかを切り分けます。
同じ評価資料を参照していても、取得者を見るのか、譲渡人を見るのか、法人側を見るのかが異なります。
4. 適用する規定に基づいて評価時点を特定する
相続、贈与、株式譲渡、自己株式取得、組織再編、評価損など、対象となる課税関係に応じて評価時点を特定します。
取引日と決算日が異なる場合には、利用する決算資料と評価基準日を区別し、その間の重要な変動を確認します。非上場株式は、直前の役員退職金、配当、増資、債権放棄、不動産売却によって、評価額が大きく変わることがあります。
5. 株主区分を判定する
同族株主、中心的な同族株主、中心的な株主、少数株主、所定の役員への該当性、取得後・譲渡直前の議決権割合を判定します。
ここを誤ると、原則的評価方式と配当還元方式の選択そのものを誤ってしまいます。
6. 評価会社の区分を判定する
大会社、中会社、小会社、特定の評価会社、株式等保有特定会社、土地保有特定会社、開業後3年未満、休業中、清算中などを確認します。
資産管理会社や不動産保有会社では、一般の事業会社とは評価結果が大きく異なります。
7. 税務上のリスクを税目別に整理する
売主側、買主側、発行会社側、他株主側に分けて、所得税、法人税、贈与税、みなし譲渡、みなし配当、源泉所得税、寄附金、受贈益を確認します。
8. 価格決定過程を資料化する
評価額だけでなく、なぜその方法を選んだのか、他の方法を検討したか、税務上のリスクを誰が確認したかを残しておきます。
専門家に相談する前に準備すべきこと
非上場株式の時価について専門家に相談する場合は、次の情報を整理しておくと、相談の精度が大きく上がります。
| 相談前に整理する事項 | 内容 |
|---|---|
| 取引目的 | 承継、M&A、少数株主整理、自己株式取得、増資など |
| 取引予定日 | 贈与日、譲渡日、払込日、効力発生日 |
| 取引当事者 | 売主、買主、発行会社、親族関係、役員関係 |
| 株主構成 | 取引前後の議決権割合、自己株式、種類株式 |
| 希望価額 | 想定している売買価額・払込価額 |
| 過去の株価 | 過去の相続税評価、M&A算定、金融機関提出資料 |
| 会社の状況 | 直近決算、月次、資産負債、含み損益、借入 |
| 直前取引 | 配当、退職金、債権放棄、増資、組織再編、不動産売却 |
| 懸念事項 | 税負担、資金繰り、後継者負担、株主間公平性 |
| 期限 | 契約予定日、申告期限、相続税申告期限、事業承継税制の期限 |
相談の際は、「株価を出してほしい」とだけ依頼するのではなく、「どの取引に使う株価なのか」「どの税目のリスクを見たいのか」「将来どのような意思決定につなげたいのか」まで伝えていただくことが大切です。
非上場株式の時価判断では「安い株価」より「説明できる株価」を重視する
非上場株式の評価において、税負担を抑えることはもちろん重要です。事業承継では、株価を適切に管理しなければ、後継者の税負担や資金繰りが承継の障害になることもあります。
しかし、税負担を下げることだけを目的にすると、後から説明できない株価になりがちです。
説明できる株価とは、単に計算式がある株価のことではありません。
その取引に使う評価方法として適切か。相続税・贈与税、所得税、法人税の違いを踏まえているか。同族株主・少数株主の判定を誤っていないか。会社の含み損益や簿外項目を、採用する評価方法に応じて適切に扱っているか。
取引前後の株主間の価値移転を確認しているか。税務調査、M&A、金融機関、後継者、少数株主に説明できるか。そして、意思決定過程が議事録や稟議書に残っているか。
こうした視点で株価を検討して初めて、非上場株式の時価判断は、会社を守る意思決定になります。
ご相談を検討される方へ
非上場株式の時価は、相続税評価額を機械的に計算すれば完了する、というものではありません。
売買、贈与、自己株式取得、増資、M&A、組織再編、事業承継では、同じ株式であっても、検討すべき税目と評価の前提が変わります。
犬飼公認会計士・税理士事務所では、非上場株式の評価について、単に株価を算定するだけでなく、取引目的、株主構成、法人税・所得税・贈与税への影響、みなし配当、株主間の価値移転、そして将来の承継・M&A・金融機関への説明までを含めて整理します。
非上場株式を移転する予定がある場合、自己株式取得を検討している場合、後継者への承継前に株価を確認したい場合は、契約締結前・贈与実行前・株主総会前の段階で、犬飼公認会計士・税理士事務所HPのお問い合わせページよりご相談ください。
本記事の振り返り
| 重要ポイント | 実務上の意味 |
|---|---|
| 非上場株式の時価は一つではない | 相続税・贈与税、所得税、法人税、M&Aで前提が異なる |
| 相続税・贈与税では取得者側を見る | 取得後の議決権等に基づき、財産評価基本通達188の「同族株主以外の株主等」への該当性を判定する |
| 所得税法59条の評価では譲渡人側を見る | 所得税基本通達59-6に従い、譲渡・贈与直前の議決権数や同族関係者との関係を確認する |
| 法人税上の時価は適用する通達と評価時点を確認する | 無償・低額譲渡では2-3-4により4-1-5・4-1-6を準用し、評価損の9-1-13・9-1-14と区別する |
| 低額譲渡の基準は税目ごとに異なる | 個人から法人への譲渡の2分の1基準を、個人間のみなし贈与の判定に流用しない |
| 中心的な同族株主の譲渡は慎重に判断する | 小会社として評価する取扱いに注意。土地・上場有価証券の時価評価等の修正は、中心的な同族株主に限られない |
| 配当還元方式は万能ではない | 同族関係、中心的な株主、所定の役員、議決権割合等を、適用する通達に従って確認する |
| 純資産価額方式は改正に注意する | 令和8年4月1日以後の相続・贈与では法人税額等相当額の割合改正に留意 |
| 自己株式取得ではみなし配当と低額譲渡課税を確認する | みなし配当、売主個人のみなし譲渡課税、源泉徴収、相続株式の譲渡に係る特例を確認する |
| 株式を動かさなくても価値移転は起こり得る | 債権放棄、不均衡な条件の増資、時価から乖離した自己株式取得等の利益移転を、通常の株価変動と区別する |
| 取引前の資料化が重要 | 株主名簿、決算書、評価資料、議事録、価格決定メモを残す |
※本記事は、当事務所が専門的な判断と根拠資料の確認を行い、内容に責任を持って掲載しています。論点の整理や、表現・体裁の調整には、生成AIを補助的に用いています。

