売上を、いつ、いくら計上するか。
これは、単なる会計処理の問題にとどまりません。
法人税申告では、売上計上時期と収益計上額の判断が、そのまま課税所得や法人税額に直結します。影響はそれだけでなく、資金繰りや金融機関への説明、税務調査への対応にまで及びます。
とりわけ、納品、検収、役務提供、請求書発行、入金、値引き、割戻し、返品、ポイント、保守サービス、長期契約といった要素が絡む取引では、「会計上こう処理したのだから、税務上も同じでよい」とは言い切れません。
この収益認識税務の中核に位置するのが、法人税法22条の2です。
法人税法22条の2は、資産の販売等に係る収益の計上時期と計上額を明確にするため、平成30年度税制改正で設けられた規定です。背景には、企業会計基準第29号「収益認識に関する会計基準」の導入があります。国税庁の説明でも、収益認識会計基準の導入を踏まえ、資産の販売等に係る収益の計上時期および計上額を明確化する規定が法人税法に設けられた、と位置づけられています。
出典:国税庁|「収益認識に関する会計基準」への対応について
本記事では、業種別の細かな処理や、個々の売上計上時期の判断に入る前に、まず次の全体像を整理しておきたいと思います。
- 法人税法22条の2が何を定めているのか
- 法人税法22条と22条の2の関係
- 収益認識会計基準と法人税の関係
- 引渡し・役務提供基準の意味
- 近接日基準とは何か
- 申告調整により収益認識時期を調整できる場合
- 確定決算主義との関係
- 実務上、契約書・検収書・請求書・社内承認資料をどう見ればよいか
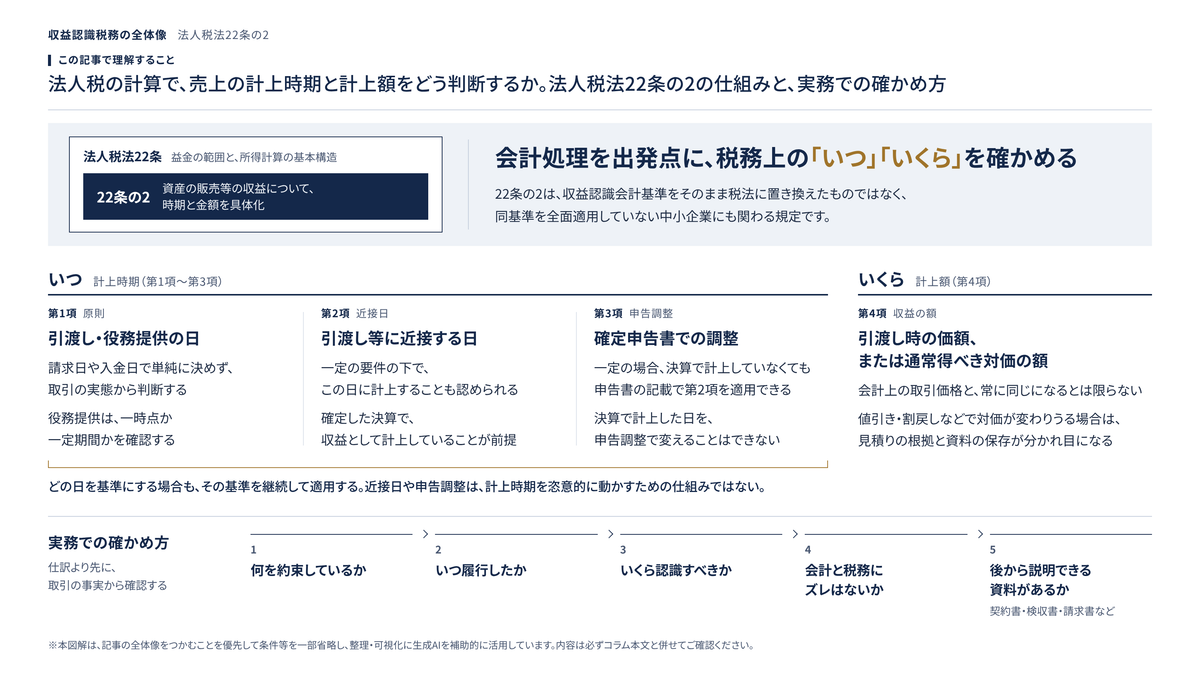
法人税法22条の2は「収益の時期」と「収益の額」を明確にする規定
前回の記事で整理したとおり、法人税法22条は、法人税の所得計算の基本構造を定める規定です。
法人税法上の所得金額は、益金の額から損金の額を控除して計算します。そして益金・損金の額は、別段の定めがあるものを除き、一般に公正妥当と認められる会計処理の基準に従って計算する、という考え方が置かれています。
これに対して法人税法22条の2は、資産の販売もしくは譲渡、または役務の提供に係る収益について、いつ益金に算入するのか、いくら益金に算入するのかを具体的に整理した規定です。
法人税法22条の2第1項では、内国法人の資産の販売もしくは譲渡または役務の提供に係る収益の額は、別段の定めがあるものを除き、その資産の販売等に係る目的物の引渡しまたは役務の提供の日の属する事業年度の所得金額の計算上、益金の額に算入するとされています。
出典:e-Gov法令検索|法人税法 第22条・第22条の2
法人税法22条の2が担う役割を整理すると、次のとおりです。
| 区分 | 法人税法22条の2で問題になること |
|---|---|
| 第1項 | 原則として、目的物の引渡しまたは役務の提供の日に収益を益金算入する |
| 第2項 | 一定の要件を満たす場合、引渡しまたは役務提供の日に近接する日の収益計上を認める |
| 第3項 | 一定の場合、確定申告書での申告調整により第2項の適用を可能にする |
| 第4項 | 益金算入する収益の額は、引渡し時の価額または通常得べき対価の額とする |
| 第5項 | 貸倒れや買戻しの可能性がある場合でも、その可能性がないものとして価額を考える |
| 第6項 | 現物配当や現物による残余財産分配等に係る資産の譲渡収益を、無償による資産の譲渡に係る収益に含める |
| 第7項 | 収益の額について修正の経理をした場合の処理など、必要な事項を政令に委任する |
実務でまず押さえておきたいのは、法人税法22条の2が、収益認識会計基準をそのまま税法に置き換えたものではない、ということです。
会計基準の考え方を踏まえつつも、あくまで法人税法として、課税所得の計算に用いる収益の時期と金額を整理した規定である。この理解が出発点になります。
法人税法22条と22条の2の関係
法人税法22条の2を読み解こうとするとき、最初につまずきやすいのが、法人税法22条との関係です。
法人税法22条2項は、益金の額に算入すべき金額として、資産の販売、有償または無償による資産の譲渡、役務の提供、無償による資産の譲受け、その他の取引で資本等取引以外のものに係る収益の額を掲げています。
一方の法人税法22条の2は、資産の販売もしくは譲渡または役務の提供に係る収益について、その計上時期と計上額を明確にするものです。
実務上は、次のように整理すると理解しやすくなります。
法人税法22条は、益金に算入すべき収益の基本的な範囲を定める規定。
法人税法22条の2は、そのうち資産の販売等に係る収益について、時期と金額を具体化する規定。
この関係を取り違えると、「収益認識会計基準に従って会計処理をしていれば、税務上も常にそのままでよい」という思い込みにつながりがちです。
実際には、法人税法22条の2は、22条4項の公正処理基準との優先関係も含めて、資産の販売等に係る収益認識について税法上のルールを明確にしたものです。法人税法22条の2第1項は、22条4項に優先して適用される規定として理解しておく必要があります。
出典:e-Gov法令検索|法人税法 第22条・第22条の2
収益認識会計基準は何を変えたのか
収益認識会計基準は、従来の実現主義的な考え方を整理し直し、顧客との契約における履行義務の充足に着目するものです。
収益認識会計基準では、企業は約束した財またはサービスを顧客に移転することで、履行義務を充足した時に、または充足するにつれて、収益を認識します。そして、資産が移転するのは、顧客がその資産に対する支配を獲得した時、または獲得するにつれてである、と整理されています。
出典:企業会計基準委員会|企業会計基準第29号「収益認識に関する会計基準」第35項
この考え方は、法人税法上の実現主義や権利確定主義と大きく対立するものではない、とされています。
国税庁の解説でも、履行義務の充足により収益を認識する考え方は、法人税法上の実現主義または権利確定主義の考え方と齟齬をきたすものではない、と整理されています。そのうえで、改正通達には原則として収益認識会計基準の考え方を取り込みつつ、過度に保守的な取扱いや恣意的な見積りについては税独自の取扱いを定める、という方針が示されています。
出典:国税庁|「収益認識に関する会計基準」への対応について~法人税関係~(16頁)
ここで見落とせないのは、収益認識会計基準が導入されたからといって、税務が会計に完全に従属するわけではない、という点です。
会計は、財務諸表の利用者に対して、企業の収益構造を適切に表示することを重視します。一方、法人税では、課税所得を公平かつ客観的に計算する必要があります。両者は、そもそもの目的が異なるのです。
そのため法人税法22条の2は、会計基準を踏まえながらも、税務上の収益認識について、次のような独自の確認軸を置いています。
- 資産の引渡しまたは役務提供が、いつ行われたか
- その日に近接する日を、継続的に収益計上時期としているか
- 確定した決算で収益経理しているか
- 申告調整で認められる範囲か
- 収益の額が、引渡し時の価額または通常得べき対価の額として説明できるか
- 見積りが恣意的でないか
- 契約、検収、納品、役務提供記録などで説明できるか
中小企業では「収益認識会計基準を適用していないから関係ない」と考えてよいか
国内の中小・中堅企業のなかには、収益認識会計基準を全面的には適用していない会社もあります。
国税庁も、中小企業(監査対象法人以外)の会計処理については、従来どおり企業会計原則等による会計処理が認められるため、通達改正によって従来の取扱いが変わるものではない、と説明しています。
出典:国税庁|「収益認識に関する会計基準」への対応について
出典:国税庁|「収益認識に関する会計基準」への対応について~法人税関係~(3頁)
ただし、ここには注意が必要です。
中小企業が収益認識会計基準を全面適用していないとしても、法人税法22条の2が定める収益計上時期・計上額の考え方が無関係になるわけではありません。
法人税法22条の2は、あくまで税法上の規定です。売上計上時期や収益計上額が問題になる取引では、会計上どの基準を採用しているかにかかわらず、税務上の益金算入時期と金額を確認しておく必要があります。
実務上は、次のように整理するのが現実的でしょう。
| 会社の会計処理 | 税務上の確認 |
|---|---|
| 収益認識会計基準を適用している | 会計処理が法人税法22条の2・通達の要件と整合しているか確認する |
| 中小企業会計指針・中小会計要領等を前提としている | 従前の取扱いを踏まえつつ、引渡し・役務提供・近接日・収益額の税務判断を確認する |
| 前年踏襲で処理している | 契約実態、検収、請求、入金、資料保存に照らし、益金算入時期に問題がないか確認する |
中小企業にとって本当に大切なのは、どの会計基準の名称を掲げているかではありません。
問われるのは、自社の売上処理が、税務上、後から説明できる状態になっているかどうか。この一点です。
原則は「目的物の引渡し」または「役務の提供」の日
法人税法22条の2第1項の基本は、引渡し・役務提供基準です。
資産の販売または譲渡であれば、目的物を引き渡した日。役務の提供であれば、役務を提供した日。その日の属する事業年度に、収益の額を益金に算入するのが原則です。
ここでいう「引渡しの日」は、請求書を発行した日や入金があった日を、単純に指すわけではありません。取引の種類、契約内容、目的物の性質、商慣行、検収条件などによって、出荷日、納品日、検収日、使用収益可能日など、どの日を合理的な引渡しの日と見るのかを確認する必要があります。
国税庁の解説では、引渡しの日には複数の収益計上時期があり得るとしたうえで、法人が選択した収益計上時期の基準を継続して適用することが求められる、とされています。たとえば、出荷した日を引渡しの日として合理的と認め、継続して適用している場合に、期末の取引だけ検収した日に変えることは認められません。
出典:国税庁|「収益認識に関する会計基準」への対応について~法人税関係~(14頁)
実務では、この「継続して適用する」という視点が、非常に重い意味を持ちます。
利益が出ている年度だけ、売上を翌期にずらす。
赤字の年度だけ、売上を前倒しにする。
期末取引だけ、通常と異なる検収基準を持ち出す。
こうした処理は、税務調査の場で説明に窮することになりかねません。
役務提供では「一時点」か「一定期間」かを確認する
役務提供取引では、もう一段の注意が必要です。
役務提供は、商品販売のように、物の引渡しだけで判断できるものではありません。契約上、何を提供すると約束しているのか、いつ履行義務が充足されるのかを、丁寧に確認していく必要があります。
法人税基本通達では、収益認識基準の適用対象となる役務提供のうち、履行義務が一定の期間にわたり充足されるものについては、履行に着手した日から引渡し等の日までの期間において、履行義務が充足されていくそれぞれの日が、法人税法22条の2第1項の「役務の提供の日」に該当するとされています。一方、一定の期間にわたり充足されるもの以外については、引渡し等の日が役務の提供の日に該当する、と整理されています。
出典:国税庁|法人税基本通達 第2章第1節第3款 役務の提供に係る収益(2-1-21の2・2-1-21の3)
そのため役務提供取引では、少なくとも次の点を確認しておきたいところです。
- 契約で約束している役務の内容
- 成果物の有無
- 検収や完了確認の条件
- 期間契約か、成果物納品型か
- 作業進捗に応じて顧客が便益を受けるか
- 途中解約時に対価を収受する権利があるか
- 請求タイミングと役務提供の実態が一致しているか
- 役務提供記録、作業報告、検収書、議事録が残っているか
請求書を出した日、入金があった日、契約書を締結した日。これらだけを手がかりに判断すると、役務提供の実態とのあいだにズレが生じることがあります。
近接日基準とは何か
法人税法22条の2第2項は、一定の場合に、目的物の引渡しや役務提供の日そのものではなく、その日に近接する日の属する事業年度に、収益を益金算入することを認めています。
たとえば、契約効力発生日、出荷日、検収日、作業完了日、顧客の使用収益開始日など、取引の性質に応じて、引渡しまたは役務提供の日に近接する日を収益計上時期として扱う、といったものです。
なお、出荷日や検収日などは、取引の内容によっては、第1項の「引渡しの日」そのものとして扱われる場合もあります。日付の名称だけで第1項と第2項を区分するのではなく、取引の実態と、適用される通達を踏まえて判断します。
出典:国税庁|法人税基本通達 第2章第1節第1款の2 棚卸資産の販売に係る収益(2-1-2)
ただし、近接日基準は、売上計上時期を自由に選べる制度ではありません。
法人税法22条の2第2項は、資産の販売等に係る収益の額について、一般に公正妥当と認められる会計処理の基準に従い、契約の効力が生ずる日その他の引渡しまたは役務提供の日に近接する日の属する事業年度の確定した決算で収益として経理した場合に、その事業年度の益金の額に算入する、というものです。
出典:e-Gov法令検索|法人税法 第22条の2第2項
ここには、いくつもの重要な要件が含まれています。
- 一般に公正妥当と認められる会計処理の基準に従っていること
- 引渡しまたは役務提供の日に近接する日であること
- 確定した決算で収益として経理していること
- 継続的に適用されていること
- 別段の定めがないこと
第1項が原則として引渡し・役務提供基準を定める一方、第2項は、確定決算で一定の近接日基準により収益経理している場合に、その処理を税務上も認める構造になっています。
第1項は引渡し・役務提供基準、第2項は近接日基準、第3項は申告調整を通じた近接日基準の適用。このように並べて整理しておくと、実務上の判断がしやすくなります。
「近接する日」は、利益調整のために選ぶ日ではない
近接日基準でもっとも大切なのは、近接する日を継続的に適用することです。
国税庁の解説では、引渡しの日でなくても、公正処理基準に従い、引渡しの日に近接する日を収益計上時期としている場合には、その近接する日に収益計上することが認められ、申告調整も可能とされています。
ただし、その近接する日を収益計上時期の基準とする以上は、継続して適用することが求められます。そのうえで、これはあくまで申告調整によって近接する日に収益計上することを認めるものであり、恣意的な申告調整を認めるものではない、と念を押されています。
出典:国税庁|「収益認識に関する会計基準」への対応について~法人税関係~(14頁)
そのため実務では、次のような観点からの判断が求められます。
| 判断項目 | 確認すべきこと |
|---|---|
| 近接性 | 引渡しまたは役務提供の日と合理的に近い日か |
| 合理性 | 契約内容、商慣行、検収条件から説明できる日か |
| 継続性 | 同種取引について継続して同じ基準を使っているか |
| 非恣意性 | 期末取引だけ都合よく基準を変えていないか |
| 資料性 | 契約書、納品書、検収書、請求書、社内基準で説明できるか |
近接日基準は、たしかに一つの「選択肢」です。ただし、毎期・毎取引で自由に選び直せるものではありません。この点は、しっかりと押さえておく必要があります。
申告調整により収益認識時期を調整できる場合
法人税法22条の2第3項は、申告調整に関する規定です。
かみくだいて言えば、一定の場合には、確定した決算で収益として経理していなくても、確定申告書に益金算入に関する申告の記載があれば、その額について確定した決算で収益として経理したものとみなして、第2項を適用できる、というものです。
ただし、この規定も、自由な申告調整を認めるものではありません。
すでに公正処理基準に従い、引渡し・役務提供の日または近接日の属する事業年度の確定した決算で収益として経理している場合には、第3項は適用されません。この場合、第3項による申告調整によって、別の収益認識日に変更することはできません。
第3項によってみなされるのは、基本的に、第2項の「確定決算で収益として経理したこと」という要件です。申告調整後の収益認識日が、公正処理基準に従った近接日であることまで、自動的にみなされるわけではありません。
したがって、申告調整によって近接日基準を適用する場合でも、公正処理基準への準拠、近接日要件、別段の定めの不存在といった要件は、あらためて満たしておく必要があります。
なお、第3項にいう確定申告書には期限後申告書が含まれますが、修正申告書や更正請求書は含まれません。
出典:e-Gov法令検索|法人税法 第2条第31号・第22条の2第3項
出典:国税庁|「収益認識に関する会計基準」への対応について~法人税関係~(12~14頁)
実務で肝心なのは、次のような切り分けです。
| 状況 | 税務上の考え方 |
|---|---|
| 会計上、引渡しまたは役務提供の日に収益経理している | 原則として第1項の考え方と整合する |
| 会計上、近接日に収益経理している | 第2項の要件を確認する |
| 会計上収益経理していないが、近接日に益金算入したい | 第3項による申告調整の可否を確認する |
| すでに公正処理基準に従った引渡し・役務提供の日または近接日で収益経理しているが、税務上だけ別の日に変更したい | 第3項の適用対象外であり、同項による計上日の変更はできない |
| 会計上も税務上も売上計上が漏れている | 申告調整または修正申告等を検討する |
| 利益調整目的で年度ごとに基準を変えている | 税務調査上、説明が困難になる可能性が高い |
法人税法22条の2第3項は、会計処理と税務処理のズレを調整するための制度です。売上計上時期を恣意的に動かすための制度ではありません。この違いは、はっきりと区別しておきたいところです。
確定決算主義との関係
法人税申告は、確定した決算を出発点として作成します。
そのため法人税務では、会計上の決算処理を尊重する「確定決算主義」が大きな意味を持ちます。
とはいえ、確定決算主義は、「会計上処理していなければ、税務上も無視してよい」という意味ではありません。
法人税法22条の2との関係では、次の三点を意識しておくとよいでしょう。
会計で収益経理していることが税務上の要件になる場面がある
第2項の近接日基準では、確定した決算で収益として経理していることが重要な要件になります。
つまり、会計上どの収益計上基準を採用しているかが、そのまま税務上の処理に影響してくるということです。
会計処理がなくても税務上の益金算入が必要になる場面がある
一方で、法人税法22条の2第1項の引渡し・役務提供基準は、確定決算で収益経理していることを要件としていません。
したがって、会計上は売上計上が漏れていても、税務上、引渡しまたは役務提供の日に益金算入すべき収益があるのであれば、申告調整または修正申告を検討する必要があります。
申告調整は、会計処理を自由に置き換えるものではない
第3項によって申告調整が認められる場合でも、それは第2項の一定の要件を満たすときに限られます。
確定決算主義との関係では、次のように考えるのが実務的です。
会計処理は、法人税申告の出発点である。
しかし、法人税法22条の2に照らして、その会計処理をそのまま税務に用いてよいかは、あらためて確認する必要がある。
収益の計上額は「取引価格」と常に同じとは限らない
収益認識会計基準では、取引価格を算定して履行義務に配分し、その履行義務の充足に応じて収益を認識します。
ここでいう取引価格とは、財またはサービスを顧客に移転するのと交換に、企業が権利を得ると見込む対価の額(第三者のために回収する額を除きます。)のことで、変動対価、重要な金融要素、現金以外の対価、顧客に支払われる対価などを考慮して算定します。
出典:企業会計基準委員会|企業会計基準第29号「収益認識に関する会計基準」第8項・第47項・第48項
一方、法人税法22条の2第4項では、益金算入する収益の額は、原則として、販売または譲渡をした資産の引渡しの時における価額、または提供をした役務につき通常得べき対価の額に相当する金額とされています。
法人税基本通達2-1-1の10では、この「引渡し時の価額等」とは、原則として、資産の販売等につき第三者間で取引されたとした場合に通常付される価額をいう、とされています。また、事業年度終了の日までに対価の額が合意されていない場合には、同日の現況により、引渡し時の価額等を適正に見積もるものとされています。
出典:国税庁|法人税基本通達 第2章第1節第1款 資産の販売等に係る収益計上に関する通則(2-1-1の10)
通常の第三者間取引であれば、会計上の取引価格と、税務上の引渡し時の価額等が大きくズレないことも多いでしょう。
しかし、次のような取引では、税務上の検討が欠かせません。
- 値引き、割戻し、リベート、返品権付き販売がある
- ポイントやクーポンを付与している
- 保守サービスや保証サービスを含む
- 長期の支払条件がある
- 契約上、対価が未確定である
- 成果報酬や変動対価がある
- 関係会社間取引で、価格設定の合理性が問題になる
- 同族会社、役員、株主との取引で、時価性が問題になる
- 請求書上の金額と実際の履行内容が対応していない
こうした場合、売上高の会計処理だけを見ていても、法人税上の益金算入額は判断できません。
契約条件、価格決定の根拠、取引慣行、値引き条件、見積り方法、社内承認、実績資料。これらを一つひとつ確認していく必要があります。
変動対価は「資料保存」が実務上の分岐点になる
値引き、値増し、割戻しなどによって契約対価が変動する可能性がある場合、法人税基本通達では、一定の要件を満たすときに、変動対価を引渡し等事業年度の引渡し時の価額等の算定に反映する取扱いが定められています。
法人税基本通達2-1-1の11が求める要件は、次のようなものです。まず、値引き等の内容と、減額・増額する可能性のある金額または客観的な算定基準が、契約・取引慣行・公表方針等により相手方に明らかにされているか、事業年度末において内部的に決定されていること。次に、過去実績等に基づく合理的かつ継続適用している方法により見積もられていること。そして、その内容および算定根拠となる書類が保存されていることなどです。
これらに加え、引渡し等事業年度の確定決算で収益を増減して経理するか、確定申告書に対応する益金算入額の増減を記載していることが必要です。
なお、この取扱いは不確実性が解消されていない変動対価を対象とするもので、貸倒れ・買戻しの可能性や、損金不算入費用等に該当するものは、区別して検討します。
出典:国税庁|法人税基本通達 第2章第1節第1款 資産の販売等に係る収益計上に関する通則(2-1-1の11)
実務で特に重いのは、このうち「書類が保存されていること」です。
変動対価には見積りが伴います。そして見積りを伴う処理は、税務調査で「なぜその金額になったのか」を説明できなければ、恣意的な利益調整と見られるおそれがあります。
そのため、次のような資料を残しておくことが大切です。
- 契約書
- 値引き・割戻し条件の合意書
- リベート規程
- 販売奨励金規程
- 過去実績データ
- 見積計算表
- 社内承認資料
- 相手方への通知資料
- 決算整理仕訳の根拠資料
- 税務調整の計算資料
収益認識税務では、処理の結論だけでなく、見積りの根拠と資料の保存が、判断の分かれ目になります。
収益認識税務で実務上よく問題になる取引
法人税法22条の2を踏まえると、次のような取引は、申告前に確認しておきたいものです。
期末前後の売上
期末前後の売上は、税務調査で確認されやすい領域です。
出荷日、納品日、検収日、請求日、入金日が異なる場合には、どの日を収益計上日としているのか、その基準が合理的か、そして継続しているかを確認します。
とりわけ、期末だけ例外的に処理を変えている場合には注意が必要です。
検収条件付き取引
検収条件付きの取引では、顧客の検収が単なる事務手続なのか、それとも顧客が実質的に支配を獲得するための条件なのかを見極める必要があります。
検収書があるかどうかだけでなく、契約上、検収前に顧客が使用できるのか、返品や修正の要求ができるのか、代金請求権が発生するのか。こうした点まで確認しておきたいところです。
保守・保証・複合契約
機械販売と据付、ソフトウェア販売と保守、商品販売とポイント付与など、一つの契約に複数の要素が含まれる場合には、収益計上単位の検討が必要になります。
法人税基本通達2-1-1では、原則として個々の契約ごとに収益の額を計上しつつ、一定の場合には、複数契約の結合や履行義務ごとの区分によって収益計上単位を整理できる、とされています。
出典:国税庁|法人税基本通達 第2章第1節第1款 資産の販売等に係る収益計上に関する通則(2-1-1)
このような取引では、契約書の名目だけでなく、実際に顧客に何を約束しているのかを確認することが欠かせません。
請負・受託開発・技術役務
請負や受託開発では、一時点で収益を認識するのか、一定期間にわたって収益を認識するのかが問題になります。
法人税基本通達では、請負について、原則として引渡し等の日の属する事業年度の益金に算入するとしつつ、一定の期間にわたり履行義務が充足されるもので一定の要件を満たす場合には、その進捗に応じた収益計上を認める取扱いが示されています。
ただし、長期大規模工事など法人税法63条の適用対象となるものについては、同条の特則を先に確認する必要があります。
出典:国税庁|法人税基本通達 第2章第1節第3款 役務の提供に係る収益(2-1-21の7)
出典:e-Gov法令検索|法人税法 第63条
実務上は、契約書、見積書、工程表、作業報告書、検収書、進捗管理表、請求書の整合性が重要になります。
関係会社間取引
関係会社間取引では、売上計上時期だけでなく、価格の合理性も問題になります。
法人税法22条の2は、収益の額について、引渡し時の価額または通常得べき対価の額を基本としています。そのため、関係会社間で低額または高額な取引を行っている場合には、寄附金、受贈益、移転価格、同族会社の行為計算否認といった、他の論点にも波及していきます。
収益認識税務は、時期だけの問題ではありません。価格、契約、そして実態の問題でもあるのです。
売上計上時期を誤ると何が起きるか
売上計上時期を誤った場合、単なる「当期と翌期のズレ」で済むとは限りません。
たしかに長い目で見れば、売上計上時期の誤りは、課税所得の年度帰属のズレにとどまるように見えることもあります。しかし実務上は、次のような影響が生じます。
- 当期の法人税額が過少または過大になる
- 過少申告加算税、延滞税の対象になる可能性がある
- 税務調査で、期末売上、棚卸、売掛金が重点的に確認される
- 金融機関に提出した決算書の利益水準が変わる
- 役員報酬、賞与、配当、借入条件に影響する
- M&Aや事業承継時の、正常収益力の評価に影響する
- 過年度修正、更正の請求、修正申告の判断が必要になる
- 意図的な売上除外や仮装と見られると、重いリスクになる
収益認識税務は、税額だけの問題ではありません。会社の利益管理と説明責任にかかわる問題でもあります。
実務では「会計処理」より先に「取引事実」を確認する
収益認識の判断では、まず仕訳を見るのではなく、取引事実から確認していきます。
実務上は、次の順番で確認すると整理しやすくなります。
何を約束しているか
契約上、会社が相手方に対して何を提供する義務を負っているのかを確認します。
商品を渡すだけなのか。据付まで含むのか。保守サービスも含むのか。成果物の納品が必要なのか。一定期間の役務提供なのか。
ここを誤ると、収益計上単位そのものを誤ってしまいます。
いつ履行したか
次に、引渡しまたは役務提供がいつ行われたのかを確認します。
出荷、納品、検収、使用開始、作業完了、成果物納品、期間経過。どの事実が収益認識の根拠になるのかを、丁寧に見ていきます。
いくら認識すべきか
契約金額だけでなく、値引き、割戻し、返品、ポイント、金融要素、変動対価などを確認します。
税務上は、引渡し時の価額または通常得べき対価の額として説明できるかどうかが重要になります。
会計処理と税務処理にズレがないか
会計上の収益認識と、法人税法22条の2に基づく益金算入時期・金額が一致しているかを確認します。
ズレがある場合には、申告調整、修正申告、更正の請求の要否を検討します。
なお、当初の売上計上の誤りと、適正に計上した後に生じた対価の変動とは、区別して扱います。後者については、法人税法施行令18条の2により、一定の要件の下で、後の事業年度の益金または損金に反映する場合があります。
出典:e-Gov法令検索|法人税法施行令 第18条の2
後から説明できる資料があるか
税務調査では、結論だけでなく、それを資料で説明できるかどうかが問われます。
契約書、注文書、納品書、検収書、請求書、作業報告書、議事録、稟議書、売上管理表、見積計算資料。これらを、あらかじめ整えておく必要があります。
収益認識税務で整えておくべき資料
法人税法22条の2に関わる収益認識の判断では、次の資料が重要になります。
| 資料 | 確認できること |
|---|---|
| 契約書 | 取引内容、履行義務、検収条件、対価、支払条件 |
| 注文書・発注書 | 契約成立時期、発注内容、数量、金額 |
| 納品書・出荷記録 | 目的物の出荷・納品時期 |
| 検収書 | 顧客の受入・検収完了時期 |
| 作業報告書 | 役務提供の実施内容・完了時期 |
| 請求書 | 請求時期、請求金額 |
| 入金記録 | 回収状況。ただし収益認識時期そのものとは限らない |
| 売上管理表 | 継続的な収益計上基準の確認 |
| 値引き・割戻し資料 | 変動対価の根拠 |
| 社内規程・稟議書 | 収益計上基準、価格設定、承認過程 |
| 税務調整資料 | 会計処理と税務処理の差異の説明 |
とりわけ期末売上については、請求書だけでなく、納品・検収・役務提供の実態を示す資料が必要になります。
専門家に相談すべき収益認識論点
次のような場合には、決算確定後ではなく、できるだけ早い段階で税務上の確認を行っておくことが望ましいと考えます。
- 期末前後に大きな売上がある
- 出荷日、納品日、検収日、請求日、入金日が異なる
- 検収条件付きの契約が多い
- 保守、保証、ポイント、追加サービスを含む契約がある
- 成果物納品型の受託開発、システム開発、コンサルティング契約がある
- 長期契約、期間契約、進捗に応じた請求がある
- 値引き、リベート、返品、成果報酬などの変動要素がある
- 関係会社間で、売上・役務提供・ロイヤリティ取引がある
- 会計上の収益認識と、税務上の益金算入時期がズレている可能性がある
- 過年度の売上計上誤りが見つかった
- 金融機関、株主、M&A相手先に、利益の内容や算定根拠を適切に説明したい
収益認識税務では、「売上にしてよいか」だけでなく、「いつ」「いくら」「どの資料で説明するか」までが問われます。
まとめ|法人税法22条の2は、税務上の収益計上時期と金額を判断するための規定
法人税法22条の2は、収益認識会計基準に対応する形で整備された規定です。しかし実務上の意味は、単なる会計基準への対応にとどまりません。
会社の売上処理を、法人税申告、税務調査、金融機関への説明、M&A、事業承継に耐えられる状態へと整えていくための、重要な判断軸と言えます。
収益認識税務で押さえておきたいのは、次の点です。
- 法人税法22条の2は、資産の販売等に係る収益の時期と金額を定める
- 原則は、目的物の引渡しまたは役務提供の日の属する事業年度の益金算入である
- 一定の場合には、引渡しまたは役務提供の日に近接する日の収益計上が認められる
- 近接日基準には、合理性・継続性・非恣意性が求められる
- 申告調整は可能だが、自由な利益調整を認めるものではない
- 確定決算主義は重要だが、会計処理が常に税務上そのまま認められるわけではない
- 収益の額は、会計上の取引価格だけでなく、引渡し時の価額または通常得べき対価の額として確認する必要がある
- 契約書、検収書、納品書、請求書、作業報告、社内承認資料が、判断の根拠になる
売上計上は、会社の利益を形づくる、もっとも基本的な処理です。
だからこそ、前年踏襲や請求書基準だけで片づけるのではなく、取引実態、契約、会計処理、税務調整、資料保存を一体として確認していく必要があります。
この記事の振り返り
| 論点 | 重要ポイント |
|---|---|
| 法人税法22条の2の役割 | 資産の販売等に係る収益の計上時期と計上額を明確にする規定 |
| 法人税法22条との関係 | 22条は益金の基本構造、22条の2は資産の販売等に係る時期・金額を具体化 |
| 収益認識会計基準との関係 | 会計基準の考え方を踏まえるが、税務上は法人税法独自の確認が必要 |
| 原則的な計上時期 | 目的物の引渡しまたは役務提供の日の属する事業年度 |
| 近接日基準 | 公正処理基準に従い、近接する日で確定決算収益経理している場合に認められる |
| 申告調整 | 一定の場合に近接日基準の適用を可能にするが、恣意的な調整は認められない |
| 確定決算主義 | 会計処理は出発点だが、税務上の益金算入時期・金額の確認が必要 |
| 収益の額 | 引渡し時の価額または通常得べき対価の額として確認する |
| 実務資料 | 契約書、納品書、検収書、請求書、作業報告、値引き資料、税務調整資料が重要 |
| 相談すべき場面 | 期末売上、検収条件、長期契約、変動対価、関係会社間取引、過年度修正がある場合 |
収益認識税務は、会計処理、法人税申告、資料管理、税務調査対応が密接に結び付く領域です。
自社の売上計上時期や収益計上額について、契約実態や証憑に照らして整理しておきたいとお考えの際は、犬飼公認会計士・税理士事務所HPのお問い合わせページから、どうぞお気軽にご相談ください。
※本記事は、当事務所が専門的な判断と根拠資料の確認を行い、内容に責任を持って掲載しています。論点の整理や、表現・体裁の調整には、生成AIを補助的に用いています。

