過去の決算や申告に誤りが見つかったとき、経理の現場では「前期損益修正として当期に処理しておけばよいのではないか」と考えがちです。
しかし法人税務では、その発想がそのまま通用するとは限りません。
売上の計上漏れ、外注費の計上漏れ、棚卸資産の誤り、固定資産の取得価額の誤り、貸倒損失の計上時期の誤り、税額控除の適用漏れ。こうした問題に会計上どう対応するかは、適用する会計基準等と重要性によって異なります。一方で税務では、「本来どの事業年度の益金・損金・税額控除として扱うべきだったのか」を、あらためて確認しなければなりません。
法人税は、事業年度ごとに所得を計算し、申告・納付する仕組みです。法人税法22条は、所得の計算にあたり、別段の定めがあるものを除いて、一般に公正妥当と認められる会計処理の基準に従うことを定めています。
とはいえ、会計処理が存在するからといって、それが常にそのまま法人税の所得計算に採用されるわけではありません。
とりわけ注意したいのが、本来は過去の事業年度で処理すべきだった単なる計上漏れを、後の事業年度で前期損益修正として損金に算入するケースです。こうした処理について、裁判例は慎重な判断を示しています。
東京地裁平成27年9月25日判決は、過年度に計上すべきであった外注費の単なる計上漏れについて、後の事業年度の損金に算入することを認めませんでした。この事件では、当該金額は実際には売上原価として計上されていました。控訴審の東京高裁平成28年3月23日判決も、その点を確認したうえで、前期損益修正として当期の損金に算入できるとの主張を退けています。
出典:国税庁|東京地裁平成27年9月25日判決(税務訴訟資料第265号・順号12725)
出典:国税庁|東京高裁平成28年3月23日判決(税務訴訟資料第266号・順号12830)
本稿では、過年度誤謬・前期損益修正を単なる会計処理の問題にとどめず、法人税務上どの年度で処理すべきか、修正申告・更正の請求・当期処理をどう切り分けるか、そして判断を誤ったときにどのような経営上のリスクが残るか、という観点から整理していきます。
なお、本稿は2026年6月時点で確認できる公的情報を前提としています。実際の対応では、対象となる事業年度、税目、申告状況、税務調査の有無、会計基準の適用状況、過去の申告書、証憑、契約関係などによって結論が変わります。最新の法令・通達・公的情報とあわせて、個別の資料を確認することが欠かせません。
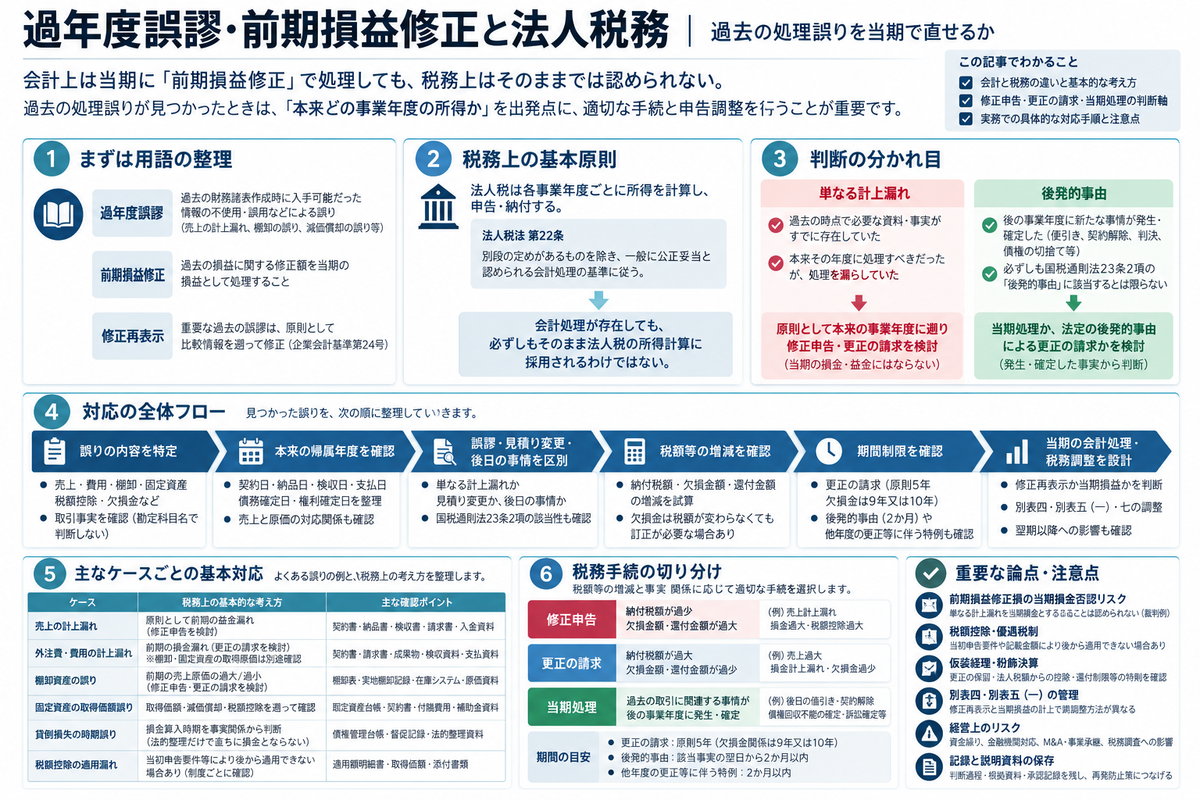
過年度誤謬と前期損益修正は同じではない
まずは、言葉の整理から始めましょう。
会計上の過年度誤謬とは、過去の財務諸表を作成した時点で入手可能だった情報を使わなかったり、誤って用いたりしたことによって生じた誤りをいいます。売上の計上漏れ、仕入の二重計上、棚卸数量の誤り、減価償却計算の誤りなどがその例で、故意による誤りも含まれます。
本稿では、これに加えて、過年度の税務申告の計算誤りや税制の適用漏れも扱います。ただし、税制を適用しなかったことが、直ちに会計上の誤謬や更正の請求の対象になるとは限りません。
一方、前期損益修正とは、過去の損益に関する修正額を当期の損益として処理することを指す場合があります。裁判例では、過年度の誤りに限らず、過去の取引に関して後に生じた事情による当期の損益処理を指すこともあります。
会計上の変更と過去の誤謬の訂正については、企業会計基準委員会(ASBJ)の企業会計基準第24号が、会計方針の開示、会計上の変更、過去の誤謬の訂正に関する取扱いを定めています。
同基準を適用する場合、重要な過去の誤謬は、原則として修正再表示によって訂正します。比較情報には各期間の影響額を反映し、それより前の期間に関する累積的影響額は、表示する最も古い期間の期首残高に反映します。当期の計算書類のみを作成する場合には、当期首の資産・負債・純資産残高に影響額を反映します。
つまり、過去の誤りを一律に当期の特別損益で処理するわけではありません。
また、重要性の判断から修正再表示しない場合でも、その性質に応じて、営業損益又は営業外損益として認識することになります。「重要性が低いのだから、前期損益修正損益として特別損益にすればよい」という整理にはならないのです。
なお、比較情報を修正再表示することと、すでに公表・承認された過年度の財務諸表や計算書類そのものを訂正することは、別の問題です。
過去の見積りが当時の情報に照らして合理的であり、その後に得た新たな情報によって見積りを変更する場合も、過年度誤謬とは区別します。会計上は原則として当期又は当期以降に影響を反映し、税務上の取扱いは別途確認します。
出典:企業会計基準委員会|企業会計基準第24号 会計方針の開示、会計上の変更及び誤謬の訂正に関する会計基準(第4項・第17項・第21項・第65項)
出典:国税庁|法人が『会計上の変更及び誤謬の訂正に関する会計基準』を適用した場合の税務処理について(問1)
ただし、法人税務で問題になるのは「会計上どう表示するか」だけではありません。訂正額を当期損益として計上する場合も、その会計処理自体が適切かどうかと、税務上どの事業年度に帰属するかは、それぞれ別に判断します。
法人税務で問われるのは、次の点です。
| 確認すべき点 | 実務上の意味 |
|---|---|
| 誤りが生じた事業年度 | 本来の益金・損金の帰属年度を確認する |
| 誤りの性質 | 単純な計上漏れか、見積り変更か、後日の事情かを区別し、仮装経理の有無も確認する |
| 税額等の増減 | 納付税額・欠損金額・還付金額への影響を確認する |
| 是正手続 | 過年度申告の是正の要否を確認し、修正申告、更正の請求、当期処理を切り分ける |
| 期間制限 | 更正の請求や税務署側の更正が可能な期間を確認する |
| 当期決算との整合性 | 修正再表示又は当期損益による訂正を、税務上どう調整するかを整理する |
| 将来影響 | 欠損金、税効果会計、金融機関説明、M&A・事業承継への影響を確認する |
こうした整理をしないまま「前期損益修正で処理したから、税務も完了」と考えてしまうと、思わぬ問題を招きます。当期の法人税申告で損金否認される、過去年度の修正機会を失う、繰越欠損金や税額控除が不整合になる、といった事態です。
法人税務では「本来どの年度の所得か」が出発点になる
法人税の所得計算は、事業年度ごとに行います。
そのため、過去の処理誤りが見つかったとき、最初に確認すべきなのは「その取引や事実は、本来どの事業年度に帰属するものだったのか」という点です。
たとえば、次のように整理します。
| 発見された内容 | 税務上の基本的な考え方 |
|---|---|
| 前期の売上計上漏れ | 原則として前期の益金漏れであり、修正申告を検討する |
| 前期の外注費計上漏れ | 前期の損金算入要件を満たしていた場合は、更正の請求を検討する。棚卸資産・固定資産の取得原価となるものなどは別途確認する |
| 前期末棚卸資産の過少計上 | 前期の売上原価過大、所得過少として修正申告を検討する |
| 過去に取得した固定資産の取得価額誤り | 取得価額、減価償却の損金経理額・償却限度額、税額控除、固定資産台帳を遡って確認する |
| 過去の税額控除の適用漏れ | 当初申告要件や更正の請求の可否を制度ごとに確認する |
| 過去に粉飾して売上を過大計上 | 仮装経理に基づく過大申告として、更正の請求に加え、更正の保留や還付の特則を確認する |
ここで押さえておきたいのは、会計上の仕訳が当期に起きているからといって、税務上も当期の益金・損金になるとは限らない、ということです。
たとえば、過年度の外注費の計上漏れを当期に発見し、会計上は当期の「前期損益修正損」として処理したとします。しかし、その外注費が過去の役務提供に係るもので、過去の売上に対応する原価として本来は過去の事業年度に損金算入すべきものであれば、法人税務上は当期の損金に算入できません。
先の東京地裁平成27年9月25日判決も、単なる計上漏れを後の事業年度で前期損益修正として処理することを法人税法上認めれば、恣意的な年度選択を許すことになり、公平な所得計算の要請に反する、と整理しています。
出典:国税庁|東京地裁平成27年9月25日判決(税務訴訟資料第265号・順号12725)
この点は、中小企業の実務においてとても重要です。
「税務上の損金になるかどうか」は、当期に会計処理したかどうかではなく、法人税法上その事業年度の損金として認められる事実があるかどうかで判断するのです。
修正申告・更正の請求・当期処理の切り分け
過年度誤謬が見つかった場合は、まず、その会計上の誤りが税務申告の課税所得・税額・欠損金額等にも影響していたかを確認します。
会計上の訂正が必要であっても、税務上はもともと損金不算入となる項目など、過年度の申告内容を訂正する必要がない場合があります。たとえば、税務上損金不算入となる土地の減損損失を会計上計上していなかったケースでは、会計上の訂正は必要でも、過年度の課税所得の是正は不要となり得ます。
出典:国税庁|法人が『会計上の変更及び誤謬の訂正に関する会計基準』を適用した場合の税務処理について(問5)
そのうえで、税務上の対応を次のように切り分けます。
| 区分 | 典型的な場面 | 税務手続 |
|---|---|---|
| 納付税額が過少、又は欠損金額・還付金額が過大だった | 売上計上漏れ、損金過大、税額控除過大、欠損金過大、還付金過大 | 修正申告 |
| 納付税額が過大、又は欠損金額・還付金額が過少だった | 売上過大、損金計上漏れ、欠損金過少、還付金過少 | 更正の請求 |
| 過去の取引に関連する事情が、後の事業年度に発生・確定した | 後日の値引き、契約解除、債権回収不能の確定、訴訟確定等 | 当期処理か、法定の後発的事由による更正の請求かを検討 |
国税庁は、確定申告期限後に誤りに気付いた場合について、税額を多く申告していたときは更正の請求、少なく申告していたときは修正申告、と整理しています。更正の請求は、その内容が正当と認められたときに減額更正が行われ、納め過ぎた税金が還付される手続です。
ただし、修正申告は追加納税が発生する場合に限った手続ではありません。申告した欠損金額や還付金額が過大である場合にも検討が必要です。納付税額がゼロのままでも、欠損金額そのものの訂正が必要になることがあります。
法人税および地方法人税の更正の請求について、国税庁は、すでに行った申告において納付すべき税額が過大である場合、翌期へ繰り越す欠損金額が過少である場合、還付金額が過少である場合などに、更正を求める手続であると説明しています。
期限については、国税通則法23条1項に基づく一般的な更正の請求は原則として法定申告期限から5年以内、同条2項の後発的事由に基づくものは該当事実の翌日から2か月以内などとされています。
後発的事由による2か月の期間は、通常の更正の請求期間を短縮するものではありません。適用する条項と、通常の請求期間が残っているかどうかを、あわせて確認します。
さらに、法人税の翌期へ繰り越す欠損金額が過少である場合などに係る更正の請求は、平成30年4月1日以後に開始した事業年度に係るものについては10年以内とされています。平成23年12月2日以後に法定申告期限が到来した申告で、平成30年3月31日までに開始した事業年度に係る一定のものは9年以内です。
これは、法人税額の減額・還付一般について、請求期間が9年又は10年になるという意味ではありません。
出典:国税庁|C1-12、H1-2 法人税及び地方法人税の確定申告に係る税額等についての更正の請求
赤字年度の誤りは、当期税額がゼロであっても将来の税負担に影響するため、決して軽視できません。欠損金の発生年度だけでなく、その欠損金をすでに控除した後続年度の申告への影響も確認します。
ここで注意しておきたいのは、「更正の請求期限を過ぎたのだから、当期の前期損益修正損として損金にすればよい」という考え方の危うさです。
通常の更正の請求期間を過ぎていても、後述する他年度の更正等に伴う請求特例などが適用されないかは確認します。ただし、こうした特例が使えないことや、通常の請求期間を過ぎたことによって、本来過年度に帰属する費用が当期の損金になるわけではありません。
「単なる計上漏れ」と「後発的事由」は分けて考える
過年度修正で最も判断を誤りやすいのが、単なる計上漏れと後発的事由の混同です。
単なる計上漏れとは、過去の事業年度の時点で必要な資料や事実がすでに存在しており、本来その年度に処理すべきだったにもかかわらず、処理を漏らしていたものをいいます。
一方、過去の取引に関連して、後の事業年度に値引き、契約解除、判決、和解、債権の切捨てなどが生じることがあります。ただし、こうした後日の事情が、すべて国税通則法23条2項の「後発的事由」に該当するわけではありません。
後日の事情によって当期の益金・損金が生じたのか、それとも過去の申告の基礎となった事実が法定の事由によって変更・確定したのか。この点を区別し、適用条文に即して判断します。
後の判決によって、申告の基礎とされた事実と異なる事実が確定する類型もあります。そのため、「過去の申告時点では正しかったこと」を、法定の後発的事由すべてに共通する定義とすることはできません。
| 区分 | 例 | 税務上の検討 |
|---|---|---|
| 単なる計上漏れ | 前期に納品済みの商品売上を計上していなかった | 原則として前期の修正申告を検討 |
| 単なる計上漏れ | 前期に役務提供を受け、前期の損金算入要件を満たしていた外注費が未計上だった | 前期の更正の請求を検討。ただし、棚卸資産・固定資産の取得原価となるものなどを除く |
| 後日の事情 | 前期売上について当期に返品・値引きが合意された | 契約内容、当初から予定された価格調整か、当期事由かを確認 |
| 後日の事情 | 過去に発生した債権について、当期に法的整理による切捨て等が生じた | 法的整理の開始だけで判断せず、切捨て等の内容と貸倒損失の損金算入時期を確認 |
| 後日の事情 | 過去の取引について当期に判決・和解で権利関係が確定した | 更正の請求の法定の後発的事由に該当するか、当期処理かを検討 |
もっとも、後日の事情が生じたからといって、常に過去年度の更正の請求が認められるわけではありません。
最高裁令和2年7月2日判決の事案は、法人が過去に受領した制限超過利息等を益金に算入して申告した後、その後の破産手続で不当利得返還請求権に係る破産債権が確定したというものです。最高裁は、当該制限超過利息等の受領日の属する事業年度の益金を減額する計算は、公正処理基準に従ったものとはいえない、と判断しました。
そのうえで同判決は、当該事案について、返還すべきことが確定したことに伴う損失を、その事由が生じた事業年度に計上する処理が公正処理基準に合致するとしています。単なる過年度の計上漏れと、後に発生・確定した損失とでは、帰属年度の判断が異なる。ここが重要な点です。
出典:国税庁|最高裁令和2年7月2日判決(税務訴訟資料第270号・順号13426)
この判例から読み取るべき実務上の教訓は、後から過去の取引に関する事情が変わったとしても、直ちに「過去年度の益金・損金が誤っていた」とはいえない場合がある、ということです。
したがって、過年度修正では、次の問いを必ず立てておく必要があります。
| 問い | 判断の意味 |
|---|---|
| 過去の申告時点で、その処理は誤っていたのか | 誤っていたなら修正申告・更正の請求を検討する |
| 後の事情により当期の損益が生じたのか、申告の基礎となった事実が変更・確定したのか | 当期処理と、法定の後発的事由による更正の請求を区別する |
| 国税通則法23条2項の要件に該当するか | 適用条項、該当事実の翌日から2か月以内などの期限、通常の請求期間との関係を確認する |
| 会計上の処理と税務上の帰属年度が一致するか | 当期損益への計上の有無を踏まえ、別表四の加算・減算や別表五(一)の期首残高等の調整を確認する |
会計上の前期損益修正を税務上どう扱うか
過年度誤謬を会計上、修正再表示によって訂正した場合も、当期の損益として処理した場合も、法人税申告では別途の検討が必要になります。
典型的には、次のように整理します。
| 会計処理・税務手続等 | 税務上の基本対応 |
|---|---|
| 当期に前期損益修正損を計上 | 当期損金にならない場合は、別表四で加算調整する |
| 当期に前期損益修正益を計上 | 当期益金にならない場合は、別表四で減算調整する |
| 修正再表示により当期首の利益剰余金等を修正 | 当期損益に計上した場合と同じ別表四の調整を機械的に行わず、過年度の修正申告・更正と別表五(一)の期首残高等を整合させる |
| 過去年度について修正申告 | 過去年度の納付税額の増額、欠損金額・還付金額の減額等を行う |
| 過去年度について更正の請求 | 過去年度の納付税額の減額、欠損金額・還付金額の増額等を求める |
| 当期に新たな損益を生じさせる事情が発生 | 当期の益金・損金として処理できるかを検討する |
たとえば、前期の外注費の計上漏れを、当期に前期損益修正損として会計処理したものの、税務上は本来前期の損金と判断される場合を考えてみます。
この場合、当期の法人税申告では、その前期損益修正損を当期の損金に算入しないための申告調整を行います。そのうえで、前期について更正の請求が可能かどうかを検討することになります。
逆に、前期の売上計上漏れを当期に前期損益修正益として会計処理したものの、税務上は本来前期の益金と判断される場合はどうでしょうか。
このときは、当期の益金として扱うのではなく、前期について修正申告を検討します。あわせて、当期申告では二重課税にならないよう調整が必要です。
一方、修正再表示によって当期首の利益剰余金等を修正し、当期損益に訂正額を計上していない場合は、当期損益に計上した場合と同じ別表四の加算・減算を機械的に行ってはいけません。過年度の修正申告・更正の内容と、当期の別表五(一)の期首残高等を整合させます。
出典:国税庁|法人が『会計上の変更及び誤謬の訂正に関する会計基準』を適用した場合の税務処理について(問5~問7)
なお、税額控除の訂正などによって法人税等の追徴・還付が生じる場合は、取引本体の誤謬訂正とは区別し、法人税等に関する会計基準に従って認識・表示を判断します。
誤謬に該当するかを確認したうえで、当期損益として認識する所得に関連する法人税等の追徴・還付は、原則として法人税等の次に、その内容を示す科目で表示します。重要性が乏しい場合は、法人税等に含めることができます。通常の特別損益に一括するわけではありません。
出典:企業会計基準委員会|企業会計基準第27号 法人税、住民税及び事業税等に関する会計基準(第6項~第8項・第15項)
ここで重要になるのが、別表四・別表五(一)の管理です。
当期の会計処理と税務上の帰属年度がずれると、税務調整が当期だけで完結しないことがあります。利益積立金額、繰越欠損金、繰延税金資産、地方税、翌期以降の別表の引継ぎまで、丁寧に確認しておく必要があります。
この論点については、次の記事「6-5. 別表四・別表五(一)と留保・社外流出の管理」で、さらに掘り下げていきます。
更正の請求期限を過ぎた場合の注意点
過去の費用の計上漏れが見つかり、本来であれば過去年度の更正の請求で税額を減らせたはずなのに、すでに更正の請求期限を過ぎている。そうした場面もあります。
このとき最も危険なのが、「期限が過ぎているなら、当期の前期損益修正損として損金にすればよい」という判断です。
税務上、期限の徒過によって更正の請求ができないことと、当期の損金として認められることは、まったく別の問題です。前述の過年度外注費の計上漏れに関する裁判例でも、更正の請求期限を過ぎた後に、前期損益修正を理由として後の事業年度の損金算入を認めるべきだという主張は退けられています。
出典:国税庁|東京高裁平成28年3月23日判決(税務訴訟資料第266号・順号12830)
ただし、通常の請求期間だけを見て、是正手続がもう残っていないと決め付けてはいけません。
法人税法81条には、前事業年度の法人税額等の更正等に伴う更正の請求の特例があります。国税庁は、この規定等に基づく請求について、請求の基因となる修正申告書を提出した日又は更正決定の通知を受けた日の翌日から2か月以内と案内しています。
複数年度に連動する誤りでは、対象となる年度や請求事由が、この特例の要件に該当するかも確認します。
出典:国税庁|C1-12、H1-2 法人税及び地方法人税の確定申告に係る税額等についての更正の請求
この場面で整理すべきことは、次のとおりです。
| 確認事項 | 実務上の意味 |
|---|---|
| 更正の請求期限が本当に徒過しているか | 法定申告期限、延長承認、欠損金に関する期間、後発的事由や他年度の更正等に伴う特例を確認する |
| 当期損金となる別の事実があるか | 当期に債務確定、貸倒れ、価格調整等が発生したかを確認する |
| 会計上の処理を税務上どう調整するか | 当期に費用計上していて損金不算入となる場合は加算調整する。修正再表示の場合は別表五(一)の期首残高等も確認する |
| 金融機関・株主への説明 | 過去決算の信頼性に影響する可能性がある |
| 再発防止策 | 月次締め、支払照合、契約管理、決算レビューを見直す |
更正の請求期限を過ぎた誤りは、税務上の救済が限られるだけでは済みません。社内の管理体制の問題としても残ります。税務だけの話として片付けず、決算品質・内部管理・金融機関説明の論点として扱うべきものです。
税額控除・優遇税制の過年度誤りはさらに慎重に扱う
過年度の処理を見直す際には、税額控除や優遇税制の適用漏れ・記載誤りに、とりわけ注意が必要です。
税額控除制度のなかには、当初申告での明細書の添付や記載が適用要件となっているものがあるためです。
たとえば中小企業経営強化税制などでは、当初申告で制度を適用していなかったにもかかわらず、修正申告書や更正請求書の提出によって新たに制度を適用することはできない、と整理される場面があります。また、当初申告に添付した書類に記載した取得価額が実際より少なかった場合でも、修正申告や更正の請求を機会に、その記載金額を増額訂正できないことがあります。
その一方で、修正申告によって法人税額が増加した場合には、当初申告ですでに適用していた税額控除について、法人税額による控除上限額が増える余地が生じることもあります。
これらの取扱いは、税制や対象事業年度ごとの条文によって異なります。当初申告要件、記載金額による限度、添付要件、例外的な救済規定の有無を、区別して確認します。
出典:国税庁|No.5434 中小企業経営強化税制(中小企業者等が特定経営力向上設備等を取得した場合の特別償却又は税額控除)
出典:税務研究会|法令集・租税特別措置法第42条の12の4(中小企業者等が特定経営力向上設備等を取得した場合の特別償却又は法人税額の特別控除)
このように、税額控除は「後から見つかったから直せる」と単純に割り切れるものではありません。
| 誤り・事後変動の内容 | 実務上の注意点 |
|---|---|
| 当初申告で税額控除を適用していなかった | 更正の請求で新規適用できるか制度ごとに確認する |
| 明細書の取得価額を少なく記載した | 後から増額訂正できない場合がある |
| 修正申告で法人税額が増えた | 当初適用済みの控除上限額が増える可能性がある |
| 後日値引き・返品があった | 通常の所得計算上の処理と、税額控除額の再計算・修正を区別して確認する |
| 特別償却不足額・準備金がある | 将来年度の繰越・取崩しに影響する |
優遇税制の誤りは、単年度の税額だけの問題ではありません。設備投資判断、資金繰り、税額控除限度額、繰越、別表六、適用額明細書にまで影響が及びます。適用漏れが発覚した時点で、制度ごとの当初申告要件を確認しておくことが重要です。
仮装経理・粉飾決算は通常の過年度誤謬と分けて考える
過年度誤謬のなかには、単純なミスではなく、仮装経理・粉飾決算が関係するものもあります。
本稿でいう仮装経理に基づく過大申告とは、架空売上の計上など、事実を仮装した経理によって所得を過大に申告した場合を指します。故意による誤りも会計上の誤謬に含まれますが、税務上の特則や取締役の責任、金融機関への説明など、通常の入力ミスとは異なる対応が求められます。
仮装経理に基づく過大申告では、更正の請求の検討に加えて、法人税法129条による減額更正の保留、同法70条による法人税額からの控除、同法135条による還付の制限と例外を確認します。
税務署長は、後の事業年度の確定した決算で修正の経理を行い、その決算に基づく確定申告書が提出されるまで、仮装経理に基づく過大申告について一定の減額更正をしないことができます。
減額更正の後も、仮装経理に係る過納税額が、通常の過納税額と同じ方法で直ちに全額還付されるとは限りません。後続事業年度の法人税額からの控除のほか、一定の確定済みの法人税額を限度とする還付や、所定の期間経過後等の残額還付があります。
一方で、常に全額の還付が保留されるわけでもありません。適用される取扱いを、順を追って確認する必要があります。
出典:e-Gov法令検索|法人税法(第70条・第129条・第135条)
出典:税務研究会|法令集・法人税法第70条(仮装経理に基づく過大申告の場合の更正に伴う法人税額の控除)
出典:税務研究会|法令集・法人税法第135条(仮装経理に基づく過大申告の場合の更正に伴う法人税額の還付の特例)
国税庁がC1-54として案内している還付請求は、更生手続開始・再生手続開始・特別清算開始等の所定の事由が生じた場合の特別な手続です。「その事実が生じた日以後1年以内」という期限は、粉飾決算の発見日を起算点とする一般的な期限ではありません。
出典:国税庁|C1-54 仮装経理に基づく過大申告の場合の更正に伴う法人税額・地方法人税額・防衛特別法人税額の還付請求書
また、修正再表示による訂正についても、国税庁は、一定の処理が法人税法129条の「修正の経理」に当たると説明しています。修正の経理を行うために、必ず当期の損益計算書へ前期損益修正損を計上しなければならない、というわけではありません。
出典:国税庁|法人が『会計上の変更及び誤謬の訂正に関する会計基準』を適用した場合の税務処理について(問8)
なお、利益を水増しして法人税を過大に納付したという事実だけで、その過大申告について重加算税が課されるわけではありません。隠蔽・仮装に基づく過少申告等を伴う場合には、その要件を別途確認します。
この論点は、税務だけで完結するものではありません。
粉飾決算がある場合には、次のような対応が必要になります。
| 観点 | 確認すべき事項 |
|---|---|
| 会計 | 修正経理、過年度決算、株主・金融機関への説明 |
| 税務 | 仮装経理に基づく過大申告、更正の請求、更正の保留、法人税額からの控除、還付制限・例外 |
| 会社法 | 取締役責任、計算書類、株主総会、分配可能額 |
| 金融機関 | 借入条件、財務制限条項、信用格付、リスケ交渉 |
| 税務調査 | 仮装・隠蔽の事実、質問応答記録、過少申告等を伴う場合の重加算税の適用関係 |
| 再発防止 | 内部統制、承認権限、月次レビュー、外部専門家の関与 |
仮装経理による誤りも会計上の誤謬に含まれますが、その対応は単純な計上ミスの訂正にとどまりません。むしろ、危機対応と捉えるべきものです。
税金の還付を急ぐ前に、会社としてどの事実を認め、どの範囲を修正し、誰にどう説明するのか。まずそれを整理する必要があります。
実務でよくある判断場面
売上計上漏れが見つかった場合
前期に納品・検収が完了していたにもかかわらず、売上を計上していなかった。この場合は、原則として前期の益金計上漏れです。
当期に前期損益修正益を計上して終わりにするのではなく、前期の修正申告を検討します。当期にも会計上で収益を計上している場合には、二重課税にならないよう、当期申告で調整する必要があります。
確認資料としては、契約書、注文書、納品書、検収書、請求書、入金資料、売上管理表が挙げられます。
費用計上漏れが見つかった場合
前期に役務提供を受け、債務も確定していた外注費・業務委託費・修繕費などを計上していなかった場合は、原則として前期の損金漏れです。ただし、棚卸資産・固定資産の取得原価となるものなどは、その支出自体を前期の損金にできるかを別途確認します。
販売費・一般管理費等の債務確定については、期末までに債務が成立していること、具体的な給付の原因となる事実が発生していること、金額を合理的に算定できることを確認します。
出典:国税庁|法人税基本通達2-2-12(債務の確定の判定)
そのうえで、前期について更正の請求ができるかを確認します。更正の請求期限を過ぎている場合でも、当然に当期の損金にできるわけではありません。
確認に用いる資料は、契約書、請求書、成果物、検収資料、支払資料、稟議書、取引先とのやり取りです。
棚卸資産の誤りが見つかった場合
前期末の棚卸数量が過少だった場合は、前期の売上原価が過大になり、前期の所得が過少になっている可能性があります。逆に棚卸数量が過大だった場合は、前期の所得が過大だった可能性があります。
棚卸の誤りは、翌期の売上原価にも影響します。前期だけでなく、当期首棚卸・当期売上原価・当期利益にも連動するため、単年度で処理を完結させないことが重要です。
確認資料としては、棚卸表、実地棚卸記録、在庫管理システム、廃棄記録、仕入・売上データ、原価計算資料があります。
固定資産の取得価額誤りが見つかった場合
過去に取得した固定資産について、付随費用の計上漏れ、補助金・圧縮記帳の処理誤り、資本的支出と修繕費の区分誤りが見つかることがあります。
こうした当初の誤りと、取得後に新たに生じた値引きや補助金等とは、分けて考えます。後日の事情については、当初の取得価額が誤っていたと直ちに判断せず、その事実が生じた年度の処理と、税額控除・特別償却等への影響を、それぞれ確認します。
たとえば、固定資産の取得後の値引きについては、その値引きがあった事業年度の処理に関する取扱いがあります。一方、中小企業経営強化税制では、供用年度後の値引き等によって取得価額が減額された場合に、供用年度の税額控除限度額を再計算する取扱いが示されています。通常の所得計算上の処理と、税額控除額の修正は、分けて確認する必要があります。
出典:国税庁|法人税基本通達7-3-17の2(固定資産の取得後に値引き等があった場合)
出典:国税庁|租税特別措置法関係通達42の12の4-9(特定経営力向上設備等の取得価額の減額があった場合の税額控除限度額の計算)
取得時に誤りがある場合、その影響は取得価額にとどまりません。過年度の減価償却限度額、償却超過額・償却不足額、固定資産台帳、税額控除の基礎金額、償却資産税にまで及びます。
減価償却については、取得価額や償却限度額だけでなく、損金経理要件を確認する必要があります。法人税では、原則として損金経理した金額のうち償却限度額までが損金に算入されます。そのため、過年度に償却費を計上していなかった場合や償却不足があった場合でも、その不足額を当然に過年度の更正の請求で損金算入できるわけではありません。
一方で、損金経理額には、減価償却費という科目で計上した金額だけでなく、取得価額に算入すべき一定の付随費用を誤って費用処理した金額なども含まれます。勘定科目名だけで判断せず、過年度の損金経理額、償却超過額の繰越し、当期以降の償却との関係を区別して確認します。
出典:税務研究会|法令集・法人税法第31条(減価償却資産の償却費の計算及びその償却の方法)
出典:国税庁|法人税基本通達7-5-1(償却費として損金経理をした金額の意義)
なお、国税庁は、過去の建物の減損損失の計上漏れを修正再表示し、当期首残高に反映した事例について、その修正額を当期首に損金経理したものと同一視する取扱いを示しています。修正再表示をしたことで、過年度に損金経理したことになる、という扱いではありません。
出典:国税庁|法人が『会計上の変更及び誤謬の訂正に関する会計基準』を適用した場合の税務処理について(問6)
当期に前期損益修正損益を計上するだけで終わらせず、過去年度の修正申告・更正の請求、当期以降の減価償却計算、別表十六の整合性を確認する必要があります。
貸倒損失の時期誤りが見つかった場合
以前から回収が難しかった債権について、当期になって「前期から状態が悪かったのだから、前期損益修正損にする」と判断するのは危険です。
貸倒損失では、法律上の貸倒れ、事実上の貸倒れ、形式基準など、損金算入時期を判断するための事実確認が重要になります。過去から債権の状態が悪かったことと、税務上その事業年度に貸倒損失として損金算入できることは、同じではありません。
法的整理が開始されただけで、直ちに貸倒損失となるわけではありません。債権の切捨て・消滅、全額回収不能が明らかになった時点、対象債権の種類、損金経理要件などを、該当する取扱いごとに確認します。
事実上の貸倒れや形式基準による取扱いには損金経理の条件があります。また、形式基準の対象は売掛債権であり、貸付金一般ではありません。
出典:国税庁|法人税基本通達9-6-1~9-6-3(金銭債権の貸倒れ)
確認資料には、債権管理台帳、督促記録、取引停止時期、相手先の破産・民事再生資料、債権放棄通知、回収努力資料、取締役会議事録があります。
過年度誤謬が見つかったときの判断手順
実務では、次の順序で整理していくと、判断を誤りにくくなります。
1. 誤りの内容を特定する
まず、売上、費用、棚卸、固定資産、税額控除、欠損金、源泉税、消費税、地方税のどこに誤りがあるのかを特定します。
「前期損益修正」という勘定科目名で判断してはいけません。見るべきは勘定科目ではなく、取引事実そのものです。
あわせて、会計上の誤りが、過年度の課税所得・税額・欠損金額等にも影響していたかを確認します。会計上の訂正が必要であることと、過年度の税務申告の是正が必要であることは、同じではありません。
2. 本来の帰属年度を確認する
次に、その取引や事実が、本来どの事業年度に属するのかを確認します。
契約日、納品日、検収日、役務提供完了日、請求日、支払日、債務確定日、権利確定日を整理し、あわせて売上と原価が対応しているかも確認します。
3. 誤謬・見積り変更・後日の事情を区別する
過去の時点で分かっていたはずの誤りなのか、それとも後に新たな事実が発生したのかを区別します。当時の情報に基づく合理的な見積りを、新たな情報によって変更する場合も、誤謬とは分けて考えます。
後日の事情については、当期の損益を生じさせる事実なのか、国税通則法23条2項の後発的事由に該当するのかを確認します。この区別が、修正申告・更正の請求・当期処理の分岐点になります。
4. 税額等の増減を確認する
過去年度の納付税額・欠損金額・還付金額が、それぞれ増えるのか減るのかを確認します。
納付税額が過少、又は欠損金額・還付金額が過大であれば、修正申告を検討します。納付税額が過大、又は欠損金額・還付金額が過少であれば、更正の請求を検討します。
欠損金が変わる場合には、納付税額に増減がなくても、訂正手続を確認します。そのうえで、欠損金をすでに控除した後続年度の申告と、将来年度への影響を試算します。
5. 期間制限を確認する
更正の請求期限、修正申告の可否、税務署側の更正期間、欠損金に関する特例的な期間を確認します。通常の請求期間だけでなく、後発的事由や他年度の更正等に伴う請求特例の適用可能性も確かめます。
期限の確認を後回しにすると、対応方針そのものが変わってしまうことがあります。
6. 当期会計処理と税務調整を設計する
適用する会計基準等と重要性に照らして、修正再表示を行うのか、当期損益として訂正するのかを確認します。
当期に前期損益修正損益を計上する場合でも、税務上は当期の益金・損金とするのか、別表四で調整するのかを決めます。
修正再表示によって、当期損益を通さずに当期首残高を修正する場合は、同じ別表四の調整を機械的に行ってはいけません。過年度の修正申告・更正と、別表五(一)の期首残高等を整合させます。
また、別表五(一)や別表七に影響する場合には、翌期以降の引継ぎまで確認しておきます。
7. 説明資料を残す
最後に、判断の過程を資料として残します。
少なくとも、次の記録は残しておくべきです。
| 記録項目 | 内容 |
|---|---|
| 誤謬の概要 | 何が、どの年度で、いくら誤っていたか |
| 発見経緯 | 月次レビュー、決算作業、税務調査、金融機関指摘、取引先照合など |
| 原因 | 入力漏れ、資料不足、判断誤り、承認漏れ、仮装経理の有無 |
| 税務判断 | 過年度申告の是正の要否、修正申告、更正の請求、当期処理、税務調整の理由 |
| 金額影響 | 本税、地方税、延滞税、加算税、欠損金、税額控除、税効果 |
| 根拠資料 | 契約書、請求書、台帳、議事録、稟議書、計算資料 |
| 確認・承認 | 経理責任者による確認、顧問税理士等による専門的検討、社内権限に応じた経営者・取締役会等の承認 |
| 再発防止策 | 月次締め、証憑管理、承認フロー、決算レビューの見直し |
社内で保存する判断記録と、申告書・更正の請求書に添付すべき書類とは、区別しておきます。
過年度事項の修正内容が当期の計算書類に記載されていない場合には、「過年度事項の修正の内容を記載した書類」を確定申告書に添付します。必要な内容が、添付する注記表等に記載されている場合には、重複して別の書類を作成する必要はありません。
また、更正の請求には、請求の理由の基礎となる事実を証明する資料を添付します。
出典:国税庁|法人が『会計上の変更及び誤謬の訂正に関する会計基準』を適用した場合の税務処理について(問9)
出典:国税庁|C1-12、H1-2 法人税及び地方法人税の確定申告に係る税額等についての更正の請求
経営判断上のリスク
過年度誤謬は、税額だけの問題ではありません。
過去の数字を直すということは、会社の利益管理、資金繰り、金融機関対応、M&A、事業承継、税務調査にまで影響するということです。
| 経営上の影響 | 内容 |
|---|---|
| 資金繰り | 修正申告により追加納税・延滞税が発生する可能性がある |
| 金融機関対応 | 過去決算の信頼性、借入審査、財務制限条項に影響する |
| 税務調査 | 単純ミスか、隠蔽・仮装か、説明資料の有無が問われる |
| 欠損金管理 | 赤字年度の誤りが将来の税負担に影響する |
| 税効果会計 | 繰延税金資産の回収可能性や税金費用に影響する |
| M&A | 税務デューデリジェンスで過去申告リスクとして検出される |
| 事業承継 | 株価評価、役員退職金、オーナー貸付金整理に影響する |
| 内部管理 | 月次決算・承認フロー・資料保存の弱さが顕在化する |
とりわけ、M&Aや事業承継を控えている会社では、過年度誤謬を放置しておくことが大きなリスクになります。
買い手や後継者は、過去の決算書と申告書に目を通します。過年度誤謬が見つかったときに、会社がどのように調査し、どの手続で是正し、どの資料を残したのか。その一連の対応には、会社の管理水準そのものが表れます。
専門家に相談すべき場面
過年度誤謬が軽微な入力ミスで、税額への影響も小さく、他の年度や他の税目への影響もない場合は、社内と顧問税理士で整理できることもあります。
しかし、次のような場合には、早い段階で専門家に相談すべきです。
| 相談すべき場面 | 理由 |
|---|---|
| 複数年度にわたる誤り | 修正申告・更正の請求・別表引継ぎが複雑になる |
| 更正の請求期限が近い | 期限徒過により救済が失われる可能性がある |
| 欠損金が変動する | 将来税負担や税効果会計に影響する |
| 税額控除・優遇税制が関係する | 当初申告要件により後から適用できない場合がある |
| 前期損益修正損を当期損金にしている | 損金否認リスクがある |
| 税務調査で指摘されている | 修正申告に応じるか、更正を受けるかの判断が必要 |
| 仮装経理・粉飾決算の可能性がある | 仮装経理に基づく過大申告の特則等を確認する必要がある |
| 金融機関・株主・親会社への説明が必要 | 税務だけでなく財務報告・信用管理に影響する |
| M&A・事業承継を予定している | 税務DDや株価評価に影響する |
過年度誤謬は、発見した瞬間よりも、その後の初動が重要です。
「とりあえず当期で前期損益修正」と処理してしまう前に、税務上の帰属年度、是正手続、証拠資料、将来への影響を整理しておく。それが、会社を守る判断につながります。
犬飼公認会計士・税理士事務所へのご相談について
過年度誤謬や前期損益修正は、会計処理だけで完結する論点ではありません。
過去の処理誤りを当期で直せるのか。修正申告が必要なのか。更正の請求ができるのか。更正の請求期限を過ぎている場合に、どう整理すべきか。税務調査で、どのように説明すべきか。これらは、個別の事実関係と資料によって判断が分かれます。
犬飼公認会計士・税理士事務所では、過年度誤謬が見つかった場合に、対象年度、会計処理、法人税申告、別表調整、欠損金、税額控除、税効果会計、税務調査対応、金融機関説明までを含めて整理し、会社として説明可能な是正方針を検討します。
過去の処理誤りを当期で処理してよいか不安がある。更正の請求や修正申告の要否を確認したい。税務調査で前期損益修正を指摘されている。M&A・事業承継の前に、過去の申告リスクを整理しておきたい。そのような場合は、犬飼公認会計士・税理士事務所のお問い合わせページからご相談ください。
重要ポイントの振り返り
| 論点 | 押さえるべきポイント |
|---|---|
| 過年度誤謬 | 会計上は、財務諸表作成時に入手可能だった情報の不使用・誤用等による誤りをいう。申告誤りや税制の適用漏れとは区別する |
| 修正再表示 | 企業会計基準第24号の適用下では、重要な過去の誤謬は原則として修正再表示する。当期の特別損益で一律に処理しない |
| 前期損益修正 | 過去の損益に関する修正額を当期損益として処理することを指す場合があり、裁判例では後日の事情による損益処理も含む |
| 税務上の出発点 | 会計上の誤りが申告にも影響していたかを確認し、勘定科目ではなく本来の益金・損金の帰属年度から判断する |
| 単なる計上漏れ | 原則として本来の事業年度に遡って修正申告・更正の請求を検討する |
| 欠損金・還付金の訂正 | 納付税額が変わらなくても、欠損金額・還付金額の過大・過少に応じた訂正手続が必要になることがある |
| 後発的事由 | 後日の事情一般と、国税通則法23条2項の法定事由を区別する。当期処理か過年度の更正の請求かは、発生・確定した事実から判断する |
| 当期損金処理の注意点 | 過去の費用計上漏れを当期の前期損益修正損として処理しても、税務上当期損金になるとは限らない |
| 更正の請求 | 原則5年、一定の欠損金関係は対象年度に応じ9年又は10年。後発的事由や他年度の更正等に伴う請求特例も確認する |
| 減価償却 | 償却限度額だけでなく損金経理要件を確認する。過年度の償却不足額を当然に更正の請求で損金算入できるわけではない |
| 税額控除 | 当初申告要件、取得価額等の記載金額による限度、控除上限額の増加、添付要件を制度ごとに区別する |
| 仮装経理 | 更正の請求に加え、更正の保留、法人税額からの控除、還付制限・例外を確認する。特別な還付請求の1年は、粉飾発見日からの一般的な期限ではない |
| 別表管理 | 当期損益に訂正額を計上した場合と、修正再表示で当期首残高を修正した場合を区別し、別表四・五(一)・七への影響を確認する |
| 経営上の影響 | 税額だけでなく、金融機関説明、M&A、事業承継、税効果会計、税務調査に影響する |
| 実務対応 | 誤謬の内容、発見経緯、帰属年度、金額影響、根拠資料、確認・承認、再発防止策を記録し、申告書等への必要な添付も確認する |
※本記事は、当事務所が専門的な判断と根拠資料の確認を行い、内容に責任を持って掲載しています。論点の整理や、表現・体裁の調整には、生成AIを補助的に用いています。

