不動産を売買するとき、当事者どうしで合意した金額が、そのまま税務上も認められるとは限りません。
とりわけ、会社と役員、会社と株主、あるいは親族間、同族会社間、グループ会社間で土地や建物を移転する場面では、「その売買価額を、税務上の時価として説明できるか」が重要になります。
不動産取引における時価の判断を誤ると、売り手側では、みなし譲渡課税、譲渡益課税、寄附金の損金不算入、役員給与の損金不算入や源泉徴収が問題となります。買い手側でも、受贈益、給与課税、取得価額、減価償却、将来の譲渡損益に影響します。
その影響はさらに、株主構成や事業承継、法人成り・個人成り、M&A、組織再編、清算、金融機関への説明にまで広がっていきます。
不動産の時価をめぐる裁決・判決を見ていくと、争点はおおむね共通しています。親族間・同族関係者間の売買かどうか。裁判所や審判所が時価をどのように認定したか。「時価より低い」と「著しく低い」の違い。そして、土地の権利関係をどう考慮するか。こうした点が、主要な争点として繰り返し整理されてきました。
この記事では、個別不動産の鑑定評価額を算定する方法そのものではなく、法人税務の実務判断として、不動産取引における税務上の時価をどう考え、どの資料を確認し、どのような課税リスクを整理すべきかを解説します。
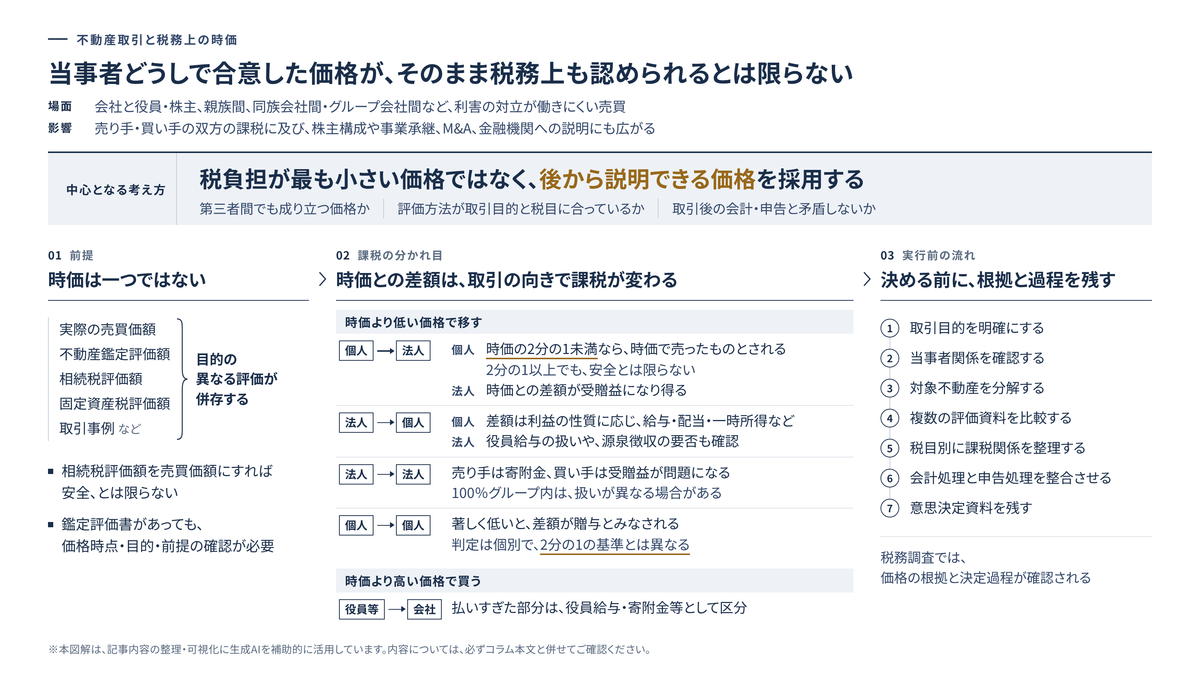
不動産の「税務上の時価」は、目的によって見方が変わる
ひと口に不動産の時価といっても、常に一つの金額に定まるわけではありません。同じ土地・建物であっても、実務では次のような評価額が併存しています。
| 評価の種類 | 主な用途 | 実務上の注意点 |
|---|---|---|
| 実際の売買価額 | 売買契約、M&A、資金調達 | 第三者間取引であれば有力な資料になるが、同族関係者間では価格形成過程の説明が必要 |
| 不動産鑑定評価額 | 高額取引、争点化しやすい取引、金融機関への説明 | 評価目的、価格時点、前提条件、鑑定評価の種類を確認する必要がある |
| 相続税評価額 | 相続税・贈与税の財産評価 | 法人税上の取引時価そのものとは限らない |
| 固定資産税評価額 | 固定資産税、家屋評価、倍率方式の基礎 | 実勢価格と乖離することがある |
| 路線価・倍率方式による評価額 | 相続税・贈与税の土地評価 | 税務上の参考資料にはなるが、低額譲渡の判定では通常の取引価額との関係を確認する |
| 取引事例・近隣売買価格 | 市場性の確認 | 個別事情、面積、形状、用途、権利関係、時点修正が必要 |
| 収益還元的な価額 | 賃貸不動産、事業用不動産 | 賃料水準、稼働率、修繕、将来収益、利回りの前提が結論を左右する |
相続税・贈与税の財産評価基本通達では、時価を、課税時期における財産の現況に応じ、不特定多数の当事者間で自由な取引が行われる場合に通常成立すると認められる価額としています。そのうえで、評価にあたっては、価額に影響を及ぼすべきすべての事情を考慮するものとされています。
出典:国税庁|財産評価基本通達 第1章 総則
ここで気をつけたいのは、相続税評価額を売買価額にすれば常に安全とは限らない、という点です。相続税評価額は、あくまで相続税・贈与税の課税財産を評価するための実務上の基準です。
法人税・所得税における不動産売買では、取引当事者、売買目的、価格形成過程、通常の取引価額、権利関係などを、あらためて別途確認する必要があります。
不動産取引で時価が問題になる典型場面
税務上、不動産の時価が問題になりやすいのは、当事者間で利害の対立が働きにくい取引です。典型的には、次のような場面が挙げられます。
| 取引場面 | 主な税務上の論点 |
|---|---|
| オーナー個人から同族会社へ土地を売却する | 個人側のみなし譲渡、法人側の受贈益、株主への価値移転 |
| 同族会社から役員へ不動産を売却する | 法人側の譲渡益、役員側の経済的利益、役員給与・賞与 |
| 親族間で土地・建物を売買する | 贈与税のみなし贈与、著しく低い価額かどうか |
| グループ会社間で不動産を移転する | 譲渡損益、寄附金、受贈益、グループ法人税制、譲渡損益調整 |
| 法人成りで個人事業の不動産を法人へ移す | 個人側の譲渡所得、法人側の取得価額、消費税・登録免許税・不動産取得税 |
| 個人成り・廃業で法人資産を個人へ戻す | 法人側の譲渡損益、個人側の課税、低額譲渡リスク |
| 清算・現物分配で不動産を株主へ移転する | 譲渡損益、みなし配当、株主側の課税 |
| M&A・組織再編の前に不動産を動かす | 価格調整、税務DD、含み損益、欠損金の制限、否認リスク |
法人成りでは、個人事業で使っていた設備や資産を、法人でも引き続き使用することが多く、個人から法人への資産移転が税務上の論点になります。
不動産を移転する場合には、「帳簿価額で移す」「固定資産税評価額で移す」と単純に決めてしまうのではなく、譲渡所得、法人側の取得価額、将来の減価償却、金融機関への説明まで含めて検討しておくことが望まれます。
土地の時価を考えるときの確認ポイント
土地の時価は、面積と単価だけで単純に決まるものではありません。税務上の説明可能性を高めるためには、少なくとも次の要素を確認しておきたいところです。
| 確認項目 | 見るべき内容 |
|---|---|
| 所在・用途地域 | 市街化区域、市街化調整区域、用途地域、建ぺい率、容積率 |
| 地積・形状 | 不整形地、奥行、間口、無道路地、旗竿地、高低差 |
| 接道状況 | 建築基準法上の道路、再建築の可否、私道負担 |
| 権利関係 | 借地権、底地、使用貸借、賃貸借、地上権、共有 |
| 利用状況 | 自用地、貸地、貸家建付地、駐車場、事業用地、遊休地 |
| 収益性 | 賃料、稼働率、契約期間、更新料、修繕負担 |
| 環境要因 | 土壌汚染、騒音、日照、嫌悪施設、災害リスク |
| 公的価格 | 路線価、固定資産税評価額、公示価格、基準地価格 |
| 取引事例 | 近隣売買、同規模・同用途・同時点の比較可能性 |
| 評価時点 | 契約日、引渡日、決算日、相続開始日、贈与日 |
路線価が定められていない地域の土地は、相続税・贈与税の評価上、倍率方式によって評価します。固定資産税評価額に一定の倍率を乗じて求める方法です。
出典:国税庁|No.4606 倍率方式による土地の評価
ただし、路線価や倍率方式による評価額は、あくまで相続税・贈与税の財産評価上の金額です。不動産を売買する場面では、実際に第三者間で通常成立すると考えられる取引価額、売買事例、鑑定評価、利用状況、権利関係を確認する必要があります。
特に同族会社や親族間での土地売買では、「相続税評価額で売買したのだから問題ない」とは言い切れません。相続税評価額と通常の取引価額に差があるなら、その差がどの税目でどのように評価されるのかを、あらかじめ確認しておかなければなりません。
建物の時価を考えるときの確認ポイント
建物もまた、構造や維持管理の状態、利用状況などによって、価値が大きく異なる資産です。
相続税・贈与税では、家屋は固定資産税評価額に1.0を乗じて評価するのが基本です。ただし、賃貸状況による調整や、一定の居住用の区分所有財産に係る補正なども確認する必要があります。
出典:国税庁|No.4602 土地家屋の評価
財産評価基本通達においても、家屋の価額は、固定資産税評価額に別表の倍率を乗じて計算することとされています。
出典:国税庁|財産評価基本通達 第3章 家屋及び家屋の上に存する権利
もっとも、法人税務上の売買価額を検討する場面では、固定資産税評価額だけでなく、次のような事情も確認しておく必要があります。
| 確認項目 | 実務上の意味 |
|---|---|
| 建築年月・構造 | 木造、鉄骨造、RC造などにより、耐用年数や価値の低下が異なる |
| 修繕・改良履歴 | 大規模修繕、増改築、耐震補強の有無 |
| 維持管理状態 | 老朽化、雨漏り、設備の劣化、使用不能部分 |
| 用途 | 事務所、店舗、工場、倉庫、賃貸住宅、自社利用 |
| 収益性 | 賃貸中か、自社利用か、空室か |
| 解体可能性 | 建物価値がほぼなく、解体費を考慮すべき場合がある |
| 土地建物一体取引 | 売買価額を土地と建物にどう配分するかが問題になる |
| 消費税 | 事業として行う売買では、土地は非課税、建物は課税対象となるため、配分が重要。個人が生活用の自宅を売却する場合などは、事業としての取引に当たるかを別途確認する |
出典:国税庁|No.6109 事業者が事業として行うものとは
土地建物を一括で売買する場合には、総額だけでなく、土地価額と建物価額の配分が実務上大きな意味を持ちます。建物部分の価額は減価償却、消費税、将来の譲渡損益に影響し、土地部分の価額は非償却資産として将来まで残り続けるためです。
出典:国税庁|No.6301 課税標準/建物と土地を一括譲渡した場合の建物代金
配分が不自然であれば、その影響は法人税にとどまらず、消費税や固定資産台帳、金融機関への説明にまで及びます。
不動産鑑定評価を取得すれば十分か
高額な不動産取引、同族関係者間の取引、権利関係が複雑な土地、賃貸不動産、M&A・組織再編の前後に行う不動産移転では、不動産鑑定評価書の取得が有効です。
不動産鑑定評価基準では、不動産の価格は価格判定の基準日においてのみ妥当するものであるため、価格時点を確定する必要があるとされています。また、鑑定評価によって求める価格は基本的には正常価格ですが、依頼目的に応じた条件により、限定価格、特定価格または特殊価格を求める場合があるとされています。
出典:国土交通省|不動産鑑定評価基準
この点は、税務実務においても重要です。鑑定評価書がある場合でも、次の点は確認しておかなければなりません。
| 確認項目 | 確認すべき理由 |
|---|---|
| 価格時点 | 当該取引の税務判断に必要な評価時点に対応しているか。時点が異なる場合、価格形成要因の変化を確認しているか |
| 評価目的 | 税務上の売買時価の説明に使える目的で作成されているか |
| 価格の種類 | 正常価格か、限定価格か、特定価格か |
| 前提条件 | 現況利用、開発前提、賃貸中、土壌汚染等が適切に反映されているか |
| 権利関係 | 借地権、賃借権、共有、担保権が反映されているか |
| 収益性 | 賃貸不動産の場合、賃料・空室・修繕・利回りが妥当か |
| 鑑定後の事情変更 | 契約までに価格形成要因が変化していないか |
| 税務処理との整合性 | 会計処理、申告書、議事録、契約書と矛盾しないか |
つまり、鑑定評価書は強力な資料ではあるものの、それだけで税務判断が完結するわけではありません。
税務上求められるのは、「なぜその評価を採用したのか」を、取引目的・当事者関係・税務処理と一体で説明できる状態にしておくことです。
相続税評価額・固定資産税評価額を売買価額に使う場合の注意点
実務では、親族間や同族会社間の不動産売買で、相続税評価額や固定資産税評価額を売買価額の参考にすることがあります。
それ自体が、直ちに誤りというわけではありません。問題は、その評価額を、当該取引における税務上の時価として説明できるかどうかにあります。
たとえば次のような場合には、相続税評価額や固定資産税評価額だけでは、説明として弱くなります。
| 状況 | 注意すべき理由 |
|---|---|
| 都市部の土地で、実勢価格が相続税評価額を大きく上回る | 低額譲渡・受贈益・みなし贈与の問題が出やすい |
| 築古の建物だが、収益物件として高収益 | 固定資産税評価額より収益価値が高い可能性がある |
| 建物が老朽化しており、解体が前提 | 固定資産税評価額が実態より高く見えることがある |
| 借地権・貸家建付地・使用貸借がある | 権利関係によって通常の取引価額が変わる |
| 売買の直前に近隣で取引事例がある | その事例を無視すると説明が難しい |
| 金融機関・M&A・株主への説明にも使う価額 | 税務上だけでなく、外部への説明に耐える価額が必要 |
国税庁は、負担付贈与または個人間の対価を伴う取引によって取得した土地や家屋等について贈与税を計算する場合、通常の取引価額に相当する金額によって評価すると説明しています。
出典:国税庁|No.4602 土地家屋の評価
したがって、親族間などの個人間売買では、「相続税評価額であれば贈与税は問題ない」と短絡的に考えず、通常の取引価額との関係を確認しておく必要があります。一方、法人が当事者となる取引では、法人税・所得税の課税関係を当事者ごとに整理します。
個人から法人へ不動産を低額譲渡する場合
不動産取引で最も注意したい場面の一つが、オーナー個人や役員個人が、同族会社へ土地・建物を低額で売却するケースです。
この場合は、売り手である個人側と、買い手である法人側とで、課税関係をそれぞれ別に整理する必要があります。
個人側:時価の2分の1未満なら、時価で売ったものとされる
土地や建物を法人に対して時価より低い価額で売却し、その売却価額が時価の2分の1を下回る場合、所得税の譲渡所得は、実際の売却価額ではなく時価を収入金額として計算することになります。
出典:国税庁|No.3217 時価より低い価額で売ったとき
国税庁は例として、同族会社の代表者個人が時価1億円の土地を会社に4,000万円で売った場合、譲渡所得の収入金額は4,000万円ではなく1億円になると示しています。
出典:国税庁|No.3217 時価より低い価額で売ったとき
また、所得税基本通達59-3では、法人に対して時価の2分の1以上の対価で譲渡した場合には、所得税法59条1項2号の適用はないとされています。ただし、その譲渡が同族会社等の行為計算否認に該当する場合には、時価相当額で譲渡所得等を計算できる旨も示されています。
出典:国税庁|所得税基本通達 法第59条《贈与等の場合の譲渡所得等の特例》関係
つまり、「時価の2分の1以上なら絶対に安全」というわけではありません。
同族会社との取引で、その行為または計算が経済的合理性を欠き、株主等である個人の所得税の負担を不当に減少させる結果となると認められる場合には、所得税法157条による否認が問題となります。租税回避の意図の有無だけで判断するものではありません。
出典:国税不服審判所|平成19年6月19日裁決、裁決事例集No.73 278頁
法人側:時価との差額が受贈益になり得る
個人から時価より低い価額で不動産を取得した場合、法人側では、時価と売買対価との差額が受贈益として益金に算入されることがあります。
国税不服審判所の公表裁決でも、株式の低額譲受けに関する事案において、次のような考え方が示されています。法人が資産を時価より低額で譲り受けた場合には、現実の譲受価額が時価より「著しく低い」かどうかを問わず、譲受価額と時価との差額について、無償による財産の取得があったものとして、法人税法22条2項により益金に算入すべきものと解される、というものです。
出典:国税不服審判所|平成14年5月21日裁決、裁決事例集No.63 269頁
個人から法人への譲渡についても、同じように整理できます。法人が適正価格より低い価格で譲り受けた場合には、適正価格との差額が受贈益として課税されることになります。
このため、個人から法人への低額譲渡では、個人側だけでなく、法人側の課税もあわせて検討しなければなりません。
法人から個人へ不動産を低額譲渡する場合
法人が役員、株主、親族、従業員などの個人に不動産を低額で譲渡する場合にも、注意が必要です。
法人側では、本来得られるべき時価相当額を基礎として譲渡損益を認識すべきかどうか、そして時価との差額が誰に対する経済的利益の供与に当たるのかが問題になります。
個人側では、時価と支払対価との差額について、利益供与の性質に応じて所得税の課税関係を整理します。役員・従業員として受ける利益であれば給与所得、株主としての地位に基づく利益であれば配当所得、その他の一時的な贈与的利益であれば一時所得などです。なお、法人から直接受ける贈与による利益は、原則として贈与税ではなく所得税の対象となります。
出典:国税庁|No.2508 給与所得となるもの
出典:国税庁|所得税基本通達 法第24条《配当所得》関係(24-1)
出典:国税庁|No.1490 一時所得
出典:国税庁|No.4402 贈与税がかかる場合
特に相手が役員であれば、法人税上の役員給与規制や過大役員給与、損金不算入の問題にもつながっていきます。法人側では、損金算入の可否とは別に、給与・配当等の区分に応じて源泉徴収の要否も確認しておく必要があります。
出典:国税庁|No.5202 役員等に対する経済的利益
出典:国税庁|No.2502 源泉徴収義務者とは
また、法人が役員に建物等の課税資産を著しく低い価額で譲渡する場合には、消費税においても、原則として実際の売買対価ではなく時価を課税標準とする取扱いがあります。所得税・法人税の低額譲渡の判定とは別に、確認が必要です。
出典:国税庁|No.6321 法人の役員に対する贈与・低額譲渡の取扱い
この場面で危ういのは、法人側が「売買契約は締結している」「代金も入金されている」と考え、時価との差額を見落としてしまうことです。
税務上は、形式的に売買であるかどうかではなく、法人から個人へ経済的利益が移転していないかを確認します。
法人間で不動産を低額・高額譲渡する場合
法人間の取引では、低額譲渡・高額譲渡によって生じた差額が、寄附金や受贈益として問題になります。
国税庁は、法人税法上の寄附金について、名義を問わず、法人が行った金銭その他の資産または経済的利益の贈与・無償の供与をいうと説明しています。そのうえで、低額譲渡等でその差額が実質的な贈与等と認められる場合には、その差額をもって計算するとしています。
出典:国税庁|No.5281 寄附金の範囲と損金不算入額の計算
法人間で不動産を時価より低く売却した場合には、売り手側で寄附金、買い手側で受贈益が問題になります。反対に、時価より高く購入した場合には、買い手側が相手法人に経済的利益を供与したものとして、寄附金等の問題が生じます。
ただし、100%グループ内の取引では、グループ法人税制により、譲渡損益調整や寄附金・受贈益の取扱いが通常の取引とは異なる場合があります。
完全支配関係の有無、それが法人による完全支配関係か個人を頂点とする支配関係か、そして譲渡損益調整資産に該当するかどうかを確認する必要があります。
出典:国税庁|法人税基本通達 第3款 完全支配関係がある法人間の受贈益
出典:国税庁|法人税基本通達 第12章の4 第2節 譲渡損益調整資産に係る譲渡損益額の調整
個人間の不動産売買では「著しく低い価額」が問題になる
親族間など、個人間で土地・建物を売買する場合には、買い手側で贈与税のみなし贈与が問題になります。
国税庁は、個人から著しく低い価額の対価で財産を譲り受けた場合、その財産の時価と支払った対価との差額は、財産を譲渡した人から贈与により取得したものとみなされると説明しています。
そして、著しく低い価額かどうかは個々の具体的な事案に基づいて判定するものであり、この判定基準は、法人に対して資産を移転した場合の「時価の2分の1に満たない金額」とは異なるものとされています。
出典:国税庁|No.4423 個人から著しく低い価額で財産を譲り受けたとき
ここで押さえておきたいのは、個人間の贈与税の判定では、単純な「2分の1基準」で安全かどうかを判断できない、という点です。
親族間で「相続税評価額ならよい」「固定資産税評価額ならよい」と考えるのではなく、通常の取引価額、権利関係、売買の必要性、資金の流れ、代金決済の実態を確認しておく必要があります。
高額譲渡にも危険がある
不動産取引では低額譲渡ばかりに目が向きがちですが、高額譲渡にもリスクがあります。
会社が役員や関係者から不動産を時価より高く購入した場合には、会社が過大に支払った部分について、役員給与、寄附金、経済的利益の供与などが問題となります。
たとえば、会社がオーナーから土地を時価より高く買い取れば、会社からの資金流出は増え、オーナー側には売却代金が流入します。税務上問われるのは、その差額が通常の売買対価なのか、それとも会社からオーナーへの利益移転なのか、という点です。
ただし、実質的な利益供与に当たる超過額が、そのまま税務上の土地の取得価額になるわけではありません。その超過額は、相手との関係や取引の実質に応じて役員給与、寄附金等として区分し、損金算入の可否を検討する必要があります。
出典:国税庁|法人税基本通達 第1款 固定資産の取得価額(7-3-1)
出典:国税庁|No.5202 役員等に対する経済的利益
高額譲渡では、次の点を確認しておくべきです。
| 確認項目 | 注意点 |
|---|---|
| 価格根拠 | 鑑定評価、取引事例、収益価値があるか |
| 購入目的 | 会社の事業上必要な不動産か |
| 代替案 | 賃借や第三者からの取得と比較したか |
| 取締役会・株主総会 | 関係者間取引として、必要な承認・決裁の過程を残しているか |
| 資金繰り | 会社の資金流出に合理性があるか |
| 将来への影響 | 減価償却、譲渡損益、金融機関への説明に耐えるか |
「会社に利益が出ているのだから、オーナーの不動産を高く買ってもよい」という判断は危険です。
まずは、その価格に当該不動産の価額を高める合理的な事情が反映されているのか、それとも会社からオーナーへの利益供与が含まれているのかを確認する必要があります。事業上の必要性を説明できるからといって、それだけで利益供与に当たる部分の損金算入が認められるわけではありません。
取引事例を使うときの注意点
近隣の売買事例は、不動産の時価を説明するうえで有力な資料になります。
ただし、「近くでこの価格で売れている」というだけでは十分とはいえません。比較対象として用いるには、次の点を調整しておく必要があります。
| 比較項目 | 確認内容 |
|---|---|
| 取引時点 | 地価の変動があるため、時点修正が必要 |
| 面積 | 大規模地と小規模地とで単価が異なる |
| 形状 | 不整形、間口、奥行、高低差 |
| 接道 | 道路幅員、方位、再建築の可否 |
| 用途 | 住宅、商業、工業、事業用地 |
| 権利関係 | 借地権、賃借権、共有、担保 |
| 取引当事者 | 第三者間か、親族・関係会社間か |
| 取引条件 | 売急ぎ、買進み、瑕疵、立退き、価格調整条項 |
税務調査で説明力を持つのは、単なる相場感ではなく、比較可能性を検討した資料です。
特に同族会社間の取引では、売買事例、鑑定評価、公的価格、社内の意思決定資料を組み合わせ、価格決定の過程を残しておくことが重要です。
時価判断で必ず確認すべき資料
不動産の時価を検討する際には、次の資料を整理しておきます。
| 資料 | 確認する内容 |
|---|---|
| 登記事項証明書 | 所有者、地目、地積、担保、権利関係 |
| 公図・地積測量図 | 土地の位置、形状、境界 |
| 固定資産評価証明書 | 固定資産税評価額、課税地目、家屋評価 |
| 路線価図・評価倍率表 | 相続税評価上の参考情報 |
| 不動産鑑定評価書 | 正常価格、価格時点、前提条件 |
| 近隣取引事例 | 市場価格の参考 |
| 賃貸借契約書 | 賃料、期間、敷金、更新、解除条件 |
| レントロール | 賃貸不動産の収益性 |
| 建築確認・検査済証 | 建物の法的状態 |
| 修繕履歴・工事資料 | 建物価値、資本的支出・修繕費の判断 |
| 土壌汚染・境界資料 | 減価要因、瑕疵の有無 |
| 売買契約書案 | 価格、支払条件、引渡条件 |
| 取締役会議事録・稟議書 | 価格決定の理由、事業目的、承認過程 |
| 資金移動資料 | 実際の決済、返金、相殺の有無 |
| 決算書・申告書・固定資産台帳 | 帳簿価額、含み損益、取得価額 |
不動産の時価に関する資料は、取引後に慌てて整えるものではありません。取引の前に、価格決定の根拠と意思決定の過程を残しておく必要があります。
税務調査で見られるポイント
不動産取引が税務調査で確認される場合、調査官が見ているのは「売買契約書があるか」だけではありません。
むしろ、次のような観点から、取引の実態と価格の合理性を確認していきます。
| 税務調査での確認ポイント | 見られる理由 |
|---|---|
| 当事者関係 | 同族関係、親族関係、役員・株主関係があるか |
| 売買目的 | 事業上の必要性があるか、税負担の調整が主目的ではないか |
| 価格根拠 | 鑑定、評価、取引事例、公的価格があるか |
| 価格決定過程 | 誰が、いつ、どの資料で決めたか |
| 代金決済 | 実際に支払われたか、相殺・戻しがないか |
| 会計処理 | 売却益、取得価額、減価償却、受贈益、寄附金が整合しているか |
| 議事録・稟議 | 関係者間取引として、必要な承認・決裁を経ているか |
| 前後の取引 | 直前直後に贈与、増資、債権放棄、再編がないか |
| 株主への影響 | 株式価値の移転、みなし贈与がないか |
| 申告書別表 | 税務調整が必要な論点を反映しているか |
不動産取引は金額が大きいため、税務調査で問題になると、追加税額や附帯税の影響も大きくなります。さらに、時価判断の誤りが、将来のM&Aや事業承継、金融機関への説明の場面で発見されることもあります。
不動産の時価判断を誤ると、将来の選択肢を狭める
不動産取引における税務上の時価は、単年度の申告だけの問題ではありません。
たとえば、同族会社がオーナーから不動産を低額で取得した場合、法人側では受贈益課税が問題になります。オーナー側では、時価の2分の1未満であれば、みなし譲渡課税が問題になります。
さらに、その不動産の取得によって会社の純資産が増え、株式価値が上がれば、他の株主への価値移転や事業承継上の問題が生じることもあります。
個人が同族会社に対して時価より著しく低い価額で不動産を譲渡し、その結果として他の個人株主が保有する株式の価額が増加した場合には、その増加部分について、譲渡した個人から株主へのみなし贈与が問題となることがあります。法人側の受贈益だけでなく、株主側の贈与税への影響も確認しておく必要があります。
出典:国税庁|相続税法基本通達 第9条《その他の利益の享受》関係(9-2)
また、法人が役員から高額で不動産を取得した場合には、会社の資金流出、役員への利益移転、取得価額、減価償却、将来の譲渡損益に影響が及びます。M&Aの際に、買い手から「なぜこの価格で不動産を取得したのか」と確認される可能性もあります。
つまり、不動産の時価判断は、税務調査への対策だけでなく、会社の数字を将来にわたって説明できる状態にしておくための判断でもあるのです。
実行前に整理すべき判断手順
不動産取引を実行する前には、次の順序で整理していくと、判断がしやすくなります。
1. 取引目的を明確にする
なぜ不動産を移転するのかを確認します。
事業用不動産の集約、法人成り、個人成り、事業承継、M&A前の整理、グループ再編、借入の担保、資金繰り、相続対策など、取引の目的によって、検討すべき税務論点は変わってきます。
2. 当事者関係を確認する
売り手・買い手が、第三者なのか、親族なのか、役員なのか、株主なのか、関係会社なのかを確認します。
同族関係者間では、第三者間のような価格交渉が働きにくいため、価格根拠と意思決定過程の資料化が、より重要になります。
3. 対象不動産を分解する
土地、建物、構築物、附属設備、借地権、賃借権、底地、共有持分などに分解します。
土地建物を一括で売買する場合、土地と建物の配分が、法人税、消費税、減価償却、将来の譲渡に影響します。
4. 複数の評価資料を比較する
鑑定評価、取引事例、路線価、固定資産税評価額、収益還元的な価額を比較します。
一つの資料だけで判断せず、評価額に差がある理由を確認しておきます。
5. 税目別に課税関係を整理する
法人税、所得税、贈与税、消費税、不動産取得税、登録免許税、地方税を確認します。
法人税上は問題が小さく見えても、個人側の譲渡所得や贈与税で大きな問題が生じることがあります。
6. 会計処理と申告処理を整合させる
売却益、固定資産の取得、減価償却、受贈益、寄附金、役員給与、別表調整を確認します。
税務上の時価判断と会計処理がずれていると、後から説明するのは難しくなります。
7. 意思決定資料を残す
契約書、稟議書、取締役会議事録、評価資料、価格決定メモ、資金移動資料を残します。
大切なのは、「その時点でどの資料を見て、なぜその価格を合理的と判断したのか」を説明できることです。
専門家へ相談する前に準備すべき資料
不動産の時価が問題になる取引についてご相談いただく場合、次の資料をご準備いただくと、検討の精度が上がります。
| 分類 | 資料 |
|---|---|
| 取引概要 | 取引目的、売り手・買い手、予定価額、実行予定日 |
| 権利関係 | 登記事項証明書、公図、地積測量図、賃貸借契約書 |
| 評価資料 | 固定資産評価証明書、路線価、評価倍率表、鑑定評価書、取引事例 |
| 建物資料 | 建築確認、検査済証、修繕履歴、図面、設備資料 |
| 会計資料 | 固定資産台帳、決算書、総勘定元帳、税務申告書 |
| 税務資料 | 別表、過年度の申告、減価償却明細、消費税区分 |
| 意思決定資料 | 稟議書、議事録、価格決定メモ、専門家意見 |
| 資金資料 | 借入契約、返済計画、決済予定、相殺予定 |
| 関係者資料 | 株主名簿、役員関係、親族関係、グループ関係図 |
特に重要なのは、価格を決める前の段階でご相談いただくことです。売買契約の後や決済の後のご相談では、選択肢が限られ、資料も後付けに見えやすくなってしまいます。
不動産取引の時価判断では「説明できる価格」を重視する
不動産の税務上の時価判断で重要なのは、税負担が最も小さくなる金額を探すことではありません。
大切なのは、後から説明できる価格を採用することです。
その価格は、第三者間でも成立し得るか。その評価方法は、取引目的と税目に合っているか。土地と建物の配分は合理的か。相続税評価額や固定資産税評価額を使う理由を説明できるか。
鑑定評価の価格時点は、当該取引の税務判断に必要な評価時点に対応しているか。権利関係や賃貸状況は反映されているか。取引後の会計処理・申告処理に矛盾はないか。そして、金融機関、株主、後継者、買い手、税務調査に対して説明できるか。
こうした視点を持つことで、不動産取引は単なる節税の手段ではなく、会社の財務・税務・将来設計を整える意思決定になっていきます。
ご相談を検討される方へ
同族会社、オーナー企業、グループ会社、事業承継、法人成り・個人成り、M&A、組織再編で不動産を移転する場合、売買価額の決め方は、税務上の結論だけでなく、会社の財務状態、株式価値、資金繰り、将来の説明責任にまで影響します。
犬飼公認会計士・税理士事務所では、不動産の売買価額について、「この金額でよいか」を確認するだけにとどまらず、取引目的、当事者関係、評価資料、会計処理、法人税・所得税・贈与税への波及、さらに将来の事業承継・M&A・金融機関への説明まで含めて整理いたします。
不動産を同族会社・役員・株主・親族・グループ会社間で移転するご予定がある場合は、契約締結前・決済前の段階で、犬飼公認会計士・税理士事務所HPのお問い合わせページよりご相談ください。
本記事の振り返り
| 重要ポイント | 実務上の意味 |
|---|---|
| 不動産の時価は一つとは限らない | 鑑定評価、相続税評価額、固定資産税評価額、取引事例は、それぞれ目的が異なる |
| 相続税評価額は万能ではない | 法人税・所得税の売買時価として、そのまま使えるとは限らない |
| 固定資産税評価額だけで判断しない | 建物評価の参考にはなるが、市場価格・収益性・状態の確認が必要 |
| 個人から法人への低額譲渡は特に注意 | 個人側のみなし譲渡、法人側の受贈益が問題になる |
| 時価の2分の1以上でも安全とは限らない | 同族会社等の行為計算否認や、受贈益・寄附金のリスクが残る |
| 法人間取引では寄附金・受贈益を確認する | 低額・高額取引の差額が利益供与と見られることがある |
| 鑑定評価書は有力だが、前提の確認が必要 | 価格時点、評価目的、権利関係、価格の種類を確認する |
| 土地建物の配分が重要 | 減価償却、消費税、将来の譲渡損益に影響する |
| 税務調査では価格決定の過程が見られる | 契約書、評価資料、稟議書、議事録、資金移動資料を残す |
| 実行前の相談が最も有効 | 取引後ではなく、価格決定の前に税務・会計・資料化を整える |
※本記事は、当事務所が専門的な判断と根拠資料の確認を行い、内容に責任を持って掲載しています。論点の整理や、表現・体裁の調整には、生成AIを補助的に用いています。

