輸入取引の消費税で最も危険なのは、断片的な理解のまま処理を進めてしまうことです。
「海外から仕入れたのだから、消費税は不課税」
「通関業者に輸入消費税を払ったのだから、控除できる」
「実際に商品を使うのは自社だから、当然に控除できる」
こうした思い込みは、そのまま処理ミスにつながります。
輸入消費税は、海外の売主から受け取る請求書だけで判断できるものではありません。誰が輸入申告者となるのか。誰が保税地域から課税貨物を引き取るのか。誰が輸入消費税を負担し、どの通関書類を保存しているのか。こうした事実関係によって、仕入税額控除を受けられる者が変わってきます。
特に、物流業者、通関業者、輸入代行会社、国内子会社、販売代理店、ECプラットフォーム、非居住者である海外販売者が関わる商流では、「商品を使う会社」「代金を支払う会社」「輸入申告名義人」「輸入消費税を立替払いした会社」が一致しないことも少なくありません。
このズレを放置すると、輸入消費税の控除漏れ、二重控除、控除否認、還付申告の確認長期化、税務調査で説明ができないといった問題を招きます。
本記事では、輸入消費税を会計ソフト上の単なる税区分としてではなく、契約・物流・通関・支払・証憑保存・申告まで連続する経営管理の問題として整理していきます。
まず押さえる結論
輸入消費税の実務判断は、次の順序で確認していきます。
| 確認順序 | 確認する事項 | 実務上の意味 |
|---|---|---|
| 1 | 貨物が保税地域から引き取られる課税貨物か | そもそも輸入消費税の対象かを確認する |
| 2 | 誰が輸入申告者か | 原則として、輸入消費税の納税義務者・控除主体の出発点となる |
| 3 | 通関業者は代理・代行か、取引当事者か | 通関業者が立替払いしても、通常は通関業者の仕入税額控除ではない |
| 4 | 実質的輸入者と輸入申告名義人が異なるか | 例外的取扱いの適用余地と必要証憑を確認する |
| 5 | 輸入許可書等を誰が保存しているか | 仕入税額控除の証憑要件に直結する |
| 6 | 自社が課税事業者か、簡易課税等を適用していないか | 輸入消費税を実額控除できるかが変わる |
| 7 | 貨物の事業用途と控除計算方式はどうなるか | 事業用途・個別の控除制限を確認し、個別対応方式では用途を3区分する |
| 8 | 関税、輸入消費税、通関料、国内運賃を区分しているか | 会計処理と申告集計を誤らないために必要 |
| 9 | 後日、税関の更正・還付・追徴があったか | 当初の課税期間の訂正又は還付税額確定時等の調整に影響する |
| 10 | 税務調査で商流を説明できるか | 契約、通関、支払、在庫、会計の整合性が問われる |
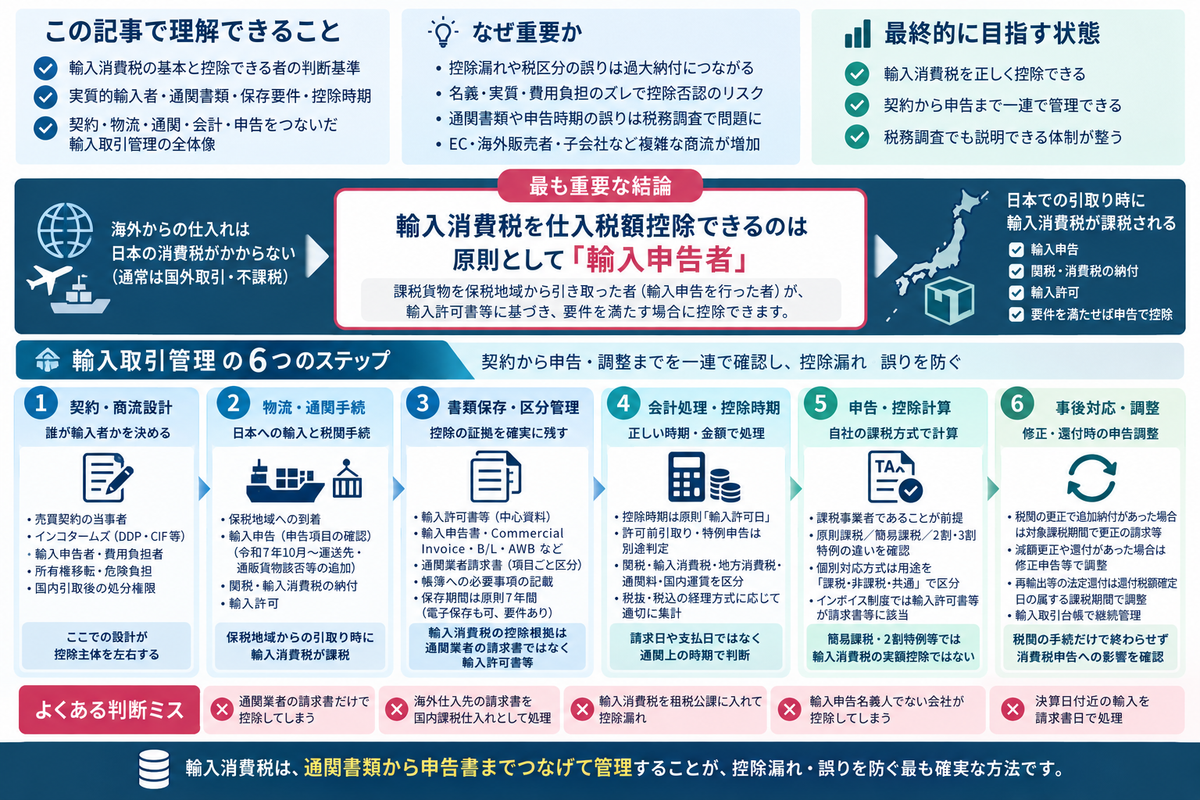
最も重要な結論から申し上げます。
輸入消費税を仕入税額控除できるのは、原則として、課税貨物を保税地域から引き取った者、すなわち輸入申告を行った者です。
たとえば、輸入代行者が輸入消費税を一時的に立て替え、後日、依頼者からその相当額を受け取るケースを考えてみます。この場合でも、仕入税額控除を行うのは輸入申告者である依頼者であって、輸入代行者ではありません。国税庁の質疑応答事例でも、同じ整理が示されています。
出典:国税庁|輸入取引に係る輸入手続を委託した場合の仕入税額控除の取扱いについて
以下の説明は、非課税・免税・減免税等の適用がない課税貨物を前提とした、原則的な取扱いです。
輸入時には国内取引の事業者免税点制度は適用されませんが、貨物ごとの免税等の制度は別途存在します。また、消費税の納期限延長等が認められる場合には、引取り前に納付するという原則とは異なる取扱いとなります。
出典:国税庁|No.6563 輸入取引
輸入消費税は、海外仕入先の請求書で決まる税金ではない
海外仕入先から商品を購入する取引そのものは、通常、日本の国内取引として消費税が課される取引ではありません。海外の売主から届くCommercial Invoiceに日本の消費税が記載されていなくても、それ自体は特に不自然なことではありません。
ここでいう国外取引とは、原則として、譲渡時に国外に所在する商品を購入する取引を指します。国内取引か国外取引かは、原則として譲渡時の資産の所在地によって判定します。売主が海外にあるという理由だけで、不課税になるわけではありません。
出典:国税庁|No.6210 国外取引
しかし、その貨物を日本の保税地域から引き取る段階では、別途、輸入消費税が課されます。
輸入取引は、国内取引のように売手が買手から消費税を預かって申告する仕組みではありません。輸入者が税関に輸入申告を行い、関税・内国消費税・地方消費税を納付したうえで輸入許可を受ける、という構造になっています。
輸入品を保税地域から引き取ろうとする者は、品名・数量・金額や消費税額などを記載した申告書を税関長に提出し、引き取るときまでに消費税を納付しなければなりません。納税地も国内取引とは異なり、課税貨物を引き取る保税地域の所在地となります。
出典:国税庁|No.6563 輸入取引
したがって、輸入取引の消費税は、次の二層に分けて管理する必要があります。
| 取引・手続 | 消費税上の見方 |
|---|---|
| 海外仕入先から商品を購入する売買 | 譲渡時に国外に所在する商品の購入は、通常、日本の国内課税仕入れではない |
| 商品が日本の保税地域に到着する | まだ国内に自由に引き取れる状態ではない |
| 輸入申告を行う | 輸入者・申告内容・課税価格・税額を確定する手続 |
| 関税・輸入消費税・地方消費税を納付する | 税関に対する納税 |
| 輸入許可を受ける | 課税貨物を国内に引き取れる状態になる |
| 確定申告で仕入税額控除を行う | 要件を満たす課税事業者が輸入消費税を控除する |
海外仕入先からの請求書だけを見て「不課税」と処理し、輸入許可書等に記載された輸入消費税を申告集計から漏らしてしまうと、過大納付になることがあります。
反対に、通関業者からの請求書に記載された立替輸入消費税を、通関業者からの通常の課税仕入れと同じように処理してしまうと、証憑要件や控除主体を誤るおそれがあります。
輸入取引の納税義務者は、国内取引と異なる
国内取引の消費税では、原則として事業者が納税義務者となり、基準期間の課税売上高などによる免税点制度も関係してきます。
ところが、輸入取引ではこの点が大きく異なります。
輸入する貨物には、保税地域から引き取る時点で消費税が課され、その納税義務を負うのは、貨物を保税地域から引き取る者、すなわち輸入申告者です。国内取引のように納税義務者が事業者に限定されることはなく、事業者免税点制度のような規定も設けられていません。
出典:国税庁|No.6133 輸入する貨物の納税義務者
ここで混同してはならないのは、「輸入消費税を税関に納める義務」と「その輸入消費税を消費税申告で仕入税額控除できるか」が、まったく別の問題だという点です。
| 論点 | 判断の方向性 |
|---|---|
| 輸入消費税の納税義務 | 事業者に限らず、輸入申告者が負う |
| 免税事業者の輸入 | 免税事業者でも輸入時には輸入消費税を納付する |
| 仕入税額控除 | 課税事業者であり、原則課税等で控除計算を行う場合に問題となる |
| 簡易課税 | 実際の仕入税額ではなく、売上税額にみなし仕入率を乗じて控除税額を計算するため、輸入消費税の実額控除とは構造が異なる |
| 個人の輸入 | 事業用でなくても輸入時の納税義務は生じ得るが、事業用でなければ仕入税額控除の問題にはならない |
「自社は免税事業者だから、輸入消費税は払わなくてよい」という理解は誤りです。免税事業者であっても、輸入時の消費税は課されます。
ただし、免税事業者である限り、その輸入消費税を消費税申告で仕入税額控除することはできません。
輸入消費税の課税標準は、仕入先への支払額だけではない
輸入消費税の課税標準は、海外仕入先へ支払う商品代金そのものではありません。
外国貨物の課税標準は、関税課税価格(いわゆるCIF価格)に、消費税以外の個別消費税額と関税額に相当する金額を加算した合計額とされています。
出典:国税庁|No.6563 輸入取引
関税課税価格には、原則として輸入港までの運賃・保険料等を含めます。ただし、それらが商品代金に含まれている場合は、二重に加算しません。
また、関税課税価格は、商品代金・運賃・保険料だけで決まるとは限りません。一定のロイヤルティや、輸入貨物の生産のために無償提供した金型等の費用が、加算対象となることもあります。
出典:東京税関|関税評価制度とは
実務上は、次のように区分して確認していきます。
| 項目 | 消費税実務上の位置づけ |
|---|---|
| 商品代金 | 関税評価・仕入原価の基礎 |
| 国際運賃・保険料 | 原則として輸入港までの運賃・保険料等を関税課税価格に含める。商品代金に含まれている場合は、二重に加算しない |
| 関税 | 輸入消費税の課税標準に含まれる |
| 輸入消費税 | 消費税申告で控除対象となり得る税額 |
| 地方消費税 | 輸入時に消費税と併せて納付し、国税の消費税額と区分して把握する。申告では実額を別枠で直接控除するものではない |
| 通関業者の通関料 | 輸入貨物に係る通関手続の対価は輸出免税。通関手続以外の業務の対価は別途判定する |
| 通関業者の立替輸入消費税 | 通関業者の売上に係る消費税ではなく、輸入者の税関納付額の立替 |
| 国内配送費 | 通常の国内配送は課税。外国貨物等に係る輸出免税の該当性も確認する |
| 保管料・検査料 | 外国貨物等に係る輸出免税の該当性を含め、役務の内容、場所、請求者により税区分を確認する |
出典:国税庁|消費税法基本通達 第7章 第2節 輸出免税等の範囲 7-2-12・7-2-13
関税と輸入消費税等を区別せずに処理すると、申告集計から輸入消費税が漏れるおそれがあります。
仕入税額控除の可否は、勘定科目名で決まるものではありません。控除主体、保存書類、控除時期、課税方式等によって判断します。税込・税抜のいずれの経理方式であっても、関税、輸入消費税、地方消費税および役務対価をそれぞれ把握し、会計ソフトの仕様に応じて適切に集計できる状態にしておきます。
逆に、通関業者の請求書総額をすべて課税仕入れにしてしまうと、関税・輸入消費税・立替金・通関料・国内運賃の区分を誤ることになります。
出典:国税庁|No.6905 税抜経理と税込経理の選択適用(法人の場合)
仕入税額控除できる者は誰か
輸入消費税の仕入税額控除で最初に確認すべきなのは、「誰が輸入申告者か」という点です。
保税地域から引き取った課税貨物に課された、あるいは課されるべき消費税額について仕入税額控除を受けられるのは、その課税貨物を引き取った者、つまり輸入申告を行った者です。
輸入代行者が申告手続を担い、輸入消費税を一時的に立て替え、後日、依頼者からその相当額を受け取ったとしても、控除できるのは輸入申告者である依頼者です。輸入代行者ではありません。
出典:国税庁|輸入取引に係る輸入手続を委託した場合の仕入税額控除の取扱いについて
この考え方を実務に落とし込むと、次のように整理できます。
| 取引状況 | 控除主体の考え方 |
|---|---|
| 自社が輸入申告者となり、自社の商品として輸入する | 自社が控除主体となるのが基本 |
| 通関業者が自社の代理で手続し、輸入消費税を立替払いする | 自社が輸入申告者なら、自社が控除主体 |
| 物流会社が単なる手続代行者である | 物流会社は輸入消費税を控除しない |
| 国内子会社が輸入申告者となる | 国内子会社が控除主体となるのが基本 |
| 親会社が実際に資金負担しているが、輸入申告者が子会社 | 親会社が当然に控除できるわけではない |
| 海外販売者が輸入者となり、日本国内で販売する | 国内購入者は輸入消費税を控除できないのが基本 |
| 輸入申告名義人と実質的輸入者が異なる限定申告等 | 消費税基本通達11-1-6の要件を慎重に確認する |
海外販売者が輸入済みの商品を日本国内で譲渡する場合には、その販売について、国内取引としての課税関係を確認します。
国内購入者が輸入消費税を直接控除できない場合でも、国内での商品購入について、帳簿・適格請求書等の保存などの要件を満たせば、別途、仕入税額控除が認められることがあります。
出典:国税庁|No.6210 国外取引
出典:国税庁|No.6496 仕入税額控除をするための帳簿及び請求書等の保存
「費用を負担しているから控除できる」「商品を使うから控除できる」というだけでは足りません。通関上、誰が輸入申告者となっているのか。輸入許可書等に誰の名義が記載されているのか。まずはここを確認する必要があります。
実質的輸入者と輸入申告名義人が異なる場合
消費税基本通達には、実質的な輸入者と輸入申告名義人が異なる場合の取扱いが定められています。ただし、これは「実質的な輸入者であれば誰でも控除できる」という一般的な取扱いではありません。
消費税基本通達11-1-6は、関税割当制度や関税の軽減・免除を受ける場合など、いわゆる限定申告に関連する取扱いを定めたものです。
輸入申告者が単なる名義人にすぎず、実質的な輸入者が別に存在する場合に、一定の要件をすべて満たせば、実質的な輸入者が課税貨物を保税地域から引き取ったものとして、仕入税額控除等の規定を適用する。そうした内容になっています。
その要件には、次のものが含まれます。実質的な輸入者が、輸入申告後にその課税貨物を輸入申告者へ有償で譲渡すること。輸入消費税等を負担すること。そして、輸入申告者名義の輸入許可書および同名義の消費税等の領収証書の原本を保存することです。
出典:国税庁|消費税法基本通達 第11章 第1節 通則 11-1-6
この通達のポイントは、次の3つです。
| ポイント | 実務上の意味 |
|---|---|
| 例外的取扱いである | 輸入申告者と異なる者が当然に控除できるわけではない |
| 要件をすべて満たす必要がある | 税額負担だけでなく、取引関係・書類保存まで確認する |
| 原本保存が明記されている | 輸入許可書・領収証書を誰が保存しているかが重要 |
実務上注意したいのは、「実際には自社の商品だから」「費用は自社が負担したから」という理由だけで、輸入申告名義人ではない会社が輸入消費税を控除してしまうケースです。
実質的輸入者の取扱いは、あくまで通達上の要件に基づいて判断すべきものです。単なる実態論で拡張してよいものではありません。
令和5年10月以後、輸入申告者の意義はより明確化されている
輸入消費税の控除主体を判断するうえでは、関税法上の輸入申告者の取扱いも重要になります。
令和5年10月1日施行の見直しでは、輸入申告時に記載を求める「貨物を輸入しようとする者の住所及び氏名」が関税法施行令上の輸入申告項目に加えられ、あわせて輸入申告者の意義が明確化されました。
さらに令和7年10月12日からは、輸入許可後の運送先の所在地・名称、通販貨物に該当するか否か、該当する場合のプラットフォームの名称なども、輸入申告項目に追加されています。
出典:税関|輸入申告項目・税関事務管理人制度の見直しについて
この明確化の背景には、輸入申告者が輸入貨物に関する情報を把握し、責任をもって適正な輸入申告を行う必要がある、という考え方があります。
輸入取引により輸入される貨物については、関税法基本通達6-1(1)にいう「貨物を輸入する者」と同様に扱われます。それ以外の場合は、輸入申告の時点で国内引取り後の輸入貨物の処分権限を有する者、または輸入の目的たる行為を行う者が含まれるものと整理されています。
出典:税関|輸入申告項目・税関事務管理人制度の見直しについて(リーフレット)
これにより、手続だけを受託した輸入代行者を名義上の輸入申告者にする運用は、より慎重に見直す必要が出てきました。
この点は消費税にとどまらず、関税、薬機法、食品衛生法、知的財産侵害物品、通販貨物、フルフィルメントサービス利用貨物などの管理とも連動します。
通関業者への支払は、項目ごとに税区分を分ける
輸入取引では、通関業者から請求書を受け取る場面が多くあります。この請求書には、関税、輸入消費税、地方消費税、通関料、取扱手数料、国内配送費、保管料などが混在しています。
会計処理では、総額を一括して「課税仕入れ」とするのではなく、項目ごとに区分する必要があります。
輸入貨物に係る通関手続の対価は、輸出免税の対象です。そのため、その通関料そのものについて、国内課税仕入れとして消費税額を控除するものではありません。ただし、通関業者の請求書には、通関手続以外の課税対象となる役務の対価が含まれることもあります。請求項目ごとに、業務内容と税区分を確認してください。
運送料、保管料、荷役料、取扱手数料についても、国内で提供される役務であるというだけで税区分を判断することはできません。
外国貨物に係る運送・保管等や、指定保税地域等にある輸入許可済み貨物に係る一定の役務は、輸出免税の対象となります。通常の国内配送等に係る課税取引と区別し、貨物の状態、役務の内容、提供場所を確認します。
出典:国税庁|消費税法基本通達 第7章 第2節 輸出免税等の範囲 7-2-12・7-2-13
| 通関業者請求書の項目 | 消費税処理の基本 |
|---|---|
| 関税 | 輸入消費税の仕入税額控除対象ではない。棚卸資産・固定資産等の取得原価又は費用処理を検討 |
| 輸入消費税 | 要件を満たす輸入者が、輸入許可書等に基づき仕入税額控除を検討 |
| 輸入地方消費税 | 国税の消費税額と区分して把握する。実額を地方消費税欄で別枠控除するものではない |
| 延滞税・加算税等 | 仕入税額控除対象外。損金性も別途検討 |
| 通関料 | 輸入貨物に係る通関手続の対価は輸出免税。通関手続以外の業務の対価は別途判定 |
| 取扱手数料 | 役務の内容を確認し、課税・輸出免税等を判定 |
| 国内運送料 | 通常の国内運送は課税。外国貨物等に係る輸出免税の該当性も確認 |
| 国際運賃 | 国内と国外との間の貨物運送は輸出免税、国外で完結する運送は原則として不課税。別建ての国内運送等は、その内容に応じて課税・輸出免税を判定 |
| 倉庫料・保管料 | 外国貨物等に係る輸出免税の該当性を含め、役務提供地・請求者・内容により確認 |
| 立替金 | 本来の債務者、証憑引渡し、精算方法を確認 |
出典:国税庁|No.6551 輸出取引の免税
出典:国税庁|No.6210 国外取引
輸入地方消費税は、輸入時に負担した実額を、国内申告の地方消費税欄で別途直接控除する仕組みではありません。
申告では、輸入許可書等に記載された国税としての消費税額を仕入控除税額の計算に反映します。地方消費税は、国税の差引税額や控除不足還付税額等を基礎として計算します。
出典:国税庁|法人用 消費税及び地方消費税の申告書(一般用)の書き方
通関業者の請求書に「消費税」と表示されていても、それが通関業者の役務提供に係る消費税なのか、税関に納付した輸入消費税の立替なのかは、分けて確認する必要があります。
輸入消費税の控除根拠は、通関業者の請求書ではなく、輸入許可書等です。
通関業者の請求書は、立替精算や通関料等の確認には役立ちます。しかし、輸入消費税の控除主体・控除時期・税額の確認は、あくまで通関書類と照合して行わなければなりません。
輸入許可書等は、仕入税額控除の中心資料である
輸入取引で仕入税額控除を受けるためには、帳簿と請求書等の保存が欠かせません。
保税地域からの課税貨物の引取りについては、帳簿に、引き取った年月日、課税貨物の内容、引取りに係る消費税額および地方消費税額(またはその合計額)を記載します。税額には、附帯税相当額を含めません。
特例申告の場合には、引き取った年月日に加えて、特例申告書を提出した日又は特例申告に関する決定の通知を受けた日も記載します。
出典:国税庁|No.6497 仕入税額控除のために保存する帳簿および請求書等の記載事項
また、仕入税額控除の要件となる請求書等には、課税貨物を保税地域から引き取る事業者が税関長から交付を受ける輸入許可書等が含まれます。
この輸入許可書等には、次の事項が記載されます。
- 納税地を所轄する税関長
- 課税貨物を保税地域から引き取ることができることとなった年月日
- 課税貨物の内容
- 課税標準である金額
- 引取りに係る消費税額および地方消費税額
- 書類の交付を受ける事業者の氏名又は名称
特例申告の場合には、特例申告書を提出した日又は特例申告に関する決定の通知を受けた日も確認します。輸入許可前引取りの場合には、承認を受けたことを証する書類等を確認します。これらの書類に記載すべき税額も、附帯税相当額を除いたものです。
出典:国税庁|No.6497 仕入税額控除のために保存する帳簿および請求書等の記載事項
仕入税額控除に係る帳簿・輸入許可書等は、法令上の保存期間と保存方法に従って保存します。
保存期間の起算日は、帳簿についてはその閉鎖の日、輸入許可書等についてはその受領した日の属する課税期間の末日の翌日から2か月を経過した日です。そこから原則7年間の保存が必要となり、6年目と7年目については、帳簿又は請求書等のいずれか一方の保存でよいとされています。
なお、消費税の申告期限の延長の特例を適用する法人は、延長後の申告期限の翌日が保存期間の起算日となります。
出典:国税庁|No.6496 仕入税額控除をするための帳簿及び請求書等の保存
出典:国税庁|消費税のあらまし 8 控除税額等の計算は?
輸入許可書等に記載すべき事項に係る電磁的記録も、請求書等に含まれます。電子データで保存する場合には、適用される保存要件を満たす必要があります。
ただし、消費税基本通達11-1-6の取扱いについては、前述の原本保存の要件を別途確認してください。
出典:国税庁|No.6497 仕入税額控除のために保存する帳簿および請求書等の記載事項
関税法上の帳簿書類の保存制度と、消費税の仕入税額控除に係る保存要件は、同一ではありません。税関向けの保存期間だけで廃棄の可否を決めず、他の法令に基づく保存義務も確認します。
出典:税関|帳簿書類の保存義務と電子帳簿等保存制度
実務で保存すべき主な通関資料は、次のとおりです。
なお、この一覧には、仕入税額控除の法定保存書類だけでなく、商流・物流・支払・在庫の整合性を説明するための裏付資料も含まれています。すべての資料が、それぞれ独立した仕入税額控除の法定要件となるわけではありません。
| 書類 | 確認する内容 |
|---|---|
| 輸入許可通知書・輸入許可書 | 輸入者、許可日、申告番号、課税標準、税額 |
| 輸入許可前引取り・特例申告の関係書類 | 引取りの承認、特例申告書の提出日又は決定通知日、税額 |
| 輸入申告書 | 申告者、貨物内容、価格、税額、運送先等 |
| Commercial Invoice | 売主、買主、商品名、数量、価格、インコタームズ |
| Packing List | 梱包単位、数量、重量、品番 |
| B/L・Sea Waybill・AWB | 物流上の荷送人、荷受人、運送経路 |
| 運賃・保険料明細 | CIF価格・課税価格の確認 |
| 契約書・注文書 | 取引当事者、所有権移転、危険負担、支払条件 |
| 通関業者請求書 | 立替金と役務対価の区分 |
| 納付書・領収証書 | 税関に納付した税額の確認 |
| 在庫受入記録・検収記録 | 実際に自社が商品を受け入れたことの確認 |
| 支払記録 | 海外仕入先、通関業者、物流業者への支払確認 |
輸入申告にあたっては、仕入書、包装明細書、船荷証券または海上運送状・航空貨物運送状、運賃明細書、保険料明細書、契約書、価格表などが必要になります。
出典:税関|1107 輸入申告の際に必要な書類
税務調査では、これらの資料をバラバラに提示するのでは足りません。輸入案件ごとに、契約・物流・通関・支払・在庫・会計仕訳・消費税申告の数字がつながった状態で説明できることが重要になります。
輸入消費税を控除する時期
輸入消費税の控除時期は、請求日や通関業者への支払日だけで決めるものではありません。
消費税基本通達11-3-9は、消費税法30条1項3号にいう「課税貨物を引き取った日」を、関税法67条に規定する輸入の許可を受けた日と定めています。
ただし、輸入許可前引取りの承認を受けて課税貨物を引き取った場合、郵便物について一定の取扱いを受ける場合、特例申告書を提出する場合には、それぞれ時期を別途確認する必要があります。
出典:国税庁|消費税法基本通達 第11章 第3節 課税仕入れ等の時期 11-3-9
実務上は、次のように整理します。
| 状況 | 控除時期の考え方 |
|---|---|
| 通常の輸入許可 | 原則として輸入許可日の属する課税期間 |
| 通関業者請求日が翌月 | 請求日ではなく輸入許可日を確認 |
| 輸入消費税の支払日が別日 | 支払日だけで控除時期を決めない |
| 輸入許可前引取り | 原則として実際に引き取った日の属する課税期間。消費税法施行令46条1項に定める控除時期の特例も確認する |
| 許可前引取りで見積税額を控除した場合 | 後日確定した税額との差額は、税額が確定した日の属する課税期間で調整する |
| 特例申告 | 特例申告書を提出した日の属する課税期間。特例申告に関する決定があった場合は、その通知を受けた日の属する課税期間 |
| 郵便物 | 国際郵便物課税通知書、納付・引取りの流れを確認 |
| 決算日付近の輸入 | 輸入許可日、検収日、在庫計上日、支払日を照合する |
出典:国税庁|消費税法基本通達 第11章 第3節 課税仕入れ等の時期 11-3-9・11-3-10
出典:e-Gov法令検索|消費税法 第30条
許可前引取りに係る見積税額と確定税額の差額調整は、一般的な税関事後調査による過年度の輸入税額の訂正とは異なる取扱いです。後日税額が変わったという理由だけで、すべてを税額確定時の課税期間に計上しないよう注意してください。
決算直前に輸入許可が出ているにもかかわらず、通関業者の請求書が翌期に届いたからといって翌期処理にしてしまうと、控除時期を誤りかねません。
一方で、貨物が到着していても、輸入許可がまだであれば、通関上の引取り時期を確認する必要があります。
輸入消費税とインボイス制度の関係
インボイス制度のもとでも、輸入消費税の控除は、海外仕入先から日本の適格請求書を受け取ることを前提とするものではありません。輸入消費税については、税関長から交付を受ける輸入許可書等が、仕入税額控除のための請求書等に位置づけられます。
したがって、海外仕入先が日本の適格請求書発行事業者でないことだけを理由に、輸入消費税の控除が否定されるわけではありません。
ここで問われるのは、輸入申告者、輸入許可書等、帳簿記載、課税事業者性、そして適用する控除計算方式に応じた用途の確認です。
出典:国税庁|No.6497 仕入税額控除のために保存する帳簿および請求書等の記載事項
ただし、国内事業者から受ける役務については、まず課税・輸出免税等を判定し、課税対象となる役務について、適格請求書等の保存要件を確認します。輸入貨物の通関手続は輸出免税ですので、その通関料そのものを国内課税仕入れとして処理しないよう注意が必要です。
| 項目 | インボイス制度上の確認 |
|---|---|
| 海外仕入先への商品代金 | 国外取引としての商品購入は、日本の適格請求書を受け取ることを前提としない。輸入消費税は通関書類で確認 |
| 輸入消費税 | 輸入許可書等が重要 |
| 通関業者の通関料 | 輸入貨物の通関手続は輸出免税。課税対象となる別の役務については適格請求書等を確認 |
| 国内配送費 | 課税・輸出免税を判定し、課税対象となる役務について適格請求書等を確認 |
| 倉庫料 | 請求者・役務内容・課税又は輸出免税の該当性を確認し、課税対象となる役務について適格請求書等を確認 |
| 立替輸入消費税 | 通関業者の売上税額ではなく、輸入者の税関納付額として整理 |
出典:国税庁|消費税法基本通達 第7章 第2節 輸出免税等の範囲 7-2-12・7-2-13
「海外仕入先のインボイス」と「日本のインボイス制度上の適格請求書」は、同じ「インボイス」という言葉でも意味が異なります。輸入取引では、この用語の混同が実務ミスの原因になりやすいため、注意が必要です。
簡易課税・2割特例等を適用している場合の注意
輸入消費税を税関に納付したからといって、すべての事業者がその実額を控除できるわけではありません。
一般課税は、課税売上げに係る消費税額から、課税仕入れ等に係る消費税額を控除する仕組みです。この控除の対象には、国内における課税仕入れに係る消費税額だけでなく、外国貨物の引取りに係る消費税額も含まれます。
出典:国税庁|消費税のあらまし 8 控除税額等の計算は?
一方、簡易課税制度では、売上税額に事業区分ごとのみなし仕入率を乗じて、仕入控除税額を計算します。
実際の仕入税額に基づいて控除税額を計算するわけではないため、多額の設備投資や輸入によって生じた実額仕入税額の超過を理由とする還付は受けられません。ただし、中間納付税額の超過による還付は別です。
出典:国税庁|消費税のあらまし 8 控除税額等の計算は?
出典:国税庁|法人用 消費税及び地方消費税の申告書(簡易課税用)の書き方
輸入取引が多い会社では、簡易課税を選択しているかどうかが、資金繰りに大きく影響してきます。
| 課税方式等 | 輸入消費税への影響 |
|---|---|
| 原則課税・全額控除 | 要件を満たせば輸入消費税を控除対象にできる |
| 原則課税・個別対応方式 | 輸入貨物の用途区分により控除額が変わる |
| 原則課税・一括比例配分方式 | 課税売上割合により控除額が変わる |
| 簡易課税 | 輸入消費税の実額控除ではなく、売上税額に基づくみなし計算 |
| 2割特例 | インボイス登録により免税事業者から課税事業者となった者など、要件を満たす事業者が対象。令和5年10月1日から令和8年9月30日までの日の属する対象課税期間に適用され、輸入消費税を実額で控除する制度ではない |
| 3割特例 | インボイス登録を受けている一定の個人事業者の令和9年分・令和10年分が対象。法人には適用されず、輸入消費税を実額で控除する制度でもない |
| 免税事業者 | 輸入時の納税義務はあっても、消費税申告で控除できない |
2割特例は、課税期間単位で適用関係を判定します。そのため、すべての事業者について、令和8年9月30日で一律に適用が終了するわけではありません。
3割特例についても、個人事業者であるというだけで適用できるものではありません。基準期間の課税売上高、インボイス登録、適用除外となる事由の有無を確認します。
出典:国税庁|2割特例 特設ページ
出典:国税庁|令和8年度税制改正特集
また、令和6年10月1日以後に開始する課税期間について、その初日に恒久的施設を有しない国外事業者は、簡易課税制度および2割特例を適用できません。国外事業者は、国内事業者と同じ前提で課税方式を選択できるとは限らない点に注意が必要です。
出典:国税庁|消費税法改正のお知らせ 令和6年4月
輸入ビジネスを始める前には、原則課税と簡易課税のどちらによるのか、そして設備投資・在庫投資・輸入消費税の資金負担がどの程度になるのかを、あらかじめ試算しておく必要があります。
用途区分を誤ると、控除額が変わる
輸入者が課税事業者であり、必要書類を保存していれば、輸入消費税を常に全額控除できる。そういうわけではありません。
当課税期間の課税売上高が5億円を超える場合、または課税売上割合が95%未満の場合には、原則として、個別対応方式または一括比例配分方式により仕入控除税額を計算します。
5億円の判定は、基準期間ではなく当課税期間の課税売上高によって行います。当課税期間が1年未満の場合は、年換算して判定します。
個別対応方式を採用する場合は、輸入貨物に係る消費税額を、課税売上対応・非課税売上対応・共通対応に区分します。
一括比例配分方式では、原則として課税仕入れ等の税額に課税売上割合を乗じて計算するため、同じ3区分を前提とするものではありません。全額控除の場合も、3区分そのものが一律の控除要件となるわけではありませんが、事業用かどうかや、個別の控除制限の適用は別途確認します。
出典:国税庁|No.6401 仕入控除税額の計算方法
個別対応方式における用途区分や、個別の控除制限を確認する際には、次のような点を整理します。
| 輸入貨物の用途 | 用途区分の方向性 |
|---|---|
| 国内で課税販売する商品の輸入 | 課税売上対応となる可能性が高い |
| 輸出販売する商品の輸入 | 輸出免税売上対応として課税売上対応に含めて検討 |
| 非課税売上に用いる資産 | 非課税売上対応となる可能性 |
| 課税・非課税双方に使用する設備 | 共通対応となる可能性 |
| 居住用賃貸建物に組み込む資材 | 別途、居住用賃貸建物の控除制限も確認 |
| 試作品・研究開発品 | 将来の売上用途、使用目的、費用処理を確認 |
| サンプル品 | 無償配布、販売促進、輸出入証憑を確認 |
| 自社使用と販売用が混在する貨物 | 使用目的を確認し、消費税の用途区分が異なる場合には、その区分に必要な数量・金額を記録する |
会計上の勘定科目が「商品」「備品」「消耗品」であることだけでは、消費税の用途区分は決まりません。輸入時点の取得目的、実際の使用状況、部門、販売先、契約内容まで確認する必要があります。
非居住者・海外販売者が関係する輸入は、輸入者設計が重要
近年は、海外販売者が日本国内のECプラットフォームやフルフィルメントサービスを利用し、日本国内の消費者や事業者へ商品を販売する商流が増えています。
この場合、誰が輸入申告者となるかは、関税・消費税・薬機法等の許認可・契約責任に影響してきます。
令和5年10月以後、輸入申告者の意義が明確化され、手続を委託されただけの輸入代行者は輸入申告者になれないことが、税関のリーフレットでも示されています。非居住者が輸入申告を行うには、税関事務管理人を定めて届け出る必要があります。
出典:税関|輸入申告項目・税関事務管理人制度の見直しについて(リーフレット)
この点は、消費税の仕入税額控除にも波及します。
| 商流 | 輸入消費税の確認点 |
|---|---|
| 海外販売者が日本の倉庫へ在庫を輸入し、国内販売する | 海外販売者が輸入者となる設計か、税関事務管理人が必要か |
| 国内物流会社を名義上の輸入者にしている | 令和5年10月以後の輸入申告者の意義に照らして見直しが必要 |
| 国内子会社が輸入し、親会社の在庫として扱っている | 所有権、在庫帰属、売上計上、控除主体を確認 |
| 国内顧客が輸入者として引き取る | 国内顧客が輸入消費税を負担・控除する可能性 |
| プラットフォームが販売代金を収受する | 令和10年4月以後の第二種プラットフォーム課税も別途確認 |
| DDP条件で海外売主が輸入費用を負担する | 誰が輸入者か、国内売上としてのインボイス交付があるか確認 |
輸入者は、税務の観点だけで決められるものではありません。薬事、食品、電気用品、知的財産、PL責任、在庫管理、販売契約、返品対応、関税評価まで含めて設計する必要があります。
税関の更正・還付・追徴があった場合
輸入申告後に、税関の事後調査、価格修正、分類変更、関税評価の見直し、返品、減免税の適用誤りなどによって、関税や輸入消費税が追加で課されたり、還付されたりすることがあります。
この場合、税関側の手続だけで終わらせてはいけません。輸入消費税は、消費税申告で仕入税額控除の対象となっている可能性があります。税関での修正・還付が消費税申告にどう影響するかを、確認しておく必要があります。
税関への修正申告や税関長の更正等によって過去の輸入税額が増額された場合は、追加納付した課税期間で一括して控除するのではありません。その輸入に係る控除対象課税期間について、更正の請求等による対応を検討します。
消費税法56条に基づく更正の請求には、原因となる修正申告書を提出した日又は更正決定の通知を受けた日の翌日から2か月以内、という期限があります。通常の更正の請求の期間だけで管理しないことが重要です。
当初の輸入税額を減額する更正があった場合も、その税額を控除した課税期間の申告への影響を確認し、必要に応じて修正申告等を行います。
出典:e-Gov法令検索|消費税法 第30条・第56条
出典:国税庁|消費税及び地方消費税の更正の請求書・記載要領
一方、再輸出等に伴い、輸入品に対する内国消費税の徴収等に関する法律などに基づいて消費税の還付を受ける場合には、消費税法32条4項による調整を確認します。
この場合は、原則として、還付税額が確定した日の属する課税期間で、仕入税額控除に関する調整を行います。実際の入金日や、一律に翌期を基準にするものではありません。還付の根拠、税額の確定日、当初の控除状況、適用する課税方式等を区分して管理します。
出典:国税庁|消費税法基本通達 第12章 第1節 第3款 課税貨物に係る消費税額の還付 12-1-13・12-1-14
また、課税貨物の購入先から輸入品の仕入割戻しを受けただけでは、国内課税仕入れに係る対価の返還等として税額を調整するものではありません。海外仕入先との価格調整と、税関における課税価格・税額の訂正は、区別して確認します。
出典:国税庁|No.6363 値引き、返品、割戻しなどが行われた場合の税額の調整(仕入れに係る対価の返還等)
実務上の確認事項は、次のとおりです。
| 事象 | 消費税申告上の確認 |
|---|---|
| 輸入消費税を追加納付した | 当該輸入に係る控除対象課税期間について、更正の請求等の可否・期限を確認する。追加納付した課税期間に一括計上しない |
| 当初の輸入税額が減額更正された | 当該税額を控除した課税期間の申告への影響を確認し、必要に応じて修正申告等を行う |
| 再輸出等により法定の還付を受けた | 消費税法32条4項の適用を確認し、原則として還付税額が確定した日の属する課税期間で調整する |
| 関税のみ追徴された | 輸入消費税の課税標準への影響を確認 |
| 品目分類が変更された | 税率、関税、輸入消費税額の再計算を確認 |
| 課税価格が修正された | 仕入原価、在庫評価、輸入消費税控除を確認 |
| 返品・再輸出があった | 税関手続と消費税申告の双方を確認 |
| 税関調査で複数年分修正された | 輸入案件と控除対象課税期間を対応させ、更正の請求・修正申告等の手続と期限を確認 |
税関からの通知書、修正申告書、納付書、還付通知、通関業者からの精算書は、経理・税務担当へ共有する運用にしておくことが大切です。
貿易実務部門だけで処理が完結してしまうと、消費税申告に反映されないまま決算を迎える、という事態になりかねません。
輸入取引で起こりやすい判断ミス
1. 通関業者の請求書だけで仕入税額控除を行う
通関業者の請求書は重要な資料ですが、輸入消費税の控除根拠は、あくまで輸入許可書等です。
通関業者の請求書に立替輸入消費税が記載されていても、輸入申告者、輸入許可書、税額、帳簿記載を確認しなければなりません。
2. 海外仕入先の請求書を国内課税仕入れとして処理する
海外仕入先から、譲渡時に国外に所在する商品を購入する取引は、通常、日本の国内課税仕入れではありません。輸入時に税関へ納付した輸入消費税とは、分けて処理します。
海外販売者から輸入済みの商品を国内で購入する場合は、別途、国内取引としての課税関係を確認します。
3. 輸入消費税を租税公課に入れて控除漏れにする
輸入消費税を関税と同じ租税公課にまとめてしまうと、原則課税で控除できる税額を見落とすことがあります。
勘定科目名だけで控除の可否を判断せず、関税、輸入消費税、地方消費税、通関料等をそれぞれ把握し、適切な税区分で申告集計できる状態にしておく必要があります。
4. 輸入申告名義人でない会社が控除する
親会社、子会社、販売代理店、物流会社が関係する取引では、誰が輸入申告者かを確認しないまま、実際の使用者や費用負担者が控除してしまうことがあります。
5. 実質的輸入者の取扱いを広く解釈しすぎる
消費税基本通達11-1-6の取扱いには、要件があります。輸入消費税を負担したという事実だけで、輸入申告名義人以外の者が控除できるわけではありません。
6. 簡易課税なのに輸入消費税の実額控除を見込む
簡易課税では、実際の仕入税額ではなく、売上税額にみなし仕入率を乗じて控除税額を計算します。輸入在庫が多い事業者では、課税方式の選択が資金繰りに直結します。
7. 決算日付近の輸入を請求書日で処理する
控除時期は、原則として輸入許可日など、通関上の時期を確認して判断します。通関業者の請求日や支払日だけで処理すると、期ズレが生じます。
8. 通関書類が貿易部門にしか保存されていない
輸入許可書等を経理部門で確認できないと、申告時に控除漏れや証憑不備が発生します。電子データの保存場所、ファイル名、会計仕訳との紐付けを整えておく必要があります。
契約・商流設計で確認すべき事項
輸入消費税の問題は、申告の段階ではなく、契約の段階で決まってしまうことが多くあります。
| 契約・商流の確認事項 | 消費税上の影響 |
|---|---|
| 売買契約の買主は誰か | 輸入取引の実質と申告名義の整合性 |
| インコタームズは何か | 費用負担、危険負担、輸入者の設計 |
| 輸入申告者は誰か | 輸入消費税の納税義務・控除主体 |
| 通関業者との契約者は誰か | 通関書類・請求書の宛名 |
| 仕入書の荷受人は誰か | 輸入申告者の判断に影響 |
| 貨物の国内引取後の処分権限は誰にあるか | 輸入申告者の意義と整合 |
| 商品の所有権移転時期はいつか | 在庫計上、売上計上、保険、リスク負担 |
| 輸入消費税を誰が負担するか | 立替精算・控除主体の確認 |
| 輸入許可書等を誰が保存するか | 証憑要件 |
| 通関後の販売先は誰か | 個別対応方式における課税売上対応・非課税売上対応等の用途区分 |
| 非居住者が関係するか | 税関事務管理人、国内申告、インボイス対応 |
| 返品・値引・価格調整があるか | 税関手続と消費税申告の調整 |
契約書に「DDP」「CIF」「FOB」などの条件が記載されていても、それだけで消費税の控除主体が確定するわけではありません。
契約、仕入書、輸入申告書、輸入許可書、通関業者の請求書、会計処理が一致しているかどうかを確認する必要があります。
月次で管理すべき輸入取引台帳
輸入取引が継続的に発生する会社では、輸入許可書をファイルに保存しておくだけでは足りません。会計・申告へ確実に反映するために、輸入取引台帳を作成しておくことが望ましいでしょう。
| 管理項目 | 内容 |
|---|---|
| 輸入申告番号 | 輸入許可書等との照合 |
| 輸入許可日 | 控除時期の判断。許可前引取り・特例申告の場合は、実際の引取日や特例申告書の提出日等も管理 |
| 輸入申告者 | 控除主体の確認 |
| 荷受人 | 仕入書・B/L等との整合 |
| 海外仕入先 | 契約・支払との整合 |
| 商品名・品番 | 在庫・売上用途との整合 |
| 数量 | 在庫受入・販売数量との照合 |
| 課税価格 | 関税評価・原価計算 |
| 関税 | 原価又は費用処理 |
| 輸入消費税 | 仕入税額控除対象額 |
| 輸入地方消費税 | 輸入時の負担額を国税の消費税額と区分して把握し、国税の控除計算と地方消費税の計算との関係を確認 |
| 通関業者 | 立替精算・通関料の確認 |
| 通関料・国内運賃 | 輸入通関料の輸出免税、運送等の課税・輸出免税の判定、課税対象となる役務の証憑を確認 |
| 用途区分 | 個別対応方式では課税売上対応・非課税売上対応・共通対応を記録 |
| 会計仕訳番号 | 総勘定元帳との紐付け |
| 証憑保存場所 | 電子フォルダ・紙ファイル |
| 税関更正・還付 | 税額変更の理由、対象課税期間、税額確定日、申告調整の方法・期限 |
この台帳があれば、決算時に、輸入消費税の控除漏れ、二重計上、期ズレ、用途区分漏れを検出しやすくなります。
税務調査で確認されやすいポイント
輸入取引は、税務調査において、通関資料・支払資料・在庫資料・海外取引先情報・通関業者資料を横断的に確認されやすい領域です。
具体的には、次のような視点で確認されることがあります。
| 調査上の視点 | 確認される資料 |
|---|---|
| 輸入取引の実在性 | 契約書、注文書、Commercial Invoice、B/L、AWB |
| 輸入申告者 | 輸入申告書、輸入許可書 |
| 輸入消費税の控除主体 | 輸入許可書名義、帳簿、通関業者請求書 |
| 税額の正確性 | 課税価格、関税、輸入消費税、地方消費税 |
| 控除時期 | 輸入許可日、会計仕訳日、申告期間。許可前引取り・特例申告の場合はその関係書類 |
| 用途区分 | 在庫用途、販売先、課税売上割合 |
| 立替精算 | 通関業者請求書、支払明細、領収証書 |
| 関連会社取引 | 親子会社間契約、在庫帰属、移転価格資料 |
| 非居住者商流 | 税関事務管理人、国内販売主体、プラットフォーム |
| 税関調査との連動 | 税関更正、修正申告、還付通知 |
「通関業者に任せているので分からない」という説明では、消費税申告の説明としては不十分です。
通関業者は通関手続の専門家です。しかし、消費税申告における仕入税額控除の主体、方式選択、用途区分、帳簿記載までを最終的に管理する責任は、申告する事業者の側にあります。
関連記事・併せて確認したい論点
本記事では、輸入消費税、実質的輸入者、通関書類、仕入税額控除を中心に整理しました。関連する基本論点や、別途詳しく扱う制度については、次の記事もあわせてご覧ください。
| 論点 | 関連記事 |
|---|---|
| 物品輸出の免税要件と輸出許可書等 | 12-8 |
| 現金取引等における輸出免税の追加証明 | 12-10 |
| 少額輸入貨物と物品ECの第二種プラットフォーム課税 | 12-12 |
| 輸出物品販売場のリファンド方式 | 12-13 |
| 課税仕入れの基本要件 | 6-1 |
| 輸入消費税を仕入税額控除できる者 | 6-7 |
| 仕入税額控除の否認パターン | 17-7 |
| 還付申告で準備すべき証拠資料 | 17-3 |
特に、令和10年4月1日以後に適用される少額輸入貨物・物品ECに関する課税関係の見直しは、一般の輸入消費税実務と接続するものです。
ただし、この見直しは、販売事業者登録、第二種プラットフォーム事業者、輸入時免税との調整を含むため、別途の整理が必要になります。適用開始前に行う登録・指定等の手続の時期についても、別記事で確認してください。
出典:国税庁|消費税法改正のお知らせ 令和8年4月
主な出典・確認先
出典:国税庁|No.6133 輸入する貨物の納税義務者
出典:国税庁|No.6563 輸入取引
出典:国税庁|No.6210 国外取引
出典:国税庁|輸入取引に係る輸入手続を委託した場合の仕入税額控除の取扱いについて
出典:国税庁|消費税法基本通達 第7章 第2節 輸出免税等の範囲
出典:国税庁|消費税法基本通達 第11章 第1節 通則
出典:国税庁|消費税法基本通達 第11章 第3節 課税仕入れ等の時期
出典:国税庁|No.6497 仕入税額控除のために保存する帳簿および請求書等の記載事項
出典:国税庁|No.6496 仕入税額控除をするための帳簿及び請求書等の保存
出典:国税庁|No.6401 仕入控除税額の計算方法
出典:国税庁|消費税法基本通達 第12章 第1節 第3款 課税貨物に係る消費税額の還付
出典:国税庁|消費税及び地方消費税の更正の請求書・記載要領
出典:国税庁|令和8年度税制改正特集
出典:国税庁|消費税法改正のお知らせ 令和6年4月
出典:税関|1101 輸入通関手続の概要
出典:税関|1107 輸入申告の際に必要な書類
出典:税関|輸入申告項目・税関事務管理人制度の見直しについて
出典:税関|輸入申告項目・税関事務管理人制度の見直しについて(リーフレット)
出典:税関|帳簿書類の保存義務と電子帳簿等保存制度
出典:国税庁|消費税法改正のお知らせ 令和8年4月
輸入消費税は、通関書類から申告書までつなげて管理する
輸入消費税は、会計ソフトの「輸入消費税」欄に金額を入力すれば終わり、というものではありません。
誰が輸入申告者なのか。通関業者は代理なのか。実質的輸入者の例外に該当するのか。輸入許可書等を誰が保存しているのか。課税方式は原則課税なのか。個別対応方式であれば、輸入貨物の用途区分は適切か。
これらを確認しないまま処理してしまうと、控除漏れにも、控除否認にもなり得ます。
犬飼公認会計士・税理士事務所では、輸入消費税を通関後の会計処理だけで捉えず、契約・商流・物流・通関・証憑保存・消費税申告・還付申告・税務調査対応まで、一体のものとして整理することを基本としています。
輸入申告名義人と実際の使用者が異なる取引。通関業者・輸入代行会社を介する取引。国内子会社・海外親会社が関係する輸入。EC・フルフィルメントサービスを利用する輸入。あるいは、輸入消費税の控除漏れや還付申告に不安がある場合。
こうしたケースでは、契約書、Commercial Invoice、輸入許可書、通関業者請求書、会計仕訳、消費税申告書の控えを整理したうえで、犬飼公認会計士・税理士事務所のお問い合わせページからご相談ください。
この記事の振り返り
| 重要事項 | 実務上のポイント |
|---|---|
| 輸入消費税の発生 | 保税地域から課税貨物を引き取る時に課税される |
| 納税義務者 | 原則として、課税貨物を保税地域から引き取る者、すなわち輸入申告者 |
| 事業者免税点 | 輸入時の納税義務には国内取引の免税点制度はない。貨物ごとの免税等とは区別する |
| 仕入税額控除 | 課税事業者が要件を満たす場合に、消費税申告で控除を検討する |
| 控除主体 | 原則として輸入申告者。費用負担者や使用者だけで判断しない |
| 通関業者 | 代理・代行として立替払いしても、通常は通関業者の控除ではない |
| 実質的輸入者 | 消費税基本通達11-1-6の要件を満たす場合に限り慎重に検討 |
| 輸入申告者の明確化 | 令和5年10月以後、名義だけの輸入代行は見直しが必要 |
| 輸入申告項目 | 令和7年10月12日以後、運送先、通販貨物該否、PF名称等が追加 |
| 課税標準 | CIF価格に関税等を加算した金額が基礎となる。一定のロイヤルティ等の加算要素にも注意 |
| 保存書類 | 仕入税額控除には帳簿と輸入許可書等。輸入申告書、仕入書、B/L・AWB等も商流確認の裏付資料として管理する |
| 保存期間・方法 | 原則7年間。起算日、電子保存要件、他の法令に基づく保存義務も確認する |
| 帳簿記載 | 引取年月日、課税貨物の内容、輸入消費税・地方消費税額を記録。附帯税を除き、特例申告の場合は提出日等も記載する |
| 控除時期 | 原則として輸入許可日。許可前引取り・特例申告は別途判定し、見積税額の差額調整とも区別する |
| 通関業者請求書 | 関税、輸入消費税、通関料、国内運賃を区分する |
| 通関料・物流費 | 輸入貨物の通関手続は輸出免税。運送・保管等も、国内役務であることだけで課税と判断しない |
| 輸入地方消費税 | 実額を地方消費税欄で別枠控除するものではなく、国税の控除計算と地方消費税の計算との関係を確認する |
| インボイス制度 | 輸入消費税は輸入許可書等が中心資料。課税対象となる国内役務について適格請求書等を確認する |
| 簡易課税 | 実額の輸入消費税を控除する構造ではない。中間納付税額の超過による還付とは区別する |
| 2割特例・3割特例 | 2割特例は対象課税期間で判定。3割特例は一定の個人事業者の令和9年分・令和10年分が対象で、法人には適用されない |
| 用途区分 | 個別対応方式では課税売上対応・非課税売上対応・共通対応を区分。全額控除・一括比例配分方式とは区別する |
| 税関更正・還付 | 当初税額の訂正と、再輸出等による法定還付の調整を区別し、対象課税期間と手続の期限を管理する |
| 税務調査対応 | 契約、物流、通関、支払、在庫、会計、申告を一連で説明できる状態にする |
| 実務上の結論 | 輸入消費税は、通関名義・実質・証憑・課税方式をセットで管理する |
※本記事は、当事務所が専門的な判断と根拠資料の確認を行い、内容に責任を持って掲載しています。論点の整理や、表現・体裁の調整には、生成AIを補助的に用いています。


