製造委託やOEM、賃加工、外注加工、そして材料支給を伴う取引では、消費税の判断を誤りやすいものです。
その背景にあるのは、取引の見え方と消費税の考え方のずれです。取引先との間では「加工を依頼している」「製品を納品してもらっている」「材料代も含めて精算している」といった実務上の説明で足りていても、消費税では扱いが異なります。その取引の実態に応じて、製品の譲渡なのか、加工という役務の提供なのかを区別しなければなりません。
この区別は、単に勘定科目をどう置くかという問題にとどまりません。製品販売に該当するのか、賃加工に該当するのかによって、次の項目の取扱いが異なることがあります。
- 売上側の適用税率
- 軽減税率の適用可否
- 課税売上高の集計
- 簡易課税の事業区分
- 仕入税額控除の対象となる取引
- インボイスの記載内容
- 請求書・納品書・精算書に残すべき情報
- 税務調査で説明すべき取引実態
とりわけ注意したいのが、飲食料品を製造するOEM取引、下請加工、材料の有償支給、包装資材の支給、金型・試作品・スクラップが発生する製造取引です。契約書の表題や会計処理だけで結論を出してしまうと、思わぬところで判断を誤りかねません。
本記事では、2026年6月26日現在の制度を前提として、製造委託・賃加工・材料支給取引について、取引を始める前に確認しておきたい消費税上の判断軸を整理します。
なお、本記事が対象とするのは、主として国内で行われる通常の課税取引です。国外取引、輸出免税、輸入時の消費税等が関係する場合は、別途判定が必要になります。また、本記事で軽減税率の対象となる飲食料品という場合は、酒類や医薬品等を除く、人の飲用・食用に供される食品を指します。税率は地方消費税を含め、軽減税率8%、標準税率10%です。
出典:国税庁|No.6210 国外取引
出典:国税庁|No.6102 消費税の軽減税率制度
最初に見るべきは「材料の支給方法」ではなく「取引の実態」
製造委託取引の現場では、「有償支給か、無償支給か」という言葉がよく交わされます。ただ、消費税の判断において、材料支給の名称だけで結論を導くことはできません。
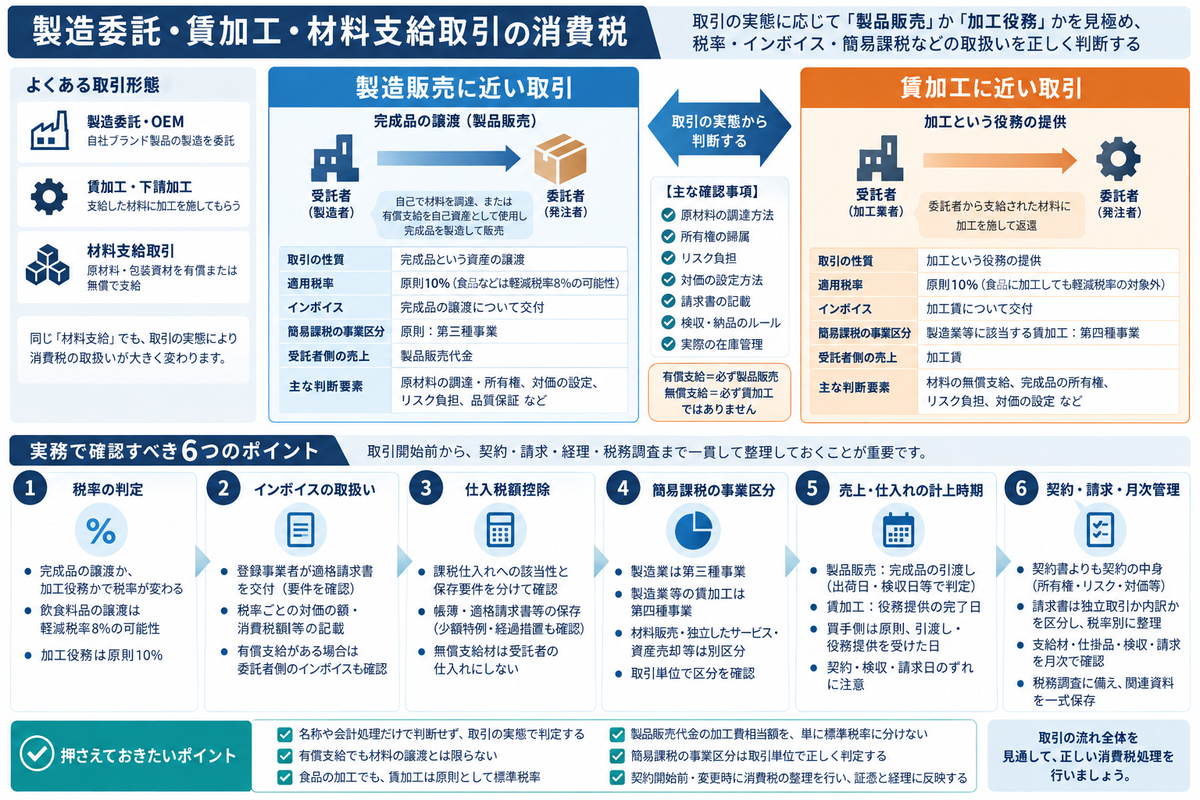
まず確認したいのは、次のような取引の実態です。
- 原材料や包装資材を誰が調達しているか
- 原材料の所有権が誰にあるか
- 支給された材料を受託者が自由に代替使用できるか
- 完成品の所有権が、いつ、誰から誰へ移転するか
- 不良品・仕損・返品・滅失のリスクを誰が負うか
- 対価が「製品代金」として設定されているか、「加工賃」として設定されているか
- 原材料代・包装資材代・加工賃・運送費などが請求書でどう区分されているか
- 受託者が自己の計算で製造して販売しているのか、委託者の資産を加工しているだけなのか
同じ「材料支給」という言葉を使っていても、実態が違えば、消費税上の取扱いも変わります。
この点について、消費税法基本通達1-4-3は、原材料等の支給を受けて加工等を行った場合に、基準期間における課税売上高へ算入する金額を示しています。製造販売契約の方式により原材料等の有償支給を受けているときは「加工等を行った製品の譲渡の対価の額」を、賃加工契約の方式により無償支給を受けているときは「加工等に係る役務の提供の対価の額」を、原則としてそれぞれ課税売上高に算入する、という整理です。
出典:国税庁|消費税法基本通達1-4-3 原材料等の支給による加工等の場合の課税売上高の計算
ここで示されているのは、単純な形式論ではありません。有償支給だから必ず製品販売、無償支給だから必ず賃加工という機械的な判断ではなく、取引全体の実態から、何を対価として受け取っているのかを見極める必要があるということです。
「製造販売」と「賃加工」の違い
製造委託取引は、消費税上、大きく次の二つに整理できます。
製造販売に近い取引
製造販売に近い取引では、受託者が原材料等を自己で調達するか、有償支給を受けた原材料等を自己の資産として使用し、完成品を製造して発注者へ販売します。
この場合に受託者が行っているのは、原則として完成品という資産の譲渡です。したがって、売上側では、完成品の譲渡対価が課税資産の譲渡等の対価になります。
なお、飲食料品の製造販売に該当する場合には、その完成品の譲渡が軽減税率の対象となる可能性があります。
賃加工に近い取引
賃加工に近い取引では、委託者が原材料等を支給し、受託者がその材料に加工を施して返還します。原材料や仕掛品、完成品の所有権は委託者に残り、受託者は加工という役務を提供しているにすぎない、というかたちです。
この場合に受託者が行っているのは、原則として役務の提供です。受託者の売上は、製品代金ではなく加工賃になります。
たとえ飲食料品に加工を施していても、賃加工は飲食料品の譲渡ではなく役務提供です。そのため軽減税率の対象とはならず、標準税率が適用されます。
この考え方は、国税庁の軽減税率Q&Aでも確認できます。たとえば、コーヒーの生豆の加工は役務提供に当たり、軽減税率の対象とはなりません。また、製作物供給契約による飲食料品の製造については、「製造販売」か「賃加工」かによって税率が異なり、原材料や包装資材の調達方法、対価の設定、完成品の所有権などを踏まえて判断することとされています。
出典:国税庁|消費税の軽減税率制度に関するQ&A 個別事例編 問40・問41
有償支給でも、資産の譲渡とは限らない
実務で最も注意したいのが、有償支給です。
委託者が受託者に材料を有償で支給し、受託者がその材料で完成品を製造して委託者へ納品する。この流れだけを見ると、一般には「材料の売買」と「完成品の売買」があるように映ります。
しかし消費税法基本通達では、有償支給であっても、支給した事業者がその原材料等を自己の資産として管理しているときは、その支給は資産の譲渡に該当しないとされています。このとき、支給を受ける外注先等では、その有償支給は課税仕入れには当たりません。支給元から収受すべき金銭等のうち、原材料等の有償支給に係る金額を除いた金額が、資産の譲渡等の対価に該当することになります。
出典:国税庁|消費税法基本通達5-2-16 外注先に対する原材料等の支給
つまり、「有償支給」という名称だけでは、判断の材料として足りないのです。
たとえば次のような場合には、形式上は有償支給として金額を付していても、実態としては材料の所有権が受託者へ移転していないと判断される可能性があります。
- 材料を委託者の支給材として個別に管理している
- 受託者が支給材を他の製品に自由に使用できない
- 未使用材料や仕損品を委託者へ返還することになっている
- 材料の滅失・品質劣化のリスクを委託者が負っている
- 材料代を形式的に精算しているだけで、経済的には加工賃を算定するための内訳にすぎない
- 原材料の管理方法を数量管理から金額管理に変えただけで、実態は従前の賃加工と変わらない
あわせて、双方の棚卸資産計上と支給材管理の状況も確認します。ただし、会計処理だけで所有権や消費税上の取扱いを判定しないようにします。
こうした場合、消費税上は「材料を売った」「材料を仕入れた」とは整理しにくくなります。
軽減税率制度を契機として、食品製造取引を形式上は製造販売契約に変更し、原材料を有償支給するかたちへ切り替えることも考えられます。しかし、原材料の所有権が実質的に外注先へ移転していない場合には、賃加工料として標準税率の対象となる可能性があります。単に契約方式を変えた、あるいは管理方法を変えただけで、製造販売として軽減税率を適用できるとは限らない。ここが実務上の要点です。
食品の製造委託では、軽減税率の判断が特に重要
飲食料品の製造委託では、「完成品が食品だから軽減税率」と考えてしまいがちです。
ですが消費税では、食品そのものを譲渡しているのか、食品に加工を施す役務を提供しているのかを分けて判断します。
製造販売であれば、受託者から委託者への取引は飲食料品の譲渡として、軽減税率の対象となり得ます。
一方、賃加工であれば、受託者が提供しているのは加工役務です。加工の対象が食品であっても、役務提供は飲食料品の譲渡ではありません。したがって、標準税率となります。
この考え方は、国税庁の文書回答事例でも整理されています。飲食料品の受託製造について、発注元から原材料等が有償または無償で支給される形態を整理したうえで、有償支給等により飲料製品の譲渡と整理されるものは軽減税率、無償支給等により製品の加工という役務提供と整理されるものは標準税率、という考え方が示されています。
出典:東京国税局|飲食料品の製造業者が発注元から有償又は無償で支給される原材料等を使用して飲食料品を製造し、発注元へ納品した場合の資産の譲渡等に係る適用税率について
この判断で確認しておきたい事項は、主に次のとおりです。
- 原材料は受託者が自己で調達しているか
- 委託者からの支給材は有償か無償か
- 有償支給の場合、所有権が実質的に受託者へ移転しているか
- 包装資材やラベル、容器は誰が調達しているか
- 完成品の所有権はいつ移転するか
- 受託者が製品の品質保証責任を負っているか
- 代金は「製品販売代金」か「加工賃」か、どちらとして設定されているか
- 不良品や仕損品の負担者は誰か
食品製造委託では、税率の差がそのまま請求金額、価格交渉、取引先との精算、申告税額に響いてきます。契約更新や新商品投入のタイミングで、税率判定を確認しておきたいところです。
委託者側の消費税処理
委託者側では、自社が受託者に何を支給し、何を受け取っているのかを整理します。
材料を無償支給している場合
材料を無償支給し、その所有権が委託者に残っている場合は、委託者が自社の材料を外注先に預け、加工してもらっている、と整理します。
このとき委託者側では、原則として、材料の支給時に資産の譲渡は生じません。受託者から受ける加工役務について、加工賃に係る課税仕入れを認識します。
加工賃は、製品販売のために必要な課税仕入れとして整理されることが多いものです。個別対応方式を採用する場合には、加工賃に係る課税仕入れを、課税売上げにのみ要するもの、非課税売上げにのみ要するもの、両者に共通して要するものに区分します。用途は原則として課税仕入れを行った日の状況により判定し、その時点で明らかでない場合には、課税期間の末日までに明らかとなった用途によることが認められます。なお、全額控除又は一括比例配分方式による場合は、控除税額の計算方法が異なります。
出典:国税庁|消費税法基本通達11-2-18 個別対応方式の適用方法・11-2-20 課税仕入れ等の用途区分の判定時期
出典:国税庁|No.6401 仕入控除税額の計算方法
委託者が一般課税で仕入税額控除を受けるには、原則として所定の帳簿及び適格請求書等の保存が必要です。ただし、少額特例や、適格請求書発行事業者以外の者からの仕入れに係る経過措置などが適用される場合があります。課税仕入れへの該当性と控除の要件は分けて考え、インボイスがないことだけで控除額をゼロと判断しないようにします。
出典:国税庁|No.6497 仕入税額控除のために保存する帳簿および請求書等の記載事項
出典:国税庁|令和8年度税制改正特集
加工賃や外部委託料は、事業者が行う労働やサービスの提供の対価として課税仕入れとなり、仕入税額控除の中心的な論点になります。もっとも、控除の可否は、取引の実在、事業関連性、帳簿・請求書の保存、用途区分と一体で確認する必要があります。
出典:国税庁|No.6451 仕入税額控除の対象となるもの
材料を有償支給している場合
材料の所有権が受託者に移転している場合は、委託者が受託者に材料を売り、受託者から完成品を購入する、という取引構造になります。
このとき委託者側では、次の二つの取引を区分します。
- 受託者への原材料等の譲渡
- 受託者からの完成品の仕入れ
原材料の有償支給が消費税上の資産の譲渡に該当する場合は、その対価を、材料の内容に応じた税率による課税売上げとして扱います。完成品の仕入れについては、取引内容に基づいて課税仕入れへの該当性を判断し、仕入税額控除の保存要件等を確認します。
ここで、消費税上の課税売上げと、会計上の売上高の認識は区別が必要です。企業会計基準適用指針第30号第104項にいう有償支給取引では、支給品の譲渡に係る収益を認識しない取扱いが定められています。収益認識会計基準等を適用する場合には、有償支給に係る会計上の収益認識と消費税上の処理が一致しないことがあるため、適用する会計基準と取引実態をそれぞれ確認します。
出典:企業会計基準委員会|企業会計基準適用指針第30号 収益認識に関する会計基準の適用指針 第104項
ただし、有償支給であっても、委託者が材料を自己の資産として管理している場合には、材料の譲渡には該当しません。この場合、形式上の材料代を消費税上の課税売上げ・課税仕入れとして計上することはできません。
出典:国税庁|消費税法基本通達5-2-16 外注先に対する原材料等の支給
受託者側の消費税処理
受託者側では、自社が完成品を販売しているのか、加工役務を提供しているのかを確認します。
製造販売として処理する場合
受託者が、自己の材料または自己資産として取得した材料を使って完成品を製造し、これを委託者へ販売する場合、受託者の売上は完成品の譲渡対価です。
このとき、飲食料品の譲渡であれば軽減税率の対象となる可能性があります。食品以外の製品であれば、通常は標準税率です。
受託者側では、材料仕入れに係る仕入税額控除、製造原価、棚卸資産、仕掛品、完成品在庫、売上計上時期を管理する必要があります。
賃加工として処理する場合
受託者が委託者の材料を預かり、加工を施して返還するだけであれば、受託者の売上は加工賃です。
この場合、加工の対象が飲食料品であっても、役務提供として標準税率になります。
また、委託者から無償支給された材料は、受託者の課税仕入れではありません。受託者は、その材料を自社の材料仕入として処理するのではなく、預り材・支給材・加工対象品として、数量管理や保管管理を行う必要があります。
出典:東京国税局|飲食料品の製造業者が発注元から有償又は無償で支給される原材料等を使用して飲食料品を製造し、発注元へ納品した場合の資産の譲渡等に係る適用税率について
受託者側で特に注意したい処理
受託者側では、次のような処理が誤りやすいところです。
- 無償支給材を自社仕入として処理してしまう
- 有償支給材について、所有権移転の実態を確認せず課税仕入れとしてしまう
- 食品加工を軽減税率で請求してしまう
- 製造販売と賃加工について、適用税率、課税売上げに算入する対価、簡易課税の事業区分を取引実態に応じて確認していない
- 原材料代・加工賃・包装資材代・運送費について、独立した取引の対価か、製品販売又は加工役務の対価の内訳かを確認せずに税率を判定している
- 不良品・仕損品・スクラップの帰属を確認していない
これらは、単なる仕訳ミスにとどまりません。売上税額、仕入税額控除、課税売上高、簡易課税の事業区分にまで波及します。
売上・仕入れの計上時期
製造委託・賃加工では、売上や課税仕入れの時期も確認が必要です。
製品販売として整理される場合には、原則として、棚卸資産の販売として、完成品の引渡しの日が資産の譲渡等の時期になります。
この「引渡しの日」は、契約内容、商品の種類・性質、検収条件等に応じ、出荷日・検収日等の合理的な日を継続して用いることにより判定します。物理的な納品日や契約上の所有権移転日だけで機械的に決めるものではありません。
出典:国税庁|消費税法基本通達9-1-1 棚卸資産の譲渡の時期・9-1-2 棚卸資産の引渡しの日の判定
賃加工として整理される場合には、役務提供の時期が問題になります。請負による役務提供では、物の引渡しを要する請負契約であれば目的物の全部を完成して引き渡した日、物の引渡しを要しない請負契約であれば約した役務の全部の提供を完了した日が、それぞれ原則となります。
出典:国税庁|No.6141 納税義務の成立の時期
買手側の課税仕入れの時期は、原則として資産の引渡しを受けた日又は役務の提供を受けた日を基礎として判定します。原材料・仕掛品・製品を棚卸資産として保有している場合や、金型等を固定資産計上する場合でも、そのことだけを理由として仕入税額控除を販売時又は減価償却時まで繰り延べるわけではありません。会計・法人税上の資産計上と、消費税上の課税仕入れの時期は区別して確認します。
出典:国税庁|消費税法基本通達11-3-1 課税仕入れを行った日の意義
製造委託では、契約上の「納品日」「検収日」「所有権移転日」「請求締日」「入金日」がずれることがあります。
現金主義による特例等を適用する場合を除き、入金日だけで消費税上の売上時期を決めることはできません。特に、決算日前後、課税期間の切替え時期、税率変更や経過措置の適用時期、インボイス登録の効力発生日が関係する場合には、どの時点で資産の譲渡等または役務提供が行われたかを、契約書・納品書・検収書・請求書で確認しておく必要があります。
出典:国税庁|No.6141 納税義務の成立の時期
インボイスで確認すべきこと
インボイス制度のもとでは、製造委託・賃加工取引の処理は、税率判定だけでは終わりません。
適格請求書を交付できるのは、適格請求書発行事業者として登録を受けた事業者です。登録事業者である売手は、課税事業者である取引先から交付を求められた場合、交付義務が免除される場合を除き、取引内容に応じた適格請求書を交付し、写し等を保存します。
売手側は、取引の内容に応じて、適格請求書に正しい税率、対価の額、消費税額等を記載する必要があります。買手側は、一般課税では原則として帳簿及び適格請求書等を保存し、少額特例や経過措置が適用される場合は、それぞれの要件を確認します。
出典:国税庁|No.6498 適格請求書等保存方式(インボイス制度)
出典:国税庁|No.6625 適格請求書等の記載事項
なお、適格請求書発行事業者以外の者からの仕入れに係る経過措置は、2026年9月30日までは仕入税額相当額の80%、同年10月1日から2028年9月30日までは70%、2028年10月1日から2030年9月30日までは50%、2030年10月1日から2031年9月30日までは30%を控除できる取扱いです。帳簿・請求書等の保存要件や一仕入先当たりの適用限度額があるため、対象期間とあわせて確認します。
出典:国税庁|令和8年度税制改正特集 7・5・3割控除
製造販売の場合
製造販売の場合、受託者が登録事業者として交付するインボイスの対象は、完成品の譲渡です。
飲食料品の譲渡として軽減税率の対象となる場合には、軽減税率対象である旨、税率ごとの対価の額と適用税率、税率ごとの消費税額等を記載します。
有償支給により委託者から受託者へ原材料等の譲渡がある場合には、委託者が材料の売手となるため、委託者側の登録状況とインボイスの交付義務も確認します。相殺精算を行っているときでも、税率別の取引金額と消費税額が分かるようにしておく必要があります。
賃加工の場合
賃加工の場合、受託者が登録事業者として交付するインボイスの対象は、加工賃です。加工の対象が食品であっても、原則として標準税率です。
委託者からの無償支給材については、原則としてインボイスを交付する取引ではありません。ただし、材料支給・加工・納品・返却・仕損・廃棄の流れを説明できるよう、インボイスとは別に、支給材明細、預り材台帳、加工指示書、検収書等を保存しておくことが重要です。
複数税率・複数項目が混在する場合
製造委託では、次のような複数の項目が、一つの請求書に混在することがあります。
- 食品の製造販売代金
- 加工賃
- 包装資材代
- 配送料
- 保管料
- 検査料
- 金型代
- 廃棄費用
- 不良品補償
- 値引き・リベート
まず、請求書の各項目が独立した取引の対価なのか、一つの製品販売代金又は加工賃の内訳なのかを確認します。
飲食料品の製造販売代金に含まれる加工費相当額を、単に価格内訳に表示されていることを理由として標準税率に分けるわけではありません。また、賃加工料に受託者調達の副原料・資材の代金が含まれている場合も、取引全体が加工役務と認められるときは、その対価全体に標準税率が適用されます。独立した取引が併存する場合に、それぞれの取引内容に応じて税率を判定します。
出典:東京国税局|飲食料品の製造業者が発注元から有償又は無償で支給される原材料等を使用して飲食料品を製造し、発注元へ納品した場合の資産の譲渡等に係る適用税率について
飲食料品の販売に通常必要な容器・包装の代金が食品の販売対価に含まれる場合は、原則としてその全体が軽減税率の対象となります。一方、容器・包装を独立して販売する場合や、その代金を別途定める場合は標準税率です。配送料も、別途対価を定めて請求する場合は標準税率ですが、送料込みの食品価格として設定されている場合は、その販売対価全体について軽減税率を判定します。
出典:国税庁|消費税法基本通達5-9-2 飲食料品の販売に係る包装材料等の取扱い
出典:国税庁|消費税の軽減税率制度に関するQ&A 個別事例編 問25・問39
独立した取引があるのに一括で「製品代」「加工費」などと記載してしまうと、税率や仕入税額控除の判定が難しくなります。特に、軽減税率が適用される食品販売と、標準税率が適用される独立した加工・保管・検査等の役務が併存する場合には、税率別に請求・保存できる設計にしておくことが必要です。
また、不良品に伴う金銭の授受や控除は、名称ではなく内容により、純粋な損害補償、販売代金の減額、別個の役務の対価等に区分します。純粋な損害補償で対価性がないものは課税対象外となり、販売代金の値引き・割戻しに当たるものは元の取引に対応する税率で処理します。リベートについても、代金の割戻しなのか、販売促進等の役務の対価なのかを確認します。
出典:国税庁|No.6257 損害賠償金
出典:国税庁|消費税の軽減税率制度に関するQ&A 個別事例編 問42
登録事業者が事業者に対して売上げに係る対価の返還等を行う場合は、適格返還請求書の交付についても確認します。ただし、返還等の金額が税込1万円未満の場合など、交付義務が免除される場合があります。
出典:国税庁|No.6359 値引き、返品、割戻しなどを行った場合の税額の調整(売上げに係る対価の返還等)
簡易課税の事業区分にも大きく影響する
製造委託・賃加工取引では、簡易課税の事業区分にも注意が必要です。
簡易課税制度では、製造業は原則として第三種事業に該当します。一方で、製造業等に該当する事業のうち、第三種事業から除かれる「加工賃その他これに類する料金を対価とする役務の提供を行う事業」は、第四種事業に該当します。
出典:国税庁|No.6509 簡易課税制度の事業区分
この点について、消費税法基本通達は、いわゆる製造問屋としての事業の位置づけも示しています。自己の計算で原材料等を購入し、あらかじめ指示した条件に従って加工を委託し、完成品として販売する事業は第三種事業に該当します。さらに、顧客から特注品の製造を受注し、他の者に当該製品を製造委託して顧客に引き渡す事業も、原則として第三種事業に該当するとされています。
出典:国税庁|消費税法基本通達13-2-5 製造業等に含まれる範囲
一方、同じ通達は、「加工賃その他これに類する料金を対価とする役務の提供」の意義も示しています。これは、日本標準産業分類等を基礎として判定した結果、製造業等に該当する事業のうち、対価の名称を問わず、他の者の原料・材料・製品等に加工等を施し、その加工等の対価を受領する役務提供をいい、その事業は第四種事業に該当します。
ただし、サービス業等に該当する取引は、加工賃等という名目で対価を受け取る場合でも第五種事業となることがあります。
出典:国税庁|消費税法基本通達13-2-4 第三種事業、第五種事業及び第六種事業の範囲・13-2-7 加工賃その他これに類する料金を対価とする役務の提供の意義
したがって、同じ工場で行う取引であっても、次のように事業区分が変わります。
- 自社で材料を調達し、製品を製造販売する取引:第三種事業となる可能性
- 自己の計算で原材料等を購入し、外注加工を利用して完成品を販売する製造問屋:第三種事業となる可能性
- 顧客から特注品の製造を受注し、他社に製造委託して引き渡す取引:原則として第三種事業となる可能性
- 製造業等に該当する事業で、他者の材料や製品に加工を施し、加工賃を受け取る取引:第四種事業となる可能性
実務上は、製造販売と賃加工が同じ会社内で混在することがあります。この場合、売上を取引単位で区分しないと、簡易課税の事業区分を誤りかねません。製造業等に該当する賃加工は、対価の名称にかかわらず第四種事業となる。ここが実務上の重要な論点です。
ただし、製造委託・材料支給取引全体を、第三種事業・第四種事業だけで判定することはできません。たとえば、他から購入した原材料をその性質・形状を変えずに他の事業者へ有償支給する取引は第一種事業、独立した運送・保管等のサービスは第五種事業となることがあります。
出典:国税庁|No.6509 簡易課税制度の事業区分
また、第三種事業の製造工程で生じた加工くず・副産物の販売は第三種事業ですが、自社で使用していた金型等の固定資産の売却は、本業の事業区分にかかわらず第四種事業です。材料販売や付随取引についても、それぞれの内容に応じた確認が必要です。
出典:国税庁|No.6509 簡易課税制度の事業区分 Q1 廃材(品)、加工くず等の売却収入・Q2 固定資産等の売却収入の事業区分
契約書で確認すべき事項
製造委託・賃加工・材料支給取引では、契約書の表題よりも、契約の中身が重要です。
「製造委託契約書」「OEM契約書」「加工委託契約書」「売買基本契約書」といった名称だけでは、消費税の結論は決まりません。
契約書では、少なくとも次の事項を確認しておきたいところです。
1. 原材料・包装資材の調達方法
原材料や包装資材について、次のどの形態かを確認します。
- 委託者から無償支給される
- 委託者から有償支給される
- 受託者が自己で調達する
- 一部は委託者支給、一部は受託者調達
- 支給材を第三者から直接購入するが、実質的な負担者は委託者である
ここが曖昧だと、製品販売か賃加工か、材料の譲渡があるか、インボイスが必要か、いずれも判断できなくなります。
2. 所有権の帰属と移転時期
材料・仕掛品・完成品の所有権が誰にあるかを確認します。
特に、次の点が重要です。
- 原材料の所有権は支給時に移転するのか
- 仕掛品の所有権は誰にあるのか
- 完成品の所有権は、完成時・検収時・納品時・支払時のどこで移転するのか
- 不良品や仕損品の所有権は誰に帰属するのか
- スクラップ・副産物・余剰材料は誰に帰属するのか
所有権の定めが契約書に書かれていても、実際の在庫管理・保険・廃棄・返品負担が異なる場合には、取引実態を確認する必要があります。
3. リスク負担
次のリスクを誰が負うかも重要です。
- 材料の品質不良
- 加工中の滅失・毀損
- 仕損
- 不良品
- 納期遅延
- 検収不合格
- 売れ残り
- 法令・表示違反
- 回収・リコール
受託者が完成品の品質・在庫・販売リスクを負っている場合は、製造販売に近づきます。反対に、委託者が材料や完成品のリスクを負い、受託者が加工のみを担う場合は、賃加工に近づきます。
4. 対価の設定方法
請求金額がどのように構成されているかを確認します。
- 製品単価として設定されているか
- 加工賃単価として設定されているか
- 材料代と加工賃を分けているか
- 材料代を相殺しているだけか
- 包装資材・検査料・保管料・運送費が別建てか
- 値引き・不良品控除・リベートがあるか
- 消費税額が税率ごとに区分されているか
各項目について、独立した取引の対価か、製品販売又は加工役務の対価の内訳かを区別して確認します。
対価の設定は、税率・課税標準・インボイス・簡易課税の事業区分に影響します。
5. 検収・納品・請求のルール
売上や仕入れの計上時期に関わるため、次の点を確認します。
- 納品時に債務履行が完了するのか
- 検収完了時に債務履行が完了するのか
- 検収前でも所有権が移転するのか
- 月締めで請求するのか
- 仕掛品や部分納品をどう扱うか
- 不合格品の再加工や返品をどう処理するか
契約書・注文書・仕様書・納品書・検収書・請求書が、それぞれ別々の前提で作られていると、税務上の説明が難しくなります。
商取引では、長期間にわたり反復継続する取引を円滑に進めるため、目的物・業務内容・対価・支払方法・履行期日などを具体的に定めることが大切です。製造委託取引では、この契約条件が、消費税上の取引実態を説明する資料にもなります。
請求書・精算書で確認すべき事項
契約書で取引実態を整理しても、請求書や精算書が対応していなければ、実務は崩れてしまいます。
製造委託・材料支給取引では、適格請求書の法定記載事項と、取引管理のために確認する情報を分けて整理します。
適格請求書については、次の記載事項を確認します。
- 発行者の氏名又は名称及び登録番号
- 取引年月日
- 取引内容及び軽減税率対象である旨
- 税率ごとの対価の合計額及び適用税率
- 税率ごとの消費税額等
- 交付を受ける事業者の氏名又は名称
これとは別に、製造委託取引の管理上必要な情報として、次の事項を請求書又は関連資料で確認できるようにします。
- 製品販売代金か加工賃か
- 原材料代が含まれているか
- 原材料代が相殺されているだけか
- 包装資材代が含まれているか
- 納品日または役務提供完了日
- 検収日
- 支給材料の数量
- 仕損・廃棄・返却数量
- 値引き・不良品控除の内容
請求書単体にすべての事項が記載されていなくても、相互の関連が明確な納品書等と合わせて適格請求書の記載要件を満たすことができます。また、所定の事項を記載し、売手の確認を受けた仕入明細書等による対応も可能です。請求書・納品書・精算書等の全体として、税率別の取引内容、対価及び消費税額等を確認できる設計にします。
出典:国税庁|消費税法基本通達1-8-1 適格請求書の意義
出典:国税庁|No.6497 仕入税額控除のために保存する帳簿および請求書等の記載事項
食品製造委託で、軽減税率の食品販売と、標準税率の独立した加工・保管・検査等の役務が併存する場合、請求書や関連書類の全体で税率区分が明確でないと、買手側の仕入税額控除にも影響します。ただし、製品販売代金や加工賃の内訳を、そのまま別個の取引として税率別に分けるわけではありません。
また、相殺処理をしている場合でも、消費税上、取引の存在そのものが消えるわけではありません。相殺後の支払額だけでなく、材料売買と完成品売買がそれぞれ存在する場合は、双方の取引内容と金額を確認できるようにします。原材料の譲渡、完成品の譲渡、加工賃、値引き、対価の返還等を、それぞれ説明できるようにしておく必要があります。
月次経理で確認すべきこと
製造委託・賃加工取引は、決算時にまとめて確認するのでは遅い、ということがあります。
月次の段階で確認しておきたい事項は、次のとおりです。
- 新たな製造委託契約・加工委託契約が始まっていないか
- 原材料の支給方法が変更されていないか
- 有償支給に見える取引について、所有権移転の実態を確認したか
- 食品製造取引で、軽減税率と標準税率を区分しているか
- 各取引の売手の登録状況を確認しているか。有償支給による材料売買がある場合は、委託者側の登録状況も確認しているか
- 加工賃のインボイスが標準税率で記載されているか
- 支給材を自社仕入として誤処理していないか
- 製造販売と賃加工が混在している売上を区分できているか
- 簡易課税の事業区分を取引単位で確認しているか
- 支給材料・仕掛品・完成品・スクラップの数量管理ができているか
- 検収日・納品日・請求日・入金日のずれを把握しているか
月次の経理確認では、発注・受入れ・検収・販売・請求・回収・支払までの流れを把握し、各段階の証憑と担当者を確認します。製造委託・材料支給取引は、会計データだけでは把握しきれないため、契約条件と実際の運用を照合することが重要です。
税務調査に備えて確認しておきたいポイント
製造委託・材料支給取引について税務上の処理を説明できるよう、次の事項を確認しておくことが有用です。
- 契約上の製造販売・賃加工の区分
- 実際の所有権移転とリスク負担
- 原材料・仕掛品・完成品の棚卸管理
- 有償支給材の消費税上の課税売上げ・課税仕入れと会計処理の区別
- 無償支給材を仕入計上していないか
- 加工賃の税率
- 食品製造委託における軽減税率の適用根拠
- 簡易課税の事業区分
- 外注費・加工賃の実在性
- 試作品・金型・治具・スクラップ等の処理
- 検収基準・引渡基準の継続性
- 取引先側の処理との整合
取引先側との整合は、売上と仕入れの計上日を必ず同一にするという意味ではありません。売手が出荷基準、買手が検収基準を採用する場合など、双方の計上日が異なることもあるため、それぞれが採用する合理的な計上基準を確認します。
出典:国税庁|「収益認識に関する会計基準」への対応について
製造業では、材料・仕掛品・製品・貯蔵品などの期末残高、製造原価、製品売上原価を、原始資料や現物と照合して確認しておくことが重要です。試作品や製造関連費用についても、会計・法人税等の観点から、資産として認識すべきものが漏れていないかを確認します。ただし、これらの資産計上と、消費税上の課税仕入れ・仕入税額控除の時期は別の問題です。
消費税では、これに加えて、税率、課税売上高、仕入税額控除、インボイス保存を確認します。
「契約書に製造委託と書いてある」「請求書に加工費と書いてある」「会計ソフトではこの税区分で処理している」という説明だけでは足りません。
法令上保存が必要となる帳簿・請求書等を確保したうえで、取引実態の説明に必要な資料を整理します。以下は資料の例示であり、すべての名称の資料を一律に別々に作成する必要があるわけではありません。取引に応じて、関連する資料を結び付けて保存します。
- 基本契約書
- 個別注文書
- 仕様書
- 材料支給明細
- 支給材台帳
- 納品書
- 検収書
- 請求書(適格請求書を含む)
- 相殺明細
- 在庫表
- 仕掛品明細
- 不良品・仕損・廃棄記録
- スクラップ売却資料
- 会計処理方針メモ
- 税率判定メモ
- 簡易課税の事業区分判定メモ
税率や簡易課税の事業区分について判断を要した事項は、その根拠をメモ等に残しておくと、後日の確認に役立ちます。
これらが整理されていれば、取引の法的性質・実態・証憑を一体で説明しやすくなります。
出典:国税庁|No.6497 仕入税額控除のために保存する帳簿および請求書等の記載事項
判断を誤りやすい典型パターン
製造委託・賃加工・材料支給取引では、次のような誤りが起きやすいものです。
1. 食品加工を軽減税率で処理している
食品を加工しているからといって、加工賃が軽減税率になるわけではありません。飲食料品の譲渡であれば軽減税率の対象となり得ますが、加工役務は標準税率です。
出典:国税庁|消費税の軽減税率制度に関するQ&A 個別事例編 問40・問41
2. 有償支給をすべて材料売買として処理している
有償支給でも、支給元がその原材料等を自己の資産として管理している場合には、資産の譲渡には該当しません。消費税上の課税売上げ・課税仕入れとして処理する前に、所有権と管理実態を確認する必要があります。会計上の売上高の認識とは区別して判定します。
出典:国税庁|消費税法基本通達5-2-16 外注先に対する原材料等の支給
3. 無償支給材を受託者の仕入にしている
無償支給材は、受託者が購入したものではありません。受託者側で課税仕入れとして処理すると、仕入税額控除が過大になる可能性があります。
出典:国税庁|No.6451 仕入税額控除の対象となるもの
4. 製造販売と賃加工に必要な区分を確認していない
同じ製造現場であっても、取引単位で製造販売と賃加工が混在することがあります。製造販売と賃加工では、課税売上げに算入する対価や簡易課税の事業区分が異なることがあります。適用税率が同じ場合でも、必要な事業区分を把握できるようにしておく必要があります。
ただし、食品以外の製品の製造販売と賃加工など、両方の取引に標準税率が適用される場合に、同じ税率コードを使用すること自体が誤りになるわけではありません。
出典:国税庁|消費税法基本通達1-4-3 原材料等の支給による加工等の場合の課税売上高の計算
出典:国税庁|No.6509 簡易課税制度の事業区分
5. 関連書類を含めても税率別内訳を確認できない
食品販売と独立した加工・運送・保管等の取引が併存し、複数税率が適用される場合、税率別の内訳を確認できなければ、買手側の仕入税額控除や売手側の売上税額計算に支障が出ます。
ただし、一つの製品販売代金や加工賃の内訳を、そのまま別個の取引として税率別に分けるものではありません。また、適格請求書の記載事項は、相互の関連が明確な請求書・納品書等の全体で満たすことができます。
出典:国税庁|消費税法基本通達1-8-1 適格請求書の意義
出典:国税庁|No.6625 適格請求書等の記載事項
6. 契約変更を経理に反映していない
取引条件が変わったにもかかわらず、以前の税区分をそのまま使い続けてしまうことがあります。材料支給方法・価格決定・所有権移転・リスク負担が変わった場合は、消費税処理も改めて確認すべきです。
取引開始前に整理すべき実務チェック
製造委託・賃加工・材料支給取引を始める前には、少なくとも次の項目を整理しておくことが重要です。
- 取引の性質
完成品の譲渡か、加工役務の提供かを整理する。 - 原材料の調達
自社調達・有償支給・無償支給・混合型のどれかを確認する。 - 所有権
原材料・仕掛品・完成品・仕損品・スクラップの所有権を確認する。 - リスク負担
滅失・品質不良・返品・廃棄・リコールの負担者を確認する。 - 対価の内容
原材料代・加工賃・包装資材代・検査料・運送費等について、独立した取引の対価か、製品販売又は加工役務の対価の内訳かを確認し、その結果に応じて税率別に区分する。 - 適用税率
食品等の軽減税率対象品か、役務提供として標準税率かを確認する。 - インボイス
取引ごとの売手の登録状況と交付義務を確認し、誰が、何について、どの税率で適格請求書を発行するかを整理する。 - 仕入税額控除
買手側で控除するための帳簿・請求書等、適用する計算方式、個別対応方式の用途区分、少額特例・経過措置を確認する。 - 簡易課税
製造販売・賃加工・材料販売・独立したサービス・資産売却等を区別し、それぞれ該当する事業区分を判定する。 - 月次運用
税区分・在庫管理・支給材台帳・検収処理・請求処理に落とし込む。
この整理をせずに取引を始めてしまうと、後から請求書の修正、取引先との税率差額精算、申告修正、届出・方式選択の見直しが必要になることがあります。
まとめ
製造委託・賃加工・材料支給取引では、契約書の名称や請求書の科目だけで、消費税の処理を決めることはできません。
判断の中心にあるのは、製品販売なのか、加工役務なのかという点です。
製造販売であれば、完成品の譲渡として処理します。飲食料品であれば、軽減税率の対象となる可能性があります。
賃加工であれば、加工という役務提供として処理します。加工の対象が飲食料品であっても、加工賃は原則として標準税率です。
その際、製品販売代金や加工賃の内訳と、独立した取引の対価は区別します。飲食料品の製造販売代金に加工費相当額が含まれているからといって、その部分だけを標準税率に分けるわけではありません。
有償支給であっても、材料の所有権や管理実態によっては、材料の譲渡に該当しないことがあります。逆に、無償支給であれば、受託者側で材料仕入れとして処理することはできません。また、消費税上の課税売上げと会計上の売上高の認識は、区別して確認する必要があります。
仕入税額控除についても、課税仕入れへの該当性と、帳簿・適格請求書等の保存要件を分けて確認します。インボイスがない場合でも、少額特例や経過措置が適用されることがあるため、直ちに控除額をゼロと判断しないことが重要です。
また、簡易課税では、製造業に該当する取引は第三種事業となる可能性がありますが、製造業等に該当する賃加工は第四種事業となります。一方、サービス業等に該当する取引は第五種事業となる場合があり、材料販売や資産売却等もそれぞれ別に確認します。この区分を誤ると、納付税額に直接影響します。
製造委託取引は、契約・商流・所有権・税率・インボイス・棚卸・月次経理が、すべてつながっています。取引を始める前、あるいは契約を更新するときに、消費税上の整理を行い、証憑と会計処理に反映しておくことが大切です。
製造委託・材料支給取引の消費税判断でお困りの場合
製造委託やOEM、賃加工、材料の有償支給・無償支給が含まれる取引では、契約書・仕様書・請求書・精算書・在庫管理・検収処理を見なければ、消費税上の結論を安全に判断することはできません。
特に、食品製造、下請加工、複数税率が混在する取引、簡易課税を適用している事業者、有償支給の形式を採っている取引では、取引を始める時点での整理が重要になります。
犬飼公認会計士・税理士事務所では、消費税を単なる申告計算としてではなく、契約・請求・証憑・会計処理・月次管理までを含めた経営管理項目として整理しています。
製造委託・賃加工・材料支給取引について、自社の処理が製造販売なのか加工役務なのか、軽減税率や簡易課税の区分に問題がないかを確認したい場合は、契約書・請求書・支給材明細・会計処理の状況を整理したうえで、お問い合わせページからご相談ください。
重要ポイントの振り返り
| 確認項目 | 実務上のポイント |
|---|---|
| 製造販売か賃加工か | 完成品の譲渡なのか、材料への加工役務なのかを取引実態から判断する |
| 材料の無償支給 | 委託者の材料を預かって加工する場合、受託者の売上は原則として加工賃となる |
| 材料の有償支給 | 有償支給でも、支給元が自己の資産として管理している場合は材料の譲渡に該当しない。消費税上の課税売上げと会計上の売上高は区別する |
| 完成品の所有権 | 完成品の所有権がいつ、誰から誰へ移転するかが重要な判断要素となる |
| 食品製造委託 | 製造販売なら軽減税率の対象となり得るが、賃加工なら役務提供として標準税率となる。製造販売代金の加工費相当額だけを切り出して標準税率にしない |
| 受託者のインボイス | 登録状況と交付義務の条件を確認し、完成品の譲渡又は加工賃について交付する。有償支給による材料売買がある場合は、委託者側も確認する |
| 委託者の仕入税額控除 | 課税仕入れへの該当性と控除要件を分け、一般課税では原則として適格請求書等と帳簿を保存する。少額特例・経過措置も確認する |
| 簡易課税 | 製造業は第三種事業、製造業等に該当する賃加工は第四種事業が基本。材料販売・独立したサービス・資産売却等は、それぞれ別に事業区分を確認する |
| 請求書の設計 | 原材料代・加工賃・包装資材代・運送費等が独立した取引の対価か、製品販売又は加工役務の対価の内訳かを確認する。関連書類を含めて必要な記載事項と税率別金額を確認できるようにする |
| 月次管理 | 支給材・仕掛品・完成品・検収・請求・税区分を月次で確認する |
| 税務調査対応 | 法定保存資料を確保したうえで、契約書・仕様書・支給材台帳・検収書・請求書・在庫資料等を取引に応じて整理し、取引実態を説明できる状態にする |
| 相談のタイミング | 取引開始前、契約変更時、税率・請求方法変更時、簡易課税選択前に確認する |
※本記事は、当事務所が専門的な判断と根拠資料の確認を行い、内容に責任を持って掲載しています。論点の整理や、表現・体裁の調整には、生成AIを補助的に用いています。


