M&Aの初期段階では、売り手と買い手候補が直接顔を合わせる機会が設けられます。なかでも双方の経営者が参加する面談は、トップ面談、トップ会談、経営者面談などと呼ばれます。本記事で取り上げるのは、主に基本合意や本格的なDDに進む前の段階で行われる面談です。
この場を単なる顔合わせ、あるいは相性の確認と割り切ってしまうと、後のプロセスで効いてくる重要な論点が置き去りになりがちです。
もちろん、M&Aにおいて人間関係や信頼感が大切であることは言うまでもありません。とりわけ中小・中堅企業では、経営者自身の考え方、従業員への向き合い方、取引先との関係、引継ぎへの姿勢が、成立の可能性と成立後の安定性を大きく左右します。
ただ、初期面談・トップ面談の本来の役割は、それだけにとどまりません。
この場で確認すべきなのは、売却理由、買収目的、経営方針、従業員・取引先への考え方、スケジュール、懸念事項、価格以外の条件、そしてDDで確認すべき論点です。言い換えれば、初期面談は「この相手と話しやすいか」を確かめるだけでなく、「この相手とM&Aを進める前提があるか」を確認する場だということです。
中小M&Aの一般的な流れを整理すると、まず秘密保持契約を結んだうえで詳細情報を開示し、買い手候補と売り手双方のトップが会談します。そこから具体的な契約内容の交渉に入り、基本合意、デューデリジェンス、最終契約、クロージングへと進んでいきます。中小企業庁が公表する「中小M&Aガイドライン(第3版)」でも、こうした一般的な手続の流れに加え、秘密保持の重要性や仲介者・FAの役割が整理されています。
ただし、面談やDDの時期・回数、基本合意を締結するかどうかは、案件の事情や交渉方式によって異なります。
出典:中小企業庁|中小M&Aガイドライン(第3版)
本記事では、初期面談・トップ面談で何を確認すべきかを、売り手・買い手双方の立場から整理します。具体的な質問リストや交渉話法そのものではなく、この面談をM&A全体の設計のなかでどう位置づけ、どの論点を後工程へつないでいくべきか、という視点でお話しします。
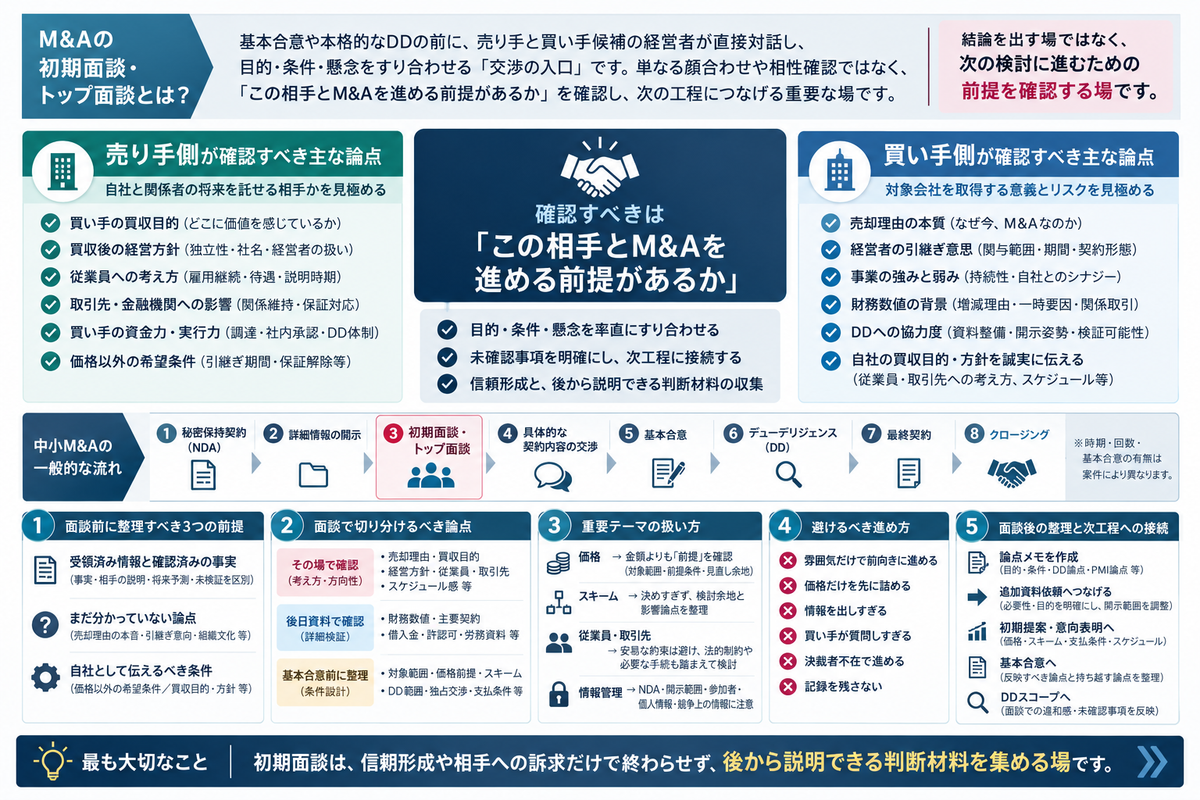
初期面談・トップ面談は「交渉の入口」であって「結論を出す場」ではない
初期面談・トップ面談でまず避けたい誤解は、この場でM&Aの結論を出そうとしてしまうことです。
初期面談の段階では、デューデリジェンスがまだ完了していないのが通常です。財務、税務、法務、労務、許認可、契約、株主、関連当事者取引、経営者保証、主要取引先との関係など、未確認の論点は数多く残っています。
ですから、この段階で「この会社を買うべきだ」「この相手に売るべきだ」と決め切ってしまうのは、いささか早計です。
一方で、何も決まらないまま終わってしまう面談にも問題があります。
初期面談で整理すべきなのは、次の段階に進むための前提です。
- 売り手は、なぜ売却を検討しているのか
- 買い手は、なぜ買収を検討しているのか
- 価格以外に重視する条件は何か
- 従業員、取引先、金融機関、株主にどのような影響があり得るか
- DDに進む価値がある相手か
- 基本合意前に明確にすべき論点は何か
- この段階で進めるべきか、保留すべきか、見送るべきか
つまり初期面談とは、「成約に向けて場を盛り上げる」ためだけのものではなく、「次の検討に進むだけの合理的な前提があるか」を確認するための場なのです。
面談前に整理すべき3つの前提
初期面談は、準備なしで臨んでよいものではありません。
M&Aの面談は、通常の営業面談や経営者同士の雑談とは性質が異なります。相手に良い印象を与えることばかりを意識していると、肝心の論点を確認できないまま終わってしまいます。逆に、最初から細かな条件交渉に踏み込みすぎれば、関係性を損ねかねませんし、まだ確認できていない前提のうえで議論を重ねてしまうこともあります。
面談前には、少なくとも次の3つを整理しておきたいところです。
受領済み情報と確認済みの事実
まず、ティーザー、IM・企業概要書、初期財務資料、支援者からの説明などをもとに、受領済みの情報を整理します。その際には、確認済みの事実、相手方の説明・見解、将来予測、未検証の前提を区別し、情報源と対象時点を明らかにしておきます。
売り手側であれば、自社についてどの情報を開示済みか、相手にどこまで伝わっているかを確認しておきます。買い手側であれば、受領した資料から把握した事業概要、財務概要、強み、リスク、未確認事項を整理しておきます。
ここを曖昧にしたまま臨むと、既知の情報の確認に時間を使ってしまい、重要な論点に踏み込めないおそれがあります。
まだ分かっていない論点
次に、資料だけでは見えてこない論点を整理します。
売却理由の本音、経営者の引継ぎ意向、従業員への考え方、主要取引先との関係、組織文化、買収後の経営関与方針、DDでの開示協力度。こうした事柄は、初期資料には十分に表れません。
初期面談では、資料で分かることをなぞるのではなく、資料からは読み取れない前提を確認することにこそ意味があります。
自社として伝えるべき条件
最後に、自社として相手に伝えるべき条件を整理します。
売り手であれば、価格だけでなく、従業員、取引先、社名、経営者の関与、保証解除、引継ぎ期間、情報管理について、どこまで重視するかを整理しておきます。買い手であれば、買収目的、経営方針、DD実施方針、資金調達、社内承認、統合方針、譲れないリスクを整理しておきます。
ここを準備しないまま面談に臨むと、相手の説明に議論が偏ってしまい、自社の判断軸に照らした確認が不十分になりがちです。
売り手側が初期面談で確認すべきこと
売り手側にとって、初期面談・トップ面談は、買い手候補を見極める大切な場です。
売り手が探しているのは、単に「高く買ってくれる相手」ではありません。とりわけ中小・中堅企業のM&Aでは、会社、従業員、取引先、金融機関、株主、そして経営者自身の引退後まで含めて考える必要があります。
ここでは、売り手側が確認すべき論点を整理します。
買い手の買収目的
最初に確認したいのは、買い手がなぜ自社を買いたいのか、という点です。
買い手の目的が曖昧なまま進めると、後のDDや価格交渉で論点がぶれてしまいます。買収目的が、顧客基盤の取得なのか、地域展開なのか、人材獲得なのか、技術・ノウハウの取得なのか、製造能力の補完なのか、隣接領域への進出なのか。これによって、買い手が重視する情報も、買収後の運営方針も変わってきます。
売り手側は、買い手の言葉に耳を傾けながら、次の点を確認します。
- 自社のどこに価値を感じているのか
- 買収後に何を変え、何を維持するつもりか
- 自社の従業員や取引先をどのように見ているか
- 買い手の既存事業とどのように接続するのか
- 想定する保有期間はどの程度か。将来の再売却やIPOを含め、どのような退出方針を持っているか
- 経営者・キーパーソンにどの程度の引継ぎを期待しているか
買い手の買収目的が表面的であれば、買収後の運営方針も曖昧になりやすいものです。売り手としては、価格だけでなく、買い手の目的がどれだけ具体的かを見ておきたいところです。
買収後の経営方針
次に確認したいのが、買収後の経営方針です。
売り手側にとって重要なのは、「買収後に会社がどう扱われるか」という点です。完全子会社として一定の独立性を維持するのか、買い手の既存事業に統合するのか、経営者を続投させるのか、買い手側から経営陣を派遣するのか、社名やブランドを残すのか。
この方針が曖昧なままだと、従業員や取引先への説明も難しくなります。
特に事業承継型のM&Aでは、売り手経営者が引退を見据えているケースも多く、買い手がどのような体制で事業を引き継ぐのかは極めて重要です。初期面談で細かな組織設計まで決める必要はありませんが、買い手の基本姿勢だけは確認しておきたいところです。
従業員への考え方
中小・中堅企業のM&Aでは、従業員の処遇が大きな論点になります。
売り手経営者にとって、従業員は単なる人件費ではありません。長年会社を支えてきた人たちであり、M&A後も事業を担っていく重要な存在です。
売り手側は、買い手が従業員をどう見ているかを確認しておく必要があります。
- 雇用継続を基本方針としているか
- 主要人材をどのように評価しているか
- 給与・待遇・勤務地をどのように考えているか
- 経営者交代後の組織運営をどう考えているか
- 従業員への説明時期をどう考えているか
- 人員削減や配置転換の可能性があるか
この段階で従業員の処遇に関する買い手の姿勢が不明確であれば、基本合意や最終契約の前に、どこまで条件化できるかを検討しておく必要があります。
特に、売り手にとって受け入れがたい雇用・処遇の変更が買い手の前提に含まれている可能性があるなら、重大な制約条件は最初から明示しておく。それが双方にとって望ましい進め方です。
取引先・金融機関への影響
売り手側は、買い手が主要取引先や金融機関との関係をどう引き継ぐつもりかも、確認しておきたいところです。
特に、主要取引先との関係が経営者個人に依存している場合、買収後に売上が維持できるとは限りません。金融機関との関係では、経営者保証、担保、借入条件、財務制限条項、チェンジ・オブ・コントロール条項などが問題になることがあります。
初期面談で個別契約をすべて詳細に確認する必要はありませんが、買い手が取引先や金融機関への説明を軽視していないかは見ておきたい点です。なお、取引先への説明と、契約上必要となる通知・承諾の取得は、区別して整理します。
「そこは後で何とかします」という姿勢だけでは、やはり心もとないものです。
M&Aは契約締結で終わるものではなく、成立後も事業は続いていきます。取引先・金融機関への説明方針を初期段階から意識している買い手かどうかは、売り手にとって重要な判断材料になります。
経営者保証は、売り手と買い手が解除や引継ぎを約束するだけでは、金融機関等との関係で当然に解消されるものではありません。初期段階から保証の対象・債権者・解除条件・相談時期を整理し、金融機関等への確認結果を踏まえて、クロージング条件や未解除の場合の対応を検討する必要があります。
出典:中小企業庁|中小M&Aガイドライン(第3版)
買い手の資金力・実行力
売り手側は、買い手が本当にM&Aを実行できる相手かどうかも見極める必要があります。
高い価格を提示していても、資金調達の見通しが不明確であったり、社内承認が取れていなかったり、DD体制が整っていなかったりすれば、クロージングまでたどり着かないこともあります。
確認すべきなのは、単なる資金力だけではありません。
- 買収資金の調達方針
- 社内決裁の進め方
- DDに必要な専門家体制
- 契約交渉に対応できる意思決定スピード
- クロージングまでの実行管理力
- 買収後の運営体制
ただし、初期段階で融資契約や最終的な社内承認が未了であることだけをもって、実行力が乏しいと判断するわけではありません。何が未了で、誰が、いつ、どの条件で判断するのかを確認します。
売り手側にとって、買い手の実行力は価格と同じくらい重要です。条件が良く見えても、実行できない相手であれば、情報を開示し、時間をかけるほど、売り手側の負担とリスクが膨らんでいきます。
買い手の説明や面談での印象だけで、信用力を判断しないことも重要です。法人・代表者・主要株主等の確認、事業実態、財務状況、資金調達の裏付け、過去のM&Aにおけるトラブル、反社会的勢力との関係等について、支援者による調査の範囲と結果も確認します。確認の深さは案件に応じて調整しますが、重要な疑義が解消しないまま、詳細情報の開示や契約締結を進めないようにします。
出典:中小企業庁|中小M&Aガイドライン(第3版)
売り手側が伝えるべきこと
初期面談は、売り手が買い手を見極める場であると同時に、売り手が自社の希望条件を伝える場でもあります。
ここで気をつけたいのは、売り手が「高く売りたい」だけを伝えても、良い面談にはならないということです。
売り手側は、次のような条件を整理して伝えておきたいところです。
- 売却を検討する理由
- 価格以外に重視する条件
- 従業員・取引先への配慮
- 経営者の引継ぎ可能期間
- 社名・ブランドへの考え方
- 保証解除や個人資産整理への希望
- スケジュール上の制約
- 開示できる情報と、後工程で開示する情報
トップ会談では、自己紹介にとどまらず、双方の経営に対する考え方やM&A後の要望まで議論することが大切です。あらかじめ自らの考えや要望を整理して臨むことが、後工程の混乱を減らすことにつながります。
買い手側が初期面談で確認すべきこと
買い手側にとって、初期面談・トップ面談は、資料だけでは分からない対象会社の実態を確かめる場です。
ティーザーやIMには、事業概要、財務概要、強み、成長性などが整理されています。しかし買い手にとって本当に重要なのは、その事業を自社が取得する意味があるか、買収後に価値を実現できるか、リスクを引き受けられるか、という点です。
ここでは、買い手側が確認すべき論点を整理します。
売却理由の本質
買い手側がまず確認したいのは、売り手がなぜM&Aを検討しているのか、という点です。
売却理由には、後継者不在、事業承継、成長投資、ノンコア事業の整理、業績不振、資金繰り、株主構成の整理、経営者の健康問題など、さまざまな背景があります。
そして、売却理由によって、買い手が見るべき論点も変わってきます。
後継者不在であれば、経営者依存、従業員の継続、取引先との関係、引継ぎ期間が重要になります。成長投資を求めているのであれば、買い手が成長資金や経営資源を提供できるかが問われます。業績不振や資金繰りが背景にある場合は、財務DD、事業DD、金融機関対応、リスク遮断の必要性が高まります。
売却理由は、資料上の文言だけで判断しないことが肝心です。
初期面談では、売り手自身の言葉で、なぜ今なのか、なぜM&Aなのか、他の選択肢をどう考えたのかを確認しておく必要があります。
経営者の引継ぎ意思
中小・中堅企業では、経営者自身が営業、採用、金融機関対応、取引先対応、技術判断、現場管理までを担っているケースが少なくありません。
そのため買い手側は、売り手経営者が買収後にどの程度関与できるのかを確認しなければなりません。
確認すべきは、単に「残るか、辞めるか」だけではありません。
- どの業務を経営者が担っているか
- 主要取引先との関係は誰に依存しているか
- 従業員は誰の判断に従っているか
- 経営者が退任した場合に代替できる人材がいるか
- 引継ぎに必要な期間はどの程度か
- 役員としての続投、従業員としての雇用、顧問等としての業務委託など、どの立場・契約形態が現実的か。また、常勤・非常勤の別や関与頻度をどうするか
経営者依存を過小評価したまま買収してしまうと、買収後の事業運営が不安定になりかねません。
初期面談では、売り手経営者の能力や人柄だけでなく、その経営者が会社のどの機能を担っているのかまで見極めておく必要があります。
事業の強みと弱み
買い手側は、対象会社の強みだけでなく、弱みもあわせて確認する必要があります。
初期面談で売り手は、自社の魅力を語ります。長年の取引実績、技術力、顧客基盤、地域での知名度、人材、設備、業界経験などが挙げられることが多いでしょう。
ただ買い手側は、その強みが買収後も維持できるかどうかを見極めなければなりません。
- 強みは経営者個人に依存していないか
- 特定顧客に過度に依存していないか
- 価格競争力は本当にあるか
- 技術・ノウハウは組織に残っているか
- 設備や人材は今後も維持できるか
- 買い手の事業と接続できる強みか
- 弱みを改善するための追加投資が必要か
M&Aの目的は、資料上の「良い会社」を買うことではありません。買い手にとって意味のある対象を、適切な条件で取得することにあります。
財務数値の背景
初期面談は、財務数値そのものを細かく検証する場ではありません。
それでも、売上や利益の背景について、経営者の認識を確認しておくことには意味があります。
買い手側は、次のような観点を持っておきたいところです。
- 売上増減の理由
- 利益率の変動理由
- 主要顧客・主要商品への依存
- 一時的な売上や費用の有無
- 役員報酬、親族給与、関連当事者取引の影響
- 借入金、保証、担保の状況
- 必要な設備投資や修繕の先送り
- 資金繰り上の制約
この段階で財務DDのような詳細確認まで行う必要はありません。ただ、面談で覚えた違和感は、後の財務DD・税務DD・事業DDで重点的に確認すべき論点になっていきます。
財務DDは、対象会社の財務状況を深く把握できる重要な機会です。そこで何を得たいのかをあらかじめ見据えたうえで、設計しておきたいプロセスでもあります。
DDへの協力度
買い手側は、初期面談の段階で、売り手がDDにどの程度協力してくれそうかも見極めておきたいところです。
M&Aでは、DDの過程で多くの資料開示やQ&A対応が発生します。中小企業では、管理資料が十分に整っていないこともあります。その場合は、資料不足の理由や補足対応への姿勢に加え、代替資料や追加確認によって重要な事実をどこまで検証できるかを確認します。重要な事項を裏付けられない場合には、その不確実性を条件設定や実行判断に反映する必要があります。
買い手側は、次の点を見ておきます。
- 管理資料がどこまで整っているか
- 不足資料について説明できるか
- 重要なリスクを隠そうとしていないか
- Q&Aに誠実に対応する姿勢があるか
- 社内の誰がDD対応を担うのか
- 外部専門家の関与余地があるか
DDでは、買収価格や買収条件に加え、取引の実行可否、スキーム、買収後の運営を検討するために必要な情報収集・確認・検討が行われます。
売り手側は、資料依頼の目的や必要性を確認し、買い手・専門家とDDの対象範囲や優先順位を調整します。機密性の高い情報は、開示時期の調整、情報の集約・マスキング、閲覧者の限定などを検討します。ただし、取引の実行可否や条件、買収後の運営に関わる重要情報を、売り手側の判断だけで不当に除外しないことが大切です。開示できない事項がある場合には、その理由と代替的な確認方法を協議します。
買い手側が伝えるべきこと
買い手側も、ただ質問するだけでは不十分です。
売り手は、買い手を見ています。買い手の姿勢、買収目的、従業員への考え方、資金力、経営方針、引継ぎへの誠実さが、つぶさに見られています。
買い手側は、次のような事項を誠実に伝えておきたいところです。
- なぜこの会社・事業に関心を持ったのか
- 買収後に何を実現したいのか
- どのような経営関与を想定しているのか
- 従業員・取引先をどのように見ているのか
- DDで確認したい主な論点
- 社内承認や資金調達の進め方
- 想定スケジュール
- 現時点で未確定の事項
買い手側が曖昧な説明に終始すると、売り手は不安を感じます。とりわけ中小M&Aでは、売り手経営者が「誰に会社を託すか」という視点で相手を見ていることが、少なくありません。
初期面談で必ず切り分けるべき論点
初期面談では、すべてをその場で決める必要はありません。
むしろ大切なのは、論点を正しく切り分けることです。
その場で確認すべき論点
その場で確認したいのは、相手の考え方や方向性に関わる論点です。
- 売却理由
- 買収目的
- 経営方針
- 従業員・取引先への考え方
- 引継ぎへの姿勢
- 情報管理への意識
- スケジュール感
- 価格以外に重視する条件
これらは資料だけでは見えにくく、経営者同士の対話で確認する意味のある事柄です。
後日資料で確認すべき論点
次に、資料で確認すべき論点があります。
- 財務数値の内訳
- 主要契約
- 借入金・保証・担保
- 株主構成
- 役員貸付金・役員借入金
- 関連当事者取引
- 許認可
- 労務資料
- 顧客別売上
- 設備・不動産情報
これらは面談で概要をつかみつつ、詳細は資料開示やDDで検証していきます。
ただし、主要契約の終了・承諾条件、重要な許認可、株式の権利関係など、取引の実行可能性やスキーム選択を左右する事項は例外です。初期面談の前後から優先的に専門家へ確認し、基本合意や本格的なDDまで機械的に先送りしないようにします。
基本合意前に整理すべき論点
さらに、基本合意の前に整理しておくべき論点があります。
- 対象範囲
- 価格前提
- スキーム
- DD実施範囲
- 独占交渉
- 支払条件
- 経営者引継ぎ
- 主要なクロージング条件候補
- DD後の条件変更余地
これらを曖昧にしたまま基本合意に進むと、DD後や最終契約交渉の段階で対立を招きやすくなります。
面談で価格をどう扱うべきか
初期面談では、価格にまったく触れずに済まないこともあります。
しかし、この段階で最終価格を決めようとする姿勢は危険です。
初期段階では、DDが未実施または進行中であり、正常収益力、ネットデット、運転資本、簿外債務、税務リスク、必要投資、PMIコストといった要素を十分に確認できていないことが通常です。売り手側も、買い手がどの前提で価格を見ているのかを確認しておかなければ、後になって「言った・言わない」の問題になりかねません。
初期面談で価格に触れる場合は、次のように整理して扱います。
- 提示額は、どの対象範囲・取得割合に対する、株式または事業の対価なのか
- 価格は現時点の資料に基づく暫定的な目線か
- どの利益水準・純資産・事業計画を前提にしているか
- 借入金・現預金・役員貸付金・役員借入金をどう見るか
- DD後に見直す前提か
- 支払条件や価格調整を含めて考えているか
- 売り手側の最低希望条件や優先条件と整合するか
価格は、金額だけで議論すると誤解が生じます。初期面談では、価格の「前提」を確認することに重きを置きたいところです。
なお、DD後に条件を再提案することと、合意済みの条件を一方的に変更できることは別の話です。価格の拘束力や見直しの取扱いは、合意内容に即して確認します。
面談でスキームをどう扱うべきか
初期面談では、株式譲渡、事業譲渡、会社分割、合併といったスキームについても、方向性を確認することがあります。
ただし、この段階では税務・法務・会計・許認可・金融機関対応などを十分に確認できていないことが多いため、スキームを確定しすぎるのは避けたいところです。
確認しておきたいのは、次のような論点です。
- 会社全体を対象とするのか、一部事業を対象とするのか
- 株主構成に問題はないか
- 許認可や主要契約の承継に懸念はないか
- 簿外債務や偶発債務をどう考えるか
- 個人所有資産や経営者保証をどう整理するか
- 税務コストや会計処理に大きな影響がありそうか
スキームは、単なる形式の選択ではありません。対象範囲、リスク、税務、法務、会計、そして実行後の運営まで含めて設計するものです。
初期面談では、スキームを決めるというより、「どのスキームが検討対象になり得るか」「どの論点がスキーム選択に影響するか」を整理しておく段階だと考えるとよいでしょう。
面談で従業員・取引先をどう扱うべきか
初期面談では、従業員や取引先についての話題が出ることがよくあります。
ここで大切なのは、売り手側も買い手側も、安易に約束しすぎないことです。
たとえば、買い手側が「従業員は全員そのまま大切にします」と語ったとしても、DD後に労務問題、過剰人員、職務不一致、処遇格差が判明することがあります。売り手側が「取引先は問題なく継続します」と言っても、買収後の経営者変更や株主変更によって、取引先の反応が変わることもあります。
ただし、従業員の雇用や処遇は、売り手と買い手の合意だけで自由に変更できるものではありません。株式譲渡では通常、雇用主である会社自体は変わりません。一方、事業譲渡では労働契約の承継に本人の個別承諾が必要となり、会社分割では労働契約承継法に基づく手続が問題になります。
いずれの場合も、労働条件の変更や解雇の適法性を別途確認し、必要な説明・協議・承諾等を実施時期から逆算して整理します。
出典:厚生労働省|事業譲渡又は合併を行うに当たって会社等が留意すべき事項に関する指針(令和8年改正)
出典:厚生労働省|企業組織の再編(会社分割等)に伴う労使関係(労働契約の承継等)について
そのため、初期面談では次のように扱います。
- 現時点の基本方針を確認する
- 詳細はDD・契約・クロージング前後の説明計画で整理する
- 従業員・取引先への説明タイミングを、必要な手続と期限も踏まえて慎重に考える
- 重要な条件は基本合意・最終契約・関連契約で反映する余地を残す
- 事業継続に重大な影響がある相手については、早期に論点化する
従業員・取引先への配慮は、一見すると感情的な問題に映ります。しかし実際には、成約確度、価格、DD、契約条件、PMIにまで影響する、れっきとした実務論点です。
初期面談で確認すべき情報管理
初期面談では、情報管理も見過ごせません。
M&Aの検討情報が従業員、取引先、金融機関、競合先に漏れると、事業運営に影響が及ぶことがあります。中小企業では、経営者と取引先・従業員の距離が近いため、わずかな噂でも不安が広がってしまうことがあります。
売り手側は、面談の前に次の点を確認しておく必要があります。
- NDAは締結済みか
- 面談参加者は誰か
- 相手社内で情報共有される範囲はどこまでか
- 外部専門家への共有は許されるか
- 面談場所・オンライン会議の設定に問題はないか
- 面談後の資料共有方法はどうするか
- 追加資料をどの段階で開示するか
- 買い手が従業員・取引先に直接接触する場合の窓口や事前承認のルールはどうするか
買い手側も、受領した情報の扱いを慎重に管理しなければなりません。買い手候補が同業者である場合には、売り手側の警戒感は特に高まります。
同業者との面談では、競争上重要な情報の交換について、独占禁止法上の問題にも注意が必要です。NDAの締結だけで問題が解消するとは限らないため、必要性に応じて開示範囲や閲覧者を限定し、営業上の意思決定に関与しない担当者や外部専門家を通じて確認する方法も検討します。
出典:公正取引委員会|経済安全保障に関連した事業者の取組における独占禁止法上の基本的な考え方
中小企業庁の「中小M&Aガイドライン(第3版)」では、譲り渡し側の名称を含む企業概要書等の詳細資料を開示する際は、譲り渡し側の同意を取得し、候補先との秘密保持契約を締結したうえで行うこととされています。同意は、原則として開示先となる候補先ごとに取得します。
出典:中小企業庁|中小M&Aガイドライン(第3版)
初期面談で避けるべき進め方
初期面談では、次のような進め方は避けたいところです。
雰囲気だけで前向きに進める
経営者同士の相性が良いことは、もちろん大切です。
しかし、相性だけで進めてしまうと、価格、スキーム、DD、契約、従業員、取引先、引継ぎといった論点が後回しになります。初期面談の後には、必ず論点を整理し、次に確認すべき事項を明確にしておく必要があります。
価格だけを先に詰める
価格は重要ですが、価格以外の条件を確認しないまま進めると、後工程で交渉が難航するおそれがあります。
同じ価格でも、支払条件、価格調整、保証解除、退職金、経営者の引継ぎ、従業員処遇、補償範囲によって、その実質的な意味は大きく変わります。
初期面談では、価格の金額よりも、価格の前提と条件を確認しておくべきです。
売り手が情報を出しすぎる
買い手に関心を持ってもらいたいあまり、初期段階で重要情報を出しすぎてしまうことがあります。
主要顧客、価格表、技術情報、従業員情報、詳細な収益構造などは、開示の時期と範囲を慎重に見定める必要があります。NDAがあるからといって、すべてを出してよいわけではありません。
従業員や顧客の個人データについては、個人情報保護法上の提供根拠と必要な契約・安全管理措置を確認します。事業承継に伴う提供や、そのための交渉段階における提供では、一定の要件の下で本人の事前同意を要しない場合があります。ただし、交渉段階では、利用目的・取扱方法・漏えい時の対応に加え、交渉不調時の返還・消去等を定めた必要な契約を締結しておくことが求められます。
出典:個人情報保護委員会|個人情報の保護に関する法律についてのガイドライン(通則編)
出典:個人情報保護委員会|「個人情報の保護に関する法律についてのガイドライン」に関するQ&A(Q2-11・Q2-12)
また、取引先等との既存契約によって開示が制限されている情報は、買い手とのNDAだけで開示可能になるわけではありません。
買い手が質問しすぎる
買い手側も、初期面談で詳細なDDのように質問を重ねると、売り手の負担と警戒感が高まります。
初期面談では、相手の考え方や重要論点を把握することを優先し、詳細の確認は追加資料の依頼やDDに回すのが得策です。ただし、実行可否を左右する重大な疑義は、初期段階から優先して確認します。
決裁者不在で進める
初期面談が実務担当者だけで行われ、実際の意思決定者が参加していない場合、話が前に進まないことがあります。
もちろん、案件の性質や秘密保持の観点から、参加者を限定する必要はあります。それでも、どの段階で最終意思決定者が関与するのかは、あらかじめ明確にしておくべきです。
なお、株式譲渡では売却する株主、事業譲渡では事業を保有する会社等が契約当事者となります。売り手経営者の意向が、そのまま会社や他の株主の確定した意思となるとは限りません。面談参加者の権限、他の株主の意向、必要な社内承認の主体と時期を確認しておきます。
出典:e-Gov法令検索|会社法(第127条・第467条等)
記録を残さない
面談で話した内容を記録しておかないと、後になって前提が曖昧になってしまいます。
特に、価格、条件、従業員、取引先、引継ぎ、スケジュール、開示資料、未確認事項については、面談後に論点メモとして整理しておくべきです。
その際には、確定した合意、現時点の希望・提案、DDや社内承認を前提とする事項を区別し、記録にもその区別を残します。
初期面談であることや、正式な契約書に署名していないことだけを理由に、法的拘束が生じないとは限りません。契約の成立には、法令に特別の定めがある場合を除き、書面等の方式は要求されていません。だからこそ、合意内容や留保を曖昧にしないことが大切です。
出典:e-Gov法令検索|民法(第522条)
初期面談後に整理すべき論点メモ
初期面談は、終わった後の整理こそが大切です。
面談で得た情報をそのまま放置してしまうと、次のプロセスに活かせません。面談の後には、少なくとも次のような論点メモを作っておきたいところです。
| 分類 | 整理する内容 |
|---|---|
| 目的 | 売り手の売却理由、買い手の買収目的、双方の目的の整合性 |
| 相手方評価 | 信頼感、信用・実態確認、実行力、意思決定体制、情報管理姿勢 |
| 価格前提 | 対象範囲・取得割合、暫定価格目線、利益水準、純資産、借入金、価格調整の可能性 |
| 条件 | 従業員、取引先、社名、経営者引継ぎ、保証解除、支払条件 |
| DD論点 | 財務、税務、法務、労務、許認可、契約、関連当事者取引 |
| スキーム論点 | 株式譲渡、事業譲渡、会社分割等の検討余地 |
| 契約論点 | 法的拘束力の範囲、表明保証、補償、前提条件、誓約事項に反映すべき事項 |
| PMI論点 | 経営体制、従業員説明、取引先対応、管理体制、統合負担 |
| 未確認事項 | 追加資料依頼、次回面談で確認する事項 |
| 判断 | 継続、保留、条件付き継続、見送りの方向性 |
この論点メモは、社内共有、専門家相談、次回面談、意向表明、基本合意の土台になります。
初期面談の結果を次工程へどうつなげるか
初期面談の結果は、必ず次の工程へつないでいく必要があります。
追加資料依頼へつなげる
面談で確認できなかった事実は、追加資料依頼に落とし込みます。
ただし、追加資料を求める際には、なぜ必要なのか、どの判断に使うのかを明確にしておくことが大切です。売り手側も、依頼の目的と情報の機密性を踏まえて、買い手・専門家と開示範囲や時期を調整します。開示できない事項があれば、理由と代替的な確認方法を協議し、重要な未確認事項として記録しておきます。
初期提案・意向表明へつなげる
買い手側が前向きに検討する場合は、初期提案や意向表明へと進むことがあります。
このとき、面談で確認した事項を、価格、スキーム、支払条件、DD前提、資金調達、スケジュール、独占交渉、買収後方針に反映していきます。
初期提案は、単なる価格提示ではありません。後の基本合意やDDの前提を形づくる資料です。
基本合意へつなげる
面談で双方の方向性が合致した場合は、基本合意に進むことがあります。
その際には、面談で確認した論点のうち、基本合意に反映すべきものと、DD後に詰めるものとを分けておく必要があります。
基本合意等では、価格その他の条件をどこまで非拘束とするか、秘密保持・独占交渉等のどの条項に拘束力を持たせるかを明確にします。書面の名称だけで、法的拘束力の有無を判断しないことが大切です。
出典:中小企業庁|中小M&Aガイドライン(第3版)
基本合意前に整理すべき論点を曖昧にしたまま進めてしまうと、DD後に「そんな前提ではなかった」という対立を招きます。
DDスコープへつなげる
初期面談で覚えた違和感や未確認事項は、DDスコープに反映します。
たとえば、売上の説明に違和感があれば財務DD・事業DDへ、主要契約に不安があれば法務DDへ、従業員やキーパーソンへの依存が強ければ人事・組織面の確認へ、許認可が重要であれば法務・業規制の確認へとつないでいきます。
面談は、DDの入口でもあるのです。
初期面談で見える危険信号
初期面談では、相手の回答内容そのものだけでなく、回答の仕方や姿勢からも、多くの情報が得られます。
次のような兆候が見られる場合は、慎重に検討すべきです。
売り手側に見られる危険信号
- 売却理由が極端に曖昧
- 財務数値と説明に整合性がない
- 主要取引先や従業員への依存を軽視している
- 関連当事者取引や役員貸付金・役員借入金を説明しようとしない
- 株主構成や株式の帰属が不明確
- 株券発行会社で、株券の発行・保管状況を確認できない
- DD対応を過度に嫌がる
- 重要なリスクを「大したことではない」と流す
- 経営者の引継ぎ意向が不明確
買い手側に見られる危険信号
- 買収目的が曖昧
- 価格だけを強く押し出す
- 従業員・取引先への関心が薄い
- 資金調達の見通しや社内承認の進め方が不明確
- 情報管理への意識が低い
- DD前から一方的に条件を決めようとする
- 買収後の経営方針を説明できない
- 重要な懸念に対して具体的な対応方針を示せない
危険信号があるからといって、ただちに検討を止めるべきとは限りません。ただ、その論点を放置したまま進めるのは避けるべきです。追加確認、条件化、専門家レビュー、場合によっては撤退判断へとつなげていく必要があります。
ただし、虚偽説明や重大なコンプライアンス上の疑義がある場合には、追加開示や交渉をいったん止め、専門家による確認を優先すべきです。
トップ同士で話すべきことと、専門家の検証・助言を受けるべきこと
初期面談では、トップ同士が直接話すべきことと、専門家の検証・助言を受けるべきことを分けて考える必要があります。
トップ同士が話すべきなのは、経営判断に関わることです。
- なぜ売るのか
- なぜ買うのか
- どのような会社にしたいのか
- 従業員・取引先をどう考えるのか
- 経営者はどこまで引き継ぐのか
- どの条件は譲れないのか
- どのような相手であれば納得できるのか
一方で、専門家の検証・助言を受けるべき論点もあります。
- 財務数値の精査
- 税務リスクの確認
- 契約条項の設計
- 許認可や法務DD
- 価格調整の計算
- スキームの税務・会計影響
- 表明保証・補償・前提条件の設計
- クロージング手続
トップ同士がすべてを決めようとすると、専門的な論点を見落としかねません。逆に、専門家がすべてを代弁しすぎると、経営者の本音や価値判断が見えなくなります。
経営者が判断の方向性をすり合わせ、専門家が必要に応じて面談前から論点整理を支援し、その後の検証や条件設計につなげます。専門家の助言を受けながら、最終的な経営判断は当事者が行う。この役割分担が大切です。
初期面談は、相手への訴求だけで終わらせず、判断材料を集める場
初期面談で、売り手は自社をよく見せたいと考えます。買い手は、自社がよい買い手であることを示したいと考えます。
それ自体は、ごく自然なことです。
自社の魅力や方針を伝えることは大切です。ただし、それに偏らず、後から説明できる判断材料を集めることも欠かせません。
売り手側は、買い手が本当に会社を託せる相手かを見極める必要があります。買い手側は、対象会社が自社の目的に合い、適切な条件で取得できる相手かを見極める必要があります。
そのため、初期面談では次の姿勢を大切にしたいところです。
- 良い話だけでなく、懸念もあわせて確認する
- 相手の言葉を記録し、後工程で検証する
- 価格と条件を分けて考える
- 感情的な相性と経営判断を混同しない
- 曖昧な論点を基本合意やDDに持ち越す場合は、持ち越し方を明確にする
M&Aの初期交渉で曖昧にした論点は、DD、契約、クロージング、PMIの局面で、認識の相違や追加負担の原因となり得ます。初期面談は、その曖昧さをあらかじめ減らしておくための、重要な工程なのです。
初期面談・トップ面談の整理で専門家に相談すべき場面
初期面談は当事者同士の対話である一方で、専門家の関与が有効に働く場面も少なくありません。
特に、次のような場合には、早い段階で専門家に相談する価値があります。
- 初期面談で何を確認すべきか整理できていない
- 売却理由や買収目的をどう言語化すべきか分からない
- 価格以外の条件をどう整理すべきか迷っている
- 面談後、相手の説明をどう評価すべきか分からない
- DDに進むべきか、追加確認すべきか判断できない
- 基本合意前にどこまで条件を固めるべきか不安がある
- 従業員、取引先、金融機関への影響が大きい
- 経営者保証、役員貸付金・役員借入金、個人所有資産など、中小・中堅企業のM&Aで特に問題となりやすい論点がある
- 支援者や相手方主導でプロセスが進んでいることに不安がある
犬飼公認会計士・税理士事務所では、M&Aの初期検討・相手方接触・トップ面談前後の論点整理について、財務・税務・スキーム・条件・DD・実行判断を横断して整理する支援を行っています。
法務上の判断や契約対応については、案件に応じて弁護士等の関与を得て進めます。
初期面談を控えている場合、あるいは面談後に「このまま基本合意やDDに進んでよいのか」を整理したい場合は、現在の資料、相手方とのやり取り、価格・条件の前提、未確認事項を整理したうえで、お問い合わせページよりご相談ください。
初回のお問い合わせでは、秘密保持義務や個人情報に配慮し、開示可能な範囲で概要をお知らせいただければ結構です。
重要ポイントの振り返り
| 論点 | 実務上のポイント |
|---|---|
| 初期面談の位置づけ | 顔合わせや相性確認にとどまらず、次の検討に進む前提を確認する場 |
| トップ面談の役割 | 経営者同士が、目的・方針・条件・懸念をすり合わせる場 |
| 面談前の準備 | 受領済み情報と確認済みの事実を区別し、未確認事項と自社の条件を整理する |
| 売り手側の確認事項 | 買収目的、買収後方針、従業員・取引先への考え方、資金力・実行力、客観的な信用・実態確認 |
| 買い手側の確認事項 | 売却理由、経営者依存、事業の強み・弱み、財務数値の背景、DD協力度、資料不足時の検証可能性 |
| 価格の扱い | 対象範囲・取得割合、価格の前提、DD後の見直し余地、支払条件を確認する |
| スキームの扱い | 初期面談では確定しすぎず、スキーム選択に影響する論点を拾う |
| 従業員・取引先 | 成約確度・契約条件・PMIへの影響と、雇用や契約承継等に関する法的制約・必要な手続を確認する |
| 経営者保証 | 当事者間の約束だけで解除されるわけではないため、金融機関等への確認結果を条件・実行判断に反映する |
| 情報管理 | 売り手の同意、NDA、参加者、開示範囲、資料共有方法に加え、個人データ・競争上重要な情報の管理を確認する |
| 避けるべきこと | 雰囲気だけで進める、価格だけを詰める、情報を出しすぎる、記録を残さない |
| 面談後の整理 | 確定した合意と希望・未確定事項を区別し、目的、条件、DD論点、契約論点、PMI論点をメモ化する |
| 次工程への接続 | 追加資料依頼、初期提案、基本合意、DDスコープへ反映する |
| 最終的な考え方 | 初期面談は、信頼形成や相手への訴求とともに、後から説明できる判断材料を集める場 |

