上場時ファイナンスとロードショー|投資家に会社をどう説明するか
IPO準備の終盤になると、どうしても上場審査や申請書類、監査対応、開示準備へと意識が集中していきます。会社の立場からすれば、「上場承認を得ること」が大きな節目に見えるのは、ごく自然な感覚でしょう。
ただ、資本市場の側から眺めると、上場承認は終わりではありません。むしろここから、「この会社の株式を、どの価格で、どの投資家に、どのような説明で引き受けてもらうのか」という局面が、本格的に動き出します。
その局面こそが、上場時ファイナンスとロードショーです。
ただし、価格評価や投資家との対話は、上場承認前から準備・実施されることもあります。開始時期や説明できる内容は、採用する方式と届出状況に応じて整理しておく必要があります。
出典:日本証券業協会|IPOにおける公開価格の設定プロセスの変更点・留意点等について
上場時ファイナンスは、公募・売出しの株数や価格を決めるだけの作業ではありません。会社の成長ストーリー、資金使途、株主構成、既存株主の売却方針、投資家の需要、公開価格、そして上場後の株価形成。これらが一度に交差する場面です。
ロードショーもまた、単なる会社紹介のプレゼンテーションではありません。投資家が「この会社は上場後も成長を説明し続けられるか」「計画を数字で検証できるか」「経営陣はリスクを理解しているか」「公募・売出しの設計は妥当か」を見極める、対話の場です。
IPOを「投資家から選ばれる会社づくり」と捉えるなら、上場時ファイナンスは、その考え方が最も具体的に試される局面だといえます。
上場制度、形式要件、上場審査、上場前の株式等の移動、そして新規上場時の公募または売出しまで。新規上場の実務は、本来ひと続きのものとして整理されています。上場時ファイナンスは、審査が終わってから突然現れる別論点ではなく、上場準備全体と地続きのテーマなのです。
出典:日本取引所グループ|新規上場ガイドブック グロース市場編
上場時ファイナンスとは何か
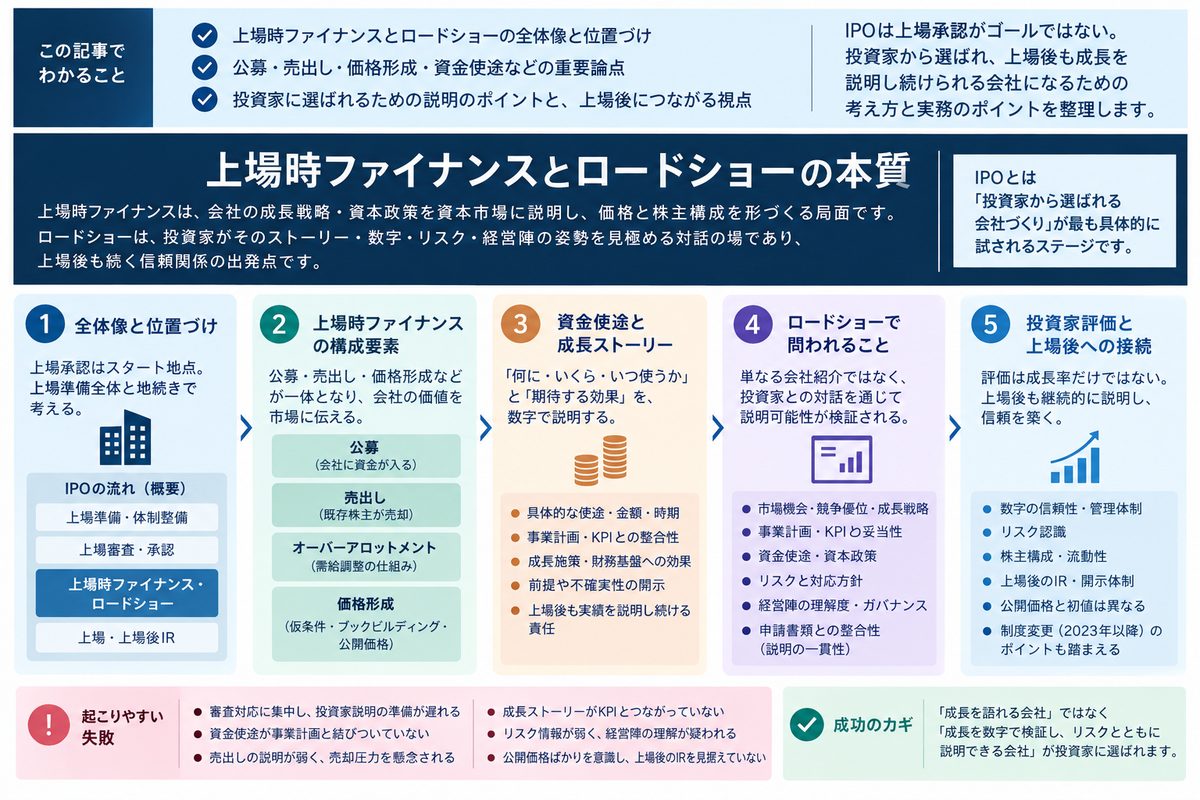
上場時ファイナンスとは、IPOに際して行われる株式の募集・売出しを通じて、会社および既存株主が資本市場と接続していく取引のことです。
実務の現場では、公募、売出し、オーバーアロットメント、仮条件、ブックビルディング、公開価格、申込期間、上場日、初値形成といった用語が次々と並びます。ただ、これらを一つひとつの手続として理解しようとすると、かえって全体像を見失いがちです。
本質的には、次のような問いに答えていくプロセスだと考えています。
この会社は、なぜ今IPOするのか。調達した資金を、何に、いつ、どの程度使うのか。その資金使途は、事業計画やKPIと整合しているのか。既存株主は、どの程度売却し、上場後にどの程度残るのか。投資家は、どの成長性とリスクを評価して株式を取得するのか。そして公開価格は、会社の価値、投資家需要、市場環境、流動性を踏まえて、きちんと説明できるのか。
つまり上場時ファイナンスとは、単なる「資金調達のイベント」にとどまらず、「会社を資本市場に説明し、価格と株主構成を形づくっていく局面」なのです。
公募と売出しを分けて考える
IPO時のファイナンスを理解するうえで、まず整理しておきたいのが、公募と売出しの違いです。
IPOにおける公募とは、会社が新株を発行し、または保有する自己株式を処分するために、広く投資家を募る取引です。いずれの場合も、資金は会社に入ります。ですから公募は、成長資金の調達、自己資本の充実、財務体質の強化に直結します。
出典:企業会計基準委員会|自己株式及び準備金の額の減少等に関する会計基準の適用指針(第5項、第11項)
これに対して、通常の既存株主による売出しは、既存株主が保有株式を広く投資家へ売却する取引です。売却代金は会社ではなく、売出人である既存株主に入ります。創業者、VC、事業会社、役職員株主などが保有株式の一部を市場へ移すことで、株式に流動性を生み出す役割を担います。
なお、後述するオーバーアロットメントによる売出しは、通常、証券会社が借り入れた株式を売り出すものです。この点は区別して理解しておく必要があります。
この違いを曖昧にしたままIPOを進めてしまうと、投資家への説明はどうしても弱くなります。
たとえば公募が大きい場合、投資家はまず「その資金をどう成長に使うのか」を見ます。研究開発、人材採用、広告宣伝、設備投資、M&A、借入返済といった資金使途が、事業計画ときちんと結びついていなければなりません。
一方、売出しが大きい場合に問われるのは、「既存株主はなぜ売るのか」「上場後も経営陣や主要株主はコミットし続けるのか」「売却圧力はどの程度残るのか」といった点です。
売出しそのものが悪いわけではありません。市場に一定の流動性をつくるために、必要となる場面もあります。ただ、売出しの規模や主体によっては、投資家に「出口色の強いIPO」と受け取られてしまうこともあるのです。
公募と売出しは、どちらもIPO時に投資家へ株式を取得してもらう取引ではあります。けれども、資金の流入先、会社の成長資金、既存株主の流動化、上場後の株主構成への影響は、それぞれ異なります。この区別こそが、資本政策と投資家説明の出発点になります。
オーバーアロットメントは「需給調整」の仕組みとして理解する
上場時ファイナンスでは、オーバーアロットメントが設定されることがあります。
オーバーアロットメントとは、募集または売出しに係る株券等について、当初予定していた数量に加えて、同一条件で追加的に売出しを行う仕組みです。その限度は、募集・売出し数量の15%とされています。募集と売出しを同時に行う場合や、国内外で同時に行う場合は、それぞれの合計数量を基礎とします。
出典:日本証券業協会|オーバーアロットメント
これを「追加で株を売る制度」とだけ捉えると、理解としては不十分です。
IPO直後というのは、株式の需給が不安定になりやすい時期です。上場前に投資家需要を完全に把握することはできませんし、上場してみると、初値形成、短期売買、既存株主の売却可能性、ロックアップ、需給の偏りといった要素が、一気に表面化してきます。
オーバーアロットメントやグリーンシューオプション、シンジケートカバー取引は、こうした需給の変動に対応するための仕組みです。
通常、オーバーアロットメントでは、証券会社が既存株主から借りた株式を追加的に売り出します。借りた株式の返還に必要な株式は、市場での買付けであるシンジケートカバー取引や、発行会社または株式保有者から株式を取得できるグリーンシューオプションの行使などによって調達します。
この過程で会社による追加の新株発行や自己株式の処分が行われる場合には、会社への追加資金流入や既存株主の持分の希薄化が生じ得ます。一方、市場での買付けや既存株主からの株式取得によって対応する場合には、それ自体による株式数の増加に伴う希薄化は生じません。
したがって、採用する仕組みと実際の実施数量は、単なる証券実務ではなく、資本政策上の論点として確認しておくべきものだと考えています。
出典:日本証券業協会|有価証券の引受け等に関する規則(第2条、第29条)
資金使途は「何に、いくら、いつ使うか」と「期待する効果」を説明する
公募によって会社に資金が入る場合、投資家は資金使途を重く見ます。
資金使途の説明でよくつまずくのが、「人材採用」「研究開発」「広告宣伝」「設備投資」「借入返済」といった項目を、ただ列挙して終わってしまうことです。これでは、投資家にとって十分な情報にはなりません。
大切なのは、項目別の具体的な内容、金額、支出予定時期を明らかにしたうえで、その資金使途が事業成長や財務基盤の強化にどう結びつくのかを語ることです。効果を数値で示す場合には、その前提や不確実性も併せて示す必要があります。
出典:日本証券業協会|有価証券の引受け等に関する規則(第20条)
たとえば人材採用に使うのであれば、どの部門に、何人、いつ採用し、その採用が売上、開発速度、顧客対応、解約率、プロダクト品質にどう影響するのか。研究開発に使うのであれば、どの機能、どの技術、どのプロダクトに投資し、いつ収益化や競争優位に結びつくのか。広告宣伝なら、顧客獲得単価、LTV、回収期間、チャネル別の効果をどう管理していくのか。設備投資なら、生産能力、稼働率、原価率、受注余力、投資回収期間がどう変わるのか。そして借入返済なら、財務安全性、金利負担、追加投資余力、資本構成がどう改善するのか。
資金使途は、事業計画、KPI、予実管理、資金繰り、投資回収、リスク情報と結びついて、はじめて説得力を持ちます。
上場時に調達する資金は、投資家から出資を受けた資金です。説明した資金使途に沿った活用と、その効果について、上場後も説明していく必要があります。資金使途を説明できない会社は、上場後の資本配分についても、説明が難しくなっていきます。
ロードショーとは何か
ロードショーとは、上場時ファイナンスの過程で、経営陣が機関投資家等に対し、会社の事業、成長戦略、業績、リスク、資金使途などを説明し、投資家と対話していくプロセスです。
ここで気をつけたいのは、ロードショーは「会社をよく見せる場」ではない、ということです。
投資家は、華やかな成長ストーリーだけを聞きたいわけではありません。むしろ確認しているのは、その成長ストーリーの前提、数字の信頼性、経営陣の理解度、リスクへの向き合い方、そして資本政策の妥当性です。
投資家によって重視する点は異なりますが、ロードショーでの主な確認事項としては、次のようなものが考えられます。
市場規模は、自社の提供価値や獲得可能市場と結びついているか。競争優位は、単なる先行者利益ではなく、顧客基盤、技術、データ、ブランド、オペレーション、規制対応などに裏づけられているか。売上成長は、顧客数、単価、継続率、取引深度、販売チャネルと整合しているか。利益成長は、粗利率、固定費、人員計画、広告効率、研究開発費と矛盾していないか。資金使途は、事業計画のボトルネック解消につながっているか。リスク情報は、一般論ではなく、自社固有の不確実性として語られているか。そして経営陣は、想定外の質問に対しても、自社の数字と言葉で答えられるか。
ロードショーは、資料を読み上げる時間ではありません。投資家の疑問を通じて、会社の説明可能性そのものが検証される時間なのです。
ロードショー資料は「申請書類」と矛盾してはならない
ロードショーで用いる資料や説明は、新規上場申請のための有価証券報告書(Ⅰの部)、有価証券届出書、目論見書、事業計画、リスク情報と整合していなければなりません。グロース市場への上場では、「事業計画及び成長可能性に関する事項」との整合性も確認します。
出典:日本取引所グループ|提出書類フォーマット(グロース市場)
ここで肝心なのは、投資家向けの説明資料を「営業資料」として作らないことです。
未上場時代の資金調達ピッチでは、将来の可能性を強く打ち出すことがあります。営業資料では、プロダクトの魅力や導入実績を前面に出すこともあるでしょう。採用資料であれば、組織文化やビジョンを熱く語る場面もあります。
しかし、IPO時の投資家説明では、開示資料と矛盾する説明、リスクを過小に見せる説明、根拠の弱い将来数値、過度に楽観的なKPI、重要な前提を省いた説明は、いずれも避けなければなりません。
金融商品取引法は、企業内容等の開示制度の整備などを通じて、有価証券の発行・取引等を公正にし、その流通を円滑にし、金融商品等の公正な価格形成を図り、投資者の保護に資することを目的としています。IPO時の投資家説明も、この投資者保護の枠組みのなかで理解しておくべきものです。
出典:e-Gov法令検索|金融商品取引法(第1条)
ロードショー資料や口頭説明についても、同法第13条第5項に基づき、虚偽の表示や誤解を生じさせる表示をしてはなりません。目論見書を補足する資料を使用すること自体は禁止されていませんが、目論見書との混同を避け、投資判断は目論見書に基づいて行うべき旨や、その入手方法・入手場所を適切に示す必要があります。業績予想等を示す場合には、その根拠となる前提も併せて表示します。
出典:e-Gov法令検索|金融商品取引法(第13条第5項)
出典:金融庁|企業内容等の開示に関する留意事項について(企業内容等開示ガイドライン)(13-4~13-8)
また、届出が必要な募集・売出しでは、同法第4条により、原則として届出前に募集・売出しに該当する勧誘を行うことはできません。一方、届出後は、届出の効力発生前であっても、法令等に従ってロードショーや需要調査を行うことができます。ただし、同法第15条により、効力発生前に募集・売出しによって株式を取得させ、または売り付けることはできません。目論見書の交付等の規律にも従う必要があります。
届出前に行う投資家への情報提供や事前の需要調査については、取得勧誘等に該当しない範囲や実施条件を、主幹事証券会社等と確認する必要があります。ロードショーや投資家説明は、自由な営業トークではなく、発行開示制度と整合する形で設計するものなのです。
出典:e-Gov法令検索|金融商品取引法(第4条、第15条)
出典:金融庁|企業内容等の開示に関する留意事項について(企業内容等開示ガイドライン)(2-12)
投資家評価は「成長率」だけで決まらない
IPO準備会社は、しばしば「成長性をどう見せるか」へと意識を向けます。もちろん成長性は重要です。とりわけグロース市場を目指す会社であれば、成長可能性の説明が中核になります。
ただ、投資家評価は成長率だけで決まるわけではありません。
投資家が見ているのは、成長の質です。
売上成長が高くても、広告費をかけ続けなければ維持できないのではないか。顧客数が増えていても、解約率や回収期間は悪化していないか。粗利率が高くても、将来の競争激化のなかで維持できるのか。利益化の時期が遅れても、資金繰りと追加調達の余地はあるのか。主要顧客や特定チャネルに依存しすぎていないか。経営陣は、自社の数字を本当に理解しているのか。そして内部管理体制は、上場後の開示とIRに耐えられるのか。
つまり、投資家評価においては、成長ストーリーだけでなく、それを裏づける数字の信頼性や管理体制も重要な評価要素となります。
IPO準備の初期段階では、内部統制、月次決算、予実管理、監査対応、規程整備は、いわば「守りの作業」に見えるかもしれません。けれどもロードショーの段階になると、それらはすべて、投資家に説明する数字の信頼性を支える基盤へと変わります。
投資家に選ばれるのは、成長を語れる会社ではありません。成長を数字で検証し、リスクとともに説明できる会社です。
価格形成の基本構造|想定価格、仮条件、ブックビルディング、公開価格
IPO時の価格形成は、単純な計算式で割り切れるものではありません。
一般には、事業計画、類似会社比較、利益水準、成長性、リスク、市場環境、投資家需要、発行・売出し規模、流動性などを踏まえながら、想定価格、仮条件、公開価格が形づくられていきます。
ここで混同しやすいのが、価値と価格の違いです。
価値とは、事業から生み出される将来キャッシュ・フローや成長期待、資本コスト、リスクなどを踏まえた評価概念です。一方の価格は、投資家需要、市場環境、需給、交渉、制度、販売可能性を踏まえて、実際に決まる取引条件です。
会社側が「自社の価値はこの程度ある」と考えていても、投資家がその前提を受け入れるとは限りません。逆に投資家需要が強い場合でも、上場後に持続的に説明できないような価格で上場してしまえば、上場後の信頼形成はかえって難しくなりかねません。
仮条件とは、ブックビルディングを行うにあたって投資者に提示する、募集・売出しに係る株券等の価格等の範囲をいいます。
出典:日本証券業協会|仮条件
ブックビルディング方式とは、募集・売出しに際して投資家の需要状況を調査し、その結果や市場環境等を踏まえて公開価格を決定する方式です。
出典:日本証券業協会|有価証券の引受け等に関する規則(第2条、第25条)
価格形成で本当に大切なのは、会社が「いくらで上場したいか」だけではありません。なぜその価格水準が、事業計画、資金使途、リスク、類似会社、投資家需要、そして上場後の説明責任に照らして妥当だといえるのか。そこまで理解しておくことです。
2023年10月以降のIPO価格設定プロセスの見直しを踏まえる
IPOの公開価格設定プロセスについては、近年、見直しが進められてきました。
2023年10月1日以後に上場承認された株式IPOでは、公開価格の設定や上場日程に関する取扱いが柔軟化されています。承認前提出方式の場合は、同日以後に承認前届出書が提出された銘柄が対象となります。
具体的には、公開価格、売出株式数、募集・売出しの総額について定められた一定の範囲内であれば、ブックビルディングをやり直すことなく、仮条件の範囲外で公開価格を決定したり、価格決定と同時に売出株式数を変更したりできます。価格と株数をそれぞれ独立に変更できるわけではなく、募集・売出しの総額を含む条件を同時に満たす必要があります。実際に変更できる範囲は、有価証券届出書や目論見書に記載されます。
また、上場承認前に有価証券届出書を提出する承認前提出方式では、上場承認日から上場日までの期間を21日程度に短縮することが可能です。上場日程について、条件決定まで一定の幅を持たせる取扱いも認められています。
出典:日本証券業協会|IPOにおける公開価格の設定プロセスの見直しについて
出典:日本証券業協会|IPOにおける公開価格の設定プロセスの変更点・留意点等について
この見直しは、会社側にとって「価格を高くしやすくなった」という単純な話ではありません。
むしろ、投資家需要をより柔軟に反映できるようになった分、会社には、価格、株数、売出し規模、スケジュール、開示資料の更新、投資家への説明について、これまで以上に整合した判断が求められるようになりました。
仮条件の範囲外で公開価格が決まる可能性があるのなら、仮条件設定時点での説明と、公開価格決定時点での投資家需要の説明が、いずれも重要になります。売出株式数が変更される可能性があるのなら、既存株主の売却意向、流動性、上場後の株主構成、投資家の受け止め方を、あらかじめ整理しておく必要があります。上場日程が柔軟になるのなら、経営陣、監査法人、主幹事証券、印刷会社、開示担当、IR担当の連携も、いっそう重みを増します。
制度が柔軟になるほど、問われるのは会社側の判断軸です。
公開価格と初値を分けて考える
IPOでは、公開価格と初値の両方が注目を集めます。
公開価格は、募集・売出しにおいて投資家が株式を取得する価格です。初値は、上場後に取引所市場で最初に成立する株価をいいます。
この二つは関係し合いますが、同じものではありません。
公開価格は、発行会社、売出人、主幹事証券会社、投資家需要、開示情報、市場環境などを踏まえて決まる条件です。これに対して初値は、上場後の市場需給によって決まります。個人投資家の人気、短期資金の流入、地合い、需給、テーマ性、ロックアップ、売却圧力なども、初値には影響します。
初値が公開価格を上回ると、IPOが成功したように見えることがあります。反対に初値が公開価格を下回れば、失敗と受け取られることもあります。
しかし経営判断としては、初値だけを成果指標にすべきではありません。
新株発行による公募では、公開価格が低すぎる場合、同じ金額を調達するために必要な発行株数が増え、既存株主の持分比率がより大きく低下するおそれがあります。一方、発行株数を一定とする場合には、調達できる金額が減少します。したがって、価格だけでなく、必要調達額と発行株数を併せて検討する必要があります。
逆に公開価格が高すぎれば、上場後に投資家の期待を下回ったとき、株価下落や信頼低下につながりかねません。
重要なのは、上場時点の一時的な評価ではありません。上場後も投資家との対話を続け、事業計画、KPI、資本政策、リスク対応を説明し続けられる価格形成です。
ロードショーで経営陣が問われること
ロードショーでは、CEOとCFOの役割がとりわけ重要になります。
CEOは、会社の存在意義、市場機会、競争優位、成長戦略、組織、人材、長期ビジョンを語ります。CFOは、財務数値、事業計画、KPI、資金使途、資本政策、リスク、ガバナンス、開示体制を説明します。
投資家が見ているのは、資料の完成度だけではありません。経営陣の理解の深さです。
たとえば、次のような質問に対して、経営陣が自社の言葉で答えられるかどうかが問われます。
なぜこのタイミングでIPOするのか。調達資金がなければ、どの成長施策が遅れるのか。主要KPIのなかで、最も先行指標として重視しているものは何か。計画未達の場合、どの費用を変動化できるのか。競合が価格を下げてきたとき、粗利率はどう守るのか。主要顧客への依存が低下する見通しはあるのか。既存株主の売出しは、上場後のコミットメントと矛盾しないか。そして上場後は、どのようなIR体制で投資家と対話していくのか。
ここで準備すべきなのは、想定問答集の暗記ではありません。経営陣が、事業と数字とリスクを同じ前提のもとで理解している状態をつくることです。
上場時ファイナンスで起こりやすい失敗
上場時ファイナンスで起こりやすい失敗は、価格や株数の交渉に限られません。その多くは、準備の前段階に原因があります。
第一に、上場審査対応に集中するあまり、投資家説明の準備が遅れてしまうことです。審査を通過するための資料と、投資家に選ばれるための説明は、重なる部分はあっても目的が異なります。Ⅰの部や有価証券届出書を作る段階から、投資家が何を知りたいのかを意識しておく必要があります。
第二に、資金使途が事業計画と結びついていないことです。調達資金の使い道が抽象的なままだと、投資家は「なぜ公募が必要なのか」を判断できません。公募による希薄化を正当化するには、その資金が事業成長や財務基盤の強化にどう結びつくのかを語らなければなりません。
第三に、売出しの説明が弱いことです。創業者やVCの売出しには、それぞれに事情があります。けれども、売出し規模、売却主体、ロックアップ、上場後の保有方針を説明できなければ、投資家は上場後の売却圧力や経営コミットメントに疑問を抱きます。
第四に、成長ストーリーがKPIとつながっていないことです。市場規模やビジョンは語れても、月次でどの指標を管理し、どの指標が計画達成を先行して示すのかを説明できなければ、投資家は計画の検証可能性を評価できません。
第五に、リスク情報が弱いことです。リスクを薄く書けば書くほど、かえって経営陣がリスクを理解していないように見えてしまうことがあります。投資家は、リスクのない会社を探しているのではありません。リスクを把握し、対応方針を持っている会社を評価します。
第六に、公開価格ばかりを意識して、上場後のIRを見据えていないことです。IPOは、投資家との対話の始まりです。上場時に説明した成長戦略や事業計画は、上場後の決算説明、適時開示、IRミーティングを通じて、実績や前提条件の変化と照らして検証され続けます。
IPOを投資家との対話の始まりとして設計する
上場時ファイナンスとロードショーに向けて、経営管理の基盤整備や資本政策の検討を申請期まで先送りすると、十分な準備期間を確保できないおそれがあります。
本来であれば、N-2期、N-1期の段階から、次のような基盤を整えておきたいところです。
月次決算が早く、正確に締まり、予実差異を説明できること。KPIが事業計画と連動し、経営会議のなかで継続的に検証されていること。資金使途と投資計画が、採用、開発、広告、設備、M&Aといった施策へと分解されていること。資本政策表のなかで、公募、売出し、SO、潜在株式、ロックアップ、上場後株主構成を把握できていること。会計方針、見積り、収益認識、税効果、引当金などの監査論点が整理されていること。法務、労務、税務、コンプライアンス上の問題について、法令や上場審査上の要請を踏まえた必要な是正が行われ、残存する重要なリスクと対応方針を適切に説明・開示できること。そして経営陣が、事業、数字、リスク、資本政策を一体のものとして説明できること。
申請期には、直近の業績や市場環境を踏まえて、説明資料を具体化・更新していくことが重要です。
出典:日本取引所グループ|上場スケジュール
出典:日本取引所グループ|上場審査基準概要(グロース市場)
ロードショーは、上場直前のイベントではあります。けれども、そこで問われる中身は、何年も前から積み重ねてきた経営管理そのものです。
投資家が見ているのは、上場直前に用意された言葉ではありません。会社が実際に運用してきた数字と体制です。
相談前に整理しておきたいこと
上場時ファイナンスやロードショーに不安がある場合、専門家に相談する前に、次の論点を整理しておくと、検討がぐっと進めやすくなります。
公募で調達したい金額と、その資金使途。売出しを予定している株主、株数、売却理由、上場後の保有方針。上場後に想定している株主構成と流動性。事業計画の前提となるKPI、採用計画、投資計画、資金繰り。ロードショーで投資家に説明したい成長ストーリー。投資家から突かれやすいリスク、弱点、不確実性。主幹事証券会社から示されている価格形成上の論点。監査法人との未解決論点。そして、上場後のIR・開示体制です。
犬飼公認会計士・税理士事務所では、IPOを単なる上場申請や審査対応としてではなく、成長戦略、資本政策、会計・監査、内部管理体制、開示責任を、資本市場に耐えうる水準へと引き上げていく経営課題として整理しています。
上場時ファイナンス、資金使途、売出し設計、投資家向け説明、事業計画とKPI、会計・監査論点、上場後IRとの接続にご不安があるときは、現在の資本政策表、事業計画、Ⅰの部・有価証券届出書ドラフト、主幹事証券会社からの指摘事項を整理したうえで、犬飼公認会計士・税理士事務所HPのお問い合わせページからご相談ください。
IPOは、上場に伴う公募・売出しを終えれば完結するものではありません。投資家に説明した成長ストーリーについて、上場後も実績数値に基づいて検証し、その結果を説明し続けられる会社になること。それこそが、本当の意味での資本市場対応だと考えています。
振り返り
| 論点 | 確認すべきこと |
|---|---|
| 上場時ファイナンスの本質 | 公募・売出し・価格形成を通じて、会社の成長戦略と株主構成を資本市場に説明する局面である |
| 公募 | 新株発行または自己株式の処分により会社に資金が入るため、資金使途、期待する効果、既存株主の持分への影響を説明する必要がある |
| 売出し | 通常の既存株主による売出しでは、売却代金は既存株主に入る。売却理由、上場後の保有方針、株主構成、流動性を整理する。オーバーアロットメントによる売出しとは構造を区別する |
| オーバーアロットメント | 当初の募集・売出し数量の合計の15%を限度とする追加売出しである。借株の返還方法によって、会社への追加資金流入や持分の希薄化の有無が異なる |
| 資金使途 | 具体的な使途、金額、支出予定時期を明らかにしたうえで、成長施策、財務基盤の強化、KPI、投資回収との関係を説明する |
| ロードショー | 単なる会社紹介ではなく、投資家が経営陣、事業計画、リスク、資本政策、開示姿勢を確認する対話の場である |
| 投資家評価 | 成長率だけでなく、数字の信頼性、リスク認識、管理体制、資本政策、上場後IR体制が評価される |
| 仮条件 | ブックビルディング時に投資者へ提示される、募集・売出し価格等の範囲である |
| ブックビルディング | 投資家の需要状況を踏まえて公開価格を決定するプロセスである |
| 2023年以降の見直し | 一定の範囲内での仮条件外の公開価格設定・売出株式数の変更、承認前提出方式による日程短縮、上場日程の柔軟化について、適用条件と開示内容を確認する |
| 公開価格と初値 | 公開価格は募集・売出しの条件、初値は上場後市場で形成される価格であり、同じものではない |
| 経営陣の準備 | CEO・CFOが事業、数字、リスク、資本政策、資金使途を同じ前提で説明できる状態をつくる |
| 上場後への接続 | IPO時に説明した成長ストーリーは、上場後の決算説明、適時開示、IRで継続的に検証される |

