※表現の一部整理や図解作成に生成AIを補助的に用いています。論点の設定、土地評価に関する専門的判断、内容構成、根拠法令・通達・公表資料の確認から最終確認に至るまで、発信内容はすべて当事務所で一貫して行ったうえで掲載しています。
土地の相続税評価に向き合っていると、「形が悪い土地は安く評価できるのではないか」「奥行が長い土地や間口が狭い土地なら、評価を下げられるのではないか」と考える場面が出てきます。
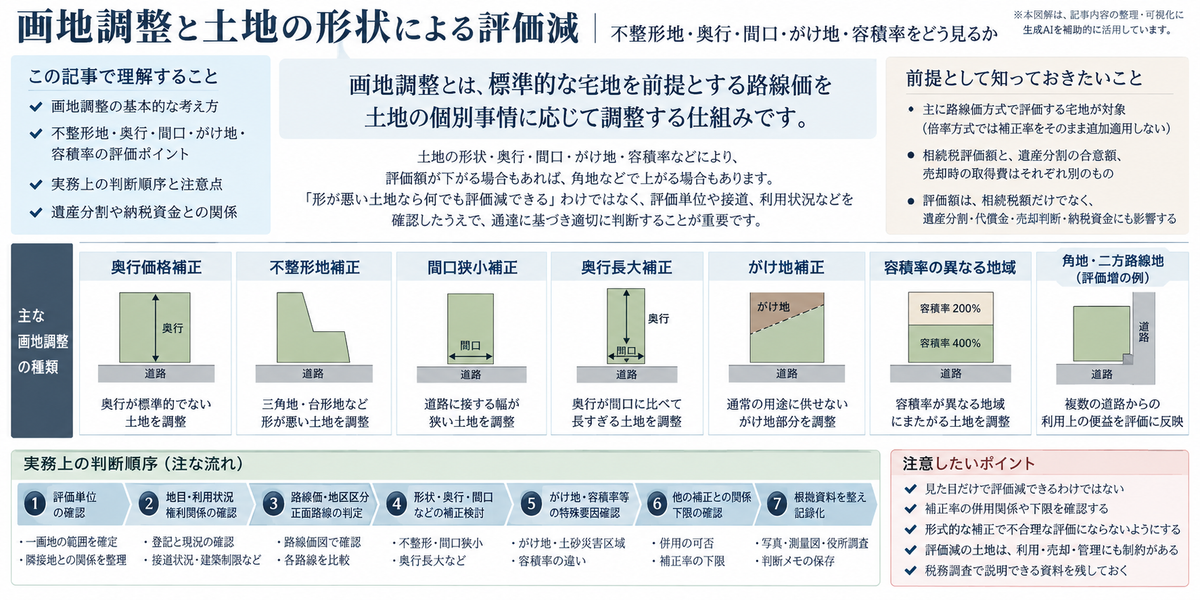
確かに、路線価方式による宅地評価には、標準的な形状・奥行・間口を前提とした路線価を、その土地の個別事情に応じて調整する仕組みが用意されています。これが、いわゆる画地調整です。
ただし、画地調整は「見た目が悪い土地なら何でも評価減できる」という制度ではありません。
評価単位、地目、接道、利用状況、権利関係、都市計画・建築制限、測量資料、そして現地の状況。これらを確認したうえで、通達上の補正がその土地の減価要因を適切に表しているかを見極める必要があります。
土地評価は、単に税額を下げるための計算ではありません。
土地の評価は、相続税額や納税資金の検討に影響します。また、遺産分割で用いる財産の価額や代償金、売却の判断を検討する際の参考にもなります。
ただし、相続税評価額と、遺産分割で合意する価額、売却時の譲渡所得計算に用いる取得費は、それぞれ区別して考える必要があります。売却時の取得費は、原則として被相続人・贈与者の取得費を引き継ぐものであり、相続税評価額に置き換わるわけではありません
出典:国税庁|No.3270 相続や贈与によって取得した土地・建物の取得費と取得の時期
本記事では、相続税・贈与税の土地評価における画地調整について、奥行補正、不整形地、間口狭小、奥行長大、がけ地、そして容積率の異なる地域を中心に、実務上の判断順序と注意点を整理します。
主に対象とするのは、路線価方式で評価する宅地です。倍率方式では、固定資産税評価額に個別事情が反映されていることを踏まえ、以下の補正率をそのまま追加適用するものではありません。
出典:国税庁|財産評価基本通達21(倍率方式)、21-2(倍率方式による評価)
画地調整とは何か
路線価方式では、評価対象地が面する道路に付された路線価を基に、宅地を評価します。
しかし路線価は、その道路に面するすべての土地の個別事情を、そのまま反映したものではありません。
財産評価基本通達において、路線価は、その路線に接する宅地のうち、次のような宅地を前提として評定されるものとされています。路線のほぼ中央部にあり、共通する地勢にあり、その路線だけに接し、標準的な間口距離・奥行距離を有するく形または正方形の宅地です。
出典:国税庁|財産評価基本通達14(路線価)
つまり路線価は、「標準的な土地」を前提にした単価だということです。
実際の土地が、その標準的な宅地と比べて奥行が極端に長い、間口が狭い、形状が不整形である、あるいは通常利用できないがけ地部分を含んでいる。そうした場合には、その違いを評価に反映しなければなりません。
この個別事情を反映するための調整こそが、画地調整です。
画地調整は評価減だけでなく、評価増も含む
画地調整というと評価減の印象が強いかもしれませんが、路線価方式には評価額を加算する調整もあります。
たとえば角地や二方路線地は、複数の道路から利用上の便益を受けます。そのため、側方路線影響加算や二方路線影響加算が行われることがあります。
一方で、奥行が不合理に長い土地、間口が狭い土地、不整形地、がけ地を含む土地などでは、評価減が論点になります。
| 画地条件 | 評価への方向性 | 主な確認事項 |
|---|---|---|
| 奥行が標準的でない | 減額または調整 | 地区区分、奥行距離、正面路線 |
| 角地・準角地 | 加算となることが多い | 正面路線、側方路線、地区区分 |
| 二方路線地 | 加算となることが多い | 正面路線、裏面路線、奥行 |
| 不整形地 | 減額となることがある | 想定整形地、かげ地割合、地積区分 |
| 間口が狭い土地 | 減額となることがある | 間口距離、地区区分、接道状況 |
| 奥行が長大な土地 | 減額となることがある | 奥行距離と間口距離の関係 |
| がけ地を含む土地 | 減額となることがある | がけ地割合、方位、通常利用可能性 |
| 容積率が異なる地域にまたがる土地 | 減額となることがある | 地区区分、正面路線側の容積率、各部分の容積率 |
財産評価基本通達13において、路線価方式とは、その宅地の面する路線に付された路線価を基とし、奥行価格補正から容積率の異なる2以上の地域にわたる宅地の評価までの定めにより計算した金額で評価する方式とされています。
出典:国税庁|財産評価基本通達13(路線価方式)、16(側方路線影響加算)、17(二方路線影響加算)
まず確認すべきは「補正率」ではなく評価単位
画地調整を検討する前に、必ず評価単位を確認します。
宅地の評価では、登記上の筆ごとではなく、原則として利用の単位となっている1区画の宅地を評価単位とします。
その判定では、利用状況に加えて、所有者の使用収益を制約する他者の権利の有無、その権利の種類や権利者を確認します。利用目的が異なるというだけで、必ず別の評価単位になるわけではありません。
複数の筆が一体となって自宅敷地として使われている場合、筆ごとに不整形地補正を検討するのではなく、まずは一体の宅地として評価するかどうかを整理します。
逆に、隣接していても、自宅敷地と貸家建付地、月極駐車場、第三者への貸付地のように、利用単位や権利関係が異なれば、別の評価単位となることがあります。
出典:国税庁|財産評価基本通達7-2(評価単位)
出典:国税庁|宅地の評価単位
評価単位の整理を誤ると、その後の画地調整がすべてずれてしまいます。
| 最初に確認すること | 確認を省略した場合のリスク |
|---|---|
| 登記地目と現況地目 | 宅地として補正すべきか、農地・雑種地等として見るべきかを誤る |
| 利用状況 | 一体利用か別利用かを誤る |
| 権利関係 | 自用地、貸宅地、貸家建付地の判定を誤る |
| 所有者 | 被相続人所有地と相続人所有地を混同する |
| 接道状況 | 無道路地、私道、セットバックの論点を見落とす |
| 地積・形状 | 不整形地補正や奥行補正の根拠が弱くなる |
| 都市計画・建築制限 | 容積率、建ぺい率、用途制限の影響を見落とす |
「土地の形が悪いから評価減できるか」ではなく、「どの土地を一つの評価単位として評価するのか」を確定すること。ここが、画地調整の出発点です。
奥行価格補正|奥行が標準的でない土地の調整
奥行価格補正は、路線価方式における画地調整の基本です。
財産評価基本通達15では、一方のみが路線に接する宅地の価額について、路線価にその宅地の奥行距離に応じた奥行価格補正率を乗じて求めた価額に、地積を乗じて評価するとされています。
出典:国税庁|財産評価基本通達15(奥行価格補正)
ここで注意したいのは、奥行価格補正は「奥に長い土地だから必ず大きく下がる」という単純なものではない、ということです。
地区区分ごとに、標準的な奥行距離や補正率の考え方が異なるためです。
たとえば普通住宅地区と普通商業・併用住宅地区では、土地の利用効率や標準的な宅地規模が違います。そのため、同じ奥行距離であっても、適用する地区区分によって補正の結果が変わってくることがあります。
出典:国税庁|財産評価基本通達付表1 奥行価格補正率表
奥行価格補正で確認する事項
| 確認事項 | 実務上の意味 |
|---|---|
| 正面路線 | どの道路を基準に奥行を測るか |
| 地区区分 | 普通住宅地区、普通商業・併用住宅地区など |
| 奥行距離 | 土地の形状に応じた奥行距離の求め方を確認する |
| 評価単位 | 一筆ではなく一画地として測るか |
| 不整形地該当性 | 不整形地の場合、奥行距離の取り方が変わることがある |
| 複数路線 | 正面路線・側方路線・裏面路線の判定が必要になる |
奥行価格補正は、この後に続く不整形地補正、間口狭小補正、奥行長大補正、容積率補正の前提にもなります。ここを粗く処理してしまうと、評価額全体の信頼性まで揺らいでしまいます。
不整形地補正|形が悪い土地は、なぜ評価減されるのか
不整形地とは、三角地、台形地、屈折した土地、細長い部分を含む土地など、標準的なく形・正方形とは異なる形状の宅地をいいます。
不整形地は、建物配置、駐車場計画、敷地利用、売却可能性などに制約が生じやすいため、一定の補正が認められることがあります。
財産評価基本通達20では、不整形地の価額について、一定の方法により奥行価格補正等を行った価額に、不整形の程度、位置、地積の大小に応じた不整形地補正率を乗じて評価するとされています。
その評価方法としては、区分した整形地を基にする方法、計算上の奥行距離を基にする方法、近似整形地を基にする方法などが定められています。
出典:国税庁|財産評価基本通達20(不整形地の評価)
不整形地補正の考え方
不整形地補正は、単に「形が悪い」と主張するだけでは足りません。
実務では、次のような要素を資料の上で明らかにしていきます。
| 確認事項 | 内容 |
|---|---|
| 想定整形地 | 評価対象地全体を囲む、正面路線に面するく形・正方形の土地 |
| かげ地割合 | 想定整形地のうち、評価対象地に含まれない部分の割合 |
| 地積区分 | 地区区分と評価対象地の地積に応じた区分 |
| 近似整形地 | 実際の土地に近い整形地を設定する場合の合理性 |
| 帯状部分 | 通路状・帯状部分を含む場合の評価方法 |
| 接道 | 不整形地か、無道路地か、間口狭小地かを整理する |
不整形地の評価で計算上の奥行距離を用いる場合は、原則として「地積÷間口距離」により求め、想定整形地の奥行距離を上限とします。
出典:国税庁|不整形地の奥行距離の求め方
かげ地割合は、次の算式によります。
かげ地割合=(想定整形地の地積-評価対象地の地積)÷想定整形地の地積
地積区分の判定に用いるのは評価対象地の地積です。かげ地割合の分母となる想定整形地の地積とは、区別して扱います。
出典:国税庁|財産評価基本通達付表4 地積区分表、付表5 不整形地補正率表
不整形地補正で大切なのは、通達に定められた方法に従い、想定整形地や補正方法を適切に選ぶことです。
想定整形地を任意に大きく設定することはできません。屈折路に面する土地では、国税庁が示す設定方法に従い、候補となるく形・正方形のうち最も面積が小さいものを用います。
出典:国税庁|屈折路に面する不整形地の想定整形地のとり方
想定整形地の取り方やかげ地割合の算定が過大であれば、実際の利用制約を超えた評価減となり、申告後に説明することが難しくなります。
形式的な不整形地補正では不合理な評価になる場合
帯状部分を有する宅地について、不整形地としての評価を行わないケースがあります。
形式的に不整形地補正を行うとかげ地割合が過大となり、帯状部分以外の部分を単独で評価した価額よりも低い、不合理な評価額となってしまう場合です。国税庁の質疑応答事例では、このような場合には帯状部分とその他の部分を分けて評価し、その合計額によることが示されています。
出典:国税庁|不整形地の評価――不整形地としての評価を行わない場合(1)
この点は、非常に重要です。
不整形地補正は、評価額を下げるために形式的に使うものではありません。その土地の実際の利用制約を、合理的に反映するための補正です。
ただし、現に建物が建っている、十分利用できているという事情だけで、不整形地補正が否定されるわけではありません。
したがって、次のような土地では慎重な検討が求められます。
| 土地の状況 | 注意点 |
|---|---|
| 通路状部分が極端に長い | かげ地割合が過大になりやすい |
| 帯状地とまとまった土地が一体になっている | 区分評価が合理的な場合がある |
| 複数の路線に屈折して接している | 想定整形地の取り方で評価額が大きく変わる |
| 形式的な補正で不合理な評価額となる土地 | 帯状部分等の取扱いについて、国税庁の質疑応答事例との対応を確認する |
| 分割により不整形地を作った | 不合理分割の問題が生じる可能性がある |
間口狭小補正|道路に接する幅が狭い土地
間口が狭い土地は、建物の配置、車両の出入り、採光・通風、建築計画などに制約が出やすく、評価上の減価要因となることがあります。
財産評価基本通達20-4では、不整形地および無道路地を除く宅地について、間口が狭小な宅地は間口狭小補正率表により、奥行が長大な宅地は奥行長大補正率表により評価する旨が定められています。
ただし、不整形地や無道路地では間口の狭さを考慮しない、という意味ではありません。
不整形地では、付表5注3により、間口狭小補正等との関係を処理します。無道路地では、通達20-3に従い、接道義務に基づく最小限度の間口距離を有するものとして間口狭小補正率を適用します。
出典:国税庁|財産評価基本通達20-3(無道路地の評価)、20-4(間口が狭小な宅地等の評価)
ここで気をつけたいのは、間口狭小補正は「接道に問題がある土地をすべて処理する補正」ではない、ということです。
間口が狭いだけでなく、建築基準法上の接道義務を満たしていない場合や、そもそも道路に接していない場合には、無道路地評価や私道・セットバックの論点へと進む必要があります。
これらは、次の記事「7-6. 無道路地・私道・セットバックがある土地の評価」で深掘りする領域です。
間口狭小補正で確認する事項
| 確認事項 | 実務上の意味 |
|---|---|
| 間口距離 | どの部分を間口として測定するか |
| 道路の種類 | 建築基準法上の道路か、単なる通路か |
| 接道義務 | 建築可能性に影響する |
| 隅切り | 間口距離や利用可能性への影響 |
| 共有私道 | 道路利用・掘削・通行権の確認 |
| 分割後の間口 | 遺産分割・贈与で狭小間口を作っていないか |
間口が狭い土地は、評価減にとどまらず、将来の建替えや売却の難易度にも直結します。
相続人の一人がその土地を取得する場合には、「相続税評価が低いから公平」というだけでなく、その土地を将来どう使えるのかまで説明することが求められます。
奥行長大補正|奥行が間口に比べて長すぎる土地
奥行長大補正は、奥行距離が間口距離に比べて著しく長い土地について、利用効率の低下を反映する補正です。
たとえば、道路に接する幅は狭いものの奥に長く伸びる土地では、建物の配置や駐車計画に制約が生じることがあります。面積が大きくても、実際に使いやすい形とは限らないのです。
奥行価格補正と奥行長大補正は、併用できます。 不整形地・無道路地を除く宅地では、要件を満たせば、さらに間口狭小補正も併用します。奥行価格補正を適用したという理由だけで、奥行長大補正を外すわけではありません。
出典:国税庁|間口が狭い宅地の評価
不整形地では、次の二つを検討します。
- 「不整形地補正率表による率×間口狭小補正率」
- 不整形地補正率に代えて用いる「間口狭小補正率×奥行長大補正率」
国税庁の評価明細書に従い、該当する組合せを比較して低い率を採用します。ここで採用する補正率は、0.60を下限とします。
不整形地・間口狭小・奥行長大の三つの補正率を、そのまま重ねて乗じるものではありません。
出典:国税庁|財産評価基本通達付表5 不整形地補正率表(注3)
出典:国税庁|土地及び土地の上に存する権利の評価明細書(令和6年分以降用)第1表
奥行長大補正で確認する事項
| 確認事項 | 内容 |
|---|---|
| 奥行距離 | 正面路線からどのように測定するか |
| 間口距離 | 道路に接する幅をどう把握するか |
| 奥行と間口の比率 | 奥行長大補正の対象となるか |
| 不整形地該当性 | 不整形地補正との組合せと補正率の下限を確認する |
| 実際の利用状況 | 駐車場・共同住宅・通路利用など |
| 建築制限 | 接道、容積率、建ぺい率、用途地域 |
奥行長大補正は、土地の利用効率の低下を反映するため、地区区分と、奥行距離・間口距離の比率に基づいて適用する補正です。
がけ地補正|通常の用途に供することができない部分をどう見るか
がけ地を含む宅地では、平坦地と同じようには建物敷地や駐車場として使えない部分が生じます。
このような部分は、評価上の減価要因となることがあります。
財産評価基本通達20-5では、がけ地等で通常の用途に供することができないと認められる部分を有する宅地(通達20-6により評価するものを除きます。)の評価方法が定められています。その部分ががけ地等でないものとした場合の価額に、総地積に対するがけ地部分等の割合に応じたがけ地補正率を乗じて評価する、というものです。
出典:国税庁|財産評価基本通達20-5(がけ地等を有する宅地の評価)
ここで重要なのは、「傾斜している土地」であれば当然にがけ地補正の対象になる、というわけではないことです。
がけ地補正を検討するには、少なくとも次の点を確認します。
| 確認事項 | 実務上の意味 |
|---|---|
| がけ地部分の範囲 | どこからどこまでが通常利用できない部分か |
| がけ地部分の地積 | 総地積に対する割合を算定する |
| 方位 | がけ地の位置ではなく、斜面の向きを確認する |
| 平坦部分との一体性 | 一体の宅地として評価する前提があるか |
| 地目 | がけ地部分が宅地以外の地目と見るべきでないか |
| 現地写真・高低差資料 | 説明資料として重要 |
| 土砂災害特別警戒区域 | 通達20-6による補正との適用関係を確認する |
複数方向にがけ地がある場合は、総地積に対するがけ地全体の地積割合から各方位の補正率を求め、方位ごとのがけ地地積で加重平均します。
また、がけ地補正率表の区分は、総地積に対するがけ地部分の割合が10%以上の場合から定められています。がけ地を少しでも含めば必ず減額される、という取扱いではありません。
出典:国税庁|財産評価基本通達付表8 がけ地補正率表
がけ地補正では、現地確認が特に重要です。
机上の公図や登記事項証明書だけでは、傾斜の状況、高低差、擁壁、利用可能部分、隣地との関係までは分かりません。
また、がけ地を含む土地は、評価額だけでなく、管理責任、擁壁補修費、土砂災害リスク、将来売却の難易度にも関わってきます。
相続人の間で取得者を決める際には、「評価減できるから有利」という見方だけでは不十分です。
土砂災害特別警戒区域内にある宅地との関係
がけ地や急傾斜地では、土砂災害特別警戒区域に指定されているかどうかも確認します。
財産評価基本通達20-6では、土砂災害特別警戒区域内となる部分を有する宅地について、その部分が土砂災害特別警戒区域内でないものとした場合の価額に、総地積に対する区域内部分の割合に応じた補正率を乗じて評価する旨が定められています。
出典:国税庁|財産評価基本通達20-6(土砂災害特別警戒区域内にある宅地の評価)
がけ地補正と土砂災害特別警戒区域の補正は、いずれも土地利用の制約を反映するものですが、根拠となる事情が異なります。
両方の補正が適用される場合は、特別警戒区域補正率表による率にがけ地補正率を乗じ、その積を特別警戒区域補正率とします。この合成後の補正率の下限は0.50です。 他の画地調整まで含めた最終評価額全体の下限ではありません。
計算は通達20-6の方法によって行い、がけ地補正を別途重ねて適用しないようにします。がけ地補正後の価額に、がけ地補正を含む合成後の率をさらに掛けることはできません。
なお、特別警戒区域補正率表も、総地積に対する区域内部分の割合が10%以上の場合から補正率が定められています。
出典:国税庁|財産評価基本通達付表9 特別警戒区域補正率表
出典:国税庁|土地及び土地の上に存する権利の評価明細書(令和6年分以降用)第1表
| 論点 | 主な着眼点 |
|---|---|
| がけ地補正 | 通常の用途に供することができないがけ地部分があるか |
| 土砂災害特別警戒区域 | 課税時期に法令に基づく区域指定があるか |
| 利用価値の著しい低下 | 付近の宅地と比較して著しい高低差・騒音等があり、その影響が路線価等に織り込まれていないか |
| 鑑定評価の検討 | 通達評価では実態を十分に反映しない可能性があるか |
利用価値の著しい低下による減額は、要件を満たす部分に対応する価額の10%を控除する取扱いです。
その事情が路線価、固定資産税評価額、評価倍率に織り込まれている場合は、重ねて考慮しません。個別の補正で拾えない事情を、無条件に追加控除できるものではありません。
出典:国税庁|No.4617 利用価値が著しく低下している宅地の評価
また、鑑定評価額が通達評価額より低いという理由だけで、その額を選択できるわけではありません。課税時期の客観的な時価と、通達による評価の適否を、個別に検討する必要があります。
出典:国税庁|財産評価基本通達1(評価の原則)、6(この通達の定めにより難い場合の評価)
区域指定については、課税時期に土砂災害特別警戒区域に指定されていたかを、都道府県の公示や区域図で確認します。
現在のハザードマップだけで判断せず、指定日・解除日と該当範囲を確認してください。土砂災害警戒区域にとどまる場合は、通達20-6による補正の対象にはなりません。
また、倍率地域に所在する宅地は、通達20-6の適用対象にはなりません。
出典:国税庁|土砂災害特別警戒区域内にある宅地の評価
相続税申告では、区域図、ハザードマップ、現地写真、地積の根拠を整理しておくことが大切です。
容積率の異なる地域にまたがる宅地
一つの宅地が、容積率の異なる2以上の地域にまたがる場合があります。
たとえば、前面道路側は容積率400%、奥側は容積率200%といった土地です。
このような土地では、敷地全体で建築可能な延べ床面積が、正面路線側の高い容積率だけでは決まりません。
そのため、評価の上でも、容積率の違いによる調整が論点になります。
財産評価基本通達20-7では、容積率の異なる2以上の地域にわたる宅地の価額について、奥行価格補正から土砂災害特別警戒区域内にある宅地の評価までの定めにより評価した価額から、一定の算式により計算した金額を控除して評価するとされています。
この調整は、通達20-7に「容積率が価額に及ぼす影響度」が定められた、次の地区について検討します。用途地域の名称と、路線価図上の地区区分は、区別して確認する必要があります。
| 地区区分 | 容積率が価額に及ぼす影響度 |
|---|---|
| 高度商業地区・繁華街地区 | 0.8 |
| 普通商業・併用住宅地区 | 0.5 |
| 普通住宅地区 | 0.1 |
容積率の異なる地域にまたがっていても、正面路線側の容積率が他の部分より低い土地など、算式による減額割合が負数となる場合には適用されません。
出典:国税庁|財産評価基本通達20-7(容積率の異なる2以上の地域にわたる宅地の評価)
また、正面路線に接する部分の容積率が複数あっても、それらと異なる容積率の部分がほかにない場合には、減額調整を行いません。単に容積率の境界が敷地を通っているだけでは足りない、ということです。
正面路線側にも複数の容積率があり、奥側にも異なる容積率がある場合には、その配置に応じた取扱いを確認します。
国税庁の事例では、正面路線側の高い容積率部分を、低い容積率部分と一体として調整計算する場合が示されています。単純に敷地全体の加重平均だけで処理することはできません。
出典:国税庁|容積率の異なる2以上の地域にわたる宅地の評価(2)
指定容積率と基準容積率の確認
財産評価基本通達20-7で適用する容積率は、指定容積率と基準容積率のいずれか小さい方によります。国税庁の質疑応答事例でも、そのように示されています。
指定容積率は、都市計画で定められた容積率です。
基準容積率は、前面道路の幅員などに応じて制限される容積率で、ここでは建築基準法52条2項によるものをいいます。
そのため容積率の調整では、都市計画図だけでなく、前面道路の幅員、道路種別、建築基準法上の制限まで確認する必要があります。
ただし、この減額割合の計算では、特定道路との関係による緩和など、容積率制限を緩和する特例は考慮しません。建築計画上の最大容積率と、税務評価の調整計算に用いる容積率は、区別して確認する必要があります。
出典:国税庁|容積率の異なる2以上の地域にわたる宅地の評価(1)
正面路線の判定にも影響する
容積率の異なる地域にまたがる土地では、容積率の格差による減額調整を行った結果、当初の正面路線よりも、別の路線を正面路線とみなすべき場合が出てきます。
具体的には、当初の正面路線価に奥行価格補正率を乗じ、さらに容積率格差による減額調整を行った価額が、他の路線価にそれぞれの奥行価格補正率を乗じた価額のいずれかを下回る場合です。この場合には、容積率格差による減額調整を適用しません。
そのうえで、他の路線のうち奥行価格補正後の価額が最も高い路線を正面路線とみなし、その路線の地区区分に応じて評価し直します。
出典:国税庁|容積率の異なる2以上の地域にわたる宅地の評価(2)
この論点は、評価額に大きく影響します。
特に商業地、幹線道路沿い、複数路線に接する土地、用途地域の境界付近の土地では、単純な形状補正だけでなく、容積率と正面路線の関係を慎重に確認することが求められます。
画地調整を検討する実務上の順序
画地調整は、補正率表を見て終わり、というものではありません。
実務では、次の順序を基本として確認していきます。
| 順序 | 確認事項 | 判断内容 |
|---|---|---|
| 1 | 課税時期 | 相続・贈与による取得日の属する年分の路線価図等を用い、地目、利用状況、権利関係、法令上の指定等は課税時期現在で確認する |
| 2 | 地目 | 宅地、農地、山林、雑種地などを現況で確認する |
| 3 | 評価単位 | 地目ごとの基準に従い、利用単位や権利関係を確認する |
| 4 | 評価方式 | 路線価方式か倍率方式かを確認する |
| 5 | 路線価・地区区分 | 接する各路線の路線価と地区区分を確認する |
| 6 | 地積・形状 | 測量図、公図、現地状況で確認する |
| 7 | 奥行・間口 | 奥行距離・間口距離を合理的に把握する |
| 8 | 正面路線 | 各路線の地区区分に応じた奥行価格補正後の価額等を比較して判定する |
| 9 | 不整形地等 | 想定整形地、かげ地割合、不整形地・間口狭小・奥行長大の補正方法を検討する |
| 10 | がけ地・高低差等 | 通常利用できない部分の有無と、課税時期の土砂災害特別警戒区域の指定を確認する |
| 11 | 容積率 | 指定容積率、基準容積率、用途地域を確認し、容積率調整による正面路線の再判定も検討する |
| 12 | 他の補正との関係 | 併用できる補正、補正率の下限、重複や適用漏れがないか確認する |
| 13 | 記録化 | 判断根拠、写真、役所調査、計算過程を残す |
複数の路線の地区区分が異なる場合、正面路線の判定には、各路線の地区区分に応じた奥行価格補正率を用います。一方、判定後の画地調整には、正面路線の地区区分に応じた率を用います。
容積率調整による再判定もあるため、必要に応じて前の段階に戻り、判断を見直します。
出典:国税庁|No.4604 路線価方式による宅地の評価
出典:国税庁|No.4604 路線価方式による宅地の評価 Q6 財産評価に使用する路線価図等の年分
評価の前提となる事項の確認を省略すると、次のような問題が起こりかねません。
「不整形地補正をしたが、そもそも評価単位が違っていた」
「がけ地補正をしたが、その部分は別地目として評価すべきだった」
「容積率の調整をしたが、基準容積率の確認が漏れていた」
画地調整と遺産分割・納税資金の関係
画地調整によって評価額が下がる土地は、必ずしも相続人にとって「得な土地」とは限りません。
評価額が低いということは、利用しにくい、売りにくい、建て替えにくい、管理費用がかかる、将来の活用に制約がある——そうした事情の裏返しであることが多いからです。
| 評価減の理由 | 遺産分割での影響 |
|---|---|
| 間口が狭い | 建替えや売却で制約が出る可能性 |
| 奥行が長い | 有効利用しにくい部分が生じる可能性 |
| 不整形地 | 建物配置や駐車場計画に制約が出る可能性 |
| がけ地 | 擁壁補修・災害リスク・管理負担が生じる可能性 |
| 容積率が低い部分がある | 将来開発・収益性に影響する可能性 |
| 接道に問題がある | そもそも建築可能性に関わる可能性 |
相続人の一人がその土地を取得し、他の相続人に代償金を支払う場合、相続税評価額だけを基準にしてしまうと、後から不公平感が生じることがあります。
たとえば、評価額は低いものの売却が難しく、修繕負担も大きい土地を取得する相続人がいる一方で、流動性の高い金融資産を取得する相続人がいる。こうした場合、単純な評価額の比較だけでは、納得感を得にくいものです。
画地調整は、あくまで税務上の評価を適正化するためのものです。遺産分割の場面では、税務評価、時価、利用可能性、管理負担、売却可能性を分けて整理しておくことが重要になります。
税務調査で説明できる評価にするために
土地評価については、税務調査で評価方法や補正の適用根拠について説明を求められる場合に備え、判断資料を残しておくことが重要です。
画地調整を行った場合には、特に次の点を説明できるようにしておく必要があります。
| 評価根拠として説明できるようにしておきたい点 | 残しておきたい資料・説明 |
|---|---|
| 評価単位 | 公図、利用状況写真、建物配置図、賃貸借契約書 |
| 正面路線 | 路線価図、道路状況、補正後価額の比較 |
| 奥行距離 | 測量図、地積測量図、計算メモ |
| 間口距離 | 公図、現況写真、道路台帳、測量資料 |
| 不整形地補正 | 想定整形地図、かげ地割合、補正方法の根拠 |
| がけ地補正 | 高低差資料、写真、地積按分資料、斜面の向きの確認 |
| 容積率 | 都市計画図、用途地域図、道路幅員資料 |
| 土砂災害特別警戒区域 | 課税時期の区域図、指定・解除の公示、該当部分の地積根拠 |
| 適用しなかった補正 | なぜ適用しないと判断したかのメモ |
申告書に計算結果を記載するだけでは、判断の過程までは残りません。
特に評価額への影響が大きい土地では、評価明細、判断メモ、写真、役所調査の結果を保存しておくことが大切です。
画地調整で避けたい短絡的な判断
「形が悪いから不整形地補正できる」と決めてしまう
見た目が不整形であっても、通達上の不整形地補正が妥当とは限りません。通達に定められた想定整形地の取り方、かげ地割合、補正方法を確認する必要があります。
一方で、現に利用できていることだけを理由に、不整形地補正が否定されるわけでもありません。
「補正率を多く掛ければよい」と考える
補正の併用可否は、それぞれの定めに従って確認します。奥行価格補正と奥行長大補正のように、併用が認められるものもあります。
不整形地では、定められた補正率の組合せと下限を確認し、不整形地・間口狭小・奥行長大の三つをそのまま重ねないようにします。無道路地の間口の取扱いや、がけ地補正と特別警戒区域補正の併用方法についても、それぞれの定めに従って整理します。
出典:国税庁|財産評価基本通達20-3、20-4、20-5、20-6
出典:国税庁|財産評価基本通達付表5、付表9
「測量図はないが、公図で十分」と考える
公図だけでは、正確な地積、間口、奥行、高低差が分からないことがあります。評価額に重要な影響があるなら、測量資料や現地確認が欠かせません。
「評価減できる土地だから相続させればよい」と考える
評価減できる土地は、利用・売却・管理の面で制約を抱えた土地でもあります。取得者の生活状況、資金力、将来の利用、納税資金まで含めて判断します。
「申告期限が近いから概算で済ませる」
相続税申告の期限は、もちろん重要です。しかし、評価根拠が粗いまま申告してしまうと、後日の修正や税務調査への対応で、かえって負担が増える可能性があります。
相談前に準備しておきたい資料
画地調整を検討する土地がある場合、次の資料をそろえておくと、評価の判断が進みやすくなります。
| 資料 | 確認できること |
|---|---|
| 固定資産税課税明細書 | 地番、課税地目、評価額、地積 |
| 固定資産評価証明書 | 固定資産税評価額 |
| 登記事項証明書 | 所有者、登記地目、登記地積、権利関係 |
| 公図 | 筆の位置関係、道路との接続 |
| 地積測量図 | 地積、形状、間口、奥行 |
| 建物図面・配置図 | 建物と土地の利用関係 |
| 賃貸借契約書 | 貸宅地・貸家建付地等の権利関係 |
| 路線価図 | 路線価、地区区分、借地権割合 |
| 都市計画図 | 用途地域、容積率、建ぺい率 |
| 道路台帳・建築基準法道路資料 | 接道、道路種別、幅員 |
| 現地写真 | 高低差、がけ地、道路、利用状況 |
| ハザードマップ・区域図・公示資料 | 土砂災害特別警戒区域等の範囲、指定日・解除日 |
| 測量・境界資料 | 境界、実測地積、隣地関係 |
資料がそろっていない場合でも、まずは所在地、地番、利用状況、道路との関係、固定資産税資料を整理すること。それが第一歩になります。
まとめ|画地調整は「評価額を下げる作業」ではなく、土地の実態を説明する作業
画地調整は、路線価方式による土地評価において、標準的な宅地と評価対象地との違いを反映するための重要な仕組みです。
奥行が標準的でない土地、不整形地、間口が狭い土地、奥行が長大な土地、がけ地を含む土地、容積率の異なる地域にまたがる土地。これらの土地では、評価額が下がる可能性があります。
しかし、評価減の可否は、見た目や感覚だけで判断できるものではありません。
必要なのは、次の視点です。
- 評価単位を正しく整理しているか
- 登記地目にとらわれず、課税時期の現況に基づいて地目を判定しているか
- 路線価方式の前提を正しく確認しているか
- 奥行、間口、形状、高低差を資料で説明できるか
- 不整形地補正の適用要件・算式・補正方法を正しく確認しているか
- がけ地と、課税時期の土砂災害特別警戒区域の範囲を客観的に示せるか
- 容積率、地区区分や用途地域の違いを確認しているか
- 他の補正との併用関係・下限を確認し、重複や適用漏れを防いでいるか
- 遺産分割や納税資金への影響を整理しているか
- 申告後に税務署へ説明できる根拠を残しているか
出典:国税庁|財産評価基本通達7(土地の評価上の区分)、7-2(評価単位)、8(地積)
土地評価は、税額だけの問題ではありません。
家族間の納得、将来の不動産管理、売却可能性、そして二次相続まで含めて、後から説明できる評価判断を行うこと。それが何より重要です。
画地調整・不整形地評価に関するご相談について
犬飼公認会計士・税理士事務所では、相続税申告や生前贈与における土地評価について、路線価や補正率の確認にとどまらず、評価単位、現況、接道、地積、形状、がけ地、容積率、権利関係、そして遺産分割への影響まで含めて整理します。
不整形地、間口の狭い土地、奥行の長い土地、がけ地を含む土地、用途地域や容積率の異なる地域にまたがる土地は、評価額への影響が大きく、判断根拠の残し方も重要になります。
相続税申告や贈与を進める前に土地評価の論点を確認したい方は、犬飼公認会計士・税理士事務所HPのお問い合わせページよりご相談ください。
振り返り|画地調整で押さえるべき重要事項
| 項目 | 重要なポイント |
|---|---|
| 画地調整の位置づけ | 標準的な宅地を前提とする路線価を、土地の個別事情に応じて調整する |
| 評価単位 | 補正率の前に、一画地の範囲を正しく判定する |
| 倍率方式との区別 | 路線価方式の補正率を、そのまま追加適用するものではない |
| 奥行価格補正 | 各路線の地区区分と奥行距離を確認し、正面路線を判定する |
| 不整形地補正 | 通達に従って想定整形地、かげ地割合、地積区分、補正方法を確認する |
| 不整形地の注意点 | 帯状部分など、形式的な補正で不合理な評価額となる場合の取扱いを確認する |
| 間口狭小補正 | 道路に接する幅、接道義務、道路種別を確認する |
| 奥行長大補正 | 奥行価格補正との併用は可能。不整形地では補正率の組合せと下限0.60を確認する |
| がけ地補正 | 通常利用できない部分の地積、斜面の向き、現地状況を確認する |
| 土砂災害特別警戒区域 | 課税時期の区域指定と地積を確認する。がけ地補正との合成後の率は0.50を下限とする |
| 容積率の異なる地域 | 対象地区、指定容積率・基準容積率、正面路線の再判定を確認する |
| 遺産分割への影響 | 評価減の理由は、利用・売却・管理の制約でもある |
| 税務調査対応 | 評価明細、写真、役所調査、判断メモを残す |

