農地を相続する場面では、「農地なら相続税の納税猶予が使えるのではないか」と考える方が少なくありません。
確かに、農地等についての相続税の納税猶予は、都市部や市街化区域の周辺に農地をお持ちのご家族にとって、納税資金の負担を大きく左右する重要な制度です。評価額の高い農地を相続しても、一定の要件を満たせば、農業投資価格を超える部分に対応する相続税額について、納税が猶予されるためです。
ただ、この制度を「相続税が安くなる制度」とだけ理解してしまうのは危険です。
農地等の納税猶予は、農業を継続すること、一定の貸付けを行うこと、対象農地を適切に管理すること、継続届出を怠らないこと。こうした前提のもとで、相続税の納付を将来へ繰り延べる制度です。要件から外れれば、猶予されていた税額に利子税を加えて納めなければならない場面もあります。
つまり、納税猶予を使うかどうかは、目先の納税額だけで判断できるものではありません。
誰が農業を継ぐのか。農地をどのように使い続けるのか。他の相続人との公平性をどう確保するのか。将来、売却・転用・貸付け・一括贈与を行う可能性はあるのか。二次相続や後継者不在のリスクを、どこまで受け入れるのか。
農地等の納税猶予は、相続税申告上の特例であると同時に、ご家族と農地の将来を長く拘束する意思決定でもあります。
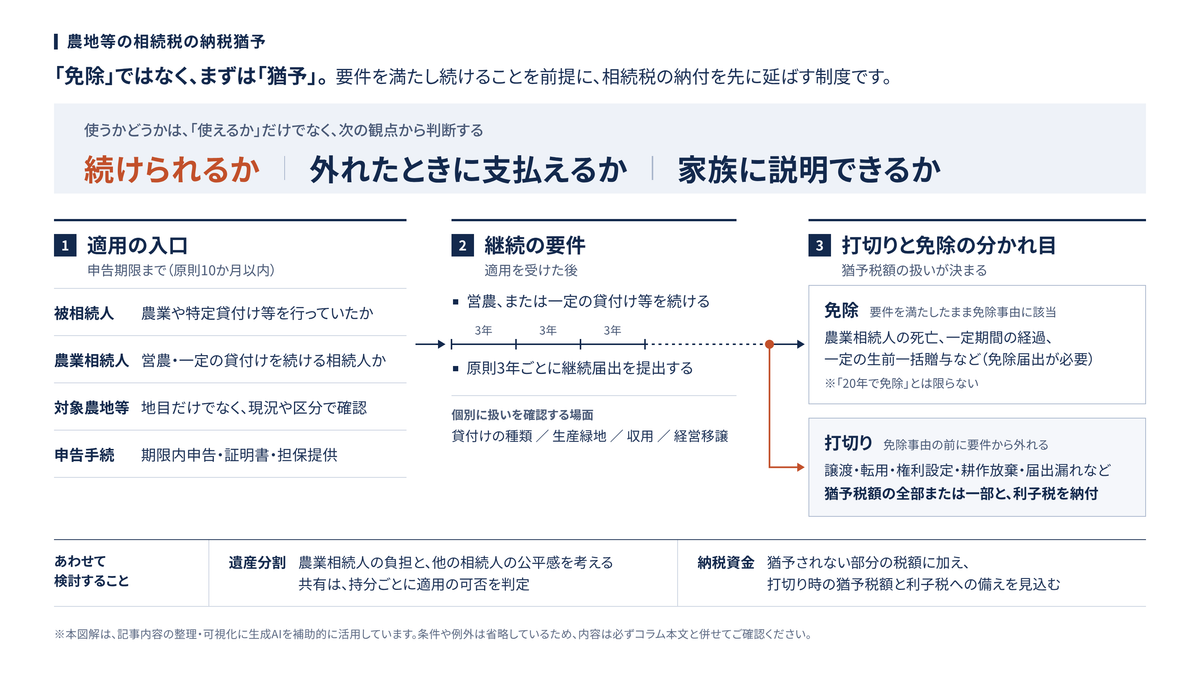
農地等の納税猶予は「免除」ではなく、まずは「猶予」
農地等についての相続税の納税猶予は、農業を営んでいた被相続人、または特定貸付け等を行っていた被相続人から、一定の相続人が一定の農地等を相続や遺贈によって取得し、農業を営む場合や特定貸付け等を行う場合に、一定の要件のもとで適用される制度です。
猶予の対象となるのは、取得した農地等の価額のうち、「農業投資価格」による価額を超える部分に対応する相続税額です。そして、その農地等について相続人が農業の継続または特定貸付け等を行っている場合に限り、納税が猶予されます。
出典:国税庁|No.4147 農業相続人が農地等を相続した場合の納税猶予の特例
押さえておきたいのは、この制度の中心が、あくまで「猶予」にあるという点です。
相続税額そのものが、最初から消えてなくなるわけではありません。農業相続人の死亡、一定期間の経過、一定の要件を満たす生前一括贈与など、制度上の免除事由に該当して、はじめて猶予税額の免除につながります。
免除に至る前に要件から外れれば、猶予されていた税額の全部または一部を納付しなければなりません。
出典:国税庁|農地等についての相続税の納税猶予及び免除等のあらまし
相続税申告の時点では納税が抑えられても、将来の使い方を誤れば、大きな納税リスクとなって戻ってくる。これが、農地等の納税猶予の基本的な構造です。
納税猶予を検討する前に、まず確認すべき4つの入口
農地等の納税猶予は、「農地を相続した」というだけで使えるものではありません。実務では、少なくとも次の4つの入口を確認していきます。
| 確認事項 | 何を確認するか | 判断を誤った場合のリスク |
|---|---|---|
| 被相続人の要件 | 被相続人が農業を営んでいたか、特定貸付け等を行っていたか | 制度の入口に乗らない |
| 農業相続人の要件 | 農地を取得する相続人が農業を継続するか、一定の貸付けを行うか | 取得者の選択を誤る |
| 対象農地等の要件 | 農地・採草放牧地・準農地等の区分、所在地、利用状況、分割状況 | 一部または全部が対象外となる |
| 申告手続の要件 | 期限内申告、添付書類、担保提供、適格者証明書等 | 原則として期限後申告では適用できない |
農地の承継に関するご相談では、農地の所在地、地目、面積、現況、所有者、耕作者、都市計画上の区域、生産緑地・特定生産緑地の指定、納税猶予の有無、農業後継者、転用意向、農業用設備、補助金・融資・保険などを、一体として確認していきます。
農地の相続には、税務だけでなく、農地法、都市計画、農業経営、家族関係が重なり合っているためです。
「農地だから使えるはず」と考えるのではなく、「誰が、どの農地を、どのように取得し、どのように維持するから使えるのか」を、一つずつ確かめていく必要があります。
農業相続人は、単に農地をもらう人ではない
納税猶予で特に重要になるのが、農業相続人の判定です。
農業相続人とは、原則として被相続人の相続人であり、営農または一定の貸付けなど、制度上の要件を満たす人を指します。単に農地を相続する人、農地に詳しい人、親族の中で農業に関心がある人、という意味ではありません。
自ら営農する場合には、相続税の申告期限までに農業経営を開始し、その後も継続すると認められることについて、農業委員会の証明が必要です。貸付けによって適用を受ける場合には、その貸付けの種類に応じた要件・届出書・添付書類を確認します。
出典:国税庁|農地等についての相続税の納税猶予及び免除等のあらまし
被相続人の孫が包括遺贈によって全財産を取得した場合であっても、その孫が民法上の相続人に該当しなければ、農業相続人には当たりません。この場合、農地等についての相続税の納税猶予の特例は適用できません。
出典:国税庁|相続税の納税猶予の適用を受けることができる農業相続人
この点は、遺言の作成や生前対策の場面でも見落とされやすいところです。
たとえば、長男は会社員で農業を継がず、孫が農業に関心を持っている。そのような場合に、「孫に農地を遺贈すればよい」と考えたくなるかもしれません。
しかし、相続税の納税猶予という観点からは、まずその孫が制度上の農業相続人になれるのかを確認しなければなりません。あわせて、農地法上の取得の可否、贈与税・相続税の負担、遺留分、他の相続人との公平性も問題になります。
農業相続人の判断は、相続税申告の時点だけでなく、遺言・生前贈与・後継者育成の段階から意識しておくべき論点です。
共有で農地を相続すると、納税猶予と家族関係が複雑になる
農地の遺産分割では、「相続人全員の共有にしておけば公平ではないか」と考えることがあります。しかし、農地等の納税猶予を検討する場面では、共有は慎重に扱うべきです。
以下は、相続税の申告期限までに、共有で取得する旨の遺産分割が成立している場合を前提とした説明です。遺産分割が終わっていないことによる法定相続での共有とは、区別して考える必要があります。
共有者がそれぞれ農業を営む場合には、それぞれの持分について納税猶予を受けることができます。
一方、自ら農業を営まず、特定貸付け等による適用要件も満たさない共有者は、原則として、その持分について納税猶予を受けることができません。なお、未成年者に代わって住居・生計を一にする親族が農業経営を行う場合などには、別の取扱いがあります。
出典:国税庁|2人以上の者が農地等を共有で相続した場合の納税猶予の特例の可否
出典:国税庁|措置法第70条の6関係通達・70の6-8(農業経営を行う者)
共有にしたからといって、全員が自動的に納税猶予を使えるわけではありません。
むしろ、次のような問題が起こりやすくなります。
| 共有による問題 | 実務上の影響 |
|---|---|
| 各共有者の営農・貸付け等の状況が異なる | 各共有者が適用要件を満たすかにより、持分ごとに納税猶予の可否が分かれる |
| 売却・転用・貸付けの合意が難しい | 将来の意思決定が止まりやすい |
| 一部の共有者だけが管理負担を負う | 家族間の不公平感につながる |
| 後日、共有物分割を行う | 農地法許可、税務、不動産取得税等の問題が生じ得る |
| 数次相続で共有者が増える | 農地の管理・承継がさらに難しくなる |
実際の判断でも、共有者ごとに、営農・一定の貸付け等の適用要件を満たすかを見ていく必要があります。さらに、後から共有を整理する段階では、農地法や贈与税・不動産取得税の問題が生じ得ます。
農地を共有にすることは、税務上も法務上も、「公平に見えて、後から動かしにくい」選択になりがちです。
納税猶予を使う農地については、できる限り、営農または一定の貸付け等を継続できる人へ、単独で、あるいは明確な形で承継させる方針を検討すべきです。
対象農地等に該当するかを、地目だけで判断しない
納税猶予の対象となる農地等かどうかは、登記地目だけでは判断できません。
現況、農地法上の扱い、被相続人の利用状況、貸付けの有無、都市計画上の区域、生産緑地・特定生産緑地の指定、過去の贈与税納税猶予の有無などを、あわせて確認する必要があります。
実務上、対象となり得る農地等には、たとえば次のようなものがあります。
| 類型 | 確認するポイント |
|---|---|
| 被相続人が農業の用に供していた農地等 | 実際の耕作状況、農業収支、耕作者、農地台帳 |
| 被相続人が特定貸付け等を行っていた農地等 | 貸付けの根拠法、契約、認定・届出 |
| 営農困難時貸付けを行っていた農地等 | 貸付けの理由、手続、証明書類 |
| 生前一括贈与で取得し、贈与税納税猶予を受けていた農地等 | 贈与税申告書、継続届出書、贈与者死亡時の処理 |
| 生産緑地地区内の農地等 | 生産緑地・特定生産緑地の指定、買取申出、貸付けの可否 |
相続・遺贈によって取得する農地等については、申告期限までの取得関係の確定や、必要な遺産分割、添付書類を確認します。
一方、生前一括贈与によってすでに取得し、贈与税の納税猶予等を受けていた農地等は、改めて遺産分割する対象ではありません。贈与者の死亡に伴う課税関係と、相続税の納税猶予の適用手続を確認することになります。
出典:国税庁|No.4438 農業後継者が農地等の贈与を受けた場合の納税猶予の特例
注意したいのは、農作業用施設の敷地、畜舎・倉庫・農機具置場、駐車場になっている土地、長期間耕作されていない土地などです。
見た目には農家の土地であっても、制度上の対象農地等に入るかどうかは、個別に確認しなければなりません。
期限内申告・添付書類・担保提供を軽く見ない
農地等の納税猶予は、申告手続の不備によって使えなくなることがあります。
相続税の申告と納税は、原則として、相続の開始を知った日の翌日から10か月以内に行う必要があります。
出典:国税庁|No.4205 相続税の申告と納税
農地等の納税猶予を受ける場合には、通常の相続税申告に加えて、適用する経路に応じ、納税猶予に関する明細、農業委員会の適格者証明書、対象農地等に関する証明、担保提供書類などを準備します。
特に、農業委員会が発行する適格者証明書は、市町村ごとに受付期間や審査日程が定められており、発行までに数週間を要することもあります。
出典:小平市|相続税納税猶予適格者証明・3年継続証明
なかでも注意したいのは、次の3点です。
| 注意点 | 内容 |
|---|---|
| 期限内申告が前提 | 原則として期限内申告が必要。遺産分割の対象となる農地等については、相続税の申告期限までに分割を終える必要がある |
| 農業委員会の証明に時間がかかる | 相続税申告期限の直前では間に合わないことがある |
| 担保提供が必要 | 農地に抵当権を設定するなど、登記・権利関係の確認が必要 |
出典:国税庁|農地等についての相続税の納税猶予及び免除等のあらまし
相続人間で分割協議がまとまらない。農地の範囲が分からない。農業後継者が決まらない。証明書の取得が遅れる。こうした事情が重なると、申告期限内に要件を整えられないことがあります。
農地等の納税猶予を検討する相続では、通常の相続税申告よりも早めに動き出すことが大切です。
継続届出を忘れると、納税猶予は維持できない
農地等の納税猶予は、申告すれば終わりという制度ではありません。適用を受けた後も、原則として3年ごとに継続届出を行う必要があります。
農地等についての贈与税または相続税の納税猶予を継続して受けるには、原則として、贈与税または相続税の申告期限の翌日から起算して3年を経過するごとの日までに、継続届出書を提出しなければなりません。
期限までに継続届出書を提出しなかった場合には、その提出期限の翌日から2か月を経過する日に、納税猶予の期限が確定します。
出典:国税庁|B1-30 贈与税又は相続税の納税猶予の継続届出手続
継続届出には、通常、次のような書類が関係します。
| 書類 | 内容 |
|---|---|
| 継続届出書 | 引き続き納税猶予を受ける意思と状況を届け出る |
| 農業を引き続き行っている旨の農業委員会の証明書 | 営農の継続を証明する重要資料 |
| 特例農地等の異動明細書 | 譲渡・転用・貸付け等の異動を確認 |
| 特例農地等に係る農業経営に関する明細書 | 農業経営の継続状況を整理 |
| 貸付けに関する追加資料 | 営農困難時貸付け、特定貸付け、認定都市農地貸付け等の場合 |
農業委員会は月1回程度の開催であることも多いため、継続届出に必要な証明書の取得スケジュールは、早めに確認しておく必要があります。
継続届出書が提出されなければ、原則として納税猶予の期限が確定し、猶予税額と利子税を納付しなければなりません。
相続税申告を依頼した税理士と、その後の継続届出を管理する人が異なる場合もあります。農業相続人ご本人が高齢になったときや、ご家族が届出期限を把握していないときには、届出漏れが起きやすくなります。
また、免除事由に該当した場合には、免除届出書を遅滞なく提出する必要があります。農業相続人が死亡した場合には、その相続人等が免除の手続を行います。
次の相続で農地を取得した人が納税猶予を利用する場合には、改めて適用要件を確認し、必要な申告手続を行います。従前の納税猶予が、手続なしで次の世代へそのまま引き継がれるわけではありません。
出典:国税庁|B1-32 贈与税又は相続税の納税猶予の免除届出手続
出典:国税庁|No.4147 農業相続人が農地等を相続した場合の納税猶予の特例
納税猶予を使うのであれば、申告の段階で「原則3年ごとの継続届出を管理する体制」まで決めておくべきです。
打切りが起きると、猶予税額と利子税が問題になる
農地等の納税猶予で最も注意すべきなのが、打切り、すなわち猶予期限の確定です。
農業相続人が免除事由に該当する前に農業経営を廃止した場合や、特例農地等について譲渡・転用などを行った場合には、納税猶予の全部または一部が打ち切られることがあります。
典型的な打切りリスクとしては、次のような場面が挙げられます。
| 場面 | 何が問題になるか |
|---|---|
| 農地を売却する | 譲渡等として猶予税額の納付が必要になり得る |
| 農地を宅地・駐車場・資材置場に転用する | 転用として打切りの対象になり得る |
| 賃借権・使用貸借権等を設定する | 一定の例外を除き、権利設定が問題になる |
| 耕作をやめる | 農業経営の廃止と判断され得る |
| 遊休農地として勧告を受ける | 耕作放棄として打切りにつながり得る |
| 継続届出を提出しない | 期限が確定し、猶予税額と利子税の納付が必要 |
| 相続税の納税猶予中に農業者年金のため通常の使用貸借によって経営移譲する | 別の貸付け特例等の要件を満たさない限り、納税猶予が打ち切られる |
| 準農地を期限までに農業の用に供していない | 原則として、相続税の申告期限後10年を経過する日までに農業の用に供していない準農地について、猶予期限の確定が問題になる |
| 増担保・担保変更の求めに応じない | 担保価値の減少等により増担保や担保変更を求められ、その求めに応じない場合には、納税猶予の維持に影響する |
譲渡・贈与・転用のほか、地上権・永小作権・賃借権等の設定、耕作放棄、農地法36条の勧告なども、打切り事由として問題になります。
実際に駐車場として利用していれば、農地法の転用許可の有無とは別に、税務上は転用として扱われ得ます。
出典:国税庁|農地等についての相続税の納税猶予及び免除等のあらまし
特例農地等を譲渡等した場合、原則として、過去の譲渡等を含めた累積面積が、判定の基礎となる特例農地等の面積の20%を超えるときは、猶予中の税額の全部と利子税を納付しなければなりません。
20%以下の場合でも、譲渡等があった農地等の価額に対応する部分の猶予税額と利子税の納付が必要です。なお、収用交換等による譲渡や買換え・付替え等については、面積計算や納税猶予の継続に関して別の取扱いがあります。
出典:国税庁|No.4147 農業相続人が農地等を相続した場合の納税猶予の特例―特例農地等を収用により譲渡する場合の取扱い
出典:国税庁|措置法第70条の6関係通達・70の6-27(譲渡等をした特例農地等の面積が100分の20を超えるかどうかの計算)
「貸せばよい」と考える前に、貸付けの種類を確認する
農業相続人が高齢になった。会社勤めで自ら耕作できない。後継者がまだ就農できない。こうした事情から、農地を第三者に貸すことを検討する場面があります。
ただし、納税猶予を受けている農地を安易に貸し付けると、打切り事由に該当する可能性があります。
一方で、一定の貸付けについては、制度上、納税猶予を継続できる場合もあります。
相続税の納税猶予を受けている人が、生産緑地地区内の農地について一定の認定都市農地貸付けまたは農園用地貸付けを行った場合には、都市農地の貸付けの特例を受けるための届出手続が設けられています。この届出は、認定都市農地貸付け等を行った日から2か月以内に提出しなければなりません。
出典:国税庁|B1-56 相続税の納税猶予の都市農地の貸付けの特例の届出手続
注意したいのは、「貸付けなら何でもよい」わけではない、という点です。
| 貸付けの種類 | 確認すべきこと |
|---|---|
| 特定貸付け | 根拠法、契約、農業委員会・市町村の手続 |
| 営農困難時貸付け | 営農困難の理由、証明、届出 |
| 認定都市農地貸付け | 生産緑地地区内農地、認定事業計画、2か月以内の届出 |
| 農園用地貸付け(市民農園向けの貸付け) | 開設主体、利用規程、認定・承認手続 |
| 通常の賃貸借・使用貸借 | 打切り事由に該当しないかを慎重に確認 |
農地を貸す前には、農業委員会、市町村、税務署、税理士への確認が必要です。契約書を作る前の段階で、納税猶予との関係を整理しておかなければなりません。
生産緑地・特定生産緑地では、納税猶予と都市計画が結びつく
生産緑地や特定生産緑地を相続する場合、納税猶予の判断はさらに複雑になります。
生産緑地は都市計画上の制度であり、農地等としての管理義務、建築・宅地造成等の行為制限、買取申出、特定生産緑地の指定などが関係してきます。
特定生産緑地に指定されなかった場合や指定期限を延長しなかった場合と、買取申出・指定解除の場合とでは、納税猶予上の扱いが異なります。
たとえば、三大都市圏の特定市にある都市営農農地等については、未指定や延長なしだけで、既存の納税猶予が打ち切られるわけではありません。ただし、その後の相続等に係る新たな適用は、原則として受けられなくなります。
地域や農地の区分によって扱いが異なるため、現在の猶予の継続と、次の世代での適用可能性とを分けて確認します。
出典:国税庁|措置法第70条の6関係通達・70の6-41の2(特定生産緑地の指定がされなかった場合等)
出典:国税庁|措置法第70条の4関係通達・70の4-37の2(特定生産緑地の指定がされなかった場合等)
たとえば都市農地の貸付けの特例では、生産緑地地区内の農地であることが前提とされる一方、買取申出がされたものや、特定生産緑地の指定が解除されたものは除かれます。
出典:国税庁|B1-56 相続税の納税猶予の都市農地の貸付けの特例の届出手続
生産緑地を相続した場合には、「納税猶予を受けるか」「買取申出をするか」「特定生産緑地として継続するか」「貸付けを行うか」「将来解除して活用するか」を、それぞれ分けて検討する必要があります。
生産緑地の評価や買取申出、特定生産緑地に関する論点は、実務上、納税猶予の継続要件と強く結びついています。
納税猶予を使うと、遺産分割の公平性が難しくなる
農地等の納税猶予は、農業後継者にとって大きな助けになる制度です。一方で、他の相続人から見ると、不公平に映ることがあります。
たとえば、長男が農地を取得して納税猶予を受け、他の相続人は預貯金や宅地を取得するケースを考えてみます。
長男は相続税の納付を大きく抑えられる反面、農業の継続、管理、届出、転用制限、打切りリスクを負います。他の相続人は、納税猶予の効果だけを見れば、「長男だけが有利だ」と感じるかもしれません。しかし長男の側からすれば、「自分だけが長期の拘束を負っている」と感じることもあります。
このように、農地等の納税猶予では、税額だけで公平性を測ることはできません。
| 視点 | 農業相続人側の負担 | 他の相続人側の不満 |
|---|---|---|
| 税務 | 継続届出、打切りリスク、利子税リスク | 納税猶予で税負担が軽く見える |
| 管理 | 耕作、草刈り、水路、農機具、農業委員会対応 | 農地の将来価値を取得できない |
| 利用制限 | 売却・転用・貸付けに制約 | 将来宅地化できる土地を一人が持つように見える |
| 資金 | 代償金を払う余力が乏しいことがある | 金融資産が少ないと取得財産が不十分になりやすい |
| 将来 | 後継者不在、二次相続、営農困難 | 将来売却益が出た場合の不公平感 |
納税猶予を前提に、農地を特定の相続人へ集中させる場合には、代償金、生命保険、金融資産、他の不動産、遺言、遺留分への配慮まで含めて、遺産分割の全体を設計する必要があります。
納税資金計画では「猶予されなかった税額」と「打切り時の税額」を見る
納税猶予を受けても、相続税のすべてが猶予されるとは限りません。
猶予されるのは、農地等の価額のうち、農業投資価格を超える部分に対応する相続税額です。他の財産に係る相続税や、農業投資価格部分に対応する税額などは、納付が必要になります。
出典:国税庁|No.4147 農業相続人が農地等を相続した場合の納税猶予の特例
さらに、将来の打切りに備えた資金計画も欠かせません。
| 資金計画で見るべき金額 | 内容 |
|---|---|
| 申告期限に納付する相続税 | 猶予されない部分の相続税 |
| 猶予税額 | 将来、要件を満たせば免除され得るが、打切り時には負担となる金額 |
| 利子税 | 打切り時に猶予税額とともに問題になる負担 |
| 代償金 | 農業相続人が他の相続人へ支払う金銭 |
| 農地維持費 | 固定資産税、水利費、草刈り、農機具、修繕等 |
| 将来の譲渡税 | 農地売却・転用後売却を行う場合の所得税・住民税 |
| 二次相続時の税額 | 配偶者承継や次世代承継を選ぶ場合の再計算 |
納税猶予は、「納税資金の問題を解決する制度」ではなく、「一定の条件付きで納税の時期を繰り延べる制度」です。
資金計画の中では、猶予の後に何が残るのか、猶予が外れた場合にどの資産で支払うのかまで、確認しておく必要があります。
収用・公共事業で農地が譲渡される場合も手続が必要
納税猶予を受けている農地が、道路、公園、公共施設、土地区画整理などの公共事業のために、収用交換等によって譲渡されることがあります。
この場合も、納税猶予との関係を確認しなければなりません。
納税猶予適用農地等を収用交換等によって譲渡した場合には、納付すべき利子税の特例を受けるための届出手続があります。提出の時期は、納税の猶予に係る期限、すなわち収用交換等により譲渡した日から2か月を経過する日までです。
出典:国税庁|B1-60 納税猶予適用農地等について収用交換等による譲渡を行った場合の利子税の特例を受けるための届出手続
また、収用交換等による譲渡については、譲渡等があった面積は20%基準の判定には含まれません。一方で、その譲渡等をした農地等の価額に対応する部分については、納税猶予税額と利子税の納付が必要になります。
出典:国税庁|No.4147 農業相続人が農地等を相続した場合の納税猶予の特例―特例農地等を収用により譲渡する場合の取扱い
公共事業だからといって、自動的に安心できるわけではありません。譲渡日、届出期限、買換え・付替えの可否、代替農地の取得予定、利子税の特例の適用時期を確認する必要があります。
納税猶予を継続するために買換え・付替えの特例を利用する場合には、原則として、譲渡等があった日から1か月以内に承認申請を行う必要があります。利子税の特例の届出期限とは異なるため、両者を区別して管理します。
代替農地等の取得や、農業の用に供することについても、原則として1年以内などの要件があります。
出典:国税庁|B1-40 贈与税又は相続税の納税猶予の特例を受けている農地等の買換え等に関する承認申請手続
なお、平成26年4月1日から令和13年3月31日までの間に、特例農地等を収用交換等によって譲渡した場合には、公共事業施行者の証明書類を添付した所定の届出書を提出することで、利子税の額が0に軽減されます。この適用期限は、令和8年度税制改正により5年間延長されています。
出典:国税庁|No.4147 農業相続人が農地等を相続した場合の納税猶予の特例―特例農地等を収用により譲渡する場合の取扱い
出典:参議院|所得税法等の一部を改正する法律(令和8年法律第12号)
「20年で免除」と単純に考えない
農地等の納税猶予について、「20年続ければ免除される」と理解されている方がいます。しかし、この理解は単純化しすぎています。
対象農地の所在地、相続の開始時期、市街化区域内かどうか、三大都市圏の特定市かどうか、生産緑地・特定生産緑地かどうか、都市営農農地等に該当するかどうか。これらによって、免除までの考え方は変わります。過去の税制改正や経過措置も関係してきます。
現行制度で新たに適用を受ける場合、市街化区域外の農地や生産緑地等は、原則として、農業相続人の死亡などの免除事由が生じるまで、営農または要件を満たす貸付け等を継続する仕組みです。
20年継続による免除が残っているのは、地方圏の一定の市街化区域内農地等や、経過措置の対象となる場合などです。
出典:農林水産省|相続税の納税猶予制度
また、納税猶予の適用を受ける農地等の中に、取得時に都市営農農地等に該当するものが含まれている場合には、その相続人のすべての特例農地等について、20年免除は適用されません。その都市営農農地等が後に譲渡等によってなくなっても、残る農地が20年免除へ切り替わるわけではありません。
したがって、納税猶予を使う前には、農地ごとの区分と、適用を受ける農地全体の構成を踏まえて、「いつ、どの事由で免除される可能性があるのか」を確認しておくべきです。
出典:国税庁|措置法第70条の6関係通達・70の6-40(相続税の納税猶予期限)
相続税の納税猶予中に経営移譲する場合は慎重に判断する
農業相続人が高齢になり、農業者年金や経営移譲との関係から、推定相続人へ農業経営を移したいと考える場面があります。
このとき注意したいのは、贈与税の納税猶予と相続税の納税猶予とで、取扱いが異なるという点です。
贈与税の納税猶予では、一定の要件のもとで使用貸借権を設定して農業経営を移譲しても、納税猶予が継続される場合があります。
これに対し、相続税の納税猶予を受けた後に、年金受給のため通常の使用貸借によって農業経営を移譲する場合には、同様の特例はありません。別の貸付け特例等の要件を満たさない限り、納税猶予は打ち切られます。
出典:国税庁|措置法第70条の4関係通達・70の4-40(受贈者が使用貸借による権利を設定して農業経営の移譲をした場合の農業の廃止)
出典:国税庁|農地等についての相続税の納税猶予及び免除等のあらまし
そのため、相続税の納税猶予を受けた後に次の世代への経営移譲を考える場合には、次の選択肢を比較していきます。
| 選択肢 | 検討事項 |
|---|---|
| 農業相続人がそのまま営農を続ける | 健康状態、後継者の補助、継続届出 |
| 特定貸付け等を検討する | 要件、届出、対象農地、貸付先 |
| 特例農地等を含む生前一括贈与を行う | 贈与税納税猶予の適用要件、特定貸付け等の有無、贈与する農地の範囲、相続税猶予税額の免除範囲・手続 |
| 売却・転用する | 打切り税額、利子税、譲渡所得税、納税資金 |
| 法人化・農地所有適格法人を検討する | 農地法、税務、継続適用、株式・持分承継 |
生前一括贈与による免除は、特定貸付け等を行っていない農業相続人が、贈与税の納税猶予の適用要件を満たす贈与を行うことなどが前提です。
贈与税の納税猶予では、原則として、贈与者が農業の用に供している農地の全部等を、その農業を引き継ぐ推定相続人の1人に贈与する必要があります。贈与者・受贈者の要件に加え、相続税の納税猶予を受けている農地以外の農地も含めて、贈与すべき範囲を確認しなければなりません。
出典:国税庁|農地等についての相続税の納税猶予及び免除等のあらまし
出典:国税庁|No.4438 農業後継者が農地等の贈与を受けた場合の納税猶予の特例
世代交代を考える段階では、相続税の納税猶予だけでなく、贈与税の納税猶予、個人版事業承継税制、農業法人化、遺言、家族信託、任意後見なども関係し得ます。
制度を単独で使うのではなく、ご家族と農業経営の将来像から逆算して判断する必要があります。
納税猶予を使うべきか判断する手順
農地等の納税猶予を使うかどうかは、次の順序で検討すると整理しやすくなります。
1. 農地と農業の現状を確認する
登記地目、現況地目、農地台帳、耕作者、農業収支、補助金、貸付け、遊休農地の有無、生産緑地・特定生産緑地の指定を確認します。
この段階で、対象農地に入るかどうか、打切りリスクのある利用がないかを把握します。
2. 誰が営農または一定の貸付けを継続できるかを確認する
相続人の中に、営農または一定の貸付けの要件を満たし、それを継続できる人がいるかを確認します。その人が民法上の相続人であるか、適用する経路に応じた農業委員会の証明や届出書類を準備できるかも、あわせて確認します。
農業後継者がいない場合には、納税猶予を前提にしない選択肢も検討する必要があります。
3. 納税猶予あり・なしの税額を比較する
納税猶予を受けた場合の納付税額、猶予税額、利子税リスクと、納税猶予を受けない場合の納税額を比較します。売却・延納・物納・代償金との関係も、あわせて見ていきます。
「猶予を受ければ納税できる」かどうかだけでなく、「猶予が外れても対応できるか」まで確認しておきます。
4. 遺産分割案を作る
農業相続人が農地を取得する場合に、他の相続人へどの財産を取得させるか、代償金を支払うか、生命保険を活用するか、遺留分に問題がないかを検討します。
納税猶予は相続税の制度ですが、実務では遺産分割の設計そのものに影響します。
5. 申告期限と証明書取得のスケジュールを管理する
相続税の申告期限から逆算して、農業委員会の証明書の発行日程、担保設定登記、遺産分割協議書の作成、税務署への提出資料を管理します。
申告期限の直前になって農地の納税猶予を検討し始めると、資料不足や分割未了によって、期限内に適用要件を整えられないことがあります。
6. 継続管理の担当者を決める
原則3年ごとの継続届出、農業委員会の証明、農地の異動管理、現地の管理、ご家族への情報共有を、誰が担うのかを決めます。
農業相続人ご本人だけに任せるのではなく、配偶者や子、税理士、行政書士、司法書士、農業委員会との連携まで考えておくべきです。
相談前に整理しておきたい資料
農地等の納税猶予を検討する場合、ご相談の前に次の資料を整理しておくと、判断が進みやすくなります。
| 資料 | 確認する内容 |
|---|---|
| 登記事項証明書 | 所有者、地目、地積、共有、担保権 |
| 固定資産税課税明細書・名寄帳 | 評価額、課税地目、税負担 |
| 公図・地積測量図 | 農地の位置、形状、隣接地、分筆状況 |
| 農地台帳・eMAFF農地ナビ情報 | 耕作者、利用状況、農地区分 |
| 農業委員会関係資料 | 適格者証明、耕作証明、利用意向調査、勧告の有無 |
| 生産緑地・特定生産緑地資料 | 指定の有無、告示日、申出基準日、買取申出 |
| 農業収支資料 | 確定申告書、収支内訳書、青色申告決算書 |
| 農業用設備資料 | 農機具、倉庫、施設、減価償却資産 |
| 貸付契約書 | 特定貸付け、営農困難時貸付け、都市農地貸付け |
| 過去の贈与税・相続税申告書 | 納税猶予の適用履歴、継続届出 |
| 継続届出書控え | 過去の提出状況、次回提出期限 |
| 補助金・融資資料 | 返還義務、承継条件、担保関係 |
| 遺言書・遺産分割案 | 農地取得者、代償金、他の財産配分 |
| 相続人関係資料 | 戸籍、相続関係図、農業後継者の生活状況 |
| 納税資金資料 | 預貯金、保険金、売却予定資産、借入可能性 |
出典:農林水産省|農林水産省地理情報共通管理システム(eMAFF地図)について―eMAFF農地ナビ
農地の相続に関するご相談では、まず、相続発生の前か後か、そして農業の承継方法、農地の承継方法、農地の利用方法、税務・登記・許可申請のいずれに関するご相談なのかを整理し、緊急性を確認していきます。
相続税の申告期限や納付期限が迫っている場合には、早期の対応が特に重要です。
農地等の納税猶予で避けたい短絡的な判断
「納税猶予を使えば相続税問題は解決する」と考える
納税猶予は、相続税をただちに納めなくてよい部分をつくる制度です。将来の営農継続、届出、打切り、利子税、二次相続まで見通さなければ、問題を先送りしているだけになることがあります。
「農地は後継者に全部渡せばよい」と考える
農業後継者に農地を集中させることが合理的な場合はあります。ただし、他の相続人の取得財産、遺留分、代償金、生活保障、将来の売却益への不公平感を整理しなければ、争族のリスクが残ります。
「とりあえず共有にする」と考える
共有にすると、各共有者が営農・一定の貸付け等の適用要件を満たすかによって、持分ごとに納税猶予の可否が分かれます。将来の売却・転用・貸付け・共有解消も難しくなります。
「耕作できなくなったら貸せばよい」と考える
貸付けには、特定貸付け、営農困難時貸付け、認定都市農地貸付けなどの制度があります。通常の賃貸借や使用貸借を安易に行うと、打切りのリスクが生じます。
「転用許可を取らなければ税務上も転用ではない」と考える
実際に駐車場や資材置場として使っていれば、農地法上の許可の有無とは別に、納税猶予上の転用として問題になることがあります。
「20年で免除される」と決めつける
対象農地の所在地、時期、生産緑地・都市営農農地等の区分に加え、その相続人が適用を受ける農地全体の構成によって、免除までの扱いは異なります。原則として、農業相続人の死亡などの免除事由が生じるまで、営農または要件を満たす貸付け等の継続が必要となる場合もあります。
「継続届出は後で考えればよい」と考える
原則3年ごとの継続届出は、納税猶予を維持するための重要な手続です。届出の漏れは、期限の確定につながり得ます。
まとめ|農地等の納税猶予は、税額ではなく「続けられるか」で判断する
農地等の納税猶予は、農地を守り、農業を続けていくご家族にとって、非常に重要な制度です。特に都市部や市街化区域の周辺にある農地では、制度を使えるかどうかで、相続税の納税負担が大きく変わることがあります。
しかし、制度の効果だけを見て使うのは危険です。
農地等の納税猶予では、農業相続人、対象農地、申告期限内の手続、担保提供、継続届出、打切り事由、利子税、そして将来の免除事由までを、一体として確認しなければなりません。
営農または一定の貸付け等を継続できる人が本当にいるのか。他の相続人が納得できる分割になっているか。将来の売却・転用・貸付けの可能性をどう扱うか。二次相続で同じ問題が起きないか。こうした点を、ひとつずつ検討していく必要があります。
納税猶予を使うべきかどうかは、「使えるか」だけでなく、「続けられるか」「外れたときに支払えるか」「家族に説明できるか」で判断すべきです。
犬飼公認会計士・税理士事務所では、農地・生産緑地・特定生産緑地を含む相続税申告、農地等の納税猶予、遺産分割、納税資金、将来の売却・貸付け・承継方針について、税務・法務・不動産の実務を横断して整理します。
農地の納税猶予を使うべきか迷っている。農業後継者が決まらない。すでに納税猶予を受けている農地の扱いに不安がある。そうした場合は、まず農地資料・相続人関係・農業収支・過去の申告資料を整理する段階から、ご相談ください。
振り返り
| 論点 | 重要ポイント | 実務上の確認事項 |
|---|---|---|
| 制度の性質 | 相続税の「免除」ではなく、まずは「納税猶予」 | 免除事由、打切り事由、利子税 |
| 猶予対象 | 農業投資価格を超える部分に対応する相続税額 | 農業投資価格、対象農地、税額試算 |
| 被相続人要件 | 農業を営んでいたか、特定貸付け等を行っていたか | 農業収支、貸付契約、農地台帳 |
| 農業相続人 | 原則として被相続人の相続人で、営農・一定の貸付け等の要件を満たす者 | 適用経路に応じた農業委員会の証明、届出書類 |
| 孫・相続人以外 | 包括遺贈でも農業相続人に該当しない場合がある | 民法上の相続人か、遺言内容 |
| 共有 | 共有者ごとに営農・一定の貸付け等の適用要件を判定 | 申告期限内の分割、共有持分、利用状況、将来整理 |
| 申告手続 | 期限内申告、必要な期限内分割、添付書類、担保提供が重要 | 10か月期限、証明書、登記 |
| 適格者証明 | 必要となる場合は農業委員会で取得するため時間がかかる | 受付日程、審査日、必要資料 |
| 継続届出 | 原則3年ごとの届出が必要 | 継続届出書、農業委員会証明 |
| 届出漏れ | 納税猶予の期限確定につながる | 次回期限管理、家族内共有 |
| 打切り | 譲渡・転用・権利設定・耕作放棄等で発生 | 累積20%基準、利子税、一部・全部打切り、準農地の10年要件、増担保等への対応 |
| 駐車場転用 | 実際の利用で転用と見られ得る | 現地確認、写真、農地法手続 |
| 貸付け | 一定の特定貸付け等なら継続可能な場合がある | 認定、届出、2か月期限 |
| 生産緑地 | 買取申出・特定生産緑地・都市農地貸付けと連動 | 指定状況、申出基準日、既存猶予と次世代の新規適用の区別 |
| 収用 | 公共事業でも手続と期限管理が必要 | 買換え・付替えの1か月以内の承認申請、利子税特例の2か月の届出期限 |
| 免除 | 農業相続人死亡、一定期間経過、要件を満たす生前一括贈与等 | 農地の所在地・時期・区分、適用農地全体の構成、贈与要件、免除届出 |
| 二次相続 | 従前の猶予税額の免除と、次の相続の新たな適用は別手続 | 免除届出、新たな適用要件・申告手続 |
| 遺産分割 | 農業相続人への集中承継と公平性を調整 | 代償金、金融資産、遺留分 |
| 納税資金 | 猶予されない税額と打切り時の税額を見る | 現預金、保険、売却資産 |
| 相談前資料 | 農地・農業・相続人・税務資料を整理 | 登記、農地台帳、申告書控え |
※本記事は、当事務所が専門的な判断と根拠資料の確認を行い、内容に責任を持って掲載しています。論点の整理や、表現・体裁の調整には、生成AIを補助的に用いています。

