同族会社の社屋や工場、店舗、倉庫、賃貸物件などが、創業者個人や親族の所有する土地の上に建っている。このようなケースは、決してめずらしくありません。
会社からすれば「昔から使ってきた土地」であり、ご家族にとっても「自分たちの会社に貸しているだけ」という感覚になりやすいところです。ただ、相続税の申告では、まさにこの土地貸付こそ、慎重に整理しておきたい論点になります。
特に注意したいのは、次のようなケースです。
| 典型的なケース | 相続税申告で問題になること |
|---|---|
| 被相続人個人の土地に同族会社が社屋を所有している | 土地は自用地か、貸宅地か |
| 地代を会社から受け取っている | 通常地代か、相当地代か、低額地代か |
| 地代は払っていない | 使用貸借か、実質的な賃貸借か |
| 土地の無償返還届出書を提出している | 借地権評価、貸宅地評価、株式評価への影響 |
| 被相続人が会社株式も保有している | 土地評価と非上場株式評価を同時に見る必要 |
| 小規模宅地等の特例を使いたい | 特定同族会社事業用宅地等に該当するか |
| 後継者が会社と土地を承継する | 事業承継、遺産分割、納税資金に影響 |
土地の無償返還届出は、「届出書を出せば借地権がゼロになる」という単純な制度ではありません。法人税上の権利金認定課税、相続税上の貸宅地評価、同族会社株式の純資産価額、さらには小規模宅地等の特例まで、いくつもの論点が絡み合っています。
本記事では、同族会社へ個人所有地を貸している場合に、土地の無償返還届出をどう理解し、相続税申告で何を確認すべきかを整理していきます。
まず押さえておきたい結論
同族会社への土地貸付では、最初に次の5つを切り分けて考えます。
| 判断項目 | 見るべきポイント |
|---|---|
| 契約関係 | 使用貸借か、賃貸借か |
| 届出関係 | 土地の無償返還届出書が提出されているか |
| 地代水準 | 無償、固定資産税相当、通常地代、相当地代のどれか |
| 相続税評価 | 土地を自用地、貸宅地80%、通常の貸宅地のどれで評価するか |
| 株式評価 | 同族会社株式の純資産価額に借地権相当額を反映するか |
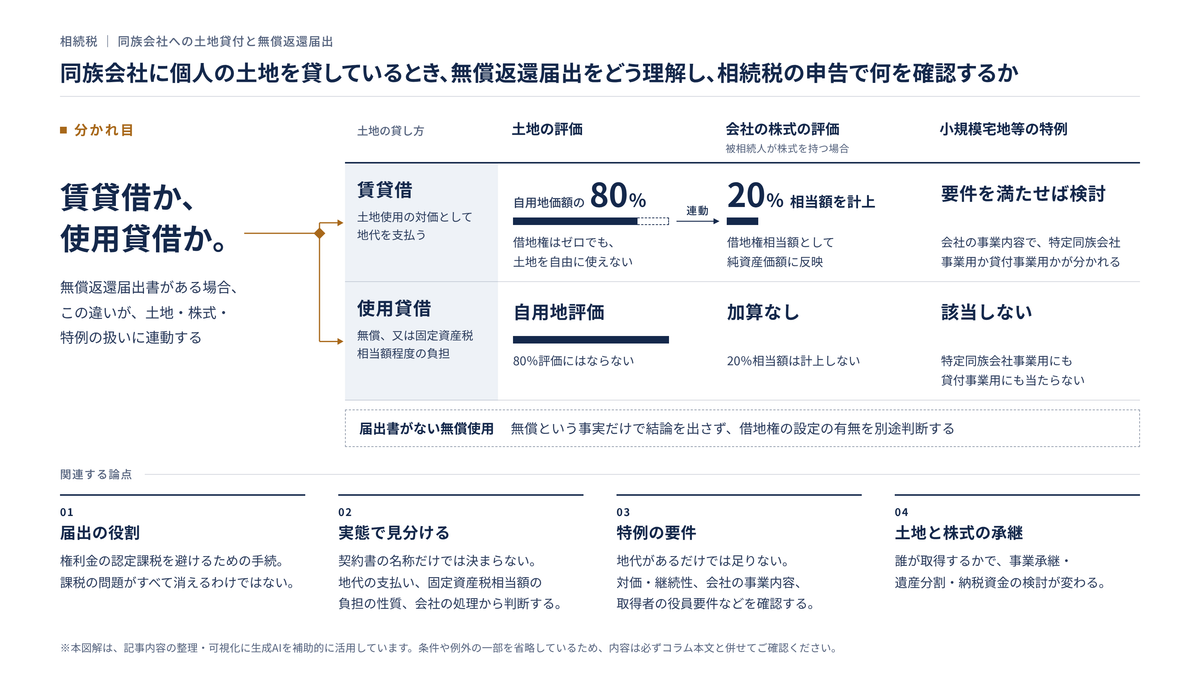
大きな分かれ目になるのは、土地使用の対価として地代を支払う賃貸借なのか、無償で使用させる使用貸借なのか、という点です。
土地の無償返還届出書が提出されている場合、借地権の価額は原則としてゼロとして扱われます。一方、賃貸借であれば、地主側の貸宅地は自用地価額の80%で評価することになります。
さらに、同族関係者である同族会社に土地を貸している場合には、その同族会社株式の評価において、20%相当の借地権価額を資産に計上するという論点も出てきます。
出典:国税庁|相当の地代を支払っている場合等の借地権等についての相続税及び贈与税の取扱いについて
反対に、土地の無償返還届出書が提出され、実態も使用貸借である場合には、土地は自用地として評価します。この場合、貸宅地としての80%評価や、昭和43年通達による株式評価上の借地権の加算は行いません。
届出書がない場合は、無償であるという事実だけで結論を出さず、借地権の設定の有無を別途判断する必要があります。
出典:国税庁|相当の地代を支払っている場合等の借地権等についての相続税及び贈与税の取扱いについて
出典:国税庁|使用貸借に係る土地についての相続税及び贈与税の取扱いについて
土地の無償返還届出とは何か
土地の無償返還届出とは、借地権の設定等に係る契約書において、将来、借地人等がその土地を無償で返還することを定めている場合に、その旨を税務署へ届け出る手続です。
この手続は、法人が借地権の設定等により他人に土地を使用させた場合で、契約書に将来無償で返還する定めがあるときに行うものです。届出を行っていれば、権利金の認定課税は行われません。また、土地の所有者が個人であっても提出できる点も、見落とせないところです。
出典:国税庁|C1-63 土地の無償返還に関する届出
ここで大切なのは、無償返還届出を、もともと借地権の設定時に権利金を授受しない場合の認定課税を避けるための制度として理解しておくことです。
法人が所有する土地を他人に賃貸し、建物等を建てさせる場合、通常は権利金を収受する慣行があります。その慣行があるにもかかわらず権利金を収受しないときは、原則として権利金の認定課税が問題になります。
ただし、相当の地代を収受している場合や、契約書で将来の無償返還を定め、土地の無償返還に関する届出書を借地人と連名で遅滞なく提出している場合には、権利金の認定課税は行われません。
出典:国税庁|No.5730 権利金の認定課税について
もっとも、法人が土地を貸し付ける場合には、届出書を提出していても、実際に収受している地代が相当の地代より少ないときは、その差額に相当する金額を借地人に贈与したものとして取り扱われます。
出典:国税庁|No.5730 権利金の認定課税について
つまり、無償返還届出は「これさえ出せば課税の問題がすべて消える」という届出ではありません。
無償返還届出・相当地代・使用貸借の違い
同族会社への土地貸付では、次の区分を混同しないことが何より大切です。
| 区分 | 地代 | 権利金 | 届出 | 借地権評価 | 土地評価の基本 |
|---|---|---|---|---|---|
| 通常の借地権設定 | 通常地代 | あり、または権利金慣行あり | 通常なし | 借地権割合で評価 | 自用地価額−借地権価額 |
| 相当地代方式 | 相当地代 | 原則なし | 相当の地代の改訂方法届出等 | 権利金等がなければゼロ | 原則80%評価 |
| 無償返還届出+賃貸借 | 土地使用の対価として認められる地代 | 原則なし | 無償返還届出あり | ゼロ | 自用地価額×80% |
| 無償返還届出+使用貸借 | 無償、又は公租公課相当額の単なる費用負担等 | なし | 無償返還届出あり | ゼロ | 自用地評価 |
| 個人の親族間の使用貸借 | 無償又は公租公課相当額以下 | なし | 通常なし | 使用権価額は原則ゼロ | 自用地評価が基本 |
| 個人から同族会社への無償使用(無償返還届出なし) | 無償等 | なし | 無償返還届出なし | 借地権の設定の有無を別途判定 | 借地権の設定の有無等に応じて判定 |
固定資産税相当額を負担していることだけで賃貸借と判断せず、無償返還届出、契約内容、実際の負担の性質をあわせて確認します。
相当の地代とは、権利金の代わりに高い地代を支払うという考え方です。法人税上の相当の地代は、原則として土地の更地価額のおおむね年6%程度とされ、課税上の弊害がない限り、相続税評価額やその過去3年間の平均額を用いることも認められています。
出典:国税庁|No.5732 相当の地代及び相当の地代の改訂
一方、相続税・贈与税の評価で用いる相当の地代は、権利金等の授受がない場合、相続等のあった年以前3年間の自用地としての相続税評価額の平均額をもとに、おおむね年6%で計算します。
この3年平均は、あくまで相当の地代を算定するための基礎です。貸宅地そのものを3年平均額で評価するわけではありません。
出典:国税庁|相当の地代を支払っている場合等の借地権等についての相続税及び贈与税の取扱いについて
相当の地代の改訂方法は、契約と届出の内容によって異なります。地価の上昇に応じて相当の地代へ改訂する方法を選んだ場合には、おおむね3年以下の期間ごとに改訂します。
定額方式等も認められているため、契約上の改訂方法と、税務上の計算に用いる相当の地代の見直しとは、分けて確認しておく必要があります。
出典:国税庁|No.5732 相当の地代及び相当の地代の改訂
出典:国税庁|法人税基本通達 第13章第1節(13-1-7・13-1-8)
実務では、「昔、届出書を出した」「当初は相当地代だった」というだけでは十分ではありません。相続開始の時点で、契約、地代、届出、会社側の処理がきちんと整合しているかを確認していきます。
無償返還届出がある場合の土地評価
無償返還届出書が提出されている場合、土地所有者側の相続税評価は、まず使用貸借か賃貸借かによって分かれます。
| 土地利用関係 | 土地所有者側の評価 | 注意点 |
|---|---|---|
| 使用貸借 | 自用地価額 | 地代なし。貸宅地80%評価ではない |
| 賃貸借+無償返還届出 | 自用地価額×80% | 借地権はゼロでも、土地使用に制約がある |
| 相当地代収受 | 原則として自用地価額×80% | 権利金等がない場合 |
| 賃貸借+無償返還届出あり・相当地代未満 | 自用地価額×80% | 相当地代未満でも、相当地代通達8項により評価 |
相当地代通達では、無償返還届出書が提出されている場合の貸宅地の価額は、自用地としての価額の80%相当額で評価するとされています。ただし、使用貸借に係る土地について無償返還届出書が提出されている場合は、自用地としての価額で評価することになるため、注意が必要です。
出典:国税庁|相当の地代を支払っている場合等の借地権等についての相続税及び贈与税の取扱いについて
この80%評価は、「借地人に通常の借地権が20%ある」という意味ではありません。
届出によって借地権の価額はゼロと扱われます。それでも、賃貸借である以上、土地所有者はその土地を自由に使用収益することができません。そのため、貸宅地として80%で評価する、という整理になります。
ここを取り違えると、次のような申告ミスにつながります。
| 誤りやすい判断 | 問題点 |
|---|---|
| 届出書があるので土地を100%評価した | 賃貸借であれば80%評価を検討すべき |
| 届出書があるので常に80%評価した | 使用貸借であれば自用地評価となる |
| 借地権がゼロなので株式評価も関係ないと考えた | 同族会社株式で20%相当額の計上が問題になる |
| 地代水準を確認しなかった | 契約の実態や、届出の有無に応じた借地権・土地評価の取扱いを見落とす |
| 契約書と実際の入出金を照合しなかった | 使用貸借か賃貸借かを説明できない |
同族会社株式の評価で20%を加算する場面
同族会社に土地を貸している場合、相続財産は土地だけにとどまりません。被相続人が同族会社株式を保有していれば、その株式の評価も必要になります。
無償返還届出書が提出されている借地契約では、借地権の価額は原則としてゼロと扱われます。しかし、土地所有者が同族関係者である同族会社に土地を貸し付けている場合には、昭和43年通達の適用により、同族会社株式の純資産価額方式で借地権相当額を反映することがあります。
昭和43年通達では、課税時期における被相続人所有の貸宅地は、自用地としての価額から、その価額の20%に相当する金額を控除した金額で評価するとされています。
出典:国税庁|相当の地代を収受している貸宅地の評価について
そして相当地代通達8項では、無償返還届出書が提出されている場合でも、被相続人が同族関係者である同族会社に土地を貸し付けているときは、昭和43年通達の適用があるとされています。その際、同通達の「相当の地代を収受している」とある部分は、「土地の無償返還に関する届出書の提出されている」と読み替えることが示されています。
出典:国税庁|相当の地代を支払っている場合等の借地権等についての相続税及び贈与税の取扱いについて
実務上のイメージは、次のとおりです。
| 項目 | 評価イメージ |
|---|---|
| 土地の自用地価額 | 1億円 |
| 無償返還届出あり・賃貸借の貸宅地評価 | 8,000万円 |
| 借地権価額 | 0円 |
| 同族会社株式の純資産価額に反映する借地権相当額 | 2,000万円 |
この処理は、土地側で20%を控除した価値が、同族会社側の株式価値にまったく反映されないという事態を避けるための調整と理解できます。
非上場株式の評価においても、無償返還届出書が提出されている場合、賃貸借であれば貸宅地は自用地価額の80%で評価します。そのうえで、土地所有者が同族株主である会社の純資産価額方式では、自用地価額の20%相当額を借地権価額として計上する、という整理が重要になります。
なお、土地が共有である場合には、同族会社株式の評価に反映する借地権相当額も、被相続人の所有持分に対応する部分で考える必要があります。
使用貸借の場合は、土地評価も株式評価も別の整理になる
同族会社が地代を一切支払っていない場合、「土地を貸している」という言葉だけで貸宅地評価に進んではいけません。
個人が同族会社に土地を無償で使用させている場合には、個人間の使用貸借に関する取扱いを、そのまま当てはめることはできません。使用貸借通達は、当事者の一方が法人である場合、相手方の個人についても、原則として法人税の取扱いに準拠するとしています。
個人間の貸借関係を前提とする使用貸借通達では、建物等の所有を目的として使用貸借により土地を借り受けた場合でも、その使用権の価額はゼロとして取り扱うとされています。
また、公租公課相当額以下の授受にとどまる場合は使用貸借に該当し、権利金その他地代に代わる経済的利益の授受がある場合は使用貸借に該当しないとされています。
出典:国税庁|使用貸借に係る土地についての相続税及び贈与税の取扱いについて
同族会社への土地貸付でも、土地の無償返還届出書が提出され、実態も使用貸借である場合には、土地は自用地として評価します。貸宅地としての80%評価にはなりません。
加えてこの場合は、貸宅地の価額が自用地価額と一致するため、昭和43年通達による株式評価上の借地権の加算も行わない、という整理になります。
出典:国税庁|相当の地代を支払っている場合等の借地権等についての相続税及び贈与税の取扱いについて
一方、届出書がない場合には、無償返還の合意や土地の利用実態などを確認し、借地権の設定の有無を別途判断する必要があります。地代の授受がないという事実だけで、借地権をゼロと判断することはできません。
出典:国税不服審判所|平成15年5月19日裁決(裁決事例集No.65)
ただし、ここで油断は禁物です。使用貸借かどうかは、契約書のタイトルだけで決まるものではありません。
| 確認項目 | 使用貸借といえるかの見方 |
|---|---|
| 地代の支払い | 無償か、公租公課相当額程度か |
| 権利金・保証金 | 借地権を認識するような経済的利益がないか |
| 会計処理 | 会社側で地代・賃借料を計上していないか |
| 契約書 | 使用貸借契約か、賃貸借契約か |
| 実態 | 長年地代が支払われているのに形式だけ使用貸借としていないか |
| 固定資産税負担 | 会社負担が公租公課相当額を超えていないか |
特に、会社が固定資産税相当額を負担している場合や、毎月一定額を支払っている場合には注意が必要です。それが単なる費用負担なのか、土地使用の対価なのかを、一つひとつ丁寧に確認していきます。
無償返還届出書があっても、法人税上の確認は残る
本記事では法人税の仕訳や詳細な計算までは取り上げませんが、相続税申告の前提として、法人税上の届出や処理は確認しておく必要があります。
無償返還届出書が提出されていれば、権利金の認定課税は避けられる方向になります。ただし、国税庁No.5730で示されている地代差額の取扱いは、法人が土地を貸し付ける場合のものです。
出典:国税庁|No.5730 権利金の認定課税について
本記事のように個人が同族会社へ土地を貸し付ける場合、実際の地代が相当の地代に満たないことだけを理由に、個人地主に差額地代収入が認定されるわけではありません。
借主である会社における借地権設定時の課税関係や、相続税評価の取扱いは、契約・届出・支払実態に応じて確認します。
出典:国税不服審判所|平成9年11月19日裁決(裁決事例集No.54)
そのため、相続税申告では次のような資料を確認します。
| 確認資料 | 確認する理由 |
|---|---|
| 土地賃貸借契約書・使用貸借契約書 | 無償返還条項、契約類型、地代を確認する |
| 土地の無償返還に関する届出書控え | 提出の有無、提出日、当事者を確認する |
| 地代入金資料 | 実際にいくら支払われているか確認する |
| 法人決算書・総勘定元帳 | 会社側の地代処理を確認する |
| 勘定科目内訳書 | 地代、未払金、貸付金、役員勘定を確認する |
| 固定資産税課税明細書 | 公租公課相当額との比較に使う |
| 過去の法人税申告書 | 認定課税・届出処理の整合性を見る |
| 株主名簿 | 被相続人が同族関係者か確認する |
届出書がない場合でも、契約書に無償返還条項があり、当事者が実質的に借地権を認識していなかったと説明できるかどうかが問題になることがあります。
もっとも、権利金等や特別な経済的利益の授受がある場合には、後から届出書を出せば済むとは限りません。無償返還届出と相当の地代の改訂方法の届出は、いずれも権利金の認定課税を避ける側面を持ちますが、前提となる契約内容が異なる点に注意が必要です。
小規模宅地等の特例との関係
同族会社へ土地を貸している場合、小規模宅地等の特例では、主に「特定同族会社事業用宅地等」または「貸付事業用宅地等」が問題になります。
この特例では、一定の法人に貸し付けられ、その法人の事業(貸付事業を除く事業)の用に供されている宅地等のうち、特定同族会社事業用宅地等に該当するものは400㎡まで80%の減額、貸付事業用宅地等は200㎡まで50%の減額となります。
出典:国税庁|No.4124 相続した事業の用や居住の用の宅地等の価額の特例
特定同族会社事業用宅地等に該当するには、相続開始の直前から相続税の申告期限まで、一定の法人の事業の用に供されていることが必要です。ここでいう事業からは、不動産貸付業、駐車場業、自転車駐車場業および準事業が除かれます。
あわせて、宅地等を取得した被相続人の親族が、相続税の申告期限においてその法人の役員であり、その宅地等を申告期限まで保有していることも要件となります。
なお、ここでいう一定の法人とは、相続開始の直前に、被相続人および被相続人の親族等が発行済株式総数または出資総額の50%超を有している法人をいいます。
出典:国税庁|No.4124 相続した事業の用や居住の用の宅地等の価額の特例
この特例で見落とされやすいのが、地代の支払いがあるというだけでは、貸付けに関する要件を満たすとは限らないという点です。
特定同族会社事業用宅地等の適用にあたっては、被相続人等による会社への貸付けが、事業または相当の対価を得て継続的に行う準事業に該当している必要があります。単に地代が支払われているだけでは足りず、公租公課相当額の負担にとどまる場合などは、この要件を満たしません。
なお、ここでいう「相当の対価」は、権利金の認定課税に関する「相当の地代」とは異なるものです。
出典:国税庁|租税特別措置法(相続税法の特例関係)の取扱いについて・第69条の4関係(69の4-23)
出典:国税不服審判所|平成9年11月19日裁決(裁決事例集No.54)
本記事のように、個人所有地を同族会社に直接、使用貸借で貸し付け、会社が自己所有の建物で事業を行っている場合、その土地は特定同族会社事業用宅地等にも貸付事業用宅地等にも該当しません。
ただし、被相続人と生計を一にする親族が土地を無償で借り、その親族が所有する建物を会社に有償で貸している場合などは、貸付けの対価や継続性を含め、土地と建物それぞれの貸付関係から別途判定することになります。
出典:国税庁|租税特別措置法(相続税法の特例関係)の取扱いについて・第69条の4関係(69の4-23)
無償返還届出書がある場合の小規模宅地等の整理は、次のとおりです。
| 利用関係 | 土地評価 | 小規模宅地等の方向性 |
|---|---|---|
| 同族会社への直接の使用貸借・地代なし | 自用地評価 | 特定同族会社事業用宅地等にも貸付事業用宅地等にも該当しない |
| 賃貸借・事業又は相当の対価を得て継続的に行う準事業に該当する貸付け・同族会社が自社事業用に使用 | 80%評価 | 要件を満たせば特定同族会社事業用宅地等を検討 |
| 賃貸借・同族会社が不動産貸付業に使用 | 80%評価 | 特定同族会社事業用ではなく貸付事業用宅地等を検討 |
| 建物を会社に貸している | 貸家建付地等の論点 | 建物所有者・利用者・事業内容の三者関係を確認 |
| 一部を会社事業、一部を転貸 | 用途別に区分 | 特定同族会社事業用と貸付事業用が混在する場合あり |
この点は、国税庁の質疑応答事例でも確認できます。特定同族会社事業用宅地等に該当するには、その法人の事業の用に供されていた宅地等であることが必要です。その事業からは不動産貸付業、駐車場業、自転車駐車場業および準事業が除かれること、また取得者が申告期限において法人税法上の役員であることなどが示されています。
出典:国税庁|特定同族会社事業用宅地等と貸付事業用宅地等が混在する場合
土地と株式を誰が取得するかで、相続全体の判断が変わる
同族会社への土地貸付では、相続財産に加えて、会社が所有する財産、相続後の収入、相続人間の資金負担を区別して検討します。
| 財産・収入等 | 所有者・関係者 | 検討すべきこと |
|---|---|---|
| 会社に貸している土地 | 後継者、配偶者、複数相続人 | 地代収入、会社経営、特例適用 |
| 同族会社株式 | 後継者 | 議決権、経営支配、株式評価 |
| 建物 | 被相続人所有、会社所有、共有 | 個人の相続財産に含まれる範囲と、株式評価への反映を区別する |
| 相続後の地代収入 | 土地取得者 | 所得税、将来の分配、管理負担 |
| 被相続人から会社への貸付金(会社側では役員借入金) | 当該貸付金を取得する相続人 | 回収可能性、会社資金繰り |
| 代償金 | 土地・株式を取得しない相続人 | 納税資金、公平性 |
出典:e-Gov法令検索|会社法第3条
出典:e-Gov法令検索|民法第896条
出典:国税庁|東京地方裁判所平成30年3月27日判決
たとえば、後継者が会社株式を取得し、土地を別の相続人が取得した場合、会社経営と土地所有が分かれることになります。
当初は問題がなくても、将来の地代改定や建替え、金融機関からの融資、会社の売却、底地の売却、あるいは相続人の死亡などをきっかけに、意思決定が難しくなっていくことがあります。
反対に、後継者へ土地と株式を集中させれば、事業承継は安定しやすくなります。その一方で、他の相続人との公平性や代償金が課題として残ります。
相続対策では、相続税額を下げることだけでなく、相続争いの防止、納税資金、税額軽減を一体で考える必要があります。特に、換金しにくい不動産や同族会社株式が多い場合には、納税資金の対策が不十分だと、相続人が納税に窮してしまうおそれもあります。
よくある誤解と実務上の危険
「無償返還届出があるから借地権はすべて無視できる」
借地権の価額がゼロとして扱われる場面はありますが、だからといって土地評価が100%になるとは限りません。賃貸借であれば、貸宅地として80%評価を検討します。
また、同族会社株式の純資産価額では、20%相当額を反映することがあります。
「地代を払っていないから問題がない」
個人が同族会社に無償で土地を使用させている場合は、まず無償返還届出の有無と、契約・利用の実態を確認します。届出があり、実態も使用貸借であれば、土地は自用地として評価します。届出がない場合は、借地権の設定の有無を別途判断します。
また、同族会社に直接、使用貸借で貸し付けている土地は、特定同族会社事業用宅地等にも貸付事業用宅地等にも該当しません。80%評価や特例の適用を想定していた場合には、評価額が下がるどころか、前提そのものが大きく崩れてしまいます。
「固定資産税相当額を払っているから賃貸借である」
公租公課相当額以下の負担であれば、使用貸借と扱われる可能性があります。それが土地使用の対価としての地代なのか、単なる費用負担なのかを整理しておく必要があります。
「会社が使っている土地だから小規模宅地等の特例が使える」
特定同族会社事業用宅地等には、会社の株式保有関係、事業内容、取得者の役員要件、保有継続、事業継続といった要件があります。あわせて、会社への貸付けが、事業または相当の対価を得て継続的に行う準事業に該当することも必要です。
会社が不動産貸付業を行っている部分については、特定同族会社事業用ではなく、貸付事業用宅地等として検討することになります。
「土地評価と株式評価は別々に見ればよい」
同族会社に土地を貸している場合、土地評価と株式評価は連動しています。土地側で80%評価をしておきながら、会社株式側で20%相当額を見落とすと、申告全体の整合性が問われることになります。
「届出書の控えが見つからないが、昔出したはず」
届出の有無は、相続税評価にも法人税の処理にも影響します。控えが見つからない場合は、契約書、法人税申告書、過去の顧問税理士の資料、税務署への確認の可能性なども含めて、慎重に事実を確認する必要があります。
申告実務で確認すべき資料
同族会社への土地貸付がある相続税申告では、少なくとも次の資料を確認します。
| 資料 | 目的 |
|---|---|
| 土地登記事項証明書 | 土地所有者、共有持分、地番を確認する |
| 建物登記事項証明書 | 建物所有者が会社か個人かを確認する |
| 固定資産税課税明細書 | 土地・建物の評価、固定資産税額を確認する |
| 公図・測量図 | 貸付範囲、利用区分、評価単位を確認する |
| 土地賃貸借契約書 | 地代、期間、無償返還条項を確認する |
| 使用貸借契約書 | 地代なしの法的関係を確認する |
| 土地の無償返還届出書控え | 提出有無、当事者、対象土地を確認する |
| 相当の地代の改訂方法届出書 | 相当地代方式の場合に確認する |
| 地代入金通帳・元帳 | 実際の支払状況を確認する |
| 法人税申告書・決算書 | 会社側の地代処理、勘定科目を確認する |
| 株主名簿 | 同族会社該当性、株式評価を確認する |
| 定款・履歴事項全部証明書 | 会社目的、役員、事業内容を確認する |
| 賃貸先・利用状況資料 | 小規模宅地等の区分判定に使う |
| 遺言・遺産分割案 | 土地と株式の取得者を確認する |
| 納税資金資料 | 代償金、相続税納付、会社資金繰りを確認する |
宅地の評価では、同一人に貸し付けられている1区画ごとに評価するなど、利用単位の確認も欠かせません。国税庁の質疑応答事例でも、2以上の者に貸し付けられている宅地は、同一人に貸し付けられている1区画の宅地ごとに評価することとされています。
出典:国税庁|宅地の評価単位-貸宅地
同族会社への土地貸付では、土地評価、株式評価、小規模宅地等の特例が同時に問題になります。そのため、土地に関する資料だけでは足りません。会社の資料まで含めて一体で確認しておくことが、申告後の説明可能性につながります。
生前対策として見直す場合の判断順序
相続が発生する前に、同族会社への土地貸付を見直す場合は、次の順序で整理していきます。
1. 現在の契約と支払実態を確認する
契約書が賃貸借なのか使用貸借なのか、地代が実際に支払われているのか、それとも固定資産税相当額だけなのかを確認します。
2. 届出書の有無を確認する
土地の無償返還届出書や、相当の地代の改訂方法届出書があるかを確認します。届出書がある場合でも、対象の地番、当事者、契約内容と一致しているかを見ておきます。
3. 地代水準を確認する
地代の水準に加え、届出の有無等に応じた借地権の認定や、相続税評価上の取扱いを確認します。相当地代方式を採用している場合には、契約と届出に応じた見直しが行われているかも確認します。
4. 土地評価と株式評価を試算する
土地を80%で評価できるのか、自用地評価になるのか、会社株式に20%相当額を反映するのかを試算します。土地単体では評価が下がっても、株式評価で増えてしまう場合があります。
5. 小規模宅地等の適用可能性を確認する
会社への貸付けが事業または相当の対価を得て継続的に行う準事業に該当するか、会社が貸付事業以外の事業を行っているか、取得予定者が申告期限に役員であるか、土地を申告期限まで保有するかを確認します。
6. 遺産分割と事業承継を設計する
土地と株式を誰に承継させるか、他の相続人への代償金をどう確保するか、二次相続でどうなるかを検討します。
7. 記録に残す
なぜこの契約形態にしたのか。なぜこの地代水準なのか。なぜその評価方法を採用したのか。こうした判断の理由を記録しておきます。
相続税申告のときだけでなく、税務調査や後継者への説明の場面でも役に立ちます。
相談前に整理しておきたいチェックリスト
同族会社への土地貸付についてご相談いただく前に、次の情報を整理しておいていただくと、評価の判断がスムーズに進みます。
| 整理項目 | 確認内容 |
|---|---|
| 土地所有者 | 被相続人単独か、配偶者・子との共有か |
| 建物所有者 | 同族会社所有か、個人所有か |
| 会社利用状況 | 本社、工場、店舗、倉庫、賃貸物件、駐車場など |
| 契約書 | 賃貸借、使用貸借、無償返還条項の有無 |
| 地代 | 月額・年額、支払実績、改定履歴 |
| 固定資産税 | 誰が負担しているか |
| 届出書 | 無償返還届出書、相当地代改訂方法届出書 |
| 株主構成 | 被相続人・親族で50%超か |
| 役員構成 | 後継者が申告期限に役員となる見込みか |
| 会社事業 | 貸付事業以外か、不動産貸付業か |
| 土地評価 | 自用地価額、借地権割合、評価単位 |
| 株式評価 | 純資産価額方式、借地権相当額の反映 |
| 小規模宅地 | 貸付けの対価・継続性、特定同族会社事業用か、貸付事業用か |
| 承継方針 | 土地と株式を同じ人が取得するか |
| 納税資金 | 相続税、代償金、会社資金繰り |
このチェックリストは、単に資料を集めるためのものではありません。土地・会社・家族・税務の関係を、一枚の地図にまとめる作業だと考えていただくとよいと思います。
まとめ|無償返還届出は「土地評価だけ」の論点ではない
土地の無償返還届出は、同族会社への土地貸付において、非常に重要な制度です。
ただし、届出書があるから安心、届出書がないからすぐに不利、という単純な話ではありません。
使用貸借か賃貸借か。地代をいくら支払っているか。相当地代との関係はどうか。被相続人が会社株式を保有しているか。小規模宅地等の特例を使えるか。これらを一体で確認していく必要があります。
特に、次の3つの混同は避けたいところです。
| 混同しやすい点 | 正しい整理 |
|---|---|
| 借地権ゼロと土地100%評価 | 無償返還届出がある場合、賃貸借は80%、使用貸借は自用地評価。届出がない無償利用は借地権の設定の有無を別途判定 |
| 土地評価と株式評価 | 土地側の20%控除は株式側に反映する場合がある |
| 会社使用と小規模宅地等 | 事業又は相当の対価を得て継続的に行う準事業としての貸付け、会社の事業内容、役員要件、保有継続等が必要 |
犬飼公認会計士・税理士事務所では、同族会社に個人所有地を貸している相続案件について、土地評価、非上場株式評価、小規模宅地等の特例、遺産分割、納税資金を一体で整理しています。
「土地の無償返還届出書はあるけれど、評価方法に不安がある」「会社に地代を払わせているが、相当地代との関係がよく分からない」「土地と株式を後継者にどう承継させるべきか迷っている」。
そうした場合は、契約書、届出書、固定資産税の資料、法人決算書、株主名簿を整理したうえで、どうぞお気軽にご相談ください。
相続税申告で大切なのは、評価額を下げることだけではありません。相続人にも、税務署にも、会社にも、後から説明できる形で、土地と会社の関係を整えておくことです。
振り返り
| 論点 | 要点 | 確認資料 |
|---|---|---|
| 無償返還届出 | 将来無償返還を契約で定め、税務署へ届け出る制度 | 届出書控え、契約書 |
| 権利金認定課税 | 届出や相当地代により認定課税を避ける場面がある | 法人税申告書、契約書 |
| 相当地代 | 権利金等がない場合、法人税は更地価額等、相続税・贈与税評価は相続等の年以前3年間の自用地評価額の平均を基に年6%程度 | 地代台帳、評価資料 |
| 地代改訂 | 契約・届出で選択した方法と、税務上の算定基礎の見直しを確認 | 改訂履歴、届出書 |
| 借地権評価 | 無償返還届出があれば原則ゼロ | 評価明細、届出書 |
| 賃貸借の土地評価 | 無償返還届出ありなら原則80%評価 | 契約書、地代資料 |
| 使用貸借の土地評価 | 無償返還届出があり、実態も使用貸借なら自用地評価。届出がない場合は借地権の設定の有無を別途判定 | 入出金資料、契約書、届出書 |
| 株式評価 | 賃貸借では純資産価額に20%相当額を反映する場合あり | 決算書、株主名簿 |
| 共有地 | 株式評価上の加算も持分対応で検討 | 登記簿、共有持分 |
| 小規模宅地等 | 特定同族会社事業用は400㎡まで80%減額の可能性 | 会社資料、役員資料 |
| 貸付けの対価・継続性 | 事業又は相当の対価を得て継続的に行う準事業に該当することが必要。会社への直接の使用貸借は対象外 | 地代入金資料 |
| 会社の事業内容 | 不動産貸付業等は特定同族会社事業用から除外 | 定款、決算書 |
| 取得者要件 | 申告期限に役員であり、土地を保有しているか | 役員登記、分割案 |
| 遺産分割 | 土地と株式を分けると将来の経営に影響 | 遺言、分割協議案 |
| 納税資金 | 土地・株式は換金しにくい | 現預金、保険、借入資料 |
| 税務調査対応 | 評価方法と契約実態を説明できる記録が必要 | 判断メモ、添付資料 |
※本記事は、当事務所が専門的な判断と根拠資料の確認を行い、内容に責任を持って掲載しています。論点の整理や、表現・体裁の調整には、生成AIを補助的に用いています。

