「借金をして賃貸アパートを建てれば、相続税が下がる」。不動産オーナーや地主の方の相続対策として、昔からくり返し語られてきた提案です。
たしかに、一定の条件がそろえば、借入による賃貸不動産の建築には、相続税の課税価格を下げる効果があります。更地が貸家建付地となり、建物は貸家として評価され、借入金は債務控除の対象になり得るためです。
ただ、この対策を「借金をすれば相続税が減る」と理解してしまうと、判断を誤ります。
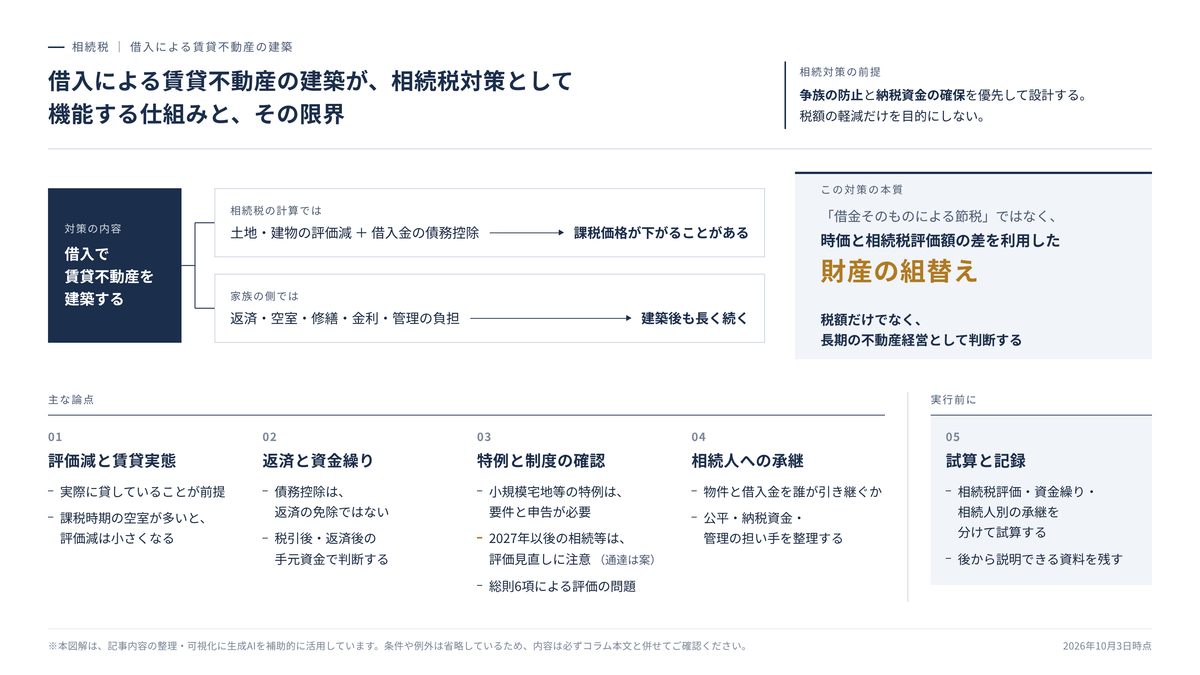
借入金は、相続税の計算上は控除できることがあっても、相続人が引き継ぐ場合には、現実に返済しなければならない債務です。
賃貸物件の建築では、建築費と税務上の評価額との差や、課税時期の賃貸実態などによって、相続税の課税価格を下げる効果が生じる場合があります。その一方で、空室、修繕、金利、固定資産税、そして相続人の管理負担は、その後も長く続いていきます。
相続税は下がったものの、家族には返済と管理の負担が重く残る。そうした結果になる可能性もあります。
そもそも相続対策は、争族の防止、納税資金の確保、相続税の軽減という三つを、分けて考える必要があります。
相続税を下げるために多額の借入を起こして賃貸不動産を建てれば、相続時に残った借入金は、相続人が長期にわたって返済を引き継ぐことにもなります。それは、相続人にとって必ずしも歓迎されるものとは限りません。
相続対策は、税額の軽減だけを目的にするのではなく、争族の防止と納税資金の確保を優先して設計すべきものです。
本記事では、借入による賃貸不動産の建築が相続税対策として機能する仕組みと、その限界を整理します。取り上げるのは、相続税評価の圧縮効果、借入返済、空室、収益性、相続人の負担、そして税務調査リスクです。
なお、個別物件の投資判断、建築会社の選定、物件価格の妥当性そのものは、別に検討すべき論点として切り分けておきます。
まず押さえるべき結論
借入による賃貸不動産の建築は、次の条件がそろったときに、相続税対策として意味を持つことがあります。
| 判断項目 | 確認すべきこと |
|---|---|
| 税務上の効果 | 貸家建付地・貸家としての評価、債務控除、小規模宅地等の特例により、相続税の課税価格や税額がどの程度下がるか |
| 経済的な合理性 | 借入返済、空室、修繕、固定資産税を含めても、長期的に資金繰りが成立するか |
| 家族への影響 | 相続人が賃貸経営と借入返済を引き継げるか |
| 資料と説明可能性 | 建築目的、収支計画、借入条件、賃貸需要、意思決定の過程を後から説明できるか |
| 制度改正・評価リスク | 評価通達、総則6項、令和8年度税制改正大綱と公表された通達案による貸付用不動産の評価見直しの影響を確認しているか |
反対に、相続税評価額の低さだけに目を向け、収益性や返済の可能性を確かめないまま建築を進めれば、それは節税というより、将来の資金繰りリスクを相続人へ移す判断になりかねません。
借入による賃貸不動産建築で相続税の課税価格が下がる仕組み
借入による賃貸不動産の建築で相続税の課税価格が下がる仕組みは、大きく四つの効果に分けて説明できます。
ここでは、従来の評価方法を前提に仕組みを整理します。令和9年1月1日以後の相続等については、後述する評価見直しの適用関係を、土地と建物それぞれについて確認する必要があります。
| 効果 | 内容 |
|---|---|
| 土地の評価減 | 貸家の敷地として使われる土地が貸家建付地となり、自用地評価から一定額が減額される |
| 建物の評価減 | 建物は固定資産税評価額を基礎とし、貸家として借家権割合等を反映して評価される |
| 借入金の債務控除 | 相続開始時に現に存在する確実な債務について、相続人等の負担関係などの要件を満たす場合に、課税価格の計算上控除できる |
| 小規模宅地等の特例 | 貸付事業用宅地等に該当し、適用要件・申告手続を満たせば、一定面積まで課税価格に算入する価額を50%減額できる |
貸家・貸家建付地の評価は、個々の不動産の価額を算定するものです。これに対して債務控除は、不動産そのものの評価額を下げるものではなく、相続税の課税価格を計算する際の控除です。
小規模宅地等の特例も、課税価格に算入する宅地等の価額を減額する制度として、区別して考えます。
出典:国税庁|No.4614 貸家建付地の評価
出典:国税庁|No.4602 土地家屋の評価
出典:国税庁|No.4126 相続財産から控除できる債務
出典:国税庁|No.4124 相続した事業の用や居住の用の宅地等の価額の特例(小規模宅地等の特例)
建築後の建物の時価を建築費と同額とし、土地の時価も変わらないと仮定した設例で考えてみます。
この場合、更地に借入金で賃貸物件を建てても、諸費用などを除けば、実勢価額ベースの正味財産は変わりません。一方、相続税の計算上は、土地の貸家建付地評価、建物の貸家評価、借入金の債務控除によって、課税価格が大きく減少することがあります。
ただ、ここで見落としてはならないのは、経済的な価値そのものが消えているわけではない、という点です。
たとえば、2億円を借りて建築し、完成した建物の時価も2億円だと仮定します。諸費用などを除けば、2億円の資産と2億円の負債が増えるため、借入だけによって経済的な純資産が2億円減るわけではありません。
ただし、実際の建物の時価が建築費と一致するとは限りません。税務上の評価減とは別に、投資損失が生じる可能性もあります。
課税価格が下がるのは、相続税評価の上で、建物や土地が時価より低く算定されるためです。これが、この仕組みの実態です。
つまり、この対策の本質は「借金そのものによる節税」ではなく、「時価と相続税評価額の差を利用した財産の組替え」にあるということです。
貸家建付地の評価減は、賃貸実態があって初めて意味を持つ
更地にアパートや賃貸マンションを建てて第三者に貸し付けると、その敷地は貸家建付地として評価されることがあります。
貸家建付地とは、貸家の敷地として使われている宅地のことです。その評価額は、次の考え方で計算します。
貸家建付地の価額 = 自用地としての価額 - 自用地としての価額 × 借地権割合 × 借家権割合 × 賃貸割合
出典:国税庁|No.4614 貸家建付地の評価
ここで注意したいのは、「建物を建てたから土地の評価が下がる」のではない、という点です。「貸家の敷地として実際に使われているからこそ、評価減が生じる」のです。
課税時期に空室が多ければ、賃貸割合が下がり、その分だけ評価減も小さくなります。
なお、賃貸割合は原則として独立した各部分の床面積をもとに計算するため、単純な戸数ベースの入居率とは一致しない場合があります。
もっとも、空室が一時的なものであれば、賃貸されていたものとして取り扱って差し支えない場合もあります。
具体的には、それまで継続的に賃貸されていたこと、退去後すみやかに入居者を募集していること、空室期間中に他の用途に使われていないこと、空室の期間が一時的にとどまること、課税時期の後の賃貸も一時的なものではないこと。こうした事実関係から、総合的に判断されます。
ただし、新築後に一度も貸していない部分を、継続して賃貸した後の一時的な空室と、当然に同じ扱いにすることはできません。
出典:国税庁|貸家建付地等の評価における一時的な空室の範囲
したがって、満室を前提にした評価額だけを見て、相続税対策の可否を判断するのは危険です。相続が始まった時点で空室が長引いていれば、想定していた貸家建付地としての評価減が得られないこともあります。
建物の評価減も、現金支出が消えるわけではない
賃貸用の建物は、従来の相続税評価では、固定資産税評価額を基礎として評価します。貸家の用に供されている家屋であれば、固定資産税評価額から、借家権割合と賃貸割合を反映した金額を差し引いて評価します。
たとえば、固定資産税評価額が1,000千円、借家権割合が30%、賃貸割合が100%であれば、評価額は700千円となります。
出典:国税庁|No.4602 土地家屋の評価・Q3 アパート等の貸家の評価
このように、新築建物の建築価額と相続税評価額との間には差が生じます。
しかし、建築費そのものは、現実にきちんと支払っています。借入で支払った場合でも、将来の返済義務は消えずに残ります。
建物の相続税評価額が下がることと、投資として成功することは、まったく別の話です。
建築費が高すぎる、賃料設定が強気にすぎる、将来の修繕費を見込んでいない、地域の賃貸需要が弱い。こうした場合には、評価減以上に経済的な損失が大きくなることもあります。
借入金は債務控除できても、返済義務は相続人に残る
相続税の計算では、被相続人が残した借入金などの債務を、遺産の総額から差し引くことができます。
差し引けるのは、被相続人が亡くなった時点で現に存在し、確実と認められる債務に限られます。あわせて、誰がどの金額を実際に負担するのかという関係も確認しておく必要があります。
出典:国税庁|No.4126 相続財産から控除できる債務
出典:国税庁|相続税法基本通達 第13条《債務控除》関係・13-3
このため、賃貸物件を建てるための借入金が相続開始時に残っており、債務控除の要件を満たす場合には、相続税の課税価格を下げる効果があります。
ただし、団体信用生命保険などによる返済が確実で、相続人が負担しない借入金は、債務控除の対象にはなりません。相続開始時の借入残高だけで判断せず、保険契約や返済条件も確認しておく必要があります。
出典:国税庁|誤りやすい事例⑬ 団体信用生命保険契約により返済が免除される住宅ローン
債務控除は、あくまで「相続税計算上の控除」であって、「借入返済の免除」ではありません。
相続人は、相続税の納税だけでなく、金融機関への返済も引き継ぐことになります。相続税は減ったけれども、毎月の返済が重く、空室や修繕が重なれば資金繰りが苦しくなる。そうした事態は十分に起こり得ます。
とりわけ見落としやすいのが、元本の返済は不動産所得の必要経費にならない、という点です。
不動産所得の計算では、支払利息は経費になりますが、借入金の元本返済は経費になりません。そのため、所得税の計算上は黒字でも、元本を返済したあとの手元資金はごくわずか、という状態が起こります。
資金繰りを見るときは、次のように計算を分けて考える必要があります。
| 区分 | 計算・確認内容 |
|---|---|
| 税務上の所得(青色申告特別控除前) | 総収入金額 - 必要経費(減価償却費を含む) |
| 税引後・返済後の資金収支 | 家賃等の実際の入金 - 運営経費等の現金支出 - 借入元利返済 - 税金の支払 - 設備投資等の支出 |
| 自由に使える資金 | 上記の資金収支と既存の資金残高を踏まえ、将来の修繕等に必要な予備資金を別途確保して判断する |
| 相続人の運営負担 | 資金収支とは別に、管理に必要な時間、意思決定、外部委託の可否などを確認する |
運営経費等の現金支出には、この表で別掲した借入元利返済、税金、設備投資等を重複して含めないものとします。
必要経費には減価償却費が含まれるため、所得の計算でさらに減価償却費を差し引くことはしません。また、設備更新などの支出は、その年の必要経費になるものと、資産に計上して減価償却するものとを区別します。
出典:国税庁|No.1370 不動産収入を受け取ったとき(不動産所得)
出典:国税庁|No.2210 必要経費の知識
ここでいう修繕予備資金とは、ご自身の預金の一部を、将来の修繕に備えて取り分けておくものです。それ自体が外部への支払や必要経費になるわけではありません。
空室は家賃入金の見積りに反映し、管理にかかる時間などの負担は、資金収支とは分けて確認します。
不動産の有効活用によって収入は増えても、納税や借入返済によって、現金がほとんど残らないという状態になることがあります。固定資産税や都市計画税、空室時の返済負担も、地主・不動産オーナーにとっては大きな資金繰りの要因です。
所得税・住民税、固定資産税等に加え、貸付けの用途や規模、課税関係によっては、個人事業税や消費税の影響も確認する必要があります。
住宅家賃は原則として消費税が非課税であるため、店舗・事務所等の賃貸とは区別して試算します。ただし、住宅賃貸であっても、建築費や修繕費等に含まれる消費税の影響がなくなるわけではありません。
出典:国税庁|No.6226 住宅の貸付け
出典:新潟県|個人事業税
建築後しばらく経つと、税負担が増えることがある
賃貸不動産の建築では、建築直後だけでなく、10年後、15年後の税負担まで確認しておく必要があります。
借入で賃貸物件を建てた当初は、減価償却費や支払利息が大きいため、不動産所得は抑えられやすい傾向があります。
ただし、現在新築する建物や建物附属設備は、原則として定額法で減価償却します。通常の通年計算では償却費は原則として一定であり、毎年少しずつ減っていくわけではありません。
一方で、耐用年数の短い附属設備などの償却が終わると、物件全体の減価償却費が減少することがあります。また、金利が変わらない場合には、借入元本の返済が進むにつれて支払利息も減っていきます。
賃料、修繕費、設備更新などの変動にもよりますが、その結果、借入返済が続いている間に課税所得や税負担が増えることがあります。
出典:国税庁|No.2100 減価償却のあらまし
税引後の資金が減れば、借入金の返済が難しくなる可能性があります。
これは、相続対策のために建てた物件が、相続後には相続人の所得税・住民税・資金繰りを圧迫しかねない、ということです。
特に、次のような収支計画は危険です。
| 危険な前提 | 問題点 |
|---|---|
| 常時満室を前提にしている | 空室・滞納・募集期間を織り込んでいない |
| 修繕費を少なく見ている | 外壁、屋上防水、設備交換、原状回復費が後から重くなる |
| 金利上昇を見ていない | 変動金利借入の場合、返済額が増える可能性がある |
| 元本返済を軽く見ている | 税務上は黒字でも手元資金が残らないことがある |
| 相続人の管理負担を見ていない | 相続人が遠方居住、会社員、多忙、または不動産経営に関心がない場合に問題化する |
相続税を減らすための建築であっても、賃貸経営として成り立たなければ、財産を守る対策にはなりません。
小規模宅地等の特例は、自動的に使えるわけではない
借入による賃貸不動産の建築では、小規模宅地等の特例も検討の対象になります。
貸付事業用宅地等に該当すれば、一定の面積まで50%評価減の対象となることがあります。実務上も、貸付事業用宅地等は200㎡まで50%減額の対象として整理されています。
ただし、この特例は、要件を満たせば自動的に適用されるというものではありません。
貸付事業用宅地等に当てはまるには、相続開始の直前に、被相続人等の貸付事業に使われていた宅地であることが前提です。
被相続人本人の貸付事業については、宅地を取得した親族が、相続税の申告期限までにその貸付事業を引き継ぎ、申告期限まで継続し、宅地も保有していることなどが求められます。
被相続人と生計を一にする親族が営んでいた貸付事業については、その親族が相続開始前から申告期限まで事業を継続し、取得した宅地を申告期限まで保有していることなどを確認します。
さらに、相続開始前3年以内に新たに貸付事業に使われた宅地は、原則として3年以内貸付宅地等として、対象から除かれます。
もっとも、相続開始の日まで3年を超えて引き続き特定貸付事業を行っていた被相続人等の、その特定貸付事業の用に供された宅地等については、3年以内貸付宅地等から除かれる取扱いがあります。
特定貸付事業とは、貸付事業のうち準事業以外のものをいいます。準事業は、事業と称するに至らない不動産の貸付け等で、相当の対価を得て継続的に行うものです。
出典:国税庁|No.4124 相続した事業の用や居住の用の宅地等の価額の特例(小規模宅地等の特例)
したがって、相続の直前に建築したからといって、小規模宅地等の特例が当然に使えるわけではありません。
この特例の適用には、相続税申告書への記載と、所定の書類の添付が必要です。特例の適用によって納付税額がなくなる場合でも、適用を受けるための申告手続が必要になります。
また、原則として、申告期限までに対象となる宅地等が分割され、特例の対象とする宅地等の選択について、関係する取得者全員の同意を得ていることも必要です。
申告期限までに未分割である場合は、一定の手続と期限のもとで、分割後に適用を受けられる場合があります。
出典:国税庁|No.4124 相続した事業の用や居住の用の宅地等の価額の特例(小規模宅地等の特例)
あわせて、自宅の敷地や事業用宅地等との併用・選択も問題になります。どの土地に特例を使うのが有利かは、相続財産の全体を見たうえで判断しなければなりません。
令和8年度税制改正大綱と通達案による貸付用不動産評価の見直しに注意する
2026年10月3日現在、令和8年度税制改正大綱を踏まえ、貸付用不動産の評価に関する法令解釈通達案が公表され、意見募集が行われています。
公表は同年9月18日、意見募集の締切は10月18日とされており、最終的な通達として確定したものではありません。
出典:国税庁|「貸付用不動産の評価について」の法令解釈通達(案)に対する意見公募手続の実施について
出典:国税庁|新着情報一覧
財務省が公表した令和8年度税制改正の大綱では、貸付用不動産の市場価格と相続税評価額との乖離の実態を踏まえ、相続税等の財産評価を見直す方針が示されています。
具体的には、被相続人等が課税時期前5年以内に対価を伴う取引によって取得または新築した一定の貸付用不動産について、課税時期における通常の取引価額に相当する金額で評価することとされています。
あわせて、課税上の弊害がない限り、取得価額をもとに地価変動等を考慮して計算した価額の80%相当額で評価できる旨も示されています。適用は、令和9年1月1日以後に相続等により取得する財産の評価からとされています。
出典:財務省|令和8年度税制改正の大綱(2/9)
これは、借入で賃貸不動産を建て、短期間で相続税評価額を大きく圧縮する対策に、直接関わってくる内容です。
公表された通達案では、土地等と家屋等について、それぞれ取得等の時期を判定する構成になっています。
以前から所有している土地に新築した場合、建物が課税時期前5年以内の新築に当たるからといって、土地も当然に同じ評価見直しの対象になるわけではありません。
また、80%評価は、購入額や建築額に単純に80%を掛ければよい、というものではありません。
通達案では、取得価額が取得時の通常の取引価額に相当すると認められることを前提に、土地等は地価変動を、家屋等は取得等の時から課税時期までの償却を反映した金額を基礎として計算することが示されています。
出典:国税庁|「貸付用不動産の評価について」の法令解釈通達(案)の概要
出典:国税庁|貸付用不動産の評価について(案)
すでに所有している土地の上に建築中の物件などについては、経過的な取扱いも示されています。通達案では、通達制定日までに一定の土地に新築された家屋等について、建築中のものも含め、対象から除く取扱いが置かれています。
ただし、建築中に当たるためには、契約があるだけでなく、通達制定日に工事が行われ、費用の全部または一部が支払われていることが求められる案となっています。単なる計画段階と同列には扱えません。
通達制定日は現時点の案では未記入であり、土地の所有期間などの要件も含めて確認する必要があります。
出典:国税庁|貸付用不動産の評価について(案)
もちろん、最終的な適用関係は、今後確定する通達や実務の取扱いを確認する必要があります。
それでも、少なくとも今後の判断では、「従来どおり貸家建付地・貸家評価・債務控除で課税価格が大幅に下がる」という前提を、そのまま使うべきではありません。
特に、次のような計画では、改正の影響を具体的に試算しておく必要があります。
| 計画 | 確認すべき理由 |
|---|---|
| 相続が近い高齢オーナーによる新築 | 課税時期前5年以内の新築に該当する可能性があるため、土地と建物それぞれの適用関係を確認する |
| 借入額が大きい賃貸マンション建築 | 評価圧縮効果を前提にした相続税試算が変わる可能性がある |
| 不動産小口化商品を使う対策 | 一定の契約に基づく権利の目的となる貸付用不動産は、取得時期を問わない評価見直しの対象とされているため、商品類型を確認する |
| 既に建築中の物件 | 経過的な取扱い、通達制定日、土地の所有期間、工事・支払状況の確認が必要になる |
| 計画中・契約済みで未着工の物件 | 計画や契約だけでは、経過的な取扱いにおける建築中の要件を満たさない可能性がある |
出典:財務省|令和8年度税制改正の大綱(2/9)
出典:国税庁|貸付用不動産の評価について(案)
今後の不動産相続対策では、制度改正を踏まえた再試算が欠かせません。
評価通達どおりでも、総則6項による評価が問題になることがある
相続税では、財産の価額は原則として時価によります。
実務上は財産評価基本通達に基づいて評価することが多いのですが、この通達には、いわゆる総則6項が置かれています。通達の定めによって評価することが著しく不適当と認められる財産の価額は、国税庁長官の指示を受けて評価する、という定めです。
出典:国税庁|財産評価基本通達 第1章 総則
令和4年4月19日の最高裁判決は、評価通達による画一的な評価を行うことが、実質的な租税負担の公平に反する事情があるか、という判断の枠組みを示しています。
単に通達評価額と鑑定評価額の乖離が大きいというだけで、結論が決まるものではありません。取得・借入の経緯、相続との時間的な関係、税負担の軽減の程度など、具体的な事情を確認する必要があります。
出典:最高裁判所|令和4年4月19日第三小法廷判決・相続税更正処分等取消請求事件(令和2年〔行ヒ〕第283号)
税務大学校の論叢でも、裁判例を分析した研究上の整理として、総合的に見る視点が示されています。評価通達による評価方法を形式的に適用することの合理性、ほかに合理的な評価方法があるか、著しい価額の乖離があるか、納税者の行為との関連はどうか、といった点です。
特に不動産では、相続開始の直前に取得し、相続税の申告後に売却するような場合が、判断上の問題となり得る例として挙げられています。
ただし、こうした研究上の整理は、法令・通達そのものや最高裁判決の判断枠組みとは、区別して読む必要があります。
出典:国税庁・税務大学校|財産評価基本通達の定めによらない財産の評価について―裁判例における『特別の事情』の検討を中心に―
一方、賃貸事業の採算性や家族の賛同は、賃貸経営・承継計画として重要な事項ですが、それ自体が貸家評価や債務控除の適用要件になるわけではありません。
反対に、賃貸事業として収益性があり、家族が納得していれば、それだけで総則6項の問題がなくなる、ということでもありません。
建築・承継計画として慎重な検討が必要になる事情
借入による賃貸不動産の建築では、税務上の評価の問題と、賃貸経営・家族承継上の問題とを分けたうえで、次のような事情を確認します。
| 事情 | 慎重な検討が必要になる理由 |
|---|---|
| 相続直前の多額借入・建築 | 取得・借入の経緯、相続との時間的な関係、税負担の軽減の程度を確認する必要がある |
| 賃貸需要や収益性が弱い | 継続的な家賃収入や投資回収の見通しに不安が残る |
| 借入返済が家賃収入だけで成立しない | 事業としての継続性に疑問が生じる |
| 相続後すぐ売却予定がある | 取得・保有・売却までの経緯と、税務・資金繰りへの影響を確認する必要がある |
| 家族が賃貸経営を望んでいない | 相続後の管理・返済を引き継げるか、承継計画の見直しが必要になる |
| 建築会社の節税提案資料だけで意思決定している | 税務・収益性・資金繰りについて、納税者側の検討が不足するおそれがある |
この表は、税務調査の選定基準や、総則6項の適用要件を列挙したものではありません。
評価通達どおりに計算すること自体は、通常の申告実務として大切なことです。ただし、税務上の評価が適切かという判断と、賃貸経営・承継計画が成立するかという判断は、分けて行う必要があります。
評価額の低さだけを目的として、取引の実態や税務上の根拠を確認しないまま進めれば、あとになって説明に苦しむことになります。
相続人の負担を見ない建築は、争族の原因になる
借入による賃貸不動産の建築では、相続人の視点がどうしても抜け落ちやすくなります。
相続が始まったあと、賃貸物件と借入金を誰が引き継ぐのか。借入の連帯保証人は誰になるのか。相続人のうち一人が物件を承継する場合、ほかの相続人との公平をどう保つのか。代償金を支払う資金はあるのか。
空室や大規模修繕が起きたとき、誰が対応するのか。相続人が遠方に住んでいる場合、管理はどうするのか。
こうした点を整理しないまま建ててしまうと、「相続税は下がったけれど、分けにくい不動産と借入金だけが残った」という状態になりかねません。
賃貸不動産は、預金のように簡単には分けられません。借入金が付いていれば、金融機関の承諾や担保の関係も問題になります。物件を承継する人としない人との間で負担や利益がずれれば、それが争族の火種になります。
相続税対策として賃貸不動産を建てるのであれば、遺産分割案、納税資金、代償分割、生命保険、遺言、不動産管理会社の活用まで、一体で考える必要があります。
借入建築を検討する前に作るべき3つの試算
借入による賃貸不動産の建築を検討するなら、少なくとも次の三つの試算を、分けて作っておくべきです。
1. 相続税評価・課税価格の試算
建築の前と後で、個々の財産の相続税評価額と、債務控除・特例を反映した課税価格、相続税額がどう変わるかを確認します。
| 項目 | 建築前 | 建築後 |
|---|---|---|
| 土地評価額 | 自用地評価 | 土地の取得時期等に応じ、貸家建付地評価と新たな評価方法の適用関係を確認 |
| 建物評価額 | なし | 建物の新築時期等に応じ、貸家評価と新たな評価方法の適用関係を確認 |
| 借入金 | なし | 相続開始時の残高、実際の負担関係、保険契約等を踏まえ、債務控除の可否・金額を確認 |
| 小規模宅地等 | 適用可能性を確認 | 貸付事業用宅地等としての要件と申告手続を確認 |
| 相続税額 | 現状の税額 | 評価見直しの適用関係も含めた税額 |
この試算では、現行のルールだけでなく、通達案で示されている令和9年1月1日以後の評価見直しの影響も、あわせて確認しておくべきです。土地と建物を一括して判断せず、それぞれの取得等の時期と経過的な取扱いを確認します。
出典:国税庁|貸付用不動産の評価について(案)
2. 賃貸経営の資金繰り試算
ここでは、相続税額ではなく、毎年の手元資金を確認します。
| 項目 | 確認内容 |
|---|---|
| 家賃収入 | 満室時、通常時、空室時の3パターン |
| 空室率 | 地域相場、築年数、競合物件を反映 |
| 管理費 | 外部管理委託、清掃、募集費、広告料 |
| 修繕費 | 原状回復、設備交換、大規模修繕 |
| 借入返済 | 元本、利息、金利上昇時の返済額 |
| 税金 | 所得税、住民税、固定資産税・都市計画税のほか、用途・規模・課税関係に応じた個人事業税や消費税の影響 |
| 手元資金 | 税引後・返済後で資金収支が成り立ち、将来の修繕予備資金も確保できるか |
賃貸不動産は、建築直後の収支だけで判断してはいけません。10年後、15年後、20年後の修繕と賃料の下落まで見込んでおく必要があります。
3. 相続人別の承継試算
不動産と借入金を誰が引き継ぐのかを確認します。
| 項目 | 確認内容 |
|---|---|
| 物件承継者 | 誰が賃貸経営を引き継ぐか |
| 借入承継 | 債務者・保証人・担保の変更が可能か |
| 他の相続人への公平 | 代償金、生命保険、他資産とのバランス |
| 納税資金 | 相続税を現金で納められるか |
| 管理能力 | 相続人が管理できるか、外部委託するか |
| 保有・管理・承継・処分の方針 | 売却、建替え、法人化、家族信託などの選択肢 |
相続税が下がっても、相続人が納得しなければ、良い相続対策とはいえません。
借入建築を急がないほうがよいケース
次のような場合には、借入による賃貸不動産の建築を急ぐべきではありません。
| 状況 | 慎重にすべき理由 |
|---|---|
| 賃貸需要が弱い地域 | 評価減よりも空室リスクが大きくなる |
| 相続人が賃貸経営を望んでいない | 相続後の管理・返済が争点になる |
| 借入返済が家賃だけで成り立たない | 手元資金を継続的に圧迫する |
| 相続が近い | 小規模宅地等の特例、総則6項、貸付用不動産の評価見直しについて、時期と具体的な事情の確認が特に重要になる |
| 建築会社の試算しかない | 税務・資金繰り・相続人負担の第三者検証が不足している |
| 修繕費を見込んでいない | 長期的に資金ショートする可能性がある |
| 既に不動産比率が高い | 納税資金と遺産分割の柔軟性が低下する |
| 借入・建築後、短期間で売却する予定がある | 一時的な財産組替えとなる経緯や、売却・返済後に残る資金を確認する必要がある |
賃貸不動産の建築は、税金を下げるためだけに行うには、あまりにも大きな投資です。
税務調査で説明できるように残すべき資料
借入による賃貸不動産の建築を実行するなら、後から説明できる資料を残しておくことが大切です。
その際は、税務上の評価や適用要件を裏付ける資料と、賃貸経営・承継計画の実行可能性を確認する資料とを、分けて整理します。
税務上の評価・適用要件を裏付ける資料
| 確認事項 | 資料の例・確認する内容 |
|---|---|
| 貸家・貸家建付地の評価 | 賃貸借契約書、各室の床面積資料、課税時期の入居状況一覧、固定資産税評価額の資料 |
| 一時的空室の判断 | 退去日、募集開始日、募集状況、空室中の使用状況、再入居に関する資料 |
| 債務控除 | 相続開始時の借入残高を確認できる資料、返済状況、保険による返済の有無、実際の負担関係を確認できる資料 |
| 小規模宅地等の特例 | 貸付事業の開始・継続状況、宅地の保有、遺産分割、対象宅地等の選択、申告手続を確認できる資料 |
| 評価見直し・経過的な取扱い | 土地・建物の取得・引渡し時期、建築工事の進捗、請負契約、支払状況を確認できる資料 |
出典:国税庁|貸家建付地等の評価における一時的な空室の範囲
出典:国税庁|No.4124 相続した事業の用や居住の用の宅地等の価額の特例(小規模宅地等の特例)
出典:国税庁|相続税法基本通達 第13条《債務控除》関係
出典:国税庁|貸付用不動産の評価について(案)
賃貸経営・承継計画を確認する資料
| 資料 | 説明する内容 |
|---|---|
| 建築計画書 | 建築目的、物件概要、投資判断 |
| 収支計画書 | 家賃、空室率、修繕費、税金、返済計画 |
| 賃貸需要調査 | 地域需要、競合物件、賃料水準 |
| 借入契約書 | 借入目的、返済期間、金利、担保 |
| 建築請負契約書 | 建築費、仕様、支払条件 |
| 意思決定記録 | 家族会議、専門家相談、金融機関説明 |
| 相続税試算 | 建築前後、評価見直しの適用関係、複数パターン |
| 資金繰り表 | 税引後・返済後の手残り |
| 遺産分割案 | 誰が物件と債務を承継するか |
| 納税資金計画 | 相続税をどう支払うか |
| 管理委託契約 | 管理体制、修繕対応、入居者対応 |
| 相続人への説明資料 | 相続後の負担と収益の見通し |
これらは、検討・説明のために整理する資料の例です。すべてが一律に、法定の提出書類になるわけではありません。
税務上は、課税時期の賃貸状況、評価額の算定根拠、債務の存在と負担関係、特例の適用要件などを説明できることが重要です。総則6項が問題となる場合には、取得・借入の経緯なども検討の対象になります。
一方、収益性、資金繰り、相続人への説明は、賃貸経営と承継計画を成立させるための重要な検討事項です。
借入建築を検討するときの判断順序
借入による賃貸不動産の建築は、次の順序で検討していくのが実務的です。
- 現在の財産・債務・相続税の概算を把握する
- 相続人の構成、遺産分割、納税資金を確認する
- 土地の利用可能性と賃貸需要を確認する
- 建築の前後で相続税評価・課税価格・相続税額を試算する
- 令和8年度税制改正大綱、公表された通達案、今後確定する取扱いの影響を確認する
- 30年程度の資金繰りを、通常・悪化・撤退の3シナリオで試算する
- 相続人が物件と借入を承継できるかを確認する
- 税務・法務・金融機関・不動産管理の論点を専門家と整理する
- 実行する場合は、契約、意思決定、資金移動、説明資料を残す
この順序を飛ばして、建築費と相続税の減少額だけを比べてしまうと、判断を誤ります。
まとめ:借入による賃貸不動産建築は「相続税対策」だけでなく「長期の不動産経営」として判断する
借入による賃貸不動産の建築は、相続税の課税価格を下げる効果を持つことがあります。
貸家建付地・貸家としての評価、債務控除、小規模宅地等の特例によって、建築前より相続税の課税価格が下がる場面は、たしかにあります。
しかし、その効果は、賃貸の実態、空室の状況、相続開始の時期、制度改正、評価通達、相続人の承継状況によって、大きく変わります。
借入金は、相続税の計算上は控除できても、相続人が引き継ぐ返済義務が免除されるわけではありません。建物は、評価額が下がっても、修繕費と管理の負担を生みます。土地は、評価減が得られても、売却や分割の自由度が下がることがあります。そして相続税は、下がったとしても、納税資金や争族の問題まで解決してくれるわけではありません。
不動産を使った相続税対策では、「評価額が下がるか」だけではなく、「家族がその不動産と借入を引き継いでいけるか」まで見ておく必要があります。
犬飼公認会計士・税理士事務所では、借入による賃貸不動産の建築、不動産オーナーの相続税対策、不動産管理会社の活用、納税資金・遺産分割・承継設計について、税額だけでなく、資金繰り、評価リスク、制度改正、相続人の負担まで含めて検討しています。
賃貸不動産の建築を相続税対策として検討している方、すでに建築会社や金融機関から提案を受けている方、相続税は下がるものの借入返済や空室リスクに不安を感じている方は、実行の前に一度、犬飼公認会計士・税理士事務所HPのお問い合わせページからご相談ください。
建築前の段階で、相続税評価、資金繰り、相続人別の負担、制度改正の影響を整理しておくことが、後から説明できる相続対策につながります。
主な出典
出典:国税庁|No.4614 貸家建付地の評価
出典:国税庁|No.4602 土地家屋の評価
出典:国税庁|No.4602 土地家屋の評価・Q3 アパート等の貸家の評価
出典:国税庁|貸家建付地等の評価における一時的な空室の範囲
出典:国税庁|No.4126 相続財産から控除できる債務
出典:国税庁|相続税法基本通達 第13条《債務控除》関係
出典:国税庁|誤りやすい事例⑬ 団体信用生命保険契約により返済が免除される住宅ローン
出典:国税庁|No.1370 不動産収入を受け取ったとき(不動産所得)
出典:国税庁|No.2210 必要経費の知識
出典:国税庁|No.2100 減価償却のあらまし
出典:国税庁|No.6226 住宅の貸付け
出典:新潟県|個人事業税
出典:国税庁|No.4124 相続した事業の用や居住の用の宅地等の価額の特例(小規模宅地等の特例)
出典:国税庁|財産評価基本通達 第1章 総則
出典:最高裁判所|令和4年4月19日第三小法廷判決・相続税更正処分等取消請求事件(令和2年〔行ヒ〕第283号)
出典:国税庁・税務大学校|財産評価基本通達の定めによらない財産の評価について―裁判例における『特別の事情』の検討を中心に―
出典:財務省|令和8年度税制改正の大綱(2/9)
出典:国税庁|「貸付用不動産の評価について」の法令解釈通達(案)に対する意見公募手続の実施について
出典:国税庁|「貸付用不動産の評価について」の法令解釈通達(案)の概要
出典:国税庁|貸付用不動産の評価について(案)
出典:国税庁|No.4205 相続税の申告と納税
振り返り
| 重要論点 | 要点 |
|---|---|
| 借入建築の本質 | 借金そのものではなく、時価と相続税評価額の差を利用した財産組替え |
| 土地の評価減 | 貸家建付地として評価されるには、賃貸実態と床面積に基づく賃貸割合が重要 |
| 建物の評価減 | 従来の評価方法では固定資産税評価額と貸家評価が基本となるが、建築費の支出は消えない |
| 債務控除 | 相続人等の実際の負担関係などを確認する。控除できても、返済義務が免除されるわけではない |
| 資金繰り | 必要経費には減価償却費が含まれる。元利返済・税金・設備投資・修繕予備資金と、管理負担を分けて確認する |
| 減価償却と将来負担 | 新築建物等の定額法による償却費は原則一定。附属設備等の償却終了や支払利息の減少により、税負担が増えることがある |
| 小規模宅地等 | 貸付事業用宅地等の要件、3年以内貸付宅地等、申告期限までの継続・保有要件、申告手続に注意 |
| 制度改正 | 2026年10月3日時点では通達案。土地・建物別の取得等の時期、80%評価の前提、経過的な取扱いを確認する |
| 総則6項 | 時価との乖離だけで判断せず、実質的な租税負担の公平に反する事情があるかを具体的に検討する |
| 家族への影響 | 相続人が賃貸経営と借入返済を引き継げるかを確認する |
| 実行前資料 | 賃貸・借入等の実態を裏付ける資料と、収支・承継計画を確認する資料を分けて残す |
※本記事は、当事務所が専門的な判断と根拠資料の確認を行い、内容に責任を持って掲載しています。論点の整理や、表現・体裁の調整には、生成AIを補助的に用いています。

