グループ通算制度の税効果会計が難しいのは、制度そのものが複雑だから、という理由だけではありません。
実務上の難しさは、もう少し手前にあります。
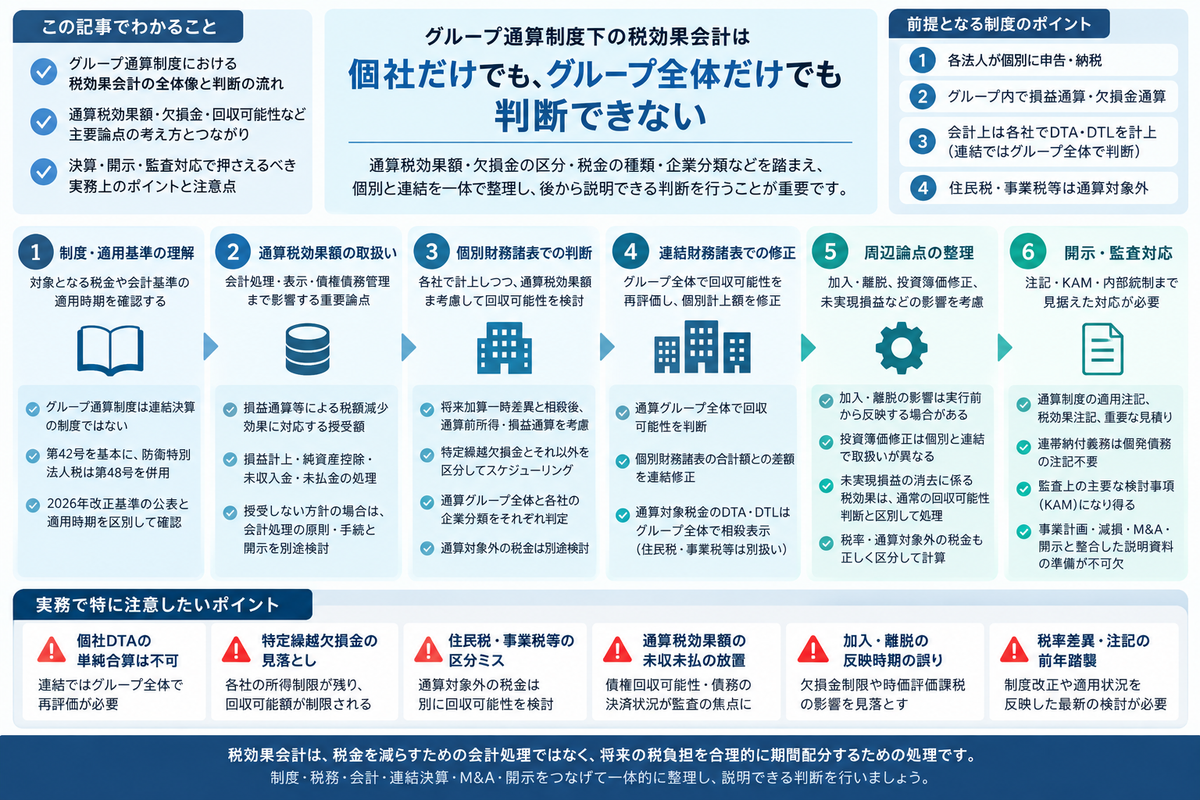
税務申告上は、各法人が個別に申告・納税します。その一方で、法人税・地方法人税・防衛特別法人税の部分については、損益通算や欠損金の通算によって、グループ内で所得・欠損の相互利用が生じます。この構造が、判断の入口を分かりにくくしているのです。
その結果、次のような問いが同時に立ち上がります。
繰延税金資産の回収可能性を、各社単独の将来課税所得だけで判断してよいのか。通算グループ全体の将来課税所得を、どこまで考慮するのか。特定繰越欠損金と、それ以外の繰越欠損金を、どう分けるのか。
防衛特別法人税の会計処理および税効果会計については、実務対応報告第48号により、地方法人税と同様に実務対応報告第42号に従う取扱いが定められています。本稿では、法人税・地方法人税・防衛特別法人税を「通算対象税金」と呼び、住民税・事業税等と区別して扱います。
出典:ASBJ|実務対応報告第48号「防衛特別法人税の会計処理及び開示に関する当面の取扱い」第10項~第12項
さらに、住民税・事業税等はグループ通算制度の対象外です。それにもかかわらず、通算対象税金と同じ感覚で税効果を計算してしまうと、税率計算、回収可能性の判断、注記および税率差異分析にまで誤りが波及するおそれがあります。
本稿では、日本基準を前提に、グループ通算制度下の税効果会計を「後から説明できる判断」にするための実務上の整理を行います。
扱うのは、法人税申告書の詳細な作成手順ではありません。上場企業・IPO準備企業・大規模グループの決算、開示、監査対応で問われる会計判断に焦点を当てます。
なお、本稿は2026年7月13日時点の公表情報を前提としています。本文では2026年改正前の実務対応報告第42号を基本とし、防衛特別法人税については実務対応報告第48号の取扱いを併せて説明します。第48号は、2026年4月1日以後開始する連結会計年度・事業年度の期首から適用されます。
ASBJは2026年7月7日に、改正企業会計基準第27号「法人税等に関する会計基準」等を公表し、実務対応報告第42号も改正しています。
これらの改正は、原則として2028年4月1日以後開始する連結会計年度・事業年度の期首から適用され、公表日以後開始する連結会計年度・事業年度の期首から早期適用することもできます。改正後基準では、具体的な税目の列挙を中心とする定めから、対象となる税金の性質に基づく定めへと見直されています。また、2026年改正企業会計基準第27号の適用により、第48号の適用は終了します。
決算にあたっては、適用する基準の版と、税制上の適用時期とを区別して確認しておく必要があります。
出典:ASBJ|改正企業会計基準第27号「法人税等に関する会計基準」等の公表
出典:ASBJ|企業会計基準第27号「法人税等に関する会計基準」
出典:ASBJ|実務対応報告第48号「防衛特別法人税の会計処理及び開示に関する当面の取扱い」第18項
グループ通算制度は「連結決算の制度」ではない
まず、入口で誤解しやすい点を確認しておきます。
グループ通算制度は、会計上の連結決算制度ではありません。税務上、完全支配関係にある企業グループ内の各法人を納税単位とし、各法人が個別に法人税額を計算・申告したうえで、その中で損益通算等の調整を行う制度です。
また、後発的に修更正事由が生じた場合には、原則として他の法人の税額計算に影響させない遮断措置も設けられています。
出典:国税庁|No.5900 グループ通算制度の概要
会計実務で重要になるのは、次の区分です。
| 視点 | グループ通算制度での考え方 |
|---|---|
| 税務上の納税単位 | 各通算法人が個別に申告・納税する |
| 所得・欠損の調整 | 通算グループ内で損益通算・欠損金の通算が行われる |
| 会計上の個別財務諸表 | 各通算会社ごとにDTA・DTLを計上するが、通算税効果額の影響を考慮する |
| 会計上の連結財務諸表 | 通算対象税金については、通算グループ全体を1つの単位として回収可能性を判断し、個別財務諸表の合計額との差額を連結修正する |
| 通算対象外の税金 | 住民税・事業税等はグループ通算制度の対象外であり、通算対象税金と区別して検討する |
| 監査上の争点 | 将来課税所得、企業分類、欠損金の種類、通算税効果額、加入・離脱、税率差異、注記 |
税効果会計は、企業会計上の資産・負債と、課税所得計算上の資産・負債との差異を調整し、法人税等と税引前利益を合理的に対応させるための手続です。
グループ通算制度の下では、この基本構造に「通算グループ内での所得・欠損の相互利用」という要素が加わります。
出典:ASBJ|実務対応報告第42号「グループ通算制度を適用する場合の会計処理及び開示に関する取扱い」第8項~第17項
実務対応報告第42号の位置づけ
ASBJの実務対応報告第42号は、グループ通算制度を適用する場合における法人税・地方法人税および税効果会計の会計処理・開示を明らかにするために定められたものです。防衛特別法人税については、第48号を通じて同様の取扱いが適用されます。
対象となるのは、グループ通算制度を適用する企業の連結財務諸表・個別財務諸表と、連結納税制度から単体納税制度へ移行する企業の連結財務諸表・個別財務諸表です。
なお、第42号は通算税効果額の授受を行うことを前提としており、授受を行わない場合の会計処理・開示は取り扱っていないとされています。
出典:ASBJ|実務対応報告第42号「グループ通算制度を適用する場合の会計処理及び開示に関する取扱い」第2項・第3項
出典:ASBJ|実務対応報告第48号「防衛特別法人税の会計処理及び開示に関する当面の取扱い」
この「通算税効果額の授受を行うことを前提」という点は、実務では決して軽視できません。
通算税効果額については、そもそも授受を行わない方針なのか、それとも授受を行う方針の下で決済が未了となっているだけなのかを区別する必要があります。後者であれば、未収入金・未払金の計上根拠、決済条件、未収入金の回収可能性および未払金の決済見込み等を確認します。
一方、授受を行わない場合の会計処理・開示は、第42号では取り扱われていません。重要性がある場合には、採用した会計処理の原則・手続と、その開示について別途検討が必要です。
第42号第38項では、授受を行わない場合は、関連する会計基準等の定めが明らかでない場合に該当すると考えられる、と説明されています。会社が選択した方針に従っていれば、それだけで十分というわけではありません。
出典:ASBJ|実務対応報告第42号「グループ通算制度を適用する場合の会計処理及び開示に関する取扱い」第3項・第26項・第38項
通算税効果額は、会計処理・表示と債権債務管理にも影響する
グループ通算制度では、損益通算や欠損金の通算などにより、通算会社間で税負担の軽減効果が生じます。この効果に対応して授受される金額が、通算税効果額です。
2026年改正前の実務対応報告第42号では、通算税効果額を次のように定義しています。すなわち、損益通算、欠損金の通算その他のグループ通算制度に関する法人税法上の規定を適用することにより減少する法人税・地方法人税の額に相当する金額として、通算会社間で授受が行われた場合に、益金または損金に算入されない金額です。
防衛特別法人税に係る通算税効果額は、実務対応報告第48号で別途定義されており、会計上は地方法人税に係る通算税効果額と同様に取り扱います。本稿では、これも含めて「通算税効果額」と表記します。
出典:ASBJ|実務対応報告第42号「グループ通算制度を適用する場合の会計処理及び開示に関する取扱い」(2021年8月)からの改正点 第5項(10)
出典:ASBJ|実務対応報告第48号「防衛特別法人税の会計処理及び開示に関する当面の取扱い」第6項・第11項・第12項
通算税効果額には、損益通算・欠損金の通算によるもののほか、その他のグループ通算制度に関する規定の適用による税額減少効果に対応するものも含まれます。
出典:国税庁|通算税効果額の計算方法(問58)
会計上の基本的な整理は、次のとおりです。
| 項目 | 会計上の取扱い |
|---|---|
| 通算税効果額を損益に計上する場合 | 個別財務諸表上、通算対象税金を示す科目に含めて表示 |
| 通算税効果額を株主資本または評価・換算差額等に計上する場合 | 貸借対照表の純資産の部の対応する内訳項目から控除 |
| 通算税効果額に係る債権・債務 | 未収入金・未払金などに含めて表示 |
| 通算税効果額の授受を行わない場合 | 実務対応報告第42号では取り扱われておらず、採用する会計処理の原則・手続と、重要性に応じた開示の検討が必要 |
出典:ASBJ|実務対応報告第42号「グループ通算制度を適用する場合の会計処理及び開示に関する取扱い」第25項・第26項・第38項
出典:ASBJ|実務対応報告第48号「防衛特別法人税の会計処理及び開示に関する当面の取扱い」第14項・第15項
ここで実務上の問題になりやすいのが、通算税効果額の「未収」と「未払」です。
欠損会社の側には通算税効果額の未収入金が残り、所得会社の側には未払金が残ります。この残高は、税効果会計の計算にとどまらず、グループ内債権の回収可能性と債務の決済見込み、資金移動の方針、関連当事者取引、決算整理仕訳の締切管理にも関係してきます。
特に、未収残高が長期間精算されていない場合、監査上は「税務上の計算が合っているか」だけでは終わりません。「本当に回収可能な債権として表示してよいのか」「精算に関する契約・規程・承認はあるのか」が問われることになります。
個別財務諸表:各社単独で終わらない回収可能性判断
グループ通算制度の下でも、個別財務諸表では各通算会社が繰延税金資産・繰延税金負債を計上します。ただし、各社単独の将来課税所得だけを見ればよい、というわけではありません。
実務対応報告第42号は、個別財務諸表における将来減算一時差異および税務上の繰越欠損金に係る繰延税金資産の回収可能性について、原則として回収可能性適用指針に従うとしつつ、通算税効果額の影響を考慮した手順を定めています。
具体的な流れは、次のとおりです。
まず、将来加算一時差異の解消見込額と相殺しきれなかった将来減算一時差異について、各通算会社単独の一時差異等加減算前通算前所得の見積額と、解消見込年度ごとに相殺します。
その後、損益通算による益金算入見積額と相殺します。ただし、当該年度の一時差異等加減算前通算前所得がマイナスの場合には、そのマイナスに充当した後の金額を用います。
なお、それでも相殺しきれない部分については、解消見込年度の翌年度以降に、特定繰越欠損金以外の繰越欠損金として損金算入される見込みをスケジューリングします。
出典:ASBJ|実務対応報告第42号「グループ通算制度を適用する場合の会計処理及び開示に関する取扱い」第10項~第12項
この処理を実務判断に落とし込むと、次のようになります。
| 検討対象 | 個別財務諸表での考え方 |
|---|---|
| 将来加算一時差異 | まず各社内で、解消見込年度等を踏まえて将来減算一時差異と相殺する |
| 将来減算一時差異 | 各社単独の一時差異等加減算前通算前所得で回収可能かを検討し、不足分はマイナス見積額への充当後の損益通算による通算税効果額を考慮 |
| 当期末に存在する税務上の繰越欠損金 | 特定繰越欠損金とそれ以外を区別し、損金算入見込年度ごとにスケジューリング |
| 企業分類 | 通算グループ全体の分類と各通算会社の分類をそれぞれ判定 |
| 通算対象外の税金 | 通算対象税金とは別に、住民税・事業税等の回収可能性を検討 |
実務では、「グループ全体で黒字だから、赤字子会社のDTAも回収可能」と単純に結論づけることはできません。反対に、「子会社単独では赤字だから、DTAはゼロ」になるとも限りません。
通算前所得、損益通算による益金算入見積額、欠損金の種類、税金の種類、そして企業分類。これらを一つずつ分解して検討する必要があります。
企業分類は「グループ全体」と「各社」を二重に見る
税効果会計の回収可能性判断において、企業分類は重要な役割を担います。グループ通算制度の下では、この企業分類を「通算グループ全体」と「各通算会社」の双方で判定します。
実務対応報告第42号では、個別財務諸表における企業分類について、通算グループ全体の分類と通算会社の分類をそれぞれ判定するとされています。
通算グループ全体の分類は、通算グループ内のすべての納税申告書作成主体を1つに束ねた単位として判定します。一方、通算会社の分類は、損益通算や欠損金の通算を考慮せず、自社の通算前所得または通算前欠損金に基づいて判定します。
出典:ASBJ|実務対応報告第42号「グループ通算制度を適用する場合の会計処理及び開示に関する取扱い」第13項・第17項
この二重判定は、実務上もきわめて重要な整理です。
判断の方向性は、次のように整理できます。
| 対象 | 判断軸 |
|---|---|
| 将来減算一時差異に係るDTA | 通算グループ全体の分類が各社分類と同じか上位なら、グループ全体分類に応じて判断。グループ全体分類が下位なら、各社分類に応じて判断 |
| 特定繰越欠損金以外の繰越欠損金 | 通算グループ全体の分類に応じて判断 |
| 特定繰越欠損金 | 損金算入限度額の計算に用いる通算グループ全体の課税所得はグループ全体の分類に基づき、当該会社の課税所得は当該会社の分類に基づいて見積もる。グループ所得と個社所得を、別々の回収原資として加算するものではない |
| 連結財務諸表 | 通算グループ全体について回収可能性を判断し、個別財務諸表計上額との差額を連結修正 |
ここで監査上の争点になりやすいのが、赤字会社を含むグループにおいて、通算グループ全体の分類を高く判定しているケースです。
監査人は、グループ全体の将来課税所得の見積りが、単なる経営計画の合算になっていないかを確認します。税務上の通算前所得、一時差異の解消スケジュール、欠損金の控除制限、事業計画の実現可能性と整合しているか。ここが確認の焦点になります。
特定繰越欠損金とそれ以外を混同しない
グループ通算制度下のDTA判断では、繰越欠損金の区分が重要な確認事項となります。
繰越欠損金には、主に次の2種類があります。
| 区分 | 概要 | 回収可能性判断のポイント |
|---|---|---|
| 特定繰越欠損金 | グループ通算制度適用前に生じた欠損金など、一定要件を満たすもの | 原則として当該通算会社自身の所得を限度に控除されるため、各社の個別所得見積りが重要 |
| 特定繰越欠損金以外の繰越欠損金 | グループ通算制度開始後に生じた欠損金など | 通算グループ全体での控除可能性を考慮する |
特定繰越欠損金に該当するかどうかは、発生時期だけで判定するものではありません。開始・加入等に伴う税務上の取扱いと、申告書上の区分を確認します。
実務対応報告第42号では、特定繰越欠損金以外の繰越欠損金については、通算グループ全体の分類に応じて判断するとされています。
そして特定繰越欠損金については、損金算入限度額の計算における課税所得ごとに判断します。通算グループ全体の課税所得は通算グループ全体の分類に、通算会社の課税所得は通算会社の分類に応じて判断する、というのが第42号の定めです。
出典:ASBJ|実務対応報告第42号「グループ通算制度を適用する場合の会計処理及び開示に関する取扱い」第5項(7)・第12項・第13項(3)
出典:国税庁|通算法人の過年度の欠損金額の当初申告における損金算入額の計算方法(問54)
このため、欠損金の残高一覧を作るだけでは不十分です。少なくとも、次の情報を年度別・法人別・税目別に整理しておく必要があります。
| 整理項目 | 確認すべき内容 |
|---|---|
| 発生年度 | いつ発生した欠損金か |
| 欠損金の種類 | 特定繰越欠損金か、それ以外か |
| 法人別残高 | どの通算会社に帰属するか |
| 使用制限 | 自社所得限度か、グループ所得で利用可能か |
| 控除期限 | いつまで利用可能か |
| 控除制限 | 所得金額の一定割合制限などの適用 |
| 将来所得 | 各社単独の所得見積りとグループ全体の所得見積り |
| 地方税等との関係 | 住民税固有・事業税固有の欠損金が生じていないか |
特定繰越欠損金が含まれる場合、通算グループ全体で十分な所得が見込まれていても、その欠損金を保有する会社自身の所得見積りが不足していれば、DTAの回収可能額は制限されます。
特定繰越欠損金の損金算入限度額に関する制約は、個別財務諸表の回収可能性判断でも織り込みます。そのうえで連結財務諸表では、通算グループ全体の回収可能額を改めて評価し、個別計上額の合計との差額を修正します。
連結財務諸表:個別DTAの単純合算ではない
連結財務諸表では、通算会社の個別財務諸表で計上された繰延税金資産を単純に合計すれば終わり、というわけにはいきません。
実務対応報告第42号は、連結財務諸表における将来減算一時差異および税務上の繰越欠損金に係る繰延税金資産の回収可能性について、通算グループ全体を対象に回収可能性適用指針に従って判断し、個別財務諸表で計上したDTAの合計額との差額を連結上修正するとしています。
さらに連結財務諸表では、「将来減算一時差異」「将来加算一時差異」「一時差異等加減算前課税所得の見積額」を、通算グループ全体の合計として読み替えたうえで回収可能性を判断します。
出典:ASBJ|実務対応報告第42号「グループ通算制度を適用する場合の会計処理及び開示に関する取扱い」第14項~第17項
損益通算による回収可能性は、個別財務諸表の段階ですでに考慮されています。連結上の修正は、その個別計上額を出発点とし、通算グループ全体で再評価した回収可能額との差額について行うものです。
個社単独の所得で回収できないことと、個別財務諸表でDTAを計上できないこととは、同じ意味ではありません。
連結上の回収可能性判断と連結修正では、次のような点を確認します。
| 状況 | 連結上の影響 |
|---|---|
| 個社では回収可能と判断したが、通算グループ全体では分類が下がる | 連結上、DTAの減額修正が必要となる可能性 |
| 特定繰越欠損金を保有する会社の個別所得見積りが不足 | グループ全体の所得があっても、特定欠損金部分のDTAが制限される可能性 |
| 加入・離脱予定がある | 加入前の連結関係や意思決定・実行可能性に応じて、将来の通算グループ構成の影響を反映 |
| 住民税・事業税等の回収可能性が通算対象税金と異なる | 税率計算・DTA計上額・注記に影響 |
連結財務諸表の税効果検討では、「個社別のDTA計算表を集める」だけでは足りません。通算グループ全体の一時差異一覧、将来課税所得の見積り、欠損金スケジュール、税金種類別の回収可能性、そして連結修正仕訳までを、一体として管理する必要があります。
また、回収可能性の判断と、貸借対照表上の相殺表示とは区別して考えます。
連結財務諸表では、通算対象税金に係るDTAの合計とDTLの合計を通算グループ全体で相殺し、投資その他の資産または固定負債に表示します。これは、住民税・事業税等まで、通算対象税金と同じ理由で会社間相殺できるという意味ではありません。
出典:ASBJ|実務対応報告第42号「グループ通算制度を適用する場合の会計処理及び開示に関する取扱い」第27項
出典:ASBJ|実務対応報告第48号「防衛特別法人税の会計処理及び開示に関する当面の取扱い」第16項
住民税・事業税等は別物として扱う
グループ通算制度では、法人税・地方法人税・防衛特別法人税について通算の影響を考慮します。住民税・事業税等はグループ通算制度の対象外ですから、税効果会計においても、通算対象税金とは区別して検討します。
本稿で住民税・事業税等の税効果を検討する際には、住民税の法人税割、事業税の所得割、そして特別法人事業税のうち基準法人所得割額によって課される部分を対象として整理します。住民税の均等割や、事業税の付加価値割・資本割等まで、同じ税効果計算の対象として扱うわけではありません。
出典:ASBJ|我が国における課税対象利益を基礎とする税金及び税効果会計における税率に関する取扱いについて
実務対応報告第42号では、グループ通算制度の対象とされていない住民税・事業税等について、通算対象税金とは区別して税効果会計基準等を適用するとされています。
また、住民税の税額は、グループ通算制度で算定された法人税額から、グループ通算制度による影響を控除して算定します。DTAの回収可能性も、この点を考慮して判断します。
出典:ASBJ|実務対応報告第42号「グループ通算制度を適用する場合の会計処理及び開示に関する取扱い」第8項
税金の種類ごとに、回収可能性を分けて検討する。この点は、実務の中で繰り返し確認しておきたい要所です。
ただし、複数の税率を合成した法定実効税率を使用すること自体が、常に誤りになるわけではありません。税金の種類ごとに回収可能性が異なることで重要な影響がある場合には、税金の種類ごとに適用税率を算定し、その違いに加えて、事業税等の損金算入による影響も考慮して税率を算定します。
また、通常のDTA・DTLの測定に用いる税率は、原則として、決算日に成立している税法と、一時差異等の解消見込年度に適用される税率を踏まえて判断します。防衛特別法人税の税率についても、課税開始日や実務対応報告第48号の適用開始日だけを基準に反映するものではありません。
出典:ASBJ|実務対応報告第42号「グループ通算制度を適用する場合の会計処理及び開示に関する取扱い」第9項
出典:ASBJ|企業会計基準適用指針第28号「税効果会計に係る会計基準の適用指針」第44項~第49項
逆にこの論点を軽視すると、次のような誤りにつながります。
| 誤り | 影響 |
|---|---|
| 税金の種類ごとの回収可能性の違いを検討せず、すべての一時差異等に同じ回収可能額と法定実効税率を機械的に適用する | 回収可能性が異なることによる重要な影響を反映できず、DTAを過大または過小に計上する可能性 |
| グループ通算の損益通算効果を住民税・事業税等にも反映してしまう | 住民税・事業税等のDTA計算が誤る |
| 事業税だけ欠損金が残る会社を見落とす | 税率差異・回収可能性注記に影響 |
| 中小通算法人・大通算法人の判定を誤る | 税率、税額、税効果額に影響 |
| 税率改正・超過税率・外形標準課税の影響を反映しない | DTA・DTL測定が誤る |
住民税・事業税等を通算対象税金と区別する取扱いは、改正前から設けられているものです。2026年改正後の実務対応報告第42号では、対象となる税金の性質に基づく表現へと見直されていますが、この区分の考え方そのものが新たに設けられたわけではありません。
出典:ASBJ|実務対応報告第42号「グループ通算制度を適用する場合の会計処理及び開示に関する取扱い」(2021年8月)からの改正点
遮断措置は会計上の見積りを不要にするものではない
グループ通算制度では、後発的に修更正事由が生じた場合に、原則として他の通算法人への影響を遮断する仕組みが設けられています。連結納税制度と比べて実務負担を軽減する、重要な制度設計です。
しかし、遮断措置があるからといって、会計上の見積りが簡単になるわけではありません。
税効果会計で問われるのは、決算日時点で入手可能な情報に基づき、将来の課税所得、欠損金の利用、通算税効果額、税率、税務調査リスクを合理的に見積もったかどうかです。
将来の修更正が他社へ波及しない制度設計であっても、決算日時点で明らかな税務ポジションの誤りや、税務上の欠損金の利用制限を無視してDTAを計上することはできません。
国税庁も、遮断措置が適用されない場合や、通算グループ全体での再計算が必要となる一定の場合があることを示しています。
出典:国税庁|No.5900 グループ通算制度の概要
監査上は、次のような整理が求められます。
| 検討事項 | 実務上の確認ポイント |
|---|---|
| 当初申告の前提 | 税務計算に明らかな誤りがないか |
| 修更正リスク | 税務当局との見解相違がある論点はないか |
| 遮断措置の不適用 | 全体再計算が必要となる可能性はないか |
| 税務ポジション | 税務調査で争点となり得る項目をDTA計算にどう反映したか |
| 過年度誤謬 | 税務修正が会計上の誤謬に起因するものではないか |
| 内部統制 | 税務申告と会計決算の連携が統制として機能しているか |
加入・離脱は、実行前から税効果に影響することがある
M&Aやグループ再編によって、新たに通算子会社となる会社や、通算グループから離脱する会社がある場合、税効果会計は取引の実行日だけを見て判断するものではありません。
実務対応報告第42号では、グループ通算制度を新たに適用する場合、承認があった日、または承認があったものとみなされた日の前日を含む連結会計年度・事業年度から、翌年度よりグループ通算制度を適用するものとして税効果会計を適用するとされています。
また、承認前であっても、翌年度より適用することが明らかで、かつ会計処理が合理的に行われると認められる場合には、その時点から適用を仮定して税効果会計を適用できるとされています。
出典:ASBJ|実務対応報告第42号「グループ通算制度を適用する場合の会計処理及び開示に関する取扱い」第21項
これに対し、既にグループ通算制度を適用しているグループへ新たに会社が加入する場合には、第42号第22項に従い、加入前の連結関係によって取扱いを分けます。
加入前から連結子会社である場合は、通算子会社とする意思決定がなされ、実行される可能性が高いと認められる時点を含む連結会計年度・事業年度から、その影響を税効果会計に反映します。
加入前に連結子会社でない場合は、原則として、通算子会社となった時点から加入の影響を反映します。
ただし、加入によって繰越欠損金や特定資産に係る損失の利用が制限される場合は別です。加入の可能性が高く、その事実が対象会社でも明らかになっていると認められた段階で、利用が見込まれない部分のDTAについて、対象会社の個別財務諸表で回収可能性がないと判断します。
出典:ASBJ|実務対応報告第42号「グループ通算制度を適用する場合の会計処理及び開示に関する取扱い」第22項
加入時には、特に次の点を確認します。
| 論点 | 確認事項 |
|---|---|
| 加入前から連結子会社か | 既存連結子会社が新たに通算子会社となるのか、取得により新たに連結・通算対象となるのか |
| 意思決定と実行可能性 | 通算子会社化の意思決定があり、実行可能性が高いか |
| 繰越欠損金の引継制限 | 加入により欠損金が制限・切捨てとなる可能性 |
| 特定資産譲渡等損失の制限 | 特定資産に係る将来減算一時差異が損金算入できない可能性 |
| 時価評価課税 | 開始・加入時の時価評価課税があるか |
| PPA・企業結合会計との整合 | 取得原価配分、将来計画、税効果の見積りが整合しているか |
離脱については、第42号第23項により、通算子会社でなくなる意思決定がなされ、実行される可能性が高いと認められる時点を含む連結会計年度・事業年度から、離脱の影響を考慮して税効果会計を適用します。
出典:ASBJ|実務対応報告第42号「グループ通算制度を適用する場合の会計処理及び開示に関する取扱い」第23項
つまり、M&Aや組織再編では、税務ストラクチャーが固まってから税効果を計算するのでは遅い場合がある、ということです。
投資意思決定、買収価格、PPA、繰越欠損金の評価、税務デューデリジェンス、決算上の見積りを、連動させて進める必要があります。
投資簿価修正は、個別と連結で見え方が変わる
グループ通算制度では、通算会社が保有する他の通算会社の株式について、離脱時などに投資簿価修正が生じることがあります。
投資簿価修正による他の通算会社株式等の帳簿価額の修正額は、投資簿価修正年度の課税所得を増減させる効果を持ちます。そのため実務対応報告第42号は、期末時点における他の通算会社株式等の帳簿価額と、税務上の簿価純資産価額との差額を、一時差異と同様に取り扱うとしています。
評価損に関する特則を除き、個別財務諸表における投資簿価修正に係るDTAは、次の2つを満たす場合に計上します。予測可能な将来の期間に、投資簿価修正を伴う株式等の売却等を行う意思決定または実施計画が存在すること。そして、そのDTAに回収可能性があることです。
DTLは原則として計上します。ただし、株式等を保有する会社自身で売却等を決定でき、かつ、予測可能な将来の期間に売却等を行う意思がない場合には計上しません。株式評価損を計上している場合には、第42号第19項(3)の取扱いも確認します。
連結財務諸表では、個別で計上したDTA・DTLを取り崩したうえで、連結貸借対照表上の投資価額と税務上の簿価純資産価額との差額を、連結財務諸表固有の一時差異と同様に取り扱います。
出典:ASBJ|実務対応報告第42号「グループ通算制度を適用する場合の会計処理及び開示に関する取扱い」第19項・第20項
投資簿価修正に用いる税務上の簿価純資産価額については、所定の要件を満たす場合の資産調整勘定対応金額・負債調整勘定対応金額等による調整も確認します。特にM&Aで取得した会社については、買収プレミアムに係る調整措置の適用要件と、必要となる資料を確認しておく必要があります。
出典:国税庁|投資簿価修正における資産調整勘定対応金額等の加算措置(問63)
ここでは、「子会社株式の会計上の簿価」と「税務上の簿価」の差に、単純に税率を乗じるだけでは足りません。次の要素を確認します。
| 確認項目 | 実務上の意味 |
|---|---|
| 売却等の意思決定 | DTAの認識では、予測可能な将来の期間の売却等についての意思決定または実施計画と、DTAの回収可能性を確認 |
| 保有会社の意思決定権 | DTLを認識しない場合には、保有会社自身で売却等を決定できることと、予測可能な将来の期間に売却等の意思がないことを確認 |
| 評価損計上の有無 | 評価損に係るDTA計上の有無と投資簿価修正の税効果が連動 |
| 個別・連結差異 | 個別で認識したDTA・DTLを連結でそのまま持ち込めない |
| 離脱予定 | 株式売却、清算、合併などの実行可能性が税効果に影響 |
| 組織再編税制 | 適格・非適格、欠損金引継制限、時価評価課税との整合 |
投資簿価修正は、税務・会計・M&A・連結決算が交差する典型的な論点です。期末になって税務担当者だけで検討するのではなく、組織再編の設計段階から、会計への影響を見通しておく必要があります。
未実現損益の消去に係る税効果
グループ通算制度の下では、連結上の未実現損益の消去に係る税効果にも注意が必要です。ただし、これは通常の将来減算一時差異に係るDTAの回収可能性判断とは区別して考えます。
税務上課税された未実現利益を連結上消去する場合には、売却年度に納付した、その利益に対応する税金を繰延税金資産として計上し、未実現利益の実現に応じて取り崩します。このDTAについては、回収可能性適用指針第6項による回収可能性判断は行いません。
出典:ASBJ|企業会計基準適用指針第28号「税効果会計に係る会計基準の適用指針」第34項・第35項
通算対象税金について、DTAの計上対象となる将来減算一時差異の額は、売却元単独ではなく、通算グループ全体の課税年度における課税所得の合計を上限とします。
未実現損失の消去については、通算グループ全体の課税年度における、当該損失に係る税務上の損金を計上する前の課税所得の合計を基礎として、DTLの計上対象となる一時差異の上限を確認します。
ここで確認するのは、あくまで売却年度の課税所得等に基づく上限です。将来年度の事業計画上の課税所得を使い、通常のDTAと同じように回収可能性を判断するものではありません。
出典:ASBJ|実務対応報告第42号「グループ通算制度を適用する場合の会計処理及び開示に関する取扱い」第18項
一方、完全支配関係にある内国法人間の一定の資産譲渡について、法人税法第61条の11により税務上も譲渡損益が繰り延べられる場合には、税効果適用指針第16項・第38項等に従って処理します。
固定資産や不動産等のグループ内取引では、まず税務上の譲渡損益の繰延べが適用されるかどうかを確認し、そのうえで、個別財務諸表で計上した税効果と連結消去との関係を整理する必要があります。
出典:国税庁|通算グループ内の法人の間の取引の損益調整(問46)
出典:ASBJ|企業会計基準適用指針第28号「税効果会計に係る会計基準の適用指針」第16項・第38項
グループ通算制度下の税効果で確認すべき資料
グループ通算制度下の税効果会計では、通常の税効果資料に加えて、通算制度に特有の資料を整えておく必要があります。
以下に挙げる資料名は、あくまで例示です。既存の計算表や管理資料で必要な情報を確認できるのであれば、項目ごとに独立した資料を作成する必要はありません。
| 資料 | 確認目的 |
|---|---|
| 通算グループ一覧 | 通算親会社・通算子会社、加入・離脱予定、完全支配関係を確認 |
| グループ通算承認申請・届出資料 | 適用開始時期、承認・みなし承認の判断 |
| 通算税効果額の精算規程・契約 | 通算税効果額の授受方針、精算時期、債権債務の根拠 |
| 法人別一時差異一覧 | 各通算会社の将来減算・加算一時差異を整理 |
| 法人別・年度別繰越欠損金明細 | 特定繰越欠損金とそれ以外、控除期限、利用制限を整理 |
| 通算前所得の見積表 | 各社単独の将来所得・欠損を確認 |
| 通算グループ全体の課税所得見積り | 連結上のDTA回収可能性判断の基礎 |
| 企業分類判定資料 | 通算グループ全体・各社の分類をそれぞれ判定 |
| 税金種類別の税率表 | 法人税・地方法人税・防衛特別法人税、住民税(法人税割)、事業税(所得割)、特別法人事業税の所得課税部分を区分 |
| 未実現損益一覧 | 税務上の譲渡損益繰延べの適用有無を区分し、課税済みの未実現損益について、売却年度の課税所得等に基づく一時差異の上限と対応税額を確認 |
| 加入・離脱・再編計画 | 欠損金制限、時価評価課税、投資簿価修正を確認 |
| 税率差異分析表 | 通算税効果額、評価性引当額、税率差異を説明 |
| 注記ドラフト | 税効果注記、重要な会計上の見積り注記、会計方針注記との整合 |
監査対応では、これらの資料が「ある」だけでは不十分です。事業計画、減損判定、継続企業の前提、投資評価、組織再編計画と整合しているかどうかが問われます。
会計上の見積りには、経営者の仮定と不確実性が含まれます。だからこそ、期末時点で入手可能な情報に基づく最善の見積りであったことを、説明できる状態にしておくことが大切です。
出典:日本公認会計士協会|監査基準報告書540「会計上の見積りの監査」第23項
開示:グループ通算制度の適用注記と連帯納付義務
グループ通算制度を適用している場合には、実務対応報告第42号に従って、通算対象税金の会計処理またはこれらに関する税効果会計を行っている旨を注記します。防衛特別法人税についても、第48号により同様の取扱いとなります。
また、税効果会計に関する注記は、通算対象税金と住民税・事業税等とを区分せず、これらの税金全体で注記するとされています。
出典:ASBJ|実務対応報告第42号「グループ通算制度を適用する場合の会計処理及び開示に関する取扱い」第28項・第29項
出典:ASBJ|実務対応報告第48号「防衛特別法人税の会計処理及び開示に関する当面の取扱い」第14項・第17項
一方、通算会社が負っている連帯納付義務については、偶発債務としての注記は要しないとされています。
出典:ASBJ|実務対応報告第42号「グループ通算制度を適用する場合の会計処理及び開示に関する取扱い」第30項
実務上も、グループ通算制度に内在する連帯納付義務については、別途、偶発債務の注記を要しないものとして整理されます。
ただし、連帯納付義務の注記が不要であることと、税務リスクや資金負担についての説明が不要であることとは、別の話です。
たとえば、通算親会社に資金不足がある。通算子会社に多額の未払税金がある。税務調査で重要な追徴の可能性がある。グループ内の精算が滞留している。
こうした場合には、会計上の見積り、関連当事者、継続企業、リスク情報、監査上の説明にまで波及する可能性があります。
KAM・監査対応で争点化しやすいポイント
グループ通算制度下の税効果会計は、KAMの候補になり得る論点です。特に、繰延税金資産が重要で、将来課税所得の見積りに高い不確実性がある場合、監査人は回収可能性の判断を重点的に検討します。
出典:日本公認会計士協会|監査基準報告書701「独立監査人の監査報告書における監査上の主要な検討事項の報告」第8項・第9項
監査上の主な確認事項は、次のとおりです。
| 監査上の確認事項 | 会社側が準備すべき説明 |
|---|---|
| 通算グループ範囲 | 通算親会社・通算子会社の範囲、加入・離脱予定、完全支配関係 |
| 通算税効果額 | 算定方法、精算方針、未収未払残高、未収入金の回収可能性および未払金の決済見込み |
| 将来課税所得 | 各社別・グループ全体の見積り、予算・中期計画との整合 |
| 企業分類 | 通算グループ全体と各社分類の判定根拠 |
| 欠損金 | 特定繰越欠損金とそれ以外の区分、控除期限、制限 |
| 通算対象外の税金 | 通算対象税金と、住民税(法人税割)・事業税(所得割)・特別法人事業税の所得課税部分との区分 |
| 税率 | 税金種類別の税率、超過税率、税制改正の反映 |
| 組織再編 | 加入前の連結関係、意思決定・実行可能性、加入・離脱・合併・株式譲渡の税効果への影響 |
| 投資簿価修正 | 将来の売却等の意思決定または実施計画、DTA・DTLの認識要件、簿価純資産価額の調整措置、連結修正 |
| 未実現損益 | 税務上の譲渡損益繰延べの適用有無、売却年度の課税所得等に基づく一時差異の上限と対応税額 |
| 注記 | 第42号・第48号等の適用状況、税率差異、見積り注記 |
特に注意したいのは、減損、継続企業、事業計画、金融機関向けの計画、予算承認資料と、DTAの回収可能性資料とが食い違っている場合です。この点は、監査人から厳しく確認されます。
DTAを計上するためだけに楽観的な課税所得の見積りを作るのではありません。経営者が実際に使用している事業計画と、税務上の所得計算とを橋渡しする資料が必要です。
出典:日本公認会計士協会|監査基準報告書540「会計上の見積りの監査」第23項
実務上の落とし穴
グループ通算制度下の税効果会計において、実務上、特に注意しておきたい落とし穴を整理します。
| 落とし穴 | 何が問題か |
|---|---|
| 各社単独のDTA計算を単純合算している | 連結財務諸表では通算グループ全体で回収可能性を判断するため、連結修正が漏れる |
| グループ全体が黒字なら赤字会社のDTAも回収可能としている | 特定繰越欠損金や各社分類を無視している可能性 |
| 欠損金を特定・非特定に区分していない | 回収可能性判断とスケジューリングが誤る |
| 住民税・事業税等を通算対象税金と同じ扱いにしている | 通算対象外の税金に係るDTAが過大または過小になる |
| 通算税効果額の未収未払を放置している | 債権回収可能性、関連当事者、内部統制の論点になる |
| 通算税効果額を授受しない方針なのに、その場合の検討をせず第42号をそのまま適用している | 第42号では授受を行わない場合を取り扱っておらず、会計処理の原則・手続と開示の検討が不足する |
| 加入・離脱の影響を適切な時点で税効果に反映していない | 欠損金制限、時価評価課税、投資簿価修正の漏れ |
| 税務部門だけで税効果を完結させている | 連結、M&A、減損、開示との整合が取れない |
| 税率差異分析が粗い | 通算税効果額、評価性引当額、永久差異、税率差異を説明できない |
| 注記を前年踏襲している | 適用状況、重要な見積り、改正基準対応が反映されない |
経営者・開示担当者への説明で押さえるべき視点
グループ通算制度下の税効果会計は、経営者や開示担当者にとって、直感的に理解しにくい論点です。説明の際には、次のように整理すると議論が進みやすくなります。
| 説明テーマ | 伝えるべき内容 |
|---|---|
| なぜ個社だけで判断しないのか | 通算対象税金は損益通算・欠損金通算の影響を受けるため |
| なぜグループ全体だけで判断しないのか | 特定繰越欠損金や各社分類など、個社固有の制約が残るため |
| なぜ住民税・事業税等を分けるのか | グループ通算制度の対象外で、通算対象税金と回収可能性が異なるため |
| なぜ事業計画が重要なのか | DTAの回収可能性は、収益力に基づく将来課税所得、実行可能なタックス・プランニング、および将来加算一時差異の解消等を踏まえて判断するため |
| なぜ未収未払残高を見るのか | 通算税効果額の精算方針、未収入金の回収可能性および未払金の決済見込みが財務諸表表示に影響するため |
| なぜM&A時に早期検討が必要なのか | 加入・離脱、欠損金制限、投資簿価修正が取引の実行前から税効果に影響することがあるため |
| なぜ監査で争点になるのか | DTAが利益・純資産・税率差異・KAMに大きく影響するため |
税効果会計は、税金を減らすための会計処理ではありません。
会計と税務の認識時期等の違いを踏まえ、将来の税負担の軽減または増加に対応するDTA・DTL等を計上し、税金費用を適切に期間配分するための処理です。本稿で中心に扱ってきたDTAの回収可能性判断では、将来の税負担軽減効果を、資産として認識できるかどうかを検討します。
出典:ASBJ|企業会計基準適用指針第28号「税効果会計に係る会計基準の適用指針」
出典:ASBJ|企業会計基準適用指針第26号「繰延税金資産の回収可能性に関する適用指針」第6項
グループ通算制度の下では、その説明に、税務制度、会計上の見積り、連結決算、組織再編、開示が同時に絡んできます。
まとめ
グループ通算制度下の税効果会計では、各社単独の課税所得だけを見ても、通算グループ全体だけを見ても、十分な判断にはなりません。
個別財務諸表では、通算税効果額の影響を考慮しながら、各通算会社の将来減算一時差異や繰越欠損金の回収可能性を判断します。
連結財務諸表では、通算対象税金について通算グループ全体を1つの単位として回収可能性を判断し、個別財務諸表上の計上額との差額を連結修正します。
さらに、特定繰越欠損金とそれ以外、通算対象税金と住民税・事業税等、加入・離脱、投資簿価修正、未実現損益、通算税効果額の未収未払、そして注記・KAMへの波及。これらを、順を追って整理していく必要があります。
グループ通算制度下のDTA回収可能性、通算税効果額の会計処理、税金種類別の税率計算、加入・離脱時の税効果、連結修正、注記・監査対応について、監査人・経営者・開示担当者に説明できる形で整理したいとお考えの場合は、犬飼公認会計士・税理士事務所HPのお問い合わせページからご相談ください。
税務申告上の処理にとどまらず、日本基準に基づく決算・開示・監査対応として、後から説明できる税効果会計の判断整理を支援いたします。
振り返り:グループ通算制度と税効果会計の重要論点
| 論点 | 実務判断のポイント | 確認資料 |
|---|---|---|
| 制度の基本 | 各法人が個別申告しつつ、損益通算・欠損金通算を行う | 国税庁資料、通算グループ一覧 |
| 適用基準 | 第42号を基本とし、防衛特別法人税は第48号を併せて適用。2026年改正基準の公表と適用を区別する | ASBJ実務対応報告第42号・第48号、改正基準の適用時期 |
| 通算税効果額 | 損益通算等による税額減少効果に対応する通算会社間の授受額。授受しない方針と決済未了を区別する | 通算税効果額計算表、精算規程 |
| 個別財務諸表 | 各通算会社ごとにDTA・DTLを計上し、通算税効果額を考慮。所得見積額がマイナスの場合の充当順序に注意する | 各社一時差異一覧、所得見積表 |
| 連結財務諸表 | 通算対象税金はグループ全体で回収可能性を判断し、個別計上額との差額を修正。DTA・DTLの相殺表示も確認する | 連結税効果ワークシート |
| 企業分類 | 通算グループ全体と各通算会社の分類をそれぞれ判定 | 企業分類判定資料 |
| 特定繰越欠損金 | 当該会社自身の所得見積りに加え、グループ全体の所得に基づく損金算入限度額の制約を確認 | 欠損金明細、法人別所得計画 |
| 非特定繰越欠損金 | 通算グループ全体の所得見積りを考慮 | グループ全体課税所得見積り |
| 通算対象外の税金 | 住民税・事業税等を区別し、回収可能性が異なることによる重要な影響を税率計算に反映 | 税金種類別税率表 |
| 遮断措置 | 税務上の遮断措置は会計上の見積りを不要にするものではない | 修更正リスク資料、税務調査対応資料 |
| 加入・離脱 | 新規適用・加入・離脱を分け、加入前の連結関係、意思決定・実行可能性に応じて反映時期を判断 | M&A資料、取締役会資料、再編計画 |
| 投資簿価修正 | DTA・DTLの認識要件、簿価純資産価額の調整措置、個別・連結の差異を確認 | 子会社株式簿価、税務簿価純資産、調整勘定対応金額の計算資料 |
| 未実現損益 | 課税済みの未実現利益消去に係るDTAは通常の回収可能性判断を行わない。税務上の譲渡損益繰延べと区別し、売却年度の課税所得等に基づく一時差異の上限と対応税額を確認 | 未実現損益一覧、連結消去資料、売却年度の税務計算資料 |
| 未収未払残高 | 通算税効果額の精算遅延は、債権回収可能性と債務の決済状況の論点 | 未収入金・未払金明細、精算予定表 |
| 注記 | 適用注記、税効果注記、重要な見積り注記との整合を確認。連帯納付義務の偶発債務注記は不要 | 有報注記ドラフト |
| 監査対応 | DTA、税率差異、KAM候補論点として説明資料が必要 | 監査人協議メモ、論点整理表 |
※本記事は、当事務所が専門的な判断と根拠資料の確認を行い、内容に責任を持って掲載しています。論点の整理や、表現・体裁の調整には、生成AIを補助的に用いています。

