医療機関の税務というと、法人税や消費税、医療法人化、役員報酬、設備投資といった論点に目が向きがちです。その一方で、日々発生している源泉徴収の管理は、どうしても後回しになりやすいところがあります。
しかし、源泉徴収は単なる給与計算の一部ではありません。常勤スタッフへの給与、非常勤医師への支払、外部医師への報酬、宿直・日直手当、退職金、講演料、産業医報酬、年末調整、納期の特例、源泉所得税の納付、支払調書、源泉徴収票。これらはすべて、医療機関の日常運営と密接に結びついています。
とりわけ医療機関では、外部医師、非常勤医師、スポット勤務医、産業医、業務委託契約の専門職など、判断に迷いやすい支払が少なくありません。「給与として扱う支払か、独立した事業者への業務委託として扱う支払か」、さらに「給与でない場合に報酬・料金等として源泉徴収が必要か」が曖昧になりやすいのです。
ここを誤ると、影響は源泉徴収漏れだけにとどまりません。消費税、社会保険、労務管理、税務調査、さらには承継・M&A時のデューデリジェンスにまで波及していきます。
国税庁は、会社や個人が人を雇って給与を支払う場合、あるいは居住者である個人の税理士・弁護士・司法書士などに一定の報酬を支払う場合には、原則として、その支払の都度、支払金額に応じた所得税および復興特別所得税を差し引くこととしています。そして、これらを差し引いて国に納付する義務のある者を源泉徴収義務者と位置づけています。
出典:国税庁|No.2502 源泉徴収義務者とは
医療機関が継続的に成長していくためには、売上や患者数だけを追いかけていては足りません。「人に支払うお金」を正しく分類し、後から説明できる状態に整えておく必要があります。給与・報酬・退職金の管理は、守りの税務であると同時に、人材確保、組織運営、資金繰りを支える経営管理の基盤でもあるのです。
※本稿は、原則として2026年分の源泉徴収実務のうち、居住者への国内支払を対象として説明しています。非居住者・外国法人への支払は、別途確認が必要です。また、2027年分以後は防衛特別所得税の創設と復興特別所得税の税率引下げ等が適用されるため、適用年に対応した国税庁の税額表・手引きをご確認ください。
出典:国税庁|No.2511 税額表の種類と使い方
出典:国税庁|No.1420 退職金を受け取ったとき(退職所得)
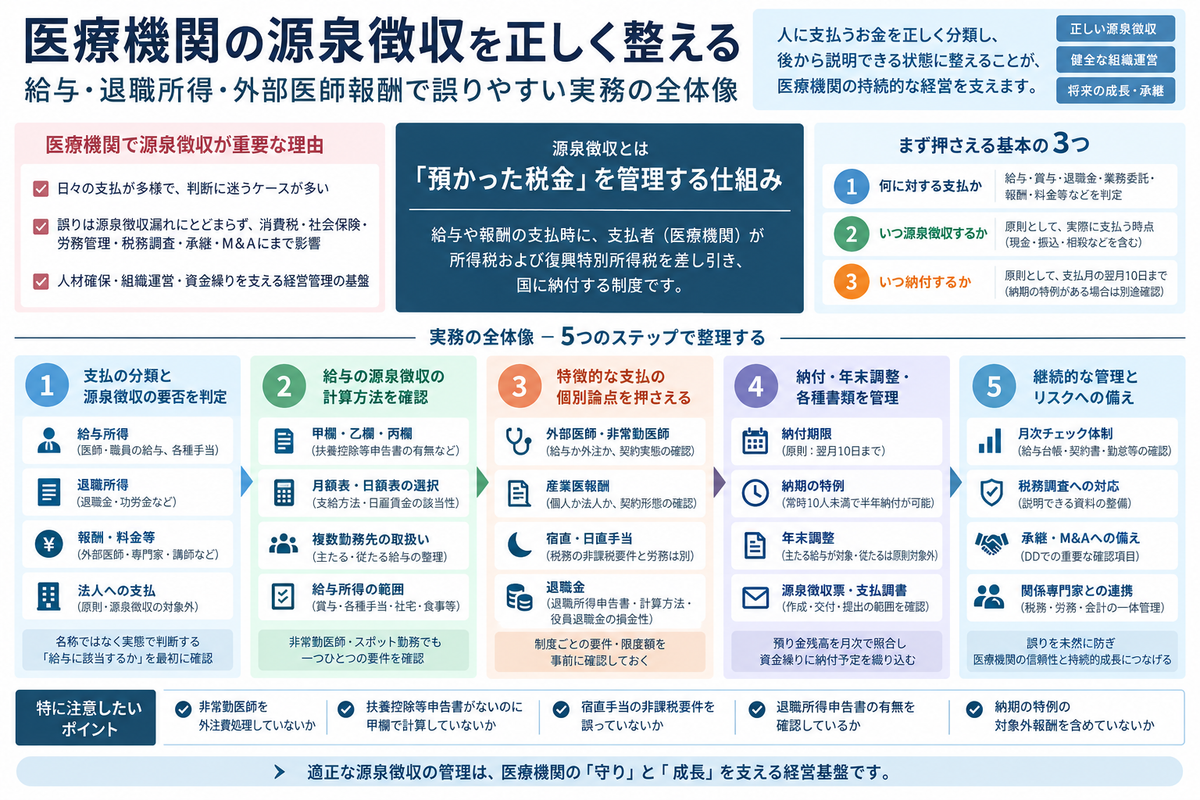
源泉徴収は「預かった税金」を管理する仕組み
源泉徴収を理解するうえで、まず押さえておきたいことがあります。源泉所得税は、給与や報酬を受け取る人の所得税等を、支払者が支払時に徴収して国に納付する仕組みだということです。
医療機関が給与を支払うときには、支給額から所得税および復興特別所得税を差し引き、その差し引いた金額を税務署に納付します。支払を受けるスタッフや医師にとっては所得税の前払いであり、医療機関にとっては預り金にあたります。
ただし、源泉徴収・納付義務は医療機関自身にあります。天引きを失念した場合でも、納付義務がなくなるわけではありません。
出典:国税庁|所得税基本通達221-1 支払者が税額を負担する場合の税額計算
そのため、源泉所得税の管理では、次の3つが重要になります。
| 管理項目 | 確認すべきこと |
|---|---|
| 何に対する支払か | 給与、賞与、退職金、業務委託の対価、立替精算など。給与等でない場合は、報酬・料金等としての源泉徴収の要否も確認 |
| いつ源泉徴収するか | 原則として、実際に支払う時点 |
| いつ納付するか | 原則として、支払月の翌月10日まで。納期の特例の承認を受けている場合は別途確認 |
ここでいう「支払」には、現金の交付や銀行振込だけでなく、相殺など支払債務を消滅させる行為も含まれます。
出典:国税庁|所得税基本通達181~223共-1 支払の意義
国税庁は、源泉徴収した所得税および復興特別所得税について、原則として、給与などを実際に支払った月の翌月10日までに国に納める必要があるとしています。
出典:国税庁|No.2505 源泉所得税及び復興特別所得税の納付期限と納期の特例
なお、「給与計算ソフトが自動で計算してくれているから大丈夫」と考えるのは危険です。ソフトはあくまで、入力された従業員区分、給与所得者の扶養控除等(異動)申告書(以下「扶養控除等申告書」)の有無、税額表区分、社会保険料、支払区分が正しいことを前提に計算しています。前提が誤っていれば、出力される源泉税額もまた誤ってしまうのです。
医療機関で源泉徴収が問題になりやすい支払
医療機関では、人に対する支払が実に多様です。常勤職員だけを想定した一般的な給与計算の感覚では、その実態を整理しきれません。
| 支払対象 | 主な支払内容 | 基本的な確認ポイント |
|---|---|---|
| 常勤医師 | 月給、賞与、役員報酬、当直手当等 | 給与所得、役員給与、社会保険、年末調整 |
| 非常勤医師 | 日給、時給、勤務回数ごとの支払、スポット勤務 | 給与該当性、月額表・日額表の選択、甲欄・乙欄・丙欄の適用 |
| 看護師・医療事務等 | 月給、時給、賞与、通勤手当 | 扶養控除等申告書、社会保険、年末調整 |
| 外部医師 | 代診、健診、産業医、講演、監修、顧問 | 雇用実態、業務委託実態、報酬・料金該当性 |
| 退職者 | 退職金、功労金、未払給与、賞与 | 退職所得か給与所得か、退職所得の受給に関する申告書 |
| 役員 | 役員報酬、役員賞与、役員退職金、社宅等 | 法人税の損金性、医療法人の決議、現物給与 |
| 外部専門家 | 税理士、社労士、弁護士、講師等 | 個人・法人の別、報酬・料金等の源泉徴収、支払調書 |
| フリーランス・業務委託先 | 医師、医療職、講師、制作会社等 | 給与該当性、報酬・料金等の源泉徴収、消費税、インボイス、契約実態 |
ここで大切なのは、名称ではなく実態です。
請求書に「業務委託料」と書かれていても、実態が雇用に近ければ、給与所得として扱うべき場合があります。反対に、外部の専門家として独立した立場で役務を提供しているのであれば、給与以外の支払として整理すべき場面もあるのです。
確認の順序としては、まず、受取人にとって給与所得となる支払かを判定します。給与所得に該当しない場合には、報酬・料金等としての源泉徴収の要否を確認し、そのうえで支払者側の会計処理を整理していきます。「外注費」として会計処理する支払が、報酬・料金等の源泉徴収対象になることもあります。
出典:国税庁|No.2792 源泉徴収が必要な報酬・料金等とは
出典:国税庁|税務訴訟資料 第262号-193 東京地方裁判所平成24年9月21日判決
給与所得に含まれるものは、基本給だけではない
給与所得というと、基本給や時給だけをイメージしがちです。しかし税務上の給与所得には、通常の俸給、給料、賃金、賞与のほか、諸手当や現物給与も含まれます。
国税庁も、給与所得には通常の俸給や給料、賃金、賞与のほか、諸手当やいわゆる現物給与が含まれると説明しています。
出典:国税庁|No.1400 給与所得
医療機関で給与所得に含まれやすいものとしては、次のようなものが挙げられます。
| 区分 | 例 | 注意点 |
|---|---|---|
| 基本的な給与 | 基本給、時給、日給、月給 | 雇用契約・勤務実態と一致させる |
| 賞与 | 夏季賞与、冬季賞与、決算賞与 | 支給時期、支給対象、未払計上の根拠を確認 |
| 各種手当 | 資格手当、役職手当、皆勤手当、夜勤手当 | 非課税扱いできるとは限らない |
| 宿直・日直手当 | 宿直料、日直料、当直手当 | 税務上の非課税要件・限度額と労務上の宿日直許可は別問題 |
| 通勤手当 | 電車、バス、車、自転車通勤 | 非課税限度額を超える部分は給与課税 |
| 食事補助 | 院内食、弁当補助 | 従業員負担額、月額基準を確認 |
| 社宅・家賃補助 | 職員社宅、役員社宅、住宅手当 | 社宅の貸与と現金の住宅手当・家賃補助を区別する。社宅は役員・使用人別に賃貸料相当額と本人負担額を確認 |
| 学資金・研修費 | 研修補助、資格取得費 | 業務必要性、役員への支給、返済免除条件を確認 |
| 慶弔見舞金 | 結婚祝金、香典、見舞金 | 社会通念上相当な範囲か、規程の有無を確認 |
給与課税で見落としやすいのが、現金で支給していない経済的利益です。食事、社宅、研修費、資格取得費、院内旅行、福利厚生、医師会費、学会参加費、保険料負担などは、医療機関側では福利厚生費や研修費として処理していても、受け取る側では給与課税の問題が生じることがあります。
ただし、社宅の貸与が直ちに給与課税になるわけではありません。使用人については、原則として税務上の賃貸料相当額の50%以上を受け取っていれば、社宅の貸与による給与課税は生じません。役員については、所定の方法で計算した賃貸料相当額を受け取っているかを確認します。一方、現金の住宅手当や、本人が直接契約した住宅の家賃補助は、原則として給与課税されます。
出典:国税庁|No.2597 使用人に社宅や寮などを貸したとき
出典:国税庁|No.2600 役員に社宅などを貸したとき
給与の源泉徴収では「甲欄・乙欄・丙欄」の前提を誤らない
給与に対する源泉徴収では、源泉徴収税額表を使います。ここで重要になるのが、甲欄、乙欄、丙欄の使い分けです。
国税庁は、給与等を支払うときの源泉徴収税額について、給与所得の源泉徴収税額表や、賞与に対する源泉徴収税額の算出率の表を使って求めるとしています。そして、日雇賃金に該当する場合を除き、扶養控除等申告書を提出している人には甲欄、それ以外の人には乙欄を使うと整理されています。
月額表か日額表かという選択と、その表のどの欄を使うかという選択は、分けて確認します。日給・時給で計算していても、通常の給与を月ごとに支払う場合は原則として月額表を使います。一方、日雇賃金に該当する場合は日額表の丙欄を使います。丙欄は、現金を毎日支払うことだけが適用条件ではありません。
出典:国税庁|No.2511 税額表の種類と使い方
医療機関では、非常勤医師やパートスタッフが複数の勤務先を持っていることが珍しくありません。通常の扶養控除等申告書は、同時に複数の勤務先へ提出することはできません。他院に提出している場合、自院から支払う給与は原則として従たる給与として取り扱います。主たる給与かどうかは、勤務日数や給与額の大小だけで決まるものではありません。
なお、「従たる給与についての扶養控除等申告書」の提出があっても、乙欄による計算であることは変わりません。
出典:国税庁|No.2520 2か所以上から給与をもらっている人の源泉徴収
実務上は、次の順番で確認していきます。
| 確認事項 | 判断のポイント |
|---|---|
| 給与の支給周期と計算方法 | 月払い・週払い・日払い等の支給方法を確認し、月額表・日額表の選択を検討 |
| 日雇賃金に該当するか | 契約期間、日・時間による給与計算、2か月超の継続勤務等を確認。該当する場合は日額表の丙欄 |
| 扶養控除等申告書を提出しているか | 日雇賃金を除き、通常の申告書の提出ありなら原則甲欄、提出なしなら乙欄 |
| 複数勤務先があるか | 通常の扶養控除等申告書の提出先を確認し、主たる給与か従たる給与かを整理 |
| 年末調整の対象か | 主たる給与でも年間の対象給与が2,000万円を超える人などは対象外。従たる給与は原則として対象外 |
非常勤医師だから乙欄、スポット勤務だから丙欄、と機械的に判断してはいけません。契約期間、支払方法、勤務実態、扶養控除等申告書の有無を、一つひとつ確認する必要があります。
2か所以上で勤務する医師でも、主たる給与の支払者において、要件を満たせば年末調整を行います。ただし、年末調整の対象となる給与の年間収入金額が2,000万円を超える人などは対象外です。
出典:国税庁|No.2665 年末調整の対象となる人
従たる給与は原則として年末調整できず、本人が確定申告で精算するのが基本です。ただし、給与の年間収入金額が2,000万円以下で、その全部が源泉徴収の対象となる人については、年末調整されなかった給与の収入金額と給与所得・退職所得以外の所得金額の合計額が20万円以下である場合など、所得税の確定申告が不要となることもあります。年末調整の可否と確定申告の要否は分けて確認し、あわせて他の申告義務に該当しないかも確認します。
出典:国税庁|No.2520 2か所以上から給与をもらっている人の源泉徴収
出典:国税庁|No.1900 給与所得者で確定申告が必要な人
非常勤医師・スポット医師は「給与か外注か」を慎重に判定する
医療機関では、非常勤医師や外部医師への支払について、給与該当性と源泉徴収方法を慎重に確認する必要があります。
- 本人が個人事業主として請求書を出している
- 業務委託契約書を結んでいる
- 毎回スポットで来てもらっている
- 常勤ではない
- 消費税を乗せて請求されている
これらはいずれも重要な事実ではあります。ただ、それだけで外注費と決まるわけではありません。
税務上、受取人にとって給与所得となる支払か、独立した事業者への業務委託の対価かを考えるときには、次のような要素を総合的に見ていきます。
| 観点 | 給与に近い事情 | 外注・事業に近い事情 |
|---|---|---|
| 指揮監督 | 医療機関の指示に従い、勤務時間・場所が指定される | 業務遂行方法に独立性がある |
| 勤務時間 | シフト、勤務表、当直表で管理される | 成果物・業務単位で受任する |
| 代替性 | 本人が勤務することが前提 | 代替者の手配余地がある |
| 報酬基準 | 時給、日給、勤務回数、勤務時間で支払う | 業務成果、契約単位、リスク負担で支払う |
| 道具・設備 | 医療機関の設備・カルテ・スタッフを使用 | 自ら設備・体制を用意する |
| 損益リスク | 医療機関が患者対応・請求リスクを負う | 受託者が一定の事業リスクを負う |
| 患者との関係 | 医療機関の患者に対して診療する | 独立した立場で役務提供する |
医師が診療上の専門的判断を独立して行うことと、自己の計算と危険において独立した事業を営むことは、同じではありません。診療内容について裁量がある場合でも、勤務場所・時間、患者の割当て、費用負担、報酬体系等を総合的に確認します。
出典:国税庁|税務訴訟資料 第262号-193 東京地方裁判所平成24年9月21日判決
医療機関の税務相談の現場でも、フリーランス医師の役務提供については、報酬の算定基準、危険負担、医療機関からの独立性などを総合的に判断する必要があります。判定を誤れば、源泉徴収だけでなく消費税の仕入税額控除にも影響するため、重要な論点になります。
出典:国税庁|No.6451 仕入税額控除の対象となるもの
とりわけ、次のような支払は慎重に確認すべきです。
- 外来代診医への日給
- 夜間救急のスポット勤務医への支払
- 健診業務を担当する外部医師への支払
- 麻酔科医、放射線科医、読影医への支払
- 在宅医療の外部協力医への支払
- 産業医への支払
- 医師紹介会社を介した勤務医への支払
- 医師本人ではなく、本人が設立した法人への支払
- 医局派遣医への支払
- 医療法人・MS法人・関連法人を経由した医師報酬
特に、大学病院の医局等、教授等又は医療機関のあっせんにより派遣された医師・歯科医師が、派遣先での診療等について派遣先医療機関から直接受ける報酬等は、所得税基本通達28-9の3により給与等として取り扱われます。この取扱いと、医療機関同士の契約に基づく法人間の委託料は、区別して確認する必要があります。
出典:国税庁|所得税基本通達28-9の3 派遣医が支給を受ける診療の報酬等
実態が勤務医としての労務提供であれば、給与として源泉徴収すべき可能性が高くなります。外注費として処理する場合には、契約書、業務内容、独立性、報酬体系、消費税、インボイス、社会保険、労務リスクを、あわせて確認しておく必要があります。
報酬・料金等に該当する場合でも、まず給与該当性を見る
外部専門家への支払については、報酬・料金等として源泉徴収が必要になるものがあります。
国税庁の源泉徴収実務資料では、居住者に対して国内で一定の報酬・料金等を支払う者は、その支払の都度、所得税および復興特別所得税を源泉徴収する必要があるとされています。ただし、報酬・料金等であっても、給与所得または退職所得に該当するものは、それぞれ給与所得または退職所得として源泉徴収を行うこととされています。
出典:国税庁|令和8年版 源泉徴収のあらまし 第5 報酬・料金等の源泉徴収事務
医療機関が居住者である個人に支払う税理士・弁護士・司法書士等の報酬、講演料、原稿料、デザイン料などは、原則として報酬・料金等の源泉徴収の対象になります。一方、本稿で扱う通常の専門家報酬等を内国法人に支払う場合は、原則として源泉徴収の対象外です。なお、給与所得について源泉徴収義務を有しない個人事業主が支払う場合には、源泉徴収を要しないものがあります。
医師への支払であっても、診療勤務ではなく、講演、原稿、監修、研究会講師、セミナー登壇などであれば、報酬・料金等の源泉徴収の対象になることがあります。
一方で、外来診療や当直勤務の対価として支払うものを、単に「報酬」と呼んでいるだけの場合には、給与所得として扱うべき可能性があります。
また、医師への支払であっても、給与に該当せず、講演料・原稿料など法定の報酬・料金等にも該当しない場合には、医師に支払うという理由だけで源泉徴収が必要になるわけではありません。
出典:国税庁|No.2792 源泉徴収が必要な報酬・料金等とは
出典:国税庁|No.2502 源泉徴収義務者とは
ここで重要なのは、確認していく順番です。
- 法人への支払か、個人への支払かを確認する
- 個人への支払は、まず給与所得に該当しないかを確認する
- 給与でない場合、所得税法上の報酬・料金等に該当するかを確認する
- 報酬・料金等に該当しない場合でも、消費税、インボイス、支払調書、法人税上の損金性を確認する
- 請求書上の消費税区分と源泉徴収対象額を確認する
なお報酬・料金等については、請求書等で報酬本体と消費税等が明確に区分されている場合、報酬本体のみを源泉徴収の対象として差し支えない取扱いがあります。
出典:国税庁|令和8年版 源泉徴収のあらまし 第5 報酬・料金等の源泉徴収事務
源泉徴収の要否と支払調書の提出義務は、別々に判定します。法人への支払で源泉徴収を行わない場合でも、法定の報酬等と提出金額基準に該当すれば、支払調書の提出が必要です。一方、外注費や業務委託費という勘定科目だけで、支払調書の提出対象になるわけではありません。
出典:国税庁|No.7431 「報酬、料金、契約金及び賞金の支払調書」の提出範囲と提出枚数等
産業医報酬は、支払先と契約形態を確認する
産業医報酬もまた、医療機関や医師の周辺で誤りやすい論点です。
個人の医師が事業者から受ける産業医としての報酬について、国税庁は、所得税法上は原則として給与に該当するものとして取り扱われているとしています。一方、医療法人がその勤務医を産業医として派遣した対価として受け取る委託料については、医療法人のその他の医業収入となり、消費税の課税対象になるとされています。
出典:国税庁|産業医の報酬
医療機関が産業医を選任する側である場合には、契約の相手方と報酬の帰属先が医師個人なのか、医療法人等なのかを確認する必要があります。紹介会社が介在する場合も、紹介・請求・決済の代行にとどまるのか、法人自身が業務を受託しているのかを区別します。
また、医療機関自身が企業と産業医契約を結び、勤務医を派遣する側になる場合もあります。その際は、給与・源泉徴収だけでなく、医療法人の業務範囲、消費税、契約書、責任範囲、医師本人への給与処理を分けて整理しておく必要があります。
宿直・日直手当は「税務」と「労務」を分けて考える
医療機関では、宿直手当、日直手当、当直手当、オンコール手当などが発生します。これらには、給与課税、源泉徴収、労働時間、割増賃金、そして医師の働き方改革といった論点が重なってきます。
税務上、宿日直料については一定の非課税枠があります。国税庁は、宿日直を本来の職務とする人の宿日直料など一定のものを除き、1回の宿日直について支給される金額のうち4,000円までの部分は課税されないとしています。宿直または日直勤務により食事が支給される場合には、4,000円からその食事の価額を控除した残額までが非課税となります。
この非課税の取扱いは、すべての夜間勤務手当に適用できるわけではありません。通常の勤務時間内の勤務、宿日直により代日休暇が与えられる場合、通常の給与額に比例して支給される部分などは対象外です。夜勤手当やオンコール手当についても、名称だけで4,000円の非課税枠を適用することはできません。
出典:国税庁|所得税基本通達28-1 宿日直料
通常の夜間診療等に従事する勤務については、手当全額が課税対象となる場合があります。非課税の取扱いを適用できない勤務について、一律に4,000円を控除した残額だけを課税することはできません。
出典:国税不服審判所|平成21年3月19日裁決・裁決事例集No.77 222頁
また、ここで注意すべきことがあります。
税務上、宿日直料の一部が非課税になることと、労働基準法上の宿日直許可を受けていることは、まったく別の問題だということです。宿直中に通常業務と同様の診療、救急対応、処置、手術、頻繁な呼び出しがある場合には、労働時間や割増賃金の問題が生じます。
厚生労働省は、医療機関における宿日直許可について、通常の勤務時間から完全に解放された後のものであること、宿日直中の業務が特殊な措置を必要としない軽度または短時間の業務に限られること、一般的な宿日直の許可条件を満たすこと、宿直の場合は十分な睡眠がとり得ることなどを示しています。
宿日直許可を受けていても、その間に通常勤務と同態様の業務を行った時間は、労働時間として取り扱い、本来の賃金を支払う必要があります。また、法定時間外労働、法定休日労働、深夜労働などに該当する場合には、該当する割増賃金も支払う必要があります。
出典:厚生労働省|医療機関における宿日直許可 ~申請の前に~
したがって、宿直・日直手当は、次の4つの層に分けて確認する必要があります。
| 観点 | 確認すべきこと |
|---|---|
| 税務 | 非課税要件・限度額、食事支給、給与課税対象額 |
| 労務 | 労働時間、宿日直許可、割増賃金、勤務間インターバル |
| 診療体制 | 救急対応、病棟対応、オンコール、医療安全 |
| 経営管理 | 当直体制の維持可能性、人件費、採算、医師確保 |
「宿直手当は4,000円まで非課税だから問題ない」という理解では不十分です。税務上の取扱いと労務上の勤務実態を、それぞれ別々に説明できるよう整えておく必要があります。
退職金は「退職所得の受給に関する申告書」が実務上の分岐点
退職したことに基因して一時に支払われる退職手当等は、原則として退職所得として取り扱われます。ただし、「退職金」「功労金」という名称だけで決まるものではなく、通常の給与・賞与と同じ性質の支払は区別する必要があります。退職所得は長年の勤務に対する一時的な所得であるため、退職所得控除や分離課税の仕組みが設けられています。
また、使用人から役員への就任や一定の定年後再雇用など、引き続き勤務する場合でも、所定の要件を満たせば退職手当等として取り扱うものがあります。
出典:国税庁|所得税基本通達30-1 退職手当等の範囲、30-2 引き続き勤務する者に支払われる給与で退職手当等とするもの
退職所得控除額は、原則として、勤続年数20年以下の場合は40万円×勤続年数で計算し、その金額が80万円未満の場合は80万円とします。勤続年数20年超の場合は、800万円+70万円×(勤続年数-20年)で計算します。なお、障害者になったことが直接の原因で退職した場合の加算や、他の退職金との勤続期間の重複調整などもあります。
出典:国税庁|No.1420 退職金を受け取ったとき(退職所得)
一般の退職手当等に係る退職所得金額は、原則として、退職金から退職所得控除額を差し引いた金額の2分の1です。ただし、役員等勤続年数5年以下に対応する特定役員退職手当等には、2分の1計算を適用しません。
また、勤続年数5年以下の期間に対応する退職手当等のうち、特定役員退職手当等に該当しない「短期退職手当等」については、退職所得控除後の金額のうち300万円を超える部分に2分の1計算を適用しません。短期勤続年数の判定では役員等として勤務した期間も含めるため、支給前に区分と勤続期間を確認する必要があります。
出典:国税庁|No.2737 役員等の勤続年数が5年以下の者に対する退職手当等(特定役員退職手当等)
出典:国税庁|No.2740 勤続年数が5年以下の者に対する退職手当等(短期退職手当等)(令和4年1月1日以後)
源泉徴収の実務では、まず退職所得に該当する支払かを確認します。そのうえで、「退職所得の受給に関する申告書」の提出を受けているかどうかが、大きな分かれ目になります。
国税庁は、退職所得の受給に関する申告書を提出している人について、退職金等の支払者が退職所得の金額に応じた所得税等を源泉徴収するため、原則として確定申告は必要ないとしています。一方、申告書を提出していない人については、退職金等の支払金額の20.42%が源泉徴収され、本人が確定申告で精算することになります。
出典:国税庁|No.1420 退職金を受け取ったとき(退職所得)
出典:国税庁|No.2732 退職手当等に対する源泉徴収
なお、死亡退職により支払う退職手当等で相続税の課税対象となるものは、所得税の課税対象とはならず、所得税および復興特別所得税の源泉徴収は必要ありません。
出典:国税庁|No.2732 退職手当等に対する源泉徴収
医療機関では、退職金の支給時に、次の点を確認します。
| 確認事項 | 実務上のポイント |
|---|---|
| 退職金規程 | 支給対象、計算方法、勤続年数、役職加算 |
| 退職の事実・退職所得該当性 | 実質的な退職や、継続勤務中の支払を退職手当等とする要件を確認 |
| 勤続年数 | 1年未満端数の切上げ、過去退職金との関係 |
| 退職所得申告書 | 支払前に受領しているか |
| 源泉徴収票・特別徴収票 | 作成、受給者への交付、税務署への提出、住民税に関する手続を確認 |
| 住民税 | 退職所得に係る住民税の特別徴収 |
| 役員退職金 | 社員総会・理事会等の決議、損金算入、過大性 |
退職所得の源泉徴収票は、原則として退職後1か月以内に受給者へ交付します。2026年1月1日以後に支払うべき退職手当等については、役員以外を含むすべての受給者が税務署への提出対象となります。税務署への提出も原則として退職後1か月以内ですが、その年中に退職した受給者分を取りまとめて翌年1月31日までに提出しても差し支えありません。
なお、これらの退職手当等に係る市区町村への特別徴収票の提出は、当分の間、省略できる取扱いがあります。また、相続税の課税対象となる死亡退職金については、退職所得の源泉徴収票とは別の支払調書に関する手続を確認します。
出典:国税庁|No.7421 「退職所得の源泉徴収票」の提出範囲と提出枚数等
医療法人の役員退職金については、法人税上の損金算入、過大役員退職給与、医療法人の決議、承継計画との関係を、別途確認する必要があります。役員退職給与の適正性は、役員の在任期間、退職事情、類似法人の支給状況などを踏まえて判断されます。そのため、退職直前に不自然に報酬月額を増額して退職金を計算するような場合には、合理的な説明が求められることになります。
出典:国税庁|No.5208 役員の退職金の損金算入時期
納期の特例は便利だが、資金繰り表に織り込まなければ危険
源泉所得税は、原則として支払月の翌月10日までに納付します。ただし、給与の支給人員が常時10人未満の源泉徴収義務者については、一定の申請により、半年分をまとめて納付できる「納期の特例」があります。
国税庁は、この納期の特例について、給与の支給人員が常時10人未満の源泉徴収義務者が、源泉徴収した所得税および復興特別所得税を半年分まとめて納められる制度としています。対象となるのは、給与や退職金から源泉徴収した所得税および復興特別所得税と、税理士・弁護士・司法書士など一定の報酬から源泉徴収した所得税および復興特別所得税に限られます。
出典:国税庁|No.2505 源泉所得税及び復興特別所得税の納付期限と納期の特例
「常時10人未満」は、常勤職員だけの人数ではありません。非常勤医師やパート等も含め、平常の状態で給与の支払を受ける人数により判定します。
出典:国税庁|給与等の支払を受ける者が常時10人未満であるかどうかの判定
納期の特例を受けている場合、1月から6月までに源泉徴収した分は7月10日、7月から12月までに源泉徴収した分は翌年1月20日が納付期限となります。納付期限が土曜日・日曜日・祝日等に当たる場合は、その休日明けの日が期限となります。
出典:国税庁|No.2505 源泉所得税及び復興特別所得税の納付期限と納期の特例
なお、「源泉所得税の納期の特例の承認に関する申請書」を提出しても、その月から自動的に半年納付へ切り替わるわけではありません。税務署長から却下の通知がない場合には、申請月の翌月末日に承認があったものとみなされ、申請月の翌月に源泉徴収する分から対象となります。
申請直後は、適用開始月と通常納付すべき月を確認してください。また、講演料・原稿料等、納期の特例の対象外となる報酬は、承認後も原則として翌月10日までに納付します。
出典:国税庁|No.2505 源泉所得税及び復興特別所得税の納付期限と納期の特例
この制度は事務負担を軽くしてくれる一方で、資金繰り上の落とし穴にもなり得ます。
半年分をまとめて納付するため、7月と1月にまとまった資金流出が生じるからです。とくに1月は、年末調整還付、賞与支給、年末年始の資金繰り、住民税、社会保険料、賞与関連の納付なども重なりやすい時期です。
月次試算表上で「預り金」として残っている源泉所得税は、利益ではありません。将来納付する預り税金です。資金繰り表には、源泉所得税の納付予定額を必ず織り込んでおく必要があります。
源泉徴収漏れは、税務調査だけでなく承継・M&Aでも見られる
源泉徴収の適正性を確認する際には、給与台帳、源泉徴収簿、総勘定元帳、預り金明細、外注費・支払報酬の明細、納付資料、年末調整資料等を突き合わせます。
医療機関で見られやすい誤りには、次のようなものがあります。
| 誤りやすい処理 | 何が問題になるか |
|---|---|
| 給与該当性を確認せず、非常勤医師を外注費処理している | 実態が給与なら源泉徴収漏れ、消費税処理誤り、社会保険・労務リスク |
| 扶養控除等申告書がないのに甲欄で計算している | 源泉徴収税額の計算誤り・不足 |
| 従たる給与を年末調整の対象としている | 原則として年末調整の対象外である給与を精算している |
| 宿直手当の非課税要件を確認せず、全額又は一律4,000円を非課税としている | 非課税限度超過分の課税漏れ、又は非課税の取扱いを適用できない手当への誤適用 |
| 社宅の賃貸料相当額や本人負担額を確認せず、給与課税が必要な経済的利益を計上していない | 役員・使用人それぞれの取扱いに応じた現物給与の計上漏れ |
| 退職所得申告書を受け取らずに退職所得計算している | 20.42%源泉徴収との不整合 |
| 源泉徴収の対象となる外部講師への報酬・原稿料から源泉徴収していない | 報酬・料金等の源泉徴収漏れ |
| 納期の特例の対象外報酬まで半年納付にしている | 納付期限誤り |
| 源泉所得税の預り金残高が合っていない | 納付漏れ、過納、年末調整還付処理の不明瞭化 |
| 給与計算を外部委託しているが確認していない | 委託先任せによる前提誤り |
承継・M&Aを検討する際には、給与・労務・税務の管理状況を、重要な確認事項として整理しておく必要があります。外部医師の契約、勤務実態、給与か外注かの判断、社会保険加入状況、源泉徴収漏れ、未払給与、退職金規程、役員退職金、年末調整、住民税特別徴収などは、いずれも買い手側にとってのリスク確認項目です。
源泉徴収の誤りは、たとえ金額が小さく見えても、管理体制の弱さを示すサインとして受け取られることがあります。
月次で整えておきたい源泉徴収・給与管理のチェック項目
医療機関が源泉徴収を正しく管理していくには、年末調整や申告時だけでなく、月次で確認する仕組みが欠かせません。
| 月次チェック項目 | 確認内容 |
|---|---|
| 給与台帳 | 支給額、控除額、源泉所得税、社会保険料、住民税 |
| 勤怠データ | 常勤、非常勤、当直、オンコール、時間外勤務 |
| 雇用契約書 | 給与、勤務時間、手当、試用期間、契約期間 |
| 外部医師契約 | 雇用か業務委託か、勤務実態、指揮監督、報酬体系 |
| 扶養控除等申告書 | 甲欄適用者の書類保管、重複提出の有無 |
| 乙欄・丙欄対象者 | 複数勤務先、短期勤務、日雇賃金の該当性 |
| 源泉徴収簿 | 月次給与、賞与、年末調整との整合 |
| 納付書 | 一般分・納期特例分、支払月、納付期限 |
| 預り金残高 | 源泉所得税、住民税、社会保険料の残高照合 |
| 報酬・料金 | 税理士、弁護士、講師、原稿料等の源泉徴収。個人・法人の別も確認 |
| 退職者 | 退職所得該当性、退職所得申告書、退職金計算、源泉徴収票の交付・提出 |
| 年末調整準備 | 対象者の確認、保険料控除、扶養情報、住宅ローン控除等 |
| 支払調書 | 対象支払、マイナンバー、提出範囲 |
| 社会保険・労働保険 | 勤務実態を共有し、各制度の加入・適用要件を別途確認 |
| 役員報酬・役員退職金 | 医療法人の決議、法人税上の損金性 |
給与計算を社会保険労務士に、税務申告を税理士に、会計入力を院内担当者に任せている場合、どうしても情報が分断されやすくなります。
たとえば社労士は、労務・社会保険の観点から給与を見ていても、非常勤医師の所得区分や消費税・インボイスの影響までは確認していないことがあります。税理士は会計上の外注費を見ていても、勤怠表や勤務実態まで見なければ、給与該当性を判断することはできません。
ただし、税務上の給与所得該当性、労働法上の労働者性、社会保険の加入要件は、関連する事実を共有しながらも、それぞれの法令に基づいて判断します。給与所得に該当するという判断だけで、労務・社会保険上の結論まで自動的に決まるわけではありません。
出典:厚生労働省|労働基準法における労働者性判断に係る参考資料集
出典:日本年金機構|適用事業所と被保険者
源泉徴収を正しく管理するには、「給与計算」「税務」「労務」「契約」「会計」を一本につなぐ視点が必要なのです。
相談前に整理しておきたい資料
医療機関の源泉徴収・給与・外部医師報酬について相談する際には、次の資料を準備しておくと、論点の整理がぐっと進みやすくなります。
- 直近3期分の決算書、勘定科目内訳書
- 直近3期分の法人税・所得税申告書
- 直近3期分の源泉所得税の納付書
- 源泉所得税の納期の特例の承認に関する申請書
- 源泉所得税の納期の特例の要件に該当しなくなったことの届出書
- 給与台帳
- 源泉徴収簿
- 年末調整資料
- 扶養控除等申告書
- 源泉徴収票
- 支払調書
- 役員報酬・役員退職金に関する議事録
- 退職金規程
- 就業規則、賃金規程
- 雇用契約書
- 非常勤医師・外部医師との契約書
- 業務委託契約書
- 医師紹介会社との契約書
- 勤怠表、当直表、シフト表
- 宿日直許可に関する資料
- 産業医契約書
- 外注費、支払報酬、業務委託費の明細
- 請求書、領収書、インボイス
- 社会保険・労働保険の加入資料
- 住民税特別徴収資料
- 過去の税務調査指摘事項
- 今後の採用、分院、在宅医療、承継・M&Aの予定
資料を整える際には、「税務署に出す書類」を揃えるだけでは十分ではありません。「なぜその支払を給与・退職金又は業務委託の対価等として扱い、源泉徴収の要否をどのように判断したのか」を説明できる資料まで揃えておくことが大切です。
源泉徴収管理は、医療機関の組織管理そのもの
源泉徴収は、一見すると税務上の事務処理のように見えます。しかし実際には、医療機関の人材戦略、労務管理、資金繰り、法人運営、内部統制と、深く結びついています。
非常勤医師をどのように確保するのか。宿直・日直体制をどのように維持するのか。外部医師との契約をどこまで業務委託として整理できるのか。退職金をどのように設計し、承継計画に組み込むのか。給与計算を誰が確認し、源泉所得税の預り金を誰が照合するのか。
これらはいずれも、単なる税務処理ではありません。医療機関を継続的に経営管理していくための、本質的な問いなのです。
犬飼公認会計士・税理士事務所では、医療機関の源泉徴収、給与、非常勤医師・外部医師報酬、役員報酬、退職金、納期の特例、年末調整、税務調査対応について、会計・税務・労務・法人運営・資金繰りの観点から整理しています。
「非常勤医師を外注費で処理していてよいのか」「宿直手当の課税処理に不安がある」「退職金を支給する前に源泉徴収と法人手続を確認したい」「年末調整や納期の特例を含めて月次管理を整えたい」。そうした場合は、犬飼公認会計士・税理士事務所HPのお問い合わせページからご相談ください。
後から説明できる給与・報酬管理を整えておくことは、医療機関の守りを強くし、採用・成長・承継の判断をしやすくするための基盤になります。
重要事項の振り返り
| 論点 | 重要ポイント | 医療機関経営への影響 |
|---|---|---|
| 源泉徴収義務者 | 給与や源泉徴収対象の報酬を支払う医療機関は、源泉徴収・納付義務を負う。天引き漏れがあっても納付義務はなくならない | 税務署への納付義務と預り金管理が発生する |
| 納付期限 | 原則として支払月の翌月10日まで | 資金繰り表に納付予定を織り込む必要がある |
| 納期の特例 | 非常勤・パート等も含む給与の支給人員が常時10人未満など、一定要件で半年納付が可能。対象となる支払と適用開始月を確認 | 7月・1月に資金流出が集中する |
| 給与所得の範囲 | 基本給、賞与、諸手当、現物給与を含む | 食事、社宅、研修費、宿直手当などを確認する |
| 甲欄・乙欄 | 日雇賃金を除き、通常の扶養控除等申告書の提出有無で区分する | 非常勤医師・複数勤務医で誤りやすい |
| 日額表・丙欄 | 支給方法に応じて月額表・日額表を選択。日雇賃金の該当性は、契約期間、日・時間による給与計算、継続勤務等から確認 | スポット勤務や日払いという名称だけでは丙欄と決まらない |
| 非常勤医師 | 勤務実態が雇用に近い場合は給与所得となり得る。一定の医局派遣医の報酬は通達上、給与等として扱う | 誤った外注費処理は源泉・消費税・労務リスクを伴う |
| 外部医師報酬 | 診療勤務、産業医、講演、監修などで取扱いが異なる | 契約名ではなく実態で判断する |
| 報酬・料金等 | 居住者個人への一定の専門家報酬、講演料、原稿料等は源泉徴収対象。通常の専門家報酬等を内国法人に支払う場合は原則対象外 | 給与該当性を先に確認し、源泉徴収と支払調書の提出義務は別々に判定する |
| 産業医報酬 | 個人医師が事業者から直接受ける産業医報酬は、原則として給与所得として扱われる | 契約先・報酬の帰属先と、紹介会社等の役割を確認する |
| 宿直・日直手当 | 税務上の非課税要件・限度額と労務上の宿日直許可は別問題。通常業務の時間には本来の賃金と、必要な割増賃金を支払う | 人件費、労務管理、医師確保に影響する |
| 退職金 | 退職所得該当性を確認し、申告書の有無に応じて源泉徴収。控除額の最低80万円や2分の1計算の例外にも注意 | 退職金支給前に書類と計算、源泉徴収票の交付・提出を確認する |
| 役員退職金 | 医療法人の決議、退職事実、過大性を確認する | 法人税、承継、資金繰りに影響する |
| 年末調整 | 扶養控除等申告書の提出などの要件を満たす人が対象。ただし、対象給与が年2,000万円を超える人などは対象外。従たる給与は原則対象外 | 複数勤務医や非常勤スタッフで誤りやすい。確定申告の要否は別途判定する |
| 預り金残高 | 源泉所得税・住民税・社会保険料を月次で照合する | 納付漏れ、過納、年末調整還付の混乱を防ぐ |
| 承継・M&A | 給与・外注・源泉徴収の処理は、DDにおける重要な確認対象となり得る | 価格交渉や補償条項に影響する可能性がある |
※本記事は、当事務所が専門的な判断と根拠資料の確認を行い、内容に責任を持って掲載しています。論点の整理や、表現・体裁の調整には、生成AIを補助的に用いています。

