不適切会計や過年度の誤謬が発覚したとき、実務の現場でまず混乱しやすいのは、「会計処理の修正」「開示制度上の訂正」「適時開示」という三つの関係です。
会計上は、過去の誤謬であれば修正再表示を検討することになります。金融商品取引法上は、すでに提出した有価証券報告書や半期報告書等について、訂正報告書を提出すべきかどうかを判断しなければなりません。さらに上場会社であれば、それらとは別に、投資者の判断に重要な影響を与える情報として、適時開示をいつ行うべきかという検討が必要になります。
この三つは、似ているようでいて、同じものではありません。
過年度の数値を修正すれば終わり、というわけではありません。訂正報告書を提出したから適時開示は不要になる、とも限りません。調査が終わるまで何も開示しなくてよい、ともいえないのです。むしろ発覚後の対応で重要になるのは、会計上の結論がまだ固まらない段階から、事実関係、影響額、開示時期、監査人協議、内部統制、経営者説明を並行して設計していくことです。
本稿では、16-5「訂正報告書・過年度訂正・適時開示」として、誤謬・不正が発覚した後の実務対応を、上場企業・IPO準備企業・大規模グループの決算・開示・監査対応という観点から整理していきます。
なお本稿は、日本基準を適用する国内上場会社を主な前提としています。IPO準備企業や非上場の大規模グループでは、会計基準、金融商品取引法上の開示義務、上場規則の適用の有無を、個別にご確認ください。
訂正局面では、まず「3つのレイヤー」を分ける
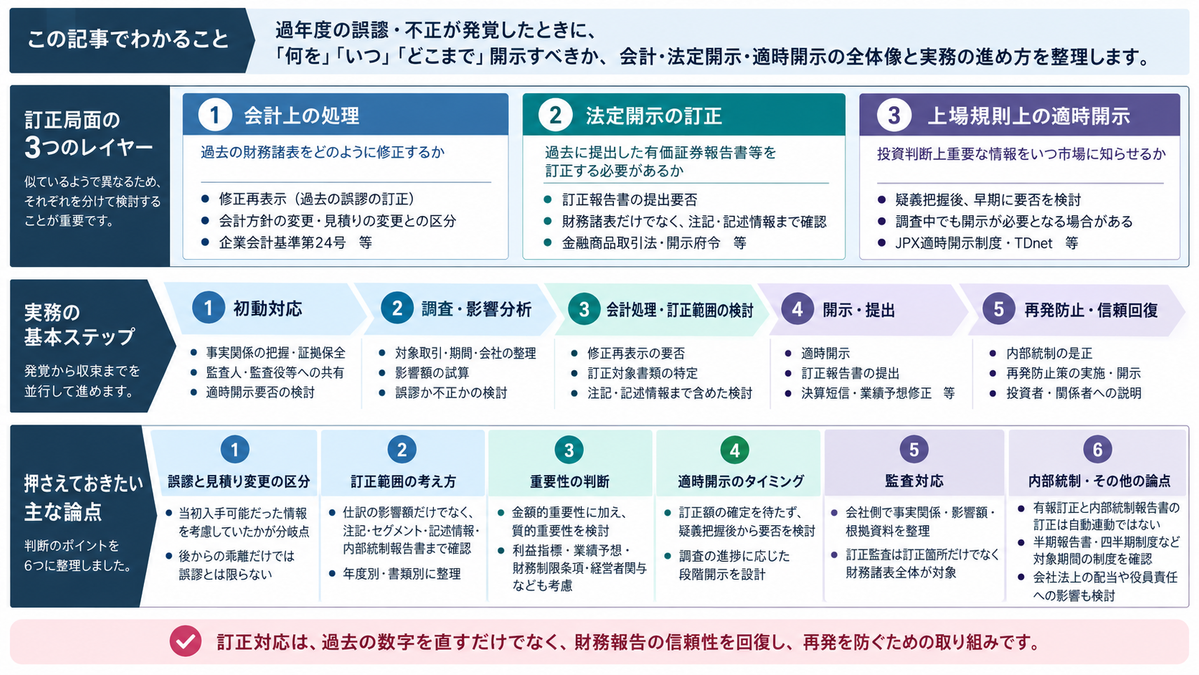
過年度の誤謬や不正が発覚した場合、最初に切り分けるべきは次の三つです。
| レイヤー | 主な問い | 主な制度・実務 |
|---|---|---|
| 会計上の処理 | 過去の財務諸表をどのように修正するか | 企業会計基準第24号、同適用指針第24号 |
| 法定開示の訂正 | 過去に提出した有価証券報告書等を訂正する必要があるか | 金融商品取引法、開示府令、EDINET提出実務 |
| 上場規則上の適時開示 | 投資判断上重要な情報として、いつ市場に知らせるか | JPX適時開示制度、TDnet、決算短信・業績予想修正 |
ASBJの企業会計基準第24号は、会計方針の開示、会計上の変更、そして過去の誤謬の訂正に関する会計上の取扱いと開示を定めた基準です。同基準では、誤謬を「財務諸表作成時に入手可能な情報を使用しなかったこと、又はこれを誤用したことによる誤り」と整理したうえで、過去の財務諸表に誤謬が発見された場合には修正再表示することを求めています。
出典:企業会計基準委員会|企業会計基準第24号 会計方針の開示、会計上の変更及び誤謬の訂正に関する会計基準(第4項、第21項)
一方、金融商品取引法に基づく開示では、過去に提出済みの開示書類そのものに訂正が必要となる場合があります。ここで実務上おさえておきたいのは、会計上の修正再表示と、金商法上の訂正報告書の提出とは、別個に検討すべき事象だという点です。比較情報として前期数値を修正再表示しただけでは、過去に提出した有価証券報告書等の訂正報告書の提出を代替することはできません。
出典:日本公認会計士協会|監査基準報告書705周知文書第2号 監査意見不表明及び有価証券報告書等に係る訂正報告書の提出時期に関する周知文書(2、注3)
また、JPXは、適時開示が求められる会社情報について、有価証券の投資判断に重要な影響を与える会社の業務、運営又は業績等に関する情報であると説明しています。開示事項には、決定事実、発生事実、決算情報、業績予想の修正、さらに開示した事項の中止・変更・訂正・経過に関する開示等が含まれます。
出典:日本取引所グループ|適時開示が求められる会社情報
出典:日本取引所グループ|会社情報適時開示ガイドブック
したがって、発覚後の初動で「これは会計上どう直すか」だけを議論していると、開示時期、訂正範囲、監査対応、内部統制、投資者説明の検討が遅れてしまうおそれがあります。
誤謬・不正発覚後の初動で整理すべき事項
不適切会計が疑われる事象を把握した段階では、影響額が確定していないのが通常です。しかし、影響額が固まっていないからといって、論点整理まで止めてよいわけではありません。
初動で整理すべき事項は、次のとおりです。
| 初動項目 | 実務上の確認事項 |
|---|---|
| 発見の端緒 | 内部通報、監査人指摘、税務調査、取引先照会、棚卸差異、報道等 |
| 対象取引 | 収益、棚卸資産、固定資産、貸倒、税効果、連結、注記等 |
| 対象期間 | 当期のみか、過年度に及ぶか、比較情報に影響するか |
| 対象会社 | 単体、子会社、海外子会社、持分法会社、連結消去への影響 |
| 影響額 | 売上高、利益、純資産、EPS、自己資本比率、セグメント、税効果 |
| 意図性 | 誤謬か、不正の疑いがあるか、経営者関与の可能性はあるか |
| 開示影響 | 適時開示、訂正報告書、決算短信訂正、業績予想修正、臨時報告書 |
| 監査影響 | 追加監査手続、監査報告書日、前任監査人、監査役等との共有 |
| 内部統制 | 開示すべき重要な不備、評価範囲、全社的な内部統制、決算・財務報告に係る業務プロセス |
| ガバナンス | 調査体制、第三者委員会、取締役会、監査役等、外部専門家 |
とりわけ、誤謬か不正かという区分は、訂正報告書の作成実務にとどまりません。監査手続、内部統制評価、再発防止、経営者責任、投資者説明にまで影響していきます。
日本公認会計士協会の監査基準報告書240は、財務諸表の虚偽表示は不正又は誤謬から生じるものであり、両者は原因となる行為が意図的であるか否かによって区別されると整理しています。あわせて、不正の防止・発見の基本的責任は経営者にあり、取締役会及び監査役等による監視も重要であるとされています。
なお、企業会計基準第24号の「誤謬」は意図的な誤りも含む概念であり、監査基準報告書240において「不正」と対比される「誤謬」とは、用語の範囲が異なります。
出典:日本公認会計士協会|監査基準報告書240 財務諸表監査における不正(第2項、第4項)
出典:企業会計基準委員会|企業会計基準第24号 会計方針の開示、会計上の変更及び誤謬の訂正に関する会計基準(第4項)
初動段階では、結論を急ぐことよりも、判断に必要な事実を失わないことのほうがはるかに重要です。メール、契約書、稟議書、会議資料、会計データ、棚卸資料、取引先照会、監査人との過去協議資料を保全し、後から説明できる形で検討過程を残しておくべきでしょう。
会計処理の分岐|会計方針変更、見積り変更、誤謬を混同しない
訂正局面において、会計上もっとも重要な分岐となるのは、「会計方針の変更」「表示方法の変更」「会計上の見積りの変更」「過去の誤謬の訂正」の区分です。
ASBJ基準では、会計上の見積りの変更は、新たに入手可能となった情報に基づいて過去に行った見積りを変更するものとされています。これに対して誤謬は、財務諸表作成時に入手可能だった情報を使用しなかった、又は誤用したことによる誤りです。
ここを取り違えると、本来は過年度訂正が必要な事項を、当期の見積り変更として処理してしまうリスクが生じます。
整理すると、次のようになります。
| 区分 | 基本的な処理 | 訂正局面での注意点 |
|---|---|---|
| 会計方針の変更 | 原則として遡及適用 | 正当な理由、基準改正、注記、比較情報への影響を確認 |
| 表示方法の変更 | 原則として財務諸表の組替え | 科目分類、表示区分、注記を含む表示変更を検討 |
| 見積り変更 | 過去に遡及せず、変更した期間に反映する。将来の期間にも影響する場合は、その期間にも反映する | 新たな情報に基づく変更か、過去時点で考慮すべき情報の見落としかを確認 |
| 誤謬の訂正 | 修正再表示 | 重要性、過年度影響、訂正報告書、内部統制、監査報告書への影響を確認 |
| 不正 | 会計処理上は、企業会計基準第24号に基づく誤謬の訂正として検討する | 調査体制、経営者関与、内部統制、適時開示、責任リスクまで波及 |
出典:企業会計基準委員会|企業会計基準第24号 会計方針の開示、会計上の変更及び誤謬の訂正に関する会計基準(第4項、第6項、第7項、第14項、第17項、第21項)
会計上の見積りについては、後から実績と乖離したこと自体が、直ちに誤謬を意味するわけではありません。問われるのは、当初の財務諸表作成時に入手可能だった情報を適切に考慮し、その時点で合理的な見積りを行っていたかどうかです。期末後に入手した情報についても、期末に存在していた状況に関する情報なのか、その後に新たに生じた状況に関する情報なのかを区別して判断します。
当初の財務諸表作成時に入手可能だった重要な情報を考慮していなかった場合や、その時点の情報に照らして合理性を欠く見積りを行っていた場合には、見積りの変更ではなく、過去の誤謬の訂正として扱う必要があるかを検討します。
出典:企業会計基準委員会|企業会計基準適用指針第24号 会計方針の開示、会計上の変更及び誤謬の訂正に関する会計基準の適用指針(第12項)
実務上、次のような説明については、慎重に扱うべきでしょう。
| 会社側の説明 | 追加で確認すべき事項 |
|---|---|
| 「当時は合理的な見積りだった」 | 当時利用可能だった資料、反証情報、社内会議資料、監査人協議履歴 |
| 「新しい情報が出たので見積り変更」 | その情報は当初の財務諸表作成時に入手可能だったか、当初の見積りは当時の情報に照らして合理的だったか、期末に存在していた状況とその後の新たな状況のいずれに関する情報か |
| 「金額的には軽微」 | 利益、純資産、KPI、財務制限条項、業績予想、上場審査への質的重要性 |
| 「当期一括処理で問題ない」 | 過年度財務諸表の利用者意思決定への影響 |
| 「訂正報告書を出すほどではない」 | 金商法上の訂正要否、監査人見解、適時開示要否 |
「当期で処理するか」「過年度を訂正するか」という選択は、単なる実務負担の問題ではありません。財務諸表の利用者が、過去にどの情報を前提として投資判断や与信判断を行ったのかに関わる問題なのです。
訂正範囲は、仕訳の影響額だけで決めない
訂正報告書の検討でよく見られる誤りは、修正仕訳の金額だけを見て対象年度を決めようとすることです。
しかし訂正範囲は、財務諸表本表にとどまりません。注記、セグメント情報、1株当たり情報、キャッシュ・フロー計算書、税効果、関連当事者、重要な会計上の見積り、記述情報、経営者による財政状態、経営成績及びキャッシュ・フローの状況の分析、内部統制報告書、確認書にまで波及していきます。
| 訂正対象 | 主な確認事項 |
|---|---|
| 貸借対照表 | 資産、負債、純資産、分類、流動・固定区分 |
| 損益計算書 | 売上高、売上原価、販管費、営業外損益、特別損益、税金費用 |
| 包括利益計算書 | その他有価証券評価差額金、為替換算調整勘定、退職給付に係る調整額等 |
| 株主資本等変動計算書 | 利益剰余金、配当、自己株式、その他の包括利益累計額 |
| キャッシュ・フロー計算書 | 非資金項目、営業CF、投資CF、財務CF |
| 注記 | 会計方針、見積り、収益認識、税効果、金融商品、関連当事者等 |
| 1株当たり情報 | EPS、潜在株式調整後EPS、自己株式、株式報酬 |
| セグメント情報 | セグメント利益、資産、減損、売上高 |
| 記述情報 | 事業等のリスク、MD&A、経営方針、重要な契約 |
| 決算短信 | サマリー、業績予想、補足説明資料 |
| 内部統制報告書 | 開示すべき重要な不備の有無、評価範囲、是正状況 |
過去に提出された有価証券報告書等に含まれる財務諸表を訂正報告書によって訂正する場合、訂正報告書に記載される財務諸表も、対象年度に適用されていた会計基準に従って作成されるべきものとなります。
訂正報告書を作成する際には、提出理由・訂正事項として説明する内容と、訂正後の財務諸表自体に必要となる注記・追加情報とを、分けて検討します。
比較情報について修正再表示を行う場合には、企業会計基準第24号第22項に従い、誤謬の内容、財務諸表の主な表示科目及び1株当たり情報への影響、最も古い表示期間の期首純資産に反映した累積的影響額等を確認します。複数年度を訂正する場合も、各年度の財務諸表と比較情報の関係を踏まえ、必要な注記を年度ごとに検討します。
出典:企業会計基準委員会|企業会計基準第24号 会計方針の開示、会計上の変更及び誤謬の訂正に関する会計基準(第21項、第22項、第65項)
出典:日本公認会計士協会|監査基準報告書560実務指針第2号 訂正報告書に含まれる財務諸表等に対する監査に関する実務指針
訂正範囲を検討する際には、次のような「年度別・書類別マトリクス」を作成しておくと、監査人、経営者、開示担当、法律専門家との協議が進めやすくなります。
以下は仮定例です。「該当なし」は当該書類を提出していない場合を、「通常開示」は当該期間の報告書・決算短信が未提出・未公表である場合を想定しています。既に提出・公表した書類がある場合は、当期分も含めて訂正の要否を確認します。
| 年度 | 会計処理影響 | 有報訂正 | 半期報告書訂正 | 決算短信訂正 | 内部統制報告書 | 適時開示 | 主な根拠資料 |
|---|---|---|---|---|---|---|---|
| X1年度 | 売上過大、売掛金過大 | 要検討 | 該当なし | 要検討 | 要検討 | 済/予定 | 契約書、検収資料 |
| X2年度 | 期首利益剰余金、税効果 | 要検討 | 要検討 | 要検討 | 要検討 | 予定 | 修正仕訳、税効果計算 |
| X3年度 | 比較情報、注記 | 要検討 | 要検討 | 要検討 | 要検討 | 予定 | 比較情報突合表 |
| 当期 | 期首残高、再発防止 | 通常開示 | 通常開示 | 通常開示 | 是正状況 | 必要に応じて | 内部統制改善資料 |
この表の目的は、訂正書類を増やすことではありません。影響を受ける書類を漏らさず把握したうえで、「なぜ訂正するのか」「なぜ訂正しないのか」を説明できる状態にしておくことにあります。
重要性判断は、金額的重要性と質的重要性を分けて検討する
過年度訂正の要否は、単に金額が大きいかどうかだけで決まるものではありません。金額的重要性と質的重要性の双方を検討する必要があります。
特に不正・不適切会計の局面では、金額が相対的に小さくても、質的重要性が高いというケースが少なくありません。
| 質的重要性が高まりやすい要因 | 具体例 |
|---|---|
| 利益指標への影響 | 赤字から黒字、営業損失から営業利益、上場維持基準への影響 |
| 業績予想への影響 | 業績予想修正の必要性、投資者説明との不整合 |
| 財務制限条項 | 借入契約、社債、継続企業の前提への影響 |
| 経営者関与 | 経営者による指示、承認、隠蔽、内部統制の無効化 |
| 不正性 | 架空売上、循環取引、証憑改ざん、取引先との共謀 |
| 開示項目への影響 | KAM、重要な会計上の見積り、関連当事者、セグメント |
| IPO・資金調達 | 上場審査、第三者割当、有価証券届出書、投資家説明 |
| 配当・会社法 | 分配可能額、違法配当、計算書類の適法性 |
出典:日本公認会計士協会|監査基準報告書560実務指針第2号 訂正報告書に含まれる財務諸表等に対する監査に関する実務指針(付録4)
会社法計算書類との関係では、重要な誤謬によって、過年度の計算書類の適法性や承認の有効性が問題となる場合があります。
訂正の影響が配当実施会社の計算書類や分配可能額に及ぶかを確認し、過去の配当については、その効力発生日における分配可能額と実際の配当額との関係を検証します。そのうえで、計算書類の訂正・承認手続、配当の適法性、金銭等の返還・支払義務、役員責任への影響を個別に検討します。訂正後の連結純資産がマイナスかどうかだけで判断するものではなく、分配可能額がプラスでも、配当額がこれを超えていれば問題となります。
出典:e-Gov法令検索|会社法(第461条、第462条)
出典:日本公認会計士協会|監査基準報告書560実務指針第2号 訂正報告書に含まれる財務諸表等に対する監査に関する実務指針(A136項~A139項)
したがって重要性判断は、経理部門だけで完結させるべきものではありません。監査人、監査役等、法律専門家、開示担当、そして必要に応じて外部の会計専門家と、早い段階で判断軸を共有しておく必要があります。
適時開示は「訂正額が確定してから」では遅い場合がある
過年度訂正の局面では、「調査中なのでまだ開示できない」「訂正額が確定してから開示すればよい」と考えてしまいがちです。しかし適時開示の判断は、訂正額の確定を待てばよいというものとは限りません。
適時開示の要否は、疑義を把握した段階から検討し、取引所への連絡・相談も初動に組み込みます。すべての疑義について直ちに公表しなければならないという意味ではありませんが、開示要件に該当する事実について、調査の完了や訂正額の確定を理由に開示を遅らせないことが大切です。
JPXの適時開示制度では、投資判断に重要な影響を与える会社情報について適時開示が求められます。上場会社の決定事実には、組織再編、固定資産の譲渡又は取得、公認会計士等の異動、継続企業の前提に関する事項の注記、有価証券報告書・半期報告書の提出期限延長に関する承認申請、そして開示すべき重要な不備等を記載する内部統制報告書の提出なども含まれています。
出典:日本取引所グループ|適時開示が求められる会社情報
出典:日本公認会計士協会|監査基準報告書560実務指針第2号 訂正報告書に含まれる財務諸表等に対する監査に関する実務指針(付録2)
訂正局面において適時開示を検討すべき典型的な場面は、次のとおりです。
| 場面 | 適時開示で検討すべき事項 |
|---|---|
| 不適切会計の疑義を把握 | 事実関係、調査開始、影響見込み、今後の見通し |
| 第三者委員会等の設置 | 設置理由、委員構成、調査対象、調査スケジュール |
| 決算発表延期 | 延期理由、監査・レビュー状況、提出予定日 |
| 有報・半期報告書の提出期限延長申請 | 申請理由、対象書類、承認状況、提出予定 |
| 過年度決算訂正の見込み | 対象期間、見込影響額、確定時期 |
| 訂正内容の確定 | 訂正対象書類、影響額、原因、再発防止策 |
| 業績予想修正 | 影響額、修正理由、合理的見込み |
| 開示すべき重要な不備 | 不備の内容、財務報告への影響、是正方針 |
| 監査人異動 | 異動理由、不適切会計との関係、監査意見への影響 |
| 開示済資料の訂正 | 決算短信、説明資料、過去TDnet開示の訂正 |
JPXの公開項目でも、開示した事項の中止・変更・訂正・経過に関する開示、そして開示資料の追加・訂正又は説明が整理されています。
出典:日本取引所グループ|適時開示に関する会社情報適時開示ガイドブックの開示項目と公開項目の対応表
適時開示において、未確定の事項を断定することは避けなければなりません。その一方で、投資者が判断するうえで重要な事実を、確定していないことを理由に過度に先送りすることも避けるべきです。実務上は、次のように段階を追った開示を設計していきます。
| 段階 | 開示の軸 | 記載の考え方 |
|---|---|---|
| 疑義発覚時 | 事実関係と調査開始 | 確認済み事実と未確定事項を分ける |
| 調査中 | 進捗と影響見込み | 影響額が未確定の場合はその旨と理由を示し、確定時期は合理的に見通せる範囲で説明する。見通しを示せない場合は、その旨と今後の開示方針を説明する |
| 訂正方針決定時 | 対象期間・対象書類 | 訂正範囲、会計処理方針、監査状況を示す |
| 訂正完了時 | 確定影響額と原因 | 財務影響、原因分析、再発防止策を示す |
| 是正段階 | 内部統制改善 | 改善策、責任体制、モニタリングを示す |
この段階開示を設計しないまま進めると、調査結果を公表する場面で、会計処理、監査、法務、IRの言葉がばらばらになってしまい、かえって市場の不信を招くことがあります。
なお、適時開示と訂正報告書の提出は、時期の判断が異なります。適時開示は、訂正額が確定する前でも、開示要件に該当する事実が生じた段階で対応します。一方、過年度の訂正報告書については、訂正の必要性を判断し、必要な調査・検証を経て訂正内容を確定させたうえで提出します。
訂正内容が未確定のまま、当期の有価証券報告書等の提出期限に合わせることだけを目的として形式的に訂正報告書を提出すること。反対に、必要な訂正内容が確定しているのに、合理的な理由なく提出を先送りすること。いずれも避ける必要があります。
出典:日本公認会計士協会|監査基準報告書705周知文書第2号 監査意見不表明及び有価証券報告書等に係る訂正報告書の提出時期に関する周知文書(2)
当期の法定提出期限に間に合わない可能性がある場合は、財務局及び監査人と早期に協議します。提出期限の延長は、申請だけで当然に認められるものではなく、所定の承認を受ける必要があります。過年度訂正の作業と、当期の法定提出期限への対応は、分けて管理しておきたいところです。
出典:日本公認会計士協会|監査基準報告書560実務指針第2号 訂正報告書に含まれる財務諸表等に対する監査に関する実務指針(付録1)
訂正報告書と監査対応|監査人は過去資料をそのまま使うわけではない
過年度訂正では、監査人との協議が対応の中核になります。ただしそれは、監査人に結論を委ねるという意味ではありません。会社側が事実関係、会計処理案、影響額、訂正範囲、開示方針を整理したうえで、監査人が十分かつ適切な監査証拠を入手できる状態をつくる必要があります。
JICPAの監査基準報告書710は、比較情報が訂正報告書提出後の金額及び注記事項と一致しているか、又は修正再表示された金額及び注記事項が妥当かどうかを、監査人が検討することを求めています。また、前年度の財務諸表が訂正されている場合には、比較情報が訂正後の財務諸表と一致しているかを確かめる必要があるとされています。
出典:日本公認会計士協会|監査基準報告書710 過年度の比較情報-対応数値と比較財務諸表
訂正後の財務諸表に対する監査は、新たな監査契約に基づく業務であり、監査の対象は訂正箇所だけではなく、訂正後の財務諸表全体です。対象書類に応じて、年度監査、中間監査又は期中レビューの別も確認します。
訂正報告書に含まれる財務諸表等に対する監査では、訂正前の監査ですでに入手していた監査証拠を、そのまま利用できるとは限りません。訂正原因が不正である場合には、内部統制の不備又は無効化、文書の偽造、取引の改ざん、意図的な虚偽陳述、共謀等を踏まえて、監査証拠の適合性と信頼性を慎重に評価する必要があります。
出典:日本公認会計士協会|監査基準報告書560実務指針第2号 訂正報告書に含まれる財務諸表等に対する監査に関する実務指針(第1項、A1項ほか)
実務上、会社が監査人に提出すべき資料は、次のように整理できます。
| 資料区分 | 内容 |
|---|---|
| 事実関係資料 | 発見経緯、対象取引、関係者、時系列、社内承認状況 |
| 会計論点メモ | 適用基準、処理案、代替案、判断根拠、重要性判断 |
| 影響額算定資料 | 年度別・会社別・科目別・税効果後の修正額 |
| 訂正範囲表 | 有報、半期報告書、短信、説明資料、内部統制報告書の対象 |
| 根拠証憑 | 契約書、検収書、請求書、入出金、棚卸表、評価資料 |
| 反証情報 | 会社側結論と異なる可能性のある資料、調査で否定した事項 |
| 内部統制資料 | 統制不備、原因分析、評価範囲、是正策 |
| 経営者確認 | 経営者の判断、調査協力、未開示情報の有無 |
| 監査役等資料 | 監査役等への報告内容、議事録、監督状況 |
過年度訂正では、監査人の監査報告書日、訂正後財務諸表に反映させる後発事象、そして事後判明事実の範囲についても、慎重に検討することになります。JICPAの実務指針では、訂正後の財務諸表に反映させる後発事象は、原則として訂正前の財務諸表に対する監査報告書日までに発生していた事象であると整理されています。
出典:日本公認会計士協会|監査基準報告書560実務指針第2号 訂正報告書に含まれる財務諸表等に対する監査に関する実務指針(A65項~A69項)
内部統制報告書の訂正は、自動連動ではなく原因分析で判断する
有価証券報告書の訂正報告書を提出する場合、内部統制報告書も必ず訂正することになるのか。これは実務でよく問われる論点です。
結論からいえば、訂正報告書を提出したことだけを理由に、直ちに内部統制報告書も訂正しなければならないわけではありません。訂正原因となった誤りと内部統制の不備との関係、対象年度末における不備の状態と重要性、当初の評価範囲及び評価手続の適切性を再検討します。
当該不備が当初の評価範囲外にあった場合でも、評価範囲の設定自体が適切でなかったと判断されるときは、内部統制報告書の訂正が必要になることがあります。訂正時点で是正済みであることと、対象年度末に内部統制が有効だったかどうかは、分けて判断します。
出典:日本公認会計士協会|監査基準報告書560実務指針第2号 訂正報告書に含まれる財務諸表等に対する監査に関する実務指針(A133項~A135項)
内部統制への影響は、次のように整理します。
| 検討項目 | 確認すべき事項 |
|---|---|
| 誤りの発生原因 | 単純ミス、基準理解不足、承認漏れ、システム不備、不正、経営者による内部統制の無効化 |
| 統制の種類 | 全社的な内部統制、業務プロセスに係る内部統制、決算・財務報告に係る業務プロセス、IT全般統制 |
| 評価範囲 | 当初の評価範囲内か、範囲外か、範囲設定自体に問題があるか |
| 重要性 | 実際に生じた誤謬額だけでなく、不備が財務報告に重要な影響を及ぼす可能性があるか |
| 発見統制 | 監査人が発見したのか、会社内部で発見したのか |
| 是正状況 | 対象年度末時点で是正済みか、訂正時点で是正済みか |
| 開示 | 開示すべき重要な不備、評価結果不表明、付記事項の要否 |
金融庁は、2023年4月7日に「財務報告に係る内部統制の評価及び監査の基準並びに財務報告に係る内部統制の評価及び監査に関する実施基準」の改訂を公表しています。訂正局面では、対象年度に適用される内部統制の評価基準と訂正時点の提出手続を踏まえ、評価範囲、開示すべき重要な不備、内部統制監査への影響を確認する必要があります。
出典:金融庁|財務報告に係る内部統制の評価及び監査の基準並びに財務報告に係る内部統制の評価及び監査に関する実施基準の改訂について(意見書)
当初「有効」としていた評価を、開示すべき重要な不備があり「有効でない」と訂正する場合には、内部統制府令第11条の2第3項に従い、不備の内容、評価結果を訂正した経緯、当初の内部統制報告書に当該不備を記載しなかった理由を具体的に説明します。是正するために実施した措置がある場合は、その内容と是正状況も記載します。あわせて、当初の評価範囲・基準日・評価手続が適切だったか、当該不備が評価範囲に含まれていたかも確認します。
出典:金融庁|財務計算に関する書類その他の情報の適正性を確保するための体制に関する内閣府令等の一部を改正する内閣府令(内部統制府令第11条の2第3項関係)
出典:金融庁|内部統制府令ガイドライン(11の2-3)
なお、内部統制報告書の訂正報告書自体については、監査証明は要求されていません。ただし、訂正原因となった不備や評価範囲の問題が、当年度の内部統制評価及び内部統制監査に及ぼす影響は、別途検討します。
出典:金融庁|内部統制府令ガイドライン(1-1)
出典:日本公認会計士協会|監査基準報告書560実務指針第2号 訂正報告書に含まれる財務諸表等に対する監査に関する実務指針(A134項、A135項)
過年度訂正を行った会社が「内部統制は有効だった」と説明する場合、その説明にはとりわけ慎重さが求められます。重要な誤謬や不正が判明したとしても、それだけで内部統制が有効でなかったと決まるわけではありません。ただし、有効との評価を維持するのであれば、誤りの発生原因、当初の評価範囲・評価手続の適切性、対象年度末の統制の状態に基づいて、その判断根拠を説明する必要があります。
半期報告書・旧四半期報告書・決算短信は、対象期間の制度と訂正時点の手続を分けて確認する
過年度訂正では、対象年度によって適用される開示制度が異なる場合があります。
四半期報告書制度の廃止を含む2023年の金融商品取引法改正は、2024年4月1日に施行されました。制度改正後は、一般の上場会社について、第1・第3四半期は取引所規則に基づく四半期決算短信、第2四半期に相当する中間期は半期報告書及び第2四半期(中間期)決算短信を確認します。
過年度訂正では、対象期間に適用されていた制度に基づく書類を特定したうえで、訂正提出時点の手続及び経過措置を確認します。四半期報告書制度が廃止されたことをもって、過去に提出した四半期報告書の訂正の検討が不要になるわけではありません。
出典:金融庁|令和5年金融商品取引法等改正に係る政令・内閣府令案等に対するパブリックコメントの結果等について
日本基準では、第二種中間財務諸表等を除き、2026年4月1日以後開始する連結会計年度及び事業年度の最初の期中会計期間から、企業会計基準第37号「期中財務諸表に関する会計基準」の2025年公表版が適用されます。過年度訂正では、企業会計基準第12号・第33号等との適用関係を含め、対象期間に適用されていた会計基準を確認し、現在の基準に一律に置き換えないよう留意します。
出典:企業会計基準委員会|企業会計基準第37号 期中財務諸表に関する会計基準(第3項、第34項、第36項)
実務では、次のような対応表を作成します。
| 対象期間 | 法定開示書類 | 取引所開示 | 主な確認事項 |
|---|---|---|---|
| 年度決算 | 有価証券報告書、確認書、内部統制報告書 | 決算短信、補足説明資料 | 財務諸表、注記、記述情報、KAMとの整合性 |
| 半期 | 半期報告書、確認書 | 第2四半期(中間期)決算短信等 | 中間財務諸表、レビュー、対象期間の会計基準・様式 |
| 制度改正後の第1・第3四半期 | 四半期報告書の提出なし | 第1・第3四半期決算短信 | 訂正の要否、期中レビューの義務付け、添付財務諸表等の適用基準 |
| 旧四半期 | 四半期報告書、確認書 | 四半期決算短信 | 制度改正前の対象期間かどうか |
| 過去開示資料 | 訂正報告書、訂正報告書に係る確認書等 | 訂正決算短信、訂正開示 | 訂正対象書類、訂正理由、訂正箇所 |
臨時報告書と適時開示についても、提出・開示事由を分けて確認します。臨時報告書は、金融商品取引法第24条の5第4項及び開示府令第19条等に定める提出事由に基づくものであり、適時開示が必要となる事実と必ずしも一致しません。例えば、継続企業の前提に関する注記を行うこと自体が、そのまま独立した臨時報告書の提出事由になるわけではありません。
| 区分 | 主な確認事項 |
|---|---|
| 臨時報告書 | 金融商品取引法及び開示府令に定める提出事由・重要性基準への該当性。監査公認会計士等の異動、財政状態・経営成績等に著しい影響を与える事象などを個別に確認する |
| TDnet適時開示 | 上場規則に定める決定事実・発生事実・決算情報・既開示情報の訂正等への該当性を確認する |
出典:e-Gov法令検索|金融商品取引法(第24条の5第4項)
出典:e-Gov法令検索|企業内容等の開示に関する内閣府令(第19条)
出典:金融庁|企業内容等の開示に関する留意事項について(企業内容等開示ガイドライン)
出典:日本取引所グループ|適時開示が求められる会社情報
また、訂正や内部統制上の問題が、第1・第3四半期決算短信に添付する財務諸表等への期中レビュー義務に波及する場合があります。直近の内部統制報告書に開示すべき重要な不備を記載する場合や、当期の半期報告書を訂正してレビュー報告書を添付する場合などは、東証の義務付け要件及び例外への該当性を確認します。過年度の訂正報告書を提出すれば、一律に義務付けられるという制度ではありません。
出典:日本取引所グループ|第1・第3四半期決算短信に添付される四半期財務諸表等に対する期中レビューの義務付けについて、義務付け要件にはどういった事項がありますか。
訂正対象が過去数年に及ぶ場合、「過去5年分を全部訂正する」「直近期だけ訂正する」といった機械的な対応は危険です。訂正対象は、各年度・各書類に含まれる誤りの重要性、適用される開示制度、比較情報への影響を踏まえて判断します。
監査証拠の入手可能性は、監査対応、日程及び監査意見への影響として別途検討します。証拠の入手が困難であることだけを理由に、必要な訂正を省略しないよう留意してください。
出典:企業会計基準委員会|企業会計基準第24号 会計方針の開示、会計上の変更及び誤謬の訂正に関する会計基準(第65項、第66項)
出典:日本公認会計士協会|監査基準報告書560実務指針第2号 訂正報告書に含まれる財務諸表等に対する監査に関する実務指針(A110項)
訂正報告書の作成では、財務諸表以外の記述情報も確認する
訂正報告書というと、どうしても財務諸表本表と注記の修正に意識が向きがちです。しかし、有価証券報告書等の虚偽記載リスクは、財務諸表だけにとどまるものではありません。
次に挙げる記述情報についても、訂正後の財務諸表と整合しているかを確認します。
| 記述情報 | 訂正時の確認事項 |
|---|---|
| 事業等のリスク | 不適切会計、不正、内部統制、継続企業、訴訟リスク |
| 経営者による財政状態、経営成績及びキャッシュ・フローの状況の分析 | 売上高、利益、セグメント、キャッシュ・フローの説明 |
| 経営方針・対処すべき課題 | 再発防止、内部統制改善、管理体制 |
| 重要な契約 | 不適切会計の原因となった契約、取引条件 |
| 関係会社の状況 | 子会社不正、連結範囲、持分法、海外子会社 |
| 設備の状況 | 減損、固定資産、建設仮勘定、事業撤退 |
| 研究開発活動 | 資産化・費用化、開発中止 |
| コーポレート・ガバナンス | 取締役会、監査役等、内部通報、委員会設置 |
| 役員報酬 | 業績連動報酬、不正発覚後の返還・減額等 |
記述情報については、訂正対象期間に関する誤った記載を修正する事項と、発覚後に新たに生じた事実として当期の開示書類や適時開示等で説明する事項を区別します。訂正報告書の提出理由等に発覚後の経緯を説明することと、過年度の記載を最新情報に一律に置き換えることは、同じではありません。
出典:日本公認会計士協会|監査基準報告書560実務指針第2号 訂正報告書に含まれる財務諸表等に対する監査に関する実務指針(A69項、A69-2項)
あわせて、監査報告書との整合性も確認します。KAMは会社が作成する記述情報ではなく、監査人が監査報告書に記載する事項です。会社は訂正後の財務諸表・注記と監査報告書との整合性を確認し、監査人は適用される基準に従ってKAMへの影響を検討します。年度監査報告書と期中レビュー報告書の取扱いは区別します。
出典:日本公認会計士協会|監査基準報告書701 独立監査人の監査報告書における監査上の主要な検討事項の報告
出典:日本公認会計士協会|監査基準報告書560実務指針第2号 訂正報告書に含まれる財務諸表等に対する監査に関する実務指針(A112項)
訂正前に「売上が好調」と説明していた箇所が、訂正後には売上の過大計上だったと判明する。こうした場合、財務諸表本表だけを修正しても、有価証券報告書全体としての整合性は保てません。
投資者は、数値だけを読んでいるわけではなく、経営者の説明も読んでいます。訂正報告書では、訂正後の財務諸表と記述情報が矛盾しないよう、全体を横断して確認する必要があります。
危機対応の実務スケジュール
発覚後の対応では、会計処理、監査、開示、調査が同時に進行していきます。
以下は対応項目の整理例であり、法定期限や標準的な所要日数を示すものではありません。適時開示の要否、監査人・監査役等との協議、調査体制の検討は、疑義を把握した直後から並行して開始します。
| 段階 | 主な対応 | 実務上の注意点 |
|---|---|---|
| 疑義把握直後 | 証拠保全、情報管理、監査役等・監査人への速やかな共有、適時開示要否の検討、取引所への連絡・相談 | インサイダー情報管理、改ざん防止、確認済み事実と仮説の区別 |
| 初期確認と並行 | 調査体制・独立性の検討、外部専門家の選任、対象取引・期間・会社の仮説整理、当期の決算・法定提出期限への影響確認 | 独立性、調査対象、スコープを明確化し、期限延長の要否も早期に検討 |
| 調査中 | 調査と監査・レビュー手続の連携、影響額試算、訂正対象年度・書類の検討、重要な進展に応じた開示 | 会計・税効果・連結・内部統制を同時に見て、監査証拠、比較情報、注記、記述情報の整合性を確認 |
| 訂正内容の確定・検証後 | 訂正報告書等の提出、決算短信等の訂正、必要な適時開示 | 原因、影響額、責任、内部統制改善を整理し、再発防止策の公表との関係を確認 |
| 訂正後 | 再発防止策の実施、内部統制の是正・検証、監査役等報告、必要な継続開示 | 当期有報・半期報告書・年度監査報告書のKAMへの波及を確認 |
出典:日本公認会計士協会|監査基準報告書560実務指針第2号 訂正報告書に含まれる財務諸表等に対する監査に関する実務指針(付録1~付録3)
この流れの中で最も避けるべきなのは、会計処理チーム、調査チーム、開示チーム、法務チームが、それぞれ別の前提で動いてしまうことです。過年度訂正は、仕訳だけの問題ではなく、会社としての説明責任の問題だからです。
訂正局面で専門家に相談する前に整理すべき資料
外部の専門家に相談する場合、最初から完璧な結論を用意しておく必要はありません。ただし、次のような資料が揃っていると、論点整理の精度が大きく上がります。
| 資料 | 内容 |
|---|---|
| 事案概要メモ | 発見経緯、対象取引、関係部署、対象期間 |
| 時系列表 | 取引発生、会計処理、監査対応、発見、社内報告、開示 |
| 影響額試算 | 年度別、会社別、科目別、税効果後、EPS影響 |
| 会計処理案 | 当期修正、修正再表示、訂正報告書対象の仮説 |
| 重要性判断メモ | 金額的重要性、質的重要性、業績予想・財務制限条項への影響 |
| 開示対象一覧 | 有報、半期報告書、決算短信、TDnet、内部統制報告書 |
| 監査人協議履歴 | 過去協議、監査人指摘、未解決事項 |
| 内部統制資料 | 統制設計、運用状況、不備、評価範囲、是正案 |
| 経営者・監査役等資料 | 取締役会資料、監査役等報告、調査委員会資料 |
| 外部証憑 | 契約書、検収書、請求書、入出金、取引先確認 |
相談の時点で大切なのは、「訂正が必要かどうかを決めてほしい」と丸投げすることではありません。どの事実がすでに確定していて、どこがまだ未確定なのか。そして、どの判断が分岐点になっているのか。それを明確にしておくことです。
まとめ|訂正対応は「数字の修正」ではなく「信頼の再構築」である
過年度訂正や訂正報告書の提出は、会社にとって決して軽くない負担です。訂正の内容や発覚時期によっては、決算スケジュールの変更、監査対応の追加、投資者・金融機関・取引先への説明が必要になります。
しかし、訂正対応の目的は、単に過去の数字を直すことではありません。財務報告の信頼性を回復し、なぜ誤りが生じたのか、どの範囲に影響したのか、どのように訂正したのか、そして今後どのように再発を防ぐのかを、後から検証可能な形で示すことにあります。
会計上の修正再表示、金商法上の訂正報告書、JPX上の適時開示、内部統制報告書、監査報告書、KAM、記述情報は、それぞれ制度の趣旨が異なります。これらを分断して扱ってしまうと、対応が遅れ、説明が不整合になり、追加訂正や信用の低下につながるおそれがあります。
犬飼公認会計士・税理士事務所では、過年度誤謬・不適切会計・訂正報告書・適時開示・内部統制・監査人協議に関する論点について、事実関係の整理から、会計処理方針、影響額の整理、開示方針、監査対応資料の作成支援まで、一体でご対応しています。過年度訂正の要否や開示時期について、社内だけでは判断が難しいと感じられた場合は、当事務所HPのお問い合わせページよりご相談ください。
振り返り
| 重要論点 | 実務上のポイント |
|---|---|
| 3つのレイヤー | 会計上の修正再表示、金商法上の訂正報告書、JPX上の適時開示を分けて検討する |
| 誤謬と見積り変更 | 当初の財務諸表作成時に入手可能だった情報と、その時点での見積りの合理性に基づき区分する |
| 不正との区分 | 会計基準上の誤謬は意図的な誤りも含む。監査上は意図性により不正と誤謬を区別し、隠蔽、経営者関与、内部統制の無効化を確認する |
| 訂正報告書 | 比較情報の修正だけでは、過去に提出済みの開示書類の訂正を代替できない |
| 訂正範囲・注記 | 財務諸表本表、注記、記述情報、短信、内部統制報告書まで確認し、提出理由・訂正事項と修正再表示に伴う注記を区別する |
| 重要性判断 | 金額的重要性と質的重要性を分けて検討する |
| 開示・提出時期 | 適時開示は疑義把握直後から要否を検討する。訂正報告書は必要な調査・検証を経て訂正内容を確定させたうえで提出する |
| 監査人協議 | 会計処理案、影響額、根拠資料、反証情報を会社側で整理する。訂正監査は新たな契約に基づき、訂正後財務諸表全体を対象とする |
| 内部統制 | 有報訂正と内部統制報告書訂正は自動連動ではない。対象年度末の不備と、評価範囲外を含む当初の評価の適切性を再検討する |
| 内部統制報告書の訂正 | 「有効」から「有効でない」に訂正する場合は、不備の内容、訂正の経緯、当初記載しなかった理由等を説明する。訂正報告書自体に監査証明は要求されない |
| 半期・四半期 | 対象期間に適用されていた会計基準・開示制度と、訂正提出時点の手続・経過措置を分けて確認する |
| 期中レビュー | 訂正や開示すべき重要な不備が、第1・第3四半期決算短信の期中レビュー義務に波及するかを確認する |
| 記述情報・KAM | 過年度の誤った記載の訂正と、発覚後の新たな事実の開示を分ける。KAMは監査人が監査報告書に記載する事項として扱う |
| 会社法影響 | 配当実施会社ごとに、配当の効力発生日における分配可能額と配当額を検証し、計算書類の適法性や役員責任等への影響を確認する |
| 専門家相談 | 事実関係、影響額、訂正範囲、開示方針、内部統制を整理して相談する |
※本記事は、当事務所が専門的な判断と根拠資料の確認を行い、内容に責任を持って掲載しています。論点の整理や、表現・体裁の調整には、生成AIを補助的に用いています。

