時価算定で監査上の論点になりやすいのは、評価額そのものだけではありません。
実務では、むしろ次のような問いのほうが争点になります。
その価格は、本当にレベル1といえるのか。
証券会社や情報ベンダーから取得した価格は、レベル2なのか、それともレベル3なのか。
「市場価格がある」といっても、その市場は本当に活発なのか。
価格算定モデルに使ったボラティリティ、相関係数、信用スプレッド、流動性調整は、観察可能なものなのか。
重要な観察不能インプットが含まれている場合、どこまで注記し、監査人へはどのように説明すべきなのか。
時価レベル分類は、単なる注記の集計区分ではありません。
その時価がどの程度市場データに裏付けられているのか。どの程度、経営者の判断やモデルへの依存を含んでいるのか。それを財務諸表利用者に示すための情報です。
本稿では日本基準を前提に、時価レベル分類と観察可能インプットについて整理します。上場企業・IPO準備企業・大規模グループの決算・開示・監査対応の場で説明できる水準を意識しています。
なお本稿は、「4-5. 時価算定基準の全体像」の続編にあたります。時価の定義そのものではなく、レベル1・レベル2・レベル3の分類、第三者価格、レベル3評価、注記・監査対応に焦点を当てます。個別の評価モデルや第三者評価の検証については、本シリーズの「4-7. 評価技法と第三者評価の利用」で扱います。
時価レベル分類は「評価技法の分類」ではなく「インプットの分類」である
時価レベル分類を理解するうえで、最初に押さえておきたい点があります。
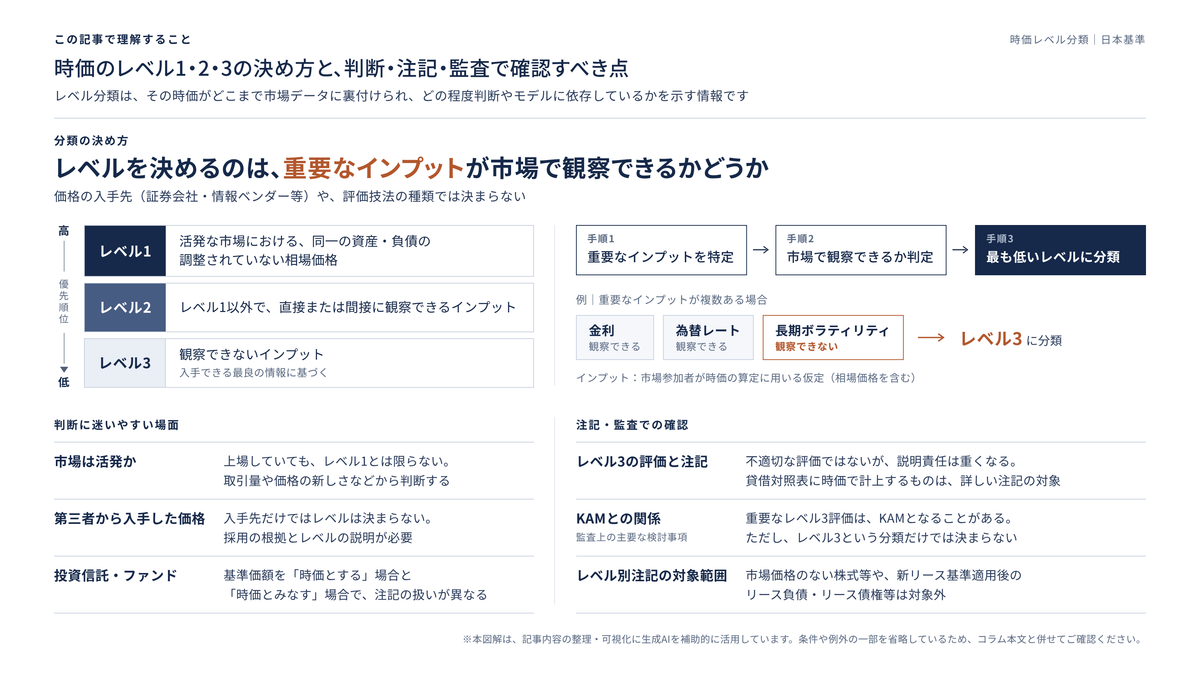
時価レベルは、マーケット・アプローチ、インカム・アプローチ、コスト・アプローチといった評価技法そのものを分類するものではありません。時価算定に用いたインプットの観察可能性と重要性に基づいて、算定された時価をレベル1、レベル2、レベル3に分類するものです。
企業会計基準第30号「時価の算定に関する会計基準」では、時価算定に用いるインプットについて、レベル1のインプットの優先順位が最も高く、レベル3のインプットの優先順位が最も低いと定められています。
そのうえで時価は、算定に重要な影響を与えるインプットが属するレベルに応じて分類されます。重要なインプットが複数ある場合には、そのうち優先順位が最も低いレベルに分類されます。
出典:企業会計基準委員会|企業会計基準第30号「時価の算定に関する会計基準」
この定めを踏まえると、実務上は次のように整理できます。
| 誤解されやすい見方 | 実務上の正しい整理 |
|---|---|
| 評価モデルを使ったらレベル3 | 評価モデルを使っても、重要なインプットが観察可能であればレベル2となる場合がある |
| 証券会社価格ならレベル2 | 第三者価格でも、重要な観察不能インプットが含まれればレベル3となる可能性がある |
| 非上場商品はすべてレベル3 | 非上場債券など、時価算定・レベル別注記の対象となる商品でも、観察可能な市場データに基づく評価であればレベル2となる可能性がある |
| レベル3は不適切な評価 | レベル3は観察不能インプットを用いる評価であり、不適切という意味ではない |
| 価格の入手先で分類する | 分類は、価格に重要な影響を与えるインプットの観察可能性で判断する |
時価レベル分類の核心は、「価格を誰から入手したか」ではありません。「その価格が何に基づいて形成されているか」にあります。
インプットとは何か|市場参加者が価格を決めるために用いる仮定
時価算定基準におけるインプットとは、市場参加者が資産または負債の時価を算定する際に用いる仮定のことです。ここには、時価の算定に固有のリスクに関する仮定も含まれます。また、相場価格を調整せずに時価として用いる場合には、その相場価格もインプットに含まれます。
インプットは、観察可能なインプットと観察できないインプットに分かれます。
観察可能なインプットとは、入手できる観察可能な市場データに基づくインプットです。これに対して観察できないインプットとは、観察可能な市場データではないものの、入手できる最良の情報に基づくインプットを指します。
出典:企業会計基準委員会|企業会計基準第30号「時価の算定に関する会計基準」
実務で使われるインプットには、たとえば次のようなものがあります。
| インプットの例 | 観察可能性を検討する視点 |
|---|---|
| 取引所価格 | 活発な市場における同一商品の無調整価格か |
| 利回り曲線 | 公表市場データとして入手可能か |
| 為替予約レート | 契約期間のほぼ全体を通じて観察可能か |
| 信用スプレッド | 発行体、格付、残存期間、担保条件が類似する市場データか |
| ボラティリティ | 上場オプション等から観察可能か。モデル推計を含め、観察可能な市場データに裏付けられるか |
| 相関係数 | 市場データにより裏付けられるか、経営者仮定か |
| 流動性ディスカウント | 市場取引から観察可能か、評価者判断に依存するか |
| 将来キャッシュ・フロー | 市場参加者の仮定を反映しているか。どの部分が市場データに裏付けられ、どの部分が企業の見積りか |
| WACC | 市場データを基礎に構成されているか、個別調整が重要か |
| EBITDA倍率 | 類似会社・類似取引データに基づくか、任意に選定されたものか |
観察可能性は、「外部データを使ったかどうか」だけでは判断できません。
外部データを使っていても、対象商品との相違を補正する際に用いた観察できないインプットが、時価算定全体に重要な影響を与えるのであれば、レベル3に分類します。
反対に、モデルを使っていても、金利、為替レート、信用スプレッドといった重要なインプットが観察可能であれば、レベル2に分類されることがあります。
また、市場参加者の仮定を反映していることと、その仮定が観察可能であることも、別の問題として考える必要があります。
出典:企業会計基準委員会|企業会計基準適用指針第31号「時価の算定に関する会計基準の適用指針」
レベル1|活発な市場における同一資産・負債の無調整価格
レベル1のインプットとは、時価の算定日において企業が入手できる、活発な市場における同一の資産または負債に関する調整されていない相場価格をいいます。
レベル1の価格は時価の最適な根拠とされており、利用できる場合には、原則として調整せずに時価算定に使用します。
出典:企業会計基準委員会|企業会計基準第30号「時価の算定に関する会計基準」
ここで鍵になるのは、「同一」「活発な市場」「無調整」の3点です。
| 要件 | 判断内容 |
|---|---|
| 同一 | 類似商品ではなく、同じ資産・負債の価格か |
| 活発な市場 | 継続的に価格情報が提供される程度に十分な数量・頻度で取引されているか |
| 無調整 | 価格を補正せず、そのまま時価に用いているか |
代表的な例は、取引所に上場され、十分な取引量がある株式や上場投資信託などです。
ただし、上場していれば常にレベル1になるわけではありません。
取引量が極端に少ない。取引停止がある。売買気配の幅が大きい。直近価格が現在の情報を反映していない。こうした場合には、活発な市場といえるかどうかを検討する必要があります。
企業会計基準適用指針第31号は、レベル1のインプットを決定するにあたって、主要な市場(主要な市場が存在しない場合には最も有利な市場)と、その市場で算定日に取引できる場合の価格を評価するとしています。
レベル1のインプットに対する調整が認められるのは、限定的な場合のみです。調整を行った場合、その時価はレベル2またはレベル3に分類されます。
出典:企業会計基準委員会|企業会計基準適用指針第31号「時価の算定に関する会計基準の適用指針」
実務上、レベル1で注意しておきたいのが、保有数量が大きい場合の取扱いです。
市場で一度に売却すれば価格が下がると考えられる場合でも、活発な市場で取引されている金融商品であれば、価格低下を見込んだ調整は行いません。通常の日次取引高では売却しきれないほど大量に保有していても同様です。時価は、活発な市場における相場価格に保有数量を乗じた金額となります。
出典:企業会計基準委員会|企業会計基準適用指針第31号「時価の算定に関する会計基準の適用指針」
したがって、活発な市場で取引される大口保有株式について、「一括売却すれば価格が下がるから」と大量保有を理由にディスカウントする調整は行いません。
レベル2|レベル1ではないが、直接または間接に観察可能なインプット
レベル2のインプットとは、レベル1のインプットには該当しないものの、資産または負債について直接または間接的に観察可能なインプットをいいます。
適用指針では、レベル2のインプットの例として、次のものが挙げられています。
- 活発な市場における類似資産・負債の相場価格
- 活発でない市場における同一または類似資産・負債の相場価格
- 相場価格以外の観察可能なインプット
- 観察可能な市場データから得られる、または当該データに裏付けられるインプット
出典:企業会計基準委員会|企業会計基準適用指針第31号「時価の算定に関する会計基準の適用指針」
レベル2の実務例は幅広く、たとえば次のようなものがあります。
| 対象 | レベル2となり得るインプット |
|---|---|
| 社債 | 類似格付・類似残存期間の利回り、信用スプレッド |
| 為替予約 | 観察可能な先物為替相場 |
| 金利スワップ | 観察可能な金利カーブ、割引率 |
| 通貨スワップ | 観察可能な為替レート、金利カーブ |
| 非上場債券 | 類似銘柄の価格、マトリックス・プライシング |
| 投資信託 | 基準価額を時価として利用し、重要なインプットが観察可能な場合。ただし、基準価額を時価とみなす例外的取扱いを除く |
| 店頭デリバティブ | 観察可能な金利、為替、株価、ボラティリティ等を用いるモデル |
注意が必要なのは、レベル2のインプットに重要な調整を加える場合です。
時価算定にとって重要なレベル2インプットを調整する際に、重要な観察できないインプットを使用すると、算定される時価はレベル3に分類される可能性があります。
出典:企業会計基準委員会|企業会計基準適用指針第31号「時価の算定に関する会計基準の適用指針」
たとえば類似債券の信用スプレッドを使う場合でも、対象銘柄の流動性、劣後性、担保条件、発行体の特殊事情について大きな観察不能調整を行うのであれば、レベル2と断定することはできません。
レベル3|観察できないインプットを用いる評価
レベル3のインプットとは、資産または負債について観察できないインプットをいいます。関連性のある観察可能なインプットが入手できない場合に用いられるものです。
出典:企業会計基準委員会|企業会計基準第30号「時価の算定に関する会計基準」
レベル3のインプットを用いる場合には、市場参加者が資産または負債の時価を算定する際に用いる仮定を反映させます。あわせて、合理的に入手できる市場参加者の仮定に関する情報を考慮し、入手できる最良の情報を用いる必要があります。
企業自身のデータを用いること自体は可能です。ただし、他の市場参加者が異なるデータを用いることや、他の市場参加者が入手できない企業固有の特性があることが識別される場合には、企業自身のデータを調整します。
出典:企業会計基準委員会|企業会計基準適用指針第31号「時価の算定に関する会計基準の適用指針」
レベル3評価で問題になるのは、単に「観察できない」ことではありません。観察できないインプットが、評価額に重要な影響を与えることです。
| レベル3となりやすい対象 | 重要な観察不能インプットの例 |
|---|---|
| 非流動性の高い投資ファンド(レベル別注記の対象となるもの) | 将来キャッシュ・フロー、割引率、流動性調整 |
| 複雑な店頭デリバティブ | 長期ボラティリティ、相関係数、長期信用スプレッド |
| 私募債・証券化商品 | 期限前償還率、デフォルト率、回収率 |
| 仕組債 | 複数リスク要因間の相関、モデル調整 |
| 長期・特殊条件付き金融商品 | 契約固有のオプション価値、流動性プレミアム |
なお、日本基準における市場価格のない株式等は、通常の期末評価では取得原価を基礎とし、必要に応じて実質価額に基づく減損を検討する対象です。
一般的な非上場株式を、レベル3の時価評価・時価注記の対象として扱うわけではありません。市場価格のない株式等については、時価ではなく、その概要と貸借対照表計上額を注記します。
出典:企業会計基準委員会|企業会計基準第10号「金融商品に関する会計基準」
出典:企業会計基準委員会|企業会計基準適用指針第19号「金融商品の時価等の開示に関する適用指針」
繰り返しになりますが、レベル3は「評価が不適切」という意味ではありません。
とはいえ、観察不能インプットを用いる以上、経営者の判断、評価モデル、専門家の利用、内部統制、感応度、注記についての説明責任は、相応に重くなります。
実務上も、時価算定会計基準におけるレベル別分類の手順、第三者価格の利用、そして時価に類似するものの時価ではない項目の切り分けは、重要な論点として押さえておきたいところです。
「活発な市場」の有無をどう判断するか
レベル1の前提となる活発な市場とは、継続的に価格情報が提供される程度に、十分な数量および頻度で取引が行われている市場をいいます。
出典:企業会計基準委員会|企業会計基準第30号「時価の算定に関する会計基準」
実務で悩ましいのは、上場していることや取引所価格が存在することだけでは、「活発な市場」といえない場合があることです。
上場債券や一部の上場株式であっても、取引量が少ない、売買気配の幅が大きい、直近価格が古い、相場価格が市場参加者間で大きく異なる。こうした状況では、活発性を慎重に検討する必要があります。
適用指針は、取引数量または頻度が通常の市場活動に比べて著しく低下しているかどうかを判断する要因として、次のような点を挙げています。
- 直近の取引が少ないこと
- 相場価格が現在の情報に基づいていないこと
- 相場価格が時期または市場参加者間で著しく異なること
- 買気配と売気配の幅が著しく拡大していること
- 公表情報がほとんどないこと
出典:企業会計基準委員会|企業会計基準適用指針第31号「時価の算定に関する会計基準の適用指針」
| 検討事項 | 確認すべき資料 |
|---|---|
| 取引数量・頻度 | 取引所データ、出来高推移、売買成立履歴 |
| 価格の新しさ | 期末日時点の価格、直近約定日 |
| 価格差 | 複数ベンダー価格、気配値、ブローカー提示価格 |
| 売買気配 | Bid-Askスプレッドの拡大状況 |
| 市場情報 | 発行体情報、格付、ニュース、流動性指標 |
| 取引の秩序性 | 強制売却、清算、投売りの有無 |
ただし、取引量や頻度が低下しただけで、直ちに相場価格が時価を表していないとはいえません。相場価格が時価を表しているか、その取引が秩序あるものかを、入手できる情報に基づいて評価する必要があります。
出典:企業会計基準委員会|企業会計基準第30号「時価の算定に関する会計基準」
この判断が特に重要になるのは、金融市場が不安定な期末、信用不安のある債券、流動性の低い銘柄、私募商品などです。
「価格が下がったから異常値として除外する」のではありません。その価格がどのような取引・市場情報に基づいているのかを、説明できるようにしておく必要があります。
第三者から入手した相場価格をどう扱うか
時価算定の実務では、証券会社、ブローカー、情報ベンダー、運用会社、評価会社などから価格を入手することが少なくありません。
しかし、第三者から価格を取得したという事実だけで、それが時価算定基準に従った時価であると自動的にいえるわけではありません。
適用指針では、取引相手の金融機関、ブローカー、情報ベンダー等の第三者から入手した相場価格について、会計基準に従って算定されたものであると判断する場合には、その価格を時価算定に用いることができるとしています。
市場活動が著しく低下している場合には、その価格が秩序ある取引を反映した現在の情報に基づくものか、市場参加者の仮定を反映した評価技法に基づくものかを評価し、時価算定にどの程度考慮するかを判断します。
出典:企業会計基準委員会|企業会計基準適用指針第31号「時価の算定に関する会計基準の適用指針」
実務上、第三者価格について確認すべき事項は次のとおりです。
| 確認事項 | 実務上の問い |
|---|---|
| 価格の性質 | 実際に取引可能な価格か、参考価格か |
| 算定方法 | 市場価格か、モデル価格か、NAVか |
| インプット | 観察可能インプットが優先利用されているか |
| 評価日 | 期末日時点の市場状況を反映しているか |
| 価格差 | 複数第三者価格との乖離はないか |
| 検証可能性 | 会社による推定値や類似銘柄価格と比較できるか |
| 独立性 | 価格提供者と企業集団等との関係や、取引相手であることによる利害関係はどうか |
| 継続性 | 価格取得方針が毎期継続しているか |
| レベル分類 | 価格に重要な影響を与えるインプットが観察可能か |
適用指針の結論の背景では、第三者価格を検討する手続の例として、次のようなものが挙げられています。
- 企業が計算した推定値との比較
- 他の第三者価格との比較
- 時価算定過程における観察可能インプットの優先利用や評価技法の確認
- 類似銘柄価格との比較
- 過去の価格推移の分析
これらは状況に応じて選択する手続の例であり、すべてを一律に実施することを求めるものではありません。
出典:企業会計基準委員会|企業会計基準適用指針第31号「時価の算定に関する会計基準の適用指針」第43項
つまり、「外部価格だから監査対応は不要」とはなりません。
第三者価格を利用する場合も、企業はその価格を採用した根拠と、レベル分類の妥当性を説明できるようにしておく必要があります。具体的な検証手続と資料の範囲は、商品の性質、金額的重要性、価格情報の信頼性、そして例外的取扱いの適用有無に応じて決めていきます。
第三者価格を「時価とみなす」例外的取扱い
適用指針には、第三者から入手した価格を、一定の場合に時価とみなす取扱いが設けられています。
対象となるのは、総資産の大部分を金融資産が占め、総負債の大部分を金融負債および保険契約から生じる負債が占める企業集団等以外の企業集団等です。
そのうえで、第三者が客観的に信頼性のある独立した者であること、公表されているインプットの契約時からの推移と入手価格との間に明らかな不整合がないこと、レベル2の時価に属すると判断されることなどを満たす場合には、プレイン・バニラの金利スワップ、為替予約または通貨スワップについて、第三者価格を時価とみなすことができます。
具体的な対象は、次のとおりです。
- 金利が全期間にわたり一般に公表され観察可能な、同一通貨の固定金利・変動金利を交換する金利スワップ
- 所定の通貨の先物為替相場が全期間にわたり一般に公表され観察可能な、為替予約・通貨スワップ
ここでいう第三者の独立性とは、当該企業集団等からの独立性を意味します。取引相手の金融機関であるという理由だけで、この取扱いの対象から外れるわけではありません。
なお、オプションを含む取引は、利用されるボラティリティの種類によってはレベル3に分類されると考えられることから、この取扱いの対象外とされています。ただし、この例外的取扱いの対象外であることと、通常の分類判断でレベル3になることは別の話です。
出典:企業会計基準委員会|企業会計基準適用指針第31号「時価の算定に関する会計基準の適用指針」第24項、第44項~第47項
この取扱いには、実務負担を軽減する側面があります。ただ、適用できる範囲は限られています。
特に、オプション性を含むデリバティブ、複雑な仕組債、長期ボラティリティや相関係数が重要な商品について、「第三者価格だからレベル2」と安易に整理することは避けるべきです。
投資信託・ファンド価格とレベル分類
投資信託やファンド投資では、基準価額、NAV、運用会社提示価格をどう扱うかが論点になります。
適用指針では、投資信託財産が金融商品である投資信託について、市場における取引価格が存在せず、解約または買戻請求に関して市場参加者からリスクの対価を求められるほどの重要な制限がない場合には、基準価額を時価とするとされています。
また、重要な解約制限がある場合でも、一定の要件に該当するときは、基準価額を時価とみなすことができます。
出典:企業会計基準委員会|企業会計基準適用指針第31号「時価の算定に関する会計基準の適用指針」第24-2項、第24-3項
不動産を投資信託財産とする投資信託についても、同様の取扱いがあります。市場取引価格が存在せず、解約等に重要な制限がない場合には基準価額を時価とし、重要な制限がある場合でも基準価額を時価とみなすことができます。
ただし、基準価額を「時価とする」取扱いと、「時価とみなす」例外的取扱いとでは、レベル別注記の扱いが異なります。
適用指針第31号第24-3項または第24-9項により基準価額を時価とみなす投資信託については、通常のレベル別注記は行いません。代わりに、当該取扱いを適用してレベル別注記を行っていない旨や、貸借対照表計上額等を注記します。重要性に応じて、期首残高から期末残高への調整表等も必要になります。
したがって、基準価額を利用していることだけを理由に、レベル2として集計することはできません。
出典:企業会計基準委員会|企業会計基準適用指針第31号「時価の算定に関する会計基準の適用指針」第24-7項~第24-12項
ファンド投資については、投資信託に該当するものと、組合等への出資として持分相当額を純額で計上するものとを区別します。
後者については、適用指針第31号第24-16項により、通常の時価等の注記を要しない取扱いがあり、その旨と貸借対照表計上額の合計額を注記します。ファンド投資であることや、NAVを入手していることだけで、レベル分類の対象と判断するわけではありません。
出典:企業会計基準委員会|企業会計基準適用指針第31号「時価の算定に関する会計基準の適用指針」第24-16項
ファンド投資では、次の点を確認しておく必要があります。
| 確認事項 | 実務上の意味 |
|---|---|
| 基準価額を時価とみなす要件 | 投資信託の財務諸表の作成基準、時価算定の定め、投資信託協会の所定の規則への準拠状況が、適用する特例の要件を満たしているか |
| 解約制限 | 市場参加者がリスク対価を求めるほど重要か |
| 評価対象資産 | 上場商品中心か、非上場・不動産・ローン等を含むか |
| NAVの更新頻度 | 月次、四半期、年次などの更新頻度、算定日と決算日との間隔、その間の価格変動等 |
| 監査済情報 | ファンド財務諸表や評価報告の入手可能性 |
| レベル分類・注記 | レベル別注記対象か、例外的取扱いの注記対象か、組合等への出資として別の取扱いとなるか |
投資信託財産が金融商品である投資信託について、IFRSや米国基準に関する要件を確認する際には注意が必要です。確認すべきなのは、基準価額の計算方法がこれらを参考にしているかどうかではなく、その投資信託の財務諸表がこれらの基準に従って作成されているかどうかです。
また、基準価額の更新頻度だけを見るのではなく、適用する取扱いに照らして、算定日と決算日との間隔や、その間の価格変動等への対応を確認します。
外国投資信託の一定の取扱いにおける算定日のずれと、不動産を投資信託財産とする投資信託について直近の基準価額を利用する取扱いは、区別して検討する必要があります。
出典:企業会計基準委員会|企業会計基準適用指針第31号「時価の算定に関する会計基準の適用指針」第24-3項、第24-5項、第24-9項
オルタナティブ投資、プライベート・エクイティ、不動産ファンド、インフラファンドでは、特に慎重な整理が求められます。
まず、適用する会計処理・注記の取扱いを確認します。そのうえで、レベル別注記の対象となるものについては、必要に応じてNAVの背後にある評価技法や重要なインプットまで確認しておかないと、レベル分類の説明が不十分になるおそれがあります。
レベル分類の実務判断フロー
時価レベル分類は、次の順序で検討していくと、監査人・経営者・開示担当者に説明しやすくなります。
ステップ1 時価算定対象を特定する
まず、時価をもって貸借対照表価額とする金融資産・金融負債と、貸借対照表価額は時価ではないものの時価注記が求められる金融資産・金融負債を区分します。
ここでの対象把握が不十分だと、レベル別注記の網羅性が崩れます。デリバティブ、投資信託、私募債、長期貸付金、社債、リース債権、組込デリバティブ、連結子会社の保有商品など、グループ全体で対象を洗い出す必要があります。
ただし、洗い出した金融商品のすべてが、レベル別注記の対象になるわけではありません。市場価格のない株式等、投資信託・組合等への出資の例外的取扱い、新リース基準の適用に伴うリース関連項目の取扱いを確認し、時価算定対象とレベル別注記対象を分けて整理します。
出典:企業会計基準委員会|企業会計基準適用指針第19号「金融商品の時価等の開示に関する適用指針」
出典:企業会計基準委員会|企業会計基準適用指針第31号「時価の算定に関する会計基準の適用指針」
ステップ2 時価算定単位を確認する
個別銘柄単位、契約単位、ポートフォリオ単位など、時価算定の単位を確認します。
金融商品については、通常は個々の金融商品が時価算定の対象となります。ただし、一定の要件を満たす場合には、金融資産・金融負債のグループ単位で時価を算定する例外的取扱いもあります。
出典:企業会計基準委員会|企業会計基準第30号「時価の算定に関する会計基準」
ステップ3 主要な市場または最も有利な市場を特定する
レベル1を判断する前提として、主要な市場を特定します。主要な市場が存在しない場合には、最も有利な市場を特定します。
市場が異なれば、取引量、価格、流動性、スプレッドも異なります。そのため、どの市場を特定するかはレベル分類にも影響します。
出典:企業会計基準委員会|企業会計基準適用指針第31号「時価の算定に関する会計基準の適用指針」第4項、第10項
ステップ4 評価技法を確認する
取引所価格をそのまま使うのか、類似価格を使うのか、DCFやオプション価格モデルを使うのかを確認します。
ただし、評価技法そのものでレベルが決まるわけではありません。判断の基準になるのは、評価技法に用いるインプットのレベルです。企業会計基準第30号の結論の背景でも、時価分類のレベルは評価技法そのものではなく、評価技法に用いるインプットのレベルに基づくと説明されています。
出典:企業会計基準委員会|企業会計基準第30号「時価の算定に関する会計基準」
ステップ5 重要なインプットを特定する
評価額に重要な影響を与えるインプットを洗い出します。
インプットの重要性は、対象となる時価算定全体に対する影響を踏まえて判断します。会社全体に対する金額的重要性だけで判断するものではありません。
重要性の乏しい補助的なインプットまで、分類判断の中心に過度に据える必要はありません。一方で、評価額に対する感応度が高いインプットは、必ず把握しておきます。
ステップ6 観察可能性を判定する
各インプットについて、観察可能な市場データに基づくものかどうかを判定します。
外部データか社内データかは、決定的な要素ではありません。外部データであっても、そのまま観察可能なインプットとして扱えるとは限らないからです。対象商品への補正に用いたインプットが観察可能な市場データに裏付けられるか、その補正が時価算定全体に重要な影響を与えるかを確認します。
補正額が大きいことと、補正に用いたインプットが観察できないことは、別の問題です。
ステップ7 重要なインプットのうち、優先順位が最も低いレベルで時価を分類する
重要なインプットが複数ある場合には、そのうち優先順位が最も低いレベルに分類します。
したがって、金利や為替レートが観察可能であっても、長期ボラティリティや相関係数が観察できないインプットであり、それが時価算定全体に重要な影響を与えるのであれば、レベル3に分類します。
出典:企業会計基準委員会|企業会計基準第30号「時価の算定に関する会計基準」第12項、第38項
出典:企業会計基準委員会|企業会計基準適用指針第31号「時価の算定に関する会計基準の適用指針」第12項、第13項
ステップ8 レベル間振替と注記方針を確認する
期中に市場が活発化・非活発化した場合、評価技法を変更した場合、観察可能なデータが入手できなくなった場合などには、レベル間振替が生じることがあります。
振替時点に関する方針、振替理由、注記への影響を整理しておく必要があります。
なお、日本基準では、レベル1とレベル2の間の振替額や理由の開示は求められていません。内部管理上の振替の把握と、時価をもって貸借対照表価額とするレベル3商品について求められる振替額・理由・振替時点の方針の注記とは、区別して整理します。
出典:企業会計基準委員会|企業会計基準適用指針第19号「金融商品の時価等の開示に関する適用指針」第5-2項、第39-17項
重要なレベル3評価がKAMとなる場合
レベル3評価のうち、金額的重要性が高く、見積りの不確実性や経営者の判断について監査上の重要な検討を要するものは、監査上の主要な検討事項、いわゆるKAMとして選定されることがあります。ただし、レベル3に分類されることだけで、KAMになるわけではありません。
KAMは、監査役等とコミュニケーションを行った事項の中から、監査人が特に注意を払った事項を識別し、さらにその中から当年度の監査において特に重要な事項を選定するものです。
出典:日本公認会計士協会|監査基準報告書701「独立監査人の監査報告書における監査上の主要な検討事項の報告」
レベル3評価がKAMになりやすい理由は明確です。観察不能なインプットを用いるため、評価技法の選択、インプットの妥当性、経営者の仮定、モデルの検証、評価専門家の利用、感応度、内部統制の有効性が、監査上の重点になりやすいからです。
以下で紹介するのは、米国基準による連結財務諸表の監査事例です。会計処理や開示の対象範囲は日本基準と異なる場合がありますが、評価の不確実性や経営者の判断が監査上の重点になるという点では参考になります。
実際、金融商品の公正価値評価、とりわけレベル3金融商品について、複雑かつ高度な判断を要するKAMとして扱われた事例があります。観察不能な評価インプットが金融商品の評価に重要な影響を与えること、そして市場活動による裏付けがほとんどない、あるいはまったくないことが、その理由とされています。
出典:税務研究会|経営財務 開示データベース「野村ホールディングス|KAM」(2020年3月期の監査報告書抜粋)
また、投資ファンドへの投資残高の評価がKAMに取り上げられた事例もあります。将来キャッシュ・フロー、EBITDAマルチプル、加重平均資本コストなどの重要なインプットや仮定が経営者の主観的判断を伴い、わずかな変更でも重要な影響を与え得る、という理由によるものです。
出典:オリックス株式会社|第57期有価証券報告書(2020年3月期)・独立監査人の監査報告書
店頭デリバティブでは、金利、為替レート、株価、ボラティリティ、相関係数など、多数のインプットが使用されます。
そのうち市場で観察可能でないインプットとしては、相関係数、長期ボラティリティ、長期クレジットスプレッド等が挙げられます。さらに、信用リスクや流動性リスクを考慮した評価調整が行われることもあります。
出典:企業会計基準委員会|企業会計基準適用指針第31号「時価の算定に関する会計基準の適用指針」
レベル3評価は、注記項目が増えるだけの話ではありません。
監査計画、経営者確認、評価専門家の利用、内部統制評価、監査役等とのコミュニケーション、KAM記載との整合性にまで影響が及びます。
レベル別注記で求められる情報
金融商品の時価等の開示に関する適用指針では、金融商品の時価のレベルごとの内訳等に関する事項として、時価をもって貸借対照表価額とする金融資産・金融負債について、レベル1、レベル2、レベル3の時価の合計額をそれぞれ注記することとされています。
また、貸借対照表日における時価を注記する金融資産・金融負債のうち、レベル別注記の対象となるものについても、適切な区分に基づき、レベル別の時価合計額を注記します。
出典:企業会計基準委員会|企業会計基準適用指針第19号「金融商品の時価等の開示に関する適用指針」
レベル2またはレベル3に分類される金融資産・金融負債については、時価算定に用いた評価技法とインプットの説明、評価技法またはその適用を変更した場合にはその旨と理由を注記します。
さらに、時価をもって貸借対照表価額とする金融資産・金融負債がレベル3に分類される場合には、次のような情報が求められます。
- 重要な観察不能インプットに関する定量的情報
- 期首残高から期末残高への調整表
- 評価プロセス
- 観察不能インプットを変化させた場合の時価への影響に関する説明
このレベル3の詳細注記は、貸借対照表では時価評価していないものの、注記する時価がレベル3となる金融商品にまで一律に求められるものではありません。あわせて、各注記の条件、重要性、例外的取扱いにも留意します。
出典:企業会計基準委員会|企業会計基準適用指針第19号「金融商品の時価等の開示に関する適用指針」第5-2項
重要な観察不能インプットに関する定量的情報には、企業自身が観察できないインプットを推計していない場合に、注記を要しない取扱いがあります。たとえば、過去の取引価格や第三者から取得した価格を、調整せずに使用している場合です。
ただし、第三者価格を利用している場合でも、価格の妥当性やレベル分類の検討が不要になるわけではありません。
期首残高から期末残高への調整表では、購入、売却、発行、決済、損益、その他の包括利益、レベル間振替等を把握します。あわせて、当期の損益に計上した額のうち、期末に保有するレベル3金融資産・金融負債に係る評価損益と、その損益計算書上の科目も把握しておきます。
出典:企業会計基準委員会|企業会計基準適用指針第19号「金融商品の時価等の開示に関する適用指針」第5-2項(4)①・②
また日本基準では、重要な観察できないインプットの変化によって時価が著しく変動する場合の影響や、該当する場合にはインプット間の相関関係を説明します。
数値による感応度分析は評価の検証資料として有用ですが、その作成・開示がすべてのレベル3商品について一律に求められるわけではありません。
IFRSで求められる「合理的に考え得る代替的な仮定に変更した場合の影響」の開示と、日本基準で求められる説明とは、区別しておく必要があります。
出典:企業会計基準委員会|企業会計基準適用指針第19号「金融商品の時価等の開示に関する適用指針」第5-2項(4)④、第39-18項
| 注記項目 | 主な対象 | 実務上の準備事項 |
|---|---|---|
| レベル別時価合計額 | レベル別注記の対象となる時価評価金融商品、時価注記金融商品 | レベル分類表、残高一覧 |
| 評価技法・インプット | レベル別注記の対象となるレベル2・3 | 評価方法メモ、価格取得資料 |
| 評価技法変更の理由 | レベル2・3で変更がある場合 | 変更理由、影響、承認資料 |
| 重要な観察不能インプットの定量的情報 | 時価をもって貸借対照表価額とするレベル3商品。ただし、企業自身が推計していない場合の例外あり | 入力値、レンジ、算定根拠、例外適用の確認 |
| 期首・期末調整表 | 時価をもって貸借対照表価額とするレベル3商品 | 購入、売却、発行、決済、損益、OCI、振替、関連する表示科目 |
| 期末保有商品の評価損益 | 上記調整表の対象商品のうち、期末に保有するもの | 当期損益に含まれる評価損益、その損益計算書上の科目 |
| 評価プロセス | 時価をもって貸借対照表価額とするレベル3商品 | 評価方針、レビュー体制、承認プロセス |
| 感応度・影響説明 | 時価をもって貸借対照表価額とするレベル3商品で、重要な観察不能インプットの変化により時価が著しく変動する場合等 | 定性的な影響説明、相関関係、必要に応じた検証用の感応度分析 |
出典:企業会計基準委員会|企業会計基準適用指針第19号「金融商品の時価等の開示に関する適用指針」
開示担当者の方に意識していただきたいのは、レベル分類は注記の最後に集計するものではなく、時価算定の段階から設計しておくべきものだという点です。
期末後に評価額だけを受け取り、レベル分類と注記を後付けで作ろうとすると、監査対応は不安定になります。
2024年リース基準改正に伴う注記対象の見直し
時価レベル分類を検討する際には、時価開示の対象範囲にも注意が必要です。
以下は、新リース会計基準を適用する企業における取扱いです。2024年改正適用指針の適用時期は新リース会計基準と同じであるため、自社の適用開始時期に応じて判断します。
新リース会計基準は、原則として2027年4月1日以後開始する連結会計年度および事業年度の期首から適用されます。2025年4月1日以後開始する年度の期首からの早期適用も認められています。
改正が公表されたことだけを理由に、新基準を適用していない企業が従来の注記を取りやめることはできません。
出典:企業会計基準委員会|企業会計基準第34号「リースに関する会計基準」第58項
出典:企業会計基準委員会|企業会計基準適用指針第19号「金融商品の時価等の開示に関する適用指針」第7-8項
金融商品の時価等の開示に関する適用指針は、2024年のリース会計基準の公表に伴って改正されています。
ASBJは基準の詳細説明の中で、2024年改正適用指針について、次の点を説明しています。
- リース負債を「金融商品の時価等に関する事項」および「金融商品の時価のレベルごとの内訳等に関する事項」の注記対象としないこと
- リース債権およびリース投資資産を「金融商品の時価のレベルごとの内訳等に関する事項」の注記対象としないこと
出典:企業会計基準委員会|企業会計基準適用指針第19号「金融商品の時価等の開示に関する適用指針」
リース負債についても、コスト・ベネフィットの観点から、金融商品の時価等に関する事項および金融商品の時価のレベルごとの内訳等に関する事項の対象としない、という整理がなされています。
| 項目 | 時価等の注記 | レベル別注記 |
|---|---|---|
| リース負債 | 対象外 | 対象外 |
| リース債権・リース投資資産 | 引き続き対象。重要性等による判断は必要 | 対象外 |
ただし、リース負債の返済予定額の注記まで不要になるわけではありません。適用指針第19号第4項(5)では、リース負債についても、返済予定額の合計額を一定の期間に区分して注記することが定められています。
出典:企業会計基準委員会|企業会計基準適用指針第19号「金融商品の時価等の開示に関する適用指針」第4項、第5-2項
時価レベル分類は、対象範囲を誤ると注記全体がずれてしまいます。
新リース基準の適用準備を進めている企業では、リース関連の金融商品について、時価注記対象、レベル別注記対象、返済予定額注記対象を分けて整理しておく必要があります。
レベル分類で監査人に説明すべき資料
時価レベル分類を監査に耐える形で整理するには、レベル1・2・3の一覧表を作るだけでは足りません。分類の根拠を残しておく必要があります。
実務上は、次の資料を参考にしながら、対象商品と評価リスクに応じて必要なものを準備します。すべての資料を一律に作成することを求めるものではありません。
| 資料 | 説明すべき内容 |
|---|---|
| 時価算定対象一覧 | 金融商品別、会社別、会計処理別の対象残高 |
| レベル分類判定表 | レベル1・2・3の分類理由 |
| 価格取得資料 | 取引所価格、証券会社価格、ベンダー価格、NAV等 |
| 市場活発性の検討資料 | 出来高、価格更新頻度、気配値、スプレッド |
| 評価技法メモ | 評価技法の選択理由、前期からの変更有無 |
| インプット一覧 | 重要なインプット、観察可能性、データソース |
| 第三者価格検証資料 | 商品の性質等に応じて選択した、複数価格比較、類似銘柄比較、推定値比較等 |
| レベル間振替資料 | 振替の有無、振替理由、振替時点方針、注記対象となる振替の区分 |
| レベル3調整表 | 時価をもって貸借対照表価額とするレベル3商品の期首・期末残高、購入、売却、発行、決済、損益、OCI、振替、期末保有商品の評価損益および表示科目 |
| 感応度分析 | 評価リスクに応じて必要となる、重要な観察不能インプットの変動影響の検証 |
| 評価プロセス資料 | 評価方針、レビュー、承認、専門家利用 |
| 監査人協議メモ | 争点、代替案、監査人コメント、対応方針 |
これらの資料は、開示資料を作るためだけのものではありません。経営者が評価額を承認するための基礎資料であり、監査役等が重要な見積りリスクを理解するための資料でもあります。
実務でよくある落とし穴
1. 価格取得先でレベル分類してしまう
「取引所価格ならレベル1」「証券会社価格ならレベル2」「社内モデルならレベル3」。こうした分類は、実務でよく見かけます。
しかしレベル分類は、価格の取得先ではなく、重要なインプットの観察可能性で判断します。
2. 上場商品を自動的にレベル1としてしまう
上場していても、活発な市場といえない場合があります。
取引量、価格更新頻度、売買気配、期末日時点の取引可能性を確認する必要があります。
3. 第三者価格を検証せずに採用する
第三者価格は有用ですが、検証が不要という意味ではありません。
商品の性質、金額的重要性、価格情報の信頼性や例外的取扱いに応じて、価格の性質、算定方法、インプット、取引可能性、参考価格かどうかを確認する手続を選択します。
4. レベル2調整の重要性を見落とす
レベル2インプットに重要な観察不能調整を加える場合、時価はレベル3に分類される可能性があります。
調整の有無とその重要性を見落とすと、注記の誤りにつながります。
5. レベル3を「避けるべき分類」と考える
レベル3は、不適切な評価ではありません。観察可能な市場データが乏しい商品について、入手可能な最良の情報を使い、市場参加者の仮定を反映する評価です。
問題は、レベル3を避けることではありません。レベル3であることを説明できないことにあります。
出典:企業会計基準委員会|企業会計基準第30号「時価の算定に関する会計基準」
出典:企業会計基準委員会|企業会計基準適用指針第31号「時価の算定に関する会計基準の適用指針」
6. 感応度や評価プロセスを後回しにする
時価をもって貸借対照表価額とする金融資産・金融負債がレベル3に分類される場合には、各注記の条件、重要性、例外的取扱いを踏まえて、重要な観察不能インプット、調整表、評価プロセス、インプットの変化による影響の説明を準備します。数値による感応度分析の作成・開示が一律に必要、という意味ではありません。
これらを期末後に慌てて作成すると、評価資料と注記が整合しないことがあります。
出典:企業会計基準委員会|企業会計基準適用指針第19号「金融商品の時価等の開示に関する適用指針」第5-2項、第39-18項
7. KAM・重要な会計上の見積りとの整合性を見ない
レベル3評価が重要であれば、金融商品注記だけでなく、重要な会計上の見積り、KAM、記述情報との整合性も問題になります。
ただし、会計上の見積りの開示は、翌年度の財務諸表に重要な影響を及ぼすリスク等に基づいて対象を識別するものです。KAMにも独自の選定基準があります。レベル3に分類されることや当期残高が重要であることだけで、それぞれの開示対象が機械的に一致するわけではありません。
財務諸表注記と監査報告書の記載が食い違わないよう、早い段階で監査人と協議しておくべきです。
出典:企業会計基準委員会|企業会計基準第31号「会計上の見積りの開示に関する会計基準」
出典:日本公認会計士協会|監査基準報告書701「独立監査人の監査報告書における監査上の主要な検討事項の報告」
近時の金融商品会計改正動向も確認しておく
時価レベル分類そのものは、時価算定基準と、金融商品の時価等の開示に関する適用指針に基づく論点です。ただし、金融商品の分類・測定、減損、時価開示に関する改正の動向は、今後の実務に影響する可能性があります。
ASBJは、金融商品に関する会計基準のプロジェクトにおいて、予想信用損失モデルに基づく金融資産の減損、金融商品の分類および測定について検討を進めています。2025年10月29日には企業会計基準公開草案第89号「金融商品に関する会計基準(案)」等を公表し、2026年2月6日にコメントを締め切りました。
その後も審議は進んでいます。ASBJが公表している2026年10月14日現在の審議状況には、同年10月5日の企業会計基準委員会における、金融資産の減損に係る会計基準等の公表議決が掲載されています。金融商品の分類・測定についても、金融資産の減損プロジェクトに含まれる領域と区分しながら、検討が進められています。
出典:企業会計基準委員会|「金融商品に関する会計基準」
また、2025年10月29日に公表された公開草案には、企業会計基準適用指針公開草案第90号「金融商品の時価等の開示に関する適用指針(案)」も含まれています。
出典:企業会計基準委員会|企業会計基準公開草案第89号「金融商品に関する会計基準(案)」等の公表
公表議決、確定基準の公表、企業への適用開始は、それぞれ別の段階です。
決算実務では、自社に適用される基準に基づく判断を前提としながら、改正公開草案や確定基準が時価開示や分類・測定の実務に与える影響と、その適用時期を継続的に確認していく必要があります。
相談前に整理しておきたい事項
時価レベル分類について専門家に相談する場合、評価額だけを提示しても、十分な検討にはつながりません。
相談前に次の事項を整理しておくと、会計処理、注記、監査対応を一体で検討しやすくなります。
| 整理事項 | 内容 |
|---|---|
| 対象金融商品 | 種類、契約条件、残高、保有目的 |
| 会計処理 | 時価評価対象か、時価注記対象か、例外的取扱いの対象か |
| 価格取得先 | 取引所、証券会社、情報ベンダー、運用会社、評価会社 |
| 価格の性質 | 取引可能価格、参考価格、基準価額、モデル価格 |
| 評価技法 | 市場価格、DCF、オプションモデル、類似価格等 |
| 重要インプット | 金利、為替、スプレッド、ボラティリティ、相関、割引率等 |
| 観察可能性 | 市場データの有無、対象期間、データソース |
| レベル分類案 | レベル1・2・3の判定理由 |
| 注記影響 | レベル別内訳、時価をもって貸借対照表価額とするレベル3商品の詳細注記、各注記の条件・例外、投資信託等の代替的な注記 |
| 監査上の争点 | 監査人からの指摘、KAM可能性、内部統制 |
| 改正影響 | 新リース基準、金融商品会計改正動向 |
時価レベル分類は、決算の終盤に集計するだけの作業ではありません。評価方針、データ取得、内部統制、注記設計、監査協議までを含めた、決算上の論点です。
主な参照情報
出典:企業会計基準委員会|企業会計基準第30号「時価の算定に関する会計基準」
出典:企業会計基準委員会|企業会計基準適用指針第31号「時価の算定に関する会計基準の適用指針」
出典:企業会計基準委員会|企業会計基準適用指針第19号「金融商品の時価等の開示に関する適用指針」
出典:企業会計基準委員会|企業会計基準第10号「金融商品に関する会計基準」
出典:企業会計基準委員会|企業会計基準第31号「会計上の見積りの開示に関する会計基準」
出典:企業会計基準委員会|企業会計基準第34号「リースに関する会計基準」
出典:日本公認会計士協会|監査基準報告書701「独立監査人の監査報告書における監査上の主要な検討事項の報告」
出典:企業会計基準委員会|「金融商品に関する会計基準」
出典:企業会計基準委員会|企業会計基準公開草案第89号「金融商品に関する会計基準(案)」等の公表
時価レベル分類を「後から説明できる開示」にするために
時価レベル分類は、レベル1・2・3の欄を埋めるだけの注記作業ではありません。
どの市場を見たのか。
その市場は活発なのか。
どのインプットが重要なのか。
そのインプットは観察可能なのか。
第三者価格は検証されているのか。
レベル3の評価プロセスと感応度は説明できるのか。
監査人、経営者、監査役等、開示担当者に、同じ根拠で説明できるのか。
これらがそろって、時価レベル分類は初めて「後から説明できる開示」になります。
犬飼公認会計士・税理士事務所では、日本基準に基づく時価算定、金融商品のレベル分類、第三者価格の検証、レベル3評価、金融商品注記、監査対応、そしてKAMを見据えた論点整理を支援しています。
時価レベル分類や観察可能インプットの判断に不安がある場合は、犬飼公認会計士・税理士事務所HPのお問い合わせページからご相談ください。
この記事の振り返り
| 論点 | 重要ポイント |
|---|---|
| 時価レベル分類の本質 | 評価技法ではなく、重要なインプットの観察可能性で分類する |
| インプット | 市場参加者が時価算定に用いる仮定。相場価格もインプットに含まれる |
| 観察可能インプット | 入手できる観察可能な市場データに基づくインプット |
| 観察できないインプット | 観察可能な市場データではないが、入手可能な最良の情報に基づくインプット |
| レベル1 | 活発な市場における同一資産・負債の無調整相場価格 |
| レベル2 | レベル1ではないが、直接または間接に観察可能なインプット |
| レベル3 | 観察できないインプット。市場参加者の仮定を反映する必要がある |
| 分類ルール | 時価算定全体に重要な影響を与えるインプットが複数ある場合、優先順位が最も低いレベルに分類する |
| 市場価格のない株式等 | 通常の期末評価では取得原価を基礎とし、必要に応じて実質価額に基づく減損を検討する。一般的な非上場株式を当然にレベル3とは扱わない |
| 活発な市場 | 十分な数量・頻度で取引され、継続的に価格情報が提供される市場 |
| 市場活動低下 | 取引量低下だけで相場価格を否定せず、秩序ある取引かを評価する |
| 第三者価格 | 証券会社・ベンダー価格でも採用根拠の検討は必要。具体的な検証手続は商品の性質・重要性・情報の信頼性等に応じて選択する |
| 第三者価格の例外 | 所定のインプットが全期間にわたり観察可能であるなど、要件を満たすプレイン・バニラ・デリバティブでは、第三者価格を時価とみなせる場合がある |
| 投資信託・ファンド | 基準価額を「時価とする」と「時価とみなす」を区別する。みなし特例や組合等への出資には、通常のレベル別注記とは異なる取扱いがある |
| レベル3注記 | 詳細注記は、時価をもって貸借対照表価額とするレベル3商品が対象。重要な観察不能インプット、調整表、期末保有商品の評価損益、評価プロセス、影響説明について、条件・重要性・例外を確認する |
| 感応度 | 重要な観察不能インプットの変化により時価が著しく変動する場合等に影響を説明する。数値による感応度分析の作成・開示が一律に要求されるわけではない |
| KAMとの関係 | 金額的重要性、見積りの不確実性、経営者の判断等によりKAMとなることがある。レベル3という分類だけで決まるものではない |
| 新リース基準の適用 | 適用後はリース負債の時価・レベル別注記、リース債権・リース投資資産のレベル別注記を対象外とする。返済予定額注記等とは区別する |
| 監査対応 | 分類表だけでなく、対象商品と評価リスクに応じて価格取得、インプット、検証、内部統制の根拠資料を残す |
| 実務上の姿勢 | レベル分類は注記集計ではなく、評価・開示・監査をつなぐ判断プロセスとして扱う |
※本記事は、当事務所が専門的な判断と根拠資料の確認を行い、内容に責任を持って掲載しています。論点の整理や、表現・体裁の調整には、生成AIを補助的に用いています。

