在外子会社を連結している会社では、円安・円高の局面ごとに、連結純資産の「為替換算調整勘定」が大きく動くことがあります。
もっとも、実務で悩ましいのは、為替換算調整勘定が発生すること自体ではありません。難しさは、そのあとに待っています。
- 海外子会社を一部売却した
- 持分比率は下がったが、まだ支配は残っている
- 支配を失い、関連会社になった
- 清算を決議したが、実際の清算結了は翌期になる
- 売却予定が明確になったため、税効果を認識すべきか検討している
- 連結包括利益計算書の「組替調整額」と、連結株主資本等変動計算書の為替換算調整勘定の増減が一致しない
こうした局面では、「為替換算調整勘定を取り崩すかどうか」だけを考えれば済むわけではありません。取り崩す場合に、損益へ出すのか、資本剰余金を含む資本取引として処理するのか、非支配株主持分へ振り替えるのか、残存投資の修正額として損益を経由せずに取り崩すのか。さらに、税効果を認識するのか、組替調整額として注記するのか。これらを分けて整理していく必要があります。
本稿では、日本基準を前提に、為替換算調整勘定の発生・取崩し・開示を、上場企業の連結決算・開示・監査対応の場で説明できる形に整理します。
対象とするのは、通常の在外子会社等への投資及びグループ外への株式売却等です。持分ヘッジ、間接所有、有償減資、グループ内再編等については、取引の実態と個別の定めに応じた追加検討が必要です。
なお、在外子会社等の財務諸表換算そのもの、すなわち資産・負債、収益・費用、資本項目をどの為替相場で換算するかは、前稿「5-7. 在外子会社等の財務諸表換算」で扱いました。本稿で焦点を当てるのは、その換算結果として生じる為替換算調整勘定が、どのように発生し、いつ実現し、どのように表示・開示されるかという点です。
まず押さえるべき結論
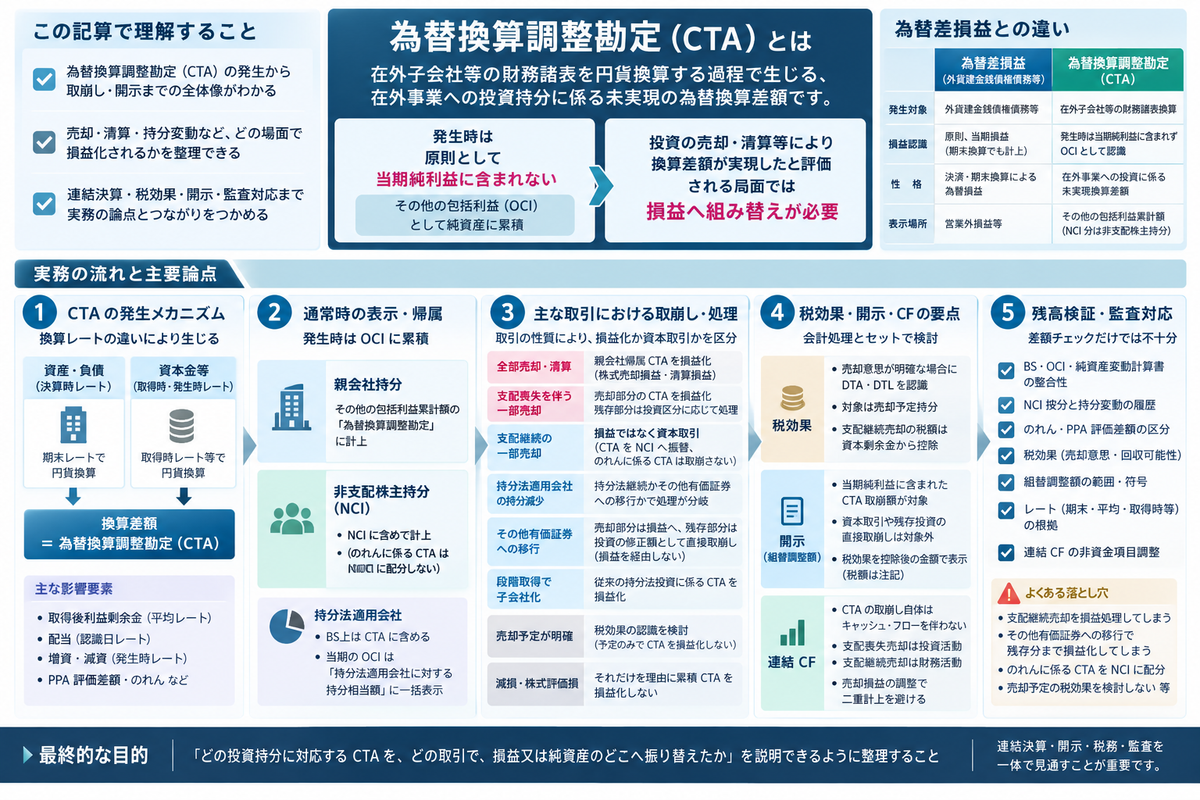
為替換算調整勘定(CTA)は、在外子会社等の財務諸表を円貨換算する過程で生じる調整項目です。経済的には、在外子会社等への投資持分に係る未実現の為替換算差額として理解できます。
重要なのは、次の点です。為替換算調整勘定は、発生時点では原則として当期純利益を構成しません。しかし、在外子会社等に対する投資の売却・清算等により、その投資に係る為替換算差額が実現したと評価される局面では、損益への組替えが必要になります。一方、支配が継続する一部売却や、残存投資がその他有価証券となる場合には、損益を経由しない取崩しも生じます。
「CTAを取り崩すこと」と「CTAを損益へ組み替えること」は、同じではありません。
| 局面 | 為替換算調整勘定の基本処理 |
|---|---|
| 在外子会社を保有している通常時 | その他の包括利益(OCI)として認識し、親会社持分は連結純資産のその他の包括利益累計額に累積 |
| 非支配株主が存在する場合 | 親会社持分と非支配株主持分(NCI)に区分。のれん及び過去の持分変動に係る取扱いに注意 |
| 支配を喪失する株式売却 | 売却持分に対応するCTAを取り崩し、株式売却損益を構成。残存持分は売却後の投資区分に応じて処理 |
| 全部売却・清算による投資の消滅 | 対応する親会社帰属CTAを損益へ組替え |
| 支配が継続する一部売却 | 損益ではなく資本取引として処理し、対象となるCTAをNCIへ振替。のれんに係るCTAは取り崩さない |
| 残存投資がその他有価証券となる場合 | 売却部分は損益へ組み替え、残存部分は投資の修正額として損益を経由せずに取崩し |
| 持分法適用会社の持分減少 | 持分法適用継続か、その他有価証券への移行かで残存部分の処理が分岐 |
| 段階取得により在外関連会社を子会社化 | 従来の持分法投資に係るCTAを、段階取得の会計処理に伴って損益へ組替え |
| 売却意思が明確になった場合 | 売却予定持分について税効果の認識を検討 |
| 組替調整額の注記 | 当期純利益に含められた金額が対象。資本取引や残存投資に係る直接の取崩しは対象外 |
為替換算調整勘定は、在外子会社等に対する投資持分から発生した未実現の為替換算差額です。そして、持分変動により親会社の持分比率が減少する場合には、その減少部分に対応するCTAの処理が必要になります。ただし、損益へ組み替える部分、非支配株主持分へ振り替える部分、残存投資に係る修正額として直接取り崩す部分を区別しなければなりません。
出典:企業会計基準委員会|移管指針第2号 外貨建取引等の会計処理に関する実務指針 第41項~第42-3項
出典:企業会計基準委員会|移管指針第4号 連結財務諸表における資本連結手続に関する実務指針 第42項~第46項
したがって、為替換算調整勘定は確かに「円貨換算の差額」ではありますが、連結実務において単なる貸借差額として扱うべき項目ではありません。どの投資持分に対応しているのか、誰の持分に帰属するのか、売却・清算・持分変動によって実現したのか。連結上の投資の動きと結び付けて整理していく必要があります。
現行実務では、JICPA実務指針からASBJ移管指針への読み替えも意識する
外貨建取引等に関する実務指針は、従来、日本公認会計士協会の会計制度委員会報告第4号として実務上参照されてきました。現在はASBJの移管プロジェクトにより、ASBJの「移管指針第2号 外貨建取引等の会計処理に関する実務指針」として位置づけられています。
2024年7月1日に公表された移管指針は公表日以後適用され、移管指針第2号は日本公認会計士協会の会計制度委員会報告第4号に対応するものとして整理されています。
出典:企業会計基準委員会|移管指針の適用 第3項・別紙
出典:企業会計基準委員会|移管指針「移管指針の適用」等の公表
実務文書や過年度の論点メモには、「外貨建実務指針」「会計制度委員会報告第4号」という名称が残っていることがあります。現行の論点整理では、これらを機械的に古いものとして扱うのではなく、ASBJ移管指針第2号としての位置づけを踏まえたうえで、最新の表示基準、包括利益基準、税効果適用指針と整合させる必要があります。
改正基準については、公表日と適用開始日を区別し、対象となる連結会計年度及び早期適用の有無に応じて適用する版を確認します。
為替換算調整勘定はどこから発生するのか
為替換算調整勘定は、在外子会社等の財務諸表項目について、資産・負債を決算時の為替相場で換算する一方、資本金等を取得時又は発生時の為替相場で換算し、取得後の利益剰余金を換算後の利益等から積み上げることにより発生します。
外貨建取引等会計処理基準では、資産及び負債の換算に用いる為替相場と、資本に属する項目の換算に用いる為替相場が異なることによって生じる換算差額を、為替換算調整勘定として扱う枠組みが示されています。
出典:企業会計基準委員会掲載・企業会計審議会|外貨建取引等会計処理基準 三
実務上は、次のように分解して考えると、発生メカニズムを説明しやすくなります。以下では、収益・費用を期中平均相場で換算する場合を前提とします。
| 項目 | 換算方法 | CTAへの影響 |
|---|---|---|
| 在外子会社の資産 | 決算時レート | 円貨ベースの資産額が期末為替相場で変動 |
| 在外子会社の負債 | 決算時レート | 円貨ベースの負債額が期末為替相場で変動 |
| 支配獲得時の資本金・資本剰余金・利益剰余金 | 取得時レート | 原則として取得時レートで固定 |
| 支配獲得後の利益剰余金 | 収益・費用の換算結果を通じて積上げ | 平均レートと期末レートの差がCTAに影響 |
| 配当 | 配当認識日レート。配当決議日に計上する場合は配当決議日レート | 配当認識日レートと期末レートとの差がCTAに影響 |
| 増資・減資 | 資本取引の内容に応じて、発生時レート等で換算 | 資本取引発生時レートと期末レートとの差等がCTAに影響 |
| 取得後に生じた評価・換算差額等 | 決算時レート | 対応する資産・負債と併せて換算し、当該OCI項目とCTAを区別 |
| 取得原価配分(PPA)による評価差額・のれん | 項目の性質に応じて換算 | 評価差額に対応する資産・負債、のれん期末残高・償却額等の換算差がCTAに影響 |
ここで、純資産項目のすべてを取得時・発生時のレートで固定するわけではありません。親会社による株式取得後に生じた評価・換算差額等に属する項目は、決算時の為替相場で換算します。取得後利益剰余金についても、当期末の外貨残高全体に一つの歴史的レートを乗じるのではなく、換算後の利益、配当等を積み上げて管理します。
出典:企業会計基準委員会|移管指針第2号 外貨建取引等の会計処理に関する実務指針 第31-2項、第36項、第37項、第40項
出典:企業会計基準委員会|企業会計基準適用指針第8号 貸借対照表の純資産の部の表示に関する会計基準等の適用指針 第7項
配当については、会計上の認識日と実際の送金・支払日を区別します。配当認識後の債権債務の換算や決済に伴う為替差損益は、配当そのものの換算とは別の論点です。また、通常の利益配当により子会社の純資産が減少しても、それだけで過去のCTAを売却時と同じように損益へ組み替えるわけではありません。
出典:企業会計基準委員会|移管指針第2号 外貨建取引等の会計処理に関する実務指針 第44項
簡略化すれば、為替換算調整勘定は次のような貸借差額として現れます。
| 計算要素 | 内容 |
|---|---|
| 円換算後の資産合計 | 外貨表示された資産を決算時レートで換算 |
| 円換算後の負債合計 | 外貨表示された負債を決算時レートで換算 |
| 円換算後の資本金等 | 取得時又は発生時レートで換算 |
| 円換算後の取得後利益剰余金 | 換算後の利益・配当等を積み上げて算定 |
| その他の純資産項目 | 取得後の評価・換算差額等は決算時レートで換算するなど、項目別の定めに従う |
| 差額 | 上記の資産から負債及びCTA以外の純資産項目を控除した額が為替換算調整勘定 |
ただし、この「差額」という理解だけでは、計算根拠や持分帰属を十分に説明できないことがあります。為替換算調整勘定の重要性、取引の複雑性及び既存の内部統制等を踏まえ、次のような発生源泉に分解して検証します。
| 発生源泉 | 検証の観点 |
|---|---|
| 支配獲得時純資産 | 取得時レートと期末レートとの差 |
| 取得後利益剰余金 | 期中平均レートで換算された利益と期末純資産換算との差 |
| 配当 | 配当認識日レートと期末レートとの差。認識後の債権債務の換算・決済差額とは区別 |
| 増資・減資 | 取引内容、発生時レートと期末レートとの差、持分変動の有無 |
| PPA評価差額 | 評価差額・対応する税効果の換算 |
| のれん | 期末残高と償却額の換算差。通常の子会社純資産に係るCTAと区分 |
| 非支配株主持分 | 親会社持分と非支配株主持分への按分、過去の追加取得・一部売却の影響 |
| 持分法適用会社 | 投資会社持分相当額としての取込み |
会計実務上も、為替換算調整勘定は在外子会社等の財務諸表の換算により生じる調整項目であり、在外子会社等への投資に係る為替の含み損益を示す項目として位置づけられます。
為替差損益と為替換算調整勘定を混同しない
為替換算調整勘定を整理するにあたっては、為替差損益との違いを明確にしておく必要があります。
| 区分 | 為替差損益 | 為替換算調整勘定 |
|---|---|---|
| 発生対象 | 外貨建金銭債権債務等 | 在外子会社等の財務諸表換算 |
| 損益認識 | 原則として当期損益 | 発生時は原則として当期純利益を構成せず、OCIとして認識 |
| 性格 | 決済又は期末換算による為替損益 | 在外事業体への投資に係る未実現換算差額 |
| 表示 | 営業外損益等 | 親会社持分はその他の包括利益累計額、NCI分は非支配株主持分 |
| 損益認識の契機 | 決済時の差損益に加え、決済前でも期末換算差額を損益認識 | 売却・清算・段階取得等に伴う組替え。すべての取崩しが損益化されるわけではない |
| 開示上の焦点 | 為替差損益の損益影響 | OCI、CTA残高、組替調整額 |
外貨建金銭債権債務では、期末換算による為替差損益が、決済前であっても当期損益に計上されます。したがって、損益に計上されていることと、決済により実現していることを同じ意味で捉えてはいけません。
出典:企業会計基準委員会掲載・企業会計審議会|外貨建取引等会計処理基準 一
例えば、親会社が在外子会社に外貨建貸付金を有している場合を考えてみます。親会社単体では、外貨建金銭債権の換算差額が為替差損益になります。一方、在外子会社の財務諸表換算から生じる差額は、連結上の為替換算調整勘定です。両者は同じ為替相場の変動に影響されますが、会計上の性格と表示は異なります。
したがって、為替リスクを経営者へ説明する際には、少なくとも次の3つを分ける必要があります。
| 説明対象 | 内容 |
|---|---|
| 損益計算書(PL)に出ている為替差損益 | 外貨建債権債務、貸付金、借入金、デリバティブ等 |
| OCIに出ている為替換算調整勘定 | 在外子会社等の純資産換算等から生じた換算差額 |
| 将来PLに出る可能性のあるCTA | 売却・清算・段階取得等により組み替えられる可能性がある金額 |
「為替の影響で利益が増えた・減った」と説明する場面は少なくありません。しかし、それがPLの為替差損益なのか、包括利益の為替換算調整勘定なのか、将来の売却損益に組み替わり得るCTAなのか。ここを分けなければ、投資家・監査人・経営者への説明は曖昧なものになってしまいます。
純資産表示では、親会社持分と非支配株主持分に分ける
為替換算調整勘定は、在外子会社の純資産に係る換算差額です。したがって、非支配株主が存在する場合には、その全額が親会社株主に帰属するわけではありません。
移管指針第2号では、為替換算調整勘定を株式所有比率に基づき親会社持分割合と非支配株主持分割合に区分し、非支配株主持分割合は非支配株主持分へ振り替えて、連結貸借対照表の非支配株主持分に含めて計上するものとされています。
出典:企業会計基準委員会|移管指針第2号 外貨建取引等の会計処理に関する実務指針 第41項
| CTAの帰属 | 連結貸借対照表上の表示 |
|---|---|
| 親会社持分相当額 | その他の包括利益累計額の為替換算調整勘定 |
| 非支配株主持分相当額 | 非支配株主持分に含めて表示 |
| 持分法適用会社の投資会社持分相当額 | その他の包括利益累計額の為替換算調整勘定に含めて表示 |
持分法適用会社の当期のOCIは、連結包括利益計算書では「持分法適用会社に対する持分相当額」に含めて一括表示します。これに対し、連結貸借対照表上の累計額は、為替換算調整勘定等の各内訳項目に含めて表示します。両者の表示区分を混同しないことが重要です。
出典:企業会計基準委員会|移管指針第7号 持分法会計に関する実務指針 第10-2項、第31項
出典:企業会計基準委員会|企業会計基準第25号 包括利益の表示に関する会計基準 第7項、第32項
この按分を誤ると、影響は一箇所にとどまりません。連結貸借対照表のその他の包括利益累計額、非支配株主持分、親会社株主に係る包括利益、非支配株主に係る包括利益が、連鎖的に誤ることになります。
ただし、親会社が計上したのれんの換算から生じるCTAは、通常の子会社純資産に係るCTAと区分して管理します。そののれんは親会社の取得持分に対応するものであるため、のれんの換算部分を通常の純資産換算差額と同じようにNCIへ配分することはできません。
また、子会社株式の追加取得時には、追加取得したNCIに含まれていたCTA相当額は、親会社の投資と相殺されます。その過去のCTA相当額が、そのまま親会社のCTAへ移し替えられるわけではありません。
出典:企業会計基準委員会|移管指針第2号 外貨建取引等の会計処理に関する実務指針 第41項(1)、設例12・設例13
特に注意したいのが、追加取得、一部売却、非支配株主による増資引受け、株式報酬・新株予約権の行使、持分比率変更を伴う組織再編があった場合です。単純な期末持分比率だけでCTAを按分すると、期中の持分変動や資本取引の影響を取り違える可能性があります。
過年度を含めて追加取得がある場合にも、追加取得時に投資と相殺されたCTAを考慮します。親会社持分のCTAを、子会社の換算差額総額に期末持分比率を乗じるだけで求めることはできません。
為替換算調整勘定はいつ取り崩すのか
為替換算調整勘定の損益への組替えは、「在外子会社等への投資に係る未実現換算差額が実現したか」という観点から考えます。一方、CTAの取崩しには、損益を経由しないものもあります。実務判断では、単に「売却したか」だけを見るのでは足りません。支配が継続しているか、持分法が継続するか、その他有価証券になるか、清算により投資が消滅したか。これらを区分して検討します。
| 取引・事象 | 取崩しの方向性 | 損益化の有無 |
|---|---|---|
| 在外子会社株式の全部売却 | 対応する親会社帰属CTAを取り崩す | 株式売却損益を構成 |
| 一部売却により支配喪失 | 売却持分に対応するCTAを取り崩し、残存部分は売却後の投資区分に応じて処理 | 売却部分は株式売却損益を構成 |
| 一部売却後も支配継続 | のれんに係るCTAを除き、持分減少に対応するCTAをNCIへ振替 | 損益ではなく資本取引として処理 |
| 連結子会社から持分法適用会社へ移行 | 売却持分相当は損益化、残存持分相当は持分法上引継ぎ | 一部損益化 |
| 売却後に子会社・関連会社のいずれにも該当しなくなる | 売却部分は損益へ組み替え、残存部分は投資の修正額として連結株主資本等変動計算書を通じて直接取崩し | 売却部分のみ損益化。残存部分は損益を経由しない |
| 清算により投資が消滅 | 対応する親会社帰属CTAを取り崩す | 清算損益等を構成 |
| 持分法適用継続の一部売却 | 売却部分は損益へ組み替え、残存部分は引継ぎ | 一部損益化 |
| 段階取得による在外関連会社の子会社化 | 従来の持分法投資に係るCTAを取り崩す | 段階取得の会計処理に伴って損益化 |
| 減損・株式評価損のみ | それだけを理由として累積CTAを売却時と同様に取り崩すことはしない | それ自体による組替えは行わない |
| 売却予定が明確になっただけ | 税効果を検討。損失が見込まれる場合には関連する引当金の要否も検討 | 予定だけを理由としてCTAを損益へ組み替えない |
出典:企業会計基準委員会|移管指針第2号 外貨建取引等の会計処理に関する実務指針 第42項~第43項
出典:企業会計基準委員会|移管指針第4号 連結財務諸表における資本連結手続に関する実務指針 第42項~第46項
出典:企業会計基準委員会|移管指針第7号 持分法会計に関する実務指針 第17項、第19項
出典:企業会計基準委員会|企業会計基準第21号 企業結合に関する会計基準 第25項(2)、第89項・第90項
ここで大切なのは、「売却予定」「清算予定」「撤退方針」があるというだけで、直ちに為替換算調整勘定を損益へ組み替えるわけではない、という点です。売却・清算等によって実現した部分と、投資区分の変更等に伴い損益を経由せずに取り崩す部分を、それぞれの取引時点で整理することになります。
また、減損・株式評価損のみを理由として、累積CTAを売却時と同様に損益へ組み替えることはしません。減損等が換算後の純資産や当期のCTA計算に与える影響とは区別します。
売却・清算により損失が見込まれる場合には、税効果だけでなく、企業会計原則注解18の要件に照らして、関連する引当金の要否も検討します。実務上は、借方CTAとして既に純資産に反映されている額と、売却・清算により見込まれる損失との関係を把握し、損失の二重計上を避ける観点を含めて検討する必要があります。売却・清算を決めれば、一律にCTAを前倒しで損益化できるということではありません。
出典:企業会計基準委員会掲載・企業会計審議会|企業会計原則・同注解 注解18
支配を喪失する売却では、売却持分に対応するCTAが株式売却損益を構成する
株式売却により在外子会社に対する支配を喪失した場合、為替換算調整勘定のうち売却持分に対応する部分は、株式売却損益を構成し、連結損益計算書に計上されます。
出典:企業会計基準委員会|移管指針第2号 外貨建取引等の会計処理に関する実務指針 第42-2項
支配喪失時の実務判断は、次の順序で整理していくと見通しがよくなります。
| 手順 | 確認事項 |
|---|---|
| 1 | 支配喪失日を特定する |
| 2 | 売却直前又は適用するみなし売却日時点のCTA残高を確定する |
| 3 | 親会社持分相当額と非支配株主持分相当額を区分し、のれん・過去の持分変動の影響を確認する |
| 4 | 売却により減少した持分割合と、取崩額の計算に用いる残高の範囲を把握する |
| 5 | 売却部分に対応するCTAと、残存部分に対応するCTAを算定する |
| 6 | 売却部分は株式売却損益へ反映し、残存部分は持分法への引継ぎ又は損益を経由しない取崩しとして処理する |
| 7 | 当期純利益に含めた部分を組替調整額として整理する |
| 8 | 税効果を認識済みの場合、売却部分と残存部分を分けて解消・継続認識を処理する |
例えば、親会社が発行済株式総数の80%を保有している在外子会社について、発行済株式総数の60%に相当する株式、すなわち保有株式の75%を売却し、保有比率が20%となって支配を喪失した場合を考えます。この場合、売却された持分に対応するCTAは株式売却損益を構成します。
のれん・過去の持分変動・税効果等を考慮しない簡単な例で、売却直前の親会社帰属CTAが貸方800であれば、売却部分は次のように計算します。
売却部分の割合=(80%-20%)÷80%=75%
損益へ組み替えるCTA=800×75%=600
残存部分は800×25%=200です。持分比率の減少幅である60%と、従来の親会社保有持分に対する売却割合である75%を混同しないことが重要です。
一方、残存する20%について持分法を適用する場合には、残存持分に係るCTAは実現しないため、持分法投資に引き継ぎます。
これに対し、売却後に子会社・関連会社のいずれにも該当しなくなり、残存投資がその他有価証券となる場合には、残存部分の投資の修正額を取り崩します。この残存部分のCTAは、連結株主資本等変動計算書を通じてその他の包括利益累計額から直接取り崩し、株式売却損益には含めません。
出典:企業会計基準委員会|移管指針第4号 連結財務諸表における資本連結手続に関する実務指針 第45項~第46項
したがって、支配喪失時のCTA処理では、「連結除外されるから全額損益化する」と短絡してはなりません。売却持分と残存持分を分けて検討する必要があります。
なお、第三者割当増資等による持分変動では、実際の株式売却ではなく、追加取得又は一部売却とみなす処理や、持分変動による差額の処理が問題になります。株式の売却による取引と、増資等により持分比率が変動する取引は、事実関係を区別して整理します。
出典:企業会計基準委員会|移管指針第4号 連結財務諸表における資本連結手続に関する実務指針 第47項
支配が継続する一部売却では、損益ではなく資本剰余金に含めて処理する
在外子会社株式を一部売却して親会社の持分比率が下がったとしても、親会社と子会社の支配関係が継続する場合があります。この場合、会計上は非支配株主との資本取引として扱われ、売却損益を認識する処理にはなりません。
移管指針第2号では、持分変動によっても支配関係が継続される場合、為替換算調整勘定のうち親会社の持分比率の減少割合相当額は資本剰余金に含めて計上するものとされています。連結修正手続では、その部分の為替差損益相当額を資本剰余金に振り替え、連結貸借対照表に計上されているCTAのうち持分比率の減少割合相当額を取り崩し、非支配株主持分に振り替えることになります。
出典:企業会計基準委員会|移管指針第2号 外貨建取引等の会計処理に関する実務指針 第42-3項
ただし、ここでも、のれんに係るCTAを区分しなければなりません。支配が継続する一部売却では、のれんの未償却額を減額しないため、のれんの換算から生じたCTAも当該売却を理由として取り崩しません。
出典:企業会計基準委員会|移管指針第4号 連結財務諸表における資本連結手続に関する実務指針 第44項
出典:企業会計基準委員会|移管指針第2号 外貨建取引等の会計処理に関する実務指針 設例13
| 支配継続の一部売却 | 処理 |
|---|---|
| 個別財務諸表上の売却損益 | 親会社個別では株式売却損益が生じ得る |
| 連結上の取引性格 | 非支配株主との資本取引 |
| CTAの減少部分 | のれんに係るCTAを除き、親会社持分の減少に対応する部分を算定 |
| 個別の売却損益に含まれる為替差損益相当額等 | 資本剰余金への振替を含む、売却損益の連結修正を行う |
| 親会社に帰属していたCTAの移転部分 | CTAから非支配株主持分へ振替 |
| のれんに係るCTA | 当該一部売却を理由として取り崩さない |
| 当期純利益 | 当該資本取引に係るCTAの振替は構成しない |
| 組替調整額 | 当該CTAの振替は対象外 |
ここは、監査上も誤りやすいところです。個別財務諸表で株式売却損益が計上されていると、連結上も同じように損益処理したくなります。しかし、支配が継続する場合、連結上は非支配株主との資本取引として整理されます。そのため、CTAに対応する売却損益の資本剰余金への振替と、CTAの非支配株主持分への振替を分けて理解する必要があります。資本剰余金と非支配株主持分は、任意に選ぶ相手科目ではありません。
包括利益の注記上も同様です。支配が継続する持分変動によるCTAの減少は当期純利益を構成しないため、為替換算調整勘定に関する組替調整額の対象とはなりません。支配継続の在外子会社株式売却により非支配株主持分へ振り替えるために減少させたCTAは、当期純利益を構成せず、注記の組替調整額の対象とはならない、という整理になります。
また、支配継続時の持分変動によって生じた資本剰余金は、後に支配を喪失して連結範囲から除外する場合にも、原則として引き続き資本剰余金として計上します。後日の支配喪失だけを理由に、その金額を売却損益へ戻すわけではありません。
出典:企業会計基準委員会|移管指針第2号 外貨建取引等の会計処理に関する実務指針 第42-3項
出典:企業会計基準委員会|移管指針第4号 連結財務諸表における資本連結手続に関する実務指針 第49-2項
税額の処理も資本取引と整合させます。売却に伴う親会社の持分変動による差額に対応する法人税等相当額は、資本剰余金から控除します。CTAの税効果を認識する段階の処理と、売却時の資本取引に対応する税額処理は、後述のとおり分けて整理します。
出典:企業会計基準委員会|企業会計基準適用指針第28号 税効果会計に係る会計基準の適用指針 第28項
全部売却・清算では、組替調整額としての開示も問題になる
在外子会社株式の全部売却や清算により子会社に対する持分が消滅する場合には、対応する親会社帰属の為替換算調整勘定を取り崩し、株式売却損益又は清算損益等に反映することになります。非支配株主持分に含まれていたCTA相当額は、非支配株主持分の除去として区別して処理し、親会社帰属CTAと合算して損益へ組み替えるものではありません。
包括利益基準では、為替換算調整勘定に関する組替調整額は、全部売却及び清算を含む子会社に対する持分の減少に伴って取り崩され、当期純利益に含められた金額によるものとされています。
出典:企業会計基準委員会|企業会計基準第25号 包括利益の表示に関する会計基準 第9項、第31項(3)
| 事象 | 組替調整額への影響 |
|---|---|
| 在外子会社の全部売却 | 当期純利益に含められた親会社帰属CTAの取崩額を組替調整額として注記 |
| 清算による投資の消滅 | 清算損益等に含まれた親会社帰属CTAの取崩額を組替調整額として注記 |
| 支配喪失を伴う一部売却 | 当期純利益に含められた売却部分を組替調整額として注記 |
| その他有価証券への移行に伴う残存CTAの直接取崩し | 当期純利益を構成しないため、組替調整額ではない |
| 支配継続の一部売却 | 当期純利益を構成しないため、組替調整額ではない |
| 売却予定のみ | まだ当期純利益に含められていなければ組替調整額ではない |
清算の場合には、会計上の処理時点が特に重要になります。清算決議をした時点、営業停止をした時点、現地法上の清算手続を開始した時点、清算結了した時点。連結範囲の判定と、投資が消滅してCTAを損益へ組み替える時点の判定を分け、支配の有無、残存する権利・義務、財産の換価・分配状況、現地法上の実態を踏まえて整理します。
清算の意思決定、事業停止、連結範囲からの除外、投資の消滅は、同一の事象ではありません。要性による連結範囲の変更があるとしても、それだけで重要なCTAを任意に損益化できるわけではありません。
出典:企業会計基準委員会|企業会計基準第22号 連結財務諸表に関する会計基準 第13項、第14項、第29項
出典:企業会計基準委員会|移管指針第4号 連結財務諸表における資本連結手続に関する実務指針 第45項、第46項
CTAを取り崩す処理は、金額が大きい場合、当期利益、包括利益の内訳、株主資本等変動計算書、業績予想修正、適時開示にまで影響する可能性があります。ただし、CTAの損益への組替え自体は、当期純利益とOCIの間の振替であり、それだけで新たな包括利益や純資産が生まれるわけではありません。税金や売却・清算取引の他の影響とは区別します。
したがって、海外子会社の清算予定がある場合には、清算がいつ会計上実現したといえるかを、法務・税務・連結決算の観点から早期に整理しておく必要があります。
持分法適用会社の為替換算調整勘定も、残高と組替えを管理する
在外関連会社や在外非連結子会社に持分法を適用している場合、被投資会社の財務諸表を換算した結果として生じる為替換算調整勘定のうち、投資会社の持分相当額を連結財務諸表に取り込みます。
在外持分法適用会社のCTAは、連結貸借対照表上は投資勘定と対応し、その他の包括利益累計額の為替換算調整勘定に含めて表示されます。一方、当期のOCIは、連結包括利益計算書上、「持分法適用会社に対する持分相当額」に含めて一括して区分表示されます。
| 財務諸表 | 在外持分法適用会社に係るCTAの表示 |
|---|---|
| 連結貸借対照表 | その他の包括利益累計額の「為替換算調整勘定」に含める |
| 連結包括利益計算書 | 当期のOCIを「持分法適用会社に対する持分相当額」に含めて一括表示 |
| 連結株主資本等変動計算書 | CTAの累計額・変動額として管理・表示 |
出典:企業会計基準委員会|移管指針第7号 持分法会計に関する実務指針 第10-2項、第31項
出典:企業会計基準委員会|企業会計基準第25号 包括利益の表示に関する会計基準 第7項、第32項
| 持分法適用会社の状況 | CTA処理の観点 |
|---|---|
| 持分法を継続 | 当期の持分相当額をOCIとして取り込む |
| 一部売却後も持分法継続 | 売却持分に対応するCTAを売却損益に反映し、残存部分は引き継ぐ |
| 関連会社でなくなり、残存投資がその他有価証券となる | 売却部分は損益へ組み替え、残存部分は損益を経由せずに取り崩す |
| 段階取得により在外関連会社を子会社化 | 従来の持分法投資に係るCTAを、段階取得の会計処理に伴って損益へ組み替える |
| 業績悪化・減損 | のれん減損や投資評価とCTAの実現を区別。減損等のみを理由に累積CTAを損益へ組み替えない |
関連会社株式の一部売却により残存投資がその他有価証券となった場合には、持分法により取り込んでいたCTAの投資会社持分を全額取り崩します。ただし、売却部分は損益に組み替え、残存部分は投資の修正額の取崩しとして、連結株主資本等変動計算書を通じて損益を経由せずに取り崩します。
例えば、持分30%の関連会社に係る投資会社のCTAが貸方120あり、発行済株式総数の20%に相当する株式を売却して、残る10%がその他有価証券となったとします。税効果等を考慮しない場合、売却部分の80は損益への組替対象ですが、残存部分の40は損益を経由しない取崩しとなります。
CTA120が全額取り崩されることと、CTA120が全額損益化されることは、同じではありません。
出典:企業会計基準委員会|移管指針第7号 持分法会計に関する実務指針 第17項、第19項
出典:企業会計基準委員会|移管指針第4号 連結財務諸表における資本連結手続に関する実務指針 第46項
また、段階取得により在外関連会社を子会社化する場合には、支配獲得時に従来の投資がいったん清算され、改めて投資を行ったとみる企業結合会計の考え方に従います。このため、従来の持分法投資に係るCTAも、段階取得の会計処理に伴って損益へ組み替えます。持分比率が増加する取引でもCTAの実現が問題になる点に注意が必要です。
出典:企業会計基準委員会|企業会計基準第21号 企業結合に関する会計基準 第25項(2)、第89項・第90項
ここでも確認すべきは、単に「持分が残るか」ではありません。「その投資が持分法を通じて引き続き在外事業体の純資産変動を取り込む関係にあるか」、さらに「支配獲得によって投資の性質が変わるか」という点です。
CTAに係る税効果の認識は、売却意思の明確性等を踏まえて判断する
為替換算調整勘定に係る一時差異は、在外子会社等への投資の連結貸借対照表上の価額と、親会社の個別貸借対照表上の投資簿価との差額のうち、CTAに由来する部分から生じます。
ASBJの税効果適用指針では、為替換算調整勘定により、子会社等への投資の連結貸借対照表上の価額が親会社の個別貸借対照表上の投資簿価を下回る場合は将来減算一時差異、上回る場合は将来加算一時差異とされています。また、為替換算調整勘定に対する税効果は、主に投資会社が株式を売却することによって実現するため、子会社等の株式の売却意思が明確な場合に税効果を認識し、それ以外の場合には認識しないとされています。
出典:企業会計基準委員会|企業会計基準適用指針第28号 税効果会計に係る会計基準の適用指針 第27項、第30項、第116項
以下では、繰延税金資産をDTA、繰延税金負債をDTLと表記します。
| CTAの状態 | 一時差異の性格 | 税効果の考え方 |
|---|---|---|
| 借方CTAにより、連結上の投資価額が個別簿価を下回る部分 | 将来減算一時差異 | 売却意思が明確で、回収可能性がある場合にDTAを検討 |
| 貸方CTAにより、連結上の投資価額が個別簿価を上回る部分 | 将来加算一時差異 | 売却意思が明確な場合にDTLを検討 |
| 売却意思が明確でない | CTAに係る一時差異はあっても、通常は税効果を認識しない | 売却意思の有無を含め、税効果を計上しない理由を整理 |
| 売却契約・取締役会決議等がある | 税効果認識の判断に関係する事実 | 売却予定持分、実現可能性、税率、譲渡税制を確認 |
税効果を認識する場合には、連結貸借対照表の純資産の部に計上される為替換算調整勘定は、対応して認識された繰延税金資産又は繰延税金負債に見合う額を加減して計上します。対象は、認識要件を満たす売却予定持分に係る一時差異であり、一部売却の予定だけで保有持分全体のCTAに税効果を認識するわけではありません。
出典:企業会計基準委員会|企業会計基準適用指針第28号 税効果会計に係る会計基準の適用指針 第30項、第116項
実務上の争点は、「売却意思が明確」といえるかどうかです。単なる経営会議での検討、M&A仲介会社との初期相談、事業ポートフォリオ見直し方針。これらだけで足りるとは限りません。取締役会決議、具体的な売却プロセス、候補先との交渉状況、基本合意、売却対象持分、想定時期、売却可能性を総合して判断します。
| 判断材料 | 確認内容 |
|---|---|
| 取締役会・経営会議資料 | 売却方針が正式に承認されているか |
| 財務アドバイザー(FA)契約・売却プロセス | 実際に売却活動が進んでいるか |
| 候補先との交渉 | 具体的な相手先・価格・条件があるか |
| 基本合意・株式譲渡契約(SPA) | 売却の確度と時期 |
| 規制・許認可 | 売却完了の障害 |
| 売却持分 | 全部売却か、一部売却か |
| 税務影響 | 譲渡益課税、外国税額、現地税制、グループ通算影響 |
| 回収可能性 | DTAを認識する場合の回収可能性 |
なお、ここで説明しているのは、CTAに由来する一時差異についての認識判断です。清算、配当、株式評価損その他の投資関連一時差異についてまで、「株式売却の意思がないから税効果の検討は不要」と一般化してはいけません。差異の発生源泉と解消方法を分け、該当する定めに従って判断します。
出典:企業会計基準委員会|企業会計基準適用指針第28号 税効果会計に係る会計基準の適用指針 第22項~第27項、第30項、第116項
支配が継続する一部売却では、CTAの税効果を認識する段階のOCI処理と、売却時の資本取引に対応する税額処理も分けます。売却に伴う親会社の持分変動による差額に対応する法人税等相当額は、子会社への投資に係る税効果の調整を含め、資本剰余金から控除します。
また、売却時に解消するDTA・DTLを、すべて一律に法人税等調整額へ計上するわけではありません。売却部分と残存部分、認識時の発生源泉、資本取引への対応、残存投資の修正額の取崩しを区別して処理します。
出典:企業会計基準委員会|企業会計基準適用指針第28号 税効果会計に係る会計基準の適用指針 第28項~第31項
税効果は、「売却すれば税金が発生しそうだから計上する」というものではありません。売却意思の明確性、実現可能性、売却対象持分、税務上の課税関係、繰延税金資産の回収可能性を、文書として残しておく必要があります。
組替調整額の注記は「当期純利益に入ったか」で判断する
為替換算調整勘定の開示で迷いやすいのが、連結包括利益計算書と注記における組替調整額です。
包括利益基準上、為替換算調整勘定に関する組替調整額は、子会社に対する持分の減少に伴って取り崩され、当期純利益に含められた金額です。したがって、支配喪失を伴う売却や清算によりCTAが株式売却損益・清算損益を構成した場合には、組替調整額として注記対象になります。
| 事象 | 当期純利益に含まれるか | 組替調整額 |
|---|---|---|
| 支配喪失を伴う一部売却の売却部分 | 含まれる | 対象 |
| 全部売却 | 親会社帰属CTAの取崩額が含まれる | 対象 |
| 清算による投資の消滅 | 清算損益等に反映した親会社帰属CTAが含まれる | 対象 |
| その他有価証券への移行に伴う残存CTAの直接取崩し | 含まれない | 対象外 |
| 支配継続の一部売却 | 当該CTAの振替は含まれない | 対象外 |
| 非支配株主への振替 | 含まれない | 対象外 |
| 売却予定に伴う税効果のみ | CTA本体はまだ損益化されない | CTA本体の組替調整額ではなく、関連する税効果額として整理 |
| 持分法適用会社の一部売却・段階取得 | 損益へ組み替えたCTAが含まれる | 「持分法適用会社に対する持分相当額」に係る組替調整額として整理 |
出典:企業会計基準委員会|企業会計基準第25号 包括利益の表示に関する会計基準 第7項~第9項、第31項・第32項
開示上は、為替換算調整勘定の当期発生額、組替調整額、関連する法人税等及び税効果を反映する前後の金額を確認します。これらが、連結包括利益計算書、連結株主資本等変動計算書、連結貸借対照表の残高と整合しているかどうかが要点です。
その他の包括利益の各内訳項目は、原則として法人税等及び税効果を控除した後の金額で表示します。各内訳項目を税引前で表示し、関連する税額を一括して加減する方法もありますが、いずれの場合にも内訳項目別の法人税等及び税効果の金額を注記します。
出典:企業会計基準委員会|企業会計基準第25号 包括利益の表示に関する会計基準 第8項
| 開示項目 | 確認すべき整合性 |
|---|---|
| 連結包括利益計算書の為替換算調整勘定 | 当期発生額に、符号を付した組替調整額及び関連する法人税等・税効果を反映した金額との整合 |
| 持分法適用会社に対する持分相当額 | 持分法適用会社のOCI持分相当額との整合。CTA部分を区分して管理 |
| 連結株主資本等変動計算書 | CTAの期首残高、当期変動額、期末残高。OCIを経由しない増減も区分 |
| 連結貸借対照表 | その他の包括利益累計額のCTA残高 |
| 非支配株主持分 | NCIに含まれるCTA相当額と、NCIに帰属する当期のCTA関連OCIとの関係 |
| 税効果注記 | CTAに係るDTA・DTLとの整合 |
貸方CTAを売却益へ組み替える場合、OCI側の組替調整額は減額方向です。借方CTAを売却損へ組み替える場合は、その逆になります。売却損益へ含めた金額と、OCIの注記に記載する組替調整額について、符号まで確認する必要があります。
また、持分法適用会社自身の法人税等・税効果は、既に税引後の持分相当額へ織り込まれています。被投資会社の税額を、連結のOCIに係る税額注記へ重ねて取り込まないことにも注意が必要です。投資会社側で認識する投資に係る税効果とは区別します。
出典:企業会計基準委員会|企業会計基準第25号 包括利益の表示に関する会計基準 第9項、第32項、設例5
開示実務としては、連結株主資本等変動計算書のCTA期首残高・期末残高を連結貸借対照表の純資産の部と整合させ、当期変動額を純額で表示しつつ、主な変動事由ごとに表示することができます。そのうえで、損益へ組み替えた部分は組替調整額として注記し、支配継続の資本取引や残存投資に係る直接の取崩しは、その対象から区別します。
為替換算調整勘定の残高検証は、単なる差額チェックでは足りない
為替換算調整勘定は、連結決算システムが自動計算することも多い項目です。そのため実務では、「連結精算表で貸借が合っているから問題ない」と扱われがちです。
しかし、CTAは複数の計算過程の結果として発生します。残高検証を行わなければ、資本項目レート、配当レート、非支配株主持分、持分変動、税効果の誤りを見落とすことになります。
検証の深度は重要性や取引の複雑性に応じて調整しますが、基本となる確認項目は次のとおりです。
| 検証項目 | 内容 |
|---|---|
| 貸借対照表(BS)の整合性 | 連結貸借対照表のCTA残高と連結株主資本等変動計算書の期末残高が一致しているか |
| OCI整合性 | CTA関連OCIについて、親会社・NCIの帰属、持分法投資分及びOCIを経由しない増減を調整したうえで、純資産変動と整合しているか |
| NCI整合性 | NCIに含まれるCTA相当額が、のれんの区分及び過去の持分変動を考慮した持分計算と整合しているか |
| 持分変動 | 売却・追加取得・増資・減資に伴うCTAの振替が正しいか |
| 税効果 | 売却予定持分に係るDTA・DTLとCTA残高が整合しているか |
| 組替調整額 | 当期純利益に含められたCTA取崩額と注記が、対象範囲・税金・符号を含めて整合しているか |
| キャッシュ・フロー(CF)への影響 | CTAの取崩しをキャッシュ・フローと混同していないか。売却損益との二重調整がないか |
| レート検証 | 期末レート、平均レート、取得時レート、発生時レートの根拠があるか |
実務上も、CTA残高が連結貸借対照表と連結株主資本等変動計算書で一致しているか、非支配株主持分に含まれるCTA相当額が持分別の管理資料と整合しているか、親会社株主及び非支配株主に帰属するCTA関連のOCIが純資産変動と整合しているか。この3点を確認します。
ただし、最後の照合では、包括利益全体ではなく、CTAに関連するOCI部分を取り出します。資本取引、連結範囲の変更、残存投資の修正額の取崩し等、OCIを経由しない増減がある場合には、その影響を調整しなければなりません。
親会社持分について整理すると、基本的な関係は次のようになります。
親会社持分のCTA期末残高-期首残高
=連結子会社に係るCTA関連OCIの親会社帰属額
+持分法投資に係るCTA関連OCIの親会社帰属額
±OCIを経由しないCTAの増減
各項目は税引後など同じ測定基礎にそろえ、OCIには当期発生額だけでなく組替調整額も含めます。のれんの換算や投資会社側の税効果についても、対応する項目に含めて照合します。
したがって、連結包括利益計算書の「為替換算調整勘定」という行だけを取り出して、連結貸借対照表のCTAの増減とそのまま一致させることはできません。NCI帰属分、持分法投資分、OCIを経由しない増減を分けてつなぐ必要があります。
出典:企業会計基準委員会|企業会計基準第25号 包括利益の表示に関する会計基準 第5項、第7項~第9項、第32項
出典:企業会計基準委員会|移管指針第4号 連結財務諸表における資本連結手続に関する実務指針 第42項、第46項
概算検証としては、次のような分析が有効です。
以下は、単一通貨、期中の持分変動なし、その他有価証券評価差額金等の独立したOCI項目なし、収益・費用は平均レート換算という前提による、税金・持分按分前の概算です。為替相場は「外貨1単位当たりの円」とし、CTAの貸方方向の変動をプラスとして示します。
| CTA変動の概算要素 | 内容 |
|---|---|
| 期首純資産に係る為替影響 | 期首外貨建純資産×(期末レート-期首レート) |
| 当期純利益に係る為替影響 | 当期外貨建利益×(期末レート-平均レート) |
| 配当に係る為替影響 | -外貨建配当×(期末レート-配当認識日レート) |
| 現金による増資に係る為替影響 | 外貨建増資額×(期末レート-増資時レート) |
| 減資等に係る影響 | 単なる資本項目間の振替か、出資の払戻しか等を区別し、純資産増減及びCTAの振替を検討 |
| PPA・のれんに係る影響 | 評価差額・のれん残高・償却額の換算差。上記の基礎数値に含めている場合は別途加算しない |
| 非支配株主持分への按分 | のれん及び持分変動の履歴を考慮したうえで、親会社持分とNCIへ区分 |
この概算は、上記の換算方法を前提としてCTAの発生要因を分解したものです。実際には、他の純資産変動、持分変動、税金、連結調整等を加味します。特に、PPA評価差額やのれんを期首純資産等の基礎に含めている場合には、別項目で再加算して二重計上しないようにします。
この概算と実際のCTA変動が大きく乖離している場合には、次のような誤りが疑われます。
| 乖離原因 | 想定される誤り |
|---|---|
| 資本項目レートの誤り | 資本金・資本剰余金を期末レートで換算している |
| 利益剰余金の積上げ誤り | 平均レートと期末レートの差を見落としている |
| 配当処理の誤り | 配当認識日レート、親会社受取配当消去との不整合 |
| PPA台帳不備 | 外貨建のれん、評価差額、税効果の管理漏れや概算上の二重計上 |
| NCI按分漏れ | 通常の子会社純資産から生じたCTAの全額を親会社持分にしている |
| のれんの区分誤り | のれんに係るCTAをNCIへ配分し、又は支配継続売却で取り崩している |
| 持分変動処理漏れ | 支配継続・支配喪失の区分や、過去の追加取得・一部売却の影響を誤っている |
| 残存投資の処理誤り | その他有価証券への移行時に、残存部分のCTAまで損益化している |
| 税効果漏れ | 売却意思が明確なのにDTA・DTLを検討していない |
| 組替調整額漏れ | 売却・清算等でPL化したCTAを注記していない |
CTA残高が大きい会社では、監査人から次のような質問を受けることがあります。「この残高はどの投資に対応しているのか」「売却予定があるのに税効果を計上していない理由は何か」「売却損益に含めたCTAの金額はどのように算定したか」。こうした質問に答えられるよう、連結パッケージ上で、CTAの発生源泉別・会社別・持分別の残高を管理しておくことが望まれます。
連結キャッシュ・フロー計算書では、CTAをキャッシュ・フローと混同しない
在外子会社を売却又は清算した場合、為替換算調整勘定の損益への組替えが、売却損益や清算損益に影響します。しかし、CTAの取崩し自体はキャッシュ・フローを伴いません。
連結キャッシュ・フロー計算書では、支配喪失を伴う在外子会社株式の売却によるキャッシュ・フローを、売却対価として受け取った現金及び現金同等物から、連結除外時点の当該子会社の現金及び現金同等物を控除した額として整理します。CTAのうち売却部分は損益へ組み替えられますが、その組替え自体はキャッシュ・フローを伴いません。
これに対し、支配が継続し、連結範囲が変動しない子会社株式の一部売却に係るキャッシュ・フローは、非支配株主との取引として財務活動に区分します。この場合、子会社が保有する現金及び現金同等物を連結から除外するわけではありません。
| 項目 | CF上の取扱い |
|---|---|
| 支配喪失を伴う株式売却対価として受領した現金 | 投資活動によるCF |
| 支配喪失により連結除外する子会社の現金及び現金同等物 | 売却収入から控除 |
| 支配継続・連結範囲の変動を伴わない一部売却の対価 | 財務活動によるCF |
| CTA取崩額 | 非資金項目。損益へ組み替えた部分は売却損益等の調整に含めて考慮 |
| 連結除外された資産・負債 | 注記上、売却価額との関係を整理 |
| 為替換算による現金残高影響 | 現金及び現金同等物に係る換算差額等として整理 |
出典:企業会計基準委員会|移管指針第6号 連結財務諸表等におけるキャッシュ・フロー計算書の作成に関する実務指針 第8-2項、第9-2項、第12項等
CTAが売却損益に含まれると、間接法の連結CFでは税金等調整前当期純利益からの調整に影響します。売却損益に含まれるCTAをキャッシュ・フローとして扱わないよう、売却損益の内訳、連結除外された資産・負債、現金及び現金同等物の控除額を明確にしておく必要があります。
ただし、CTAを含む株式売却損益の全額を既に調整している場合には、CTAだけを再び調整しません。「CTAは非資金項目だから別途調整する」と機械的に処理すると、二重調整になります。
清算分配金についても、連結関係が継続している間のグループ内資金移動と、連結除外を伴う取引を分けます。第三者への株式売却に係る「売却対価から除外現金を控除する」という説明を、あらゆる清算分配へそのまま当てはめるものではありません。
適時開示・有価証券報告書への波及を見落とさない
為替換算調整勘定そのものが、適時開示の単独項目として意識されることは、通常それほど多くありません。しかし、CTAの取崩しが、子会社株式の売却、清算、事業撤退、組織再編、業績予想修正、特別利益・特別損失に結び付く場合には、開示判断に影響します。
| 開示媒体・項目 | 確認すべき事項 |
|---|---|
| 決算短信 | CTAの損益への組替えが当期純利益・OCIの内訳に与える影響と、売却等の取引全体の影響 |
| 有価証券報告書 | 連結包括利益計算書、注記、連結株主資本等変動計算書 |
| 適時開示 | 子会社株式売却、清算、業績予想修正、特別損益 |
| 経営者による分析(MD&A) | 為替影響、海外事業の収益性、売却・撤退影響 |
| 事業等のリスク | 為替変動、海外子会社管理、現地規制、資本回収リスク |
| 監査報告書の監査上の主要な検討事項(KAM) | 海外子会社売却等について、監査人がKAMとして選定する可能性を踏まえ、関連する財務諸表開示との整合性を確認 |
適時開示の要否・時期は、CTAの損益計上時期とは別に判断します。開示対象となる決定事実に該当する場合には、売却実行や清算結了を待たずに開示が必要となることがあります。
出典:日本取引所グループ|子会社等の異動を伴う株式又は持分の譲渡又は取得その他の子会社等の異動
また、KAMは、監査人が監査役等とコミュニケーションを行った事項から、当年度の監査で特に重要であると判断した事項を選定するものです。CTAの金額が大きいというだけで自動的にKAMとなるわけではなく、会社が任意に選択する開示項目でもありません。
出典:日本公認会計士協会|監査基準報告書701 独立監査人の監査報告書における監査上の主要な検討事項の報告 第7項~第9項
特に、CTAの取崩し額が大きい場合、経営者説明では次のように分けて示す必要があります。
| 説明項目 | 内容 |
|---|---|
| 現地事業の業績 | 売上、利益、営業CFの実態 |
| 円貨換算の影響 | 為替レート変動による売上・利益・資産の増減 |
| CTA残高の変動 | 当期発生額、組替調整額、資本取引等による純資産変動の区分 |
| 売却・清算時の損益への組替え | 当期純利益への影響と、その反対方向に生じるOCIへの影響 |
| 税効果 | DTA・DTL認識又は解消の影響、資本取引に対応する税額処理 |
| キャッシュ・フロー | 実際の売却代金・清算分配金と非資金項目の区分 |
「為替換算調整勘定を取り崩したため利益が出た」という説明だけでは、財務諸表利用者にとって十分ではありません。それが過去にOCIとして認識し、その他の包括利益累計額に累積していた未実現換算差額の組替えなのか、実際の現金収入を伴う売却取引全体の損益なのか、税効果を含む一過性損益なのか。区分して説明する必要があります。
CTAの組替えだけで新たな利益の源泉や現金が生じたわけではないことを示すと、事業の収益力と会計上の一過性損益を分けて理解してもらいやすくなります。
監査対応で争点になりやすいポイント
為替換算調整勘定に関する監査対応では、計算の正確性だけが問われるわけではありません。むしろ、取引の性格判断が争点になりやすい領域です。
| 監査上の論点 | 典型的な質問 |
|---|---|
| 支配喪失日 | いつ支配を喪失したと判断したか |
| みなし売却日 | 実際の売却日ではなく、みなし売却日を用いる根拠は何か |
| 支配継続か支配喪失か | 議決権、契約、実質支配をどう判断したか |
| CTA取崩額 | どの時点のCTA残高を基礎にしたか |
| 持分比率の減少割合 | 売却持分・残存持分・非支配株主持分をどう計算したか。残高と乗じる割合の分母が対応しているか |
| のれん・追加取得の影響 | のれんに係るCTAや、追加取得時に投資と相殺されたCTAを区分しているか |
| NCI按分 | 非支配株主持分に含めるCTA相当額は正しいか |
| 残存投資 | 持分法へ引き継ぐ部分と、その他有価証券への移行に伴い直接取り崩す部分を区別したか |
| 税効果 | 売却意思が明確といえる根拠は何か。税額の計上区分は取引と整合しているか |
| 組替調整額 | 当期純利益に含まれた金額と注記が、税金・符号を含めて整合しているか |
| 清算 | 連結除外と投資の消滅を、それぞれどの時点で判断したか |
| CF調整 | CTAを含む売却損益等を適切に調整し、二重調整を避けているか |
CTAの重要性、取引の複雑性及び既存の内部統制等を踏まえ、計算根拠・持分帰属・取崩し・税効果を検証できる資料を整備します。以下は、準備が想定される資料の例です。
| 資料 | 目的 |
|---|---|
| 在外子会社別CTA台帳 | 会社別・持分別・発生源泉別の残高管理 |
| 為替レート表 | 取得時、期末、平均、配当認識日、増資・減資時レート |
| 資本項目台帳 | 支配獲得時資本、取得後利益剰余金、配当、増資・減資 |
| PPA・のれん台帳 | 外貨建のれん、評価差額、税効果、償却額及び対応するCTAの区分 |
| 持分変動計算表 | 過去の追加取得等を含む持分の推移、非支配株主持分、資本剰余金処理、残存投資の処理 |
| 売却契約書・清算関係書類 | 支配喪失日、売却持分、対価、条件、清算手続・分配状況 |
| 取締役会議事録 | 売却意思、清算決議、方針決定 |
| 税効果メモ | 売却意思の明確性、DTA・DTL、税率、回収可能性、税額の計上区分 |
| 組替調整額計算表 | 当期発生額、組替調整額、法人税等・税効果額、OCIを経由しない増減との区分 |
| 連結CF調整表 | 売却対価、除外現金、非資金項目の区分及び二重調整の防止 |
これらは、名称ごとに別々の資料を新設することを一律に求めるものではありません。既存の連結パッケージや持分変動計算表で複数の目的を満たせる場合には、その資料を活用し、元資料から計算・判断・開示まで追跡できるようにします。
特に、売却や清算が期末日前後にまたがる場合には、後発事象、適時開示、業績予想修正、税効果、連結除外時点が同時に問題になります。決算直前に計算だけを合わせるのではなく、取引発生前から論点メモを作成し、監査人と処理方針を協議しておくことが重要です。
実務上の落とし穴
為替換算調整勘定では、次のような処理ミスが起こりやすくなります。
| 落とし穴 | 問題点 | 実務対応 |
|---|---|---|
| CTAを貸借差額としてだけ処理する | 発生源泉、持分帰属、税効果が説明できない | 重要性等に応じ、会社別・持分別・発生源泉別に管理 |
| 非支配株主持分への按分を忘れる | 親会社に帰属するCTAを誤る | のれん等を区分したうえで、NCI相当額を非支配株主持分に含める |
| のれんに係るCTAを一律に按分・取崩しする | NCI及び支配継続売却時のCTAを誤る | のれんの換算部分を区分し、支配継続売却では取り崩さない |
| 過去の追加取得を考慮しない | 親会社帰属CTAを期末持分比率だけで誤計算する | 追加取得時に投資と相殺されたCTAの履歴を引き継ぐ |
| 支配継続の一部売却を損益処理する | 資本取引を損益取引として誤る | 支配継続か支配喪失かを先に判定 |
| 支配喪失時に売却部分のCTAを損益へ組み替えない | 売却損益・組替調整額が誤る | 売却部分の金額を、適切な残高と割合から算定 |
| その他有価証券への移行時にCTAを全額損益化する | 残存部分のCTAまで売却損益に含めてしまう | 売却部分の損益への組替えと、残存部分の直接取崩しを分ける |
| 清算決議だけでCTAを損益化する | 実現時点が早すぎる可能性 | 清算の意思決定、連結除外、投資の消滅を区別 |
| 売却予定なのに税効果を検討しない | 認識要件を満たす場合にDTA・DTL、OCI、純資産を誤る | 売却意思の明確性と対象持分を文書化 |
| 売却意思が曖昧なのに税効果を計上する | 認識要件を満たさないDTA・DTL計上になる | 取締役会決議、契約状況等を確認 |
| 支配継続売却の税額を一律に損益処理する | 資本取引に対応する税額処理を誤る | 法人税等相当額の資本剰余金からの控除を確認 |
| 組替調整額の対象を誤る | 包括利益注記が誤る | 当期純利益に含まれたかで判断 |
| CTAのOCIと純資産増減をそのまま一致させる | NCI、持分法投資分、資本取引等の違いを見落とす | 帰属・表示区分・税金・OCIを経由しない増減を調整して照合 |
| 持分法適用会社のCTAを管理しない | 関連会社売却・段階取得時の処理ができない | 持分法パッケージでCTAを管理 |
| CFでCTAをキャッシュと混同する | 連結CFが歪む | 非資金項目として売却損益等の調整に含め、二重調整を避ける |
CTAは、通常時には純資産の累積額として目立ちにくい項目です。しかし、売却・清算・撤退の局面になると、突然PL・税効果・開示に影響します。
海外子会社がある会社では、平時からCTAの残高管理をしておくこと。それが、将来のM&A・撤退・再編対応の品質を左右します。
専門家に相談すべき場面
次のような局面では、社内の連結決算処理だけで完結させず、早めに専門家・監査人と協議することが望まれます。
| 状況 | 相談すべき理由 |
|---|---|
| 海外子会社株式の売却を検討している | CTA取崩し、税効果、売却損益、適時開示を事前に見通す必要 |
| 一部売却後も支配が残る | 連結上は資本取引となるため、CTAのNCIへの振替、のれん及び税額の処理を整理する必要 |
| 支配喪失後に持分法適用会社となる | 売却持分と残存持分のCTAを分ける必要 |
| 売却後の残存投資がその他有価証券となる | 売却部分の損益への組替えと、残存部分の損益を経由しない取崩しを区別する必要 |
| 海外子会社を清算する | 清算時点、連結除外、投資の消滅、CTA取崩し、税務影響が複雑 |
| CTA残高が大きい | 純資産・包括利益・将来損益への影響が大きい |
| 売却予定で税効果を検討している | 売却意思の明確性、DTA・DTL、回収可能性の検討が必要 |
| 持分法適用会社の売却・段階取得がある | 売却部分・残存部分の区分や、子会社化に伴うCTAの損益への組替えが問題になる |
| 海外M&A後のPPA・のれんがある | 外貨建のれん、評価差額、税効果、CTAの台帳管理が必要 |
| IPO準備中に海外子会社がある | 監査対応、内部統制、連結パッケージ整備が必要 |
| 業績予想修正・適時開示に影響しそう | 開示時期、金額影響、説明資料を早期に整理する必要 |
為替換算調整勘定は、平時には「純資産の中の換算差額」に見えます。しかし、売却・清算・持分変動の局面では、当期利益、包括利益、純資産、税効果、連結CF、開示、監査対応へと、一気に波及していきます。
したがって重要な判断では、CTAの計算結果だけでなく、次の4点をセットで整理する必要があります。
| 整理すべき事項 | 内容 |
|---|---|
| 事実関係 | 売却、清算、持分変動、支配関係、契約条件、残存投資の区分 |
| 会計処理 | 損益、資本剰余金、NCI、OCI、残存投資に係る直接取崩し、組替調整額 |
| 税効果 | 売却意思、DTA・DTL、税率、回収可能性、税額の計上区分 |
| 開示・監査 | 注記、適時開示、監査証拠、経営者説明 |
犬飼公認会計士・税理士事務所へのご相談について
為替換算調整勘定の処理は、在外子会社の換算レートを確認するだけでは完結しません。海外子会社の売却、清算、支配喪失、支配継続の一部売却、持分法への移行、税効果、包括利益注記、連結キャッシュ・フロー計算書まで含めて、連結全体の判断として整理する必要があります。
特に、CTA残高が大きい会社、海外子会社の売却・清算を検討している会社、海外M&A後のPPA・のれんを抱える会社、IPO準備中に海外子会社を連結している会社。こうした会社では、決算直前に処理を合わせるのではなく、取引前から会計影響と開示影響を見通しておくことが重要です。
犬飼公認会計士・税理士事務所では、日本基準に基づく上場企業・IPO準備企業・大規模グループの連結決算、在外子会社換算、為替換算調整勘定、海外子会社売却・清算、税効果、開示・監査対応の論点整理を支援しています。
為替換算調整勘定について、「どの時点で取り崩すべきか」「支配継続の一部売却をどう処理すべきか」「税効果を認識すべきか」「監査人に説明できるCTA台帳を整えたい」といった課題がございましたら、お問い合わせページよりお気軽にご相談ください。
主な出典・参照情報
出典:企業会計基準委員会掲載・企業会計審議会|外貨建取引等会計処理基準
出典:企業会計基準委員会|移管指針第2号 外貨建取引等の会計処理に関する実務指針
出典:企業会計基準委員会|移管指針の適用
出典:企業会計基準委員会|企業会計基準第25号 包括利益の表示に関する会計基準
出典:企業会計基準委員会|企業会計基準適用指針第28号 税効果会計に係る会計基準の適用指針
出典:企業会計基準委員会|企業会計基準適用指針第8号 貸借対照表の純資産の部の表示に関する会計基準等の適用指針
出典:企業会計基準委員会|移管指針第4号 連結財務諸表における資本連結手続に関する実務指針
出典:企業会計基準委員会|移管指針第7号 持分法会計に関する実務指針
出典:企業会計基準委員会|移管指針第6号 連結財務諸表等におけるキャッシュ・フロー計算書の作成に関する実務指針
出典:企業会計基準委員会|企業会計基準第21号 企業結合に関する会計基準
出典:企業会計基準委員会|企業会計基準第22号 連結財務諸表に関する会計基準
出典:企業会計基準委員会掲載・企業会計審議会|企業会計原則・同注解
出典:日本公認会計士協会|監査基準報告書701 独立監査人の監査報告書における監査上の主要な検討事項の報告
出典:日本取引所グループ|子会社等の異動を伴う株式又は持分の譲渡又は取得その他の子会社等の異動
この記事の振り返り
| 論点 | 重要ポイント |
|---|---|
| 為替換算調整勘定の性格 | 在外子会社等への投資持分に係る未実現の為替換算差額 |
| 発生メカニズム | 資産・負債、資本金等、取得後利益剰余金の換算方法の違いから発生。純資産項目すべてが歴史的レートで固定されるわけではない |
| 為替差損益との違い | 為替差損益は決済前の期末換算でもPLに計上。CTAは発生時には原則としてOCIで認識 |
| 表示 | 親会社持分はその他の包括利益累計額、NCI分は非支配株主持分 |
| 持分法適用会社の表示 | 累計額はBSのCTAに含め、当期OCIは「持分法適用会社に対する持分相当額」に含める |
| 通常時 | CTAは当期純利益に入らず、OCIとして認識し、親会社持分はその他の包括利益累計額に累積 |
| のれんに係るCTA | 通常の子会社純資産に係るCTAと区分。NCIに配分せず、支配継続売却では取り崩さない |
| 追加取得 | 取得したNCIに含まれていたCTAは投資と相殺。過去の履歴を引き継ぐ |
| 支配喪失を伴う売却 | 売却持分に対応するCTAを取り崩し、株式売却損益を構成 |
| 取崩割合 | 売却前後の持分比率の差と、保有持分に対する売却割合を区別する |
| 全部売却・清算 | 対応する親会社帰属CTAを損益へ組み替え、組替調整額の注記対象とする |
| 支配継続の一部売却 | 損益ではなく資本取引として処理。売却損益の資本剰余金への振替と、CTAのNCIへの振替を区別 |
| 持分法移行 | 売却部分は損益へ組み替え、残存部分のCTAは持分法投資へ引き継ぐ |
| その他有価証券への移行 | 売却部分は損益化し、残存部分は投資の修正額として損益を経由せずに取り崩す |
| 段階取得による子会社化 | 従来の持分法投資に係るCTAを損益へ組み替える |
| 減損・株式評価損 | それだけを理由として累積CTAを売却時と同様に損益へ組み替えることはしない |
| 税効果 | 売却意思の明確性、対象持分、実現可能性、DTAの回収可能性を確認 |
| 支配継続売却の税額 | 親会社の持分変動による差額に対応する法人税等相当額を資本剰余金から控除 |
| 組替調整額 | 当期純利益に含められたCTA取崩額が対象。資本取引や残存投資の直接取崩しは対象外 |
| OCIと純資産の照合 | 帰属、持分法投資分、税金及びOCIを経由しない増減を調整して整合性を確認 |
| 連結CF | CTA取崩しは非資金項目。支配喪失売却は投資活動、支配継続売却は財務活動。二重調整を避ける |
| 監査対応 | 重要性等に応じ、会社別・持分別・発生源泉別のCTA残高と判断根拠を管理 |
| 開示対応 | 包括利益、株主資本等変動計算書、注記、適時開示への波及を確認。開示時期と会計処理時期は別に判断 |
| 実務上の核心 | 「どの持分に対応するCTAを、どの取引で、損益又は純資産のどこへ振り替えたか」を説明できる形にする |
※本記事は、当事務所が専門的な判断と根拠資料の確認を行い、内容に責任を持って掲載しています。論点の整理や、表現・体裁の調整には、生成AIを補助的に用いています。

