為替予約は、外貨建取引を行う会社にとって、最も身近なリスク管理手段の一つといえます。
輸出売上に係る外貨建売掛金、輸入仕入に係る外貨建買掛金、外貨建借入金、外貨建貸付金、そして外貨建予定取引。いずれについても、将来の円貨キャッシュ・フローを固定する目的で用いられています。
ただし、会計処理の観点から眺めると、「為替予約を締結しているのだから振当処理でよい」「外貨ヘッジなのだから当然にヘッジ会計を適用できる」という整理は危うさをはらんでいます。
日本基準では、デリバティブ取引は原則として時価評価し、その評価差額を当期の損益として処理します。為替予約もデリバティブ取引である以上、まずはこの原則から出発することになります。そのうえで、一定の要件を満たす場合に限り、ヘッジ会計や、当分の間の特例としての振当処理が認められる。そうした構造になっています。
金融商品会計基準では、デリバティブ取引により生じる正味の債権・債務を時価で貸借対照表価額とし、評価差額は原則として当期の損益に計上することとされています。
出典:企業会計基準委員会|企業会計基準第10号 金融商品に関する会計基準(第25項)
本稿では、外貨建取引の通常換算を前提に、為替予約等を用いた外貨ヘッジについて、独立処理・繰延ヘッジ・振当処理の違い、ヘッジ会計の要件、予約差額の処理、予定取引の文書化、そして監査上の争点を整理していきます。
対象は為替予約を中心としつつ、通貨スワップ、通貨オプション、NDF、包括的な長期為替予約にも触れます。ただし、通貨オプションの評価モデルやデリバティブ評価技法の詳細な計算までは踏み込みません。予定取引については、予定売上・予定仕入等を中心に扱います。
なお、本稿の制度的な前提は、ASBJ会計基準検索システムに掲載されている「企業会計基準第10号 金融商品に関する会計基準」、移管指針第9号「金融商品会計に関する実務指針」、移管指針第2号「外貨建取引等の会計処理に関する実務指針」に置いています。本稿は、2026年9月5日時点の公表資料を基礎としています。
出典:企業会計基準委員会|移管指針第2号 外貨建取引等の会計処理に関する実務指針(第3項~第10項)
まず押さえるべき結論
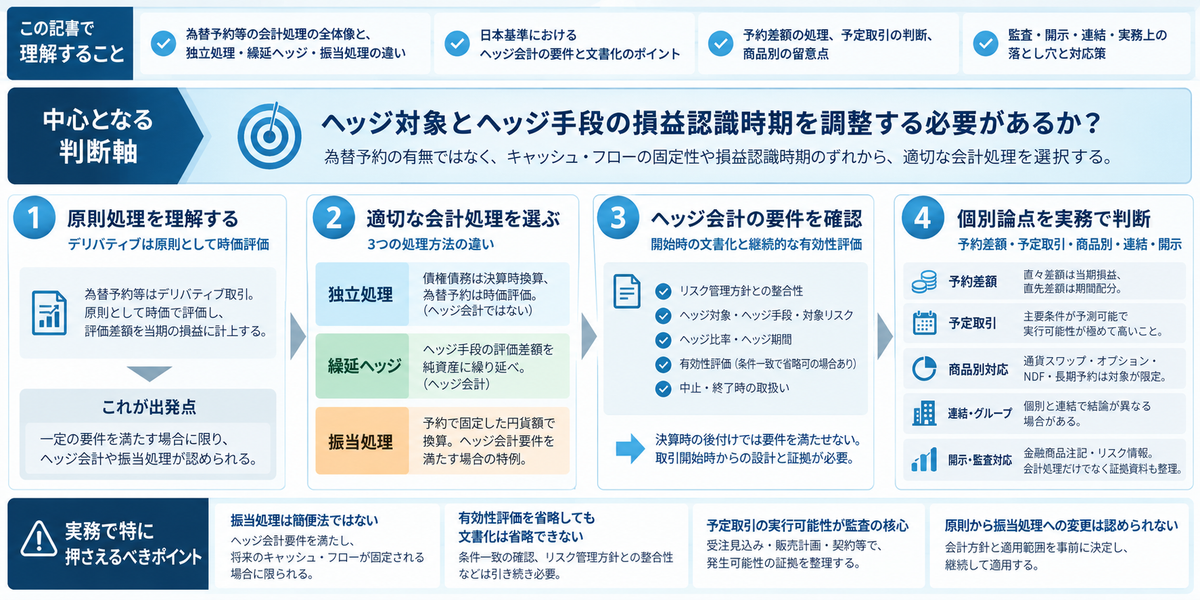
為替予約等の会計処理を考えるうえでは、最初に次の3つを分けて捉えておく必要があります。
| 処理方法 | 基本的な考え方 | ヘッジ会計か | 主な適用場面 |
|---|---|---|---|
| 独立処理 | 外貨建金銭債権債務は決算時レートで換算し、為替予約等は時価評価する | いいえ | 外貨建金銭債権債務と為替予約等の損益が同一期間に損益処理される場合 |
| 繰延ヘッジ | 原則として、ヘッジ手段の評価差額を、ヘッジ対象の損益認識時まで純資産に繰り延べる。予定取引による資産取得時には、その取得価額に反映する | はい | 外貨建予定売上・予定仕入、為替換算差額を純資産に計上しているその他有価証券等、損益認識時期がずれる場合 |
| 振当処理 | 為替予約等で固定された円貨額により外貨建金銭債権債務等を換算し、予約差額を処理する | ヘッジ会計要件を満たす場合の特例 | 外貨建金銭債権債務、外貨建満期保有目的債券等、将来CFが固定されるもの |
なお、その他有価証券については、繰延ヘッジのほかに時価ヘッジという選択肢もあります。時価ヘッジでは、ヘッジ対象の時価変動のうち、ヘッジ対象として指定した為替リスク等に係る部分を純損益に反映させ、ヘッジ手段の損益と対応させます。
出典:企業会計基準委員会|移管指針第9号 金融商品会計に関する実務指針(第160項、第167項~第170項)
実務上、最も重要なのはここです。振当処理は、要件を問わず利用できる単なる簡便法ではありません。「ヘッジ会計の要件を満たす場合に認められる特例的処理」である、という点です。
外貨建取引等会計処理基準では、為替予約等について、金融商品会計基準におけるヘッジ会計の要件を満たす場合に振当処理を採用することを認めるものとされ、ヘッジ会計の要件そのものは金融商品会計基準に委ねられています。
また、外貨建金銭債権債務の取得時又は発生時の為替相場による円貨額と、為替予約等による円貨額との差額の取扱いも定められています。すでに決算時換算を行っている場合には、その決算時の為替相場による円貨額を基礎とします。
原則として、予約時までの為替相場の変動に相当する直々差額は予約日の属する期の損益とし、残額である直先差額は期間配分する方法に統一されています。
出典:企業会計基準委員会|企業会計審議会 外貨建取引等会計処理基準(一1、注解・注6及び注7)
独立処理は「ヘッジ会計をしない処理」である
為替予約等を締結していても、必ずヘッジ会計を適用するわけではありません。
独立処理では、外貨建金銭債権債務を通常どおり決算時の為替相場で換算し、換算差額を為替差損益として処理します。一方、為替予約等はデリバティブとして時価評価し、評価差額を当期の損益として処理します。
たとえば、外貨建売掛金100万米ドルに対して、同額・同通貨・同決済日の為替予約を締結している場合を考えてみます。このとき、売掛金側の為替換算差損益と、為替予約側の評価損益とが、損益計算書上で相殺に近い効果を生むことがあります。会計上もリスク管理上も、独立処理で十分に説明できる場面です。
外貨建金銭債権債務等の為替換算差額と、為替予約等の評価差額が、いずれも当期損益に認識される。この場合には、通常処理を適用することによってヘッジ取引の効果が当期損益に反映されますから、独立処理はヘッジ会計には該当せず、ヘッジ会計要件の判定も要しない、という整理ができます。
出典:企業会計基準委員会|移管指針第9号 金融商品会計に関する実務指針(第167項及び第168項)
ただし、独立処理を選べば文書化が不要になる、という意味ではありません。
デリバティブ契約の時価、取引目的、契約相手方、取締役会・稟議承認、リスク管理方針、決済条件。これらは金融商品注記や監査対応上、引き続き説明の対象になります。これは、ヘッジ会計固有の指定文書を要求するという意味ではなく、取引の管理記録や会計処理の根拠を整理しておく、ということです。
ヘッジ会計の入口は「損益認識時期のずれ」を調整することにある
ヘッジ会計は、リスク管理取引の効果を財務諸表に適切に反映させるための、特殊な会計処理です。
金融商品会計基準では、ヘッジ会計を、一定の要件を満たすヘッジ取引について、ヘッジ対象に係る損益とヘッジ手段に係る損益を同一の会計期間に認識し、ヘッジの効果を会計に反映させるための特殊な会計処理と位置づけています。
出典:企業会計基準委員会|企業会計基準第10号 金融商品に関する会計基準(第29項)
外貨建金銭債権債務の場合、ヘッジ対象である債権債務も決算時換算により損益処理され、ヘッジ手段である為替予約も時価評価により損益処理されます。そのため、独立処理でも損益認識時期がそろう場面があるわけです。
一方、次のような場合には損益認識時期がずれますから、ヘッジ会計の検討が必要になります。
| 取引 | 損益認識時期がずれる理由 |
|---|---|
| 外貨建予定売上・予定仕入 | 予定取引はまだ財務諸表に認識されていないが、為替予約は時価評価の対象となる |
| 外貨建その他有価証券のうち、為替換算差額を純資産に計上している場合 | 評価差額が純資産に計上される一方、為替予約の評価差額は原則として損益処理される |
| 在外子会社投資に係る為替リスク(連結財務諸表) | 為替換算調整勘定が純資産に計上され、為替予約の評価差額との処理時期がずれる |
| 長期外貨建契約の予定取引 | 予定取引は未認識である一方、為替予約の評価差額が先に認識される |
外貨建その他有価証券のうち債券については、為替換算差額を純損益処理する方法も認められています。その場合には、為替予約等との損益認識時期が通常処理でそろうことがあるため、その他有価証券であることだけを理由に、必ずヘッジ会計が必要になるわけではありません。
また、在外子会社等に対する持分投資のヘッジでは、個別財務諸表上はヘッジ手段に係る損益又は評価差額を繰延ヘッジ損益として繰り延べます。一方、連結財務諸表上は、所定の要件の下で、ヘッジ手段から生じた為替換算差額を為替換算調整勘定に含める方法を採用できます。個別財務諸表と連結財務諸表では、純資産の表示項目も同じとは限りません。
出典:企業会計基準委員会|移管指針第9号 金融商品会計に関する実務指針(第160項、第168項及び第169項)
出典:企業会計基準委員会|移管指針第2号 外貨建取引等の会計処理に関する実務指針(第35項)
出典:企業会計基準委員会|企業会計審議会 外貨建取引等会計処理基準(一2(1)③)
ヘッジ会計を適用するかどうかは、「為替予約をしているか」から考えるものではありません。「ヘッジ対象とヘッジ手段の損益又は評価差額の認識時期を調整する必要があるか」から検討していく必要があります。
ただし、振当処理については、通常処理で損益認識時期がそろう場合にも適用の余地がありますから、別途、その適用要件と会計方針を確認することになります。
ヘッジ会計の要件は、事後的な説明では満たせない
ヘッジ会計の要件は、形式的なチェックリストではありません。リスク管理の実態と会計処理を結び付けるための要件です。
金融商品会計基準では、ヘッジ取引にヘッジ会計が適用されるために、まずヘッジ取引時において、当該取引が企業のリスク管理方針に従ったものであることが文書等により客観的に認められることを求めています。
そのうえで、ヘッジ取引時以降においても、ヘッジ対象とヘッジ手段の損益が高い程度で相殺される状態、又はヘッジ対象のキャッシュ・フローが固定されその変動が回避される状態が引き続き認められ、ヘッジ手段の効果が定期的に確認されていることが必要とされています。
出典:企業会計基準委員会|企業会計基準第10号 金融商品に関する会計基準(第31項)
実務上は、ヘッジ会計の適用に必要な文書化を中心に、次の事項をヘッジ開始時に整理しておきます。
| 文書化項目 | 実務上の確認内容 |
|---|---|
| ヘッジ対象 | 外貨建売掛金、買掛金、予定売上、予定仕入、外貨建借入金など |
| ヘッジ対象リスク | 為替相場変動リスク、キャッシュ・フロー変動リスク |
| ヘッジ手段 | 為替予約、通貨スワップ、通貨オプション等 |
| ヘッジ比率 | ヘッジ対象外貨額に対して、どの程度ヘッジするか |
| ヘッジ期間 | 取引発生日、決済日、為替予約期日との対応 |
| 有効性評価方法 | 比率分析、重要条件一致、感応度分析等 |
| リスク管理方針との整合性 | 会社の財務方針、デリバティブ取引規程、権限規程との整合 |
| 会計処理方法 | 繰延ヘッジ、時価ヘッジ、振当処理のいずれを採用するか |
| 中止・終了時の取扱い | 予定取引の延期・消滅、ヘッジ手段の決済・解約時の処理 |
これらについて、項目ごとに独立した専用書類を作成することが一律に求められるわけではありません。既存の規程、稟議、取引台帳等を組み合わせ、ヘッジ開始時点で必要事項を明らかにしておくことが重要です。リスク管理方針との整合性は、所定の社内承認手続や、文書化された方針に従って適切に運用される内部規定・内部統制によって確認する場合もあります。
出典:企業会計基準委員会|移管指針第9号 金融商品会計に関する実務指針(第143項~第146項、第153項)
監査上問題になりやすいのは、為替予約を締結した後、決算時に損益影響を見てから「これはヘッジ目的だった」と整理するケースです。
ヘッジ会計は、後から損益を整えるための処理ではありません。ヘッジ開始の時点で、リスク管理方針、ヘッジ対象、ヘッジ手段、ヘッジ比率、評価方法が明確になっている必要があります。
ヘッジ有効性評価は省略できる場合でも、文書化まで省略できるわけではない
為替予約等では、ヘッジ対象とヘッジ手段の条件が一致することが多いため、有効性評価の省略が論点になります。
移管指針第9号では、企業は指定したヘッジ関係について、ヘッジ取引時以降も継続して、ヘッジ指定期間中に高い有効性が保たれていることを確かめる必要があるとされています。決算日には必ず、そして少なくとも6か月に1回程度は、有効性評価を行う必要があります。さらに、その有効性評価は、文書化されたリスク管理方針・管理方法と整合していなければなりません。
出典:企業会計基準委員会|移管指針第9号 金融商品会計に関する実務指針(第146項)
一方で、ヘッジ手段とヘッジ対象の重要な条件が同一であり、ヘッジ開始時及びその後も継続して相場変動又はキャッシュ・フロー変動を完全に相殺すると想定できる場合には、高い有効性があるとみなされ、有効性判定を省略できる場合があります。外貨建金銭債権債務と、同一通貨・同一金額・同一期日の為替予約等をヘッジ手段とする場合が、その典型です。
ただし、省略できるのは、所定の条件を満たす場合の定量的な有効性判定です。ヘッジ指定、リスク管理方針との整合性、条件一致及びその継続の確認まで不要になるものではありません。
| 省略できない事項 | 実務上の意味 |
|---|---|
| ヘッジ指定 | どの債権債務・予定取引に対するヘッジかを明確にする |
| リスク管理方針との整合性 | 会社の財務方針に沿った取引かを確認する |
| 条件一致の確認 | 通貨、金額、期日、決済条件が一致しているか確認する |
| 重要条件の変更確認 | 期中に契約変更、早期決済、延期、数量変更がないか確認する |
| 予定取引の発生可能性確認 | 主要な取引条件が合理的に予測可能であり、引き続き実行される可能性が極めて高いか確認する |
| 中止・終了判定 | ヘッジ対象又はヘッジ手段に変化があった場合の会計処理を判断する |
「有効性評価省略」と「ヘッジ文書不要」は、まったく別の話です。上場企業実務では、この点を誤ると、形式的には為替予約が存在していても、ヘッジ会計の適用が否定されるリスクがあります。
出典:企業会計基準委員会|移管指針第9号 金融商品会計に関する実務指針(第156項、第158項及び第162項)
出典:企業会計基準委員会|移管指針第2号 外貨建取引等の会計処理に関する実務指針(第4項)
振当処理は、将来キャッシュ・フローが固定される場合に限られる
振当処理は、為替予約等で固定された円貨額により、外貨建金銭債権債務等を換算する処理です。
移管指針第2号では、振当処理の対象となる外貨建金銭債権債務等は、為替予約等が振当処理されることにより将来のキャッシュ・フローが固定されるものに限られるとされています。
具体的に見ていくと、外貨建金銭債権債務や外貨建満期保有目的債券については、決済期日等に受け取る又は支払う外貨金額に為替予約相場等を乗じた円貨額で受取額又は支払額が確定しますから、振当処理が適用され得ます。
一方、外貨建満期保有目的債券以外の外貨建有価証券については、売却時期が未確定であり、時価変動により受け取る外貨額も変動します。そのため、為替予約等によるキャッシュ・フローの固定は困難とされています。
出典:企業会計基準委員会|移管指針第2号 外貨建取引等の会計処理に関する実務指針(第5項及び第51項)
したがって、振当処理の可否は、次の順序で確認していくことになります。
| 判断ステップ | 確認内容 |
|---|---|
| 1. ヘッジ対象があるか | 振当処理の対象となる外貨建金銭債権債務等又は適格な予定売上・予定仕入等が具体的に識別されているか |
| 2. 将来CFが固定されるか | 為替予約等により受取・支払円貨額が実質的に固定されるか |
| 3. ヘッジ会計要件を満たすか | リスク管理方針、文書化、有効性評価を満たすか |
| 4. 振当処理対象商品か | 為替予約、一定の通貨スワップ、一定の通貨オプション等か |
| 5. 継続適用できるか | 会計方針と適用範囲を事前に定め、要件を満たす限り継続できるか |
| 6. 予約差額処理ができるか | 直々差額と直先差額を適切に区分・配分できるか |
振当処理は、為替予約があること自体を理由に適用するものではありません。「円貨でのキャッシュ・フローが固定されている」という経済的実態が必要です。
振当処理は会計方針として決定し、原則処理の採用後に変更することは認められない
移管指針第2号では、振当処理を、為替予約等により固定されたキャッシュ・フローの円貨額により外貨建金銭債権債務を換算し、直物為替相場による換算額との差額を、為替予約等の契約締結日から外貨建金銭債権債務の決済日までの期間にわたって配分する方法と位置づけています。
そして、この特例としての振当処理の採用は、会計方針として決定する必要があり、ヘッジ会計の要件を満たす限り継続して適用しなければならないとされています。
出典:企業会計基準委員会|移管指針第2号 外貨建取引等の会計処理に関する実務指針(第3項)
さらに、金融商品会計基準による原則的処理の採用を決定した後に振当処理へ変更することは、原則的処理から特例的処理への変更にあたるため、認められないとされています。
これは、すでに原則的処理を採用している取引についての変更制限です。新たに発生した別の取引類型について会計方針を決定する場面とは区別して検討します。
また、事業内容等に照らして合理性があれば、部門・セグメント別に処理を選択することは認められます。ただし、適用範囲は事前にリスク管理方針等で定める必要があり、同一部門における同一の取引や同一種類の外貨建資産・負債に対して、振当処理と原則的処理を併用することは認められません。
出典:企業会計基準委員会|移管指針第2号 外貨建取引等の会計処理に関する実務指針(第3項及び第50項)
このため、IPO準備企業や、海外取引が急増している企業では、為替予約を始めてから会計処理を決めるのではなく、為替予約の導入前に、次の点を会計方針として設計しておくべきです。
| 方針設計項目 | 実務上のポイント |
|---|---|
| 振当処理を採用する対象 | 発生済みの外貨建売掛金、買掛金、借入金、貸付金や、適格な予定売上・予定仕入等について、対象と適用範囲を定める |
| 独立処理との使い分け | 合理的な適用範囲を事前に決定する。同一部門の同一取引・同一種類の外貨建資産・負債については、振当処理との併用は認められない |
| 予定取引の扱い | 予定取引の発生可能性、数量、時期、価格の管理方法 |
| 予約差額の処理 | 直々差額、直先差額、重要性基準、期間配分方法 |
| 有効性評価 | 条件一致による省略可否、定期評価の手続 |
| 開示方針 | 金融商品注記、リスク管理方針、重要な会計方針との関係 |
| 監査人協議 | 初年度適用前に監査人と方針を共有する |
振当処理には、実務負荷を軽減する面があります。ただし、適用範囲を曖昧にしたままにすると、決算ごとに処理が揺れることになります。
上場企業実務では、「今回の為替予約だけ振当処理にしたい」という発想ではなく、為替リスク管理方針と会計方針を一体で整備することが重要です。
予約差額は「直々差額」と「直先差額」に分ける
振当処理を適用する場合、予約差額は処理ミスに注意が必要な論点です。
移管指針第2号では、振当処理において、為替予約等により確定する決済時の円貨額で外貨建金銭債権債務等を換算し、直物為替相場による円換算額との差額を期間配分することとされています。
このうち、外貨建金銭債権債務等の取得時又は発生時の為替相場による円換算額と、為替予約等による円貨額との差額の取扱いは、二つに分かれます。ただし、すでに決算時換算を行っている場合は、その決算時の為替相場による円換算額を用います。
予約等の締結時までに生じている為替相場の変動による額、すなわち直々差額は、予約日の属する期の損益として処理します。残額である直先差額は、予約日の属する期から決済日の属する期までの間に合理的な方法で配分し、各期の損益として処理します。
出典:企業会計基準委員会|移管指針第2号 外貨建取引等の会計処理に関する実務指針(第8項)
| 差額・取扱い | 内容 | 会計処理 |
|---|---|---|
| 直々差額 | 外貨建金銭債権債務の発生時又は前期末換算時から、為替予約締結時までの直物相場変動による差額 | 予約日の属する期の損益 |
| 直先差額 | 予約締結時の直物相場と先物相場との差額に相当する部分 | 予約日から決済日まで期間配分 |
| 重要性が乏しい直先差額 | 期間配分の影響が小さいもの | 予約締結日の属する期に損益処理することも認められる |
| 物品の売買又は役務の授受に係る取引について、取引発生時以前に締結した為替予約 | 当該取引に係る外貨建金銭債権債務に対して、取引発生時以前に予約がある場合 | 実務上の煩雑性を考慮し、当該外貨建取引・金銭債権債務等に為替予約相場による円換算額を付すことができる |
ここで重要なのは、直々差額と直先差額とで、性格が異なるという点です。
直々差額は、すでに発生している外貨建金銭債権債務について、予約締結時までに生じた為替相場変動です。したがって、予約日の属する期の損益として処理します。
これに対して直先差額は、先物相場と直物相場の差額、すなわち通貨間の金利差等に基づく期間的な要素を含みます。だからこそ、予約日から決済日まで配分するわけです。ここを一括で為替差損益として処理してしまうと、期間損益が歪む可能性があります。
未配分の直先差額は、純資産の繰延ヘッジ損益とは区別します。次期以降に配分する金額は、原則として長期前払費用又は長期前受収益とし、決済日が決算日から1年以内に到来するものは、前払費用又は前受収益として表示します。
また、各期に配分した予約差額は為替差損益に含めて表示しますが、合理的に配分された直先差額については、利息法又は定額法により利息の調整項目として処理することも認められます。
出典:企業会計基準委員会|移管指針第2号 外貨建取引等の会計処理に関する実務指針(第9項及び第10項)
予定取引に対する為替予約では、発生可能性の証拠が監査上の核心になる
外貨建予定取引をヘッジ対象とする場合、実務上の中心的な論点の一つは、予定取引の実行可能性です。
金融商品会計基準では、ヘッジ対象に、予定取引により発生が見込まれる資産又は負債も含まれるとされています。予定取引には、未履行の確定契約に係る取引のほか、契約が成立していない取引であっても、主要な取引条件が合理的に予測可能であり、実行される可能性が極めて高いものが含まれます。単に「発生する可能性が高い」という見込みだけではなく、この要求水準を満たすかを確認する必要があります。
出典:企業会計基準委員会|企業会計基準第10号 金融商品に関する会計基準(第30項、注12)
出典:企業会計基準委員会|移管指針第9号 金融商品会計に関する実務指針(第162項)
ただし、外貨建予定取引であれば、すべてがヘッジ会計の対象になるわけではありません。将来の外貨建貸付け・借入れ、又は外貨建有価証券の取得のための為替変動によるキャッシュ・フローを固定する手段については、その損益又は評価差額を当期純損益に計上し、ヘッジ会計の処理をすることはできません。ここでいう有価証券からは、その他有価証券及び子会社・関連会社株式が除かれます。これらの対象外取引に係る為替予約等については、振当処理も認められません。
これは、借入実行後の外貨建借入金に対する為替予約まで振当処理できない、という意味ではありません。また、将来の借入れに係る金利リスクのヘッジとも別の論点です。
出典:企業会計基準委員会|移管指針第9号 金融商品会計に関する実務指針(第169項)
出典:企業会計基準委員会|移管指針第2号 外貨建取引等の会計処理に関する実務指針(第5項)
予定取引をヘッジ対象とする場合には、次のような資料から、取引の実態に応じて必要な証拠を整理します。
| 確認項目 | 具体的資料・確認内容 |
|---|---|
| 予定取引の内容 | 取引先、品目、数量、通貨、価格、契約条件 |
| 発生可能性 | 受注見込み、発注計画、販売計画、過去実績、解約不能契約 |
| 予定時期 | 船積予定日、納品予定日、検収予定日、決済予定日 |
| ヘッジ対象リスク | 予定売上・予定仕入等に係る将来の円貨収支の変動リスク |
| ヘッジ数量 | 予定取引数量に対して過大ヘッジとなっていないか |
| ヘッジ期間 | 予定取引の発生時期と為替予約期日が整合しているか |
| 取引実行後の処理 | 売上等への損益反映、取得資産の取得価額への加減、振当処理との関係をどう整理するか |
予定取引が実行されたときには、繰延ヘッジ損益をいつ、どの科目に反映するかも重要です。移管指針第9号第170項では、予定取引の内容に応じて、次のように処理を分けています。
| 予定取引の実行結果 | 繰延ヘッジ損益の処理 |
|---|---|
| 売上等、直ちに純損益が発生する場合 | 原則として、売上高等のヘッジ対象取引に係る損益科目に反映する。為替リスクのヘッジによる損益は、為替差損益とすることもできる |
| 棚卸資産・有形固定資産等を取得する場合 | 当該資産の取得価額に加減し、その後、売上原価・減価償却費等を通じて純損益に反映する |
予定仕入によって棚卸資産を取得した場合、販売時まで繰延ヘッジ損益をそのまま純資産に残しておくのではありません。取得時に棚卸資産の取得価額へ反映し、その後の費用計上につなげます。振当処理を採用する場合には、前述した取引発生時以前の為替予約に関する取扱いも踏まえて処理します。
出典:企業会計基準委員会|移管指針第9号 金融商品会計に関する実務指針(第170項)
出典:企業会計基準委員会|移管指針第2号 外貨建取引等の会計処理に関する実務指針(第8項)
外貨建予定取引について、その取引が実行されないことが明らかになった場合には、ヘッジ対象が消滅した場合と同様に、ヘッジ会計を終了します。そして、繰延ヘッジ損益として繰り延べていた為替予約の評価差額を、当期損益として処理する必要があります。
一方、予定取引の時期が延期されたものの、主要な取引条件が合理的に予測可能であり、引き続き実行される可能性が極めて高いという場合には、まず、当初指定した予定取引との同一性やヘッジの有効性等を踏まえ、ヘッジ会計を継続できるかを確認します。要件を満たさなくなった場合や、当初の為替予約が決済されて消滅した場合には、ヘッジ会計の中止と繰延損益の処理を検討することになります。延期後の予定取引に対して新たに為替予約等を締結するのであれば、改めてヘッジ手段として指定する必要があります。
出典:企業会計基準委員会|企業会計基準第10号 金融商品に関する会計基準(第33項及び第34項)
出典:企業会計基準委員会|移管指針第9号 金融商品会計に関する実務指針(第153項、第180項及び第181項)
予定取引のヘッジは、決算上の見積りや収益認識とも接続する論点です。受注確度、過去実績、契約条件、解約可能性、事業計画との整合性。これらを文書化していなければ、為替予約自体は存在していても、ヘッジ会計の根拠は弱くなります。
長期の輸入予定取引に対する為替予約は、発生可能性と販売計画等を厳格に確認する
外貨建輸入予定取引に対する為替予約のなかでも、特に慎重な検討が必要なのが、1年以上の長期の予定取引です。
金融商品会計に関するQ&Aでは、外貨建輸入取引に係る為替予約について、過去の取引実績等から長期的に予定取引が発生し得る場合であっても、1年以上のものは、輸入見合いの長期の円建売契約がある場合を除き、原則として会計処理上は投機目的と考えられるとされています。
ただし、1年以上の輸入予定取引であっても、ヘッジ対象とすることが妥当と認められる場合もあります。為替相場の合理的予測に基づく売上と、輸入品目を特定した合理的な経営計画があり、損失が予想されない場合。あるいは、輸入予定取引に対応する円建売上に係る解約不能契約があり、損失とならない場合です。
出典:企業会計基準委員会|移管指針第12号 金融商品会計に関するQ&A(Q55-2)
この投機目的に関する説明は、外貨建輸入取引に係る為替予約についてのものです。予定取引一般について、1年以上であることだけを理由に、ヘッジ会計の適用がすべて排除されるわけではありません。予定取引の発生までの期間が長い場合には、実行可能性を支える他の要素を十分に吟味する必要があります。
出典:企業会計基準委員会|移管指針第9号 金融商品会計に関する実務指針(第162項)
出典:企業会計基準委員会|移管指針第12号 金融商品会計に関するQ&A(Q55)
この整理は、実務上きわめて重要です。
「毎年一定量の輸入がある」「過去も継続して輸入している」というだけでは、長期の輸入予定取引のヘッジ対象としては足りない場合があります。次の資料は、経営計画に基づく場合と、対応する円建売上の解約不能契約に基づく場合など、判断経路に応じて確認するものであり、すべてが一律に必須となるわけではありません。
| 判断経路に応じて確認する資料 | 実務上の意味 |
|---|---|
| 通常3年程度の合理的経営計画 | 経営計画に基づいて判断する場合に、長期予定取引の発生可能性を支える |
| 輸入品目の特定 | 何を、どの程度、いつ輸入するかを明確にする |
| 円建売上契約との対応 | 契約に基づいて判断する場合には、対応する円建売上の解約不能契約と、その数量・価格等を確認する |
| 損失が予想されないこと | 為替予約を含む取引全体が損失契約になっていないか |
| 過去取引実績 | 継続的に同種取引が発生しているか |
| 予算承認資料 | 経営者が当該取引を実行する意思を有しているか |
長期の包括的な為替予約を締結している会社では、会計上のヘッジ目的と、財務上の為替固定目的とがずれることがあります。
経営上は為替リスクを長期で固定したいという場面であっても、会計上は、予定取引の発生可能性、対応関係、キャッシュ・フロー固定性を個別に検討する必要があります。
包括的な長期為替予約は、そのまま振当処理できるとは限らない
毎月同額、同一レートで外貨を購入する包括的な長期為替予約は、実務でも見かけることがあります。しかし、これをそのまま振当処理することについては、慎重に扱う必要があります。
金融商品会計に関するQ&Aでは、同一契約レートの包括的な長期為替予約について、通貨スワップの一種とも解されるものの、契約時と満期時の元本交換がなく、為替予約と同等とも認められないため、通常、振当処理の対象とはならないとされています。
したがって、為替予約の振当処理を行った場合との差異に重要性が乏しい場合を除き、ヘッジ手段となる部分については、契約レートを契約締結時の理論先物相場に引き直したうえで、ヘッジ手段に係る損益又は評価差額を算定することになります。そして、関連する当期までの期間に課された法人税等及び税効果を反映した金額を繰延ヘッジ損益として純資産の部に計上し、繰り延べます。
予定取引として適格と認められない部分については、一般的に会計処理上は投機目的と解され、為替予約の時価評価差額を当期純損益に計上します。一つの包括契約の一部が適格であることを理由に、契約全体の評価差額を繰り延べることはできません。
出典:企業会計基準委員会|移管指針第12号 金融商品会計に関するQ&A(Q55-2)
この論点で見るべきは、契約名称が「為替予約」であるかどうかではありません。取引の経済的性質です。
| 確認項目 | 判断の着眼点 |
|---|---|
| 月次受渡条件 | 各月の外貨受渡金額・円貨支払額がどう決まるか |
| 契約レート | 理論先物相場との乖離があるか |
| 元本交換の有無 | 通貨スワップに近い構造か |
| 各月取引との対応 | 予定輸入・予定支払と対応しているか |
| 重要性 | 振当処理との差異が財務諸表に重要か |
| 評価方法 | 理論先物相場への引き直しが必要か |
| ヘッジ文書 | 個別予定取引への指定か、包括ヘッジか |
包括的な長期為替予約は、財務部門が資金繰り安定化のために利用することがあります。ただし会計処理上は、振当処理、繰延ヘッジ、独立処理のいずれに該当するのかを、慎重に整理する必要があります。
通貨スワップ・通貨オプションの振当処理は、対象が限定される
為替予約以外にも、通貨スワップや通貨オプションが外貨ヘッジに用いられることがあります。ただし、振当処理が認められる範囲は限定されています。
移管指針第2号では、通貨スワップ及び通貨オプションについて、金融商品会計基準におけるヘッジ会計の要件を満たす場合に振当処理を採用できるとしつつ、相対取引で契約条件を調整できるという特徴があるため、追加の条件が必要とされています。
具体的には、通貨スワップについては、直先フラット型及び為替予約型についてのみ振当処理が認められます。通貨オプションについては、外貨建金銭債権債務にヘッジ手段として指定された買建て通貨オプションで、契約締結時に権利行使が確実に行われると認められるものに限られます。
出典:企業会計基準委員会|移管指針第2号 外貨建取引等の会計処理に関する実務指針(第6項)
| 商品 | 振当処理の検討 |
|---|---|
| 通常の為替予約 | ヘッジ会計要件を満たし、将来CFが固定される場合に検討 |
| 通貨スワップ | 直先フラット型又は為替予約型に限り検討 |
| 通貨オプション | 買建てで、契約締結時に権利行使が確実と認められるものに限り検討 |
| NDF | 一般に振当処理は慎重に。実質的にCF固定できるかを個別検討 |
| 他通貨クロスヘッジ | 密接な経済的相関関係や有効性等の要件を満たす場合にヘッジ会計を検討。振当処理はCF固定性を慎重に判断 |
NDFについては、ヘッジ会計の要件を満たす場合、繰延ヘッジの適用が認められる一方で、一般的には振当処理の適用は認められないと考えられます。ただし、実質的にキャッシュ・フローを固定できる場合には、振当処理の適用が認められる余地もあります。
これは、NDFについて独立した例外規定があるという説明ではなく、一般的な適用要件を商品性に当てはめた実務上の解釈です。通常のNDFでは、決済レートの確定時点と実際の受渡日等とのずれによるリスクが残るため、契約条件を具体的に確認する必要があります。
他通貨クロスヘッジについてはどうでしょうか。ヘッジ対象とヘッジ手段の通貨が異なる場合でも、相場変動との間に密接な経済的相関関係があり、ヘッジ手段がヘッジ対象の相場変動リスクを減少させる効果を持つのであれば、ヘッジ会計を適用できる場合があります。
ただし、通貨が異なる場合には非有効部分が生じる可能性があるため、単に相関があるだけでなく、有効性等の適用要件を十分に検討する必要があります。もっとも、振当処理はキャッシュ・フロー固定性が前提となりますから、繰延ヘッジとは別に検討する必要があります。
出典:企業会計基準委員会|移管指針第9号 金融商品会計に関する実務指針(第141項及び第159項)
複数債権債務への為替予約の対応は、比例配分とグルーピングが鍵になる
為替予約は、個別の債権債務に1対1で対応するとは限りません。複数の外貨建売掛金や買掛金をまとめてヘッジするケースもあります。
移管指針第2号では、複数の外貨建金銭債権債務等と為替予約等との対応について、為替予約等の契約締結時に、外貨建金銭債権債務等の外貨額を基礎として為替予約等を比例配分する方法が示されています。また、同様の決済期日を有する外貨建金銭債権債務等をグルーピングして配分することも認められています。
出典:企業会計基準委員会|移管指針第2号 外貨建取引等の会計処理に関する実務指針(第7項)
この場合、監査上は次の点が確認されます。
| 確認項目 | 実務上のポイント |
|---|---|
| 対象残高の網羅性 | ヘッジ対象に含めた債権債務の一覧が正確か |
| グルーピング基準 | 通貨、決済期日、リスク特性が類似しているか |
| 比例配分方法 | 外貨額ベースで合理的に配分されているか |
| 過大ヘッジの有無 | 予定取引や債権債務を超えてヘッジしていないか |
| 期中変動 | 回収、支払、キャンセル、貸倒れ、契約変更が反映されているか |
| 残余予約 | 対応する債権債務が消滅した為替予約が残っていないか |
グルーピングは、実務負荷を下げる有効な方法です。ただし、恣意的な損益調整に見えることのないよう、事前に基準を定め、継続的に運用する必要があります。
ヘッジ会計の中止と終了を混同しない
為替予約等の会計処理では、「中止」と「終了」の区分が重要になります。
ヘッジ対象が残っていて、ヘッジ会計の要件も引き続き満たしていれば、ヘッジ会計は継続します。対象が残っていることだけを理由に、中止となるわけではありません。
| 区分 | 状況 | 会計処理の基本 |
|---|---|---|
| 中止 | ヘッジ対象は存在するが、有効性の評価基準を満たさなくなった、又はヘッジ手段が満期・売却・終了・行使により消滅した | 要件充足期間中の繰延損益は、原則としてヘッジ対象の損益認識時まで繰り延べる |
| 終了 | ヘッジ対象が消滅した、又は予定取引が実行されないことが明らかになった | 繰り延べられていた損益又は評価差額を当期損益処理する |
| 振当処理対象債権債務の消滅 | 金銭債権債務が予約決済日前に消滅した | 振当処理を終了し、次期以降配分予定額を消滅期の損益に処理する。残存する為替予約は独立したデリバティブとして処理する |
金融商品会計基準では、ヘッジ会計の要件が満たされなくなった場合には、要件を満たしていた間のヘッジ手段に係る損益又は評価差額を、ヘッジ対象に係る損益が認識されるまで引き続き繰り延べるとされています。
ただし、ヘッジ対象の含み益が減少し、ヘッジ会計の終了時点で重要な損失が生じるおそれがある場合には、その損失部分を見積もり、当期の損失として処理する必要があります。ヘッジ対象が残っている限り、損失を無条件に繰り延べられるわけではありません。
また、有効性の評価基準を満たさなくなったことにより中止した場合、中止後に新たに生じるヘッジ手段の損益又は評価差額は、その発生した会計期間の純損益に計上します。中止前の繰延額と、中止後の新たな変動額を分けて管理する必要があります。
一方、ヘッジ対象が消滅した場合や、ヘッジ対象である予定取引が実行されないことが明らかになった場合には、繰り延べられているヘッジ手段に係る損益又は評価差額を当期損益として処理します。
出典:企業会計基準委員会|企業会計基準第10号 金融商品に関する会計基準(第33項及び第34項)
出典:企業会計基準委員会|移管指針第9号 金融商品会計に関する実務指針(第180項及び第181項)
出典:企業会計基準委員会|移管指針第2号 外貨建取引等の会計処理に関する実務指針(第8項)
この区分は、決算実務において非常に重要です。
たとえば、予定輸出取引が1か月延期されただけで、主要な取引条件が合理的に予測可能であり、取引自体は引き続き実行される可能性が極めて高いという場合。このときは、まず、当初指定した取引との同一性やヘッジの有効性等を踏まえて継続可否を確認します。要件を満たさなくなった場合や当初の為替予約が決済されて消滅した場合には中止とし、新たな為替予約をヘッジ手段として用いる場合には新たな指定を行います。
これに対して、取引先から正式なキャンセル通知を受け、予定取引が実行されないことが明らかになった場合。このときは、ヘッジ会計を終了し、繰延ヘッジ損益を当期損益へ振り替える必要があります。
外貨建金銭債権が貸し倒れた場合、ヘッジ対象は消滅する
外貨建売掛金や貸付金をヘッジ対象として為替予約を締結している場合、その債権が貸し倒れ、債権の消滅を認識するときには、ヘッジ対象も消滅します。
この場合には、債権の帳簿価額の消去と、為替予約の処理を整理します。ただし、適用していた会計処理によって、必要な処理は異なります。
| 適用していた処理 | 貸倒れ・対象消滅時の処理 |
|---|---|
| 独立処理 | 貸倒処理を行い、為替予約は引き続き通常のデリバティブ処理を行う。ヘッジ会計を適用していないため、「ヘッジ会計の終了」はない |
| 振当処理 | 振当処理を終了し、未配分の予約差額があれば消滅期の損益とする。残存する為替予約は、デリバティブとして独立した会計処理に移る |
| 繰延ヘッジ損益が残っている場合 | ヘッジ対象の消滅に対応する繰延額を当期損益に振り替える |
振当処理では、通常、為替予約の時価評価額を別個に計上していません。そのため、振当処理の終了を、常に純資産の繰延ヘッジ損益を振り替える処理として説明することはできません。未配分の予約差額と、残存する為替予約の評価を区別して処理します。
また、貸倒引当金の計上・増額と、ヘッジ対象の全部又は一部の消滅の認識は別の判断です。信用状態が悪化したことだけを理由に、直ちにヘッジ対象の全額が消滅したとするものではありません。
出典:企業会計基準委員会|企業会計基準第10号 金融商品に関する会計基準(第8項、第14項及び第34項)
出典:企業会計基準委員会|移管指針第2号 外貨建取引等の会計処理に関する実務指針(第4項及び第8項)
この論点は、単なる為替処理にとどまりません。貸倒引当金、債権評価、収益認識、内部統制にも波及します。監査上は、債権の回収可能性の悪化をいつ認識したか、ヘッジ対象の消滅時点をいつと判断したか、為替予約の処理をいつ変更したかが確認されます。
連結会社間取引では、個別財務諸表と連結財務諸表で結論がずれることがある
親会社が子会社に外貨建貸付を行い、親会社個別で為替予約の振当処理を採用しているとします。個別財務諸表上は、ヘッジ対象が存在します。しかし連結財務諸表上は、親子間の債権債務が相殺消去されるため、ヘッジ対象が消滅することがあります。
以下は、連結上、別途適格なヘッジ関係を指定していない通常の内部貸付金の例です。
この場合、連結財務諸表上は、債権債務の相殺によりヘッジ対象が消滅しますから、ヘッジ会計は適用されません。直先差額の繰延べについて戻し処理を行い、ヘッジ対象の換算差損益とヘッジ手段の評価損益のみを当期純損益に計上する、という整理が必要になります。
| 観点 | 個別財務諸表 | 連結財務諸表 |
|---|---|---|
| 外貨建貸付金・借入金 | 債権債務として存在 | 連結消去される |
| ヘッジ対象 | 存在する | 消滅する場合がある |
| 振当処理 | 要件を満たせば適用可能 | ヘッジ対象消滅により調整が必要 |
| 為替予約 | 外部金融機関との契約として残る | 連結上も外部デリバティブとして残る |
| 損益処理 | 個別基準に基づき処理 | 連結修正でヘッジ会計の取扱いを再整理 |
ただし、連結会社間取引が消去されることを理由に、常に連結上のヘッジ会計が認められないわけではありません。連結会社間の適格な外貨建予定取引に係る為替リスクのヘッジには、ヘッジ会計を適用できる場合があります。
また、内部取引が外部の特定の資産・負債のリスクと対応する場合や、内部デリバティブに外部デリバティブが個別対応する場合には、所定の要件の下で、外部取引・外部デリバティブを連結上のヘッジ関係としてあらかじめ指定する取扱いがあります。
出典:企業会計基準委員会|移管指針第9号 金融商品会計に関する実務指針(第163項及び第164項)
グループ内での外貨建貸付やキャッシュ・プーリングを行っている会社では、個別決算での処理だけでなく、連結上のヘッジ対象の存否を必ず確認する必要があります。
振当処理・繰延ヘッジは純資産表示にも影響する
繰延ヘッジを適用する場合、ヘッジ手段に係る損益又は評価差額は、原則としてヘッジ対象に係る損益が認識されるまで、純資産の部において繰り延べられます。ただし、前述のとおり、予定取引が棚卸資産・有形固定資産等の取得である場合には、実行時に当該資産の取得価額へ反映します。
また、純資産に計上されるヘッジ手段に係る損益又は評価差額については、税効果会計を適用する必要があります。当該損益又は評価差額に課される当事業年度の課税対象利益を基礎とする税金がある場合には、関連する当期税金の処理も必要です。会計上の損益を繰り延べていることが、そのまま税務上の課税も繰り延べられることを意味するわけではありません。
出典:企業会計基準委員会|企業会計基準第10号 金融商品に関する会計基準(第32項)
出典:企業会計基準委員会|移管指針第9号 金融商品会計に関する実務指針(第170項)
純資産の部では、個別財務諸表上の評価・換算差額等、連結財務諸表上のその他の包括利益累計額に、繰延ヘッジ損益が含まれます。
外貨建予定取引をヘッジ対象とする為替予約等について、ヘッジ会計の要件を満たし、振当処理を採用している場合には、当該予定取引が認識されるまでの間、決算日に為替予約等を時価評価します。そして、その評価差額に関連する当期までの期間に課された法人税等及び税効果を反映した金額を、純資産の部に繰延ヘッジ損益として計上し、繰り延べます。
これに対し、発生済みの外貨建金銭債権債務に振当処理を適用した場合の未配分の直先差額は、前払費用・前受収益等であり、純資産の繰延ヘッジ損益ではありません。
出典:企業会計基準委員会|移管指針第2号 外貨建取引等の会計処理に関する実務指針(第4項及び第10項)
このように、為替予約等の会計処理は、損益計算書の為替差損益だけの問題ではありません。純資産、税効果、株主資本等変動計算書、包括利益計算書にも影響が及びます。
実務上の典型パターン
為替予約等の処理は、取引類型ごとに考えると整理しやすくなります。
以下の想定処理は、それぞれの適用要件を満たし、あらかじめ定めた会計方針と適用範囲に従うことを前提としています。決算ごと・予約契約ごとに自由に選択できるという意味ではありません。
| 取引類型 | 想定処理 | 判断上のポイント |
|---|---|---|
| 外貨建売掛金発生後に同額・同一期日の売予約を締結 | 独立処理又は振当処理 | 独立処理で損益認識時期がそろうか、振当処理を会計方針として採用しているか |
| 外貨建買掛金発生後に買予約を締結 | 独立処理又は振当処理 | 振当処理を採用する場合は、直々差額・直先差額の区分が必要 |
| 輸出予定取引に対する売予約 | 繰延ヘッジ又は振当処理 | 予定取引の実行可能性が極めて高いことや、数量・時期を裏付ける証拠が必要 |
| 輸入予定取引に対する買予約 | 繰延ヘッジ又は振当処理 | 予定取引の適格性、予定仕入と販売計画・価格転嫁の整合性、実行時の取得価額への反映 |
| 外貨建借入金に対する通貨スワップ・金利通貨スワップ | 為替リスク部分は独立処理又は適格な振当処理。金利リスク部分は適格な繰延ヘッジ又は金利スワップの特例処理 | 金利通貨スワップについて、金利スワップの特例処理と通貨スワップの振当処理の双方の要件を満たす場合には、一体処理も認められる |
| 外貨建その他有価証券に対する為替予約 | 繰延ヘッジ又は時価ヘッジ。債券の為替換算差額を純損益処理している場合は、独立処理も検討 | 為替換算差額を純資産に計上している場合には、損益認識時期の調整が必要 |
| 外貨建満期保有目的債券に対する為替予約 | 振当処理の検討余地あり | 満期償還時の外貨額が固定されるか |
| 長期包括為替予約 | 原則として慎重に。繰延ヘッジ・独立処理を検討 | 理論先物相場への引き直し、予定取引の発生可能性、適格部分とそれ以外の区分 |
| NDF | 繰延ヘッジの検討。振当処理は慎重に | 円貨CFが実質的に固定されているか |
出典:企業会計基準委員会|移管指針第2号 外貨建取引等の会計処理に関する実務指針(第3項~第8項、第50項)
出典:企業会計基準委員会|移管指針第9号 金融商品会計に関する実務指針(第160項、第167項~第170項)
出典:企業会計基準委員会|移管指針第12号 金融商品会計に関するQ&A(Q55-2及びQ56)
「輸出だから売予約」「輸入だから買予約」というリスク管理上の整理だけでは、会計処理は決まりません。会計上は、ヘッジ対象の認識時期、ヘッジ手段の評価差額、純資産計上の要否、キャッシュ・フロー固定性、文書化の有無を確認する必要があります。
監査対応で整理・提示する主な資料
為替予約等のヘッジ会計では、監査人が確認する資料は広範にわたります。会計処理の仕訳だけを提示しても、十分な監査証拠にはなりません。
ただし、以下の名称の専用書類をすべて新たに作成するという意味ではありません。既存の規程・稟議・契約書・台帳等を組み合わせ、取引の重要性や複雑性に応じて、必要な判断と根拠を明らかにします。
| 資料 | 監査上の確認目的 |
|---|---|
| デリバティブ取引規程 | 為替予約等の利用目的、権限、限度額、禁止取引 |
| リスク管理方針 | 為替リスクをどの範囲でヘッジするか |
| ヘッジ指定文書 | ヘッジ対象、ヘッジ手段、対象リスク、ヘッジ比率 |
| 契約書・金融機関発行の取引確認書・残高資料等 | 契約条件、期日、金額、レート、相手先確認 |
| 外貨建債権債務明細 | ヘッジ対象の存在、残高、決済予定 |
| 予定取引資料 | 発注書、受注書、販売計画、輸入計画、過去実績 |
| 有効性評価資料 | 条件一致確認、比率分析、相関関係分析 |
| 予約差額計算表 | 直々差額、直先差額、期間配分額 |
| 法人税等・税効果計算資料 | 繰延ヘッジ損益に関連する当期税金及び税効果 |
| 中止・終了判定メモ | 予定取引延期、キャンセル、債権貸倒れ、早期決済 |
| 表示・注記検討資料 | 金融商品注記、デリバティブ注記、リスク情報 |
出典:企業会計基準委員会|移管指針第9号 金融商品会計に関する実務指針(第143項~第146項、第153項、第162項、第180項及び第181項)
会社が提示する金融機関発行の資料と、監査人が実施する外部確認手続は区別します。監査上の確認は、監査人が確認先や確認内容、依頼等を管理し、第三者から直接回答を入手する手続です。会社側では、上記資料の整備に加え、監査人が必要に応じて実施する確認手続に協力することになります。
出典:日本公認会計士協会|監査基準報告書505「確認」(第5項及び第6項)
特にIPO準備企業では、為替予約は財務部門が管理している一方で、予定取引の発生可能性は営業部門や購買部門が把握している、ということがあります。この場合、部門間の情報連携が弱いと、ヘッジ会計の要件を満たす資料が決算時に揃わないというリスクが生じます。
経営者説明では、会計処理だけでなく「未ヘッジ部分」を示す
為替予約等の会計処理は、経営者への説明とも密接に関係します。
経営者に対して「ヘッジ会計を適用しました」「振当処理を採用しました」と説明しても、それだけではリスク管理の説明として不十分です。経営者が知るべきなのは、どの外貨エクスポージャーが固定され、どの部分が未ヘッジで、それが会計上どの損益又は純資産変動として現れるのか、という点です。
| 経営者説明項目 | 説明すべき内容 |
|---|---|
| 通貨別エクスポージャー | USD、EUR、CNY等の債権債務・予定取引残高 |
| ヘッジ済み部分 | 為替予約等で固定された外貨額・円貨額 |
| 未ヘッジ部分 | 為替変動にさらされている残高 |
| 会計処理 | 会計方針と適用範囲に従った独立処理、繰延ヘッジ、時価ヘッジ、振当処理の適用 |
| 損益影響 | 為替差損益、デリバティブ評価損益、売上・取得資産・売上原価等への反映 |
| 純資産影響 | 繰延ヘッジ損益、関連する当期税金及び税効果、包括利益 |
| 予定取引リスク | 予定取引が実行されないことが明らかになった場合の損益影響 |
| 契約終了リスク | 早期解約、ロールオーバー、期日不一致の影響 |
| 開示影響 | 金融商品注記、リスク情報、業績予想修正その他の適時開示の可能性 |
為替ヘッジは、実際に負っている相場変動リスクやキャッシュ・フロー変動リスクを管理するための取引です。その結果として損益の変動を抑えることも、正当なリスク管理の目的となります。
会計処理は、そのリスク管理の実態を財務諸表に反映するための手段であって、見せたい利益を作るための手段ではありません。
出典:企業会計基準委員会|移管指針第9号 金融商品会計に関する実務指針(第141項)
開示・注記への影響
為替予約等を利用している場合、金融商品注記、デリバティブ取引に関する注記、ヘッジ会計に関する注記、リスク管理方針の記載に影響することがあります。
外貨建取引等会計処理基準では、外貨建金融商品について必要と認められる注記事項は、金融商品全般に係る注記事項に含まれるとされています。
出典:企業会計基準委員会|企業会計審議会 外貨建取引等会計処理基準
開示の検討にあたっては、次の観点を確認します。すべての取引に同じ項目を一律に記載するのではなく、適用している会計処理、重要性、連結財務諸表と個別財務諸表の関係に応じて検討します。
| 開示論点 | 実務上の確認内容 |
|---|---|
| 金融商品注記 | 市場リスク、為替リスク、リスク管理体制 |
| デリバティブ注記 | ヘッジ会計の適用有無を区分し、契約額、時価、評価損益等の必要事項を確認する |
| ヘッジ会計注記 | ヘッジ手段、ヘッジ対象、ヘッジ方針、ヘッジ方法、有効性の評価方法 |
| 繰延ヘッジ損益 | 純資産の部、関連する当期税金及び税効果、包括利益への影響 |
| 重要な会計方針 | 振当処理の採用方針、為替予約差額の配分方針 |
| 経営成績分析 | 為替差損益やヘッジ損益が重要な場合の説明 |
| 事業等のリスク | 為替変動が業績・資金繰りに与える影響 |
| 適時開示 | 業績予想修正の要否に加え、損害の発生その他の重要な発生事実としての開示要否を検討する |
デリバティブ取引の注記では、ヘッジ会計を適用していないものと、適用しているものを区分します。また、振当処理を適用する為替予約等の時価は、ヘッジ対象と一体として、当該ヘッジ対象の時価に含めて注記できる取扱いがあります。ただし、予定取引をヘッジ対象としている場合は、この取扱いから除かれます。契約額等の注記まで不要になるわけではありません。
出典:企業会計基準委員会|企業会計基準適用指針第19号 金融商品の時価等の開示に関する適用指針
適時開示についても、業績予想を修正するかどうかだけで判断するものではありません。為替差損等については、「災害に起因する損害・業務遂行の過程で生じた損害」としての開示要否を検討し、その項目で開示不要であっても、「その他重要な発生事実」としての開示要否を確認する必要があります。
出典:日本取引所グループ|上場会社向けナビゲーションシステム「【その他重要な発生事実】為替差益や有価証券評価益、デリバティブ評価益の開示の必要性はどのように判断すればよいですか。」
為替予約等の会計処理は、注記のためだけに行うものではありません。とはいえ、注記で説明できない会計処理は、監査にも投資家説明にも耐えにくいと考えるべきでしょう。
実務上の落とし穴
為替予約等の振当処理とヘッジ会計では、次のような落とし穴がよく見られます。
| 落とし穴 | 問題点 | 実務対応 |
|---|---|---|
| 為替予約を締結すれば自動的に振当処理できると考える | 振当処理はヘッジ会計要件を満たす場合の特例 | ヘッジ指定・文書化・有効性評価を確認する |
| 決算時に後付けでヘッジ指定する | ヘッジ開始時点の文書化要件を満たさない | 予約締結時に、規程・稟議・台帳等を含めて必要事項を文書化する |
| 予定取引の発生可能性を十分に説明できない | 予定取引ヘッジが否定される可能性 | 主要な取引条件の予測可能性と、実行可能性が極めて高いことを裏付ける資料を整理する |
| 長期の輸入予定取引を過去実績だけで説明する | 1年以上の輸入予定取引に係る為替予約は、会計処理上投機目的と判断される場合がある | 判断経路に応じて、合理的経営計画、対応する円建売上の解約不能契約、損失可能性等を確認する |
| 直々差額と直先差額を区分していない | 期間損益が歪む | 予約差額計算表を作成する |
| 同一レートの包括的長期為替予約をそのまま振当処理する | Q55-2で扱う同一契約レートの包括的長期為替予約は、通常、振当処理の対象とはならない | 差異の重要性、理論先物相場への引き直し、適格部分とそれ以外の区分を検討する |
| NDFを通常の為替予約と同様に扱う | 円貨CF固定性が不十分な場合がある | 繰延ヘッジ、独立処理、振当処理の可否を個別検討する |
| 連結会社間取引の個別処理を連結にそのまま持ち込む | 連結上ヘッジ対象が消滅する可能性 | 連結修正でヘッジ対象の存否と、別途指定した適格なヘッジ関係の有無を確認する |
| ヘッジ会計の中止と終了を混同する | 繰延損益の処理時期を誤る | 対象の存続・消滅だけでなく、有効性要件とヘッジ手段の存続も確認する |
| 関連する当期税金や税効果を失念する | 繰延ヘッジ損益の純資産表示が誤る | 法人税等及び税効果会計とセットで検討する |
出典:企業会計基準委員会|移管指針第2号 外貨建取引等の会計処理に関する実務指針
出典:企業会計基準委員会|移管指針第9号 金融商品会計に関する実務指針
出典:企業会計基準委員会|移管指針第12号 金融商品会計に関するQ&A(Q55-2)
これらの多くは、会計基準の知識不足というより、取引開始時点での設計不足から生じているように思います。
ヘッジ会計は、決算時に仕訳を選ぶ処理ではありません。取引開始時から、リスク管理、文書化、評価、開示を設計しておく処理です。
専門家に相談すべき場面
為替予約等の会計処理は、単純な1対1対応の為替予約であれば、社内で整理できる場合もあります。一方で、次のような場面では、早期に専門家や監査人と協議することが望まれます。
| 状況 | 相談すべき理由 |
|---|---|
| 為替予約を初めて導入する | 独立処理、繰延ヘッジ、時価ヘッジ、振当処理の適用場面を踏まえた方針設計が必要 |
| 振当処理を採用したい | 会計方針、ヘッジ要件、予約差額処理の設計に加え、原則処理からの変更制限の確認が必要 |
| 外貨建予定取引をヘッジ対象にする | 発生可能性の証拠、文書化、実行時・延期時・実行されないことが明らかになった場合の処理が必要 |
| 長期又は包括的な為替予約を締結している | 長期の輸入予定取引に係る投機目的判定や、理論先物相場への引き直しが必要になる場合がある |
| NDFや通貨スワップを利用している | 商品性に応じたヘッジ会計・振当処理の可否判断が必要 |
| グループ内外貨建貸付をヘッジしている | 個別・連結でヘッジ対象の存否が異なる可能性 |
| 為替予約の早期解約・ロールオーバーがある | 中止・終了・再指定の判断が必要 |
| 為替差損益やデリバティブ損益が重要 | 開示、業績予想修正、監査対応への波及がある |
| IPO準備中で為替リスク管理体制を整備する | 内部統制、権限規程、決算プロセスと一体で整備する必要 |
為替予約等は、契約金額に加え、残存期間、為替相場の変動、契約条件等によって、損益・純資産・開示への影響が大きくなることがあります。
会計処理だけを後から整えるのではなく、リスク管理方針、契約実態、ヘッジ対象、ヘッジ手段、会計方針、監査証拠を一体で整えておく。それが、後から説明できる決算につながります。
犬飼公認会計士・税理士事務所へのご相談について
為替予約等の振当処理とヘッジ会計は、外貨建取引の延長にあるようでいて、実際には金融商品会計、外貨建取引会計、税効果会計、純資産表示、注記、監査対応が交差する領域です。
特に、外貨建予定取引、長期為替予約、通貨スワップ、NDF、グループ内外貨建貸付、そしてIPO準備企業における為替リスク管理体制。これらの場面では、処理の結論だけでなく、取引開始時点からの文書化と説明可能性が重要になります。
犬飼公認会計士・税理士事務所では、日本基準に基づく上場企業・IPO準備企業・大規模グループの決算・開示・監査対応を前提に、為替予約等の会計処理方針、振当処理の適用可否、ヘッジ文書、予約差額計算、予定取引ヘッジ、監査人説明資料の整理を支援しています。
為替予約等について、「これまでの処理を継続してよいのか」「振当処理を採用できるのか」「予定取引ヘッジの資料が監査に耐えるのか」を整理したいとお考えでしたら、お問い合わせページよりお気軽にご相談ください。
主な出典・参照情報
出典:企業会計基準委員会|企業会計基準第10号 金融商品に関する会計基準(第25項、第29項~第34項、注12)
出典:企業会計基準委員会|移管指針第9号 金融商品会計に関する実務指針(第141項~第146項、第153項、第156項、第158項~第164項、第167項~第170項、第174項、第180項及び第181項)
出典:企業会計基準委員会|移管指針第2号 外貨建取引等の会計処理に関する実務指針(第3項~第10項、第35項、第50項及び第51項)
出典:企業会計基準委員会|企業会計審議会 外貨建取引等会計処理基準(一1、一2、注解・注6及び注7)
出典:企業会計基準委員会|移管指針第12号 金融商品会計に関するQ&A(Q55、Q55-2及びQ56)
出典:企業会計基準委員会|企業会計基準適用指針第19号 金融商品の時価等の開示に関する適用指針
出典:日本公認会計士協会|監査基準報告書505「確認」(第5項及び第6項)
出典:日本取引所グループ|上場会社向けナビゲーションシステム「【その他重要な発生事実】為替差益や有価証券評価益、デリバティブ評価益の開示の必要性はどのように判断すればよいですか。」
この記事の振り返り
| 論点 | 実務上の要点 |
|---|---|
| 為替予約等の原則処理 | デリバティブとして時価評価し、評価差額を原則として当期損益処理する |
| 独立処理 | 外貨建金銭債権債務の換算差額と為替予約の評価差額を、それぞれ損益処理する |
| ヘッジ会計の目的 | ヘッジ対象とヘッジ手段の損益認識時期を合わせ、ヘッジ効果を会計に反映する |
| ヘッジ会計の要件 | リスク管理方針との整合、文書化、有効性の定期確認が必要 |
| 有効性評価省略 | 所定の条件一致等により定量的な判定を省略できることがあるが、ヘッジ指定や条件一致の継続確認等は必要 |
| 繰延ヘッジ | 原則としてヘッジ手段の評価差額を、ヘッジ対象の損益認識時まで純資産に繰り延べる。予定取引による資産取得時には取得価額に反映する |
| 時価ヘッジ | その他有価証券では繰延ヘッジとの選択が可能。指定したリスクに係る対象の時価変動を純損益に反映する |
| 振当処理 | ヘッジ会計要件を満たし、将来円貨CFが固定される場合の特例的処理 |
| 振当処理の対象 | 外貨建金銭債権債務、外貨建満期保有目的債券等が中心 |
| 振当処理の対象外 | 外貨建満期保有目的債券以外の外貨建有価証券など。将来の外貨建貸付け・借入れ等について、実行前の為替変動によるCFを固定する取引にも制限がある |
| 振当処理の会計方針 | 原則処理の採用後に振当処理へ変更することは認められない。適用範囲は事前に定め、同一部門の同一取引・同一種類の外貨建資産・負債で併用しない |
| 予約差額 | 直々差額は予約日の属する期の損益、直先差額は期間配分。すでに決算時換算を行っている場合は、その換算額を基礎とする |
| 未配分の直先差額 | 前払費用・前受収益等として表示し、純資産の繰延ヘッジ損益とは区別する |
| 予定取引ヘッジ | 未履行の確定契約のほか、未契約の取引では主要条件の合理的な予測可能性と、実行可能性が極めて高いことが必要 |
| 予定取引の認識前・実行時 | 振当処理を採用していても、認識前の決算日には為替予約等を時価評価して繰り延べる。実行時は、売上等への損益反映や取得資産への加減を整理する |
| 長期の輸入予定取引 | 1年以上の輸入予定取引に係る為替予約は、発生可能性と対応する販売計画・契約等を厳格に確認する。予定取引一般を期間だけで排除するものではない |
| 包括的長期為替予約 | 通常、そのまま振当処理できるとは限らず、理論先物相場への引き直しを検討。適格と認められない部分の評価差額は当期純損益とする |
| 通貨スワップ | 直先フラット型又は為替予約型など、振当処理の対象は限定される |
| 金利通貨スワップの一体処理 | 金利スワップの特例処理と通貨スワップの振当処理の双方の要件を満たす場合に認められる |
| 通貨オプション | 買建てで、契約締結時に権利行使が確実と認められるものに限り、振当処理を検討 |
| NDF | 繰延ヘッジは検討可能。振当処理の余地は、一般的な適用要件を商品性に当てはめた実務上の解釈として、CF固定性を慎重に判断する |
| 中止と終了 | 対象が存続していても、有効性要件を満たさなくなった場合又は手段が消滅した場合は中止。対象の消滅又は予定取引が実行されないことが明らかになった場合は終了 |
| 中止後の損益 | 過去の繰延額と中止後の新たな変動額を区別する。重要な損失が生じるおそれがある場合には、損失処理の検討も必要 |
| 連結会社間取引 | 個別でヘッジ対象が存在しても、連結上は消滅する場合がある。ただし、適格な外貨建予定取引や、あらかじめ指定した外部取引とのヘッジ関係等は別途検討する |
| 純資産影響 | 繰延ヘッジ損益の純資産表示には、関連する当期税金及び税効果を反映する |
| 監査対応 | ヘッジ文書、契約書、予定取引資料、有効性評価、予約差額計算等を整理する。既存資料も活用し、監査人の外部確認手続とは区別する |
| 開示 | ヘッジ会計の適用有無と振当処理の時価注記の特則を確認する。適時開示は業績予想修正だけで判断しない |

