グループ内に債務超過会社を抱えたとき、実務でもっとも危ういのは、「再編すれば整理できる」「親会社が支援するから問題ない」「合併すれば消える」といった粗い理解です。
債務超過会社が関わる取引では、会計処理、会社法上の手続、税務、連結、監査、開示が同時に動きます。
子会社株式の評価損、貸付金の貸倒引当、債務保証損失引当、関係会社事業損失引当、債務免除益、DES、増減資、吸収合併、会社分割、株式交換、繰越欠損金、継続企業の前提。これらが、一つの案件の中で連鎖していきます。
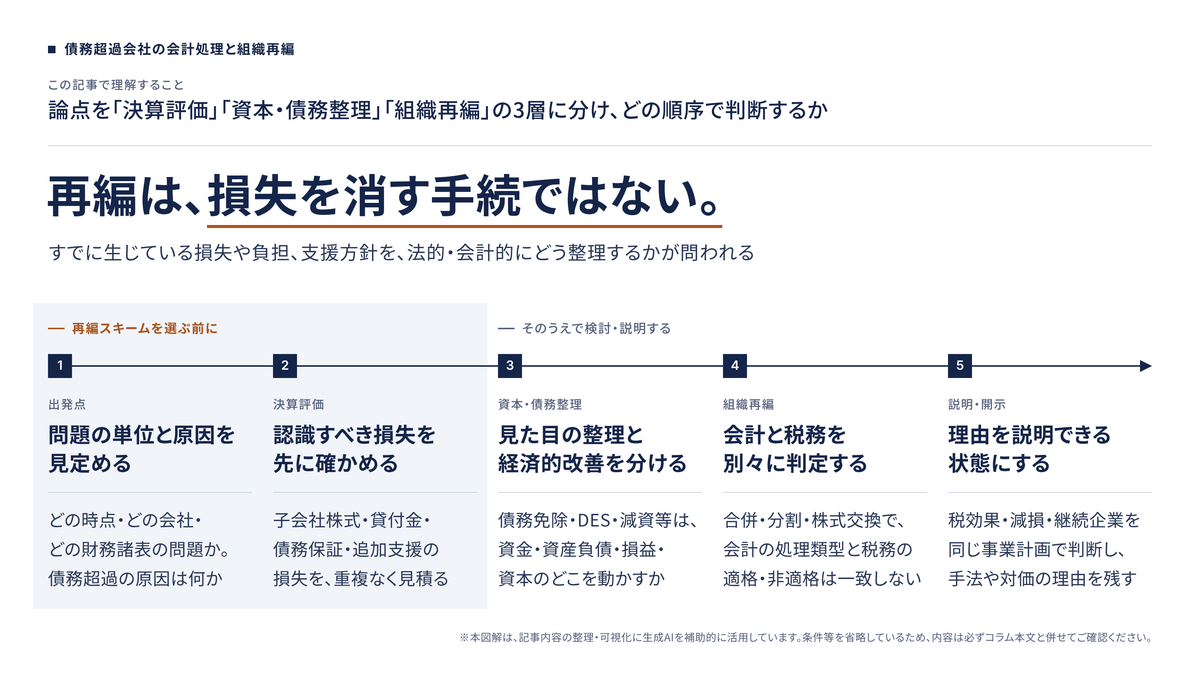
しかも、再編スキームを選ぶ前に確かめておかなければならないことがあります。そもそも現時点の財務諸表で、認識すべき損失をきちんと認識しているかどうかです。
再編は、未認識の損失を見えにくくするための手段ではありません。すでに発生している損失や負担、支援方針を、法的・会計的にどう整理するかという問題です。
本稿では、日本基準を前提に、債務超過会社の会計処理と組織再編を、上場企業・IPO準備企業・大規模グループの決算実務で説明できる形に分解して整理していきます。
債務超過会社を含む論点は、まず3層に分ける
債務超過会社をめぐる論点は、一つの会計処理に集約できるものではありません。少なくとも、次の3つの層に分けて考える必要があります。
| 層 | 主な論点 | 実務上の問い |
|---|---|---|
| 決算評価の層 | 子会社株式、貸付金、債務保証、引当金、減損、税効果 | 期末時点で、親会社・子会社・連結財務諸表に何を認識すべきか |
| 資本・債務整理の層 | 債務免除、債務引受、DES、増資、減資、欠損填補 | 債務超過をどの法律行為・資本政策で解消又は軽減するか |
| 組織再編の層 | 合併、会社分割、事業譲渡、株式交換、株式移転、清算 | 法人格・事業・負債・欠損金・少数株主をどう整理するか |
この3層を混同すると、判断が崩れていきます。
たとえば、親会社が債務超過子会社を吸収合併する場合でも、合併前の親会社の個別財務諸表では、子会社株式評価損、貸付金の貸倒、債務保証損失、追加支援義務が問題になります。
合併時には、会社法上の手続、企業結合会計上の処理類型、税務上の適格・非適格、繰越欠損金の取扱いが問われます。そして合併後には、連結上の表示、税効果、継続企業、開示が控えています。
債務超過会社を含む再編では、「どの仕訳を切るか」を考える前に、「どの時点の、どの会社の、どの財務諸表の問題か」を固定すること。ここが出発点になります。
債務超過会社の再編前に確認すべき決算処理
債務超過会社を再編する前に、まずは現時点の決算処理を確認します。
この確認を飛ばして再編スキームの検討だけを進めると、損失認識の先送り、関係会社支援の不適切な表示、監査上の見積りの不整合につながります。
子会社株式の評価
親会社が債務超過子会社の株式を保有している場合、最初に問題となるのが子会社株式の評価です。
日本基準では、子会社株式・関連会社株式は取得原価を基礎として評価します。そのうえで減損処理の要否は、市場価格のある株式であれば時価の著しい下落、市場価格のない株式等であれば発行会社の財政状態の悪化による実質価額の著しい低下を基礎に判断します。
市場価格のない子会社株式等の実質価額が著しく低下しているにもかかわらず減損処理を行わないのであれば、実行可能で合理的な事業計画等によって、回復可能性が十分な証拠で裏付けられていなければなりません。
市場価格のない債務超過子会社の株式については、単に純資産がマイナスであるという事実だけでは、判断として足りません。事業計画、資金繰り、親会社支援、資産の含み損益、再編予定、清算価値を踏まえ、実質価額と回復可能性を検討していきます。
出典:企業会計基準委員会|企業会計基準第10号「金融商品に関する会計基準」第17項・第20項・第21項
出典:企業会計基準委員会|移管指針第9号「金融商品会計に関する実務指針」第285項
実務上、検討は子会社株式の評価損だけでは終わりません。債務超過子会社に対して貸付金や売掛金を有し、さらに借入保証や追加支援の方針もある場合には、子会社株式評価損、貸倒引当金、債務保証損失引当金、関係会社事業損失引当金を連鎖して検討することになります。
債務超過子会社について、株式の減損、債権の貸倒処理、連帯保証に係る債務保証損失引当を検討し、さらに債務超過額のうち貸倒・保証でカバーされない部分について関係会社事業損失引当を検討する。この整理は、実務上きわめて重要です。
もっとも、債務超過額から貸倒・保証に係る引当額等を差し引いた残額を、機械的に引き当てるわけではありません。親会社が負担すると見込まれる損失を、すでに認識した損失と重複しないように見積ったうえで、引当金の計上要件を満たすかどうかを判断します。
貸付金・売掛金の回収可能性
親会社が債務超過子会社に対して貸付金、売掛金、未収入金を有している場合、債権の評価は避けて通れません。
確認すべきなのは、債務超過額だけではありません。次のような要素に分解して見ていきます。
| 確認項目 | 実務上の意味 |
|---|---|
| 債務超過額 | 負債が資産を上回る額を示す。個別の債権の回収不能額とは区別して判断する |
| 資金繰り | 返済原資があるか、親会社支援に依存していないか |
| 返済条件 | 元本返済予定、利息支払、期限延長の有無 |
| 担保・保証 | 回収可能額をどこまで裏付けるか |
| 事業計画 | 将来返済能力を説明できるか |
| 親会社の支援方針 | 支援意思だけでなく支援能力・決議・資金手当があるか |
| 再編予定 | 合併、債務免除、DES、清算により債権がどう処理されるか |
「親会社が支援する予定だから貸倒は不要」という結論にはなりません。その支援が貸付金の回収可能性を高めるものなのか、それとも単に資金流出を続けるだけのものなのか。ここを区別する必要があります。
出典:企業会計基準委員会|企業会計基準第10号「金融商品に関する会計基準」第14項・第27項・第28項
債務保証損失引当金
親会社が債務超過子会社の借入金を保証している場合には、保証履行の可能性と、求償権の回収可能性を検討します。
保証先の子会社が債務超過となり、返済能力に疑義がある場合には、保証債務を偶発債務として注記するにとどめるのか、債務保証損失引当金の計上まで必要なのかを判断することになります。
保証を履行すると、通常は主債務者である子会社に対する求償債権が発生します。しかし、子会社が債務超過であれば、その求償債権についても貸倒引当又は貸倒損失の検討が必要です。保証履行による引当金の目的取崩しと、求償債権の回収可能性は、セットで整理しなければなりません。
出典:e-Gov法令検索|民法
出典:企業会計基準委員会|企業会計原則・企業会計原則注解〔注18〕
関係会社事業損失引当金・関係会社支援損失引当金
子会社の債務超過額が親会社の債権額や保証額を上回り、親会社が追加支援を行う意思・義務・実質的な負担を有している場合には、関係会社事業損失引当金等の検討が必要になることがあります。
ここで大切なのは、名称ではなく実態です。関係会社事業損失引当金、関係会社支援損失引当金、関係会社整理損失引当金など、実務ではいくつかの科目名が見られます。
しかし、会計上検討すべきなのは、将来の特定の損失であって、当期以前の事象に起因し、発生の可能性が高く、金額を合理的に見積ることができるかどうか、という点です。
日本基準には、引当金に関する包括的な会計基準は設けられていません。もっとも、企業会計原則注解18に基づき、将来の特定の費用又は損失であること、当期以前の事象に起因すること、発生の可能性が高いこと、金額を合理的に見積ることができることが、基本的な要件として整理されています。
出典:企業会計基準委員会|企業会計原則・企業会計原則注解〔注18〕
出典:企業会計基準委員会|企業会計基準適用指針第30号「収益認識に関する会計基準の適用指針」第162項
この判断は、親会社の支援方針と密接に関わります。
取締役会で支援を決議している。金融機関に支援の継続を表明している。事業上、撤退できない。債務保証をしている。CMS(キャッシュ・マネジメント・システム)等を通じて資金を供給している。
こうした事実があれば、単なる任意の将来判断としてではなく、実質的な負担として検討すべき場合があります。
再編スキームを選ぶ前に、債務超過の原因を分解する
債務超過会社の再編では、スキームを選ぶより先に、債務超過の原因を分解しておきます。
| 原因 | 会計上の見方 | 再編上の示唆 |
|---|---|---|
| 一時的な大型損失 | 減損、貸倒、訴訟、災害損失等 | 資本注入・債務免除で回復可能か |
| 構造的な営業赤字 | 収益力の毀損、固定費過大 | 事業撤退、会社分割、清算も検討 |
| 投資失敗 | 固定資産減損、のれん減損 | 事業計画の再構築、PPA後の見直し |
| グループ内金融支援 | 貸付金、保証、CMS | 親会社損失認識、債務整理、DES |
| 税効果取崩し | DTA回収可能性低下 | 将来課税所得の再検証 |
| 資本政策の失敗 | 過大配当、自己株式取得等 | 分配可能額、会社法上の責任確認 |
| 不適切会計の訂正 | 過年度訂正、内部統制不備 | 訂正報告、監査対応、再発防止 |
原因を分解しないまま「合併で消す」「減資で整える」「DESで資本化する」といった処理に進むと、会計上の説明が弱くなります。
再編後も同じ赤字構造が残るのであれば、債務超過を一時的に解消できたとしても、減損、税効果、継続企業、上場維持基準といった論点はそのまま残ります。
会計上の見積りは、資産及び負債や収益及び費用等の額に不確実性がある場合に、財務諸表の作成時に入手可能な情報に基づいて、合理的な金額を算出するものとされています。債務超過会社の再編では、事業計画、将来キャッシュ・フロー、税務上の欠損金の利用可能性、保証履行の可能性などが、見積りの中核になります。
出典:企業会計基準委員会|企業会計基準第31号「会計上の見積りの開示に関する会計基準」第3項
債務免除・債務引受・DESは、支援内容を資産・負債・損益・資本に分けて整理する
債務超過会社の再建では、親会社や金融機関による債務免除、債務引受、DESが検討されます。
経営の場面では、いずれも「支援策」と呼ばれます。しかし会計上は、その内容に応じて、資産・負債の認識、損益の計上、資本の変動に分けて整理する必要があります。
債務免除
債権者が債務を免除すると、債務者側では債務の消滅に伴う利益が生じます。
親会社が子会社への貸付金を放棄する場合であれば、親会社側では貸倒損失又は関係会社支援損失等の検討が、子会社側では債務免除益の認識が問題になります。
ただし、グループ内取引では、単体上の損益と連結上の消去、さらに税務上の寄附金・受贈益、グループ法人税制、寄附修正などが絡み合います。「グループ内だから損益は出ない」と、債務免除を単純化して捉えてはいけません。
出典:企業会計基準委員会|企業会計基準第10号「金融商品に関する会計基準」第8項・第10項・第11項
出典:企業会計基準委員会|企業会計基準適用指針第28号「税効果会計に係る会計基準の適用指針」
債務引受
親会社が子会社の借入金を引き受ける場合には、まず、免責的債務引受なのか、併存的債務引受なのかを確認します。
子会社の銀行に対する債務が消滅するのは、当該債務を免れるなど、金融負債の消滅要件を満たす場合です。併存的債務引受であれば、子会社の従来の債務は残ります。また、銀行に対する債務が消滅したとしても、親会社に対する補償債務等が生じる場合には、その負債を別途認識します。
親会社側では、引き受けた負債の認識、債務引受損、子会社に対する補償請求権等の有無とその回収可能性を整理します。
債務引受と保証履行は、区別して考えなければなりません。免責的債務引受では、引受人に法定の求償権が当然に生じるわけではないからです。子会社に対する補償請求権等を計上する場合には、その契約上の根拠を確認したうえで、回収可能性を評価します。
また、すでに債務保証損失引当金等を計上している場合には、その引当の対象としていた負担との対応関係を確認し、損失が二重に計上されないように処理します。
会計処理は、契約書の表題で決まるものではありません。債権者の承諾、債務者の免責、求償・補償の関係、保証債務が残るかどうかを踏まえて判断します。
出典:e-Gov法令検索|民法第470条・第472条・第472条の3
出典:企業会計基準委員会|企業会計基準第10号「金融商品に関する会計基準」第7項・第10項・第11項
DES
DES、すなわちデット・エクイティ・スワップは、債務を資本性のある持分に転換する手法です。
債務超過会社の財務体質を改善する策として用いられますが、会計・税務上は、債務の消滅、株式の発行、債務消滅益の有無、発行価額の妥当性、税務上の取扱い、既存株主の希薄化を整理しておく必要があります。
DESでは、債権者側と債務者側、そして会計と税務を分けて整理します。
債権者側では、実務対応報告第6号の対象となるDESについて、取得した株式を時価で認識し、貸倒引当金控除後の債権の簿価との差額を損益として処理します。
債務者側では、負債の消滅と資本の計上を整理するとともに、税務上の債務消滅益の有無を別途確認します。税務上の債務消滅益が、そのまま会計上の利益になるわけではありません。
出典:企業会計基準委員会|実務対応報告第6号「デット・エクイティ・スワップの実行時における債権者側の会計処理に関する実務上の取扱い」
出典:国税庁|株式会社企業再生支援機構が買取決定等を行った債権の債務者に係る事業再生計画に基づき債権放棄等が行われた場合の税務上の取扱いについて(照会)
DESは、債務者の貸借対照表上、負債を減らし、純資産を増やす方向に働きます。しかし、それで事業のキャッシュ創出力が改善するわけではありません。DES後も赤字が続くのであれば、減損、税効果、継続企業の前提の問題は解消しません。
欠損填補・減資は「見た目の整理」と「経済的改善」を分ける
債務超過又は資本欠損の会社では、任意積立金の取崩し、準備金の減少、資本金の額の減少による欠損填補が検討されます。
会社法上、株式会社の計算規定は、財務情報の提供と剰余金の分配規制という二つの役割を担っています。
会社法は、会計帳簿、計算書類、資本金の額、資本金の額の減少、剰余金の配当等について規定しています。資本金の額の減少、準備金の減少、剰余金の処分は、会社法上の手続として整理されます。
出典:e-Gov法令検索|会社法
出典:e-Gov法令検索|会社計算規則
ただし、減資や欠損填補は、原則として純資産の部の内訳を組み替える処理です。資本金を減少させて繰越利益剰余金のマイナスを補填しても、現金が増えるわけでも、借入金が減るわけでもありません。
| 手法 | 表示・会社法上の効果 | 経済的効果 |
|---|---|---|
| 任意積立金の取崩し | その他利益剰余金内の振替 | キャッシュ増加なし |
| 準備金の減少 | 資本準備金・利益準備金をその他剰余金へ振替 | キャッシュ増加なし |
| 減資による欠損填補 | 資本金を減少し欠損を整理 | 原則としてキャッシュ増加なし |
| 金銭払込による増資 | 資本金・資本剰余金、現金預金の増加 | 払込資金の流入あり |
| 債務免除 | 負債減少、債務免除益 | 債務負担軽減 |
| DES | 負債減少、資本増加 | 返済負担軽減、資金流出なし |
| 事業撤退・譲渡 | 赤字事業の切離し | 将来損失の抑制可能性 |
再編の説明では、「欠損填補により財務体質を改善しました」という表現だけでは足りません。
それが表示上の整理なのか、返済能力の改善なのか、キャッシュ創出力の改善なのか。これらを分けて説明する必要があります。
債務超過会社を吸収合併する場合
債務超過会社を吸収合併できるのか。この問いに対しては、まず、会社法上の可否、会計処理、税務、債権者保護を分けて検討します。
会社法上、債務超過会社の合併はあり得る
会社法上、債務超過会社を吸収合併消滅会社とする合併は、実務でも想定されています。ただし、通常の資産超過会社の合併と同じように、簡単に処理できるわけではありません。
債務超過会社を被合併会社とする吸収合併では、存続会社に差損が生じる場合があります。そのため、会社法上の株主総会の承認、取締役の説明、簡易合併の可否、債権者保護手続が重要になります。
会社法第795条第2項第1号は、承継する負債の額が資産の額を超える場合を予定しており、その額は会社法施行規則第195条に従って算定します。
吸収合併では、原則として、存続会社・消滅会社それぞれで株主総会の承認と債権者保護手続が必要です。一定の要件のもとで簡易合併・略式合併が認められることもありますが、会社法第795条第2項第1号に該当する場合には、同法第796条第2項による存続会社側の簡易合併は利用できません。
なお、消滅会社側で略式合併等を適用できるかどうかは、別に判定します。
出典:e-Gov法令検索|会社法第795条・第796条
出典:e-Gov法令検索|会社法施行規則第195条
会計処理は「取得」か「共通支配下取引」かで異なる
債務超過会社の合併で最も重要なのは、企業結合会計上の処理類型です。
企業結合とは、ある企業又はある企業を構成する事業と、他の企業又は他の企業を構成する事業とが、一つの報告単位に統合されることをいいます。企業結合会計基準は、企業結合に該当する取引を対象としており、共同支配企業の形成や共通支配下の取引等も適用対象に含まれます。
取得に該当する場合には、ある企業が他の企業の支配を獲得するという経済的実態を重視し、パーチェス法による処理が基本となります。一方、共同支配企業の形成では、移転する資産及び負債を帳簿価額で引き継ぐという考え方が示されています。
出典:企業会計基準委員会|企業会計基準第21号「企業結合に関する会計基準」
これを債務超過会社の合併に当てはめると、次のようになります。
| 処理類型 | 資産・負債の受入れ | 債務超過の影響 |
|---|---|---|
| 取得 | 被取得企業の資産・負債を時価評価し、取得原価を配分 | 時価評価後に資産超過となる場合もあり得る。のれん・負ののれん、PPAが問題 |
| 共通支配下取引 | 原則として適正な帳簿価額を基礎に引継ぎ | 親子会社間・子会社間等の関係に応じて差額処理が異なる。親会社による子会社吸収合併では抱合せ株式消滅差損益を検討 |
| 共同支配企業の形成 | 移転資産・負債を帳簿価額で引継ぎ | 債務超過事業の移転では純資産影響が明確に出る |
無対価の再編であっても、まずは支配関係等に基づいて会計上の処理類型を判定します。そのうえで、対価がないことによる差額の処理や、株主間の利益移転の有無を検討します。
帳簿価額を基礎として資産・負債を引き継ぐ場合でも、差額の処理は、親子会社間の合併なのか、子会社同士の合併なのかなどによって異なります。
親会社が子会社を吸収合併する場合には、親会社の個別財務諸表上、受け入れる株主資本の親会社持分相当額と抱合せ株式の帳簿価額との差額を、抱合せ株式消滅差損益として特別損益に計上します。債務超過額を一律に純資産へ直接計上するわけではありません。
なお、受入額の算定にあたっては、連結上の評価差額や未償却のれん等を反映すべき場合があります。
ここで落とし穴になりやすいのは、債務超過会社を合併するからといって、自動的に新たなのれんを計上できるわけではない、という点です。
取得に該当し、取得原価配分の結果としてのれんが生じる場合と、共通支配下取引で簿価を引き継ぎ、差損が生じる場合とでは、会計上の意味がまったく異なります。連結上の既存ののれんを引き継ぐ処理も、新たなのれんを創設する処理とは区別して考えます。
出典:企業会計基準委員会|企業会計基準適用指針第10号「企業結合会計基準及び事業分離等会計基準に関する適用指針」第206項・第208項
出典:企業会計基準委員会|企業会計基準第21号「企業結合に関する会計基準」第41項・注9・注10
債務超過会社を会社分割する場合
債務超過会社の一部の事業を切り出す場合には、会社分割や事業譲渡が検討されます。
会社分割は、会社がその事業に関して有する権利義務の全部又は一部を、他の会社又は新設会社に承継させる手法です。
組織再編は、合併、会社分割、株式交換、株式移転など、会社法に規定された手続に従って実行されます。利害関係者に大きな影響を与えるため、手続と情報提供が重要になります。
債務超過会社の会社分割で特に問題となるのは、移転するものが「事業」なのか、それとも単なる資産・負債の移転なのか、という点です。
事業分離等会計基準では、事業分離を、ある企業を構成する事業を他の企業に移転することと定義しています。また、事業とは、企業活動を行うために組織化され、有機的一体として機能する経営資源をいいます。
出典:e-Gov法令検索|会社法
出典:企業会計基準委員会|企業会計基準第7号「事業分離等に関する会計基準」第3項・第4項
債務超過事業を分割する場合には、次の点を整理します。
| 論点 | 確認事項 |
|---|---|
| 移転対象 | 事業か、個別資産・負債か |
| 移転資産 | 帳簿価額、時価、含み損益、減損要否 |
| 移転負債 | 借入金、リース負債、引当金、退職給付、保証 |
| 対価 | 株式、現金、無対価、債務引受との組合せ |
| 分割類型 | 分社型、分割型、吸収分割、新設分割 |
| 債権者保護 | 承継債務、異議申述、公告・催告 |
| 税務 | 適格分割、非適格分割、寄附金、受贈益、欠損金 |
| 連結 | 内部取引消去、事業再編損益、非支配株主持分 |
債務超過事業を切り出す場合、経営上の焦点は、負債をどこまで承継させるかに置かれます。しかし会計上は、それより先に、切り出す事業の損失、減損、引当金、税効果を事前に認識すべきかどうかが問題になります。
会社分割によって債務超過を外部化しているように見える場合、監査上は、取引の経済合理性、対価の妥当性、関連当事者取引性、継続的関与の有無が慎重に見られます。
債務超過会社を株式交換・株式移転で整理する場合
債務超過会社を完全子会社化する場合や、持株会社体制に移行する場合には、株式交換や株式移転が検討されます。
株式交換は、株式会社がその発行済株式の全部を他の株式会社又は合同会社に取得させる手法で、株式交換完全子会社の法人格を維持できる点に特徴があります。吸収合併のように対象会社の法人格が消滅するわけでも、事業譲受のように対象事業を別会社へ移転するわけでもありません。
独立した法人を維持する以上、各社の決算や管理体制の運営は引き続き必要です。ただし、既存の連結子会社を完全子会社化する場合には、連結対象会社の数が増えるわけではありません。
株式交換完全親会社が会計上の取得企業となる場合、被取得企業である完全子会社の株式の取得原価は、原則として取得対価の時価等を基礎に算定します。
一方、取得とされた共同株式移転では、会計上の取得企業と新設親会社を区別して考えます。新設親会社の個別財務諸表では、取得企業株式は適正な帳簿価額による株主資本の額を基礎とし、被取得企業株式は所定の取得対価等を基礎として、それぞれ取得原価を算定します。
いずれの場合も、被取得企業が債務超過であるというだけで、取得原価が当然にゼロになるわけではありません。
出典:e-Gov法令検索|会社法
出典:企業会計基準委員会|企業会計基準適用指針第10号「企業結合会計基準及び事業分離等会計基準に関する適用指針」第110項・第120項・第121項
ただし、負債の状況や将来の収益力等を踏まえて株式価値がゼロ又は極めて低いと評価され、無対価又は低廉な対価による株式交換を検討する場合には、その評価と対価の合理性を確認する必要があります。
実務上は、次のような分岐が重要になります。
| 状況 | 会計上の焦点 |
|---|---|
| 債務超過だが事業価値がある | 株式価値、取得原価、連結上ののれん又は負ののれん |
| 債務超過かつ株式価値がゼロに近い | 無対価又は低廉対価の合理性 |
| 少数株主がいる | 交換比率、公正価値、株式買取請求、説明資料 |
| グループ内完全子会社化 | 共通支配下取引か、非支配株主との取引か |
| 再編後に支援予定 | 追加支援、引当金、GC、税効果との整合性 |
債務超過会社の完全子会社化では、少数株主を排除するための形式だけでなく、「なぜその対価が合理的なのか」を説明できることが重要です。
特に上場子会社やIPO準備会社では、株式価値算定書、事業計画、第三者評価、特別委員会、利益相反管理といった論点が生じます。これらは一見、会計判断の外側にあるようでいて、実際には監査・開示における説明に直結します。
出典:日本公認会計士協会|経営研究調査会研究報告第32号「企業価値評価ガイドライン」
親子会社間取引は、単体と連結で見え方が変わる
債務超過子会社の再編では、親会社単体と連結財務諸表とで、会計処理の見え方が異なります。
| 取引 | 親会社単体 | 子会社単体 | 連結 |
|---|---|---|---|
| 親会社貸付金の放棄 | 貸倒損失等 | 債務免除益 | 内部取引消去。ただし外部株主・税効果・過年度損失認識に注意 |
| 親会社による債務保証履行 | 求償債権、引当金取崩、貸倒 | 銀行債務の消滅と、親会社に対する求償債務の認識。求償権放棄等がある場合は別途処理 | 内部債権債務消去。外部金融負債の減少 |
| 債務引受 | 引き受けた負債、債務引受損、契約に基づく補償請求権等とその回収可能性を判断 | 免責の有無に応じた銀行債務の消滅、親会社に対する補償債務等の認識、利益の有無を判断 | 外部負債は原則として残り、免責の有無に応じて債務者の範囲・所在が変わる |
| 親会社吸収合併 | 子会社の資産・負債を受入れ、抱合せ株式消滅差損益等を計上 | 法人格消滅 | グループ内で事業・資産・負債を継続して計上。個別で生じた抱合せ株式消滅差損益等を連結上調整 |
| 子会社株式評価損 | 個別PLに損失 | 影響なし | 原則として連結上消去。ただし子会社側資産減損等は残る |
| 関係会社事業損失引当 | 個別負債・損失 | 影響なし | 連結上消去される場合が多いが、外部負担は残る |
親会社単体で子会社株式評価損を計上しても、連結上は投資と資本の消去によって、その評価損が直接には残らないことがあります。一方で、子会社側の固定資産減損、棚卸資産評価損、貸倒、退職給付、税効果の取崩しは、連結上も残ります。
したがって、「連結では消えるのだから単体の処理は重要ではない」という理解は誤りです。親会社単体の処理は、会社法上の計算、分配可能額、税務、金融機関への説明、親会社の債権者保護に影響します。
出典:企業会計基準委員会|企業会計基準第21号「企業結合に関する会計基準」第41項〜第46項
出典:企業会計基準委員会|企業会計基準適用指針第10号「企業結合会計基準及び事業分離等会計基準に関する適用指針」第206項・第208項
組織再編税制と会計処理は一致しない
債務超過会社の再編では、税務上の適格組織再編に該当するかどうかが大きな論点になります。ただし、会計上の処理類型と、税務上の適格・非適格は一致しません。
実務で組織再編の税務影響を検討する際は、まず税制適格要件に該当するかを確認します。適格組織再編に該当する場合、移転する資産・負債は、税務上は簿価で引き継ぐのが基本です。
一方、会計上は、企業結合・事業分離の処理類型に従って、取得、共通支配下取引、共同支配企業の形成などを判断します。
会計上と税務上の取扱いが異なり、一時差異等が生じる場合には、税効果会計を検討します。ただし、永久差異は税効果会計の対象とはならず、繰延税金資産を計上するには回収可能性等の要件を満たす必要があります。
出典:企業会計基準委員会|企業会計基準適用指針第28号「税効果会計に係る会計基準の適用指針」
出典:企業会計基準委員会|企業会計基準適用指針第26号「繰延税金資産の回収可能性に関する適用指針」
繰越欠損金については、適格合併が行われた場合に、被合併法人の未処理欠損金額を合併法人の欠損金額とみなす制度があります。
ただし、合併法人と被合併法人との間に支配関係がある場合には、みなし共同事業要件や、合併法人の適格合併日の属する事業年度開始日の5年前の日からの支配関係の継続等によって、未処理欠損金額の引継制限の適用を判定します。
設立時から支配関係が継続している法人等に関する取扱いもあるため、単純に合併日までの経過年数だけで判断することはできません。適格合併における未処理欠損金額の引継ぎと、その制限措置については、国税庁の質疑応答事例に整理されています。
出典:国税庁|被合併法人から引継ぎを受ける未処理欠損金額に係る制限の適用除外について
債務超過会社は、多額の繰越欠損金を抱えていることが少なくありません。そのため、どの再編スキームを選ぶかによって、欠損金の引継ぎ、使用制限、特定資産譲渡等損失の制限、グループ法人税制、寄附金・受贈益、税効果に大きな差が生じます。
| 税務論点 | 実務上の確認事項 |
|---|---|
| 適格・非適格 | 合併、分割、株式交換、現物出資等ごとの要件 |
| 繰越欠損金 | 引継ぎ可能性、引継制限、使用制限 |
| 含み損資産 | 特定資産譲渡等損失、特定引継資産譲渡等損失 |
| 債務免除 | 債務免除益、期限切れ欠損金、再生税制の適用可能性 |
| DES | 債務消滅益、資本金等の額、評価額 |
| グループ内取引 | 寄附金・受贈益、寄附修正、グループ法人税制 |
| 税効果 | DTA回収可能性、将来課税所得、スケジューリング |
税務メリットを前提に再編を設計するのであれば、会計・税務の両面で、その再編が事業上の合理性を備えていることを説明できなければなりません。欠損金の利用だけを目的としているように見える再編は、税務上も監査上も説明が難しくなります。
債務超過会社の再編と税効果会計
債務超過会社を含む再編では、税効果会計も連鎖して問題になります。
税効果会計は、企業会計上の資産又は負債の額と、課税所得計算上の資産又は負債の額に相違がある場合に、法人税等の額を適切に期間配分し、税引前当期純利益と法人税等を合理的に対応させるための手続です。
債務超過会社の再編では、次のような税効果の論点が生じます。
| 場面 | 税効果論点 |
|---|---|
| 子会社株式評価損 | 税務上の損金算入可否、将来減算一時差異の有無・解消見込み、DTAの計上要件 |
| 貸倒引当金 | 有税引当となる場合の将来減算一時差異 |
| 債務保証損失引当金 | 損金算入時期との差異 |
| 債務免除益 | 繰越欠損金との相殺、課税所得への影響 |
| 適格合併 | 会計・税務簿価差異、欠損金引継ぎ |
| 非適格合併 | 時価評価、資産調整勘定・差額負債調整勘定、税務一時差異 |
| 会社分割 | 移転資産・負債の簿価差異、子会社株式取得価額 |
| DTA回収可能性 | 再編後の将来課税所得、将来加算一時差異の解消、タックス・プランニング、事業計画の合理性 |
債務超過会社では、DTAの回収可能性が最も争点になりやすい領域の一つです。
再編によって欠損金を引き継げるとしても、それだけで繰延税金資産を計上できるわけではありません。将来の収益力に基づく課税所得、将来加算一時差異の解消、実行可能なタックス・プランニング等を踏まえ、控除期間や使用制限も考慮して回収可能性を判断します。
税務上、欠損金を引き継げるかどうかと、会計上、DTAを計上できるかどうかは、別の問題です。
出典:企業会計基準委員会|企業会計基準適用指針第28号「税効果会計に係る会計基準の適用指針」
出典:企業会計基準委員会|企業会計基準適用指針第26号「繰延税金資産の回収可能性に関する適用指針」第6項・第11項
再編後の事業計画を用いてDTAを計上する場合、その同じ事業計画が、減損、GC、資金繰り、金融機関への説明にも使われることになります。
税効果では強気、減損では弱気、GCではまた別の前提。このような状態では、監査上の説明が困難になります。
債務超過会社の再編と継続企業の前提
債務超過会社の再編は、継続企業の前提とも結びついています。
債務超過であること自体が、直ちに事業継続の不能や重要な不確実性の存在を意味するわけではありません。ただし、債務超過も、継続企業の前提に重要な疑義を生じさせる事象又は状況の一つです。
資金繰りの逼迫、借入返済の困難、金融支援への依存、営業赤字の継続、重要な債務免除交渉、再編の未確定といった状況を踏まえ、対応策を考慮してもなお重要な不確実性が残るかを判断します。
監査の実務指針としては、継続企業に関する監査上の基準報告書として、監査基準報告書570「継続企業」が公表されています。また、KAMとの関係では、監査基準報告書701「独立監査人の監査報告書における監査上の主要な検討事項の報告」も重要になります。
ただし、継続企業の前提に関する重要な不確実性が存在する場合には、通常のKAMとしてKAM区分に記載するのではありません。監査基準報告書570に従って報告し、KAM区分からは当該区分を参照します。
KAMを最終的に決定するのは監査人です。会社側では、監査人との協議に必要な判断根拠や開示資料を準備します。
出典:日本公認会計士協会|監査基準報告書570「継続企業」
出典:日本公認会計士協会|監査基準報告書701「独立監査人の監査報告書における監査上の主要な検討事項の報告」第8項・第9項・第14項
再編計画がGC判断における対応策となるためには、次の点が必要です。
| 対応策 | 監査上確認されやすい事項 |
|---|---|
| 金銭払込による増資 | 引受先、契約、払込時期、実行可能性 |
| 債務免除 | 債権者合意、免除額、条件、税務影響 |
| DES | 債権者同意、発行価額、既存株主への影響 |
| リスケ | 金融機関合意、返済条件変更、期限の利益 |
| 事業譲渡 | 譲渡契約、譲渡価額、入金時期、残存債務 |
| 合併・分割 | 株主総会、債権者保護、効力発生日 |
| コスト削減 | 実行済み施策、効果発現時期、追加費用 |
| 親会社支援 | 支援意思、支援能力、取締役会決議、資金手当 |
「再編予定です」というだけでは、対応策にはなりません。どの手続がどこまで進んでいるのか、実行に重要な不確実性が残っているのかを明確にします。
開示・適時開示への影響
債務超過会社の再編は、財務諸表の注記だけでなく、有価証券報告書、決算短信、適時開示、臨時報告書、KAMにも波及します。
上場会社では、連結ベースの純資産、親会社株主持分、上場維持基準上の純資産の額にも注意が必要です。上場維持基準の詳細項目には、「純資産の額」が掲げられています。
出典:日本取引所グループ|上場維持基準の詳細―純資産の額
再編が、重要な子会社の異動、合併、会社分割、事業譲渡、第三者割当増資、債務免除、業績予想の修正、継続企業の前提に関する注記に関係する場合には、適時開示の要否を検討します。
適時開示の実務では、決定事実、発生事実、決算情報、包括条項を分けて検討し、開示の時期、業績への影響、理由の説明を整理することが重要です。
また、債務超過の連結子会社について破産手続開始の申立て等があった場合や、債務超過かつ特定子会社であった会社が子会社でなくなる場合には、臨時報告書の検討も必要になります。
出典:日本取引所グループ|上場会社向けナビゲーションシステム「適時開示ナビ」
出典:e-Gov法令検索|企業内容等の開示に関する内閣府令第19条
開示上の検討事項は、次のように整理できます。
| 開示領域 | 検討事項 |
|---|---|
| 財務諸表本表 | 純資産、評価損、引当金、債務免除益、再編損益 |
| 注記 | 重要な会計上の見積り、偶発債務、関連当事者、後発事象、GC |
| 株主資本等変動計算書 | 減資、欠損填補、増資、資本剰余金・利益剰余金の変動 |
| 有価証券報告書 | 事業等のリスク、経営者分析、重要な契約、関係会社情報 |
| 決算短信 | 業績影響、財政状態、今後の見通し |
| 適時開示 | 再編決定、債務免除、第三者割当、業績予想修正 |
| 臨時報告書 | 特定子会社の異動、重要な災害・破産等 |
| KAM等の監査報告 | 減損、税効果、関係会社評価、再編会計等。GCの重要な不確実性は専用区分での報告を区別して確認 |
特に上場会社では、財務諸表の注記と適時開示の表現が食い違わないようにします。
決算短信では「影響軽微」としながら、有価証券報告書では重要な不確実性として記載している。このような場合には、説明の一貫性が問われます。
監査人との協議で争点になりやすい事項
債務超過会社の会計処理と組織再編では、監査人と協議すべき事項が多岐にわたります。
| 争点 | 監査人が確認しやすいポイント |
|---|---|
| 子会社株式評価 | 市場価格の有無、時価又は実質価額、回復可能性、事業計画、親会社支援 |
| 債権評価 | 回収可能性、返済実績、資金繰り、担保 |
| 債務保証 | 保証履行可能性、求償権、引当金、注記 |
| 関係会社損失引当 | 親会社の義務性、支援意思・能力、負担額の見積り、他の損失認識との重複の有無 |
| 債務免除 | 契約成立時点、債務消滅益、税務影響 |
| 債務引受 | 免責の有無、負債の認識・消滅、補償請求権等の契約上の根拠と回収可能性、既存引当金との対応 |
| DES | 債権者側の取得株式評価・損益、債務者側の資本処理、税務上の債務消滅益、発行価額 |
| 合併 | 処理類型、受入資産負債、抱合せ株式消滅差損益等、簡易合併の可否 |
| 会社分割 | 事業性、対価、承継債務、債権者保護 |
| 税効果 | 欠損金、将来課税所得、将来加算一時差異、タックス・プランニング、スケジューリング |
| GC | 対応策の実行可能性、重要な不確実性 |
| 開示 | 注記、リスク情報、KAM、適時開示との整合性 |
監査対応で重要なのは、再編スキームの「結論」だけでなく、その前提となる経営者の判断を文書化しておくことです。
なぜ合併なのか。なぜ会社分割ではないのか。なぜ債務免除ではなくDESなのか。なぜこの時期なのか。なぜこの対価なのか。
これらを説明できなければ、会計処理の妥当性も弱くなります。
実務で使える判断フロー
債務超過会社を含む再編案件では、次の順序で整理していくと、決算・監査・開示への対応を組み立てやすくなります。
1. 判定単位を決める
個別財務諸表なのか、連結財務諸表なのか。子会社単体なのか、事業単位なのか、上場維持基準上の純資産なのか。まず、これを明確にします。
2. 債務超過の原因を分解する
営業赤字、減損、貸倒、税効果の取崩し、債務保証、過年度訂正、資本政策。このうち、どれが主因なのかを確認します。
3. 再編前に必要な損失認識を確認する
子会社株式評価損、貸倒引当金、債務保証損失引当金、関係会社事業損失引当金、固定資産の減損、DTAの取崩しを検討します。
4. 支援策を資金・資産負債・損益・資本に分ける
債務免除、債務引受、DES、増資、減資、欠損填補を、それぞれ資金効果、資産・負債の変動、損益効果、純資産効果に分解します。
5. 組織再編の処理類型を判定する
事業を受け入れる側では、企業結合に該当するかを確認したうえで、取得、共通支配下の取引、共同支配企業の形成のいずれに該当するかを判定します。事業を移転する側では、事業分離等会計基準に基づく処理を別途検討します。
企業結合会計上、取得企業の決定は支配の概念を基礎とし、議決権比率、対価、取締役会の構成、相対的な規模など、複数の要素を勘案して判断します。
出典:企業会計基準委員会|企業会計基準第21号「企業結合に関する会計基準」
出典:企業会計基準委員会|企業会計基準第7号「事業分離等に関する会計基準」
6. 税務上の適格・非適格と欠損金を確認する
会計上の処理類型と税務上の適格要件は、別物です。適格性、欠損金の引継ぎ、使用制限、含み損資産、寄附金・受贈益、税効果を確認します。
7. 開示と監査資料を先に設計する
財務諸表注記、事業等のリスク、MD&A、適時開示、監査人がKAMとして検討する可能性のある事項に関する資料、監査役等への説明資料を、会計処理と同時に準備します。
相談前に整理すべき資料
債務超過会社の会計処理・組織再編について専門家に相談する際は、次の資料を整理しておくと、論点の切り分けが早くなります。
| 資料 | 確認目的 |
|---|---|
| 対象会社の直近3〜5期の財務諸表 | 債務超過の推移、損失原因 |
| 月次試算表 | 期中の財政状態、損益、資金繰り |
| 資金繰り表 | 支払能力、借入返済、支援必要額 |
| 事業計画 | 回復可能性、将来CF、DTA回収可能性 |
| 親会社支援方針 | 支援意思、支援能力、取締役会決議 |
| 借入契約・保証契約 | コベナンツ、期限の利益、保証履行可能性 |
| 関係会社債権債務一覧 | 貸倒、債務免除、相殺、債務引受 |
| 子会社株式評価資料 | 市場価格の有無、時価又は実質価額、回復可能性 |
| 再編スキーム案 | 合併、分割、DES、増減資、清算の比較 |
| 税務メモ | 適格性、欠損金、寄附金、グループ法人税制 |
| 開示ドラフト | 注記、適時開示、リスク情報、GC |
| 監査人協議メモ | 争点、代替案、未確定事項、スケジュール |
資料が不十分なまま再編スキームだけを相談すると、会計・税務・法務の論点が後から噴き出してきます。
特に、親会社が支援するか否か、再編後も事業を継続するのか、清算するのか、外部債権者にどこまで説明済みなのか。この4点は、早い段階で整理しておくべきです。
債務超過会社の再編は「損失を消す手続」ではない
債務超過会社の組織再編は、損失を消す手続ではありません。
合併すれば、法人格は消えるかもしれません。会社分割すれば、事業は移転するかもしれません。DESを行えば、負債は資本に変わるかもしれません。減資を行えば、欠損は形式的に整理されるかもしれません。
しかし会計上は、すでに発生している損失、回収不能、保証負担、将来の損失、事業価値の毀損、税効果の回収不能、継続企業の不確実性について、どの時点で、どの会社の財務諸表に、どのような認識・測定・開示が必要かが問われます。
債務超過会社を含む再編を、後から説明できる判断にするためには、次の問いに答えられなければなりません。
| 問い | 実務上の意味 |
|---|---|
| なぜ債務超過になったのか | 原因分析がなければ再建策の合理性を説明できない |
| 再編前に認識すべき損失はないか | 子会社株式、貸倒、保証、減損、税効果を先に検討 |
| 親会社はどこまで負担するのか | 支援意思・能力・法的義務・実質義務を整理 |
| なぜその再編手法なのか | 合併、分割、DES、債務免除、清算の比較が必要 |
| 会計上の処理類型は何か | 受入側では取得、共通支配下取引、共同支配企業の形成を判定。移転側の事業分離の処理は別途検討 |
| 税務上の適格性はどうか | 欠損金、含み損、寄附金、税効果に影響 |
| 開示はどこまで必要か | 注記、適時開示、GC、KAM、リスク情報に波及 |
| 監査人に何を提出するか | 事業計画、資金繰り、評価資料、契約、決議が必要 |
「見せたい数字」をつくるのではなく、「なぜその数字になったのか」を説明できる状態にしておくこと。債務超過会社の会計処理と組織再編において、最も重要なのはこの姿勢です。
債務超過会社の会計処理・組織再編に関するご相談について
債務超過会社を含む再編は、会計処理だけで完結するものではありません。
親子会社間の貸付・保証・支援方針、子会社株式の評価、貸倒、債務保証損失、関係会社事業損失引当、債務免除、DES、合併・会社分割・株式交換、繰越欠損金、税効果、継続企業、適時開示、KAM。これらが一体となって問題になります。
犬飼公認会計士・税理士事務所では、日本基準に基づく債務超過会社の会計処理、親子会社間支援の整理、組織再編スキームの会計・税務上の論点整理、監査人との協議資料、開示への影響の検討を支援しています。
債務超過会社の再編について、会計・税務・会社法・開示の観点から、後から説明できる形に整理したいとお考えの場合は、犬飼公認会計士・税理士事務所のホームページ内、お問い合わせページからご相談ください。
この記事の振り返り
| 論点 | 重要ポイント |
|---|---|
| 債務超過会社の論点整理 | 決算評価、資本・債務整理、組織再編の3層に分ける |
| 再編前の会計処理 | 子会社株式評価損、貸倒、債務保証、関係会社損失引当を先に検討 |
| 子会社株式 | 市場価格の有無を区別し、時価又は実質価額と回復可能性を判断。実質価額が著しく低下した子会社株式等の減損を行わない場合は、十分な裏付けが必要 |
| 貸付金・売掛金 | 債務超過額、返済原資、担保、資金繰りを確認 |
| 債務保証 | 保証履行可能性と求償権の回収可能性をセットで判断 |
| 関係会社損失引当 | 親会社の支援義務・実質負担・金額見積りが焦点。債務超過額の残額を機械的に引き当てず、他の損失認識との重複を避ける |
| 債務免除 | 債権者側の損失、債務者側の債務免除益、税務影響を整理 |
| 債務引受 | 免責の有無、負債の認識・消滅、補償請求権等の契約上の根拠と回収可能性を確認。保証履行とは区別する |
| DES | 債権者側の取得株式評価・損益と、債務者側の資本処理・税務上の債務消滅益を分けて検討 |
| 減資・欠損填補 | 表示上の整理とキャッシュ創出力の改善を区別 |
| 吸収合併 | 債務超過会社の合併は可能だが、差額処理、株主総会、簡易合併可否、債権者保護が重要。親子合併では抱合せ株式消滅差損益を検討 |
| 会計処理類型 | 取得、共通支配下取引、共同支配企業の形成で処理が異なる。無対価は独立した処理類型ではない |
| 会社分割 | 移転対象が事業か、資産負債の移転かを判断 |
| 株式交換・株式移転 | 債務超過だけで取得原価を決めない。株式移転では新設親会社と会計上の取得企業を区別し、取得企業株式と被取得企業株式の算定方法を分ける |
| 税務 | 適格性、繰越欠損金、引継制限・使用制限、含み損資産を確認。支配関係の継続期間は合併日までの単純な経過年数で判断しない |
| 税効果 | 会計税務差異の性質を区別し、将来課税所得、将来加算一時差異、タックス・プランニング等からDTA回収可能性を検討 |
| 継続企業 | 債務超過等の事象・状況を識別し、再編計画や金融支援等の対応策を考慮しても重要な不確実性が残るかを判断 |
| 開示 | 注記、事業等のリスク、適時開示、臨時報告書、KAM等に波及。GCの重要な不確実性はKAM区分とは区別して報告 |
| 監査対応 | 事業計画、資金繰り、契約書、取締役会資料、評価資料を整える |
※本記事は、当事務所が専門的な判断と根拠資料の確認を行い、内容に責任を持って掲載しています。論点の整理や、表現・体裁の調整には、生成AIを補助的に用いています。

