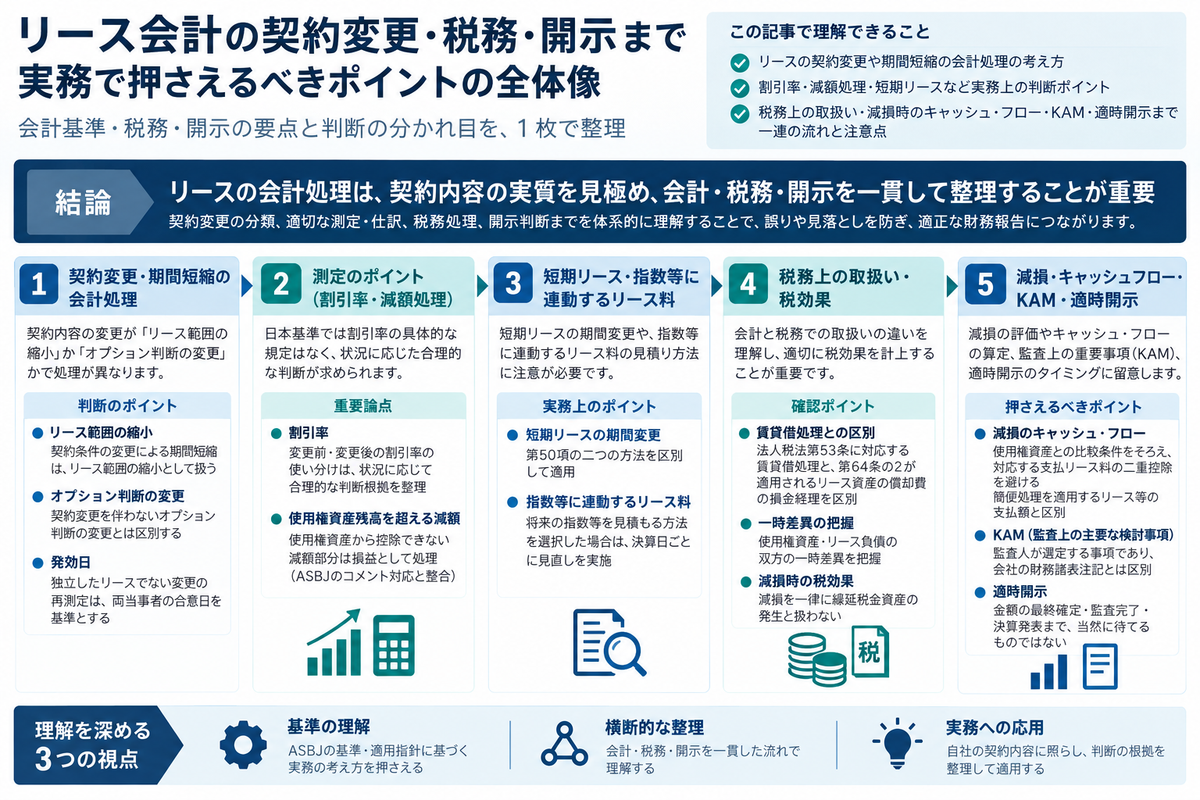
契約変更は、リース会計における「事後処理」の中心論点である
新リース会計基準の導入対応では、どうしても契約の棚卸し、リース識別、リース期間、割引率、当初測定に関心が集まります。
しかし上場企業の実務では、導入時の判断に加えて、適用開始後の事後処理にも継続的な対応が求められます。
特に、次のような事象は、リース負債・使用権資産・損益・注記・監査対応に直接影響します。
| 実務で発生しやすい事象 | 会計上の入口 |
|---|---|
| 事務所・店舗・倉庫の増床 | 契約変更。独立したリースか、既存リースの見直しか |
| フロアの一部返還・店舗面積縮小 | リース範囲の縮小。使用権資産の減額と損益認識 |
| 賃料改定・賃料減額交渉 | 対価変更。契約変更か、指数・レート変動か |
| 延長契約の締結 | 契約変更、またはリース期間の変更 |
| 解約オプションの行使・不行使 | リース期間変更、解約不能期間変更 |
| 出店方針・撤退方針の決定 | リース期間、減損、資産除去債務(ARO)、適時開示との連動 |
| 消費者物価指数(CPI)・金利・市場賃料に連動する賃料改定 | 指数又はレートに応じて決まる変動リース料 |
| 残価保証の見積りの変更 | リース料の変更、リース負債の見直し |
| 短期リースの期間延長 | 簡便処理継続可否、オンバランス要否 |
企業会計基準第34号「リースに関する会計基準」は、2027年4月1日以後開始する連結会計年度および事業年度の期首から適用されます。2025年4月1日以後開始する連結会計年度および事業年度の期首からの早期適用も認められています。
出典:企業会計基準委員会|企業会計基準第34号「リースに関する会計基準」第58項
なお、ASBJの一覧上、企業会計基準第34号「リースに関する会計基準」は2024年9月13日公表、2025年4月23日修正とされています。企業会計基準適用指針第33号「リースに関する会計基準の適用指針」は、2024年9月13日公表、2025年10月16日修正です。
出典:企業会計基準委員会|企業会計基準
出典:企業会計基準委員会|企業会計基準適用指針
本稿で取り上げるのは、移行時の初度適用ではなく、適用後に発生する契約変更・リース負債の見直しです。上場企業の実務において「後から説明できる」判断プロセスを、順を追って整理していきます。
最初に区別すべきは「契約変更」か「契約変更ではない見直し」か
条件変更が生じたとき、いきなり仕訳を考え始めるのは得策ではありません。まず、事象を次の2つに分けるところから始めます。
| 区分 | 典型例 | 会計上の方向性 |
|---|---|---|
| リースの契約条件の変更 | 当初の契約条件に含まれていなかった増床、減床、契約期間の延長・短縮、賃料単価変更、リース対象資産追加 | 独立したリースとして処理するか、既存リースのリース負債を見直す |
| 契約条件の変更を伴わない見直し | オプション行使判断の変化、実際のオプション行使等に伴うリース期間の変更、指数・レート変動、残価保証の見積りの変更 | 該当事象発生日など、基準が定める時点でリース負債を再測定する |
企業会計基準第34号では、借手は、リースの契約条件の変更が生じた場合、変更前のリースとは独立したリースとしての会計処理、またはリース負債の計上額の見直しを行うとされています。複数の要素がある場合には、その両方を行うこともあります。
出典:企業会計基準委員会|企業会計基準第34号「リースに関する会計基準」第39項
一方、契約条件の変更が生じていない場合であっても、借手のリース期間に変更があるとき、または借手のリース期間に変更がなく、リース負債の測定対象となる借手のリース料に変更があるときは、リース負債の計上額を見直します。
出典:企業会計基準委員会|企業会計基準第34号「リースに関する会計基準」第40項~第42項
この区分を誤ると、次のような問題が生じます。
| 誤り | 影響 |
|---|---|
| 独立したリースの要件を満たす増床についても、追加部分を区別せず既存リース全体の再測定として処理する | 独立したリースとして処理すべき部分を既存契約に混在させる |
| 減床を賃料改定と同じように処理する | 使用権資産の除却損益を見落とす |
| 契約変更のないオプション判断変更を契約変更として処理する | 発効日、割引率、損益認識の整理を誤る |
| 指数・レート連動賃料を通常の賃料改定として処理する | 見直し時期と測定方法を誤る |
| 見直しを要する事象がないのに、毎期の意向だけでリース期間を変更する | 見積りの安定性と監査上の説明可能性を損なう |
会計上は「契約書を変更したか」だけで判断するわけではありません。リース範囲、リース対価、オプション判断、リース料算定基礎のどれが変わったのかを分解したうえで判断します。
ここでいう契約変更は、当初の契約条件の一部ではなかったリース範囲または対価の変更です。当初から存在するオプションの行使や賃料改定条項の適用は、覚書を作成したという形式だけで契約変更に分類するものではありません。
出典:企業会計基準委員会|企業会計基準第34号「リースに関する会計基準」第5項・第24項
契約変更の判断枠組み
リースの契約変更が生じた場合の借手会計は、大きく次の流れで整理します。
| 判断ステップ | 確認事項 |
|---|---|
| 1. 変更の有無 | 契約書、覚書、合意書、メール等により、当初の契約条件に含まれていなかったリース範囲または対価の変更について、当事者間の合意が成立しているか |
| 2. 変更内容の分解 | リース範囲の拡大、縮小、期間変更、対価変更、資産追加、資産返還を分ける |
| 3. 独立したリース判定 | 1つ以上の原資産の追加により使用権が追加され、リース料が独立価格に適切な調整を加えた金額分だけ増額されているか |
| 4. 既存リースの再測定 | 独立したリースでない変更について、変更後条件を反映してリース負債を修正する |
| 5. 使用権資産への反映 | 範囲縮小は使用権資産を減額し、解約を反映したリース負債の減少額との差額を損益、その他は原則として使用権資産に加減する |
| 6. 周辺論点 | 減損、資産除去債務、税効果、開示、KAM(監査上の主要な検討事項)となる可能性を検討する |
取締役会決議・稟議は、当事者間の合意に至る経緯や、契約変更を伴わないリース期間の見直しを検討するための資料として区別して確認します。社内で決定しただけでは、通常、貸手との契約条件が変更されたことにはなりません。
対象資産、使用を支配する権利、非リースサービスの構成まで変更される場合には、変更後のリース識別やリース部分・非リース部分の区分も再検討します。単に既存の計算表の賃料だけを更新する処理では足りない場合があります。
出典:企業会計基準委員会|企業会計基準第34号「リースに関する会計基準」第5項・第24項~第29項
適用指針第33号では、契約変更が一定の要件を満たす場合、借手はその変更を独立したリースとして取り扱います。独立したリースの開始日に、変更内容に基づくリース負債を計上し、リース開始日までに支払ったリース料や付随費用等を加減した額で使用権資産を計上します。
その要件は、1つ以上の原資産の追加により使用権が追加されリース範囲が拡大すること、およびリース料が範囲拡大部分の独立価格に特定の契約状況に基づく適切な調整を加えた金額分だけ増額されることです。
出典:企業会計基準委員会|企業会計基準適用指針第33号「リースに関する会計基準の適用指針」第44項
実務上の整理としても、契約変更が生じた際には、まず変更前のリースとは独立したリースとして処理するのか、それともリース負債・使用権資産の計上額を見直すのかを切り分けます。そのうえで、リース範囲の拡大と独立価格の要件を満たす場合に、独立したリースとして処理することになります。
独立したリースとして処理する場合
独立したリースとして処理するのは、単に契約が追加された場合ではありません。既存リースとは別個に、追加された資産の使用権があり、その追加部分の対価が独立価格ベースである場合です。
典型例は、既存のオフィス賃貸借契約とは別に、同一ビル内の別フロアを追加で借り、追加賃料が当該追加フロアの市場賃料に概ね対応しているケースです。
| 判断項目 | 確認ポイント |
|---|---|
| 原資産の追加 | 別フロア、別区画、追加車両、追加設備など、使用権が追加されているか |
| リース範囲の拡大 | 既存資産の単なる使用頻度増加ではなく、使用できる資産範囲が拡大しているか |
| 独立価格 | 追加された使用権について、同等の期間・条件による市場賃料、通常のリース料、類似する独立契約の価格と整合しているか |
| 適切な調整 | 既存顧客割引、契約一体化による事務コスト削減、立地・時期差などの調整が合理的か |
| 文書化 | 追加部分を独立して測定できる契約資料・価格資料があるか |
この場合は、既存リースのリース負債を再測定するのではありません。追加されたリースについて、新たなリース開始日に使用権資産・リース負債を認識します。したがって、既存リースの割引率、残存期間、償却スケジュールを不用意に変更しないことが重要になります。
実務上の落とし穴は、「追加契約だから常に独立したリース」と考えてしまうことです。
追加部分の対価が、特定の契約状況に基づく適切な調整後の独立価格に対応していない場合、その追加部分は独立したリースとして処理しません。一方、独立したリースの要件を満たす資産追加と、既存部分の期間短縮等が同時に合意される場合には、追加部分の独立したリース処理と、既存部分の見直しを併用します。総額交渉の場合も、各変更内容と対価の対応を合理的に説明する必要があります。
出典:企業会計基準委員会|企業会計基準適用指針第33号「リースに関する会計基準の適用指針」第44項・第45項・BC73項
企業会計基準第34号の結論の背景では、不動産賃貸借契約において、独立価格でリース対象面積を追加すると同時に、既存面積の契約期間を短縮する場合、前者は独立したリースとして処理し、後者はリース負債の見直しを行う例が示されています。
出典:企業会計基準委員会|企業会計基準第34号「リースに関する会計基準」結論の背景
独立したリースでない契約変更は、リース負債を再測定する
独立したリースとして処理しない契約変更については、契約変更の発効日に、変更後条件を反映した借手のリース期間を決定します。そのうえで、変更後条件を反映した借手のリース料の現在価値までリース負債を修正します。
リース会計上の「契約条件の変更の発効日」とは、契約の両方の当事者が変更に合意した日をいいます。新賃料の適用開始日、増床部分の使用開始日、退去日とは一致しないことがあります。一方、独立したリースに該当する追加部分は、当該追加部分のリース開始日に使用権資産・リース負債を認識します。
出典:企業会計基準委員会|企業会計基準適用指針第33号「リースに関する会計基準の適用指針」第4項(10)・第44項・第45項
使用権資産側の処理は、変更の性質により分かれます。
| 契約変更の性質 | 使用権資産の処理 | 損益計上 |
|---|---|---|
| リース範囲の縮小 | リースの一部または全部の解約を反映するように使用権資産の帳簿価額を減額 | 解約を反映した使用権資産の減少額とリース負債の減少額との差額を損益計上 |
| リース料のみ変更 | リース負債の修正額を使用権資産に加減 | 原則として即時損益なし。ただし、使用権資産から控除できない減額部分は損益処理 |
| 契約期間のみの延長 | 独立したリースの要件に該当しないため、変更後期間を反映してリース負債を再測定し、その修正額を使用権資産に加減 | 原則として即時損益なし |
| 契約期間の短縮 | リース範囲の縮小として、一部解約を反映するように使用権資産を減額 | 解約を反映した使用権資産の減少額とリース負債の減少額との差額を損益計上 |
| 範囲縮小と単価変更が同時に発生 | 範囲縮小部分と単価変更部分を分けて処理 | 範囲縮小部分に損益が生じ得る |
| 既存契約の実質的な入替え | 契約終了・新規契約・変更のいずれかを実態判断 | 処理により損益・資産計上額が大きく変わる |
適用指針第33号は、リース範囲が縮小される契約変更では、使用権資産の帳簿価額を減額し、使用権資産の減少額とリース負債の修正額との差額を損益に計上すると定めています。他のすべての契約変更については、リース負債の修正額に相当する金額を使用権資産に加減します。
ここで、契約条件の変更による契約期間の短縮は、面積や台数が減らなくてもリース範囲の縮小に含まれます。当初から存在する解約オプションについて判断が変わり、契約変更を伴わずにリース期間を見直す場合とは、使用権資産への反映方法を区別します。
出典:企業会計基準委員会|企業会計基準適用指針第33号「リースに関する会計基準の適用指針」第45項・第46項・BC74項・BC75項
なお、範囲縮小を伴わない契約変更によるリース負債の減額についても、控除すべき使用権資産の残高がない部分は損益処理する考え方が、ASBJの公表したコメント対応で示されています。
出典:企業会計基準委員会|企業会計基準公開草案第73号「リースに関する会計基準(案)」等に対するコメント コメント151への対応
実務では、リース面積の拡大、リース料のみの減額、リース範囲の縮小とリース単価の増額が同時に生じる場合など、さまざまなパターンに直面します。
いずれの場合も、範囲縮小では解約に対応する使用権資産の減少額とリース負債の減少額との差額が損益になり得る一方、リース料のみの変更では原則としてリース負債の修正額を使用権資産に加減する。この整理が出発点になります。
「範囲縮小」と「対価変更」を分ける
契約変更で最も実務上の差が出るのは、範囲縮小と対価変更の区分です。
たとえば、10年間のオフィス賃貸借契約について、5年経過後に使用面積を半分に減らし、月額賃料も減額するケースを考えてみます。
このとき、単純に「賃料が下がった」と見るのではなく、面積縮小と、残存面積の賃料単価に変更があるかを分けて確認します。
| 要素 | 会計上の意味 |
|---|---|
| 面積が半分になった部分 | リース範囲の縮小。使用権資産の一部解約を反映 |
| 残る面積の賃料単価が変わった部分(変更がある場合) | 対価変更。使用権資産への加減処理 |
面積と賃料がともに半分になったのであれば、賃料単価の変更はありません。残存面積について賃料単価の変更がある場合には、その影響を範囲縮小の影響と分けて処理します。
この分解を行わないと、使用権資産の一部除却損益を見落とすことになります。
範囲縮小と単価変更等が同時に生じた場合には、まず一部解約に対応する使用権資産・リース負債の減少と、その差額損益を整理します。そのうえで、残存する使用権に対応する単価変更等によるリース負債の修正額を、使用権資産に加減します。変更前後のリース負債総額の差額を、そのまま一部解約損益の計算に用いるわけではありません。
例えば、同じ金額単位で、範囲縮小前の使用権資産が80、リース負債が100であり、一部解約に対応して双方を50%減額することが適切な事例なら、資産の減少額は40、負債の減少額は50、差額の10が利益となります。残存部分の賃料単価変更等による再測定は、これと分けて整理します。
出典:企業会計基準委員会|企業会計基準適用指針第33号「リースに関する会計基準の適用指針」第45項・設例15
特に、不採算店舗の撤退、物流拠点の再編、オフィス縮小、工場ライン縮小といった場面では、契約変更が減損や事業再編と同時に発生しやすいものです。リース会計単独で完結させず、固定資産・減損・資産除去債務・引当金との整合性を確認する必要があります。
会計上の見積りでは、見積額と実績が乖離したこと自体よりも、見積時点で当然考慮すべき事項を考慮していたか、最善の見積りであったかが問題になります。乖離原因によっては、見積りの誤謬や内部統制上の改善点を示唆する場合もあります。
出典:企業会計基準委員会|企業会計基準第24号「会計方針の開示、会計上の変更及び誤謬の訂正に関する会計基準」
契約変更を伴わないリース負債の見直し
契約書上の変更がない場合でも、リース負債の見直しが必要になることがあります。
ここで重要なのは、「毎期、経営者の感覚でリース期間を見直す」という意味ではない、という点です。
適用指針第33号では、契約条件の変更が生じていない場合でも、借手のリース期間に変更があるとき、または借手のリース期間に変更がなく、リース負債の測定対象となる借手のリース料に変更があるときは、該当事象が生じた日にリース負債を修正し、修正額に相当する金額を使用権資産に加減するとされています。ただし、使用権資産の帳簿価額をゼロまで減額してもなおリース負債の測定の減額がある場合は、残額を損益に計上します。
出典:企業会計基準委員会|企業会計基準適用指針第33号「リースに関する会計基準の適用指針」第46項~第49項
契約変更を伴わない見直しは、主に次の3類型です。
| 類型 | 具体例 |
|---|---|
| リース期間の変更 | 延長・解約オプションに関する合理的確実性の判断が変わる、実際のオプション行使等により解約不能期間が変わり、借手のリース期間も変わる |
| 購入オプション判断の変更 | 購入オプションの行使が合理的に確実となる、または合理的に確実でなくなる |
| その他のリース料の変更 | 残価保証支払見込額の変動、指数・レート連動リース料の変動 |
これらは契約条件の変更を伴わないため、経理部門に情報が届きにくい領域です。
出店戦略、設備改良、サブリース契約、撤退方針、事業単位の処分など、事業部門・経営企画・法務・不動産管理部門が先に把握する情報が、リース会計に影響します。
リース期間の見直し|「借手の統制下にある重要な事象」が鍵になる
借手のリース期間は、解約不能期間に、借手が行使することが合理的に確実である延長オプション対象期間、借手が行使しないことが合理的に確実である解約オプション対象期間を加えて決定します。
出典:企業会計基準委員会|企業会計基準第34号「リースに関する会計基準」第31項
契約変更がない場合でも、借手の統制下にあり、かつ延長オプションを行使することまたは解約オプションを行使しないことが合理的に確実であるかどうかの決定に影響を与える重要な事象または重要な状況が生じたときは、リース期間を見直し、リース負債を見直します。
また、延長オプションの実際の行使等により解約不能期間が変わり、その結果として借手のリース期間が変わる場合にも、リース負債を見直します。もっとも、当該期間を既に借手のリース期間に含めていた場合には、予定どおりのオプション行使だけで新たな再測定が生じるとは限りません。
出典:企業会計基準委員会|企業会計基準第34号「リースに関する会計基準」第41項・第42項
結論の背景では、重要な事象または状況の例として、リース開始日に予想されていなかった大幅な賃借設備の改良、原資産の大幅な改変、過去に決定したリース期間終了後の期間に係る原資産のサブリース契約締結、延長・解約オプション判断に直接関連する事業上の決定などが示されています。
出典:企業会計基準委員会|企業会計基準第34号「リースに関する会計基準」結論の背景
延長・解約オプションの見直しを要する重要な事象としては、リース開始日に予想されていなかった大幅な賃借設備の改良、原資産の大幅な改変、過去に決定したリース期間終了後の期間を対象とするサブリース契約の締結、オプション行使に直接関連する事業上の決定が挙げられます。
実務上は、次のように判断していきます。
| 事象 | リース期間見直しの検討 |
|---|---|
| 店舗内装に多額の追加投資を行い、投資回収には延長期間の営業が必要 | 延長オプション行使が合理的に確実かを再評価 |
| 借手が代替拠点を売却し、現拠点を継続使用せざるを得なくなった | 解約オプション不行使の合理的確実性を再評価 |
| 過去に決定したリース期間終了後の期間を対象とするサブリース契約を締結 | 元契約の延長可能性との整合を検討 |
| 市場賃料が上昇しただけ | 借手の統制下にある事象ではないため、通常はそれだけで見直し不要 |
| 経営計画上、店舗継続方針を正式決定 | 決定内容、承認レベル、撤退可能性、投資状況を踏まえて検討 |
| 減損検討で長期使用を前提とした将来キャッシュ・フロー(CF)を採用 | リース期間判断との整合性を確認 |
ここでの実務上の要点は、リース期間、減損、事業計画の整合性です。
減損テストでは10年間の営業継続を前提にしているのに、リース会計では5年で解約する前提としている。こうした場合、その差異を説明できなければ監査上の争点になります。
逆に、リース期間を長く見積もっているにもかかわらず、事業計画や取締役会資料では撤退候補店舗とされている場合も、整合性の説明が必要です。
割引率の見直し|「どの時点の利率を使うか」を資料化する
リース負債の再測定では、割引率の取扱いが重要になります。
適用指針第33号では、借手がリース負債の現在価値の算定に用いる割引率は、貸手の計算利子率を知り得る場合はその利率、知り得ない場合は借手の追加借入に適用されると合理的に見積られる利率によるとされています。
出典:企業会計基準委員会|企業会計基準適用指針第33号「リースに関する会計基準の適用指針」第37項
契約変更時にリース負債を見直す場合は、変更後の条件を反映したリース料の現在価値まで修正します。
ただし、日本基準では、契約変更および契約変更を伴わない見直しについて、変更前・変更後のどちらの割引率を用いるかを、状況別に細かく定めていません。IFRS第16号の割引率に関する詳細な定めを、そのまま日本基準の要求事項として扱うものではありません。
出典:企業会計基準委員会|企業会計基準適用指針第33号「リースに関する会計基準の適用指針」BC76項・BC79項
企業は、変更内容や取引実態を踏まえて合理的な取扱いを定め、類似する事象に首尾一貫して適用し、その判断根拠を文書化します。変更後の利率を用いる場合には、当該時点の市場金利、信用リスク、期間、通貨等に基づく利率の算定根拠を整理します。
出典:企業会計基準委員会|企業会計基準公開草案第73号「リースに関する会計基準(案)」等に対するコメント コメント152への対応
実務では、採用する取扱いに応じて、次の点を整理しておきます。
| 検討項目 | 確認事項 |
|---|---|
| 貸手の計算利子率 | 契約書、見積書、貸手提示資料から把握可能か |
| 見直し時の取扱い | 変更前・変更後のどちらの割引率を用いるか、その判断根拠は何か |
| 追加借入利子率 | 変更後の利率を用いる場合、当該時点の借入金利、信用スプレッド、担保・無担保、期間、通貨をどう反映するか |
| 残存期間 | 変更後の利率を用いる場合、変更後のリース期間と利率参照期間が整合しているか |
| 契約単位 | 個別契約ごとか、類似契約グループで合理的に設定するか |
| 連結グループ | 個社ごとの信用リスク、親会社保証、グループ資金管理の影響 |
| 外貨リース | 通貨別の利率、為替リスク、外貨建取引との整合 |
| 文書化 | 利率決定日、参照データ、承認者、適用範囲、変更前・変更後の利率を用いる判断根拠 |
割引率は、リース負債だけでなく、使用権資産の帳簿価額、減価償却費、支払利息、減損判定にも影響します。
上場企業では、契約変更のたびに担当者が任意に利率を設定するのではなく、設定・更新方法、適用単位、例外対応を会計処理方針およびその運用手順として整理しておくことが重要です。利率テーブルの利用や更新頻度は、契約件数、変更頻度、金額的重要性などを踏まえて設計します。
指数又はレートに応じて決まる変動リース料
指数又はレートに応じて決まる変動リース料は、契約変更とは異なる見直し論点です。
適用指針第33号では、リース開始日には、指数又はレートに応じて決まる変動リース料について、借手のリース期間にわたりリース開始日現在の指数又はレートに基づきリース料を算定します。ただし、合理的な根拠をもって将来の指数又はレートの変動を見積ることができる場合には、将来の変動を見積ってリース料・リース負債を算定する方法を、リースごとにリース開始日に選択できます。
出典:企業会計基準委員会|企業会計基準適用指針第33号「リースに関する会計基準の適用指針」第25項・第26項
また、原則として、指数又はレートが変動し、そのことにより今後支払うリース料に変動が生じたときにのみ、残りの借手のリース期間にわたり、変動後の指数又はレートに基づきリース料・リース負債を修正し、修正額を使用権資産に加減します。将来変動を見積る方法を選択している場合には、決算日ごとに将来の指数又はレートを見積り、リース料・リース負債を修正します。
出典:企業会計基準委員会|企業会計基準適用指針第33号「リースに関する会計基準の適用指針」第48項・第49項
ここで注意すべきは、売上歩合賃料や使用量連動賃料との違いです。
企業会計基準第34号の結論の背景では、変動リース料として、消費者物価指数の変動に連動するリース料、テナント売上高の所定割合を基礎とするリース料、使用量が所定値を超えた場合の追加リース料が例示されています。ただし、リース負債に含める対象として整理されるのは、指数又はレートに応じて決まる変動リース料です。
出典:企業会計基準委員会|企業会計基準第34号「リースに関する会計基準」第35項・結論の背景
| 変動リース料の種類 | リース負債への反映 |
|---|---|
| CPI、基準金利、市場賃料等に応じて契約上の支払額が変動するリース料 | 原則として、リース開始日または見直し時点の指数・レートに基づき反映 |
| 将来の指数・レートを合理的に見積る方法をリース開始日に選択した場合 | 決算日ごとに見積り直し |
| 売上歩合賃料 | 一般に発生時損益処理の対象となる変動リース料として整理 |
| 使用量連動賃料 | 一般に発生時損益処理の対象となる変動リース料として整理 |
| 最低保証付き歩合賃料 | 固定部分と変動部分を分ける |
出典:企業会計基準委員会|企業会計基準適用指針第33号「リースに関する会計基準の適用指針」第24項~第26項・第48項・第49項・第51項
外貨額が固定されたリースの為替換算は、指数・レートに応じて決まる変動リース料の見直しとは区別します。例えば、米ドル建ての固定賃料について円換算額が変動した場合、そのことだけを理由に使用権資産を同額調整するわけではありません。リース負債の換算差額は、外貨建取引の取扱いに従い、原則として為替差損益として処理します。
為替相場に連動して契約上の支払額自体が変わる特殊な条項がある場合には、単なる外貨建取引か、別の変動条項を含む取引かを契約内容に即して検討します。
出典:企業会計審議会|外貨建取引等会計処理基準(企業会計基準委員会掲載)
指数又はレートに応じて決まる変動リース料については、リース開始日現在の指数又はレートに基づく処理、将来変動を見積る選択、そして変動後の指数・レートに基づくリース料およびリース負債の修正という三点を、あらかじめ方針として押さえておくことが実務上有用です。
購入オプション・残価保証の見直し
借手のリース料には、固定リース料、指数又はレートに応じて決まる変動リース料、残価保証に係る支払見込額、行使することが合理的に確実である購入オプションの行使価額が含まれます。また、借手のリース期間に解約オプションの行使を反映している場合には、その解約に対する違約金を含めます。
出典:企業会計基準委員会|企業会計基準第34号「リースに関する会計基準」第19項・第35項
そのため、契約変更がなくても、次のような見直しが必要になることがあります。
| 項目 | 見直しが必要となる例 |
|---|---|
| 購入オプション | 重要な設備改良により購入が合理的に確実となった |
| 残価保証 | 原資産の市場価値見込みが低下し、保証支払見込額が増加した |
| 解約違約金 | 解約オプション行使を反映したリース期間に変更した |
| 延長オプション | 重要な事業上の決定により延長が合理的に確実となった |
| 解約オプション | 重要な事業上の決定等により、解約オプションを行使しないことが合理的に確実であるかどうかの判定が変わった |
購入オプションについても、借手の統制下にある重要な事象または重要な状況により、行使することが合理的に確実であるかどうかの判定が変わった場合に、その影響をリース料・リース負債に反映します。単なる毎期の希望の変化で見直すものではありません。
また、購入オプションの行使が合理的に確実であるリースは、原資産の所有権が借手に移転すると認められるリースに該当します。そのため、行使価額だけでなく、使用権資産の償却方法・耐用年数への影響も検討します。
出典:企業会計基準委員会|企業会計基準適用指針第33号「リースに関する会計基準の適用指針」第43項・第47項・BC78項
解約オプション対象期間をリース期間に含めるかどうかの判断軸は、「解約オプションを行使しないことが合理的に確実か」です。期間から除外する判断にあたり、常に「解約することが合理的に確実」となるまで待つわけではありません。
出典:企業会計基準委員会|企業会計基準第34号「リースに関する会計基準」第31項・第41項
これらの見直しは、単なる計算処理ではありません。
購入オプションや残価保証は、設備投資計画、資産の使用方針、将来市場価値、経営者の意思決定と結びついています。したがって、経理部門だけで完結させず、事業部門、資産管理部門、法務、経営企画との情報連携が必要になります。
短期リースの期間変更
短期リースの簡便処理を適用していた契約でも、期間変更が生じると見直しが必要になります。
短期リースとは、リース開始日において、借手のリース期間が12か月以内であり、購入オプションを含まないリースです。契約書に書かれた当初の契約期間が12か月以内であることだけで判定するものではありません。
出典:企業会計基準委員会|企業会計基準適用指針第33号「リースに関する会計基準の適用指針」第4項(2)・第20項
適用指針第33号では、短期リースに関する簡便的な取扱いを適用していたリースについて、借手のリース期間に変更がある場合で、変更前のリース期間終了時点から変更後のリース期間終了時点までが12か月以内であるときは、変更後のリースについて短期リースとして取り扱う方法、または変更後のリースのうち変更時点から終了時点までが12か月以内である場合のみ短期リースとして取り扱う方法を選択できます。
したがって、前者の方法では、変更時点からの残存期間が12か月を超えていても、短期リースとして取り扱える場合があります。両方の方法を「変更時点から12か月以内」という一つの基準にまとめないことが重要です。
出典:企業会計基準委員会|企業会計基準適用指針第33号「リースに関する会計基準の適用指針」第50項
短期リースは実務負荷軽減のための重要な簡便処理ですが、次のような管理が欠かせません。
| 管理項目 | 実務上の留意点 |
|---|---|
| 当初判定 | 延長・解約オプションを考慮した借手のリース期間が、リース開始日に12か月以内か |
| 購入オプション | 購入オプションを含んでいないか |
| 更新可能性 | 更新オプションの対象期間を借手のリース期間に含めるべき経済的インセンティブがないか |
| 期間変更 | 適用指針第50項の選択した方法に従い、変更後の短期リースの取扱いを判定しているか |
| 適用単位 | 科目ごとまたは性質・用途が類似する原資産グループごとに方針が整っているか |
| 継続更新 | 更新を繰り返したという結果だけでなく、当初の判断およびその後の見直しが、その時点の情報に基づき合理的であったか |
短期リースは、契約本数が多い会社ほど統制上の盲点になりやすい領域です。
月次では費用処理されているため、契約更新情報が経理部門に届かないまま、実質的には長期使用される契約が積み上がっていく可能性があります。
ただし、継続更新した結果、実際の使用が長期になったことだけで、過去の短期リース処理が当然に誤りとなるわけではありません。当初から延長オプションの行使が合理的に確実だったのに契約書上の1年だけで判定していなかったか、その後の見直しを適切に行っていたかを確認します。
出典:企業会計基準委員会|企業会計基準適用指針第33号「リースに関する会計基準の適用指針」第17項・第20項・第50項
なお、リース開始日または直近の契約変更の発効日に、基準に従って借手のリース期間に含めていなかった再リースについては、適用指針第52項により、当初のリースとは独立したリースとして取り扱うことができる場合があります。通常の賃貸借契約の更新と、同項の対象となる再リースを区別して検討します。
出典:企業会計基準委員会|企業会計基準適用指針第33号「リースに関する会計基準の適用指針」第52項・BC81項
税務・税効果への波及
契約変更・リース負債の見直しは、税務・税効果にも波及します。
たとえば、会計上は使用権資産・リース負債を再測定しても、税務上のリース取引・賃貸借取引の取扱い、損金算入時期、減価償却、支払利息、資産除去債務、減損の取扱いが異なる場合があります。
会計上のオンバランス化によって、税務上の賃貸借取引が一律に売買取引へ変わるわけではありません。税務上のオペレーティング・リースに係る賃貸借取引については、法人税法第53条に基づき、原則として契約上の支払額のうち債務の確定した部分を損金算入します。
出典:国税庁|令和7年度 法人税関係法令の改正の概要・新リース会計基準に対応する改正
| 会計上の処理 | 税務・税効果上の検討 |
|---|---|
| リース範囲縮小に伴う使用権資産減額・損益認識 | 税務上の益金・損金算入時期、申告調整 |
| リース料減額に伴う使用権資産減額 | 税務上の賃料認識との差異 |
| 期間延長に伴うリース負債増加 | 測定対象となる将来支払額、税務上の費用処理との差異 |
| 資産除去債務の見積りの変更 | 負債側の将来減算一時差異と、対応する除去費用の資産計上額に係る将来加算一時差異の更新。繰延税金資産の回収可能性等 |
| 減損損失 | 税務上の損金算入可否、会計上・税務上の資産額の差異、繰延税金資産(DTA)または繰延税金負債(DTL)への影響。DTAを認識する場合の回収可能性 |
| リース解約損 | 損金算入時期、引当金計上可否 |
税効果会計は、企業会計上の資産または負債の額と課税所得計算上の資産または負債の額の相違を調整対象とし、法人税等を税引前利益と合理的に対応させる手続です。
税務上賃貸借処理となるリースについては、使用権資産とリース負債の双方の一時差異を把握します。例えば、使用権資産の税務上の資産額がゼロである場合、その使用権資産の減損は、将来加算一時差異の減少として、繰延税金負債の減少に関係することがあります。「減損損失を計上したから、同額の将来減算一時差異が生じる」と一方向に整理するものではありません。
出典:企業会計基準委員会|企業会計基準適用指針第28号「税効果会計に係る会計基準の適用指針」第4項・第8項・第9項
出典:企業会計基準委員会|企業会計基準適用指針第26号「繰延税金資産の回収可能性に関する適用指針」
また、固定資産の評価損には税務上の損金算入要件があるため、会計上の減損損失を一律に税務否認と決めつけず、その原因事実と税務上の要件を確認します。
出典:国税庁|法人税基本通達 第9章第1節第4款 固定資産の評価損
法人税法第64条の2の適用により取得したものとされるリース資産については、そのリースに係る使用権資産の減価償却費として損金経理した金額が、税務上の償却費として損金経理した金額に含まれます。ただし、損金算入額は税務上の償却限度額等に従って判定します。
出典:国税庁|法人税基本通達7-5-3 減価償却資産の償却費の損金経理額に含まれるもの
出典:国税庁|令和7年6月30日付課法2-7ほか1課共同「法人税基本通達等の一部改正について」の趣旨説明・7-5-3関係
減損・資産除去債務との連鎖
契約変更は、リース負債の再測定だけで終わりません。
特に範囲縮小、期間短縮、撤退、減床、不採算店舗の閉鎖では、固定資産減損や資産除去債務が同時に問題になります。
| 契約変更・見直し | 連動する論点 |
|---|---|
| 店舗面積縮小 | 使用権資産の一部減額、内装資産除却、減損 |
| 契約期間短縮 | 使用権資産の一部減額・損益認識、償却期間短縮、資産除去債務の履行時期変更 |
| 店舗撤退決定 | 減損、資産除去債務、解約違約金、引当金、後発事象 |
| 延長決定 | 延長対象期間が新たに測定対象に加わる場合には、リース負債・使用権資産の増加要因となる。既に織り込んでいる期間の延長決定であれば、その決定だけで増加するとは限らない |
| 賃料減額 | 使用権資産の帳簿価額、事業計画、減損用の将来CFの見直しと比較条件の整合 |
| 原状回復範囲変更 | 資産除去債務の見積りの変更 |
資産除去債務の実務では、見積り変更、法令改正、履行時期、割引前将来キャッシュ・フロー、割引率などが論点になります。
出典:企業会計基準委員会|企業会計基準第18号「資産除去債務に関する会計基準」
出典:企業会計基準委員会|企業会計基準適用指針第21号「資産除去債務に関する会計基準の適用指針」
また、固定資産減損に関しては、日本基準では固定資産全体を包括的に定めた会計基準は存在しません。固定資産の減損については、「固定資産の減損に係る会計基準」およびASBJの適用指針が実務上の中心になります。
新リース会計基準に伴う改正後の適用指針では、使用権資産および使用権資産を含む資産グループの減損は、通常の資産に準じて検討することとされています。使用権資産の帳簿価額との比較に用いる将来キャッシュ・フローでは、対応する支払リース料の二重控除を避ける必要があります。
出典:企業会計基準委員会|企業会計基準適用指針第6号「固定資産の減損に係る会計基準の適用指針」第61項・第62-2項
リース契約変更を処理する際には、次の整合性を確認すべきです。
| 整合性確認 | 確認内容 |
|---|---|
| リース期間と減損CF | リース期間、資産グループの主要な資産の経済的残存使用年数、更新・代替投資の計画等を踏まえ、CFの見積期間と使用継続の前提を合理的に説明できるか |
| 撤退決定と原状回復 | 解約日、退去日、原状回復工事時期が整合しているか |
| 減床と資産台帳 | 使用を終了する内装・設備について、除却、減損、償却期間の見直し、転用・売却の判断が反映され、既に廃棄・撤去した資産が不適切に残っていないか |
| 賃料減額と事業計画 | 賃料改定を事業計画に反映したうえで、減損用CFでは使用権資産との比較条件をそろえ、支払リース料を二重に控除していないか |
| 解約違約金と引当金 | 契約解除損の認識要件を満たすか |
| 税効果 | 使用権資産、リース負債、減損、資産除去債務および対応資産、解約損の一時差異を整理したか |
減損の将来CFの見積期間を、資産グループ内の個々のリース期間で一律に制限するわけではありません。資産グループの構成や主要な資産の経済的残存使用年数等を踏まえ、リース期間との差異を説明できるようにします。
また、経営管理用の事業計画と、減損判定・測定に用いる調整後のCFは、必ずしも同じではありません。使用権資産に対応する支払リース料の二重控除を避ける一方、リース負債に含めていない変動リース料や、簡便処理を適用する短期・少額リース等の支払額は、適切に反映されているかを確認します。
企業会計基準委員会|企業会計基準適用指針第6号「固定資産の減損に係る会計基準の適用指針」第17項・第18項・第61項・第62-2項
開示・KAM・適時開示への影響
契約変更・リース負債の見直しは、財務諸表本表だけでなく、注記にも影響します。
適用指針第33号では、会計方針に関する情報として、リースを構成する部分と構成しない部分を分けずに処理する選択、指数又はレートに応じて決まる変動リース料に関する例外的取扱いの選択、借地権の設定に係る権利金等の会計処理の選択を注記対象としています。また、リースが企業の財政状態・経営成績に与える影響を理解できるよう、リース特有の取引に関する情報を注記します。
出典:企業会計基準委員会|企業会計基準適用指針第33号「リースに関する会計基準の適用指針」開示
重要な契約変更については、関連する残高・費用・キャッシュ・フロー等への反映に加え、開示目的を満たすために変更内容の説明が必要かを検討します。変更があったことだけをもって、一律に独立した注記を設けるものではありません。重要性に乏しい事項の省略や、連結財務諸表を作成している場合の個別財務諸表における省略・参照の取扱いも確認します。
出典:企業会計基準委員会|企業会計基準第34号「リースに関する会計基準」開示
出典:企業会計基準委員会|企業会計基準適用指針第33号「リースに関する会計基準の適用指針」開示
契約変更が重要である場合には、次のような開示・監査論点が生じます。
| 領域 | 検討事項 |
|---|---|
| リース注記 | 使用権資産、リース負債、費用、キャッシュ・アウトフロー、重要な契約変更に関する説明の要否 |
| 重要な会計上の見積り | リース期間、割引率、減損、資産除去債務等の見積りについて、当年度の計上額に関し、翌年度の財務諸表に重要な影響を及ぼすリスクがある項目に該当するか |
| セグメント情報 | 店舗撤退、拠点再編、事業区分変更との整合 |
| 有価証券報告書の記述情報 | 経営方針、リスク、経営者による財政状態・経営成績・キャッシュ・フローの状況の分析(MD&A)、設備投資・撤退方針 |
| KAM | 減損、リース期間、資産除去債務、DTA回収可能性との連動 |
| 適時開示 | 固定資産減損、事業撤退、重要な契約解約、業績予想修正 |
会計上の見積りの注記では、単に判断が重要かどうかではなく、当年度の計上額のうち、見積りにより翌年度の財務諸表に重要な影響を及ぼすリスクがある項目を識別します。
出典:企業会計基準委員会|企業会計基準第31号「会計上の見積りの開示に関する会計基準」第4項・第5項
KAMの記載が求められる監査については、2021年3月31日以後終了する連結会計年度・事業年度から強制適用されています。契約変更に関連する重要な見積りや複雑な会計判断がある場合には、監査報告書上の論点になり得ます。
KAMは、監査人が監査役等とのコミュニケーション事項の中から、監査上特に注意を払った事項を踏まえて選定するものです。会社が自社の注記項目として決定するものではありません。会社は、関連する財務諸表注記を検討するとともに、監査人・監査役等とのコミュニケーションを行います。
出典:金融庁・企業会計審議会|監査基準の改訂に関する意見書
出典:日本公認会計士協会|監査基準報告書701「独立監査人の監査報告書における監査上の主要な検討事項の報告」
適時開示については、決定事実、発生事実、決算情報、業績予想修正などの区分で検討されます。決算情報に関する開示時期や、業績予想修正の開示時期も、実務上重要です。
適時開示の要否と時期は、会計処理の確定時点とは分けて検討します。個別の開示項目、軽微基準、包括条項等への該当性を確認し、撤退・契約解約等の決定や重要な損害の発生が開示事項に該当する場合には、決算発表や監査の完了を待たずに開示が必要となることがあります。最終的な金額が未確定であっても、判明している内容に基づく開示を検討します。業績予想の修正要否も別途判定します。
出典:日本取引所グループ|適時開示に関するFAQ・災害に起因する損害又は業務遂行の過程で生じた損害
監査対応で準備すべき資料
契約変更・リース負債の見直しは、監査人から「なぜその処理になるのか」を問われやすい領域です。準備すべき資料は、計算表だけではありません。
| 資料 | 目的 |
|---|---|
| 変更前契約書 | 当初条件、期間、賃料、オプション、解約条項の確認 |
| 変更契約書・覚書 | 変更の合意日である発効日、範囲変更、対価変更、期間変更の確認 |
| 稟議・取締役会資料 | 経営者の意思決定、撤退・延長・増床の根拠 |
| 不動産・設備台帳 | 原資産、使用権資産、内装・造作・設備の対応関係 |
| リース判定メモ | 契約変更か、契約変更を伴わない見直しか |
| 独立価格資料 | 追加された使用権の市場賃料、類似契約、貸手見積 |
| 再測定計算表 | 変更後期間、リース料、割引率、現在価値 |
| 割引率資料 | 貸手の計算利子率、追加借入利子率、参照日、参照期間、変更前・変更後の利率を用いる判断根拠 |
| 使用権資産調整表 | 範囲縮小、単価変更、損益認識の分解 |
| 減損検討資料 | 将来CF、グルーピング、撤退計画、事業計画 |
| 資産除去債務資料 | 原状回復範囲、見積額、履行時期、割引率 |
| 税効果資料 | 一時差異、解消見込み、回収可能性 |
| 注記検討資料 | リース注記、見積り注記、KAMに関連する監査人との協議事項 |
これらは、該当する論点と重要性に応じて確認する資料です。必要な根拠は既存の契約書、稟議、台帳等を活用し、判定メモから参照できればよく、すべてを別々の資料として新規作成する必要はありません。
監査対応で重要なのは、契約変更の「発効日」と会計処理日の整合です。
契約書の締結日、契約書上の効力発生日、使用開始日、退去日、取締役会決議日、監査人への報告日が異なることは、決して珍しくありません。独立したリースとして処理しない契約変更は、両当事者の合意日を基準に再測定します。これらの日付から任意に処理日を選ぶのではなく、合意の成立を裏付ける資料と、会計処理日との対応を明確にしておく必要があります。
出典:企業会計基準委員会|企業会計基準適用指針第33号「リースに関する会計基準の適用指針」第4項(10)・第44項・第45項
内部統制として整備すべきポイント
リース負債の見直しは、年次決算だけで対応しようとすると漏れやすくなります。契約件数、変更頻度、金額的重要性および誤りのリスクに応じて、月次・四半期の確認や変更時の通知など、契約変更情報を適時に把握する統制を整備します。
| 統制領域 | 整備すべき内容 |
|---|---|
| 契約台帳 | 契約期間、更新・解約条項、賃料改定条項、指数・レート条項 |
| 変更情報の収集 | 不動産部門、事業部門、購買部門、法務から経理への通知ルート |
| 承認プロセス | 増床、減床、撤退、延長、解約の承認権限 |
| 会計判定 | 契約変更、独立したリース、再測定、短期リース継続可否 |
| 計算統制 | 割引率、現在価値、使用権資産調整、損益計上額のレビュー |
| 周辺論点連携 | 減損、資産除去債務、税効果、注記への連携 |
| システム管理 | リース管理システムと会計システムのマスタ更新 |
| 監査証跡 | 判定メモ、承認資料、計算表、レビュー証跡 |
不動産業では、開発、分譲、賃貸、流通、運営管理など複数の業務があり、賃貸対象も住宅、オフィス、商業施設、ホテル、物流施設と多岐にわたります。運営管理の一部または全部を外部に委託するケースもあり、契約情報の所在が分散しやすい点に留意が必要です。
小売業でも、店舗網の変化、人口動態、店舗戦略の見直しが、リース期間、減損、撤退費用、原状回復義務に影響します。
実務で迷いやすい境界線
1. 賃料減額は契約変更か、指数・レート変動か
賃料減額交渉により覚書を締結した場合は、通常、契約変更として検討します。
一方、契約当初からCPIや金利等に連動する賃料改定条項があり、その条項に基づいて自動的に賃料が変動する場合は、指数又はレートに応じて決まる変動リース料として整理します。当初の契約条件に基づき、市場賃料の変動を反映するために当事者間で協議して見直す場合も、この類型に含まれます。
覚書の有無ではなく、当初の契約条件の履行なのか、新たな権利・義務の合意なのかにより判断します。
出典:企業会計基準委員会|企業会計基準第34号「リースに関する会計基準」第24項
出典:企業会計基準委員会|企業会計基準適用指針第33号「リースに関する会計基準の適用指針」第24項・第48項
2. 延長覚書を締結した場合は契約変更か、リース期間の見直しか
延長覚書により契約条件そのものが変更された場合は、契約変更として検討します。
他方、契約上の延長オプションは当初から存在し、借手の統制下にある重要な事象により行使判断が変わった場合は、契約変更を伴わないリース期間の見直しとして検討します。
覚書が既存の延長オプションの行使を確認するものにとどまる場合も、契約条件そのものの変更とは区別します。実際の行使に伴って借手のリース期間が変わったのか、既に当該期間を測定に織り込んでいたのかを確認します。
出典:企業会計基準委員会|企業会計基準第34号「リースに関する会計基準」第24項・第41項・第42項
3. 面積縮小と賃料減額が同時に起きた場合、全額を使用権資産に加減してよいか
範囲縮小部分については、使用権資産の一部解約を反映し、解約に対応する使用権資産の減少額とリース負債の減少額との差額を損益に計上します。残存部分の賃料単価にも変更がある場合には、その変更に対応するリース負債の修正額を使用権資産に加減する処理になります。
全体を一括して使用権資産に加減してしまうと、損益を見落とす可能性があります。
出典:企業会計基準委員会|企業会計基準適用指針第33号「リースに関する会計基準の適用指針」第45項・設例15
4. 経営計画を変更しただけでリース期間を見直すべきか
経営計画の変更が、借手の統制下にあり、延長または解約オプションの判断に影響する重要な事象または状況に該当するかを検討します。
単なる市場環境の変化や将来の可能性だけでは足りません。取締役会決議、投資実行、代替資産処分、過去に決定したリース期間終了後の期間に係るサブリース契約締結など、判断を裏付ける証拠が必要です。
出典:企業会計基準委員会|企業会計基準第34号「リースに関する会計基準」第41項・結論の背景
5. 使用権資産をゼロまで減額してもリース負債の減額が残る場合
契約変更を伴わないリース負債の見直しでは、使用権資産の帳簿価額をゼロまで減額してもなおリース負債の減額がある場合、残額を損益に計上します。
出典:企業会計基準委員会|企業会計基準適用指針第33号「リースに関する会計基準の適用指針」第46項
また、範囲縮小を伴わない契約変更による減額についても、控除すべき使用権資産の残高がない部分は損益処理する考え方が、ASBJのコメント対応で示されています。第45項の本文と、第46項のただし書き、コメント対応の位置付けを区別して根拠を整理します。
出典:企業会計基準委員会|企業会計基準公開草案第73号「リースに関する会計基準(案)」等に対するコメント コメント151への対応
経営者・開示担当者に説明すべきポイント
契約変更・リース負債の見直しは、専門的な会計処理である一方、経営判断とも密接に関係します。
経営者や開示担当者には、次のように説明すると、実務上の理解が得られやすくなります。
| 説明項目 | 経営・開示上の意味 |
|---|---|
| リース負債の増減 | 借入類似の負債増減として財務指標に影響 |
| 使用権資産の増減 | 総資産、減価償却費、減損対象額に影響 |
| 範囲縮小時の損益 | 撤退・縮小の損益影響として当期損益に反映 |
| 割引率変更 | 支払利息・負債測定額に影響 |
| リース期間変更 | 測定に含める将来支払額、資産償却期間、減損CFに影響 |
| 賃料改定 | 資金繰り、減価償却費、利息費用、営業利益、業績予想等に影響。EBITDA(利払前・税引前・減価償却前利益)への影響は、取引内容や指標の定義による |
| 撤退・解約 | 適時開示、KAM、見積り注記につながる可能性 |
| 内部統制 | 契約変更情報が経理に届く体制が必要 |
既に使用権資産・リース負債を計上している固定リース料の改定では、その影響は主に減価償却費と利息費用へ反映されます。そのため、一般的なEBITDAの計算では直接の増減要因にならない場合があります。例えば、EBITDAを「営業利益+減価償却費」と計算する場合、減価償却費の減少による営業利益の増加は、加算する減価償却費の減少と相殺されます。
一方、短期・少額リース、売上歩合賃料、解約損益、企業独自の調整後指標では、影響が異なります。
特に、リース会計基準の適用により、従来オペレーティング・リースとして賃貸借処理されてきた契約についても、原則として使用権資産・リース負債が貸借対照表に計上されます。減価償却費と支払利息を通じて費用化されるため、損益計算書の段階損益やEBITDAなどの経営指標にも影響します。
この基準適用による影響と、適用後の個々の賃料改定による影響は、分けて説明することが重要です。
出典:企業会計基準委員会|企業会計基準第34号「リースに関する会計基準」第33項~第38項
出典:企業会計基準委員会|企業会計基準適用指針第33号「リースに関する会計基準の適用指針」第20項・第22項・第45項・第51項
専門家に相談すべき場面
次のような場合には、社内だけで処理を急がず、早期に会計・税務・開示の観点を整理することが望まれます。
- 多数の店舗、事務所、倉庫、工場、車両、設備リースについて契約変更が発生している
- 増床、減床、撤退、移転、賃料改定が同時に発生している
- 契約変更が独立したリースか、既存リースの再測定か判断に迷う
- リース範囲縮小に伴う使用権資産の減額・損益計上額が重要である
- リース期間、減損、事業計画、資産除去債務の前提が整合していない
- 指数・レート連動リース料、売上歩合賃料、最低保証付き賃料が混在している
- 割引率の設定方針を監査人に説明する必要がある
- 契約台帳はあるが、変更情報が経理に集約されていない
- 連結グループ内で契約管理・会計方針・システム運用が統一されていない
- 注記、KAM、適時開示、業績予想修正への影響を整理したい
犬飼公認会計士・税理士事務所では、新リース会計基準に基づく契約変更、リース負債の再測定、リース期間・割引率・変動リース料の見直し、減損・資産除去債務・税効果・開示への波及について、上場企業・IPO準備企業・大規模グループの実務に即して整理を支援しています。
契約変更は、1件ごとの仕訳だけを見ると小さく見えることがあります。しかし、契約本数が多い企業では、リース負債、使用権資産、損益、注記、監査対応に累積的な影響を与えます。
契約変更の判定メモ、再測定ロジック、割引率方針、監査人協議資料の整備が必要な場合は、犬飼公認会計士・税理士事務所HPのお問い合わせページよりご相談ください。
主な出典・参照情報
出典:企業会計基準委員会|企業会計基準第34号「リースに関する会計基準」
出典:企業会計基準委員会|企業会計基準第34号「リースに関する会計基準」PDF
出典:企業会計基準委員会|企業会計基準適用指針第33号「リースに関する会計基準の適用指針」PDF
出典:企業会計基準委員会|企業会計基準
出典:企業会計基準委員会|企業会計基準適用指針
出典:企業会計基準委員会|企業会計基準公開草案第73号「リースに関する会計基準(案)」等に対するコメント コメント151・152への対応
出典:企業会計基準委員会|企業会計基準適用指針第6号「固定資産の減損に係る会計基準の適用指針」
出典:企業会計基準委員会|企業会計基準第18号「資産除去債務に関する会計基準」
出典:企業会計基準委員会|企業会計基準適用指針第21号「資産除去債務に関する会計基準の適用指針」
出典:企業会計基準委員会|企業会計基準適用指針第28号「税効果会計に係る会計基準の適用指針」
出典:企業会計基準委員会|企業会計基準適用指針第26号「繰延税金資産の回収可能性に関する適用指針」
出典:企業会計基準委員会|企業会計基準第31号「会計上の見積りの開示に関する会計基準」
出典:企業会計基準委員会|企業会計基準第24号「会計方針の開示、会計上の変更及び誤謬の訂正に関する会計基準」
出典:企業会計審議会|外貨建取引等会計処理基準(企業会計基準委員会掲載)
出典:国税庁|令和7年度 法人税関係法令の改正の概要・新リース会計基準に対応する改正
出典:国税庁|法人税基本通達7-5-3 減価償却資産の償却費の損金経理額に含まれるもの
出典:国税庁|令和7年6月30日付課法2-7ほか1課共同「法人税基本通達等の一部改正について」の趣旨説明・7-5-3関係
出典:国税庁|法人税基本通達 第9章第1節第4款 固定資産の評価損
出典:金融庁・企業会計審議会|監査基準の改訂に関する意見書
出典:日本公認会計士協会|監査基準報告書701「独立監査人の監査報告書における監査上の主要な検討事項の報告」
出典:日本取引所グループ|適時開示に関するFAQ・災害に起因する損害又は業務遂行の過程で生じた損害
振り返り
| 論点 | 重要ポイント |
|---|---|
| 契約変更の入口 | 当初の契約条件に含まれていなかった範囲・対価の変更か、当初条項に基づく変動・オプション判断の見直しかを分ける |
| 独立したリース | 原資産の追加による使用権の追加と、適切な調整後の独立価格に対応したリース料の増額の両方を確認する |
| 既存リースの再測定 | 独立したリースに該当しない変更は、両当事者が変更に合意した日に、変更後条件を反映してリース負債を見直す |
| リース範囲縮小 | 面積・台数等の縮小だけでなく、契約条件の変更による期間短縮も含む。解約に対応する使用権資産・リース負債の減少額の差額を損益計上する |
| リース料のみ変更 | 原則としてリース負債の修正額を使用権資産に加減する。控除できる使用権資産残高がない部分の損益処理にも留意する |
| 複数要素の変更 | 増床、減床、単価変更、期間変更を分解し、独立リース処理と再測定を併用する場合がある |
| 契約変更を伴わない見直し | リース期間変更、購入オプション判断変更、残価保証の見積りの変更、指数・レート変動などが対象 |
| リース期間見直し | 統制下の重要な事象等によるオプション判断の変更に加え、実際のオプション行使等による解約不能期間の変更も確認する |
| 割引率 | 利率の基本的な算定方法と、見直し時に変更前・変更後の利率を用いる取扱いを区別する。日本基準に詳細な指定がない部分は合理的な根拠を整理する |
| 指数・レート連動賃料 | 原則として今後の支払額が変わったときに見直す。将来の指数・レートを見積る方法をリース開始日に選択した場合は、決算日ごとに見直す |
| 売上歩合・使用量連動賃料 | リース負債に含める変動リース料と区別して整理する |
| 短期リース延長 | 当初判定は借手のリース期間と購入オプションの有無で行う。期間変更後は、適用指針第50項の選択した方法に従って判定する |
| 減損・AROとの連動 | 撤退・縮小・期間短縮は周辺論点と同時に検討する。減損用CFでは、使用権資産と比較条件をそろえ、支払リース料の二重控除を避ける |
| 税効果 | 使用権資産・リース負債・資産除去債務および対応資産の双方について一時差異を把握し、DTA・DTLへの影響を整理する |
| 開示・監査対応 | リース注記、見積り注記、KAM、適時開示の判定条件を区別する。適時開示は決算発表や監査完了まで待てるとは限らない |
| 内部統制 | 契約変更情報が経理に届く仕組み、判定メモ、再測定計算表、レビュー証跡を、重要性・リスクに応じて整備する |
※本記事は、当事務所が専門的な判断と根拠資料の確認を行い、内容に責任を持って掲載しています。論点の整理や、表現・体裁の調整には、生成AIを補助的に用いています。

