リース期間は、単なる契約期間ではない
新リース会計基準におけるリース期間の判断は、借手会計のなかでも、とりわけ実務上の判断余地が大きい論点です。
リース期間は、使用権資産とリース負債の測定期間を決めるものです。使用権資産とリース負債を計上する原則的な処理を前提とすれば、リース料や割引率といった他の条件が同じである限り、リース期間に含める有償の対象期間が長くなるほど、通常、リース負債と使用権資産の当初計上額は大きくなります。
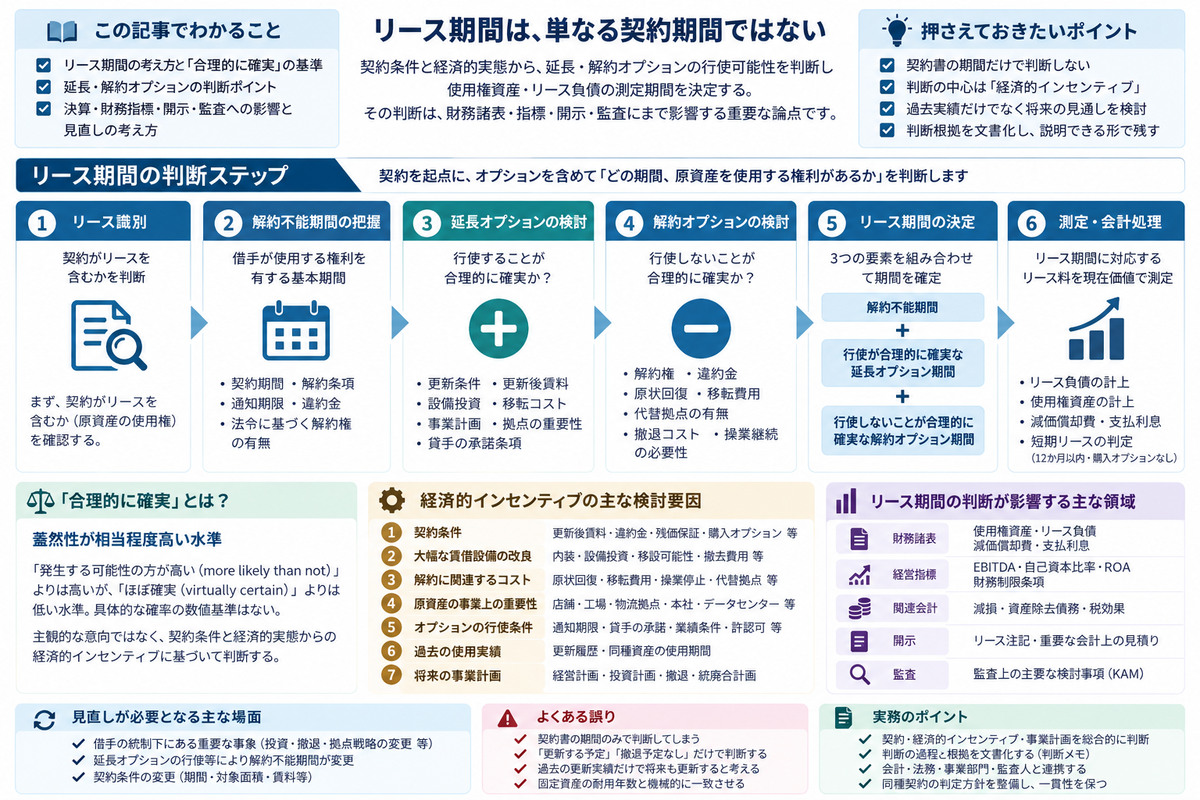
このため、リース期間は、単に「契約書に書かれた期間」を写し取ればよいというものではありません。契約上の解約不能期間を出発点としながら、延長オプションや解約オプションについて、借手が行使すること、または行使しないことが合理的に確実といえるかどうかを、一つひとつ判断していく必要があります。
企業会計基準第34号「リースに関する会計基準」では、借手のリース期間は、借手が原資産を使用する権利を有する解約不能期間に、借手が行使することが合理的に確実である延長オプションの対象期間と、借手が行使しないことが合理的に確実である解約オプションの対象期間を加えて決定するとされています。借手のみが解約権を有する場合は、借手が利用可能なオプションとして考慮します。一方、貸手のみが解約権を有する場合、その期間は借手の解約不能期間に含まれます。
出典:企業会計基準委員会|企業会計基準第34号「リースに関する会計基準」第15項・第31項
ここで押さえておきたいのは、リース期間の判断が、契約文言の確認だけでは完結しないという点です。契約条件、違約金、更新後賃料、設備投資、移転コスト、事業上の重要性、過去の使用実績、経営計画、そして店舗・工場・物流拠点といった事業戦略。これらを総合したうえで、延長オプションを行使すること、または解約オプションを行使しないことが合理的に確実であるかを、経済的インセンティブに基づいて説明する必要があります。
新リース会計基準におけるリース期間の位置づけ
新リース会計基準は、2024年9月13日にASBJから公表されました。その後、2025年4月23日に企業会計基準第34号および企業会計基準適用指針第33号の修正が公表され、適用指針第33号については、他の会計基準の公表に伴う2025年10月16日の修正も反映されています。
出典:企業会計基準委員会|企業会計基準第34号「リースに関する会計基準」等の公表
出典:企業会計基準委員会|企業会計基準適用指針
適用時期は、2027年4月1日以後開始する連結会計年度および事業年度の期首からです。ただし、2025年4月1日以後開始する連結会計年度および事業年度の期首からの早期適用も認められています。
出典:企業会計基準委員会|企業会計基準第34号「リースに関する会計基準」第58項
リース期間は、リース識別の次に検討する、測定の入口にあたります。前回の論点である「契約がリースを含むか」を判断したうえで、借手は、どの期間にわたり原資産を使用する権利を有しているかを決定し、その期間に対応するリース料を現在価値に割り引いてリース負債を測定します。
つまり、リース期間は単なる注記情報ではありません。使用権資産、リース負債、減価償却費、支払利息、EBITDA、自己資本比率、ROA、借入契約上の財務制限条項、減損判定、税効果、重要な会計上の見積り、そして監査上の主要な検討事項にまで波及し得る判断です。
とりわけ上場企業の実務では、重要なオプション判断を伴う契約について、リース期間を「契約期間どおりです」と説明するだけでは十分とはいえません。監査人、経営者、開示担当者、投資家に対して、なぜその期間をリース期間としたのかを、経済的実態に基づいて説明できることが求められます。
リース期間の基本構造
借手のリース期間は、次の3つの層に分けて整理すると、実務に落とし込みやすくなります。
| 構成要素 | 内容 | 実務上の確認事項 |
|---|---|---|
| 解約不能期間 | 借手が原資産を使用する権利を有する解約不能期間。借手の解約オプションがある期間は、その非行使が合理的に確実かどうかを別途判定する | 契約期間、解約通知期限、中途解約条項、違約金、契約条項と法令に基づく解約権の有無・範囲 |
| 延長オプションの対象期間 | 借手が延長オプションを行使することが合理的に確実な期間 | 延長オプションの有無、更新条件、更新後賃料、設備投資、移転コスト、事業計画、拠点の重要性 |
| 解約オプションの対象期間 | 借手が解約オプションを行使しないことが合理的に確実な期間 | 解約権、違約金、代替拠点の有無、撤退コスト、操業継続の必要性 |
ここで注意しておきたいのは、延長オプションと解約オプションが、表裏の関係にあるという点です。
たとえば、1年ごとに更新できる不動産賃貸借契約では、形式的には1年契約であっても、借手に延長オプションがあり、その行使が合理的に確実であれば、1年を超える期間がリース期間に含まれる可能性があります。
反対に、5年契約であっても、借手が途中解約できる権利を有しており、その権利を行使しないことが合理的に確実とはいえない場合には、リース期間が契約書上の満了日までの期間より短くなることがあります。解約する可能性が高いことまで求められるわけではありません。
ただし、単に「更新する予定である」「撤退する予定はない」という経営者の意向だけで、リース期間を決めることはできません。判断の中心に置くべきなのは、経済的インセンティブです。
出典:企業会計基準委員会|企業会計基準第34号「リースに関する会計基準」第31項
出典:企業会計基準委員会|企業会計基準適用指針第33号「リースに関する会計基準の適用指針」第17項・BC30項
「合理的に確実」は、単なる可能性が高いという意味ではない
リース期間の実務でもっとも重要なのは、「合理的に確実」の水準をどう理解するかです。
企業会計基準適用指針第33号の結論の背景では、「合理的に確実」は蓋然性が相当程度高いことを示すとされています。また、米国会計基準の文脈を引用しながら、発生する可能性の方が発生しない可能性より高いこと、すなわちmore likely than notよりは高いものの、ほぼ確実、すなわちvirtually certainよりは低い水準であることが示されています。ただし、日本基準に具体的な確率の数値基準が定められているわけではありません。
出典:企業会計基準委員会|企業会計基準適用指針第33号「リースに関する会計基準の適用指針」BC29項
これは、実務上かなり重要な点です。
「更新する可能性が50%を超えている」「過去も更新してきた」「今のところ撤退予定はない」という程度では、必ずしも合理的に確実とはいえません。かといって、「100%確実でなければ含めない」という水準でもありません。
合理的に確実かどうかは、主観的な意向ではなく、契約条件と経済的実態から、借手が延長オプションを行使する、または解約オプションを行使しない強い経済的動機を有しているかどうかで判断します。
そのため実務では、次のような説明を安易に判断根拠としないことが重要です。
| 安易な説明 | 不足している観点 |
|---|---|
| 長年更新しているため、今後も更新する | 将来の事業計画、更新後賃料、代替拠点、設備投資の状況が不足している |
| 事業部が使い続けると言っている | 経営者承認済みの計画、撤退可能性、収益性、拠点戦略が不足している |
| 解約予定がないため、満了まで含める | 解約しない経済的インセンティブの説明が不足している |
| 契約上は1年契約なので1年とする | 延長オプションの有無と行使の見込み、重要設備、移転コスト、事業継続性が不足している |
リース期間の判断は、意向の確認ではなく、判断根拠の積み上げです。
経済的インセンティブとして考慮すべき要因
企業会計基準適用指針第33号では、借手が延長オプションを行使すること、または解約オプションを行使しないことが合理的に確実であるかどうかを判定するにあたり、経済的インセンティブを生じさせる要因を考慮するとされています。具体例として挙げられているのは、延長・解約オプション対象期間の契約条件、大幅な賃借設備の改良の有無、リース解約関連コスト、企業の事業内容に照らした原資産の重要性、そしてオプションの行使条件です。
出典:企業会計基準委員会|企業会計基準適用指針第33号「リースに関する会計基準の適用指針」第17項・BC32項
この5要素は、チェックリストとして使うだけでは足りません。各要素が、延長する方向に働くのか、解約しない方向に働くのか、それとも逆に撤退・解約を促す方向に働くのかを、契約の事実関係に即して分析していく必要があります。
契約条件:更新後賃料、違約金、残価保証、購入オプション
まず確認すべきは、延長オプションまたは解約オプションの対象期間に係る契約条件です。
更新後のリース料が市場水準より著しく低い場合、借手には延長オプションを行使する経済的インセンティブがある可能性があります。反対に、更新後賃料が市場水準より高くなる見込みであれば、延長インセンティブは弱くなります。
解約オプションについては、解約時に多額の違約金、原状回復費用、移転費用、操業停止コスト、契約解除に伴う顧客対応コストが生じる場合、借手が解約オプションを行使しないことが合理的に確実となる方向に働きます。
また、購入オプションがある場合には、行使価格が原資産の価値に比して有利か、購入後に事業上利用する見込みがあるか、代替資産の調達可能性はどうかを検討します。新リース会計基準では、リース料の構成要素として、借手が行使することが合理的に確実である購入オプションの行使価額も含まれます。
出典:企業会計基準委員会|企業会計基準第34号「リースに関する会計基準」第35項
この論点で重要なのは、契約条件を「有利」「不利」と抽象的に評価するのではなく、市場水準、代替手段、事業上の必要性、撤退コストと比較して判断することです。
大幅な賃借設備の改良:店舗内装、工場設備、IT環境、物流設備
大幅な賃借設備の改良は、不動産リースにおいて特に重要です。
店舗、営業所、工場、物流倉庫、データセンター、研究施設などでは、借手が賃借物件に対して、内装、什器、機械装置、空調、電気設備、通信設備、セキュリティ設備、生産ライン、特殊床荷重対応、クリーンルーム対応といった投資を行うことがあります。
このような投資が多額であり、移設が困難で、短期間で撤去すると未回収コストが大きい場合には、借手にリースを継続する経済的インセンティブが生じます。
適用指針の結論の背景では、大幅な賃借設備の改良がリース期間の判断に影響を与えるかどうかについて、賃借設備の改良金額、移設の可否、資産を除去するための金額等の事実および状況に基づく総合判断が必要とされています。
出典:企業会計基準委員会|企業会計基準適用指針第33号「リースに関する会計基準の適用指針」BC34項(2)①
ここでの実務上の落とし穴は、固定資産台帳上の耐用年数とリース期間を、機械的に一致させてしまうことです。
借手のリース期間と、賃借物件における附属設備の耐用年数は、相互に影響し得ます。もっとも、それぞれの判断基準と閾値は異なるため、必ずしも一致するとは限りません。一方で、借手がリース期間中の除去やリース期間後の使用を見込んでいない場合には、附属設備の耐用年数が借手のリース期間と整合する場合もあるとされています。
出典:企業会計基準委員会|企業会計基準適用指針第33号「リースに関する会計基準の適用指針」BC34項(2)②
つまり、附属設備の耐用年数はリース期間判断の有力な証拠になりますが、それだけで結論を出すべきではありません。設備の金額、撤去可能性、移設可能性、使用実態、店舗・拠点戦略、原状回復義務、資産除去債務との整合性まで確認する必要があります。
実務上の整理としても、リース期間と、資産除去債務に関連する固定資産の耐用年数は、一致する場合もあれば相違する場合もあります。オプションの行使が合理的に確実とまでは判断されないものの、行使可能性が高いと見ている場合には、両者が相違し得ます。
ただし、借手が所有する附属設備の耐用年数、使用権資産の償却期間、資産除去債務の履行見込時期は区別して検討します。また、資産除去債務に対応する除去費用を使用権資産に加算するのか、建物附属設備等に加算するのかは、その義務が関連する資産に応じて判断し、加算した資産に適用される方法で費用配分します。「整合性を確認する」ことは、これらの期間を機械的に一致させることを意味しません。
出典:企業会計基準委員会|「リースに関する会計基準(案)」等に対するコメントへの対応(コメント91への対応)
出典:企業会計基準委員会|企業会計基準第18号「資産除去債務に関する会計基準」第7項
出典:企業会計基準委員会|企業会計基準第34号「リースに関する会計基準」第37項・第38項
リース解約に関連して生じるコスト
解約コストは、リース期間の判断において、非常に実務的な要素です。
解約関連コストに含まれ得るのは、契約上の違約金だけではありません。移転費用、原状回復費用、設備撤去費用、代替物件の探索費用、操業停止損失、顧客への移行対応費用、従業員配置転換コスト、行政許認可の再取得コストなども視野に入ります。
特に、事業拠点型のリースでは、契約上の違約金がゼロであっても、実質的な解約コストが大きいことがあります。店舗を閉鎖すれば内装投資が未回収になる、工場を移転すれば生産ラインを止める必要がある、物流倉庫を移転すれば配送網を再構築しなければならない、といった事情です。
このような場合には、契約上は解約可能であっても、経済的には解約しないインセンティブが強い可能性があります。
反対に、原資産が汎用的で、代替拠点が容易に確保でき、撤退コストも小さい場合には、解約しないことが合理的に確実とはいえない可能性があります。
ここで重要なのは、解約コストを定性的に述べるだけでなく、可能な範囲で金額感を整理しておくことです。監査対応の場面では、違約金条項、原状回復見積書、移転費用見積、設備簿価、除却損見込額、代替物件比較資料、事業部門の移転計画などが判断根拠になります。
ただし、金額が多額かという点だけでなく、いつ解約すると何が追加的に生じるのか、継続することでどの経済的利益を維持できるのかを比較する必要があります。将来いずれ退去しても同額生じる費用や、既に支出済みの設備の簿価を、その金額だけで自動的に強い継続インセンティブと扱わないことが重要です。
出典:企業会計基準委員会|企業会計基準適用指針第33号「リースに関する会計基準の適用指針」第17項・BC30項・BC34項
企業の事業内容に照らした原資産の重要性
原資産が企業の事業遂行にとってどれほど重要かという点も、合理的に確実かどうかの判断に影響します。
本社ビル、主要店舗、主力工場、基幹物流センター、データセンター、研究開発施設、医療・介護・教育・小売などの事業拠点は、単に場所を借りているだけではありません。顧客接点、ブランド、許認可、従業員動線、サプライチェーン、事業継続計画と結びついている場合があります。
原資産が事業上不可欠であり、代替が困難であれば、延長オプションを行使する、または解約オプションを行使しない経済的インセンティブが強くなります。反対に、事業上の重要性が低い資産、短期的なプロジェクトに用いる資産、容易に代替できる汎用資産については、延長または非解約が合理的に確実であると判断する根拠が弱くなることがあります。資産の重要性や代替可能性によって、「合理的に確実」という判断の閾値自体が変わるわけではありません。
ここでの判断では、経営計画との整合性が重要です。
たとえば、経営計画上、当該店舗・拠点を中長期的に維持する前提で売上・利益計画が作成されている場合、その計画は延長・非解約判断を支える証拠になります。一方で、撤退・統廃合が具体的に検討されている拠点について、機械的に長期のリース期間を採用すると、判断根拠は弱くなります。
リース期間は、会計部門だけで決めるものではありません。事業計画、店舗戦略、設備投資計画、撤退・統廃合計画、予算、取締役会資料、投資稟議との整合性を確認する必要があります。
出典:企業会計基準委員会|企業会計基準適用指針第33号「リースに関する会計基準の適用指針」第17項・BC29項・BC30項
オプションの行使条件
延長オプションや解約オプションには、行使条件が付されていることがあります。
たとえば、一定期間前の通知、貸手の承諾、更新料の支払、一定の業績条件、法令・許認可、契約違反がないこと、一定の原状回復義務の履行、共同利用者との調整などです。
このうち、貸手の承諾を要する条項がある場合には、まず、契約条項、適用される法令、口頭の取決め、取引慣行等を踏まえ、借手が延長オプションを有しているかを確認します。契約満了後の継続利用について新たな双方の合意が必要となる場合には、更新や再契約の見込みが高いという理由だけで、その期間を既存契約のリース期間に含めることはできません。借手が利用可能な延長オプションを把握したうえで、その行使が合理的に確実かを検討します。
出典:企業会計基準委員会|企業会計基準第34号「リースに関する会計基準」第5項・第31項
オプションの行使条件が借手にとって容易であれば、行使可能性は高まり得ます。反対に、更新条件が大幅に不利になる可能性がある場合には、借手が延長オプションを行使することが合理的に確実といえるかを、慎重に検討する必要があります。
また、法的には借手に更新権があるように見えても、実務上は貸手との交渉により、賃料、更新料、修繕負担、契約条件が変動することがあります。単に「更新可能」と記載されているだけでは足りません。更新条件が経済的に実行可能かどうかを確認する必要があります。
出典:企業会計基準委員会|企業会計基準適用指針第33号「リースに関する会計基準の適用指針」第17項・BC32項
過去実績は重要だが、それだけでは足りない
リース期間の判断では、過去の更新実績や使用実績が有用な情報になることがあります。
ただし、適用指針の結論の背景では、借手が特定の種類の資産を通常使用してきた過去の慣行および経済的理由は、オプションの行使可能性を評価するうえで有用な情報を提供する可能性があるとされる一方、一概に過去の慣行に重きを置いて判断することを要求するものではなく、将来の見積りに焦点を当てる必要があるとされています。合理的に確実かどうかは、諸要因を総合的に勘案して判断する必要があります。
出典:企業会計基準委員会|企業会計基準適用指針第33号「リースに関する会計基準の適用指針」BC33項
これは、上場企業の実務では特に重要な視点です。
過去に10年間更新してきたとしても、今後の経営環境が変わっている場合があります。市場縮小、事業再編、店舗閉鎖、リモートワーク化、サプライチェーン再編、物流拠点統合、設備老朽化、賃料上昇、地域需要の変化。こうした変化があれば、過去実績だけで将来も更新すると判断することは危険です。
反対に、新規出店や新設工場など、過去実績がない場合であっても、投資額、事業計画、許認可、顧客契約、代替不能性などから、延長または非解約が合理的に確実と判断される場合もあります。
リース期間の判断は、過去実績と将来計画の橋渡しです。過去の行動を確認しつつ、それが将来にも当てはまる経済的理由があるかを検証する必要があります。
フリーレント期間とリース開始日
リース期間の判断では、フリーレント期間にも注意が必要です。
契約開始当初に賃料が無償となる期間がある場合でも、貸手が借手による原資産の使用を可能にする日にリース期間が開始するため、フリーレント期間もリース期間に含まれると整理されます。
出典:企業会計基準委員会|企業会計基準第34号「リースに関する会計基準」第18項
出典:企業会計基準委員会|「リースに関する会計基準(案)」等に対するコメントへの対応(コメント71への対応)
これは、リース料の支払開始日と、リース期間の開始日が一致しない場合があることを意味します。
実務上、店舗や事務所の賃貸借契約では、内装工事期間や開業準備期間についてフリーレントが設定されることがあります。この期間中、借手が物件を使用可能であり、内装工事や開業準備を行えるのであれば、経済的には原資産の使用権を得ていると考えられます。
ただし、内装工事のための一時的な立入りが認められたことだけで、常にリース開始日が到来したとは限りません。借手による原資産の使用が可能になっているかを、契約条件や引渡しの状況から確認します。
したがって、賃料支払が開始していないからリース期間に含めない、という処理は適切でない可能性があります。リース開始日、使用可能日、契約開始日、賃料発生日、引渡日、内装工事開始日を区別して管理する必要があります。
貸手のみが解約権を持つ場合
解約権の所在も重要です。
企業会計基準第34号では、借手のみがリースを解約する権利を有している場合、その権利は借手が利用可能なオプションとして考慮します。一方、貸手のみが解約する権利を有している場合、その期間は借手の解約不能期間に含まれるとされています。
出典:企業会計基準委員会|企業会計基準第34号「リースに関する会計基準」第31項
これは、借手の視点では、貸手の一方的な解約権が存在していても、借手が任意に使用を終了できるわけではないためです。
ただし、契約条項上の表現だけでなく、適用される法令等を踏まえ、借手と貸手の解約権の有無や範囲を確認することも重要です。契約条項、借地借家法上の更新・解約制限、貸手の正当事由、契約慣行、更新交渉の実態など、法務的な確認が必要になる場合もあります。
特に普通借家契約、普通借地契約、定期借家契約、定期借地契約では、契約期間、更新、解約、再契約の法的性質がリース期間の判断に影響します。会計と法務の連携が重要になる場面です。
たとえば、定期借家契約が期間満了により終了することと、双方の合意により再契約することは区別されます。再契約の見込みを、既存契約上の延長オプションと同一に扱わないことが重要です。
出典:国土交通省|定期建物賃貸借 Q&A
リース期間と使用権資産・リース負債の測定
リース期間が決まると、その期間にわたり支払うリース料を基礎として、リース負債を測定します。
企業会計基準第34号では、借手はリース開始日にリース負債を計上し、そのリース負債に、リース開始日までに支払った借手のリース料、付随費用、資産除去債務に対応する除去費用を加算し、受け取ったリース・インセンティブを控除した額により使用権資産を計上するとされています。また、リース負債は、原則として、リース開始日において未払である借手のリース料から利息相当額の合理的な見積額を控除し、現在価値により算定します。
出典:企業会計基準委員会|企業会計基準第34号「リースに関する会計基準」第33項・第34項
リース負債の測定対象となるのは、固定リース料、指数・レートに応じて決まる変動リース料、残価保証に係る支払見込額、行使が合理的に確実な購入オプションの行使価額、リース期間に解約オプションの行使を反映している場合の解約違約金等です。売上高や使用量だけに連動する変動リース料や、区分して会計処理するサービス部分の対価など、対象に含めない支払もあります。
原状回復費用や移転費用をリース期間判断の要因として考慮することと、それらをリース負債の測定対象に含めることも別です。
出典:企業会計基準委員会|企業会計基準第34号「リースに関する会計基準」第19項・第33項~第35項
このため、リース期間を1年と判断するか、5年と判断するか、10年と判断するかによって、オンバランス額は大きく変わります。
なお、リース開始日における借手のリース期間が12か月以内で、購入オプションを含まないリースについては、短期リースの簡便的な取扱いを選択できる場合があります。この取扱いを適用すると、使用権資産とリース負債を計上せず、リース料を原則として定額法により費用計上します。契約書上の期間が1年というだけで短期リースになるわけではありません。
出典:企業会計基準委員会|企業会計基準適用指針第33号「リースに関する会計基準の適用指針」第4項(2)・第20項
さらに、リース期間は使用権資産の償却期間にも影響します。契約上の諸条件に照らして原資産の所有権が借手に移転すると認められるリース以外のリースでは、原則としてリース期間を耐用年数とし、残存価額をゼロとして償却します。一方、所有権が借手に移転すると認められるリースでは、原資産を自ら所有していた場合と同一の減価償却方法を用い、耐用年数を経済的使用可能予測期間とします。この区分には、所有権移転条項や行使が合理的に確実な購入オプションがあるリースのほか、適用指針第43項第3号の要件を満たす特別仕様の資産のリースも含まれます。
出典:企業会計基準委員会|企業会計基準第34号「リースに関する会計基準」第37項・第38項
出典:企業会計基準委員会|企業会計基準適用指針第33号「リースに関する会計基準の適用指針」第43項
したがって、リース期間の判断は、負債の測定だけでなく、損益計算にも影響します。所有権が借手に移転すると認められないリースでは、リース期間を短くすると、通常、負債が小さくなる一方、使用権資産の償却期間も短くなり、年度ごとの費用配分が変わります。単に貸借対照表を小さく見せるための判断は、損益、監査、開示の整合性を損なう可能性があります。
リース期間の見直しが必要となる場面
リース期間は、リース開始日に一度決めれば、以後まったく見直さないというものではありません。
企業会計基準第34号では、契約条件の変更が生じていない場合であっても、借手の統制下にあり、かつ、延長オプションを行使することまたは解約オプションを行使しないことが合理的に確実であるかどうかの借手の決定に影響を与える重要な事象または重要な状況が生じたときには、オプション判断を見直し、リース期間を変更し、リース負債の計上額を見直すとされています。また、延長オプションの行使等により借手の解約不能期間に変更が生じた結果、リース期間を変更するときにも、リース負債の計上額を見直します。
出典:企業会計基準委員会|企業会計基準第34号「リースに関する会計基準」第41項・第42項、BC51項・BC52項
ここでのポイントは、すべての環境変化で見直すわけではない、という点です。契約条件の変更を伴わないリース期間の見直しには、借手の統制下にある重要な事象等によりオプション判断を見直す場合と、延長オプションの行使等により解約不能期間が実際に変更される場合があります。
たとえば、次のような事象が見直しの契機になり得ます。
| 見直し契機 | リース期間判断への影響 |
|---|---|
| リース開始日に予想していなかった大幅な内装・設備投資を行い、オプションの行使・非行使に関する経済的インセンティブが変化した | 延長オプションを行使する経済的インセンティブが高まる可能性 |
| 拠点を中核拠点に位置づける経営決定を行った | 解約しないことが合理的に確実となる可能性 |
| 店舗閉鎖・工場撤退の意思決定を行った | 延長しない、または解約する可能性が高まる |
| 既存の延長オプションを有効に行使し、従来のリース期間に含めていなかった期間について解約不能期間が変更された | 変更後の解約不能期間を反映してリース期間を見直す |
| 事業再編で利用目的が変わった | 原資産の重要性や経済的インセンティブが変化する可能性 |
当初のリース期間判断に織り込んだ設備投資を予定どおり実行しただけで、当然にオプション判断を変更するわけではありません。また、当初から延長期間をリース期間に含めており、期間やリース料に変更がない場合には、予定どおり延長オプションを行使したことだけで再測定するわけではありません。
一方、単なる市場環境の悪化や金利変動だけでは、直ちにリース期間の見直しに該当するとは限りません。ただし、それが借手の統制下の意思決定、たとえば閉店決定、投資計画の変更、拠点統合の決定につながった場合には、見直しが必要となる可能性があります。
なお、閉店・撤退を決定しただけで、解約不能な支払義務が消滅するわけではありません。有効な解約権の有無や契約条件の変更による期間の見直しと、使用権資産の減損等は分けて検討する必要があります。
契約条件の変更を伴わないリース期間の見直しでは、該当する事象が生じた日に、見直し後のリース料の現在価値によりリース負債を修正し、原則として修正額を使用権資産に加減します。使用権資産の帳簿価額をゼロまで減額してもリース負債の減額が残る場合には、その残額を損益に計上します。
出典:企業会計基準委員会|企業会計基準適用指針第33号「リースに関する会計基準の適用指針」第46項
リース期間の見直しは、契約管理、固定資産管理、事業計画、稟議、取締役会決議、監査人協議と連動させる必要があります。
契約条件の変更と、リース期間の見直しを分けて考える
リース期間に関する実務では、「契約条件の変更」と「契約条件の変更を伴わない見直し」を区別することが重要です。
契約期間そのものが延長された、対象面積が増減した、リース料単価が変更された、対象資産が追加・削除された。こうした場合には、契約条件の変更として処理するかを検討します。
ここでいう契約条件の変更とは、当初の契約条件の一部ではなかったリースの範囲または対価の変更です。したがって、既存の延長オプションの行使や、当初の契約条件に基づく賃料の変更を、新たな合意による契約変更と同一に扱わないようにします。
出典:企業会計基準委員会|企業会計基準第34号「リースに関する会計基準」第24項
一方で、契約条件は変わっていないものの、借手の統制下にある重要な事象により、延長オプションを行使すること、または解約オプションを行使しないことが合理的に確実かどうかの判断が変わった場合には、契約条件の変更を伴わないリース負債の見直しとして整理されます。
適用指針の結論の背景では、契約期間のみが延長されるリースの契約条件の変更は、原資産の追加に該当しないため、独立したリースとして扱う要件を満たさないとされています。独立したリースとして扱うには、原資産の追加によるリース範囲の拡大に加え、拡大部分の独立価格に契約の状況に応じた適切な調整を加えた金額分だけリース料が増額されることが必要です。
独立したリースとして会計処理されない契約条件の変更については、変更の発効日に、変更後の条件を反映してリース負債を修正します。このうち、対象面積の縮小や契約期間の短縮など、リースの範囲が縮小される変更については、一部または全部の解約を反映して使用権資産を減額し、リース負債の修正額との差額を損益に計上します。その他の契約条件の変更については、リース負債の修正額に相当する金額を使用権資産に加減します。
出典:企業会計基準委員会|企業会計基準適用指針第33号「リースに関する会計基準の適用指針」第44項・第45項、BC73項~BC75項
この区分は、独立したリースとしての処理、使用権資産の修正、損益認識等に影響します。なお、日本基準では、契約変更やリース負債の見直しにおいて、変更前または変更後の割引率のいずれを用いるかについて、状況別の詳細な定めは設けられていません。実務では、採用する処理の合理性と一貫性を整理する必要があります。
出典:企業会計基準委員会|企業会計基準適用指針第33号「リースに関する会計基準の適用指針」BC76項・BC79項
実務上は、契約変更一覧を作成し、変更内容を次のように分類しておくことが有用です。
| 変更内容・原因 | 会計上の検討区分 |
|---|---|
| 当初の契約条件に含まれていない期間延長を新たに合意 | 契約条件の変更。期間延長のみであれば、独立したリースの要件は満たさない |
| 当初から存在する延長オプションを行使 | 契約条件の変更を伴わない解約不能期間の変更。リース期間が変わる場合に見直す |
| 借手の統制下にある重要な事象により、オプションの行使・非行使の判断が変化 | 契約条件の変更を伴わないリース期間の見直し |
| 新たな合意により原資産・対象面積を追加 | 独立したリースとして扱う要件を満たすかを検討 |
| 新たな合意により対象面積を縮小、または契約期間を短縮 | リース範囲の縮小を伴う契約条件の変更として検討 |
| 当初の契約条件に含まれていない賃料変更を新たに合意 | 契約条件の変更として検討 |
| 当初の契約条件に基づき、指数・レート等の変動で賃料が変更 | 変動リース料に関するリース負債の見直しとして検討 |
| 当初から金額と時期が確定している段階的な賃料増額 | 原則として当初測定に織り込む。予定どおり増額されたことだけを理由とする再測定ではない |
出典:企業会計基準委員会|企業会計基準第34号「リースに関する会計基準」第24項・第35項・第41項・第42項
出典:企業会計基準委員会|企業会計基準適用指針第33号「リースに関する会計基準の適用指針」第44項~第49項
なお、日本基準には再リースに関する特則があります。基準に従って、リース開始日または直近の契約条件の変更の発効日に再リース期間を借手のリース期間に含めていない場合には、再リースを当初のリースとは独立したリースとして会計処理することができます。ただし、これは日本固有の商慣習である再リースを踏まえた取扱いであり、一般的な不動産賃貸借契約の更新や再契約すべてに適用できるものではありません。
出典:企業会計基準委員会|企業会計基準適用指針第33号「リースに関する会計基準の適用指針」第52項・BC81項
リース期間は、契約管理の問題であると同時に、会計上の見積り管理の問題でもあります。
不動産リースで判断が難しくなる理由
不動産リースは、リース期間の判断がもっとも難しくなりやすい領域です。
理由は、契約期間が短く見えても実務上は長期利用されることがある一方で、事業計画上は撤退・統廃合の可能性もあるためです。さらに、普通借家契約、定期借家契約、普通借地契約、定期借地契約では、法的な更新・終了の性質が異なります。
また、不動産リースでは、借手が多額の内装・造作・設備投資を行うことがあります。これらの投資は、リース期間の判断、固定資産の耐用年数、資産除去債務、減損会計、店舗別損益、事業撤退費用へと連鎖していきます。
不動産業には、開発、分譲、賃貸、流通、運営管理といった多様な業務があります。賃貸ひとつをとっても、住宅からオフィスビル、商業施設、ホテル、物流施設まで多岐にわたります。こうした不動産の多様性は、リース期間の判断においても、資産の用途、契約形態、事業上の重要性を個別に確認すべきことを示しています。
小売業でも同様です。店舗は単なる賃借物件ではなく、売上、顧客接点、商圏、物流、従業員配置、ブランド体験と結びついています。小売業の店舗形態や、地域の生活機能との関係を踏まえれば、店舗リースの期間判断において、事業戦略との整合性は欠かせません。
したがって、不動産リースについては、契約管理台帳だけでなく、店舗別損益、投資回収計画、撤退候補リスト、出店稟議、更新稟議、賃料改定交渉資料、原状回復見積、減損判定資料との整合性を確認する必要があります。
リース期間と資産除去債務・減損・税効果の接続
リース期間は、リース会計だけの論点ではありません。
使用権資産を含む資産グループの減損判定では、使用権資産の帳簿価額、将来キャッシュ・フロー、リース料支払、事業計画との整合性が問題になります。新リース基準により使用権資産が計上されることで、固定資産・減損会計との接続がより重要になります。
出典:企業会計基準委員会|企業会計基準第34号「リースに関する会計基準」第43項
また、賃借物件に原状回復義務がある場合には、資産除去債務との整合性も問題になります。資産除去債務については、法律上の義務、通常の使用、除去、法律上の義務に準ずるもの、割引前将来キャッシュ・フロー、割引率、履行までの期間、見積りの変更といった論点を、あらためて確認しておく必要があります。
出典:企業会計基準委員会|企業会計基準第18号「資産除去債務に関する会計基準」第3項~第10項
さらに、リース期間の変更により使用権資産やリース負債が変動すると、税効果会計や一時差異の整理にも影響し得ます。税効果会計は、企業会計上の資産・負債と課税所得計算上の資産・負債の相違を調整し、法人税等と税引前利益を合理的に対応させる手続です。
出典:企業会計審議会|税効果会計に係る会計基準 第一・第二
つまり、リース期間は、リース負債の計算シートのなかだけで完結する論点ではありません。固定資産、資産除去債務、減損、税効果、注記、KAM、事業計画と整合させる必要があります。
監査人に説明できるリース期間判断メモの作り方
リース期間の判断では、判断結果だけでなく、判断過程を残すことが重要です。
監査人に提出する資料としては、重要な判断を伴う契約について、単に「リース期間:5年」と記載した一覧表だけでは不十分です。なぜ5年なのか、なぜ延長オプションを含めたのか、なぜ10年ではないのか、なぜ解約オプションを行使しないと判断したのか。これらを説明できる必要があります。
実務上は、次の項目を参考に、判断の重要性に応じて整理しておくことが望まれます。
以下の判断メモは、重要な判断を伴う契約についての記載例です。資料の詳しさは、金額的重要性、契約条件の複雑さ、判断の不確実性に応じて調整します。同種契約については共通の判定方針を整理し、個々の契約では重要な相違点や例外事項を確認する方法も考えられます。
| 項目 | 記載すべき内容 |
|---|---|
| 契約情報 | 契約開始日、使用可能日、契約満了日、更新条項、解約条項、通知期限 |
| 解約不能期間 | 契約条項と法令に基づいて把握した解約不能期間、借手の解約権の有無・範囲、貸手のみの解約権の有無 |
| 延長オプション | 延長オプションの有無と根拠、対象期間、更新条件、更新後賃料、更新料、貸手の承諾条項の内容 |
| 解約オプション | 中途解約権、違約金、原状回復、移転・撤退コスト |
| 経済的インセンティブ | 設備投資、移転困難性、事業上の重要性、代替資産の有無 |
| 過去実績 | 更新履歴、同種資産の使用期間、撤退実績 |
| 将来計画 | 経営計画、投資計画、店舗・拠点戦略、撤退・統廃合計画 |
| 結論 | 解約不能期間、オプションの対象期間を含めたか否か、その理由 |
| 関連論点 | 固定資産耐用年数、資産除去債務、減損、税効果、注記 |
| 承認・協議 | 判断者、承認者、監査人協議状況、見直し時期 |
特に重要なのは、「合理的に確実ではない」と判断した場合にも、その理由を残しておくことです。
たとえば、延長オプションはあるが更新後賃料は市場賃料と同水準であり、代替物件も容易に確保でき、内装投資も軽微で、事業計画上も撤退可能性があるため、延長オプションの対象期間を含めない。このように、含めないという判断にも根拠が必要です。
監査上は、リース負債が過少または過大となっていないかに加え、財務指標等の目標に合わせた恣意的な期間設定となっていないかが問題になります。いずれの方向の判断についても、合理的な根拠を説明できることが重要です。
出典:日本公認会計士協会|監査基準報告書540「会計上の見積りの監査」第11項(4)・A17項
経営者・開示担当者に説明すべき影響
リース期間の判断は、会計部門だけの技術論ではありません。経営指標や開示にも影響します。
一般に、リース期間を長く判断すると、使用権資産とリース負債が増加します。これにより、総資産、負債比率、自己資本比率、ROA、EBITDA、営業利益、経常利益、キャッシュ・フロー表示、財務制限条項への影響を確認する必要があります。
ただし、新基準の適用による影響と、同じ会計処理の下でリース期間を変更する影響は区別する必要があります。たとえば、EBITDAを営業利益に減価償却費を加えた指標として算定する場合、使用権資産の減価償却費は足し戻され、支払利息は営業利益に含まれません。したがって、減価償却費と支払利息の期間配分が変わるだけで、直ちにEBITDAが変わるわけではありません。
従来の賃借料処理から使用権資産・リース負債を計上する処理に変わる場合や、短期リースの簡便的な取扱いの適否が変わる場合とは分けて考えます。EBITDAや財務制限条項への影響は、使用している指標の定義や契約上の計算方法、簡便的な取扱いの適用状況を踏まえて確認します。
また、会計上のリース期間の判断だけで、実際の資金支払額が増減するわけではありません。実際の支払額と、キャッシュ・フロー計算書上の区分・内訳は分けて説明する必要があります。
出典:企業会計基準委員会|企業会計基準第34号「リースに関する会計基準」第33項~第38項
出典:企業会計基準委員会|リース会計基準の適用における実務上のポイント
また、重要な会計上の見積りの開示や、リース注記において、リース期間の判断が財務諸表利用者にとって重要となる場合があります。企業会計基準第34号では、リースに関する注記として、会計方針に関する情報、リース特有の取引に関する情報、当期および翌期以降のリースの金額を理解するための情報などを注記するとされています。ただし、開示目的に照らして重要性に乏しいと認められる注記事項については、記載しないことができます。
出典:企業会計基準委員会|企業会計基準第34号「リースに関する会計基準」第54項・第55項
会計上の見積りの開示については、計上額の大きさだけでなく、当年度の計上額が見積りによる項目のうち、翌年度の財務諸表に重要な影響を及ぼすリスクがあるかを検討します。
出典:企業会計基準委員会|企業会計基準第31号「会計上の見積りの開示に関する会計基準」第4項・第5項
リース期間の判断が大きな見積りを伴い、財務諸表に重要な影響を及ぼす場合には、監査上の主要な検討事項として議論される可能性もあります。KAMは、見積り、不確実性、重要性、監査人の判断が交差する領域です。リース期間の判断が財務諸表に大きな影響を与える企業では、監査人との早期協議が必要になります。
ただし、KAMに該当するかは、監査人が監査役等とコミュニケーションを行った事項から、特に注意を払った事項を検討し、さらに当年度の監査で特に重要と判断した事項を選択することによって決まります。会社がリース注記の一種として選ぶものではなく、リース残高が大きいことだけで自動的に決まるものでもありません。
出典:日本公認会計士協会|監査基準報告書701「独立監査人の監査報告書における監査上の主要な検討事項の報告」第7項~第9項
リース期間判断で専門家に相談すべき場面
リース期間は、すべての契約について外部の専門家が個別に判定すべきものではありません。明らかに短期で、更新可能性が低く、重要性も乏しい契約については、社内方針に基づいて処理できる場合もあります。
一方で、次のような契約は、専門家を交えて判断過程を整理する価値があります。
- 店舗、工場、物流拠点、本社、データセンターなど、事業上重要な不動産リース
- 1年更新など短期形式でありながら、実態として長期使用が見込まれる契約
- 中途解約可能だが、解約に伴う実質的コストが大きい契約
- 多額の内装、造作、設備投資、原状回復義務、資産除去債務がある契約
- 同種契約が多数あり、グループ全体で判定方針を整備する必要がある契約
- リース期間の判断が財務指標、借入契約、IPO審査、減損、税効果、注記に影響する契約
- 監査人から、合理的に確実とした根拠、または含めなかった根拠の説明を求められている契約
犬飼公認会計士・税理士事務所では、新リース会計基準への対応について、リース期間の判定方針、延長・解約オプションの判断メモ、契約棚卸し、使用権資産・リース負債の測定、資産除去債務・減損・税効果・注記への接続、監査人協議資料の整理まで、上場企業・IPO準備企業・大規模グループの実務を踏まえてご支援します。
リース期間の判断は、数字を小さくするための作業ではありません。契約、経済的インセンティブ、事業計画、証拠資料を踏まえて、基準に従いリース期間に含める範囲を判断し、その根拠を後から説明できる形に整える作業です。
新リース会計基準への対応にあたり、延長オプション、解約オプション、再リース、普通借家契約・普通借地契約、店舗・工場・物流拠点のリース期間の判断を整理したいとお考えでしたら、犬飼公認会計士・税理士事務所HPのお問い合わせページよりお気軽にご相談ください。
主な出典・参照情報
出典:企業会計基準委員会|企業会計基準第34号「リースに関する会計基準」等の公表
出典:企業会計基準委員会|企業会計基準第34号「リースに関する会計基準」
出典:企業会計基準委員会|企業会計基準適用指針第33号「リースに関する会計基準の適用指針」
出典:企業会計基準委員会|企業会計基準適用指針
出典:企業会計基準委員会|「リースに関する会計基準(案)」等に対するコメントへの対応
出典:企業会計基準委員会|企業会計基準第18号「資産除去債務に関する会計基準」
出典:企業会計審議会|税効果会計に係る会計基準
出典:企業会計基準委員会|企業会計基準第31号「会計上の見積りの開示に関する会計基準」
出典:企業会計基準委員会|リース会計基準の適用における実務上のポイント
出典:国土交通省|定期建物賃貸借 Q&A
出典:日本公認会計士協会|監査基準報告書540「会計上の見積りの監査」
出典:日本公認会計士協会|監査基準報告書701「独立監査人の監査報告書における監査上の主要な検討事項の報告」
振り返り
| 重要論点 | 実務上の確認事項 |
|---|---|
| リース期間の定義 | 解約不能期間に、行使が合理的に確実な延長オプションの対象期間と、行使しないことが合理的に確実な解約オプションの対象期間を加える |
| 合理的に確実 | 蓋然性が相当程度高い水準であり、具体的な確率の数値基準はない。米国会計基準の文脈で紹介されている閾値の説明は、その理解の参考となる |
| 契約条件 | まず借手の延長オプションの有無を確認し、更新後賃料、違約金、残価保証、購入オプション、通知期限、貸手の承諾条項の内容を確認する |
| 大幅な賃借設備の改良 | 内装、設備投資、移設可能性、撤去費用、未回収コストを確認する |
| 解約関連コスト | 違約金だけでなく、移転費用、原状回復、操業停止、代替拠点確保コストを含めて検討し、解約時点による負担の差や継続利用の経済的利益を比較する |
| 原資産の重要性 | 店舗、工場、物流拠点、本社、データセンターなど、事業継続上の重要性を評価する |
| 過去実績 | 更新実績は有用だが、将来の見積りと経済的理由に焦点を当てる |
| フリーレント | リース開始日以後の賃料無償期間も、リース期間に含める |
| 測定と短期リース | 基準上の測定対象となるリース料を把握する。短期リースは、リース開始日における借手のリース期間が12か月以内で、購入オプションを含まないもの |
| 見直し | 借手の統制下にある重要な事象等によるオプション判断の変化と、オプションの行使等による解約不能期間の変更を区別する。該当する事象が生じた日にリース負債を修正し、原則として使用権資産に加減する |
| 契約条件の変更 | 当初の契約条件に含まれていなかった範囲・対価の変更かを確認する。範囲縮小を伴う場合は、使用権資産の減額とリース負債の修正との差額を損益に反映する |
| 見直し時の割引率 | 日本基準には変更前・変更後の割引率について状況別の詳細な定めがないため、採用する処理の合理性と一貫性を整理する |
| 再リース | 所定の条件を満たす場合、当初のリースとは独立したリースとして処理できる特則がある。一般的な不動産の更新・再契約と混同しない |
| 関連する資産・期間 | 附属設備の耐用年数、使用権資産の償却期間、資産除去債務の履行見込時期を区別し、機械的に一致させない |
| 財務指標・開示 | 新基準の適用による影響と期間変更による影響を区別する。見積り注記やKAMは、リース残高の大きさだけで自動的に決まるものではない |
| 監査対応 | 判断結果だけでなく、契約、経済的インセンティブ、経営計画、証拠資料を含む判断メモを、重要性と判断の複雑さに応じて残す |
※本記事は、当事務所が専門的な判断と根拠資料の確認を行い、内容に責任を持って掲載しています。論点の整理や、表現・体裁の調整には、生成AIを補助的に用いています。

