※制度・法令等の記載は、2026年11月17日時点の確認内容に基づきます。
医療機関の経営では、たいてい「人が足りない」という感覚が先に立ちます。
受付が回らない。看護師が忙しすぎる。検査や処置の待ち時間が長い。在宅医療を始めたいのに、スタッフが足りない。分院や診療時間の延長を考えてはいるものの、採用できるかどうかに不安が残る。
こうした悩みは、規模を問わず、どのクリニック・診療所・医療法人にも起こり得るものです。
ただ、採用は単なる人員の補充ではありません。医療機関にとって採用とは、診療体制、売上計画、患者満足、スタッフの定着、固定費、資金繰り、法人運営、さらには将来の承継可能性にまで直結する経営判断です。
とりわけこれからの医療機関経営では、人材確保が難しくなることを前提に計画を組む必要があります。ヘルスケア市場は、高齢化や医療の高度化を背景に、堅調な需要が見込まれます。その一方で、生産年齢人口の減少により、労働供給の制約に直面していくと考えられます。
出典:みずほ銀行|日本産業の中期見通し―向こう5年(2026–2030年)の需給動向と求められる事業戦略―
言い換えれば、医療ニーズがあるからといって、必要な人材を必要な時期に採用できるとは限らないということです。
採用を事業計画に織り込むとは、「来年は看護師を1名増やす」と書くことではありません。いつ、どの職種を、何人、どの雇用形態で採用し、その人件費をどの売上・生産性・資金繰りで支えるのか。そこまでを月次の数字に落とし込むことを指します。
この記事では、医療機関が採用・人件費を事業計画に織り込む際に見るべき数字と、実務上の注意点を整理していきます。
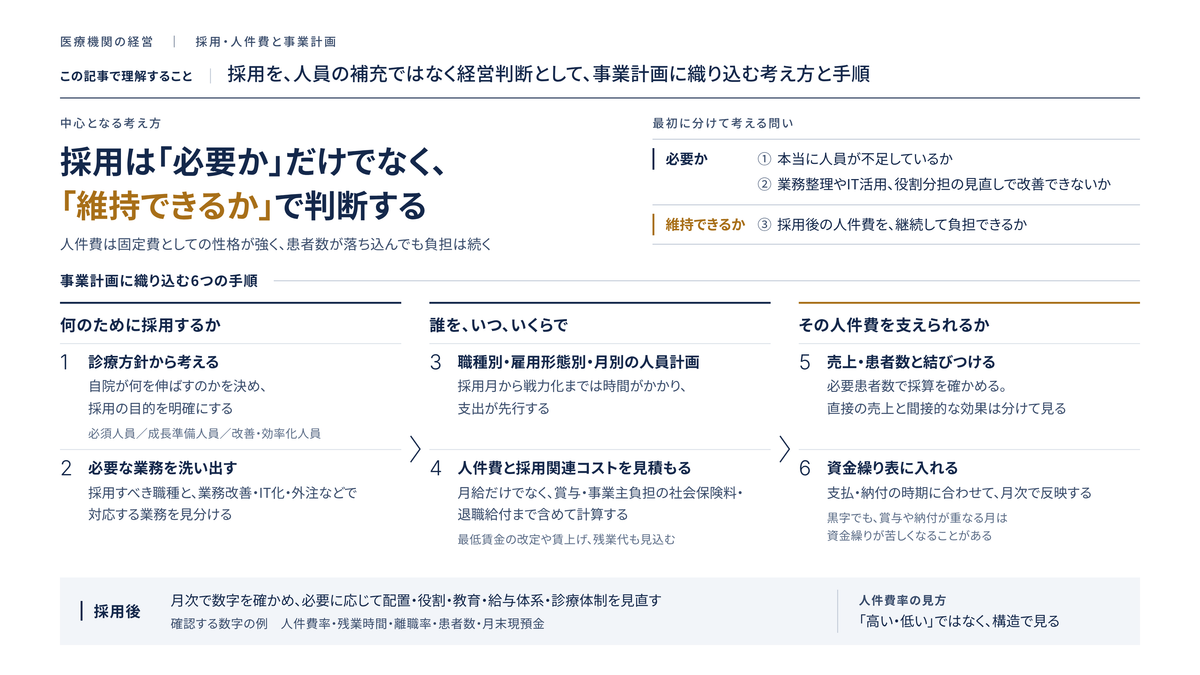
採用は「必要か」だけでなく「維持できるか」で判断する
医療機関の採用判断で最初に問うべきなのは、「人が足りているか」ではありません。
より正確に言えば、次の3つを分けて考える必要があります。
1つ目は、現在の業務量に対して、本当に人員が不足しているのか。
2つ目は、業務の整理やIT活用、役割分担の見直しで改善できないのか。
3つ目は、採用した場合、その人件費を継続的に負担し続けられるのか。
「忙しいから採用する」という判断だけでは、やはり危険です。
医療機関の人件費は、固定費としての性格が強い費用です。患者数が一時的に増えたからといって常勤職員を増やすと、その後に患者数が落ち込んでも、給与・社会保険料・賞与・教育負担は続いていきます。
人件費率は、利益率や資金繰りとあわせて確認したい重要な指標です。ただし、人件費率や経常利益率に、すべての診療所に共通する健全性の基準があるわけではありません。人件費以外の費用、院長報酬の扱い、借入返済や設備更新の負担も踏まえ、自院の収益構造から許容できる水準を検討します。
適正な人件費率は、診療科、診療時間、在宅医療の有無、自由診療の比率、院長の稼働、スタッフの熟練度、外注委託の使い方によっても変わってきます。
大切なのは、人件費率の数字そのものではありません。その人件費が、診療体制や売上、患者満足、将来の成長にどう結びついているかです。
人件費は給与だけではない
採用計画でよく見られる誤りが、月給だけを人件費として見積もってしまうことです。
実際には、採用1名に伴う負担には、人件費のほかに、採用・教育などの関連費用や、既存スタッフの業務負担も含まれます。
- 基本給
- 各種手当
- 通勤手当
- 時間外手当
- 賞与
- 法定福利費
- 退職金・退職給付
- 採用広告費
- 紹介手数料
- 制服・備品
- 研修費
- 教育担当者の時間
- 勤怠・給与計算の事務負担
- 社会保険・労働保険の手続負担
- 福利厚生費
給与・賞与・法定福利費・退職給付関連費用などの人件費と、採用広告費・紹介手数料・外部研修費などの関連費用は、会計上、区分して管理します。
教育担当者や院長の時間といった内部工数は、必ずしも追加の資金支出を伴うわけではなく、すでに計上している給与との二重計上を避ける必要があります。また、備品は金額や性質によって、資産計上の対象となる場合があります。
医療法人の経理では、適用する会計ルールや経理規程を踏まえ、給与、賞与、退職給付費用、法定福利費などを整理します。さらに、医師、看護師、事務職など職種別の内訳を把握できるようにしておくと、人件費計画や予実管理に役立ちます。
出典:厚生労働省|医療法人会計基準適用上の留意事項並びに財産目録、純資産変動計算書及び附属明細表の作成方法に関する運用指針
したがって、事業計画上は、採用人数を書くだけでは不十分です。
たとえば「看護師1名を月給30万円で採用する」と書くだけでは、賞与、社会保険料、採用費、教育期間中の非効率、残業代、退職リスクといった要素が、すべて抜け落ちてしまいます。
人件費計画では、人件費と関連費用を分けたうえで、少なくとも次の式で見ておく必要があります。
採用に伴う年間費用の概算 = 対象年度に対応する給与・手当 + 賞与 + 事業主負担の社会保険料・労働保険料 + 退職給付関連費用 + 採用・教育等の関連費用
通年勤務する場合の給与額は、月額給与×12か月が基本です。実際の年度計画では、採用月、勤務時間、昇給、各種手当、時間外手当を反映して月別に積み上げ、賞与や退職給付関連費用なども、当期に対応する額を見込みます。
そのうえで、実際の支払・納付時期に合わせて、月次の資金繰りに反映させます。
損益計算書の上では黒字でも、賞与月、社会保険料の納付、税金の支払、借入返済が重なると、資金繰りが一気に苦しくなることがあります。人件費は、損益だけでなく、資金繰りの目線でも見るべき費用です。
採用計画は、診療体制から逆算する
採用を事業計画に織り込むときは、売上目標からではなく、まず診療体制から考えます。
たとえば、次のように整理してみます。
| 経営方針 | 必要になる人員計画の例 | 確認すべき数字 |
|---|---|---|
| 外来患者数を増やす | 受付・会計、看護師、診療補助の増員 | 1日患者数、診療時間、待ち時間、診療単価 |
| 検査件数を増やす | 看護師、臨床検査技師、検査補助 | 検査件数、機器稼働率、検査単価、材料費 |
| 在宅医療を始める | 看護師、事務、ドライバー、連携担当 | 訪問件数、移動時間、オンコール、書類作成時間 |
| 自由診療を伸ばす | カウンセリング、施術補助、予約管理 | 自費単価、成約率、説明時間、キャンセル率 |
| 診療時間を延長する | シフト増、非常勤、遅番体制 | 延長時間帯の患者数、残業代、スタッフ負担 |
| 分院を検討する | 分院長、看護師、事務長候補、管理担当 | 院長依存度、固定費、採用可能性、教育期間 |
なお、診療補助、検査、施術、患者説明などの役割分担は、各職種の資格と法令上の業務範囲、医師等の指示の要否を確認したうえで設計します。無資格の事務担当者やカウンセラーに、医学的判断を伴う診断や、治療方法の選択・提案を任せることはできません。
出典:厚生労働省|美容医療に関する取扱いについて
このように、採用は「人が足りないから増やす」ものではありません。「どの診療体制を実現するために、どの職種が、どのタイミングで必要になるのか」という順番で考えていきます。
特に東京のように競合医療機関が多く、スタッフの採用市場も流動的な地域では、採用できるかどうかそのものが、事業計画の制約条件になります。都市部は人口や通勤利便性の面で有利な一方、競合が多く、土地・家賃・人件費が高くなりやすいという側面もあります。
採用できることを前提に計画を作るのではなく、採用できなかった場合の診療体制まで考えておくことが大切です。
人員計画は「職種別・雇用形態別・月別」で作る
事業計画上の人件費計画は、年額だけでは粗すぎます。
少なくとも、次の3つに分けて作成します。
- 職種別
- 雇用形態別
- 月別
たとえば、看護師、医療事務、臨床検査技師、診療放射線技師、リハビリ職、歯科衛生士、歯科助手、管理栄養士、訪問診療同行スタッフ、事務長候補。採用の難易度、給与水準、教育期間、生産性への影響は、職種ごとにそれぞれ異なります。
また、直接雇用では常勤・非常勤などの勤務形態や労働時間を区分し、派遣・業務委託などの外部活用は別に検討します。固定費としての負担は、契約形態だけでなく、所定労働時間や最低契約額などの条件によっても変わります。
なお、病院・診療所等における医療関係業務への労働者派遣は、原則として禁止されています。紹介予定派遣や、産前産後・育児・介護休業の代替など、例外に該当するかどうかの確認が必要です。業務委託についても、契約の名称だけでなく、実際の指揮命令関係などを確認します。
出典:厚生労働省|労働者派遣事業関係業務取扱要領 第2 適用除外業務等
出典:厚生労働省|労働者派遣・請負を適正に行うためのガイド
開業や拡張の計画でも、職種や職位ごとに、1人当たり給与と採用人数を検討します。正職員かパート・アルバイトか、新卒採用か中途採用かによって給与が変わってくるため、必要なスタッフ像を明確にしておくことが重要です。
そして、見落とされがちなのが採用時期です。
4月に採用するのか、10月に採用するのかで、年間の人件費は大きく変わります。しかも、採用したスタッフがすぐに売上へ貢献してくれるとは限りません。教育期間、試用期間、業務への習熟、患者対応への慣れ、院内ルールの理解には、いずれも時間がかかります。
そこで、月次計画では次のような視点で見ていきます。
- 採用月
- 試用期間
- 教育期間
- 実稼働開始月
- 売上貢献開始月
- 賞与支給月
- 社会保険加入月
- 退職リスク
- 代替採用期間
社会保険の加入日は法定の加入要件に従って判断し、試用期間中であっても、要件を満たす場合は採用当初から加入します。
出典:日本年金機構|適用事業所と被保険者
人材採用は、支出が先行し、効果が遅れて現れる投資だと捉えておく必要があります。
人件費率は「高い・低い」ではなく、構造で見る
人件費率は、次の式で計算します。
人件費率 = 人件費 ÷ 医業収益 × 100%
人件費率を比較するときは、給与・賞与、事業主負担の法定福利費、退職給付関連費用、役員報酬など、分子に含める範囲を統一します。
特に個人開設の診療所では、開設者本人の報酬相当額が費用に含まれないため、医療法人との単純な比較には注意が必要です。また、分子の人件費と分母の収益は、同じ施設・部門・事業の範囲で対応させます。
出典:厚生労働省|医療経済実態調査(医療機関等調査)
医療法人会計の実務でも、人件費率は人件費負担の大小を把握するための指標です。人件費は、雇用契約に基づいて支給額があらかじめ決まっている基本給部分が多く、固定費的な性質を持つと整理できます。事業収益が増えれば人件費率は下がり、事業収益が減れば人件費率は上がる、という傾向があります。
ここで注意したいのは、人件費率だけを見て採用を止めてしまうことです。
人件費率が高い場合でも、次のようなケースでは、単純な削減が適切とは限りません。
- 新規採用の直後で、教育期間中である。
- 在宅医療や分院など、成長投資の準備段階にある。
- 診療時間延長に向けた、先行採用である。
- 患者満足や医療安全のために、必要な人員配置である。
- 院長依存を減らすために、事務長・幹部候補を育成している。
反対に、人件費率が低いからといって、安心できるとは限りません。
- 人員不足で、スタッフが疲弊している。
- 残業が恒常化している。
- 院長や家族が、無償・低額で業務を抱え込んでいる。
- 患者対応が悪化している。
- 採用市場より低い給与水準で、離職リスクが高い。
- 医療安全や内部管理が、後回しになっている。
人件費率は、単なるコスト指標ではなく、診療体制の健全性を映し出す指標でもあります。
採用の採算は「必要患者数」で見る
採用してよいかどうかを判断するには、その人件費を支えるために必要な患者数を計算します。
たとえば年間人件費が600万円増える採用であれば、その負担を賄うために、年間でどれだけ限界利益を増やす必要があるかを見ていきます。
追加人件費を固定費として扱い、他の固定費は変わらないとすると、考え方は次のとおりです。
必要増収額 = 追加人件費 ÷ 限界利益率
あるいは、
必要追加延べ患者数 = 追加人件費 ÷ 1回来院当たり限界利益
1回来院当たり限界利益とは、1回の診療単価から、医薬品、材料費、検査委託費などの変動費を差し引いた金額です。
出典:中小企業基盤整備機構 J-Net21|損益分岐点の計算方法と経営改善に向けた活用方法を教えてください。
たとえば、1回来院当たりの限界利益が6,000円で、年間の追加人件費が600万円であれば、必要な追加延べ患者数は年間1,000人です。12か月で平均すると月約83人、毎月の診療日数を20日とすれば1日平均約4.2人となります。同じ患者が複数回来院した場合は、その都度数えます。
採用に伴って家賃、機器、システムなどの固定費も増える場合は、それらの追加負担も含めて計算します。
ただし、この計算だけで判断してはいけません。
採用したスタッフが、直接患者数を増やすとは限らないからです。
受付・会計の増員は、患者数を直接増やすというより、待ち時間の短縮や患者満足、予約枠の消化、クレームの予防に効いてくることがあります。看護師の増員は、処置や検査を増やし、医師の診療効率を高める方向に働きます。事務長候補の採用であれば、短期的な売上増よりも、院長の経営時間を確保し、組織運営を安定させる効果のほうが大きいでしょう。
したがって、採用の採算は、直接の売上と間接的な効果を分けて見ていく必要があります。
生産性は「スタッフ1人当たり売上」だけで見ない
医療機関の生産性を「スタッフ1人当たり売上」だけで判断すると、見立てを誤ります。
医療機関では、職種ごとに役割が大きく異なるからです。
受付スタッフは、会計、予約、電話、レセプト、患者対応を支えています。看護師は、診療補助、処置、検査、患者説明、感染対策を担います。事務長は、採用、労務、金融機関対応、行政対応、資料管理を引き受けます。
そのため、生産性は複数の指標で見ていきます。
- 医師1時間あたり患者数
- 診療時間1時間あたり医業収益
- スタッフ1人あたり患者数
- スタッフ1人あたり医業収益
- 診察室1室あたり患者数
- 受付・会計の待ち時間
- 検査件数
- 予約枠消化率
- 残業時間
- 患者クレーム件数
- 離職率
- 教育期間後の業務到達度
1人当たりの指標を比較するときは、単純な人数だけでなく、常勤換算人数や総労働時間も用いて、職種構成や勤務時間の違いを調整します。
特に医療機関では、スタッフの定着が何より重要です。
離職率は、職種、雇用形態、施設の規模や職場環境によって異なります。対象期間と分母をそろえたうえで、自院の離職状況と退職理由を確認します。少人数の診療所では、直近12か月の状況もあわせて見ておくと、月ごとの振れに左右されにくくなります。
人手不足の時代だからこそ、選考を丁寧に行い、既存のスタッフを大切にし、スタッフと情報を共有していくことが欠かせません。
採用計画とは、新しい人を採るための計画であると同時に、いま働いてくれている人に長く働き続けてもらうための計画でもあります。
採用時期は、売上増加より早すぎても遅すぎても危ない
採用時期の判断は、なかなか難しいところです。
遅すぎれば現場が疲弊し、患者対応が悪化し、既存スタッフの離職を招きます。早すぎれば、売上がまだ立っていない時期に人件費だけが先行し、資金繰りを圧迫します。
事業計画では、人員を採用目的に応じて次の3つに区分すると、整理しやすくなります。
必須人員
診療の継続、医療安全、施設基準、受付・会計、レセプト、患者対応に必要な、最低限の人員です。
この人員を削れば、診療の質や法令遵守、請求実務に支障が出ます。
成長準備人員
在宅医療、分院、自由診療、検査拡大、診療時間延長など、将来の成長のために先行して採用する人員です。
この人員は、短期的には人件費率を押し上げます。そのため、採用後何か月で売上への貢献が見込めるのかを、あらかじめ計画に織り込んでおきます。
改善・効率化人員
事務長、幹部スタッフ、レセプト管理者、採用担当、経理担当など、院長依存や属人化を減らすための人員です。
短期的な売上増には直結しないこともありますが、内部管理、月次決算、資料管理、そして承継・M&Aへの備えとして、重要な役割を担います。
採用計画を立てるときは、全員を同じ「人件費」として一括りにせず、どの目的のための人員なのかを明確にしておくことが大切です。
賞与は「利益が出たら払う」ではなく、資金繰りに織り込む
賞与は、医療機関の資金繰りに大きく影響します。
賞与を事業計画に入れていないと、夏・冬の支給月に資金残高が急減します。加えて、賞与には源泉徴収や社会保険料の処理も関わってきます。
賞与に対する源泉徴収税額は、給与所得者の扶養控除等申告書を提出している通常の場合、次のように計算する取扱いです。
まず、前月の給与から社会保険料等を差し引いた金額と、扶養親族等の数に応じて、その年分の「賞与に対する源泉徴収税額の算出率の表」の甲欄から税率を求めます。そのうえで、賞与から社会保険料等を差し引いた金額に、その税率を乗じて税額を計算します。
出典:国税庁|No.2523 賞与に対する源泉徴収
医療法人の経理では、賞与や賞与引当金繰入額を職種別に把握できるよう、勘定科目を設計しておくことも考えられます。
賞与計画では、次の点を確認しておきます。
- 賞与の支給方針
- 支給月
- 支給対象者
- 支給計算期間
- 業績連動の有無
- 社会保険料・源泉所得税
- 賞与引当金の計上要否
- 資金繰り表への反映
- 賞与支給後の月末現預金
賞与を完全な裁量支給にしている場合でも、採用市場では「賞与あり」として期待されることがあります。求人票や労働条件通知書との整合性も、あわせて確認しておく必要があります。
社会保険負担を見落とすと、人件費計画は崩れる
人件費計画で必ず確認しておきたいのが、社会保険の負担です。
常時従業員を使用する法人の事業所や、常時5人以上の従業員が働いている一定の個人事業所は、厚生年金保険・健康保険の適用対象となります。医療機関の法人化やスタッフの増員を検討する際には、この社会保険の適用関係が、人件費計画に直接効いてきます。
出典:日本年金機構|適用事業所と被保険者
また、短時間労働者への社会保険の適用拡大にも注意が必要です。
企業規模の判定には、原則として、適用拡大による短時間労働者を除いた厚生年金保険の被保険者数を用います。令和6年10月からは51人以上の企業等が対象となっており、現行制度では、1年のうち6か月以上この人数となることが見込まれるかどうかを確認します。令和9年10月からは、対象が36人以上へ拡大されます。
法人の場合、この人数は、同一法人に属するすべての適用事業所を合算して判定します。そのため、個々のクリニックの人数が基準に満たなくても、同一の医療法人が運営する複数施設の合計人数によって、対象となる場合があります。
出典:日本年金機構|短時間労働者に対する健康保険・厚生年金保険の適用の拡大
なお、適用事業所で働き、週の所定労働時間と月の所定労働日数がいずれも通常の労働者の4分の3以上となる職員は、原則として、この企業規模要件とは別に加入対象となります。
出典:日本年金機構|適用事業所と被保険者
短時間労働者の「月額8.8万円以上」という賃金要件は、令和8年10月に撤廃されています。企業規模に加え、週の所定労働時間、雇用見込み、学生かどうかといった加入要件を確認します。
出典:日本年金機構|2026(令和8)年10月に社会保険の短時間労働者に係る賃金要件が撤廃されました
また、医師国保等を継続するために健康保険の適用除外承認を受ける場合は、加入先と保険料負担を個別に確認します。健康保険が適用除外となっても、厚生年金保険の加入義務までなくなるわけではありません。
出典:東京都医師国民健康保険組合|健康保険適用除外について
社会保険料の事業主負担を見込まずに採用計画を作ると、実際の人件費は計画を上回ってしまいます。
最低賃金・採用市場・賃上げを事業計画に入れる
人件費計画では、現在の給与水準だけでなく、将来の賃上げまで見込んでおきます。
東京でスタッフを採用する場合、最低賃金は毎年確認すべき項目です。東京都最低賃金は、令和8年10月1日から時間額1,280円に改正されています。事業計画には、各期間の労働に適用される最低賃金を反映させます。
出典:東京労働局|東京都最低賃金は10月1日から時間額1,280円になります
ただし、医療機関の採用では、最低賃金を満たしていれば十分というわけではありません。
看護師、医療事務、歯科衛生士、リハビリ職、検査技師などは、地域の採用市場、勤務時間、診療科、業務内容、職場環境によって、応募状況が大きく変わります。
賃金水準が低すぎると、採用費をかけても応募が来ない、採用してもすぐに辞めてしまう、既存スタッフの不満が高まる、といった形で、かえってコストが膨らむことさえあります。
一方で、採用競争に追随して無計画に賃上げを行えば、固定費が上がり、損益分岐点も押し上がってしまいます。
事業計画では、少なくとも次の3つの賃金シナリオを置いておくとよいでしょう。
- 現状維持シナリオ
- 年率数%の賃上げシナリオ
- 採用難による追加賃上げシナリオ
いずれのシナリオも、最低賃金をはじめとする法令上の要件を満たすことが前提です。最低賃金の改定によって現在の賃金では不足する場合、そのまま据え置くことはできません。
人件費は、一度上げると簡単には下げられません。採用市場への対応はもちろん必要ですが、生産性と資金繰りを伴わない賃上げは、将来の選択肢を狭めてしまいます。
残業代・労働時間を「見えない人件費」にしない
医療機関では、残業代が見えにくくなりがちです。
院長が、現場の忙しさを十分に把握できていない。スタッフが遠慮して、残業申請をしない。昼休みの電話対応や準備時間の扱いが曖昧になっている。診療時間後の清掃・レセプト・翌日準備が常態化している。
こうした状態のまま人件費計画を作ると、表面上は人件費率が低く見えても、実態としては現場に大きな負担がかかっていることになります。
中小企業でも、令和5年4月1日から、月60時間を超える法定時間外労働に対する割増賃金率は50%以上となっています。
出典:厚生労働省|労働条件・職場環境に関するルール
医療機関では、労働時間を適正に把握し、休憩・休日の確保と賃金の支払を確認する必要があります。
使用者の指示による準備、清掃、電話対応、研修なども、実態に応じて労働時間に含めます。残業申請がないことだけを理由に、労働時間から除外することはできません。また、法定時間外労働や法定休日労働を行わせる場合には、36協定の締結・届出や、割増賃金の支払なども必要です。
出典:厚生労働省・大阪労働局|労働時間の適正な把握のために使用者が講ずべき措置に関するガイドライン
勤務医を雇用する医療機関では、医師の働き方改革も無視できません。令和6年4月から医師の働き方改革の新制度が施行され、勤務医の時間外・休日労働の上限規制などが導入されています。
出典:厚生労働省|建設業・ドライバー・医師等の時間外労働の上限規制
医師の採用、分院展開、有床診療所や病院の経営においては、医師の労働時間と人件費計画を一体で見ていく必要があります。
労働条件の明示は、採用計画の前提である
採用は数字だけの話ではなく、労働条件の設計ともつながっています。
給与、勤務時間、休日、業務内容、就業場所、残業、試用期間、更新条件。これらが曖昧なまま採用すると、後々トラブルになりやすくなります。
令和6年4月からは労働条件明示のルールが改正され、すべての労働契約の締結時と、有期労働契約の更新時の明示事項として、就業場所・業務の変更の範囲などが追加されています。
出典:厚生労働省|2024年4月から労働条件明示のルールが変わりました
これは、事業計画の観点からも重要なポイントです。
たとえば「今後は在宅医療も担当してもらう可能性がある」「分院勤務の可能性がある」「受付だけでなく、レセプト、会計、広報補助も担当する」など、将来の役割をどう設計するかによって、採用条件も人件費も変わってきます。
採用後に「思っていた業務と違う」となれば、離職リスクは一気に高まります。そして離職が起きれば、採用費、教育時間、現場の負荷、患者対応の低下が、連鎖的に生じます。
労働条件の整理は、法務・労務の問題であると同時に、事業計画の精度を高めるための前提でもあります。
教育期間と離職コストを計画に入れる
採用したスタッフが、初日から完全な戦力になるわけではありません。
医療機関では、受付、会計、レセプト、診療補助、患者対応、院内ルール、医療安全、感染対策、電子カルテ、予約システム、電話対応など、覚えるべきことが本当に多くあります。
教育期間中は、本人の生産性が低いだけでなく、教える側のスタッフの時間も使います。
つまり、教育期間には目に見えにくいコストがあるのです。
- 教育担当者の時間
- 院長・事務長の指導時間
- 業務ミスの修正時間
- 患者対応のフォロー
- レセプト・会計ミスの確認
- システム操作の教育
- 院内ルールの定着
- 試用期間中の見極め
採用・教育・定着においては、仕組みと基準づくりが重要です。採用の計画と基準設定、面接手順の具体化、採用後の育成・定着までは、一体として扱うべきものです。
そして、離職した場合には、さらにコストがかかります。
- 採用広告費
- 紹介手数料
- 面接時間
- 教育時間
- 既存スタッフの残業
- 患者対応品質の低下
- 院内雰囲気の悪化
- ノウハウの喪失
したがって事業計画では、採用人数だけでなく、教育期間と離職率も見込んでおく必要があります。
常勤職員の増員以外の選択肢も事業計画に入れる
人員不足を感じたとき、常勤職員の増員だけが解決策とは限りません。
次のような選択肢も考えられます。
- 業務フローを見直す。
- 予約枠を調整する。
- 電話対応を減らす仕組みを入れる。
- Web問診や自動精算を導入する。
- レセプト業務を標準化する。
- 外注委託を活用する。
- 非常勤・パートで、繁忙時間だけ補う。
- 診療時間を見直す。
- 院内の患者動線を改善する。
- 院長が抱えている業務を、事務長・外部専門家に移す。
必要な業務量と時間帯に合わせて常勤・非常勤の配置や勤務時間を組み合わせれば、人員の過不足を減らし、費用を適正化できる場合があります。その際は、時間単価、社会保険料、教育負担なども含めて判断する必要があります。
ただし、単純に常勤を減らせばよいわけではありません。医療安全、患者対応、施設基準、スタッフの定着を損なうような削減は、長い目で見れば経営リスクになります。
常勤職員の増員を抑える選択肢は、現場に我慢を強いるためのものではありません。限られた人材を最大限に活かすために検討するものです。
事業計画への織り込み方
採用・人件費を事業計画に織り込むには、次の順番で整理していきます。
1. 診療方針と成長方針を確認する
まず、自院が何を伸ばすのかを決めます。
外来患者数を増やすのか。在宅医療を始めるのか。自由診療を伸ばすのか。分院を出すのか。診療時間を広げるのか。院長依存を減らすのか。
採用は、経営方針に従うものです。方針が曖昧なまま採用すると、役割もまた曖昧になってしまいます。
2. 必要業務を洗い出す
次に、現在の業務と将来の業務を分けて書き出します。
受付、会計、レセプト、電話、予約管理、診療補助、処置、検査、患者説明、訪問診療同行、広報、採用、労務、経理、資料管理、金融機関対応、行政対応。
こうして業務を洗い出すと、採用すべき職種と、採用せずに改善すべき業務とが見えてきます。
3. 職種別の人員計画を作る
職種別に、常勤・非常勤・パートを分けて人数を設定します。
このとき、採用時期を月別に落とし込みます。
1月から必要なのか。4月からでよいのか。売上が一定水準を超えてから採用するのか。退職予定者の補充なのか。教育期間を見越して、前倒しで採用するのか。
採用時期を月次に落とし込まなければ、資金繰り表には反映できません。
4. 人件費と採用関連コストを計算する
給与、賞与、事業主負担の社会保険料・労働保険料、退職給付関連費用などの人件費を計算し、採用費・教育費などの関連費用は区分して見積もります。
医療法人設立時の予算明細でも、職員給与、法定福利費、役員報酬、福利厚生費、旅費交通費などを、収支計画上で整理する例が示されています。
出典:大阪府・大阪市保健所|医療法人 設立認可申請の様式作成例(令和8年6月)
人件費と、人材活用に伴う関連費用の計画では、次の項目を分けておくと、実務で使いやすくなります。
- 固定給与
- 変動給与
- 賞与
- 法定福利費
- 採用費
- 研修費
- 退職給付関連費用
- 外注・業務委託費
5. 売上計画・患者数計画とつなげる
採用によって、どの数字が改善するのかを明確にします。
患者数、初診数、診療単価、検査件数、処置件数、予約枠消化率、待ち時間、自由診療成約率、訪問件数、院長の診療時間、残業時間、離職率。
採用しても、それが売上や業務改善にどう効くのかを説明できなければ、結局は単なる固定費の増加にとどまってしまいます。
6. 資金繰り表に入れる
最後に、月次の資金繰り表へ反映します。
給与支払月、賞与支払月、社会保険料納付、源泉所得税納付、住民税特別徴収、労働保険料、採用費支払、紹介手数料、教育費支払、借入返済、納税、月末現預金。
損益計画では費用の発生時期に、資金繰り計画では実際の支払・納付時期に反映します。給与・賞与の手取り支払額と、預かった税金・本人負担の保険料の納付額を分け、総支給額との二重計上を避けます。あわせて、賞与引当金などの計上と、実際の支給も区別します。
開業後の月別収支では、借入元本の返済、納税、人件費などの資金支出と、診療報酬等の入金時期を踏まえて、必要な医業収入や患者数を確認します。そのうえで、現預金残高を見ながら、資金計画に無理がないかを点検していくことが大切です。
出典:中小企業基盤整備機構 J-Net21|資金繰りとは
採用の判断では、損益に加えて、採用後の月次資金繰りと必要な手元資金を確認します。支払と入金の時期がずれる場合は、月中の資金不足も点検しておきます。
賃上げ促進税制は補助線であり、採用判断の主役ではない
人件費計画では、賃上げ促進税制などの税制が関係してくる場合もあります。
中小企業向けの賃上げ促進税制は、法人については令和6年4月1日から令和9年3月31日までの間に開始する各事業年度、個人事業主については令和7年から令和9年までの各年が対象です。適用年度によって制度内容が異なるため、対象年度の要件を確認します。
出典:中小企業庁|中小企業向け「賃上げ促進税制」
ただし、「税額控除があるから賃上げする」という順番は危険です。
基本給等の継続的な引上げは、その後の固定的な負担を増やします。一方、税制メリットはあくまで要件を満たした場合の税額控除です。利益が出ていない場合や、控除限度、繰越、適用要件によって、その効果は変わってきます。
ですから、賃上げ促進税制は、採用・昇給計画の補助線として位置づけるべきものです。
本来の判断は、次の順番で行います。
- 診療体制上、必要か。
- 採用市場上、必要な水準か。
- 生産性向上と結びつくか。
- 資金繰り上、継続できるか。
- 税制メリットがある場合、その適用要件を満たすか。
税制メリットは、診療体制、生産性、資金繰りの検討を踏まえたうえでの補助的な判断材料とし、適用要件と必要な手続は、計画段階で確認しておきます。
出典:国税庁|No.5927-2 給与等の支給額が増加した場合の法人税額の特別控除(中小企業者等における賃上げ促進税制)
採用計画が甘い医療機関で起こりやすい問題
採用・人件費を事業計画に織り込めていない医療機関では、次のような問題が起こりやすくなります。
- 人件費が毎年増えているのに、患者数や単価が伸びていない。
- 常勤採用が先行し、固定費が重くなっている。
- 採用後の教育体制がなく、早期離職が続いている。
- 賞与月に、資金繰りが苦しくなる。
- 社会保険料の事業主負担を見込んでいない。
- 残業代が予算化されていない。
- 最低賃金や採用市場の上昇を反映していない。
- 院長や事務長が、属人的に採用判断をしている。
- 人件費率は低いが、現場が疲弊している。
- 人件費率は高いが、どの部門が原因か分からない。
こうした状態では、採用が経営改善につながらず、むしろ経営悪化の要因になってしまいます。
承継・M&Aでも人件費計画は見られる
採用・人件費の整理は、日常の経営だけの問題ではありません。
将来の承継やM&Aの場面でも、人件費は重要な確認項目になります。
買い手や後継者は、次のような点を確認していきます。
- 職種別人員
- 常勤・非常勤の内訳
- 給与水準
- 賞与制度
- 退職金制度
- 社会保険加入状況
- 未払残業代リスク
- 就業規則・雇用契約書
- 勤怠管理
- 離職率
- 事務長・幹部スタッフの有無
- 院長依存度
- 採用難易度
- 人件費率の推移
医療機関の事業承継やデューデリジェンスでは、給与・賞与・退職給付関連費用の計上状況に加えて、未払給与、未払残業代、賞与引当金、退職給付債務、社会保険料の未納・計上漏れなど、既存の債務や未認識の負担を確認することがあります。
採用と人件費の管理は、将来の説明責任にも関わってくるということです。
いまのうちから、人員計画、労務資料、賃金台帳、勤怠、就業規則、社会保険手続を整えておくこと。それは、承継できる医療機関をつくるための基盤にもなります。
採用・人件費計画で毎月確認すべきKPI
採用した後は、月次で数字を確認していきます。
見るべきKPIは、次のとおりです。
- 人件費率
- 職種別人件費
- 常勤・非常勤比率
- 常勤換算人数・総労働時間
- 残業時間
- 有給取得状況
- 患者数
- 診療単価
- スタッフ1人あたり患者数
- 診療時間1時間あたり医業収益
- 受付・会計待ち時間
- 検査件数
- レセプト返戻・査定
- 離職率
- 採用費
- 教育期間
- 月末現預金
- 月中の最低現預金残高(必要に応じて)
- 賞与引当・賞与予定額
採用後に数字を追わなければ、その採用が成功だったのか、失敗だったのかを判断できません。
採用は、採って終わりではありません。
採用後の人件費、業務効率、患者対応、離職率を月次で見ながら、必要に応じて配置、役割、教育、給与体系、診療体制を修正していく。そこまでを含めて、事業計画の運用です。
まとめ:人件費はコストであると同時に、医療機関の提供価値を支える投資である
医療機関の人件費は、単なる削減の対象ではありません。
患者さんに安全で継続的な医療を提供するには、適切な人員配置が欠かせません。スタッフが疲弊すれば、患者対応、医療安全、院内の雰囲気、離職率に影響が及びます。院長がすべてを抱え込めば、成長投資、法人運営、資金繰り、承継準備に時間を割けなくなります。
一方で、人件費の多くは、短期的には固定費としての性格が強い費用です。
採用を誤れば、売上が伸びても資金が残らない医療機関になってしまいます。採用市場に流されて賃上げだけを行えば、損益分岐点が上がります。教育や定着を軽視すれば、採用費と離職コストが繰り返し発生します。
採用・人件費を事業計画に織り込むとは、次の問いに答えられる状態をつくることです。
- なぜ採用するのか。
- どの職種を採用するのか。
- いつ採用するのか。
- 常勤か、非常勤か。
- 人件費と採用・教育等の関連費用の総額はいくらか。
- 社会保険料や賞与まで含めているか。
- 採用後、どの数字が改善するのか。
- 何か月で戦力化するのか。
- 資金繰りに耐えられるか。
- 採用しない場合の代替策はあるか。
採用は、人の問題であると同時に、数字の問題でもあります。
人を大切にする医療機関ほど、人件費を感覚ではなく、計画と数字で管理していく必要があるのです。
採用・人件費を事業計画に織り込みたい医療機関の方へ
採用したいが、人件費がどこまで許容されるのか分からない。スタッフを増やすべきか、業務改善で対応すべきか迷っている。
分院、在宅医療、診療時間延長に向けた人員計画を作りたい。賞与や社会保険料まで含めた資金繰りを確認したい。
人件費率が高いのか、それとも必要な投資なのかを判断したい。金融機関や後継者に説明できる人員計画を整えたい。
こうした課題は、採用だけ、税務だけ、労務だけを見ていても、整理しきれるものではありません。
犬飼公認会計士・税理士事務所では、医療機関の月次決算、資金繰り、事業計画、予実管理、人件費率分析、採用計画、法人運営、承継を一体で整理し、経営判断に使える数字へと整える支援を行っています。
採用・人件費を事業計画に織り込み、自院の成長と資金繰りの両方を見通したいとお考えの方は、犬飼公認会計士・税理士事務所HPのお問い合わせページから、お気軽にご相談ください。
重要ポイントの振り返り
| 論点 | 確認すべき数字・資料 | 経営判断へのつながり |
|---|---|---|
| 採用の目的 | 診療方針、患者数、診療時間、在宅・分院・自由診療の方針 | 採用が単なる補充か、成長投資かを判断できる |
| 人員計画 | 職種別人数、常勤・非常勤、採用時期、教育期間 | 必要な人材と採用タイミングを明確にできる |
| 人件費・採用関連コスト | 給与、賞与、法定福利費、退職給付関連費用と、採用費・研修費等を区分 | 月給だけでなく実質的な負担を把握できる |
| 人件費率 | 人件費 ÷ 対応する医業収益 × 100%。役員報酬等の範囲、個人・法人の違い、対象部門を確認 | 人件費が収益構造に対して重いかを確認できる |
| 採用の採算 | 追加人件費等の固定費、限界利益率、必要増収額、必要追加延べ患者数 | 採用を支える売上・患者数を逆算できる |
| 生産性 | スタッフ1人あたり患者数、診療時間あたり収益、残業時間、常勤換算人数・総労働時間 | 人を増やすべきか、業務改善すべきかを判断できる |
| 採用時期 | 採用月、試用期間、戦力化時期、売上貢献時期 | 支出先行による資金繰り悪化を防げる |
| 賞与計画 | 支給月、支給基準、賞与引当、源泉徴収、社会保険料 | 賞与月の資金不足を防げる |
| 社会保険負担 | 適用事業所、被保険者要件、同一法人での企業規模判定、加入先、事業主負担 | 採用後の実質人件費を正しく見積もれる |
| 最低賃金・採用市場 | 地域別最低賃金、職種別給与水準、求人反応 | 採用できる条件と資金繰りのバランスを取れる |
| 残業・労働時間 | 勤怠、36協定、残業代、休憩、休日労働 | 見えない人件費と労務リスクを把握できる |
| 教育期間 | 研修計画、教育担当者、試用期間、業務到達度 | 採用後すぐに戦力化しない前提で計画できる |
| 離職コスト | 離職率、採用費、再教育費、既存スタッフ負担 | 採用より定着が重要な場面を判断できる |
| 代替策 | 業務改善、IT化、外注、非常勤活用、診療時間見直し | 常勤職員の増員以外の選択肢も含めて判断できる |
| 月次管理 | 予実差異、人件費率、残業、患者数、現預金残高、必要に応じて月中の最低残高 | 採用後の効果を継続的に検証できる |
| 承継・M&A対応 | 雇用契約、賃金台帳、勤怠、就業規則、社会保険 | 将来第三者に説明できる医療機関に近づく |

