※表現の一部整理や図解作成に生成AIを補助的に用いていますが、発信内容については、当事務所が論点の設定、専門的判断、内容構成、根拠法令・通達・裁決例・公表資料の確認から最終確認まで一貫して行ったうえで掲載しています。
家族名義の預金について、相続税申告の場面では次のような不安をよく耳にします。
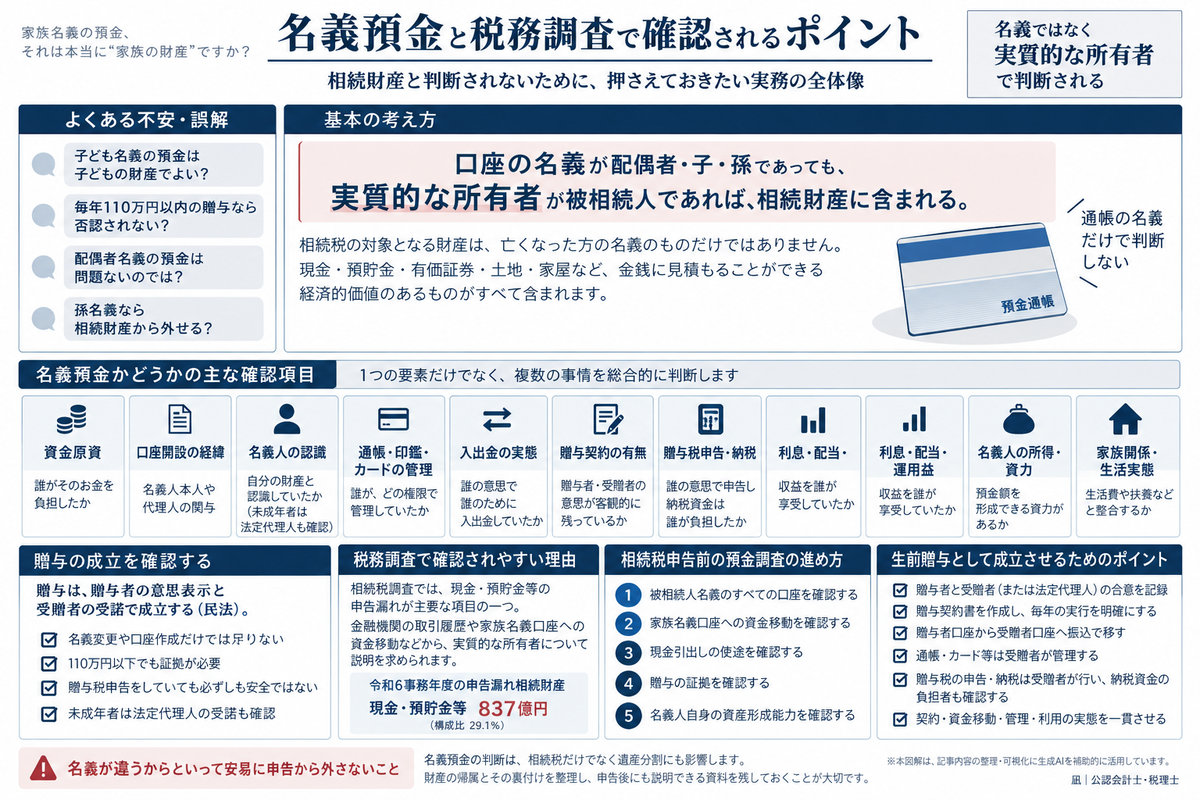
「子ども名義の通帳に入っているお金は、子どもの財産として扱ってよいのか」
「毎年110万円以内で贈与してきたつもりだが、相続税の調査で否認されないか」
「配偶者名義の預金は、夫婦の生活の中で自然に作られたものだから、問題ないのではないか」
「通帳の名義が孫であれば、相続財産から外してよいのではないか」
いずれも、「名義」と「実質的な所有者」を切り分けて考える必要がある論点です。
相続税の対象になる財産は、亡くなった方の名義になっている財産に限られません。相続税がかかる本来の相続財産には、現金、預貯金、有価証券、土地、家屋などのほか、金銭に見積もることができる経済的価値のあるものがすべて含まれます。
出典:国税庁|No.4105 相続税がかかる財産
そのため、預金口座の名義が配偶者・子・孫であっても、その預金の実質的な所有者が被相続人だと判断されれば、相続税申告ではその預金を被相続人の相続財産に含める必要が出てきます。実務上も、名義預金や名義株は、形式上の名義ではなく、実質的な所有者の財産として相続税が課税されるものと整理されています。
この記事では、名義預金について、税務調査でどこが確認されるのか、相続税申告の前に何を整理しておくべきか、生前贈与を行う場合にどのような証拠を残しておくべきかを、実務で判断していく順序に沿ってお伝えします。
名義預金とは何か
名義預金とは、口座の名義は配偶者・子・孫などになっているものの、実質的には被相続人の財産と認められる預金をいいます。
典型的なのは、親や祖父母が子や孫の名義で口座を作り、自分の資金を入金したうえで、通帳・印鑑・キャッシュカードを自分の手元で管理し続けているケースです。
この場合、口座の表面上は子や孫の名義であっても、子や孫がその預金の存在を知らなかった、自由に引き出せなかった、贈与を受けたという認識がなかった、といった事情があれば、税務上は「子や孫の財産」ではなく「被相続人の財産」と判断される可能性があります。
実務では、親が子ども名義で預金通帳を作り、本人としては贈与したつもりであっても、子ども本人や適法な代理人による受諾がなく、親自身の財産として管理し続けていた場合には、その預金は実質的にまだ親に帰属していると判断され、贈与はなかったものとして扱われることがあります。
ただし、未成年者への贈与では法定代理人が受諾することがあり、贈与後の管理を親に委ねている場合もあります。本人が口座の存在を知らなかったことや、親が通帳を保管していたことだけで、結論が決まるわけではありません。
出典:国税不服審判所|令和3年9月17日裁決
ここで押さえておきたいのは、名義預金の問題は「贈与税が時効になったかどうか」という話ではない、という点です。そもそも贈与が成立していないと判断される場合には、過去の贈与税の問題ではなく、相続開始の時点まで被相続人が所有していた財産として、相続税の課税対象になります。
税務調査で名義預金が問題になりやすい理由
名義預金は、相続税の税務調査で確認されやすい代表的な論点のひとつです。
国税庁が公表した令和6事務年度の相続税調査等の状況によれば、相続税の実地調査件数は9,512件、申告漏れ等の非違件数は7,826件、実地調査による追徴税額の合計は824億円とされています。
出典:国税庁|令和6事務年度における相続税の調査等の状況
同じ資料では、令和6事務年度の申告漏れ相続財産のうち、現金・預貯金等が837億円で、構成比は29.1%を占めています。金額ベースで見ると、現金・預貯金等は申告漏れ相続財産の主要な項目の一つです。
ただし、この集計には名義預金以外の現金・預貯金等も含まれており、名義預金の指摘件数や割合を直接示すものではありません。
出典:国税庁|令和6事務年度における相続税の調査等の状況
また、国税庁の調査事例には、相続開始の前に被相続人の口座残高が相続税の基礎控除以下になるよう、相続人やその家族名義の口座へ預金を移し、相続税の納税を免れようとしたケースが紹介されています。この事例では、被相続人名義の預金口座から相続人・家族名義の口座へ多額の預金が移動していた事実が把握され、相続人や家族の側の預金原資が確認されています。
出典:国税庁|令和6事務年度における相続税の調査等の状況
つまり、名義預金は「税務署に見つかるかどうか」という次元の話ではありません。
金融機関の入出金履歴、家族名義口座への資金移動、過去の贈与税申告、相続人の所得状況、通帳・印鑑の管理状況などを突き合わせていくと、実質的な所有者について説明を求められやすい財産なのです。
名義預金かどうかは「名義」ではなく総合判断で決まる
名義預金にあたるかどうかは、ひとつの要素だけで結論が決まるものではありません。
実務では、次のような事実を総合的に確認していきます。
| 確認項目 | 税務上の意味 |
|---|---|
| 資金原資 | その預金を作ったお金を誰が負担したか |
| 口座開設の経緯 | 名義人本人や代理人が、どのように口座開設に関与したか |
| 名義人の認識 | 名義人が自分の財産と認識していたか。未成年者等については、適法な法定代理人の認識・受諾も確認する |
| 通帳・印鑑・カードの管理 | 誰が、誰のために、どのような権限で管理・処分していたか |
| 入出金の実態 | 誰の意思・権限に基づき、誰のために入出金していたか |
| 贈与契約の有無 | 贈与者・受贈者双方の意思が客観的に残っているか |
| 贈与税申告・納税 | 受贈者または適法な法定代理人の認識・意思に基づく申告か。納税資金を誰が負担したか |
| 利息・配当・運用益 | 収益を誰が享受していたか |
| 名義人の所得・資力 | 名義人自身の所得、相続、贈与などから形成できる預金額か |
| 家族関係・生活実態 | 生活費、扶養、財産管理の実態と整合するか |
実務上、被相続人以外の名義になっている財産が相続開始時に被相続人へ帰属するかどうかは、財産や購入原資を出した人、財産の管理・運用の状況、その財産から生じる利益が誰のものになっているか、名義人がその名義を持つに至った経緯などを総合的に考慮して判断されます。
預貯金の場合も、被相続人が資金を出しているかどうかだけで名義預金にあたるかが決まるわけではありません。名義人の認識、管理・運用をしていた人とその権限、銀行印の管理状況、贈与証書の有無といった周辺の事情も含めて判断されます。
出典:国税不服審判所|公表裁決事例等の紹介・預貯金
贈与が成立しているかを最初に確認する
名義預金が問題になる場面には、もともと「贈与したつもり」だったというケースもあります。
しかし、民法上、贈与はあくまで契約です。贈与者が財産を無償で与える意思を示し、受贈者がそれを受諾することで、はじめて効力が生じます。
出典:e-Gov法令検索|民法第549条
したがって、親が一方的に「子どものために」と考えて子ども名義の口座を作っただけでは足りません。子ども本人、または受贈者を適法に代理する者による受諾が必要です。
未成年者については、適法な法定代理人が受贈者を代理して受諾することがあります。そのため、子ども本人が口座の存在を知らなかったという事情だけで、直ちに贈与不成立と判断することはできません。
出典:e-Gov法令検索|民法第824条
出典:国税不服審判所|令和3年9月17日裁決
この点について、よく見られる誤解が次の3つです。
| 誤解 | 実務上の注意点 |
|---|---|
| 口座名義を子にすれば贈与になる | 名義変更や口座作成だけでは足りず、適法な代理による場合も含め、贈与者・受贈者双方の意思確認が必要 |
| 110万円以下なら何もしなくてよい | 贈与税がかからないことと、贈与の事実を証明できることは別問題 |
| 贈与税申告をしていれば必ず安全 | 申告だけでは決まらず、贈与の合意、財産取得の時期、管理の権限・実態を確認する |
暦年課税では、受贈者ごとに、1年間に贈与を受けた財産の価額の合計が110万円以下であれば贈与税はかからず、この場合は贈与税の申告も不要とされています。複数の人から受けた贈与も合算するため、贈与者ごとに110万円の基礎控除があるわけではありません。
出典:国税庁|No.4402 贈与税がかかる場合
ただし、贈与税の申告が不要であることは、将来の相続税調査で贈与の事実を説明しなくてよい、という意味ではありません。毎年110万円以下であっても、贈与契約・資金移動・管理状況・受贈者または適法な代理人の認識を確認しておく必要があります。
また、贈与税申告をしていても、贈与者と受贈者の間に贈与の合意がなければ、贈与契約は成立していません。一方、合意がある場合には、契約の成立と、財産を取得したと認められる時期とを区別して考えます。
贈与による財産取得の時期は、原則として、書面による贈与は契約の効力が発生した時、書面によらない贈与は履行の時とされています。契約の内容、書面の有無、履行や管理の状況を確認する必要があります。
出典:国税庁|相続税法基本通達1の3・1の4共-8(財産取得の時期の原則)
通帳・印鑑・キャッシュカード・アプリの管理は重視される
名義預金の判断で特に重きが置かれるのが、誰がその預金を管理していたか、という点です。
紙の通帳と銀行印が中心だった時代には、「通帳と印鑑を誰が持っていたか」が大きな意味を持っていました。
現在はこれに加えて、キャッシュカード、暗証番号、インターネットバンキングのID・パスワード、スマートフォンアプリ、ワンタイムパスワード、登録メールアドレス、登録電話番号などの管理状況も、実態を確認する手掛かりになります。これらは、誰が取引を操作し、内容を把握していたかを確かめるための確認事項の例です。
たとえば、次のような状態では、保管者だけでなく、その権限や利用実態まで確認します。
| 状況 | 追加で確認する点 |
|---|---|
| 通帳・印鑑を親が保管している | 名義人の財産を代理して管理していたのか、親自身の財産として管理していたのか |
| キャッシュカードを親が持っている | 誰の意思に基づいて利用され、誰のために出金されていたか |
| 暗証番号を親しか知らない | 法定代理や管理委任によるものか、名義人の権利行使を妨げていたのか |
| 取引明細を親だけが確認している | 名義人や適法な法定代理人が財産の存在・内容を把握していたか |
| 贈与後も親が定期預金の満期手続をしている | 誰の権限・意思に基づく手続であり、運用による利益が誰に帰属していたか |
| 名義人が口座の存在を相続後に初めて知った | 過去に本人や適法な代理人による受諾があったか |
通帳・印鑑・カード等を親が保管していたことは判断材料になりますが、それだけで名義預金と決まるわけではありません。
未成年者の財産を親権者が管理している場合や、受贈者が管理を委ねている場合もあるため、管理の権限と目的、処分による利益の帰属などを併せて確認します。
出典:国税不服審判所|令和3年9月17日裁決
国税不服審判所の平成23年8月26日裁決には、書面によらない贈与契約の成立は認められたものの、届出印の管理状況などから、生前に贈与が履行されたとは認められなかった事例があります。一部の受贈者には定期預金証書が交付されていましたが、その事情だけでは財産の確定的な移転があったとは認められませんでした。
これは、贈与契約そのものが成立していなかった事例ではなく、贈与の履行が争われた事例です。届出印を親が持っていれば、どのような場合でも贈与が認められないという意味ではありません。
出典:国税不服審判所|平成23年8月26日裁決
したがって、名義預金のリスクを下げるには、「お金を移した」というだけでは不十分です。贈与のあとは、法定代理人や管理を委ねられた者による適法な管理も含め、受贈者の財産として管理されていることが大切になります。
資金原資は最も基本的な確認事項
資金原資は、税務調査で確認される重要な事項の一つです。
預金の名義人が子や孫であっても、その人に預金額に見合う所得、贈与、相続、退職金、売却収入などがなければ、その資金をどこから得たのかを説明しなければなりません。
確認されやすい資料は、次のとおりです。
| 資料 | 確認内容 |
|---|---|
| 被相続人の通帳・取引履歴 | 出金日、出金額、振込先、現金引出し |
| 名義人の通帳・取引履歴 | 入金日、入金額、入金元、利用状況 |
| 名義人の所得資料 | 給与、事業所得、不動産所得、年金、退職金 |
| 過去の贈与契約書 | 贈与者・受贈者、金額、日付、方法 |
| 贈与税申告書 | 申告者、申告内容、納税原資 |
| 生命保険・証券口座資料 | 預金から他資産へ移った可能性 |
| 家族間貸付資料 | 贈与ではなく貸付である場合の契約・返済実績 |
とりわけ、被相続人の口座から同日に同額が出金され、その同日または近い日に子や孫名義の口座へ入金されている場合には、その移動の理由が問われます。
贈与であれば、贈与契約・受諾・受贈者の財産としての管理実態を説明する必要があります。貸付であれば、契約書・返済予定・利息・返済実績を確認することになります。そして、単なる名義の付け替えにすぎなければ、被相続人の財産として申告の対象になります。
貸付と認められる場合でも、相続開始時に未返済の貸付金があれば、その債権の相続財産への計上と評価を確認します。預金が減少していることだけで、相続財産が減少したとは限りません。
出典:国税庁|No.4105 相続税がかかる財産
贈与契約書は有効な証拠だが、それだけでは足りない
名義預金への対策として、贈与契約書を作成しておくことは重要です。
贈与契約書には、一般に次の事項を記載します。
| 記載事項 | 実務上の意味 |
|---|---|
| 贈与者・受贈者の住所氏名 | 当事者を明確にする |
| 契約日 | いつ合意したかを明確にする |
| 贈与実行日 | いつ財産を移転するかを明確にする |
| 贈与財産の内容・金額 | 対象財産を特定する |
| 実行方法 | どの口座からどの口座へ移すかを明確にする |
| 当事者の署名押印 | 双方の意思確認を示す。代理人が署名等をする場合は、その資格を明示する |
文書が一定の日に存在していたことの証拠を補強するため、必要に応じて公証人による確定日付の付与を受ける方法もあります。ただし、確定日付は、贈与の合意や履行の事実、記載内容の真実性まで証明するものではありません。
出典:日本公証人連合会|10 確定日付・電子確定日付
実務上も、贈与契約書には、贈与者・受贈者、契約締結日、贈与の実行日と方法、贈与財産の種類と金額を明確に記載し、金銭の贈与では贈与者名義の口座から受贈者名義の口座へ振り込んで、通帳に記録を残しておくことが有効とされています。
ただし、贈与契約書だけを作っておきながら、受贈者や適法な代理人による受諾が確認できず、親が自身の財産として管理しているなど、契約書の記載と実態が一致していない場合には、その内容だけで贈与を説明することは困難です。
証拠は「点」ではなく「線」で考えることが大切です。
| 証拠 | 役割 |
|---|---|
| 贈与契約書 | 贈与の合意を示す |
| 振込記録 | 財産移転の事実を示す |
| 通帳・カード等の管理記録 | 誰の財産として、どのような権限で管理していたかを示す |
| 受贈者のための利用履歴 | 受贈者の財産として使われたことを示す |
| 贈与税申告書 | 税務上も贈与として扱ったことを示す |
| 納税資金の出所 | 納税資金の実質的な負担者や立替等の有無を示す |
| 利息・配当の帰属 | 収益を受贈者が享受していることを示す |
贈与の事実を説明するには、契約書・資金移動・管理実態・申告・利用状況が互いに一貫していることが重要になります。
なお、贈与契約書の作成、双方の自署・押印、振込による実行は、証拠を残すための方法であり、すべての贈与に一律に必要な成立要件ではありません。
また、受贈者による利用履歴は証拠の一つですが、実際にお金を使うこと自体が贈与の成立要件ではなく、本人の財産として貯蓄している場合もあります。
出典:e-Gov法令検索|民法第549条・第550条
出典:国税庁|相続税法基本通達1の3・1の4共-8(財産取得の時期の原則)
贈与税申告をすれば名義預金リスクが消えるわけではない
贈与税の申告は、贈与の事実を示す有力な資料になります。
しかし、贈与税申告をしているからといって、それだけで名義預金と判断されなくなるわけではありません。
たとえば、親が成年の子どもに知らせないまま子ども名義の口座へ120万円を移し、親が子どもに代わって贈与税申告書を作成し、贈与税まで親の資金で納めていたような場合には、子どもが贈与を受けたことを認識・受諾していたかどうかが問題になります。
保険料に充てる金銭の贈与を確認する場合も、贈与税申告書だけで判断することはできません。確認資料の例としては、贈与契約書、申告書、入出金の記録、生命保険料控除の適用状況などが挙げられます。
生命保険料控除については、契約者名義だけでなく、実際に誰が保険料を支払ったかが関係します。そのため、資金負担の説明と整合しているかを確認します。
出典:国税庁|妻名義の生命保険料控除証明書に基づく生命保険料控除
贈与税申告は心強い補強資料ではありますが、あわせて次のような点も確認されます。
| 確認事項 | 注意点 |
|---|---|
| 誰の意思に基づいて申告書を作成・提出したか | 受贈者、適法な法定代理人、税務代理人等の関与を区別する |
| 誰が贈与税を納付したか | 納付手続をした人と、納税資金の実質的な負担者を区別する |
| 受贈者または適法な法定代理人が申告内容を理解していたか | 贈与の事実を認識せず、名義だけの申告になっていないか |
| 申告と資金移動が一致しているか | 金額・日付・口座に整合性があるか |
| その後の財産管理は誰がしたか | 親が管理している場合は、受贈者のための適法な代理・委任による管理か |
手続を誰が行ったかだけでなく、誰の意思に基づく申告であったかを区別することが重要です。未成年者について適法な法定代理人が関与している場合と、本人に無断で贈与の外形を作っている場合とでは、同じようには扱えません。
また、親が贈与税の納付資金を負担していることだけで、元の贈与が不成立になるわけではありません。立替・返済等の関係を確認するとともに、その負担額についても贈与税の取扱いを検討します。なお、受贈者自身の資金には、適法に贈与を受けて本人に帰属した金銭も含まれます。
出典:国税庁|No.4424 債務免除等を受けた場合
配偶者名義の預金も慎重に確認する
名義預金は、子や孫の名義の口座だけにかかわる問題ではありません。配偶者名義の預金でも、同じように問題になります。
特に、夫婦の一方に収入が集中しており、もう一方の名義で多額の預金が形成されている場合には、その資金原資が確認されます。
ただし、「専業主婦・専業主夫の名義だから、すべて名義預金だ」と短絡的に決めつけるのは適切ではありません。配偶者自身の過去の給与、退職金、相続財産、親族からの贈与、婚姻前から持っていた財産など、形成の過程を丁寧にたどる必要があります。
一方で、生活費として受け取った金銭を節約して積み立てた分は、節約したという理由だけで、当然に配偶者自身の財産になるわけではありません。資金の交付目的、贈与の合意、管理・利用の実態などを確認する必要があります。
出典:国税不服審判所|公表裁決事例等の紹介・預貯金
また、生活費として贈与税がかからないのは、扶養義務者から通常必要な費用として、必要な都度、直接生活費に充てるために取得した財産です。贈与として認められる場合でも、貯蓄に回した部分にこの非課税が当然に適用されるわけではありません。
出典:国税庁|No.4405 贈与税がかからない場合
整理しておきたい観点は、次のとおりです。
| 観点 | 確認内容 |
|---|---|
| 配偶者自身の収入 | 給与、年金、退職金、事業収入 |
| 配偶者自身の取得財産 | 相続、贈与、売却代金 |
| 生活費口座との関係 | 生活費として受け取った資金の残額か。残額の帰属について、どのような合意があったか |
| 管理者 | 配偶者本人が通帳・カードを管理していたか |
| 利用実態 | 配偶者自身の支出、運用、定期預金作成があるか |
| 被相続人の関与 | 被相続人が入出金・運用を指示していたか |
夫婦の間では、生活費のやり取りが日常的に行われます。そのため、すべてを贈与や名義預金として機械的に処理するのではなく、家計の実態、資金の性質、残高がどのように積み上がってきたのかを切り分けて整理することが大切です。
未成年の子や孫への贈与では、より慎重な証拠化が必要になる
未成年の子や孫への贈与では、本人による受諾の有無だけでなく、法定代理人による受諾の有無とその権限、贈与後の財産管理の実態を確認する必要があります。
未成年者であっても贈与を受けることはできますが、親権者が関わる場合には、贈与者・親権者・受贈者の関係に注意が必要です。
国税不服審判所の令和3年9月17日裁決では、当時未成年であった子について、法定代理人である母が贈与を受諾し、その口座を管理していた事情を認定して、預金を子の財産と判断しています。成年に達した後も母による通帳等の保管が続いていましたが、そのことだけで被相続人の財産とはされていません。
出典:e-Gov法令検索|民法第824条
出典:国税不服審判所|令和3年9月17日裁決
たとえば、祖父母から孫へ贈与するケースでは、次の点を整理しておきます。
| 確認項目 | 注意点 |
|---|---|
| 贈与契約書 | 法定代理人が受諾する場合は、その資格・権限と受諾の事実を明らかにする |
| 口座管理 | 受贈者のために管理されていることを説明できるようにする |
| 資金の使途 | 本人のための支出か、本人に帰属する将来資金として保有されているかを記録する |
| 贈与税申告 | 必要な場合、本人または適法な法定代理人が内容を確認したことを残す |
| 親の私的流用防止 | 親の生活費や他の家族の資金と混同しない |
一方、適法な代理による管理ではなく、親や祖父母が自分の財産として扱っている場合には、名義預金として疑われる余地が残ります。
運用収益の帰属も確認される
名義預金の判断では、元本だけでなく、そこから生じる利息や運用収益も確認されます。
預金利息は少額であることが多いものの、定期預金、外貨預金、投資信託、上場株式、保険商品へと資金が移っている場合には、その収益が誰のものになっているかが重要になります。
たとえば、子ども名義の証券口座で運用されている金融商品について、購入資金は親が出し、売買の判断も親が行い、配当金や分配金も親が管理していたとします。この場合、適法な代理・委任による管理なのか、親が自分の財産として運用していたのかを確認する必要があります。証券口座の名義が子どもだというだけでは判断できません。
名義預金から、名義株式・名義投資信託や家族名義の保険契約へと資金が移っていることもあります。だからこそ、金融資産は口座単位ではなく、資金の流れとして確認していく必要があるのです。
なお、生命保険については、契約者、被保険者、保険金受取人、保険料の実質的な負担者を区別して確認します。保険金の受取りや保険契約に関する権利には固有の課税規定があるため、預金の帰属判断と同じ取扱いになるとは限りません。契約者の変更だけで直ちに贈与税が課されるわけではない点にも注意が必要です。
出典:国税庁|No.4114 相続税の課税対象になる死亡保険金
出典:国税庁|生命保険契約について契約者変更があった場合
相続税申告で名義預金を見落とすと、遺産分割にも影響する
名義預金が相続財産に含まれると判断された場合、その影響は相続税だけにとどまらず、遺産分割にも及ぶことがあります。
たとえば、相続人の1人の名義になっていた預金については、民事上も被相続人の遺産に属することを確認したうえで、遺言や既存の遺産分割協議書の内容を確認します。これらによって取得者が決まっていない財産については、追加の遺産分割協議等を検討します。
当初の遺産分割協議が成立したあとで名義預金が相続財産であることが判明した場合にも、まず、後から見つかった財産の取得者を定めた条項等がないかを確認します。相続人間で帰属に争いがある場合には、税務上の申告と民事上の紛争解決を区別して対応する必要があります。
出典:裁判所|遺産分割調停
出典:日本公証人連合会|3 遺産分割協議
また、相続財産が未分割のままでも、相続税の申告期限が延びるわけではありません。相続税の申告義務がある場合には、期限までに申告する必要があります。
未分割の財産については、各相続人等が民法上の相続分または包括遺贈の割合に従って取得したものとして計算し、申告することになります。
出典:国税庁|No.4208 相続財産が分割されていないときの申告
配偶者の税額軽減や小規模宅地等の特例についても、対象財産、取得者、分割状況、申告手続等を個別に確認します。一部の預金が未分割であることだけで、すでに分割された他の財産についてまで、すべての特例が適用できなくなるわけではありません。
出典:国税庁|No.4158 配偶者の税額の軽減
出典:国税庁|No.4124 相続した事業の用や居住の用の宅地等の価額の特例(小規模宅地等の特例)
なお、配偶者が取得した隠蔽・仮装財産については、配偶者の税額軽減の計算上、制限を受ける場合があります。単なる申告漏れと隠蔽・仮装は、区別して確認しなければなりません。
出典:国税庁|隠蔽又は仮装に係る財産があった場合の配偶者に対する相続税額の軽減
つまり、名義預金は「申告漏れになるかどうか」だけの問題ではありません。
誰が取得するのか、代償金をどう調整するのか、他の相続人にどう説明するのか、配偶者の税額軽減や小規模宅地等の特例とどう整合させるのか。影響は、こうした相続全体の設計にまで広がっていきます。
相続税申告前に確認すべき預金調査の進め方
名義預金のリスクを確認するには、被相続人名義の預金だけを見ていても十分とはいえません。
相続税申告の前には、次の順序で確認していくと整理しやすくなります。
1. 被相続人名義のすべての口座を確認する
普通預金、定期預金、外貨預金、ネット銀行、証券連携口座、しばらく動いていない口座まで含めて確認します。
このとき、残高証明書だけでなく、過去の取引履歴も重要な手がかりになります。相続開始日の時点では残高が少なくても、それ以前に多額の出金や家族名義口座への移動があれば、その使途を説明する必要があるからです。
2. 家族名義口座への資金移動を確認する
配偶者、子、孫、同居の親族、後継者、親族会社の関係者などの口座へ、被相続人から資金が移っていないかを確認します。
特に、相続開始前の数年間、入院・施設入所の前後、認知症が疑われる時期などに行われた資金移動については、贈与・生活費・貸付・名義預金のいずれにあたるのかを慎重に区分する必要があります。
3. 現金引出しの使途を確認する
被相続人の口座から多額の現金が引き出されている場合には、その現金が何に使われたのかを確認します。
医療費、介護費、生活費、住宅改修費、葬儀関連費用、生前贈与、貸付、現金での保管など、使途を分けて整理していきます。領収書や請求書が残っていない場合でも、時期・金額・生活状況・家族の証言をもとに、説明用のメモを作っておくことが大切です。
引き出した現金については、相続開始時に残っていた金額と、それ以前に支出した金額を区別します。
相続開始後に葬式費用へ充てた場合には、相続開始時点の現金の計上と、控除対象となる葬式費用の計上を分けて確認します。香典返し、墓石・墓地の購入費用、法事の費用など、控除対象の葬式費用に含まれないものにも注意が必要です。
出典:国税庁|No.4105 相続税がかかる財産
出典:国税庁|No.4129 相続財産から控除できる葬式費用
国税庁の調査事例でも、相続開始前に引き出された多額の現金について使途を確認したところ、相続人宅の金庫内から多額の現金が見つかったケースが紹介されています。
出典:国税庁|令和6事務年度における相続税の調査等の状況
4. 贈与の証拠を確認する
過去に贈与を行っている場合には、贈与契約書、振込記録、贈与税申告書、受贈者または適法な代理人による管理状況、受贈者の利用実績を確認します。
暦年課税で、その年に贈与を受けた財産の合計額が110万円以下であり、贈与税申告が不要だった場合でも、贈与契約書や振込記録が残っていれば、相続税申告の際の説明資料になります。
過去の申告要否については、当時の課税方式も確認します。2023年12月31日以前の相続時精算課税による贈与には年110万円の基礎控除がなかったため、110万円以下でも贈与税申告が必要でした。
出典:国税庁|No.4402 贈与税がかかる場合・Q1 毎年、基礎控除額以下の贈与を受けた場合
5. 名義人自身の資産形成能力を確認する
名義人自身の所得、相続、贈与、退職金、保険金、資産の売却などから、その預金残高を形成できたかどうかを確認します。
名義人に収入がない場合や、収入に比べて預金額が不自然に大きい場合には、その資金原資を具体的に説明できるよう備えておく必要があります。
生前贈与として成立させたい場合の実務ポイント
名義預金と判断されないためには、「贈与したつもり」で終わらせず、「贈与が成立し、その後も受贈者の財産として管理されている状態」を作っておくことが必要です。
実務上のポイントは、次のとおりです。なお、以下は贈与の事実を説明しやすくするための対応例であり、すべてが贈与の成立要件というわけではありません。
| 項目 | 望ましい対応 |
|---|---|
| 贈与の意思確認 | 贈与者と、受贈者または適法な代理人が贈与内容を理解し、合意する |
| 贈与契約書 | 毎年の贈与ごとに合意内容を記録する。自署する場合、代理人についてはその資格を明示する |
| 資金移動 | 贈与者口座から受贈者口座へ振込で移す |
| 通帳・カード管理 | 受贈者が管理する。代理・委任による場合は、権限と管理目的を明確にする |
| 印鑑・暗証番号 | 受贈者の財産としての管理体制と、各管理者の権限を明確にする |
| 贈与税申告 | 必要な場合、受贈者または適法な法定代理人が内容を確認し、申告・納税を行う。納税資金の負担者も確認する |
| 保有・利用実態 | 受贈者の財産として保有し、利用・運用する場合も受贈者のために行う |
| 記録保存 | 契約書、通帳、申告書、利用記録を保存する |
毎年の贈与については、その都度贈与の合意を記録し、贈与者の口座から受贈者名義の口座へ送金した事実がわかる通帳を保存したうえで、受贈者の財産として管理されている実態を整えておくことが重要です。
毎年同額・同時期の贈与であっても、そのことだけで贈与が否定されるわけではありません。各年の贈与の合意と実行の状況を確認します。また、初めから複数年にわたる給付を約束している場合には、定期金に関する権利の贈与に該当しないかを別途検討する必要があります。
出典:国税庁|No.4402 贈与税がかかる場合・Q1 毎年、基礎控除額以下の贈与を受けた場合
過去の資金移動について贈与が成立していなかった場合、現在になって通帳や資金を引き渡しても、過去の各年に贈与があったことになるとは限りません。
現在の引渡し等によって新たに贈与が成立する場合には、その時点の金額と適用される課税方式に基づいて贈与税を検討する必要があります。過去の事実を整理することと、過去にはなかった贈与の事実を後から作ることは別のものです。
出典:国税不服審判所|令和3年9月17日裁決
一方で、特に避けたいのは次のような対応です。
| 避けるべき対応 | 理由 |
|---|---|
| 受贈者や適法な代理人の受諾がないまま、子名義の口座へ入金する | 口座への入金だけでは贈与の合意を示せない |
| 贈与後も親が自分の財産として預金を管理する | 受贈者のための適法な代理・委任による管理と区別する必要がある |
| 贈与の合意を確認しないまま、口座間の資金移動だけを続ける | 各年の合意と資金移動が対応しているか確認できない |
| 本人や適法な法定代理人の認識がないまま、贈与税申告の外形だけを整える | 申告書だけでは贈与の合意を示せない |
| 受贈者の意思や代理権を確認せず、親が自分のために運用する | 誰の財産として管理・運用されているかが問題になる |
| 相続直前に多額を移し、移転の理由や課税関係を確認しない | 贈与の有効性に加え、相続税への加算等の確認が必要になる |
なお、贈与が成立して受贈者の財産となっている場合でも、相続税の課税価格への加算が必要になることがあります。暦年課税の贈与財産の加算や相続時精算課税の取扱いは、名義預金に該当するかどうかとは別に確認してください。
暦年課税では、相続・遺贈等によって財産を取得した人について、被相続人から一定期間内に受けた贈与財産が加算対象になります。
対象期間は、2026年12月31日までに開始する相続では原則として相続開始前3年以内、2027年から2030年までに開始する相続では2024年1月1日から死亡の日まで、2031年以後に開始する相続では相続開始前7年以内です。年間110万円以下で贈与税がかからなかった財産も、加算対象になり得ます。
ただし、延長された期間のうち相続開始前3年以内の期間以外に受けた贈与については、その価額の合計から総額100万円までが加算されません。
出典:国税庁|No.4161 贈与財産の加算と税額控除(暦年課税)
相続時精算課税を選択した贈与についても、相続税の計算に合算する金額を確認します。2024年以後の贈与については、年110万円の基礎控除として控除された部分は合算されませんが、それ以外の部分や2023年以前の贈与とは区別が必要です。
贈与税がかからなかったことや、名義預金ではないことだけを理由に、相続税の計算から除外できるとは限りません。
出典:国税庁|No.4103 相続時精算課税の選択
名義預金が疑われる場合に無理に除外しない
相続税申告にあたって名義預金に該当する可能性のある財産が見つかった場合、最も避けるべきなのは、「名義が違うから申告しない」という判断です。
名義預金の可能性がある場合には、次のように整理していきます。
| 状況 | 申告前の対応 |
|---|---|
| 贈与契約書があり、受贈者が管理している | 贈与の成立・財産取得時期を説明する資料を整理する。相続税への加算は別途確認する |
| 贈与契約書はないが、受贈者が認識・管理している | 贈与の合意、資金移動、履行の時期、利用実態を確認する |
| 名義人が存在を知らない | 適法な代理人による受諾の有無も確認し、原資・管理実態と併せて帰属を判断する |
| 親が通帳・印鑑を管理していた | 誰のために、どのような権限で管理していたかを確認する |
| 相続開始前に多額移動がある | 移動理由、使途、贈与・貸付・生活費の区分と相続税への加算を整理する |
| 相続人間で認識が異なる | 税務上の判断と、民事上の帰属・遺言・遺産分割の整理を分けて確認する |
相続税申告では、判断に迷う財産をそのまま申告から外すのではなく、財産性・帰属・評価・分割・資料の有無を整理したうえで、申告に含めるかどうか、リスクをどう説明するかを判断していきます。
一方で、資料が十分に残っていないことだけを理由に、当然に被相続人の相続財産になるわけでもありません。
国税不服審判所の平成25年12月10日裁決には、家族名義預貯金等について、被相続人が原資を負担したことなどを認定できず、被相続人の相続財産とは認められないと判断されたものがあります。疑わしいという理由だけで一律に含めるのではなく、具体的な事実から帰属を判断することが必要です。
出典:国税不服審判所|平成25年12月10日裁決
名義預金について税務調査で説明するために準備すべき資料
名義預金が問題になりそうな場合には、次の資料を整理しておくと、申告前の検討や専門家への相談がスムーズに進みます。
| 資料 | 確認目的 |
|---|---|
| 被相続人の全口座の残高証明書 | 相続開始日時点の財産確認 |
| 被相続人の過去の取引履歴 | 生前の資金移動、現金引出しの確認 |
| 家族名義口座の通帳・履歴 | 被相続人からの入金、管理実態の確認 |
| 贈与契約書 | 贈与意思と、本人または適法な代理人による受諾の確認 |
| 贈与税申告書・納付書 | 税務上の贈与処理の確認 |
| 名義人の所得資料 | 資金形成能力の確認 |
| 通帳・印鑑・カードの保管状況メモ | 保管者、管理の権限・目的の確認 |
| 生活費・医療費・介護費の領収書 | 現金引出しの使途確認 |
| 生命保険・証券口座資料 | 預金から他資産への移動確認 |
| 相続人間の説明メモ | 遺産分割上の納得形成 |
特に、相続開始前に高齢の方の預金から多額の引出しがある場合には、認知症や判断能力の問題、家族による預金管理、介護費・生活費の支払い、贈与の有効性といった論点が重なり合います。
認知症が疑われる親の預貯金の引出しや財産管理では、本人の意思と権限の確認が欠かせず、親族間の紛争や税務調査につながることもあります。
出典:e-Gov法令検索|民法第3条の2・第99条・第549条
名義預金は、財産の帰属とその裏付けの問題である
名義預金の問題は、単に税務調査で指摘されるかどうか、というだけのものではありません。
名義預金の判断で重要なのは、相続開始時にその財産が実際に誰に帰属していたかです。その判断を適切に行い、申告内容を説明できるようにするために、次のような問いに沿って事実と資料を確認します。
「このお金は、誰が稼ぎ、誰が管理し、誰が使うことができ、誰の財産として家族が認識していたのか」
財産の帰属を確認しないまま家族名義の預金を相続財産から外してしまうと、相続税申告だけでなく、遺産分割、相続人間の公平、二次相続、納税資金、税務調査への対応まで、すべてが不安定になりかねません。
名義預金を整理するうえでは、次の順序が大切になります。
- まず、資金原資を確認する
- 次に、贈与契約の成立と財産取得の時期を確認する
- そのうえで、管理・運用・利用の実態と、管理者の権限を確認する
- 相続財産に含めるかどうかを判断し、贈与が成立した財産については相続税への加算を別途確認する
- 遺言や既存の遺産分割協議を確認し、相続人間で、誰が取得する財産として扱うかを整理する
- 申告後にも説明できる資料を残す
相続対策では、税額の軽減だけでなく、争族の防止、納税資金、申告実務を一体のものとして考える必要があります。名義預金も同じです。形式的に名義を変えることよりも、家族関係と税務の双方に耐えられる整理ができているかどうかを重視すべきだと考えます。
名義預金に不安がある場合のご相談について
家族名義の預金がある場合、通帳の名義だけを見て判断することはできません。
資金原資、贈与契約、受贈者または適法な代理人の認識、通帳・印鑑・カードの管理、過去の贈与税申告、家族名義口座への資金移動、現金引出しの使途、贈与財産の相続税への加算、そして遺産分割への影響まで、総合的に確認していく必要があります。
犬飼公認会計士・税理士事務所では、名義預金を単なる申告漏れのリスクとして扱うのではなく、財産調査、贈与履歴、相続人間の公平、納税資金、申告後の説明可能性まで含めて整理いたします。
「親が作ってくれた自分名義の通帳がある」「毎年贈与していたつもりだが、証拠に不安がある」「相続開始前に家族名義口座へ資金移動がある」「配偶者名義の預金をどう扱えばよいかわからない」。そのような場合には、通帳・取引履歴・贈与契約書・贈与税申告書などをもとに、できるだけ早い段階でご相談いただければと思います。
この記事の重要ポイント
| 論点 | 振り返り |
|---|---|
| 名義預金の基本 | 口座名義ではなく、実質的な所有者で判断される |
| 相続税の対象 | 家族名義でも実質的に被相続人の財産であれば相続財産に含める |
| 贈与の成立 | 贈与者の意思表示と受贈者の受諾が必要。適法な代理人による受諾も考慮する |
| 財産取得の時期 | 原則として、書面による贈与は契約の効力発生時、書面によらない贈与は履行時となる |
| 暦年課税の110万円以下の贈与 | 受贈者ごとの年間合計で判断する。贈与税がかからないことと、贈与を証明できることは別問題 |
| 贈与税申告 | 有力な資料にはなるが、申告だけで名義預金リスクが消えるわけではない。申告の意思と納税資金の負担者も確認する |
| 贈与契約書 | 贈与の合意を示す資料であり、記載と実態の一致が重要。確定日付も内容の真実性までは証明しない |
| 資金原資 | 誰がその預金を形成したかが最も基本的な確認事項 |
| 管理状況 | 通帳、印鑑、カード、暗証番号、ネットバンキングの管理者に加え、管理の権限・目的を確認する |
| 名義人の認識 | 名義人本人の認識だけでなく、未成年者等については適法な法定代理人の認識・受諾も確認する |
| 運用収益 | 利息、配当、分配金などを誰が享受していたかも判断材料になる |
| 配偶者名義預金 | 配偶者自身の収入・相続・贈与・生活実態を確認する。生活費の残額が当然に配偶者の固有財産・非課税になるわけではない |
| 未成年者名義預金 | 法定代理人による受諾、その権限、本人のための管理、使途や保有状況の記録が重要 |
| 毎年の贈与 | 同額・同時期だけで否定されるわけではない。各年の合意と、複数年にわたる給付の約束を区別する |
| 過去の名義預金の引渡し | 現在の引渡しによって、過去の各年の贈与が成立していたことになるとは限らない |
| 贈与成立後の相続税 | 名義預金でなくても、暦年課税の贈与財産の加算や相続時精算課税の合算を別途確認する |
| 遺産分割への影響 | 民事上の帰属と、遺言・既存の遺産分割協議の内容を確認し、追加の協議等の要否を判断する |
| 税務調査対応 | 家族名義口座への資金移動、現金引出し、贈与証拠、管理実態を説明できるようにする |
| 生前対策 | 名義を変えるだけでなく、契約・資金移動・受贈者のための管理・記録保存を一貫させる |

