「これは仕事にも関係しているのだから、会社の経費でよいのではないか」
「社長が使っているものなのだから、会社の支出にしても問題ないのではないか」
「領収書がある以上、経費として処理できるのではないか」
「税務調査で否認されても、経費が落ちないだけではないか」
こうした感覚のまま処理された支出が、税務調査で大きな問題へと発展する。実務のうえでは、決してめずらしいことではありません。
特にオーナー会社では、会社と社長個人との距離が近いぶん、支出の境界があいまいになりがちです。会社名義のクレジットカードで家族旅行代を払う。自宅の水道光熱費を会社経費にする。役員の趣味性が強い車両を会社で購入する。家族の飲食代や衣服代を、交際費・福利厚生費・広告宣伝費として処理する。役員の子の学費や生活費を会社が負担する。
こうした支出は、どの会社でも起こり得ます。
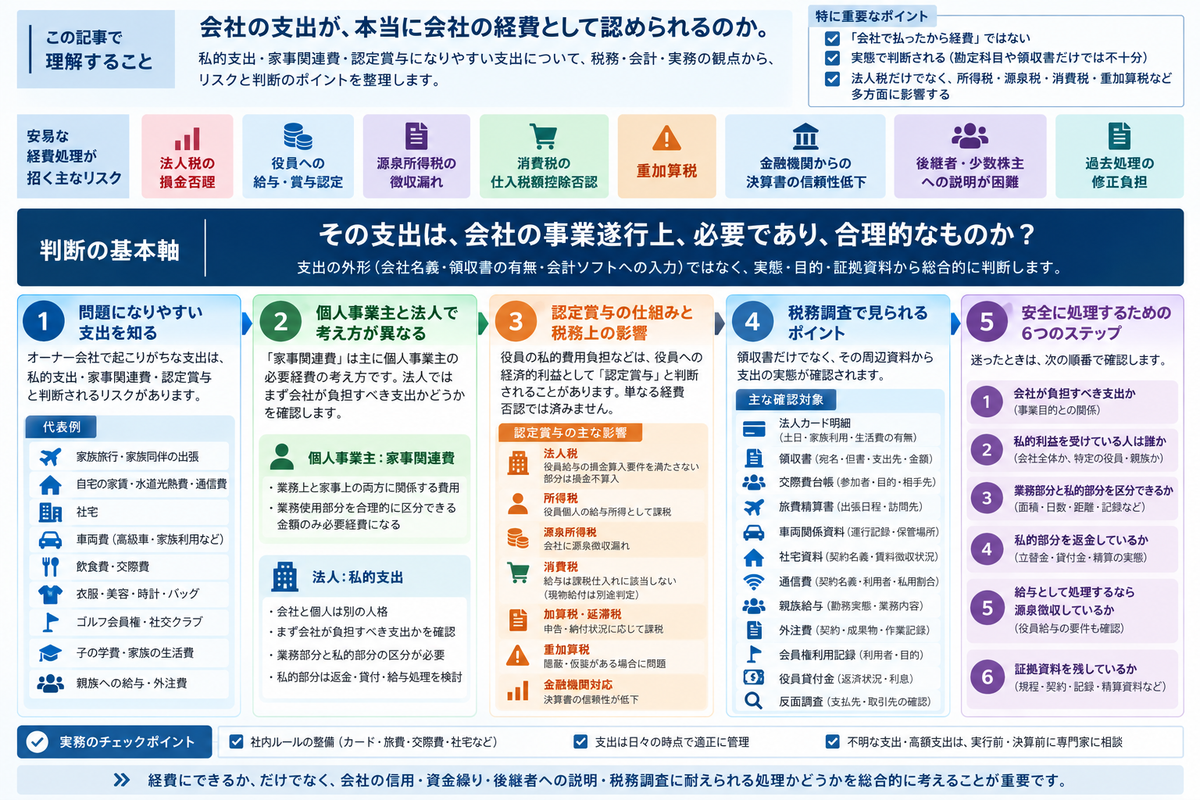
ただ、これらは単に「経費になるか、ならないか」だけの問題ではありません。次のようなリスクが、同時に起こり得るからです。
- 法人税の損金否認
- 役員への給与・賞与認定
- 源泉所得税の徴収漏れ
- 消費税の仕入税額控除否認
- 重加算税
- 金融機関から見た決算書の信頼性低下
- 後継者や少数株主への説明が難しくなること
- 過去処理の修正負担
本記事では、私的支出・家事関連費・認定賞与になりやすい支出について、勘定科目名ではなく、事業関連性、私的利益、経済的利益、証拠資料、税務調査対応という観点から整理していきます。
「会社で払ったから経費」ではない
法人が支出したものであっても、会社の事業に必要な支出でなければ、法人税上の損金として説明することは難しくなります。
ただし、会社が個人に利益を与える支出のすべてが損金不算入になるわけではありません。適正な給与や福利厚生として認められる支出もあります。まずは支出の性質を整理し、そのうえで、損金算入要件、給与課税の有無、資産計上の要否などを確認していくことになります。
出典:国税庁|No.5202 役員等に対する経済的利益
とりわけ問題になりやすいのは、支出の外形こそ会社名義であっても、実質的には役員、役員の親族、従業員、特定の個人が私的利益を受けているケースです。たとえば、次のような支出が挙げられます。
| 支出例 | 問題になりやすい理由 |
|---|---|
| 社長家族だけの旅行代 | 事業目的ではなく私的旅行と見られやすい |
| 自宅の水道光熱費・通信費 | 会社業務との区分が不明確になりやすい |
| 家族の飲食代 | 交際費・会議費ではなく私的支出と見られやすい |
| 高級車の購入・維持費 | 業務使用の実態と私用割合が問われる |
| 役員の趣味性が強い会員権 | 事業利用ではなく個人利用と見られやすい |
| 私服・時計・バッグ・美容費 | 業務上不可欠な支出と説明しにくい |
| 役員の子の学費・生活費 | 会社の事業費ではなく役員個人の負担と見られやすい |
| 親族への給与・外注費 | 実際の勤務・役務提供・金額の相当性が問われる |
| 私的な冠婚葬祭費 | 事業関係者との関係か、役員個人の関係かが問われる |
「領収書がある」「法人カードで支払った」「会計ソフトに入力した」。これらの事実は、それ自体が経費性を証明するものではありません。
税務上重要なのは、その支出が会社の事業遂行上必要であること。支出額が合理的であること。私的部分がきちんと区分されていること。そして、後から説明できる資料が残っているかどうかです。
個人事業主の「家事関連費」と、法人の「私的支出」は分けて考える
「家事関連費」という言葉は、主に個人事業主の必要経費の場面で使われます。
家事上と業務上の両方に関係する費用が家事関連費であり、そのうち必要経費になるのは、取引の記録などに基づいて、業務遂行上直接必要であったことが明らかに区分できる場合の、その区分できる金額に限られます。
出典:国税庁|No.2210 必要経費の知識
たとえば個人事業主が自宅兼事務所を使っている場合であれば、家賃、水道光熱費、通信費、車両費などについて、業務使用部分と私用部分を合理的に区分する必要があります。
一方、法人の場合は、少し構造が異なります。
法人は、社長個人とは別の人格です。会社のお金と個人のお金は、本来分けて管理されるべきものです。社長が100%株主であっても、会社の財産を私的に使えば、会社から個人への経済的利益の移転が問題になります。
ですから法人では、「家事関連費だから按分すればよい」と安易に考えるのではなく、まず次の順番で確認していきます。
- その支出は、そもそも会社が負担すべきものか
- 会社の事業に直接関係する部分と、私的部分を合理的に区分できるか
- 私的部分について、当初から本人への立替金・貸付金として扱い、精算・返済しているか
- 会社が負担する場合、給与として処理すべき経済的利益ではないか
- 源泉徴収を適切に行っているか。役員給与の損金算入要件を満たしているか
返金の有無だけで結論が決まるわけではなく、支出時の負担関係や返還義務も確認します。
この順番を飛ばして、いきなり「按分すれば大丈夫」と考えてしまうと、法人税、役員等の所得税、会社の源泉徴収の取扱いに不整合が生じます。
認定賞与とは何か
「認定賞与」は、税務実務でよく使われる表現です。
典型的には、会社が役員の私的費用を負担していたり、簿外資金を役員に渡していたり、役員が会社資金を私的に使っていたりする場合に、その経済的利益を役員への賞与として税務上認定する場面で用いられます。
注意していただきたいのは、認定賞与といわれる問題が、単に「その経費が落ちない」というだけでは済まないことです。実際には、次のような影響が広がっていきます。
| 項目 | 起こり得る影響 |
|---|---|
| 法人税 | 一般経費ではなく役員給与等として判定され、役員給与の損金算入要件を満たさない部分は損金不算入となる |
| 所得税 | 役員個人の給与所得として課税される |
| 源泉所得税 | 会社に源泉徴収漏れが生じる |
| 消費税 | 給与の支払自体は課税仕入れに該当しない。ただし、現物給付する資産等の取得については別途判定する |
| 加算税・延滞税 | 申告・納付の状況に応じて、過少申告加算税、不納付加算税、延滞税等が生じることがある |
| 重加算税 | 隠蔽・仮装に基づく過少申告・不納付等がある場合に問題となる |
| 金融機関対応 | 決算書の費用管理・内部管理に疑義を持たれやすい |
ここで大切なのは、役員への給与として課税されること、会社の損金に算入できること、消費税の仕入税額控除ができることは、それぞれ別に判断するという点です。
役員に対する経済的利益についても、税務上の整理があります。継続的に供与される経済的利益のうち、その額が毎月おおむね一定であるものは定期同額給与に該当し得ますが、それ以外のものは定期同額給与に該当せず、損金には算入されません。
定期同額給与等に該当する場合であっても、役員給与のうち不相当に高額な部分の金額は損金に算入されません。また、事実を隠蔽・仮装して経理することにより支給した役員給与は、その給与の額が損金不算入となります。
出典:国税庁|No.5202 役員等に対する経済的利益
出典:国税庁|No.5211 役員に対する給与(平成29年4月1日以後支給決議分)
さらに役員給与については、定期同額給与、事前確定届出給与、一定の業績連動給与のいずれにも該当しないものは、原則として損金に算入されません。ここでは、別の取扱いがある退職給与や使用人兼務役員の使用人分給与等は除き、在任中の役員として受ける通常の給与・経済的利益を中心に扱います。
出典:国税庁|No.5211 役員に対する給与(平成29年4月1日以後支給決議分)
したがって、役員の私的支出を会社が負担した場合には、次のように段階を分けて検討する必要があります。
- それは会社の事業経費なのか
- 役員への経済的利益なのか
- 経済的利益であれば、給与として課税されるのか
- 役員給与として損金算入できる類型に該当するのか
- 隠蔽・仮装を伴う不正経理ではないか
- 源泉所得税を適切に処理しているか
「役員への給与なら損金になるのではないか」とは、単純には言えません。役員給与には、通常の従業員給与よりも厳格な損金算入制限が設けられているからです。
給与課税と源泉徴収の問題
役員や従業員が会社から受ける利益は、金銭で支給されたものだけが給与になるわけではありません。
給与所得には、使用人や役員に支払う給料、賃金、賞与などのほか、これらの性質を持つものが含まれます。
出典:国税庁|No.2508 給与所得となるもの
さらに給与の収入金額には、商品などを無償または低い価額で譲り受けたこと、土地や建物などを無償または低い使用料で借り受けたこと、金銭を無利息または低い利息で借り受けたことといった経済的利益も含まれます。
出典:国税庁|No.1400 給与所得
そして会社が給与などを支払う場合、会社は源泉徴収義務者になります。
出典:国税庁|No.2502 源泉徴収義務者とは
つまり、税務調査で「これは役員への経済的利益です」と認定されると、会社側では法人税の修正だけでなく、源泉所得税の納税告知が問題になることがあるということです。
この点は、決して軽く見てよいものではありません。会社が負担した私的費用を経費として処理していた。それが税務調査で役員賞与と認定された。役員個人には給与所得課税が生じる。会社には源泉徴収漏れが指摘される。そして、その支出が隠蔽・仮装を伴っていれば、重加算税まで問題になる。
ただし、給与課税や源泉徴収義務は、税務調査によって初めて発生するものではありません。本来の支給日や経済的利益を受けた時点等に応じて、課税・源泉徴収の取扱いを確認する必要があります。
出典:国税庁|No.2509 給与所得の収入金額の収入すべき時期
出典:国税庁|No.2502 源泉徴収義務者とは
また、役員個人の給与所得課税と、会社の源泉徴収・納付義務は、同じ給与に関する課税と徴収の問題です。源泉所得税が、個人の所得税とは別の最終的な税として常に二重に課されるわけではありません。ただし、会社が納付した源泉税を本人から回収しないこととした場合には、その税額負担について追加の給与課税が問題になることがあります。
出典:国税庁|No.1400 給与所得
出典:国税庁|所得税基本通達221-1 支払者が税額を負担する場合の税額計算
この一連の流れは、オーナー会社にとって非常に重い影響を持ちます。
消費税でも不利になることがある
私的支出や認定賞与の問題は、法人税だけにとどまりません。
消費税では、雇用等に基づく労務提供の対価である給与の支払は、課税仕入れに該当しません。そのため、外注費として処理していた支払が実際には給与であった場合や、そもそも役務提供のない架空の支払であった場合には、仕入税額控除の見直しが必要になります。
出典:国税庁|No.6451 仕入税額控除の対象となるもの
一方で、役員や従業員への給与として課税される経済的利益であっても、会社が外部から取得した物品等について、課税仕入れが成立する場合があります。給与課税されることだけを理由に、仕入税額控除が当然に否定されるわけではありません。
現物給付する資産の取得については、その取得が事業としての資産の譲受けであるかどうかを基礎として判定し、その給付が給与として所得税の課税対象となるかどうかとは分けて判断します。
出典:国税庁|消費税法基本通達11-2-1 現物給付する資産の取得
会社自身の取引なのか、個人の取引代金を会社が負担しただけなのか。実際にどのような資産・サービスを取得したのか。これらを確認したうえで、消費税上の取引区分と仕入税額控除の要件を別途判断します。
とりわけ、取引の実態と課税仕入れの成立を確認したいのは、次のような処理です。
- 外注費として処理したが、実態は役員や親族への利益供与だった
- 福利厚生費として処理したが、実態は特定役員だけの私的利益だった
- 交際費として処理したが、実態は社長家族の飲食だった
- 旅費交通費として処理したが、実態は家族旅行だった
- 車両費として処理したが、実態は役員家族の専用車だった
こうした支出は、取引の実態や適用要件によっては、法人税だけでなく消費税でも追加負担が出ることがあります。これが、私的支出を会社経費に入れることの、実務上の怖さです。
私的支出になりやすい代表例
1. 家族旅行・家族同伴の出張
出張に家族が同行すること自体が、常に問題というわけではありません。問われるのは、会社が負担した費用のうち、誰のための支出かを区分できているかどうかです。
たとえば、役員本人の交通費・宿泊費については、業務予定と滞在期間の対応、訪問先・面談相手、商談記録、出張報告書などから、業務上必要な支出であることを確認します。
一方で、家族が私的に同行するための航空券や宿泊追加料金、観光費用、食事代、私的な延泊費用などは、原則として役員個人が負担すべきものです。ただし、家族自身が会社の業務を担当する場合や、業務遂行上その同伴が必要と認められる場合には、家族であるという理由だけで私的費用になるわけではありません。
休日を含む滞在についても、業務日程上必要な滞在と、私的観光のための延泊を区分します。
出典:国税庁|法人税基本通達9-7-6~9-7-9 海外渡航費・同伴者の旅費等
これらを分けずに全額を旅費交通費として処理すると、私的な家族同行分や観光部分は、役員への経済的利益と見られやすくなります。
安全に処理するには、私的な家族同行分は会社が負担しないこと。あるいは会社が一時立て替える場合には、当初から本人負担であることを明確にし、役員個人から速やかに返金を受ける運用にしておくことが必要です。
2. 自宅の家賃・水道光熱費・通信費
自宅を仕事にも使っている場合であっても、法人が自宅費用を丸ごと負担する処理は危険です。
個人事業主であれば家事関連費として業務使用部分を区分する考え方がありますが、法人では、会社が負担すべき費用か、役員個人が負担すべき費用かを、より厳格に見る必要があります。
たとえば、社長の自宅を会社の事務所として使っている場合には、次の点を確認します。
- 会社が使用している部屋・面積は明確か
- 賃貸借契約や使用契約があるか
- 賃料水準は相当か
- 会社としての使用実態があるか
- 郵便物、来客、会議、保管資料、業務設備といった実態があるか
- 住宅部分と事務所部分を明確に区分できるか
- 家族の生活費まで会社が負担していないか
自宅の水道光熱費や通信費についても、業務使用割合を合理的に説明できる資料がなければ、私的支出と見られやすくなります。
出典:国税庁|No.5202 役員等に対する経済的利益
3. 社宅
社宅は、正しく設計すれば有効な制度になり得ます。ただし、「社宅」という名称を付ければ何でも安全になるわけではありません。
役員に社宅を貸与する場合、役員から1か月あたり一定額の家賃、すなわち賃貸料相当額を受け取っていれば、給与として課税されないとされています。
出典:国税庁|No.2600 役員に社宅などを貸したとき
従業員社宅では、賃貸料相当額の50%以上を受け取っていれば給与課税されない取扱いがあります。この50%は、会社が家主に支払う家賃ではなく、税務上の賃貸料相当額に対する割合です。
出典:国税庁|No.2597 使用人に社宅や寮などを貸したとき
役員社宅の賃貸料相当額も、実際の家賃と同じとは限りません。小規模な住宅かどうか、会社所有か借上げか、豪華社宅に該当するかなどに応じた算定が必要です。
必要額を徴収していない場合には、所定の差額等について給与課税を確認します。ただし、それだけで会社の社宅関係支出が全額損金不算入になるわけではなく、役員給与としての損金算入要件を別途判断します。
出典:国税庁|No.2600 役員に社宅などを貸したとき
出典:国税庁|No.5202 役員等に対する経済的利益
役員社宅で気をつけたいのは、従業員社宅と同じ感覚で処理しないことです。具体的には、次の点を確認します。
- 借上社宅の場合、会社名義の契約か
- 役員から賃貸料相当額を徴収しているか
- 豪華社宅に該当しないか
- 水道光熱費、駐車場代、私的設備費まで会社が負担していないか
- 社宅規程があり、運用の実態があるか
- 役員個人の自宅を、後から形式的に社宅化していないか
社宅規程の整備は管理上有用ですが、その有無だけで税務上の取扱いが決まるわけではありません。
社宅は、税務上の設計と実際の使用実態が一致していることが、何より重要です。
4. 車両費
会社名義の車両であっても、実態として役員や親族が専属的に私用している場合には、税務上問題になります。
国税不服審判所の平成24年11月1日裁決では、会社が取得し、実質的経営者の妻が私的に利用していた車両について、車両の取得費そのものを役員給与とする課税庁の主張は退けられました。一方、無償で利用することによる経済的利益は、役員給与に当たるとされています。
そのうち、取得価額を使用可能期間等に応じて配分した金額、自動車保険料、ローンの支払利息に相当する部分は、継続的な経済的利益として定期同額給与に該当し、損金算入が認められました。他方、この事案における自動車税等に相当する部分は、定期同額給与に当たらず、損金算入は認められていません。また、車両関連費用について、隠蔽・仮装があったという課税庁の主張も認められていません。
出典:国税不服審判所|平成24年11月1日裁決
なお、私的利用による経済的利益の額は、「会社が支払った費用×私用割合」で常に決まるわけではありません。通常支払うべき利用対価を検討するのが出発点であり、この裁決の算定方法を、すべての車両にそのまま当てはめることはできません。
出典:国税不服審判所|平成24年11月1日裁決
業務利用と私的利用を説明するため、次のような資料・事項を、会社の規模や利用状況に応じて確認・整備すると有効です。
- 業務上の必要性
- 車両管理規程
- 使用者
- 保管場所
- 運行記録
- 業務利用日・私用日
- 訪問先
- 走行距離
- ガソリン代・高速代の明細
- 休日利用の有無
- 家族利用の有無
すべての資料・規程を一律にそろえることが損金算入の要件というわけではありませんが、個別の制度で保存が求められる書類については、その要件を満たす必要があります。
「会社名義の車だから会社経費」という判断では不十分です。会社資産であっても、役員個人が無償または低額で私的に利用していれば、経済的利益の問題が生じます。
5. 飲食費・交際費
飲食費は、私的支出が入り込みやすい典型です。
同じ飲食であっても、取引先との接待なのか、社内会議なのか、従業員の慰労なのか、家族の食事なのか、友人との会食なのか、あるいは役員個人の趣味・人間関係なのか。それによって、意味合いはまったく変わります。同じ飲食店の領収書でも、実態によって税務上の扱いは変わってくるのです。
交際費等は、本来、得意先等との親睦や取引関係の円滑化を図るための販売促進的な費用という性質を持っています。その一方で、役員等に対する給与が交際費等の形で支給される、役員等の私的関係者を会社経費で接待する、過度な接待を行うといった弊害が、制度趣旨のうえで問題視されます。
また、事業関連性が認められる交際費であっても、法人税上の損金算入制限があります。「仕事のための飲食だった」というだけで、必ず全額を損金にできるわけではありません。
出典:国税庁|No.5265 交際費等の範囲と損金不算入額の計算
飲食費を処理する際には、少なくとも次の情報を残しておくべきです。
- 日付
- 店舗名・所在地
- 支出額
- 参加者名
- 相手先の会社名・会社との関係
- 人数
- 目的
- 案件名
- 誰が支払ったか
- 領収書
- 社内承認
これらには管理上有用な情報も含まれますが、一定の飲食費を交際費等から除外する制度を適用する場合には、支出額、店舗の所在地、参加者と会社との関係など、所定の事項を記載した書類の保存が必要です。少額であることだけで、家族の私的な飲食が会社の経費になるわけではありません。
出典:国税庁|No.5265 交際費等の範囲と損金不算入額の計算
「社長が事業の話をした」というだけでは、根拠として弱いことがあります。第三者が見ても事業関連性が分かる記録が必要です。
6. 衣服・美容・時計・バッグ
スーツ、時計、バッグ、美容費、理美容費、エステ、ジムなどは、業務に関連すると説明されることがあります。
しかし、これらは一般的には私生活でも使えるものです。会社経費として説明が通りやすいのは、たとえば会社の制服として支給している、業務上着用が義務付けられている、ロゴ入りで私用しにくい、従業員全体に一定基準で支給している、業務上必要な安全装備である、撮影・出演・広告制作など特定業務に直接必要である、といった事情がある場合です。
こうした事情がない限り、役員個人の身だしなみや生活費に近い支出として見られやすくなります。
ただし、「制服」と呼ぶこと、着用を義務付けること、全従業員に支給すること。これらだけで給与課税がなくなるわけではありません。私服としても着用できる通常のスーツ等は、制服名目で支給しても給与課税の対象となることがあります。会社の費用としての取扱いと、受け取る本人への給与課税の有無を分けて確認します。
出典:国税庁|背広の支給による経済的利益
特に、会社が、役員についてだけ高額な衣服代や美容費を負担している場合には、福利厚生費としての説明は難しくなります。
7. ゴルフ会員権・社交クラブ・趣味性の強い支出
ゴルフ会員権、社交クラブ、リゾート会員権、スポーツクラブ、趣味性の高いイベント費用については、利用の実態が重要です。
取引先の接待に使っているのか、役員個人の趣味なのか。従業員全体が利用できるのか、特定役員だけが利用しているのか。利用記録があるか。会社の販売活動や採用活動と結び付いているか。こうした点で、扱いは変わってきます。
会員権に関する支出では、業務利用か私的利用かに加え、取得費・入会金・年会費・利用料を区別します。たとえば、法人会員として取得するゴルフ会員権の取得費等は、原則として資産計上の対象であり、その入会金の償却も原則として認められません。業務に利用するからといって、購入時に全額を損金算入できるわけではないのです。
年会費や利用料は、会員権の種類、入会金の取扱い、利用目的等によって、交際費、福利厚生費、給与などに分かれます。社交団体の経常会費も、すべてが給与になるわけではありません。
出典:国税庁|法人税基本通達9-7-11~9-7-15 会費及び入会金等の費用
役員が会員となっている社交クラブの経常会費などのうち、役員への給与に該当し、法人が経常的に負担する経済的利益については、定期同額給与との関係で整理されることがあります。ただしこれは、「何でも経費でよい」という意味ではありません。給与課税、役員給与の損金算入要件、利用実態の確認が、いずれも必要になります。
出典:国税庁|No.5202 役員等に対する経済的利益
8. 子の学費・家族の生活費
役員の子の学費、留学費、家族の生活費、医療費、家事使用人費用などを会社が負担する場合は、非常に慎重に考える必要があります。
これらは通常、役員個人が負担すべき支出です。会社が負担すれば、役員への経済的利益として給与課税が問題になります。
国税庁は、毎月同額の役員給与に加え、役員の子の1年分の授業料を会社が学校へ一括払いする事例について、その負担が給与課税の対象となる経済的利益であることを前提に、定期同額給与に該当するとしています。
出典:国税庁|法人が役員の子の授業料を一括して支出した場合(定期同額給与)
ここで気をつけたいのは、「定期同額給与に該当し得る」ということと、「会社の事業経費として自由に落とせる」ということは、まったく別だという点です。
給与として処理し、源泉徴収し、役員報酬設計の中で管理するとともに、利益の継続性や金額の相当性、隠蔽・仮装の有無などを確認する必要があります。給与への科目変更と源泉徴収だけで、すべての損金算入要件を満たすわけではありません。
給与に該当する支出を、教育研修費、福利厚生費、雑費などとして処理することは危険です。ただし、勘定科目を誤ったことと、事実を隠蔽・仮装したことは区別して考えます。
出典:国税庁|No.5211 役員に対する給与(平成29年4月1日以後支給決議分)
出典:国税庁|法人税の重加算税の取扱いについて(事務運営指針)
9. 親族への給与・外注費
役員の配偶者、子、親族に給与や外注費を支払う場合も、実態が問われます。確認したいのは、次のような点です。
- 実際に勤務しているか
- 勤務時間・業務内容が分かるか
- 他の従業員の給与水準に比べて相当か
- 納品を伴う業務の場合、役務提供の成果物があるか
- 請求書だけでなく、作業の実態があるか
- 振込先は本人名義か
- 会社の指揮命令を受けているか
- 外注なのか雇用なのかが整理されているか
- 経営への関与や株式の保有状況等から、税務上の役員に該当しないか
親族だから支払ってはいけない、というわけではありません。しかし、親族だからこそ、実態と金額の相当性を説明できる資料が必要になります。
本人名義の口座への振込みだけで、勤務や役務提供の実態が証明されるわけではありません。また、成果物の納品を伴わない業務では、勤務記録や作業記録など、業務の性質に合った資料で実態を確認します。
親族への支払では、登記上の肩書だけでなく、経営への関与等から税務上の役員に該当しないかも確認します。役員に該当する場合は、通常の従業員給与とは異なる損金算入要件が適用されます。また、役員でない親族従業員についても、特殊関係使用人への過大給与として、不相当に高額な部分が損金不算入になることがあります。
出典:国税庁|No.5200 役員の範囲
出典:e-Gov法令検索|法人税法第36条 過大な使用人給与の損金不算入
出典:e-Gov法令検索|法人税法施行令第72条・第72条の2
実態のない外注費や給与は、損金否認だけでなく、役員への利益供与、仮装経理、重加算税の問題にまで発展することがあります。
「認定賞与になりやすい支出」と「単なる経費否認」の違い
私的支出が問題になった場合でも、すべてが同じ扱いになるわけではありません。主に確認する実態と論点は、次のように整理できます。
| 確認された実態 | 主に検討する取扱い |
|---|---|
| 会社の取引だが、資産計上・計上時期・損金算入制限の適用を誤っている | 該当する規定に基づく税務調整。給与認定とは別の問題 |
| 役員に継続的な経済的利益を供与している | 給与課税・源泉徴収と、定期同額給与等の要件を確認 |
| 役員の私的費用を臨時に会社が負担している | 認定賞与等としての給与課税と、役員給与の損金不算入を検討 |
| 当初から本人への立替金・貸付金であり、精算・返済の実態がある | 会社の債権として処理。無利息・低利による経済的利益も必要に応じて確認 |
| 架空経費等で会社資金を流出させている | 資金の帰属と支出の性質を確認し、損金不算入や給与認定等を検討 |
| 隠蔽・仮装に基づく過少申告・不納付等がある | 上記の取扱いとは別に、重加算税の要件を確認 |
これらは必ずしも相互に排他的な区分ではありません。役員の私的費用の負担は、役員への経済的利益でもあり、その利益の内容や供与の仕方によって、認定賞与等の問題になります。同じ支出について、給与課税、法人税の損金算入、消費税、重加算税の適否を、それぞれ確認する必要があります。
また、会社資金を社長が私的に引き出したという事実だけで、役員貸付金になるわけではありません。貸付けの合意、返還義務、会社と本人の認識、実際の返済などを確認します。
税務調査では、支出の実態に応じて処理が分かれます。
たとえば、誤って私的支出を経費にしていたとしても、領収書や帳簿に事実どおり記載されており、隠蔽・仮装がない場合には、重加算税まで当然に課されるわけではありません。
一方で、架空外注費を計上し、その資金を役員に還流させていたようなケースは、単なる誤りとは性質が異なります。
たとえば、外注費を水増しして、その一部を社長に還流させ、残りを不正に協力した外注先へ渡していた場合には、社長に帰属した部分と外注先への協力料を分けて考えます。前者については役員給与としての取扱いを、後者については隠蔽・仮装によって法人税の負担を減少させるための費用等に当たるかを確認し、それぞれの損金不算入の規定を検討します。
出典:e-Gov法令検索|法人税法第34条・第55条
国税庁の法人税の重加算税に関する事務運営指針でも、簿外資金をもって役員賞与その他の費用を支出していることは、重加算税の対象となる隠蔽・仮装の例として挙げられています。
出典:国税庁|法人税の重加算税の取扱いについて(事務運営指針)
ただし、追加納税に伴う附帯税は、税目と違反の内容によって異なります。法人税の過少申告、源泉所得税の不納付、隠蔽・仮装の有無、申告・納付や自主的な是正の経緯等を分けて確認する必要があり、すべての加算税が自動的に重なるわけではありません。
認定賞与等については、法人税の重加算税と源泉所得税等の重加算税との間に、一定の調整もあります。同じ認定賞与等の金額が法人税の重加算税の計算の基礎とされている場合、その対象所得の金額に達するまでの一定範囲については、原則として源泉所得税等の重加算税の対象としない取扱いがあります。
出典:国税庁|源泉所得税及び復興特別所得税の重加算税の取扱いについて(事務運営指針)第1の4
重要なのは、「経費にならないかもしれない支出」と「事実を隠している支出」とでは、リスクの段階がまったく違うということです。
税務調査ではどこを見られるか
私的支出・認定賞与の調査では、領収書だけでなく、その周辺の資料まで確認されます。
| 確認対象 | 見られるポイント |
|---|---|
| 法人カード明細 | 土日祝日、深夜、家族利用、生活費支出がないか |
| 領収書 | 宛名、但書、支出先、金額、日付 |
| 交際費台帳 | 相手先、参加者、目的が具体的か |
| 旅費精算書 | 出張日程、訪問先、家族同行、休日延泊 |
| 車両関係資料 | 車検証、保管場所、運行記録、休日利用 |
| 社宅資料 | 契約名義、賃貸料相当額、徴収状況 |
| 通信費 | 契約名義、利用者、私用割合 |
| 親族給与 | 勤務実態、業務内容、給与水準、役員該当性 |
| 外注費 | 契約、成果物、作業記録、振込先 |
| 会員権利用記録 | 利用者、同伴者、目的 |
| 役員貸付金 | 社長への資金流出、返還義務、返済状況、利息 |
| 反面調査 | 支払先・取引先から見た実態 |
税務調査では、資料の有無だけでなく、その資料が実際の取引や利用状況と整合しているかも確認されます。資料が不足している場合と、虚偽の内容が記載されている場合は、分けて考える必要があります。
たとえば、領収書はあるが参加者が不明である。成果物の納品が予定される契約なのに納品物が確認できず、作業記録等もない。契約書はあるが、その内容と実際の取引経緯が一致していない。業務用と説明している車両だが、私的利用しか確認できない。社宅契約はあるが役員負担額を徴収していない。福利厚生費だが対象者は社長家族だけである。研修費だが実態は家族旅行である。広告宣伝費だが実態は役員個人の趣味活動である。
ただし、土日祝日の支出や、自宅での車両保管、休日の利用だけで、直ちに私的支出と決まるわけではありません。また、契約書を取引後に作成したことと、過去の事実を偽装したことも同じではありません。
こうした場合、勘定科目ではなく、実態で判断されます。
出典:国税不服審判所|平成24年11月1日裁決
出典:国税庁|法人税の重加算税の取扱いについて(事務運営指針)
安全に処理するための判断手順
私的支出・家事関連費・認定賞与になりやすい支出は、次の順番で確認していきます。
1. 会社が負担すべき支出か
まず、会社の事業目的との関係を確認します。
売上獲得、業務遂行、人材確保、従業員施策、設備利用、取引先対応など、会社として負担する合理的な理由があるかどうか。「社長が使うから」というだけでは足りません。
2. 私的利益を受けている人は誰か
次に、誰が利益を受けているかを確認します。会社全体か、従業員全体か、特定部署か、特定役員か、役員の親族か、それとも社長個人か。
特定役員や親族だけが利益を受けている場合、福利厚生費や一般経費としての説明は難しくなります。
3. 業務部分と私的部分を区分できるか
業務使用と私用が混在する場合は、区分が必要です。面積割合、使用日数、走行距離、通話明細、利用時間、参加者、案件別の記録などが、その根拠になります。
区分できない場合は、全額を会社経費にするのではなく、保守的な処理を検討する必要があります。
なお、費用の按分と、役員等が受けた経済的利益の評価は、別に確認します。
4. 私的部分を返金しているか
役員や従業員が私的利益を受けている場合、それを会社に返金しているかどうかが重要です。
返金がない場合、その分は給与として課税される経済的利益に当たる可能性が出てきます。
ただし、当初から本人への立替金として扱い、速やかに精算している場合と、会社が既に負担した私的費用を後から返還する場合とでは、検討が異なります。返金や役員貸付金への振替だけで、過去の給与課税や源泉徴収の問題が当然に解消されるわけではありません。
一方で、払い過ぎた給与の返還のように、元の年分の給与収入を減額する取扱いもあります。支出時の合意、返還義務、実際の返還、返還に至った理由を確認し、必要な訂正手続を判断します。
出典:国税庁|No.2509 給与所得の収入金額の収入すべき時期
出典:国税庁|No.2509 Q2 払い過ぎた給与の返還を受けた場合
役員貸付金として処理する場合には、返済の実態に加え、無利息・低利による経済的利益の有無も確認します。ただし、利息相当額について課税しない一定の取扱いもあるため、貸付けの条件に即した判断が必要です。
出典:国税庁|No.2606 金銭を貸し付けたとき
5. 給与として処理するなら源泉徴収しているか
私的部分を役員給与・従業員給与として処理するなら、源泉徴収、給与台帳、社会保険、役員給与の損金算入要件を確認する必要があります。
「給与として見られてもよい」という感覚だけでは不十分です。給与として扱うのであれば、最初から給与として管理しておく必要があります。
社宅等の現物給与は、所得税上の課税・非課税の判断と、社会保険上の報酬の評価が一致するとは限りません。税務上の評価額をそのまま流用せず、社会保険の取扱いを別途確認します。
出典:日本年金機構|全国現物給与価額一覧表(厚生労働大臣が定める現物給与の価額)
また、給与課税や損金算入の要件を満たすことと、会社法上適切な支出であることは、別の問題です。法人の種類や機関設計に応じて、役員報酬に関する決定や、会社と役員との取引に必要な承認についても確認します。
出典:e-Gov法令検索|会社法第356条・第361条・第365条
6. 証拠資料を残しているか
最後に、資料です。支出前の稟議、契約書、規程、利用記録、参加者記録、按分の根拠、返金記録、給与処理、源泉徴収記録、会計処理のメモ。
税務調査では、後から口頭で説明するよりも、当時の資料が重視されます。
社内ルールとして整備すべきこと
オーナー会社では、私的支出の混入を防ぐために、次のようなルールを整えておくことが有効です。
- 法人カードの利用範囲を決める
- 家族利用分は会社カードで支払わない
- 役員旅費は出張報告書を必須にする
- 交際費は参加者・目的・相手先を記録する
- 車両は運行記録を残す
- 社宅は賃貸料相当額を毎月徴収する
- 役員・親族への支払は事前承認制にする
- 私的利用が混在する費用は按分基準を決める
- 現金精算を減らし、振込・カード明細で追跡できるようにする
- 不明な支出は決算時ではなく月次で確認する
- 高額支出は税務区分を事前に確認する
経費処理は、決算の最後にまとめて整えるものではありません。日々の支払いの時点で、税務調査に耐えられる形になっているかどうか。実は、そこが勝負どころなのです。
「経費にできるか」より先に見るべきこと
私的支出・認定賞与の問題では、どうしても関心は「経費になるか」に向きがちです。
しかし経営判断としては、次の問いのほうが重要です。
- その支出は、本当に会社の利益につながっているか
- 税金は減っても、会社資金を私的に流出させていないか
- 決算書を金融機関に説明できるか
- 後継者が見たときに、納得できる支出管理になっているか
- 税務調査で、当時の資料を示して説明できるか
- 役員給与・社宅・福利厚生・交際費のルールが一貫しているか
- 会社と個人のお金の境界が守られているか
節税のために会社経費を増やすという発想は、一見すると税負担を下げてくれます。
しかし、会社と個人の支出が区分されず、資金の使途や処理の根拠を説明できない状態は、決算書や内部管理に対する信頼を損なうおそれがあります。問題は、適正な役員給与や福利厚生として個人に利益が及ぶこと自体ではなく、その負担と処理に合理的な根拠があるかどうかです。
出典:中小企業庁|経営者保証
正しい節税は、説明できる数字と、守れる処理によって成り立ちます。
専門家に相談すべき場面
次のような支出がある場合には、実行前、あるいは決算前に、専門家へ相談されることをおすすめします。
- 役員の自宅、車両、社宅、会員権に関する支出がある
- 役員家族が利用する費用を会社が負担している
- 親族への給与・外注費がある
- 役員貸付金が増えている
- 法人カードに私的支出が混在している
- 社長個人の負担か会社負担か迷う支出が多い
- 税務調査で過去の経費処理を聞かれる不安がある
- 認定賞与や源泉税のリスクを整理したい
- 福利厚生費・交際費・旅費交通費・広告宣伝費の区分があいまいになっている
- 会社と個人のお金の流れを整理したい
この領域は、節税テクニックというより、会社管理の問題です。
私的支出の混入が見つかった場合には、同様の処理がほかにもないか、関連する支出や管理方法を確認する必要があります。
犬飼公認会計士・税理士事務所へのご相談について
私的支出、家事関連費、認定賞与の問題は、単に「この領収書を経費にできるか」という判断にとどまりません。
会社と個人のお金の流れ、役員給与の設計、社宅・車両・会員権の運用、源泉所得税、消費税、税務調査対応。そして、金融機関への説明可能性まで、一体で整理していく必要があります。
犬飼公認会計士・税理士事務所では、支出内容、契約、利用実態、証拠資料、資金の流れを確認したうえで、経費処理として守れるもの、給与処理すべきもの、会社負担にすべきでないものを整理していきます。
「社長個人の支出と会社経費の線引きを見直したい」
「法人カードや役員貸付金の管理を整えたい」
「社宅・車両・会員権を安全に運用したい」
「税務調査で認定賞与とされないよう、事前に確認しておきたい」
このような課題がありましたら、当事務所HPのお問い合わせページからご相談ください。目先の節税額だけでなく、会社の信用、資金繰り、そして税務調査に耐えられる処理を、一緒に整えていきます。
出典・参考情報
出典:国税庁|No.2210 必要経費の知識
出典:国税庁|No.5202 役員等に対する経済的利益
出典:国税庁|No.5211 役員に対する給与(平成29年4月1日以後支給決議分)
出典:国税庁|No.2508 給与所得となるもの
出典:国税庁|No.1400 給与所得
出典:国税庁|No.2502 源泉徴収義務者とは
出典:国税庁|No.2509 給与所得の収入金額の収入すべき時期
出典:国税庁|No.2509 Q2 払い過ぎた給与の返還を受けた場合
出典:国税庁|所得税基本通達221-1 支払者が税額を負担する場合の税額計算
出典:国税庁|No.6451 仕入税額控除の対象となるもの
出典:国税庁|消費税法基本通達11-2-1 現物給付する資産の取得
出典:国税庁|法人税基本通達9-7-6~9-7-9 海外渡航費・同伴者の旅費等
出典:国税庁|No.2600 役員に社宅などを貸したとき
出典:国税庁|No.2597 使用人に社宅や寮などを貸したとき
出典:国税不服審判所|平成24年11月1日裁決
出典:国税庁|No.5265 交際費等の範囲と損金不算入額の計算
出典:国税庁|背広の支給による経済的利益
出典:国税庁|法人税基本通達9-7-11~9-7-15 会費及び入会金等の費用
出典:国税庁|法人が役員の子の授業料を一括して支出した場合(定期同額給与)
出典:国税庁|No.5200 役員の範囲
出典:e-Gov法令検索|法人税法第34条・第36条・第55条
出典:e-Gov法令検索|法人税法施行令第72条・第72条の2
出典:国税庁|法人税の重加算税の取扱いについて(事務運営指針)
出典:国税庁|源泉所得税及び復興特別所得税の重加算税の取扱いについて(事務運営指針)
出典:国税庁|No.2606 金銭を貸し付けたとき
出典:日本年金機構|全国現物給与価額一覧表(厚生労働大臣が定める現物給与の価額)
出典:e-Gov法令検索|会社法第356条・第361条・第365条
出典:中小企業庁|経営者保証
この記事の振り返り
| 論点 | 判断のポイント | 実務で残すべき資料 |
|---|---|---|
| 私的支出 | 会社の一般経費、本人への立替・貸付、給与等のいずれに当たるか | 支出目的、利益を受けた者、当初の合意、精算・返還記録 |
| 家事関連費 | 個人事業主について、業務上直接必要な部分を明確に区分できるか | 使用割合、面積割合、走行距離、通信明細 |
| 認定賞与 | 役員等への給与に当たる利益か。臨時的な給与か、継続的な利益か | 給付時期、給与処理、源泉徴収、報酬決定資料 |
| 経済的利益 | 誰にどの利益が移転したか。非課税の取扱いや評価方法は適切か | 利用実態、評価根拠、本人負担額、給与台帳 |
| 社宅 | 役員・従業員の区分に応じて賃貸料相当額等を算定・徴収しているか | 所有・賃貸借関係、算定資料、徴収記録 |
| 車両 | 取得と私的利用を分け、業務使用割合と利用利益を確認しているか | 運行記録、利用者、走行距離、利用対価の評価根拠 |
| 家族旅行 | 私的同行・観光部分と、業務上必要な渡航・滞在部分を区分しているか | 日程、業務内容、同伴の必要性、精算記録 |
| 飲食費 | 取引先・会議・私的会食を区分し、損金算入制限や保存要件を確認しているか | 相手先と会社との関係、参加者、目的、支出額、店舗名・所在地 |
| 衣服・美容費 | 業務用支出か、本人への給与か。制服等の非課税要件を満たすか | 支給対象、用途、私用の可否、給与処理 |
| 親族給与・外注費 | 勤務・役務の実態、金額の相当性、役員該当性を確認しているか | 業務・勤務記録、契約、報酬決定資料 |
| 消費税 | 給与課税とは別に、会社の課税仕入れが成立し、控除要件を満たすか | 取引主体、取得内容、請求書等、課税区分 |
| 重加算税 | 隠蔽・仮装と、それに基づく申告・納付の状況を確認しているか | 原始資料、帳簿、資金移動、処理・訂正の経緯 |
| 相談すべき場面 | 社長個人と会社経費の境界があいまいなとき | 決算書、総勘定元帳、法人カード明細、契約書 |

