販売用不動産や仕掛販売用不動産の会計処理は、一見すると単純な論点に見えます。
棚卸資産として取得原価で計上し、販売時に売上原価へ振り替える。それだけの話に思えるかもしれません。
しかし、上場企業やIPO準備企業の決算実務で本当に重要になるのは、むしろその前後にある判断です。
取得した土地は販売用なのか、賃貸用なのか。
開発途中のプロジェクトに係る設計費、造成費、建設費、近隣対応費、許認可費用は、どこまで原価に含めるのか。
当初計画どおりに売れる前提でよいのか。
販売単価、建設コスト、販売経費、開発スケジュール、金利、許認可、近隣協議、需要動向が変わったとき、評価損はどの時点で認識すべきか。
賃貸用へ転用する場合、固定資産の減損会計との関係をどう整理するのか。
不動産開発は、案件ごとの金額が大きく、開発期間も長く、事業計画には経営者の判断が強く反映されます。そのため、監査上の主要な検討事項(KAM)を報告する監査では、販売用不動産等の評価がKAMとして選定されることがあります。
実際に、三井不動産株式会社の2021年3月期のKAM「分譲事業に関する販売用不動産等の評価の合理性」では、販売用不動産、仕掛販売用不動産、開発用土地の評価について、正味売却価額の基礎となる売価と、見積追加コストに含まれる開発コストの見積りが、個別物件ごとに行われる点が指摘されています。
そのうえで、これらは経済環境、金利、不動産市場、開発上の外部要因、自然災害等の影響を受けるため、見積りの不確実性と経営者判断の程度が大きいと整理されています。
出典:デロイト トーマツ グループ|建設・不動産業における監査上の主要な検討事項(KAM)の事例分析(三井不動産株式会社「2021年3月期 有価証券報告書(第109期)」に掲載されたKAMの転載箇所)
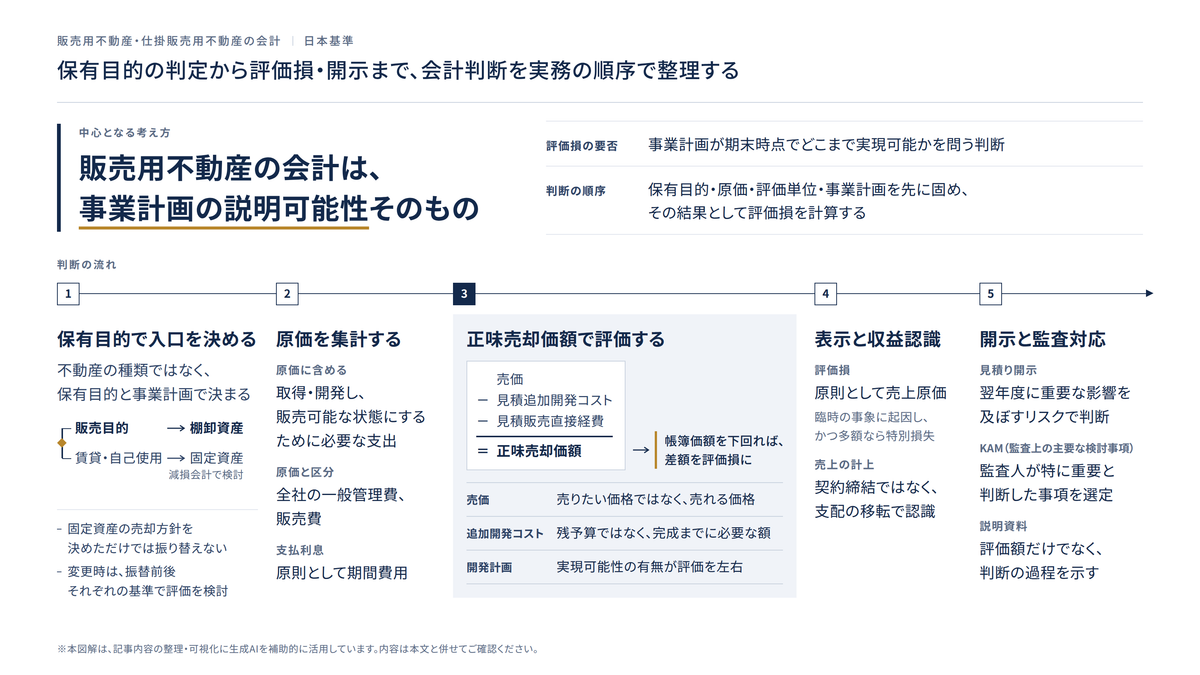
本稿では、日本基準を前提に、販売用不動産・仕掛販売用不動産について、棚卸資産としての入口判定から、開発原価の集計、正味売却価額による評価、固定資産の減損との区分、収益認識、監査対応、開示影響までを、実務判断として整理していきます。
販売用不動産は「不動産」ではなく、まず「保有目的」で見る
販売用不動産の会計判断で最初に確認すべきなのは、その不動産の物理的な性質ではありません。
土地か建物か。マンションか商業施設か。造成中か竣工済みか。
こうした分類より先に確認すべきなのは、「会社がその不動産を何のために保有しているか」です。
棚卸資産会計基準では、棚卸資産を、商品、製品、半製品、原材料、仕掛品等の資産としています。企業が営業目的を達成するために所有し、かつ売却を予定する資産に加え、販売活動や一般管理活動において短期間に消費される事務用消耗品等も含まれます。
出典:企業会計基準委員会|企業会計基準第9号「棚卸資産の評価に関する会計基準」第3項
したがって、通常の営業活動において販売する目的で保有する不動産は、棚卸資産として扱います。従来の固定資産について売却方針を決定しただけで、当然に棚卸資産へ振り替わるわけではありません。
一方、賃貸収益を得る目的、自己使用目的、長期的な投資保有目的で保有する場合には、固定資産(有形固定資産又は投資その他の資産)の論点になります。
| 保有目的 | 典型例 | 会計上の入口 |
|---|---|---|
| 販売目的 | 分譲マンション、戸建分譲、宅地分譲、転売用不動産 | 通常の営業活動における販売目的であれば棚卸資産 |
| 開発後販売目的 | 造成中土地、建設中マンション、再開発予定地 | 仕掛販売用不動産・開発用土地等 |
| 賃貸目的 | オフィスビル、賃貸マンション、物流施設、商業施設 | 固定資産。賃貸等不動産の開示対象かも検討 |
| 自己使用目的 | 本社、店舗、工場、物流拠点 | 有形固定資産 |
| 売却方針未定 | 取得後に方針未決定の土地、遊休地 | 事実関係に応じて慎重判断 |
| トレーディング目的 | 単一の活発な市場が存在し、加工・販売努力を行わず市場価格の変動益を得る目的で保有する不動産 | 該当する場合は棚卸資産を時価評価し、評価差額を当期損益に計上 |
ただし、不動産を短期間で転売するというだけで、トレーディング目的に該当するわけではありません。活発な市場が存在するか、加工・販売努力を行わずに市場価格の変動から利益を得る取引実態があるかを確認する必要があります。
以下の棚卸資産評価の説明は、特に断りのない限り、通常の販売目的で保有する不動産を対象としています。
出典:企業会計基準委員会|企業会計基準第9号「棚卸資産の評価に関する会計基準」第3項、第15項、第59項
出典:企業会計基準委員会|企業会計基準第20号「賃貸等不動産の時価等の開示に関する会計基準」第15項
不動産業の業務は、開発、分譲、賃貸、流通、運営管理へと広がっています。
開発では、土地取得、造成、インフラ整備、建物建設によって不動産価値を創造・向上させ、売却・分譲又は賃貸事業によって収益を実現します。分譲では、宅地、戸建住宅、マンション等を開発して販売します。
同じ土地であっても、分譲事業の棚卸資産になる場合もあれば、賃貸事業の固定資産になる場合もあります。会計処理を決めるのは、不動産の種類ではなく、保有目的と事業計画です。
販売用不動産・仕掛販売用不動産・開発用土地の区分
実務上、不動産開発会社や総合不動産会社では、棚卸資産の内訳として、販売用不動産、仕掛販売用不動産、開発用土地、未成工事支出金といった科目が用いられます。
科目名は会社の表示方針や業種実務によって異なりますが、判断の軸はおおむね次のように整理できます。
| 区分 | 典型的な内容 | 主な論点 |
|---|---|---|
| 販売用不動産 | 竣工済みマンション、完成済み戸建、販売可能な土地、転売用不動産 | 販売見込額、販売経費、滞留、値下げ |
| 仕掛販売用不動産 | 建設中マンション、造成中宅地、開発途中の建物・土地 | 追加開発コスト、工事単価、許認可、工程遅延 |
| 開発用土地 | 将来開発・分譲予定の土地、着工前プロジェクト用地 | 開発計画の蓋然性、用途変更、販売単価、保有長期化 |
| 未成工事支出金 | 請負工事・受注製作に係る未完成原価 | 工事契約・受注製作論点 |
| 貯蔵品・消耗品 | 販売活動・管理活動で短期消費されるもの | 不動産本体とは区分 |
販売用不動産等が棚卸資産である以上、評価の基本は棚卸資産会計基準に従います。
ただ、不動産は通常の商品のように多数反復的に販売されるとは限りません。個別性が強く、販売までの期間も長くなりがちです。そのため、評価単位、売価見積り、追加開発コスト、販売経費、開発計画の実現可能性について、通常の棚卸資産よりも踏み込んだ検討が求められます。
販売用不動産等も棚卸資産の範囲に含まれ、棚卸資産会計基準の対象となる点は、他の棚卸資産と変わりません。しかし、不動産評価に特有の事情から、見積りの検討プロセスは複雑になります。実務上、特に留意しておきたいところです。
出典:日本公認会計士協会|監査・保証実務委員会報告第69号「販売用不動産等の評価に関する監査上の取扱い」(2009年2月17日改正)
固定資産との境界:賃貸用・自己使用用・販売用の切替え
販売用不動産の実務で最も誤りやすいのが、固定資産との区分です。
取得時には販売目的だったものの、市況悪化により賃貸運用へ切り替える。
賃貸用として建設していたものの、資金繰りや事業方針の変更により売却へ切り替える。
自己使用予定だった土地を分譲用に転用する。
一時的に賃貸しているが、最終的には売却する予定である。
こうした場面では、科目の振替だけで会計処理を終わらせることはできません。
まず、通常の営業活動における販売目的へ実質的に転用するのか、それとも従来の固定資産を処分するだけなのかを区別します。
また、販売目的で取得した不動産を一時的に賃貸している場合でも、賃貸を始めたことだけで必ず固定資産になるわけではありません。販売計画や販売活動の実態を踏まえて、保有目的が実質的に変わっているかを確認します。
特に注意が必要なのは、固定資産から棚卸資産へ振り替える場合です。
JICPAの監査上の取扱いでは、合理的な理由に基づいて固定資産から棚卸資産へ保有目的を変更する場合、保有目的の変更そのものが固定資産の減損の兆候に該当する可能性があるとされています。したがって、固定資産の減損会計に従って検討した後の帳簿価額で、固定資産から流動資産へ振り替えることになります。
振替後は棚卸資産会計基準を適用し、正味売却価額による簿価切下げの要否を別途検討します。
出典:日本公認会計士協会|監査・保証実務委員会報告第69号「販売用不動産等の評価に関する監査上の取扱い」(2009年2月17日改正)3.(1)、7.
つまり、含み損を抱えた賃貸不動産や自己使用不動産を、売却方針に変えたからといって、そのまま販売用不動産へ振り替えることはできません。
実質的な保有目的の変更を確認し、固定資産として減損の兆候、認識、測定を検討したうえで、振替後の棚卸資産評価まで行う必要があります。固定資産として減損損失を認識しなかった場合でも、棚卸資産として評価損が不要になるとは限りません。
| 変更前 | 変更後 | 会計上の注意点 |
|---|---|---|
| 賃貸用不動産 | 販売用不動産 | 実質的な保有目的変更を確認。減損検討後の帳簿価額で振り替え、振替後は棚卸資産評価を実施 |
| 自己使用不動産 | 販売用不動産 | 事業撤退・用途変更の背景、回収可能価額、売却計画を確認。振替後の棚卸資産評価も検討 |
| 販売用不動産 | 賃貸用不動産 | 棚卸資産評価後、固定資産としての取得原価・減価償却・減損単位を整理 |
| 開発用土地 | 賃貸開発用土地 | 事業計画変更、追加投資、将来CF、賃貸等不動産注記を検討 |
| 売却方針未定資産 | 販売用又は固定資産 | 取締役会決議、事業計画、資金調達、販売活動の実態を確認 |
保有目的の変更が財務諸表に重要な影響を与える場合には、追加情報として、その旨と金額を注記する必要があります。
出典:日本公認会計士協会|監査・保証実務委員会報告第69号「販売用不動産等の評価に関する監査上の取扱い」(2009年2月17日改正)7.
賃貸等不動産については、時価情報の注記が論点になります。
ただし、「賃貸等不動産」は時価等の開示対象を定めるための区分であり、貸借対照表上の独立した資産区分ではありません。日本基準では、通常の賃貸等不動産は取得原価を基礎として会計処理し、時価の変動をそのまま損益に計上することはありません。減価償却・減損と、時価等の注記とは、区別して検討します。
出典:企業会計基準委員会|企業会計基準第20号「賃貸等不動産の時価等の開示に関する会計基準」第4項、第8項、第14項、第15項
販売用不動産か、賃貸等不動産か、自己使用の固定資産か。
この区分は、単なる表示科目の問題にとどまりません。評価基準、減損、時価注記、収益認識、監査手続のすべてが、ここで変わってきます。
取得原価・開発原価に何を含めるか
販売用不動産等は、棚卸資産として取得原価を基礎に計上されます。
棚卸資産会計基準では、原則として購入代価又は製造原価に引取費用等の付随費用を加算したものを取得原価とします。そのうえで、個別法、先入先出法、平均原価法、売価還元法の中から選択した方法を適用し、払出原価と期末棚卸資産の価額を算定します。
このうち個別法は、個別性が強い棚卸資産の評価に適した方法とされています。
出典:企業会計基準委員会|企業会計基準第9号「棚卸資産の評価に関する会計基準」第6-2項、第6-3項
不動産開発では案件ごとの原価管理が通常ですから、個別法的な管理が基本になります。
原価に含めるかどうかは、「その販売用不動産を取得・開発し、販売可能な状態にするために必要な支出か」という観点で整理していきます。
もっとも、原価を構成するのは、個別物件に直接ひも付く費用だけではありません。正常な製造・開発活動に係る間接費も、合理的な配賦によって原価を構成します。本社で発生した費用であっても、開発・工事管理機能に係る費用と、会社全体の一般管理費とは区別する必要があります。
出典:企業会計審議会|原価計算基準 四、八、十六~十八
| 原価項目 | 資産計上を検討する支出 | 費用処理又は慎重検討する支出 |
|---|---|---|
| 土地取得費 | 土地購入代価、取得関連の直接費用 | 取得検討段階の一般調査費、失注案件の調査費 |
| 仲介・登記関連 | 仲介手数料、登記関連費用、取得に直接関連する費用 | 一般的な営業活動費 |
| 設計・企画 | 当該プロジェクトに直接関連する設計費、測量費、地盤調査費 | 汎用的な企画費、将来案件探索費 |
| 許認可関連 | 開発許可、建築確認、行政協議に直接関連する費用 | 一般的な法務・管理部門費 |
| 造成・解体 | 造成費、既存建物解体費、インフラ整備費 | 異常な手戻り、事故・不正による損失 |
| 建築工事 | 建築工事費、設備工事費、監理費 | 契約外の不合理な追加支出 |
| 近隣対応 | 開発に不可避かつ直接関連する合理的支出 | 将来販売促進や企業イメージ目的の支出 |
| 販売関連 | 原則として棚卸資産の取得原価とは区分。別の資産に該当する部分は個別に確認 | 販売活動に係る費用は原則として費用処理 |
| 借入関連 | 所定の条件を満たす不動産開発事業の支払利息について原価算入を検討 | 原則として期間費用。資金繰り費用を機械的に配賦しない |
| 本社共通費 | 製造・開発機能に係る費用について、合理的な配賦が可能な場合は原価算入を検討 | 会社全体の一般管理費、一般管理機能に係る役員報酬・全社管理費 |
支払利息の原価算入は、会社が資産計上の方針を採用したことや、金額が大きいことだけで認められるものではありません。
不動産開発事業については、特別の借入金による資金調達であるか、適用利率、開発完了までの開発期間、期間の長期性と金額的重要性、注記、継続適用といった条件を確認します。
出典:金融庁|企業会計審議会 第一部会議事録(平成12年3月10日)(日本公認会計士協会「不動産開発事業を行う場合の支払利子の監査上の取扱いについて」に関する説明箇所)
また、すでに発生した販売費の会計処理と、正味売却価額から控除する将来の販売経費とは、別の問題です。
正味売却価額の算定では、今後の販売に必要な見積販売直接経費を控除します。広告宣伝費、販売代理費、モデルルーム費用等については、対象物件との関係、今後発生する部分、別の資産として処理されている部分を確認します。すでに費用処理した支出を、将来の経費として重ねて控除しないよう注意が必要です。
出典:企業会計基準委員会|企業会計基準第9号「棚卸資産の評価に関する会計基準」第5項
出典:企業会計審議会|原価計算基準 四、八
ここで大切なのは、税務上の取扱い、管理会計上の採算管理、財務報告上の棚卸資産原価を混同しないことです。
税務上は損金算入の時期が問題となる支出であっても、会計上は棚卸資産の取得原価に含めるべき場合があります。
逆に、会計上は費用処理すべき一般管理費を、案件採算上の配賦コストとしてプロジェクト別損益に含めることはあっても、それを財務諸表上の棚卸資産原価に含めてよいとは限りません。
原価集計の実務では、案件コード、土地、棟、工区、販売区画、共用施設、駐車場、モデルルーム等の単位をどう設計するかが重要になります。
集計単位が粗すぎると、評価単位や売上原価の配分が不明確になります。反対に細かすぎると、共通原価の配賦が過度に恣意的になりかねません。
正味売却価額による評価が中核になる
通常の販売目的で保有する棚卸資産は、取得原価をもって貸借対照表価額とします。
ただし、期末における正味売却価額が取得原価よりも下落している場合には、正味売却価額をもって貸借対照表価額とし、取得原価との差額を当期の費用として処理します。
出典:企業会計基準委員会|企業会計基準第9号「棚卸資産の評価に関する会計基準」第7項
正味売却価額とは、売価から見積追加製造原価及び見積販売直接経費を控除したものです。棚卸資産会計基準でも、そのように定義されています。
出典:企業会計基準委員会|企業会計基準第9号「棚卸資産の評価に関する会計基準」第5項
これを不動産に当てはめると、基本形は次のようになります。
| 区分 | 正味売却価額の考え方 |
|---|---|
| 開発を行わない販売用不動産 | 販売見込額 − 販売経費等見込額 |
| 開発完了済み不動産 | 販売見込額 − 販売経費等見込額 |
| 開発中不動産 | 開発計画の実現可能性が認められる場合、完成後販売見込額 − 見積追加開発コスト − 販売経費等見込額 |
| 開発用土地 | 開発計画の実現可能性が認められる場合、開発後販売見込額 − 造成・建築・許認可等の追加開発コスト − 販売経費等見込額 |
| 開発計画の実現可能性が認められない不動産 | 原則として開発を行わない不動産として評価し、実現しない開発利益を織り込まない |
| 区画分譲 | 区画別販売見込額 − 区画別又は合理的配賦後の追加コスト・販売経費 |
販売用不動産等の評価では、開発を行わない不動産や開発が完了した不動産について、正味売却価額を「販売見込額 − 販売経費等見込額」として整理します。
販売公表価格や販売予定価格がある場合は、その価格で販売できる見込みを検討したうえで利用します。その価格で販売できる見込みが乏しい場合や、販売公表価格等がない場合には、鑑定評価額、取引事例等を基礎に販売可能見込額を見積ります。
出典:日本公認会計士協会|監査・保証実務委員会報告第69号「販売用不動産等の評価に関する監査上の取扱い」(2009年2月17日改正)3.
評価にあたって確認すべき主要な仮定は、次のとおりです。
| 仮定 | 確認すべき資料 |
|---|---|
| 販売単価 | 販売実績、周辺相場、競合物件、販売価格表、仲介査定、不動産鑑定 |
| 販売期間 | 販売計画、在庫回転、過去販売実績、広告計画、需給環境 |
| 追加開発コスト | 工事請負契約、建設見積、資材単価、工程表、発注残、設計変更 |
| 販売経費 | 仲介手数料、広告宣伝費、販売代理費、モデルルーム費用の今後発生見込額 |
| 許認可 | 開発許可、建築確認、行政協議、用途制限 |
| 近隣対応 | 協定書、議事録、工事条件、補償費 |
| 資金コスト | 金利、借入条件、販売遅延による資金負担 |
| 税制・規制 | 不動産関連税制、建築規制、都市計画変更 |
| 災害・環境 | 土壌汚染、アスベスト、地盤リスク、水害リスク |
| 事業計画 | 取締役会資料、稟議書、投資採算資料、更新履歴 |
期末時点で市場価格が観察できない場合には、合理的に算定された価額を売価とします。ここには、期末前後の販売実績や、契約により取り決められた売価を用いる場合も含まれます。
出典:企業会計基準委員会|企業会計基準第9号「棚卸資産の評価に関する会計基準」第8項
不動産の場合、「市場価格」といっても、株価のように一物一価で観察できるわけではありません。
近隣の取引事例、鑑定評価、収益還元、開発法、販売実績、仲介会社の査定などを組み合わせながら、期末時点で合理的に説明できる売価を組み立てていくことになります。
評価単位:個別物件が原則だが、開発実態との整合が必要
棚卸資産の収益性低下の有無の判断と簿価切下げは、原則として個別品目ごとに行います。販売用不動産等についても、個別物件ごとの評価が基本です。
ただし、複数の棚卸資産を一括りとすることが投資の成果を適切に示すと判断される場合には、継続して適用することを条件に、その単位での評価が認められます。
出典:企業会計基準委員会|企業会計基準第9号「棚卸資産の評価に関する会計基準」第12項、第49項
出典:日本公認会計士協会|監査・保証実務委員会報告第69号「販売用不動産等の評価に関する監査上の取扱い」(2009年2月17日改正)5.
とはいえ、実務では「個別物件」の単位をどう設定するかで悩む場面が少なくありません。
以下は、任意に選べる評価単位を示したものではありません。個別品目評価を原則としつつ、取引・開発の実態に照らして適切な評価単位を検討するための例です。
| 開発形態 | 評価単位の検討 |
|---|---|
| マンション1棟開発 | 棟単位、住戸単位、販売期単位のいずれが収益性を反映するか |
| 大規模宅地造成 | 工区単位、区画単位、全体プロジェクト単位を検討 |
| 複合開発 | 住宅、商業、オフィス、ホテルなど用途別に分解が必要な場合 |
| 再開発事業 | 権利変換、保留床、参加組合員、共用施設の負担を考慮 |
| 段階販売 | 第1期、第2期、第3期の販売価格差をどう反映するか |
| 複数棟一体開発 | 共通インフラ費、造成費、共有施設費の配賦が重要 |
| 土地転売 | 筆別、区画別、契約単位での評価を検討 |
棚卸資産の評価でグルーピングを行うと、評価損が評価益で相殺され、簿価切下額が小さくなる可能性があります。そのため、グルーピングにあたっては慎重な検討が必要です。
不動産開発では、一体で開発しなければ経済的価値を生まない場合もあります。
一方で、採算の悪い工区や販売不振の住戸を、採算の良い工区や住戸と安易に一括評価すれば、評価損の認識が遅れるリスクを抱えることになります。
評価単位については、次の観点で文書化しておくべきでしょう。
| 観点 | 確認内容 |
|---|---|
| 事業計画 | 投資採算をどの単位で管理しているか |
| 販売活動 | 販売価格・販売戦略をどの単位で設定しているか |
| 原価管理 | 原価をどの単位で集計・配賦しているか |
| 契約実態 | 顧客への販売単位は住戸・区画・棟・土地全体のどれか |
| 物理的一体性 | インフラ・共用施設・敷地利用が一体か |
| 管理会計 | 取締役会や投資委員会でどの単位で採算確認しているか |
| 継続性 | 前期から評価単位が変更されていないか |
| 恣意性 | 評価損回避目的のグルーピング変更ではないか |
管理会計や原価集計の単位は重要な検討材料ですが、それだけで一括評価が正当化されるわけではありません。個別品目評価との関係で、その単位が投資の成果を適切に示す理由を説明する必要があります。
開発計画の蓋然性が評価を左右する
仕掛販売用不動産や開発用土地を開発後に販売する場合、その評価は開発計画の実現可能性によって大きく左右されます。
実現可能性が認められる場合には、完成後の販売見込額から追加開発コストと販売経費等を控除して評価します。一方、実現可能性が認められない場合には、原則として開発を行わない不動産として評価します。開発途中の不動産や開発用土地を、現況のまま売却する場合もあります。
出典:日本公認会計士協会|監査・保証実務委員会報告第69号「販売用不動産等の評価に関する監査上の取扱い」(2009年2月17日改正)3.(2)
ここで問題になるのは、「計画がある」というだけでは足りない、という点です。
開発計画に蓋然性はあるか。
許認可を取得できる見込みはどうか。
近隣協議は進んでいるか。
建設コストは最新の市況を反映しているか。
販売単価は、過去の楽観的な事業計画のままになっていないか。
着工予定が何度も延期されていないか。
資金調達は確保されているか。
事業方針の変更が取締役会で確認されているか。
もっとも、許認可を取得していないことだけで、直ちに開発計画の実現可能性がないと判断するわけではありません。未取得の理由、取得の見込み、計画の具体性、延期や中断の原因が一時的なものかどうかを踏まえて検討します。
出典:日本公認会計士協会|監査・保証実務委員会報告第69号「販売用不動産等の評価に関する監査上の取扱い」(2009年2月17日改正)4.
三菱地所株式会社の2025年3月期有価証券報告書に掲載されたKAM「分譲マンション開発用土地の評価」では、着工前の開発用土地について、プロジェクトの遅延や計画変更により収益性が低下する潜在的なリスクが指摘されています。
具体的には、将来のマンション販売価格の下落、近隣地域での他社開発による供給過剰、自治体から開発許可が下りないリスク、近隣協議による工事遅延、建設コストの上昇等が挙げられています。
同KAMの監査上の対応にも、開発及び販売計画の直近の状況を確認する手続が記載されています。
経営会議資料や稟議書等の根拠資料、案件担当部署への質問、マンション市場の動向、近隣地域の開発計画、重要な許認可の取得状況、近隣協議の状況、建設コストの相場等を確認し、収益性を低下させるような重要な変化が生じていないかを検討する、という流れです。
出典:三菱地所株式会社|2025年3月期 有価証券報告書 独立監査人の監査報告書「分譲マンション開発用土地の評価」
実務上は、次のような兆候がある場合、評価損の要否を通常より深く検討すべきでしょう。
| 兆候 | 検討すべき論点 |
|---|---|
| 着工延期 | 許認可、資金調達、設計変更、近隣協議の影響 |
| 販売開始延期 | 需要減少、価格見直し、競合増加 |
| 販売価格改定 | 値下げ後価格で正味売却価額を再計算 |
| 建設費高騰 | 追加開発コストの更新、請負契約の固定性 |
| 金利上昇 | 購入者需要、資金調達、販売期間への影響 |
| 許認可未取得 | 開発可能性、代替用途、撤退シナリオ |
| 土壌汚染・地中障害 | 除去費用、工期遅延、販売価格への影響 |
| 近隣紛争 | 工事条件、補償、遅延、計画変更 |
| 長期滞留 | 販売可能性、価格現実性、用途変更 |
| 経営方針変更 | 固定資産への転用、売却による撤退、開発中止 |
開発用土地は、まだ何も建っていないから評価損は不要、というものではありません。むしろ、開発計画が未確定であったり不安定であったりする段階ほど、評価の不確実性は高くなります。
販売価格の見積りは「売りたい価格」ではなく「売れる価格」
販売用不動産の正味売却価額を算定するうえで、最も重要な仮定は販売価格です。
そして、販売価格には次のような複数の水準があります。
| 価格の種類 | 注意点 |
|---|---|
| 当初事業計画上の販売価格 | 古い可能性がある。市況変化を反映しているか確認 |
| 販売公表価格 | 値引き、キャンペーン、販売条件変更の実態を確認 |
| 契約済み価格 | 解約可能性、手付金、引渡条件を確認 |
| 期末後販売実績 | 期末時点の状況を示す証拠か、期末後の新事象かを区分 |
| 仲介査定価格 | 査定前提、査定者の独立性、査定レンジを確認 |
| 鑑定評価額 | 評価目的、評価時点、手法、開発前提を確認 |
| 収益還元価格 | 対象物件の収益力を基礎とした売価見積りとして適切か確認。賃貸転用を仮定する場合は、実際の保有目的・事業計画との整合も確認 |
| 周辺成約事例 | 立地、築年数、規模、階数、仕様、時点補正を確認 |
収益還元価格は、賃貸用への転用を前提とする場合に限って用いるものではありません。投資家への売却を予定している賃貸中の収益物件など、通常の営業活動における販売目的で保有する不動産の売価見積りにも用いられます。
出典:日本公認会計士協会|監査・保証実務委員会報告第69号「販売用不動産等の評価に関する監査上の取扱い」(2009年2月17日改正)2.(3)、3.(1)
販売価格には、経営者の販売方針が反映されます。
しかし、財務報告上の見積りで問われるのは、経営者が「この価格で売りたい」と考えているかどうかではありません。財務諸表の作成時に入手できる情報のうち、期末時点の状況を裏付ける情報に照らして、その価格で売却できると合理的に見込めるかどうかです。
評価の基準となるのは期末時点の状況ですが、使う情報を期末日までに入手したものに限るわけではありません。期末後に得られた情報であっても、期末時点の状況を裏付けるものであれば考慮します。
出典:企業会計基準委員会|企業会計基準第31号「会計上の見積りの開示に関する会計基準」第3項
出典:企業会計基準委員会|企業会計基準第9号「棚卸資産の評価に関する会計基準」第8項
特に次のような場合には、販売価格の見積りを慎重に扱う必要があります。
| 状況 | リスク |
|---|---|
| 期末直前に販売価格表を引き上げた | 評価損回避目的の形式的価格変更と見られる可能性 |
| 販売不振にもかかわらず価格を据え置く | 実勢価格との乖離 |
| 大幅値引き販売が継続している | 公表価格が実質的な売価を表していない可能性 |
| 関連当事者への売却予定 | 取引価格の公正性、回収可能性 |
| バルク売却予定 | 個別販売価格ではなく一括売却価格を使う必要 |
| 期末後に値下げ販売した | 期末時点で既に収益性低下が生じていたか検討 |
| 需要が投資家向けから実需向けに変わった | 販売期間・価格帯・販売経費の見直し |
| 海外投資家需要を前提にしている | 為替、規制、資金移動、需要変化 |
価格見積りの根拠として、販売担当者のコメントだけでは十分とはいえません。
販売実績、商談の状況、キャンセル率、広告の反応、競合物件、仲介会社の資料、鑑定評価、外部の市場データ、期末後の成約状況を組み合わせ、説明できる形に整えておく必要があります。
追加開発コストは「残予算」ではなく「完成までに必要なコスト」
仕掛販売用不動産や開発用土地の評価で、販売価格と同じくらい重要になるのが追加開発コストです。
実現可能性が認められる開発計画に基づいて開発後に販売する場合、正味売却価額は、完成後の販売見込額から見積追加開発コストと販売経費を控除して算定します。つまり、追加開発コストを過小に見積もれば、その分だけ評価損の認識が遅れることになります。
| コスト項目 | 確認ポイント |
|---|---|
| 建築工事費 | 請負契約済みか、固定価格か、変更条項はあるか |
| 資材費 | 鋼材、木材、設備、内装材の価格変動を反映しているか |
| 外注費 | サブコン見積、労務単価、工期遅延コスト |
| 設計変更 | 仕様変更、行政指導、顧客要望による追加費用 |
| 造成費 | 地盤改良、擁壁、インフラ、水道・道路負担 |
| 解体・撤去 | 既存建物、地中障害、アスベスト、PCB等 |
| 土壌汚染 | 調査、除去、封じ込め、行政対応 |
| 許認可 | 開発許可、建築確認、用途変更、環境アセス |
| 近隣対応 | 工事時間制限、補償、説明会、協定対応 |
| 金融・保有費 | 保有期間長期化による影響をどこで反映するか |
| 販売経費 | 販売代理、広告、モデルルーム、仲介手数料の今後発生見込額 |
ここで陥りやすいのが、「予算上残っている金額」をそのまま追加開発コストとしてしまうことです。
評価に用いるべきなのは、当初予算の残額ではありません。期末時点で、完成・販売までに実際に必要と見込まれるコストです。工事費の高騰や設計変更が生じているのに古い予算を使い続けていれば、評価損の認識漏れにつながります。
監査上も、開発計画の進捗状況、開発計画の達成可能性、開発コストや収益性の見積りについて、外部機関が公表している情報との比較等により合理性を評価する手続が想定されています。
出典:日本公認会計士協会|監査・保証実務委員会報告第69号「販売用不動産等の評価に関する監査上の取扱い」(2009年2月17日改正)3.、4.
出典:三菱地所株式会社|2025年3月期 有価証券報告書 独立監査人の監査報告書「分譲マンション開発用土地の評価」
評価損の表示・注記
棚卸資産の収益性低下による簿価切下額は、原則として売上原価とします。
ただし、棚卸資産の製造に関連して不可避的に発生すると認められる場合には製造原価として処理し、臨時の事象に起因し、かつ多額である場合には特別損失に計上します。臨時の事象の例としては、重要な事業部門の廃止や災害損失が挙げられています。
出典:企業会計基準委員会|企業会計基準第9号「棚卸資産の評価に関する会計基準」第17項
また、通常の販売目的で保有する棚卸資産について、収益性低下による簿価切下額は、注記による方法か、売上原価等の内訳項目として独立掲記する方法で示す必要があります。ただし、重要性が乏しい場合はこの限りではありません。
出典:企業会計基準委員会|企業会計基準第9号「棚卸資産の評価に関する会計基準」第18項
過年度に計上した評価損については、当期に戻入れを行う洗替え法と、戻入れを行わない切放し法のどちらを採用しているかを確認します。
いったん採用した方法は、原則として継続して適用する必要があります。その期の損益への影響を見ながら、物件ごとに都合よく変えるものではありません。
また、臨時の事象に起因し、かつ多額であるため特別損失に計上した簿価切下額は、洗替え法を採用していても戻入れを行いません。前期の簿価切下額を戻し入れる場合、売上原価等の表示・注記は、その戻入額を相殺した額によります。
出典:企業会計基準委員会|企業会計基準第9号「棚卸資産の評価に関する会計基準」第14項、第17項、第18項
販売用不動産等で評価損が生じた場合に問われるのは、表示科目だけではありません。なぜその評価損が生じたのかを説明できることが重要です。
| 発生原因 | 表示・説明上の留意点 |
|---|---|
| 市況下落 | 通常の売上原価か、臨時性があるか |
| 販売価格引下げ | 価格改定の意思決定、販売計画との整合 |
| 建設費高騰 | 追加開発コスト見積りの変更 |
| 開発中止 | 棚卸資産評価損、撤退損、引当金の区分 |
| 災害 | 特別損失該当性、保険金、復旧計画 |
| 用途変更 | 棚卸資産評価、固定資産減損、表示振替、重要な保有目的変更の注記 |
| 長期滞留 | 滞留理由、販売方針、処分見込価額 |
| 法規制変更 | 開発可能性、用途制限、代替計画 |
| 土壌汚染 | 除去費用、資産除去債務・引当金との関係 |
評価損を売上原価に含める場合であっても、投資家や監査人への説明では、その性質を隠さない方がよいことがあります。
特に大型プロジェクトの評価損は、売上総利益率を押し下げる要因となり、事業計画の変更、業績予想の修正、適時開示にまで波及する可能性があります。
収益認識:不動産販売は「契約締結」ではなく支配移転で考える
販売用不動産の売上は、契約を締結した時点で自動的に認識されるわけではありません。
収益認識基準は、約束した財又はサービスを顧客に移転した時、又は移転するにつれて、その財又はサービスと交換に権利を得ると見込む対価の額で収益を認識する考え方を採っています。ASBJは、企業会計基準第29号「収益認識に関する会計基準」と適用指針第30号を公表しています。
出典:企業会計基準委員会|企業会計基準第29号「収益認識に関する会計基準」第16項、第17項、第35項
不動産販売では、通常、引渡し、所有権移転登記、対価の受領、鍵の引渡し、占有の移転、リスクと経済価値の移転などを総合的に見ていきます。
実務上は、売買契約の締結、手付金の受領、建物の竣工、検査済証の取得、残代金の決済、登記、引渡しが、それぞれ別の日に行われることもあります。
ただし、登記や決済は支配移転を判断するための重要な確認事項であって、すべての手続の完了が一律に収益認識の要件になるわけではありません。
対価を収受する現在の権利、法的所有権、物理的占有、所有に伴う重大なリスクと経済価値、顧客による検収等を踏まえて判断します。代金を受け取ったこと自体を、常に収益認識の必須条件とするものではありません。
なお、請負工事など、一定の期間にわたり履行義務を充足する要件を満たす取引は、一時点での支配移転とは区別して検討します。
出典:企業会計基準委員会|企業会計基準第29号「収益認識に関する会計基準」第38項~第40項
| イベント | 収益認識上の意味 |
|---|---|
| 売買契約締結 | 契約識別の根拠。ただし通常は支配移転ではない |
| 手付金受領 | 契約負債・前受性の検討 |
| 竣工 | 販売可能性の判断材料。ただし顧客への支配移転とは限らない |
| 検査済証取得 | 引渡可能性の確認 |
| 残代金決済 | 対価回収・契約上の所有権移転条件に関する重要証拠 |
| 所有権移転登記 | 法的所有権移転の重要証拠 |
| 鍵引渡し・占有移転 | 物理的支配移転の重要証拠 |
| 買戻し・解除条項 | 支配移転を阻害する可能性 |
| 関連当事者取引 | 取引実態、価格公正性、回収可能性を慎重検討 |
不動産販売は一件あたりの金額が大きいため、期末日近くの引渡しや決済は、カットオフの論点になりやすい領域です。
監査では、売買契約書、入金証憑、登記簿謄本、引渡確認書、鍵引渡書、決済明細、重要事項説明書等を確認することが想定されます。
三菱地所株式会社の2025年3月期のKAM「不動産ファンド等に対する不動産販売に係る収益認識等」でも、売買契約書や稟議書の査閲、入金証憑や登記簿謄本の査閲を通じて、取引条件、経済合理性、継続的関与、引渡しの事実を検討したとされています。
出典:三菱地所株式会社|2025年3月期 有価証券報告書 独立監査人の監査報告書「不動産ファンド等に対する不動産販売に係る収益認識等」
減損会計との区分:棚卸資産評価と固定資産減損を混同しない
販売用不動産等は棚卸資産です。したがって、通常の評価は、棚卸資産会計基準に基づく正味売却価額による評価となります。
一方、賃貸用不動産や自己使用不動産は固定資産であり、固定資産の減損会計の対象です。日本基準には固定資産全般を包括的に定める会計基準はありませんが、減損会計については「固定資産の減損に係る会計基準」とASBJの適用指針第6号があります。
| 不動産の分類 | 主な評価論点 | 基準・考え方 |
|---|---|---|
| 販売用不動産 | 正味売却価額による簿価切下げ | 棚卸資産会計基準 |
| 仕掛販売用不動産 | 開発計画の実現可能性、完成後販売見込額、追加開発コスト、販売経費 | 棚卸資産会計基準 |
| 開発用土地 | 開発計画の蓋然性、販売単価、工事単価 | 棚卸資産会計基準 |
| 賃貸用不動産 | 減損兆候、割引前将来CF、回収可能価額 | 固定資産減損会計 |
| 自己使用不動産 | 使用価値、事業計画、グルーピング | 固定資産減損会計 |
| 賃貸等不動産の開示対象となる不動産 | 減損会計に加え、時価等の注記 | 賃貸等不動産基準 |
出典:企業会計基準委員会|企業会計基準第9号「棚卸資産の評価に関する会計基準」
出典:企業会計基準委員会|企業会計基準適用指針第6号「固定資産の減損に係る会計基準の適用指針」
出典:企業会計基準委員会|企業会計基準第20号「賃貸等不動産の時価等の開示に関する会計基準」
ここで重要になるのが、分類を変更するときの取扱いです。
販売用から賃貸用へ実質的に保有目的を変更した場合には、棚卸資産として収益性の低下を反映したうえで、固定資産へ振り替える必要があります。
逆に、賃貸用から販売用へ実質的に保有目的を変更した場合には、固定資産の減損会計に従って検討した後の帳簿価額で棚卸資産へ振り替えます。振替後は棚卸資産会計基準を適用し、正味売却価額による簿価切下げの要否を検討します。
出典:日本公認会計士協会|監査・保証実務委員会報告第69号「販売用不動産等の評価に関する監査上の取扱い」(2009年2月17日改正)7.
評価損を避けるために分類を変えたように見える場合、監査上の説明は難しくなります。
分類変更には、取締役会決議、事業計画、販売活動又は賃貸活動の開始、資金調達、社内稟議、外部専門家の資料など、客観的な根拠が欠かせません。
会計上の見積り開示・KAMへの波及
販売用不動産等の評価は、会計上の見積りの典型といえます。
会計上の見積りの開示基準は、当年度の財務諸表に計上した金額のうち会計上の見積りによるもので、翌年度の財務諸表に重要な影響を及ぼすリスクがある項目を識別し、財務諸表利用者の理解に資する情報を注記することを求めています。この基準は、2021年3月31日以後終了する連結会計年度及び事業年度の年度末から適用されています。
出典:企業会計基準委員会|企業会計基準第31号「会計上の見積りの開示に関する会計基準」第4項~第6項、第9項
販売用不動産等について、見積り開示を検討すべき典型例は次のとおりです。
| 状況 | 開示上の論点 |
|---|---|
| 販売用不動産等が総資産に占める割合が大きい | 金額的重要性、翌期影響 |
| 大型開発案件が進行中 | 販売単価、工事単価、開発スケジュール |
| 長期滞留物件がある | 正味売却価額、販売方針、値下げリスク |
| 開発用土地の着工が遅延 | 許認可、近隣協議、資金調達 |
| 建設費が高騰している | 追加開発コスト、利益率低下 |
| 販売不振が生じている | 価格改定、販売期間、広告戦略 |
| 評価損の金額が大きい | 原因、表示、翌期以降の追加損失リスク |
| 市況変動の影響が大きい | 不動産市場、金利、需要、規制 |
| 外部評価を利用している | 評価手法、主要仮定、専門家利用 |
これらはあくまで検討のきっかけであり、該当すれば開示対象になると決まる条件ではありません。
判断の中心は、翌年度の財務諸表に重要な影響を及ぼすリスクです。当年度に評価損を計上していなくても、開示対象となる場合があります。
開示対象と判断した場合には、当年度の計上金額と、見積りの内容の理解に資する情報を示します。算出方法、主要な仮定、翌年度への影響等を、会社の状況に応じて具体的に記載する必要があります。
感応度分析は有用な検討資料ですが、すべての物件について数値による感応度の開示が一律に義務付けられているわけではありません。
出典:企業会計基準委員会|企業会計基準第31号「会計上の見積りの開示に関する会計基準」第5項~第8項
KAMについては、監査基準報告書701において、当年度の財務諸表監査で監査人が職業的専門家として特に重要であると判断した事項をいい、監査役等とコミュニケーションを行った事項から選択されるとされています。
また、見積りの不確実性が高い会計上の見積りを含め、経営者の重要な判断を伴う財務諸表の領域は、KAMを決定する際の考慮事項に含まれます。
ただし、金額的重要性や見積りの不確実性だけで、自動的にKAMになるわけではありません。監査人が特に注意を払った事項の中から、当年度の監査で特に重要な事項が選ばれます。
また、IPO準備企業であることだけを理由に、KAMの記載が必要になるわけでもありません。法令によりKAMの記載が求められる監査か、任意で報告することを契約条件として合意した監査かを確認します。
出典:日本公認会計士協会|監査基準報告書701「独立監査人の監査報告書における監査上の主要な検討事項の報告」第5項、第7項~第9項
会計上の見積り開示は会社の財務諸表の問題であり、KAMは監査人の報告の問題です。両者は同じ要件で決まるものではありません。
販売用不動産等の評価については、関連する企業の開示とKAMとの整合性にも目を配る必要があります。
KAMで取り上げられた事項が企業の開示とどう関連しているのかが見えにくいと、財務報告の利用者にとっては分かりにくいものになります。企業の開示とKAMが同じ事実や仮定を説明する場合には、対象範囲や用語の不整合を避け、両者の関係が分かるように整理しておくことが大切です。
監査対応:評価資料は「評価額」だけでなく判断過程を示す
販売用不動産等の監査対応で問われるのは、評価額そのものだけではありません。その評価額に至るまでの判断過程が問われます。
監査基準報告書540では、会計上の見積りについて、見積りの不確実性、複雑性、主観性等の固有リスク要因が、重要な虚偽表示リスクに影響することが示されています。
出典:日本公認会計士協会|監査基準報告書540「会計上の見積りの監査」
以下は、販売用不動産等について、案件の重要性やリスクに応じて監査人と共有する資料の例です。既存の資料で必要な情報を確認できる場合は、それを活用することが基本です。
| 資料 | 説明すべき内容 |
|---|---|
| 物件一覧 | 物件名、所在地、区分、帳簿価額、評価単位 |
| 保有目的一覧 | 販売用、開発用、賃貸用、自己使用用の区分 |
| 取得稟議・投資委員会資料 | 取得目的、採算、出口方針 |
| 事業計画 | 販売単価、販売時期、追加開発コスト、販売経費 |
| 開発スケジュール | 着工、竣工、販売開始、引渡し予定 |
| 取締役会議事録 | 方針決定、用途変更、価格改定、撤退判断 |
| 原価台帳 | 土地、造成、設計、建築、共通費の集計 |
| 共通原価配賦表 | 配賦基準、継続性、合理性 |
| 販売実績 | 期中・期末後成約、販売価格、値引き |
| 販売価格表 | 公表価格、改定履歴、キャンペーン |
| 外部査定・鑑定 | 評価目的、評価時点、手法、前提 |
| 市場データ | 周辺成約、競合、需給、金利、人口動態 |
| 工事契約・見積書 | 追加開発コスト、変更契約 |
| 許認可資料 | 開発許可、建築確認、行政協議 |
| 近隣協議資料 | 協定書、議事録、工事制約 |
| 土壌・環境調査 | 汚染、地中障害、除去費用 |
| 評価損計算表 | 正味売却価額、簿価切下額、必要に応じた感応度分析 |
| 分類変更メモ | 保有目的変更の理由、減損検討、振替額、振替後の棚卸資産評価 |
| 注記案 | 会計方針、見積り開示、評価損情報、重要な保有目的変更 |
評価資料の不備としては、次のようなパターンがよく見られます。
| 不備 | 監査上の問題 |
|---|---|
| 物件ごとの事業計画が古い | 期末時点の状況に関する最善の見積りではない可能性 |
| 販売価格が営業担当者の口頭説明のみ | 客観的証拠が弱い |
| 建設コストが当初予算のまま | 追加開発コストが過小 |
| 許認可リスクが反映されていない | 開発計画の蓋然性が不明 |
| 販売経費を控除していない | 正味売却価額が過大 |
| 長期滞留理由の分析がない | 評価損の認識漏れ |
| 用途変更の承認資料がない | 分類変更の合理性が不明 |
| 外部鑑定を無批判に使用 | 評価目的・前提と会計目的が不一致 |
| 期末後販売実績を都合よく使用 | 後発事象との区分が不明 |
| グルーピング根拠がない | 評価損相殺リスク |
監査対応の本質は、「評価額が監査人に受け入れられるか」ではありません。
会社が、財務諸表の作成時に入手できる情報を踏まえ、期末時点の状況について、合理的な仮定に基づき、継続的な方法で評価したと説明できるかどうか。そこが問われています。
内部統制:不動産在庫は案件管理の統制が決算品質を左右する
販売用不動産等の管理では、物件数や区画数を把握しているだけでは足りません。案件ごとの権利関係、原価集計、開発の進捗、販売状況、用途変更、評価損を管理する統制が必要です。
以下は統制の例です。すべての会社に対して、投資委員会の設置や、物件ごとに独立した資料一式の作成を一律に求めるものではありません。事業の規模、案件の重要性、リスクに応じて、必要な承認・情報共有・レビューの仕組みを整えます。
| プロセス | 統制の例・確認すべき事項 |
|---|---|
| 取得判断 | 投資委員会、稟議、事業計画、採算審査 |
| 保有目的分類 | 販売用・賃貸用・自己使用用の承認とマスタ管理 |
| 原価集計 | 案件コード、工区、用途別の原価集計 |
| 共通費配賦 | 配賦基準の文書化、継続適用、承認 |
| 開発進捗管理 | 工程表、許認可、工事進捗、遅延要因 |
| 販売管理 | 価格表、販売実績、値引き、キャンセル率 |
| 市況モニタリング | 周辺相場、競合、金利、需給 |
| 評価損判定 | 期末評価シート、正味売却価額、必要に応じた感応度分析 |
| 用途変更 | 取締役会・投資委員会等の承認、変更前後の評価・減損検討 |
| 外部評価利用 | 鑑定評価・査定の目的、前提、独立性確認 |
| 決算レビュー | 経理、開発、営業、経営層の横断レビュー |
| 開示連携 | 注記、KAM、業績予想、適時開示への連動 |
出典:日本公認会計士協会|監査基準報告書540「会計上の見積りの監査」
不動産開発案件では、現場・開発部門が事業計画を、営業部門が販売状況を、経理部門が帳簿価額を、経営層が投資判断を、それぞれ管理しています。
これらが分断されていると、期末評価に必要な情報が集まらず、評価損の判断が遅れてしまいます。
たとえば、開発部門は建設費の高騰を把握しているのに、経理部門には旧予算しか共有されていない。
営業部門では実質的な値下げが常態化しているのに、経理部門は公表価格で評価している。
用途変更が承認され、すでに実行に移されているのに、会計上の検討が行われていない。
こうした状態では、決算数値の説明可能性は大きく損なわれます。
不適切会計リスク:販売用不動産は資産過大計上になりやすい
販売用不動産等は、資産評価に関する不適切会計のリスクが高い領域です。
会計不正の類型として見ても、不適切な資産評価、不適切な収益認識、費用・収益の期間帰属の操作、不適切な開示は、いずれも典型的な領域といえます。
販売用不動産等で問題になりやすい不適切処理は、次のとおりです。
| リスク | 内容 |
|---|---|
| 評価損の先送り | 販売不振や市況下落を反映しない |
| 楽観的な販売価格 | 当初計画価格を据え置く |
| 追加開発コストの過小見積り | 建設費高騰や設計変更を反映しない |
| 販売経費の控除漏れ | 正味売却価額を過大に算定 |
| 用途変更による損失回避 | 減損や評価損を避けるため分類変更 |
| 原価の過大資産計上 | 製造原価を構成しない全社管理費・販売費や異常損失を棚卸資産に含める |
| 評価単位の恣意的変更 | 採算良好物件と不振物件を一括評価 |
| 外部評価の濫用 | 鑑定前提が会計目的と不整合 |
| 関連当事者売却 | 価格・回収可能性・支配移転の実態が不明 |
| 期末カットオフ | 支配移転前の売上計上、又は契約条件と決済・登記・引渡しの実態が整合しない売上計上 |
| 開示不足 | 見積り不確実性や追加損失リスクの説明不足 |
不動産開発は、経営者が「将来価値がある」と考えて取得し、開発する事業です。
そのため、評価損を認識することは、単なる会計処理にとどまらず、投資判断の誤りや事業計画の見直しを認めるという側面を持ちます。この心理的な抵抗が、評価損の先送りにつながることがあります。
専門家としては、経営者の事業判断を尊重しながらも、財務報告上の評価は、財務諸表の作成時に入手できる情報を踏まえ、期末時点の状況を合理的に反映すべきものであることを、はっきりと区別して伝える必要があります。
出典:日本公認会計士協会|監査基準報告書540「会計上の見積りの監査」
出典:日本公認会計士協会|監査・保証実務委員会報告第69号「販売用不動産等の評価に関する監査上の取扱い」(2009年2月17日改正)5.、7.
実務判断の組み立て方
販売用不動産・仕掛販売用不動産を決算で整理する際は、次の順序で検討すると、監査人、経営者、開示担当への説明がしやすくなります。
| ステップ | 検討内容 |
|---|---|
| 1. 物件一覧を確定する | 販売用不動産、仕掛販売用不動産、開発用土地、賃貸用不動産を区分 |
| 2. 保有目的を確認する | 通常の営業活動における販売、賃貸、自己使用、方針未定、トレーディング目的 |
| 3. 分類変更を確認する | 期中の用途変更、方針変更、取締役会決議。振替前後に適用する評価基準も確認 |
| 4. 原価を確認する | 取得原価、開発原価、共通費配賦、異常原価、支払利息の取扱い |
| 5. 評価単位を決める | 個別品目評価を原則とし、物件、工区、棟、区画、プロジェクト単位の適切性を検討 |
| 6. 販売見込額を見積る | 開発計画の実現可能性を踏まえ、販売実績、価格表、市場データ、鑑定・査定を確認 |
| 7. 追加開発コストを見積る | 工事契約、見積、許認可、近隣対応、資材価格 |
| 8. 販売経費を見積る | 仲介手数料、広告、販売代理、モデルルームの今後発生見込額 |
| 9. 正味売却価額を算定する | 売価 − 追加開発コスト − 販売直接経費。実現可能性のない開発利益は織り込まない |
| 10. 帳簿価額と比較する | 評価損の要否、洗替え法・切放し法、表示科目、注記 |
| 11. 減損との関係を確認する | 固定資産との分類変更、振替前後の評価の整合性、賃貸等不動産、自己使用 |
| 12. 収益認識を確認する | 契約、決済、登記、引渡し、支配移転。一定期間認識に該当する取引は区別 |
| 13. 開示影響を検討する | 会計方針、評価損、見積り開示、保有目的変更の注記、KAM、適時開示 |
| 14. 論点メモを作成する | 判断過程、根拠資料、代替案、監査人協議事項 |
この順序で大切なのは、いきなり評価損の金額を計算しないことです。
まず、保有目的、分類、原価、評価単位、事業計画を固める。評価損の計算は、その判断を積み重ねた結果として行うものです。
相談前に整理しておきたい資料
販売用不動産等の会計判断について、専門家や監査人に相談する場合は、次の資料を整理しておくと論点が明確になります。
すべてを新たに作成する必要はありません。既存の資料の中から、相談したい判断に必要なものを揃えることが基本です。
| 資料 | 用途 |
|---|---|
| 物件別残高一覧 | 帳簿価額、区分、所在地、取得日、販売状況 |
| 保有目的一覧 | 販売用、賃貸用、自己使用用の分類根拠 |
| 取得時稟議・投資委員会資料 | 取得目的、出口戦略、採算計画 |
| 最新事業計画 | 販売単価、販売時期、工事単価、利益率 |
| 開発スケジュール | 着工、竣工、販売、引渡し |
| 原価台帳 | 土地、建物、造成、設計、共通費 |
| 共通費配賦表 | 配賦基準、配賦結果、前期からの継続性 |
| 販売価格表・販売実績 | 公表価格、値引き、成約、キャンセル |
| 期末後販売実績 | 期末評価への反映可否検討 |
| 外部査定・鑑定評価 | 売価見積り、評価手法、評価時点 |
| 市場データ | 周辺成約、競合供給、金利、需要 |
| 工事見積・契約 | 追加開発コスト、変更契約 |
| 許認可・行政協議資料 | 開発可能性、用途制限 |
| 近隣協議資料 | 工事条件、補償、遅延リスク |
| 土壌・環境調査 | 除去費用、追加コスト |
| 分類変更資料 | 取締役会決議、用途変更理由、減損検討、振替後の棚卸資産評価 |
| 評価損計算表 | 正味売却価額、帳簿価額、必要に応じた感応度分析 |
| 開示案 | 会計方針、見積り開示、評価損説明、重要な保有目的変更 |
| 監査人協議メモ | 争点、会社判断、根拠、代替案 |
これらの資料を揃える目的は、監査人からの質問に受け身で答えることではありません。
会社として、どの事実を重視し、どの基準に基づき、どの見積りを採用し、どのリスクを開示上考慮したのか。それを主体的に説明するためです。
まとめ:販売用不動産の会計は、事業計画の説明可能性そのもの
販売用不動産・仕掛販売用不動産の会計処理は、棚卸資産の評価基準を形式的に当てはめるだけでは不十分です。
不動産は物件ごとの個別性が強く、取得から販売までの期間も長くなります。そこには、開発計画、許認可、建設コスト、販売価格、金利、市況、近隣協議、環境リスクなど、多くの見積要素が絡み合っています。
評価損の要否は、単に「帳簿価額と査定額を比べる」作業ではありません。会社の事業計画が、期末時点でどこまで実現可能なのかを問う判断です。
通常の営業活動における販売目的であれば、棚卸資産として正味売却価額を検討します。賃貸用や自己使用であれば、固定資産として減損を検討します。
保有目的を変更する場合には、その変更自体が減損の兆候や評価損の判断に影響します。固定資産から棚卸資産へ振り替えた後も、正味売却価額による評価が必要です。
販売時には、契約締結ではなく支配移転を基礎として収益認識を検討します。そして、金額的重要性や見積りの不確実性が高い場合には、翌年度への重要な影響のリスクを踏まえて、会計上の見積り開示の要否を検討します。KAMを報告する監査では、監査人によるKAMの選定対象となる可能性もあります。
販売用不動産の数字は、経営者が見せたい販売利益を作るための数字ではありません。
取得目的、開発計画、原価、売価、販売見込み、評価損、開示をつなげ、後から説明できる数字に整えておくこと。それが何より大切です。
販売用不動産・仕掛販売用不動産の判断に不安がある場合
販売用不動産や仕掛販売用不動産の会計判断では、棚卸資産評価、固定資産減損、収益認識、会計上の見積り開示に加え、適用される制度に応じて、KAMや適時開示も一体で問題になります。
特に、大型開発案件、長期滞留物件、用途変更、建設費の高騰、販売価格の見直し、開発計画の延期、関連当事者への売却、IPO準備会社の物件評価といった場面では、社内の判断だけで整理しきれないこともあるかと思います。
犬飼公認会計士・税理士事務所では、販売用不動産・仕掛販売用不動産に関する保有目的の判定、開発原価の整理、正味売却価額の検討、評価損の要否判断、固定資産減損との区分、収益認識、監査人への説明資料、会計上の見積り開示・KAM対応の整理を支援しています。
販売用不動産等の会計判断を「後から説明できる形」に整えたいとお考えの際は、犬飼公認会計士・税理士事務所HPのお問い合わせページより、お気軽にご相談ください。
重要ポイントの振り返り
| 論点 | 実務上の要点 |
|---|---|
| 入口判定 | 不動産の種類ではなく、保有目的で販売用・賃貸用・自己使用用を区分する |
| 棚卸資産該当性 | 通常の営業活動における販売目的で保有する不動産は棚卸資産。固定資産の売却方針決定だけで自動的に振り替えない |
| 一時的な賃貸 | 賃貸開始だけで固定資産とせず、販売計画・販売活動を踏まえて実質的な保有目的を確認する |
| トレーディング目的 | 短期転売だけでは該当しない。要件を満たす場合は時価評価し、評価差額を当期損益に計上する |
| 仕掛販売用不動産 | 開発計画の実現可能性が認められる場合、完成後販売見込額と追加開発コストが評価の中核になる |
| 開発用土地 | 着工前であっても、開発計画の蓋然性と収益性低下を検討する。実現可能性が認められなければ、原則として開発を行わない不動産として評価する |
| 固定資産との区分 | 賃貸目的・自己使用目的の場合は固定資産減損の論点になる |
| 保有目的変更 | 固定資産として減損検討後に棚卸資産へ振り替え、振替後の棚卸資産評価も実施。重要な変更はその旨・金額を注記する |
| 取得原価 | 土地代、造成費、建設費、設計費、許認可費等の関連性を確認し、正常な製造・開発間接費も合理的に配賦する |
| 支払利息 | 原則として期間費用。不動産開発事業に係る所定の条件を満たす場合に原価算入を検討する |
| 原価集計 | 案件コード、工区、棟、区画ごとの原価管理が重要 |
| 共通費配賦 | 配賦基準の合理性・継続性・恣意性を確認する |
| 正味売却価額 | 売価から見積追加開発コスト及び販売直接経費を控除して算定する |
| 販売経費 | 発生済みの費用処理と、今後の販売に必要な見積販売直接経費の控除を分け、二重控除を避ける |
| 販売価格 | 売りたい価格ではなく、期末時点で売れると合理的に見込める価格を使う |
| 評価に用いる情報 | 財務諸表作成時に入手可能な情報を踏まえ、期末時点の状況を評価する。期末後の新事象とは区別する |
| 追加開発コスト | 当初予算残額ではなく、完成までに必要な最新見積りを反映する |
| 評価単位 | 個別品目評価が原則。一括評価は投資の成果を適切に示す理由と継続性を確認する |
| 評価損表示 | 原則として売上原価。ただし臨時の事象に起因し、かつ多額の場合は特別損失に計上する |
| 評価損の戻入れ | 洗替え法・切放し法を原則として継続適用。臨時かつ多額で特別損失に計上した簿価切下額は戻し入れない |
| 収益認識 | 支配移転で判断し、登記・決済未了だけで不適切とは決めない。一定期間認識に該当する取引は区別する |
| 見積り開示 | 翌年度の財務諸表に重要な影響を及ぼすリスクが判断の中心。当年度の評価損の有無だけで決めない |
| KAM | KAMを報告する監査で、監査人が特に重要と判断した事項を選定。金額や不確実性だけでは自動的に決まらない |
| 監査証拠 | 事業計画、販売実績、鑑定、工事見積、許認可、取締役会資料等から、重要性・リスクに応じた資料を整備する |
| 内部統制 | 開発・営業・経理・経営層が同じ物件情報を共有する仕組みが必要 |
| 不適切会計リスク | 評価損先送り、楽観的売価、追加コスト過小、分類変更による損失回避に注意する |
| 最終判断 | 事業計画、原価、売価、評価、開示をつなげて、後から説明できる数字に整える |
※本記事は、当事務所が専門的な判断と根拠資料の確認を行い、内容に責任を持って掲載しています。論点の整理や、表現・体裁の調整には、生成AIを補助的に用いています。

