親族間や同族会社間で不動産を売買すること自体は、禁じられているわけではありません。
親から子へ不動産を移す。個人所有の賃貸建物を同族会社へ売却する。オーナー個人が持つ土地を、自分の会社へ譲渡する。法人所有の不動産を役員や親族へ売る。グループ会社の間で不動産を移す。
こうした取引の背景には、相続対策、資産管理、事業承継、資金繰り、金融機関対応、賃貸経営の整理といった、実務上の目的があることも少なくありません。
問題になりやすいのは、「身内だから価格は自由に決めてよい」と考えてしまうところです。
第三者同士の売買であれば、価格は交渉のなかで決まります。買主はできるだけ安く買いたい。売主はできるだけ高く売りたい。その綱引きのなかで成立した価格には、一定の客観性が備わります。
ところが親族間や同族会社間では、価格交渉が形式的になりがちです。売主と買主の利害が実質的に一致していたり、税負担を減らす目的で価格が決められたりすることもあります。
だからこそ税務上は、「その売買価格は時価と比べて合理的か」「価格差によって誰に経済的利益が移ったのか」が問われます。
本記事では、親族間・同族会社間の不動産売買について、個人間、個人から法人、法人から個人、法人間の取引に分けたうえで、低額譲渡・高額取得・みなし譲渡・受贈益・みなし贈与の判断軸を整理していきます。
対象は、主として国内不動産について、日本の居住者である個人および内国法人の間で行う売買です。個人側の所得税については、譲渡所得の対象となる不動産を前提としており、不動産販売業の棚卸資産や、非居住者・外国法人が関係する取引等は別途検討が必要になります。
なお、本記事では、不動産管理会社の設立・運営全体や、財産評価基本通達・鑑定評価・同通達6項の詳細までは扱いません。これらは別記事で整理することとし、ここでは「不動産を売買する価格そのもの」に焦点を当てます。
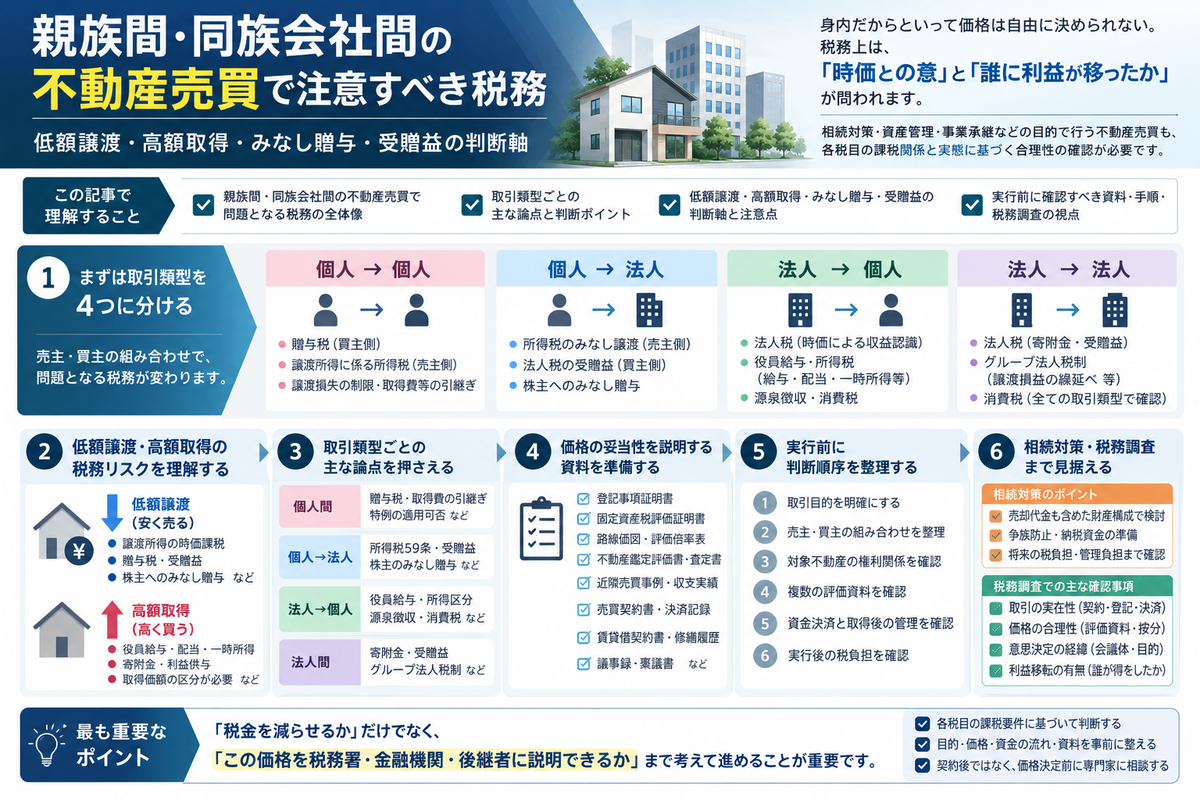
親族間・同族会社間の不動産売買では、まず「誰から誰へ売るのか」を分ける
不動産売買の税務を考えるとき、最初に確認したいのは、売主と買主の組み合わせです。
同じ不動産を、同じ金額で売買したとしても、売主・買主が誰であるかによって課税関係は変わってきます。
大きく分けると、次の4つです。
| 売主 | 買主 | 主に問題になる税務 |
|---|---|---|
| 個人 | 個人 | 贈与税、譲渡所得に係る所得税等、譲渡損失の制限・取得費等の引継ぎ |
| 個人 | 法人 | 所得税のみなし譲渡、法人税の受贈益、株主へのみなし贈与 |
| 法人 | 個人 | 法人税、役員給与、給与所得・配当所得・一時所得等、源泉徴収、消費税 |
| 法人 | 法人 | 法人税、寄附金、受贈益、グループ法人税制 |
消費税は、法人から個人への売買だけでなく、いずれの組み合わせでも確認が必要です。個人が事業用・賃貸用の建物を売却する場合も課税対象となり得ますが、実際の納税義務は、売主が課税事業者か免税事業者かといった点により別途判定します。
出典:国税庁|No.3240 個人が事業用建物等を譲渡した場合の消費税
この切り分けをしないまま、「時価の何割なら大丈夫か」「路線価なら問題ないか」と考えると、判断を誤ります。
とりわけ注意したいのが、所得税でいう「時価の2分の1」という基準と、贈与税でいう「著しく低い価額」の判断を混同してしまうことです。
個人が譲渡所得の対象となる土地や建物を法人へ売却する場合、売却価額が時価の2分の1を下回ると、原則として実際の売却価額ではなく、時価を収入金額として譲渡所得を計算します。
出典:国税庁|No.3217 時価より低い価額で売ったとき
一方で、個人から個人へ著しく低い価額で財産を譲り受けた場合の贈与税では、その判断は個々の具体的な事案に基づいて行われます。法人に対する低額譲渡でいう「時価の2分の1に満たない金額」という基準とは、性質が異なるのです。
出典:国税庁|No.4423 個人から著しく低い価額で財産を譲り受けたとき
つまり、「時価の2分の1以上なら贈与税も問題ない」と単純に考えるわけにはいきません。
低額譲渡とは何か
低額譲渡とは、一般に、時価より低い価額で財産を譲渡することをいいます。
ただし、税務上の問題は「安く売った」という一言では片づきません。誰が安く売ったのか、誰が安く買ったのか、その価格差によって誰が利益を得たのか。これらを分けて考える必要があります。
不動産の時価がある程度客観的に把握できる場合に、売買価額がそれを下回っていると、次のような課税関係が問題になります。
売主側では、実際の売買価額によって所得を計算するのか、時価による収益認識やみなし譲渡課税の対象となるのか、譲渡損失の計上に制限があるのかを、売主・買主の組み合わせに応じて確認します。
買主側では、時価より安く取得したことによる経済的利益を受けていないかが問われます。
さらに、買主が法人である場合には、その法人の株主の株式価値が上昇し、株主に経済的利益が移っていないかも問われます。
ここが、親族間・同族会社間取引の難しいところです。
売主と買主だけを見て終わり、とはいきません。法人が関係する場合には、法人そのもの、役員、株主、親族、後継者まで視野に入れて、利益移転の有無を確かめる必要があります。
個人間の不動産売買では、買主側の贈与税が問題になりやすい
親から子へ、あるいは兄弟間や親族間で不動産を売買する場合、まず表面化しやすいのは買主側の贈与税です。
個人から著しく低い価額で財産を譲り受けたときは、その財産の時価と支払った対価との差額に相当する金額が、財産を譲渡した人から贈与により取得したものとみなされます。
出典:国税庁|No.4423 個人から著しく低い価額で財産を譲り受けたとき
ここで押さえておきたいのは、贈与税では「時価の2分の1未満ならアウト、2分の1以上ならセーフ」といった機械的な線引きにはならない、という点です。
不動産の種類、権利関係、売買の時点、利用状況、資金決済、親族関係、売買の必要性、価格決定の資料などを、総合して判断することになります。
たとえば、親族間で相続税評価額を基準に売買したとしても、その評価額が通常の取引価額と大きくかけ離れていれば、低額譲受けとして贈与税が問題になる余地があります。逆に、相続税評価額を使ったからといって、直ちに贈与税が課されるわけでもありません。
大切なのは、採用した価格が、売買時点の権利関係、利用状況、収益性その他の個別事情を反映した通常の取引価額として合理的かどうかです。
評価資料や価格決定の説明は、その合理性を裏付けるために必要なものです。資料があることや、取引目的を説明できること自体が、課税を受けない条件になるわけではありません。
出典:国税庁|No.4423 個人から著しく低い価額で財産を譲り受けたとき
また、売主である個人には譲渡所得税の問題があります。
個人間売買では、売主は原則として実際の売買価額を収入金額として譲渡所得を計算します。ただし、時価の2分の1未満の対価で譲渡し、その対価が取得費と譲渡費用の合計額を下回る場合には、所得税法59条2項により、その不足額はなかったものとされます。この場合には、所得税法60条1項2号による取得費等の引継ぎにも注意が必要です。買主側の贈与税は、これらとは別に判定します。
低額譲受けについて贈与税が課されたからといって、買主の将来の譲渡所得計算上の取得費が、当然に時価へ引き上がるわけではありません。
出典:e-Gov法令検索|所得税法(第38条・第59条第2項・第60条第1項第2号)
なお、売買価額が適正でも、取引相手との関係により適用できない特例があります。たとえば、居住用財産の3,000万円特別控除は、親子・夫婦その他の特別の関係がある相手への譲渡には適用されないため、価格とは別に確認が必要です。特殊な関係のある法人への譲渡も、この確認対象に含まれます。
出典:国税庁|No.3302 マイホームを売ったときの特例
個人間取引で特に確認しておきたい点は、次のとおりです。
| 確認項目 | 確認すべき内容 |
|---|---|
| 売買価額 | 時価、相続税評価額、固定資産税評価額、近隣取引、鑑定評価との関係 |
| 所得税・取得費 | 売主の譲渡損失の制限、買主の取得費等の引継ぎ、各種特例の適用可否 |
| 代金決済 | 代金債務・決済方法・履行状況に実体があるか、資金の出どころはどこか |
| 契約実態 | 売買契約書、登記、引渡し、固定資産税等の契約上の負担区分・精算方法と、その履行状況 |
| 利用状況 | 売買後に誰が使用・賃貸・管理しているか |
| 将来影響 | 相続時に他の相続人へ説明できるか |
親族間売買では、契約書を作れば足りるというものではありません。
代金債務とその決済方法が実在し、契約に従って履行されているかを確認します。現金支払のほか、相殺、債務引受け、分割払・後払等がある場合には、その法的関係、金額、履行状況、回収可能性を確認する必要があります。
売買後の所有権、収益を受ける権利、費用負担が、契約と実態の両面で整合していること。ここが肝心です。
売主が引き続き使用・管理する場合でも、賃貸借契約や管理委託契約等に基づくものか、単に名義だけを移した状態なのかを区別する必要があります。
出典:e-Gov法令検索|民法(第555条・第601条・第643条・第656条)
固定資産税については、原則として1月1日現在の所有者に係る法定の納税義務と、売買契約に基づく売主・買主間の精算・負担区分を分けて確認します。年の途中で売却しても、その年度の納税義務者が当然に買主へ変わるわけではありません。
出典:東京都主税局|固定資産税・都市計画税(土地・家屋)Q26 年の途中で土地や家屋の売買があったときは誰が納税義務者となりますか。
親族名義の財産であっても、実質的に被相続人の財産と認定されるものは相続税の課税財産に含まれ得る、という整理は、相続税調査でも重要な論点です。
不動産売買でも、売買の合意、代金債務とその履行、所有権の移転、収益・費用の帰属から、「名義だけ移した」形になっていないかを、あらためて見ておく必要があります。
なお、民法上の贈与が成立しているかどうかと、相続税法7条等により贈与とみなされるかどうかは、別の問題です。
出典:e-Gov法令検索|民法(第549条・第555条)
出典:e-Gov法令検索|相続税法(第2条・第7条)
個人から法人へ不動産を売る場合は、所得税・法人税・株主課税を同時に見る
個人が同族会社へ不動産を売却する場面は、実務でよく見かけます。
個人所有の賃貸建物を不動産管理会社へ移すとき、個人所有の土地を事業会社へ譲渡するとき、オーナー個人の資産を法人へ集約するときなどです。
こうした場面では、税務上、少なくとも3つの視点が欠かせません。
1つ目は、売主である個人の譲渡所得税です
土地や建物を法人へ時価より著しく低い価額で売却した場合、所得税法上、時価で譲渡したものとして譲渡所得を計算することがあります。売却先が法人で、売却価額が時価の2分の1を下回るときには、時価を収入金額として譲渡所得を計算する、という取扱いです。
出典:国税庁|No.3217 時価より低い価額で売ったとき
2つ目は、買主である法人の法人税です
個人から法人への低額譲渡では、法人が受けた時価と実際の売買対価との差額に相当する経済的利益について、原則として受贈益の認識が問題になります。
たとえば、個人から時価1億円の建物を8,000万円で取得し、差額2,000万円が実質的な無償の利益供与に当たる場合には、法人は受贈益2,000万円を認識し、税務上の取得価額は1億円となります。なお、この例では、消費税や付随費用等は考慮していません。
出典:e-Gov法令検索|法人税法(第22条第2項)
出典:e-Gov法令検索|法人税法施行令(第54条)
3つ目は、法人の株主への利益移転です
個人が同族会社へ不動産を低額で譲渡すると、法人は時価より安く資産を取得することになります。その結果、法人の純資産価値が増え、株主の株式価値が上昇することがあります。
同族会社に対する著しい低額譲渡等によって、売主以外の個人株主が保有する株式の価額が増加した場合には、相続税法9条および相続税法基本通達9-2に基づくみなし贈与が問題になります。
法人の受贈益が認識されたことだけで、株主への贈与税が自動的に決まるわけではありません。株主構成や、株式価値の増加の有無・金額を別途確認する必要があります。売主本人が唯一の株主である場合と、他の個人株主が利益を得る場合は、分けて考えます。
出典:e-Gov法令検索|相続税法(第9条)
出典:国税庁|相続税法基本通達 第9条《その他の利益の享受》関係(9-2)
また、個人から別の個人への著しい低額譲渡では、相続税法7条による贈与税が問題になります。一方、個人から法人への低額譲渡では、法人が受けた経済的利益について法人税上の受贈益を検討します。両者の判定基準は同一ではありません。
出典:e-Gov法令検索|相続税法(第7条)
出典:e-Gov法令検索|法人税法(第22条第2項)
このように、個人から法人への不動産売買では、「個人に譲渡所得が出るか」だけを見ていては不十分です。
法人側の受贈益、株主側のみなし贈与、将来の株価、相続税、事業承継は関連するため、併せて確認する必要があります。
とりわけ、不動産管理会社や資産管理会社を使う場合には、建物の売買価額を未償却残高などを参考に決めることがあります。ただし、簿価や未償却残高が、そのまま売買時点の時価を示すとは限りません。建物の状態、残存する利用価値、収益性、再調達原価等と照合して、妥当性を確認する必要があります。
また、建物を法人へ売却するときは、所得分散や長期的な相続対策としての効果だけでなく、借地権の認定課税、土地評価、消費税と仕入税額控除の可否、将来の相続税評価への影響までを確認しておく必要があります。
「時価の2分の1以上なら大丈夫」とは限らない
個人から法人への売買では、「時価の2分の1」という基準が登場します。
ただ、ここには注意が要ります。
所得税基本通達59-3では、山林または譲渡所得の基因となる資産を法人に対し時価の2分の1以上の対価で譲渡した場合には、所得税法59条1項2号の適用はないとされています。
もっとも、時価の2分の1以上の対価による法人への譲渡であっても、その譲渡が同族会社等の行為計算否認に該当するときには、税務署長の認めるところにより、時価相当額で所得を計算できるとされています。
出典:国税庁|所得税基本通達 法第59条《贈与等の場合の譲渡所得等の特例》関係(59-3)
つまり、2分の1以上であれば、所得税法59条の低額譲渡規定の直接適用は避けられるとしても、同族会社等の行為計算否認の問題は残り得ます。
くわえて、法人側の受贈益や、株主側のみなし贈与の問題が消えるとも限りません。
さらに、1つの契約で土地と建物など複数の資産を譲渡する場合には、所得税基本通達59-4により、低額譲渡の判定を、個々の資産ごとではなく、契約により譲渡したすべての資産の対価の額の合計額を基として行うこととされています。
出典:国税庁|所得税基本通達 法第59条《贈与等の場合の譲渡所得等の特例》関係(59-4)
ただし、これはあくまで所得税法59条の低額譲渡判定の話です。消費税、法人税、贈与税、相続税の判断まで同じように処理できる、という意味ではありません。
また、所得税法59条の低額譲渡判定における対価には、現金だけでなく、債務を引き受けさせることなどによる経済的利益も含まれます。現金の支払額だけを時価と比較しないようにする必要があります。
出典:国税庁|所得税基本通達 法第59条《贈与等の場合の譲渡所得等の特例》関係(59-2)
実務では、「時価の2分の1以上か」だけでは足りません。そもそもの時価をどう算定したのか、価格決定に合理性があるのか、売買の必要性があるのか、税負担の軽減だけが目的になっていないか。そこまで確認しておく必要があります。
もっとも、税負担の軽減を目的としていることだけで直ちに否認されるわけではありませんし、事業上の目的や資料があれば必ず認められるわけでもありません。各税目の課税要件に加え、所得税法157条については、所得税の負担を不当に減少させる結果となるかを個別に検討する必要があります。
出典:e-Gov法令検索|所得税法(第157条)
法人から個人へ不動産を売る場合は、役員給与・所得税・消費税にも注意する
法人が所有する不動産を、役員、株主、親族、従業員などの個人へ売却する場合も、注意が必要です。
この場面では、法人側と個人側とで課税関係が分かれます。
法人側では、時価より低い価額で不動産を売却すると、時価を基礎とする譲渡収益の認識と、時価と売買対価との差額に相当する利益供与の処理を分けて確認します。利益供与部分は、その実質に応じて役員給与や寄附金、株主への利益分配等に区分し、損金算入の可否を確認する必要があります。
出典:e-Gov法令検索|法人税法(第22条・第34条・第37条)
出典:国税庁|No.5202 役員等に対する経済的利益
個人側では、法人から贈与や低額譲渡により経済的利益を受ける場合、贈与税ではなく所得税が問題になります。贈与税は個人から贈与により財産を取得したときにかかる税金であり、法人から贈与により財産を取得したときは、贈与税ではなく所得税がかかる、という整理です。
出典:国税庁|No.4402 贈与税がかかる場合
ただし、所得税といっても、すべて同じ所得区分になるわけではありません。
役員・使用人として受ける利益は給与所得、株主としての地位に基づく利益は配当所得、業務に関係しない一時的な贈与は原則として一時所得となります。役員の親族が取得する場合も、親族であることだけで役員給与と決まるわけではなく、誰に対する、どのような利益供与なのかを確認する必要があります。
出典:国税庁|No.2508 給与所得となるもの
出典:国税庁|所得税基本通達 法第24条《配当所得》関係(24-1)
出典:国税庁|No.1490 一時所得
給与や配当に該当するときは、個人側の所得税だけでなく、支払法人の源泉徴収も確認します。
出典:e-Gov法令検索|所得税法(第181条・第183条)
さらに、消費税の問題もあります。
消費税では、土地の譲渡は原則として非課税取引です。
出典:国税庁|No.6201 非課税となる取引
一方で、事業として対価を得て行う建物などの資産の譲渡は、原則として消費税の課税対象になります。売買、代物弁済、交換、現物出資などにより資産の所有権を他人に移転することは資産の譲渡に該当し、建物などの売却も、その具体例として挙げられています。
出典:国税庁|No.6145 資産の譲渡の具体例
また、法人がその役員に対して資産を著しく低い金額で譲渡した場合、消費税では、実際に役員から受領した金額ではなく、その資産を譲渡した時の時価に相当する金額を課税標準として課税される取扱いがあります。
出典:国税庁|No.6321 法人の役員に対する贈与・低額譲渡の取扱い
ここでいう「著しく低い価額」は、原則として時価のおおむね50%相当額に満たない場合とされています。
ただし、これは法人からその役員への資産の譲渡に関する消費税独自の取扱いであり、個人から法人への譲渡に適用される所得税法59条の基準とは別です。役員ではない親族等への譲渡に、同じ特例を当然に適用することはできません。また、土地の譲渡が非課税であることは変わりません。
出典:国税庁|消費税法基本通達 第10章第1節 課税資産の譲渡等(10-1-2)
そのため、法人から役員や親族へ不動産を売却する場合には、「法人税だけ」「所得税だけ」「消費税だけ」と切り離して見るのではなく、少なくとも次の点を確認しておく必要があります。
| 視点 | 確認すべき内容 |
|---|---|
| 法人税 | 時価による収益認識と利益供与の区分、役員給与・寄附金等の損金算入の可否 |
| 所得税 | 個人側の経済的利益が給与所得・配当所得・一時所得等のどれに当たるか、法人側の源泉徴収が必要か |
| 消費税 | 土地・建物の区分、売主の納税義務、役員への低額譲渡、課税標準の取扱い |
| 会社法 | 利益相反取引、取締役会・株主総会等の手続が必要か |
| 証拠資料 | 評価資料、契約書、議事録、決済記録、売買理由 |
法人所有の不動産をオーナー個人へ移す場合は、とりわけ「会社の財産を個人へ移した」取引として見られます。価格の合理性と手続の適正性は、実行前に整えておきたいところです。
法人間の不動産売買では、寄附金・受贈益・グループ法人税制を確認する
法人から法人へ不動産を売買する場合も、時価から離れた価格で取引すると問題が生じます。
売主法人が時価より低い価格で売却すれば、差額部分について寄附金や利益移転の問題が生じ得ます。買主法人では、時価より低く取得した差額について受贈益が問題になります。
法人税法22条2項は、益金の額について、資産の販売、有償または無償による資産の譲渡、無償による資産の譲受けなどの取引に係る収益の額を益金に含める旨を定めています。同条2項は、無償による資産の譲渡や無償による資産の譲受けを含む、無償取引に関する規定として整理されています。
出典:e-Gov法令検索|法人税法(第22条第2項)
完全支配関係がある法人間では、グループ法人税制の影響も確かめなければなりません。ただし、制度ごとに適用範囲が異なります。
寄附金の全額損金不算入と受贈益の益金不算入は、原則として法人による完全支配関係がある内国法人間の寄附に関する取扱いです。同じ個人や親族が両社を100%保有しているだけでは、この取扱いは適用されません。
出典:e-Gov法令検索|法人税法(第25条の2・第37条第2項)
出典:国税庁|No.5281 寄附金の範囲と損金不算入額の計算
一方、完全支配関係がある内国法人(普通法人または協同組合等)間の一定の資産に係る譲渡損益の繰延べは、個人による完全支配関係でも適用対象になり得ます。
不動産が譲渡損益調整資産に該当する場合には、譲渡法人側で譲渡損益を繰り延べます。ただし、これは譲受法人が当然に譲渡法人の帳簿価額を引き継ぐという意味ではありません。資産区分や譲渡直前の帳簿価額等の適用要件、譲受法人の取得価額、その後の譲渡・償却等に伴う戻入れを、それぞれ確認する必要があります。
不動産であればすべて対象となるわけではなく、譲渡直前の帳簿価額が1,000万円未満のものは原則として除かれます。
出典:e-Gov法令検索|法人税法(第61条の11)
出典:国税庁|グループ通算制度に関するQ&A 問46 通算グループ内の法人の間の取引の損益調整
ここで気をつけたいのは、グループ内だからといって価格を自由に決めてよいわけではない、ということです。
会計・税務の検討や、金融機関への説明、M&A・事業承継の場面では、その不動産をいくらで移したのか、価格の根拠を確認されることがあります。グループ内再編や資産整理の一環であっても、取引目的、価格決定の方法、資金決済、会議体の承認、将来の利用計画を残しておく必要があります。
高額取得も危険である
低額譲渡ばかりが注目されますが、親族間・同族会社間取引では「高すぎる価格で買う」ことも問題になります。
たとえば、会社がオーナー個人から不動産を時価より高く買い取れば、会社からオーナー個人へ経済的利益が移ります。
会社が役員から不動産を時価より高く買い取り、その時価超過額が役員への利益供与に当たる場合には、不動産の譲渡対価部分と役員給与に該当する部分を区分する必要があります。個人側でも、代金全額が当然に譲渡所得となるわけではなく、給与として受けた部分は給与所得として扱われます。
法人側では、その部分を不動産の税務上の取得価額から区分し、役員給与としての損金算入の可否や源泉徴収を確認する必要があります。役員給与等に当たる部分を取得価額に含めたまま、減価償却費や売却原価に反映させることはできません。
出典:国税庁|No.5202 役員等に対する経済的利益
出典:e-Gov法令検索|所得税法(第28条・第183条)
出典:e-Gov法令検索|法人税法施行令(第54条)
オーナーが役員ではない場合等には、株主としての地位に基づく配当所得や、業務に関係しない一時的な贈与としての一時所得など、利益供与の実質に応じた判定が必要です。
出典:国税庁|所得税基本通達 法第24条《配当所得》関係(24-1)
出典:国税庁|No.1490 一時所得
逆に、個人が法人から不動産を時価より高く買う場合には、時価超過額が個人から法人への実質的な利益供与に当たるか、法人側の収益としてどのように処理するかを確認します。その利益供与によって別の個人株主の株式価値が増加する場合には、株主へのみなし贈与も検討対象になります。
また、個人間の高額取引では売主個人への贈与に相当する利益移転がないか、法人間の高額取引では買主法人側の寄附金と売主法人側の受贈益が生じないかを確認します。ただし、査定額を上回ったというだけで直ちに贈与と判断するのではなく、客観的な時価と利益供与の実質を確認する必要があります。
出典:e-Gov法令検索|法人税法(第22条・第37条)
出典:e-Gov法令検索|相続税法(第9条)
出典:国税庁|相続税法基本通達 第9条《その他の利益の享受》関係
高額取得は、低額譲渡と同じくらい注意が要ります。
「安すぎる価格」だけでなく、「高すぎる価格」もまた、利益移転の手段になり得るからです。
不動産売買で時価を説明するために確認すべき資料
親族間・同族会社間の不動産売買では、価格の妥当性を確認し、その根拠を残しておくことが大切です。
契約書だけでは足りません。契約書は、当事者がその金額で合意したことを示す資料です。しかし税務上問われるのは、その金額が客観的に見て合理的かどうかです。
対象不動産や取引内容に応じて確認すべき資料には、次のようなものがあります。
| 資料 | 確認する目的 |
|---|---|
| 登記事項証明書 | 所有者、権利関係、担保権、共有持分の確認 |
| 固定資産税評価証明書 | 固定資産税評価額、土地・建物の基礎情報の確認 |
| 路線価図・評価倍率表 | 相続税評価額の基礎確認 |
| 不動産鑑定評価書 | 客観的な時価説明資料としての活用 |
| 不動産会社の査定書 | 市場価格の参考情報 |
| 近隣売買事例 | 類似取引価格の確認 |
| 賃貸借契約書 | 収益物件の場合の賃料・契約条件の確認 |
| 収支実績 | 収益還元的な価値の検討 |
| 修繕履歴・建物資料 | 建物価値、劣化状況、将来修繕負担の確認 |
| 売買契約書 | 取引条件、引渡し、危険負担、特約の確認 |
| 決済記録 | 現金支払、相殺、債務引受け、分割払等の決済方法と履行状況の確認 |
| 議事録・稟議書 | 法人の意思決定と取引目的の確認 |
評価資料は、1つあれば足りるとは限りません。
固定資産税評価額、路線価、鑑定評価、不動産会社の査定、収益還元的な見方は、それぞれ目的が異なります。税務上は、評価資料の種類だけでなく、その資料が売買時点の価格を説明するものか、評価対象の権利関係を正しく反映しているかが問われます。
評価資料の作成目的と算定方法を確認したうえで、対象不動産の売買時点の価格を説明する資料として、どの程度の適合性があるかを検討します。
土地と建物を一括売買する場合は、按分にも注意する
土地と建物をまとめて売買する場合、総額だけでなく、土地部分と建物部分の按分も重要になります。
土地の譲渡は消費税の非課税取引です。一方で、建物の譲渡は、事業者が事業として行う場合には、原則として消費税の課税対象になります。
出典:国税庁|No.6201 非課税となる取引
出典:国税庁|No.6145 資産の譲渡の具体例
そのため、土地建物の総額は適正でも、建物価格を不自然に低くしたり高くしたりすると、消費税や減価償却費に影響が出ます。
土地・建物の不合理な区分は、課税売上げや仕入税額控除の計算を誤らせるため、区分方法の合理性を確認する必要があります。
親族間・同族会社間の売買では、土地・建物の按分についても、それぞれの時価の比率、相続税評価額・固定資産税評価額、取得・造成等の原価などを用いた合理的な方法を検討し、その根拠を残しておく必要があります。建物簿価を参照する場合も、その金額が合理的な配分を裏付けるかを別途確認します。
出典:国税庁|No.6301 課税標準/建物と土地を一括譲渡した場合の建物代金
売買総額の妥当性を検討することと、その総額を土地・建物に合理的に配分することは、別の作業です。固定資産税評価額等を按分の基準に使うことができても、その評価額をそのまま売買総額として採用できるとは限りません。
また、建物に配分した消費税額が、そのまま仕入税額控除の対象になるわけではありません。一定の居住用賃貸建物については仕入税額控除が制限されるため、建物の用途や適用要件を別途確認する必要があります。個人所有の賃貸建物を不動産管理会社へ移す場合も、この点を見落とさないようにしておきたいところです。
出典:国税庁|建物の一部が店舗用となっている居住用賃貸建物の取得に係る仕入税額控除の制限
「相続対策だから安く売る」は危険である
親族間・同族会社間の不動産売買は、相続対策として行われることがあります。
たしかに、不動産を生前に移転しておくことで、将来の相続財産の構成を変えたり、収益を後継者や法人へ移したり、納税資金を準備したりできる場合があります。
ただし、売却後には現金・預金や売買代金債権が残るため、不動産を売却しただけで相続税の課税財産が減るとは限りません。移転前後の財産構成、評価額、債務、将来の収益帰属を比較する必要があります。
出典:国税庁|No.4105 相続税がかかる財産
しかし、相続対策であっても、時価を無視してよいわけではありません。
相続対策として行う場合も、取引の目的、時期、価額、資金の流れ、家族間の利益移転を説明できるようにしておく必要があります。
相続対策では、相続税の軽減だけでなく、争族の防止と納税資金の対策が重要です。相続税が軽減されたように見えても、借入返済や管理負担が相続人に残るのであれば、全体として望ましい対策とはいえないこともあります。
不動産売買を相続対策として行う場合には、少なくとも次の点を確認しておきたいところです。
| 確認項目 | 確認すべき内容 |
|---|---|
| 売買の目的 | 相続税軽減だけでなく、管理、収益移転、納税資金、承継の目的があるか |
| 価格の妥当性 | 通常の取引価額として合理的か、その根拠を説明できるか |
| 資金決済 | 買主に実際の支払能力があるか、売主に残る現金・預金や売買代金債権を把握しているか |
| 家族間公平 | 他の相続人に説明できるか |
| 将来の税負担 | 取得費等の引継ぎ、将来売却時の譲渡所得、法人税、相続税への影響を見ているか |
| 維持管理 | 固定資産税、修繕費、借入返済、空室リスクを負担できるか |
税額を下げることだけを目的にすると、後になって家族間の不信、納税資金の不足、税務調査、法人側の資金繰り悪化につながることがあります。
税務調査では何を見られるか
親族間・同族会社間の不動産売買では、税務調査への備えとして、取引内容に応じて次のような点を確認しておきたいところです。
まず、取引の存在です。
契約書はあるか。登記は移っているか。代金債務は契約に従って履行されているか。賃料収入の帰属や固定資産税等の契約上の負担・精算は、契約と実態が整合しているか。売主が引き続き管理・使用している場合には、賃貸借契約や管理委託契約等の根拠があるか。
次に、価格の合理性です。
売買価額はどの資料を根拠に決めたのか。時価との差はどの程度か。鑑定評価や査定書は取引時点のものか。土地建物の按分は合理的か。賃貸中の不動産であれば、収益性を反映しているか。
さらに、意思決定の経緯です。
なぜこの時期に売買したのか。なぜこの相手に売ったのか。法人であれば、取締役会や株主総会、稟議などの手続はあるか。利益相反取引として必要な承認を受けているか。金融機関や後継者に説明できる資料があるか。
最後に、利益移転の有無です。
誰が得をしたのか。売主から買主へ、あるいは買主から売主へ経済的利益が移っていないか。法人の株主価値が上昇していないか。役員や親族に経済的利益が移っていないか。
税務調査では、申告書だけでなく、契約書、帳簿、原始資料、資金移動、取引の背景まで確認されます。税務調査手続の実務においても、証拠の収集・保全と的確な事実認定が重要とされています。
出典:国税庁|調査手続の実施に当たっての基本的な考え方等について(事務運営指針)
だからこそ、売買後に「そういうつもりだった」と説明するのではなく、売買の前から資料を整えておくことが大切です。
実行前に整理すべき判断順序
親族間・同族会社間で不動産売買を検討する場合、次の順序で整理していくと、論点が見えやすくなります。
1. 取引目的を明確にする
最初に確認したいのは、なぜ売買するのか、です。
相続対策なのか、資金繰りの改善なのか、法人への事業資産の集約なのか、後継者への承継準備なのか、借入の整理なのか、不動産管理の効率化なのか。
目的が曖昧なまま価格だけを決めてしまうと、税務調査で説明しにくくなります。
2. 売主・買主の組み合わせを整理する
個人間なのか、個人から法人なのか、法人から個人なのか、法人間なのかを確認します。
この段階で、所得税、法人税、贈与税、相続税、消費税、源泉徴収、会社法の手続のうち、どれが関係してくるかを洗い出しておきます。
会社法上の利益相反取引の確認は、法人から取締役への売却だけでなく、取締役から法人への売却でも必要です。株式会社を前提とすると、取締役との直接取引については、原則として、取締役会設置会社では取締役会、それ以外では株主総会の承認を確認します。会社の機関設計と取引内容に応じて、必要な承認・報告手続を確認しておきます。
出典:e-Gov法令検索|会社法(第356条・第365条)
3. 対象不動産の権利関係を確認する
土地か建物か、貸地か、自用地か、借地権があるか、共有か、担保があるか、賃貸中か、使用貸借か。ここを確認します。
とりわけ親族間では、使用貸借が絡むことがあります。土地を無償で使わせている場合、権利関係と評価の整理を誤ると、時価判断が大きくずれてしまいます。
4. 複数の評価資料を確認する
固定資産税評価額、路線価、鑑定評価、不動産会社の査定、近隣取引、収益還元、建物簿価などを確認します。
どれか1つの評価額をそのまま使うのではなく、資料の作成目的と算定方法、売買時点の権利関係や財産の状況に照らして、どの資料を重視するのかを整理します。
5. 資金決済と取得後の管理を確認する
買主は本当に代金を支払えるのか。支払資金は誰が出すのか。売買後の賃料収入は誰に帰属するのか。固定資産税等の契約上の負担、修繕費、借入返済は、誰が負担するのか。
相殺、債務引受け、分割払等がある場合には、その内容と履行状況も確認します。
資金の流れが不自然であれば、形式上は売買であっても、実質的には贈与や利益移転と見られる可能性があります。
6. 実行後の税負担を確認する
売買時の税金だけでなく、将来の税金も確認します。
買主の取得価額・取得費、取得費等の引継ぎの有無、減価償却、将来売却時の譲渡所得、法人税、相続税評価、株価、消費税、登録免許税、不動産取得税まで含めて見ておきます。
節税は、売買の時点で終わりではありません。むしろ不動産は、長期にわたって税務・資金繰り・承継に影響し続けます。
専門家に相談すべき場面
次のような場合には、実行の前に専門家へ相談する価値が高いといえます。
| 相談すべき場面 | 理由 |
|---|---|
| 親子・兄弟・親族間で不動産を売買する | 贈与税、譲渡所得、取得費等の引継ぎ、相続時の説明を確認する必要がある |
| 個人所有の不動産を同族会社へ売却する | 所得税のみなし譲渡、法人税の受贈益、株主へのみなし贈与が絡む |
| 法人所有不動産を役員・親族へ売却する | 役員給与、給与所得・配当所得等の区分、源泉徴収、法人税、消費税、会社法手続が問題になりやすい |
| 土地と建物を一括売買する | 消費税、土地建物按分、減価償却に影響する |
| 相続対策として売買する | 税額軽減だけでなく、争族防止・納税資金・将来売却を確認する必要がある |
| 評価額に大きな差がある | 各評価資料の作成目的・算定方法を確認し、売買時点の時価を説明できるか整理が必要 |
| 会社の株主構成が親族間で分かれている | 法人を通じた株式価値移転がみなし贈与になる可能性がある |
| 税務調査で説明できる資料が不足している | 実行後に資料を整えても説明力が弱くなることがある |
親族間・同族会社間の不動産売買は、売買価格だけでなく、取引の目的、資金の流れ、税目間の関係、そして将来の相続・承継まで含めて整理する必要があります。
まとめ:親族間・同族会社間の売買は、時価との差と利益移転に応じた課税関係を確認する
親族間や同族会社間の不動産売買では、価格を自由に決められるように見えます。
しかし税務上は、時価と売買価額の差、その差によって誰に利益が移ったのか、取引に合理的な目的があるのか、が確認されます。
個人間では、買主側の贈与税に加え、売主の譲渡損失の制限や買主の取得費等の引継ぎにも注意が必要です。
個人から法人への売買では、売主の所得税、法人の受贈益、株主へのみなし贈与が関連するため、それぞれの適用要件を分けて確認します。
法人から個人への売買では、法人税、個人側の給与所得・配当所得・一時所得等の区分、源泉徴収、消費税が問題になり得ます。
法人間の売買では、寄附金・受贈益の取扱いに関する法人による完全支配関係の要件と、譲渡損益の繰延べの適用要件を分けて確認する必要があります。
消費税は、いずれの組み合わせでも確認が必要です。建物の売却が課税対象になるか、売主に納税義務があるか、買主が仕入税額控除を受けられるかは、それぞれ別の判定になります。
節税のために不動産を移すこと自体が、悪いわけではありません。
ただし、価格の根拠や取引目的を説明できることだけで、課税の有無が決まるわけではありません。取引の実体と各税目の課税要件を確認し、必要な課税処理を行ったうえで、その判断を裏付ける資料を残すことが重要です。
「税金を減らせるか」だけでなく、「その価格を税務署に説明できるか」「金融機関や後継者に説明できるか」「将来の相続や売却で問題を残さないか」まで確認しておきたいところです。
犬飼公認会計士・税理士事務所では、親族間・同族会社間の不動産売買、不動産管理会社への資産移転、相続・事業承継を見据えた不動産整理について、税額だけでなく、時価、資金繰り、証拠資料、将来の説明可能性を踏まえた論点整理を重視しています。
不動産を親族や同族会社へ移す前に、「この価格で進めてよいのか」「低額譲渡やみなし贈与の問題はないか」「法人側や株主側に想定外の課税が出ないか」を整理しておきたい場合は、犬飼公認会計士・税理士事務所HPのお問い合わせページからご相談ください。
振り返り
| 論点 | 確認すべきこと |
|---|---|
| 親族間売買 | 買主の贈与税、売主の譲渡損失の制限、買主の取得費等の引継ぎ、各種特例の適用可否を確認する |
| 個人から法人への売買 | 所得税のみなし譲渡、法人税の受贈益、株主へのみなし贈与を、それぞれの要件に従って確認する |
| 法人から個人への売買 | 法人税、給与所得・配当所得・一時所得等の区分、源泉徴収、消費税を確認する |
| 法人間売買 | 寄附金・受贈益に関する法人による完全支配関係の要件と、譲渡損益調整の要件を分けて確認する |
| 時価の2分の1基準 | 所得税法59条の判断であり、贈与税や法人税の安全基準ではない。消費税の役員への低額譲渡にも別の基準がある |
| 高額取得 | 譲渡対価と給与等の利益供与部分を区分し、個人側の所得区分と法人側の税務上の取得価額を確認する |
| 消費税 | すべての取引類型で、課税対象・納税義務・仕入税額控除を分けて確認する |
| 土地建物一括売買 | 総額の妥当性と土地・建物の按分を分けて検討する。一定の居住用賃貸建物は仕入税額控除にも制限がある |
| 証拠資料 | 鑑定評価、査定書、契約書、議事録、決済記録、収支資料を残す。資料の存在だけで課税関係が決まるわけではない |
| 相続対策との関係 | 売却代金・売買代金債権も含めた財産構成、争族防止・納税資金・将来管理まで確認する |
| 相談のタイミング | 契約締結後ではなく、価格決定前・資金決済前に整理する |
主な出典
出典:e-Gov法令検索|所得税法
出典:e-Gov法令検索|法人税法
出典:e-Gov法令検索|法人税法施行令
出典:e-Gov法令検索|相続税法
出典:e-Gov法令検索|民法
出典:e-Gov法令検索|会社法
出典:国税庁|No.3217 時価より低い価額で売ったとき
出典:国税庁|No.4423 個人から著しく低い価額で財産を譲り受けたとき
出典:国税庁|所得税基本通達 法第59条《贈与等の場合の譲渡所得等の特例》関係
出典:国税庁|No.3302 マイホームを売ったときの特例
出典:国税庁|相続税法基本通達 第9条《その他の利益の享受》関係
出典:国税庁|No.5202 役員等に対する経済的利益
出典:国税庁|No.5281 寄附金の範囲と損金不算入額の計算
出典:国税庁|グループ通算制度に関するQ&A 問46 通算グループ内の法人の間の取引の損益調整
出典:国税庁|No.4402 贈与税がかかる場合
出典:国税庁|No.2508 給与所得となるもの
出典:国税庁|所得税基本通達 法第24条《配当所得》関係
出典:国税庁|No.1490 一時所得
出典:国税庁|No.3240 個人が事業用建物等を譲渡した場合の消費税
出典:国税庁|No.6321 法人の役員に対する贈与・低額譲渡の取扱い
出典:国税庁|消費税法基本通達 第10章第1節 課税資産の譲渡等
出典:国税庁|No.6201 非課税となる取引
出典:国税庁|No.6145 資産の譲渡の具体例
出典:国税庁|No.6301 課税標準/建物と土地を一括譲渡した場合の建物代金
出典:国税庁|建物の一部が店舗用となっている居住用賃貸建物の取得に係る仕入税額控除の制限
出典:国税庁|No.4105 相続税がかかる財産
出典:東京都主税局|固定資産税・都市計画税(土地・家屋)
出典:国税庁|調査手続の実施に当たっての基本的な考え方等について(事務運営指針)
※本記事は、当事務所が専門的な判断と根拠資料の確認を行い、内容に責任を持って掲載しています。論点の整理や、表現・体裁の調整には、生成AIを補助的に用いています。

