有価証券の会計処理で最初に確認すべきことは、「時価があるか」でも「含み益があるか」でもありません。
まず確認するのは、契約上の権利内容と、適用する会計基準です。そのうえで、期末評価に先立って明確にしておきたいのが、どの保有目的区分に分類するのか、という点になります。
日本基準では、この分類ひとつで、貸借対照表価額、評価差額の処理、損益計上の有無、純資産への反映、税効果、減損、注記、監査対応までが変わってきます。分類の判断を曖昧にしたまま期末評価に入ってしまうと、後から処理全体を組み直すことにもなりかねません。
本稿では、日本基準を前提に、有価証券の分類と評価を、上場企業の決算・開示・監査対応の場面で説明できる形に整理していきます。
なお、金融商品会計については、2026年6月2日にASBJから、特別目的会社を利用した取引における金融資産の消滅の範囲等を見直す改正企業会計基準第10号「金融商品に関する会計基準」および改正移管指針第9号「金融商品会計に関する実務指針」等が公表されています。
この改正は、本稿で説明する有価証券の四つの保有目的区分や、その基本的な評価方法を全面的に変更するものではありません。実際の適用にあたっては、対象となる取引、対象年度、適用時期、経過措置、関連する財務諸表等規則の改正をあわせて確認してください。
出典:企業会計基準委員会|改正企業会計基準第10号「金融商品に関する会計基準」等の公表
有価証券の分類は、会計処理の出発点である
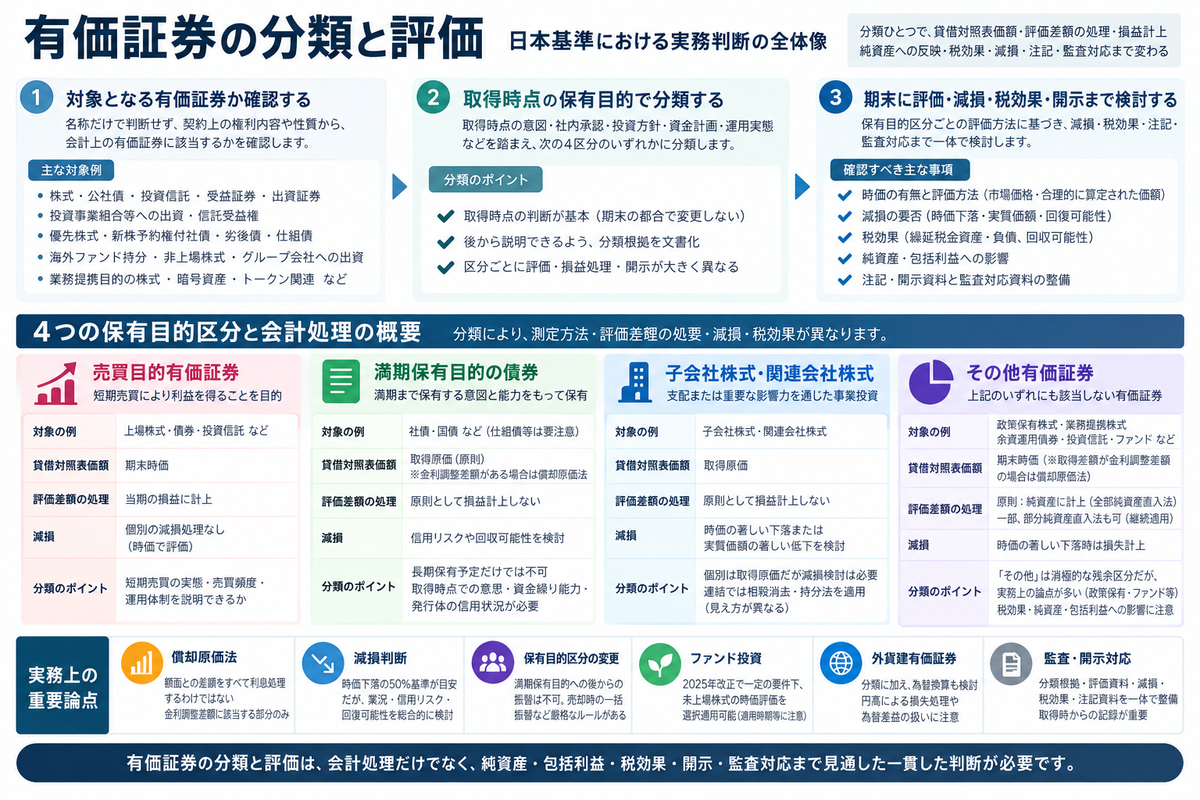
有価証券は、保有目的に応じて大きく次の区分に整理されます。
- 売買目的有価証券
- 満期保有目的の債券
- 子会社株式および関連会社株式
- その他有価証券
この分類は、単なる勘定科目の区分ではありません。分類によって、時価評価するのか取得原価で据え置くのか、評価差額を損益に入れるのか純資産に直入するのかが変わります。
金融商品会計基準では、売買目的有価証券は時価をもって貸借対照表価額とし、評価差額を当期の損益として処理します。満期保有目的の債券は、原則として取得原価または償却原価で測定します。子会社株式および関連会社株式は取得原価をもって貸借対照表価額とします。
そして、その他有価証券は時価をもって貸借対照表価額とし、評価差額は洗替方式に基づき、純資産の部に計上する方法などによって処理します。
出典:企業会計基準委員会|企業会計基準第10号 金融商品に関する会計基準 第15項〜第19項
ここで押さえておきたいのは、分類は「期末時点の都合」で決まるものではない、ということです。
取得時点の保有目的、社内承認、投資方針、資金計画、売却可能性、グループ戦略、そして実際の運用実態。これらを踏まえたうえで、後から説明できる分類でなければなりません。
まず確認すべきは、有価証券の範囲である
分類の議論に入る前に、そもそも金融商品会計基準上の有価証券に該当するのかを確認しておく必要があります。
一般的には、株式、公社債、投資信託、受益証券、出資証券などが検討の対象になります。ただし実務では、金融商品取引法上の有価証券に該当するかどうかだけで会計上の処理が決まるわけではありません。
金融商品取引法上の有価証券に類似し、企業会計上の有価証券として取り扱うことが適当なものは、金融商品会計の対象となり得ます。逆に、法的形式だけでは会計上の有価証券として処理することが適切でないものもあり得ます。
出典:企業会計基準委員会|移管指針第12号 金融商品会計に関するQ&A Q1
特に、次のようなものは実務上の確認が欠かせません。
- 投資事業組合等への出資
- 信託受益権
- 優先株式・種類株式
- 新株予約権付社債
- 劣後債・仕組債
- 海外ファンド持分
- 非上場株式
- グループ会社への出資
- 業務提携目的で取得した株式
- 暗号資産・トークン関連の投資商品
いずれも、名称や表示科目だけで判断するわけにはいきません。契約上の権利内容、持分性、償還条件、議決権、価格変動リスク、支配・影響力、換金可能性まで確認していく必要があります。
なお金融資産の範囲は、現金預金、金銭債権、株式その他の出資証券、公社債等の有価証券、デリバティブ取引により生じる正味の債権等を含むものとして整理されます。
出典:企業会計基準委員会|企業会計基準第10号 金融商品に関する会計基準 第4項
売買目的有価証券|短期売買の実態を説明できるか
売買目的有価証券は、時価の変動により利益を得ることを目的として保有する有価証券です。会計処理としては、期末時価を貸借対照表価額とし、評価差額を当期の損益に計上します。
実務上、この区分で問われるのは、「短期売買目的」といえる実態が本当にあるかどうかです。
金融商品会計に関する実務指針では、短期間の価格変動により利益を得る目的で保有し、通常は同一銘柄に対して相当程度の反復的な購入と売却が行われるものを、売買目的有価証券として整理しています。あわせて、トレーディング業務を日常的に遂行し得る独立した専門部署によって保管・運用されていることが望ましいとされています。
出典:企業会計基準委員会|移管指針第9号 金融商品会計に関する実務指針 第65項・第66項
したがって、単に「いつでも売却できる」「時価を見ている」というだけでは、売買目的有価証券には該当しません。上場企業の事業会社が政策保有株式や余資運用株式を保有している場合、それらを売買目的に分類するには、相応の根拠が求められます。
監査対応では、次のような資料が確認の対象になります。ここに挙げる資料は例示であり、保有する有価証券の種類、金額的重要性、評価上のリスクに応じて必要なものを選び、既存の社内資料や外部資料も活用して整理します。
- 投資方針・資金運用方針
- 運用部署の権限規程
- 売買実績
- 売買頻度
- 保有期間
- 取締役会・経営会議の承認資料
- 売却判断の社内ルール
- トレーディング目的であることを示す管理資料
売買目的有価証券は、評価差額がそのまま損益に直結します。だからこそ、利益調整の余地が生じないよう、取得の時点から分類根拠を明確にしておくことが大切です。
満期保有目的の債券|「長期保有」では足りない
満期保有目的の債券は、満期まで所有する意図をもって保有する社債その他の債券です。取得原価をもって貸借対照表価額としますが、額面金額と取得価額との差額が金利調整の性格を有する場合には、償却原価法に基づく価額で測定します。
ここで注意したいのは、「長期保有予定」と「満期保有目的」は同じではない、という点です。
実務指針では、満期まで所有する意図とは、償還期限まで所有する積極的な意思とその能力に基づいて保有することをいうとされています。保有期間が漠然と長期であるにとどまる場合、市場金利や為替相場など将来の不確定要因によって売却が予測される場合、あるいは資金繰り計画や法的障害によって継続保有が困難な場合には、満期保有目的とは認められません。
また、これは取得時点で判断すべきものであり、いったん他の保有目的で取得した債券を、後から満期保有目的へ振り替えることは認められていません。
出典:企業会計基準委員会|移管指針第9号 金融商品会計に関する実務指針 第68項〜第70項・第82項
このため、満期保有目的の債券として分類する場合には、少なくとも次の点を確認しておく必要があります。
- 償還日が定められているか
- 額面金額による償還が予定されているか
- 取得時点で満期保有の意思が明確か
- 満期まで保有できる資金繰り能力があるか
- 取得時点で、発行体の信用リスクが高くなく、元本償還・利払いに支障を来すおそれがないと判断できるか
- 金利変動・為替変動・流動性リスクによって売却する方針がないか
- 社内の投資方針と整合しているか
- 過去に同種の債券を満期前に頻繁に売却していないか
満期保有目的への分類では、保有者側の意思と資金繰り能力だけでなく、発行体の信用状況も確認します。原則として格付けに基づく合理的な判断基準を設け、取得時点で適格性を確認する必要があります。
格付けを取得していない私募債などでは、発行体の財政状態や経営成績等に基づき、同等程度の客観的な信頼性を確保できる方法で判断します。
出典:企業会計基準委員会|移管指針第12号 金融商品会計に関するQ&A Q22
仕組債は、契約条件に応じた判断が必要です。特に、株価や為替相場等に連動して償還元本が増減し、仕組み上のリスクが元本に及ぶものは、組込デリバティブを区分処理する場合であっても、満期保有目的の債券には分類できません。
転換社債型新株予約権付社債も、基本的には満期保有目的になじまないため、その条件と取得目的を確認する必要があります。
なお、通常の外貨建債券が持つ為替リスクと、償還元本を変動させる仕組み上のリスクは別のものです。外貨建てであることだけで、満期保有目的への分類が否定されるわけではありません。
出典:企業会計基準委員会|移管指針第9号 金融商品会計に関する実務指針 第68項
償却原価法|額面との差額をすべて利息処理するわけではない
満期保有目的の債券では、取得価額と債券金額との差額が金利調整の性格を有する場合に、償却原価法を適用します。
実務指針では、償却原価法の対象となるのは、取得差額が金利調整部分により生じた場合に限られるとされています。取得差額には、クーポンレートと市場利子率の差に基づくものだけでなく、発行体の信用力の変動、減損、その他の要因も含まれ得ます。したがって、そのすべてを機械的に金利調整差額として処理してよいわけではありません。
出典:企業会計基準委員会|移管指針第9号 金融商品会計に関する実務指針 第70項・第273項
ここは、実務で見落とされやすいところです。額面より低い価額で取得した債券について、「ディスカウントだから償却原価法で利息処理」と短絡的に処理してしまうと、信用リスクや回収可能性の問題を見落とすおそれがあります。
なお、償却原価法は、満期保有目的の債券だけに適用するものではありません。その他有価証券に分類した債券でも、取得差額が金利調整差額に該当する場合には償却原価法を適用し、償却原価と期末時価との差額を評価差額として処理します。
償却原価法は利息法を原則としますが、継続適用を条件として定額法を採用することもできます。
出典:企業会計基準委員会|移管指針第9号 金融商品会計に関する実務指針 第70項・第74項
また、減損処理を行った債券については、減損後の取得差額を金利調整差額として扱わないため、その後は償却原価法を適用しません。
出典:企業会計基準委員会|移管指針第12号 金融商品会計に関するQ&A Q25
監査上は、取引の内容や重要性に応じて、取得時の利回り、発行体の信用状況、取得価格の形成要因、格付け、流動性、組込デリバティブの有無などが確認されます。
子会社株式・関連会社株式|個別財務諸表では取得原価、連結では別の見え方になる
子会社株式および関連会社株式は、個別財務諸表では取得原価をもって貸借対照表価額とします。
このような処理となるのは、子会社株式・関連会社株式が、単なる価格変動による売買益を目的とした金融投資ではなく、支配または重要な影響力を通じた事業投資としての性格を持つためです。
金融商品会計基準の結論の背景においても、子会社株式については、事業投資と同じく時価の変動を財務活動の成果とは捉えない考え方に基づき、取得原価をもって貸借対照表価額とするとされています。関連会社株式についても、他企業への影響力の行使を目的として保有するものであることから、事実上の事業投資と同様の会計処理を行うことが適当とされています。
出典:企業会計基準委員会|企業会計基準第10号 金融商品に関する会計基準
ただし、「取得原価で据え置く」ということは、「評価をしなくてよい」という意味ではありません。
市場価格のある子会社株式・関連会社株式では、時価の著しい下落と回復可能性を検討します。市場価格のない株式では、発行会社の財政状態の悪化による実質価額の著しい低下を基礎に、減損の要否を判断します。
出典:企業会計基準委員会|企業会計基準第10号 金融商品に関する会計基準 第20項・第21項
また、連結財務諸表では見え方が変わります。連結子会社に対する投資と当該子会社の資本を相殺消去し、子会社の資産・負債・損益を取り込みます。非連結子会社および関連会社に対する投資には、重要性等による適用除外を除き、原則として持分法を適用します。
個別財務諸表での子会社株式評価と、連結財務諸表での子会社損益・純資産・のれん・減損・税効果とは、切り離して考えることができないのです。
出典:企業会計基準委員会|企業会計基準第22号 連結財務諸表に関する会計基準
出典:企業会計基準委員会|企業会計基準第16号 持分法に関する会計基準
その他有価証券|「その他」という名称に反して実務上の重要論点が多い
その他有価証券は、売買目的有価証券、満期保有目的の債券、子会社株式および関連会社株式のいずれにも該当しない有価証券です。
実務指針では、その他有価証券には、長期的な時価の変動により利益を得ることを目的として保有する有価証券や、業務提携等の目的で保有する有価証券が含まれるとされています。
つまり「その他」は消極的な残余区分でありながら、実務では政策保有株式、業務提携株式、余資運用債券、投資信託、ファンド投資など、実に多様な有価証券を抱え込む区分でもあります。
出典:企業会計基準委員会|移管指針第9号 金融商品会計に関する実務指針 第72項
その他有価証券は、原則として時価評価します。ただし、評価差額を直ちに当期損益へ計上するのではなく、洗替方式に基づき、次のいずれかの方法で処理します。
- 評価差額の合計額を純資産の部に計上する方法
- 時価が取得原価を上回る銘柄の評価差額は純資産の部に計上し、時価が取得原価を下回る銘柄の評価差額は当期の損失として処理する方法
実務指針では、前者を全部純資産直入法、後者を部分純資産直入法として整理しています。原則は全部純資産直入法ですが、継続適用を条件として部分純資産直入法を適用することもできます。また、株式、債券等の有価証券の種類ごとに区分して適用することも認められています。
出典:企業会計基準委員会|移管指針第9号 金融商品会計に関する実務指針 第73項
ここで重要なのは、その他有価証券の評価差額は、損益計算書ではなく純資産に反映される場合が多いということです。損益には出ていない含み益・含み損であっても、純資産、自己資本比率、包括利益、税効果、配当可能性、財務制限条項に影響を及ぼす可能性があります。
その他有価証券評価差額金と税効果
その他有価証券の評価差額を純資産に計上する場合には、税効果会計の検討が欠かせません。
金融商品会計基準では、純資産の部に計上されるその他有価証券の評価差額について、税効果会計を適用しなければならないとされています。
出典:企業会計基準委員会|企業会計基準第10号 金融商品に関する会計基準 第18項
実務上は、評価差益が生じる銘柄については繰延税金負債が、評価差損が生じる銘柄については繰延税金資産が論点になります。評価差損に係る繰延税金資産については、回収可能性の検討が必要です。
その他有価証券の評価差額に係る一時差異は、原則として個々の銘柄ごとにスケジューリングを行いますが、一定の場合には一括して繰延税金資産または繰延税金負債を計上する取扱いもあります。
また、過去の減損額を税務上損金不算入として将来減算一時差異が生じている場合、その後の時価回復は、減損前の取得原価に回復するまでの範囲では、当該将来減算一時差異の戻入れとして取り扱います。このため、回復による評価差益を機械的に将来加算一時差異として扱わず、当該銘柄を個別に管理し、スケジューリングの結果に基づいて繰延税金資産の回収可能性を判断する必要があります。
出典:企業会計基準委員会|企業会計基準適用指針第26号 繰延税金資産の回収可能性に関する適用指針 第38項〜第41項
このように、有価証券の評価は金融商品会計だけで完結しません。税効果、純資産、包括利益、そして連結税効果まで視野に入れておく必要があります。
出典:企業会計基準委員会|企業会計基準適用指針第28号 税効果会計に係る会計基準の適用指針
市場価格のない株式等|取得原価で据え置くが、減損検討は必要である
市場価格のない株式等は、取得原価をもって貸借対照表価額とします。現行の金融商品会計基準では、市場価格のない株式とは市場において取引されていない株式とされ、出資金など株式と同様に持分の請求権を生じさせるものも同様に取り扱われます。
出典:企業会計基準委員会|企業会計基準第10号 金融商品に関する会計基準 第19項
ここで注意しておきたいのが、2019年改正後の用語と考え方です。
以前の実務では「時価を把握することが極めて困難と認められる有価証券」という表現が広く使われていました。しかし、時価算定会計基準のもとでは、観察可能なインプットを入手できない場合であっても、入手できる最良の情報に基づく観察できないインプットを用いて時価を算定するという考え方が導入されています。
そのため、金融商品会計基準上は、時価評価の範囲を変更する趣旨ではないものの、「時価を把握することが極めて困難」という定めは削除されています。
出典:企業会計基準委員会|企業会計基準第10号 金融商品に関する会計基準
出典:企業会計基準委員会|企業会計基準第30号 時価の算定に関する会計基準
市場価格のない株式等は取得原価で測定されますが、発行会社の財政状態が悪化し、実質価額が著しく低下したときには、相当の減額を行い、評価差額を当期の損失として処理する必要があります。
実質価額は、発行会社の財務諸表を基礎に、合理的に入手できる情報に基づく資産等の時価評価差額などを反映し、保有株式に対応する価額を算定することが基本です。取得時に超過収益力等を見込んでいた場合には、その根拠と取得後の業績を確認し、当該超過収益力等が毀損していないかも検討します。
実務指針では、実質価額が著しく低下したときとは、少なくとも実質価額が取得原価に比べて50%程度以上低下した場合をいうとされています。ただし、実行可能で合理的な事業計画等により回復可能性が十分に裏付けられる場合には、相当の減額をしないことも認められます。
回復可能性は、原則として、おおむね5年以内に回復すると見込まれる金額を上限として判定し、毎期見直します。特定のプロジェクトのために設立され、当初の事業計画等において、開業当初の累積損失が5年を超える期間の経過後に解消されることが合理的に見込まれていた会社には、例外的な取扱いがあります。
出典:企業会計基準委員会|移管指針第9号 金融商品会計に関する実務指針 第92項・第285項
実務でここに必要となるのは、単なる簿価との比較ではありません。投資先の状況や重要性に応じて、次のような資料・事項を確認します。
- 発行会社の直近財務諸表
- 純資産額の調整
- 含み損益の有無
- 事業計画
- 資金繰り
- 超過収益力
- 経営権プレミアム
- 増資・資金支援の予定
- 回復可能性を裏付ける客観的資料
必要な事項を確認しないままでは、「取得原価でよい」「減損不要」と説明することは難しいでしょう。
時価のある有価証券の減損|50%基準だけで終わらせない
売買目的有価証券以外の有価証券について、時価が著しく下落した場合には、回復する見込みがあると認められる場合を除き、時価をもって貸借対照表価額とし、評価差額を当期の損失として処理する必要があります。
実務指針では、時価が取得原価に比べて50%程度以上下落した場合には、原則として「著しく下落した」ときに該当し、合理的な反証がない限り、回復する見込みがあるとは認められないとされています。また、30%未満の下落は、一般的には「著しく下落した」ときには該当しないものと考えられています。30%以上50%未満の領域については、企業が合理的な基準を設け、回復可能性判定の対象とするかどうかを判断することになります。
30%未満の下落であっても、発行会社の業績悪化や信用リスクの増大等を踏まえて企業が設定した合理的な基準に該当する場合には、回復可能性の判定対象となることがあります。判定基準は文書化し、継続的に適用します。
出典:企業会計基準委員会|移管指針第9号 金融商品会計に関する実務指針 第91項・第284項
もっとも、実務で数値基準だけに頼って判断するのは危険です。
株式であれば、市場価格の推移、取得時点、期末日後の価格動向、市場環境、発行会社の業況、債務超過、連続損失、翌期見込みなどを総合的に検討します。株式の回復可能性は、単に業績や株価が改善する見込みではなく、期末日後おおむね1年以内に時価が取得原価にほぼ近い水準まで回復すると見込めるかを、合理的な根拠に基づいて判断します。
債券であれば、時価下落が金利上昇に起因するのか、それとも信用リスクの増大に起因するのかを区別しなければなりません。
同じ時価下落でも、一般市場金利の上昇による債券価格の下落と、発行体の信用悪化による下落とでは、意味がまったく異なります。前者は満期保有目的の前提と整合する場合がありますが、後者は減損・貸倒・継続保有方針の見直しにつながる可能性があります。
ただし、金利上昇が原因というだけで自動的に減損不要になるわけではなく、保有期間中に時価の下落が解消する見込みまで確認する必要があります。
出典:企業会計基準委員会|移管指針第9号 金融商品会計に関する実務指針 第91項・第284項
また、市場価格のない株式等も含め、年度末に減損処理した場合は、減損後の価額を翌期首の取得原価とする切放しの処理を行います。その他有価証券の通常の評価差額に適用する洗替方式とは異なり、その後の時価回復を過去の減損損失の戻入益として処理するものではありません。
出典:企業会計基準委員会|企業会計基準第10号 金融商品に関する会計基準 第20項〜第22項
保有目的区分の変更|後から都合よく変えることはできない
有価証券の分類は、取得時点の判断が基本です。
とりわけ満期保有目的の債券については、取得時点で満期まで所有する意思と能力が必要であり、後から保有目的を変更して満期保有目的へ振り替えることは認められていません。
出典:企業会計基準委員会|移管指針第9号 金融商品会計に関する実務指針 第69項・第82項
満期保有目的の債券の一部を他の保有目的区分へ振り替えたり、満期前に売却したりした場合は、原則として、残りのすべての満期保有目的債券についても保有目的の変更があったものとして、売買目的有価証券またはその他有価証券へ振り替えます。また、変更を行った事業年度とその翌事業年度は、新たに取得した債券を満期保有目的に分類できません。
ただし、発行体の信用状態の著しい悪化など、実務指針が定める例外に該当する場合は、他の債券の満期保有目的を否定しない取扱いがあります。
出典:企業会計基準委員会|移管指針第9号 金融商品会計に関する実務指針 第83項
また、子会社株式または関連会社株式については、売却等により持分比率が低下し、子会社株式にも関連会社株式にも該当しなくなった場合には、残存株式をその他有価証券へ振り替えます。これは単に保有目的を変えたというよりも、支配または影響力の喪失という事実の変化に基づく区分変更です。個別財務諸表と連結財務諸表では会計処理が異なるため、それぞれの取扱いを確認します。
このほか、正当な理由に基づくトレーディングの開始・廃止等に伴う区分変更もありますが、いずれも実務指針が定める要件に従って判断する必要があります。
出典:企業会計基準委員会|移管指針第9号 金融商品会計に関する実務指針 第80項〜第89項
上場企業の実務では、保有目的区分の変更は監査上も慎重に見られます。含み損を回避するため、損益計上を避けるため、純資産への影響を調整するため——そうした恣意性を疑われることのないよう、事実関係と意思決定の過程を明確にしておく必要があります。
投資事業組合等への出資|未上場株式評価の改正と選択適用に注意する
上場企業がCVC、ベンチャーファンド、投資事業組合、海外ファンド等を通じて未上場株式へ投資する場合には、投資先株式そのものを直接保有していなくても、組合等への出資の会計処理を通じて、構成資産である市場価格のない株式等の評価が問題になります。
組合等への出資は、原則として組合等の財産および純損益の持分相当額を取り込み、構成資産に金融資産が含まれる場合は、金融商品会計基準に従った評価を出資者の会計処理に反映します。この基本的な取扱いは、2025年改正前から存在します。
ASBJが2025年3月11日に公表した改正移管指針第9号「金融商品会計に関する実務指針」では、運営者が出資財産の運用を業としており、組合等の決算で市場価格のない株式を時価評価しているという要件を満たす場合に、その評価を出資者の会計処理に用いる選択肢が設けられました。選択した組合等では、出資者の子会社株式・関連会社株式を除くすべての対象株式を時価評価し、評価差額の持分相当額を純資産の部に計上します。
適用する組合等の選択方針を定め、原則として出資時に適用の有無を決定します。適用後の任意の取りやめはできません。また、この取扱いを選択した株式の減損には、市場価格のない株式等の実質価額による判定ではなく、時価のある有価証券の減損に関する定めを適用します。
2025年改正指針は、2026年4月1日以後開始する連結会計年度および事業年度の期首から適用され、2025年4月1日以後開始する連結会計年度および事業年度の期首から早期適用できます。適用初年度には既存の組合等への出資に関する経過措置もあるため、選択方針、期首の処理および必要な注記を確認する必要があります。
なお、この改正は、企業が直接保有する非上場株式全般について、時価評価を選択できるようにしたものではありません。
出典:企業会計基準委員会|改正移管指針第9号「金融商品会計に関する実務指針」の公表
出典:企業会計基準委員会|移管指針第9号 金融商品会計に関する実務指針 第132項〜第132-5項・第195-20項・適用初年度の経過措置
この論点は、単なる有価証券分類の問題にとどまりません。投資先の評価資料、ファンドから入手する報告書、監査人への説明、金融商品注記、重要な会計上の見積り、税効果、連結グループ内の投資管理にまで影響が及びます。
ファンド投資を行っている企業は、契約上の権利、評価方針、入手可能情報、そして基準改正の適用時期を確認しておきたいところです。
外貨建有価証券|分類と換算が交差する
外貨建有価証券では、有価証券分類に加えて、外貨換算の処理も論点になります。
外貨建有価証券は、売買目的有価証券、満期保有目的の債券、その他有価証券、子会社株式・関連会社株式という分類ごとに、換算処理と評価差額の処理を整理していく必要があります。
ヘッジ会計等を適用しない通常の期末換算では、売買目的有価証券、満期保有目的の債券およびその他有価証券は決算時の為替相場で換算し、子会社株式・関連会社株式は取得時の為替相場による円貨額を基礎とします。その他有価証券に該当する市場価格のない外貨建株式等も、外貨建取得原価を決算時の直物為替相場で換算します。
減損における時価の著しい下落や実質価額の著しい低下は、原則として外貨ベースで判定します。ただし、外貨建その他有価証券のうち債券については、外貨ベースで時価の著しい下落がなくても、著しい円高によって円換算後の金額が著しく下落した場合には、決算時の為替相場による換算差額を当期の損失として処理します。
また、減損による評価額の引下げを行う場合には、子会社株式・関連会社株式であっても、外貨による時価または実質価額を決算時の為替相場で換算します。
出典:企業会計基準委員会|移管指針第2号 外貨建取引等の会計処理に関する実務指針 第12項〜第19項
特に外貨建その他有価証券では、為替換算差額をその他有価証券評価差額金に含めるのか、債券について為替差損益として損益処理する容認処理を適用するのかといった、処理の選択と継続適用が問題になります。
出典:企業会計基準委員会|移管指針第2号 外貨建取引等の会計処理に関する実務指針 第16項
外貨建有価証券の処理は、金融商品会計、外貨建取引会計、税効果会計、ヘッジ会計が交差する領域です。為替予約等でヘッジしている場合には、ヘッジ会計の要件充足も別途検討が必要になります。なお、本稿ではヘッジ指定された有価証券の詳細は扱わず、別稿で整理する前提とします。
有価証券評価と純資産・包括利益への影響
その他有価証券評価差額金は、個別財務諸表では評価・換算差額等に表示され、連結財務諸表ではその他の包括利益累計額に含まれます。純資産の部では、株主資本とそれ以外の項目を区分して表示し、その他有価証券評価差額金や繰延ヘッジ損益などは株主資本以外の項目として整理されます。
出典:企業会計基準委員会|企業会計基準第5号 貸借対照表の純資産の部の表示に関する会計基準
出典:企業会計基準委員会|企業会計基準適用指針第8号 貸借対照表の純資産の部の表示に関する会計基準等の適用指針
そのため、有価証券評価は、損益計算書だけを見ていても把握しきれません。含み益・含み損が損益に出ていなくても、純資産や包括利益には影響が及びます。特に上場企業では、投資家説明、財務制限条項、自己資本比率、配当方針、資本政策との関係まで確認しておく必要があります。
出典:企業会計基準委員会|企業会計基準第25号 包括利益の表示に関する会計基準
また、その他有価証券評価差額金は税効果考慮後の金額で純資産に計上されるため、法定実効税率の変更や繰延税金資産の回収可能性の判断の影響を受けます。
出典:企業会計基準委員会|企業会計基準適用指針第28号 税効果会計に係る会計基準の適用指針
有価証券分類・評価で監査上確認されやすい資料
有価証券の分類と評価は、監査上も重要な論点になりやすい領域です。とりわけ、含み損が大きい銘柄、非上場株式、子会社・関連会社株式、ファンド投資、外貨建有価証券、満期保有目的債券については、判断の過程を資料で説明できることが求められます。
実務上、準備しておきたい資料は次のとおりです。すべてを一律にそろえるのではなく、各論点の重要性とリスクに応じて必要なものを整理します。
- 有価証券明細
- 取得時の稟議書・投資判断資料
- 保有目的の分類根拠
- 取締役会・経営会議資料
- 投資方針・資金運用方針
- 満期保有目的債券の資金繰り計画
- 債券の発行体情報・格付情報
- 時価情報・評価資料
- 非上場株式の直近財務諸表
- 実質価額の算定資料
- 回復可能性の検討資料
- 投資先の事業計画
- ファンドからの評価報告書
- 税効果計算資料
- その他有価証券評価差額金の内訳
- 開示・注記の基礎資料
大切なのは、期末時点で帳尻を合わせることではありません。取得の時点から、なぜその分類にしたのか、なぜその評価でよいのか、なぜ減損不要と判断できるのか。それらを説明できる資料を残しておくことです。
分類根拠は取得時から保存し、その後の事実関係の変化、期末の評価、減損および回復可能性の判断については、各決算時点の情報に基づいて更新します。
有価証券分類と評価で実務上つまずきやすいポイント
有価証券の会計処理では、次のような誤りが生じやすくなります。
1. 「売却する可能性が低い」だけで満期保有目的にしてしまう
満期保有目的の債券には、満期まで保有する積極的な意思と能力が必要です。単に長期保有予定であること、当面売却予定がないことだけでは足りません。
2. その他有価証券に分類した政策保有株式について、保有合理性や減損・開示の検討を怠る
政策保有株式は、他の保有目的区分に該当しない場合にはその他有価証券に分類されます。ただし、その分類を行ったことで、保有合理性、時価下落、減損、資本効率や開示に関する検討が不要になるわけではありません。
また、売却方針を決めたことだけを理由に、売買目的有価証券へ分類し直すこともできません。
出典:企業会計基準委員会|移管指針第12号 金融商品会計に関するQ&A Q20
3. 子会社株式・関連会社株式を取得原価で据え置くことに安心してしまう
個別財務諸表では取得原価で測定しますが、減損の検討は必要です。子会社の業績悪化、債務超過、事業計画未達、資金支援、のれん減損との整合性を確認しなければなりません。
4. その他有価証券評価差額金の税効果を機械的に処理する
評価差益・評価差損に係る税効果は、純資産表示、回収可能性、過去減損後の時価回復、連結税効果に影響します。単に評価差額に税率を乗じるだけでは不十分な場合があります。
5. 市場価格のない株式等について、実質価額を検討していない
市場価格がないことは、評価不要を意味しません。発行会社の財政状態が悪化している場合には、実質価額の低下と回復可能性を検討する必要があります。
6. ファンド投資の評価をファンド報告書任せにしている
ファンド報告書は重要な資料です。ただし、会計基準上どのように利用するのか、時価評価の対象なのか、監査証拠として十分なのかは、別途検討が必要です。
7. 外貨建有価証券の評価差額と為替差損益の処理を混同する
外貨建有価証券は、有価証券分類と外貨換算処理の両方を整理する必要があります。特に外貨建その他有価証券では、評価差額と為替差損益の扱いを明確にしておかなければなりません。
有価証券の分類と評価を検討する実務上の順序
有価証券の会計処理を整理する際は、次の順序で検討していくと、監査人・経営者・開示担当者に説明しやすくなります。
1. 契約・権利内容を確認する
株式か、債券か、出資か、受益権か、組合持分か、複合金融商品か。名称ではなく、契約上の権利・義務・持分性・償還条件を確認します。
2. 会計上の有価証券に該当するか判断する
金融商品会計基準の対象なのか、他の会計基準で処理すべきなのかを確認します。
3. 保有目的を取得時点で整理する
売買目的、満期保有目的、子会社・関連会社、その他のいずれに該当するかを判断します。
4. 分類根拠を文書化する
社内稟議、投資方針、資金計画、取得目的、保有方針を保存します。
5. 期末評価方法を確認する
保有目的区分等に応じた評価方法を確認し、市場価格のない株式等については実質価額を算定して、減損の要否を検討します。組合等への出資について時価評価の選択適用を行う場合には、その取扱いに応じた評価・減損の方法を確認します。
6. 税効果と純資産表示を確認する
その他有価証券評価差額金、繰延税金資産・負債、評価・換算差額等、その他の包括利益累計額を整理します。
7. 注記・開示・監査対応を確認する
金融商品注記、時価等の開示、重要な会計上の見積り、KAM、適時開示の可能性を確認します。
専門家に相談すべき有価証券評価の論点
有価証券の分類と評価は、日常的な処理に見えて、その実、重要な判断を含む領域です。特に次のような場合には、早い段階で専門家を交えて整理しておくことをおすすめします。
- 新たに大型の有価証券投資を行った
- 満期保有目的の債券として分類したい
- 政策保有株式の含み損が大きい
- 子会社・関連会社株式の実質価額が低下している
- 非上場株式の評価資料が十分でない
- ファンド投資・CVC投資が増えている
- 市場価格のない株式等の減損要否に迷いがある
- その他有価証券評価差額金の税効果が複雑である
- 外貨建有価証券を保有している
- 投資先が債務超過または連続赤字である
- 監査人から分類・減損・時価について質問を受けている
- 有価証券評価が財務制限条項、配当方針、適時開示に影響し得る
こうした論点では、単に会計処理の結論を出すだけでは十分ではありません。分類の根拠、評価方法、回復可能性、税効果、開示影響、監査証拠を、一体のものとして整理していく必要があります。
主な参照情報
出典:企業会計基準委員会|企業会計基準第10号 金融商品に関する会計基準
出典:企業会計基準委員会|移管指針第9号 金融商品会計に関する実務指針
出典:企業会計基準委員会|企業会計基準第30号 時価の算定に関する会計基準
出典:企業会計基準委員会|企業会計基準適用指針第19号 金融商品の時価等の開示に関する適用指針
出典:企業会計基準委員会|移管指針第12号 金融商品会計に関するQ&A
出典:企業会計基準委員会|企業会計基準適用指針第26号 繰延税金資産の回収可能性に関する適用指針
出典:企業会計基準委員会|企業会計基準適用指針第28号 税効果会計に係る会計基準の適用指針
出典:企業会計基準委員会|移管指針第2号 外貨建取引等の会計処理に関する実務指針
出典:企業会計基準委員会|企業会計基準第22号 連結財務諸表に関する会計基準
出典:企業会計基準委員会|企業会計基準第16号 持分法に関する会計基準
出典:企業会計基準委員会|企業会計基準第5号 貸借対照表の純資産の部の表示に関する会計基準
出典:企業会計基準委員会|企業会計基準適用指針第8号 貸借対照表の純資産の部の表示に関する会計基準等の適用指針
出典:企業会計基準委員会|企業会計基準第25号 包括利益の表示に関する会計基準
出典:企業会計基準委員会|企業会計基準第31号 会計上の見積りの開示に関する会計基準
出典:企業会計基準委員会|改正移管指針第9号「金融商品会計に関する実務指針」の公表
出典:企業会計基準委員会|改正企業会計基準第10号「金融商品に関する会計基準」等の公表
出典:企業会計基準委員会|改正企業会計基準第27号「法人税等に関する会計基準」等の公表
有価証券の分類・評価で迷う場合は、早めの論点整理が重要です
有価証券の分類と評価は、決算整理仕訳だけで完結する論点ではありません。
分類の誤りは、時価評価、損益計上、純資産表示、税効果、注記、監査対応に広く影響します。減損判断を誤れば、当期損益にとどまらず、過年度訂正、KAM、適時開示、投資家説明にまで波及する可能性があります。
犬飼公認会計士・税理士事務所では、日本基準に基づく有価証券の分類、評価、減損、その他有価証券評価差額金の税効果、金融商品注記、監査人対応に関する論点整理を支援しています。
有価証券の分類や評価を「後から説明できる形」で整理したいとお考えの場合は、犬飼公認会計士・税理士事務所HPのお問い合わせページからご相談ください。
この記事の振り返り
| 論点 | 実務上のポイント |
|---|---|
| 有価証券分類 | 売買目的、満期保有、子会社・関連会社、その他有価証券で測定・評価差額が変わる |
| 売買目的有価証券 | 短期売買目的の実態、売買頻度、運用体制を説明できる必要がある |
| 満期保有目的の債券 | 満期まで保有する意思・能力に加え、債券の属性と取得時の信用状況を確認する |
| 償却原価法 | 取得差額が金利調整差額に該当する場合に適用し、その他有価証券に分類した債券も対象となる |
| 子会社・関連会社株式 | 個別では取得原価を基本とし、市場価格の有無に応じて減損を検討する。連結・持分法の処理も確認する |
| その他有価証券 | 原則として時価評価し、評価差額は純資産に計上する方法などで処理する |
| その他有価証券評価差額金 | 税効果を考慮し、純資産・包括利益・連結税効果への影響を確認する |
| 市場価格のない株式等 | 取得原価で測定するが、実質価額の著しい低下があれば減損を検討する。回復可能性には、原則としておおむね5年以内という条件がある |
| 減損判断 | 時価のある有価証券の下落率と回復可能性、市場価格のない株式等の実質価額と回復可能性を区別する |
| 減損後の処理 | 年度末の減損は切放しとし、減損後の価額を翌期首の取得原価とする。通常の評価差額の洗替方式とは異なる |
| 保有目的区分の変更 | 満期保有目的債券の満期前売却等は、原則として残りの債券の区分変更や、変更年度・翌年度の新規取得債券の分類制限につながる |
| ファンド投資 | 2025年改正による時価評価の選択適用について、要件、対象、継続適用、減損、注記および適用時期を確認する |
| 外貨建有価証券 | 通常の換算と減損時の換算を区別し、外貨建その他有価証券の債券に係る著しい円高時の損失処理にも注意する |
| 監査対応 | 分類根拠、評価資料、減損判断、税効果、注記資料を一体で整える。資料は重要性とリスクに応じて選び、決算時点の情報に更新する |

