決算日後に発生した事象は、決算実務のなかでも判断を誤りやすい領域です。
理由は、それほど複雑ではありません。後発事象は、財務諸表が対象とする期間が終わった後に発生します。しかし、その事象が当期の財務諸表を修正すべき証拠なのか、それとも翌期以降への影響として注記すべき情報なのかは、発生日だけでは決まらないからです。
決算日後に取引先が倒産した。訴訟で敗訴した。火災が発生した。重要なM&Aを決定した。借入条件を変更した。子会社を売却した。資金繰りが急変した。
いずれも、決算日後から評価期間の末日までに発生し、財務諸表に影響を及ぼす場合には「後発事象になり得る」事象です。ただし、会計処理は同じにはなりません。
上場企業では、会計処理、注記、決算短信、有価証券報告書、会社法上の計算書類、監査報告書、適時開示、KAMおよび内部統制が相互に関係します。IPO準備企業についても、上場後を見据え、これらに準じた情報収集・決算管理体制を整備することが重要です。もっとも、上場会社と同一の適時開示義務等が直ちに適用されるわけではありません。
つまり後発事象の判断は、「決算後に何かあったか」を聞くだけでは足りないということです。事象が発生した時点、決算日現在の状況、原因事象、財務諸表の公表の承認日、評価期間、重要性、翌期以降への影響、そして取締役会、監査役等および監査人への説明資料まで含めて整理する必要があります。
2026年1月9日、企業会計基準委員会(ASBJ)から企業会計基準第41号「後発事象に関する会計基準」および企業会計基準適用指針第35号「後発事象に関する会計基準の適用指針」が公表されました。
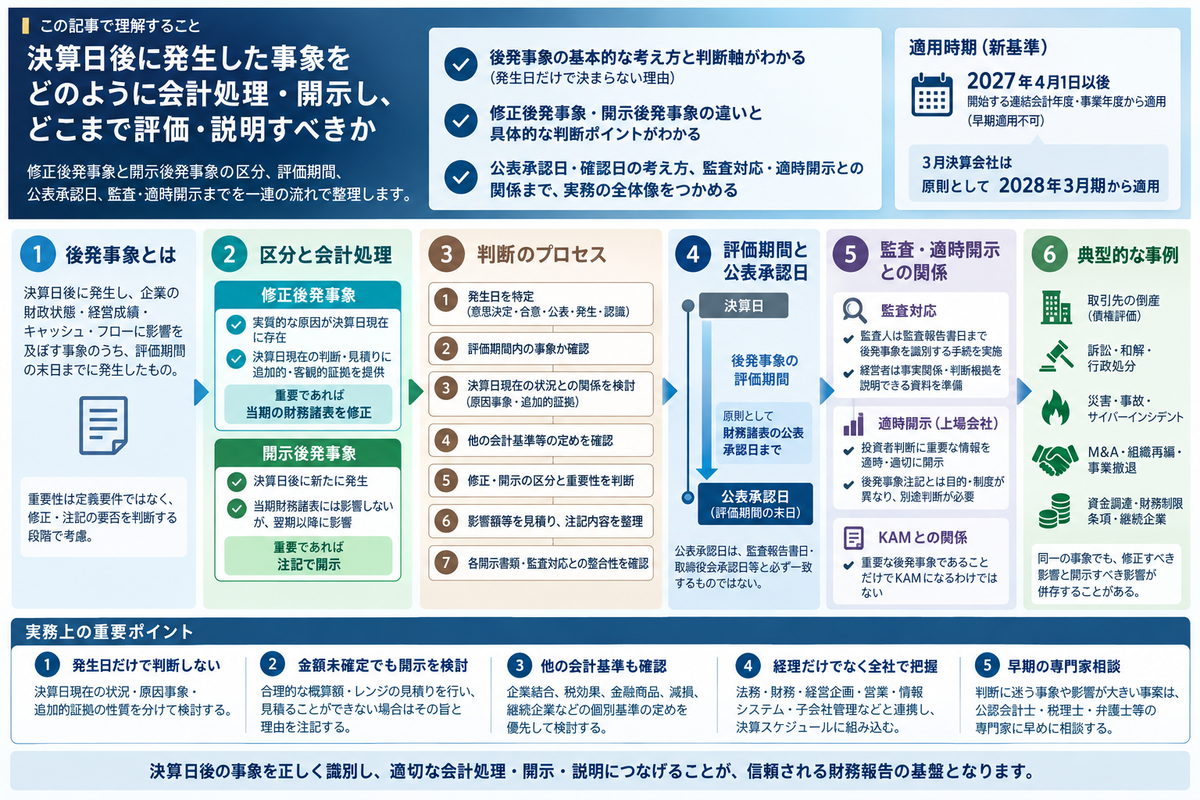
本基準等は、2027年4月1日以後開始する連結会計年度および事業年度から適用され、早期適用は認められていません。したがって、3月決算会社では、原則として2028年3月期から新基準が適用されることになります。
出典:企業会計基準委員会|企業会計基準第41号「後発事象に関する会計基準」等の公表
本稿の適用関係
企業会計基準第41号および企業会計基準適用指針第35号は、2027年4月1日以後開始する連結会計年度および事業年度から適用され、早期適用は認められていません。
したがって、2027年4月1日前に開始する連結会計年度および事業年度については、廃止前の監査基準報告書560実務指針第1号「後発事象に関する監査上の取扱い」が従前どおり適用されます。
以下では、新基準適用後の取扱いを中心に解説し、必要に応じて適用前の実務との違いを明示します。
あわせて、日本公認会計士協会(JICPA)は、監査基準報告書560実務指針第1号「後発事象に関する監査上の取扱い」を2026年1月9日付で廃止しています。会計に関する内容は後発事象会計基準および適用指針に移管され、旧実務指針に掲載されていた例示は、ASBJの補足文書として引き継がれました。監査に関する内容は、監査基準報告書560「後発事象」に記載されています。
ただし、2027年4月1日前に開始する連結会計年度および事業年度の連結財務諸表・個別財務諸表については、従前どおり同実務指針を適用するものとされています。
出典:日本公認会計士協会|監査基準報告書560実務指針第1号「後発事象に関する監査上の取扱い」の廃止について
本稿では、日本基準を前提に、後発事象をどのように識別し、修正後発事象と開示後発事象をどう分け、どの時点まで評価し、どこまで開示・監査対応に反映すべきかを、上場企業実務の判断プロセスとして整理します。
後発事象とは何か
後発事象とは、決算日後に発生した、企業の財政状態、経営成績およびキャッシュ・フローの状況に影響を及ぼす事象のうち、評価期間の末日までに発生したものをいいます。後発事象には、修正後発事象と開示後発事象があります。
連結財務諸表では、「決算日後」は「連結決算日後」と読み替えます。連結子会社および持分法適用会社については、「連結子会社等の決算日後」とされます。
出典:企業会計基準委員会|企業会計基準第41号 後発事象に関する会計基準
ここで重要なのは、「重要性」は後発事象に該当するかどうかの定義要件ではない、という点です。
重要性は、修正後発事象について財務諸表を修正する必要があるか、開示後発事象について注記する必要があるかを判断する段階で考慮します。重要性の乏しい事象も、概念上は後発事象に該当し得ますが、財務諸表の修正または注記を要しないことがあります。
この定義で押さえておきたいのは、後発事象が「決算日後に起こったすべての出来事」ではないということです。企業の財政状態、経営成績、キャッシュ・フローに影響を及ぼす事象であり、かつ評価期間の末日までに発生していることが必要になります。
そのため、後発事象の検討では、まず次の4点を分けて確認します。
| 確認事項 | 実務上の意味 |
|---|---|
| 事象の発生日 | 決算日後から評価期間の末日までに発生しているか |
| 決算日現在の状況との関係 | 事象の実質的な原因または関連する状態が決算日現在に存在していたか。決算日現在の判断・見積りに追加的な証拠を提供するか |
| 財務諸表への影響 | 当期の財務諸表を修正すべき部分と、翌期以降への影響として開示すべき部分は何か |
| 評価期間 | 適用される評価期間の末日までに発生したか |
後発事象の判断でありがちな誤りは、「発生日」だけで結論を出してしまうことです。
決算日後に情報が判明した場合には、まず、決算日後に新たな事象が発生したのか、それとも決算日現在すでに存在していた事実が後から発見されたのかを区別します。
決算日現在すでに存在していた事実が後から発見された場合、その「発見」が独立した後発事象となるとは限りません。決算日現在の事実を、通常の決算処理に反映する問題となることがあります。
一方、決算日後に新たな判決、倒産、鑑定結果等が発生し、それが決算日現在の状況について追加的またはより客観的な証拠を提供する場合には、修正後発事象として検討します。
いずれの場合も、決算日現在の状況に関する判断または見積りへ反映すべき情報であるときは、当期の財務諸表を修正する必要があります。
後発事象の発生日をどう決めるか
後発事象の発生日は、単に契約書の日付や効力発生日だけで判断するものではありません。
一般には、企業が単独で意思決定する事象については意思決定した時点、合併等の相手方との合意を必要とする取引については合意が成立した時点またはその事実を公表した時点、災害・事故等については事象が発生した時点または企業がその発生を認識した時点。これらを基礎として、事実関係に即して判断します。
したがって、取締役会決議日、契約締結日、クロージング日、登記日、効力発生日のうち、常に一つの日付が機械的に後発事象の発生日となるわけではありません。
また、後発事象に関して他の会計基準等に個別の定めがある場合には、後発事象会計基準だけでなく、当該個別基準の定めを優先して確認する必要があります。
たとえば、決算日後に税率変更を伴う税法改正が成立した場合。税効果会計に関する個別の定めに基づき、決算日現在の繰延税金資産・繰延税金負債を改定後の税率で修正せず、その内容および影響を注記する取扱いがあります。「決算日現在の状況に関係するか」という一般論だけで、修正の要否を決めることはできません。
出典:企業会計基準委員会|税効果会計に係る会計基準の適用指針
決算日後に新たに行われたM&Aや増資の意思決定、決算日後に新たに発生した災害、決算日後の事情に基づく借入条件変更などは、原則として当期の財務諸表を修正せず、重要性があれば開示後発事象として注記します。
ただし、決算日現在の状態を裏付ける証拠となる場合や、他の会計基準に個別の定めがある場合は、その内容を別途検討します。
修正後発事象と開示後発事象の違い
後発事象判断の中心は、当期の財務諸表を修正すべき部分と、翌期以降への重要な影響として注記すべき部分を区分することにあります。
同一の出来事であっても、事実関係を構成要素に分けると、修正すべき影響と開示すべき影響が併存することがあります。
たとえば、決算日後に主要取引先が倒産した場合。決算日現在の売掛債権について貸倒引当金を追加計上すると同時に、翌期の売上減少や代替取引先の確保に伴う影響を、重要な開示後発事象として説明することも考えられます。
企業会計基準第41号では、修正後発事象を次のように定義しています。決算日後に発生した事象ではあるものの、その実質的な原因が決算日現在にすでに存在しており、決算日現在の状況に関連する会計上の判断または見積りをするうえで、追加的またはより客観的な証拠を提供するものとして考慮しなければならない事象です。
重要な修正後発事象については、財務諸表を修正します。
一方、開示後発事象とは、決算日後に発生し、当期の財務諸表には影響を及ぼさないものの、翌期以降の財務諸表に影響を及ぼす事象をいいます。
重要な開示後発事象については、将来の企業の財政状態、経営成績およびキャッシュ・フローの状況に及ぼす影響を財務諸表利用者が理解できるようにするため、十分な情報を注記します。
出典:企業会計基準委員会|企業会計基準第41号 後発事象に関する会計基準
整理すると、次のようになります。
| 区分 | 判断軸 | 会計処理・開示 |
|---|---|---|
| 修正後発事象 | 実質的な原因が決算日現在すでに存在し、決算日現在の判断または見積りに追加的・客観的証拠を提供するか | 重要であれば財務諸表を修正する |
| 開示後発事象 | 決算日後に新たに発生し、当期財務諸表には影響しないものの、翌期以降の財務諸表に影響を及ぼすか | 重要であれば当期財務諸表に注記する |
| 重要性の乏しい後発事象 | 後発事象には該当するが、修正または注記を要するほどの重要性があるか | 重要性が乏しければ、通常は修正または注記を要しない |
| 後発事象に該当しない事象 | 決算日後に発生した事象ではない、財政状態・経営成績・キャッシュ・フローに影響しない、または評価期間の末日後に新たに発生したものか | 会計基準上の後発事象の対象外。ただし、適時開示、臨時報告書、次期財務諸表等への反映は別途検討する |
ここでいう「実質的な原因」は、形式的な発生日よりも重要です。
たとえば、決算日後に訴訟で敗訴した場合であっても、争いの原因となる事象が決算日以前に存在していたというだけで、直ちに財務諸表を修正するわけではありません。
決算日後の判決・和解等が、決算日現在の義務の存在、損失発生可能性または見積額について追加的・客観的証拠を提供する場合には、修正後発事象として取り扱います。
一方、決算日後に火災が発生した場合を考えます。その火災が決算日時点の資産の状態を示すものではなく、決算日後に新たに発生した損失であれば、原則として当期の固定資産を減損または除却するのではなく、重要性に応じて開示後発事象として注記します。
判断の起点は「決算日現在に何が存在していたか」
後発事象の判断は、次の問いから始めると整理しやすくなります。
その事象は、決算日現在の状況を明らかにするものなのか。それとも、決算日後に新たに生じた状況なのか。
たとえば、次のような事象を考えてみます。
| 事象 | 修正後発事象または当期末の会計処理に反映し得る場合 | 開示後発事象となり得る場合 |
|---|---|---|
| 取引先の倒産 | 決算日時点で財政状態が悪化しており、決算日後の倒産が債権の回収可能性に関する追加的・客観的証拠を提供する場合 | 決算日後に新たに発生した災害その他の事象によって、決算日後に初めて信用状態が悪化し倒産した場合 |
| 訴訟の判決・和解 | 決算日以前の原因事象に基づく係争について、判決・和解が決算日現在の義務の存在、損失発生可能性または見積額を明確化する場合 | 原因となる行為または事象が決算日後に発生し、その後に訴訟が提起された場合 |
| 固定資産の売却 | 決算日後の売却価格等が、決算日現在の回収可能価額を裏付ける場合。または、決算日現在すでに存在していた遊休化・売却方針等を示す追加的証拠となる場合 | 決算日後の経営環境変化を受けて、新たに売却方針を決定した場合 |
| 賞与・インセンティブ | 当期の勤務または当期業績に起因し、決算日現在に引当金の認識要件を満たしており、決算日後の決議・業績確定等が支給額に関する追加的証拠を提供する場合 | 決算日後の勤務、決算日後に新たに設定された制度または決算日後の業績を対象として、決算日後に初めて支給原因が発生した場合 |
| 借入条件変更 | 決算日現在すでに財務制限条項への抵触その他の状態が存在し、負債区分、注記または継続企業の前提の評価に影響する場合 | 決算日後に新たな資金調達方針として借換えまたは条件変更を決定・実行した場合 |
固定資産について、決算日現在すでに遊休化や売却方針が実質的に存在していた場合には、第一義的には、決算日現在の通常の会計処理として、減損の兆候、資産グルーピング、回収可能価額等を検討します。
決算日後の取締役会決議や売却価格は、その判断を裏付ける追加的な証拠となることがあります。決算日前に実質的な状態が存在していたこと自体を、機械的に修正後発事象と呼ぶものではありません。
賞与・インセンティブについても、決算日後に取締役会決議が行われたという形式だけでは結論は決まりません。日本基準における引当金の認識要件である、将来の特定の費用または損失であること、当期以前の事象に起因すること、発生可能性が高いこと、金額を合理的に見積ることができること。これらを基礎として判断します。
このように、同じ事象名でも結論は変わります。「取引先の倒産だから修正後発事象」「火災だから開示後発事象」といった機械的な分類では足りません。
原因事象、決算日現在の状態、事後に判明した情報の性質、経営者の意思決定時点を分けて判断する必要があります。
評価期間の末日と「財務諸表の公表の承認日」
以下は、2027年4月1日以後開始する連結会計年度および事業年度に適用される新基準の取扱いです。
2026年公表の後発事象会計基準では、後発事象の評価期間の末日は、原則として財務諸表の公表の承認日とされています。以下、この日を「公表承認日」といいます。
財務諸表の公表の承認日とは、財務諸表を公表することを承認する権限を有する社内の機関または個人が、公表を承認した日付を指します。
承認権限を有する機関または個人は、企業の経営とガバナンスの構造に基づき、企業ごとに異なり得ます。公表承認日は、必ずしも決算短信の取締役会承認日、監査報告書日、有価証券報告書提出日または株主総会日のいずれかと一致するものではありません。
出典:企業会計基準委員会|企業会計基準第41号 後発事象に関する会計基準
この点は、実務上きわめて重要です。
従前の実務では、監査報告書日や会社法上の計算書類承認手続との関係で、後発事象の評価期間を考える場面が多くありました。
しかし、企業会計基準第41号は、企業の観点から後発事象の定義を定めるにあたり、監査報告書日までを評価期間とする考え方をそのまま踏襲していません。会計基準の定めは財務諸表の監査が行われることを前提としておらず、財務諸表の作成責任は経営者にあり、監査人は財務諸表に対して意見を表明する。この二重責任の原則も踏まえる必要があるためです。
上場企業の実務では、少なくとも次の日付を一覧化しておく必要があります。
| 日付 | 実務上の意味 |
|---|---|
| 決算日 | 後発事象の評価の起点 |
| 決算短信の社内承認日・公表日 | 速報開示としての決算情報を社内で承認し、公表した時点 |
| 計算書類等の作成完了日 | 会社法上の計算書類等の作成作業が完了した時点 |
| 計算書類等に関する確認日 | 経営者が計算書類等の作成に関する監査契約上の責任を果たしたことを確認した日 |
| 会社法監査に係る会計監査人の監査報告書日 | 会社法上の計算書類等について会計監査人が監査報告書を作成した日 |
| 取締役会による計算書類等の承認日 | 会社法上の計算書類等を取締役会が承認した日 |
| 金融商品取引法監査に係る監査報告書日 | 有価証券報告書に含まれる財務諸表等に対して監査人が監査報告書を作成した日 |
| 財務諸表の公表の承認日 | 後発事象会計基準上の評価期間の末日となる日 |
| 有価証券報告書提出日 | 法定開示書類がEDINETを通じて公衆縦覧に供される時点 |
| 株主総会日 | 会社法上の計算書類の報告・承認等との関係を確認する日 |
決算日後の事象を管理するには、単に「有価証券報告書提出日まで」を見るだけでは足りません。会社の決算承認プロセス上、どの機関または個人が、いつ、何を承認しているのかを明確にしておくことが求められます。
なお、企業会計基準第41号では、財務諸表の公表について、公表承認日および財務諸表の公表を承認した機関または個人の名称を注記することとされています。
この注記は、重要な後発事象が存在しない場合にも必要です。また、連結財務諸表と個別財務諸表の双方で必要となり、連結財務諸表と個別財務諸表の後発事象注記が同一である場合に認められる簡便的な記載は、公表承認日に関する注記には適用されません。
この注記は、形式的な日付情報ではありません。財務諸表がどの時点までの後発事象を評価対象として作成されたのかを、財務諸表利用者が理解するための基礎情報です。
会計監査人設置会社における「確認日」後の取扱い
会計監査人設置会社では、会社法上の計算書類等と金融商品取引法上の財務諸表の提出時期・監査手続が併存します。そのため、後発事象の評価期間についても、特有の実務上の整理が必要になります。
企業会計基準適用指針第35号では、会計監査人設置会社において、会計監査人により監査される計算書類及びその附属明細書又は連結計算書類に関する後発事象の評価期間の末日は、企業が一般に公正妥当と認められる企業会計の基準および会社計算規則に準拠して計算書類等または連結計算書類を作成する監査契約上の責任を果たしたことを確認した日とされています。
確認を行う者は、一般に、業務執行の権限を有する最高経営責任者または同等の者です。また、財務報告に関し最高経営責任者に準ずる責任を有する最高財務責任者が定められている場合には、当該者も含まれます。確認日は通常、会社法監査に係る経営者確認書の日付と同日になりますが、取締役会承認日や会計監査人の監査報告書日と必ず同じになるわけではありません。
出典:企業会計基準委員会|企業会計基準適用指針第35号 後発事象に関する会計基準の適用指針
また、会計監査人設置会社においては、次の期間に発生した事象について、本来であれば修正後発事象に該当するものであっても、修正後発事象として取り扱わず、重要であれば開示後発事象に準じて取り扱います。
- 計算書類及びその附属明細書の確認日後から、個別財務諸表の公表承認日まで
- 連結計算書類の確認日後から、連結財務諸表の公表承認日まで
これは、会社法と金融商品取引法の開示制度が併存する日本の実務に配慮した、重要な取扱いです。
確認日と公表承認日は、別の概念です。また、個別財務諸表と連結財務諸表では、それぞれ対応する確認日および公表承認日が異なる可能性があります。
実務上は、次のように整理します。
| 期間 | 主な検討 |
|---|---|
| 決算日の翌日から、計算書類等または連結計算書類の確認日まで | 計算書類等または連結計算書類に関する後発事象を評価する。重要な修正後発事象は財務諸表へ反映する |
| 計算書類等の確認日後から個別財務諸表の公表承認日まで | 本来修正後発事象に該当する事象であっても、修正後発事象として取り扱わず、重要であれば開示後発事象に準じて個別財務諸表に注記する |
| 連結計算書類の確認日後から連結財務諸表の公表承認日まで | 本来修正後発事象に該当する事象であっても、修正後発事象として取り扱わず、重要であれば開示後発事象に準じて連結財務諸表に注記する |
| 公表承認日後 | 当該財務諸表については、会計基準上の後発事象評価期間外となる。新たに発生した事象について、適時開示、臨時報告書、次期の財務諸表、記述情報その他の開示対応を検討する |
公表承認日後に新たな事象が発生したというだけで、承認済みの財務諸表を訂正するものではありません。
ただし、公表承認日前に存在していた重要な事実の見落としや財務諸表の誤謬が判明した場合には、財務諸表または開示書類の訂正要否を別途検討します。
この領域は、形式的に処理すると説明がつかなくなりやすいところです。
実務では、確認日、会社法監査報告書日、金融商品取引法監査報告書日、取締役会承認日、決算短信公表日、有価証券報告書提出日および公表承認日を並べたタイムラインを作り、どの財務諸表・開示書類にどの情報を反映したかを明確にしておく必要があります。
開示後発事象の注記内容
重要な開示後発事象について、単に「後発事象が発生した」と記載すれば足りるわけではありません。
企業会計基準第41号では、重要な開示後発事象について、開示目的を達成するため、その内容および影響額等を注記し、影響額を合理的に見積ることができない場合には、その旨および理由を注記することとされています。
また、連結財務諸表を作成している場合において、連結財務諸表における注記と個別財務諸表における注記が同一の内容であるときには、個別財務諸表ではその旨の記載をもって代えることができます。
ただし、この簡便的な記載は、公表承認日および財務諸表の公表を承認した機関または個人の名称に関する注記には適用されません。
出典:企業会計基準委員会|企業会計基準第41号 後発事象に関する会計基準
開示後発事象の内容としては、事象の概要、発生の原因または目的、その後の進展の見通しまたはスケジュール等が考えられます。
影響額については、これらの事象が今後の財政状態、経営成績およびキャッシュ・フローの状況に及ぼす影響額を開示することが考えられます。影響額を見積る場合には、信頼度の高い資料に根拠を求める等により、客観的に見積る必要があるとされています。
財務諸表注記で検討する事項
| 開示項目 | 実務上の確認事項 |
|---|---|
| 事象の内容 | 何が発生したか。意思決定、契約、発生事実、外部要因等の内容 |
| 発生の原因・目的 | 経営判断、外部環境、資金調達、事業再編、災害等 |
| 今後の見通し・スケジュール | 実行日、効力発生日、引渡し日、弁済日、クロージング予定等 |
| 財務的影響 | 資産、負債、純資産、損益およびキャッシュ・フローに及ぼす影響 |
| 影響額等 | 確定額、合理的な概算額または合理的なレンジ |
| 合理的な見積りができない場合 | 影響額を合理的に見積ることができない旨およびその理由 |
社内管理・監査対応として整理する事項
| 管理項目 | 実務上の確認事項 |
|---|---|
| 関係する日付 | 発生日、認識日、決議日、合意日、契約日、効力発生日等 |
| 相手先・対象 | 取引先、子会社、関連会社、対象事業、対象資産等 |
| 根拠資料 | 契約書、取締役会資料、外部専門家意見、算定資料等 |
| 監査人との協議 | 区分判断、重要性、影響額、注記内容、監査証拠等 |
| 各開示書類への反映 | 適時開示、決算短信、有価証券報告書、会社法上の計算書類、記述情報等との整合性 |
「金額が未確定であること」と「影響額を合理的に見積ることができないこと」は同じではありません。
最終的な確定額が得られていなくても、現時点で入手可能な資料に基づき、合理的な概算額またはレンジを見積ることができる場合があります。
影響額が未確定であること自体は、注記を不要にする理由にはなりません。合理的に見積ることができない場合には、その旨と理由を説明する必要があります。
むしろ、重要な事象であるにもかかわらず「金額未確定」を理由に何も開示しないことは、財務諸表利用者にとって重要な情報を欠く可能性があります。
開示後発事象の例示は「チェックリスト」ではなく判断材料である
ASBJは、2026年1月9日に補足文書「開示後発事象の例示及び開示内容の例示について」も公表しています。
同補足文書は、2026年1月9日に廃止されたJICPA監査基準報告書560実務指針第1号に示されていた開示後発事象の例示および開示内容の例示を、参考情報として提供することを目的としたものです。
補足文書は企業会計基準等を構成するものではなく、企業会計基準等を追加または変更するものでもありません。
例示を会計基準本文に含めると、例示された項目だけを機械的に確認するチェックリスト的な適用を招く可能性があることから、補足文書として切り離されています。また、原則として今後更新することは予定されていません。
出典:企業会計基準委員会|補足文書 開示後発事象の例示及び開示内容の例示について
補足文書には、重要な事業の譲受・譲渡、重要な合併、会社分割、重要な事業からの撤退、主要取引先の倒産、多額の資金の借入、子会社等の援助のための多額の負担の発生、重大な災害損失、重要な係争事件の発生または解決、重要な連結範囲の変更、セグメント情報に関する重要な変更などが例示されています。
なお、例示のなかで一定の項目については、損失が発生するときには修正後発事象となることも多い点に留意が必要とされています。
この例示は便利ですが、実務上は「例示にあるから必ず開示」「例示にないから開示不要」と考えてはいけません。
開示判断は、翌期以降の財政状態、経営成績およびキャッシュ・フローに重要な影響を及ぼすかどうかで行います。重要性は金額的な大きさだけでなく、事象の性質、事業への影響、一時的・非経常的な性質、財務諸表利用者の意思決定に与える影響等を含め、定量面・定性面の双方から判断します。
| 例示に依存しすぎた判断 | 実務上の問題 |
|---|---|
| 例示にある事象をすべて注記する | 重要性のない情報まで開示し、注記が散漫になる |
| 例示にない事象を除外する | 新領域・特殊取引・資金繰りリスクを見落とす |
| 事象名だけで修正・開示を決める | 原因事象や決算日現在の状態を見誤る |
| 影響額が未確定なら開示しない | 合理的な見積りの可否、見積ることができない旨および理由の説明が漏れる |
後発事象の注記は、財務諸表利用者が将来の影響を理解するための情報です。したがって、開示すべきかどうかは、事象のラベルではなく、将来の財務諸表への影響と利用者の理解可能性から判断します。
典型論点1:取引先の倒産と債権評価
決算日後に取引先が倒産した場合、確認すべきなのは、倒産日だけではありません。
倒産が評価期間内に発生したかを確認したうえで、決算日現在の取引先の信用状態を検討します。
決算日時点ですでに資金繰り悪化、支払遅延、財務制限条項への抵触、格付低下、返済条件変更交渉などが生じていたのであれば、決算日後の倒産は、決算日時点の債権評価に関する追加的・客観的証拠となる可能性があります。
この場合には、貸倒引当金の追加計上その他必要な貸倒処理を検討します。
一方、決算日後に新たに発生した災害その他の事象によって、決算日後に初めて取引先の信用状態が悪化し、倒産した場合。決算日時点の債権評価を修正する根拠とはならないことがあります。
その場合でも、翌期以降の損益やキャッシュ・フローに重要な影響を及ぼすのであれば、開示後発事象としての注記を検討します。
同一の倒産事象について、決算日現在の債権評価を修正すると同時に、翌期以降の売上、仕入れ、操業、資金繰り等への重要な影響を開示することもあります。
実務上の確認資料は、次のとおりです。
| 確認資料 | 確認目的 |
|---|---|
| 期末時点の債権残高明細 | 対象債権の金額、期日、滞留状況を把握する |
| 入金遅延一覧 | 決算日現在の信用状態を確認する |
| 与信管理資料 | 期末時点で信用リスクが認識されていたか確認する |
| 取引先財務情報 | 決算日現在に信用悪化、支払能力の低下その他の貸倒れの兆候が存在していたか確認する |
| 期末後入金状況 | 回収可能性の追加的な証拠として確認する |
| 弁護士・管財人通知 | 倒産手続、配当見込み、担保状況を確認する |
典型論点2:訴訟・和解・行政処分
訴訟や行政処分は、後発事象判断のなかでも、最も境界線が難しい論点の一つです。
決算日後に判決が出た場合であっても、訴訟原因が決算日以前に存在していたというだけで、直ちに財務諸表を修正するわけではありません。
決算日後の判決・和解等が、決算日現在の義務の存在、損失発生可能性または見積額について追加的・客観的証拠を提供する場合には、修正後発事象として取り扱います。
とくに、決算日時点で係争中であり、引当金または偶発債務注記を検討していた場合。決算日後の判決・和解が、引当金の金額、注記内容、重要性判断に影響します。
一方、原因となる行為または事象自体が決算日後に発生し、その後に訴訟が提起された場合には、原則として当期の財務諸表を修正せず、重要性に応じて開示後発事象として注記します。
決算日後に行政処分が行われた場合も、処分日だけで分類することはできません。
処分の原因となる法令違反等が決算日以前に存在し、処分内容が決算日現在の義務、課徴金・罰金、補償費用、引当金または偶発債務に関する追加的な証拠となる場合には、当期の財務諸表への反映を検討します。
一方、原因となる行為自体が決算日後に発生した場合には、原則として開示後発事象として検討します。
行政処分については、会計処理だけでなく、適時開示、事業等のリスク、内部統制および法的対応も併せて検討する必要があります。
実務上は、法務部門と経理部門の連携が欠かせません。係争事件や行政対応は、会計上の判断に必要な情報が法務部門や外部弁護士に偏在しやすく、決算日後の変化を経理部門が適時に把握できないことがあるためです。
確認すべき資料は、次のとおりです。
| 確認資料 | 確認目的 |
|---|---|
| 訴状、準備書面、判決文、和解案、行政処分通知 | 義務発生原因、請求額、処分内容、見込額を確認する |
| 弁護士見解 | 敗訴可能性、支払見込額、合理的な見積りの可否を確認する |
| 取締役会・経営会議資料 | 経営者がどの時点でリスクを認識していたか確認する |
| 保険契約 | 保険金収入の認識可否および認識時期を損失の認識と区別して検討し、経済的な正味影響も補足的に把握する |
| 引当金計算資料 | 計上要件、測定根拠、見積り変更の必要性を確認する |
典型論点3:災害・事故・サイバーインシデント
火災、地震、水害、工場事故、サイバー攻撃などは、開示後発事象になりやすい領域です。
ただし、ここでも単純に「災害だから開示後発事象」とは限りません。
決算日前にすでに設備が毀損していた、操業停止原因が存在していた、またはサイバー攻撃が開始されていたにもかかわらず、決算日後に被害が判明した場合。決算日現在の事実を通常の決算処理に反映する必要があるか、または決算日後の情報が修正後発事象に該当するかを検討します。
一方、決算日後に新たに火災やサイバー攻撃が発生した場合には、原則として当期の財務諸表を修正せず、翌期以降への影響を開示するかどうかを検討します。
サイバーインシデントでは、攻撃が実際に開始された日、企業が侵害を認識した日、情報漏えいを確認した日、損害や補償義務を合理的に見積ることができるようになった日、公表日が異なることがあります。
単に公表日だけで後発事象の発生日を判断せず、攻撃の発生、認識および財務的影響の把握に至る事実関係を整理する必要があります。
実務では、次の影響を横断的に確認します。
| 項目 | 確認事項 |
|---|---|
| 固定資産 | 滅失・毀損、修繕費、除却損、保険金 |
| 棚卸資産 | 滅失、評価損、販売不能、代替調達 |
| 売上・収益 | 操業停止、出荷遅延、契約違反、違約金 |
| 引当金 | 復旧義務、補償義務、訴訟リスク |
| 資金繰り | 保険金入金時期、復旧投資、借入需要 |
| 内部統制 | IT統制、事業継続計画、サイバー対応手続 |
| 開示 | 適時開示、重要な後発事象、事業等のリスク |
サイバーインシデントや後発事象の把握漏れがあったからといって、直ちに内部統制報告制度上の「開示すべき重要な不備」となるわけではありません。
影響する勘定科目、虚偽表示の発生可能性、金額的重要性、定性的な重要性、補完統制の有無等を踏まえて、内部統制上の不備の程度を評価します。
典型論点4:M&A・組織再編・事業撤退
決算日後に重要なM&A、会社分割、事業譲渡、子会社売却、事業撤退を決定した場合、当期の財務諸表に直接反映しないとしても、翌期以降の財務諸表に重要な影響を及ぼす可能性があります。
ASBJ補足文書でも、重要な事業の譲受、事業の譲渡、合併、会社分割、事業からの撤退、子会社株式の売却、重要な連結範囲の変更などが、開示後発事象の例として示されています。
出典:企業会計基準委員会|補足文書 開示後発事象の例示及び開示内容の例示について
M&A・再編では、後発事象注記と企業結合・事業分離注記、適時開示、セグメント情報、連結範囲、減損、税効果が連動します。
決算日前に合併等の合意が成立し、またはその事実が公表されていた場合には、決算日後のクロージングや効力発生だけをもって、新たな後発事象と判断するものではありません。
ただし、決算日までに企業結合が完了していない場合には、企業結合会計基準に基づく、その取引に固有の注記が必要となることがあります。「後発事象に該当しないから注記不要」とは限りません。
出典:企業会計基準委員会|企業結合に関する会計基準
とくに、決算日後に事業撤退を決定した場合には、当期末時点で撤退方針または事業の遊休化等の状態が実質的に存在していたかどうかを確認する必要があります。
決算日現在、撤退方針や遊休化の状態がすでに実質的に存在していた場合には、決算日現在の通常の会計処理として、減損、資産グルーピング、棚卸資産評価、引当金等への反映を検討します。
決算日後の取締役会決議は、その判断を裏付ける追加的な証拠となることがあります。
一方、決算日後の経営環境変化を受けて初めて撤退を決定した場合には、原則として当期の財務諸表は修正せず、重要性に応じて開示後発事象として注記します。
典型論点5:資金調達・財務制限条項・継続企業
後発事象のなかでも、資金繰りと継続企業の前提に関する事象は、会計処理、注記、監査報告に大きく影響します。
決算日後に多額の借入を実行した、借入条件を変更した、リファイナンスに失敗した、財務制限条項に抵触した、主要金融機関から支援継続が得られなかった。こうした事象は、翌期以降の財政状態・キャッシュ・フローに重要な影響を及ぼす可能性があります。
財務制限条項については、少なくとも次の三つを区分します。
- 決算日現在すでに財務制限条項に抵触していた
- 決算日後に初めて財務制限条項に抵触した
- 決算日後にウェーバー、条件変更または借換えを取得した
決算日後の条件変更や借換えは、取引それ自体は開示後発事象であっても、決算日現在の継続企業の前提を評価する際の証拠として利用されることがあります。
したがって、「修正後発事象か開示後発事象か」だけで終わらせず、負債区分、流動性リスク、継続企業の前提への影響を分けて検討します。
継続企業の前提に重要な疑義を生じさせる事象または状況が存在することだけで、直ちに重要な不確実性があるとは限りません。
実務では、次の順序で判断します。
- 継続企業の前提に重要な疑義を生じさせる事象または状況があるか
- 経営者の対応策を考慮してもなお、重要な不確実性があるか
- 継続企業を前提として財務諸表を作成すること自体が適切か
- 必要な注記が十分に行われているか
経営者の対応策については、その実行可能性、金融機関の支援意思、資金調達可能性、資産売却可能性、事業計画の合理性等を検討します。
日本の開示実務では、少なくとも貸借対照表日の翌日から1年間を対象として、継続企業の前提に関する評価を行います。
出典:金融庁|継続企業の前提に関する注記について
貸借対照表日後に継続企業の前提に重要な疑義を生じさせる事象または状況が新たに発生し、対応策を考慮してもなお重要な不確実性が認められる場合には、重要な後発事象としての注記と、継続企業の前提に関する注記との関係を検討します。
一方、貸借対照表日にすでに存在していた状態が、その後一層明白になったものについては、貸借対照表日現在における継続企業の前提に関する注記の要否を検討する必要があります。
資金繰り関連の後発事象では、次の資料を確認します。
| 確認資料 | 確認目的 |
|---|---|
| 資金繰り表 | 翌期以降の資金不足時期、必要資金を把握する |
| 借入契約書 | 財務制限条項、期限の利益喪失条項を確認する |
| 銀行協議資料 | 支援継続、ウェーバー、条件変更、リスケジュールの見込みを確認する |
| 取締役会資料 | 資金調達方針の決定時点を確認する |
| 事業計画 | 減損、繰延税金資産、継続企業の前提の評価との整合性を確認する |
| 適時開示資料 | 投資者判断に重要な情報の開示時期を確認する |
継続企業の前提に関する重要な不確実性が存在し、財務諸表の注記が適切である場合、監査人は通常、無限定適正意見を表明したうえで、監査報告書に「継続企業の前提に関する重要な不確実性」の区分を設けます。
注記が不十分である場合には、その重要性と広範性に応じて、限定付適正意見または不適正意見となる可能性があります。
継続企業を前提として財務諸表を作成すること自体が不適切である場合には、不適正意見が問題となります。
出典:日本公認会計士協会|監査基準報告書570 継続企業
KAMとの関係
重要な後発事象であることだけをもって、当該事項がKAMとなるわけではありません。
KAMは、監査役等とコミュニケーションした事項のうち、監査人が特に注意を払った事項を識別し、その中から当年度の財務諸表監査において最も重要であると判断した事項を選定するものです。
したがって、後発事象について監査上重要な検討が行われたとしても、それだけで自動的にKAMとなるわけではありません。
一方、監査意見の除外事項の原因となる事項や、継続企業の前提に関する重要な不確実性は、その性質上、監査上重要な事項です。ただし、それぞれ監査意見の根拠区分または「継続企業の前提に関する重要な不確実性」の区分で記載され、KAMの区分に重ねて記載するものではありません。
また、KAMは、財務諸表に必要な注記、継続企業の前提に関する区分、限定付適正意見・不適正意見その他の監査意見の代替にはなりません。
出典:日本公認会計士協会|監査基準報告書701 監査上の主要な検討事項
適時開示との関係
後発事象注記と適時開示は、目的も制度も異なります。
後発事象注記は、財務諸表利用者が将来の財政状態、経営成績およびキャッシュ・フローへの影響を理解するための財務諸表注記です。
一方、適時開示は、上場会社の会社情報について、投資者の投資判断に重要な影響を与える情報を、適時・適切に開示するための制度です。
東京証券取引所は、有価証券上場規程上求められる会社情報に係る開示要件、一般に開示資料に記載することが求められる内容、開示手順、関係する上場諸制度の概要などを示す実務マニュアルとして、「会社情報適時開示ガイドブック」を編さんしています。
日本取引所グループは、2026年9月4日現在、「会社情報適時開示ガイドブック(2026年7月版)」を公表しています。
出典:日本取引所グループ|会社情報適時開示ガイドブック
後発事象注記と適時開示は、目的、判断時点および根拠制度が異なります。
財務諸表上の後発事象に該当するかどうかとは別に、上場規程上の決定事実、発生事実、決算情報、業績予想・配当予想の修正、軽微基準および包括条項に基づいて、適時開示の要否を検討します。
出典:日本取引所グループ|適時開示が求められる会社情報
後発事象として注記すべき事象は、適時開示の対象にもなり得ます。ただし、両者は完全には一致しません。
| 論点 | 後発事象注記 | 適時開示 |
|---|---|---|
| 目的 | 財務諸表利用者が将来の影響を理解するための情報提供 | 投資者への迅速かつ適切な会社情報の提供 |
| 判断時点 | 評価期間内の事象を財務諸表作成時に判断 | 決定または事実の発生を認識した時点で判断 |
| 対象 | 財政状態、経営成績およびキャッシュ・フローに影響を及ぼす事象 | 上場規程上の決定事実、発生事実、決算情報、業績予想・配当予想の修正、包括条項等 |
| 表現 | 財務諸表注記 | TDnet開示資料 |
| 金額が未確定の場合 | 合理的な見積額等を記載し、合理的に見積ることができない場合はその旨および理由を注記 | 詳細や影響額が未確定でも、開示が必要となる場合がある |
影響額や詳細が未確定であることだけを理由に、適時開示を遅らせてよいわけではありません。
決定または事実の発生時点で開示が必要となる場合には、判明している事実、未確定事項および今後の見通しを区分して開示し、その後必要に応じて追加開示を行います。
JPXも、詳細が未確定であったことや業績への影響額を算定中であったことを理由に、開示不要または開示を待つことができると誤認した事例について注意を促しています。
出典:日本取引所グループ|適時開示に関するFAQ
なお、東京証券取引所の上場規程に基づく適時開示義務は、上場会社を対象とするものです。
IPO準備企業について、上場後を見据えた同等の情報管理・承認・開示検討体制を整備することは合理的です。ただし、上場会社と同一の適時開示義務が当然に生じているわけではありません。
実務上は、後発事象の検討表と適時開示検討表を別々に作るのではなく、同じ事象について「会計処理」「注記」「適時開示」「決算短信」「有価証券報告書」「会社法上の計算書類」「監査対応」を横並びで管理することが望まれます。
監査対応で問われること
後発事象実務では、企業側の会計上の評価期間と、監査人が後発事象手続を行う期間を区別する必要があります。
新基準適用後、企業側の評価期間は、原則として決算日の翌日から公表承認日までです。
一方、監査人は、期末日の翌日から監査報告書日までに発生し、財務諸表の修正または開示が必要となる事象を識別するための監査手続を行います。
監査基準報告書560では、監査人は、期末日の翌日から監査報告書日までの間に発生し、財務諸表の修正または開示が要求されるすべての事象を識別したことについて、十分かつ適切な監査証拠を入手するための手続を実施することとされています。
具体的には、後発事象を識別するために経営者が実施している手続を理解すること、経営者への質問、期末日後の取締役会等の議事録閲覧、利用可能な翌年度の直近の月次等の期中財務諸表の通読などが含まれます。
出典:日本公認会計士協会|監査基準報告書560 後発事象
企業側が準備すべき資料は、次のとおりです。
| 資料 | 目的 |
|---|---|
| 後発事象検討メモ | 事象の網羅的把握と会計上の整理 |
| 決算日後の取締役会・経営会議議事録 | 重要意思決定の有無確認 |
| 月次試算表・資金繰り表 | 期末後の財政状態、損益、キャッシュ・フローの変化確認 |
| 法務・税務・労務・コンプライアンス報告 | 偶発債務、訴訟、行政処分、税務リスク確認 |
| 借入・資金調達資料 | 財務制限条項、リファイナンス、資金繰り確認 |
| M&A・再編資料 | 決議日、合意日、契約日、効力発生日、財務影響確認 |
| 子会社からの後発事象確認書 | 連結グループ内の後発事象把握 |
| 経営者確認書に記載される事実関係の確認資料 | 経営者確認書の前提となる事実関係を整理し、監査人から提示された最終案の内容を確認する |
監査人との協議では、単に「後発事象なし」と回答するのでは足りません。
どの範囲に照会し、どの資料を確認し、どの事象を検討し、なぜ修正または注記が不要と判断したのか。これらを説明できる形にしておく必要があります。
監査報告書日後に重要な事実が判明した場合
監査人は、監査報告書日後も継続的に後発事象を探索する義務を負うものではありません。
ただし、監査報告書日後、財務諸表が発行される前に、監査報告書日現在に判明していれば財務諸表または監査報告書を変更した可能性のある事実を知った場合。監査人は経営者および必要に応じて監査役等と協議し、財務諸表の修正が必要かを判断します。
財務諸表が修正される場合には、修正後の財務諸表に対して必要な監査手続を行い、監査報告書への影響を判断します。
財務諸表の発行後に同様の事実が判明した場合にも、経営者および監査役等との協議、財務諸表の訂正・再発行、財務諸表利用者への周知その他の対応を検討します。
企業側も、監査報告書が発行されたことをもって重要な情報の連絡を止めるのではなく、財務諸表の発行まで、さらに発行後に重大な事実が判明した場合にも、速やかに監査人へ連絡できる体制を整えておく必要があります。
後発事象を拾うための社内体制
後発事象は、経理部門だけでは把握できません。むしろ、重要な後発事象の多くは、経理以外の部署で最初に認識されます。
以下は、企業規模や組織構造に応じて設計することが考えられる、実務上の情報収集例です。列挙した部門や書類をすべて設置することが、会計基準上直接義務付けられているわけではありません。
| 部署 | 把握すべき後発事象 |
|---|---|
| 経営企画 | M&A、再編、撤退、新規事業、事業計画変更 |
| 財務 | 借入、社債、資金繰り、財務制限条項 |
| 法務 | 訴訟、和解、行政処分、契約解除 |
| 人事 | 希望退職、役員報酬、賞与、労務紛争 |
| 営業 | 主要取引先の倒産、契約変更、返品、回収不能 |
| 生産・品質 | 製品不具合、リコール、操業停止 |
| 情報システム | サイバー攻撃、システム障害 |
| 子会社管理 | 子会社の損失、資金繰り、再編、現地法規制 |
| 開示担当 | 決算短信、有価証券報告書、適時開示、記述情報との整合性 |
後発事象の実務では、決算チェックリストを作るだけでは不十分です。
重要なのは、経理部門が各部署に対して「後発事象とは何か」を伝え、決算日後から、適用される評価期間の末日までの情報連絡ルートを設定することです。
とくに大規模グループでは、子会社・海外法人・持分法適用会社の後発事象が親会社に伝わるまでに時間がかかります。
連結財務諸表では、連結子会社等の決算日後の事象も後発事象の対象となるため、グループ内確認手続を決算スケジュールに組み込む必要があります。
後発事象の把握漏れがあった場合には、決算・財務報告プロセスに関する内部統制上の不備が存在する可能性があります。
もっとも、把握漏れがあったという事実だけで、直ちに内部統制報告制度上の「開示すべき重要な不備」となるわけではありません。影響する勘定科目、虚偽表示の発生可能性、金額的・定性的な重要性、補完統制等を踏まえて評価します。
実務で使える判断フロー
後発事象を検討する際は、次の順序で整理すると、監査人や経営者に説明しやすくなります。
| ステップ | 判断内容 |
|---|---|
| 1 | 対象事業年度に適用される基準が、新基準か旧実務指針かを確認する |
| 2 | 事象の発生日を、意思決定、合意、公表、発生または認識の時点から特定する |
| 3 | 決算日後から評価期間の末日までに発生した事象かを確認する |
| 4 | 企業の財政状態、経営成績またはキャッシュ・フローに影響を及ぼすかを確認する |
| 5 | 他の会計基準等に個別の定めがないかを確認する |
| 6 | 決算日現在すでに存在していた事実・状態について、通常の決算処理が必要かを確認する |
| 7 | 決算日後の事象が、決算日現在の判断・見積りに追加的・客観的証拠を提供するかを確認する |
| 8 | 修正後発事象に該当する場合、重要性を踏まえ財務諸表を修正する |
| 9 | 会計監査人設置会社では、確認日後の特例が適用されるかを確認する |
| 10 | 当期財務諸表には影響しないが翌期以降に影響する場合、開示後発事象に該当するかを確認する |
| 11 | 重要性を定量面・定性面の双方から判断する |
| 12 | 事象の内容、影響額等、影響額を合理的に見積ることができない場合の理由を整理する |
| 13 | 同一の出来事に、修正すべき部分と将来影響として開示すべき部分が併存しないか確認する |
| 14 | 決算短信、有価証券報告書、会社法上の計算書類、適時開示、記述情報との整合性を確認する |
| 15 | 監査人に事実関係と会社判断を説明し、監査報告書への影響は監査人が判断する |
このフローで大切なのは、修正後発事象か開示後発事象かを、急いで決めようとしないことです。
最初に行うべきは、事象の事実関係を確定し、整理することです。
発生日、認識日、決議日、合意日、契約日、効力発生日、原因事象、金額、相手先、対象科目、関連部署、承認機関を整理し、そのうえで基準に当てはめます。
後発事象判断でよくある落とし穴
1.「決算日後に発生したから当期修正しない」と判断する
決算日後に発生した事象であっても、その実質的な原因が決算日現在に存在し、決算日現在の判断または見積りに追加的・客観的な証拠を提供する場合には、修正後発事象となる可能性があります。
発生日だけで判断すると、債権評価、訴訟引当金、棚卸資産評価、減損および関連する税効果の検討を誤ることがあります。
2.「取締役会決議が決算日後だから開示後発事象」とだけ整理する
決算日後の取締役会決議は重要な証拠ですが、決議前に実質的な方針や状態が存在していたかどうかを確認する必要があります。
事業撤退、固定資産売却、希望退職、子会社支援などについて、決算日現在すでに方針または状態が実質的に存在していた場合には、まず、決算日現在の通常の会計処理へ反映すべきかを検討します。
決議日だけではなく、決算日現在の経営判断、社内資料、外部交渉状況等を確認します。
3.「金額が確定していないから開示しない」と判断する
重要な開示後発事象については、最終金額が確定していなくても、合理的な概算額またはレンジを見積ることができないかを検討します。
影響額を合理的に見積ることができない場合には、その旨および理由を注記することが求められます。
金額未確定は、開示不要の根拠ではなく、開示内容を工夫すべき事情です。
4.「注記したから適時開示は不要」と考える
後発事象注記と適時開示は別制度です。
有価証券報告書で注記する予定であっても、その提出を待つことなく、投資者判断に重要な影響を与える会社情報については、発生・決定時点で適時開示が必要となることがあります。
5.「監査人が見つけるもの」と考える
財務諸表の作成および後発事象の識別・反映について第一義的な責任を負うのは、経営者です。
監査人は監査手続を実施しますが、経営者が社内情報を適切に集約し、財務諸表に反映する体制を整えていなければ、網羅性のある判断はできません。
専門家に相談すべき場面
次のような場合には、早い段階で専門家を交えて整理することが望ましいと考えられます。
- 決算日後の事象が修正後発事象か開示後発事象か、判断に迷う
- 訴訟、和解、行政処分、取引先の倒産、災害、リコールなどが発生している
- M&A、会社分割、事業譲渡、子会社売却、事業撤退を決算日後に決定している
- 資金繰り、財務制限条項、借入条件変更、継続企業の前提に影響する事象がある
- 決算短信、有価証券報告書、会社法上の計算書類、適時開示の記載を整合させる必要がある
- 影響額が未確定で、注記の粒度や表現に迷う
- 監査人から後発事象の網羅性や公表承認日、確認日について追加説明を求められている
- IPO準備で、過年度・直近期の後発事象管理体制を整備したい
論点の内容によって、関与すべき専門家も異なります。
| 主な論点 | 関与が考えられる専門家・担当者 |
|---|---|
| 会計処理、注記、監査対応 | 公認会計士、会計アドバイザリー実務者 |
| 税効果、損金算入、税務申告 | 税理士 |
| 訴訟、行政処分、契約責任、法的義務 | 弁護士 |
| 労務紛争、希望退職 | 社会保険労務士、弁護士 |
| 適時開示 | 社内開示担当者、公認会計士、弁護士等 |
犬飼公認会計士・税理士事務所では、会計・税務および財務開示の観点から、後発事象の区分判断、修正・注記要否の検討、影響額の整理、監査人への説明資料の作成、決算短信・有価証券報告書・適時開示資料間の整合性確認を支援しています。
法的判断が必要な場合には、必要に応じて弁護士等の専門家と連携します。
後発事象は、決算日後から財務諸表の評価期間の末日までに発生し、または判明し得る論点です。
だからこそ、対応が遅れるほど、決算の手戻り、監査手続の追加、開示の遅延、訂正または市場対応のリスクが高まります。
重要な事象が発生した段階で、事実関係、原因事象、公表承認日、財務影響、開示方針を早期に整理しておく。それによって、関係者に説明できる決算対応を組み立てやすくなります。
主な参照情報
- 出典:企業会計基準委員会|企業会計基準第41号「後発事象に関する会計基準」等の公表
- 出典:企業会計基準委員会|企業会計基準第41号 後発事象に関する会計基準
- 出典:企業会計基準委員会|企業会計基準適用指針第35号 後発事象に関する会計基準の適用指針
- 出典:企業会計基準委員会|補足文書 開示後発事象の例示及び開示内容の例示について
- 出典:企業会計基準委員会|税効果会計に係る会計基準の適用指針
- 出典:企業会計基準委員会|企業結合に関する会計基準
- 出典:日本公認会計士協会|監査基準報告書560実務指針第1号「後発事象に関する監査上の取扱い」の廃止について
- 出典:日本公認会計士協会|監査基準報告書560 後発事象
- 出典:日本公認会計士協会|監査基準報告書570 継続企業
- 出典:日本公認会計士協会|監査基準報告書701 監査上の主要な検討事項
- 出典:金融庁|継続企業の前提に関する注記について
- 出典:日本取引所グループ|会社情報適時開示ガイドブック
- 出典:日本取引所グループ|適時開示が求められる会社情報
- 出典:日本取引所グループ|適時開示に関するFAQ
- 出典:e-Gov法令検索|財務諸表等の用語、様式及び作成方法に関する規則
- 出典:e-Gov法令検索|連結財務諸表の用語、様式及び作成方法に関する規則
- 出典:e-Gov法令検索|会社計算規則
振り返り
| 論点 | 実務上の要点 |
|---|---|
| 新基準の適用時期 | 企業会計基準第41号・適用指針第35号は、2027年4月1日以後開始する連結会計年度・事業年度から適用され、早期適用は認められない。3月決算会社では原則として2028年3月期から適用される |
| 適用前の実務 | 2027年4月1日前に開始する連結会計年度・事業年度には、廃止前の監査基準報告書560実務指針第1号を従前どおり適用する |
| 後発事象の定義 | 決算日後に発生し、評価期間の末日までに発生した、財政状態・経営成績・キャッシュ・フローに影響を及ぼす事象をいう。重要性は定義要件ではなく、修正・注記の要否を判断する段階で考慮する |
| 修正後発事象 | 実質的な原因が決算日現在に存在し、決算日現在の判断または見積りに追加的・客観的証拠を提供する事象。重要であれば財務諸表を修正する |
| 開示後発事象 | 決算日後に発生し、当期財務諸表には影響しないが、翌期以降の財務諸表に影響する事象。重要であれば注記する |
| 情報の判明と事象の発生 | 決算日現在すでに存在していた事実が後から発見された場合と、決算日後に新たな事象が発生した場合を区別する |
| 判断の出発点 | 発生日だけではなく、決算日現在の状況、原因事象、追加的証拠の性質、意思決定時点を確認する |
| 同一事象の取扱い | 一つの出来事に、当期財務諸表を修正すべき影響と、翌期以降への影響として注記すべき部分が併存することがある |
| 他の会計基準との関係 | 企業結合、税効果、金融商品、減損、継続企業等に個別の定めがある場合には、当該基準も確認する |
| 評価期間 | 新基準適用後は、原則として公表承認日まで。公表承認日は、監査報告書日、有価証券報告書提出日、取締役会承認日等と必ず一致するものではない |
| 公表承認日の注記 | 公表承認日および財務諸表の公表を承認した機関または個人の名称を、重要な後発事象がない場合にも注記する |
| 確認日 | 会計監査人設置会社では、計算書類等または連結計算書類について経営者が作成責任を果たしたことを確認した日を特定する。公表承認日とは別の概念である |
| 確認日後の特例 | 確認日後から対応する財務諸表の公表承認日までに発生した、本来修正後発事象となる事象は、重要であれば開示後発事象に準じて注記する |
| 開示内容 | 事象の内容、原因・目的、見通し・スケジュール、影響額等を記載する。影響額を合理的に見積ることができない場合は、その旨および理由を記載する |
| 金額未確定 | 最終金額が未確定でも、合理的な概算額またはレンジを見積ることができないか検討する。未確定であることと、合理的に見積ることができないことは異なる |
| 例示の使い方 | ASBJ補足文書は企業会計基準等を構成するものではなく、判断材料である。例示を網羅的なチェックリストとして機械的に使用しない |
| 継続企業の前提 | 重要な疑義を生じさせる事象・状況、経営者の対応策、重要な不確実性、継続企業を前提とすることの適切性、注記の十分性を順に検討する |
| KAMとの関係 | 重要な後発事象であることだけでKAMになるわけではない。KAMは財務諸表注記、継続企業の前提に関する区分または監査意見の代替ではない |
| 適時開示との関係 | 後発事象注記と適時開示は別制度。上場規程上の決定事実、発生事実、決算情報、軽微基準、包括条項等を別途確認する |
| 未確定情報の適時開示 | 詳細や影響額が未確定でも、開示を遅らせてよいとは限らない。判明事項、未確定事項、見通しを区分して開示し、必要に応じて追加開示する |
| 監査対応 | 経営者の後発事象識別手続、議事録、期末後月次、法務・財務・子会社情報、経営者確認書の前提資料が重要 |
| 監査報告書日後 | 監査報告書日現在に判明していれば財務諸表や監査報告書を変更した可能性のある事実を知った場合には、経営者・監査役等との協議、財務諸表の修正・訂正および追加監査手続を検討する |
| 実務上の落とし穴 | 「決算日後だから修正不要」「金額未確定だから開示不要」「注記したから適時開示不要」といった短絡を避ける |
| 望ましい管理体制 | 経理、法務、財務、経営企画、人事、営業、生産・品質、情報システム、子会社管理、開示担当を横断した後発事象確認プロセスを決算スケジュールに組み込む |
※本記事は、当事務所が専門的な判断と根拠資料の確認を行い、内容に責任を持って掲載しています。論点の整理や、表現・体裁の調整には、生成AIを補助的に用いています。

