自社株の評価では、同じ会社の株式であっても、誰が取得するかによって評価額が変わることがあります。
後継者が経営権を引き継ぐために取得する株式と、会社経営に関与しない少数株主が取得する株式とでは、税務評価上の見方そのものが異なるためです。
非上場株式の相続税・贈与税評価では、会社を支配する立場の株主が取得する株式は、原則として、類似業種比準方式、純資産価額方式、これらの併用方式といった原則的評価方式で評価します。
一方で、経営支配力を持たない一定の少数株主が取得する株式については、特例的な評価方法である「配当還元方式」で評価する場面が出てきます。
取引相場のない株式は、取得した株主が発行会社の経営支配力を持つ同族株主等にあたるのか、それ以外の株主なのかによって、原則的評価方式と配当還元方式のどちらで評価するかが整理されています。
出典:国税庁|No.4638 取引相場のない株式の評価
ただし、ここで一つ注意していただきたい点があります。
配当還元方式は、「少数株主であれば必ず低く評価できる制度」ではありません。
また、「少数株主から配当還元価額で株式を買い取れる」という意味でもありません。
相続税・贈与税の財産評価としての配当還元方式と、会社法上の株式買取価格・売買価格・公正価格とでは、目的も判断の構造も異なります。
事業承継の場面でこの違いを理解しないまま進めてしまうと、税務上の評価はできていても、株主関係や会社法上の紛争が後に残ることがあるのです。
配当還元方式とは何か
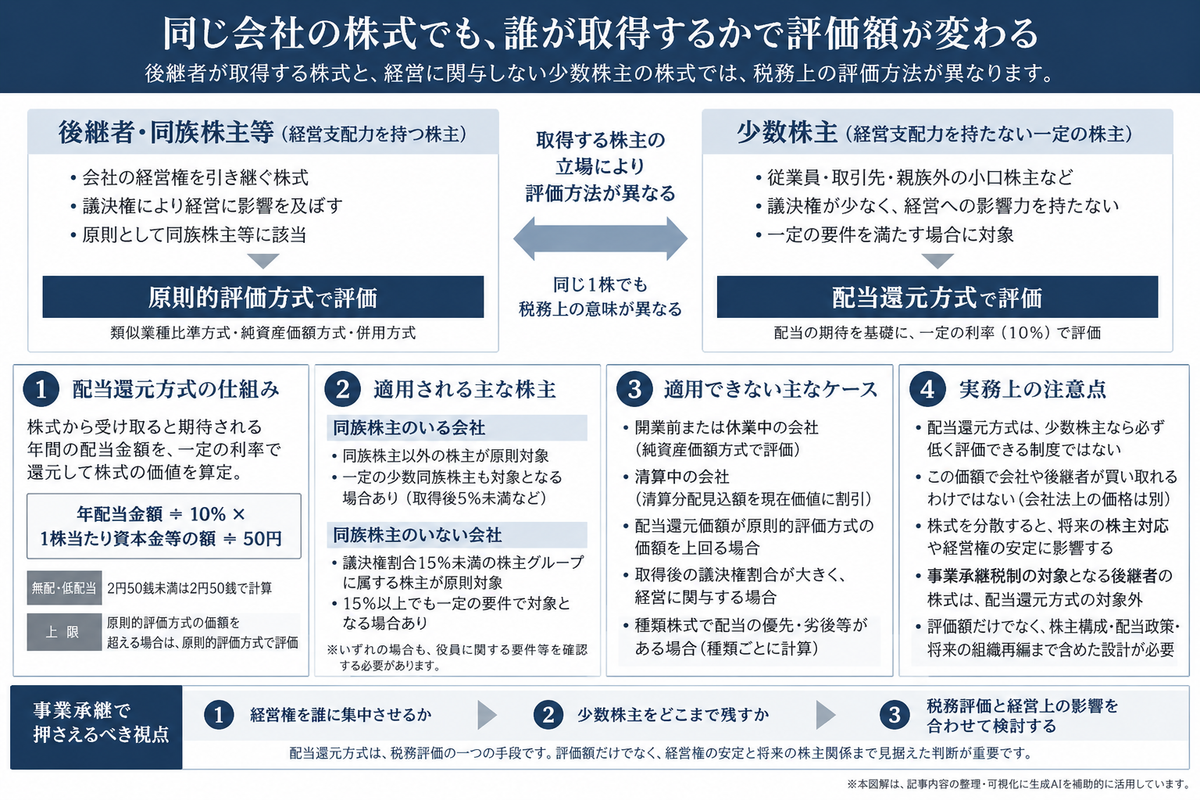
配当還元方式とは、その株式を保有することで受け取れると期待される配当金額を、一定の利率で還元して株式の価値を算定する方法です。
相続税・贈与税の非上場株式評価では、同族株主以外の株主等が取得した株式について、原則的評価方式に代えてこの配当還元方式を用いることがあります。
具体的には、その株式を所有することで受け取る1年間の配当金額を、一定利率10%で還元し、元本である株式の価額を評価する方法と整理されています。
出典:国税庁|No.4638 取引相場のない株式の評価
基本的な算式は、次のように整理できます。
| 項目 | 内容 |
|---|---|
| 評価方式 | 配当還元方式 |
| 基本的な考え方 | 株式から得られる配当期待を基礎に評価する |
| 算式 | その株式に係る年配当金額 ÷ 10% × その株式の1株当たり資本金等の額 ÷ 50円 |
| 年配当金額 | 1株当たり資本金等の額を50円とした場合の年配当金額 |
| 無配・低配当の場合 | 年配当金額が2円50銭未満または無配の場合は2円50銭として計算 |
| 上限 | 配当還元価額が原則的評価方式による価額を超える場合は、原則的評価方式による価額で評価 |
財産評価基本通達188-2でも、同族株主以外の株主等が取得した株式について、年配当金額を基礎に配当還元価額を計算し、その金額が原則的評価方式による価額を超える場合には、原則的評価方式による価額で評価する旨が定められています。
出典:国税庁|財産評価基本通達188-2 同族株主以外の株主等が取得した株式の評価
実務上も、配当還元方式は、同族株主以外の株主等に該当する一定の少数株主について、会社規模にかかわらず適用され、一定の特定評価会社の株式にも用いられる評価方式と整理されます。
ただし、開業前または休業中の会社、清算中の会社については、同族株主以外の株主が取得した場合であっても、配当還元方式は使えません。この点には注意が必要です。
なお、配当還元方式の適用対象となるかどうかと、上限比較に用いる価額の算定とは別の話です。比較対象となる価額を算定する際には、会社規模や特定評価会社への該当性も関係してきます。
出典:国税庁|財産評価基本通達189 特定の評価会社の株式、189-1~189-6
なぜ少数株主株式は配当還元方式で評価されるのか
非上場会社の株式には、上場株式のような市場価格がありません。
そのため、相続税・贈与税評価では、株式を取得する人がその会社に対してどの程度の支配力を持つのかを重視します。
後継者や同族株主が取得する株式は、単なる投資財産ではありません。
代表者の選任、役員構成、配当政策、役員報酬、自己株式の取得、組織再編、重要な資産の処分など、会社の経営判断そのものに影響を及ぼし得る株式だからです。
これに対して、従業員や取引先、親族外の小口株主などがわずかな株式を持っているにすぎない場合、その株式の実質的な経済価値は、会社の支配ではなく、配当を受け取ることへの期待に近いと考えられます。
実務上も、議決権が少なく、会社経営への影響力や役員としての地位を持たない経営部外者の株式については、経営支配を目的とした同族株主に適用される原則的評価方式ではなく、配当を基礎とする配当還元方式で評価する構造が採られています。
ここで押さえておきたい本質は、配当還元方式が評価しているのは「会社の価値」ではなく、「その少数株主が持つ株式から得られる経済的な期待」だという点です。
同じ1株であっても、後継者が支配権を確保するために持つ1株と、経営に関与しない少数株主が持つ1株とでは、税務評価上の意味がまったく違ってくるのです。
出典:国税庁|No.4638 取引相場のない株式の評価
配当還元方式が適用される主な株主
配当還元方式が適用されるかどうかは、保有している株数だけで決まるわけではありません。
同族株主がいる会社なのか、いない会社なのか。中心的な同族株主、あるいは中心的な株主がいるかどうか。株式を取得した後の議決権割合は何%になるのか。そして、その株主が役員であるか、または法定申告期限までに役員となるのか。
こうした点を、一つずつ順に確認していく必要があります。
ここでいう役員は、会社法上の役員すべてではなく、財産評価基本通達188(2)に定める範囲の役員を指します。
代表取締役、専務、常務、一定の取締役、会計参与、監査役等が含まれますが、すべての取締役が一律に該当するわけではありません。
出典:国税庁|取引相場のない株式(出資)の評価明細書の記載方法等(令和8年4月1日以降用)
同族株主のいる会社の場合
同族株主のいる会社では、同族株主以外の株主が取得した株式は、原則として配当還元方式で評価します。
同族株主とは、原則として、株主の1人とその同族関係者の議決権を合算した割合が30%以上となる場合の、その株主と同族関係者をいいます。
ただし、議決権が最も多いグループの割合が50%を超える会社では、50%超の基準で判定します。同族関係者の範囲は、法人税法施行令4条に定められています。
また、中心的な同族株主とは、同族株主のうち、本人と配偶者、直系血族、兄弟姉妹、1親等の姻族および通達所定の関係会社の議決権を合算した割合が25%以上となる場合の、その本人をいいます。
本人だけの持分や、実際に経営へ関与しているかどうかだけで判定するものではありません。
出典:国税庁|同族株主の判定
さらに、形式上は同族株主に該当する場合でも、次のような株主は「その他の株主」として、配当還元方式の対象になることがあります。
| 判定項目 | 確認内容 |
|---|---|
| 取得後議決権割合 | 取得後の議決権割合が5%未満か |
| 中心的同族株主 | 評価会社に中心的な同族株主がいるか |
| 本人の立場 | その株主自身が中心的同族株主ではないか |
| 役員該当性 | 課税時期に通達所定の役員でなく、課税時期の翌日から法定申告期限までの間にも当該役員とならないか |
つまり、同族株主に該当していても、会社に中心的な同族株主が存在し、本人は中心的な同族株主に該当せず、取得後の議決権割合が5%未満であり、課税時期から法定申告期限までの役員に関する要件も満たす場合には、配当還元方式の対象となります。
出典:国税庁|財産評価基本通達188 同族株主以外の株主等が取得した株式
同族株主のいない会社の場合
同族株主がいない会社では、議決権割合15%以上の株主グループに属するかどうかが重要になります。
議決権割合15%未満の株主グループに属する株主は、原則として配当還元方式の対象です。
一方、15%以上の株主グループに属する場合でも、一定の要件を満たすときには、配当還元方式が適用されることがあります。
具体的には、中心的な株主が別に存在し、本人の取得後議決権割合が5%未満で、課税時期に通達所定の役員ではなく、課税時期の翌日から法定申告期限までの間にも当該役員とならない、といった場合です。
この場合の中心的な株主とは、議決権割合15%以上の株主グループのいずれかに、単独で会社の議決権総数の10%以上を持つ株主がいる場合の、その株主をいいます。
同族株主のいる会社で判定する「中心的な同族株主」とは、別の概念です。
国税庁の質疑応答事例でも、同族株主のいない会社において、取得者とその同族関係者の議決権割合が15%未満となる場合には、財産評価基本通達188(3)に定める株式に該当し、配当還元方式により評価する旨が示されています。
出典:国税庁|同族株主がいない会社の株主の議決権割合の判定
なお、役員に関する除外要件は、財産評価基本通達188(2)・(4)の類型に関するものです。
同族株主のいる会社の同族株主以外の株主や、同族株主のいない会社で15%未満の株主グループに属する株主についてまで、役員であれば一律に配当還元方式の対象外となるわけではありません。
出典:国税庁|財産評価基本通達188 同族株主以外の株主等が取得した株式
無配会社でも株価がゼロになるわけではない
配当還元方式という名称から、「配当していない会社であれば株価はゼロになる」と考えられることがあります。
しかし、これは誤りです。
財産評価基本通達188-2では、その株式に係る年配当金額が2円50銭未満の場合や無配の場合には、2円50銭として計算する取扱いになっています。
出典:国税庁|財産評価基本通達188-2 同族株主以外の株主等が取得した株式の評価
したがって、無配の会社であっても、配当還元価額は一定額として計算されます。
この点は、少数株主対策や従業員持株会の設計の場面で、特に誤解されやすいところです。
「配当を出さなければ少数株主株式の相続税評価はゼロになる」という整理は、成り立ちません。
ただし、年配当金額に最低額があることと、最終的な株式の評価額が必ずプラスになることとは別です。比較対象となる原則的評価方式等による価額がゼロであれば、最終評価額もゼロとなります。
出典:国税庁|財産評価基本通達188-2 同族株主以外の株主等が取得した株式の評価
また、配当還元方式の年配当金額は、通常、直前期末以前2年間に配当金交付の効力が発生した剰余金配当の年平均額を、1株当たり資本金等の額50円ベースに換算して計算します。
その際、資本金等の額の減少による配当は含めません。特別配当や記念配当のように、将来も継続することが見込まれない配当についても、控除して考える必要があります。
出典:国税庁|財産評価基本通達183 評価会社の1株当たりの配当金額等の計算
配当政策を変えようとする場合には、株価評価だけでなく、会社の資金繰り、株主への説明、金融機関への説明、内部留保方針との整合性まで、あわせて確認しておきたいところです。
配当還元方式が原則的評価方式を上回る場合
配当還元方式は、一般には原則的評価方式より低くなることが多いと考えられます。
ただし、必ず低くなるとは限りません。
高い配当を継続している会社、資本金等の額に対して配当水準が高い会社、内部留保が薄く原則的評価方式による価額が相対的に低い会社などでは、配当還元価額が原則的評価方式による価額を上回ることがあります。
この場合には、配当還元方式による価額ではなく、原則的評価方式による価額で評価します。
つまり、配当還元方式は「少数株主に対する無条件の低評価方式」ではありません。原則的評価方式等による価額との大小関係を、必ず確認する必要があります。
出典:国税庁|財産評価基本通達188-2 同族株主以外の株主等が取得した株式の評価
もっとも、この確認のために、すべての案件で原則的評価方式による価額を詳細に計算しなければならないわけではありません。
評価明細書の記載方法では、原則的評価方式による価額が配当還元価額より高いと認められる場合には、第3表の原則的評価方式による価額の計算を省略して差し支えないとされています。
出典:国税庁|取引相場のない株式(出資)の評価明細書の記載方法等(令和8年4月1日以降用)
事業承継の税額試算では、少数株主株式についても、配当還元方式だけを計算して終わらせるのではなく、原則的評価方式による価額もあわせて確認しておくべきでしょう。
特定評価会社でも配当還元方式を使える場合・使えない場合
前回の記事で整理したとおり、株式等保有特定会社、土地保有特定会社、比準要素数1の会社、開業後3年未満の会社等については、通常の原則的評価方式とは異なる評価が問題になります。
ただし、同族株主以外の株主等が取得した株式については、特定評価会社に該当する場合でも、一定の類型では配当還元方式が適用されます。
特定評価会社のうち一定の会社の株式を取得した同族株主以外の株主等については、配当還元方式により評価する旨が整理されています。
出典:国税庁|No.4638 取引相場のない株式の評価
一方で、開業前または休業中の会社、清算中の会社については、同族株主以外の株主が取得した場合であっても、配当還元方式を使うことはできません。
開業前または休業中の会社は純資産価額方式で評価します。清算中の会社は、清算分配見込額を、分配までの期間に応じて基準年利率で現在価値に割り引いて評価します。
出典:国税庁|財産評価基本通達189-5 開業前又は休業中の会社の株式の評価、189-6 清算中の会社の株式の評価
ですから、不動産保有会社、持株会社、休眠会社、廃業を予定している会社の株式を少数株主が保有しているようなケースでは、「少数株主だから配当還元」と単純に決めつけず、会社の状態そのものを確認しておく必要があります。
種類株式がある場合の注意点
種類株式を発行している会社では、配当還元方式の計算も単純ではありません。
たとえば、普通株式と配当優先株式がある場合、それぞれの種類株式で配当の内容が異なります。
議決権の有無、配当の優先・劣後、残余財産分配の内容によっては、株主区分の判定と配当還元価額の計算の双方に影響が出る可能性があります。
配当について優先・劣後のある株式に配当還元方式を適用する場合には、株式の種類ごとに、その株式に係る配当金に基づいて計算する必要があります。
出典:国税庁|種類株式の評価について(情報)
事業承継の場面では、後継者に議決権を集中させるために、議決権制限株式や配当優先株式を使うことがあります。
その場合には、評価だけでなく、事業承継税制の対象株式、議決権要件、遺留分、少数株主の経済的権利、将来の自己株式取得まで含めて設計しなければなりません。
なお、法人版事業承継税制の対象となる株式等は、議決権に制限のないものに限られます。議決権制限株式を承継設計に利用することと、その株式に納税猶予を適用することは、分けて考える必要があります。
出典:国税庁|法人版事業承継税制のあらまし(令和8年7月)
会社法上、株主は、剰余金配当請求権、残余財産分配請求権、株主総会における議決権、その他会社法上の権利を有します。
「議決権は制限したものの、配当や残余財産分配の権利は残っている」という設計では、税務評価だけでなく、将来の株主間の調整までもが問題になってきます。
配当還元方式と会社法上の株式買取価格は別物である
少数株主対策の場面で最も誤解されやすいのが、「相続税評価で配当還元方式が使えるのなら、会社や後継者がその価額で買い取ればよい」という発想です。
この点は、慎重に考えなければなりません。
本稿で扱う配当還元方式は、相続税・贈与税の財産評価基本通達に基づく評価方式です。
所得税等でも、一定の条件の下で同通達が参照される場合があります。ただし、判定対象者や判定時点、評価上の修正が異なります。
例えば、所得税基本通達59-6では、株主区分の判定に当たり、譲渡した個人の譲渡直前の議決権数を用いるなどの読替えがあります。相続税・贈与税評価の判定結果や評価額を、無条件に売買価格へ流用することはできません。
出典:国税庁|所得税基本通達59-6 株式等を贈与等した場合の「その時における価額」
これに対して、譲渡制限株式の譲渡承認請求、反対株主の株式買取請求、スクイーズアウト、自己株式取得、株主間の売買価格などの場面では、会社法上の手続に応じた売買価格・公正な価格や、所得税・法人税・贈与税における時価が問題になります。
会社法上の価格決定であっても、譲渡不承認に伴う売買価格の決定と、組織再編に反対する株主の公正な価格による買取りとでは、制度の目的と判断枠組みが異なります。
出典:e-Gov法令検索|会社法144条・785条・786条
出典:裁判所|最高裁判所令和5年5月24日第三小法廷決定・令和4年(許)第8号
会社法上の非上場株式評価では、買主・売主それぞれの立場、支配権が移転するかどうか、会社の収益力、純資産、配当期待、非流動性、将来計画などが問題となります。そのうえで、配当還元法、DCF法、純資産法、収益還元法などが事案に応じて検討されます。
非上場株式の評価では、支配株主にとっての価値と少数株主にとっての価値が異なり得る一方で、支配株主と少数株主とを明確に分けられない中間的な立場の株主もあり得ます。
そのため、税務通達の区分をそのまま会社法上の価格に置き換えられない場面が出てくるのです。
出典:日本公認会計士協会|企業価値評価ガイドライン(経営研究調査会研究報告第32号)
裁判例でも、価格決定の手続や評価方法によって判断は異なります。
最高裁令和5年5月24日決定は、譲渡不承認に伴う売買価格決定について、DCF法を用いた場合でも、相当と認められるときには非流動性ディスカウントを行うことができるとしています。
ただし、評価額の算定過程で市場性の欠如を十分に考慮している場合に、さらに同じ理由で減価することは相当ではないとしています。
出典:裁判所|最高裁判所令和5年5月24日第三小法廷決定・令和4年(許)第8号
これに対して、最高裁平成27年3月26日決定は、吸収合併に反対する株主の買取価格を収益還元法で算定した事案において、非流動性ディスカウントを否定しています。
出典:裁判所|最高裁判所平成27年3月26日第一小法廷決定・平成26年(許)第39号
したがって、少数株主から株式を買い取る場合には、少なくとも次の点を分けて検討する必要があります。
| 論点 | 見るべき評価 |
|---|---|
| 相続税・贈与税申告 | 財産評価基本通達による評価 |
| 個人間売買 | 譲渡所得税・贈与税における時価 |
| 個人から法人への譲渡 | 所得税のみなし譲渡、法人側の受贈益等 |
| 法人から個人への譲渡 | 法人側の法人税、個人側の所得税(法人との関係や利益の性質に応じた所得区分の判定) |
| 自己株式取得 | 会社法手続、財源規制、みなし配当、譲渡所得 |
| 譲渡制限株式の価格決定 | 会社法144条に基づく売買価格の協議・裁判所による価格決定 |
| スクイーズアウト | 会社法手続、公正性、税務上の時価 |
法人から個人が直接受ける贈与による利益は、原則として贈与税ではなく所得税の対象となります。個人側の所得区分は、法人との関係や利益を受けた原因に応じて判定する必要があります。
出典:国税庁|No.4405 贈与税がかからない場合
出典:国税庁|No.1490 一時所得
配当還元方式で評価できることと、その価額で安全に売買できることは、まったく別の問題なのです。
少数株主株式を残すことの経営上の意味
配当還元方式で評価できる株式は、税務上の評価額が低く見えることがあります。
しかし、少数株主株式を残しておくことには、経営上の意味があります。
少数株主であっても、株主である以上、会社法上の権利を持つからです。
非公開会社の実務では、少数株主がいることによって、次のような対応が問題になることがあります。株主総会への対応、株主名簿の管理、計算書類の閲覧への対応、会計帳簿の閲覧請求、譲渡承認請求、株式買取価格の協議、内部紛争への対応などです。
少数株主対策の実務では、反対株主の株式買取請求、価格決定の申立て、会計帳簿の閲覧謄写請求、株主総会の招集・提案、役員責任の追及、会社組織に関する訴えなど、多様な権利を前提に検討しておく必要があります。
もっとも、これらの権利には、議決権割合、保有株式数、保有期間、請求事由等の要件があり、すべての少数株主が同じ範囲の権利を行使できるわけではありません。
また、単なる買取りの申入れと法定の株式買取請求権は別物です。少数株主であることだけを理由に、いつでも会社へ買取りを強制できるわけではありません。
出典:e-Gov法令検索|会社法136条~144条・297条・303条~305条・433条・442条・785条・847条等
事業承継税制を使って後継者に株式を集中させたとしても、少数株主が残っていれば、後継者の経営権が完全に安定するとは限りません。
後継者にとって本当に必要なのは、税額を下げることだけではなく、承継後にきちんと意思決定できる株主構成を整えておくことです。
「株式を分散すれば評価が下がる」と考える前に確認すべきこと
親族内承継では、後継者以外の相続人や親族に少量の株式を持たせることで、配当還元方式の適用を受けられるのではないか、という発想が出てくることがあります。
たしかに、取得後の議決権割合を5%未満にすることなどによって、一定の要件を満たせば配当還元方式で評価される場合はあります。
しかし、それを承継対策として採用するかどうかは、また別の問題です。
株式を分散させると、次のような問題が残ります。
- 後継者の議決権が十分に確保されるか
- 将来、少数株主から買取請求や譲渡承認請求が出ないか
- 少数株主の相続によって、株式がさらに分散しないか
- 名義株や所在不明株主の問題が生じないか
- 配当政策について不満が出ないか
- 後継者以外の相続人に株式を持たせることが、家族の合意として適切か
- 事業承継税制の後継者要件や対象株式の整理に影響しないか
- 将来のM&A、組織再編、廃業のときに意思決定が滞らないか
税務評価を下げることだけを目的に株式を分散させると、将来の株主対策にかかるコストが大きくなることがあります。
また、後継者以外の親族に少量の株式を移転しても、本人と所定の近親者等の議決権を合算した結果、本人が中心的な同族株主に該当する場合には、配当還元方式は適用されません。
取得後の議決権割合が5%未満であることや、経営に関与しないことだけで適用できるわけではなく、株主区分と役員に関する要件を確認する必要があります。
例えば、議決権のある普通株式だけを発行している会社で、移転後に親が96%、子が4%を保有するとします。
この場合、子は直系血族である親の議決権と合算して、中心的な同族株主に該当します。子が経営に関与せず、役員でもなかったとしても、「本人が4%だから配当還元方式」とはなりません。
出典:国税庁|財産評価基本通達188 同族株主以外の株主等が取得した株式
配当還元方式を適用できる場合でも、株式の整理には時間をかけた設計が欠かせません。
配当還元方式を適用できる可能性があるというだけでは、株式分散を正当化する理由にはなりません。
むしろ、税務評価と経営権の安定のどちらを優先するのかを明確にするための、判断材料と考えるべきです。
事業承継税制との関係
法人版事業承継税制は、円滑化法の認定を受けている非上場会社の株式等を後継者が贈与または相続等によって取得した場合に、一定の要件のもとで、その非上場株式等に係る贈与税・相続税の納税を猶予し、後継者の死亡等によって猶予税額の納付が免除される制度です。
出典:国税庁|法人版事業承継税制
この制度で後継者が取得する株式は、通常、経営権承継の中核となる株式です。
したがって、この制度の適用要件を満たす後継者が取得する対象株式は、配当還元方式の対象外となります。会社規模や特定の評価会社への該当性に応じた評価方法を確認したうえで、納税猶予額を計算します。
出典:国税庁|法人版事業承継税制のあらまし(令和8年7月)
出典:国税庁|財産評価基本通達188 同族株主以外の株主等が取得した株式
一方で、少数株主が保有する株式や、後継者以外の親族・従業員・取引先が保有する株式については、配当還元方式が問題になることがあります。
事業承継税制の適用を判断する際には、次のように切り分けておく必要があります。
| 株式の種類 | 主な評価・判断 |
|---|---|
| 後継者へ集中させる支配株式 | 原則的評価方式等、納税猶予額、議決権要件 |
| 後継者以外が保有する少数株式 | 配当還元方式の適用可能性、株主関係 |
| 従業員持株会・取引先保有株式 | 配当還元方式の適用可能性、株主管理、退職時の処理 |
| 将来買い戻す予定の株式 | 税務評価、会社法上の買取価格、資金繰り |
| 種類株式 | 議決権、配当、残余財産、税制要件への影響 |
事業承継税制は、あくまで納税猶予制度であり、非課税制度ではありません。
そのため、後継者に支配株式を集中させる設計と、少数株主株式をどう整理するかは、別々に検討するのではなく、同じ株主構成表の中で確認していくことが大切です。
実務で確認すべき資料
配当還元方式の適用を検討する際には、次の資料を確認します。
| 資料 | 確認する内容 |
|---|---|
| 株主名簿 | 株主、株数、議決権、取得経緯 |
| 定款 | 譲渡制限、種類株式、単元株、属人的定め |
| 登記事項証明書 | 役員、種類株式、発行済株式数 |
| 株式発行時・譲渡時資料 | 名義株、譲渡承認、株券発行の有無 |
| 親族関係資料 | 同族関係者、中心的同族株主の判定 |
| 決算書・申告書 | 配当、資本金等の額、利益積立金額、会社規模 |
| 配当決議資料 | 剰余金配当、特別配当、記念配当の有無 |
| 種類株式の内容 | 配当優先、議決権制限、残余財産分配 |
| 事業承継計画資料 | 後継者、承継予定株式、議決権集中 |
| 少数株主との契約 | 買取条項、退職時取扱い、売買予約、株主間契約 |
特に重要なのは、株主名簿と実際の株主関係がきちんと一致しているかどうかです。
名義株、過去の株券発行、譲渡承認の漏れ、遺産分割や株主名簿の名義書換えが未了の株式、所在不明株主などがある場合には、配当還元方式を検討する以前に、株主を確定すること自体が問題になります。
配当還元方式を検討するときの判断軸
配当還元方式は、税務評価の上では重要な制度です。
しかし、事業承継の判断にあたっては、次の順番で考えていく必要があります。
まず、誰に経営権を集中させるのか。
次に、その後継者がどの議決権割合を確保すべきか。
そのうえで、後継者以外の株主をどこまで残すのか。
そして最後に、残る少数株主株式について、相続税・贈与税評価、買戻し、配当政策、将来の株式移動をどう管理していくのか。
この順番を逆にして「配当還元方式が使えるから株式を分散させる」と考えてしまうと、税務上の評価額は抑えられても、経営権・株主関係・将来の資本政策に負担を残すことになりかねません。
事業承継で守るべきものは、評価額だけではありません。
後継者が説明できる形で経営権を承継し、他の相続人や少数株主との関係を整理し、将来の組織再編・売却・廃業といった選択肢を狭めないこと。ここまで含めて、はじめて承継が整ったといえるのだと思います。
まとめ
配当還元方式は、非上場株式の評価において、経営支配力を持たない少数株主の株式を評価するための重要な方式です。
後継者が取得する支配株式と、従業員・取引先・親族外の少数株主が保有する株式とでは、税務評価上の意味が異なります。
そのため、自社株評価では、会社規模や特定評価会社の判定だけでなく、株主区分、議決権割合、役員該当性、中心的同族株主の有無まで確認しておかなければなりません。
一方で、配当還元方式は、少数株主対策における万能の解決策ではありません。
税務上の評価額と、会社法上の買取価格・売買価格とは、別の問題です。
また、株式を少数株主に残すということは、株主権、相続による再分散、将来の買取交渉、配当政策への不満などを、あわせて残すことでもあります。
犬飼公認会計士・税理士事務所では、自社株評価、株主区分の判定、配当還元方式の適用可能性、少数株主株式の整理、事業承継税制の適用判断、納税猶予額・納税資金の試算まで、税務と経営判断を一体として整理しています。
後継者株式と少数株主株式の評価差、株式分散の影響、配当還元方式を前提とした承継設計について不安がある場合は、犬飼公認会計士・税理士事務所ホームページのお問い合わせページより、現在の株主構成とご相談内容をお知らせください。
重要事項の振り返り
| 論点 | 要点 | 実務上の確認事項 |
|---|---|---|
| 配当還元方式の位置づけ | 少数株主株式を配当期待に基づいて評価する方式 | 支配株式か少数株主株式かを最初に判定する |
| 原則的評価方式との違い | 支配目的株式は会社価値を反映しやすく、少数株主株式は配当期待を重視する | 同族株主判定、議決権割合、適用類型に応じた役員該当性を確認する |
| 適用される株主 | 同族株主以外の株主、一定の少数同族株主等 | 本人の5%未満とグループの15%未満を区別し、中心的な同族株主・中心的な株主の有無、本人の立場、役員に関する要件を確認する |
| 無配会社 | 無配であることだけで評価額がゼロになるわけではない | 年配当金額2円50銭の最低額と上限比較を確認する。比較対象となる価額がゼロなら最終評価額もゼロとなる |
| 高配当会社 | 配当還元価額が原則的評価方式を上回ることがある | 大小関係を確認する。原則的評価方式による価額が高いと認められる場合には、評価明細書上、その計算を省略できる取扱いがある |
| 特定評価会社 | 一定の特定評価会社でも少数株主は配当還元方式となる場合がある | 開業前・休業中・清算中は配当還元方式を使えない。適用できる会社でも、上限比較に用いる評価方法を確認する |
| 種類株式 | 配当優先・議決権制限により評価と支配権が変わる | 適用する評価方式と種類ごとの権利内容を確認する。事業承継税制の対象株式等は議決権に制限のないものに限られる |
| 少数株主対策 | 配当還元価額で必ず買い取れるわけではない | 会社法上の手続に応じた価格、税務上の時価、財源規制を分ける |
| 事業承継税制 | 適用要件を満たす後継者が取得する対象株式は配当還元方式の対象外 | 会社規模等に応じた評価方法、納税猶予額、議決権要件、少数株主の残存を同時に確認する |
| 承継設計 | 評価額だけで株式を分散させると将来の株主問題が残る | 税務メリットと経営権安定を同じ表で比較する。親族への5%未満の分散だけで配当還元方式を適用できるとは限らない |
※本記事は、当事務所が専門的な判断と根拠資料の確認を行い、内容に責任を持って掲載しています。論点の整理や、表現・体裁の調整には、生成AIを補助的に用いています。

