確定申告は、毎年同じ流れで進むとは限りません。
通常の年であれば、1月1日から12月31日までの所得を集計し、翌年の申告期間にまとめて申告・納付します。多くの方が思い浮かべるのは、この流れではないでしょうか。
ところが、年の途中でご本人が亡くなった、海外へ出国した、あるいは転居して納税地が変わった——。こうした事情が加わると、申告の期限、申告する人、提出先、さらには課税される所得の範囲までが、通常の年とは異なってくることがあります。
特に、次のような状況では注意が必要です。
- 家族が亡くなり、相続手続とあわせて所得税の申告が必要かどうか分からない
- 被相続人に不動産収入・事業収入・年金収入があった、株式を売却していた、または医療費控除を受けられる可能性がある
- 海外勤務、海外移住、長期出国を予定している
- 出国後も日本国内の不動産収入や資産売却がある
- 出国までに確定申告をすべきか、納税管理人を選任すべきか判断がつかない
- 転居後に、前年分の確定申告書をどこの税務署へ提出すべきか迷っている
- 個人事業の事務所、給与支払事務所、振替納税の口座手続まで整理できていない
これらは、単に「どこへ出すか」という提出先だけの問題ではありません。
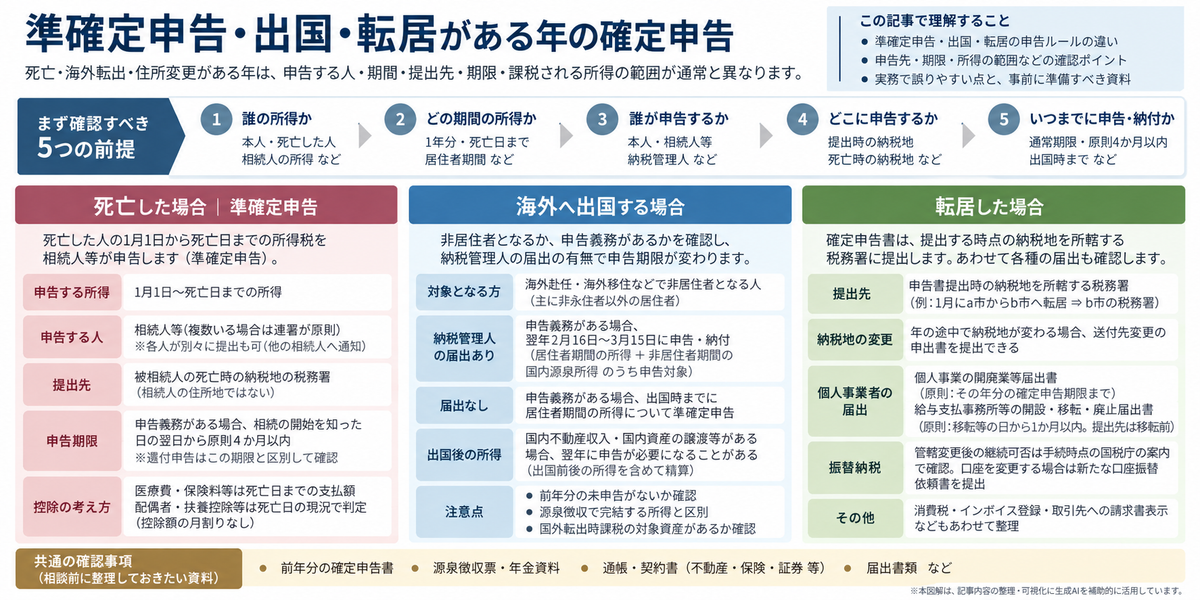
死亡、出国、転居がある年の確定申告では、まず「誰の所得を」「どの期間で」「誰が」「どこの税務署に」「いつまでに」申告するのか、その前提を一つずつ確認しておく必要があります。
ここを取り違えると、申告期限の徒過、所得控除の誤った適用、納税管理人の届出漏れ、国内源泉所得の申告漏れ、振替納税の不備といった形で、後から思わぬ影響が生じます。
この記事では、準確定申告、出国時の整理、納税管理人、転居時の納税地について、個人の確定申告を実務上どう整えていくかという視点から解説します。
この記事で扱う範囲
この記事で取り上げるのは、次の内容です。
- 死亡した人の所得税の準確定申告
- 相続人が複数いる場合の準確定申告の基本
- 死亡年の所得控除、収入、必要経費の考え方
- 出国時までに納税管理人の届出をする場合・しない場合の申告期限
- 出国後に国内源泉所得がある場合の申告
- 国外転出時課税の入口
- 転居した場合の確定申告書の提出先
- 個人事業者が転居・事務所移転した場合の届出関係
- 相談前に整理しておきたい資料
一方で、相続税申告そのもの、遺産分割協議の法務、国別の租税条約の詳細、国外財産調書・財産債務調書の詳細、国外転出時課税の具体的な計算、国際相続の詳細については、この記事では扱いません。
死亡・出国・転居は、個別の事情によって結論が変わりやすい領域です。この記事では、まず前提を確認する順番を整えることを目的としています。
通常年と異なる年は、最初に「5つの前提」を確認する
死亡、出国、転居がある年は、いきなり申告書の入力から始めるのではなく、まず次の5つを確認します。
| 確認事項 | 実務上の意味 |
|---|---|
| 誰の所得か | 本人の所得か、死亡した人の所得か、相続人の所得か |
| どの期間の所得か | 1年分か、死亡日までか、居住者期間か、非居住者期間の申告対象となる国内源泉所得を含むか |
| 誰が申告するか | 本人か、相続人等か、納税管理人を通じるか |
| どこに申告するか | 提出時の納税地か、死亡時の納税地か、非居住者本人の納税地か |
| いつまでに申告・納付するか | 申告義務の有無を確認したうえで、通常期限か、相続の開始があったことを知った日の翌日から原則4か月以内か、出国時までか |
この順番を飛ばしてしまうと、申告書の数字そのものは合っていても、手続として誤ってしまうことがあります。
たとえば、相続人が自分の住所地の税務署に準確定申告書を提出してしまう。出国時までに納税管理人の届出をせず、申告期限を取り違える。転居後も、そのまま旧住所地の税務署へ申告してしまう。いずれも、申告前に確認しておきたい点です。
準確定申告とは何か
年の途中で亡くなった人については、通常の確定申告とは扱いが異なります。相続人等が、1月1日から死亡した日までに確定した所得金額と税額を計算して申告します。これが準確定申告です。
申告義務がある場合は、原則として、各相続人等が相続の開始があったことを知った日の翌日から4か月以内に申告・納税します。
出典:国税庁|No.2022 納税者が死亡したときの確定申告(準確定申告)
ここで押さえておきたいのは、準確定申告は相続税申告ではない、という点です。
準確定申告は、亡くなった人の死亡日までの所得税を精算する手続です。これに対して相続税申告は、相続財産を取得した人について相続税を計算する手続です。申告期限も、税目も、確認する資料も異なります。
ただし実務では、この両者は密接に関わってきます。被相続人の不動産収入、事業用資産、未収入金、未払経費、固定資産税、借入金、医療費、保険金、証券口座といった資料は、準確定申告と相続税申告の双方で確認が必要になることが少なくありません。
準確定申告が必要かどうかは、死亡した人の状況で判断する
準確定申告は、亡くなった人すべてについて必ず必要になるわけではありません。
要否は、死亡日までに確定した所得、所得控除、源泉徴収税額、申告不要制度の適用などを踏まえて判断します。一方、申告義務がなく、源泉徴収税額等の還付を受けるために申告する場合は、前述の4か月以内の申告義務とは区別して確認します。
出典:国税庁|民法上の相続人が不存在の場合の準確定申告の手続
次のような場合には、準確定申告の要否を確認しておく必要があります。
| 被相続人の状況 | 確認すべき論点 |
|---|---|
| 個人事業をしていた | 事業所得、売上、必要経費、棚卸、減価償却、未収未払 |
| 不動産収入があった | 家賃、管理費、借入金利子、固定資産税、減価償却、死亡日前後の収入帰属 |
| 公的年金等を受け取っていた | 年金収入、源泉徴収税額、控除、還付の有無 |
| 給与所得があった | 年末調整の有無、源泉徴収票、退職金、未払給与 |
| 医療費が多かった | 死亡日までに本人が支払った医療費かどうか |
| 株式・不動産等を売却していた | 譲渡所得、取得費、譲渡費用、特例の可否 |
| 保険金や一時金を受け取っていた | 所得区分、受取原因、契約関係 |
| 源泉徴収税額が多かった | 還付申告の余地 |
| 確定申告期限前に死亡した | 前年分と本年分の両方の準確定申告が必要になる可能性 |
確定申告をしなければならない人が、翌年1月1日から確定申告期限までの間に申告書を提出しないまま亡くなった場合、前年分と本年分について申告義務があれば、準確定申告の期限は、いずれも原則として相続の開始があったことを知った日の翌日から4か月以内とされています。
出典:国税庁|No.2022 納税者が死亡したときの確定申告(準確定申告)
たとえば2月に亡くなった場合、その年の1月1日から死亡日までの所得だけでなく、前年分の確定申告がまだ済んでいなければ、前年分についても準確定申告の確認が必要になります。
なお、すでに提出期限を過ぎていた過年度分について、死亡によって改めて4か月以内の申告期限が設けられるわけではありません。
出典:国税庁|所得税基本通達124・125-2 提出期限後に死亡した場合の相続人の申告
相続人が複数いる場合は、申告内容の共有が重要
相続人等が2人以上いる場合は、各相続人等が連署して準確定申告書を提出するのが原則です。
ただし、他の相続人等の氏名を付記したうえで、各人が別々に提出することもできます。その場合は、提出した相続人等が、他の相続人等へ申告内容を通知しておく必要があります。
出典:国税庁|No.2022 納税者が死亡したときの確定申告(準確定申告)
この場面で相続人間の情報共有が不十分だと、申告内容や還付金の受領をめぐる行き違いにつながることがあります。
相続人の一部だけが通帳や不動産資料を持っている場合、他の相続人が内容を確認できないまま申告が進んでしまうこともあります。準確定申告は所得税の手続ですが、その内容は、相続財産、未収入金、未払金、遺産分割、相続税申告にまで影響し得ます。
特に、不動産収入や個人事業がある場合は、死亡日までの収入・経費と、死亡後に相続人側へ帰属する収入・経費を分けて考える必要があります。
家賃、管理費、借入利息、固定資産税、修繕費といった項目は、契約、入金日、発生期間、支払者、相続開始後の管理状況を確認しなければ、適切に整理することができません。
「代表の相続人が処理しておけばよい」という感覚ではなく、相続人の間で申告内容と資料を共有できる状態にしておくこと。これが大切です。
準確定申告の提出先は、死亡した人の死亡当時の納税地
準確定申告書は、各相続人等の氏名、住所、被相続人との続柄などを記入した付表を添えて、被相続人の死亡当時の納税地を所轄する税務署長に提出します。相続人の住所地の税務署ではない点に注意が必要です。
出典:国税庁|No.2022 納税者が死亡したときの確定申告(準確定申告)
たとえば、亡くなった親御さんが大阪市に住んでいて、相続人であるお子さんが東京都に住んでいる場合、準確定申告の提出先は、原則として親御さんの死亡当時の納税地を所轄する税務署になります。
ここを取り違えると、申告書の回送や確認に時間がかかります。申告義務がある場合の原則4か月という短い期限のなかで、余裕がなくなってしまいます。
準確定申告では、所得控除の判定日が通常年と異なる
準確定申告では、所得控除についても、通常の年とは異なる整理が必要です。
たとえば医療費控除の対象になるのは、死亡日までに被相続人が支払った医療費です。死亡後に相続人等が支払ったものは、被相続人の準確定申告における医療費控除には含められません。
社会保険料控除、生命保険料控除、地震保険料控除等についても同様で、対象となるのは死亡日までに被相続人が支払った保険料等です。また、配偶者控除や扶養控除等の判定は、死亡日の現況によります。
配偶者や扶養親族等の所得要件は、死亡日までの所得だけではなく、死亡日の現況に基づいてその年1年間の合計所得金額を見積もって判定します。また、配偶者控除や扶養控除等の控除額を、死亡日までの月数で月割りすることはありません。
出典:国税庁|No.2022 納税者が死亡したときの確定申告(準確定申告)
出典:国税庁|所得税基本通達85-1 年の中途において死亡した者等の親族等が扶養親族等に該当するかどうかの判定
実務上は、次のように確認していきます。
| 控除・支出 | 準確定申告での確認 |
|---|---|
| 医療費控除 | 死亡日までに被相続人が支払ったものか |
| 社会保険料控除 | 死亡日までに被相続人が支払ったものか |
| 生命保険料控除・地震保険料控除 | 死亡日までに支払った保険料か |
| 寄附金控除 | 死亡日までに被相続人が支出した寄附金か |
| 配偶者控除・扶養控除等 | 死亡日の現況で判定し、親族等の所得はその年1年間の見積額を確認する。控除額の月割りはしない |
| 基礎控除等 | 年分ごとの制度改正を確認する |
死亡後に相続人が支払った医療費は、被相続人の準確定申告における医療費控除には含められません。一方、事業所得・不動産所得の収入や必要経費は、入金日・支払日だけでは帰属を判断できません。
死亡後に入出金があった場合でも、収入を計上すべき時期や債務の確定状況、固定資産税等の個別の取扱いを確認し、被相続人と相続人のどちらに帰属するかを整理します。
出典:国税庁|所得税基本通達36-5 不動産所得の総収入金額の収入すべき時期
出典:国税庁|所得税基本通達37-2 必要経費に算入すべき費用の債務確定の判定
出典:国税庁|所得税基本通達37-6 その年分の必要経費に算入する租税
準確定申告はe-Tax対応しているが、通常の作成コーナーとは同じではない
令和2年分以後の所得税及び復興特別所得税の準確定申告は、e-Taxでの電子申告に対応しています。ただし、国税庁ホームページの確定申告書等作成コーナーでは、準確定申告書を作成できません。作成には、e-Taxソフト等を利用する必要があります。
出典:国税庁|所得税及び復興特別所得税の準確定申告のe-Tax対応について
相続人が2人以上いる場合の電子申告では、各相続人が申告内容等を確認して署名した確認書の提出が必要です。また、相続人代表が他の相続人の還付金もまとめて受け取る場合には、委任状も必要になります。相続人が1人の場合でも、電子申告では付表の提出が必要です。
出典:国税庁|所得税及び復興特別所得税の準確定申告のe-Tax対応について
電子申告に対応しているから簡単、と考えるよりも、相続人間の確認、還付金の受領、付表、添付資料の整理といった作業が伴う点に注意しておきたいところです。
出国がある年は、納税管理人の届出の有無で期限が変わる
海外へ渡航する場合は、まず、その渡航によって所得税法上の非居住者となるかを確認します。単なる海外旅行や一時的な出張で居住者のままである場合は、通常、渡航日までに準確定申告をする必要はありません。
以下では、主に非永住者以外の居住者が、海外赴任・海外移住によって年の途中で非居住者となる場合を扱います。非永住者に該当する場合は、国外源泉所得の課税範囲を別途確認します。
出典:国税庁|No.2875 居住者と非居住者の区分
出典:国税庁|No.2010 納税義務者となる個人
海外勤務等によって非居住者となる人に、日本国内の不動産貸付けによる所得や、国内資産の譲渡所得などの国内源泉所得がある場合、日本で確定申告が必要になることがあります。
その場合は、納税管理人を定めたうえで、「所得税・消費税の納税管理人の選任・解任届出書」を、その非居住者の納税地を所轄する税務署長に提出する必要があります。
出典:国税庁|No.1926 海外勤務中に不動産所得などがある場合
確定申告が必要な人が、出国時までに納税管理人を選任し、その届出をした場合は、次の所得について、それぞれの課税方法に従い、原則として翌年2月16日から3月15日までの間に、納税管理人を通じて確定申告・納税します。
- その年の居住者期間に生じた国内外の申告対象所得
- 非居住者期間に生じた国内源泉所得のうち、確定申告の対象となる所得
一方、出国時までに納税管理人の届出をしない場合は、申告義務があれば、居住者期間の申告対象所得について出国時までに申告・納税する必要があります。いわゆる出国時の準確定申告です。
なお、非居住者期間の国内源泉所得を、すべて確定申告に含めるわけではありません。源泉徴収だけで課税が完結する所得などは、確定申告の対象となる所得と区別します。
出典:国税庁|No.1926 海外勤務中に不動産所得などがある場合
出典:国税庁|No.2873 非居住者等に対する課税のしくみ
出国時までに準確定申告を済ませていても、出国後の国内源泉所得によって、翌年に確定申告が必要になることがあります。その場合は、出国後の所得だけでなく、出国前の居住者期間の申告対象所得も含めて年間の税額を計算し、出国時の準確定申告に係る税額を差し引いて精算します。
また、年初から通常の確定申告期限までに出国する場合は、その年分だけでなく、前年分の申告が済んでいるかも確認します。前年分に申告義務があり、納税管理人の届出をせずに出国する場合は、前年分も出国時までに申告・納税する必要があります。
出典:国税庁|Notice to those leaving Japan during 2026(2026年中に出国する方への案内)
整理すると、次のとおりです。
| 出国時の対応 | 申告期限の基本 |
|---|---|
| 出国時までの納税管理人の届出あり | 申告義務がある場合、翌年の通常の確定申告期限までに申告・納付 |
| 出国時までの納税管理人の届出なし | 申告義務がある場合、出国時までに準確定申告・納付 |
| 出国後に国内源泉所得がある | 翌年に確定申告が必要になる場合がある。出国時に申告済みでも、出国前後の申告対象所得を含めて年間の税額を精算する |
出国前は、引越し、勤務先の手続、ビザ、住居、金融機関、保険、証券口座と、何かと慌ただしくなります。
そのなかで税務の確認を後回しにすると、「本来は出国時までに申告すべきだった」「納税管理人の届出を出していなかった」「出国後の国内源泉所得を把握していなかった」といった事態になりかねません。
納税管理人は「代理で何でも判断してくれる人」ではない
納税管理人とは、確定申告書の提出や税金の納付などを、非居住者に代わって行う人のことです。国内に居住する個人や、国内の法人を選任することができます。
出典:国税庁|No.1926 海外勤務中に不動産所得などがある場合
出典:国税庁|Notice to those leaving Japan during 2026(2026年中に出国する方への案内)
ただし、納税管理人を選任したからといって、納税者本人の資料整理や税務判断が不要になるわけではありません。
納税管理人は、税務署からの書類の受領、申告書の提出、納付といった手続の窓口になります。しかし、所得区分、必要経費、国内源泉所得、租税条約、国外転出時課税、証券口座の取扱いなどを正しく判断するには、本人側の事実関係と資料が欠かせません。
また、納税管理人の届出書を提出した後、税務署が発送する書類は納税管理人宛てに送られますが、確定申告書は、非居住者本人の納税地を所轄する税務署長に提出します。
出典:国税庁|No.1923 海外勤務と納税管理人の選任又は解任
つまり、納税管理人の住所地を所轄する税務署へ提出すればよい、というわけではありません。
非居住者本人の納税地は、国内の事務所等の有無、従前の住所地に親族等が居住しているか、国内の貸付不動産の所在地などによって判断します。たとえば、家族全員で海外転出し、国内に事務所等を持たず、従前の自宅を賃貸する場合には、その貸家の所在地が納税地となるケースがあります。
出典:国税庁|No.2029 確定申告書の提出先(納税地)―国内に住所を有さなくなった場合の確定申告書の提出先
納税管理人の届出は、出国の日までに確認する
納税管理人を選任する場合は、その納税管理人を定めたとき、または出国の日までに、「所得税・消費税の納税管理人の選任届出又は解任届出手続」を行う必要があります。
出典:国税庁|A1-7 所得税・消費税の納税管理人の選任届出又は解任届出手続
出国前に確認しておきたいのは、次のような点です。
| 確認事項 | 実務上の意味 |
|---|---|
| 海外転出日・非居住者となる時期 | 居住者期間と非居住者期間の区分、申告期限を確認する |
| 出国目的・予定期間 | 非居住者該当性の判断に影響する |
| 出国時までの納税管理人の届出の有無 | 申告義務がある場合に、出国時までの申告か、翌年の申告かに影響する |
| 出国後の国内収入 | 国内不動産、国内資産売却、国内役員報酬等の有無 |
| 納税地 | 非居住者本人の納税地を確認する |
| 証券口座 | 特定口座、NISA、国外転出時課税対象資産の確認 |
| 消費税 | 個人事業者・不動産賃貸がある場合に確認 |
| 源泉徴収 | 国内不動産賃料、役員報酬、報酬等の支払者側の確認 |
| 予定納税 | 予定納税義務、納付済額、出国時までに納付すべき額、出国後の通知先を確認する |
| 租税条約 | 相手国との課税関係、届出の要否 |
予定納税についても、納税管理人の届出をせずに出国する場合は、出国時までの納付が必要になることがあります。出国後の通知先だけでなく、すでに生じている納付義務も確認しておきます。
出典:東京国税局|給与所得者の方で国外転出を予定されている方へ
出国は、所得税の申告期限にとどまらず、居住者・非居住者の区分、国内源泉所得、納税地、国外財産、租税条約にまでつながっていく論点です。国際的な所得税の実務においても、出国時の手続、納税地、海外運用財産、国外転出時課税は、ひと続きの確認事項として整理しておくべきものです。
海外勤務・海外移住後も、日本で申告が必要になる場合がある
海外へ行けば、日本の確定申告はすべて不要になる。そう考えてしまいがちですが、必ずしもそうとは限りません。
日本国内の会社に勤める給与所得者が、1年以上の予定で海外支店などに転勤すると、一般には日本国内に住所を有しない者と推定され、所得税法上の非居住者となります。
しかし、非居住者となった後も、日本国内にある不動産の貸付けによる所得や、国内資産の譲渡所得などがあるときは、日本で確定申告が必要になる場合があります。
出典:国税庁|No.1926 海外勤務中に不動産所得などがある場合
また、非居住者が国内不動産の賃貸料を受ける場合、原則として20.42%の税率で源泉徴収されますが、この源泉徴収税額の還付を受けるために申告を行うこともできます。
ただし、個人が自己または親族の居住用として借りる場合、その個人が支払う賃料は源泉徴収されません。源泉徴収の有無と、貸主である非居住者の確定申告の要否は、それぞれ別に確認します。
源泉徴収された不動産賃料についても、それだけで課税関係が完結するわけではありません。申告義務がある場合は、還付の有無にかかわらず確定申告が必要です。
出典:国税庁|No.1926 海外勤務中に不動産所得などがある場合
たとえば、海外転勤後も日本の自宅を賃貸している場合です。家賃収入だけでなく、固定資産税、管理費、修繕費、減価償却、借入金利子、源泉徴収、さらには消費税の要否まで、確認が必要になることがあります。
非居住者になった後も、国内不動産の賃貸や資産の譲渡があれば、国内源泉所得として日本で申告が必要になる場合があります。その際は、納税管理人の選任・届出、本人の納税地、租税条約の届出をあわせて確認しておく必要があります。
給与所得者でも出国前の確認は必要
給与所得者の場合、「会社が年末調整をしてくれるから大丈夫」と考えがちです。
しかし、国外転出を予定している給与所得者で確定申告をする必要がある場合は、国外転出前に申告及び納税を済ませるか、納税管理人の届出書を提出しておく必要があります。
納税管理人の届出をせず、国外転出時までに確定申告書の提出・納税をしなかった場合には、加算税や延滞税がかかることがあります。
出典:東京国税局|給与所得者の方で国外転出を予定されている方へ
給与所得者であっても、特に次のような方は確認が必要です。
- 副業収入がある
- 不動産収入がある
- 医療費控除や寄附金控除を申告する予定がある
- 株式や投資信託の売却がある
- 一般口座や特定口座(源泉徴収なし)の取引がある
- 退職、転職、複数勤務がある
- 住宅ローン控除の扱いを確認したい
- 予定納税が発生している
- 出国後も日本国内で役員報酬や不動産収入を受ける
給与所得者であっても、出国の際には「年末調整で終わるか」ではなく、「確定申告が必要な収入・控除・資産取引があるか」という視点で確認しておくことが大切です。
なお、出国年の医療費控除、社会保険料控除、生命保険料控除等は、原則として居住者期間中に支払った金額を基に計算します。納税管理人を届け出て翌年に申告する場合でも、当然に出国後の支払分まで含められるわけではありません。
また、配偶者控除や扶養控除等の判定時期は、納税管理人の届出をして海外転出した場合は原則として年末、届出をせずに出国した場合は出国時となります。
出典:国税庁|No.1926 海外勤務中に不動産所得などがある場合
出典:国税庁|所得税基本通達165-2 居住者期間を有する非居住者に係る扶養親族等の判定の時期等
国外転出時課税は、対象資産の価額と国内居住期間を確認する
国外転出時課税とは、国外転出をする時点で1億円以上の対象資産を所有等している一定の居住者に対し、国外転出時にその対象資産の譲渡等があったものとみなして、含み益に所得税を課税する制度です。
対象となるには、原則として、国外転出日前10年以内に国内に住所または居所を有していた期間の合計が5年を超えることなどの要件も満たす必要があります。なお、1億円という基準は、含み益の額ではなく、対象資産の価額等の合計額で判定します。
出典:国税庁|No.1478 国外転出をする場合の譲渡所得等の特例
この制度は、すべての出国者に適用されるものではありません。ただ、対象資産の有無を確認しないまま出国してしまうと、後から重大な問題になることがあります。
次のような方は、対象資産の範囲・価額と、国内居住期間の要件を確認しておく必要があります。
- 上場株式、投資信託、非上場株式などの金融資産を多額に保有している
- 創業者、役員、株主として非上場株式を保有している
- 海外移住、海外赴任、永住を予定している
- 証券会社、金融機関、税理士との間で、出国時の口座・資産の確認が済んでいない
なお、本人が国外転出する場合とは別に、一定の居住者から非居住者へ、贈与・相続・遺贈によって対象資産が移転した場合には、国外転出(贈与・相続)時課税が問題となることがあります。以下の申告期限の説明は、本人が国外転出する場合を対象としています。
出典:国税庁|国外転出時課税制度
国外転出時課税の対象となる場合、申告期限は、出国時までに納税管理人の届出をしたかどうかで変わります。
届出をした場合は、国外転出した年分の確定申告期限までです。届出をしないで国外転出する場合は、国外転出時までに準確定申告・納税をする必要があります。
出典:国税庁|No.1478 国外転出をする場合の譲渡所得等の特例
また、一定の手続を行えば、納税猶予の特例を受けられる場合があります。ただし、納税管理人の届出、申告書への記載、明細書等の添付、担保提供など、いくつかの要件があります。
出典:国税庁|No.1478 国外転出をする場合の譲渡所得等の特例
この制度は、金額要件に該当しない方には直接関係しません。しかし、該当する可能性がある方にとっては、出国の直前では判断が間に合わなくなりやすい論点です。
転居した場合の確定申告書の提出先
転居がある場合は、確定申告書の提出先を誤りやすくなります。
確定申告書は、提出する際の納税地を所轄する税務署長に提出することとされており、国内に住所を有する場合は、原則としてその住所地が納税地となります。ただし、居所地や事業所等の所在地を納税地としている場合などは、その取扱いを確認します。
たとえば、令和8年1月20日にa市からb市へ転居し、令和7年分の確定申告書を提出する場合は、提出時の納税地であるb市を所轄する税務署長に提出します。
出典:国税庁|No.2029 確定申告書の提出先(納税地)
出典:国税庁|No.2029 確定申告書の提出先(納税地)―住所を移転した場合の確定申告書の提出先
つまり、申告対象年の12月31日時点の住所だけでなく、申告書を提出する時点の納税地を確認する、ということです。
ただし、転居後すぐに申告する場合には、税務署からの書類の送付、振替納税、個人事業の事務所移転、源泉所得税の納税地などが絡んでくることがあります。「新しい住所を書けばよい」で済ませず、ご自身の状況に応じた届出もあわせて確認しておきたいところです。
年の途中で納税地が変わる場合の申出
納税地の異動または変更がある場合は、異動後・変更後の納税地を記載した所得税または消費税の申告書を作成し、e-Tax等で提出することで対応します。
ただし、年の途中で納税地の異動または変更があり、国税当局からの文書の送付先を異動・変更後の納税地としたいときは、申出書を提出することができます。
出典:国税庁|A1-6 所得税・消費税の納税地の異動又は変更に関する手続
なお、年の途中で転居した場合、税務署は異動後の納税地を把握したうえで文書を送付することになるため、文書の到着が遅れる可能性があります。
出典:国税庁|A1-6 所得税・消費税の納税地の異動又は変更に関する手続
転居のタイミングによっては、予定納税、還付金通知、納付書、税務署からの照会、消費税関係の通知などが、旧住所に届いてしまうことがあります。
個人事業者の転居・事務所移転は、所得税だけでなく源泉所得税・消費税も確認する
個人事業者の場合、転居や事務所移転は、単なる住所変更にとどまりません。
転居等によって個人事業者の納税地等に異動があった場合は、異動の内容に応じて、所得税、源泉所得税、消費税について、各種の届出書等の提出が必要になります。
たとえば、事業の廃止や事務所等の移転があった場合には「個人事業の開廃業等届出書」を、給与等の支払を行う事務所等を移転または廃止した場合には「給与支払事務所等の開設・移転・廃止届出書」を、それぞれ提出します。
出典:国税庁|No.2091 個人事業者の納税地等に異動があった場合の届出関係
この2つの届出書は、提出期限が異なります。
- 個人事業の開廃業等届出書:事業の開始等の事実があった日の属する年分の確定申告期限まで
- 給与支払事務所等の開設・移転・廃止届出書:原則として移転・廃止等の日から1か月以内
また、給与支払事務所等を移転した場合の届出先は、移転前の事務所等の所在地を所轄する税務署です。
出典:国税庁|A1-5 個人事業の開業届出・廃業届出等手続
出典:国税庁|A2-7 給与支払事務所等の開設・移転・廃止の届出
振替納税を利用している場合は、管轄税務署の変更後も継続して利用できるか、継続に必要な手続の有無を、手続時点の国税庁の案内で確認してください。振替口座そのものを変更する場合は、新たな口座振替依頼書の提出が必要です。
出典:国税庁|No.2091 個人事業者の納税地等に異動があった場合の届出関係
出典:国税庁|G-2-1 申告所得税及び復興特別所得税、消費税及び地方消費税(個人事業者)の振替納税手続による納付
特に、次のような方は注意が必要です。
- 自宅兼事務所を移転した
- 店舗や事務所を移転した
- 個人事業を廃業した
- 給与や専従者給与を支払っている
- 源泉所得税の納期の特例を利用している
- 消費税の課税事業者である
- インボイス登録をしている
- 振替納税を利用している
- 税務署からの通知先を早めに変更したい
転居は、住所欄の変更だけでは終わりません。所得税、消費税、源泉所得税、振替納税、地方税、社会保険、金融機関、さらには取引先への請求書の住所表示まで、連動して見直す必要があります。
死亡・出国・転居がある年に誤りやすいポイント
死亡がある年の誤り
準確定申告では、相続税と所得税を混同しないことが重要です。
死亡日までに確定した所得は被相続人の所得として申告し、死亡後に相続人に帰属する所得は相続人側で申告します。
死亡後の入出金については、入金日・支払日だけでなく、収入計上時期や債務の確定状況、相続財産・債務との関係を確認します。不動産収入がある場合は、死亡日の前後で、家賃の帰属や経費の負担を確認しなければなりません。
このほか、死亡後に相続人が支払った医療費を被相続人の医療費控除に含めてしまう、相続人の住所地へ提出してしまう、相続人間で申告内容を共有しない、といった点にも注意が必要です。
出国がある年の誤り
出国時に多い誤りは、納税管理人の届出漏れと、国内源泉所得の見落としです。
海外勤務になれば日本の税務は終わる、と思いがちです。しかし、日本国内の不動産収入、国内資産の譲渡、国内役員報酬などが残る場合は、日本での申告や源泉徴収が必要になることがあります。
また、出国直前に、株式、投資信託、非上場株式、暗号資産、外貨建資産、国外財産などを整理する場合は、所得区分、課税時期、国外転出時課税、租税条約、外国税額控除の検討が必要になることもあります。
転居がある年の誤り
転居時に多い誤りは、申告書の提出先と、届出の見落としです。
提出先は、申告対象年の住所ではなく、提出時の納税地を基準に確認します。個人事業者の場合は、納税地の申出、事務所移転、給与支払事務所、振替納税、消費税、インボイス登録情報など、所得税以外の手続についても確認が必要です。
相談前に整理しておきたい資料
死亡、出国、転居がある年の確定申告では、資料整理の質が、そのまま判断の精度を左右します。
準確定申告で整理しておきたい資料
| 資料 | 確認する目的 |
|---|---|
| 被相続人の前年分確定申告書 | 所得区分、継続収入、予定納税、青色申告の確認 |
| 源泉徴収票・年金源泉徴収票 | 給与・年金・源泉税額の確認 |
| 事業の帳簿・請求書・領収書 | 死亡日までの事業所得を確認 |
| 通帳・カード明細 | 入出金、未収未払、生活費との混在を確認 |
| 不動産賃貸借契約書・家賃明細 | 死亡日前後の家賃収入・経費帰属を確認 |
| 固定資産税通知書 | 不動産所得の経費、相続財産との接点を確認 |
| 証券会社資料 | 株式売却、配当、譲渡損益、取得費を確認 |
| 医療費領収書 | 死亡日までに本人が支払った医療費か確認 |
| 保険・共済資料 | 所得税、相続税、受取人固有財産等の接点を確認 |
| 相続人一覧 | 申告者、連署、通知、還付金受領委任を確認 |
出国時に整理しておきたい資料
| 資料 | 確認する目的 |
|---|---|
| 出国日・渡航予定期間が分かる資料 | 居住者・非居住者区分、申告期限を確認 |
| 勤務先辞令・海外赴任契約 | 海外勤務の期間・給与支払関係を確認 |
| 納税管理人の届出書 | 出国時までに届出をしたか、申告期限がいつになるかを確認 |
| 前年分確定申告書・出国時の準確定申告書 | 前年分の申告状況、出国後に再度申告する場合の所得・税額を確認 |
| 国内不動産資料 | 出国後の国内源泉所得を確認 |
| 証券口座資料 | 特定口座、国外転出時課税、譲渡所得を確認 |
| 副業・事業資料 | 出国前後の所得区分と収入計上を確認 |
| 消費税・インボイス関係資料 | 課税事業者、届出、納税管理人の要否を確認 |
| 予定納税通知 | 出国時までに納付すべき額と出国後の納付予定を確認 |
| 租税条約関係書類 | 源泉税軽減・免除の届出要否を確認 |
転居時に整理しておきたい資料
| 資料 | 確認する目的 |
|---|---|
| 転居日・新住所 | 申告書の提出先を確認 |
| 前年分確定申告書 | 旧納税地、振替納税、予定納税を確認 |
| 納税地の申出書 | 年途中の送付先変更を確認 |
| 口座振替依頼書 | 管轄変更後の継続と手続の要否、口座変更時の提出を確認 |
| 個人事業の事務所移転資料 | 開廃業等届出、青色申告、消費税を確認 |
| 給与支払事務所の移転資料 | 源泉所得税の納税地を確認 |
| 取引先への請求書情報 | 登録番号、住所表示、インボイス記載を確認 |
| 地方税・国保関係資料 | 所得税申告後の自治体側の影響を確認 |
専門家に相談すべき場面
次のような場合は、早めに専門家へご相談いただくことをおすすめします。
- 亡くなった人に個人事業、不動産収入、株式売却、複数の収入がある
- 相続人が複数おり、申告内容の共有や還付金受領を整理したい
- 死亡日前後の不動産収入・経費の帰属が分からない
- 相続税申告も必要になりそうで、準確定申告と一体で資料整理をしたい
- 海外赴任・海外移住の前に、申告義務を確認したい
- 出国後も日本国内の不動産収入や役員報酬がある
- 納税管理人を誰にすべきか、どの税務署に提出すべきか分からない
- 有価証券や非上場株式が多額で、国外転出時課税の確認が必要
- 転居と個人事業の事務所移転が重なっている
- 振替納税、源泉所得税、消費税、インボイス登録にまで影響する
- 過年度申告や予定納税があり、出国・転居後の通知漏れが不安
こうした場面では、申告書を作成するだけでは足りません。事実関係、資料、申告期限、納税地、納税管理人、収入の帰属、所得区分、納税資金を、一体として整理していく必要があります。
準確定申告・出国・転居のある年の申告に不安がある方へ
死亡、出国、転居がある年の確定申告では、通常の年とは異なる確認が必要になることがあります。
準確定申告では、死亡日までの所得を相続人等が整理し、申告義務がある場合は原則4か月以内という短い期限のなかで申告する必要があります。申告義務のない人の還付申告は、この期限とは区別して確認します。
出国の際は、居住者・非居住者の区分と申告義務を確認したうえで、出国時までの納税管理人の届出の有無によって申告期限を判断します。さらに、出国後の国内源泉所得や国外転出時課税まで確認が必要になることがあります。
転居の際は、提出時の納税地、送付先、振替納税、個人事業や源泉所得税の届出にまで目を配らなければなりません。
犬飼公認会計士・税理士事務所では、確定申告を単なる提出作業とはとらえていません。収入の性質、所得区分、資料、期限、納税地、納税資金、そして将来の税務リスクを整理する判断領域として扱っています。
「家族が亡くなったが、準確定申告が必要かどうか分からない」
「海外転出の前に、納税管理人や申告期限を整理しておきたい」
「出国後も日本の不動産収入があり、どこまで申告が必要か不安だ」
「転居、事務所移転、振替納税、消費税の手続をまとめて確認したい」
「相続税や不動産収入まで含めて、後から説明できる形で資料を整理したい」
このような方は、期限の直前に慌てて申告書を作成するのではなく、早い段階で事実関係と資料を整理しておくことが大切です。
前提から必要な論点を確認しておきたい方は、犬飼公認会計士・税理士事務所HPのお問い合わせページからご相談ください。
この記事の振り返り
| 論点 | 重要ポイント |
|---|---|
| 準確定申告 | 死亡した人の1月1日から死亡日までの所得税を相続人等が申告する。申告義務の有無は、所得・控除・源泉徴収税額等から判断する |
| 準確定申告の期限 | 申告義務がある場合は、原則として各相続人等が相続の開始があったことを知った日の翌日から4か月以内 |
| 申告義務のない人の還付申告 | 原則4か月以内の申告義務とは区別して確認する |
| 前年分の未申告 | 確定申告期限前に死亡した場合、前年分と本年分の両方を確認する。すでに期限を過ぎた過年度分の期限が延びるわけではない |
| 相続人が複数いる場合 | 原則として連署して提出する。別々に提出する場合は、他の相続人等の氏名を付記し、申告内容を通知する。資料・内容の共有も重要となる |
| 提出先 | 被相続人の死亡当時の納税地を所轄する税務署 |
| 準確定申告の控除 | 医療費や保険料等は死亡日までの支払額を確認する。配偶者・扶養親族等の所得要件は、死亡日の現況によるその年1年間の見積額で判定する |
| 死亡後の入出金 | 入金日・支払日だけで判断せず、所得・必要経費の帰属と、相続財産・債務との関係を分けて整理する |
| 出国時の申告 | 非居住者となるか、申告義務があるかを確認したうえで、出国時までの納税管理人の届出の有無により期限を判断する |
| 出国時までの納税管理人の届出あり | 申告義務がある場合、翌年の通常の確定申告期限までに、居住者期間の申告対象所得と、非居住者期間の申告対象となる国内源泉所得を申告する |
| 出国時までの納税管理人の届出なし | 申告義務がある場合、出国時までに居住者期間の申告対象所得について準確定申告・納付する |
| 出国後の国内所得 | 国内不動産収入や国内資産売却がある場合、日本で申告が必要になることがある。出国時に申告済みでも、翌年の申告が必要な場合は出国前後の所得を含めて精算する |
| 年初から申告期限までの出国 | 前年分の申告義務と申告状況も確認する。納税管理人の届出をせずに出国する場合は、未申告の前年分も出国時までの申告・納付が必要 |
| 出国年の所得控除 | 医療費控除・保険料控除等は原則として居住者期間中の支払額を確認する。配偶者控除・扶養控除等の判定時期は、納税管理人の届出の有無によって異なる |
| 国外転出時課税 | 対象資産の価額等が1億円以上か、原則として国外転出日前10年以内の国内居住期間が合計5年を超えるかなどを確認する |
| 転居時の提出先 | 申告書提出時の納税地を所轄する税務署へ提出する。住所地以外を納税地としている場合などは、その取扱いも確認する |
| 年途中の転居 | 書類の送付先を早めに変更したい場合は、納税地の異動・変更に関する申出を検討する |
| 個人事業者の転居 | 事務所移転、給与支払事務所、消費税、振替納税も確認する。届出書ごとの期限と提出先を区別する |
| 振替納税 | 管轄変更後の継続に必要な手続の有無は、手続時点の国税庁の案内で確認する。口座自体を変更する場合は、新たな口座振替依頼書を提出する |
| 相談前資料 | 前年申告書、通帳、契約書、源泉徴収票、不動産資料、証券資料、届出書類を整理する |
※本記事は、当事務所が専門的な判断と根拠資料の確認を行い、内容に責任を持って掲載しています。論点の整理や、表現・体裁の調整には、生成AIを補助的に用いています。

