過年度の誤謬が発見されたとき、決算実務で最初に問うべきことは「当期で修正できるか」ではありません。
まず確認すべきなのは、その誤りが、過去の財務諸表を作成した時点で入手可能だった情報を使わなかったこと、あるいは誤って用いたことによるものかどうかです。過去の時点ですでに判断材料が存在していたにもかかわらず、会計処理、見積り、表示、注記に誤りがあった。そうであれば、過去の誤謬の訂正として、重要性を踏まえて修正再表示の要否を検討することになります。
この論点は、会計処理だけで完結しません。修正再表示、訂正報告書、決算短信の訂正、適時開示、内部統制報告書、監査報告書、監査役等への報告、経営者責任、不正調査の要否まで、対応が連鎖していきます。
とりわけ上場企業やIPO準備企業では、「金額を直せば終わり」とはなりません。どの期間に誤謬が発生したのか。どの財務諸表項目に影響するのか。投資者の判断に重要な影響があるのか。内部統制の不備を示唆するのか。過年度に提出済みの開示書類を訂正すべきなのか。これらを、後から説明できる形で整理しておく必要があります。
企業会計基準第24号は、会計方針の開示、会計上の変更及び過去の誤謬の訂正に関する会計処理及び開示について適用される基準です。同基準は誤謬を、原因となる行為が意図的であるか否かにかかわらず、財務諸表作成時に入手可能な情報を使用しなかったこと、又は誤用したことによる誤りと定義しています。
出典:企業会計基準委員会|企業会計基準第24号 会計方針の開示、会計上の変更及び誤謬の訂正に関する会計基準
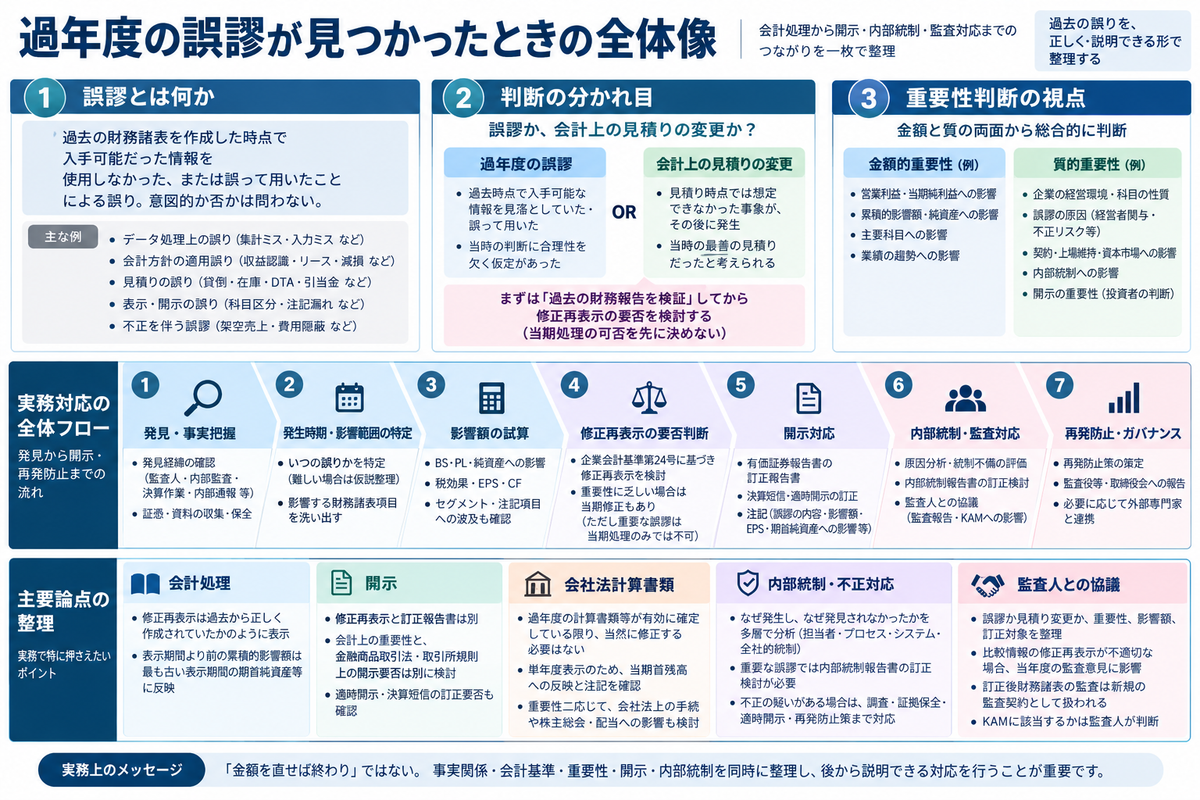
誤謬訂正では、当期処理の可否を決める前に過去の財務報告を検証する
過年度の誤謬が見つかった場合、実務では「当期損益で処理してよいか」「修正再表示が必要か」「訂正報告書まで必要か」という順番で議論が進みがちです。
しかし、本来の順序は逆です。
まず、過去の財務諸表がどのような情報に基づいて作成されるべきだったのかを確認します。そのうえで、過去の判断が合理的だったのか、当期に新たな情報が入手可能となったのか、過去から存在していた情報を見落としていたのかを分けていきます。
会計上の見積りでは、見積額と実績が乖離すること自体が、直ちに誤謬になるわけではありません。問題は、その乖離の原因です。
見積りの時点では想定できなかった事象が、その後に発生したのであれば、過去の見積りは当時の最善の見積りだった可能性があります。一方、見積りの時点で利用可能だった情報に照らして考慮すべき重要な事項を見落としていた場合や、当時の情報に照らして合理性を欠く仮定を用いていた場合には、過去の誤謬に該当する可能性があり、修正再表示の要否を検討します。
出典:企業会計基準委員会|企業会計基準適用指針第24号 会計方針の開示、会計上の変更及び誤謬の訂正に関する会計基準の適用指針 第12項
このため、誤謬訂正の実務は、単なる仕訳修正ではありません。過去の決算判断プロセスそのものの検証です。
誤謬に含まれるもの
企業会計基準第24号では、誤謬の例として、財務諸表の基礎となるデータの収集又は処理上の誤り、事実の見落としや誤解から生じる会計上の見積りの誤り、会計方針の適用の誤り又は表示方法の誤りが示されています。
出典:企業会計基準委員会|企業会計基準第24号 会計方針の開示、会計上の変更及び誤謬の訂正に関する会計基準
実務上、誤謬として問題になりやすいのは、次のようなものです。
| 類型 | 典型例 | 実務上の注意点 |
|---|---|---|
| データ処理上の誤り | 集計ミス、連結パッケージ入力ミス、為替換算ミス、システム設定ミス | 単純ミスに見えても、統制不備の有無を確認する |
| 会計方針の適用誤り | 収益認識、リース、金融商品、棚卸資産、減損、税効果の基準適用誤り | 過年度から同一取引が存在していた場合は影響期間を広く見る |
| 見積りの誤り | 貸倒、在庫評価、減損、繰延税金資産(DTA)、引当金、資産除去債務(ARO)、退職給付の仮定誤り | 当時入手可能な情報と当期判明情報を区別する |
| 表示方法の誤り | 流動・固定分類、営業外・特別損益区分、注記漏れ | 金額影響が小さくても質的重要性が高いことがある |
| 開示の誤り | 関連当事者、セグメント、重要な会計上の見積り、後発事象、偶発債務の漏れ | 財務諸表本表に影響しなくても投資者判断に影響し得る |
| 不正を伴う誤謬 | 架空売上、循環取引、費用隠蔽、資産過大計上 | 会計処理だけでなく調査、内部統制、開示対応が必要になる |
会計基準上の誤謬は、意図的か否かを問いません。監査上は、虚偽表示の原因となる行為が意図的か否かによって不正と誤謬を区別します。一方で企業会計基準第24号では、財務諸表の虚偽表示を広く誤謬として捉える構造になっています。
出典:日本公認会計士協会|監査基準報告書240 財務諸表監査における不正 第2項
したがって、「担当者の単純ミスだから誤謬ではない」「悪意がないから訂正は不要」という整理は成り立ちません。意図の有無は、調査範囲、内部統制、監査対応、開示表現に影響します。ただし、誤謬訂正の会計上の入口判断を免除するものではありません。
修正再表示の基本処理
過去の財務諸表における誤謬が発見された場合、企業会計基準第24号では、修正再表示を行うことが原則とされています。
修正再表示の方法は、次の2段階で整理されます。
| 対象期間 | 処理 |
|---|---|
| 表示期間より前の期間 | 修正再表示による累積的影響額を、表示する財務諸表のうち最も古い期間の期首の資産、負債及び純資産に反映する |
| 表示する過去の各期間 | 各期間に係る影響額を、当該期間の財務諸表に反映する |
企業会計基準第24号は、過去の財務諸表における誤謬が発見された場合には、表示期間より前の期間に関する累積的影響額を、表示する財務諸表のうち最も古い期間の期首の資産、負債及び純資産に反映し、表示する過去の各期間の財務諸表には各期間の影響額を反映すると定めています。
出典:企業会計基準委員会|企業会計基準第24号 会計方針の開示、会計上の変更及び誤謬の訂正に関する会計基準 第21項
ここで注意していただきたいのは、修正再表示は「当期に前期損益修正項目を計上する処理」ではないという点です。過年度に誤っていた財務諸表を、過去から正しく作成されていたかのように表示する処理です。
実務上も、修正再表示を行う場合は過去に遡って修正することになります。ただし、財務諸表は開示制度により求められる期間について表示されるため、財務諸表利用者の目に触れる修正は、その開示制度で表示される期間に係る財務諸表に対するものとなります。
誤謬発見時に最初に整理すべき事項
過年度の誤謬が疑われる場合、最初に行うべきことは、影響額の精緻な算定だけではありません。まず、事実関係と判断単位を固定します。
1. 発見経緯を整理する
誤謬がどのように発見されたのかを確認します。
監査人からの指摘なのか、内部監査なのか、決算作業中の発見なのか、内部通報なのか、取引先からの通知なのか、規制当局対応なのか。この違いによって、後続の対応は変わってきます。
発見経緯は、誤謬の性質、不正リスク、内部統制、監査役等への報告要否に直結します。
2. 誤謬の発生時期を特定する
次に、誤謬がいつ発生したのかを特定します。
過去の誤謬が発覚した場合には、貸借対照表に計上されている資産・負債が実在しないことが判明する、又は計上されていなかった資産・負債が存在していたことが判明する、といった経過をたどることがあります。この場合、次に誤謬の発生時期を特定することになりますが、発見が難しい誤謬ほど、発生時期の特定も難しくなることがあります。
誤謬の発生時期が表示期間より前であることが確認でき、累積的影響額を算定できる場合には、その影響を最も古い表示期間の期首残高に反映します。一方、表示期間内の各期間への影響額を特定できない場合でも、企業会計基準第24号には、誤謬訂正について「実務上不可能」を理由に修正再表示を免除する例外規定はありません。
可能な限り調査・算定を行い、それでも重要な未訂正の誤謬が残る場合には、その内容、訂正できた期間・方法、財務諸表の信頼性への影響を明らかにし、監査意見への影響を含めて検討する必要があります。こうした開示を行うこと自体が、重要な誤謬を訂正しない処理を正当化するものではありません。
出典:企業会計基準委員会|企業会計基準第24号 会計方針の開示、会計上の変更及び誤謬の訂正に関する会計基準 第21項・第67項
3. 影響を受ける財務諸表項目を洗い出す
誤謬は、1つの科目だけで終わらないことがあります。
以下は、誤謬の内容に応じて影響を確認する項目の例です。すべての項目に一律に影響が生じるものではありません。
売上の誤謬であれば、売掛金、契約資産、契約負債、棚卸資産、売上原価、返金負債、消費税、法人税等、セグメント情報、キャッシュ・フロー計算書、1株当たり情報に影響する可能性があります。
固定資産の誤謬であれば、取得原価、減価償却費、減損、資産除去債務、税効果、固定資産明細、重要な会計上の見積りの注記に波及することがあります。
繰延税金資産の誤謬であれば、法人税等調整額、税率差異、税効果会計に関する注記や繰延税金資産に関する会計上の見積りの注記、将来課税所得の見積りに影響する可能性があります。減損や継続企業の前提との整合性も見直す必要があります。
財務諸表の修正に加え、監査報告書における監査上の主要な検討事項(KAM)等への影響についても、監査人と確認します。
4. 当時入手可能だった情報を確認する
誤謬か、会計上の見積りの変更かを分ける最重要のポイントは、過去の時点で入手可能だった情報です。
当時の契約書、稟議書、取締役会資料、月次報告、事業計画、販売実績、外部評価、弁護士意見、税務メモ、監査人への提出資料を確認します。
後知恵で過去を批判するのではありません。「その時点の経営者が合理的に利用できた情報に基づけば、どのような処理が求められていたか」を検討します。
重要性判断は「金額」と「質」の両面で行う
過年度の誤謬が発見された場合、修正再表示を行うかどうかは重要性判断を伴います。
企業会計基準第24号の結論の背景では、重要性判断は、財務諸表に及ぼす金額的な面と質的な面の双方を考慮する必要があるとされています。金額的重要性には、損益への影響額、累積的影響額、損益趨勢への影響、財務諸表項目への影響などが含まれます。質的重要性には、企業の経営環境、財務諸表項目の性質、誤謬が生じた原因などが含まれます。
出典:企業会計基準委員会|企業会計基準第24号 会計方針の開示、会計上の変更及び誤謬の訂正に関する会計基準
実務上は、次のような観点を並べて判断します。
| 観点 | 確認事項 |
|---|---|
| 損益影響 | 営業利益、経常利益、当期純利益、包括利益に与える影響 |
| 累積影響 | 利益剰余金、純資産、自己資本比率への影響 |
| 財務諸表項目 | 売上、棚卸資産、固定資産、税効果、引当金など主要科目への影響 |
| 趨勢影響 | 増収増益、赤字転落、黒字転換、業績予想達成への影響 |
| 契約影響 | 財務制限条項、借入契約、補助金、取引先与信への影響 |
| 資本市場影響 | 株価形成、配当、上場維持基準、資本政策への影響 |
| ガバナンス影響 | 役員報酬、株式報酬、業績連動条件への影響 |
| 内部統制影響 | 統制不備、決算財務報告プロセスの欠陥、経営者関与の有無 |
| 不正リスク | 意図的な利益調整、架空取引、費用隠蔽、証憑偽装の有無 |
| 開示影響 | 注記、短信、有報、適時開示、KAM、訂正報告書への影響 |
金額が小さくても、誤謬の原因が経営者による判断の偏り、不正、内部統制の開示すべき重要な不備を示唆する場合には、質的重要性が高い可能性があります。
実務上も、修正再表示における重要性は金額的側面と質的側面の双方を考慮します。そして訂正報告書の提出要否については、会計基準上の重要性とは別に、金融商品取引法の観点から検討する必要があります。
修正再表示と訂正報告書は同じではない
上場企業の実務で特に誤解されやすいのが、修正再表示と訂正報告書の関係です。
修正再表示は、当期財務諸表に比較情報として表示される過去財務諸表を、誤謬がなかったかのように表示する会計処理です。一方、訂正報告書は、すでに提出・公表された有価証券報告書等の開示書類を訂正する、金融商品取引法上の手続です。
したがって、当期の財務諸表で前期数値を修正再表示したからといって、過去に提出した有価証券報告書等の訂正報告書提出を当然に代替できるわけではありません。
実務上も、過去の誤謬の修正再表示と訂正報告書の提出は別個の事象として取り扱われます。前年度数値の修正再表示によって訂正報告書の提出を代替することはできない、と整理されています。
訂正報告書によって前年度の財務諸表を既に訂正している場合には、当年度の比較情報について、その訂正後の金額及び注記事項との整合性を確認します。同じ誤謬の影響を二重に反映するわけではありません。
出典:企業会計基準委員会|企業会計基準第24号 会計方針の開示、会計上の変更及び誤謬の訂正に関する会計基準 第65項
出典:日本公認会計士協会|監査基準報告書710 過年度の比較情報―対応数値と比較財務諸表 第6項・第7項
金融商品取引法及び企業内容等の開示に関する内閣府令の枠組みでは、有価証券報告書や半期報告書等の訂正については訂正報告書、有価証券届出書の訂正については訂正届出書というように、訂正対象となる書類に応じて手続を区別します。具体的な提出要否、訂正対象期間、訂正範囲は、各書類に適用される法令に基づき、虚偽記載等の重要性、投資者保護、既提出書類の内容、監査人協議、当局対応を踏まえて検討する必要があります。
出典:e-Gov法令検索|金融商品取引法
出典:e-Gov法令検索|企業内容等の開示に関する内閣府令
修正再表示を行った場合の注記
過去の誤謬の修正再表示を行った場合には、企業会計基準第24号に基づき、次の事項を注記します。
| 注記事項 | 実務上の整理 |
|---|---|
| 過去の誤謬の内容 | どの取引・科目・判断に誤りがあったかを説明する |
| 主な表示科目への影響額 | 表示期間の過去期間について、影響を受ける主な科目別に影響額を示す |
| 1株当たり情報への影響額 | EPS等への影響を整理する |
| 最も古い期間の期首純資産への累積的影響額 | 表示期間より前の影響を期首純資産に反映する |
企業会計基準第24号は、過去の誤謬の修正再表示を行った場合、過去の誤謬の内容、表示期間のうち過去の期間に係る主な表示科目及び1株当たり情報への影響額、最も古い期間の期首純資産に反映された累積的影響額を注記すると定めています。
出典:企業会計基準委員会|企業会計基準第24号 会計方針の開示、会計上の変更及び誤謬の訂正に関する会計基準 第22項
実務上は、「誤謬があった」とだけ書けば足りるわけではありません。財務諸表利用者が、何が誤っていたのか、どの期間・科目にどの程度影響したのか、比較可能性がどのように回復されたのかを理解できる記載が必要です。
なお、誤謬の内容については、誤謬が発生した時期と併せて具体的に記載することが求められます。ただし、会計基準上、誤謬が意図的であったか否かの開示までは求められていません。もっとも、不正又は内部統制上の重要な問題がある場合には、会計基準上の注記だけでなく、開示全体としてどこまで説明する必要があるかを別途検討すべきです。
会社法計算書類への影響
過年度の誤謬がある場合、金融商品取引法上の財務諸表だけでなく、会社法計算書類への影響も確認が必要です。
会社法の計算規律は、株主及び会社債権者に対する適正な財務情報の提供と、剰余金分配規制の2つを目的としています。
会社法計算書類については、過年度の計算書類等が有効に確定している限り、誤謬訂正があったとしても、当該過年度の計算書類等自体を当然に修正する必要があるとは限りません。
会社法計算書類は基本的に単年度の表示であるため、過年度の誤謬訂正による累積的影響額は、当期の期首残高に反映します。株主資本等変動計算書における表示に加え、会社計算規則第102条の5に基づき、誤謬の内容及び当期首の純資産額への影響額に関する注記を確認します。
一方、誤謬が重要で、過年度の決算が違法であり有効に確定していないと評価されるほどの状況では、改めて会社法上の手続を経て計算書類等を確定する必要が生じ得ます。ただし、誤謬が重要であることだけで、過年度の計算書類等が有効に確定していないと決まるものではありません。
この判断は、会計だけで完結しません。株主総会決議、配当、分配可能額、取締役責任、監査報告、公告、債権者・株主対応が関係します。そのため、重要な過年度誤謬では、会計専門家だけでなく、会社法に精通した法律専門家との協議が必要になることがあります。
会社計算規則にも、会計方針の変更、表示方法の変更、会計上の見積りの変更、誤謬の訂正に関連する注記規定があります。
出典:e-Gov法令検索|会社法
出典:e-Gov法令検索|会社計算規則 第102条の5
出典:日本公認会計士協会|監査基準報告書560実務指針第2号 訂正報告書に含まれる財務諸表等に対する監査に関する実務指針 A136項~A139項
内部統制への影響
過年度の誤謬を発見した場合、会計処理の訂正と同時に、なぜ誤謬が発生し、なぜ発見されなかったのかを検討する必要があります。
原因分析は、少なくとも次の層に分けて行います。
| 原因の層 | 確認事項 |
|---|---|
| 担当者レベル | 入力ミス、計算ミス、基準理解不足、証憑確認不足 |
| 業務プロセス | 承認手続、レビュー手続、職務分掌、チェックリストの不備 |
| システム | マスタ設定、連結システム、税効果計算、在庫・固定資産台帳との連携 |
| 決算財務報告プロセス | 決算論点管理、見積りレビュー、監査人協議、経営者承認の不足 |
| 全社的統制 | 経営者の姿勢、利益目標への圧力、監査役等への報告、内部通報制度 |
| 不正リスク | 証憑偽装、架空取引、循環取引、経営者による統制無効化 |
過年度の誤謬が有価証券報告書の訂正報告書提出につながる場合、内部統制報告書についても訂正報告書を提出するかどうかを検討する必要があります。
特に、財務報告に係る内部統制は有効であると記載していたにもかかわらず、その後に重要な誤謬が発見された場合には、当時の内部統制評価が妥当だったか、開示すべき重要な不備が存在していたかを慎重に見直す必要があります。
内部統制の議論で重要なのは、「誤謬があったから直ちに内部統制が有効でない」と短絡しないことです。一方で、「担当者のミスだから内部統制に影響しない」と片づけることもできません。統制が設計されていたか、運用されていたか、レビューで発見できるはずだったか、経営者が適切に関与したかを分けて評価します。
内部統制報告書の訂正要否については、当該年度の期末日時点における内部統制の状況と、当時の評価範囲の決定及び評価手続の適切性を確認します。評価範囲外で問題が発見された場合でも、範囲外であったことだけで判断せず、そもそも評価範囲が適切に決定されていたかを検討します。
出典:金融庁|内部統制報告制度に関するQ&A 問67~72
出典:日本公認会計士協会|監査基準報告書560実務指針第2号 訂正報告書に含まれる財務諸表等に対する監査に関する実務指針 A133項
また、内部統制の有効性に関する評価を訂正する場合には、訂正内部統制報告書において、具体的な訂正の経緯や理由等を記載する必要があります。
出典:金融庁|「財務計算に関する書類その他の情報の適正性を確保するための体制に関する内閣府令の一部を改正する内閣府令(案)」等に対するパブリックコメントの結果等について
なお、内部統制報告書の訂正報告書そのものには、法令上、監査証明は求められていません。財務諸表の訂正監査と同一に扱うことはできませんが、監査人との協議や当年度の監査への影響の検討は、別途必要です。
出典:日本公認会計士協会|監査基準報告書560実務指針第2号 訂正報告書に含まれる財務諸表等に対する監査に関する実務指針 A134項・A135項
監査人との協議で争点になる事項
過年度の誤謬が発見された場合、監査人との協議では、次の論点が中心になります。
| 監査上の論点 | 実務上の確認事項 |
|---|---|
| 誤謬か見積り変更か | 過去時点で入手可能だった情報、当時の判断の合理性 |
| 重要性 | 金額的重要性、質的重要性、累積影響、投資者判断への影響 |
| 影響額 | 各期間、各科目、税効果、EPS、セグメント、CFへの影響 |
| 訂正対象 | 当期比較情報の修正再表示の要否と、既提出の有価証券報告書等に係る訂正報告書の提出要否・対象範囲を、それぞれ検討する |
| 監査報告 | 比較情報、対応数値、除外事項、強調事項、その他の事項 |
| 内部統制 | 開示すべき重要な不備、内部統制報告書訂正の要否 |
| 不正リスク | 追加調査、経営者確認、監査役等との協議、第三者調査の要否 |
日本基準に基づく財務諸表に対して金融商品取引法監査を実施する場合、比較情報は対応数値として表示されます。
以前に無限定意見が表明された前年度財務諸表に重要な虚偽表示が存在するという監査証拠を入手し、当年度財務諸表に含まれる対応数値が適切に修正再表示されていない、又は関連する注記が妥当でない場合、監査人は、当年度財務諸表に対して限定意見又は否定的意見を表明しなければなりません。過年度の誤謬が発見されたという事実だけで、当年度の監査意見が自動的に除外事項付意見になるわけではありません。
監査人が交代している場合には、さらに複雑です。監査人が前年度財務諸表に重要な虚偽表示が存在すると判断した場合、経営者及び監査役等に報告し、前任監査人を含めた協議を求める必要がある局面があります。
出典:日本公認会計士協会|監査基準報告書710 過年度の比較情報―対応数値と比較財務諸表 第11項・A7項
訂正報告書に含まれる訂正後の財務諸表に対する監査は、訂正箇所だけの確認や、従前の監査報告書の差し替えではありません。訂正後財務諸表に対する監査業務の受嘱は新規の監査契約として扱われ、訂正対象期間に適用される会計・監査の基準を確認したうえで、訂正後財務諸表全体について必要な監査対応を行います。
出典:日本公認会計士協会|監査基準報告書560実務指針第2号 訂正報告書に含まれる財務諸表等に対する監査に関する実務指針 第3項・第11項
KAMとの関係も確認が必要です。KAMは、監査人が実施した監査の透明性を向上させ、監査報告書の情報価値を高めるための制度です。2021年3月期から、一部を除く金融商品取引法監査が適用される会社に対して、監査報告書への記載が求められています。過年度誤謬の発見、重要な見積りの訂正、内部統制上の不備が重要であれば、監査上の主要な検討事項との関係も整理が必要です。
出典:金融庁|「監査上の主要な検討事項(KAM)」の実務の定着と浸透に向けた取組みについて
KAMに該当するかどうかは監査人が判断するものであり、誤謬の発見だけで自動的に決まるものではありません。
出典:日本公認会計士協会|監査基準報告書701 独立監査人の監査報告書における監査上の主要な検討事項の報告 第7項~第9項
適時開示・決算短信訂正への波及
過年度の誤謬が判明した場合には、会計上の修正再表示の要否とは別に、取引所規則に基づく適時開示及び決算短信等の訂正要否を確認します。会計上重要性が乏しいことだけを理由に、決算短信等の訂正が不要になるとは限りません。訂正内容の投資判断への影響や、有価証券報告書・半期報告書の提出前後に応じて、適用される開示時期を確認します。
出典:日本取引所グループ|上場会社向けナビゲーションシステム 適時開示に関する実務要領
出典:日本取引所グループ|上場会社向けナビゲーションシステム 決算短信
東京証券取引所は、適時開示の要件、開示内容、手順及び関連する上場制度を整理した「会社情報適時開示ガイドブック」を公表しています。実務では、JPX公式サイト及び上場会社向けナビゲーションシステムで、最新の取扱いを確認します。
出典:日本取引所グループ|会社情報適時開示ガイドブック
過年度の誤謬が判明した場合、次の点を確認します。
| 開示媒体 | 確認事項 |
|---|---|
| 決算短信 | 過去に公表した決算短信・四半期決算短信の訂正要否 |
| 有価証券報告書 | 訂正報告書の提出要否、訂正対象期間、監査報告書 |
| 半期報告書・期中開示 | 比較情報、期中財務諸表、レビューへの影響 |
| 適時開示 | 重要な誤謬、業績影響、訂正方針、調査状況の開示要否 |
| 内部統制報告書 | 開示すべき重要な不備、訂正報告書提出の要否 |
| コーポレート・ガバナンス報告書等 | 必要に応じて統制・再発防止との整合性を確認 |
開示対応では、「訂正するかどうか」だけでなく、「いつ、何を、どの程度まで開示するか」が問題になります。調査中で影響額が未確定の場合であっても、投資者の判断に重要な影響を与える可能性があるときは、開示時期を遅らせること自体がリスクになります。
ただし、すべての疑いを直ちに公表するという意味ではありません。把握した事実と適用される開示要件に基づいて判断し、最初の開示時点で説明できなかった事項は、開示が可能となり次第、追加の開示を検討します。
出典:日本取引所グループ|上場会社向けナビゲーションシステム 適時開示に関する実務要領
影響額算定で見落としやすい項目
過年度誤謬の影響額算定では、主たる科目の修正だけで終わらせないことが重要です。
税効果
会計上の修正が一時差異を生む場合、繰延税金資産又は繰延税金負債への影響を検討します。過年度に税効果を誤っていた場合には、法人税等調整額、税率差異、税効果会計に関する注記や繰延税金資産に関する会計上の見積りの注記にも影響する可能性があります。
税効果会計は、企業会計上の資産又は負債の額と、課税所得計算上の資産又は負債の額の相違を調整対象とし、法人税等と法人税等控除前利益を合理的に対応させる手続です。
誤謬訂正による税務への影響は、税効果会計だけではありません。過年度の課税所得や税額にも誤りがある場合には、修正申告、更正の請求等の要否及び適用要件を別途確認します。会計上、修正再表示や期首利益剰余金の調整を行ったことだけで、税務申告も訂正されたことにはなりません。一方、会計上の訂正が税務上の所得計算に影響しない場合もあるため、会計と税務の影響を分けて整理します。
出典:国税庁|法人が「会計上の変更及び誤謬の訂正に関する会計基準」を適用した場合の税務処理について 問5・問7・問8
1株当たり情報
修正再表示では、1株当たり情報への影響額の注記が求められます。株式分割、自己株式、潜在株式、株式報酬がある場合には、EPSへの影響計算も確認します。
キャッシュ・フロー計算書
損益項目の修正がキャッシュ・フローに影響するとは限りません。ただし、営業CF、投資CF、財務CFの表示区分や、非資金取引への影響を確認します。
セグメント情報
誤謬が特定の事業、地域、子会社、製品群に偏っている場合には、セグメント利益、セグメント資産、主要顧客情報等に波及することがあります。
重要な会計上の見積り
減損、DTA、引当金、資産除去債務、退職給付などの誤謬であれば、重要な会計上の見積りの注記も見直します。
会計上の見積りの開示は、当年度の財務諸表に計上した金額が会計上の見積りによるもののうち、翌年度の財務諸表に重要な影響を及ぼすリスクがある項目について、その見積りの内容を財務諸表利用者が理解するための情報です。誤謬訂正を行う場合には、訂正後の計上額、算定方法、主要な仮定等との整合性を確認します。
出典:企業会計基準委員会|企業会計基準第31号 会計上の見積りの開示に関する会計基準
関連当事者・後発事象・偶発債務
財務諸表本表への影響が小さくても、注記漏れが投資者の判断に重要な影響を与えることがあります。関連当事者取引、債務保証、訴訟、偶発債務、後発事象は、金額だけでなく性質を重視します。
不正の可能性がある場合の追加対応
過年度の誤謬が、単なる誤処理ではなく、不正又は不適切会計の可能性を含む場合には、対応が大きく変わります。
会計不正には、粉飾決算と資産流用があり、両者が重なることもあります。粉飾決算は、財務報告等の利用者を欺くために意図的な虚偽表示を行うことを意味し、必要な開示を行わないことも含まれます。
出典:日本公認会計士協会|監査基準報告書240 財務諸表監査における不正 第3項・A2項~A5項
収益認識では、架空売上、前倒し売上、本人・代理人の判定誤り、総額表示・純額表示の判定誤り、検収偽装、循環取引が問題になります。ただし、本人・代理人の判定や総額表示・純額表示の誤りには、非意図的な基準適用誤りも含まれます。不正に該当するかどうかは、虚偽表示に至った経緯や意図の有無を別途確認します。
架空循環取引では、伝票上だけで売上を作り出す例があるため、取引の実在性、物品又は役務の移転、資金循環、商流の合理性を確認する必要があります。
不正の可能性がある場合には、通常の決算修正メモだけでは足りません。調査範囲、関係者、証憑保全、メール・チャット等の確認、外部専門家の関与、監査役等への報告、監査人との協議、適時開示、再発防止策を含めて対応します。
実務で使える初動整理フロー
以下は、検討漏れを防ぐための整理項目です。すべてを順番に完了させるものではありません。重要な誤謬又は不正の疑いを把握した場合には、初動段階から証拠保全と情報管理を行い、適切な経営者・監査役等への報告、監査人との協議及び開示要否の検討を並行して進めます。関係者への報告・協議は、調査と判断の進展に応じて継続します。
経営者自身の関与が疑われる場合には、その経営者への報告だけで対応を完結させず、監査役等や関与していない適切な経営者への報告経路を確保します。
| ステップ | 実施事項 | 成果物 |
|---|---|---|
| 1 | 発見経緯の把握 | 発見者、発見日、対象取引、関係部署の整理 |
| 2 | 事実関係の固定 | 契約書、証憑、帳簿、システムデータ、承認資料の保全 |
| 3 | 発生期間の特定 | 期間別影響一覧、発生時期不明の場合の仮説整理 |
| 4 | 会計基準の確認 | 適用基準、過年度適用時点の基準、実務指針の整理 |
| 5 | 誤謬・見積り変更の区分 | 過去時点で入手可能だった情報、当時の判断資料 |
| 6 | 影響額の試算 | BS、PL、純資産、税効果、EPS、CF、セグメント |
| 7 | 重要性判断 | 金額的重要性、質的重要性、投資者判断への影響 |
| 8 | 内部統制評価 | 統制不備、原因分析、再発防止策 |
| 9 | 開示対応 | 修正再表示、訂正報告書、短信訂正、適時開示 |
| 全工程に並行 | 監査・ガバナンス対応 | 初動段階からの監査人協議、監査役等報告、経営者確認、必要な取締役会報告 |
出典:日本公認会計士協会|監査基準報告書560実務指針第2号 訂正報告書に含まれる財務諸表等に対する監査に関する実務指針
出典:日本取引所グループ|上場会社向けナビゲーションシステム 適時開示に関する実務要領
このフローで重要なのは、初動の段階で「小さいから当期処理」と決めてしまわないことです。影響額が小さく見えても、誤謬の原因や開示への影響によっては、質的重要性が高くなることがあります。
実務上の落とし穴
「当期で直せばよい」と処理してしまう
重要な過年度の誤謬を、修正再表示せずに当期損益だけで処理することは適切ではありません。一方、金額的・質的な重要性を検討した結果、重要性に乏しいと判断される誤謬については、修正再表示を行わず、当期に修正する取扱いも考えられます。
損益に関する修正額については、その性質に応じて営業損益又は営業外損益として認識することが想定されています。過年度の誤謬であることだけを理由として、一律に特別損益へ計上するものではありません。当期にまとめて修正することによる影響も含めて、重要性を判断する必要があります。
企業会計基準第24号の結論の背景でも、会計方針の変更等による過去の累積的影響額を当期損益に計上すると、当期業績に関連しない損益が計上されることになり望ましくない、という考え方が示されています。
出典:企業会計基準委員会|企業会計基準第24号 会計方針の開示、会計上の変更及び誤謬の訂正に関する会計基準 第37項・第65項
「修正再表示したから訂正報告書は不要」と考える
当期財務諸表の比較情報を修正再表示することと、既提出の有価証券報告書等を訂正することは別です。
当期の比較情報を修正再表示する場合の注記と、既提出の有価証券報告書等を訂正報告書によって訂正する場合の記載は、区別して検討します。訂正後の財務諸表は、訂正対象期間に適用される会計基準に従って作成し、必要な注記を行います。また、訂正の事実・内容については、訂正報告書の提出理由等における説明と、財務諸表内に自主的に注記する場合の説明を整理し、財務諸表利用者に誤解を与えない開示とする必要があります。
出典:日本公認会計士協会|監査基準報告書560実務指針第2号 訂正報告書に含まれる財務諸表等に対する監査に関する実務指針 付録7
「発生時期が分からないから当期処理」とする
発生時期が特定できない場合でも、直ちに当期処理で済ませるわけではありません。表示期間より前に発生したことが確認でき、累積的影響額を算定できる場合には、最も古い表示期間の期首残高に反映します。
誤謬訂正には「実務上不可能」を理由とする修正再表示の免除規定はないため、可能な限り調査・訂正を行い、重要な未訂正の誤謬が残る場合には、開示と監査意見への影響を検討します。
出典:企業会計基準委員会|企業会計基準第24号 会計方針の開示、会計上の変更及び誤謬の訂正に関する会計基準 第21項・第67項
「金額が小さいから内部統制に影響しない」と判断する
金額的重要性が小さくても、誤謬の原因がシステム設定、承認統制、経営者判断、監査人への虚偽説明に関係する場合には、内部統制上の問題が大きい可能性があります。
「注記漏れは本表に影響しないから軽微」と見る
注記は財務諸表の一部です。関連当事者、偶発債務、後発事象、重要な会計上の見積り、会計方針の注記漏れは、本表金額への影響がなくても、投資者の判断に重要な影響を与えることがあります。
専門家に相談すべき場面
次のような場合には、早い段階で専門家を交えて整理することが望ましいと考えられます。
- 過年度誤謬か会計上の見積り変更か判断に迷う
- 誤謬の発生時期又は影響期間を特定できない
- 売上、棚卸資産、固定資産、DTA、引当金、連結、組織再編に関係する
- 金額的重要性は大きくないが、不正又は内部統制上の問題が疑われる
- 有価証券報告書、決算短信、適時開示の訂正要否を判断する必要がある
- 監査人から修正再表示又は訂正報告書の検討を求められている
- 内部統制報告書の訂正や、開示すべき重要な不備の有無を検討している
- 監査役等、取締役会、開示担当、親会社、証券会社に説明する必要がある
- IPO準備で過年度財務諸表の信頼性を点検している
犬飼公認会計士・税理士事務所では、過年度誤謬の区分判断、影響額算定、修正再表示、訂正報告書・適時開示への波及、内部統制評価、監査人協議資料の整理を支援しています。
過年度誤謬の対応では、早い段階で「事実関係」「会計基準」「重要性」「開示」「内部統制」を同時に整理することが重要です。処理だけを先に決めてしまうと、後から監査・開示・ガバナンス対応が追いつかなくなることがあります。
判断に迷う段階であっても、資料を整えたうえで専門家に相談することで、関係者に説明できる対応方針を組み立てやすくなります。
主な参照情報
出典:企業会計基準委員会|企業会計基準第24号 会計方針の開示、会計上の変更及び誤謬の訂正に関する会計基準
出典:企業会計基準委員会|企業会計基準適用指針第24号 会計方針の開示、会計上の変更及び誤謬の訂正に関する会計基準の適用指針
出典:e-Gov法令検索|財務諸表等の用語、様式及び作成方法に関する規則
出典:e-Gov法令検索|金融商品取引法
出典:e-Gov法令検索|企業内容等の開示に関する内閣府令
出典:e-Gov法令検索|会社計算規則
出典:日本取引所グループ|会社情報適時開示ガイドブック
出典:金融庁|「監査上の主要な検討事項(KAM)」の実務の定着と浸透に向けた取組みについて
出典:日本公認会計士協会|監査基準報告書560実務指針第2号 訂正報告書に含まれる財務諸表等に対する監査に関する実務指針
出典:日本公認会計士協会|監査基準報告書710 過年度の比較情報―対応数値と比較財務諸表
出典:日本公認会計士協会|監査基準報告書701 独立監査人の監査報告書における監査上の主要な検討事項の報告
出典:日本公認会計士協会|監査基準報告書240 財務諸表監査における不正
出典:金融庁|内部統制報告制度に関するQ&A
出典:金融庁|「財務計算に関する書類その他の情報の適正性を確保するための体制に関する内閣府令の一部を改正する内閣府令(案)」等に対するパブリックコメントの結果等について
出典:企業会計基準委員会|企業会計基準第31号 会計上の見積りの開示に関する会計基準
出典:国税庁|法人が「会計上の変更及び誤謬の訂正に関する会計基準」を適用した場合の税務処理について
出典:日本取引所グループ|上場会社向けナビゲーションシステム 適時開示に関する実務要領
出典:日本取引所グループ|上場会社向けナビゲーションシステム 決算短信
振り返り
| 論点 | 実務上の要点 |
|---|---|
| 誤謬の定義 | 意図的か否かにかかわらず、財務諸表作成時に入手可能な情報を使用しなかった又は誤用したことによる誤りをいう。 |
| 見積り変更との違い | 過去時点の見積りが、当時入手可能な情報に基づき合理的だったかを確認する。 |
| 修正再表示 | 表示期間より前の累積的影響額は最も古い表示期間の期首純資産等に反映し、表示する過去期間には各期間の影響額を反映する。 |
| 修正再表示が困難な場合 | 「実務上不可能」を理由とする免除規定はない。可能な限り訂正し、重要な未訂正の誤謬が残る場合には、開示と監査意見への影響を検討する。 |
| 当期損益処理の限界 | 重要な過年度誤謬を当期損益だけで処理しない。重要性に乏しい場合の当期修正については、当期への影響も含めて判断する。 |
| 重要性判断 | 金額的重要性だけでなく、質的重要性、誤謬原因、投資者判断、内部統制、不正リスクを考慮する。 |
| 注記 | 修正再表示では、誤謬の内容、主な表示科目への影響額、1株当たり情報への影響、期首純資産への累積的影響額を整理する。訂正報告書における記載とは区別する。 |
| 訂正報告書 | 修正再表示と既提出書類の訂正は別問題。金融商品取引法上の訂正要否を別途検討し、訂正済みの金額と比較情報との整合性を確認する。 |
| 会社法計算書類 | 過年度計算書類の確定状況、分配可能額、株主総会、監査報告への影響を確認する。単年度表示の計算書類では、当期首残高への反映と誤謬訂正の注記を確認する。 |
| 内部統制 | 誤謬原因を分析し、当該年度の期末日時点の統制、評価範囲、設計不備・運用不備・経営者関与・開示すべき重要な不備の有無を検討する。 |
| 監査人協議 | 初動段階から発生時期、影響額、重要性、比較情報、監査報告、前任監査人との関係を整理する。訂正後財務諸表の監査は、訂正箇所だけの確認ではない。 |
| 適時開示 | 会計上の重要性判断とは別に、取引所規則に基づく訂正・開示要否を確認する。投資者判断への影響、調査状況、業績影響、訂正方針を踏まえて開示時期を検討する。 |
| 税務申告 | 会計上の修正再表示と税務申告の訂正は別に検討する。過年度の課税所得・税額への影響に応じ、修正申告や更正の請求等の要否・適用要件を確認する。 |
| 実務姿勢 | 「訂正を避ける」発想ではなく、「過去時点で何が分かっており、どう判断すべきだったか」を説明できる形で整える。 |
※本記事は、当事務所が専門的な判断と根拠資料の確認を行い、内容に責任を持って掲載しています。論点の整理や、表現・体裁の調整には、生成AIを補助的に用いています。

