工事損失引当金は、受注した工事契約等について将来の損失が見込まれる場合に、その損失を先送りせず、見込まれた期に認識するための会計処理です。
もっとも実務では、「赤字工事なら引当金を計上する」という単純な話にはなりません。検討すべき論点が、いくつも重なってきます。
どの契約単位で損失を判定するのか。工事収益総額に、契約変更や追加請求をどこまで含めるのか。工事原価総額に、材料費、外注費、労務費、設計変更、手直し費用、販売直接経費をどこまで織り込むのか。
進捗度の見積りと損失見込額の算定を、どの順序で整理するのか。既に認識した利益又は損失との関係で、当期にいくらの追加損失を認識するのか。そして、未成工事支出金、契約資産、売上原価、税効果、注記、監査対応とどのように接続していくのか。
上場企業・IPO準備企業・大規模グループでは、工事損失引当金は建設業だけの論点ではありません。個別受注型の機械装置、プラント、システム開発、受注制作のソフトウェアなどでも、契約損失の見積りが問題となります。ただし、収益認識適用指針第90項・第91項を直接適用するか、企業会計原則注解18に基づいて判断するかは、契約の実態によって異なります。
名称も一様ではなく、工事損失引当金、受注損失引当金、受注工事損失引当金など、実務上は複数の表現が用いられています。2017年4月から2018年3月までに決算を迎えた東証一部上場会社1,912社を対象とする過去の開示分析では、日本基準で工事損失・受注損失に係る引当金を計上していた会社は258社であり、建設業のほか、情報・通信業、機械業、電気機器業、サービス業、輸送用機器業等でも計上例が見られました。
本稿では日本基準を前提に、工事損失引当金・受注損失を「後から説明できる判断」として整理するための実務上の視点を解説します。
工事損失引当金は、収益認識と原価見積りの交差点にある
工事損失引当金は引当金の一種ですが、企業会計原則注解18に基づく一般的な引当金の検討だけでは完結しません。収益認識、原価見積り及び進捗度の測定と一体で検討する必要があります。この点が、この論点の難しさです。
現行の日本基準では、企業会計基準適用指針第30号「収益認識に関する会計基準の適用指針」において、工事契約から損失が見込まれる場合の取扱いが定められています。
同適用指針第90項では、工事契約について、工事原価総額等が工事収益総額を超過する可能性が高く、かつその金額を合理的に見積ることができる場合には、超過すると見込まれる額のうち当該工事契約に関して既に計上された損益の額を控除した残額を、工事損失が見込まれた期の損失として処理し、工事損失引当金を計上するものとされています。
また、第91項では、受注制作のソフトウェアについても工事契約に準じて同様の取扱いを適用するとされています。
出典:企業会計基準委員会|企業会計基準適用指針第30号 収益認識に関する会計基準の適用指針
この定めから分かるとおり、工事損失引当金の判断は、次の3つを同時に見なければ成立しません。
| 判断要素 | 内容 |
|---|---|
| 工事収益総額 | 工事損失を判定する収益認識単位について、収益認識会計基準に基づき算定・配分された取引価格の総額。契約変更、変動対価、値引き、ペナルティー等の影響を含む |
| 工事原価総額等 | 工事原価総額に加え、販売直接経費がある場合にはその見積額を含めた額 |
| 既に計上された損益 | 当該契約について過年度又は当期に既に損益計算書へ反映された利益又は損失 |
したがって工事損失引当金は、単なる「将来原価の見積り」ではありません。工事収益総額、工事原価総額等、収益認識単位、進捗度、既認識損益を一体で整理する会計処理だと捉えておく必要があります。
まず確認すべきは「どの契約単位で損失を判定するか」
工事損失引当金の入口は、損失判定の単位です。
現行の収益認識適用指針では、工事損失引当金の認識単位は、工事契約の収益認識の単位と同一であると説明されています。工事損失引当金の認識単位は、当該工事契約について企業が実際に採用している収益認識の単位と同一とします。収益認識の単位を判断する際には、契約の結合、履行義務の識別及び工事契約等に認められた重要性等に関する代替的な取扱いを含めて検討します。
出典:企業会計基準委員会|企業会計基準第29号 収益認識に関する会計基準 出典:企業会計基準委員会|企業会計基準適用指針第30号 収益認識に関する会計基準の適用指針
この点を誤ると、黒字契約と赤字契約を不適切に相殺してしまうおそれがあります。
たとえば同一顧客との複数契約であっても、それぞれが独立した価格交渉に基づき、異なる履行義務として識別され、別個の収益認識単位として処理されるのであれば、それぞれの単位で損失を判定すべきことがあります。
一方で、複数契約が実質的に一体の取引単位であり、収益認識上も単一の履行義務として扱うべきであれば、その単位で損失を判定することになります。
実務上は、次の観点を確認します。
| 確認観点 | 実務上の意味 |
|---|---|
| 契約書の単位 | 契約書が複数でも、実質的には一体か |
| 価格交渉 | 契約ごとに独立した価格決定があるか |
| 履行義務 | 顧客へ移転する財又はサービスが別個か |
| 契約変更 | 追加工事・仕様変更を既存契約の一部と見るか、別契約と見るか |
| 管理単位 | 会計基準に基づいて決定した収益認識単位と、実行予算、原価管理及び損益管理の単位が整合しているか。社内管理単位は重要な補強証拠となるが、それだけで会計上の判定単位を決めない |
| 収益認識単位 | 契約の結合、履行義務の識別及び重要性等に関する代替的取扱いを踏まえて決定した収益認識単位と、損失判定単位が整合しているか |
工事損失引当金の検討では、まず「赤字になりそうか」を見るのではありません。「どの収益認識単位で赤字か」を先に決めることが出発点になります。
工事収益総額は、契約金額そのものとは限らない
工事損失引当金の計算では、工事原価総額等が工事収益総額を超過するかどうかを判定します。
ここで注意したいのは、工事収益総額が、当初契約書に記載された請負金額だけを意味するとは限らない点です。工事収益総額は、工事損失を判定する収益認識単位について、収益認識会計基準に基づいて算定・配分された取引価格の総額を基礎とします。契約変更、追加工事、設計変更、物価スライド条項、変動対価、ペナルティー、値引き、顧客との係争などにより、その金額は変動し得ます。
ただし、追加請求や契約変更に係る対価を工事収益総額に含めるには、実務上、慎重な根拠が求められます。
追加請求や契約変更に係る対価を工事収益総額に含める場合には、契約変更について当事者の承認があり、強制力のある権利及び義務が生じているかを確認します。変更範囲は承認されているものの価格が未確定である場合には、変動対価に関する定めに従って取引価格の変更額を見積り、収益の著しい減額が生じない可能性に関する制限も検討します。
契約変更の承認は必ずしも署名済みの変更契約書に限られず、口頭又は取引慣行によって成立する場合もあります。しかし、発注者による承認がなく、強制力のある権利及び義務も生じていないにもかかわらず、会社側の期待だけで追加収益を織り込めば、工事損失引当金は過小になります。反対に、承認済みの契約変更や強制力のある追加請求権について、変動対価の制限を含む収益認識会計基準上の要件を満たすにもかかわらず考慮しなければ、損失を過大に認識する可能性があります。
出典:企業会計基準委員会|企業会計基準第29号 収益認識に関する会計基準 出典:企業会計基準委員会|企業会計基準適用指針第30号 収益認識に関する会計基準の適用指針
確認すべき資料は、契約書、変更契約書、発注者との協議記録、追加見積書、承認済み変更指示書、設計変更通知、請求実績、過去の追加請求の承認状況、そして法務部門や営業部門の見解などです。
重要なのは、工事収益総額に含める金額が「会社が一方的に請求を希望する金額」ではなく、期末日時点で強制力のある権利及び義務、契約変更の承認状況並びに変動対価の制限を踏まえて合理的に見積られた金額になっているかどうかです。
工事原価総額等は、実行予算の数字をそのまま使えば足りるわけではない
工事損失引当金で最も争点化しやすいのは、工事原価総額等の見積りです。
工事原価総額等は、既に発生した原価と、完成までに要する見積原価を合計して算定します。さらに、販売直接経費がある場合には、その見積額も含めて判定します。
収益認識適用指針第90項は、工事原価総額等について、工事原価総額のほか、販売直接経費がある場合にはその見積額を含めた額としています。
出典:企業会計基準委員会|企業会計基準適用指針第30号 収益認識に関する会計基準の適用指針
実務では、工事原価総額等を次のように分解して検討します。
| 原価項目 | 確認すべき内容 |
|---|---|
| 既発生原価 | 原価集計の網羅性、カットオフ、配賦方法、異常原価の有無 |
| 材料費 | 単価上昇、調達遅延、仕様変更、為替影響、代替材料の要否 |
| 外注費 | 下請契約、追加発注、単価改定、工程遅延に伴う追加費用 |
| 労務費 | 工数増加、残業、要員不足、熟練度、現場効率 |
| 設計・開発費 | 仕様変更、再設計、手戻り、検証・テスト追加 |
| 施工管理費 | 現場管理期間延長、仮設費、保険料、安全対策費 |
| 品質・手直し費用 | 契約完成又は検収のために必要な再施工、手直し及び追加検査は残工事原価への反映を検討する。引渡し後の保証対応、別個の保証サービス及び損害賠償については、その性質に応じて製品保証引当金、別の履行義務又は損害賠償損失引当金等の論点として区分する |
| 遅延関連項目 | 顧客に対する値引き、遅延ペナルティー等は、原則として変動対価として工事収益総額への影響を検討する。工期延長に伴う追加外注費、追加物流費、現場維持費、第三者に対する補償等は、その性質に応じて工事原価又は別の引当金への反映を検討し、二重計上を避ける |
| 販売直接経費 | 工事原価総額とは別に、当該工事の販売に直接対応すると会社が判断した費用の見積額。契約獲得コスト、契約履行コストその他の費用概念と機械的に同一視せず、会計方針と費用の実態に基づいて範囲を定める |
工事原価総額と販売直接経費は別建てで整理し、両者を合計したものを工事損失判定上の「工事原価総額等」として扱います。
実行予算は重要な出発点です。ただし、実行予算が存在するというだけで、合理的な見積りが成立するわけではありません。
受注時の概算原価は短期間で作成されることが多く、仕様、工程、調達条件、外注条件が十分に固まっていない場合があります。これに対し、受注後に作成される実行予算は、施工方法、仕様書、作業工程、原材料単価等を積み上げるため、合理的な見積りの基礎になりやすいと整理されています。
したがって工事損失引当金の判断では、「実行予算があるか」だけでなく、「その実行予算が期末日時点の最新情報を反映しているか」までを検証する必要があります。
工事損失引当金は、損失が見込まれた期に認識する
工事損失引当金の会計処理の核心は、将来に見込まれる損失を、損失が見込まれた期に認識する点にあります。
これは、赤字工事について、完成まで損失認識を先送りしないための処理です。将来に損失を繰り延べないという点では、棚卸資産の収益性低下に伴う簿価切下げと共通する面があります。ただし、認識要件、測定方法及び表示・注記は工事損失引当金固有の定めに従います。
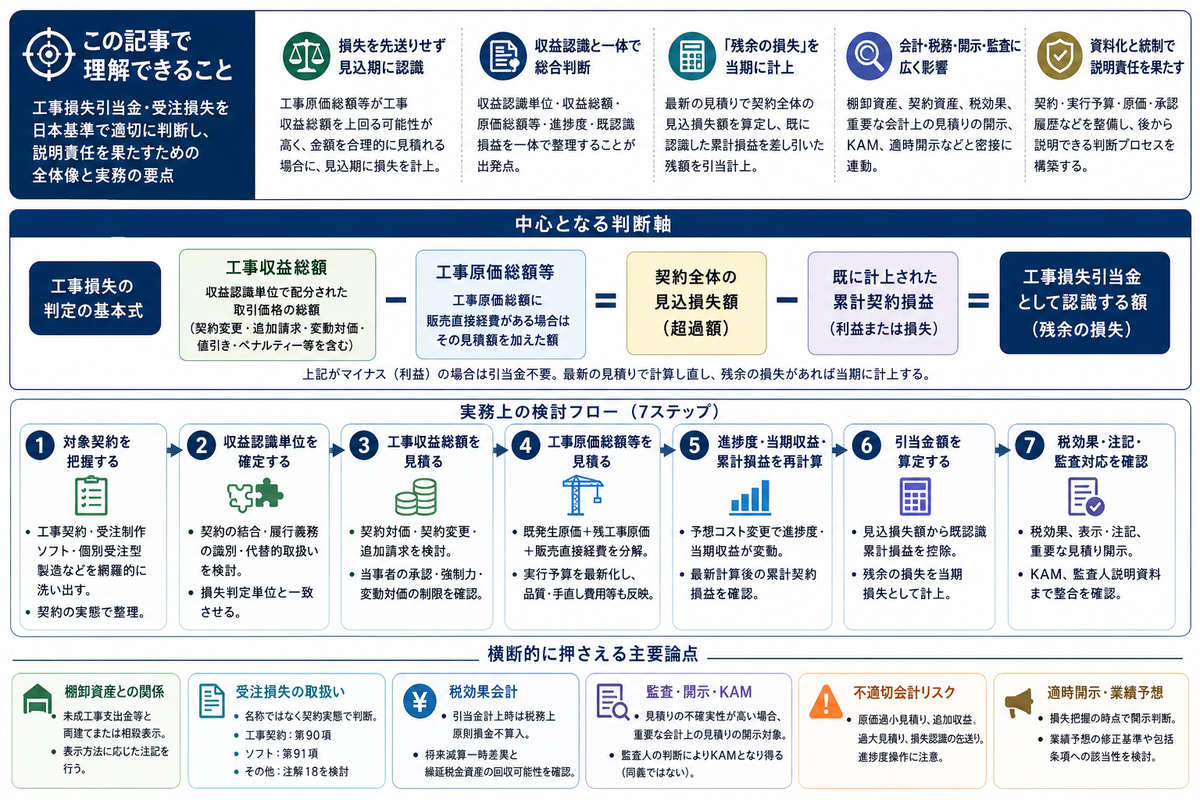
計算構造は、次のように順を追って考えると理解しやすくなります。
| ステップ | 内容 |
|---|---|
| 1 | 工事収益総額を見積る |
| 2 | 工事原価総額等を見積る |
| 3 | 工事原価総額等が工事収益総額を超過する可能性が高いか判断する |
| 4 | 超過額、すなわち契約全体の見込損失額を算定する |
| 5 | 最新の見積りに基づいて収益認識計算を更新し、当該契約について既に損益計算書へ反映された累計契約損益を確認する |
| 6 | 契約完了時の累計損失が契約全体の見込損失額に一致するよう、残余の損失を当期損失として処理する |
実務上の感覚としては、「損失が見込まれた期末時点で、その契約から最終的に発生すると見込まれる損失が、既に損益計算書へ十分反映されているか」を確認し、不足している損失部分を工事損失引当金として認識する処理だと捉えると分かりやすいでしょう。
工事損失引当金は、最新の見積りに基づいて進捗度及び累計収益を再計算し、その結果として認識された累計契約損益を確認した後に算定します。更新後も累計利益が計上されている場合には、契約完了時に契約全体の見込損失額へ到達するために必要な将来損失には、その累計利益を解消する部分も含まれます。既に累計損失が認識されている場合には、契約全体の見込損失額から認識済みの累計損失額を控除した残額を引当計上します。
ここでいう既認識損益との調整は、符号に注意が必要です。既に累計損失が認識されている場合はその損失額を契約全体の見込損失額から控除しますが、累計利益が認識されている場合には、最終的な累計損失額へ到達するため、その利益額を解消する部分も将来損失に含まれます。
この点を誤ると、工事損失引当金を「今後発生する原価の赤字部分」だけで計算してしまい、既認識累計損益を契約全体の見込損失額と整合させるための調整が不足することがあります。
なお、工事損失引当金の認識は、当該契約の収益を一定の期間にわたり認識する場合に限られません。一時点で収益を認識する工事契約であっても、工事損失の発生可能性が高く、金額を合理的に見積ることができる場合には計上が必要です。
進捗度と工事損失引当金は、共通する原価情報を用いるが、算定範囲は必ずしも同一ではない
一定の期間にわたり収益を認識する工事契約では、進捗度の測定と工事損失引当金の判断が、共通する実行予算や残工事原価の情報に依存することがあります。
コストに基づくインプット法を用いる場合、進捗度は、原則として履行義務の充足に寄与した発生コストが、完全な履行義務の充足までに予想される対応コストの総額に占める割合を基礎として測定します。ただし、進捗に寄与しない異常原価や、進捗と比例しない多額の未据付資材等については、基準に従って除外又は調整します。
そのため予想コストの見積りを変更すると、進捗度が変わり、当期の収益認識額も変わります。同時に、工事原価総額等が工事収益総額を超過するかどうかも変わってきます。
進捗度の測定に用いるコストと、工事損失判定に用いる工事原価総額等は共通する部分が多い一方、販売直接経費や進捗に寄与しない原価等の取扱いが異なります。両者を機械的に同額としないことが重要です。
出典:企業会計基準委員会|企業会計基準適用指針第30号 収益認識に関する会計基準の適用指針
つまり工事原価総額等の見積り変更は、少なくとも次の3つに同時に影響します。
| 影響領域 | 影響内容 |
|---|---|
| 収益認識 | コストに基づくインプット法による進捗度が変化する |
| 累計損益・売上原価 | 工事原価総額の見積り変更により、進捗度、累計収益及び累計契約損益が変化する。既発生原価そのものは変化しないが、未計上原価や原価集計の誤りがあれば別途修正する |
| 工事損失引当金 | 契約全体の見込損失額及び未認識損失額が変化する |
このため工事損失引当金の検討は、収益認識計算の後付けで行うものではありません。進捗度計算と共通する基礎データを用いて、一体で検討する必要があります。ただし、それぞれの算定目的と対象範囲が異なる点には注意が必要です。
特に期末直前に実行予算が更新された場合には、進捗度、当期収益、累計契約損益、契約資産又は契約負債及び工事損失引当金が連動して変化する可能性があります。さらに、未計上原価、原価集計の誤り又は棚卸資産の評価問題がある場合には、売上原価や未成工事支出金等にも影響が及びます。
監査対応の面でも、原価総額見積りの更新履歴、承認プロセス、変更理由、現場からの報告内容が重要な証拠になります。
工事損失引当金と未成工事支出金・棚卸資産の関係
工事損失引当金は、未成工事支出金や仕掛品などの棚卸資産とも密接に関係します。
現行の収益認識適用指針では、工事損失引当金は貸借対照表の流動負債の区分にその内容を示す科目で表示し、繰入額は損益計算書の売上原価として表示するとされています。また、同一の工事契約に関する棚卸資産と工事損失引当金がともに計上される場合には、貸借対照表上、相殺して表示することができるとされています。
出典:企業会計基準委員会|企業会計基準適用指針第30号 収益認識に関する会計基準の適用指針
この取扱いは、工事損失引当金が将来損失の認識である一方、棚卸資産の回収可能性とも重なる性格を持つことを示しています。
実務上は、次の点を確認します。
| 論点 | 確認事項 |
|---|---|
| 未成工事支出金 | 赤字工事に係る棚卸資産が残っているか |
| 契約資産 | 契約資産として認識した金額及びその表示を確認する。顧客の信用悪化等による回収可能性の問題は、工事損失引当金とは別の評価論点として検討する |
| 工事損失引当金 | 契約全体の未認識損失を適切に反映しているか |
| 表示方法 | 棚卸資産と引当金を両建て表示するか、相殺表示するか |
| 注記 | 当期の工事損失引当金繰入額及び、両建て又は相殺表示に応じた所定の情報を注記しているか |
| 損失認識 | 棚卸資産の評価減と工事損失引当金について、同じ経済的損失の重複又は必要な損失の認識不足がないか |
科目名称だけで契約資産か顧客との契約から生じた債権かを判断せず、対価に対する権利が、時の経過だけを条件とする無条件の権利となっているかを確認します。「工事未収入金」は契約資産の表示科目として用いられる場合がありますが、会社の科目設計によっては顧客との契約から生じた債権を表していることもあるため、名称ではなく権利の性質で区分します。
同じ過去の開示分析では、表示方法を注記していた158社のうち138社が両建て表示、20社が相殺表示でした。ただし、これは2017年4月から2018年3月までの決算を対象とした歴史的な分析であり、現時点の全上場会社の傾向を示すものではありません。
同一の工事契約に係る棚卸資産と工事損失引当金を両建て表示する場合には、その旨及び当該棚卸資産の額のうち工事損失引当金に対応する額を注記します。相殺表示する場合には、その旨及び相殺表示した棚卸資産の額を注記します。また、当期の工事損失引当金繰入額についても注記が求められます。
出典:企業会計基準委員会|企業会計基準適用指針第30号 収益認識に関する会計基準の適用指針
ここで重要なのは、表示方法の選択そのものよりも、損失認識の重複又は不足を避けることです。同一契約について棚卸資産と工事損失引当金が同時に計上されること自体は、現行基準上想定されています。ただし、棚卸資産の評価減と工事損失引当金が同じ経済的損失を重複して反映していないか、また反対に必要な損失がいずれにも反映されていない部分がないかを確認する必要があります。
「受注損失引当金」という名称でも、適用する考え方を確認する
実務では、工事損失引当金ではなく、受注損失引当金、受注工事損失引当金、契約損失引当金といった名称が使われることがあります。
しかし、名称だけで会計処理を決めるべきではありません。重要なのは、対象となる契約の実質です。
現行基準上、明文で工事損失引当金の取扱いが定められているのは、工事契約及び受注制作のソフトウェアです。収益認識適用指針は、この両者について、従来の工事契約会計基準の取扱いを踏襲しています。
一方、その他の顧客との契約から損失が見込まれる場合については、企業会計原則注解18に従って引当金の計上の要否を判断することが考えられるとされています。
出典:企業会計基準委員会|企業会計基準適用指針第30号 収益認識に関する会計基準の適用指針
したがって実務上は、次のように整理しておく必要があります。
| 対象 | 主な判断枠組み |
|---|---|
| 工事契約 | 収益認識適用指針第90項 |
| 受注制作のソフトウェア | 収益認識適用指針第91項により工事契約に準じる |
| 個別受注型の機械装置・プラント等 | 基本的な仕様や作業内容を顧客の指図に基づいて行うなど、収益認識会計基準上の「工事契約」の定義を満たす場合には、第90項を直接適用する |
| その他の顧客契約 | 工事契約にも受注制作のソフトウェアにも該当しない場合には、企業会計原則注解18に基づき、将来の特定損失、当期以前の事象、発生可能性、合理的見積りを検討する |
契約が長期であることや個別受注であることだけで、工事契約該当性が決まるわけではありません。基本的な仕様や作業内容を顧客の指図に基づいて行うかなど、収益認識会計基準上の定義に照らして判断します。
出典:企業会計基準委員会|企業会計基準第29号 収益認識に関する会計基準
企業会計原則注解18では、将来の特定の費用又は損失であり、その発生が当期以前の事象に起因し、発生可能性が高く、金額を合理的に見積ることができる場合に、当期の負担に属する金額を費用又は損失として引当金に繰り入れる考え方が示されています。
名称を「受注損失引当金」としている場合でも、その実質が工事契約に該当するのか、受注制作のソフトウェアとして第91項の対象となるのか、それ以外の契約損失として注解18を適用するのかを整理しておくこと。これは監査対応の面でも重要になります。
損失見込額の見積りで監査上争点になりやすい項目
工事損失引当金は、会計上の見積りのなかでも、監査上の争点になりやすい領域です。
理由は、損失見込額が複数の仮定に依存するためです。工事収益総額、工事原価総額、進捗度、契約変更、追加請求、原材料価格、外注単価、工程遅延、品質問題、為替相場、顧客との係争と、見積りに影響する要素が多く、経営者の判断や現場部門の見通しが入りやすい構造にあります。
監査基準報告書540「会計上の見積りの監査」では、会計上の見積りに係る重要な虚偽表示リスクは、見積りの不確実性、複雑性、主観性等の固有リスク要因の影響を受けることがあるとされています。
出典:日本公認会計士協会|監査基準報告書540 会計上の見積りの監査
工事損失引当金について、監査上確認されやすい事項は次のとおりです。
| 監査上の確認事項 | 具体的な検討内容 |
|---|---|
| 見積単位 | 契約の結合、履行義務の識別及び代替的取扱いを含め、収益認識単位と損失判定単位が一致しているか |
| 実行予算 | 最新の仕様・工程・単価を反映しているか |
| 原価実績 | 原価集計の網羅性、配賦、カットオフが適切か |
| 残工事原価 | 完成までの作業量、外注費、材料費、契約完成までの手直し費用を反映しているか |
| 契約変更 | 当事者の承認、強制力のある権利及び義務並びに変動対価の制限を踏まえ、追加収益を見込む根拠があるか |
| 工程遅延 | 顧客への遅延ペナルティー等を変動対価として、工期延長に伴う追加費用を工事原価等として区分して反映しているか |
| 品質問題 | 契約完成までの再施工・検査費用と、引渡し後の保証、別個の保証サービス、損害賠償等を区分しているか |
| 決算日後に入手した情報 | 決算日現在に既に存在した状況を裏付ける情報か、決算日後に新たに発生した事象かを区分しているか |
| 経営者の偏向 | 損失認識を先送りする仮定になっていないか |
| 内部統制 | 実行予算更新、原価見積り、承認プロセスが機能しているか |
監査人に対しては、最終的な引当金額だけを示しても十分ではありません。どの情報に基づき、どの仮定を置き、どのようなレビューを経て、なぜその見積りが期末日時点で合理的といえるのか。そこまで説明できる資料が求められます。
会計上の見積りとしての工事損失引当金
工事損失引当金は、会計上の見積りの典型例です。
会計上の見積りとは、資産及び負債や収益及び費用等の額に不確実性がある場合に、財務諸表作成時に入手可能な情報に基づいて、その合理的な金額を算出することをいいます。企業会計基準第31号「会計上の見積りの開示に関する会計基準」は、この会計上の見積りの開示を定める基準です。
出典:企業会計基準委員会|企業会計基準第31号 会計上の見積りの開示に関する会計基準
工事損失引当金の見積りでは、見積額と最終実績が異なること自体が、直ちに誤りを意味するわけではありません。問われるのは、期末日時点で入手可能だった情報を適切に反映していたかどうかです。
会計上の見積りでは、見積額と実績に乖離が生じた場合、その原因を検討する必要があります。見積額が結果的に楽観的であったことだけで、直ちに過去の誤謬となるわけではありません。財務諸表作成時に入手可能であった情報を使用しなかった、誤用した、又は事実を見落とし若しくは誤解していた場合には、過去の誤謬となる可能性があります。一方、その後新たに入手可能となった情報に基づく合理的な見直しは、会計上の見積りの変更として扱います。
出典:企業会計基準委員会|企業会計基準第24号 会計方針の開示、会計上の変更及び誤謬の訂正に関する会計基準
この区分は、工事損失引当金では特に重要です。
決算日後に判明した追加原価については、その情報が決算日現在に既に存在した工程遅延、品質問題又は原価上昇等を裏付けるものか、決算日後に新たに発生した仕様変更等によるものかを区分します。前者であれば当期末の見積りを修正すべき可能性があり、後者であれば翌期の取引又は見積りとして扱い、重要性に応じて後発事象としての開示を検討します。
企業会計基準第41号「後発事象に関する会計基準」は2026年1月に公表され、2027年4月1日以後開始する連結会計年度及び事業年度から適用されます。それ以前の年度については、従来の後発事象に関する実務上の取扱いを踏まえて判断します。
出典:企業会計基準委員会|企業会計基準第41号 後発事象に関する会計基準
したがって、決算日後に追加原価が発生したという事実だけで、当期末の見積りの誤り又は翌期の見積り変更のいずれかに直ちに決まるわけではありません。
決算日時点ですでに工程遅延、品質問題、資材価格高騰、外注単価改定、設計変更が明らかだったにもかかわらず、利用可能な情報を実行予算に反映していなかった場合には、過年度の見積りが合理的でなかったと判断される可能性があります。
重要な会計上の見積りの開示との関係
工事損失引当金は、金額的重要性や見積りの不確実性が高い場合、重要な会計上の見積りの開示対象となる可能性があります。
企業会計基準第31号は、当年度の財務諸表に計上した金額が会計上の見積りによるもののうち、翌年度の財務諸表に重要な影響を及ぼすリスクがある項目を識別し、その内容を開示することを求めています。
出典:企業会計基準委員会|企業会計基準第31号 会計上の見積りの開示に関する会計基準
工事損失引当金について開示を検討する際には、次のような情報が重要になります。
重要な会計上の見積り注記として検討する事項
| 開示検討項目 | 実務上の整理 |
|---|---|
| 当年度の計上額 | 工事損失引当金残高、関連する契約資産・棚卸資産 |
| 算出方法 | 工事収益総額、工事原価総額等、一定期間にわたり収益を認識する場合の進捗度の見積方法 |
| 主要な仮定 | 原材料単価、外注単価、工期、追加請求、手直し費用 |
| 見積りの不確実性 | 仕様変更、顧客承認、原価上昇、工期遅延、品質問題 |
| 翌年度の財務諸表への影響 | 見積り変更により翌期損益に重要な影響を及ぼす可能性 |
監査対応上の整合確認事項
| 確認項目 | 実務上の整理 |
|---|---|
| 監査人との協議 | 見積方法、主要な仮定、感応度、監査証拠についての協議内容 |
| KAM | 当該事項が監査人によりKAMに決定された場合の監査報告書と、関連する財務諸表注記及び記述情報との整合性 |
| 監査役等への報告 | 監査役、監査等委員会又は監査委員会への報告内容との整合性 |
| 経営者確認書 | 経営者確認書における見積りに関する表明との整合性 |
| その他の開示 | 財務諸表注記、記述情報、決算説明資料その他の対外説明との整合性 |
会計基準が異なる事例を含め、工事請負契約に係る損失引当金や総原価の見積りがKAMとして取り上げられた例があります。これらは日本基準における会計処理の直接の根拠ではありませんが、総原価見積りの不確実性や経営者の判断が監査上重視されることを示す参考になります。
重要な会計上の見積りとして注記されることと、監査人がKAMに決定することは同義ではありません。KAM該当性は、監査人が監査役等とのコミュニケーション事項の中から、監査上特に重要であったかを判断して決定します。
出典:日本公認会計士協会|監査役等の皆様へ―監査上の主要な検討事項(KAM)
工事損失引当金は、財務諸表本表だけの話ではありません。財務諸表注記、記述情報・決算説明資料、監査人提出資料、監査役等への報告、経営者確認書、監査報告書まで含めて、相互に整合的に整理すべき論点です。
税効果会計との関係
工事損失引当金は、税効果会計とも接続します。
会計上計上した工事損失引当金相当額は、法人税上、その計上時点では原則として損金算入されません。実際の工事原価等が発生し、法人税法上の損金算入要件を満たした時点で損金算入されるため、会計上の引当金残高と税務上の金額との間に将来減算一時差異が生じることがあります。
税効果会計基準では、繰延税金資産は、将来減算一時差異が解消されるときに課税所得を減少させ、税金負担額を軽減することができると認められる範囲内で計上するものとされています。
したがって、工事損失引当金について税効果を検討する際には、次の点を確認します。
| 論点 | 確認事項 |
|---|---|
| 一時差異 | 会計上の引当金と税務上の損金算入時期に差異があるか |
| 解消時期 | 実際の原価等が税務上損金算入される時期。必ずしも契約完了時に一括して解消するとは限らない |
| 課税所得 | 将来減算一時差異が解消する期間に、繰延税金資産を回収できる課税所得が見込まれるか |
| 業績悪化との整合 | 赤字工事が繰延税金資産の回収可能性判断に影響しないか |
| 関係会社間契約 | 個別財務諸表における引当計上と、連結財務諸表における内部取引・内部利益・内部引当金の消去を区分して検討する。グループ外顧客との契約が存在する場合には、連結ベースの総収益・総原価及び契約損失とも整合させる |
| 注記 | 税効果注記、重要な会計上の見積りの開示との整合性 |
繰延税金資産については、一時差異が存在するだけで計上できるわけではありません。解消時期をスケジューリングし、その期間に課税所得が生じる可能性が高いかを判断する必要があります。
出典:企業会計基準委員会|企業会計基準適用指針第26号 繰延税金資産の回収可能性に関する適用指針
特に、工事損失引当金を計上するほど採算が悪化している場合には、同時に繰延税金資産の回収可能性にも影響が及ぶことがあります。
赤字工事の規模、継続性、資金流出及び事業全体への影響によっては、事業計画、繰延税金資産の回収可能性、固定資産の減損兆候又は継続企業の前提に関する評価へ波及することがあります。赤字工事の発生だけで、これらの結論が自動的に決まるわけではありません。
外貨建て工事契約では、為替影響も損失判定に影響する
海外工事、プラント輸出、外貨建てシステム開発、海外顧客向けの長期請負契約では、為替相場の変動が工事損失引当金に影響することがあります。
収益認識適用指針の結論の背景では、工事契約に複数の通貨が関わる場合、原価比例法による進捗度の算定結果が為替相場の変動により適切に進捗を表さないことがあるため、工事契約の内容や状況に応じて、為替相場の変動の影響を排除するための調整が必要となる場合があるとされています。
また、見込まれる工事損失のなかに為替相場の変動による部分が含まれている場合でも、その部分を含めて工事損失引当金の計上の要否及び金額を算定することになると説明されています。
出典:企業会計基準委員会|企業会計基準適用指針第30号 収益認識に関する会計基準の適用指針
この論点は、収益総額が外貨建てで、原価の一部が円貨建て又は別通貨建て、外注費が現地通貨建て、さらに為替予約を利用しているといった場合に重要になります。
確認すべき事項は次のとおりです。
| 論点 | 確認事項 |
|---|---|
| 収益通貨 | 契約対価がどの通貨建てか |
| 原価通貨 | 材料費、外注費、労務費がどの通貨建てで発生するか |
| 換算レート | 進捗度測定、収益認識、損失見積りに用いるレートの整合性 |
| 為替予約 | ヘッジ会計又は振当処理の適用有無 |
| 損失判定 | 為替変動による損失を工事損失に含めているか |
| 注記・監査 | 金額的重要性及び適用される開示基準に応じて、為替リスク、ヘッジ方針及び必要な感応度情報との整合性を確認する |
為替予約等を行っている場合でも、その評価差額を工事損失引当金から機械的に控除するのではなく、外貨建取引及びヘッジ会計の適用関係を別途整理し、財務諸表全体として為替リスクの影響が適切に表示されているかを確認します。
外貨建て工事契約では、会計処理だけでなく、契約条件、為替リスク管理、ヘッジ方針、資金決済、監査証拠が一体で問われます。為替換算の処理と工事損失引当金を別々に扱うと、損失見込額の説明が不十分になりやすい点に注意が必要です。
工事損失引当金を計上するタイミング
工事損失引当金は、工事原価総額等が工事収益総額を超過する可能性が高くなり、かつ、その金額を合理的に見積ることができるようになった時点で認識を検討します。
実務上、損失が見込まれる契機には、次のようなものがあります。
| 契機 | 内容 |
|---|---|
| 受注時点 | 競争入札、戦略受注、低採算受注により当初から赤字が見込まれる |
| 実行予算作成時 | 詳細積算により当初見積りより原価が増加する |
| 工程進行中 | 施工条件悪化、設計変更、工期延長、手戻りが発生する |
| 原材料価格上昇 | 鋼材、半導体、輸送費、エネルギー価格等が上昇する |
| 外注費増加 | 下請業者の単価改定、要員不足、追加発注が発生する |
| 品質問題 | 再施工、検査不合格、契約完成までの手直し、顧客クレームが発生する |
| 顧客交渉 | 追加請求が認められない、値引きやペナルティーが発生する |
| 為替変動 | 外貨建て収益又は原価の換算により損失が見込まれる |
工事損失引当金の検討は、決算期末にだけ行えば足りるものではありません。各決算日・期中報告日に、工事収益総額及び工事原価総額等の見積りを最新情報に基づいて見直す必要があります。実務上は、契約規模、工期、採算変動リスク等に応じ、月次又は四半期ごとに実行予算や見込原価を更新する管理体制を設けることが有効です。
特に上場企業では、赤字工事の発生が、業績予想の修正、適時開示、KAM、内部統制、経営者説明にまで影響することがあります。決算作業の終盤で初めて損失を把握するような体制では、会計処理だけでなく開示タイミングにも問題が生じかねません。
工事損失引当金と適時開示・業績予想の修正
工事損失引当金の計上は、金額的重要性によっては、決算情報や業績予想の修正にも影響します。
適時開示実務では、上場会社の開示は決算情報、決定事実、発生事実などに区分され、業績予想の修正や決算情報に関する開示時期が重要になります。
工事損失引当金の計上自体が常に独立した適時開示事由となるわけではありません。損失の原因となった事故、品質問題、損害、契約解除等に係る個別の開示項目、包括条項、業績予想の修正及び決算情報について、それぞれ開示の要否と開示時期を検討します。
また、適時開示義務は上場会社を対象とするものです。IPO準備企業については、上場前から同等の情報収集・報告体制を整備することは有用ですが、上場前に証券取引所の適時開示規則がそのまま適用されるわけではありません。
工事損失引当金が多額に発生する場合には、次の論点を検討する必要があります。
| 開示論点 | 確認事項 |
|---|---|
| 業績影響 | 営業利益、経常利益、当期純利益への影響額 |
| 業績予想 | 既公表予想との差異、修正の要否 |
| 開示時期 | 原因となる事実を認識し、個別の適時開示項目又は包括条項への該当性を判断できる状態となった時点。損失見込額が未確定でも、開示基準に該当する場合には事実の概要等を先行して開示し、金額判明後に追加開示することがある |
| 決算短信 | 売上原価、引当金、見積り注記との整合 |
| 有価証券報告書 | 重要な会計方針、重要な会計上の見積りの開示、リスク情報 |
| 監査対応 | 監査人との協議状況、当該事項が監査人によりKAMに決定される可能性 |
| 内部統制 | 損失把握プロセスに不備がないか |
業績予想の修正については、既公表予想との差異が、売上高について上下10%、営業利益、経常利益又は親会社株主に帰属する当期純利益について上下30%の基準に該当する場合などに、開示の要否を検討します。これらの数値基準に該当しない場合であっても、投資判断上重要な影響を及ぼすと認められる場合には、包括条項を含めて開示要否を判断する必要があります。
業務遂行の過程で損害が発生し、開示基準に該当する場合には、損失見込額の算定に時間を要していても、まず事実の概要及び金額が未確定である旨を速やかに開示し、その後、金額判明時に追加開示することがあります。工事損失引当金の合理的な算定が完了するまで、開示判断を待てるとは限りません。
出典:日本取引所グループ|業務遂行の過程で損害が発生した場合の開示時期 出典:日本取引所グループ|業績予想の修正等に関する開示基準
工事損失引当金は、見積りの不確実性が高い一方で、会社の業績に大きく影響することがあります。
したがって、単に工事損失引当金を計上して終わりにするのではなく、「いつ損失を把握したのか」「その時点で開示判断を行ったのか」「業績予想との関係をどう整理したのか」を記録として残しておくことが重要です。
工事損失引当金と不適切会計リスク
工事損失引当金は、不適切会計リスクとも関係します。
会計不正の類型には、不適切な収益認識、負債・費用の隠蔽、費用・収益の期間帰属の操作、不適切な資産評価、不適切な開示などが含まれます。
工事損失引当金では、次のような不適切会計リスクが生じます。
| リスク | 内容 |
|---|---|
| 原価総額の過小見積り | 赤字工事を黒字又は低損失に見せる |
| 追加収益の過大見積り | 発注者による承認又は強制力のある権利がない追加請求を工事収益総額に含める |
| 損失認識の先送り | 実行予算の更新を遅らせ、赤字化を翌期へ繰り延べる |
| 進捗度操作 | コストに基づくインプット法の分母や対象コストを操作し、収益認識額を調整する |
| 棚卸資産過大計上 | 未成工事支出金の回収可能性を過大に見る |
| 注記不足 | 見積りの不確実性や重要な仮定を十分に説明しない |
工事損失引当金の過少計上は、誤謬として負債・費用の過少計上となるほか、損失認識を意図的に先送りした場合には、負債・費用の隠蔽に該当し得ます。一方で過大に計上すれば、将来の戻入れによる利益調整の余地を生じさせることになります。
したがって必要なのは、「保守的に多めに計上すること」ではありません。期末日時点で利用可能な情報に基づき、偏りのない合理的な見積りを行うことです。
実務での検討手順
工事損失引当金・受注損失を、後から説明できる形で整理するには、次の順序で検討することが有効です。
1. 対象契約を網羅的に把握する
まず、工事契約、受注制作のソフトウェア、個別受注型製造契約、長期請負契約など、損失見込みの検討対象となる契約を洗い出します。
この段階では、会計科目名や部門管理名ではなく、契約実態を基準にします。建設業の「工事」に限らず、個別仕様に基づいて財又はサービスを提供する契約は、受注損失の検討対象になり得ます。ただし、収益認識適用指針第90項を直接適用するかどうかは、長期契約又は個別受注であることだけでなく、収益認識会計基準上の工事契約の定義に照らして判断します。
2. 収益認識単位を確定し、損失判定単位と一致させる
次に、当該工事契約について企業が実際に採用している収益認識の単位を確認します。
契約の結合、契約内の履行義務の識別又は工事契約等に認められた重要性等に関する代替的取扱いを適用している場合には、損失判定単位もその収益認識単位に合わせる必要があります。
ここが曖昧なまま金額計算に進むと、黒字契約と赤字契約の不適切な相殺、損失認識の遅れ又は重複計上が生じるおそれがあります。
3. 工事収益総額を見積る
当該収益認識単位に配分された取引価格を基礎として、契約対価、契約変更、追加請求、変動対価、値引き、ペナルティー、顧客との係争を踏まえ、期末日時点の工事収益総額を整理します。
追加収益を含める場合には、当事者の承認、強制力のある契約上の権利及び義務、契約変更の範囲、変動対価の制限、過去実績、交渉状況、法務・営業部門の見解を、根拠として残しておく必要があります。
4. 工事原価総額等を見積る
既発生原価と残工事原価を合計し、工事原価総額とは別に、販売直接経費がある場合にはその見積額を加えます。
原価見積りでは、実行予算、工程表、外注契約、材料単価、工数見積り、契約完成までの品質対応、現場報告、工期延長影響を確認します。実行予算が古い場合には、期末日時点の最新情報を反映して更新しなければなりません。
5. 進捗度・当期収益・累計契約損益を再計算する
一定期間にわたり収益を認識する契約では、予想コストの見直しにより進捗度が変わることがあります。
そのため工事損失引当金の算定に進む前に、当期収益認識額と累計契約損益を再計算し、既に損益計算書へ反映された損益を確認します。既発生原価そのものは見積り変更によって変わりませんが、未計上原価、カットオフ又は原価配賦に誤りがあれば、別途修正する必要があります。
6. 工事損失引当金を算定する
工事原価総額等が工事収益総額を超過する可能性が高く、かつ金額を合理的に見積ることができる場合には、契約全体の見込損失額を算定します。
そのうえで、最新の収益認識計算後の累計契約損益を確認し、契約完了時の累計損失が契約全体の見込損失額に一致するよう、残余の損失を当期損失として工事損失引当金に計上します。
7. 税効果・注記・監査対応を確認する
会計上の引当金と税務上の損金算入時期に差異がある場合には、税効果を検討します。
また、当期の工事損失引当金繰入額に関する注記、棚卸資産との表示方法に応じた注記を確認します。金額的重要性や見積りの不確実性が高い場合には、重要な会計上の見積りの開示を検討し、当該事項が監査人によりKAMに決定される可能性、監査人説明資料、監査役等への報告、経営者確認書及び関連する開示との整合性を確認します。
監査人に説明するために準備すべき資料
工事損失引当金は、監査人から詳細な説明を求められやすい項目です。
準備すべき資料は、次のとおりです。
| 資料 | 説明すべき内容 |
|---|---|
| 契約書・変更契約書 | 契約単位、対価、仕様、納期、ペナルティー |
| 収益認識単位判定資料 | 契約の結合、履行義務の識別、代替的取扱い及び損失判定単位との整合 |
| 実行予算 | 当初予算、更新予算、差異理由 |
| 原価実績表 | 発生原価、配賦、カットオフ、未計上原価 |
| 残工事原価見積表 | 完成までに必要な原価の内訳 |
| 工程表・進捗報告 | 工期遅延、進捗率、残作業 |
| 追加請求資料 | 顧客承認、強制力のある権利、価格交渉状況、変動対価の制限 |
| 品質・手直し資料 | 契約完成までの不具合、再施工、検査結果、引渡し後の保証対応等との区分 |
| 経営会議資料 | 損失見込みの把握時点、意思決定過程 |
| 税効果資料 | 一時差異、回収可能性、解消時期 |
| 注記案 | 財務諸表注記、重要な会計上の見積りの開示、引当金注記 |
| 決算日後に入手した情報 | 決算日時点の見積りを裏付ける情報か、決算日後に新たに発生した事象に関する情報か |
監査対応で重要なのは、数字の一覧だけではありません。判断の履歴を残すことです。
いつ実行予算を更新したのか。なぜ追加原価を見込んだのか。追加収益を含める根拠は何か。経営者はどの段階で赤字化を認識したのか。こうした問いに答えられる状態にしておく必要があります。
工事損失引当金で避けるべき判断
工事損失引当金・受注損失の実務では、次のような判断を避ける必要があります。
まず、受注時の概算見積りが十分な精度を有しない場合に、それだけで最終的な引当額を決定することは適切ではありません。一方、受注時見積りであっても合理的な見積りが可能である場合や、期末までに赤字化を示す具体的な情報が入手されている場合には、正式な実行予算の承認前であることだけを理由に損失認識を先送りすることはできません。
次に、追加請求を過度に楽観的に見込むことです。発注者による承認がなく、強制力のある権利及び義務も生じていないにもかかわらず追加収益を工事収益総額に含めれば、工事損失引当金は過小になります。
また、実行予算を更新しないことも問題です。現場では工期遅延や原価増加が把握されているのに、経理上の実行予算が更新されていない場合、期末日時点で利用可能な情報を反映していないと判断される可能性があります。
さらに、赤字工事を他の黒字工事と相殺することも避けるべきです。収益認識単位と損失判定単位が異なる場合、不適切な相殺により損失認識が遅れる可能性があります。
最後に、工事損失引当金を計上した後に見積りを見直さないことです。一度計上しても、工事収益総額や工事原価総額等はその後も変動します。計上後も各決算日に見積りを更新し、必要に応じて追加計上又は戻入れを行わなければなりません。実務上、計上後に見積額が変動することはよく見られるため、その後の見直しも重要です。
工事損失引当金は「赤字工事の処理」ではなく「損失見込みの説明責任」である
工事損失引当金は、赤字工事を見つけて引当金を計上するだけの処理ではありません。
本質は、受注時から各決算日までの間に把握した契約上の損失見込みを、財務諸表にどう反映し、その判断をどのような資料で説明するかにあります。
特に上場企業実務では、工事損失引当金は次の領域と連動します。
| 連動領域 | 工事損失引当金との関係 |
|---|---|
| 収益認識 | 収益認識単位、履行義務、進捗度、契約資産又は契約負債と連動する |
| 原価管理 | 実行予算、工事原価総額、残工事原価と連動する |
| 棚卸資産 | 未成工事支出金、仕掛品、評価減と連動する |
| 税効果 | 有税引当、一時差異、繰延税金資産の回収可能性と連動する |
| 開示 | 当期の工事損失引当金繰入額に関する注記、重要な会計上の見積りの開示、業績予想の修正と連動する |
| 監査 | 見積りの不確実性、監査人によりKAMに決定される可能性、監査証拠と連動する |
| 内部統制 | 実行予算更新、原価集計、損失把握プロセスと連動する |
| 不正リスク | 損失先送り、原価過小見積り、追加収益過大見積りと連動する |
工事損失引当金を適切に処理するには、現場、営業、原価管理、経理、開示、監査対応が分断されていては足りません。契約の実態、原価の見通し、会計基準、開示影響を一体で整理していく必要があります。
工事損失引当金・受注損失に関するご相談について
工事損失引当金・受注損失は、収益認識、原価見積り、進捗度、実行予算、税効果、注記、KAM、監査対応が交差する高度な会計論点です。
特に、長期請負契約、個別受注型製造、受注制作のソフトウェア、海外工事、契約変更が多い案件、大口赤字案件、関係会社間プロジェクトでは、形式的なチェックリストだけでは判断が不十分となることがあります。
犬飼公認会計士・税理士事務所では、日本基準に基づく工事損失引当金・受注損失について、契約単位の整理、工事収益総額・工事原価総額等の検討、損失見込額の算定、税効果・注記・監査人説明資料の整理まで、実務判断を「後から説明できる形」に整える支援を行っています。
工事損失引当金の計上の要否、受注損失の見積り、実行予算の監査対応、収益認識との整合性に課題がある場合は、犬飼公認会計士・税理士事務所HPのお問い合わせページから、どうぞお気軽にご相談ください。
この記事の振り返り
| 論点 | 実務上の要点 |
|---|---|
| 工事損失引当金の性格 | 将来損失を完成時まで先送りせず、損失が見込まれた期に認識する処理 |
| 現行基準 | 収益認識適用指針第90項・第91項に工事契約及び受注制作のソフトウェアの取扱いが定められている |
| 判定単位 | 契約の結合、履行義務の識別及び重要性等に関する代替的取扱いを含め、当該工事契約について採用した収益認識単位と工事損失引当金の認識単位を一致させる |
| 工事収益総額 | 当該収益認識単位に配分された取引価格を基礎とし、承認済みの契約変更、強制力のある追加請求権、変動対価及びその制限を検討する |
| 工事原価総額等 | 既発生原価、残工事原価及び販売直接経費を区分したうえで合理的に見積る |
| 実行予算 | 存在だけでなく、期末日時点の最新情報を反映しているかが重要 |
| 進捗度 | コストに基づくインプット法では、予想コストの見積り変更が進捗度及び収益認識に影響する。ただし、進捗に寄与しない原価や進捗と比例しない原価は除外又は調整する |
| 計上額 | 最新の収益認識計算後の累計契約損益を確認し、契約完了時の累計損失が契約全体の見込損失額に一致するよう、残余の損失を引当計上する |
| 棚卸資産との関係 | 同一契約の棚卸資産と工事損失引当金は両建て又は相殺表示が可能であり、採用した表示方法に応じた所定の注記を行う |
| 受注損失 | 名称ではなく契約実態で判断し、工事契約の定義に該当する場合は第90項、受注制作のソフトウェアは第91項、その他の顧客契約は注解18を検討する |
| 税効果 | 工事損失引当金相当額は会計上の計上時には税務上原則として損金算入されず、実際の原価等の損金算入時期との間に将来減算一時差異が生じることがある |
| 見積り開示 | 金額的重要性・不確実性が高い場合、重要な会計上の見積りの開示対象となる |
| KAM | 受注工事損失引当金の見積りは、監査人の判断により監査上の主要な検討事項となり得る。重要な会計上の見積り注記の対象となることとKAMに決定されることは同義ではない |
| 不正リスク | 原価過小見積り、追加収益過大見積り、損失認識先送りに注意する |
| 監査対応 | 契約、実行予算、原価実績、残工事見積り、承認履歴を資料化する |

