※表現の一部整理や図解作成に生成AIを補助的に用いていますが、発信内容については、当事務所が論点の設定、専門的判断、内容構成、根拠法令・会計基準・公表資料の確認から最終確認まで一貫して行ったうえで掲載しています。
IAS第37号に基づく引当金の実務のなかでも、判断がひときわ難しくなりやすいのが、不利な契約とリストラクチャリング引当金です。
どちらも、企業が将来の損失や支出を見込む場面で検討されます。ただ、IAS第37号の発想は、「将来の損失が見込まれるから引当金を積む」という単純なものではありません。
問われるのは、次の三点です。
- 報告期間の末日時点で、企業がすでに現在の義務を負っているか
- その義務を決済するために、経済的資源の流出が必要となる可能性が高いか
- 金額を信頼性をもって見積れるか
とりわけ不利な契約とリストラクチャリングは、経営判断と会計判断が混同されやすい領域だと感じています。
赤字契約、店舗閉鎖、事業撤退、人員削減、拠点の統廃合、組織再編、M&A後の統合、システム刷新、物流網の見直し。こうした事柄は、経営の現場では一つの再建・改善施策としてひとまとめに語られがちです。
しかし財務報告の視点では、現在の義務、将来営業損失、資産の減損、退職給付、リース、売却目的保有、税効果、開示を、それぞれ切り分けて検討しなければなりません。
IAS第37号は、未履行契約を原則として適用対象外としながらも、不利な契約については例外的に適用対象に取り込んでいます。また、将来営業損失については引当金を認識してはならないとし、むしろ資産の減損の兆候となり得るものと整理しています。
出典:IFRS Foundation|IAS第37号『引当金、偶発負債及び偶発資産』第1項、第14項、第63〜69項
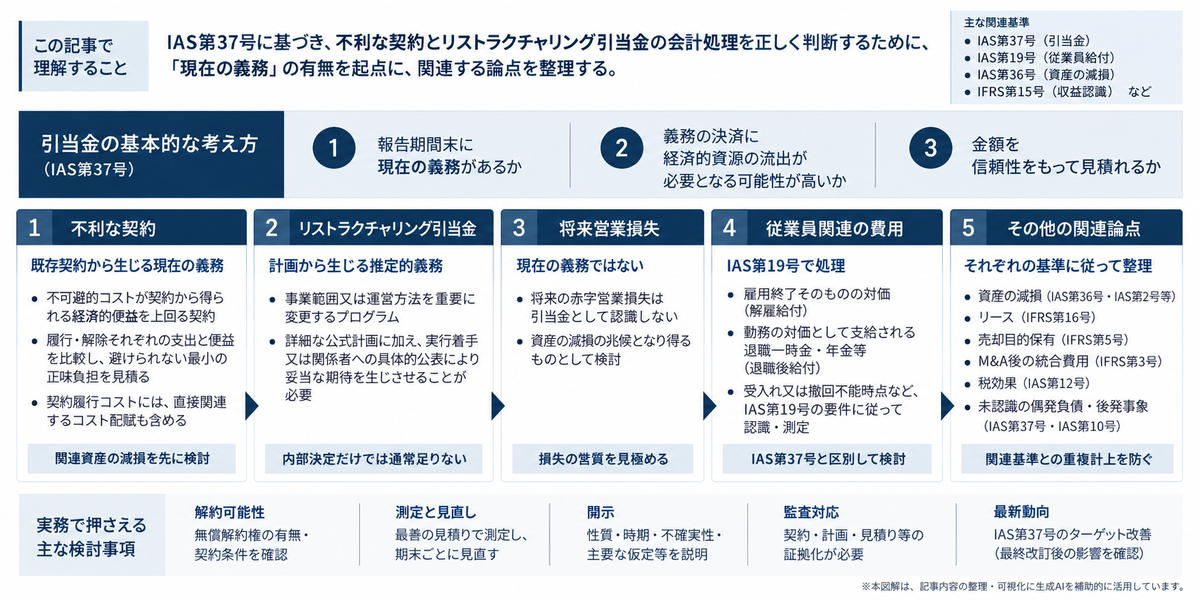
不利な契約とリストラクチャリング引当金を同じ「将来損失」として扱わない
不利な契約とリストラクチャリング引当金は、いずれも将来の支出を伴います。両者には共通する引当金の認識要件がありますが、現在の義務の発生原因と、追加的に確認すべき事項が異なります。
不利な契約が着目するのは、既存の契約から生じる現在の義務です。契約を履行しても、あるいは解除しても、企業が避けられない純損失を負う状態にあるかどうか。ここが問われます。
一方、リストラクチャリング計画から推定的義務が生じるかを判断する場合、事業の範囲や運営方法を大きく変える計画を持っているだけでは足りません。
企業が詳細な公式計画を有し、なおかつ影響を受ける関係者に対して、その計画を実行するという妥当な期待を生じさせているか。これが判断の分かれ目になります。
両者を一括りにして「構造改革費用」「撤退損失」「将来損失」として処理してしまうと、IAS第37号の認識要件を取り違えるおそれがあります。実務では、次のように整理しておくことが大切です。
| 論点 | 会計上の入口 | 主な判断軸 |
|---|---|---|
| 不利な契約 | 既存契約から生じる現在の義務 | 不可避的コストが契約から得られる経済的便益を上回るか。具体的な計算では、履行・解除それぞれの支出と便益を対応させる |
| リストラクチャリング引当金 | 法的義務又は推定的義務の存在 | 計画から生じる推定的義務については、詳細な公式計画と関係者への期待形成があるか |
| 将来営業損失 | 現在の義務ではない | 引当金ではなく、減損の兆候として検討する |
| 資産の減損 | 資産の回収可能性 | 契約又は事業から生じる損失が、資産の帳簿価額を回収できないことを示すか |
| 解雇給付 | 雇用終了そのものの対価となる給付 | IAS第19号の解雇給付の認識・測定要件を適用する |
| 退職後給付 | 勤務の対価として支給される退職一時金・年金等 | IAS第19号の退職後給付の規定を適用する |
出典:IFRS Foundation|IAS第37号『引当金、偶発負債及び偶発資産』第14項、第63〜72項
出典:IFRS Foundation|IAS第19号『従業員給付』第8項、第159〜167項
不利な契約とリストラクチャリング引当金は、財務諸表上の金額にとどまらず、経営者の説明、監査証拠、注記、そして資本市場への説明にまで影響が及びます。
ですから、単に「引当金を計上するかどうか」ではなく、どの義務を、どの時点で、どの範囲まで、どの金額で認識するのかを、丁寧に見極める必要があるのです。
不利な契約とは何か
IAS第37号は、不利な契約を、契約上の義務を履行するための不可避的コストが、その契約から受け取ると見込まれる経済的便益を上回る契約と定めています。
ここでいう不可避的コストとは、契約から解放されるための最小の正味コストです。具体的には、契約を履行するコストと、履行しない場合に発生する補償又は違約金のいずれか低い方を指します。
出典:IFRS Foundation|IAS第37号『引当金、偶発負債及び偶発資産』第66〜68項
ここで押さえておきたいのは、不利かどうかを、単なる「契約価格と原価の比較」だけで判定しないという点です。
契約から得られる経済的便益は、契約そのものの直接収入にとどまりません。その契約が企業の事業のなかでどう使われるかによって変わってきます。
他方、不可避的コストの具体的な計算では、契約を履行する場合と、解除又は不履行とする場合のそれぞれについて、生じる支出と得られる便益を対応させ、企業が避けられない最小の正味負担を見積もります。解除によって失われる契約収入を、解除時の違約金から控除してはいけません。
たとえば、次のような販売契約を考えてみます。
- 履行した場合の残存収入:100
- 履行した場合の残存コスト:130
- 解除違約金:20(解除すると収入100は受け取れない)
関連資産の減損や割引等の調整を要しない前提では、履行による純損失30と、解除による純負担20を比較し、避けられない最小の正味負担は20となります。違約金20を履行時の収入100と比較して、「不利な契約ではない」と判断するわけではありません。
また、契約の履行に使用する資産がある場合には、適用される基準に従って減損損失又は評価損を認識したうえで、別個の引当金を検討する。この順序で捉えておくのが妥当だと考えています。
なお、顧客との契約がIFRS第15号の対象であっても、不利な契約に係る義務の認識・測定にはIAS第37号を適用します。収益認識、契約コスト資産の評価、不利な契約引当金を、それぞれの基準に従って検討することになります。
出典:IFRS Foundation|IAS第37号『引当金、偶発負債及び偶発資産』第5項(g)、第68〜69項
不利な契約の判断は、次の順序で進めていきます。
| 手順 | 検討内容 |
|---|---|
| 1 | 契約がIAS第37号の対象となるか、他のIFRS基準が優先適用されるかを確認する |
| 2 | 補償なしで解約できるかを確認する。解約に負担が伴う場合は、その金額を把握し、義務の有無と金額の重要性を分けて検討する |
| 3 | 契約から得られる経済的便益を整理する |
| 4 | 契約履行コストを見積る |
| 5 | 契約不履行・解除時の補償金又は違約金を確認する |
| 6 | 履行した場合のコストと便益から、履行による正味負担を見積もる |
| 7 | 解除又は不履行とした場合の正味負担と比較し、企業が避けられない最小の正味負担を判定する |
| 8 | 契約の履行に使用する資産について、適用される基準に従って減損損失又は評価損を先に検討する |
| 9 | 資産の減損等の影響を反映し、契約上の現在の義務について、不利な契約引当金を認識・測定する |
不利な契約の前に、まず「解約可能性」を確認する
IAS第37号では、補償を支払わずに解約できる契約について、未履行部分に関する現在の義務はないと整理されます。補償なしで取り消すことができる通常の購入注文などが、これに該当します。
この点は、実務ではとても重要です。
契約書上は発注書や基本契約が存在していても、報告期間末に補償なしで取り消せる権利がある場合や、拘束力のある無償解約合意がすでに成立している場合には、その契約の未履行部分について現在の義務がないことがあります。
こうした場合に、契約上の権利義務の実質を確かめないまま、将来損失を引当金として認識してしまうのは適切とはいえません。
一方で、相手方との交渉によって将来無償解約できる可能性があるというだけでは、現在の義務がないとはいえません。数量・価格・納期の一部が未確定であっても、それだけで義務の不存在を判断するのではなく、契約条件、合意の成立状況、法的拘束力を確認します。
また、解約負担が軽微であることと、現在の義務がないこととは別の問題です。違約金等の負担がある場合には、その義務を識別したうえで、金額の重要性を検討します。
出典:IFRS Foundation|IAS第37号『引当金、偶発負債及び偶発資産』第10項、第14項、第66〜68項
反対に、契約が法的な拘束力を持ち、解約に違約金・補償金・最低購入義務・テイク・オア・ペイ条項・長期利用料・契約解除制限などが伴う場合には、現在の義務が問題になります。
確認しておきたい契約条件は、次のようなものです。
| 確認項目 | 実務上の意味 |
|---|---|
| 解約条項 | 一方的解約が可能か、相手方の同意が必要か |
| 違約金・補償金 | 解約又は不履行時に支払う金額が定められているか |
| 最低購入義務 | 一定量の購入又は支払を避けられないか |
| 最低利用料 | サービス利用の有無にかかわらず支払義務があるか |
| 契約期間 | 残存期間がどの程度あるか |
| 価格改定条項 | 損失回避のために価格変更が可能か |
| 相殺・転貸・再販売 | 契約上の損失を他の便益で軽減できるか |
| 実務上の交渉可能性 | 契約変更や解除合意の実現可能性に加え、報告期間末に拘束力のある合意が成立しているか |
不利な契約の検討は、会計部門だけで完結するものではありません。契約書、覚書、発注書、取引先との交渉履歴、法務の見解、そして事業部門による実行可能性の判断を、あわせて確認していく必要があります。
契約履行コストには「直接関連するコスト」を含める
不利な契約の判定では、契約を履行するコストをどう捉えるかが要になります。
IASBは2020年5月に “Onerous Contracts—Cost of Fulfilling a Contract” を公表し、IAS第37号を改訂しました。不利な契約かどうかを評価する際に、契約履行コストへどのようなコストを含めるのかを明確にするための改訂です。
出典:IFRS Foundation|Onerous Contracts—Cost of Fulfilling a Contract (Amendments to IAS 37)
現行のIAS第37号では、契約を履行するコストは、契約に直接関連するコストで構成されます。
直接労務費・直接材料費のような増分コストだけでなく、契約履行に直接関連するその他のコストの配賦額も含まれます。たとえば、契約の履行に使用される有形固定資産の減価償却費の配賦額が、これに該当し得ます。
出典:IFRS Foundation|IAS第37号『引当金、偶発負債及び偶発資産』第68A項
この改訂により、増分コストだけで不利な契約かどうかを判定する整理は、現行IFRSのもとでは不十分になりました。
契約管理、監督、契約専用の設備、関連する減価償却費、契約履行に直接関連する外注費・保険料・設備費などについて、契約に直接関連するコストとして含めるべきかどうかを、あらためて検討する必要があります。
ただし、だからといって、契約に直接関連しない一般管理費、将来の営業損失、契約履行に直接関連しない共通費、将来の効率化投資、契約終了後の新規事業費用まで含めてよいわけではありません。
契約履行コストの範囲を広げすぎると、契約に直接関連しない将来費用を不利な契約引当金へ紛れ込ませてしまうリスクがあるからです。
| コスト区分 | 不利な契約判定での扱い |
|---|---|
| 直接労務費・直接材料費 | 契約履行に必要な増分コストとして含める |
| 契約に直接関連する外注費 | 契約履行に直接必要であれば含める |
| 契約管理・監督コスト | 契約活動に直接関連する場合は検討対象 |
| 契約履行に使用する設備の減価償却費配賦額 | 契約に直接関連する場合は含める |
| 一般管理費 | 契約に直接関連しないものは含めない。一般管理費に分類されていても、直接関連する部分はその実質に基づいて判定する |
| 将来の営業損失 | 独立した項目として引当金に上乗せしない |
| 将来の設備投資・改善投資 | 現在の義務の履行に必要でなければ含めない |
| 契約終了後の新規事業費用 | 含めない |
将来営業損失を独立した項目として引当金に上乗せすることはできません。ただし、既存契約の履行に必要な直接関連コストまで、将来の支出であることを理由に除外するものではありません。
出典:IFRS Foundation|IAS第37号『引当金、偶発負債及び偶発資産』第63〜68A項
契約に関連する資産の減損を先に検討する
不利な契約の会計処理で見落とされやすいのが、減損との順序です。
IAS第37号は、不利な契約引当金を別個に認識する前に、その契約の履行に使用される資産について発生している減損損失を認識するよう求めています。
出典:IFRS Foundation|IAS第37号『引当金、偶発負債及び偶発資産』第69項
この順序は、実務上とても重要です。
赤字契約に、専用設備、専用ソフトウェア、契約関連の棚卸資産、使用権資産、顧客専用の構築物、専用治具・金型などがある場合には、まず当該資産の回収可能性を確かめます。そのうえで、なお契約上避けられない損失が残るのであれば、不利な契約引当金を検討する、という流れになります。
ただし、すべての資産にIAS第36号を適用するわけではありません。
- 有形固定資産・無形資産・使用権資産:IAS第36号
- 棚卸資産:IAS第2号
- IFRS第15号に基づく契約コスト資産:同基準の減損規定
IAS第36号の対象資産についても、独立したキャッシュ・インフローを生まない場合には、原則として、その資産が属する資金生成単位で回収可能価額を検討します。
関連資産の減損損失又は評価損を認識した後は、その影響を反映した契約履行コスト等に基づき、契約上の現在の義務を別途測定します。契約損失の総額から減損損失を機械的に差し引くのではなく、同じ損失を資産の評価損と引当金の双方に重複して反映しないようにします。
出典:IFRS Foundation|IAS第36号『資産の減損』第2項、第22項、第66項
出典:IFRS Foundation|IAS第2号『棚卸資産』第9項、第28〜34項
出典:IFRS Foundation|IFRS第15号『顧客との契約から生じる収益』第101〜104項
この順序を取り違えると、損失を資産評価に反映すべきなのか、負債として認識すべきなのかが曖昧になってしまいます。監査対応の面でも、減損テスト、契約損失引当金、将来営業損失の三者を、はっきりと切り分けておく必要があります。
将来営業損失は引当金ではない
IAS第37号は、将来営業損失について引当金を認識してはならないとしています。将来営業損失は、報告期間末日時点の現在の義務ではないからです。むしろ将来営業損失の見込みは、事業に関連する資産の減損の兆候となり得るものと位置づけられています。
出典:IFRS Foundation|IAS第37号『引当金、偶発負債及び偶発資産』第63〜65項
実務では、ここが最も混同されやすいところです。
事業撤退を決めた後、撤退までの期間に赤字が見込まれることがあります。店舗閉鎖までの家賃、人件費、広告費、在庫処分損、設備維持費などが発生する場面もあるでしょう。
しかし、それらが将来の営業活動から生じる損失である限り、リストラクチャリング引当金に含めることはできません。
一方で、これらの支出のなかに、既存契約から逃れられない支払、解約不能リースの負担、解雇給付、法的又は推定的義務となった閉鎖費用が含まれている場合には、別途の検討が必要になります。
リースについては、IFRS第16号に基づく既存のリース負債と、不利な契約引当金を重複計上しないようにします。
通常の開始済みリースでは、使用権資産の減損や、該当する場合のリース負債の再測定・条件変更を検討します。すでにリース負債に含まれている同じ支払義務を、IAS第37号の引当金として重ねて認識するものではありません。
一方、開始日前に不利となったリースや、認識免除を適用して費用処理している短期・少額資産リースが不利となった場合には、IAS第37号の適用を確認します。
出典:IFRS Foundation|IAS第37号『引当金、偶発負債及び偶発資産』第5項(c)、第82項
出典:IFRS Foundation|IFRS第16号『リース』第5〜6項、第22項、第33項、第36〜46項
| 支出・損失 | IAS第37号上の整理 |
|---|---|
| 将来の赤字営業損失 | 引当金として認識しない |
| 赤字契約から逃れられない不可避的損失 | 不利な契約として検討 |
| 撤退予定事業の資産の回収不能 | 資産の種類に応じ、IAS第36号、IAS第2号、IFRS第15号等の評価・減損規定を検討 |
| 売却予定資産・処分グループ | IFRS第5号の分類・測定を検討 |
| 開始済みリースの負担 | IFRS第16号による処理と使用権資産の減損を検討し、既存のリース負債と重複計上しない |
| 解雇給付 | IAS第19号に従って別途認識・測定 |
| 契約解除違約金 | 法的義務として引当金の可能性を検討 |
| 閉鎖後の新規投資・移転費 | 通常、リストラクチャリング引当金には含めない |
将来損失の見込みがあるとき、会計上の問いは「損失をどの科目に積むか」ではありません。「それは現在の義務なのか、資産の減損なのか、将来営業損失なのか」を切り分けること。ここに尽きます。
リストラクチャリングとは何か
IAS第37号におけるリストラクチャリングとは、経営者によって計画・管理され、企業の事業範囲又は運営方法を重要に変更するプログラムをいいます。
例として挙げられているのは、次のようなものです。
- 事業ラインの売却・廃止
- 一定の国又は地域における事業拠点の閉鎖
- 事業活動の移転
- 管理構造の変更
- 企業活動の性質や焦点に重要な影響を与える抜本的な組織再編
出典:IFRS Foundation|IAS第37号『引当金、偶発負債及び偶発資産』第10項、第70項
ここで注意したいのは、リストラクチャリングという経営用語と、IAS第37号上のリストラクチャリング引当金とは、必ずしも一致しないという点です。
経営の現場では、組織再編、コスト削減、拠点統合、グループ再編、PMI、業務改革、DX、経営合理化などを、広く「リストラクチャリング」と呼ぶことがあります。
しかし会計上は、リストラクチャリングに関連する支出についても、法的義務又は推定的義務の有無を含め、IAS第37号の一般的な引当金認識要件を確認します。特に、経営者のリストラクチャリング計画から推定的義務が生じるかを判断する場合には、詳細な公式計画と、影響を受ける関係者に対する妥当な期待の形成が必要です。
出典:IFRS Foundation|IAS第37号『引当金、偶発負債及び偶発資産』第14項、第71〜72項
詳細な公式計画だけでは足りない
IAS第37号では、リストラクチャリングに関する推定的義務は、企業が詳細な公式計画を有し、かつ、その計画の実行を影響を受ける関係者に期待させたときに生じます。
詳細な公式計画には、少なくとも次の事項が含まれていなければなりません。
- 対象となる事業又はその一部
- 影響を受ける主な拠点
- 雇用終了に伴う給付の対象となる従業員の所在地・職能・概数
- 実施される支出
- 計画の実施時期
そのうえで企業は、計画の実行を開始するか、又は計画の主要な内容を影響を受ける関係者に公表することによって、関係者に妥当な期待を生じさせている必要があります。
また、計画に実施時期を記載するだけでは足りません。関係者への伝達によって推定的義務を生じさせるためには、できるだけ早く実行を開始し、重要な変更が生じる可能性の低い期間内に完了する計画であることも確認します。
着手までに長期間を要する計画や、不合理に長期間にわたる計画では、企業が計画を変更する余地が残り、妥当な期待が生じにくくなります。
出典:IFRS Foundation|IAS第37号『引当金、偶発負債及び偶発資産』第72〜74項
つまり、取締役会や経営会議でリストラクチャリングを決定しただけでは、通常、引当金の認識には足りません。
内部決定は、たしかに重要な証拠です。しかしそれだけでは、外部の関係者に対して、企業が実行を避けられない状態をつくり出したとまではいえないからです。
実務上は、次の二段階で判断していきます。
| 段階 | 確認すべき内容 |
|---|---|
| 詳細な公式計画 | 対象事業、対象拠点、対象従業員、支出内容、実施時期が具体化しているか |
| 期待形成 | 実行着手又は十分具体的な公表により、従業員・顧客・仕入先等に実行されるという妥当な期待を生じさせたか。伝達する計画は、早期に着手し、重要な変更の可能性が低い期間内に完了するものか |
詳細な公式計画が存在していても、関係者に対する期待形成がなければ、企業にはまだ計画を変更できる余地が残ります。
逆に、外部に公表していても、内容が抽象的で、対象・時期・支出が具体化していなければ、推定的義務が生じたとは判断しにくくなります。
公表・実行着手の時点が決算日をまたぐ場合
リストラクチャリングの会計処理では、決算日前後のどの時点で何が起きたかの判断が重要になります。
IAS第37号は、報告期間末日前に経営者又は取締役会がリストラクチャリングを決定していても、同日までに計画の実行への着手も、影響を受ける関係者に妥当な期待を生じさせる十分具体的な公表も、いずれも行われていない場合には、その内部決定だけで報告期間末日時点の推定的義務は生じないとしています。
報告期間の後、財務諸表の発行承認日までに初めて実行着手又は公表があった場合には、重要であれば、IAS第10号に基づく修正を要しない後発事象として開示が必要です。
出典:IFRS Foundation|IAS第37号『引当金、偶発負債及び偶発資産』第75項
出典:IFRS Foundation|IAS第10号『後発事象』第3項、第21〜22項
これは、監査対応でも頻繁に問題になる論点です。
決算日の前に「方針決定」だけがあり、決算後になって従業員説明会、取引先への通知、閉鎖の発表、退職の募集、公表資料のリリースが行われる。こうしたケースでは、決算日時点で推定的義務があったのかどうかを、慎重に見極めなければなりません。
| 決算日前後の状況 | 会計上の方向性 |
|---|---|
| 決算日前に詳細計画があり、実行着手又は関係者への具体的公表も済んでいる | 引当金認識を検討 |
| 決算日前に取締役会決定のみがある | それだけでは通常、推定的義務は生じない |
| 決算後に初めて公表又は実行着手した | 重要であれば、修正を要しない後発事象として開示 |
| 決算日前に抽象的な方針のみを公表した | 十分具体的な期待形成があるかを慎重に判断 |
| 決算日前に交渉が実質的に完了したが、取締役会の承認を条件としており、承認と通知が残っていた | 原則として、承認を得て相手方に伝達した時点を確認 |
取締役会の承認を条件として交渉が完了している場合には、その承認を得て相手方に伝達し、IAS第37号第72項の条件を満たした時点で、推定的義務の成立を判断します。
承認・伝達が期末後であれば、交渉の実質的完了だけを理由として、期末の推定的義務を認識することはしません。他に独立した義務発生事象がある場合は、別途検討します。
出典:IFRS Foundation|IAS第37号『引当金、偶発負債及び偶発資産』第72項、第75〜77項
見るべきは「いつ決めたか」ではなく、「いつ企業が実行を避けられない状態になったか」。ここが判断の軸になります。
リストラクチャリング引当金に含められる支出
リストラクチャリング引当金に含められるのは、リストラクチャリングから直接発生し、かつ、これに必然的に伴い、企業の継続的活動に関連しない支出に限られます。
IAS第37号は、リストラクチャリング引当金には、リストラクチャリングに必然的に伴い、かつ企業の継続的活動に関連しない直接支出だけを含めるとしています。継続する従業員の再教育・配置転換、マーケティング、新システムや販売網への投資などは、含めないとされています。
出典:IFRS Foundation|IAS第37号『引当金、偶発負債及び偶発資産』第80〜83項
実務上、リストラクチャリング費用として予算化される支出のすべてが、そのまま引当金に含められるわけではありません。会計上は、次のように切り分けていきます。
| 支出項目 | リストラクチャリング引当金への含め方 |
|---|---|
| 事業閉鎖に直接必要な解約不能支出 | 現在の義務があれば含める可能性がある |
| 契約解除違約金 | 契約上の義務があり、支出が不可避であれば含める可能性がある |
| 解雇給付 | IAS第37号ではなく、IAS第19号に従って別途認識・測定する |
| 閉鎖拠点の原状回復義務 | IAS第37号又は関連基準に基づき別途検討 |
| 継続従業員の再教育・配置転換 | 通常、含めない |
| 新システム導入費用 | 通常、含めない |
| 新販売網・新拠点への投資 | 通常、含めない |
| マーケティング費用 | 通常、含めない |
| 撤退までの将来営業損失 | 原則として含めない |
| 資産売却益の見込み | 引当金の測定から控除しない |
経営管理の観点では、これらをまとめて「構造改革費用」として予算管理することがあります。しかしIFRS財務報告の上では、引当金、減損、従業員給付、資産計上、将来費用へと分解して処理していく必要があります。
売却を伴うリストラクチャリングでは、拘束力ある売却契約が重要になる
事業売却を伴うリストラクチャリングでは、さらに注意が必要です。
IAS第37号は、事業売却について、企業が売却にコミットするまで、すなわち拘束力ある売却契約が存在するまで、義務は生じないとしています。
たとえ企業が事業売却を決定し、公表していたとしても、買い手が特定され、拘束力ある売却契約が締結されるまでは、企業は考えを変えることができます。受け入れ可能な条件で買い手が見つからなければ、別の方針を取らざるを得ないからです。
出典:IFRS Foundation|IAS第37号『引当金、偶発負債及び偶発資産』第78〜79項
もっとも、売却がリストラクチャリング全体の一部である場合、売却以外の部分については、拘束力ある売却契約がなくても推定的義務が生じることがあります。
たとえば、事業売却とは別に、拠点閉鎖、契約解除、資産撤去などについて詳細な公式計画と期待形成があるのなら、それらは個別に検討します。解雇給付は、IAS第19号の認識要件に従って別途検討します。
また、IAS第37号における事業売却に係る義務の成立と、IFRS第5号における売却目的保有への分類は、別の判断です。
IFRS第5号では、現状で直ちに売却可能であること、売却の可能性が非常に高いこと等を確認します。拘束力ある売却契約の締結を一律の前提とするのではなく、売却計画へのコミットメント、買手を見つけるための活動、通常1年以内の売却見込み等の分類要件に従って判定します。
出典:IFRS Foundation|IFRS第5号『売却目的で保有する非流動資産及び非継続事業』第6〜9項
ここでも、会計上は「売却プロジェクト全体」を一括処理せず、構成要素ごとに整理していきます。
| 構成要素 | 主な適用基準 |
|---|---|
| 事業売却に係る義務の成立 | IAS第37号 |
| 売却予定資産・処分グループ | IFRS第5号 |
| 閉鎖予定資産の減損・評価損 | 資産の種類に応じ、IAS第36号、IAS第2号、IFRS第15号等 |
| 解雇給付 | IAS第19号 |
| 解約不能契約 | IAS第37号。ただし、リース等の他の基準が適用されるものを除く |
| 税効果 | IAS第12号 |
なお、事業を取得する企業側で行うIFRS第3号に基づく取得法及び取得対価の配分は、事業を売却する企業側の会計処理とは区別します。
退職給付・解雇給付はIAS第19号との接続が必要
リストラクチャリングでは、従業員に対する退職給付や解雇給付が問題になる場面が数多くあります。
ただし、IAS第19号では、勤務の対価として生じる退職後給付と、雇用終了そのものの対価となる解雇給付を区別します。給付の名称ではなく、何の対価として支払われるのかを確認します。
IAS第19号では、解雇給付について、次のいずれか早い日に負債及び費用を認識するとされています。
- 企業がその給付の申出を撤回できなくなった日
- IAS第37号の範囲に含まれ、解雇給付の支払を伴うリストラクチャリング費用を認識した日
さらに、企業の意思決定による雇用終了に関する解雇給付については、対象従業員に対して、重要な変更が行われる可能性の低い計画を伝達していることが求められます。その計画は、対象従業員数、職種又は機能、所在地、完了予定日、給付内容を十分具体的に特定している必要があります。
希望退職等について、従業員が雇用終了と引き換えに給付の申出を受け入れる場合には、IAS第19号第166項に従い、従業員による受入れ又は申出の撤回に対する制約の発効のいずれか早い時点を、撤回不能となる時点として確認します。
出典:IFRS Foundation|IAS第19号『従業員給付』第159〜167項
このため、リストラクチャリングに伴う従業員関連費用を、すべてIAS第37号のリストラクチャリング引当金に入れてしまうのは適切ではありません。IAS第19号の認識要件・測定要件に従って、別途認識・測定します。
とりわけ、次の切り分けが重要になります。
| 従業員関連支出 | 会計上の考え方 |
|---|---|
| 雇用終了そのものと引き換えに支払う給付 | IAS第19号の解雇給付として検討 |
| 勤務の対価として支給される退職一時金・年金等 | IAS第19号の退職後給付として検討 |
| 退職日まで勤務することを条件とする追加給付 | 勤務サービスの対価として期間配分する可能性 |
| 継続従業員の再教育費 | 通常、リストラクチャリング引当金には含めない |
| 継続従業員の配置転換費 | 通常、リストラクチャリング引当金には含めない |
| 既存の退職給付制度の条件変更 | IAS第19号の制度改訂・清算・縮小を検討 |
実務では、早期退職の募集、一時金、特別加算金、退職日までの給与、再就職支援、配置転換支援などが、一つの制度としてまとめて設計されることがあります。
会計上は、そのそれぞれが雇用終了の対価なのか、将来勤務の対価なのか、あるいは継続活動に関連する支出なのかを、丁寧に切り分けていく必要があります。
企業結合後のリストラクチャリングにも注意が必要
M&A後のPMIでは、買収後に重複拠点の閉鎖、人員整理、システム統合、販売網の再編、ブランドの統合などが行われることがあります。経営上は、買収の時点ですでに統合計画が存在していることも少なくありません。
しかし、IFRS第3号における取得法では、取得日に存在する被取得企業の識別可能資産・負債を認識します。
取得企業が買収後に実施するリストラクチャリング計画は、取得日時点で被取得企業に現在の義務が存在していない限り、通常、企業結合時の負債としては認識されません。企業結合の実務では、取引が企業結合に該当するか、取得法をどのように適用するか、取得関連費用や偶発負債をどう扱うかが、主要な論点になります。
したがって、M&A後の統合費用については、取得対価の配分、PPA、偶発負債、のれん、取得後費用を切り分けて考える必要があります。買収価格に統合コストを織り込んでいたとしても、それだけでIFRS財務諸表上の負債になるわけではないのです。
出典:IFRS Foundation|IFRS第3号『企業結合』第10〜12項、第21B〜23項、第53項
日本基準との発想の違い
日本基準では、引当金について、企業会計原則注解18が根本的な考え方を示してきました。
- 将来の特定の費用又は損失であること
- 当期以前の事象に起因すること
- 発生の可能性が高いこと
- 金額を合理的に見積れること
これらが要件として整理されてきた一方で、日本には引当金に関する包括的な会計基準が存在せず、個別基準等によって補完されている点に特徴があります。
出典:日本公認会計士協会|会計制度委員会研究資料第3号「我が国の引当金に関する研究資料」1頁・企業会計原則注解18の引用部分
出典:企業会計基準委員会|企業会計基準
これに対しIFRSでは、IAS第37号が引当金、偶発負債、偶発資産を包括的に扱い、現在の義務を中心に認識を判断します。
そのため、日本基準の実務感覚のまま「将来の費用又は損失」「当期以前の事象」「保守的な見積り」と捉えていると、IFRSの下では、現在の義務の有無や推定的義務の形成、将来営業損失との切り分けを十分に説明しきれないことがあります。
とりわけ不利な契約・リストラクチャリングでは、次の違いに注意が必要です。
| 論点 | 実務上の注意 |
|---|---|
| 引当金の入口 | IFRSでは現在の義務を中心に判断する |
| リストラクチャリング | 計画から生じる推定的義務については、内部決定だけでは通常足りず、詳細計画と期待形成が必要 |
| 将来営業損失 | IFRSでは引当金として認識しない |
| 不利な契約 | 履行・解除それぞれの支出と便益を対応させ、避けられない最小の正味負担を判定する |
| 契約履行コスト | 増分コストだけでなく、契約に直接関連するコスト配賦も含める |
| 減損との順序 | 契約の履行に使用する資産について、適用される基準に従って減損損失又は評価損を先に認識する |
| 開示 | 引当金の性質、時期、不確実性、必要な主要仮定の説明が重要 |
出典:IFRS Foundation|IAS第37号『引当金、偶発負債及び偶発資産』第14項、第63〜85項
引当金の測定と期末の見直し
引当金は、報告期間末に現在の義務を決済するために必要な支出の最善の見積りによって測定します。
貨幣の時間価値の影響が重要な場合には、貨幣の時間価値及び負債に固有のリスクに関する現在の市場評価を反映した税引前割引率により、現在価値へ割り引きます。その際、支出見積りと割引率に同じリスクを重複して反映しないようにします。
各報告期間末には見積りを見直し、その時点の最善の見積りを反映するよう調整します。決済に必要な資源流出の可能性が高いといえなくなった場合には、引当金を戻し入れます。
出典:IFRS Foundation|IAS第37号『引当金、偶発負債及び偶発資産』第36〜47項、第59〜60項
開示で説明すべきこと
不利な契約やリストラクチャリング引当金を認識した場合には、IAS第37号の開示要求に従い、引当金の種類ごとに次の事項を開示します。
- 期首・期末の残高、追加計上額、使用額、戻入額、割引の巻戻しや割引率変更の影響
- 義務の性質、支出の見込時期
- 金額又は時期に関する不確実性
- 十分な情報を提供するために必要な場合の、将来事象に関する主要な仮定
- 第三者からの補填が見込まれる場合の、その見込額と、当該補填について認識した資産の金額
出典:IFRS Foundation|IAS第37号『引当金、偶発負債及び偶発資産』第84〜85項
不利な契約では、契約の性質、残存期間、不可避的コストの算定方法、契約履行コストに含めた支出、違約金との比較、関連資産の減損との関係が重要になります。
リストラクチャリング引当金では、計画の内容、対象事業、支出の時期、直接支出の範囲、見積りの不確実性、実行状況、そして使用額・戻入額の理由が重要になります。
ただし、これらの説明事項のすべてが、常に個別独立の必須開示項目となるわけではありません。基準上の開示要求を満たしたうえで、取引の内容や重要性に応じ、利用者の理解に必要な説明を加えます。
開示で大切なのは、財務諸表の利用者が「なぜその引当金が現在の義務として認識され、どの程度の不確実性を伴うのか」を理解できることです。
抽象的な注記では、監査上も、利用者への説明という点でも不十分になりがちです。会計方針、重要な判断、見積りの不確実性の開示との整合性も確かめておきます。
また、引当金を認識しない場合でも、偶発負債に該当するときは、資源流出の可能性が極めて低い場合を除き、IAS第37号に基づく開示を行います。ただし、現在の義務も潜在的な義務もない単なる将来計画が、当然に偶発負債となるわけではありません。
報告期間後に初めて具体的な公表又は実行着手を行った重要なリストラクチャリングが、IAS第10号の修正を要しない後発事象に該当する場合には、事象の内容と財務上の影響の見積り、又は見積りができない旨の開示が必要です。
出典:IFRS Foundation|IAS第37号『引当金、偶発負債及び偶発資産』第10項、第28項、第75項、第86項
出典:IFRS Foundation|IAS第10号『後発事象』第21〜22項
監査対応で必要となる証拠
不利な契約・リストラクチャリング引当金は、監査上、経営者の判断、見積り、契約分析、法務判断が集中する領域です。
最終的な引当金額だけでなく、認識の時点、対象範囲、除外した費用、見積りの方法、開示の判断まで、一つひとつ説明できるようにしておく必要があります。
実務上、整理しておきたい資料は次のとおりです。
| 資料区分 | 主な内容 |
|---|---|
| 契約資料 | 契約書、発注書、基本契約、覚書、解約条項、違約金条項 |
| 不利判定資料 | 契約履行コスト、経済的便益、違約金、解約可能性、残存期間、履行・解除それぞれの正味負担の比較 |
| 減損資料 | 契約関連資産の帳簿価額、適用基準、回収可能価額又は正味実現可能価額等、減損テスト・評価損の検討 |
| リストラクチャリング計画 | 対象事業、対象拠点、対象従業員、支出内容、実施時期 |
| 期待形成の証拠 | 社外公表、従業員説明、取引先通知、実行着手、議事録 |
| 従業員関連資料 | 退職給付制度、対象者、給付内容、給付の分類、撤回可能性、IAS第19号判定 |
| 見積り資料 | 支出額、支出時期、割引計算、感応度、外部見積書 |
| 開示資料 | IAS第37号注記、重要な判断、見積り不確実性、後発事象 |
| 内部統制資料 | 法務・事業部門・人事・経理の情報連携、承認プロセス、レビュー履歴 |
会計上の見積りでは、経営者の仮定や将来予測が財務諸表に大きく影響します。それだけに、監査の場でも詳細な説明を求められやすい領域です。
見積額と実績に乖離が生じた場合には、それが当初の見積りに内在していた不確実性によるものか、新しい情報や状況の変化によるものか、あるいは当初利用可能であった情報の不使用・誤用によるものかを検討します。実績との乖離だけを理由として、当初の見積りが誤っていたと判断することはしません。
出典:IFRS Foundation|IAS第8号 第5項、第32〜34A項、第48項
最新動向:IAS第37号のターゲット改善
IASBは2024年11月12日、IAS第37号に関する公開草案 “Provisions—Targeted Improvements” を公表しました。この公開草案は、現在の義務の認識要件、引当金の測定、割引率等に関する改善を提案するもので、コメント期限は2025年3月12日でした。
IFRS財団のプロジェクトページによれば、2026年6月22日のIASB会議ではプロジェクト完了に向けた計画が議論されたものの、意思決定は行われておらず、次のマイルストーンは最終改訂とされています。
出典:IFRS Foundation|Provisions—Targeted Improvements
したがって、2026年7月15日時点では、現行のIAS第37号に基づいて不利な契約・リストラクチャリング引当金を判断しつつ、最終改訂が公表された場合には、現在の義務、測定対象コスト、割引率、開示への影響を確認していくことになります。
実務上の検討手順
不利な契約・リストラクチャリング引当金を検討する際には、次の順序で整理していくと、論点が混ざりにくくなります。
| 手順 | 検討内容 |
|---|---|
| 1 | 対象事象が不利な契約、リストラクチャリング、将来営業損失、減損・評価損、退職後給付、解雇給付のどれに該当するかを分解する |
| 2 | IAS第37号、IFRS第15号、IFRS第16号、IAS第19号、IAS第36号、IAS第2号、IFRS第5号等の適用範囲と役割を確認する。IFRS第15号の対象となる顧客契約でも、不利な契約にはIAS第37号を適用する |
| 3 | 不利な契約について、解約可能性、違約金、契約履行コスト、経済的便益を整理し、履行・解除それぞれの支出と便益を対応させて正味負担を比較する |
| 4 | 契約履行コストに、契約に直接関連する増分コストと、その他の直接関連コスト配賦が含まれているかを確認する |
| 5 | 契約の履行に使用する資産の減損損失又は評価損を先に検討し、その影響を引当金の測定に反映する |
| 6 | 将来営業損失を独立した項目として引当金に含めていないかを確認する |
| 7 | リストラクチャリングに係る法的義務を確認し、推定的義務を検討する場合には、詳細な公式計画の有無と内容を確認する |
| 8 | 実行着手又は関係者への具体的な公表により、妥当な期待が生じているかを確認する。伝達する計画の開始・完了時期も確認する |
| 9 | 引当金に含める支出が、直接発生し、必然的に伴い、継続活動に関連しないものに限定されているかを確認する |
| 10 | 解雇給付についてIAS第19号の認識要件を検討し、申出の撤回不能時点と、関連するリストラクチャリング費用の認識時点のいずれか早い日を確認する |
| 11 | 報告期間末日前後の決定・公表・実行着手の時点を整理する |
| 12 | 測定方法・支出時期・割引及び期末見直しを確認し、資産の評価損や既存のリース負債等との重複計上を防ぐ |
| 13 | 開示、後発事象、監査証拠、内部承認を文書化する |
この手順を踏むことで、経営上の「構造改革費用」を、IFRS上の会計処理単位へと分解していくことができます。
相談を検討すべき場面
不利な契約・リストラクチャリング引当金は、経営判断そのものと深く結びついています。
契約を続けるか、解除するか。事業を閉鎖するか、売却するか。従業員にどう説明し、どの時点で公表するか。その一つひとつによって、会計処理と開示が変わってくる可能性があります。
とりわけ、次のような場面では、早い段階で論点を整理しておくことが大切です。
| 状況 | 専門的検討が必要となる理由 |
|---|---|
| 長期契約が赤字化している | 不利な契約か、将来営業損失か、減損かを切り分ける必要がある |
| 契約解除・違約金・最低購入義務がある | 履行・解除それぞれの支出と便益を対応させ、不可避的な正味負担を算定する必要がある |
| 契約関連の専用資産がある | 引当金より先に、資産の種類に応じた減損損失又は評価損を検討する必要がある |
| 事業撤退・店舗閉鎖・拠点統廃合を検討している | 法的義務の有無と、計画から生じる推定的義務に必要な詳細計画・期待形成を確認する必要がある |
| 従業員への退職募集・解雇給付がある | IAS第19号との切り分けが必要 |
| 決算日前後にリストラクチャリングを公表する予定がある | 認識時点と後発事象開示の整理が必要 |
| M&A後のPMI・組織再編費用がある | 取得時負債、取得後費用、のれん、減損の切り分けが必要 |
| 監査人から引当金の根拠を求められている | 契約・計画・見積り・公表資料・内部承認の証拠化が必要 |
犬飼公認会計士・税理士事務所では、IFRSに関する会計処理を、基準本文の確認だけにとどめず、取引の実態、契約条件、経営者の意思決定、見積りの前提、監査証拠、そして表示・開示まで含めた実務判断として整理する支援を行っています。
不利な契約、リストラクチャリング引当金、事業撤退、解雇給付、M&A後の統合費用、契約損失、減損との切り分けについて、会計処理の結論だけでなく、監査対応資料や開示方針まで整理したいという場合は、対象となる契約、リストラクチャリング計画、社内承認資料、関係者への通知状況、見積り資料を整えたうえで、お問い合わせページよりご相談ください。
この記事の振り返り
| 論点 | 重要ポイント |
|---|---|
| 不利な契約の定義 | 不可避的コストが契約から得られる経済的便益を上回る契約 |
| 不可避的コスト | 履行・解除それぞれの支出と便益を対応させ、避けられない最小の正味負担を算定する。解除によって失われる収入を違約金から控除しない |
| IFRS第15号との関係 | IFRS第15号の対象となる顧客契約でも、不利な契約に係る義務にはIAS第37号を適用する |
| 契約履行コスト | 増分コストだけでなく、契約に直接関連するその他のコスト配賦も含める |
| 解約可能契約 | 期末に無償解約権がある場合や、拘束力ある無償解約合意が成立している場合は、未履行部分の現在の義務の有無を確認する。交渉見込みだけで義務は消えない |
| 減損との順序 | 不利な契約引当金の前に、契約の履行に使用する資産について、適用される基準に従って減損損失又は評価損を認識する |
| リースとの関係 | 通常の開始済みリースはIFRS第16号と使用権資産の減損を検討し、既存のリース負債と同じ支払義務を重複計上しない |
| 将来営業損失 | IAS第37号上、引当金として認識しない。減損の兆候となり得る |
| リストラクチャリング | 経営者が計画・管理し、事業範囲又は運営方法を重要に変更するプログラム |
| 推定的義務 | 詳細な公式計画と、実行着手又は具体的公表による期待形成が必要。関係者へ伝達する計画の開始・完了時期も確認する |
| 取締役会決定 | 計画から生じる推定的義務について、内部決定だけでは通常足りない。承認を条件とする交渉では、承認・伝達の時点を確認する |
| 決算後の公表 | 決算後に初めて公表・実行着手し、重要な修正を要しない後発事象に該当する場合は開示する |
| 売却を伴う再編 | 事業売却に係る義務は、拘束力ある売却契約が成立するまで生じない。IFRS第5号の売却目的保有への分類とは別の判断 |
| 含められる支出 | リストラクチャリングに必然的に伴い、継続活動に関連しない直接支出に限定 |
| 含めない支出 | 継続従業員の再教育、配置転換、マーケティング、新システム投資、将来営業損失 |
| 解雇給付 | IAS第19号に基づき、申出を撤回できなくなった日と、解雇給付の支払を伴うIAS第37号の対象となるリストラクチャリング費用を認識した日の、いずれか早い日に負債及び費用を認識する |
| M&A後のPMI | 買収後の統合費用は、取得日時点の負債か取得後費用かを慎重に切り分ける |
| 測定・見直し | 現在の義務を決済するための最善の見積りで測定し、時間価値の影響が重要であれば割り引く。期末ごとに見直す |
| 開示 | 引当金の調整表、義務の性質、支出時期、不確実性、必要な主要仮定、補填見込額と対応する認識資産額を説明する。未認識でも偶発負債等の開示を確認する |
| 監査対応 | 契約、計画、通知、見積り、減損、従業員給付、開示の証拠化が必要。見積額と実績の乖離だけで当初の見積りを誤りとしない |
| 最新動向 | IAS第37号のターゲット改善プロジェクトが進行中であり、最終改訂後の影響確認が必要 |

