医療機関の経営では、損益計算書に並ぶ利益だけを見ていても、資金繰りの不安はなかなか消えません。
診療所やクリニックの現場を見ていると、お金の出入りは想像以上に複雑に重なり合っています。
入ってくるお金には、保険診療報酬、窓口収入、自由診療、健診、産業医報酬、医業未収金の回収があります。出ていくお金には、給与、賞与、社会保険料、源泉所得税、借入返済、医療機器の支払、家賃、リース料、税金が並びます。
医療法人の場合は、法人税等の税務、役員報酬、理事会・社員総会等の運営、事業報告書等の整備、金融機関対応、将来の承継・M&Aに向けた説明責任にも対応しなければなりません。なお、社員総会は社団たる医療法人の機関であり、財団たる医療法人では評議員会を置きます。
出典:厚生労働省|医療法
消費税については、個人・法人を問わず、自院の納税義務に応じた資金管理が必要です。
出典:国税庁|No.6109 事業者が事業として行うものとは
「黒字なのに、なぜか資金が残らない」。
こうした状態を避けるうえで大切なのは、月次決算とあわせて資金繰り表を継続的に作成し、それを読む習慣を持つことです。
資金繰り表は、単なる支払予定表ではありません。将来の支払能力と投資余力を確認するための経営資料です。
設備投資に踏み切ってよいか。採用してよいか。借入を増やしてよいか。賞与を支給してよいか。分院や在宅医療を検討できるか。金融機関には何を説明すべきか。
こうした判断は、資金繰り表という土台がなければ、どうしても感覚に頼りがちになります。
資金繰り表とは何か
資金繰り表とは、一定期間における現金預金の入出金について実績と予定を整理し、資金残高の推移を把握するための資料です。本記事では、将来の入金予定と支払予定を月別に整理する「予定資金繰り表」を中心にお話しします。
出典:日本政策金融公庫|資金繰り表(記入例)
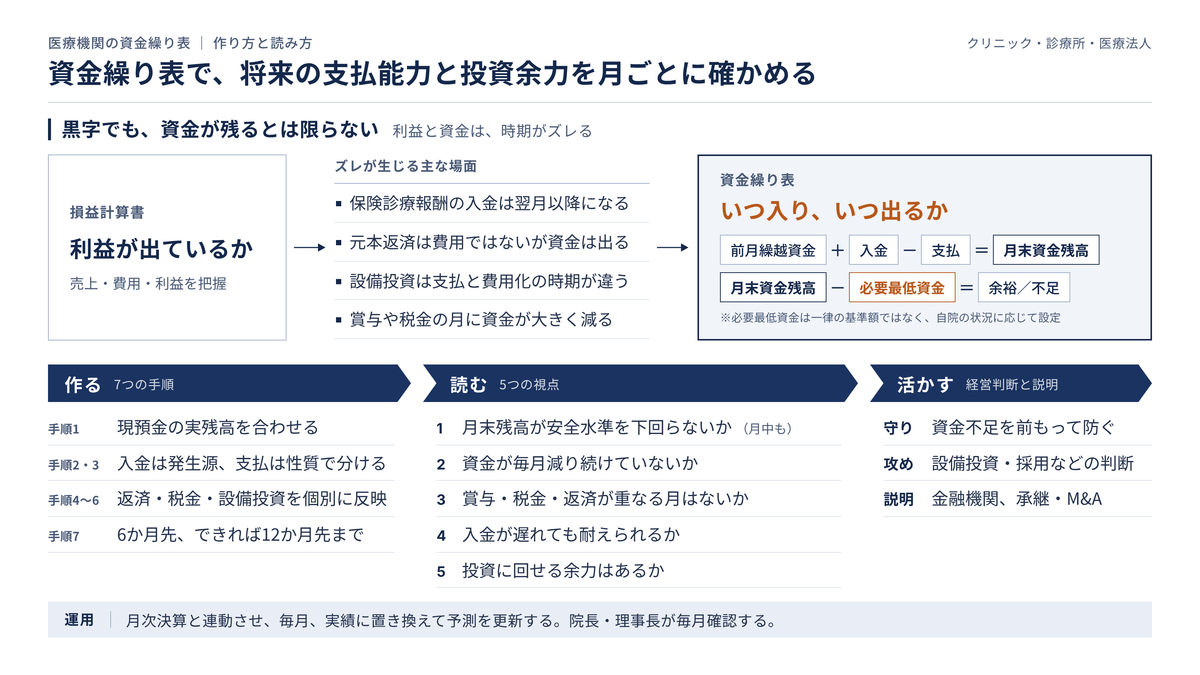
損益計算書が売上・費用・利益を把握するための資料であるのに対し、資金繰り表は、実際に資金がいつ入り、いつ出ていくのかを確認するための資料です。
医療機関では、たとえば次のようなズレがよく起こります。
- 診療は今月行ったが、保険診療報酬の入金は翌月以降になる
- 損益計算書では黒字だが、借入金の元本返済で資金が出ている
- 医療機器を購入したが、費用化は減価償却により数年に分かれる
- 賞与や税金の支払月だけ、資金残高が大きく減る
- 自由診療の売上は伸びたが、カード会社・信販会社との契約上の入金日が診療日より後になる
- 在宅医療や分院展開の準備費用が、売上発生前に出ていく
資金繰り表は、こうした「利益と資金のズレ」を、月ごとに目に見える形にしてくれる資料です。
医療機関に資金繰り表が必要な理由
医療機関の資金繰りには、一般的な小売業やサービス業とは異なる特徴がいくつかあります。
第一に、保険診療報酬の入金タイミングには、制度上のズレがあります。
医療情報基盤・診療報酬審査支払機構(略称:DX審査支払機構。旧・社会保険診療報酬支払基金)は、医療機関・薬局向けに診療報酬等の支払予定日を公表しています。令和8年度の予定では、たとえば令和8年2月診療分の支払予定日は令和8年4月21日とされています。
診療した月と入金される月が一致しない以上、売上の計上と資金の入金は分けて管理しておく必要があります。
出典:医療情報基盤・診療報酬審査支払機構|令和8年10月より支払基金はDX審査支払機構となりました
出典:医療情報基盤・診療報酬審査支払機構|診療報酬等の支払予定日
第二に、国民健康保険団体連合会を経由する入金についても、地域や年度ごとの支払日程を確認しておかなければなりません。
たとえば東京都国民健康保険団体連合会は、保険医療機関等向けに、診療報酬等の受付日・支払日に関する情報を公表しています。東京で展開する医療機関であれば、DX審査支払機構だけでなく、東京都国保連の支払日程も資金繰り表に反映しておくとよいでしょう。
出典:東京都国民健康保険団体連合会|請求受付・支払日
第三に、医療機関は、人件費、家賃、リース料、保守料といった固定費が大きくなりやすい事業です。患者数が一時的に減っても、給与や家賃の支払いは止まりません。
第四に、医療機器、内装、電子カルテ、予約システム、在宅医療用機器など、設備投資が定期的に発生します。資産に計上して減価償却する支出は、資金が出ていく時期と、会計上の費用になる時期が異なります。
出典:国税庁|No.2100 減価償却のあらまし
第五に、税金や社会保険料の支払時期が、資金繰りに大きく影響します。
源泉所得税は、原則として、給与などを実際に支払った月の翌月10日までに納付しなければなりません。給与の支給人員が常時10人未満で、一定の手続を行っている場合には、納期の特例によって半年分をまとめて納めることもできます。ただし、その場合でも、納付月にはまとまった資金が必要になります。
出典:国税庁|No.2505 源泉所得税及び復興特別所得税の納付期限と納期の特例
このように、医療機関では「利益が出ているか」だけを見ていては足りません。
「いつ資金が入るか」「いつ資金が出るか」「どの月に資金が不足しやすいか」まで見て、はじめて経営判断に使える数字になります。
資金繰り表で確認すべき基本構造
資金繰り表は、最初から難しい形式で作る必要はありません。まずは、次の構造があれば十分です。
| 区分 | 内容 |
|---|---|
| 前月繰越資金 | 管理対象とする現金・預金の前月末残高 |
| 入金 | 保険診療報酬、保険診療の患者負担分の回収、自由診療、健診、医療法人が受け取る産業医業務の委託料、補助金、借入入金、個人開業医の事業主からの資金投入など |
| 支払 | 給与、賞与、社会保険料、医薬品・材料費、家賃、リース料、外注費、税金、借入返済、設備投資、個人開業医の事業主への払出しなど |
| 差引増減 | 入金合計から支払合計を差し引いた金額 |
| 月末資金残高 | 前月繰越資金に差引増減を加減した金額 |
| 必要最低資金 | 給与、税金、借入返済等を考慮した最低限確保すべき資金 |
| 余裕資金または不足見込 | 月末資金残高と必要最低資金との差額 |
資金繰り表で最も大切なのは、きれいな表を仕上げることではありません。
本当に重要なのは、院長・理事長・事務長が、次の問いに答えられる状態をつくることです。
- 来月末の資金残高はいくらになるか
- 賞与月に資金不足は起きないか
- 納税月に資金が足りるか
- 借入返済後も安全資金は残るか
- 設備投資をした場合、何か月後に資金が苦しくなるか
- 採用を増やした場合、人件費増加に耐えられるか
- 金融機関に追加借入を相談する必要がある時期はいつか
資金繰り表は、これから先の意思決定のために作る資料です。
資金繰り表に入れるべき入金項目
医療機関の資金繰り表では、入金項目をできるだけ細かく分けておくことが大切です。
「売上入金」とひとまとめにしてしまうと、どの入金が遅れているのか、どの収入源が伸びているのか、どこで資金が固定化しているのかが見えなくなります。
入金は、保険診療の患者負担分、自由診療、健診等といった発生源ごとに区分し、その内訳として現金・カード等の決済方法を管理します。そのうえで、同じ入金を複数の区分に重複して計上しないようにします。
DX審査支払機構からの入金
DX審査支払機構からの入金は、保険診療を行う医療機関にとって、資金繰りの柱となる入金です。
資金繰り表には、診療月ではなく、実際の入金月で記載します。会計上の売上計上月と、資金繰り表上の入金月を混同しないことが基本です。
入金予定は、年度ごとの支払予定日を確認したうえで、月別に反映します。祝日や連休等によって支払日は月ごとに異なるため、毎月同じ日に入金されるものとして扱わないようにします。
出典:医療情報基盤・診療報酬審査支払機構|診療報酬等の支払予定日
国保連からの入金
国民健康保険や後期高齢者医療に係る入金も、資金繰り表では別項目として扱います。
東京都で診療所やクリニックを運営している場合であれば、東京都国保連の支払日程を確認し、DX審査支払機構からの入金と分けて管理しておくと、実務上扱いやすくなります。
国保連によっては、電子請求と紙請求で支払日が異なる場合もあります。自院に適用される日程を確認しておきましょう。
出典:岐阜県・社会保険診療報酬支払基金岐阜審査委員会事務局・岐阜県国民健康保険団体連合会|福祉医療費の併用レセプト請求方式の導入について(令和8年4月診療分~)
窓口収入
窓口収入は、日々の現金管理と密接に関わる項目です。
資金繰り表では、窓口現金をそのまま月次の入金として扱うだけでなく、次の点もあわせて確認しておきます。
- 日計表と実際の現金が一致しているか
- 現金、クレジットカード、電子マネー、QR決済を分けているか
- 患者さんの負担分に未収金が発生していないか
- 自費分と保険分が区分されているか
- 返金、過不足、未収、貸倒れの処理が整理されているか
本記事の資金繰り表では、保険診療の患者負担分の回収を、自由診療・健診等の回収とは別の行に記載します。窓口で受け取った自由診療代を、両方の行に加算しないようにします。
現金収入は、一件あたりの金額が小さく見えても、不正防止や未収管理の観点からは決して軽視できません。
自由診療・自費診療の入金
自由診療や自費診療は、保険診療に比べて入金のタイミングがさまざまです。
現金入金、カード決済、医療ローン、分割払い、前受金、キャンセル返金などが入り混じるため、売上の計上と実際の入金がずれやすくなります。資金繰り表では、入金予定日をはっきりさせておきます。
医療ローンでは、患者さんが信販会社へ分割返済していく期間と、自院に入金される時期は別のものです。カード会社・信販会社との契約に基づき、自院への入金予定日を確認します。
出典:国税庁|No.1128 医療費控除の対象となる歯の治療費の具体例
また、自由診療の比率が高い医療機関では、消費税の納税やインボイス対応の影響も、資金繰りに織り込んでおく必要があります。
健診・予防接種・産業医報酬・自治体委託料
健診、予防接種、産業医報酬、主治医意見書作成料、自治体委託料などは、支払元も入金サイクルもそれぞれ異なります。
これらを保険診療収入に混ぜてしまうと、入金の遅れや請求漏れに気づきにくくなります。特に自治体や企業からの入金は、請求書発行後の入金サイトを確認したうえで、資金繰り表に反映します。
産業医報酬は、個人の医師が受け取る場合には原則として給与収入となり、医療法人が契約して受け取る委託料とは取扱いが異なります。契約主体と収入の帰属を確認し、院長個人の収入と、診療所・医療法人の事業収入を混在させないようにします。
出典:国税庁|産業医の報酬
補助金・助成金・保険金
補助金や助成金は、採択や交付決定があっても、すぐに入金されるとは限りません。
資金繰り表では、「申請中」「採択済み」「交付決定済み」「入金予定確定」といったように、確度を分けて管理しておく必要があります。未確定の補助金を確実な入金として扱うと、資金繰りを読み誤ることになります。
借入金の入金
金融機関からの借入による入金は、資金繰り表では通常の売上入金と切り分けて扱います。
借入によって資金は増えますが、その裏側には将来の返済義務があります。資金繰り表には、借入入金を記載すると同時に、返済開始月、毎月の返済額、利息、据置期間の終了時期もあわせて反映しておきます。
日本政策金融公庫の創業融資制度でも、設備資金と運転資金は資金使途として区分され、返済期間も異なります。医療機関で融資を検討する際も、設備資金と運転資金は分けて考えるのが基本です。
出典:日本政策金融公庫|新規開業・スタートアップ支援資金
資金繰り表に入れるべき支払項目
支払項目も、「経費支払」とひとくくりにしないことが大切です。
医療機関では、支払の性質によって、見直しの仕方や判断の方法が変わってきます。
給与
給与は、医療機関経営における最も重要な固定的支出の一つです。
資金繰り表では、常勤・非常勤といった雇用区分と、看護師・医療事務・技師・外部医師といった職種区分を分け、必要に応じて役員報酬も区分します。異なる集計軸の金額を足し合わせて、同じ給与を重複計上しないよう注意します。
あわせて、給与の支給日が月末なのか翌月払いなのか、賞与や退職金がどの月に発生するのかも、はっきりさせておきます。
本記事の資金繰り表では、給与・役員報酬・賞与は、控除後の実際の支給額で記載します。給与等から控除した源泉所得税等、住民税の特別徴収分、社会保険料等は、実際の納付月に別途計上します。
社会保険料の納付額には本人負担分と事業主負担分が含まれるため、給与の総支給額と二重に計上しないようにします。
出典:日本年金機構|厚生年金保険料等の納付
医療機関において、人件費を単なる削減対象として見るのは適切ではありません。患者さんへの対応、診療の質、待ち時間、在宅医療、分院展開、スタッフの定着に、そのまま直結する支出だからです。
ただし、人件費は固定費化しやすく、売上が一時的に下がっても、すぐには減りません。だからこそ、採用の判断は資金繰り表に織り込んだうえで行う必要があります。
賞与
賞与は、支給月に資金が大きく減る支出です。
毎月の損益が黒字であっても、賞与月に資金が不足することがあります。資金繰り表には夏・冬の賞与予定額をあらかじめ入れておき、月次の利益とは別に、資金を積み立てていく感覚で管理します。
賞与は、スタッフの定着や納得感に影響します。資金が苦しいからといって突然減らせば、組織運営の面でも大きな影響を及ぼしかねません。
雇用契約や就業規則等で支給条件が定まっている場合は、資金不足だけを理由に一方的に減額できるとは限らず、労働条件変更の適法性も確認する必要があります。だからこそ、事前に資金繰りへ織り込んでおくことが大切です。
出典:厚生労働省|就業規則を変更するにあたり、労働者との協議が必要であるとのことですが、具体的に誰とどのような事項を協議する必要があるのでしょうか。
社会保険料・労働保険料
社会保険料は、給与と連動して発生します。採用や昇給を行う場合は、給与額そのものだけでなく、事業主負担分の社会保険料も忘れずに資金繰り表へ入れます。
労働保険料の年度更新、社会保険料の納付、賞与に係る社会保険料も、見落としやすい支出です。
源泉所得税
源泉所得税は、給与等の支払時に、従業員等から預かった税金です。
資金繰り表では、これを自院が自由に使える資金として扱わないことが肝心です。納期の特例を利用して半年分をまとめて納付する場合は、納付月の資金負担が大きくなります。原則どおり納付するのか、納期の特例を利用するのか、自院の状況に応じて資金繰り表へ反映します。
出典:国税庁|No.2505 源泉所得税及び復興特別所得税の納付期限と納期の特例
医薬品・診療材料・検査委託費
医薬品、診療材料、検査委託費は、診療内容や患者数に応じて増減します。
ただし、仕入や委託費の支払サイトによっては、診療報酬等の入金より先に、仕入代金や委託費の支払が発生することがあります。自由診療、検査機器、在宅医療、歯科材料、整形外科のリハビリ関連、透析関連など、診療科ごとの費用構造を踏まえて管理することが必要です。
家賃・共益費・リース料・保守料
家賃、共益費、リース料、保守料、システム利用料は、毎月固定的に出ていく支出です。
固定費は、患者数が減っても支払が続きます。資金繰り表では、これらをひとまとめにせず、契約ごとに確認できるようにしておきます。
分院、移転、増床、在宅医療用車両、医療機器リースがある場合は、契約期間、更新時期、中途解約条件まで整理しておくと安心です。
税金
法人税、地方法人税、法人住民税、法人事業税、所得税、消費税、固定資産税(土地・家屋・償却資産)など、自院に該当する税金の納付予定を資金繰り表に反映します。
国税庁は、主な国税の納期限や振替日を公表しています。資金繰り表を作成する際は、税目ごとの法定納期限と、実際の納付・口座引落予定日を区別して確認し、資金が出る月に反映します。振替納税を利用する場合は振替日を、地方税については自治体の案内や納税通知書も確認します。
出典:国税庁|主な国税の納期限(法定納期限)及び振替日
消費税は、直前課税期間の確定消費税額(地方消費税額を除く)に応じて、中間申告の回数が変わります。資金繰り表では、確定申告分だけでなく、中間申告・中間納付もあわせて反映しておく必要があります。
出典:国税庁|No.6609 中間申告の方法
借入金元本返済・支払利息
借入金の返済は、医療機関の資金繰りを大きく左右します。
ここで欠かせないのが、元本返済と支払利息を分けることです。支払利息は損益計算書に費用として表れますが、元本返済は損益計算書上の費用ではありません。それでも、資金は確実に出ていきます。
資金繰り表では、金融機関別・借入契約別に、毎月の返済額を入れていきます。据置期間がある借入は、元本返済の開始月を必ず反映します。据置期間中は資金繰りに余裕があるように見えても、返済が始まったとたんに苦しくなることがあるからです。
設備投資・修繕・内装工事
医療機器、内装、電子カルテ、予約システム、空調、看板、車両、在宅医療用端末などの支払は、資金繰り表に個別に入れます。
設備投資では、発注時、納品時、検収時、支払時、借入実行時が一致しないことがあります。契約書、見積書、請求書、融資実行予定を確認したうえで、資金繰り表に反映します。
自院が設備代金を支払う購入と、リース会社が設備を取得し、自院がリース料を支払う契約は分けて扱います。リースの場合に、自院が実際には支払わない設備購入代金を、リース料と重ねて支出に計上しないようにします。
退職金・役員退職金
退職金は頻繁に発生する支出ではありませんが、いざ発生すると金額が大きくなりやすい支出です。
スタッフの退職金、役員退職金、承継時の退職金を予定している場合は、月次の資金繰り表だけでなく、中期の資金計画にも反映しておきます。医療法人の場合、役員退職金は、税務、法人手続、資金繰りを一体で検討する必要があります。
個人開業医の事業主への払出し
個人開業医では、事業資金から生活費等を引き出す予定も、「事業主への払出し」として資金繰り表に反映します。個人開業医本人への生活費の払出しは、医療法人の役員報酬とは区別して扱います。
反対に、個人資金を事業へ投入する場合は、「事業主からの資金投入」として、通常の診療収入と区分します。院長個人の産業医報酬などの給与収入を事業へ投入する場合も、同様に整理します。
所得税・住民税等を別の税金欄に計上する場合は、事業主への払出しに重複して含めないようにします。
医療機関の資金繰り表の基本フォーマット
資金繰り表は、最初から複雑に作り込む必要はありません。まずは次のような形式から始めると、実務に乗せやすくなります。
単位:千円。以下は説明用の設例です。
損益計算書で税込経理・税抜経理のどちらを採用していても、資金繰り表は実際に入出金する金額で作成します。
| 項目 | 4月 | 5月 | 6月 | 7月 | 8月 | 9月 |
|---|---|---|---|---|---|---|
| 前月繰越資金 | 12,000 | 12,500 | 14,000 | 11,000 | 11,100 | 14,000 |
| 保険診療報酬入金 | 8,000 | 8,300 | 8,100 | 8,500 | 8,200 | 8,400 |
| 保険診療の患者負担分の回収 | 2,000 | 2,100 | 2,000 | 2,200 | 2,100 | 2,200 |
| 自由診療・健診等の回収 | 1,000 | 1,200 | 900 | 1,100 | 1,000 | 1,300 |
| その他入金 | 0 | 1,000 | 0 | 0 | 2,000 | 0 |
| 入金合計 | 11,000 | 12,600 | 11,000 | 11,800 | 13,300 | 11,900 |
| 給与・役員報酬(手取支給額) | 4,000 | 4,000 | 4,000 | 4,200 | 4,200 | 4,200 |
| 賞与(手取支給額) | 0 | 0 | 2,000 | 0 | 0 | 0 |
| 社会保険料・源泉税等 | 1,000 | 1,000 | 1,500 | 1,100 | 1,100 | 1,100 |
| 医薬品・材料・委託費 | 2,000 | 2,100 | 2,000 | 2,200 | 2,100 | 2,200 |
| 家賃・リース・固定費 | 1,800 | 1,800 | 1,800 | 1,800 | 1,800 | 1,800 |
| 税金(源泉税等を除く) | 0 | 1,000 | 0 | 1,200 | 0 | 0 |
| 借入返済(元本・利息) | 1,200 | 1,200 | 1,200 | 1,200 | 1,200 | 1,200 |
| 設備投資 | 500 | 0 | 1,500 | 0 | 0 | 2,000 |
| 支払合計 | 10,500 | 11,100 | 14,000 | 11,700 | 10,400 | 12,500 |
| 差引増減 | 500 | 1,500 | △3,000 | 100 | 2,900 | △600 |
| 月末資金残高 | 12,500 | 14,000 | 11,000 | 11,100 | 14,000 | 13,400 |
| 必要最低資金 | 10,000 | 10,000 | 10,000 | 10,000 | 10,000 | 10,000 |
| 余裕資金 | 2,500 | 4,000 | 1,000 | 1,100 | 4,000 | 3,400 |
※「社会保険料・源泉税等」には、本人負担分と事業主負担分を合わせた社会保険料、源泉所得税等、住民税の特別徴収分の納付額を含めます。別の「税金」欄には重複計上しません。「借入返済」は元本・利息の合計を表示し、内訳は返済予定表で確認します。
※必要最低資金10,000千円は、この設例で設定した金額であり、医療機関共通の基準額ではありません。
この表で目を向けたいのは、月末資金残高がプラスかどうかという点だけではありません。
たとえば6月は、賞与と設備投資が重なり、月末資金残高は11,000千円、必要最低資金との差額は1,000千円まで縮小しています。
仮にこの月の保険診療報酬の入金が遅れたり、医業未収金が増えたり、税金の支払が追加で発生したりすれば、資金繰りは一気に不安定になりかねません。月末残高に加えて、支払日ごとの資金残高も確認しておく必要があります。
資金繰り表で大切なのは、「どの月に危険が近づくか」を前もって把握しておくことです。
作成手順1:まず現預金残高を正確に合わせる
資金繰り表の出発点は、現預金残高です。
ここが正確でなければ、その先でどれだけ精密な予測を組み立てても、土台から崩れてしまいます。
まずは、次の資料を確認します。
- 普通預金、当座預金、定期預金の残高
- 窓口現金、釣銭、金庫残高
- 法人名義・個人名義の区分
- 医療法人とMS法人、院長個人の資金区分
- 未記帳の入出金
- クレジットカード決済の未入金
- 電子マネー・QR決済の未入金
- 使途が決まっている預り金、源泉所得税、社会保険料相当額
最初に、管理対象とする現金・預金の範囲を決め、その実残高を期首残高とします。未入金のカード決済等は現預金に含めず、将来の入金予定として管理します。
定期預金については、満期、中途解約の可否、担保による制約等を確認し、管理対象に含めるか、いつ利用できるかを明確にします。
使途が決まっている資金や、引出しに制約のある預金は別途区分し、現預金の実残高と自由に使える資金を分けて確認します。
このとき、源泉税や社会保険料相当額を期首残高から控除したうえで、将来の納付も支出に計上するといった二重控除をしないことが大切です。また、管理対象内の口座間振替や、現金の預入れ・引出しは、全体の入出金に重複して計上しません。
医療機関では、院長個人の口座と事業用口座が混在しているケースがあります。とりわけ個人開業医では、生活費、事業資金、税金、借入返済が混ざりやすくなります。
資金繰り表は、現預金の実残高を正確に合わせたうえで、「事業として使える資金」がいくらあるのかを明確にするところから始まります。
作成手順2:入金予定を発生源ごとに分ける
次に、入金予定を整理していきます。
入金を「売上入金」として一括で管理すると、入金源ごとのタイミングやリスクの違いが見えにくくなります。
最低限、次のように分けておきます。
| 入金区分 | 確認資料 | 注意点 |
|---|---|---|
| DX審査支払機構入金 | 請求データ、支払予定表、入金通知 | 診療月と入金月がズレる |
| 国保連入金 | 請求データ、支払予定表、入金通知 | 都道府県国保連ごとの日程確認 |
| 保険診療の患者負担分の回収 | 日計表、レジ、現金出納帳、決済明細 | 現金過不足、未収、返金に注意 |
| 自由診療 | 契約書、請求書、入金予定 | 分割、前受、キャンセル返金に注意 |
| 健診・予防接種 | 請求書、自治体・企業契約 | 請求漏れ、入金遅れに注意 |
| 産業医業務の委託料(医療法人) | 契約書、請求書 | 契約主体・収入の帰属、源泉徴収や消費税区分も確認 |
| 補助金・助成金 | 交付決定通知、実績報告 | 入金確度を分ける |
| 借入入金 | 融資契約、返済予定表 | 返済開始月も同時に反映 |
| 事業主からの資金投入(個人開業医) | 入出金明細、資金投入予定 | 通常の診療収入と区分する |
カード・電子決済は、各収入区分の決済方法の内訳として管理し、決済明細・入金明細で入金サイトや手数料の控除を確認します。
カード等の入金は、実際の振込日に計上します。手数料控除後の振込額を入金欄に記載する場合は、控除済みの手数料を支出欄に重ねて計上しないようにします。キャンセル等による返金は、支払予定として管理します。
資金繰り表で確かめるのは、「入金されるはず」ではなく、「いつ、いくら、どの口座に入金されるか」です。
作成手順3:支払予定を固定費・変動費・一時支出に分ける
支払予定は、性質ごとに分けて整理します。
支払合計の数字だけを眺めていても、どこを見直すべきか、どこに危険が潜んでいるのかは見えてきません。
| 支払区分 | 例 | 管理上の意味 |
|---|---|---|
| 固定費 | 家賃、リース料、保守料、システム利用料 | 売上が減っても支払が続く |
| 人件費 | 給与、役員報酬、賞与、退職金 | 組織運営と資金繰りの両方に影響 |
| 変動費 | 医薬品、診療材料、検査委託費 | 患者数・診療内容に連動しやすい |
| 税金・公租公課 | 自院に該当する法人税、所得税、消費税、源泉税、固定資産税など | 納付月に資金負担が集中する。専用欄との重複計上に注意 |
| 借入返済 | 元本返済、利息 | 元本返済は損益計算書に出ない |
| 設備投資 | 医療機器、内装、電子カルテ、車両 | 支出時期と費用化時期がズレることがある |
| その他一時支出 | 修繕、広告、採用、移転費用 | 計画外に発生すると資金を圧迫 |
| 事業主への払出し(個人開業医) | 事業資金からの生活費等の払出し | 事業用の資金残高を減らすため、支払予定に含める |
支払予定を入金予定や月次決算と照らし合わせることで、資金不足の原因が「利益不足」なのか、「返済過多」なのか、「未収金の増加」なのか、「設備投資のタイミング」なのか、あるいは「賞与・税金の集中」なのかを把握しやすくなります。
作成手順4:借入返済予定表を必ず連動させる
資金繰り表において、借入返済は必ず個別に管理します。
医療機関では、開業資金、内装資金、医療機器資金、運転資金、コロナ関連融資、借換資金、分院資金など、複数の借入が並行していることがあります。
借入返済一覧には、次の項目を入れておきます。
- 金融機関名
- 借入日
- 資金使途
- 当初借入額
- 現在残高
- 毎月返済額
- 元本返済額
- 支払利息
- 最終返済日
- 金利条件
- 担保・保証
- 据置期間の終了月
- 繰上返済の可否
- 借換予定の有無
資金繰り表では、借入金の元本返済を必ず支払欄に入れます。ここが漏れていると、「試算表では利益が出ているのに、なぜか資金が減る」理由が見えなくなってしまいます。
作成手順5:税金カレンダーを作る
税金は、資金繰り表で見落としやすい支出の一つです。
法人税や所得税などは、年次決算や確定申告を経て納付額が確定しますが、月次決算をもとに、事前に概算額を見込んでおくことができます。
資金繰り表と連動させておきたい税金には、次のようなものがあります。自院の開設主体や納税義務に応じて、該当するものを整理します。
- 法人税、地方法人税、防衛特別法人税
- 法人住民税、法人事業税
- 個人開業医の所得税、住民税、事業税
- 消費税、地方消費税
- 源泉所得税、復興特別所得税、防衛特別所得税
- 固定資産税(土地・家屋・償却資産)
- 不動産取得税、登録免許税など一時的な税金
法人税等の中間納付、所得税の予定納税、住民税の特別徴収分も、自院に必要なものを納付予定に織り込みます。
税金カレンダーは、自院に適用される税制改正も踏まえて更新します。防衛特別法人税は、2026年4月1日以後に開始する事業年度が対象です。すべての医療法人で納付額が発生するわけではないため、対象事業年度と納付見込額を確認します。
出典:国税庁|防衛特別法人税が創設されました
また、2027年1月1日以後に生ずる所得には防衛特別所得税が適用されますが、復興特別所得税の税率引下げとあわせた合計税率は変わりません。この改正だけで源泉徴収税額が増えるわけではないことも踏まえて、納付予定を確認します。
出典:国税庁|No.2507 復興特別所得税の源泉徴収
税金の資金負担は、節税の有無だけでなく、納付時期によっても大きく変わります。
資金繰り表では、税金を「決算後に考えるもの」ではなく、「毎月見込んでおくもの」として扱います。
作成手順6:設備投資予定を別表で管理する
設備投資は、資金繰り表に直接影響します。
ただし、月次の支払欄に金額を入れるだけでは不十分です。別表を設けて、次の項目を整理しておきます。
- 設備名
- 投資目的
- 発注予定日
- 納品予定日
- 支払予定日
- 総額
- 自己資金負担
- 借入予定額
- リース予定額
- 保守料
- 消耗品費
- 投資回収の見込み
- 更新予定時期
- 撤退・解約時の負担
医療機器は、診療の価値を高めるうえで欠かせない投資です。とはいえ、資金繰り表に反映しないまま導入すると、納税、賞与、借入返済と重なり、資金が急に苦しくなることがあります。
投資判断で確認するのは、「導入したいか」ではなく、「導入後も資金繰りを維持できるか」です。
作成手順7:6か月先、できれば12か月先まで作る
資金繰り表は、最低でも6か月先まで作成します。
ただし医療機関では、賞与、税金、設備投資、借入返済、採用、分院、在宅医療、承継準備といった要素を踏まえると、12か月先まで作っておくことが望ましいといえます。
6か月先までしか見ていないと、決算後の納税、賞与、消費税の中間納付、設備更新、借入返済の山を見落とすことがあるからです。
資金繰り表は、次の3段階で作成すると運用しやすくなります。
| 期間 | 目的 | 精度 |
|---|---|---|
| 直近1〜3か月 | 支払漏れ・資金ショート防止 | 高い精度が必要 |
| 4〜6か月 | 賞与・税金・借入返済の確認 | 実績と予定を組み合わせる |
| 7〜12か月 | 投資・採用・資金調達判断 | シナリオ管理でよい |
長期の数字は、すべてを当てるために作るものではありません。資金不足が起きそうな時期を、早めに見つけるために作るものです。
資金繰り表を読むときの5つの視点
資金繰り表は、作るだけでは意味がありません。毎月、次の視点で読んでいく必要があります。
1. 月末資金残高は安全水準を下回っていないか
まず確認するのは、月末資金残高です。
ただし、単にプラスであればよいというわけではありません。医療機関ごとに、必要最低資金を設定しておく必要があります。
必要最低資金は、たとえば次のように考えます。
- 給与1〜2か月分
- 家賃、リース料、固定費1〜2か月分
- 借入返済1〜2か月分
- 税金支払予定額
- 突発修繕や医療機器故障に備える資金
- 患者数減少時の運転資金
ここで挙げた「1〜2か月分」は、一律の安全基準ではありません。自院の入金周期、支払日、固定的な支出、資金調達の余地等を踏まえて設定します。
必要最低資金を下回る月がある場合は、その月よりも前の段階で対策を検討します。
また、月末資金残高がプラスでも、月の途中で資金不足が生じることがあります。給与・賞与・税金・設備代金の支払日と、診療報酬等の入金日を日付順に並べ、必要に応じて日次・週次の資金繰り表を併用します。特に、大口の支払日の前後と、主要な入金日の前の残高を確認します。
出典:中小企業基盤整備機構 J-Net21|会社の資金繰りが悪化し、資金ショートしそうです。何から手を打てばよいですか?
2. 差引増減が毎月マイナスになっていないか
一時的に資金が減る月があること自体は、必ずしも問題ではありません。
問題なのは、差引増減が毎月のようにマイナスになっている場合です。
毎月資金が減っているときは、次の原因を確認します。
- 売上が減っている
- 医業未収金が増えている
- 固定費が高すぎる
- 人件費が売上に対して重い
- 借入返済が過大である
- 設備投資が続いている
- 税金支払を見込んでいなかった
- 自由診療や在宅医療の立ち上げ費用が先行している
医業未収金については、診療収益の正常な増加に伴う増加と、請求漏れ・返戻・回収遅延等による滞留を分けて確認します。
差引増減がプラスの場合も、新規借入や一時的な補助金等によって、本業の資金不足が補われていないかを確認します。通常の診療活動による収支、設備投資等による収支、借入・返済による収支を分けて見ると、資金が増減した理由を把握しやすくなります。
資金繰り表では、「どこで資金が減っているのか」をいち早くつかむことが重要です。
3. 賞与・税金・借入返済が重なる月はないか
医療機関の資金繰りで特に危ういのは、支払が集中する月です。
たとえば、次のような組み合わせには注意が必要です。
- 賞与支給月と源泉所得税納付が重なる
- 決算後の法人税納付と消費税納付が重なる
- 設備投資の支払と借入返済が重なる
- 社会保険料、労働保険料、税金が同月に集中する
- 分院準備費用と既存院の賞与が重なる
こうした支払が集中する月は、資金繰り表上で赤字表示やマークを付けて目立たせておくと、院長・理事長も判断しやすくなります。
4. 入金遅れに耐えられるか
資金繰り表を読むときは、予定どおりに入金されるという前提だけで見てはいけません。
保険診療報酬、国保連からの入金、自由診療、健診、補助金、カード決済など、入金が遅れる可能性は常にあります。
そこで、次のような問いを立ててみます。
- 主要な入金が1週間遅れても、給与を払えるか
- DX審査支払機構や国保連の入金が通常より少なかった場合、資金は足りるか
- 返戻・査定が増えた場合、資金繰りに影響するか
- 自由診療のキャンセルや返金が増えた場合に耐えられるか
- 補助金入金が遅れた場合、設備支払をどうするか
資金繰り表は予定表であると同時に、リスクを確認するための資料でもあります。
5. 投資余力があるか
資金繰り表は、守りのためだけに使うものではありません。
設備投資、採用、分院、在宅医療、広報、DX、承継準備といった、攻めの判断にも使います。
投資余力を見るときは、次の順番で確認していきます。
- 現在の資金残高
- 6か月後・12か月後の資金残高
- 税金、賞与、借入返済後の残高
- 設備投資後の残高
- 売上が想定より下振れした場合の残高
- 追加借入が必要かどうか
- 投資回収までの期間
資金繰り表で見るべきなのは、「今払えるか」だけではありません。「払った後も、医療機関として安全に運営を続けられるか」です。
資金繰り表を月次決算と連動させる
資金繰り表は、月次決算と切り離して作るべきものではありません。
月次決算では、売上、費用、利益、未収金、借入金、固定資産、税金の見込みを確認します。資金繰り表では、それらが資金として、いつ入り、いつ出ていくのかを確認します。
両者を連動させることで、次のような管理ができるようになります。
| 月次決算で見るもの | 資金繰り表で見るもの |
|---|---|
| 医業収益 | 実際の入金予定 |
| 医業未収金 | 未回収資金・入金遅れ |
| 給与・賞与 | 支払月の資金負担 |
| 減価償却費 | 設備投資と返済の資金影響 |
| 支払利息 | 借入返済全体の負担 |
| 税引前利益 | 納税予定と手残り資金 |
| 借入金残高 | 元本返済予定 |
| 固定資産 | 更新投資予定 |
なお、減価償却費から、設備投資額や借入金の元本返済額が直接求められるわけではありません。それぞれの支払額・支払時期は、設備投資計画と返済予定表で確認します。
月次決算が遅れると、未収金残高や税額見込みとの照合も遅れ、資金繰り表の精度を保ちにくくなります。
試算表が出てくるのが遅い。未収金残高が合っていない。借入金残高が更新されていない。税額の見込みが分からない。こうした状態では、資金繰り表は単なる通帳の予測にとどまってしまいます。
経営判断に使える資料にするためには、月次決算と資金繰り表を、同じ前提で整えていく必要があります。
資金繰り表でよくある失敗
ここで、医療機関の資金繰り表によく見られる失敗を整理しておきます。
1. 通帳残高だけを見ている
通帳残高は重要な情報ですが、それだけでは将来の支払能力までは分かりません。
月末時点で資金があっても、翌月に賞与、税金、借入返済、設備支払が控えていれば、安全とはいえません。
2. 入金予定を楽観的に見積もる
補助金、自由診療、健診、産業医業務の委託料、カード決済などを、予定より早く入る前提で組んでしまうと、資金繰りを読み誤ります。
入金は保守的に、支払は確実に見込む。これが基本です。
3. 税金を入れていない
利益が出ている医療機関ほど、税金の支払が資金繰りに効いてきます。
税金を資金繰り表に入れていないと、決算後に資金が急に減り、慌てることになります。
4. 借入金元本返済を入れていない
元本返済は、損益計算書の費用ではありません。
それでも、資金は確実に出ていきます。元本返済を資金繰り表に入れていないと、黒字なのに資金が減る理由が見えなくなります。
5. 賞与や退職金を平常月と同じ感覚で見ている
賞与や退職金は、一時的に大きな資金を必要とする支出です。
スタッフの満足や定着のために重要な支出だからこそ、事前に資金繰り表で見込んでおく必要があります。
6. 設備投資を支払月だけで見ている
設備投資が資金繰りに及ぼす影響は、支払月だけにとどまりません。その後の借入返済、リース料、保守料、消耗品、更新時期にまで及びます。
7. 医療法人と院長個人、MS法人の資金を混在させる
医療法人、院長個人、MS法人、一般社団法人などが関係する場合は、資金の帰属を明確にしておく必要があります。
法人の資金と個人の資金を混在させてしまうと、税務、法人運営、金融機関への説明、承継の場面で問題が起こりやすくなります。
資金繰り表を金融機関対応に活かす
金融機関にとって、資金繰り表は重要な説明資料です。
金融機関は、決算書の利益だけでなく、返済原資、資金残高、借入返済予定、設備投資計画、事業計画との整合性まで見ています。
追加融資、借換、設備資金、運転資金、条件変更などを相談する場合は、次の資料を整えておくと説明しやすくなります。
- 直近決算書
- 直近月次試算表
- 資金繰り表
- 借入金一覧
- 設備投資計画
- 事業計画
- 納税予定
- 医業未収金明細
- 部門別・機能別採算資料
- 返済原資の説明
「資金が足りないので借りたい」ではなく、「なぜ一時的に資金が必要なのか」「返済原資はどこから生まれるのか」「借入後の資金繰りはどう推移していくのか」を説明できる状態にしておく。そこが分かれ目になります。
医療法人では、事業報告書等や経営情報等の報告も含め、外部に説明できる資料の整備がいっそう重要になっています。厚生労働省は、医療法人の事業報告書等および経営情報等について、医療法人経営情報データベースシステムによる報告を推進している旨を公表しています。
出典:厚生労働省|医療法人に関する情報の調査及び分析等について
資金繰り表は、金融機関のためだけに作るものではありません。それでも、金融機関に説明できる資金繰り表は、院内の経営判断にもそのまま使いやすい資料になります。
資金繰り表を投資判断に活かす
資金繰り表は、設備投資や採用の判断にも使えます。
たとえば医療機器を導入する場合は、次の3つのシナリオを作ってみます。
| シナリオ | 内容 | 確認すること |
|---|---|---|
| 標準シナリオ | 想定通り患者数・検査件数が増える | 返済後も資金が残るか |
| 下振れシナリオ | 売上増加が遅れる | 資金不足がいつ起きるか |
| 保守シナリオ | 売上増加を見込まない | 既存収益だけで返済できるか |
採用についても、考え方は同じです。
新しいスタッフを採用すると、給与だけでなく、社会保険料、教育期間、生産性が上がるまでの時間、賞与、退職リスクが発生します。これを資金繰り表に反映しておかなければ、「採用したい」という判断と「払える」という判断が、ばらばらになってしまいます。
在宅医療、分院、移転、自由診療の導入についても同様です。
資金繰り表は、攻めの経営を止めるための資料ではありません。むしろ、どこまでなら安全に前進できるのかを確かめるための資料です。
資金繰り表を承継・M&Aに活かす
承継やM&Aを考える医療機関にとって、資金繰り表は重要な資料です。
後継者や買い手は、決算書だけでなく、次の点を確認してきます。
- 資金繰りが安定しているか
- 借入返済に無理がないか
- 医業未収金は正常か
- 税金や社会保険料の滞納がないか
- 設備更新の先送りがないか
- 賞与や退職金の未計上リスクがないか
- 院長個人と法人の資金が混在していないか
- 将来の投資負担がどの程度あるか
資金繰り表が整っていない医療機関は、承継やM&Aの場面で、買い手や後継者に説明しづらくなります。
反対に、月次決算、資金繰り表、借入一覧、税金予定、設備投資予定がきちんと整っている医療機関は、第三者に対して自院の状態を説明しやすくなります。
これは、単に高く売るための準備ではありません。患者さん、スタッフ、そして地域医療を継続していくための、説明責任でもあります。
資金繰り表を作るときの実務的な運用ルール
資金繰り表は、作りっぱなしでは機能しません。
実務上は、次のような運用ルールを決めておく必要があります。
| 運用項目 | 推奨する実務 |
|---|---|
| 更新頻度 | 月1回、資金が厳しい場合は週次。直近の入出金に変動があれば随時更新 |
| 集計単位 | 月次を基本とし、必要に応じて週次・日次を併用 |
| 作成者 | 事務長、経理担当、外部専門家が分担 |
| 確認者 | 院長・理事長が毎月確認 |
| 対象期間 | 6か月先〜12か月先まで |
| 入金精度 | 確定・見込・未確定を分ける |
| 支払精度 | 契約・請求書・返済予定表に基づく |
| 税金 | 概算でも必ず織り込む |
| 設備投資 | 別表で管理し、資金繰り表へ転記 |
| 会議体 | 月次経営会議で確認 |
| 保存 | 月次資料として継続保存 |
毎月、終了した月の数字を実績に置き換え、月末資金残高を現金・預金の実残高と照合します。
そのうえで、前回の予測との差額について、入金時期のずれ、金額の増減、計上漏れ等の原因を確認し、翌月以降の予測を更新します。あわせて、常に6か月先または12か月先まで見通せるよう、対象月を追加していきます。
院長がすべてを毎月手作業で作る必要はありません。
ただし、院長・理事長が読めない資金繰り表では意味がありません。数字の作成は事務長や外部専門家が担うとしても、それを経営判断に使うのは、あくまで経営者だからです。
資金繰り表で確認したい危険サイン
次のような状況が見られる場合は、資金繰り表の見直しが必要です。
- 月末資金残高が必要最低資金を下回る月がある
- 月末残高はプラスでも、月中の支払日に資金が不足する
- 借入返済後の資金残高が毎月減っている
- 賞与月、納税月に資金が急減する
- DX審査支払機構・国保連からの入金があるまで、給与支払が不安定になる
- 医業未収金が増え続けている
- 自由診療の売上増加に対して、入金が追いついていない
- 税金支払を毎回、直前に準備している
- 設備投資のたびに短期借入が必要になる
- 院長個人から法人へ一時的に資金を入れている
- 借入返済のために追加借入を繰り返している
- 月次試算表と資金繰り表の数字がつながっていない
- 金融機関から資金繰り表の提出を求められてから、急いで作っている
これらは、ただちに経営危機を意味するものではありません。
ただ、資金繰りを経営判断に使えていないサインである可能性はあります。早い段階で、月次決算、未収金管理、借入返済、税金予定、設備投資計画を整理しておくことをおすすめします。
資金繰り表は「守り」と「攻め」をつなぐ資料である
資金繰り表というと、資金ショートを防ぐための「守り」の資料という印象を持たれがちです。
もちろん、資金ショートを防ぐことは何より重要です。医療機関は、給与、医薬品、材料、家賃、借入返済の支払を止めることができません。資金が尽きれば、医療の継続そのものに影響が及びます。
しかし、資金繰り表の役割はそれだけにとどまりません。
資金繰り表があることで、次のような判断がしやすくなります。
- 採用してよい時期
- 賞与を支給できる水準
- 設備投資の優先順位
- 借入すべき金額と返済期間
- 在宅医療や分院展開の開始時期
- 自由診療や健診拡大の投資余力
- 金融機関に相談すべきタイミング
- 承継前に整えるべき財務課題
資金繰り表は、守りを仕組みにする資料であると同時に、攻めを戦略にする資料でもあります。
感覚で資金を見る経営から、数字で資金を説明できる経営へ。この移行こそが、医療機関を長く、強くしていくための基盤になります。
犬飼公認会計士・税理士事務所へのご相談について
資金繰り表を作っていない。作ってはいるものの、経営判断に使えていない。月次試算表と資金繰り表がつながっていない。
こうした状態のままでは、黒字か赤字かだけでは判断できない資金上のリスクを、見落としてしまうことがあります。
とりわけ、借入返済、税金、賞与、設備投資、医業未収金を抱え、在宅医療や分院展開を検討している医療機関では、資金繰り表を経営資料として整えておくことが重要です。
犬飼公認会計士・税理士事務所では、医療機関の月次決算、資金繰り表、借入一覧、税金予定、設備投資計画、金融機関説明資料を一体で整理し、院長・理事長が判断に使える数字づくりをご支援しています。
自院の資金繰りを見える化し、今後の投資・採用・返済・承継の判断に使える管理体制を整えたいとお考えでしたら、お問い合わせページよりお気軽にご相談ください。
重要ポイントの振り返り
| 論点 | 重要な考え方 | 確認すべき資料・数字 |
|---|---|---|
| 資金繰り表の役割 | 将来の支払能力と投資余力を確認する経営資料 | 月別入出金の実績・予定、月末・月中資金残高 |
| 保険診療報酬入金 | 診療月と入金月がズレる | DX審査支払機構・国保連の支払予定 |
| 保険診療の患者負担分の回収 | 日次管理と未収管理が重要。自由診療等の回収と重複させない | 日計表、現金出納帳、未収金、決済明細 |
| 自由診療 | 入金方法と入金時期が多様 | カード明細、医療ローン契約、前受金 |
| 給与・賞与 | 手取支給額と税・社会保険料等の納付額を分け、二重計上を防ぐ | 給与台帳、賞与予定、社会保険料等の納付額 |
| 税金 | 実際の納付・口座引落月を事前に織り込む必要がある | 自院に該当する税目、納付予定、振替日 |
| 借入返済 | 元本返済は費用ではないが資金は出る | 借入金一覧、返済予定表 |
| 設備投資 | 支払時期と費用化時期がズレることがある | 見積書、契約書、融資予定 |
| 必要最低資金 | 月末資金残高がプラスでも安全とは限らない | 給与、固定費、返済、税金の必要額、月中の残高 |
| 月次決算との連動 | 利益・未収金・借入・税金を資金に接続する | 試算表、未収金明細、借入一覧 |
| 金融機関対応 | 返済原資と資金見通しを説明する | 資金繰り表、事業計画、月次資料 |
| 成長投資 | 攻めの判断にも資金繰り表を使う | 投資回収、下振れシナリオ、資金残高 |
| 承継・M&A | 第三者に説明できる資金管理が必要 | 過去決算、月次資料、資金繰り表 |

