デリバティブ取引を利用していても、それだけでヘッジ会計を適用できるわけではありません。
為替予約、金利スワップ、通貨スワップ、商品先物、オプション取引。これらは経済的にはリスク管理のために使われることの多い取引です。ただ、日本基準における会計上の出発点は別のところにあります。デリバティブ取引により生じる正味の債権・債務を時価評価し、その評価差額を原則として当期の純損益に認識する。これが原則です。
ヘッジ会計は、この原則処理に対する「当然の処理」ではありません。一定の要件を満たすヘッジ取引について、ヘッジ対象とヘッジ手段の損益認識時点を対応させ、ヘッジの効果を財務諸表に反映させるための、特殊な会計処理です。
そのため、実務上の重要論点は、単に「リスクを減らすためにデリバティブを使っているか」ではありません。
問われるのは、適格なヘッジ対象とヘッジ手段、対象リスク、リスク管理方針との整合、ヘッジ指定および有効性評価という会計上の適用要件を満たしているかどうか。そして、これらを内部統制と監査上検証可能な資料によって、ヘッジ取引の開始時点から終了時点まで継続して裏付けられる状態にあるかどうかです。
金融商品会計基準を適用するにあたっては、企業会計基準第10号だけでなく、移管指針第9号等をあわせて参照する必要があります。
出典:企業会計基準委員会|企業会計基準第10号 金融商品に関する会計基準 出典:企業会計基準委員会|移管指針第9号 金融商品会計に関する実務指針
本記事は、一般事業会社における原則的なヘッジ会計の適用要件と文書化を中心に取り上げます。銀行・保険会社等に認められる業種別の特例的な取扱いや、高度なポートフォリオ・ヘッジ等については対象外とします。
また、ヘッジ会計の具体的な会計処理方法、すなわち繰延ヘッジ、時価ヘッジ、金利スワップの特例処理、為替予約等の振当処理の詳細にも踏み込みません。ここで取り上げるのは、その前提となる「ヘッジ会計を適用できるかどうか」を判断するための要件と文書化です。
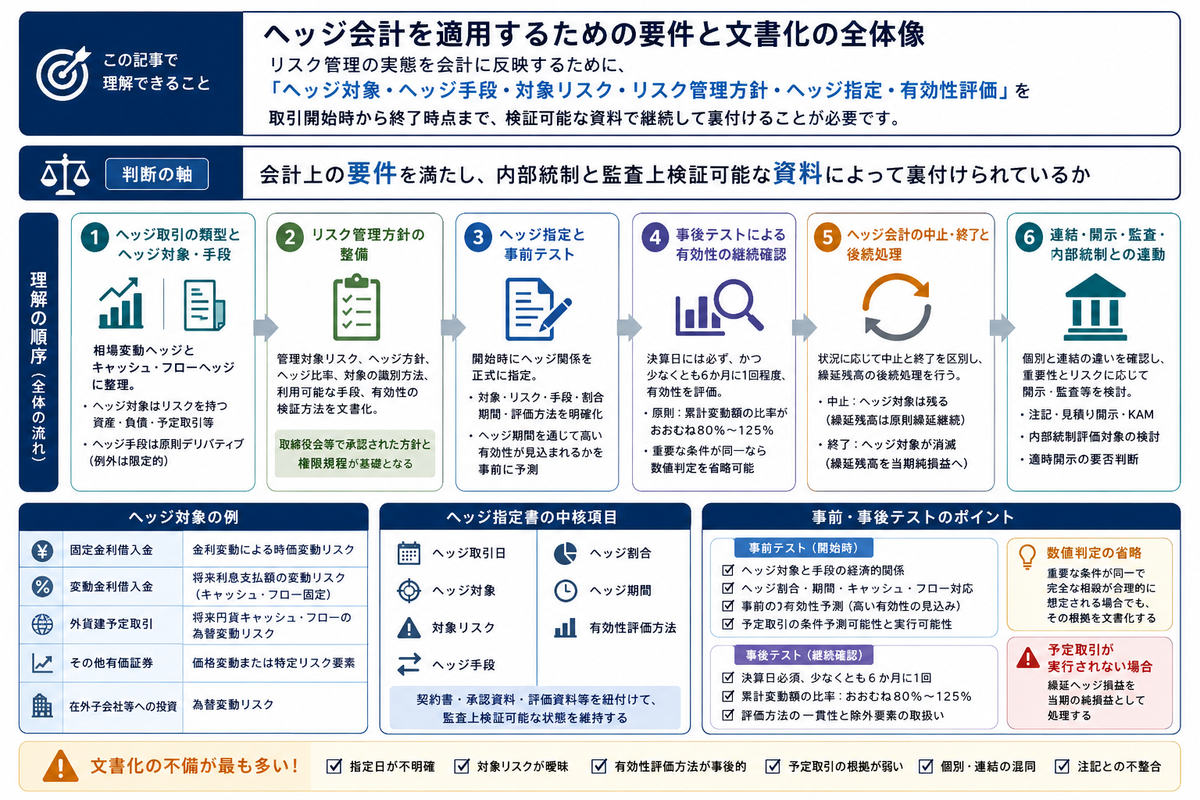
ヘッジ会計は「リスク管理の実態」を会計に反映するための処理である
ヘッジ会計の目的は、ヘッジ対象に係る損益とヘッジ手段に係る損益を同一の会計期間に認識し、ヘッジの効果を会計上表すことにあります。
たとえば、借入金の金利変動リスクを金利スワップで固定化している場合。あるいは、外貨建予定取引の為替変動リスクを為替予約でヘッジしている場合。原則処理のままでは、ヘッジ手段であるデリバティブの時価変動だけが先に損益に出てしまい、ヘッジ対象側の損益認識時期とずれることがあります。
このずれを調整するために、一定の要件を満たす場合には、原則としてヘッジ手段に係る損益または評価差額を繰り延べます。また、ヘッジ対象であるその他有価証券については、その相場変動等を当期の純損益に反映させる時価ヘッジを選択できる場合があります。
ここで注意しておきたいのは、ヘッジ会計が「経営上ヘッジ目的である」という説明だけで認められるものではない、という点です。
日本基準では、ヘッジ会計が適用されるヘッジ対象、ヘッジ取引時のリスク管理方針との整合性、そしてヘッジ取引時以降の有効性確認が求められます。
金融商品会計基準におけるヘッジ対象には、相場変動等による損失の可能性がある資産または負債で、その変動が評価に反映されていないもの、評価には反映されているが評価差額が純損益として処理されていないもの、またはヘッジ手段を利用することによりキャッシュ・フローが固定され、その変動が回避されるものが含まれます。さらに、予定取引により発生が見込まれる資産または負債も含まれます。
出典:企業会計基準委員会|企業会計基準第10号 金融商品に関する会計基準
つまり、ヘッジ会計を検討する実務は、次の問いから始まります。
| 検討項目 | 実務上の問い |
|---|---|
| ヘッジ対象 | 何の資産・負債・予定取引・持分への投資に係る、どのリスクをヘッジしているのか |
| ヘッジ手段 | そのリスクを減殺するために、どのデリバティブまたは限定的に認められる手段を用いているのか |
| ヘッジ関係 | ヘッジ対象とヘッジ手段の損益またはキャッシュ・フローは、経済的に対応しているのか |
| リスク管理方針 | 取引が会社で承認されたリスク管理方針に従っていることを客観的に示せるか |
| 文書化 | ヘッジ指定、有効性評価方法、対象リスク、ヘッジ割合、期間をヘッジ関係の開始時に明確化しているか |
| 事後管理 | 決算日には必ず、かつ少なくとも6か月に1回程度、有効性を確認し、その根拠を残しているか |
ヘッジ会計は、会計処理のテクニックではありません。リスク管理の実態を財務報告に反映させるための仕組みです。したがって、リスク管理の実態が曖昧なまま、決算時に会計処理だけを整えるということはできません。
ヘッジ取引には「相場変動を相殺するもの」と「キャッシュ・フローを固定するもの」がある
ヘッジ会計を検討する前に、その取引がどのタイプのヘッジ取引なのかを整理しておく必要があります。
移管指針第9号は、ヘッジ取引を、相場変動を相殺するものと、キャッシュ・フローを固定するものとに整理しています。
このうち相場変動を相殺するヘッジ取引は、ヘッジ対象が相場変動リスクにさらされており、ヘッジ対象とヘッジ手段の相場変動との間に密接な経済的相関関係があり、ヘッジ手段がその相場変動リスクを減少させる効果を持つものです。
一方、キャッシュ・フローを固定するヘッジ取引は、ヘッジ対象がキャッシュ・フロー変動リスクにさらされており、ヘッジ対象とヘッジ手段のキャッシュ・フロー変動の間に密接な経済的相関関係があり、ヘッジ手段がその変動リスクを減少させる効果を持つものを指します。
出典:企業会計基準委員会|移管指針第9号 金融商品会計に関する実務指針
この整理は、単なる分類にとどまりません。ヘッジ指定書やリスク管理方針において、どのリスクをヘッジしているのかを明確にするための前提になります。
| ヘッジ取引の類型 | 典型的な対象 | 実務上の焦点 |
|---|---|---|
| 相場変動を相殺するヘッジ | 固定金利借入金、その他有価証券、在外子会社等に対する持分への投資等 | 時価または相場変動による損失の可能性を、ヘッジ手段の変動で相殺できるか |
| キャッシュ・フローを固定するヘッジ | 変動金利借入金、外貨建予定取引、商品購入予定等 | 将来キャッシュ・フローの変動を、ヘッジ手段で固定または減少させられるか |
実務上は、同じデリバティブであっても、何をヘッジ対象にするかによって意味が変わります。
たとえば同じ為替予約でも、既存の外貨建売掛金を対象にするのか、将来の外貨建仕入予定を対象にするのか、外貨建その他有価証券の為替リスクを対象にするのか。それぞれで、ヘッジ対象、損益認識時点、文書化、注記、監査対応はいずれも異なってきます。
「為替予約を締結しているからヘッジ会計」という理解では不十分です。会計上は、ヘッジ対象と対象リスクが特定されて初めて、ヘッジ会計の検討が始まります。
ヘッジ会計の適用要件の全体像
ヘッジ会計の適用要件は、大きく分けると、ヘッジ取引開始時の要件と、ヘッジ取引時以降の要件に分かれます。
金融商品会計基準では、まずヘッジ取引時において、ヘッジ取引が企業のリスク管理方針に従ったものであることが、文書または明確な内部規定・内部統制組織により客観的に認められることが求められます。
さらにヘッジ取引時以降においては、ヘッジ対象とヘッジ手段の損益が高い程度で相殺される状態、またはヘッジ対象のキャッシュ・フローが固定され変動が回避される状態が引き続き認められ、ヘッジ手段の効果が定期的に確認されていることが必要とされています。
出典:企業会計基準委員会|企業会計基準第10号 金融商品に関する会計基準
ここで、ヘッジ取引が企業のリスク管理方針に従っていることを客観的に示す方法には、次の二つがあります。
一つは、当該取引がリスク管理方針に従ったものであることを文書によって確認する方法です。もう一つは、リスク管理方針に関して明確な内部規定および内部統制組織が存在し、当該取引がその規定に従って処理されることが期待される状態を整える方法です。
一方、これらとは別に、ヘッジ取引開始時には、ヘッジ手段とヘッジ対象、有効性評価方法を正式な文書によって明確にする必要があります。リスク管理方針との整合性を裏付ける方法と、個々のヘッジ関係を正式に指定する文書化。この二つは、区別して整理しなければなりません。
実務上は、次のように整理できます。
| 区分 | 要件 | 実務上確認すべきこと |
|---|---|---|
| 取引の性質 | ヘッジ取引であること | 相場変動リスクまたはキャッシュ・フロー変動リスクを減少させる取引か |
| ヘッジ対象 | 適格なヘッジ対象であること | 資産・負債・予定取引等に、損失の可能性またはキャッシュ・フロー変動リスクがあるか |
| ヘッジ手段 | 適格なヘッジ手段であること | 原則としてデリバティブ取引か。例外的な手段の場合、基準上認められる範囲か |
| 事前要件 | リスク管理方針との整合性 | 文書、または明確な内部規定および内部統制組織により客観的に確認できるか |
| ヘッジ指定 | ヘッジ関係の明確化 | 取引日、対象、リスク、手段、割合、期間を正式な文書で明確にしているか |
| 事前の有効性予測 | ヘッジ期間を通じた有効性の予測 | 比率分析、必要に応じた回帰分析等により、高い有効性が見込まれるか |
| 事後の有効性判定 | 有効性の継続確認 | 原則として、ヘッジ開始時から判定時点までの累計変動額を比較しているか |
| 数値による有効性判定の省略 | 重要な条件が同一である場合の取扱い | 相場変動またはキャッシュ・フロー変動を完全に相殺すると合理的に想定できるか |
| 実務上の裏付け資料 | 会計上の要件を検証可能な状態にすること | 契約書、承認記録、有効性評価資料、時価評価資料、会計仕訳、注記等が相互に整合しているか |
このうち、上場企業の実務で特に問題になりやすいのは、ヘッジ会計の結論そのものではありません。「いつ、どの文書で、何をヘッジ対象・ヘッジ手段として指定したのか、また、その指定が社内の権限規程に基づき適切に承認されたのか」が曖昧なまま進んでいる場合です。
指定日前の期間に遡及してヘッジ会計を適用することはできません。契約後に文書を後付けし、当初からヘッジ会計が適用されていたものとして、指定日前の時価変動を遡って繰り延べることは認められません。
ただし、当初はヘッジ手段として指定していなかった既存のデリバティブを、後日の指定日から新たなヘッジ手段として指定し、その時点以後について要件を満たす場合には、将来に向かってヘッジ会計を適用できる場合があります。この場合でも、指定日前の時価変動を遡って繰り延べることはできません。
したがって、決算時に「この取引は当初からヘッジ目的だった」と説明するだけでは足りません。どの時点からヘッジ関係として指定したのか。その指定時点においてリスク管理方針との整合性と有効性が確認されていたか。ここを明確にする必要があります。
リスク管理方針は、ヘッジ会計の「形式資料」ではない
リスク管理方針は、ヘッジ会計の適用を支える重要な基礎資料の一つです。
とはいえ、単に「為替リスクをヘッジする」「金利変動リスクを管理する」といった一般的な方針を記載するだけでは足りません。どのリスクを、どの範囲で、どの手段により、どの程度ヘッジするのか。会計処理と監査上の検証に必要な粒度で整理しておく必要があります。
移管指針第9号では、リスク管理方針として、管理対象とするリスクの種類と内容、ヘッジ方針、ヘッジ手段の有効性の検証方法等の基本的な枠組みを文書化し、企業の環境変化等に対応して見直しを行うことが求められます。また、ヘッジ方針には、リスク・カテゴリー別のヘッジ比率、ヘッジ対象の識別方法、リスク・カテゴリー別のヘッジ手段の選択肢などを記載することが必要とされています。
出典:企業会計基準委員会|移管指針第9号 金融商品会計に関する実務指針
基準上の基本的な記載事項
実務上、リスク管理方針には、少なくとも次の基本的な事項を含めます。
| 文書化項目 | 実務上の記載内容 |
|---|---|
| 管理対象となるリスクの種類と内容 | 為替リスク、金利リスク、価格変動リスク等のうち、どのリスクを対象とするか。信用リスクを対象とする場合には、ヘッジ対象の相場変動またはキャッシュ・フロー変動から合理的に区分して測定できるリスク要素であるか |
| ヘッジ方針 | どの取引から生じるリスクを、どの期間、どの程度まで低減または固定するか |
| ヘッジ比率 | 全額ヘッジか一部ヘッジか、リスク・カテゴリーごとの許容範囲をどのように設定するか |
| ヘッジ対象の識別方法 | 個別取引ごとに識別するか、リスクが共通する資産・負債等をグルーピングして識別するか |
| 利用可能なヘッジ手段 | 為替予約、通貨スワップ、金利スワップ、商品先物、オプション等のうち、各リスクに対してどの手段を利用できるか |
| 有効性の検証方法 | 事前の有効性予測、事後の有効性判定、数値による有効性判定を省略する場合の判断方法をどのように定めるか |
取引規模・複雑性に応じて追加する事項
次の事項は、すべての一般事業会社に一律に求められる最低限の項目ではありません。ただし、取引の規模、複雑性、金額的重要性、利用する金融商品の特性等に応じて、リスク管理方針や関連する内部規程に追加します。
| 追加項目 | 実務上の記載内容 |
|---|---|
| 市場流動性の検討 | ヘッジ手段の時価評価、取引の解消可能性、ロールオーバーの実行可能性等をどのように確認するか |
| リスク量の把握 | 想定元本、感応度、VaR、BPV、Earnings at Risk等のうち、会社の管理実態に応じてどの指標を用いるか |
| 許容限度 | 損失限度額、取引限度額、ヘッジ比率の範囲、承認権限をどのように設定するか |
| 職務分掌 | 取引実行部門、承認者、リスク管理部門、会計部門、取引確認部門の役割をどのように分けるか |
| 例外取引の承認手続 | 通常のヘッジ方針から外れる取引について、誰がどの資料に基づいて承認するか |
| モニタリングと経営報告 | 有効性、取引残高、時価、限度額超過等を、どの頻度で誰に報告するか |
ここで大切なのは、リスク管理方針を「監査人に提出するための書類」として作るのではない、ということです。経営上のリスク管理と会計上のヘッジ指定をつなぐ資料として設計することに意味があります。
ヘッジ取引は、損失の可能性を減少させる一方で、機会利益を失う可能性やヘッジ・コストを伴います。そのため、どのリスクをどこまで固定化するかは、経営判断を要する事項です。
移管指針第9号の結論の背景でも、ヘッジ行動には経営者の主観的要素が介在するため、遡及的なヘッジ指定やヘッジ指定の取消しへの誘因が生じる可能性が指摘されています。だからこそ、原則として取締役会その他の経営意思決定機関で承認されたリスク管理方針と、その方針に基づく権限規程・承認手続を整えておく。そのうえで、あらかじめ定めたルールに従ってヘッジ指定を行い、終了時までヘッジ対象と対応させて有効性を評価する体制が必要になります。
ただし、すべての個別ヘッジ取引について、取締役会決議が必要という意味ではありません。個別取引については、承認済みのリスク管理方針と権限規程に基づく所定の決裁によって実行できる場合があります。
したがって、リスク管理方針に必要なのは、抽象的な「リスク低減」ではありません。会計上のヘッジ関係を客観的に再現できるだけの具体性です。
ヘッジ指定は、ヘッジ対象とヘッジ手段を結び付ける中核資料である
ヘッジ会計における文書化の中心は、ヘッジ指定です。
ヘッジ指定とは、リスクを有する資産・負債・予定取引等の中から、ヘッジを意図する期間にわたってヘッジ対象を識別し、選択したヘッジ手段と対応させることをいいます。
移管指針第9号では、ヘッジ対象はヘッジ指定によって識別し、識別したヘッジ対象をヘッジ手段と対応させることが求められます。またヘッジ指定は、ヘッジ取引日、識別したヘッジ対象とリスクの種類、選択したヘッジ手段、ヘッジ割合、ヘッジを意図する期間などが確認できるものでなければなりません。
出典:企業会計基準委員会|移管指針第9号 金融商品会計に関する実務指針
基準上の中核的な指定事項
ヘッジ指定書では、基準上の中核的な事項として、少なくとも次の内容を明確にします。
| ヘッジ指定項目 | 確認すべき内容 |
|---|---|
| ヘッジ取引日 | いつヘッジ関係を開始し、ヘッジ指定を行ったか |
| ヘッジ対象 | どの資産、負債、予定取引、在外子会社等に対する持分への投資等を対象とするか |
| 対象リスク | 為替、金利、価格等のどのリスク要素を対象とするか |
| ヘッジ手段 | どのデリバティブまたは限定的に認められる手段を用いるか |
| ヘッジ割合 | 対象金額の全部か一部か |
| ヘッジ期間 | 対象期間全体か一部期間か |
| 有効性評価方法 | どの方法で事前の有効性予測と事後の有効性判定を行うか |
実務上併記・添付することが望ましい事項
次の事項は、上記の中核的な指定事項と同じ意味での指定項目ではありません。ただし、会計処理と監査対応を一貫させるため、ヘッジ指定書に併記するか、関連資料として紐付けておくことが望まれます。
| 実務上の付加事項 | 確認すべき内容 |
|---|---|
| 有効性評価から除外する要素等 | オプションの時間的価値、スポット価格と先物・先渡価格との差額等を、有効性評価の対象に含めるか除外するか |
| 非有効部分の会計処理 | ヘッジ関係全体が高い有効性を満たす場合の非有効部分について、原則的な繰延処理または合理的に区分したうえでの当期の純損益処理の方針をどのように定めるか |
| 会計処理方法 | 繰延ヘッジ、時価ヘッジ、金利スワップの特例処理、為替予約等の振当処理等のうち、どの処理を想定するか |
| 証拠資料 | 契約書、承認書、取引確認書、時価評価資料、リスク管理資料等のどの資料と紐付けるか |
ヘッジ指定でありがちな不備は、「対象取引の説明はあるが、対象リスクが特定されていない」というものです。
たとえば外貨建その他有価証券について、「為替リスクをヘッジする」のか、「価格変動リスクをヘッジする」のか。ここが違えば、有効性評価の対象となる変動額が変わります。金利スワップでも、固定金利借入金の時価変動リスクをヘッジするのか、変動金利借入金のキャッシュ・フロー変動リスクを固定するのかで、ヘッジ対象とヘッジ手段の関係は異なります。
特定のリスク要素のみをヘッジ対象とする場合には、そのリスク要素による相場変動またはキャッシュ・フロー変動を、他の変動要因から合理的に区分して測定できる必要があります。
また、ヘッジ対象の金額の一定割合だけをヘッジする場合や、保有期間の一部だけをヘッジする場合には、その割合や期間をヘッジ指定で明確にしておく必要があります。指定が曖昧なままだと、評価差額のうちどの部分をヘッジ会計の対象にするのか、どの部分を当期の純損益として処理するのかの判断が困難になります。
ヘッジ対象は「リスクを持つもの」でなければならない
ヘッジ会計では、まずヘッジ対象が適格でなければなりません。
ヘッジ対象になり得るのは、相場変動による損失の可能性がある資産または負債、予定取引から生じると見込まれる資産または負債、またはキャッシュ・フロー変動リスクにさらされているものです。
移管指針第9号では、相場変動による損失の可能性がある資産または負債のうち、当該変動が評価に反映されていないもの、または評価には反映されていても評価差額が純損益として処理されていないものが、相場変動を相殺するヘッジ対象となり得るとされています。
固定金利の借入金・貸付金は、市場金利の変動により時価が変動するものの、その変動額が評価に反映されません。そのため、ヘッジ対象に該当すると整理されています。また、変動利付の貸付金など、資産または負債に伴うキャッシュ・フローが変動するものは、キャッシュ・フローを固定するヘッジ対象となり得ます。
出典:企業会計基準委員会|移管指針第9号 金融商品会計に関する実務指針
実務上は、次のように整理できます。
| ヘッジ対象候補 | 対象となるリスク | 注意点 |
|---|---|---|
| 固定金利借入金 | 市場金利変動による時価変動リスク | 帳簿価額に時価変動が反映されていない点を整理する |
| 変動金利借入金 | 将来利息支払額の変動リスク | キャッシュ・フロー固定化の目的を明確にする |
| 外貨建予定取引 | 将来円貨キャッシュ・フローの変動リスク | 主要な取引条件が合理的に予測可能であり、予定取引が実行される可能性が極めて高いことが重要 |
| その他有価証券 | 価格変動または合理的に区分して測定できる特定のリスク要素 | 評価差額が純損益として処理されない点を整理する |
| 在外子会社等に対する持分への投資 | 当該投資に係る為替変動リスク | 個別・連結の処理と、為替換算調整勘定との関係を確認する |
なお、満期保有目的の債券は、満期まで保有するという保有目的と金利変動リスクをヘッジすることが整合しないため、原則として金利変動リスクのヘッジ対象とすることはできません。
ただし、取得当初から金利スワップの特例処理の要件を満たし、原則として満期までその処理を継続する場合には、例外的な取扱いがあります。
一方で、ヘッジ対象側の損益が、ヘッジ手段と同じ会計期間に当期の純損益として処理される場合には、ヘッジ会計によって損益認識時点を調整する必要がありません。
外貨建金銭債権債務等と為替予約等をそれぞれ独立して処理する場合、両者の為替変動は原則としていずれも当期の純損益に認識されます。この独立処理はヘッジ会計の対象外であり、ヘッジ会計の適用要件の判定も必要ありません。
一方、為替予約等の振当処理を採用する場合には、ヘッジ会計の要件を満たす必要があります。なお、既に発生した外貨建金銭債権債務を対象とする繰延ヘッジは、原則として認められません。外貨建有価証券については、保有目的区分等によって取扱いが異なるため、外貨建金銭債権債務とは分けて検討する必要があります。
出典:金融庁|外貨建取引等会計処理基準 出典:日本公認会計士協会|外貨建取引等の会計処理に関する実務指針
ヘッジ手段は原則としてデリバティブ取引である
ヘッジ手段は、原則としてデリバティブ取引です。
為替変動リスクであれば為替予約、通貨スワップ、通貨オプションなど。金利変動リスクであれば金利スワップ、金利オプション、金利先渡、金利先物など。価格変動リスクであれば先物、オプション、スワップなどが典型的です。
ただし、デリバティブ取引以外のヘッジ手段も、限定的に認められます。具体的には、予定取引、その他有価証券または在外子会社等に対する持分への投資の為替変動リスクをヘッジするための外貨建金銭債権債務・外貨建有価証券や、保有するその他有価証券の相場変動リスクをヘッジするための信用取引による売付け・有価証券の空売りなどです。
形式的に外貨建であるという理由だけで、外貨建金銭債権債務や外貨建有価証券を広くヘッジ手段に指定できるわけではありません。
出典:企業会計基準委員会|移管指針第9号 金融商品会計に関する実務指針
もっとも、ヘッジ手段として認められるかどうかは、形式だけで判断できるものではありません。
たとえば売建オプションは、受け取るオプション料を超えて損失が拡大し得る一方、損失を減少させる効果は受取オプション料の範囲に限られます。そのため、原則としてヘッジ手段とは認められないとされています。
ただし、例えば金利カラー取引のように、買建オプションと売建オプションの組合せによりリスクを限定する効果を有し、正味の受取オプション料がないものなどは、ヘッジ会計の対象となり得ます。また、適格な複合金融商品に組み込まれた買建オプションを相殺するための売建オプション等、限定的な例外もあります。
なお、契約時に支払いまたは受け取るオプション料と、オプションの時価を構成する時間的価値は同一ではありません。有効性評価から時間的価値を除外するかどうかは、オプション料の当初処理とは分けて整理する必要があります。
上場企業の実務では、ヘッジ手段の検討にあたり、次の点を確認する必要があります。
| 確認観点 | 実務上の確認内容 |
|---|---|
| 契約内容 | 想定元本、満期、基礎数値、決済条件、早期解約条項、担保条件 |
| リスク削減効果 | ヘッジ対象の特定された対象リスクを実際に減殺するか |
| 市場流動性 | 独立した会計上の適格要件ではないが、時価評価、取引の解消可能性、ロールオーバー等に影響する実務上の要素として検討する |
| 評価可能性 | 時価評価資料、評価モデル、インプットを入手・検証できるか |
| ヘッジ対象との対応 | 金額、期間、通貨、金利条件、決済時期などが整合しているか |
| 例外的手段 | デリバティブ以外の場合、基準上認められる範囲か |
ヘッジ対象と同一の基礎数値を持つ適切なヘッジ手段が存在しない場合には、価格変動等が類似する別の基礎数値を持つ手段を用いるクロスヘッジが検討されることがあります。
クロスヘッジを行う場合には、ヘッジ対象とヘッジ手段の価格変動等が類似し、ヘッジ期間を通じて高い有効性が見込まれることを、取引開始時に分析して文書化する必要があります。
ヘッジ手段は、単に「リスクを減らす金融商品」ではありません。ヘッジ対象の特定されたリスクを、会計上説明できる形で減殺する手段でなければならないのです。
事前テストでは、ヘッジ関係の合理性を取引開始時に確認する
ヘッジ会計の要件を満たすためには、ヘッジ関係の開始時点で、ヘッジ対象とヘッジ手段の関係を文書化し、有効性の評価方法を定めておく必要があります。
移管指針第9号では、企業はヘッジ取引開始時に、ヘッジ手段とヘッジ対象、およびヘッジ有効性の評価方法を正式な文書によって明確にしなければならないとされています。ヘッジ対象のリスクを明確にし、それに対してどのヘッジ手段を用いるかを明確にすること。さらに、ヘッジ手段の有効性について事前に予測しておくことが求められます。
出典:企業会計基準委員会|移管指針第9号 金融商品会計に関する実務指針
事前テストで確認すべき事項は、次のとおりです。
| 事前テスト項目 | 実務上の意味 |
|---|---|
| ヘッジ対象のリスク | 何の変動を損失の可能性として捉えているか |
| ヘッジ手段の変動特性 | ヘッジ対象の変動と経済的に対応するか |
| ヘッジ割合 | ヘッジ割合がリスク管理方針と整合し、ヘッジ期間を通じて高い有効性が事前に予測されるか。ヘッジ手段の想定元本等がヘッジ対象の指定額を不合理に上回っていないか |
| 期間対応 | ヘッジ対象の発生・保有期間とヘッジ手段の期間が対応しているか |
| キャッシュ・フロー対応 | 支払日、決済日、受渡日、利払日などが整合しているか |
| 事前の有効性予測方法 | 比率分析、必要に応じた回帰分析等により、ヘッジ期間を通じて高い有効性が見込まれるか |
| 数値による有効性判定の省略 | ヘッジ手段とヘッジ対象の重要な条件が同一であり、相場変動またはキャッシュ・フロー変動を完全に相殺すると合理的に想定できるか |
| 有効性評価から除外する要素等 | オプションの時間的価値、スポット価格と先物・先渡価格との差額等を、有効性評価の対象に含めるか除外するか |
| 市場流動性 | ヘッジ手段の時価評価、取引の解消可能性、有効性の事前予測等に影響する実務上の要素として、取引の性質に応じて検討する |
実務上、事前テストは「ヘッジ指定書を作成すること」と混同されがちです。
しかし、文書を作っただけでは足りません。ヘッジ対象とヘッジ手段が実際に対応しているか。予定取引の主要な取引条件が合理的に予測可能で、かつ予定取引が実行される可能性が極めて高いか。ヘッジ手段が対象リスクを減殺するか。これらを、ヘッジ関係の開始時点で検討しておく必要があります。
この検討を後回しにし、決算時に過去へ遡ってヘッジ指定を行うことはできません。特に、決算日近くに評価差額が大きくなってからヘッジ会計を検討する場合。どの時点でヘッジ関係を開始したのか、その指定時点にヘッジ会計を適用する意図と要件が存在していたかどうかを、監査上、慎重に確認されることになります。
事後テストでは、有効性を継続的に確認する
ヘッジ会計は、ヘッジ取引の開始時に要件を満たしていれば終わり、というものではありません。
ヘッジ指定期間中、ヘッジ対象とヘッジ手段の関係が継続して有効であることを、確認し続ける必要があります。
移管指針第9号では、企業は、指定したヘッジ関係について、ヘッジ取引時以降も継続して、ヘッジ指定期間中に高い有効性が保たれていることを確かめなければならないとされています。また、決算日には必ずヘッジ有効性の評価を行い、少なくとも6か月に1回程度、有効性の評価を行う必要があります。
出典:企業会計基準委員会|移管指針第9号 金融商品会計に関する実務指針
有効性の判定は、原則として、ヘッジ開始時から有効性判定時点までのヘッジ対象の相場変動またはキャッシュ・フロー変動の累計と、ヘッジ手段の相場変動またはキャッシュ・フロー変動の累計を比較して行います。両者の変動額の比率がおおむね80%から125%までの範囲内であれば、高い相関関係があると認められます。
ただし、80%から125%という範囲は、累計変動額を用いた比率分析における高い相関関係の目安です。この数値だけで機械的に適用可否を決めるのではなく、ヘッジ指定したリスク要素を測定しているか、取引開始時に定めた評価方法を継続しているか、有効性評価から除外する要素の取扱いが事前に定められているかもあわせて確認します。
実務上は、事後テストについて次の点を確認します。
| 事後テスト項目 | 実務上の確認内容 |
|---|---|
| 評価頻度 | 決算日には必ず、かつ少なくとも6か月に1回程度の評価を実施しているか |
| 評価対象期間 | ヘッジ開始時から評価時点までの累計で見ているか |
| 評価対象リスク | ヘッジ指定したリスク要素に対応する変動額を測定しているか |
| 評価方法の一貫性 | 取引開始時に定めた事後の有効性判定方法を継続して適用しているか。評価方法を変更する場合には、従前のヘッジ指定の中止と新たなヘッジ指定の要否を検討しているか |
| 80%〜125%の範囲 | 累計変動額を用いた比率分析の結果が、おおむね許容範囲内か |
| 一時的な範囲逸脱 | 変動額が極めて小さいため一時的に範囲外となったものであり、今後の累計変動額を考慮すれば範囲内に戻ることが合理的に見込まれるか |
| 数値による有効性判定の省略 | ヘッジ手段とヘッジ対象の重要な条件が同一であることを確認し、数値による判定を省略する根拠を文書化しているか |
ヘッジ手段とヘッジ対象の重要な条件が同一である場合には、相場変動またはキャッシュ・フロー変動を完全に相殺すると合理的に想定できるため、数値による有効性判定を省略できる場合があります。
ただし、数値による判定を省略できる場合であっても、なぜ重要な条件が同一といえるのか、ヘッジ開始時とその後で前提が変わっていないかを確認しておく必要があります。
出典:企業会計基準委員会|移管指針第9号 金融商品会計に関する実務指針
有効性評価は、単なる数値計算ではありません。取引条件、対象リスク、評価方法、有効性評価から除外する要素、結果として生じる非有効部分、会計処理の整合性を確認する、監査上の重要資料です。
予定取引をヘッジ対象とする場合は、主要な取引条件と実行される可能性の説明が重要になる
予定取引をヘッジ対象とする場合、すでに存在する資産・負債をヘッジする場合よりも、文書化と監査対応の難度が上がります。
予定取引は、まだ発生していない取引です。そのため会計上は、主要な取引条件が合理的に予測可能であること、予定取引が実行される可能性が極めて高いこと、ヘッジ対象として識別可能であることを説明する必要があります。
予定取引の内容、定例性、金額的重要性、発生までの期間等に応じて、例えば次の資料を組み合わせて要件を裏付けます。
| 確認資料 | 実務上の意味 |
|---|---|
| 予算・事業計画 | 予定取引が経営計画上位置付けられているか |
| 発注計画・販売計画 | 取引数量、時期、通貨、価格条件を合理的に見積もれるか |
| 確定受注・継続契約 | 定例的な取引や将来取引の発生を裏付ける契約上の根拠があるか |
| 生産・仕入計画、資金計画 | 予定取引を実行する事業上・資金上の能力があるか |
| 契約交渉資料 | 取引先、条件、実行の見通しを裏付ける資料があるか |
| 過去実績 | 同種取引が過去に継続的に発生しているか |
| 取締役会・稟議資料 | 経営上の意思決定または社内の権限規程に基づく承認が行われているか |
| ヘッジ指定書 | 予定取引の内容、リスク、期間、ヘッジ手段との対応が特定されているか |
判断にあたっては、過去に同様の取引が行われた頻度、当該取引を実行する法的・制度的・資金的能力、取引を実行しない場合に企業が受ける不利益、同等の効果をもたらす代替取引の有無なども確認します。
また、予定取引までの期間が長いほど、実行される可能性について慎重な検討が必要になります。おおむね1年を超える将来の予定取引を指定する場合には、その期間の長さを正当化する事業上の根拠が重要です。
予定数量についても、過去の同種取引の最大量を超える部分を指定する場合には、受注増加、設備増強、事業計画その他の客観的な根拠が必要になります。
主要な取引条件を合理的に予測できない場合や、予定取引が実行される可能性が極めて高いと認められない場合には、ヘッジ会計の前提そのものが成立しません。
さらに、予定取引が実行されないことが明らかになった場合には、ヘッジ会計の終了として、繰り延べていたヘッジ手段の損益または評価差額を当期の純損益として処理する必要があります。
出典:企業会計基準委員会|移管指針第9号 金融商品会計に関する実務指針
予定取引ヘッジでは、特に「事業上、その取引が予定されている」という説明と、「会計上のヘッジ対象として、取引条件と発生可能性を十分に特定できる」という説明を分けて整理することが重要です。
包括ヘッジは便利だが、要件整理を誤ると危うい
複数の資産または負債をまとめてヘッジ対象とする包括ヘッジは、実務上有用です。たとえば、多数の外貨建債権債務や、複数の金利リスクをまとめて管理する場合。個別ヘッジだけでは実務負荷が大きくなることがあります。
しかし、包括ヘッジは、単に「複数取引をまとめる」処理ではありません。
移管指針第9号では、ヘッジ対象の識別は取引単位で行うことが原則とされる一方、ヘッジ手段の最低取引単位やコスト・信用リスクの軽減等の理由により、リスクが共通する資産または負債等をグルーピングして識別する方法もあるとされています。
また包括ヘッジでは、個々の資産または負債が共通の相場変動等による損失の可能性にさらされ、その相場変動等に対して同様に反応することが求められます。
包括ヘッジにおける反応の一様性については、個々の資産・負債等の相場変動またはキャッシュ・フロー変動の割合が、ポートフォリオ全体の変動割合に対しておおむね上下10%以内にあることが、一つの目安となります。
また、単に外貨の受取予定と支払予定を相殺したネットポジションだけを漠然と指定するのではなく、その基礎となる具体的な資産、負債または予定取引を識別しなければなりません。
出典:企業会計基準委員会|移管指針第9号 金融商品会計に関する実務指針
実務上は、包括ヘッジについて次の点を確認します。
| 確認事項 | 実務上の意味 |
|---|---|
| 共通リスク | グルーピングした資産・負債等が同じリスクにさらされているか |
| 反応の一様性 | リスクに対する価格・キャッシュ・フローの反応がほぼ一様か |
| 具体的な対象の識別 | 単なるネットポジションではなく、基礎となる資産・負債・予定取引を特定しているか |
| 期間の整合性 | 満期日、決済日、利払日などが著しく相違していないか |
| 配分基準 | ヘッジ手段の損益または評価差額を各ヘッジ対象へ合理的に配分できるか |
| 区分管理 | ヘッジ会計終了まで、対象グループとヘッジ手段を区分管理できるか |
| 評価方法 | 包括ヘッジに適した有効性評価方法を事前に明示しているか |
包括ヘッジは、実務上の効率化手段である一方で、要件を満たさない取引まで一括してヘッジ対象に含めてしまうリスクを抱えています。特に、満期日、通貨、金利条件、価格変動特性がばらつく場合には、包括ヘッジの対象として適格かどうかを慎重に判断する必要があります。
連結会社間取引では、個別財務諸表と連結財務諸表でヘッジ関係が異なる
連結会社間取引について個別財務諸表上でヘッジ会計を適用していても、連結財務諸表上は、ヘッジ対象となる内部取引が相殺消去されるため、原則としてヘッジ対象が存在しなくなります。
この場合、個別財務諸表上で行った繰延処理を連結上で取り消し、外部の金融機関等との間で締結したヘッジ手段の評価差額等を当期の純損益として処理することになります。
ただし、連結会社間の外貨建予定取引が、将来の連結上の損益に影響を与える適格な予定取引に該当する場合や、内部取引と対応する連結会社の外部取引に係るリスクを、連結財務諸表上のヘッジ対象としてあらかじめ指定している場合等には、連結財務諸表上もヘッジ会計を適用できることがあります。
出典:企業会計基準委員会|移管指針第9号 金融商品会計に関する実務指針
連結グループでは、各社の個別財務諸表だけでなく、連結財務諸表上にどの外部リスクが残るのかを確認し、個別上のヘッジ指定と連結上のヘッジ指定を区別して管理する必要があります。
ヘッジ会計の中止と終了を最初から想定しておく
ヘッジ会計では、開始時点だけでなく、中止・終了のルールも重要です。
ヘッジ会計の中止と終了は似ていますが、実務上の意味は異なります。
| 区分 | 状況 | 会計上の意味 |
|---|---|---|
| ヘッジ会計の中止 | ヘッジ対象は残っているが、有効性要件を満たさなくなった、またはヘッジ手段が満期・売却・終了・行使等により消滅した場合 | 中止時点までのヘッジ手段に係る損益または評価差額は、一定の場合を除き、ヘッジ対象に係る損益認識時点まで繰り延べる |
| ヘッジ会計の終了 | ヘッジ対象が消滅した、または予定取引が実行されないことが明らかになった場合 | 繰り延べていた損益または評価差額を当期の純損益として処理する |
ヘッジ会計を中止した後にヘッジ手段から生じる時価変動は、原則として当期の純損益に計上します。
利付の資産または負債がヘッジ対象として残っている場合には、中止時点までに繰り延べた金額を、ヘッジ対象の残存期間にわたって利息の調整として配分する場合があります。
また、ヘッジ会計の適用を中止した後の相場変動等により、ヘッジ対象に係る含み益が減少し、ヘッジ手段に係る損失または評価差損に対して重要な不足額が生じている場合には、その不足額のうち、ヘッジ会計の適用を中止した後におけるヘッジ対象の相場変動に相当する部分を当期の損失として処理する必要があります。
ヘッジ対象の一部だけが消滅した場合には、その消滅した部分についてヘッジ会計を終了し、残存部分について引き続きヘッジ会計の要件を満たすかを判断します。
出典:企業会計基準委員会|移管指針第9号 金融商品会計に関する実務指針
実務上、ヘッジ会計の中止・終了で問題になるのは、次のような場面です。
| 場面 | 注意点 |
|---|---|
| ヘッジ手段のロールオーバー | 旧ヘッジ手段の消滅により旧ヘッジ関係を中止する。中止時点までに繰り延べた額は、原則としてヘッジ対象の損益認識時まで引き続き繰り延べる。新たなヘッジ手段については、新たなヘッジ指定を行う |
| 予定取引の延期 | 延期後も主要な取引条件が合理的に予測可能であり、予定取引が実行される可能性が極めて高いか、時期変更をどのように文書化するか |
| 予定取引の中止 | 予定取引が実行されないことが明らかになったか、繰延ヘッジ損益を当期の純損益として処理すべきかを判断する |
| ヘッジ対象の一部消滅 | 消滅部分についてヘッジ会計を終了し、残存部分についてヘッジ割合と適用要件を再評価する |
| 有効性の低下 | 変動額が極めて小さいことによる一時的な乖離か、継続的な要件不充足かを判定する |
| ヘッジ手段の解約 | 解約時点までの繰延残高、解約後の損益、新たなヘッジ指定の可否を整理する |
ヘッジ会計を開始する時点で、中止・終了時の処理方針まで想定しておく。そうしておけば、期中の条件変更や予定取引の変更が生じた場合にも、監査人への説明がしやすくなります。
実務で多い文書化の不備
ヘッジ会計は、要件自体も重要ですが、実務上は文書化の不備で問題になることが少なくありません。
特に、次のような状態には注意が必要です。
| 不備の類型 | 何が問題になるか |
|---|---|
| 指定日前の期間に遡ってヘッジ会計を適用している | 後日の文書作成によって、指定日前の時価変動を遡及的に繰延処理することはできない |
| リスク管理方針が抽象的 | どの取引が方針に従ったものか客観的に判断できない |
| 対象リスクが曖昧 | 為替リスク、金利リスク、価格変動リスクなどが特定されていない |
| ヘッジ割合が不明確 | リスク管理方針との整合、一部ヘッジか全部ヘッジか、過大ヘッジかを判定できない |
| 予定取引の根拠が弱い | 主要な取引条件の合理的な予測可能性と、予定取引が実行される可能性が極めて高いことを説明できない |
| 有効性評価方法が事後的 | 評価方法を結果に合わせて選んだように見える |
| 重要な条件が同一であることの根拠が不足 | 数値による有効性判定を省略する前提を説明できない |
| 有効性評価から除外する要素と非有効部分が混同されている | オプションの時間的価値等を除外する方針と、結果として生じる非有効部分の処理が区別されていない |
| リスク管理部門と会計部門の資料が不整合 | 管理上のヘッジと会計上のヘッジ指定が一致しない |
| 個別財務諸表と連結財務諸表の指定が混同されている | 内部取引消去後に連結上残るリスクとヘッジ手段の関係を説明できない |
| 注記との整合がない | 会計処理、金融商品注記、リスク管理方針の説明が食い違う |
ヘッジ会計では、結論が正しそうに見えても、文書化が弱ければ監査上の説明に耐えません。
特に上場企業では、ヘッジ会計の金額的重要性、時価評価や予定取引に含まれる判断、財務報告に与えるリスク等に応じて、金融商品注記、重要な会計方針、会計上の見積りの開示、監査、内部統制、適時開示の検討にも関係する可能性があります。
ただし、ヘッジ会計を適用していることだけで、これらの開示や対応が一律に必要になるわけではありません。それぞれの制度における重要性や適用要件を個別に判断する必要があります。
監査対応で準備すべき資料
ヘッジ会計の監査対応では、単にデリバティブ契約書や時価評価資料を提出するだけでは足りません。
監査人が確認するのは、ヘッジ会計の要件を取引開始時から継続して満たしているかどうかです。そのため、次の資料を体系的に整理しておく必要があります。
| 資料 | 監査上の意味 |
|---|---|
| リスク管理方針 | 取引が会社で承認された方針に従っていることを示す |
| 内部規程・権限規程 | 取引実行、承認、管理、会計処理の統制を示す |
| 取締役会・稟議資料 | リスク管理方針、重要なヘッジ方針または重要取引の経営判断を示す。すべての個別取引について取締役会決議を求めるものではない |
| ヘッジ指定書 | ヘッジ対象、対象リスク、ヘッジ手段、割合、期間、有効性評価方法を示す |
| デリバティブ契約書・取引確認書 | ヘッジ手段の契約条件を示す |
| ヘッジ対象資料 | 借入契約、外貨建取引、予定取引、投資等の根拠を示す |
| 事前テスト資料 | ヘッジ手段の有効性を事前に予測したことを示す |
| 事後テスト資料 | 継続的に有効性を確認していることを示す |
| 時価評価資料 | ヘッジ手段の評価額、評価技法、インプットを示す |
| 会計仕訳・注記資料 | ヘッジ会計の処理結果と開示の整合性を示す |
| 中止・終了判断資料 | 条件変更、予定取引中止、ヘッジ手段消滅時の判断を示す |
| 個別・連結調整資料 | 連結会社間取引の消去と、連結上残るヘッジ関係を示す |
ヘッジ会計の監査対応では、「資料があるか」だけでなく、「資料がつながっているか」が問われます。
リスク管理方針とヘッジ指定書がつながり、ヘッジ指定書と契約書がつながり、契約書と時価評価資料がつながり、時価評価資料と会計仕訳・注記がつながっている。この状態が求められます。
連鎖のどこかが切れている場合、ヘッジ会計の適用自体が形式的なものに見えてしまいます。
ヘッジ会計は、重要性とリスクに応じて開示・監査・内部統制にも関係する
ヘッジ会計の要件と文書化は、会計仕訳だけの問題ではありません。
ヘッジ会計を適用している場合には、重要性がある範囲で、デリバティブ取引の内容、取引に係るリスク、利用目的に加え、ヘッジ手段、ヘッジ対象、ヘッジ方針、有効性評価方法、リスク管理体制等を金融商品注記に記載します。
重要性が乏しい場合には記載を省略でき、連結財務諸表で注記している事項については、個別財務諸表での記載を要しない場合があります。
出典:企業会計基準委員会|企業会計基準適用指針第19号 金融商品の時価等の開示に関する適用指針
また、デリバティブの時価評価に用いる評価技法・インプット、予定取引が実行される可能性等について、翌年度の財務諸表に重要な影響を及ぼす見積りの不確実性がある場合には、会計上の見積りの開示対象となるかを個別に検討します。ヘッジ会計を適用していることだけで、当然に会計上の見積りの開示が必要になるわけではありません。
出典:企業会計基準委員会|企業会計基準第31号 会計上の見積りの開示に関する会計基準
デリバティブの時価評価、予定取引の適格性、有効性評価等に重要な判断や見積りを伴う場合には、監査上も慎重な検討が行われます。
ただし、ヘッジ会計を適用していることや金額が大きいことだけで、直ちにKAMになるわけではありません。KAMは、監査人が監査役等と協議した事項のうち、特に注意を払った事項から、当年度の監査において特に重要と判断した事項を選定するものです。会社側がKAMを決定するものではありません。
ヘッジ会計に関する業務プロセスが内部統制報告制度の評価対象となるかは、財務報告への影響の重要性、虚偽表示リスク、評価範囲の選定等に基づいて判断します。ヘッジ会計を適用しているだけで、当然にすべての関連プロセスが評価対象となるわけではありません。
出典:金融庁|財務報告に係る内部統制の評価及び監査の基準並びに実施基準の改訂について
さらに、ヘッジ会計の適用、中止または終了自体が、当然に適時開示項目となるものではありません。
関連するデリバティブ損失、予定取引の中止、決算訂正、業績予想の重要な修正その他投資判断に重要な影響を与える事実が、個別の適時開示基準または包括条項に該当する場合に、適時開示の要否を検討します。
出典:日本取引所グループ|適時開示に関するFAQ 出典:日本取引所グループ|会社情報適時開示ガイドブック
したがって、重要なヘッジ取引については、決算整理仕訳の段階で初めて検討するのでは遅くなります。取引設計、契約締結、稟議、ヘッジ指定、会計方針、開示検討および監査人との協議を、必要な時期に進めておくことが重要です。
専門家に相談すべき場面
ヘッジ会計は、単純な為替予約や金利スワップであれば、社内で整理できる場合もあります。
一方で、次のような場合には、早い段階で専門家を交えて、要件と文書化を確認しておくことが望ましいといえます。
| 相談を検討すべき状況 | 理由 |
|---|---|
| ヘッジ指定書が取引開始時に作成されていない、または後日の指定を検討している | 指定日前の期間への遡及適用はできず、将来に向かった新たな指定の可否と、指定日前の時価変動の処理を整理する必要がある |
| リスク管理方針が抽象的である | 取引が方針に従っていることを客観的に示しにくい |
| 予定取引をヘッジ対象としている | 主要な取引条件の合理的な予測可能性と、予定取引が実行される可能性が極めて高いことが争点になりやすい |
| 複数取引を包括ヘッジしている | リスクの共通性、反応の一様性、具体的なヘッジ対象の識別を検討する必要がある |
| 連結会社間取引をヘッジ対象としている | 個別財務諸表上のヘッジ関係と、内部取引消去後に連結上残るヘッジ関係を区別する必要がある |
| ヘッジ手段とヘッジ対象の条件が一致していない | 非有効部分や有効性評価方法が複雑になりやすい |
| オプションやクロスヘッジを利用している | 時間的価値、有効性評価から除外する要素、対象リスクの切り分けが難しくなる |
| ヘッジ手段をロールオーバーしている | 旧ヘッジ関係の中止、新たなヘッジ指定、繰延残高の処理を整理する必要がある |
| 予定取引が延期・縮小・中止されている | 中止と終了の区分、部分終了、繰延残高の処理を判断する必要がある |
| 監査人からヘッジ会計の根拠を問われている | リスク管理方針、ヘッジ指定、事前テスト、事後テスト、時価評価、注記を再整理する必要がある |
| ヘッジ会計の影響が業績・純資産に重要である | 重要性とリスクに応じて、注記、監査、内部統制、業績予想、適時開示への影響を検討する必要がある |
ヘッジ会計で重要なのは、会計処理の結論を先に決めることではありません。
取引実態を確認し、適格なヘッジ対象とヘッジ手段を特定し、対象リスク、リスク管理方針との整合、ヘッジ指定、有効性評価という会計上の要件を順番に積み上げる。そのうえで、内部統制と監査上検証可能な資料によって、その判断過程を裏付けることが必要です。
その積み上げがなければ、会計上の処理だけを整えても、後から説明できる判断にはなりません。
犬飼公認会計士・税理士事務所へのご相談について
ヘッジ会計の適用可否、ヘッジ指定書の整備、リスク管理方針の文書化、ヘッジ有効性評価、金融商品注記、監査人への説明資料の整理。こうした点に不安がある場合は、早い段階で論点を分解しておくことが重要です。
犬飼公認会計士・税理士事務所では、日本基準に基づく上場企業・IPO準備企業・大規模グループの決算、開示、監査対応を想定し、デリバティブ取引とヘッジ会計の要件整理、文書化、開示案、監査人への説明資料の整備をご支援しています。
ヘッジ会計について、会計処理の結論だけでなく、監査人・経営者・開示担当者に説明できる判断過程を整えたいとお考えでしたら、お問い合わせページよりお気軽にご相談ください。
主な出典・参照情報
- 出典:企業会計基準委員会|企業会計基準第10号 金融商品に関する会計基準
- 出典:企業会計基準委員会|移管指針第9号 金融商品会計に関する実務指針
- 出典:企業会計基準委員会|企業会計基準適用指針第19号 金融商品の時価等の開示に関する適用指針
- 出典:企業会計基準委員会|企業会計基準第31号 会計上の見積りの開示に関する会計基準
- 出典:金融庁|外貨建取引等会計処理基準
- 出典:日本公認会計士協会|外貨建取引等の会計処理に関する実務指針
- 出典:金融庁|監査基準の改訂に関する意見書
- 出典:金融庁|財務報告に係る内部統制の評価及び監査の基準並びに実施基準の改訂について
- 出典:日本取引所グループ|適時開示に関するFAQ
- 出典:日本取引所グループ|会社情報適時開示ガイドブック
- 出典:企業会計基準委員会|企業会計基準第30号 時価の算定に関する会計基準
- 出典:企業会計基準委員会|企業会計基準適用指針第31号 時価の算定に関する会計基準の適用指針
この記事の振り返り
| 論点 | 実務上の要点 |
|---|---|
| ヘッジ会計の位置づけ | デリバティブの原則処理ではなく、一定の要件を満たす場合に認められる特殊な会計処理 |
| ヘッジ取引の類型 | 相場変動を相殺するヘッジと、キャッシュ・フローを固定するヘッジに整理する |
| ヘッジ対象 | 相場変動等による損失の可能性がある資産・負債、予定取引、キャッシュ・フロー変動リスクのあるもの等 |
| 予定取引 | 主要な取引条件が合理的に予測可能であり、実行される可能性が極めて高いことが必要 |
| ヘッジ手段 | 原則としてデリバティブ取引。デリバティブ以外は対象リスクと取引類型に応じて限定的に認められる |
| リスク管理方針 | 管理対象リスク、ヘッジ方針、ヘッジ比率、対象識別方法、利用可能な手段、有効性の検証方法を文書化する |
| ヘッジ指定 | ヘッジ取引日、対象、リスク、手段、割合、期間、有効性評価方法をヘッジ関係の開始時に明確化する |
| 後日の指定 | 指定日前への遡及適用はできないが、要件を満たす場合には、既存のデリバティブを後日の指定日から将来に向かって指定できることがある |
| 事前テスト | ヘッジ対象とヘッジ手段の経済的関係、ヘッジ割合、期間対応、有効性の見込みを事前に確認する |
| 事後テスト | 決算日には必ず、かつ少なくとも6か月に1回程度、有効性を確認する |
| 有効性判定 | 原則として累計変動額を比較し、おおむね80%〜125%の範囲内かを確認する。ただし、数値だけで機械的に判断しない |
| 数値による有効性判定の省略 | ヘッジ手段とヘッジ対象の重要な条件が同一で、完全な相殺が合理的に想定される場合でも、その根拠を文書化する |
| 有効性評価から除外する要素 | オプションの時間的価値、スポット価格と先物・先渡価格との差額等を評価に含めるか除外するかを事前に定める |
| 包括ヘッジ | リスクの共通性、反応の一様性、具体的な対象の識別を満たす場合に検討できるが、単なるネットポジションの指定は避ける |
| 連結会社間取引 | 個別上のヘッジ関係が連結上も残るとは限らず、内部取引消去後に残る外部リスクを確認する |
| 中止・終了 | ヘッジ対象が残る場合の中止と、ヘッジ対象が消滅する場合の終了を区別し、後続処理まで整理する |
| 監査対応 | リスク管理方針、ヘッジ指定書、契約書、事前・事後テスト、時価評価、会計仕訳、注記の整合性を示す |
| 開示・KAM・内部統制 | ヘッジ会計の適用だけで自動的に対象となるわけではなく、重要性、判断の複雑性、虚偽表示リスク等に応じて検討する |
| 適時開示 | ヘッジ会計の適用や中止自体ではなく、関連する損失、予定取引の中止、決算訂正、業績予想修正等が開示基準に該当するかを判断する |
| 相談が必要な場面 | 予定取引、包括ヘッジ、連結会社間取引、クロスヘッジ、オプション、ロールオーバー、文書化不足、監査指摘がある場合 |

