確定申告をしていない年がある。副業収入や不動産収入を申告していなかった。あるいは、資産の売却益や保険金、複数の給与などが、後になって申告の対象だったと分かった。
こうした場面でまず頭をよぎるのは、「いくら追徴されるのか」という不安かもしれません。ただ、最初に考えるべきことは、それだけではありません。
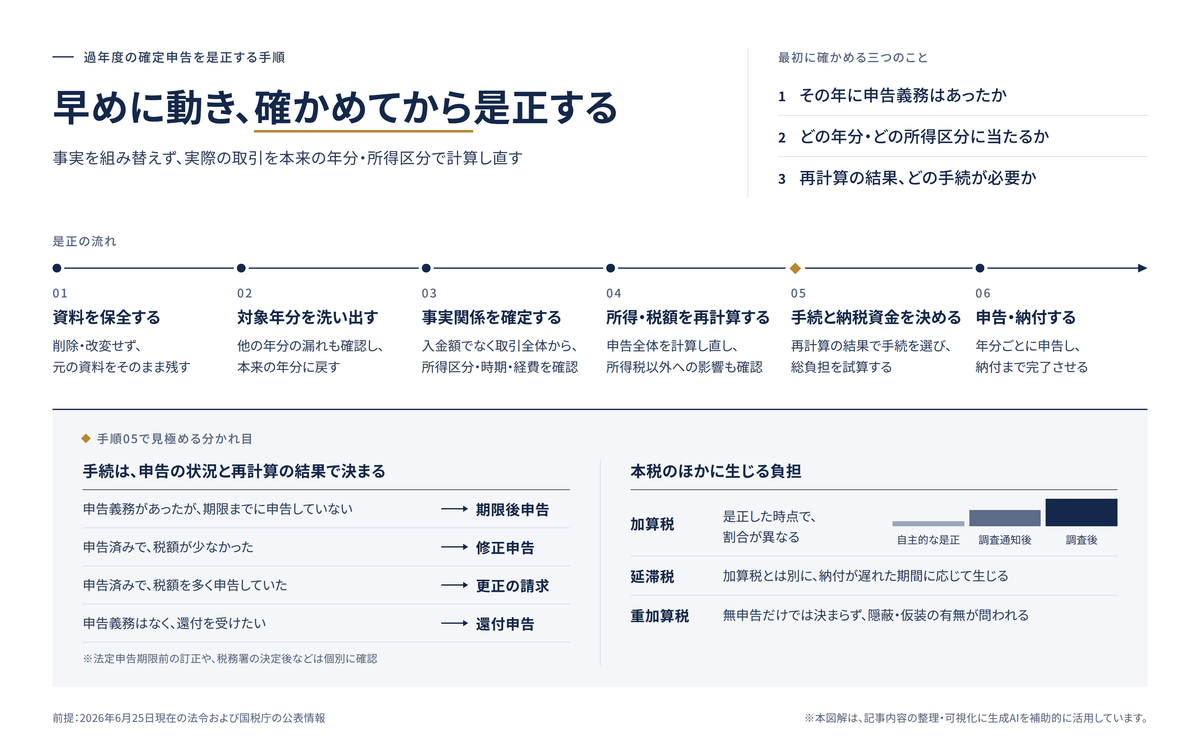
先に確認しておきたいのは、次の三点です。
- そもそも、その年に確定申告の義務があったのか
- 申告していない収入や取引は、どの年分・どの所得区分に属するのか
- 正しい所得金額と税額を再計算した結果、どの是正手続が必要になるのか
無申告や申告漏れに気づいたら、早めに動くことが大切です。とはいえ、内容を確かめないまま、とにかく急いで提出すればよいというものでもありません。
求められるのは、元の事実と資料を保全し、対象となる年分を特定し、正しい税務処理を組み立てたうえで、適切な手続によって是正することです。
本稿では、2026年6月25日現在の法令および国税庁の公表情報を前提に、無申告・申告漏れに気づいた場合の整理手順を解説します。なお、実際の取扱いは、対象年分、税務署からの連絡状況、収入の性質、帳簿・証憑の保存状況などによって変わります。
最初に整理したい五つの状態
ひと口に「申告していない」「申告を間違えた」といっても、必要な手続は一つではありません。
| 現在の状態 | 再計算の結果 | 基本となる手続 |
|---|---|---|
| 法定申告期限前で、提出済みの申告に誤りがある | 税額の増減を問わない | 正しい申告書を期限内に再提出 |
| 対象年分の法令上、申告義務があったが、期限までに申告していない | 対象年分の法令に従って所得・税額を計算 | 期限後申告 |
| 期限内または期限後に申告したが、税額が少な過ぎた | 納付税額が増える、または還付額が減る | 修正申告 |
| 申告済みだが、税額を多く申告していた | 納付税額が減る、または還付額が増える | 更正の請求 |
| もともと申告義務はなく、源泉徴収税額等の還付を受けたい | 還付になる | 還付申告 |
本稿では、申告義務があるにもかかわらず法定申告期限までに申告していない状態を「無申告」と呼び、申告義務のない方が還付申告をしていない状態とは区別して扱います。期限後申告は、この無申告の状態を自ら是正するための手続です。
なお、源泉徴収税額等の還付を受ける場合に申告義務があるかどうかは、対象年分によって取扱いが異なります。2022年1月1日以後に提出期限が到来する申告では、源泉徴収税額等を控除しきれずに還付となる場合、原則として確定所得申告の義務はなく、還付申告として整理します。
改正前は、還付になる場合でも申告義務が生じることがありました。そのため、対象年分の法令で確認することが必要です。
出典:国税庁|No.2020 確定申告
また、税額が変わらなくても、純損失等の金額が変わる場合には、修正申告や更正の請求を検討する必要があります。税額にも純損失等の金額にも異動がなければ、更正の請求はできません。
税務署の決定を既に受けている場合や、期限前の訂正であっても既に還付処理が行われている場合は、上の表だけで手続を判断せず、個別に確認してください。決定後に税額を増額する場合は修正申告、決定の内容に不服がある場合は不服申立て等を検討することになります。
出典:e-Gov法令検索|国税通則法 第18条・第19条・第23条
出典:国税庁|No.2026 確定申告を間違えたとき
出典:国税庁|提出した確定申告書の間違いを法定申告期限の前に発見した場合
そして、申告漏れが見つかったからといって、必ず修正申告になるわけではありません。漏れていた収入だけでなく、それに対応する経費、源泉徴収税額、損失、控除なども含めて申告全体を計算し直し、その結果に応じて手続を選びます。
ただし、申告しなかった収入が、すべて申告漏れに当たるわけではありません。申告不要制度の対象となる上場株式等の配当等には、当初の申告後に、修正申告や更正の請求によって選択を変更できないものがあります。過去の選択を変更できるかどうかは、別途確認が必要です。
出典:国税庁|確定申告で申告しなかった上場株式等の利子及び配当を修正申告により申告することの可否
法定申告期限の後に、税額を少なく申告していたことが分かった場合は修正申告、反対に多く申告していた場合は更正の請求が基本です。更正の請求ができるのは、原則として法定申告期限から5年以内です。
もともと確定申告の義務がない方の還付申告は、原則として、対象年の翌年1月1日から5年間提出することができます。
ただし、申告義務のない方が提出した還付申告書について更正の請求をする場合、その期限は、原則として還付申告書を提出した日から5年以内です。初めて還付申告をする場合の提出期間とは区別してください。
出典:国税庁|No.2024 確定申告を忘れたとき
出典:国税庁|No.2026 確定申告を間違えたとき
出典:国税庁|No.2030 還付申告
「早く対応すること」と「確認せずに提出すること」は違う
無申告や申告漏れは、早く是正するほど、加算税の取扱いなどで有利になる可能性があります。
ただ、確認を省いて急いで提出すると、次のような問題が起こりがちです。
- 一部の収入だけを申告し、別の収入が再び漏れてしまう
- 入金額だけを売上とし、手数料控除前の収入を把握できていない
- 事業所得、雑所得、不動産所得、譲渡所得などの区分を誤る
- 実際に生じている必要経費や源泉徴収税額を反映できていない
- 申告漏れが他の年分にもあることを見落とす
- 所得税だけを直し、消費税や源泉所得税を見落とす
- 納税額を確定させた後になって、納税資金が足りなくなる
そのため、対応は次の順序で進めるのが基本です。
資料を保全する → 対象年分を洗い出す → 事実関係を確定する → 所得・税額を再計算する → 手続と納税資金を決める → 申告・納付する
税額を減らすために事実を組み替えるのではなく、実際に起きた取引を、税務上正しく分類する。すべてはそこから始まります。
まず、確定申告義務があったかを再判定する
申告していない収入が見つかっても、それだけで直ちに期限後申告が必要になるとは限りません。
まずは、その年のすべての収入、所得、控除、源泉徴収税額を集めたうえで、申告義務があったかどうかを判定します。
申告要否の確認対象
少なくとも、次のような収入・取引は、年分ごとに洗い出しておきたいところです。
- 給与、賞与、退職金
- 複数の勤務先から受け取った給与
- 原稿料、講演料、監修料、業務委託報酬
- 副業、フリーランス、プラットフォーム経由の収入
- 家賃、更新料、礼金、駐車場収入
- 土地、建物、株式、投資信託等の売却
- 保険金、解約返戻金、個人年金
- 補助金、助成金、損害賠償金
- 暗号資産その他のデジタル資産による所得
- 国外口座、国外不動産、国外金融資産から生じた所得
- 源泉徴収されている報酬や配当
- 翌年以降へ繰り越したい損失
「源泉徴収されているから申告済み」「少額だから非課税」「赤字だから申告不要」。こうした思い込みは、必ずしも正しいとは限りません。
給与所得者についてよく知られている「給与以外の所得が20万円以下」という基準も、一定の要件を満たす場合に所得税の申告を要しないとする制度であって、誰にでも共通する非課税枠ではありません。住民税の申告が必要かどうかとも、切り離して確認する必要があります。
なお、医療費控除などを受けるために確定申告をする場合は、原則として、申告対象となる他の所得も含めて申告書を作成することになります。
出典:国税庁|こんな収入の申告漏れにご注意
出典:国税庁|No.2020 確定申告
無申告・申告漏れを是正する八つの手順
1.資料を削除・改変せず、そのまま保全する
申告漏れに気づいた直後は、申告書を作り始める前に、まず元の資料を保全します。
対象となる資料には、たとえば次のようなものがあります。
- 過年度の確定申告書と決算書
- 会計ソフトのデータ
- 銀行口座の入出金明細
- クレジットカード明細
- 契約書、注文書、請求書、領収書
- 電子メール、チャット、業務完了報告
- プラットフォームの取引履歴
- 証券会社の年間取引報告書
- 不動産の賃貸借契約書、家賃明細、修繕資料
- 保険会社からの支払通知書
- 源泉徴収票、支払調書
- 税務署から届いた通知や照会文書
電子データは、上書きや削除をせず、取得日時や取得元が分かる状態で保存しておきます。
資料が足りない場合に、取引先や金融機関から再発行を受けることは問題ありません。しかし、実際には存在しなかった契約書や領収書を過去の日付で作成したり、既存の資料を書き換えたりすることは、決してあってはなりません。
申告の誤りと、事実の隠蔽・仮装は、まったく別のものです。重加算税は、通常の加算税の要件に加えて、税額計算の基礎となる事実を隠蔽・仮装し、それに基づいて申告しなかったことなどが要件とされています。
無申告だったという事実だけで、直ちに重加算税になるわけではありません。ただし、発覚後に資料を改変したり、虚偽の説明をしたりすると、判断を大きく悪化させかねない点には注意が必要です。
出典:e-Gov法令検索|国税通則法 第68条
2.対象年分を一覧にする
申告漏れが一つ見つかったときは、その項目だけを直すのではなく、同じ取引が他の年にもないかを確認します。
次のような一覧を作っておくと、全体像をつかみやすくなります。
| 年分 | 申告の有無 | 発見した収入・取引 | 主な資料 | 税務署からの連絡 | 関連する可能性がある税目 |
|---|---|---|---|---|---|
| 対象年分ごと | 未申告・申告済み | 収入・経費・資産取引等 | 通帳・契約・請求等 | なし・行政指導・調査 | 所得税・消費税・住民税等 |
過年度に計上すべき収入や経費は、原則として、本来帰属する各年分に戻して計算します。
複数年分の漏れを、現在の年の売上や経費にまとめて計上しても、過年度の申告を正しく是正したことにはなりません。誤りが生じた年分ごとに税額を再計算し、必要な手続を行うのが基本です。
出典:国税庁|No.2200 収入金額とその計算
出典:国税庁|No.2210 必要経費の知識
3.入金額ではなく、取引全体から収入を復元する
申告漏れを調べるとき、通帳に入った金額を合計するだけでは不十分なことがあります。
たとえば、取引先やプラットフォームが手数料を差し引いて送金している場合、入金額がそのまま総収入金額になるとは限りません。
収入を復元するときは、次の関係を確認します。
- 契約金額
- 請求金額
- 売上・報酬の確定時期
- 源泉徴収税額
- 決済手数料や販売手数料
- 実際の入金額
- 未収入金、前受金
- 返金、値引き、取消し
特に、源泉徴収後の入金額だけを売上としていると、総収入金額と源泉徴収税額の両方を誤るおそれがあります。
副業やネット取引については、サービス運営会社の年間取引履歴、売上CSV、決済明細などを取得し、銀行への入金と照合します。古い履歴は閲覧できなくなることもあるため、早めに保存しておくことが肝心です。
出典:国税庁|No.2200 収入金額とその計算
出典:国税庁|No.2502 源泉徴収義務者とは
4.所得区分と収入計上時期を確認する
入金を把握したら、次に、その収入がどの所得に当たるのかを判断します。
主な候補は、次のとおりです。
- 事業所得
- 不動産所得
- 給与所得
- 雑所得
- 一時所得
- 譲渡所得
- 配当所得
- 退職所得
所得区分は、納税者が有利なものを自由に選べるわけではありません。活動の継続性、独立性、営利性、契約関係、役務提供の方法、資産の性質、帳簿の状況などから判断します。
所得区分が変われば、必要経費、青色申告、損益通算、損失の繰越し、課税方式なども変わる可能性があります。
また、入金日と収入を計上する年が一致するとは限りません。役務提供が完了した日、商品を引き渡した日、賃料を受け取る権利が確定した日などを確認し、その収入が本来どの年分に属するのかを見極めます。
出典:e-Gov法令検索|所得税法 第23条~第37条
出典:国税庁|No.2200 収入金額とその計算
5.実際に生じた必要経費・取得費・控除も確認する
無申告だったからといって、正当な必要経費まで認められなくなるわけではありません。
もっとも、税額を抑えるために、根拠のない支出を後から経費に加えることはできません。
確認したいのは、次のような点です。
- 実際に生じた費用であり、その年中に債務が確定しているか
- 未払・前払の有無や支払実績はどうなっているか
- 所得を得る業務と関係があるか
- 誰との、何のための取引か
- 家計支出が含まれていないか
- 資産として減価償却すべき支出ではないか
- その年分に対応する支出か
- 帳簿、領収書、通帳、契約書が一致するか
必要経費は、支払済みかどうかだけで決まるものではありません。未払であってもその年の必要経費になることがあり、逆に支払済みでも、前払費用等としてその年の必要経費にならないことがあります。
減価償却費などは債務確定によらずに計算し、現金主義の特例が適用される場合には、その取扱いを別途確認します。
また、所得控除には、その年中に支払ったことが要件となるものもあるため、必要経費とは区別して確認してください。
出典:国税庁|No.2210 必要経費の知識
出典:国税庁|No.2200 収入金額とその計算
出典:国税庁|No.1130 社会保険料控除
領収書がなければ必ず経費にならない、とも、本人が説明すれば必ず認められる、とも一概には言えません。契約書、請求メール、通帳、カード明細、業務記録、利用実態といった客観的な資料を組み合わせて、支出の内容を確認していきます。
ただし、2023年分以後は、不動産所得・事業所得等について、一定の無申告や隠蔽・仮装の事案で、簿外経費を必要経費に算入することを制限する特則があります。帳簿書類その他の資料によって取引と金額が明らかである場合など、法令上の要件を確認する必要があります。
出典:e-Gov法令検索|所得税法 第45条第3項
出典:国税庁|所得税基本通達 法第45条関係〔簿外経費(第3項関係)〕
資産の売却のうち譲渡所得に当たるものは、取得費、譲渡費用、所有期間、特例を適用できるかどうかなどを確認します。事業所得や雑所得等に当たるものは、その所得区分に応じて、収入、原価、必要経費を確認します。
取得に関する資料がないまま概算で処理すると、税額が大きく変わることがあります。購入時の契約書、登記資料、借入資料、相続関係の資料などは、できる限り探しておきたいところです。
出典:国税庁|No.1460 譲渡所得(土地、建物及び株式等以外の資産を譲渡したとき)
6.所得税以外への影響を確認する
個人の申告漏れを是正するときは、所得税だけを計算して終わりにしないことが大切です。
状況によっては、次のような税金、保険料、法定調書等の提出義務にも影響が及ぶ可能性があります。
- 復興特別所得税
- 住民税
- 個人事業税
- 国民健康保険料(税)
- 消費税・地方消費税
- 給与や報酬に係る源泉所得税
- 固定資産税上の償却資産申告
- 国外財産調書、財産債務調書等
特に個人事業者や不動産オーナーの場合、所得税の申告漏れが、消費税の課税事業者の判定や個人事業税にまで波及することがあります。
従業員、青色事業専従者、外注先、専門家等への支払がある場合は、支払者として源泉徴収・納付すべき税金がなかったかどうかも確認しておきます。
出典:国税庁|No.6501 納税義務の免除
出典:国税庁|No.2502 源泉徴収義務者とは
出典:国税庁|国外財産調書及び財産債務調書の提出
7.本税だけでなく、総負担と納税資金を試算する
是正に必要な資金は、追加の所得税だけではありません。
考え方としては、次の合計で捉えておくとよいでしょう。
追加の所得税等 + 加算税 + 延滞税 + 住民税・個人事業税等の追加負担 + 国民健康保険料(税)等の再計算による負担
国民健康保険料(税)は、期間制限の範囲内で過年度分が再計算されることもあります。将来の負担だけでなく、既に経過した年度の追加負担も確認しておきます。
出典:港区|国民健康保険の保険料
出典:八王子市|国民健康保険税の算定にかかる所得の申告
不動産収入がある場合、帳簿上は所得が生じていても、固定資産税、修繕費、借入金の返済などによって、手元に現金が残っていないことがあります。
とりわけ借入金の元金返済は、現金の支出ではあっても、返済そのものは所得税の必要経費になりません。借入金の利子や、借入金で取得した資産の減価償却費とは区別して考える必要があります。
「現金が残っていないのだから、税金も少ないはず」とは限らないのは、このためです。税額の計算と資金繰りは、切り分けて確認する必要があります。
出典:国税庁|No.2210 必要経費の知識
追加税額の概算が出た段階で、申告日、納付できる金額、住民税等の後続の負担までを含めた資金計画を立てます。
8.年分ごとに申告し、納付まで完了させる
期限後申告書や修正申告書を提出した場合、追加で納める税金の納期限は、原則としてその申告書を提出した日です。
申告書を提出しただけでは、納付は完了していません。
一方で、手元資金が足りないことを理由に申告そのものを放置すると、延滞税の期間や税務上のリスクがさらに広がりかねません。
一括での納付が難しい場合も、自己判断で放置せず、申告手続と並行して、税務署の徴収担当部門に相談してください。一定の要件を満たせば、納税の猶予や換価の猶予が認められることもあります。ただし、申請期限、財産・収支の状況、担保などの条件は、個別に確認しておく必要があります。
出典:国税庁|No.2024 確定申告を忘れたとき
出典:国税庁|No.2026 確定申告を間違えたとき
出典:国税庁|No.9206 国税を期限内に納付できないとき
申告漏れの内容ごとに確認事項は異なる
副業・フリーランス収入
確認すべきなのは、銀行への入金額だけではありません。
- 報酬総額
- 源泉徴収税額
- 手数料控除前の金額
- 売上計上時期
- 事業所得または雑所得の区分
- 対応する必要経費
- 帳簿の有無
- 消費税・インボイスとの関係
勤務先に知られたくないという事情があったとしても、それは申告義務の有無とは別の問題です。
不動産収入
不動産収入については、次の資料を物件ごとに整理します。
- 所有者・共有持分
- 賃貸借契約書
- 家賃、共益費、礼金、更新料
- 敷金・保証金
- 管理会社の精算書
- 固定資産税
- 借入金利子
- 修繕・リフォーム費用
- 減価償却資産の取得資料
- 自宅部分と賃貸部分の利用区分
相続の直後や共有不動産の場合、家賃が一人の口座に入っているからといって、その全額がその人の所得になるとは限りません。権利関係と収益の帰属を確認しておきます。
出典:e-Gov法令検索|所得税法 第12条・第26条・第37条
出典:国税庁|No.1370 不動産収入を受け取ったとき(不動産所得)
不動産・株式その他の資産売却
資産を売却した場合、売却代金が入金されていても、利益が出ているかどうかは、取得費や譲渡費用を確認しなければ分かりません。
さらに、次のような点によって取扱いが変わります。
- 資産の種類
- 所有期間
- 居住用・事業用等の利用実態
- 相続・贈与による取得か
- 特定口座、一般口座等の口座区分
- 適用可能な特例
- 他の譲渡損益との通算
- 申告を継続する必要がある損失の繰越し
「売却代金の全額が所得になる」「損失だから申告不要」と、一律に判断することはできません。
保険金・解約返戻金・年金
保険に関する収入については、次の関係を確認します。
- 保険料を負担した人
- 契約者
- 被保険者
- 受取人
- 一時金か年金か
- 死亡、満期、解約等の受取原因
これらによって、一時所得、雑所得、相続税、贈与税といった課税関係が変わります。
出典:国税庁|No.1750 死亡保険金を受け取ったとき
出典:国税庁|No.1755 生命保険契約に係る満期保険金等を受け取ったとき
国外口座・国外資産
国外で受け取った収入であっても、日本の居住者に該当する場合には、日本で申告の対象となることがあります。
居住者か非居住者か、居住者であれば非永住者に該当するかという区分に加えて、国外源泉所得、外国で納めた税金、外国税額控除、国外財産調書などを一体として確認します。
出典:国税庁|No.2010 納税義務者となる個人
出典:国税庁|国外財産調書及び財産債務調書の提出
期限後申告と修正申告では加算税が異なる
無申告の場合に主に問題となるのは、無申告加算税です。これに対して、申告済みの税額が不足していた場合に主に問題となるのは、過少申告加算税です。
無申告加算税の基本的な取扱い
2023年分以後の所得税申告など、法定申告期限が2024年1月1日以後に到来する申告について、無申告加算税の概要は次のとおりです。
| 期限後申告等を行う時点 | 納付税額に対する基本割合 |
|---|---|
| 税務署から調査を行う旨等の通知を受ける前に自主的に期限後申告 | 原則5% |
| 通知後、調査による決定等を予知する前 | 50万円以下の部分10%、50万円超300万円以下の部分15%、300万円超の部分25% |
| 調査による決定等を予知した後、または税務署による決定 | 50万円以下の部分15%、50万円超300万円以下の部分20%、300万円超の部分30% |
表中の金額区分は、売上高や申告漏れ所得ではなく、原則として、期限後申告等によって納付すべき税額を基準とします。
また、法定申告期限から1か月以内に自主的に期限後申告を行い、納付すべき税金の全額を法定納期限までに納付していることなど、所定の要件を満たす場合には、無申告加算税が課されないことがあります。
口座振替納付の手続をした場合、ここでいう納付期限は、期限後申告書の提出日です。あわせて、提出日の前日から起算して過去5年間に無申告加算税・重加算税を課されたことがなく、この不適用制度の適用も受けていないことが必要です。
一方で、短期間に無申告を繰り返した場合や、税務調査で提示・提出を求められた帳簿を提示等しない場合、帳簿への売上金額の記載が一定の水準を下回る場合などには、加重措置が適用されることがあります。対象年分、対象となる帳簿、記載の状況等の要件を確認する必要があります。
出典:国税庁|No.2024 確定申告を忘れたとき
申告済みの税額が少なかった場合
期限内申告をした後で税額が少なかったことに気づき、税務署から調査を行う旨等の通知を受ける前に自主的に修正申告をした場合は、原則として過少申告加算税はかかりません。
通知後、調査による更正を予知する前であれば、原則5%、一定額を超える部分は10%です。更正等を予知した後であれば、原則10%、一定額を超える部分は15%となります。
ここでいう「一定額」とは、当初の申告納税額と50万円のいずれか多い金額です。
なお、税務調査で提示・提出を求められた帳簿を提示等しない場合や、帳簿への売上金額の記載が一定の水準を下回る場合の加重措置は、過少申告加算税にも関係します。
ただし、当初の申告が期限後申告であった場合には、修正申告によって増えた税額についても、無申告加算税の計算対象となることがあります。
出典:国税庁|No.2026 確定申告を間違えたとき
行政指導と税務調査は区別する
税務署から連絡があったとしても、それが税務調査であるとは限りません。
申告書の記載漏れや計算誤りについて、自主的な見直しを求める行政指導の場合もあれば、質問検査権に基づく税務調査の場合もあります。
行政指導に基づいて自主的に修正申告をした場合は、原則として過少申告加算税は課されません。ただし、当初の申告そのものが期限後申告であった場合には、無申告加算税が課されることがあります。
これに対して、税務調査の後に修正申告をした場合は、原則として加算税の対象となります。
出典:国税庁|税務調査手続に関するFAQ(一般納税者向け)
延滞税は加算税とは別に生じる
加算税は申告義務違反等に対する行政上の負担であり、延滞税は納付が遅れた期間に応じて生じる税金です。両者は別のものとして捉えてください。
期限後申告や修正申告で追加の税額が生じた場合、延滞税は原則として、法定納期限の翌日から実際に納付した日まで計算されます。
ただし、期限内申告の後、法定申告期限から1年を経過して修正申告する場合などには、一定の期間を延滞税の計算期間から除く特例があります。期限後申告の後、その提出から1年を経過してさらに修正申告する場合にも特例がありますが、偽りその他不正の行為により税を免れた場合等は除かれます。
当初申告の提出状況、修正申告の時期、不正行為の有無等を確認したうえで計算する必要があります。初めて期限後申告をする場合に、延滞税が一律に1年分に限られるという制度ではありません。
2026年中の延滞税の計算対象期間については、納期限までの期間と、納期限の翌日から2か月を経過する日までの期間が年2.8%、その後の期間が年9.1%です。ここでいう納期限は、期限後申告・修正申告の場合、原則としてその申告書を提出した日を指します。
割合は年によって変わり、対象期間の途中で適用される割合が変わることもあります。過年度分は、年ごとに計算する必要があります。
出典:国税庁|No.9205 延滞税について
出典:国税庁|延滞税の計算方法
出典:国税庁|延滞税の割合
重加算税は「申告を忘れた」だけで決まるものではない
無申告であっても、それだけで重加算税が課されるわけではありません。
重加算税が問題となるのは、通常の無申告加算税等の要件を満たしたうえで、税額計算の基礎となる事実を隠蔽または仮装し、それに基づいて申告しなかった場合などです。
無申告加算税に代えて課される重加算税の通常の割合は、原則40%です。ただし、実際に重加算税の対象となるかどうかは、本人の認識だけで決まるものではありません。帳簿、入出金、名義、資料の作成経緯、税務署への説明、申告漏れが発覚した後の行動などから、総合的に判断されます。
単なる計算誤り、所得区分の認識違い、収入計上時期の誤りと、架空資料の作成、二重帳簿、意図的な売上除外、虚偽回答等とは、明確に区別して整理しなければなりません。
誤りに気づいた後は、事実をありのままに保全し、何が分かっていて、何を誤認していたのかを、時系列で整理しておくことが大切です。
出典:e-Gov法令検索|国税通則法 第68条
「何年分さかのぼるか」を自己判断しない
無申告や申告漏れについて、「過去5年分だけ申告すればよい」と単純に考えるのは適切ではありません。
税務署が所得税について更正・決定できる期間は、原則として法定申告期限から5年です。ただし、偽りその他不正の行為により税額を免れた場合などは、7年となることがあります。
一方で、納税者の側が更正の請求や還付申告をできる期間、特例の適用に必要な期限、損失の繰越しに関する要件などは、それぞれ別に定められています。
そのため、確認は次の順序で進めます。
- 漏れが生じた可能性のある年分をすべて把握する
- 各年分の申告義務と正しい税額を確認する
- 税務署の更正・決定期間と、納税者側の手続期限を区別する
- 期限が経過した年分を、自己判断で対象外にしない
- 期限に依存する控除・特例・青色申告上の取扱いを確認する
期限後申告をしたからといって、期限内申告を要件としない必要経費まで、一律に認められなくなるわけではありません。
しかし、青色申告特別控除の一部など、法定申告期限までの申告を要件とする制度については、期限後申告では同じ適用を受けられないことがあります。
出典:e-Gov法令検索|国税通則法 第70条
出典:国税庁|No.2030 還付申告
出典:国税庁|No.2072 青色申告特別控除
税務署から連絡を受けた場合の確認事項
税務署から電話、文書、電子通知等で連絡があったときは、その場で記憶だけを頼りに答えるのではなく、次の事項を確認しておきます。
- 税務署名、部署名、担当者名
- 連絡日時と連絡方法
- 対象税目
- 対象年分
- 行政指導か税務調査か
- 確認を求められている事項
- 提出を求められている資料
- 回答・提出期限
- 調査を行う旨、対象税目、対象期間の通知があったか
- 既に税理士へ税務代理を依頼しているか
電話ですぐに答えられない事項は、「資料を確認して回答します」と伝え、事実を確かめたうえで返答します。
税務署からの連絡を無視するのは適切ではありません。ただ同時に、確認できていない数字を推測で伝えることも避けるべきです。
提出した資料、回答した内容、電話で話した内容は、記録に残しておきます。税務代理を依頼する場合は、税務署から受け取った文書や連絡の内容を省略せず、専門家へ共有してください。
なお、税務署は、具体的な手続を行う前に、それが税務調査なのか行政指導なのかを明示することとされています。
出典:国税庁|税務調査手続に関するFAQ(一般納税者向け)
出典:国税庁|調査手続の実施に当たっての基本的な考え方等について(事務運営指針)
対応時に避けるべき七つの行動
1.税務署から連絡が来るまで放置する
自主的な期限後申告・修正申告と、調査通知後・調査後の申告とでは、加算税の取扱いが異なることがあります。
事実関係を整理できる状態であれば、連絡を待つことを前提にしないほうがよいでしょう。
2.見つかった一項目だけを追加する
申告漏れが一つ見つかったら、他の収入、必要経費、源泉徴収税額、控除、そして他の年分への影響もあわせて確認します。
申告書全体を再計算しないまま一つの金額だけを追加すると、別の誤りを残してしまうおそれがあります。
3.現在の年分にまとめて計上する
過年度に帰属する収入・経費を現在の年分にまとめても、本来の年分を是正したことにはなりません。
年分ごとに、取引と税額を整理します。
4.納税額を減らすために経費を作る
実在しない経費や事業と関係のない生活費を計上したり、取引内容・作成日等を偽った資料を作成・使用したりしてはいけません。
認められる可能性のある正当な経費を漏れなく確認することと、根拠のない経費を計上することは、まったく別のものです。
5.「20万円以下」「源泉徴収済み」だけで判断する
申告不要制度は、納税者の状況、所得の種類、他に申告する理由があるかどうかによって、適用関係が変わります。
住民税、損失の繰越し、控除の申告との関係もあわせて確認します。
6.納税資金がないため申告も先送りする
申告義務と、今の時点で一括納付できるかどうかは、分けて考えます。
追加税額を確定させ、早めに税務署へ納付の相談をするほうが、長く放置するよりも状況を整理しやすくなります。
7.「何年分か」を先に決めて資料を捨てる
更正・決定の期間、還付・更正の請求の期間、隠蔽・仮装の有無などによって、対象となる期間は変わります。
専門的な判断が終わるまでは、古い資料を廃棄しないことが重要です。
専門家への相談を早めに検討すべき場面
次のような場合には、単に申告書へ数字を入力するだけでなく、事実関係の復元から検討する必要があります。
- 複数年にわたり無申告または申告漏れがある
- どの年分に計上すべきか分からない
- 事業所得、雑所得、不動産所得等の区分が分からない
- 通帳の入金額と請求・売上金額が一致しない
- 帳簿を作成しておらず、過年度資料から復元する必要がある
- 自宅、車両、通信費等で事業と家計が混在している
- 不動産、株式、国外資産等を売却している
- 家族名義・共有名義の資産や口座がある
- 所得税だけでなく消費税や源泉所得税も関係する
- 税務署から行政指導、照会、調査通知を受けている
- 資料の改変、名義変更、虚偽説明等と評価されかねない事情がある
- 追加納税額が大きく、納税資金の調整が必要である
- 過去に別の税理士が関与しており、申告の前提が分からない
専門家に依頼する価値は、申告書を代わりに作成してもらうことだけにあるわけではありません。
対象年分、取引の実態、所得区分、必要経費、関連する税目、加算税の段階、納付方法を一体として整理し、税務署へ一貫した説明ができる状態をつくる。そこにこそ、専門家が関わる意味があります。
重要事項の振り返り
| 確認事項 | 判断の要点 | 取るべき行動 |
|---|---|---|
| 申告義務の有無 | 収入額だけでなく、所得区分、他の所得、控除、損失を含め、対象年分の法令に従って判定 | 年分ごとに全収入を一覧化する |
| 手続の種類 | 申告状況、税額・純損失等の増減、税務署の決定・還付処理の有無等で異なる | 期限後申告・修正申告・更正の請求等を区別する |
| 対象年分 | 現在年にまとめず、本来の帰属年へ戻す | 年分別の整理表を作る |
| 収入金額 | 入金額ではなく、契約・請求・手数料・源泉税を確認 | 通帳と第三者資料を照合する |
| 所得区分 | 名称や希望ではなく、取引実態から判断 | 契約、継続性、独立性、資産の性質を確認する |
| 必要経費 | 実在性、業務関連性、債務確定時期・期間帰属、家計との区分を確認 | 証憑と利用実態を整理する |
| 他税目への影響 | 消費税、源泉所得税、住民税、事業税等へ波及することがある | 所得税以外も同時に確認する |
| 加算税 | 自主申告か、調査通知後か、調査後かで異なる。帳簿の状況等による加重措置にも注意 | 税務署からの連絡段階を記録する |
| 延滞税 | 原則として法定納期限の翌日から納付日まで。計算期間から除かれる期間等の特例がある | 追加税額の確定後、早期に納付する |
| 重加算税 | 無申告だけではなく、隠蔽・仮装の有無が問題 | 資料を改変せず、事実を時系列で整理する |
| 納税資金 | 本税以外の負担や、国民健康保険料(税)等の過年度分の再計算も含めて準備する | 資金不足時は早期に税務署へ相談する |
| 再発防止 | 年1回の申告時だけでは漏れを防げないことがある | 口座分離、月次記帳、資料保存を整える |
無申告・申告漏れの整理をご検討の方へ
無申告や申告漏れへの対応では、早く申告書を提出することだけでなく、どの年分に、どの所得として、いくらを申告すべきかを正しく整理することが重要です。
複数年分の申告、所得区分の判断、不動産・資産の売却、帳簿の復元、消費税への波及、税務署からの連絡などがある場合には、申告を始める前の段階で、まず全体像を確認しておいたほうがよいこともあります。
犬飼公認会計士・税理士事務所では、過年度の申告書、通帳、契約書、取引明細、税務署からの通知等をもとに、申告が必要となる年分と論点を整理し、税務署等に取引や申告内容を説明できる状態に整えるところまでを支援しています。
「どの年分から確認すべきか分からない」「申告漏れが他の税金にも影響するか確かめたい」。そうした段階でも、当事務所ホームページのお問い合わせページからご相談いただけます。
※本記事は、当事務所が専門的な判断と根拠資料の確認を行い、内容に責任を持って掲載しています。論点の整理や、表現・体裁の調整には、生成AIを補助的に用いています。

