確定申告を終えたあと、あるいは年末調整だけで一年を締めくくったあとになって、次のようなことに気づく場面は少なくありません。
- 「医療費控除を入れ忘れていた」
- 「ふるさと納税の寄附金控除を申告していなかった」
- 「退職後に自分で払った社会保険料を控除していなかった」
- 「住宅ローン控除の初年度申告をしていなかった」
- 「扶養に入れられる親族がいたかもしれない」
- 「副業収入を申告していなかった」
- 「経費にすべき支出を入れていなかった」
- 「株式や不動産の売却を申告すべきだったかもしれない」
このとき、すぐに「還付申告をすればよい」「更正の請求を出せばよい」と考えるのは、少し気が早いかもしれません。税務上は、まず次の四つを分けて考える必要があります。
以下は、原則として法定申告期限を過ぎた後の基本的な整理です。確認するのは、申告義務の有無、提出状況、そして正しく計算した場合に納付税額・還付額・純損失等がどう増減するか、という点です。
| 気づいた内容・状況 | 基本的に検討する手続 |
|---|---|
| 確定申告義務がなく、まだ申告しておらず、源泉徴収税額や予定納税額の還付を受ける | 還付申告 |
| 申告済みで、納付税額が過大、還付額が過少、または純損失等の金額が過少だった | 更正の請求 |
| 申告済みで、納付税額が過少、還付額が過大、または純損失等の金額が過大だった | 修正申告 |
| 申告義務があるのに、法定申告期限を過ぎても申告していなかった | 期限後申告 |
出典:国税庁|No.2030 還付申告
出典:国税庁|No.2026 確定申告を間違えたとき
出典:e-Gov法令検索|国税通則法(第18条・第19条・第23条)
控除漏れと収入の申告漏れとでは、確認すべき内容が異なります。控除を追加すれば、通常は税負担が減る方向に働きます。一方で、収入の記載漏れがあったとしても、必ず追加納税になるとは限りません。必要経費や源泉徴収税額も含めてその年分全体を計算し直し、納付税額・還付額・純損失等の増減によって手続を判断します。
さらに、同じ年分の中で「副業収入の漏れ」と「医療費控除の漏れ」が同時に見つかることもあります。その場合は、都合のよい一方だけを直すのではなく、その年分全体を正しい状態へ組み直すことが求められます。
本コラムでは、控除漏れや申告漏れに気づいたときに、還付申告・更正の請求・修正申告をどう使い分ければよいのかを、期限や資料の整え方まで含めて整理していきます。
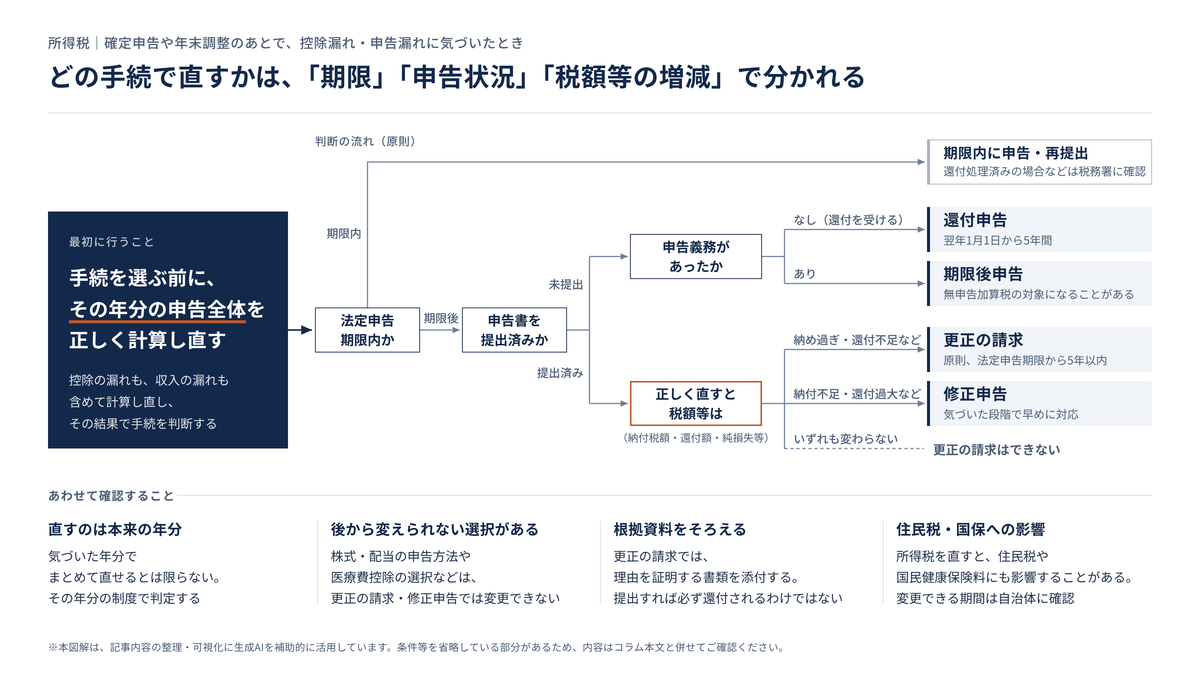
まず確認すべきことは「期限」「申告状況」「税額等の増減」
手続の名前を調べる前に、最初に確認しておきたいことが五つあります。
| 確認事項 | 判断に与える影響 |
|---|---|
| その年分の法定申告期限内か | 期限内の申告・再提出か、期限後の手続かを分ける |
| その年分について確定申告書を提出しているか | 未提出の申告か、提出済みの申告内容の訂正かが変わる |
| 確定申告義務があったか | 期限後に未提出の場合、還付申告か期限後申告かが変わる |
| 正しく直すと納付税額・還付額・純損失等がどう変わるか | 更正の請求か、修正申告かが変わる |
| 所得税だけでなく住民税・国民健康保険料等にも影響するか | 所得税申告だけで終わらない場合がある |
法定申告期限を過ぎてから申告内容の誤りに気づいたときは、直す方向によって手続が分かれます。
納める税金が多過ぎた、還付される税金が少な過ぎた、あるいは純損失等の金額が少な過ぎたときは、更正の請求で訂正します。反対に、納める税金が少な過ぎた、還付される税金が多過ぎた、あるいは純損失等の金額が多過ぎたときは、修正申告で訂正します。
ここで大切なのは、「控除を追加できるかどうか」だけでは判断できないという点です。申告全体を正しく直した結果として、税額や純損失等に異動が生じるかどうかまで見ておく必要があります。所得金額が増減したり、所得控除を追加できたりしても、最終的な納付税額・還付額または純損失等の金額に異動がなければ、更正の請求はできません。
出典:国税庁|No.2026 確定申告を間違えたとき
出典:e-Gov法令検索|国税通則法(第19条・第23条)
還付申告とは何か
還付申告とは、確定申告書を提出する義務のない方でも、給与等から源泉徴収された所得税額や予定納税額が、その年の所得金額に基づいて計算した所得税額より多い場合に、確定申告をして還付を受けるための手続です。
典型的なのは、年末調整も済んでいる給与所得者の方が、医療費控除、寄附金控除、住宅ローン控除の初年度申告、雑損控除、特定支出控除などを受けるために申告する場合です。
| 還付申告になりやすい例 | 確認すべき資料 |
|---|---|
| 年の途中で退職し、年末調整を受けていない | 源泉徴収票、社会保険料資料 |
| 医療費控除を受けたい | 医療費通知、領収書、補填金資料 |
| ふるさと納税・寄附金控除を受けたい | 寄附金受領証明書、寄附金控除に関する証明書 |
| 住宅ローン控除の初年度 | 年末残高証明書または年末残高情報、売買契約書、登記事項証明書等 |
| 災害・盗難による損害がある | 罹災証明書、修理費資料、保険金資料 |
| 給与所得者の特定支出控除 | 給与支払者の証明書等、特定支出に関する明細書、支出を証する資料 |
還付申告書は、確定申告の期間とは関係なく、その年の翌年1月1日から5年間提出できます。たとえば令和7年分であれば、令和8年1月1日から令和12年12月31日までが提出できる期間です。
出典:国税庁|No.2030 還付申告
出典:国税庁|所得税及び復興特別所得税の申告等
ただし、還付申告であれば何でも5年以内で足りる、というわけではありません。青色申告特別控除の55万円・65万円のように、法定申告期限までに確定申告書を提出することが適用要件となっている特例もあります。こうした特例を使う場合は、法定申告期限までに提出しておく必要があります。
出典:国税庁|No.2030 還付申告
つまり、「還付になるのなら、5年以内のいつでもよい」と単純に考えてしまうと、思わぬ落とし穴があるということです。還付申告そのものの期限と、特例を適用するための期限要件は、分けて確認しておきたいところです。
また、一定の給与所得者は、給与所得・退職所得以外の所得金額の合計額が20万円以下であれば、所得税の確定申告が不要となる場合があります。ただし、医療費控除などを受けるために還付申告をするときは、その20万円以下の所得も原則として申告に含めます。なお、源泉徴収ありの特定口座など、別の申告不要制度を適用できる所得は、これとは区別して確認します。
出典:国税庁|所得税及び復興特別所得税の申告等
申告済みの年分の減額訂正は、期限後なら「更正の請求」
よくある誤解のひとつが、すでに確定申告書を提出した方が、あとから控除漏れに気づいたときに「もう一度、還付申告を出せばよい」と考えてしまうことです。
しかし、すでに確定申告書を提出した年分について、法定申告期限後に納め過ぎた税金を戻してもらうには、原則として「更正の請求」を検討することになります。
更正の請求とは、税法の規定どおりに計算していなかった場合や、計算そのものに誤りがあった場合などに、納税者が税務署長に対して申告内容の減額訂正を求める手続です。税務署が請求の内容を検討し、納め過ぎた税金があると認められたときは減額更正が行われ、税金の還付などにつながります。
出典:国税庁|所得税及び復興特別所得税の更正の請求手続
出典:国税庁|申告が間違っていた場合
実務で更正の請求の対象になりやすいのは、売上の過大計上、経費の計上漏れ、寄附金控除の申告漏れ、医療費控除の漏れなどです。
一方で、単に「後から有利な処理に変えたい」というだけでは、認められない場合もあります。制度上の要件、期限の要件、そして申告時に選択した内容の有無を、あらためて確認しておく必要があります。
更正の請求ができる期限
更正の請求ができる期間は、原則として法定申告期限から5年以内です。確定申告の必要がない方が還付申告をしたあとで、その還付申告の内容をさらに直す場合は、提出した日から5年以内となります。
出典:国税庁|所得税及び復興特別所得税の更正の請求手続
判決等によって申告の計算の基礎となった事実が異なると確定した場合など、法令で定める後発的理由に該当するときは、通常の請求期間を過ぎても更正の請求ができる場合があります。たとえば国税通則法第23条第2項第1号に当たる場合は、その事実が異なると確定した日の翌日から2か月以内です。
もっとも、控除漏れや計算ミスに後から気づいたというだけでは、この後発的理由には当たりません。所得税法にも特例があるため、該当する理由と適用条文に応じて期限を確認します。
出典:e-Gov法令検索|国税通則法(第23条)
出典:国税庁|所得税及び復興特別所得税の更正の請求手続
| 場面 | 更正の請求の期限 |
|---|---|
| 通常の確定申告をした後、過大申告に気づいた | 原則として法定申告期限から5年以内 |
| 確定申告義務のない人が還付申告をした後、その内容を直す | その還付申告書を提出した日から5年以内 |
| 法令で定める後発的理由等に該当した | 適用条文ごとに確認。国税通則法第23条第2項第1号の場合は、事実が異なると確定した日の翌日から2か月以内 |
| 提出期限が土日祝日等に当たる | これらの日の翌日が期限 |
期限は、控除や経費の内容以上に重要です。どれほど税務上正しい請求であっても、期限を過ぎてしまえば還付を受けられないことがあります。
過年度の誤りに気づいたときは、気づいた年分でまとめて処理できるとは限りません。本来どの年分の申告を直すべきかを確認し、更正の請求が必要であれば、その期限内に対応しておくことが大切です。
修正申告とは何か
修正申告は、すでに提出した確定申告書について、納める税金が少な過ぎた場合や、還付される税金が多過ぎた場合に、正しい税額へ増額訂正するための手続です。申告した純損失等の金額が過大だった場合も、修正申告の対象になります。
出典:e-Gov法令検索|国税通則法(第19条)
控除漏れのご相談であっても、実際に資料を確認していくと、次のように修正申告などが必要になることがあります。
この表は、法定申告期限後に、申告が必要な所得の記載漏れなどがあり、正しく計算すると納付税額が増える、あるいは還付額が減るといった場合を想定しています。
| 気づいた内容 | 手続の方向 |
|---|---|
| 副業収入を申告していなかった | 修正申告または期限後申告 |
| 雑所得を申告していなかった | 修正申告または期限後申告 |
| 不動産収入を一部漏らしていた | 修正申告または期限後申告 |
| 申告が必要な株式・不動産の売却益を申告していなかった | 修正申告または期限後申告 |
| 扶養控除を誤って適用していた | 修正申告 |
| 医療費を補填する給付を、対象医療費の額を限度に差し引いていなかった | 修正申告の可能性 |
| 住宅ローン控除を過大に適用していた | 修正申告の可能性 |
期限内申告や還付申告について、税務署から調査通知を受ける前に、調査による更正を予知することなく自主的に修正申告をした場合は、過少申告加算税はかかりません。一方、調査通知後や、調査による更正を予知した後の修正申告では、その時点や事情に応じて加算税が課されることがあります。なお、調査通知は、調査日程を調整するための連絡と併せて行われることがあります。
出典:国税庁|税務調査手続に関する事務運営指針について
出典:e-Gov法令検索|国税通則法(第65条)
また、修正申告によって新たに納める税金は、修正申告書を提出する日が納期限です。原則として延滞税も生じますが、一定の期間を計算期間から除く特例などがあるため、実際の納付額は個別に確認します。
出典:国税庁|No.2026 確定申告を間違えたとき
出典:国税庁|No.9205 延滞税について
申告義務があったのに、法定申告期限を過ぎても申告していなかった場合は、期限後申告となります。期限後申告では、納付すべき税額がある場合、自主的な申告であっても原則として無申告加算税の対象になります。当初の申告が期限後申告だった場合には、その後の修正申告にも無申告加算税が課されることがあります。期限後申告によって納める税金も、その申告書を提出する日が納期限です。
出典:国税庁|No.2024 確定申告を忘れたとき
出典:国税庁|No.2026 確定申告を間違えたとき
修正申告は、税務署から連絡が来る前に、自分で気づいた段階で対応しておくことが大切です。控除漏れだけに目を向けて「還付になるはず」と考えていたところ、同じ年に収入漏れが見つかり、結果として追加納税になることもあります。
期限前の誤りは、原則として申告書の再提出で訂正する
法定申告期限内に誤りに気づいた場合は、原則として、正しい内容で確定申告書を作成し、期限内に再提出します。ただし、先に提出した申告について既に還付処理が行われている場合などは、訂正方法や精算について確認が必要です。還付済みの場合は、提出先の税務署に手続を確認してください。
出典:国税庁|申告が間違っていた場合
出典:e-Tax|送信した申告書等の訂正について
たとえば、その年分の法定申告期限までに提出した申告書に医療費控除の漏れがあり、まだ申告期限内であれば、原則として、正しい申告書を期限内に再提出する方向で確認していきます。
ただ、申告期限が近い時期には、提出方法、添付資料、納付額、振替納税、電子申告の受付状況なども関わってきます。期限の直前に誤りに気づいたときは、修正する箇所だけでなく、再提出後の納付・還付・控除証明の整合性まで確認しておく必要があります。
判断の流れ
控除漏れ・申告漏れに気づいたときは、次の順番で整理していくと、判断の誤りが起きにくくなります。
| 順番 | 確認すること | 判断のポイント |
|---|---|---|
| 1 | その年分の法定申告期限内か | 期限内なら、未提出の場合は通常の申告、提出済みの場合は原則として再提出。還付処理済み等の場合は税務署に確認 |
| 2 | その年分の確定申告書を提出したか | 期限後の場合、未提出なら申告義務を確認し、提出済みなら訂正内容を確認 |
| 3 | 申告義務があったか | 期限後に未提出で申告義務があれば期限後申告。申告義務がなく還付を受けるなら還付申告 |
| 4 | 正しく直すと納付税額・還付額・純損失等がどう変わるか | 申告済みで、納付税額の減少・還付額や純損失等の増加なら更正の請求。逆なら修正申告を検討 |
| 5 | 納付税額・還付額・純損失等に異動があるか | いずれにも異動がなければ、更正の請求はできない |
| 6 | 申告後の選択変更が認められるか | 株式・配当の申告選択、医療費控除の選択、扶養親族の所属変更の制限を確認 |
| 7 | 請求できる期限内か | 原則5年の起算日を確認。法令で定める後発的理由等は、適用条文ごとの期限を確認 |
| 8 | 証明資料があるか | 控除証明書、領収書、契約書、通帳、源泉徴収票等。更正の請求では必要な証拠書類を添付 |
| 9 | 所得税以外に影響するか | 住民税、国民健康保険料、個人事業税、消費税 |
| 10 | 複数年に影響するか | 繰越控除、扶養判定、減価償却、損失、住民税通知 |
「今年だけ」「控除だけ」と切り取って考えるのではなく、その年分全体、必要であれば過年度や翌年以後までつなげて整理していくことが大切です。
控除漏れでよくあるもの
ひとくちに控除漏れといっても、内容によって確認すべき資料も注意点も異なります。
| 控除・税額控除 | よくある漏れ | 注意点 |
|---|---|---|
| 医療費控除 | 医療費が多かったが申告していない | 医療費を補填する給付を、対象となった医療費の額を限度に差し引く |
| セルフメディケーション税制 | 対象医薬品の購入を把握していない | 通常の医療費控除との選択適用。いずれかを選択して確定申告した後は、更正の請求や修正申告によって選択を変更できない |
| 寄附金控除 | ふるさと納税を申告していない | 確定申告や個人住民税の申告をするとワンストップ特例が無効になるため、対象となるその年分の全寄附を申告に含める |
| 社会保険料控除 | 退職後に自分で払った国民年金・国保を入れていない | 誰が支払ったか、生計を一にする親族の分かを確認 |
| 生命保険料控除・地震保険料控除 | 年末調整に出し忘れた | 控除証明書、年末調整済みかを確認 |
| 小規模企業共済等掛金控除 | iDeCo・小規模企業共済等を入れていない | 支払証明書を確認 |
| 扶養控除 | 親族の所得を誤認していた | 合計所得金額、生計を一にしているか、年齢、他者との重複を確認。更正の請求・修正申告による任意の所属変更はできない |
| 配偶者控除・配偶者特別控除 | 配偶者の所得見積りが違っていた | 本人・配偶者双方の所得を確認 |
| 障害者控除・寡婦控除・ひとり親控除・勤労学生控除 | 年末調整で申告していない | 要件と証明資料を確認 |
| 住宅ローン控除 | 初年度申告をしていない | 契約、登記、入居、年末残高証明書または年末残高情報などを確認 |
| 雑損控除 | 災害・盗難の損害を申告していない | 罹災証明書、損害額、保険金等を確認 |
| 特定支出控除 | 給与所得者の資格取得費等を検討していない | 原則として給与支払者の証明が必要。令和5年分以後の一定の教育訓練に係る研修費・資格取得費は、キャリアコンサルタントの証明によることもできる |
出典:国税庁|No.1131 セルフメディケーション税制と通常の医療費控除との選択適用
出典:国税庁|No.1415 給与所得者の特定支出控除
医療費控除では、補填金を差し引く範囲にも注意が必要です。保険金や高額療養費など医療費を補填する給付は、その給付の対象となった医療費の額を限度に差し引きます。補填額のほうが多く、差し引ききれずに余った金額を、他の医療費から差し引く必要はありません。傷病手当金や出産手当金のように、医療費の補填を目的としない給付は差し引きません。
出典:国税庁|No.1120 医療費を支払ったとき(医療費控除)
出典:国税庁|医療費を補てんする保険金等
扶養控除の単純な申告漏れと、すでに他の家族の扶養親族として扱っていた親族の所属を変えることとは、別の問題です。更正の請求や修正申告によって、扶養親族の所属を税負担上有利な家族へ任意に変更することはできません。一方、要件を満たさない控除や重複控除の是正は、これとは区別して確認します。
出典:国税庁|No.1181 納税者が2人以上いる場合の扶養親族の所属
ふるさと納税には、特に気をつけたい点があります。確定申告を行うと、ワンストップ特例の申請は無効になります。そのため、ワンストップ特例を申請した分も含めて、すべての寄附を寄附金控除額の計算に取り込む必要があります。
また、ワンストップ特例を申請した方が、寄附金控除を入れないまま確定申告をしてしまった場合は、更正の請求によって寄附金控除の適用を受けられることがあります。
個人住民税の申告をする場合も、ワンストップ特例は無効になります。住民税の申告書には、ワンストップ特例を申請した分を含めて、その年分の対象となるふるさと納税を記載してください。所得税の確定申告でも、寄附金控除欄だけでなく、第二表の「住民税に関する事項」の該当欄まで確認しておく必要があります。
出典:国税庁|No.1155 ふるさと納税(寄附金控除)
出典:東京国税局|「ふるさと納税ワンストップ特例」の申請書を提出された方
基礎控除等は、その年分に適用される改正内容を確認する
控除漏れを見直す際は、その年分に適用される制度改正もあわせて確認しておきたいところです。令和7年度税制改正では、所得税の基礎控除や給与所得控除が見直されたほか、特定親族特別控除が新たに設けられました。これらは原則として、令和7年分以後の所得税に適用されます。
出典:国税庁|令和7年度税制改正による所得税の基礎控除の見直し等について
出典:国税庁|令和7年度税制改正による所得税の基礎控除の見直し等と確定申告
さらに、令和8年度税制改正では、基礎控除、給与所得控除の最低保障額、扶養親族等の所得要件などがあらためて見直されています。これらは原則として令和8年12月1日に施行され、令和8年分以後の所得税に適用されます。令和7年分の控除額や所得要件を、そのまま令和8年分以後に当てはめないようにしてください。
出典:国税庁|令和8年度税制改正による所得税の基礎控除の引上げ等について
たとえば、大学生年代のお子さんを扶養している場合、令和7年分以後は特定親族特別控除の確認が必要になる場面があります。過年度の控除漏れを直すときは、あくまでその年分に適用される制度で判定することが欠かせません。現在の制度だけを見て、過去の年分にそのまま当てはめてしまわないよう注意してください。
経費計上漏れは「控除漏れ」と同じではない
個人事業や副業、不動産収入がある方の場合、「控除漏れ」と「経費計上漏れ」が混ざり合いやすくなります。
たとえば、次のような支出です。
| 支出内容 | 主な整理 |
|---|---|
| 事業用の消耗品を経費に入れていなかった | 事業所得・雑所得の必要経費 |
| 不動産賃貸の修繕費を入れていなかった | 不動産所得の必要経費または資本的支出 |
| 開業前の準備費用を入れていなかった | 開業費、固定資産の取得価額、前払費用、必要経費等として検討 |
| 家事関連費の按分をしていなかった | 事業使用部分の合理的区分を確認 |
| 減価償却資産を処理していなかった | 取得価額、事業供用日、耐用年数、償却方法を確認 |
| 借入金利子を処理していなかった | 元本返済と利子の区分を確認 |
経費の計上漏れは、領収書を足せば済むという単純なものではありません。事業との関連性、支出の必要性、金額の合理性、家計との区分、そして裏づけとなる証拠資料まで確認する必要があります。
必要経費を計上する年分は、原則として債務の確定時期などによって判断します。未払いでもその年の必要経費になる場合がある一方で、支払い済みでも前払費用や資産の取得価額として扱う場合があります。現金主義の特例を適用している場合などは、別途確認が必要です。
出典:国税庁|No.2210 必要経費の知識
開業前の支出は、開業費、固定資産の取得価額、前払費用などに区分して判断します。開業費には任意償却が認められているため、未償却のままであることが、直ちに過年度の申告誤りになるわけではありません。当初申告での処理と未償却残高を確認したうえで、更正の請求ができるかどうかを検討します。
出典:国税庁|開業費の任意償却
必要経費を追加することで所得税が下がる場合は、更正の請求の対象になり得ます。ただしその一方で、売上の漏れや家事関連費の過大計上がないかも、あわせて確認しておかなければなりません。
申告漏れに気づいた場合は「還付」よりも是正を優先する
控除漏れを探している途中で、副業収入、不動産収入、配当、株式売却、保険金、補助金、雑収入などの申告漏れに気づくことがあります。
こうした場合、「控除を追加すれば還付になる」という見方だけでは足りません。申告漏れを含めて正しく計算した結果、納付税額が増える、還付額が減るといった場合には、法定申告期限後であれば、提出状況や申告義務の有無に応じて、修正申告または期限後申告が必要になります。
| 申告漏れの内容 | 確認する論点 |
|---|---|
| 副業収入 | 事業所得か雑所得か、必要経費、源泉徴収、住民税申告 |
| 業務委託報酬 | 支払調書だけでなく入金・請求書を確認 |
| 不動産収入 | 家賃、礼金、更新料、敷金、経費、減価償却 |
| 資産売却 | 譲渡所得、取得費、譲渡費用、特例 |
| 上場株式等 | 口座区分、損益通算、申告不要制度、当初申告の選択と変更可否 |
| 保険金・解約返戻金 | 一時所得、雑所得、非課税、相続税・贈与税との関係 |
| 補助金・助成金 | 事業との関係、収入計上時期、必要経費との対応 |
| 暗号資産・ポイント等 | 所得区分、取得価額、取引履歴 |
出典:国税庁|No.1755 生命保険契約に係る満期保険金等を受け取ったとき
株式や配当については、申告書に記載していないことが、そのまま申告漏れになるとは限りません。源泉徴収ありの特定口座内の所得や一定の配当等には、申告不要制度があるためです。
一方で、確定申告で申告に含めなかった源泉徴収ありの特定口座の所得・損失等を、更正の請求や修正申告で後から追加することはできません。反対に、申告に含めたものを、これらの手続で申告不要へ変更することもできません。上場株式等の配当についても、これらの手続によって申告不要・総合課税・申告分離課税の選択を変更することはできません。
計算の誤りを訂正することと、申告時の選択を変更することは、区別して考える必要があります。
出典:国税庁|特定口座の上場株式等の配当等
出典:国税庁|No.1331 上場株式等の配当等に係る申告分離課税制度
税務署からの指摘を待つのではなく、自分で気づいた段階で資料を集め、早めに是正しておくことが大切です。特に税額が増える場合は、修正申告の時期によって加算税の扱いが変わることがあります。
更正の請求をすれば必ず還付されるわけではない
更正の請求は、提出すれば自動的に還付される手続ではありません。税務署が内容を検討し、請求が正当と認められた場合に、はじめて減額更正が行われます。
実務上も、更正の請求の内容が必ず認められるとは限らず、証拠資料や事実関係の説明が重要になります。また、更正の請求を提出しても、その請求より前に確定した税額の納付義務が当然に消えるわけではありません。納付済みか未納か、延滞や徴収猶予の状況はどうかといった点も、あわせて確認しておく必要があります。
出典:国税庁|所得税及び復興特別所得税の更正の請求手続
出典:e-Gov法令検索|国税通則法(第23条)
更正の請求を検討する際は、次の資料を整えておくことが大切です。
| 資料 | 確認する理由 |
|---|---|
| 当初申告書の控え | どこをどう直すかの出発点 |
| 源泉徴収票 | 給与、源泉徴収税額、社会保険料、年末調整済み控除の確認 |
| 控除証明書 | 生命保険料、地震保険料、小規模企業共済等 |
| 医療費資料 | 医療費通知、領収書、補填金 |
| 寄附金資料 | 受領証明書、寄附金控除に関する証明書 |
| 住宅ローン資料 | 年末残高証明書または年末残高情報、契約書、登記資料 |
| 通帳・カード明細 | 支払実態、入金漏れ、経費漏れの確認 |
| 請求書・領収書 | 経費性、取引内容、計上すべき年分、支払先の確認 |
| 契約書 | 収入・支出の原因、権利義務の確認 |
| 証券会社資料 | 特定口座年間取引報告書、配当、損失 |
| 不動産資料 | 賃貸借契約、家賃明細、固定資産税、借入明細 |
| 保険金・補助金資料 | 所得区分、非課税、補填関係の確認 |
「証明書があるから大丈夫」で終わらせず、その証明書がどの年分に対応し、誰が支払ったもので、どの所得や控除に関係するのかまで確認しておく必要があります。
添付書類・明細書の考え方
現在の確定申告では、電子申告や明細書方式が広まったことで、すべての領収書を申告書に添付するとは限らなくなりました。ただし、添付しないからといって、保存しなくてよいわけではありません。
医療費控除では医療費控除の明細書、寄附金控除では寄附金受領証明書等、住宅ローン控除では各種計算明細書や証明書、雑損控除では損害額や災害関連支出を示す資料というように、必要となる書類は制度ごとに異なります。
住宅ローン控除については、調書方式の対象となる場合、従来の年末残高証明書の添付等が不要となり、税務当局から提供される年末残高情報などに基づいて申告します。必要資料は、入居年や借入先、調書方式への移行状況等に応じて確認してください。
出典:国税庁|住宅ローン控除の適用に係る手続の簡素化に関するQ&A
更正の請求では、当初の申告との違いを税務署に説明し、請求の理由の基礎となる事実を証明する書類を添付します。必要経費の計上漏れであれば、訂正内容を反映した青色申告決算書や収支内訳書、該当部分の帳簿、領収書の写しなどを用意します。
通常の確定申告で添付の省略が認められる書類と、更正の請求の根拠として提出すべき書類は、分けて確認してください。
出典:国税庁|所得税及び復興特別所得税の更正の請求手続
資料が不足していると、請求の根拠があいまいになり、確認に時間がかかったり、請求内容が認められなかったりすることもあります。
令和7年1月以後は「申告書控えの収受日付印」にも注意
紙で申告書や更正の請求書を提出する方は、提出記録の残し方にも注意が必要です。
令和7年1月から、申告書等の控えに収受日付印が押されなくなりました。書面で提出する際は正本のみを提出し、控えはご自身で作成・保管したうえで、提出年月日を記録・管理しておく必要があります。なお、当分の間は、希望する方に対して、日付や税務署名等を記載したリーフレットを渡す対応もとられています。
出典:国税庁|令和7年1月からの申告書等の控えへの収受日付印の押なつについて
この点は、還付申告や更正の請求でも重要です。提出期限が問題になる手続では、「いつ提出したのか」を後から確認できる状態にしておかなければなりません。e-Taxで提出した場合は、受信通知や送信データを保存しておくことが、実務上大切になります。
e-Tax・作成コーナーで作成できるが、判断は別問題
国税庁の確定申告書等作成コーナーでは、更正の請求書や修正申告書を作成できます。どちらも、原則として法定申告期限を過ぎたあとに申告内容の誤りを訂正するための手続という位置づけです。
出典:e-Tax|作成コーナーで「更正の請求書」・「修正申告書」を作成したい
ただし、作成コーナーで作れることと、その請求・申告が税務上妥当であることは、まったく別の問題です。
特に次のような場合は、入力する前の判断が重要になります。
| 状況 | 入力前に確認すべきこと |
|---|---|
| 医療費控除を追加する | 対象医療費、補填金の対象と差引範囲、家族分、生計を一にしているか、適用済み制度の選択変更制限 |
| 寄附金控除を追加する | ワンストップ特例、対象となるその年分の全寄附の入力、住民税への影響 |
| 扶養控除を直す | 親族の所得、生計を一にしているか、他の人との重複、任意の所属変更との区別 |
| 事業経費を追加する | 事業関連性、家事関連費、計上すべき年分、証憑、帳簿 |
| 不動産経費を追加する | 修繕費か資本的支出か、借入金利子、按分、計上すべき年分 |
| 株式損失の申告を検討する | 当初申告の選択と変更可否、申告分離、配当との通算、繰越控除、住民税・国保 |
| 副業収入を追加する | 所得区分、必要経費、源泉徴収、消費税 |
| 複数年を直す | 年分ごとの期限、繰越、翌年への影響 |
上場株式等の譲渡損失の繰越控除を受けるには、損失が生じた年に必要書類を添付して申告し、その後も連続して申告することなどが必要です。なお、NISA口座内の損失は、損益通算や繰越控除の対象になりません。
出典:国税庁|No.1474 上場株式等に係る譲渡損失の損益通算及び繰越控除
画面の案内に沿って入力できたとしても、前提となる所得区分や控除要件が誤っていれば、申告内容そのものが誤ったものになってしまいます。
所得税だけでなく住民税・国民健康保険料にも波及する
更正の請求や修正申告によって所得税の金額が変わると、住民税や国民健康保険料、個人事業税などにも影響することがあります。
| 影響先 | 注意点 |
|---|---|
| 住民税 | 訂正対象年分の所得・控除等が、その翌年度の住民税に反映される |
| 国民健康保険料 | 所得金額の変動により保険料が変わる可能性 |
| 個人事業税 | 事業所得の修正により対象所得が変わる可能性 |
| 保育料・各種給付 | 所得情報に連動する制度がある |
| 金融機関提出資料 | 過年度所得の訂正が融資審査に影響する場合がある |
| 扶養判定 | 親族側の所得訂正が扶養控除・社会保険扶養に影響する場合がある |
ふるさと納税については、所得税額に異動がなく更正の請求ができない場合でも、住民税の側で対応が必要になることがあります。寄附金控除を追加しても、最終的な所得税等の額に異動が生じないのであれば、更正の請求はできません。その場合は、お住まいの市区町村に相談することになります。
出典:国税庁|No.1155 ふるさと納税(寄附金控除)
また、令和6年度の個人住民税、つまり令和5年分の所得以後は、対象となる上場株式等の配当所得等・譲渡所得等について、所得税と住民税で異なる課税方式を選択することはできません。
出典:新座市|上場株式等に係る配当所得等及び譲渡所得等の課税方式の統一について
国民健康保険料は、所得税額に直接連動するものではありません。売上や必要経費の訂正によって算定の基礎となる所得金額が変わる場合と、医療費控除などの所得控除だけを追加する場合とでは、影響が異なります。医療費控除などを追加しただけで、国民健康保険料の所得割が下がるわけではありません。
出典:多摩市|国民健康保険税の計算方法
所得税の還付が認められても、過年度の国民健康保険料を変更できるとは限りません。国民健康保険料の賦課決定には、原則として当該年度の最初の納期の翌日から2年という期間制限があります。国民健康保険税として課税する自治体では取扱いが異なるため、住民税も含め、変更できる期間を自治体に確認してください。
出典:練馬区|国民健康保険料の賦課決定の期間制限について
所得税の還付額だけを見て判断すると、住民税や社会保険料への影響を見落としてしまうことがあります。
税務署から連絡が来た場合の受け止め方
税務署から、申告書の見直しや資料提出の連絡が来ることがあります。この段階で慌てて修正申告や更正の請求を出す前に、まず整理しておきたいことがあります。それが行政指導なのか税務調査なのか、調査通知を受けているのか、そしてどの税目・年分・項目についての確認なのか、という点です。
税務調査手続の実務では、提出された申告書に計算誤りや記載漏れ等があると思われる場合に、自発的な見直しを要請し、必要に応じて修正申告書または更正の請求書の自発的な提出を求めることがあります。こうした行為は、税務調査には該当しない行政指導として整理される場面があります。
行政指導に基づく見直しであっても、期限後申告の場合には無申告加算税が課されることがあります。
出典:国税庁|税務調査手続に関するFAQ(一般納税者向け)
ただし、行政指導だから軽く受け止めてよい、という意味ではありません。税務署が何を確認しようとしているのか、それが収入漏れなのか、控除証明の不足なのか、計算誤りなのかを整理し、資料を確認したうえで対応することが大切です。
よくある判断ミス
控除漏れ・申告漏れに関するご相談の中で、特に多い判断ミスは次のとおりです。
| 判断ミス | 問題点 |
|---|---|
| すでに申告済みなのに還付申告を出そうとする | 法定申告期限後なら、更正の請求が必要な場面がある |
| 控除漏れだけを直し、収入漏れを見ない | 申告全体が正しくならない |
| ふるさと納税ワンストップ特例を過信する | 確定申告や個人住民税の申告をすると特例が無効になる |
| 医療費を補填する給付を差し引かない | 医療費控除が過大になる。差し引くのは、その給付の対象となった医療費の額まで |
| 扶養親族の所得を収入金額だけで判断する | 所得金額、生計を一にしているか、年齢、重複控除の確認が必要 |
| 副業の所得が20万円以下なら、還付申告にも含めなくてよいと考える | 還付申告をする場合は、原則としてその所得も申告に含める。所得税を申告しない場合でも、住民税の申告が必要となることがある |
| 経費漏れを領収書の有無だけで判断する | 事業関連性、家事按分、取引実態、計上すべき年分、支払状況の確認が必要 |
| 申告後も有利な選択へ自由に変更できると考える | 株式・配当、医療費控除の選択、扶養親族の所属には、更正の請求や修正申告では変更できないものがある |
| 更正の請求期限を過ぎてから資料を集める | 請求できなくなる可能性 |
| 税額が変わらないのに更正の請求を出そうとする | 納付税額・還付額・純損失等のいずれにも異動がなければ、更正の請求はできない |
| 修正申告を先延ばしにする | 加算税・延滞税の負担が増える可能性 |
| 所得税だけ見て住民税を見ない | 住民税・国保・保育料等に波及する可能性 |
更正の請求も修正申告も、過去の数字を動かす手続です。数字を動かす以上、「なぜその数字が正しいのか」を説明できる資料が欠かせません。
専門家に相談した方がよい場面
次のような場合は、ご自身の判断で入力を進める前に、専門家へ相談しておくと安心です。
| 状況 | 相談した方がよい理由 |
|---|---|
| 複数年分を直したい | 年分ごとの期限、繰越、住民税への影響がある |
| 控除漏れと収入漏れが同時にある | 更正の請求か修正申告かの判定が必要 |
| 副業・事業・不動産収入がある | 所得区分、必要経費、消費税、帳簿の確認が必要 |
| 住宅ローン控除や譲渡特例が絡む | 要件・添付資料・住民税への影響が大きい |
| 扶養控除・配偶者控除を直したい | 家族側の所得や他者の控除との重複、扶養親族の任意の所属変更との区別が必要 |
| ふるさと納税のワンストップ特例が無効になった | 所得税と住民税の両方を確認する必要 |
| 医療費控除の補填金が複雑 | 保険金、高額療養費、出産育児一時金等の整理が必要 |
| 株式損失や配当の申告選択がある | 当初申告の選択によっては変更できず、住民税・国保・将来の繰越控除にも影響する |
| 事業経費や家事関連費を追加したい | 後から説明できる按分根拠が必要 |
| 税務署から連絡が来ている | 行政指導・税務調査の区別、調査通知・修正申告のタイミング整理が必要 |
特に、個人事業、不動産所得、資産売却がある方の場合は、控除を追加して終わり、というわけにはいきません。売上、経費、資産、借入、帳簿、消費税、住民税まで見渡したうえで、過去の申告をどのように是正するかを判断していく必要があります。
控除漏れ・申告漏れに関するご相談
控除漏れや申告漏れに気づいたとき、最初に必要なのは「どの手続を使うか」ではなく、「その年分の申告全体を正しく組み直すこと」です。
医療費控除や寄附金控除のように比較的整理しやすいものもあれば、副業収入、不動産収入、資産売却、扶養判定、住宅ローン控除、株式損失、消費税が絡むものもあります。後者の場合、控除漏れだけを見て還付を見込んでいても、収入漏れなどを含めて正しく計算すると、修正申告が必要になることがあります。また、一部だけを直すと、住民税や国民健康保険料への影響を見落とすおそれがあります。
犬飼公認会計士・税理士事務所では、過去の確定申告について、更正の請求書や修正申告書の作成にとどまらず、収入、所得区分、必要経費、控除、証拠資料、住民税等への波及、翌年以後への影響まで整理し、後から説明できる申告内容へ整えるところまでご支援しています。
過去の控除漏れ・申告漏れに気づき、「還付申告でよいのか」「更正の請求なのか」「修正申告が必要なのか」「期限に間に合うのか」といった点でご不安のある方は、犬飼公認会計士・税理士事務所HPのお問い合わせページからご相談ください。
振り返り
| 論点 | 重要ポイント |
|---|---|
| 還付申告 | 確定申告義務がなく、まだ申告していない人が、源泉徴収税額や予定納税額の還付を受けるために行う申告 |
| 還付申告の期限 | 原則、その年の翌年1月1日から5年間 |
| 20万円以下の副業所得 | 還付申告をする場合は、原則として申告に含める。別の申告不要制度がある所得は区別して確認 |
| 更正の請求 | 原則として申告期限後、申告済みの年分について、納付税額が過大・還付額が過少・純損失等が過少だった場合に検討する手続 |
| 更正の請求の期限 | 原則、法定申告期限から5年以内 |
| 還付申告後の更正の請求 | 確定申告義務のない人の還付申告については、その提出日から5年以内 |
| 後発的理由 | 法令で定める事由に限られ、単なる控除漏れの発見は対象外。国税通則法第23条第2項第1号では、事実が異なると確定した日の翌日から2か月以内 |
| 修正申告 | 申告済みの年分で、納付税額が過少・還付額が過大・純損失等が過大だった場合の訂正 |
| 期限後申告 | 申告義務があるのに法定申告期限を過ぎても申告していなかった場合の申告。納付税額があれば、原則として無申告加算税の対象 |
| 期限前の誤り | 原則として正しい申告書を期限内に再提出。還付処理済み等の場合は税務署に確認 |
| 税額異動なし | 納付税額・還付額・純損失等のいずれにも異動がなければ、更正の請求はできない |
| ふるさと納税 | 確定申告や個人住民税の申告をするとワンストップ特例が無効になるため、対象となるその年分の全寄附を申告に含める |
| 医療費控除 | 医療費を補填する給付を、対象となった医療費の額を限度に差し引き、明細書と資料保存を整える |
| 申告後の選択変更 | 株式・配当の申告選択や、通常の医療費控除とセルフメディケーション税制の選択は、更正の請求・修正申告では変更できない |
| 扶養控除等 | 所得金額、生計を一にしているか、年齢、他者との重複を確認。更正の請求・修正申告による任意の所属変更はできない |
| 経費計上漏れ | 事業関連性、家事按分、計上すべき年分、証憑、帳簿との整合性を確認 |
| 更正の請求の資料 | 請求理由の基礎となる事実を証明する書類を添付する。通常の確定申告の添付省略とは分けて確認 |
| 住民税への影響 | 所得税の更正・修正は住民税や国民健康保険料に波及する場合がある。国保の算定方法・変更期限は別に確認 |
| 申告書控え | 令和7年1月から収受日付印が押なつされないため、提出記録を自分で管理する |
| 専門家相談 | 複数年、複数所得、事業・不動産・資産売却が絡む場合は早めに相談する |
※本記事は、当事務所が専門的な判断と根拠資料の確認を行い、内容に責任を持って掲載しています。論点の整理や、表現・体裁の調整には、生成AIを補助的に用いています。

