債務超過会社を対象とする組織再編は、通常のM&Aやグループ再編と比べて、会計処理の結論だけを追っていると実務判断を誤りやすい領域です。
債務超過会社を吸収合併する。債務超過事業を会社分割で切り出す。債務超過子会社を株式交換で完全子会社化する。親会社が子会社の債務を引き受けたうえで合併する。債権放棄やDES(債務の株式化)を組み合わせて再編する。
これらはいずれも、法形式としては「合併」「会社分割」「株式交換」「債務引受」「資本取引」として整理できます。しかし実務で問われるのは、形式よりもむしろ次の点です。
- その会社又は事業は、帳簿上の債務超過なのか、時価ベースでも債務超過なのか
- 再編は取得なのか、共通支配下の取引なのか、非支配株主との取引なのか
- 受け入れる純資産がマイナスとなる場合、個別財務諸表でどの差額を損益又は純資産に反映するのか
- 親会社は、再編前に子会社株式評価損、貸倒引当金、債務保証損失引当金、関係会社事業損失引当金をどこまで計上すべきか
- 会社法上、株主総会承認、取締役の説明、債権者保護手続、簡易再編の可否にどのような影響があるか
- 税務上、適格組織再編、繰越欠損金、グループ通算、税効果会計にどこまで波及するか
- 適時開示、臨時報告書、有価証券報告書、監査上の主要な検討事項(KAM)、内部統制にどこまで影響するか
債務超過会社を対象とする再編では、「債務超過だから処理はこうなる」と単線的に結論を出すことはできません。むしろ債務超過であることは、組織再編会計、金融商品会計、引当金、税効果、会社法計算、開示、監査対応を同時に動かすトリガーだと捉えるべきものです。
本稿では、日本基準を前提に、上場企業・IPO準備企業・大規模グループの決算実務で説明可能な判断軸を整理します。
まず「債務超過」を一つの言葉で片付けない
債務超過とは、一般に、負債総額が資産総額を上回り、純資産額がマイナスとなっている状態をいいます。純資産は資産と負債の差額概念であり、個別財務諸表では株主資本や評価・換算差額等、連結財務諸表では株主資本、その他の包括利益累計額、非支配株主持分などを含む表示区分として現れます。
債務超過は、資本欠損がさらに進んだ状態です。会社の継続性、資金調達、取引継続、保証、上場維持、監査上の継続企業の前提(GC)にまで波及していきます。
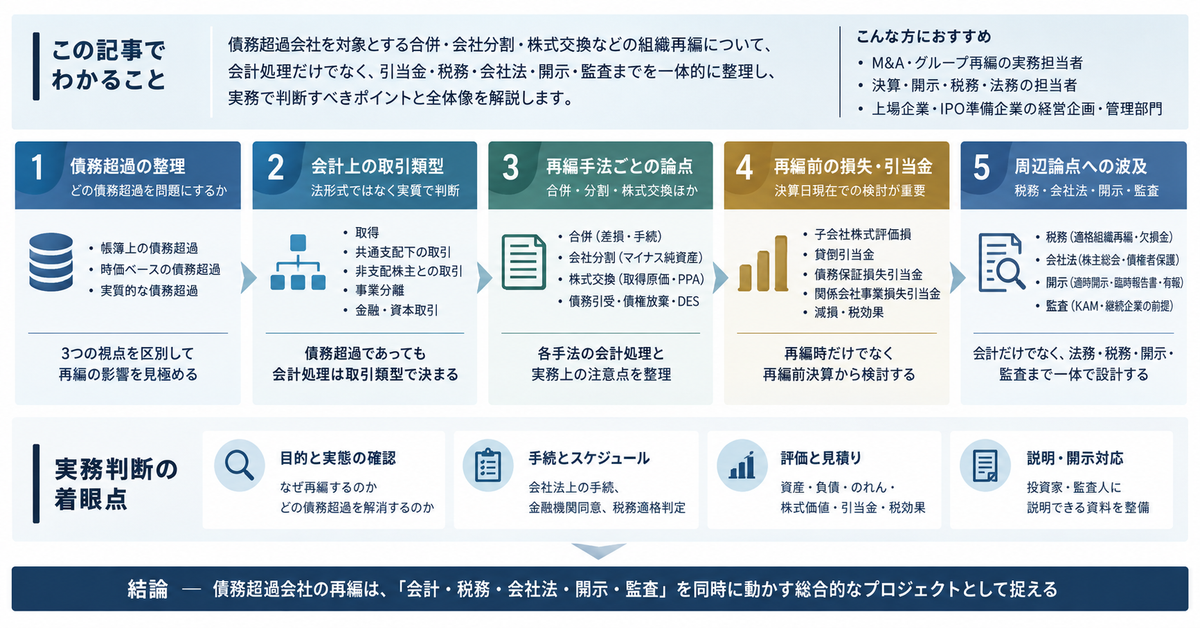
ただし組織再編の実務では、次の3つを分けて考える必要があります。ここでいう区分は本稿の説明上の整理であり、法令・会計基準上の相互に独立した分類ではありません。時価評価と簿外債務の把握など、検討内容が重なる場合もあります。
| 区分 | 意味 | 実務上の影響 |
|---|---|---|
| 帳簿上の債務超過 | 会計帳簿上、負債が資産を上回る状態 | 個別決算処理の基礎となる。会社法上の差損や簡易再編の可否は、法定の算定方法により別途判定 |
| 時価ベースの債務超過 | 資産・負債を時価で評価しても純資産がマイナスとなる状態 | 取得原価配分(PPA)、株式価値評価、債権回収可能性に影響 |
| 実質的な債務超過 | 資産の回収可能性、簿外債務、保証、偶発債務、事業損失見込み等を検討すると純資産が不足する状態 | 引当金、GC、債務保証、開示、監査上の見積りに影響 |
たとえば、帳簿上は債務超過であっても、含み益のある不動産や事業価値が存在する場合があります。一方で、帳簿上は債務超過でなくても、回収不能債権、減損未認識資産、保証債務、将来撤退費用を考慮すると、実質的には再編前に損失認識が必要となることもあります。
債務超過会社の再編を検討する際は、最初に「どの債務超過を問題にしているのか」を明確にしておきたいところです。
帳簿上の債務超過だけを見て会社法手続を判断し、時価ベースの債務超過を見落とせば、PPAやのれん、貸倒、債務保証損失の判断を誤ります。逆に、企業価値評価上の再生価値だけを見て、個別財務諸表上の債務超過を軽視すると、会社法上の差損や債権者保護手続、監査証拠の整理が不足することになります。
判断の入口は「再編の法形式」ではなく「会計上の取引類型」
債務超過会社を対象とする再編でも、会計上の入口は通常の組織再編と変わりません。法形式としては、合併、会社分割、株式交換、株式移転、株式交付、事業譲渡、現物出資、債務引受、債権放棄、DESなどが考えられます。しかし、会計処理は法形式だけで決まるものではありません。
企業結合会計基準では、企業結合に該当する取引について、取得、共同支配企業の形成、共通支配下の取引等を区分して考えます。
このうち共通支配下の取引とは、結合当事企業又は事業のすべてが企業結合の前後で同一の株主により最終的に支配され、かつ、その支配が一時的ではない場合の企業結合をいいます。企業結合会計基準は、企業結合の会計処理及び開示を定めることを目的としており、適用にあたっては企業結合会計基準及び事業分離等会計基準に関する適用指針もあわせて参照する必要があるとされています。
出典:企業会計基準委員会|企業会計基準第21号「企業結合に関する会計基準」(第1項・第16項)
| 会計上の類型 | 典型例 | 債務超過時の主な論点 |
|---|---|---|
| 取得 | 外部の債務超過会社を買収・合併・株式交換で取得 | 取得原価、PPA、のれん又は負ののれん、偶発債務、税効果 |
| 共通支配下の取引 | 親会社と子会社の合併、兄弟会社間合併、グループ内会社分割 | 簿価引継ぎ、抱合せ株式消滅差損益、資本剰余金、利益剰余金、事前損失処理 |
| 非支配株主との取引 | 債務超過子会社の完全子会社化、非支配株主持分の整理 | 子会社株式取得原価、非支配株主持分、追加取得差額、対価の合理性 |
| 事業分離 | 債務超過事業の切出し・譲渡 | 移転損益、受取対価、分離元の継続的関与、事業価値評価 |
| 金融・資本取引 | 債権放棄、DES、債務引受、保証履行 | 貸倒、債務免除益、資本取引性、求償債権、引当金 |
企業結合会計基準及び事業分離等会計基準に関する適用指針は、企業結合の会計上の分類ごと、かつ合併、会社分割、事業譲渡・譲受、株式交換、株式移転等の代表的な形式ごとに、個別財務諸表上及び連結財務諸表上の会計処理を示す構成になっています。
出典:企業会計基準委員会|企業会計基準適用指針第10号「企業結合会計基準及び事業分離等会計基準に関する適用指針」(第3項・第204項)
債務超過会社を対象とする再編で特に注意したいのは、「債務超過」という事実が会計類型を直接決めるわけではない、という点です。債務超過であっても、外部から支配を獲得するのであれば取得会計が問題になりますし、グループ内の再配置であれば共通支配下の取引が中心になります。
会社法上、債務超過会社の合併は可能だが、手続リスクは軽くない
実務でよく聞かれるのが、「帳簿上債務超過の会社を合併できるのか」という問いです。
会社法上、債務超過会社を被合併会社とする吸収合併は、一定の手続を前提に可能と理解されています。ただし、合併が可能であることと、会計上の差額をどのように処理するかは別の問題です。親子合併、子会社間合併、会社分割などの取引類型に応じて、損益処理と資本処理を区別する必要があります。
そして、「可能である」ことと「通常どおり簡便に進められる」ことは、まったく別の話です。
債務超過会社を被合併法人とする場合、会社法上は、会社法第795条第2項に該当する差損が生じるかが問題になります。この判定に用いる承継資産・承継債務の額は、会社法施行規則第195条に従い、存続会社の合併前後の貸借対照表に計上すべき額等を基礎として算定します。消滅会社の直前の単体純資産がマイナスであるかどうかだけで判定するものではありません。
また、会社法第795条第2項には、承継債務の額が承継資産の額を超える場合だけでなく、存続会社株式等を除く一定の交付財産の帳簿価額が、承継資産から承継債務を控除した額を超える場合なども含まれます。
会社法は、株式会社の会計について一般に公正妥当と認められる企業会計の慣行に従うことを定めており、会社計算規則も、用語の解釈及び規定の適用にあたり企業会計の基準その他の慣行を斟酌すべきことを定めています。
出典:e-Gov法令検索|会社法(第431条・第795条第2項)
出典:e-Gov法令検索|会社法施行規則(第195条)
出典:e-Gov法令検索|会社計算規則(第3条)
会社法第795条第2項に該当する場合、存続会社側では同法第796条第2項の簡易合併を利用できません。ただし、存続会社が連結配当規制適用会社であり、消滅会社がその子会社である場合には、会社法施行規則第195条第3項による承継資産・承継債務の算定上の特則があります。連結財務諸表を作成している会社が、当然に連結配当規制適用会社になるわけではない点にも注意が必要です。
また、簡易合併と略式合併は別の制度です。完全子会社を親会社に吸収合併する場合でも、消滅会社側の略式合併による承認省略と、存続会社側の簡易合併による承認省略は、それぞれの要件に照らして判断します。
出典:e-Gov法令検索|会社法(第784条・第795条・第796条)
出典:e-Gov法令検索|会社法施行規則(第195条第3項)
債務超過会社を被合併会社とする吸収合併では、存続会社側の簡易合併の利用可否、株主総会における説明、反対株主の株式買取請求、債権者異議手続が実務上の争点になります。債務超過会社を取り込むことで存続会社の債権者の利益を害する可能性があるため、異議を述べた債権者への弁済、担保提供、信託等の対応が必要になる場合もあります。簡易合併・略式合併による株主総会承認の省略と、債権者保護手続の要否は、それぞれ別に確認しなければなりません。
出典:e-Gov法令検索|会社法(第785条・第789条・第797条・第799条)
| 会社法上の確認事項 | 実務上の見方 |
|---|---|
| 債務超過会社の合併可否 | 可能と整理されるが、差損・説明・債権者保護が問題になる |
| 差損の判定 | 消滅会社の単体純資産だけでなく、会社法第795条第2項・会社法施行規則第195条に従って算定 |
| 簡易合併の可否 | 法定の差損判定、連結配当規制適用会社の特則、対価等の要件を踏まえて存続会社側で判定 |
| 株主総会承認 | 当事会社ごとに承認の要否・決議要件を確認し、簡易合併と略式合併を区別 |
| 取締役の説明 | 法定の説明対象を確認し、なぜ債務超過会社を取り込むのか、合理性を説明できる資料を整備 |
| 債権者保護手続 | 株主総会承認の省略とは別に、公告・個別催告・異議対応・担保提供等を法務と確認 |
| 開示 | 上場会社では適時開示・臨時報告書・有報注記への影響を検討する |
債務超過会社の合併は、会計処理だけで先に結論を出すべきものではありません。法務、税務、会計、開示、金融機関対応を並行して設計しておかなければ、実行直前になって手続上の制約が顕在化します。
共通支配下の合併:簿価引継ぎが原則だが、差損益の説明が難しい
親会社が100%子会社である債務超過会社を吸収合併する場合、あるいは子会社同士で債務超過会社を吸収合併する場合、多くは共通支配下の取引として整理されます。
共通支配下の取引では、企業集団内の純資産等の移転として、移転元の適正な帳簿価額を基礎に処理します。このような合併は、外部から新たに事業を取得する取得会計のように、合併時点で資産・負債を新たに時価評価してのれんを認識する処理とは異なります。
企業結合会計基準の結論の背景でも、共通支配下の取引は親会社の立場から企業集団内における純資産等の移転取引として内部取引と考えられるため、移転先の企業は移転元の適正な帳簿価額により計上することが示されています。
出典:企業会計基準委員会|企業会計基準第21号「企業結合に関する会計基準」(第41項・第119項)
ただし、親会社が子会社を吸収合併する場合の「適正な帳簿価額」は、子会社の単体帳簿の金額とは限りません。親会社の連結財務諸表上で子会社の資産・負債を修正している場合には、親会社の個別財務諸表でも、その修正後の帳簿価額を受け入れます。支配獲得時の時価評価による修正や、既存ののれんの未償却残高も、引継ぎの対象となります。
連結財務諸表を作成していない場合についても、企業結合適用指針第207-2項に従い、連結財務諸表上の帳簿価額を合理的に算定できるかを確認します。「共通支配下だから子会社の単体帳簿をそのまま合算する」とは限りません。
出典:企業会計基準委員会|企業会計基準適用指針第10号「企業結合会計基準及び事業分離等会計基準に関する適用指針」(第207項・第207-2項)
また、親子合併と子会社間合併では、受け入れる株主資本の処理も異なります。同一の親会社に支配される子会社同士が存続会社株式のみを対価として合併する場合には、企業結合適用指針第185項・第247項等に従って処理します。たとえば、株主資本を払込資本として受け入れる原則的な方法では、受入株主資本がマイナスとなる場合、払込資本をゼロとし、その他利益剰余金のマイナスとして処理します。親子合併の抱合せ株式消滅差損益を、そのまま子会社間合併に当てはめることはできません。
なお、共通支配下の取引全般について、個別財務諸表でも新たなのれんが一切生じないと一般化することも適切ではありません。現金等を対価とする親会社から子会社への事業譲渡などには、別の取扱いがあります。
出典:企業会計基準委員会|企業会計基準適用指針第10号「企業結合会計基準及び事業分離等会計基準に関する適用指針」(第185項・第224項・第247項)
債務超過子会社を親会社が吸収合併する場合、親会社個別財務諸表では、子会社から受け入れる資産・負債、親会社が保有していた子会社株式、子会社に対する債権・債務、貸倒引当金、債務保証損失引当金、関係会社事業損失引当金を、同時に整理していくことになります。
| 項目 | 主な処理・検討 |
|---|---|
| 受入資産・負債 | 適正な帳簿価額で受け入れる。連結上の修正がある場合は、既存ののれんを含む修正後簿価を確認 |
| 子会社株式 | 抱合せ株式として消滅。受入株主資本の親会社持分相当額と適正な帳簿価額との差額を処理 |
| 債権・債務 | 合併による混同を基本として整理。合併前の相殺・債権放棄や連結上の相殺消去とは区別 |
| 貸倒引当金 | 子会社債権の消滅原因に応じて、取崩し・戻入れを整理 |
| 債務保証損失引当金 | 合併による主債務の承継と、合併前の保証履行・求償権の発生を区別し、引当金を整理 |
| 関係会社事業損失引当金 | 親会社の負担見込額に対応する引当金の取崩しの要否を確認し、再編時の損失と二重計上しない |
| 抱合せ株式消滅差損益 | 受入株主資本の親会社持分相当額と抱合せ株式の適正な帳簿価額との差額を特別損益で処理 |
| 税効果 | 一時差異の解消・発生、繰越欠損金、回収可能性とその見直し時点を検討 |
合併によって債権と債務が同一人に帰属する場合、基本となるのは民法第520条の混同による消滅です。ただし、第三者の権利の目的となっている債権などには例外があります。合併前に行う相殺や債権放棄、連結財務諸表上の相殺消去とは、法的な効果も会計処理の時点も異なります。
出典:法務省・日本法令外国語訳データベースシステム|民法(第520条)
ここでの実務上の落とし穴は、合併時点だけを見て差損益を計算してしまうことです。
債務超過子会社については、再編前の決算で、子会社株式評価損、子会社向け貸付金の貸倒引当金、債務保証損失引当金、関係会社事業損失引当金が既に計上されていることがあります。合併時にこれらを整理しないまま受入純資産差額だけを処理すると、損失の二重計上や戻入漏れが生じてしまいます。
親会社の個別財務諸表では、子会社が債務超過であることだけを理由に、その債務超過額の全額を親会社の損失として計上するわけではありません。株式会社の株主の責任は原則として株式の引受価額を限度とし、連結上の欠損の配分と、親会社自身の損失認識は別の判断です。
親会社では、子会社株式の減損に加え、子会社向け債権の回収可能性、保証契約、損失補填契約、具体的な支援方針等から、親会社自身に生じる損失を検討します。法的な保証契約がない場合でも、具体的な支援方針等に基づく追加負担が見込まれるときは、引当金の計上要件に照らした検討が必要です。
出典:法務省・日本法令外国語訳データベースシステム|会社法(第104条)
出典:日本公認会計士協会|会計制度委員会研究資料第3号「我が国の引当金に関する研究資料」(企業会計原則注解18及び関係会社支援に係る引当金の整理)
抱合せ株式消滅差損益は「合併差損」と同じ言葉で片付けない
親会社が子会社を吸収合併する場合、親会社が保有していた子会社株式は合併により消滅します。このとき、子会社から受け入れた株主資本の親会社持分相当額と、親会社が保有していた子会社株式の適正な帳簿価額との差額が問題になります。
この差額は、企業結合適用指針第206項に従い、特別損益として計上します。計算対象は受入純資産全体ではなく、株主資本の親会社持分相当額です。評価・換算差額等や新株予約権など、別途引き継ぐ項目を混在させないようにします。非支配株主がいる場合には、後述する欠損の配分も踏まえて持分相当額を確認する必要があります。
また、合併後も親会社が連結財務諸表を作成する場合、個別財務諸表に計上した抱合せ株式消滅差損益は、連結上、相殺消去する修正を行います。親会社の個別決算で利益が生じても、そのまま企業集団の新たな利益になるわけではありません。
出典:企業会計基準委員会|企業会計基準適用指針第10号「企業結合会計基準及び事業分離等会計基準に関する適用指針」(第206項~第208項)
もっとも債務超過会社の場合、この差額は直感に反しやすくなります。
| 状況 | 見かけ上の理解 | 実務上の検討 |
|---|---|---|
| 子会社株式を既に全額減損済み | もう損失はないように見える | 受入負債超過額、債権・保証・事業損失引当金との関係を確認 |
| 子会社債権に貸倒引当金を計上済み | 合併により債権債務が消える | 合併前の債権放棄と合併による混同を区別し、引当金の取崩し・戻入れ、税務上の取扱いを整理 |
| 債務保証損失引当金を計上済み | 合併で保証先が消える | 主債務の承継と保証関係、引当金の取崩しを整理。合併自体を保証履行による求償権の発生と混同しない |
| 子会社に含み益がある | 帳簿上債務超過でも価値がある | 親子合併では連結上の修正後簿価を確認。取得に該当する合併では時価評価・PPAを検討 |
| 親会社が債務を引き受ける | 子会社の債務超過が解消するように見える | 子会社が免責されるか、親会社への補償債務等が生じるかを確認し、損益・引当金・税務を検討 |
重要なのは、「合併差損」「抱合せ株式消滅差損」「債務引受損」「貸倒損失」「関係会社事業損失引当金繰入額」を、同じ損失として混同しないことです。
どの損失が、いつ、どの会社の個別財務諸表に、どの勘定科目で発生しているのか。これを時系列で整理しておく必要があります。
非支配株主がいる債務超過子会社では、損失負担の契約を確認する
債務超過子会社に非支配株主が存在する場合、連結上の欠損を親会社持分と非支配株主持分にどのように配分するかが論点になります。
日本基準では、非支配株主持分に割り当てられる欠損額が、当該非支配株主の負担すべき額を超える場合、その超過額を親会社持分に負担させます。ただし、非支配株主との間に損失分担契約がある場合、あるいは債務引受、債務保証、追加出資義務など、出資額を超えて非支配株主が一定額を負担する合意がある場合には、その契約内容に応じて非支配株主が負担すべき額を考慮します。
その後、子会社に利益が生じた場合には、親会社が負担した欠損が回収されるまで、その利益を親会社持分に加算します。ここでいう負担は連結上の損益配分であり、親会社の対外的な債務負担や、個別財務諸表上の引当金計上を直接意味するものではありません。
出典:企業会計基準委員会|企業会計基準第22号「連結財務諸表に関する会計基準」(第27項)
この点は、債務超過子会社を完全子会社化する株式交換、非支配株主からの追加取得、少数株主を残したままの合併、債務超過子会社の一部売却でも同じように問題になります。非支配株主がいる場合には、次の資料を確認しておきたいところです。
| 確認資料 | 確認事項 |
|---|---|
| 株主間契約 | 追加出資義務、損失分担、保証、希薄化、拒否権 |
| 債務保証契約 | 親会社・非支配株主の保証範囲、保証限度額、履行条件 |
| 金融機関契約 | コベナンツ、期限の利益喪失、保証差入れ、債務引受条件 |
| 取締役会資料 | 再編目的、損失負担、資金支援、価格算定 |
| 株式価値算定書 | 債務超過会社の株式価値、事業価値、清算価値 |
| 再編契約 | 対価、効力発生日、条件成就、表明保証、補償条項 |
非支配株主が存在する債務超過会社の再編では、「債務超過だから株式価値はゼロ」と機械的に考えるのは危険です。事業価値がプラスであれば株式価値が残る場合もありますし、逆に、損失分担契約があれば非支配株主に追加負担が生じることもあります。
ただし、事業価値と株式価値は同じではありません。有利子負債や非事業用資産等を調整したうえで、株主に帰属する価値が残るかを確認する必要があります。
債務超過会社の株式交換:個別上の子会社株式取得原価と連結上のPPAを分ける
債務超過会社を株式交換により完全子会社化する場合、取得と判定されるか、共通支配下の取引等と判定されるかで、処理は大きく変わります。
以下の取得原価の説明は、法形式上の株式交換完全親会社が、会計上も取得企業となる場合を前提とします。逆取得に該当する場合は、別の取扱いを確認する必要があります。
取得と判定された株式交換では、株式交換完全親会社が取得する完全子会社株式の取得原価は、取得対価に付随費用を加算して算定されます。取得対価は、基本的に交付した取得企業株式の時価を基礎に算定されます。
個別財務諸表上の付随費用は、金融商品会計上の取扱いに従います。一方、連結財務諸表上の取得関連費用は発生した事業年度の費用として処理するため、個別と連結を区別しなければなりません。また、株式交換前から対象会社株式を保有している場合、個別財務諸表では既存保有分を株式交換直前の適正な帳簿価額で振り替えます。
出典:企業会計基準委員会|企業会計基準適用指針第10号「企業結合会計基準及び事業分離等会計基準に関する適用指針」(第110項・第112項)
出典:企業会計基準委員会|企業会計基準第21号「企業結合に関する会計基準」(第26項)
したがって、被取得企業が債務超過であっても、親会社の個別財務諸表上の子会社株式取得原価が、子会社の純資産額だけで機械的に決まるわけではありません。
なお、既に支配している子会社の非支配株主持分を取得して完全子会社化する場合は、新たな支配獲得とは異なります。連結財務諸表では、追加取得持分と追加投資額との差額を資本剰余金として処理し、その完全子会社化によって新たなPPAやのれんの計上を行うわけではありません。
出典:企業会計基準委員会|企業会計基準第22号「連結財務諸表に関する会計基準」(第28項)
| 局面 | 会計上の論点 |
|---|---|
| 個別財務諸表 | 子会社株式の取得原価、対価の時価、付随費用、既存保有株式の簿価、直後の減損 |
| 連結財務諸表・新たな支配獲得 | 投資と資本の相殺消去、取得原価配分、のれん又は負ののれん、取得関連費用の費用処理 |
| 連結財務諸表・既存子会社の完全子会社化 | 非支配株主持分の追加取得差額を資本剰余金として処理。新たなPPA・のれんの計上は行わない |
| 無対価株式交換 | 株式価値がゼロ又はマイナスと評価される場合の取得原価 |
| 共通支配下 | 簿価引継ぎ、資本剰余金、非支配株主との取引 |
| 税務 | 適格株式交換、株主課税、完全子法人の繰越欠損金、グループ通算、含み損益 |
| 開示 | 株式交換比率、算定根拠、完全子会社化の目的、業績影響 |
債務超過会社を完全子会社化する場合、とりわけ説明が難しいのは、株式価値評価と会計処理の関係です。
帳簿上の純資産がマイナスであっても、将来キャッシュ・フロー、事業再生計画、シナジー、親会社支援により、株式価値がゼロを上回ると評価されることがあります。その一方で、取得直後に減損処理が必要となるような取得原価を計上していないか、評価前提の合理性を監査人に説明できるかが問われます。
債務超過事業の会社分割:マイナス純資産の移転と対価の合理性を整理する
会社分割は、既存の事業を他の会社へ承継させる組織再編手法です。合併と同様に組織法上の行為であり、債権債務の移転について包括承継が可能である点に特徴があります。
債務超過事業を会社分割で切り出す場合には、次の点が問題になります。
| 論点 | 検討事項 |
|---|---|
| 移転事業の範囲 | どの資産・負債・契約・従業員を対象とし、許認可について個別法上の承継・認可等の手続が必要か |
| 会計上の事業性 | 企業結合会計・事業分離会計上の「事業」に該当するか。会社法上の承継対象の範囲とは区別 |
| 受入純資産 | 移転する資産より負債が大きい場合、会計類型に応じて受入側でどう処理するか |
| 対価 | 承継会社株式、現金、無対価、親会社株式等の妥当性 |
| 分離元の処理 | 移転損益、受取対価、既存保有株式、組織再編により生じた株式の特別勘定、引当金 |
| 承継会社の処理 | 受入資産・負債、増加資本、その他利益剰余金等の差額処理 |
| 債権者保護 | 分割会社・承継会社それぞれについて、対象債権者、公告・催告・異議対応を確認 |
| 税務 | 適格分割、各法人に帰属する繰越欠損金の利用・制限、資産負債の簿価引継ぎ |
会社法上の会社分割で承継対象となる権利義務の範囲と、企業結合会計・事業分離会計における「事業」の範囲は、同一の問題ではありません。また、包括承継であることを理由に、すべての許認可が当然に承継されると考えることもできません。
出典:e-Gov法令検索|会社法(第2条第29号・第30号、第758条・第759条、第763条・第764条)
出典:企業会計基準委員会|企業会計基準第21号「企業結合に関する会計基準」(第6項)
分割会社・承継会社の処理:子会社株式のみを対価とする場合
たとえば、親会社が子会社株式のみを対価として、子会社に会社分割により事業を移転する場合を考えます。
分割会社である親会社では、移転事業に係る株主資本相当額を基礎として追加取得株式の取得原価を算定し、移転損益は認識しません。取得原価の算定にあたっては、移転事業に係る繰延税金資産・負債について所定の調整も必要です。
移転事業に係る株主資本相当額がマイナスである場合には、まず既存の当該子会社株式の帳簿価額に充当し、それを超える額を「組織再編により生じた株式の特別勘定」等の適切な科目で負債に計上します。
一方、承継会社である子会社では、受け入れる資産・負債を適正な帳簿価額で計上します。この場面で移転事業に係る株主資本相当額がマイナスとなる場合、払込資本をゼロとし、その他利益剰余金のマイナスとして処理します。
出典:企業会計基準委員会|企業会計基準適用指針第10号「企業結合会計基準及び事業分離等会計基準に関する適用指針」(第108項第2号・第226項・第227項)
税効果や評価・換算差額等を考慮せず、移転資産100、移転負債150、親会社が保有する既存の承継会社株式の帳簿価額がゼロであるとすると、次のように整理できます。
| 当事会社 | マイナスの株主資本相当額50の処理 |
|---|---|
| 分割会社である親会社 | 充当できる既存株式の帳簿価額がないため、50を「組織再編により生じた株式の特別勘定」等として負債計上 |
| 承継会社である子会社 | 払込資本の増加額をゼロとし、50をその他利益剰余金のマイナスとして処理 |
これは、対価と支配関係を限定した例です。すべての会社分割で同じ勘定科目を用いるわけではなく、分割型か分社型か、対価が何か、誰の個別財務諸表かを確認しなければなりません。
分割型会社分割における株主側の株式簿価の付替え
これに対し、ある子会社から他の子会社へ分割型の会社分割により事業を移転する場合には、分割会社・承継会社の処理とは別に、株主である親会社の個別財務諸表上の処理が問題になります。
親会社は、これまで保有していた分割会社株式のうち、移転した事業と引き換えられたとみなされる額を、承継会社株式の帳簿価額に付け替えます。その額は、関連する時価の比率、分割会社の時価総額の変化、関連する帳簿価額の比率など、企業結合適用指針第295項に示された合理的な方法を踏まえて算定します。
移転する事業が債務超過である場合には、会社分割の実態も踏まえて、引き換えられたとみなされる株式の金額を算定する必要があります。移転事業の価値がゼロと評価されるのか、帳簿上は債務超過でも時価がプラスなのか、切離しにより分割会社の価値が増加するのかによって、合理的な配分の検討内容が異なります。これらは株主側の株式簿価の付替えに関する評価上の観点であり、分割会社や承継会社がマイナス純資産の処理方法を自由に選べるという意味ではありません。
出典:企業会計基準委員会|企業会計基準適用指針第10号「企業結合会計基準及び事業分離等会計基準に関する適用指針」(第257項・第294項・第295項)
ここで大切なのは、債務超過事業の分割を「不採算部門の切離し」とだけ整理してしまわないことです。切り出される側の債権者、従業員、取引先、許認可、契約上のチェンジ・オブ・コントロール条項、金融機関のコベナンツ、将来損失引当金、減損、税効果が、同時に問題になります。
債務引受・債権放棄・債務保証は、再編前の「前処理」ではなく会計論点そのもの
債務超過会社の再編では、合併や会社分割の前に、親会社が子会社の債務を引き受ける、債権放棄する、DESを行う、保証履行する、といった処理が行われることがあります。これらは単なる再編準備ではなく、それ自体が重要な会計取引です。
親会社が子会社の債務を引き受ける場合には、まず免責的債務引受か、併存的債務引受かを確認します。
親会社が無償で免責的債務引受を行い、子会社が元の債務から免れ、親会社に対する新たな補償債務等も生じない場合には、親会社は引受負債と債務引受損を計上し、子会社は元の債務の消滅とそれに伴う利益を計上する整理になります。既に引当金を計上している場合は、その取崩しも含めて損失の二重計上を避けます。
一方、併存的債務引受では、子会社は元の債務から免れません。債務引受が行われたことだけで、子会社の借入金をオフバランス化し、利益を計上することはできません。親会社側についても、契約上の負担関係や子会社との補償関係等を踏まえた認識・測定が必要です。
免責的債務引受の引受人は、民法第472条の3により、元の債務者に対する求償権を当然には取得しません。別途の契約に基づく補償・対価請求権がある場合は、その契約を踏まえて処理します。
出典:法務省・日本法令外国語訳データベースシステム|民法(第470条~第472条の3)
また、親会社が保証債務を履行した場合には、通常、主たる債務者に対して求償債権が生じます。その求償債権については、回収可能性を踏まえて貸倒引当金又は貸倒損失を検討することになります。合併によって主債務を承継することと、保証履行によって求償債権を取得することは区別しなければなりません。
出典:法務省・日本法令外国語訳データベースシステム|民法(第459条等)
| 取引 | 親会社側 | 子会社側 | 注意点 |
|---|---|---|---|
| 債権放棄 | 貸倒損失又は貸倒引当金取崩し | 債務免除益 | 寄附金課税、再建支援の合理性、税務上の損金性 |
| 免責的債務引受 | 引受負債を計上。無償・補償なしの場合は損失又は既存引当金の取崩し | 元の債務を消滅させる。親会社への新たな債務が生じない場合は利益を計上 | 子会社の免責、対価・補償契約、引受人に当然の求償権が生じない点を確認 |
| 併存的債務引受 | 契約上の負担関係、補償関係、損失見込額に応じた認識・測定 | 元の債務を引き続き計上 | 債務引受のみを理由に、子会社の債務消滅益を計上しない |
| 債務保証履行 | 保証履行、求償債権、貸倒引当金 | 元の債務の弁済と、求償債務の発生を整理 | 債務保証損失引当金との整合性 |
| DES | 取得株式の評価、債権の消滅、差額損益 | 負債から資本への振替 | 債権者・債務者の会計処理と、税務上の債務消滅益を区別 |
| 増資 | 子会社株式取得又は追加投資 | 資本金・資本剰余金増加 | 直後減損、資金使途、少数株主の希薄化 |
DESでは、債権者側は取得株式を時価で計上し、消滅する債権の帳簿価額から貸倒引当金を控除した額との差額を損益として処理します。債務者側の負債から資本への振替と、税務上の債務消滅益の取扱いは別に確認する必要があります。税務上の債務消滅益が生じるからといって、同額の会計上の利益が生じるとは限りません。
出典:企業会計基準委員会|実務対応報告第6号「デット・エクイティ・スワップの実行時における債権者側の会計処理に関する実務上の取扱い」(第2項)
債務超過子会社の再編で最も避けたいのは、「どうせ連結上は消えるから」として、個別財務諸表上の損失処理を曖昧にしてしまうことです。
個別財務諸表では、子会社株式、子会社債権、保証、引当金、債務引受、債権放棄が、それぞれ別の資産・負債・損益として存在しています。連結消去されるかどうかとは別に、個別財務諸表上の認識・測定・表示を説明できなければなりません。
貸倒・債務保証・関係会社事業損失引当金は、再編時点ではなく再編前決算から検討する
債務超過会社を再編する場合、再編日に損失処理をすれば足りる、というわけではありません。
決算日現在の子会社株式の価値、子会社債権の回収可能性、債務保証の履行可能性、親会社による追加支援義務や具体的な支援方針を踏まえ、再編前決算の段階で評価損や引当金を検討する必要があります。
引当金については、企業会計原則注解18に基づき、将来の特定の費用又は損失であり、その発生が当期以前の事象に起因し、発生可能性が高く、金額を合理的に見積ることができる場合に、当期の負担に属する金額を計上します。
出典:日本公認会計士協会|会計制度委員会研究資料第3号「我が国の引当金に関する研究資料」(企業会計原則注解18の整理)
| 勘定科目 | 検討が必要となる場面 |
|---|---|
| 子会社株式評価損 | 子会社の実質価額が著しく低下し、回復可能性が乏しい |
| 貸倒引当金 | 子会社貸付金・売掛金・未収入金の回収可能性が低下 |
| 債務保証損失引当金 | 子会社債務について保証履行の可能性が高まる |
| 関係会社事業損失引当金 | 他の評価損・引当金と重複しない親会社の追加負担が見込まれ、引当金の計上要件を満たす |
| 減損損失 | 子会社又は移転事業の固定資産の回収可能価額が低下 |
| 繰延税金資産(DTA)の評価性引当額 | 将来課税所得や、適用基準上反映できる再編の効果を踏まえた回収可能性に不確実性がある |
この表は検討の入口を示すものであり、記載された事情が一つあれば直ちに全額を損失計上するという意味ではありません。各資産・負債について、適用される会計基準の認識・測定の要件を確認します。
会計上の見積りは、現時点では正確に測定できないため金額を概算するものであり、将来事象の結果に依存するため不確実性を伴います。貸倒、減損、繰延税金資産、引当金は、いずれも経営者の仮定や見積りの偏向が問題になりやすく、監査上も詳細な説明が求められます。
とりわけ債務超過会社の再編では、「再編後に救済する予定だから回収可能」とする説明は危険です。
再編が決算日現在でどこまで具体化しているのか。取締役会決議、金融機関同意、株主総会承認、税務適格判定、スポンサー支援、契約条件がどこまで確定しているのか。ここを一つずつ確認する必要があります。
税務上の適格組織再編と会計上の共通支配下取引は一致しない
債務超過会社を対象とする再編では、税務上の繰越欠損金が大きな論点になります。債務超過会社には多額の繰越欠損金が存在することが多く、再編に伴う欠損金の引継ぎや、再編後に各法人で利用できる範囲が経営判断に影響するためです。
ただし、会計上の共通支配下取引と、税務上の適格組織再編は、同じ概念ではありません。会計上は簿価引継ぎとなるグループ内再編であっても、税務上の適格要件、繰越欠損金の引継制限、含み損益の取扱い、グループ通算制度上の取扱いは、別途確認する必要があります。
財務省は、組織再編税制について、組織再編成の前後で経済実態に実質的な変更がないと考えられる適格組織再編成の場合には、移転資産等の譲渡損益や株主の株式譲渡損益の計上を繰り延べる考え方を示しています。
出典:財務省|組織再編税制に関する資料
国税庁が公表する照会資料の記載例では、合併前に被合併法人と合併法人との間に、いずれか一方の法人による完全支配関係があり、株主等に合併法人株式以外の資産が交付されない合併は、適格合併に該当する旨が示されています。無対価合併についても、合併法人が被合併法人の発行済株式の全部を保有する関係がある場合の適格判定が示されています。
この資料は、2016年4月1日現在の法令を基に作成された、照会者の見解とその理由等の記載例です。共通の者が双方を完全支配する場合などに、そのまま一般化することはできません。完全支配関係の形態や対価の内容に応じて、実行日に適用される法人税法・施行令で確認する必要があります。
出典:国税庁|一方の法人による完全支配関係のある法人間で行われる無対価合併の適格判定及び被合併法人が有する未処理欠損金額の引継制限について照会する場合の説明資料の記載例(記載例2)
出典:e-Gov法令検索|法人税法(第2条第12号の8)
出典:e-Gov法令検索|法人税法施行令(第4条の3)
適格合併における未処理欠損金額の引継制限では、みなし共同事業要件や、所定の期間にわたる支配関係の継続などを確認します。ここでいう「5年前」は、単純に合併日の5年前ではなく、合併法人の適格合併の日の属する事業年度開始の日の5年前の日を基準とするものです。設立日からの継続支配関係に関する取扱いにも、両法人の設立日のうち遅い日などを用いる所定の条件があります。
みなし共同事業要件と支配関係の継続に関する条件は、すべてを累積的に満たす要件ではありません。所定の除外条件のいずれにも該当しない場合に、対象となる欠損金について引継制限が問題となります。また、制限が適用される場合でも、欠損金全部が当然に引き継げなくなるとは限らず、制限対象額の算定が必要です。
出典:e-Gov法令検索|法人税法(第57条)
出典:e-Gov法令検索|法人税法施行令(第112条)
さらに、合併、会社分割、株式交換では、欠損金の帰属を分けて考えます。適格合併では、一定の条件の下で被合併法人の未処理欠損金を合併法人に引き継ぎます。一方、会社分割では、分割法人の繰越欠損金が原則として承継法人へ移転するわけではなく、各法人に帰属する欠損金の利用や制限を検討します。株式交換でも、完全子法人の欠損金がそのまま完全親法人に移転するわけではありません。
欠損金を引き継げることと、将来年度に全額控除できることも別です。年間の控除限度額やグループ通算制度における利用範囲は、引継制限とは分けて確認します。
出典:e-Gov法令検索|法人税法(第57条・第64条の5~第64条の7)
出典:国税庁|No.5762 青色申告書を提出した事業年度の欠損金の繰越控除
| 税務論点 | 実務上の確認事項 |
|---|---|
| 適格合併・適格分割 | 適格類型に応じた対価要件、支配関係、事業継続、従業者引継ぎ、株式継続保有等。すべての類型で同じ要件が課されるわけではない |
| 無対価合併 | 完全支配関係の形態、株主構成、合併前後の資本関係 |
| 繰越欠損金 | 合併による引継ぎ、分割・株式交換後の帰属、引継制限、控除限度額、特定資産譲渡等損失の制限 |
| グループ通算 | 通算グループ加入・離脱、損益通算、欠損金、時価評価 |
| 債権放棄 | 寄附金、貸倒損失、再建支援の合理性 |
| 債務免除益 | 期限切れ欠損金、再生局面の課税関係 |
| 税効果 | 一時差異、DTA回収可能性、再編の効果を反映する時点、課税所得、評価性引当額 |
「債務超過会社を合併すれば欠損金を使える」という説明は、上場企業実務では危険です。会計上の処理、税務上の適格判定、繰越欠損金の引継制限、税効果会計上の回収可能性は、それぞれ別の判断だからです。
税効果会計:再編の効果を反映する時点と課税主体を区別する
債務超過会社の組織再編では、繰延税金資産の回収可能性が監査上の主要論点になりやすいところです。
たとえば、債務超過子会社B社には多額の繰越欠損金があり、利益会社A社と合併する予定があるとします。この場合、B社の個別財務諸表で、合併後にA社の課税所得を利用できることを理由に繰延税金資産を計上できるのか。A社の個別財務諸表で合併後の欠損金利用を見込めるのか。連結財務諸表でどのように税効果を反映するのか。こうした点が問題になります。
最初に確認するのは、合併の確度や資料の有無だけではありません。どの会社の、どの時点の財務諸表で、企業結合の影響を反映できるかを特定する必要があります。
取得に該当する合併では、繰延税金資産の回収可能性は取得企業の収益力等に基づいて判断し、企業結合による影響は企業結合年度から反映します。将来の合併が具体化していることだけを理由に、合併前の決算へ合併後の課税所得をそのまま取り込むことはできません。
共通支配下の合併でも、合併前の決算では、存続会社・消滅会社それぞれについて、合併の効果を先取りしない収益力を基礎に回収可能性を検討します。合併時には、繰延税金資産を含めて適正な帳簿価額を引き継ぎ、受入後の回収可能性は合併後の期末に見直します。受入時の簿価引継ぎと、合併後の回収可能性の見直しを区別することが重要です。
出典:企業会計基準委員会|企業会計基準適用指針第10号「企業結合会計基準及び事業分離等会計基準に関する適用指針」(第75項・第205項・第206項・設例35)
そのうえで、税務上の欠損金の引継可否・利用制限、将来課税所得、企業分類、スケジューリング等を検討します。連結財務諸表を作成していることだけで、各社の課税所得を自由に合算して回収可能性を判断できるわけでもありません。
既にグループ通算制度を適用している場合は、その制度に基づく損益通算・欠損金の利用を踏まえて回収可能性を判断します。グループ通算による利用と、将来の合併効果の先取りは別の問題です。
税効果会計に係る会計基準の適用指針は、税効果会計基準を適用する際の指針です。企業結合及び事業分離等に関連する税効果会計、繰延税金資産の回収可能性、グループ通算制度を適用する場合の税効果会計については、それぞれ関連する基準・適用指針・実務対応報告の具体的取扱いを参照する構成になっています。
出典:企業会計基準委員会|企業会計基準適用指針第28号「税効果会計に係る会計基準の適用指針」
出典:企業会計基準委員会|実務対応報告第42号「グループ通算制度を適用する場合の会計処理及び開示に関する取扱い」掲載ページ
また、ASBJは2026年7月7日に、改正企業会計基準適用指針第28号「税効果会計に係る会計基準の適用指針」等を公表しています。今回の改正会計基準等は、原則として2028年4月1日以後開始する連結会計年度・事業年度の期首から適用され、公表日以後開始する年度の期首からの早期適用も認められています。決算実務では、税効果会計や法人税等に関する基準・適用指針について、決算日時点での最新版と適用時期を確認しておく必要があります。
出典:企業会計基準委員会|改正企業会計基準第27号「法人税等に関する会計基準」等の公表
出典:企業会計基準委員会|改正企業会計基準第27号「法人税等に関する会計基準」等の公表にあたって(適用時期)
| 場面 | 税効果上の検討 |
|---|---|
| 債務超過子会社に繰越欠損金がある | 課税主体、課税所得見込み、企業分類、スケジューリング |
| 利益会社との合併予定がある | 合併前・合併時・合併後のどの財務諸表か、会計類型、効果を反映する時点、適格判定、欠損金引継制限 |
| 共通支配下の合併を実行する | 合併時の適正な帳簿価額の引継ぎと、合併後の期末における回収可能性の見直し |
| 決算日後に再編決議がある | 修正後発事象か開示後発事象かを判断。決議が具体化したことだけで合併後の所得を先取りしない |
| グループ通算制度下である | 通算税効果額、損益通算、欠損金利用、制度に応じた個社別・通算グループ全体の回収可能性 |
| 減損・貸倒・引当金がある | 一時差異の解消見込み、課税所得との整合性 |
| 債権放棄・債務免除益がある | 課税所得、期限切れ欠損金、税務上の損金性 |
ここで重要なのは、再編の「予定」、会計上その効果を反映できる時点、決算日時点の合理的根拠を区別することです。
取締役会決議、合併契約、金融機関同意、株主総会承認、税務メモ、事業計画、グループ通算上のシミュレーション。必要となる資料は、取引条件や適用される手続によって異なります。これらをすべて一律の計上要件とするのではなく、適用基準上の認識時点を確認したうえで、その時点の回収可能性を裏付ける資料を整備する必要があります。
開示:債務超過会社の再編は、適時開示・臨時報告書・有報注記に波及する
債務超過会社の組織再編は、会計処理だけでなく開示判断にも直結します。
JPXの上場会社向けナビゲーションシステムでは、上場会社の業務執行を決定する機関が、子会社等の異動を伴う株式又は持分の譲渡又は取得その他の子会社等の異動を伴う事項を行うことを決定した場合において、一定の開示基準に該当するときは、直ちに開示することが義務付けられています。
また、子会社等の異動には、株式又は持分の譲渡・取得のほか、役員の派遣などによって子会社等となる場合も含まれます。効力発生日ではなく決定した時点で開示が必要となる点も示されています。
出典:日本取引所グループ|決定事実 子会社等の異動を伴う株式又は持分の譲渡又は取得その他の子会社等の異動を伴う事項
臨時報告書については、企業内容等の開示に関する内閣府令第19条第2項の各提出事由への該当性を判定します。たとえば、同項第3号の親会社・特定子会社の異動と、同項第8号の2の一定の子会社取得は別の提出事由です。「子会社が異動するから一律に提出が必要」「特定子会社でなければ提出不要」とはいえません。
また、「重要な後発事象」という名称だけで、臨時報告書の独立した包括的提出事由になるわけではありません。組織再編や財政状態等に著しい影響を与える事象など、具体的な提出事由とその要件に照らして判断する必要があります。適時開示、内部者取引規制、臨時報告書の要件は、必ずしも一致しません。
出典:e-Gov法令検索|企業内容等の開示に関する内閣府令(第19条第2項)
出典:日本取引所グループ|適時開示項目に関連する条文一覧
さらに、債務超過連結子会社について破産手続開始、再生手続開始、更生手続開始等の申立てがあった場合には、企業内容等の開示に関する内閣府令上、臨時報告書の提出が問題となることがあります。特に、連結子会社の純資産額又は債務超過額が連結純資産額の一定割合以上となる場合には、法定開示上の確認が欠かせません。
出典:e-Gov法令検索|企業内容等の開示に関する内閣府令(第19条第2項)
| 開示項目 | 債務超過再編での確認事項 |
|---|---|
| 適時開示 | 合併、会社分割、子会社等の異動、債権放棄、特別損失、業績予想修正 |
| 臨時報告書 | 開示府令第19条第2項に定める組織再編、親会社・特定子会社の異動、一定の子会社取得、財政状態等に著しい影響を与える事象、連結子会社の破産申立て等 |
| 決算短信 | 特別損益、業績予想、財政状態、継続企業の前提 |
| 有価証券報告書 | 関係会社の状況における重要な債務超過の状況・金額、連結範囲、重要な会計上の見積り、企業結合注記、関連当事者、偶発債務 |
| 監査報告書・KAMへの影響 | 減損、税効果、債務保証、企業結合、再編損益等について監査人がKAMを選定。GCに関する重要な不確実性の報告は別の区分として整理 |
| 内部統制報告 | 決算財務報告プロセス、見積り、連結修正、開示統制 |
有価証券報告書では、財務諸表注記だけでなく、「関係会社の状況」における重要な債務超過の状況と金額の記載も確認します。企業結合注記や重要な会計上の見積りの注記で代替するものではありません。関連当事者取引についても、連結上消去される取引と、個別財務諸表・会社法計算書類での開示を区別する必要があります。
出典:e-Gov法令検索|企業内容等の開示に関する内閣府令(第三号様式・記載上の注意「関係会社の状況」)
KAMは会社が自ら選定する開示項目ではなく、監査人が決定し、監査報告書に記載する事項です。債務超過や再編があるだけで、当然にKAMとなるわけではありません。また、継続企業の前提に関する重要な不確実性が適切に注記されている場合、その報告は独立した区分で行われ、通常のKAMの個別説明とは区別されます。
出典:日本公認会計士協会|監査基準報告書570「継続企業」(第21項・A1項)
債務超過会社を対象とする再編では、経営者が「再編により損失処理は終わった」と考えていても、開示担当者にとっては話が終わりません。決定事実、発生事実、決算情報、後発事象、注記という複数のルートで、開示要否を確認する必要があります。
監査上の争点:再編目的、損失認識時点、評価前提、二重計上の有無
債務超過会社を対象とする組織再編では、監査人は単に再編仕訳の形式を確認するだけではありません。むしろ、再編前後の損失認識が恣意的でないか、評価前提が楽観的すぎないか、損失の先送り又は二重計上がないかを確認していきます。
| 監査上の争点 | 監査人が確認する典型資料 |
|---|---|
| 再編目的 | 取締役会資料、事業再生計画、グループ戦略、金融機関説明資料 |
| 債務超過額 | 対象会社の試算表、決算書、資産査定、負債明細、偶発債務一覧 |
| 資産評価 | 不動産鑑定、在庫評価、固定資産減損資料、PPA資料 |
| 債権回収可能性 | 子会社向け貸付金明細、返済計画、担保、保証、資金繰り表 |
| 債務保証 | 保証契約、金融機関請求可能性、履行見込、求償権評価 |
| 引当金 | 貸倒、債務保証、関係会社事業損失、撤退損失の見積資料 |
| 税効果 | 繰越欠損金、適格判定、再編の効果を反映する時点、将来課税所得、グループ通算試算 |
| 会社法手続 | 合併契約、分割契約、公告、催告、株主総会議事録、差損・承認省略要件の検討資料 |
| 開示 | 適時開示ドラフト、臨時報告書、有報注記、業績予想修正資料 |
とりわけ監査上で問題になりやすいのは、次のような説明です。
- 合併する予定なので、子会社株式は減損しない
- 親会社が支援する予定なので、子会社債権は全額回収可能である
- 再編後に利益会社と合併するので、繰延税金資産を全額計上できる
- 債務保証は履行しない予定なので、引当金は不要である
- 債務超過会社の株式価値はゼロなので、評価資料は不要である
- グループ内再編なので、開示や税効果の検討は不要である
検討の結果、追加的な損失計上や開示を要しないと判断される場合はあります。ただし、上記の理由だけで検討や根拠資料の整理を省略することはできません。適用基準上の認識時点を確認し、再編の確度、契約上の義務、必要な金融機関同意や株主総会承認、将来キャッシュ・フロー、税務適格判定、支援意思と支援能力、開示基準への該当性を、資料で裏付けなければなりません。
債務超過会社再編の判断メモに含めるべき事項
債務超過会社を対象とする再編では、会計処理だけのメモでは足りません。少なくとも次のような構成で、後から説明できる判断資料を残しておくことが望まれます。
| 項目 | 記載内容 |
|---|---|
| 取引概要 | 対象会社、再編手法、効力発生日、当事会社、取引目的 |
| 債務超過の内容 | 帳簿純資産、時価純資産、実質債務超過、偶発債務 |
| 会計類型 | 取得、共通支配下、非支配株主との取引、事業分離 |
| 個別会計処理 | 受入資産負債と連結上の修正後簿価、子会社株式、債権債務、抱合せ株式消滅差損益、会社分割の特別勘定・資本処理 |
| 連結会計処理 | 連結消去、非支配株主持分の欠損配分、のれん、追加取得差額、資本剰余金、投資修正 |
| 再編前損失処理 | 子会社株式評価損、貸倒引当金、債務保証損失引当金、関係会社事業損失引当金と、親会社の負担見込額 |
| 債務整理取引 | 債権放棄、免責的・併存的債務引受、DES、保証履行、求償権、合併による混同 |
| 税務・税効果 | 適格判定、欠損金の帰属・引継制限・利用制限、グループ通算、寄附金、課税主体と税効果の反映時点 |
| 会社法 | 法定の差損判定、株主総会、簡易・略式再編、債権者保護、取締役説明 |
| 開示 | 適時開示、臨時報告書の各提出事由、決算短信、関係会社の状況、有報注記、後発事象 |
| 監査対応 | 監査人協議事項、証拠資料、評価専門家利用、見積り前提 |
| 未確定事項 | 金融機関同意、税務照会、株主総会、価格調整、許認可 |
この判断メモでは、会計基準の項番号を並べるだけでは十分とはいえません。「なぜこの処理類型なのか」「なぜこの損失をこの時点で認識するのか」「なぜ引当金が必要又は不要なのか」「なぜ税効果を認識できる又はできないのか」を、経営者・監査人・開示担当者が同じ前提で読めるように整理しておきます。
実務上の落とし穴
1. 債務超過会社の合併を「できるか・できないか」だけで判断する
会社法上可能かどうかは、入口にすぎません。簡易合併・略式合併の可否、株主総会承認、債権者保護、取締役説明、開示、金融機関同意を含めてスケジュール化しておかなければ、実行直前に止まってしまうことがあります。
2. 子会社株式評価損だけで損失処理が完了したと考える
子会社株式評価損を計上していても、親会社自身にそれ以外の損失が生じる場合があります。子会社債権、債務保証、追加支援義務や具体的な支援方針を踏まえて、貸倒引当金や関係会社事業損失引当金等を検討する必要があります。ただし、子会社の債務超過額をそのまま親会社の個別損失とするものではありません。
3. 債権放棄・債務引受を税務だけで設計する
債権放棄や債務引受は、税務上の寄附金・貸倒損失だけの問題ではありません。会計上の損失認識、求償権、貸倒引当金、債務免除益、連結消去、開示にも影響します。
4. グループ内再編だから評価が不要と考える
共通支配下の取引では簿価引継ぎが中心となります。それでも、再編前の減損、貸倒、引当金、税効果、GC判断には評価が必要です。株式交換や非支配株主取引では、対価の公正性も問題になります。
5. 税務上の適格判定と会計上の処理類型を混同する
税務上適格であることは、会計上取得でないことを意味しません。逆に、会計上共通支配下であることも、税務上の繰越欠損金引継ぎが無制限に認められることを意味しません。
6. 再編後の事業計画を、減損・税効果・GCで必要な調整をせずに使い回す
再編後の事業計画は、減損、税効果、継続企業、引当金、開示で共通して参照されます。共通する事業上の前提は整合させる必要がありますが、各論点では評価目的、対象期間、認識時点、見積りに含める項目等が異なります。計画数値をそのまま流用するのではなく、各基準に応じた調整を行い、異なる前提を用いる部分については、その理由を説明できるようにします。
専門家に相談すべき場面
次のような場合には、会計処理だけでなく、会社法、税務、開示、監査対応を横断して整理する必要があります。
| 相談が必要になりやすい場面 | 理由 |
|---|---|
| 債務超過子会社を親会社が吸収合併する | 連結上の修正後簿価、抱合せ株式消滅差損益、貸倒、保証、会社法上の差損など、複数の論点を同時に検討する必要がある |
| 債務超過子会社同士を合併する | 存続会社の受入純資産、資本処理、繰越欠損金、DTA、親会社連結処理が複雑 |
| 債務超過事業を会社分割で切り出す | 分割会社・承継会社・株主の処理を分け、マイナス純資産、特別勘定、債権者保護、対価評価を検討する必要がある |
| 債務超過会社を株式交換で完全子会社化する | 新たな支配獲得か既存子会社の追加取得かを区別し、株式価値、取得原価、PPAの要否、無対価処理、非支配株主対応を整理する必要がある |
| 債権放棄・債務引受・DESを組み合わせる | 会計・税務・法務・金融機関対応が連鎖する |
| 繰越欠損金の利用を前提にしている | 適格判定、欠損金の帰属・引継制限・利用制限、グループ通算、税効果の反映時点の検討が必要 |
| 適時開示・臨時報告書が絡む | 決定時点、開示基準、法定の提出事由、業績予想修正、後発事象を同時に確認する必要がある |
| 監査人との見解差がある | 損失認識時点、引当金、評価、税効果、開示の根拠資料が必要になる |
犬飼公認会計士・税理士事務所では、債務超過会社を対象とする組織再編について、合併・会社分割・株式交換の会計処理だけでなく、子会社株式評価、貸倒・債務保証・関係会社事業損失引当金、税効果、繰越欠損金、会社法上の差損・債権者保護、適時開示、監査人説明までを一体で整理しています。
債務超過会社の再編を検討している段階、取締役会決議前、金融機関協議前、監査人協議前、決算処理前に、会計・税務・開示影響を後から説明できる形で整理したい場合は、犬飼公認会計士・税理士事務所HPのお問い合わせページよりご相談ください。
重要ポイントの振り返り
| 論点 | 実務上の要点 |
|---|---|
| 債務超過の意味 | 帳簿上、時価ベース、実質ベースを分けて整理する。説明上の区分であり、検討内容は重なる場合がある |
| 会計類型 | 法形式ではなく、取得、共通支配下、非支配株主取引、事業分離を判定する |
| 会社法 | 合併の可否と法定の差損判定を区別。簡易・略式手続、連結配当規制適用会社の特則、株主総会、債権者保護を確認する |
| 共通支配下の合併 | 親子合併では、既存ののれんを含む連結上の修正後簿価を確認。子会社間合併の資本処理とは区別する |
| 抱合せ株式 | 受入株主資本の親会社持分相当額と抱合せ株式の適正な帳簿価額との差額を特別損益に計上し、連結上は修正する |
| 再編前損失 | 株式・債権の評価、保証、具体的な支援方針等を踏まえて親会社自身の損失を検討。債務超過額を自動的に全額引き当てない |
| 非支配株主 | 非支配株主の負担すべき額を超える欠損は連結上、親会社持分に配分。その後の利益による回収と、個別上の負担義務を区別する |
| 株式交換 | 新たな支配獲得ではPPA等を検討。既存子会社の追加取得差額は連結上、資本剰余金。個別上の付随費用の取扱いも区別する |
| 会社分割 | 分割会社・承継会社・株主の処理を分ける。対価等の条件に応じて、株式の特別勘定、その他利益剰余金、株式簿価の付替えを検討する |
| 債務引受・債権放棄 | 免責的・併存的債務引受、保証履行、合併による混同を区別。DESの会計処理と税務上の債務消滅益も分けて扱う |
| 税務 | 適格判定と会計類型は別。合併による欠損金引継ぎと、分割・株式交換後の欠損金の帰属・利用制限を区別する |
| 税効果 | 課税主体と再編の効果を反映する時点を先に特定。合併前、合併時、合併後の回収可能性と、基準の適用時期を確認する |
| 開示 | 適時開示、臨時報告書の各提出事由、関係会社の状況、有報注記、業績予想修正、監査報告書への影響を分けて整理する |
| 監査対応 | 再編目的、評価、損失認識時点、引当金、税効果、会社法手続を判断メモで説明可能にする |
※本記事は、当事務所が専門的な判断と根拠資料の確認を行い、内容に責任を持って掲載しています。論点の整理や、表現・体裁の調整には、生成AIを補助的に用いています。

