子会社株式の追加取得や一部売却は、単なる「株式の売買」ではありません。
連結財務諸表では、親会社が支配を獲得した後の子会社持分の変動を、通常の損益取引として捉えるのか。それとも、親会社株主と非支配株主との間の持分の移転として捉えるのか。この見方の違いによって、会計処理は大きく変わります。
とりわけ上場企業の実務では、次のような場面で処理を誤りやすくなります。
- 既に子会社である会社の株式を追加取得した
- 子会社株式の一部を売却したが、引き続き子会社である
- 子会社株式の一部売却により関連会社になった
- 子会社株式の一部売却により関連会社にも該当しなくなった
- 持分法適用会社を追加取得して子会社化した
- 在外子会社の売却により為替換算調整勘定の取崩しが必要になった
- 子会社の時価発行増資により親会社持分比率が変動した
- 個別財務諸表では売却益が出ているが、連結財務諸表では資本剰余金処理になる
本稿では、日本基準を前提に、子会社株式の追加取得・一部売却・支配喪失について、個別財務諸表、連結財務諸表、税効果、外貨換算、開示、監査対応までを一体として整理します。
なお、TOB規制、インサイダー規制、株式譲渡契約に関する法務デューデリジェンス、税務上の株式譲渡益や組織再編税制の詳細な判定は、本稿では扱いません。あくまで、決算・開示・監査の場面で問われる会計判断に焦点を当てています。
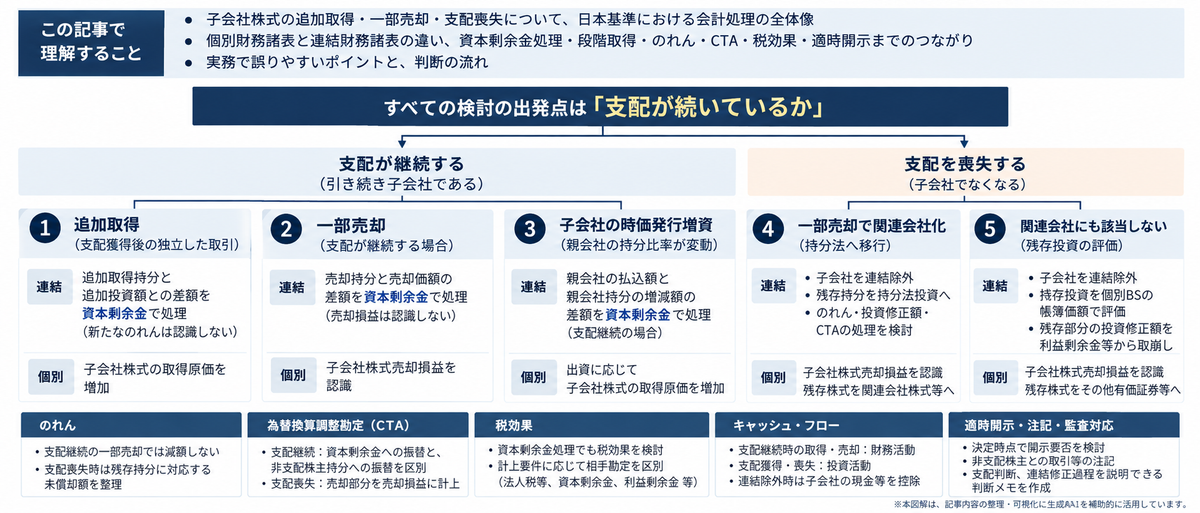
最初の分岐は「支配が続いているか」である
子会社株式の持分変動を検討するとき、最初に確認すべきことは一つです。
取得又は売却の前後で、親会社による支配が継続しているかどうか。すべての検討はここから始まります。
同じ「株式の追加取得」であっても、追加取得によって新たに支配を獲得する場合には、段階取得の処理を検討します。一方、支配獲得後に独立した取引として追加取得する場合には、原則として非支配株主との取引として処理します。
「一部売却」も同じです。支配が継続していれば、資本取引に近い処理になります。しかし支配を喪失すれば、連結除外、持分法への移行、売却損益、その他の包括利益累計額の組替調整といった論点が、一気に表に出てきます。
| 取引類型 | 連結上の見方 | 主な会計処理 |
|---|---|---|
| 支配獲得前の追加取得により子会社化 | 段階取得 | 既保有持分を支配獲得日の時価で評価し、段階取得に係る損益を認識 |
| 支配獲得後の独立した追加取得 | 非支配株主との取引 | 追加取得持分と追加投資額との差額を資本剰余金として処理 |
| 支配継続を前提とする一部売却 | 非支配株主との取引 | 売却持分と売却価額との差額を資本剰余金として処理 |
| 一部売却により関連会社化 | 支配喪失、持分法移行 | 子会社を連結除外し、残存持分を持分法投資として整理 |
| 一部売却により関連会社にも該当しない | 支配喪失、金融資産化 | 子会社を連結除外し、残存投資は個別貸借対照表上の帳簿価額を基礎に評価 |
| 子会社の時価発行増資による持分変動 | 親会社持分の増減 | 支配継続なら差額を資本剰余金、支配喪失なら売却類似の処理を検討 |
企業会計基準第22号「連結財務諸表に関する会計基準」は、次の三つの差額を、いずれも資本剰余金として処理する枠組みを定めています。
一つ目は、子会社株式を追加取得した場合の、追加取得持分と追加投資額との差額です。二つ目は、支配が継続している一部売却における、売却持分と売却価額との差額です。そして三つ目が、支配が継続する子会社の時価発行増資等に伴う、親会社の払込額と親会社持分の増減額との差額です。
また、その結果として連結上の資本剰余金全体が負の値となる場合には、連結会計年度末に資本剰余金を零とし、当該負の値を利益剰余金から減額します。
出典:企業会計基準委員会|企業会計基準第22号「連結財務諸表に関する会計基準」第28項~第30-2項・第67-2項
なお、本稿で資本剰余金の算定に用いる「売却持分」は、その他の包括利益累計額を含めない金額を指します。一方、非支配株主持分に振り替える金額にはその対応額を含めるため、両者は区別して扱う必要があります。
出典:企業会計基準委員会|移管指針第4号「連結財務諸表における資本連結手続に関する実務指針」第42項
ここで押さえておきたいのは、「株式を売ったから売却益」「株式を買ったからのれん」という発想から、いったん離れることです。まず問うべきは、連結上の報告単位としての子会社に対する支配が変わったかどうかです。
支配が続いている限り、変わったのは、親会社株主と非支配株主との間の持分の配分だけです。連結グループとして外部から新たな事業を取得したわけでも、外部へ事業を売却したわけでもない、と整理されます。
ただし、複数の取得取引が一つの企業結合等を構成するものとして一体で取り扱われる場合には、追加取得部分についてものれんを計上する取扱いがあります。支配の有無とあわせて、取引を一体で評価すべきかどうかも確認します。
出典:企業会計基準委員会|移管指針第4号「連結財務諸表における資本連結手続に関する実務指針」第7-3項・第7-4項・第66-4項
個別財務諸表と連結財務諸表を分けて考える
子会社株式の追加取得・一部売却では、個別財務諸表と連結財務諸表とで、処理が大きく異なります。
個別財務諸表では、親会社が保有する子会社株式という金融資産・投資資産の取得又は売却として処理します。追加取得すれば子会社株式の取得原価が増加し、一部売却すれば、売却価額と売却した株式の帳簿価額との差額を売却損益として認識します。
一方、連結財務諸表では、親会社と子会社を一体の企業集団として表示します。
既に子会社である会社の株式を非支配株主から追加取得しても、企業集団として新たな資産・負債を取得したわけではありません。支配が継続する一部売却でも、企業集団は子会社の資産・負債を引き続き支配しています。そのため、連結上は損益ではなく資本剰余金で処理する場面が出てくるのです。
| 取引 | 個別財務諸表 | 連結財務諸表 |
|---|---|---|
| 子会社株式の独立した追加取得 | 子会社株式の取得原価を増加 | 追加取得持分と追加投資額との差額を資本剰余金 |
| 支配継続の一部売却 | 子会社株式売却損益を認識 | 売却持分と売却価額との差額を資本剰余金 |
| 支配喪失を伴う一部売却 | 子会社株式売却損益を認識。残存株式は関連会社株式又はその他有価証券等へ分類 | 連結除外、持分法移行又は残存投資評価。その他の包括利益累計額は売却部分と残存部分を区別して処理 |
| 段階取得による子会社化 | 個々の取引ごとの取得原価の合計 | 既保有持分を支配獲得日の時価で評価し、段階取得に係る損益を認識 |
出典:企業会計基準委員会|企業会計基準第21号「企業結合に関する会計基準」第25項・第45項・第46項
出典:企業会計基準委員会|移管指針第4号「連結財務諸表における資本連結手続に関する実務指針」第37項・第42項・第45項~第46項
この個別と連結の差異は、監査人や経営者への説明の場面で、必ず論点になります。
特に、個別財務諸表では売却益が出ているのに、連結では資本剰余金処理となる場合には、経営者への説明や業績予想修正の要否判断で誤解が生じやすくなります。早い段階で、連結ベースの影響を試算しておく必要があります。
子会社株式の追加取得:支配獲得後は「のれん」ではなく資本剰余金
親会社が既に支配している子会社について、非支配株主が保有する株式を独立した取引として追加取得する場合、連結上は非支配株主との取引として処理します。
連結財務諸表では、追加取得した株式に対応する持分を非支配株主持分から減額し、追加投資額と相殺消去します。そのうえで生じる差額は、のれん又は負ののれんではなく、資本剰余金として処理します。
| 項目 | 処理 |
|---|---|
| 追加取得持分 | 非支配株主持分から減額 |
| 追加投資額 | 親会社の追加取得価額を基礎に相殺 |
| 差額 | 資本剰余金 |
| のれん | 新たには認識しない |
| 段階取得損益 | 支配獲得後の独立した追加取得では認識しない |
| 取得関連費用 | 連結上は発生時に費用処理。個別上は、子会社株式の購入のために直接要した付随費用を、原則として取得原価に含める |
企業結合会計基準では、非支配株主から追加取得する子会社株式の取得原価を、追加取得時における当該株式の時価と、その対価となる財の時価のうち、より高い信頼性をもって測定可能な時価で算定することとしています。そのうえで連結上は、連結会計基準における子会社株式の追加取得及び一部売却等の取扱いに準じて処理します。
出典:企業会計基準委員会|企業会計基準第21号「企業結合に関する会計基準」第26項・第45項・第46項
出典:企業会計基準委員会|移管指針第9号「金融商品会計に関する実務指針」第56項
実務上の落とし穴になりやすいのは、追加取得価格が高額だった場合です。「プレミアムを支払ったのだから、追加ののれんを認識する」と考えてしまうケースがあります。
しかし日本基準では、支配獲得後の独立した追加取得を、取得会計の再適用ではなく、親会社持分と非支配株主持分との間の資本取引として扱います。追加取得価格が非支配株主持分相当額を上回る場合であっても、その差額は原則として資本剰余金で処理します。
なお、親会社が子会社の非支配株主から株式を取得する株式交換のように、法形式上は組織再編にあたる取引もあります。こうした取引であっても、連結上は、追加取得した株式の取得原価と取得時の非支配株主持分相当額との差額を、資本剰余金の調整として処理する整理になります。
出典:企業会計基準委員会|企業会計基準適用指針第10号「企業結合会計基準及び事業分離等会計基準に関する適用指針」
追加取得で確認すべき実務論点
追加取得の場面では、次の事項を順に整理しておく必要があります。
| 論点 | 確認事項 |
|---|---|
| 支配の継続 | 追加取得前から子会社であったか。支配獲得取引と一体で取り扱うべき取引ではないか |
| 取得日 | 株式譲渡実行日、株式交換効力発生日、議決権移転日等 |
| 追加取得価額 | 現金対価、株式対価、条件付対価、付随費用 |
| 非支配株主持分相当額 | 追加取得日における連結上の子会社純資産に基づく持分 |
| 差額処理 | 資本剰余金か、連結上の資本剰余金全体が負の値となるか |
| 税効果 | 親会社持分変動差額に係る連結財務諸表固有の一時差異と、繰延税金資産・負債の計上要件 |
| 関連当事者 | 非支配株主が役員、親族、支配株主等でないか |
| 支払対価の公正性 | 第三者評価、交渉過程、取締役会資料 |
| 開示 | 非支配株主との取引に係る注記、子会社等の異動、支配株主との重要な取引、関連当事者注記等 |
とりわけ、非支配株主が親会社の役員、創業家、支配株主、関連会社、投資ファンドなどである場合には、価格の公正性と意思決定プロセスの説明が重要になります。
会計処理上は資本剰余金であっても、取引価格の合理性が問われなくなるわけではありません。
支配が継続する一部売却:連結上は売却益を認識しない
親会社が子会社株式の一部を売却しても、親会社と子会社の支配関係が継続している場合には、連結上、売却損益を認識しません。
個別財務諸表では、売却価額と、売却した子会社株式の帳簿価額との差額を売却損益として認識します。
しかし連結財務諸表では、売却した株式に対応する持分を親会社持分から減額し、非支配株主持分を増額します。そのうえで、売却持分と売却価額との差額を資本剰余金として処理します。
資本連結手続に関する実務指針も、支配が継続している一部売却について、この処理を示しています。売却した株式に対応する持分を親会社の持分から減額して非支配株主持分を増額し、売却持分と売却価額との差額を資本剰余金として処理する、という考え方です。
このとき、非支配株主持分に振り替える持分額には、その他の包括利益累計額の対応額を含めます。一方、資本剰余金の算定に用いる売却持分には含めません。また、売却価額には売却に係る支払手数料等を含めず、当該手数料等は売却時の費用として処理します。
| 項目 | 支配継続の一部売却 |
|---|---|
| 個別財務諸表 | 子会社株式売却損益を認識 |
| 連結財務諸表 | 個別上の売却損益を修正し、資本剰余金処理 |
| 非支配株主持分 | 売却した株式に対応する持分額を増額。その他の包括利益累計額の対応額を含む |
| 資本剰余金 | 売却価額と、その他の包括利益累計額を含めない売却持分との差額 |
| のれん | 売却に伴う減額はしない。通常の償却・必要な減損処理は継続 |
| その他の包括利益累計額 | 売却部分に対応する額を非支配株主持分へ振替。純損益への組替調整は行わない |
| 売却手数料 | 連結上は売却時の費用処理 |
| 税効果 | 資本剰余金に対応する法人税等相当額の処理を検討 |
出典:企業会計基準委員会|移管指針第4号「連結財務諸表における資本連結手続に関する実務指針」第42項・第44項・第66-2項
例えば、税効果等を考慮せず、売却部分に対応する持分が、その他の包括利益累計額を除いて200、その他の包括利益累計額の対応額が20、売却価額が300だとします。
この場合、非支配株主持分の増加額は220、資本剰余金の増加額は100、親会社に帰属するその他の包括利益累計額の減少額は20となります。非支配株主持分の増加額220を、そのまま売却持分として差額計算に使うわけではありません。
この処理を誤ると、連結損益が過大又は過小になります。
経営者が個別財務諸表上の売却益を前提に業績説明を行っていても、連結上は売却益が消去され、資本剰余金に振り替わる可能性があります。決算短信や業績予想修正を検討する際には、個別損益ではなく、連結損益への影響を確認する必要があります。
支配継続の一部売却では、のれんを減額しない
支配が継続している一部売却では、支配獲得時に計上したのれんの未償却額を減額しません。
連結グループは引き続き子会社を支配しており、取得時の投資単位は連結上も継続していると考えるためです。したがって、「20%売却したから、のれんも20%取り崩す」といった処理にはなりません。
この点は、監査上も確認されやすい論点です。
個別上は保有株式数が減っているため、経理担当者の感覚としては、のれんも一部売却したように見えるかもしれません。しかし連結上は、支配獲得時に親会社の投資に対応して計上したのれんを、その後に支配が継続する一部売却を行っても、売却割合に応じて減額することはありません。ただし、通常の償却及び必要な減損処理は、引き続き行います。
出典:企業会計基準委員会|企業会計基準第22号「連結財務諸表に関する会計基準」第24項・第66-2項
出典:企業会計基準委員会|移管指針第4号「連結財務諸表における資本連結手続に関する実務指針」第44項・第66-3項
支配喪失:関連会社になる場合と、関連会社にもならない場合を分ける
子会社株式の一部売却によって親会社が支配を喪失した場合、連結上の処理は大きく変わります。
支配を喪失した後に当該会社が関連会社となる場合には、持分法適用会社として処理します。一方、関連会社にも該当しなくなる場合には、連結上、残存投資を個別貸借対照表上の帳簿価額で評価することになります。
| 支配喪失後の位置づけ | 連結上の処理 |
|---|---|
| 関連会社となる | 連結子会社から除外し、持分法投資へ移行 |
| 関連会社にも該当しない | 連結子会社から除外し、残存投資を個別貸借対照表上の帳簿価額で評価。残存部分の投資修正額は利益剰余金及びその他の包括利益累計額から取崩し |
| 株式を全部売却 | 連結除外し、子会社株式売却損益を連結上修正 |
| 在外子会社 | 為替換算調整勘定の売却部分と残存部分を区別し、取崩し・組替調整を検討 |
| その他の包括利益累計額がある | 支配喪失に伴い、売却部分の実現損益への組替調整を検討 |
資本連結手続に関する実務指針では、子会社株式の一部売却によって連結子会社が関連会社となった場合の取扱いが示されています。
親会社の個別貸借対照表上の関連会社株式の帳簿価額に対して、支配喪失日までに連結財務諸表に計上した取得後利益剰余金、その他の包括利益累計額、のれん償却累計額等の投資の修正額のうち、売却後持分額を加減します。そのうえで、持分法による投資評価額に修正する必要があります。
また、支配を喪失し、関連会社にも該当しなくなった場合には、残存投資を個別貸借対照表上の帳簿価額で評価します。このため、残存持分に係る投資の修正額は、当期の株式売却損益ではなく、連結株主資本等変動計算書上、利益剰余金及びその他の包括利益累計額から取り崩します。
出典:企業会計基準委員会|移管指針第4号「連結財務諸表における資本連結手続に関する実務指針」第45項・第46項
支配喪失の判断は、持株比率が50%を下回ったかどうかだけで決まるものではありません。
議決権比率、潜在株式、株主間契約、取締役派遣、拒否権、事業運営への関与、資金支援、重要な取引関係。これらを踏まえて、財務及び営業又は事業の方針を決定する機関を支配しているかどうかを確認します。
ただし、支配判断に用いる議決権比率と、潜在株式を考慮した将来の希薄化分析とは区別します。未行使の新株予約権等を織り込んだ比率だけで機械的に判定するのではなく、判定時点の議決権、契約上の権利、実際の意思決定関係を確認します。
出典:企業会計基準委員会|企業会計基準適用指針第22号「連結財務諸表における子会社及び関連会社の範囲の決定に関する適用指針」第4項~第9項
支配喪失時の会計処理は「売却損益の修正」だけでは終わらない
支配を喪失する一部売却では、個別財務諸表上の子会社株式売却損益を、連結上どのように修正するかが中心的な論点になります。
しかし、それだけでは終わりません。次のような連結固有の項目も、あわせて整理する必要があります。
| 項目 | 支配喪失時の検討 |
|---|---|
| 取得後利益剰余金 | 支配喪失日まで連結上取り込んだ利益剰余金をどう反映するか |
| のれん未償却額 | 売却部分と残存持分部分にどう配分するか |
| その他の包括利益累計額 | 売却部分の損益への組替調整と、残存部分の引継ぎ又は純資産からの取崩しを区別する |
| 過去の持分変動に係る資本剰余金 | 売却損益へ振り替えず、引き続き資本剰余金として計上する |
| 非支配株主持分 | 連結除外時に消去する |
| 残存持分 | 関連会社株式か、その他有価証券等か |
| 税効果 | 連結財務諸表固有の一時差異の解消と、発生源泉に応じた相手勘定を確認する |
| キャッシュ・フロー | 株式譲渡による支配喪失は投資活動に区分し、売却により受け取った現金等から連結除外時の子会社の現金等を控除する |
| 注記 | 連結範囲の異動、売却損益、主要な資産・負債の内訳等 |
支配を喪失して関連会社になる場合には、関連会社として残存する持分比率に相当するのれんの未償却額を、支配獲得後の持分比率の推移等を勘案し、適切な方法で算定します。
支配獲得後に追加取得や一部売却がある場合には、支配獲得時の持分比率を基礎とする方法や、支配喪失時の持分比率を基礎とする方法などが考えられます。それだけに、採用した方法の合理性を監査人に説明できるよう、文書化しておく必要があります。
出典:企業会計基準委員会|移管指針第4号「連結財務諸表における資本連結手続に関する実務指針」第45-2項・第66-6項
売却部分に対応するその他の包括利益累計額は、株式の売却によって実現したものとして扱います。ただし、個別上の株式売却損益に既に含まれているため、連結修正で再度加算して利益を二重に計上しないよう、注意が必要です。
また、過去の子会社株式の追加取得・一部売却等によって計上した資本剰余金は、その後に支配を喪失したり全部を売却したりしても、株式売却損益へ振り替えることはありません。取得後利益剰余金等の投資修正額の取崩しとは、区別して整理します。
出典:企業会計基準委員会|移管指針第4号「連結財務諸表における資本連結手続に関する実務指針」第45項・第46項・第49-2項
連結キャッシュ・フロー計算書では、支配が継続する子会社株式の追加取得・一部売却に係るキャッシュ・フローは、財務活動に区分します。一方、株式取得による支配獲得や、株式譲渡による支配喪失に係るキャッシュ・フローは、投資活動に区分します。
なお、支配獲得時の取得関連費用、支配継続時の追加取得・一部売却に伴う費用及び法人税等の支払額は、対価とは区別して営業活動に表示します。
連結除外を伴う売却については、売却により受け取った現金及び現金同等物の額から、連結除外時に子会社が保有していた現金及び現金同等物の残高を控除した額を表示します。差し引いた結果、支出になる場合もあります。
株式交換など現金支出を伴わない取引については、現金支出があったものとして表示せず、重要な非資金取引の注記を検討します。
出典:企業会計基準委員会|移管指針第6号「連結財務諸表等におけるキャッシュ・フロー計算書の作成に関する実務指針」第8-2項・第9-2項・第10項・第24項・第46項
段階取得:関連会社から子会社になる場合は、支配獲得日に会計が切り替わる
既存の持分法適用関連会社の株式を追加取得して子会社化する場合には、支配獲得の前後で会計処理が切り替わります。支配獲得後の追加取得とは、まったく異なる世界の話です。
企業結合会計基準では、取得が複数の取引によって達成された場合、個別財務諸表上は、支配を獲得するに至った個々の取引ごとの原価の合計額を、被取得企業の取得原価とします。
一方、連結財務諸表上は、支配を獲得するに至った個々の取引すべての、企業結合日における時価をもって取得原価を算定します。そのうえで、当該取得原価と、個々の取引ごとの原価の合計額又は持分法による評価額との差額を、当期の段階取得に係る損益として処理します。
出典:企業会計基準委員会|企業会計基準第21号「企業結合に関する会計基準」第25項
| 項目 | 個別財務諸表 | 連結財務諸表 |
|---|---|---|
| 既保有株式 | 取得時の帳簿価額を引き継ぐ | 支配獲得日の時価へ評価替え |
| 追加取得株式 | 追加取得価額を加算 | 支配獲得日の時価を基礎 |
| 差額 | 原則として段階取得損益は認識しない | 段階取得に係る損益を認識 |
| PPA | 個別上は通常行わない | 取得原価を識別可能資産・負債へ配分 |
| のれん | 個別上は通常認識しない | 取得原価配分後の差額として認識 |
このように、段階取得による企業結合では、個別財務諸表と連結財務諸表とで大きく異なる処理が行われます。
特に、持分法適用関連会社を子会社化した場合には、企業結合日直前の持分法による評価額と企業結合日の時価との差額を、当期の段階取得に係る損益として認識します。また、これに見合う金額は、のれん又は負ののれんの修正に反映されます。
出典:企業会計基準委員会|企業会計基準適用指針第10号「企業結合会計基準及び事業分離等会計基準に関する適用指針」第46項・第46-2項
そのため、関連会社から子会社になる案件では、追加取得価額だけを見ていては足りません。既保有持分の支配獲得日における時価、既保有持分に係る持分法評価額、その他の包括利益累計額、為替換算調整勘定、税効果を、同時に整理する必要があります。
子会社の時価発行増資:売っていなくても持分変動が起こる
親会社が子会社株式を直接売却していなくても、持分変動は生じます。
子会社が第三者割当増資を行い、親会社が引き受けない場合や、従来の持分比率と異なる割合で引き受ける場合には、親会社の持分比率が変動するためです。
このような場合も、支配が継続しているかどうかで処理が分かれます。
| 子会社の増資後 | 連結上の処理 |
|---|---|
| 支配が継続する | 親会社の払込額と親会社持分の増減額との差額を資本剰余金 |
| 支配を喪失する | 子会社株式の一部売却に準じて、支配喪失処理を検討 |
| 関連会社化する | 持分法移行、残存持分評価、のれん未償却額、持分減少部分のOCI組替を検討 |
| 関連会社にも該当しない | 連結除外、残存投資評価、残存部分の投資修正額の利益剰余金及びその他の包括利益累計額からの取崩しを検討 |
出典:企業会計基準委員会|企業会計基準第22号「連結財務諸表に関する会計基準」第29項・第30項
出典:企業会計基準委員会|移管指針第4号「連結財務諸表における資本連結手続に関する実務指針」第45項~第47項
実務上、第三者割当増資は「売却」ではないため、経理部門への論点の連携が遅れがちです。
しかし、親会社の持分比率が変わる以上、連結上は、一部売却又は追加取得に類似する持分変動が生じています。投資契約、株主間契約、増資後の議決権比率、取締役派遣、拒否権、重要事項の決定権を確認したうえで、支配が継続するかどうかを判断する必要があります。
為替換算調整勘定:支配継続か支配喪失かで損益処理が変わる
在外子会社の株式を一部売却する場合には、為替換算調整勘定の処理が重要になります。
為替換算調整勘定は、在外子会社等の財務諸表の換算から生じる未実現の為替差額として、連結貸借対照表の純資産の部に計上されるものです。親会社の持分比率が減少する場合には、連結貸借対照表に計上されている為替換算調整勘定のうち、持分比率の減少割合に相当する額を取り崩す必要があります。
外貨建取引等の会計処理に関する実務指針では、持分変動により支配を喪失した場合、為替換算調整勘定のうち持分比率の減少割合相当額は株式売却損益を構成し、連結損益計算書に計上するとしています。
一方、支配が継続する一部売却では、個別上の株式売却損益に含まれる、持分の減少に対応した為替差額を、連結上は資本剰余金に振り替えます。これとは別に、連結貸借対照表に計上されている為替換算調整勘定の対応額を、親会社に帰属するその他の包括利益累計額から非支配株主持分へ振り替えます。したがって、連結上の純損益への組替調整は行いません。
出典:企業会計基準委員会|移管指針第2号「外貨建取引等の会計処理に関する実務指針」第42項~第42-3項
| 取引 | 為替換算調整勘定の処理 |
|---|---|
| 支配継続の一部売却 | 個別上の売却損益に含まれる対応する為替差額は資本剰余金へ振替。連結上のCTA残高の対応額は非支配株主持分へ振替。純損益には組み替えない |
| 支配喪失を伴う一部売却 | 持分比率の減少割合相当額が株式売却損益を構成し、連結損益計算書に計上される |
| 関連会社化 | 売却部分は実現。残存持分に係る為替換算調整勘定は持分法投資に関連して引き継ぐ |
| 関連会社にも該当しない | 売却部分は実現。残存持分に係る為替換算調整勘定は、当期損益に組み替えず、連結株主資本等変動計算書上のその他の包括利益累計額から取り崩す |
| 全部売却 | 原則として親会社持分に係る為替換算調整勘定を売却損益に反映 |
| 清算 | 株式売却と同様に、実質的な投資の回収として為替換算調整勘定の実現を検討 |
在外子会社株式の売却では、支配喪失時に、それまで為替換算調整勘定として計上されてきた未実現損益のうち、売却部分に対応する額が実現します。
一方で、支配喪失によって持分法適用会社へ移行する場合には、残存持分に係る為替換算調整勘定は実現せず、そのまま引き継がれます。関連会社にも該当しなくなる場合には、残存部分を当期の売却損益へ組み替えるのではなく、連結株主資本等変動計算書上のその他の包括利益累計額から取り崩します。この整理は、実務上とりわけ重要です。
出典:企業会計基準委員会|移管指針第4号「連結財務諸表における資本連結手続に関する実務指針」第45項・第46項
出典:企業会計基準委員会|移管指針第2号「外貨建取引等の会計処理に関する実務指針」第42-2項・第42-3項
また、持分法適用会社から連結子会社に移行する段階取得では、持分法適用時に計上されていた為替換算調整勘定の処理も論点になります。
為替換算調整勘定の影響は、子会社株式売却損益、段階取得に係る損益、その他の包括利益の組替調整、連結株主資本等変動計算書の表示にまで及びます。在外子会社を含む案件では、株式譲渡損益だけを見て会計影響を判断してはいけません。
税効果:資本剰余金処理でも税効果は避けて通れない
子会社株式の追加取得・一部売却では、連結財務諸表固有の一時差異が生じます。特に、支配が継続している場合の資本剰余金処理に係る税効果は、実務上見落とされやすい論点です。
税効果会計は、企業会計上の資産又は負債の額と、課税所得計算上の資産又は負債の額との相違を調整の対象とし、法人税等を控除する前の当期純利益と法人税等を合理的に対応させるための手続です。
税効果会計に係る会計基準の適用指針では、子会社に対する投資を一部売却した後も支配関係が継続している場合の取扱いが示されています。連結上、当該売却に伴って生じた親会社の持分変動による差額に対応する法人税等相当額について、売却時に、法人税等などの適切な科目を相手勘定として資本剰余金から控除する、というものです。
また、資本剰余金から控除する法人税等相当額は、売却元の課税所得や税金の納付額にかかわらず、原則として、親会社の持分変動による差額に法定実効税率を乗じて計算します。
出典:企業会計基準委員会|企業会計基準適用指針第28号「税効果会計に係る会計基準の適用指針」第28項
追加取得の場合にも、同様の視点が必要です。
子会社に対する投資の追加取得に伴う親会社の持分変動による差額は、連結財務諸表固有の一時差異に該当します。ただし、繰延税金資産又は繰延税金負債を無条件に計上するわけではありません。子会社投資に係る一時差異の計上要件に従い、将来の売却等による解消見込みや回収可能性を検討し、計上要件を満たす場合に、資本剰余金を相手勘定として計上します。
将来減算一時差異については、原則として繰延税金資産を計上しません。予測可能な将来の売却等によって解消する可能性が高く、回収可能性があることなどを確認します。将来加算一時差異についても、親会社自身が売却等を決定でき、予測可能な将来に売却等を行う意思がない場合などには、繰延税金負債を計上しない取扱いがあります。
出典:企業会計基準委員会|企業会計基準適用指針第28号「税効果会計に係る会計基準の適用指針」第22項・第23項・第27項
過去の追加取得や時価発行増資等による持分変動差額について、資本剰余金を相手勘定に計上していた繰延税金資産・負債は、その後の売却によって解消する部分を、資本剰余金を相手勘定に取り崩します。また、当該持分変動差額に対応する法人税等相当額についても、売却時に、法人税等などを相手勘定として資本剰余金から控除する処理を確認します。
関連会社にも該当しなくなった場合には、残存投資の帳簿価額の修正によって解消した一時差異に係る税効果にも注意が必要です。過去に法人税等調整額を相手勘定として計上していた繰延税金資産・負債の対応額は、利益剰余金を相手勘定として取り崩します。支配喪失時の税効果を、一律に法人税等調整額へ反映するわけではありません。
出典:企業会計基準委員会|企業会計基準適用指針第28号「税効果会計に係る会計基準の適用指針」第29項~第31項
| 取引 | 税効果の主な論点 |
|---|---|
| 追加取得 | 親会社持分変動差額に係る連結固有一時差異。繰延税金資産・負債の計上要件を満たす場合に資本剰余金を相手勘定として計上 |
| 支配継続の一部売却 | 資本剰余金処理に対応する法人税等相当額 |
| 支配喪失 | 投資の修正額の解消、残存投資に係る一時差異、過去の持分変動差額に対応する税効果・法人税等の配分 |
| 段階取得 | 個別上の投資簿価と連結上の時価評価額との差額 |
| 在外子会社 | 留保利益、為替換算調整勘定、売却意思決定との関係 |
| グループ通算 | 株式譲渡損益、通算グループ加入・離脱、欠損金利用制限 |
ここで注意しておきたいのは、会計上は資本剰余金処理であっても、税務上は株式譲渡損益が生じたり、課税関係が発生したりすることがある点です。
会計処理と税務処理が、同じ表示区分になるとは限りません。法人税等、法人税等調整額、資本剰余金、利益剰余金、その他の包括利益累計額のどこに税効果を反映するのかを、慎重に整理します。
適時開示:子会社等の異動は「決定時点」で検討する
上場会社が子会社株式の取得又は譲渡を行う場合には、会計処理とは別に、適時開示の要否を検討する必要があります。
JPXは、適時開示が求められる会社情報として、「子会社等の異動を伴う株式又は持分の譲渡又は取得その他の子会社等の異動を伴う事項」を掲げています。適時開示が求められる会社情報とは、有価証券の投資判断に重要な影響を与える、会社の業務、運営又は業績等に関する情報です。2026年7月10日現在の一覧にも、当該事項が含まれています。
出典:日本取引所グループ|適時開示が求められる会社情報
ここでいう「子会社等」は、会計上の子会社・関連会社の総称ではありません。金融商品取引法第166条第5項に規定する子会社を基礎とした取扱いであるため、会計上の区分とは別に、適時開示上の定義を確認します。
出典:日本取引所グループ|子会社等・孫会社の定義および開示に関する取扱いについて
また、JPXの上場会社向けナビゲーションシステムでは、業務執行を決定する機関が、子会社等の異動を伴う株式又は持分の譲渡又は取得等を行うことを決定した場合において、一定の開示基準のいずれかに該当するときは、直ちに開示することが義務付けられています。これには、当該基準に該当しないことが明らかでない場合も含まれます。
主な開示基準としては、まず、対象会社の直前事業年度末の総資産の帳簿価額が、上場会社の直前連結会計年度末の連結純資産の30%以上となる基準があります。
このほか、対象会社の直前事業年度の売上高、経常利益及び当期純利益を、それぞれ上場会社の直前連結会計年度の連結売上高、連結経常利益及び親会社株主に帰属する当期純利益と比較する、10%・30%・30%の基準などがあります。新たに子会社等を取得する場合には、取得対価を、上場会社の直前連結会計年度末の連結純資産又は直前事業年度末の個別純資産と比較する15%基準も確認します。
取得対価には、会計上は取得原価に含めない手数料・報酬その他の費用等が含まれる場合があり、一体の取得行為に係る対価は合算する必要があります。また、上記以外の取引高・資本金に関する基準等も確認します。
そして、子会社等の異動を伴う事項は、異動日ではなく、決定した時点で開示が必要となる点に留意が必要です。
出典:日本取引所グループ|決定事実 子会社等の異動を伴う株式又は持分の譲渡又は取得その他の子会社等の異動を伴う事項
なお、上場会社の連結経常利益又は親会社株主に帰属する当期純利益が少額の場合には、開示基準の特例があります。直前連結会計年度の利益に単純に30%を乗じるのではなく、所定の代替的な基準額を用いて判定する必要があります。
出典:日本取引所グループ|利益が少額の場合の開示基準の特例
| 開示上の確認事項 | 実務上の注意点 |
|---|---|
| 子会社等の異動に該当するか | 適時開示上の定義に基づき、株式譲渡、取得、増資引受け、役員派遣等を含めて検討 |
| 開示基準に該当するか | 対象会社の総資産・売上高・利益と上場会社の基準額を比較。取得対価、取引高、資本金等の基準や特例も確認 |
| 開示時期 | 実行日ではなく、決定時点を基準に検討 |
| 業績予想修正 | 売却損益、連結範囲変更、CTA取崩し、税効果を含めて検討 |
| 非支配株主との取引に係る注記 | 取引の概要、取得原価・対価の内訳、連結上の資本剰余金の主な変動要因及び金額等 |
| 連結範囲注記 | 子会社数、主要な子会社、異動理由 |
| セグメント情報 | 売却事業・取得事業がセグメントに与える影響 |
| キャッシュ・フロー | 支配継続時の財務活動と、株式取得・譲渡による支配獲得・喪失時の投資活動を区別 |
| KAM | 重要な売却損益、PPA、のれん、税効果、CTAが監査上の主要な検討事項になり得る |
財務諸表注記では、重要な非支配株主との取引について、取引の概要、実施した会計処理、連結上の資本剰余金の主な変動要因及び金額を確認します。子会社株式を追加取得した場合には、取得原価、対価の種類別の内訳、条件付取得対価等の所定の注記事項も検討します。
適時開示の要否とは別に、財務諸表注記の要否も判断する必要があります。
出典:企業会計基準委員会|企業会計基準第21号「企業結合に関する会計基準」第52項
実務では、会計処理が未確定であっても、適時開示が必要になることがあります。
その場合には、PPA、税効果、為替換算調整勘定、売却損益、業績影響額について未確定の事項を明示し、確定し次第適切に更新できるよう設計しておく必要があります。
監査対応:持分比率だけでなく「支配判断」と「連結修正過程」を説明する
子会社株式の追加取得・一部売却・支配喪失について、監査上は次の点が確認されます。
| 監査上の確認事項 | 具体的な資料 |
|---|---|
| 支配の有無 | 株主名簿、判定時点の議決権比率、株主間契約、取締役構成、拒否権。潜在株式は将来の希薄化分析と区別 |
| 取引日 | 株式譲渡契約書、効力発生日、決済日、株主名簿更新日 |
| 取引価格 | 株式価値算定書、取締役会資料、交渉記録、第三者意見 |
| 個別処理 | 子会社株式取得原価、売却原価、売却損益、付随費用 |
| 連結処理 | 非支配株主持分、資本剰余金、のれん、投資の修正額 |
| 支配喪失 | 連結除外仕訳、持分法移行仕訳、残存投資評価、残存部分の投資修正額の取崩し |
| CTA | 為替換算調整勘定の売却部分・残存部分別の分析、非支配株主持分への振替額、組替調整額 |
| 税効果 | 連結固有一時差異、法人税等相当額、DTA・DTLの計上要件と相手勘定 |
| 開示 | 適時開示、注記、決算短信、有価証券報告書、後発事象 |
| 内部統制 | M&A承認プロセス、連結決算プロセス、評価専門家利用 |
会計上の見積りとは、資産・負債や収益・費用等の金額に不確実性がある場合に、財務諸表作成時に入手可能な情報に基づいて、合理的な金額を算出することをいいます。株式価値評価、のれんの減損、繰延税金資産の回収可能性などでは、経営者が用いた仮定と、その根拠を説明する必要があります。
出典:企業会計基準委員会|企業会計基準第24号「会計方針の開示、会計上の変更及び誤謬の訂正に関する会計基準」第4項(3)
子会社株式の持分変動では、支配判断、株式価値評価、のれん、税効果、減損、為替換算調整勘定といった、複数の見積り・判断が同時に発生します。
だからこそ、判断の過程を文書化し、監査人に説明できるようにしておくことが重要になります。
実務上の落とし穴
1. 個別売却益をそのまま連結売却益と考える
支配が継続している一部売却では、個別上の子会社株式売却益は、連結上そのままは残りません。
連結上は資本剰余金処理となるため、業績説明や業績予想修正の場面で個別損益だけを見て判断すると、判断を誤ることになります。
2. 追加取得で追加のれんを認識してしまう
支配獲得後の独立した追加取得は、取得会計の再適用ではありません。追加取得持分と追加投資額との差額は資本剰余金であり、原則として追加ののれんは認識しません。
ただし、複数の取得取引を一つの企業結合等として一体で取り扱う場合は、区別して検討します。
3. 支配喪失後の関連会社判定を形式的な持株比率だけで判断する
20%以上なら関連会社、20%未満ならその他有価証券。こうした形式的な判断だけでは不十分です。
議決権以外の影響力、役員派遣、重要な取引関係、株主間契約を確認します。
4. 為替換算調整勘定の取崩しを忘れる
在外子会社の支配喪失では、売却部分に対応する為替換算調整勘定の組替調整が、売却損益に影響します。残存部分については、関連会社化による引継ぎと、関連会社にも該当しない場合の純資産からの取崩しとを区別します。
支配継続の場合には、個別上の売却損益に含まれる対応する為替差額の資本剰余金への振替と、連結上のCTA残高の非支配株主持分への振替を行います。そのため、支配判定とCTAの処理は一体で検討します。
5. 税効果の相手勘定を誤る
子会社株式の追加取得・一部売却に伴う税効果は、処理類型によって、法人税等調整額、法人税等、資本剰余金、利益剰余金のいずれに反映するかが異なります。
追加取得時には、繰延税金資産・負債の計上要件を満たすかどうかを先に判断します。税額の計算だけでなく、表示区分まで確認する必要があります。
6. 適時開示を実行日まで待ってしまう
子会社等の異動に関する適時開示は、異動が生じた日ではなく、決定した時点で必要となる場合があります。
取締役会決議、基本合意、契約締結、条件成就のどの時点で実質的に決定したのかを、開示担当と共有しておく必要があります。
判断メモに含めるべき事項
子会社株式の追加取得・一部売却・支配喪失については、次のような判断メモを作成しておくと、監査人・経営者・開示担当者との議論を整理しやすくなります。
| 項目 | 記載内容 |
|---|---|
| 取引概要 | 対象会社、取引相手、株式数、議決権比率、取引目的 |
| 取引前後の持分 | 親会社持分、非支配株主持分、判定時点の議決権比率。潜在株式・将来の希薄化後比率は別に整理 |
| 支配判断 | 支配継続、支配獲得、支配喪失、関連会社該当性、複数取引の一体性 |
| 個別会計処理 | 取得原価、売却原価、売却損益、付随費用 |
| 連結会計処理 | 資本剰余金、非支配株主持分、のれん、投資の修正額。売却持分と非支配株主持分の増加額を区別 |
| 段階取得 | 既保有持分の時価、持分法評価額、段階取得損益 |
| 支配喪失 | 連結除外、持分法移行、残存投資評価、残存部分の投資修正額の取崩し先 |
| CTA | 為替換算調整勘定の売却部分・残存部分別の分析、非支配株主持分への振替額、組替調整額 |
| 税効果 | 一時差異、法人税等相当額、DTA・DTLの計上要件、計上・取崩し時の相手勘定 |
| 開示 | 適時開示、非支配株主との取引等の注記、業績予想修正、セグメント影響、キャッシュ・フロー表示 |
| 監査資料 | 契約書、評価書、取締役会資料、連結仕訳、税効果メモ |
| 未確定事項 | 条件付対価、価格調整、未了PPA、税務処理、規制承認 |
判断メモの目的は、単に会計基準の項番号を並べることではありません。
取引の実態を分解し、支配判断、連結修正、税効果、開示影響を、一つのストーリーとして説明できるようにしておく。そこに、判断メモを作成する意味があります。
専門家に相談すべき場面
次のような取引では、社内だけで処理を決める前に、会計・税務・開示・監査の観点を横断して整理しておくことが望まれます。
| 相談が必要になりやすい場面 | 理由 |
|---|---|
| 追加取得価格が大きい | 資本剰余金、税効果、価格公正性、関連当事者性が問題になる |
| 支配継続か支配喪失か微妙 | 連結損益、資本剰余金、持分法移行、CTA処理が変わる |
| 子会社株式売却後に関連会社となる | 残存持分評価、のれん未償却額、投資の修正額が複雑 |
| 在外子会社の売却である | 支配喪失時の売却部分に係る為替換算調整勘定の組替調整が売却損益に影響する |
| 子会社の第三者割当増資がある | 親会社が売却していなくても持分変動が生じる |
| 段階取得で子会社化する | 既保有持分の時価評価、段階取得損益、PPAが必要 |
| グループ通算・税効果が絡む | 一時差異、DTA・DTLの計上要件、法人税等の表示区分が問題になる |
| 適時開示が必要か判断しにくい | 決定時点、開示基準、業績予想修正との関係を整理する必要がある |
| 監査人との見解差がある | 支配判断、価格評価、連結修正、税効果の根拠資料が必要になる |
犬飼公認会計士・税理士事務所では、子会社株式の追加取得・一部売却・支配喪失について、個別仕訳にとどまらず、連結上の資本剰余金処理、持分法への移行、為替換算調整勘定、税効果、適時開示、監査人への説明までを一体で整理し、ご支援しています。
子会社株式の取得・売却を検討している段階、取締役会決議の前、適時開示の前、監査人との協議の前、決算作業の前。こうしたタイミングで、会計上の影響を後から説明できる形に整理しておきたいとお考えの際は、犬飼公認会計士・税理士事務所ホームページのお問い合わせページより、お気軽にご相談ください。
重要ポイントの振り返り
| 論点 | 実務上の要点 |
|---|---|
| 最初の分岐 | 取引前後で支配が継続しているかを確認する。複数の取得取引を一体で取り扱うべきかも検討する |
| 追加取得 | 支配獲得後の独立した追加取得では、追加取得持分と追加投資額との差額を資本剰余金として処理する |
| 追加のれん | 支配獲得後の独立した追加取得では認識しない。一つの企業結合等として一体で取り扱う場合は別途検討する |
| 支配継続の一部売却 | 連結上は売却損益ではなく、その他の包括利益累計額を含めない売却持分と売却価額との差額を資本剰余金として処理する |
| 非支配株主持分 | 一部売却に伴う増加額には、その他の包括利益累計額の対応額を含める。資本剰余金の算定に用いる売却持分とは区別する |
| 個別と連結 | 個別では売却損益を認識しても、連結では資本剰余金処理となることがある |
| 支配喪失 | 関連会社となる場合は持分法へ移行。それにも該当しない場合は、残存部分の投資修正額を利益剰余金及びその他の包括利益累計額から取り崩す |
| 過去の資本剰余金 | 追加取得・一部売却等で計上した資本剰余金は、支配喪失や全部売却によって売却損益へ振り替えない |
| 段階取得 | 関連会社から子会社化する場合、連結上は既保有持分を支配獲得日の時価で評価し、段階取得損益を認識する |
| のれん | 支配継続の一部売却による比例的な減額はしない。通常の償却・必要な減損は継続し、支配喪失時は残存持分に対応する未償却額を整理する |
| 為替換算調整勘定 | 支配喪失時は売却部分が売却損益を構成。残存部分は関連会社化なら引継ぎ、それ以外は純資産から取崩し。支配継続時は為替差額の資本剰余金への振替と、CTA残高の非支配株主持分への振替を区別する |
| 税効果 | 追加取得時は繰延税金資産・負債の計上要件を確認し、満たす場合に資本剰余金を相手に計上する。売却時も発生源泉に応じて相手勘定を区別する |
| 子会社の増資 | 親会社が売却していなくても持分変動が生じる。支配継続時の差額は、親会社の払込額と親会社持分の増減額を比較して算定する |
| キャッシュ・フロー | 支配継続時の取得・売却は財務活動、株式取得・譲渡による支配獲得・喪失は投資活動に区分する。連結除外を伴う売却では子会社の現金等を控除する |
| 適時開示 | 子会社等の異動は、実行日ではなく決定時点で開示要否を検討する。数値基準は比較対象・対象期間・取得対価の範囲を確認する |
| 財務諸表注記 | 適時開示とは別に、重要な非支配株主との取引の概要、取得原価・対価の内訳、資本剰余金の主な変動要因及び金額等を確認する |
| 監査対応 | 支配判断、連結修正、CTA、税効果、開示影響を判断メモで説明可能にする |
※本記事は、当事務所が専門的な判断と根拠資料の確認を行い、内容に責任を持って掲載しています。論点の整理や、表現・体裁の調整には、生成AIを補助的に用いています。

