※表現の一部整理や図解作成に生成AIを補助的に用いています。ただし、論点の設定、専門的判断、内容構成、根拠となる法令・通達・公表資料の確認から最終確認に至るまでは、当事務所が一貫して行ったうえで掲載しています。
相続税の申告で宅地を評価するとき、多くの方が最初につまずくのが「どこからどこまでを一つの土地として評価するのか」、つまり評価単位の判定です。
土地の評価額は、路線価や倍率を当てはめれば自動的に決まるというものではありません。
どの範囲を一つの画地として見るかによって、正面路線の取り方や奥行、不整形地補正、無道路地評価、貸家建付地評価、地積規模の大きな宅地の判定が変わります。さらには、遺産分割における相続人の納得感にまで影響が及びます。
とくに、次のような土地では、評価単位の判断が税額を大きく左右します。
- 登記上は複数筆だが、自宅敷地として一体で利用している
- 一筆の土地の中に自宅、貸家、駐車場がある
- アパート敷地と入居者用駐車場が隣接している
- 貸宅地が複数の借地人に分かれている
- 親族の土地と一体で利用している
- 相続や贈与の前後で土地を分筆している
- 一部が使用貸借、一部が賃貸借になっている
相続税評価では、宅地は「1画地の宅地」を評価単位とします。1画地とは、利用の単位となっている1区画の宅地のことです。
出典:国税庁|財産評価基本通達7-2(評価単位)
したがって、評価単位は登記簿の筆数だけで決まるものではありません。かといって、相続人が誰にどう分けたいかという希望だけで、自由に決められるものでもありません。
本稿では、相続税申告・贈与・遺産分割の実務において、宅地の評価単位をどのような順序で判定していくべきかを整理します。
小規模宅地等の特例の適用判定そのものは別の記事で扱いますが、その前提となる「どの宅地を一つの単位として見るか」という土台を、ここで確認しておきましょう。
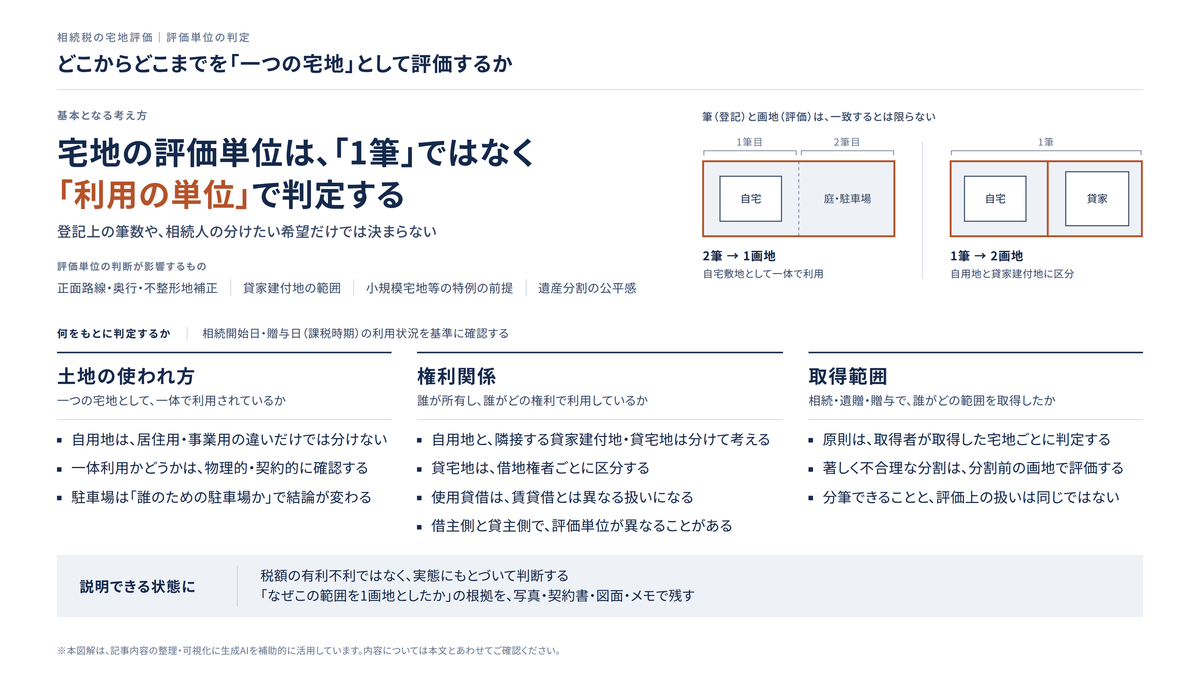
宅地の評価単位は「1筆」ではなく「利用の単位」で考える
相続税評価でまず押さえておきたいのは、宅地の評価単位が登記上の1筆とは一致しない、という点です。
通達上、宅地は「1画地の宅地」、すなわち利用の単位となっている1区画の宅地ごとに評価します。
この1画地は、必ずしも1筆からなるとは限りません。2筆以上で一つの画地を構成することもあれば、1筆が2画地以上に分かれて利用されていることもあります。
出典:国税庁|財産評価基本通達7-2(評価単位)・注1
これを実務に引き寄せて整理すると、次のようになります。
| 登記・見た目 | 評価単位の考え方 |
|---|---|
| 1筆の土地 | 利用が分かれていれば複数の評価単位になることがある |
| 複数筆の土地 | 一体利用されていれば1評価単位になることがある |
| 同じ所有者の隣接地 | 利用状況・権利関係により一体評価または別評価を検討する |
| 所有者が異なる隣接地 | それぞれの所有権・借地権・使用借権等を確認する |
| 自宅と駐車場 | 自宅用か外部貸しか、物理的・契約的な一体性で判断する |
| 貸宅地 | 借地権者や権利の種類・対象範囲に応じて区分する |
「1筆だから一つ」「分筆されているから別々」といった見た目だけの発想では、相続税評価を誤りかねません。
評価単位は、登記、現況、権利関係、利用実態、物理的な一体性、取得者・取得範囲、分割の経緯をあわせて判断するもの、と考えてください。
評価単位を誤ると、評価額だけでなく遺産分割にも影響する
評価単位は、単なる計算技術の問題にとどまりません。
たとえば、複数筆の土地を一体の自宅敷地として評価する場合と、筆ごとに別々に評価する場合とでは、正面路線、奥行距離、形状、間口、接道状況がそれぞれ変わってきます。その結果、不整形地補正や無道路地評価の有無まで違ってくることがあります。
貸家建付地として評価できる範囲が変われば、評価減の及ぶ範囲も変わります。
駐車場をアパート敷地と一体で見るのか、外部貸しの雑種地として別に見るのかによっても、評価額は動きます。
評価単位の判定は、次のような実務判断にまで幅広く波及します。
| 影響する論点 | 評価単位との関係 |
|---|---|
| 路線価方式 | どの道路を正面路線とするかが変わる |
| 奥行・間口補正 | 評価対象地の形状や奥行が変わる |
| 不整形地補正 | 一体評価か別評価かで形状判断が変わる |
| 無道路地評価 | 分け方によって無道路地が生じることがある |
| 貸家建付地評価 | 貸家敷地の範囲をどこまで見るかが変わる |
| 地積規模の大きな宅地 | 面積要件や評価単位の判定に影響する |
| 小規模宅地等の特例 | 対象宅地の範囲整理の前提になる |
| 遺産分割 | 相続人間での取得財産の評価額・公平感に影響する |
| 税務調査 | 評価単位の根拠説明が求められる |
もっとも、評価単位を区分した結果、図面上は道路に接しない部分が生じたとしても、当然に無道路地補正を適用できるわけではありません。実際の通路の状況や利用関係を確認し、該当する取扱いに従って評価します。
出典:国税庁|宅地の評価単位-自用地と自用地以外の宅地が連接している場合
評価単位を細かく分けることで、評価額が下がる場合もあります。しかし、評価額を下げることだけを目的に、実態と合わない分け方をするのは危険です。
反対に、評価単位を大きく見すぎると、本来は分けるべき貸付部分や外部利用部分まで一体で評価することになり、これもまた評価誤りにつながります。
評価単位判定の基本順序
相続、遺贈または贈与によって取得した宅地は、原則として、取得者が取得した宅地ごとに評価単位を判定します。
そのため、課税時期の現況に加えて、遺産分割等によって誰がどの範囲の宅地を取得したのかも確認しておく必要があります。ただし、親族間等での分割が著しく不合理と認められる場合には、分割前の画地を1画地として評価します。
出典:国税庁|No.4603 宅地の評価単位
宅地の評価単位は、次の順序で確認していくと整理しやすくなります。
| 順序 | 確認すること | 実務上の意味 |
|---|---|---|
| 1 | 課税時期の現況を確認する | 相続開始日・贈与日の利用状況を基準にする |
| 2 | 地目を確認する | 宅地として評価する範囲か、農地・雑種地等を含むかを見る |
| 3 | 所有者と取得者・取得範囲を確認する | 被相続人等の所有範囲を確認し、遺産分割等による各取得者の取得範囲も確認する |
| 4 | 権利関係を確認する | 自用、借地権、貸宅地、貸家建付地、使用貸借を確認する |
| 5 | 利用目的を確認する | 居住用、事業用、貸付用、駐車場、空地等を分ける |
| 6 | 物理的一体性を確認する | 塀、道路、高低差、通路、フェンス、出入口を確認する |
| 7 | 契約上一体か確認する | 賃貸借契約、駐車場契約、使用貸借、管理実態を確認する |
| 8 | 分筆・遺産分割等の内容と経緯を確認する | 不合理分割に当たらないかを検討する |
| 9 | 判断根拠を記録する | 申告後に説明できるよう資料化する |
この判定で何より大切なのは、「誰が所有しているか」と「誰がどの権利で利用しているか」を分けて考えることです。
同じ土地であっても、土地所有者側の評価と借地権者側の評価とでは、評価単位が異なることがあるためです。
自用地は、居住用・事業用の違いだけでは分けない
まずは、自用地の基本から確認しておきます。
所有者が自ら使用している宅地は、居住の用か事業の用かにかかわらず、その全体を1画地の宅地として評価するのが原則です。国税庁の質疑応答事例でも、自ら使用している宅地は、用途が居住用か事業用かを問わず全体を1画地として評価する、という整理が示されています。
出典:国税庁|宅地の評価単位-自用地
たとえば、同じ敷地内に自宅と本人経営の店舗があるケースを考えてみましょう。
いずれも所有者本人が使っているのであれば、用途が居住用と事業用に分かれていることだけを理由に、評価単位を分けることはしません。
ただし、次のような場合には注意が必要です。
| 状況 | 確認すべき点 |
|---|---|
| 自宅と店舗が同一敷地内にある | 所有者がいずれも自用しているか |
| 自宅敷地と事業用倉庫敷地が隣接している | 一体利用か、物理的に分離しているか |
| 複数筆を自宅敷地として使っている | 庭、通路、駐車場、建物敷地として一体利用しているか |
| 一筆の中に自用部分と貸付部分がある | 他人の権利が存在する部分がないか |
| 自宅敷地内に親族使用部分がある | 使用貸借か賃貸借か、対価の有無を確認する |
自用地では、「用途が違うかどうか」よりも、「他人の権利によって所有者の自由な使用収益が制約されているかどうか」のほうが、判断の分かれ目になります。
自用地と貸家建付地・貸宅地が隣接する場合は分けて考える
自用地と、貸家建付地や貸宅地とが、それぞれ独立した敷地として隣接している場合には、原則として評価単位を分けます。
たとえば、同じ所有者の土地の一部に自宅があり、別の部分に賃貸アパートが建っているケースです。
この場合、自宅敷地は自用地、アパート敷地は貸家建付地となり、それぞれが独立した敷地を構成していれば、原則として別の評価単位になります。
所有者が自ら使用し、他者の権利が存しない土地と、所有者が自ら使用しつつ借家権も存する土地とでは、利用の単位が異なります。そのため両者は別個の評価単位になる、というのが質疑応答事例で示されている考え方です。
出典:国税庁|宅地の評価単位-自用地と自用地以外の宅地が連接している場合
相続税申告の現場では、この考え方がたびたび登場します。
| 組み合わせ | 原則的な見方 |
|---|---|
| 自宅敷地+貸家敷地 | それぞれ独立した敷地であれば、自用地と貸家建付地を別の評価単位とする |
| 自宅敷地+貸宅地 | 自用部分と借地権が設定されている部分を、別の評価単位とする |
| 自宅敷地+外部貸し駐車場 | 自宅敷地と駐車場部分を分けることを検討する |
| 自宅敷地+使用貸借部分 | 個人間で、自己所有の宅地の一部を使用貸借で貸している場合は、全体を1画地として評価する |
| 貸家敷地+貸家用駐車場 | 入居者専用か、外部貸しか、物理的一体性を確認する |
ここで見るべきは、土地が隣接しているかどうかだけではありません。
その土地に他人の権利が存在するか、そしてその権利がどの範囲まで及ぶのかを、あわせて確認する必要があります。
貸宅地は「借地権者ごと」に評価単位を分ける
貸宅地では、借地権者が誰なのかが重要になります。
2以上の者に貸し付けている宅地は、同一人に貸している1区画ごとに評価します。借地権者が異なれば利用の単位も異なるため、それぞれを別個に評価する、というのが質疑応答事例で示されている取扱いです。
出典:国税庁|宅地の評価単位-貸宅地
そのため、1筆の土地を複数の借地人に貸している場合には、筆を単位とするのではなく、借地人ごとの利用区画を確認していくことになります。
| 状況 | 評価単位の考え方 |
|---|---|
| 1筆を1人の借地人に貸している | 原則としてその貸付区画を1画地とする |
| 1筆を複数の借地人に貸している | 同一人に貸し付けている1区画ごとに評価する |
| 複数筆を同一借地人に貸して一体利用 | 借地人側の利用単位を確認する |
| 同一借地人が複数用途で利用 | 権利の範囲・契約・実態を確認する |
| 底地を複数所有者が持つ | 貸主側の所有関係と借主側の権利評価を分けて考える |
貸宅地では、契約書の確認が欠かせません。
借地契約の対象地、借地人、建物所有者、地代、契約期間、更新の状況、無償返還届出の有無、同族会社との関係などを丁寧に押さえなければ、評価単位も貸宅地評価も、正しく判断することはできません。
貸家建付地は、建物・賃貸実態・駐車場との関係を見る
貸家建付地とは、土地所有者が自己所有のアパートや貸家などを他人に賃貸している場合における、その借家権の目的となっている家屋の敷地をいいます。
出典:国税庁|No.4614 貸家建付地の評価
なお、借地上の自己所有建物を貸している場合に評価するのは、所有地としての貸家建付地ではなく、原則として貸家建付借地権です。
出典:国税庁|財産評価基本通達28(貸家建付借地権等の評価)
問題になりやすいのは、貸家が複数ある場合や、駐車場が隣接している場合です。
貸家が数棟あるときは、原則として各棟の敷地ごとに1画地の宅地とする考え方が、質疑応答事例で示されています。
出典:国税庁|宅地の評価単位
もっとも実務では、建物の配置、駐車場、通路、ごみ置場、駐輪場、フェンス、道路、高低差、賃貸借契約の内容まで確認しなければなりません。
なかでも駐車場部分は、判断が分かれやすい論点です。
| 駐車場の利用状況 | 評価単位の考え方 |
|---|---|
| アパート入居者専用駐車場 | 貸家敷地と一体利用されているかを検討する |
| 貸室契約と駐車場契約が一体 | 契約上の一体性を確認する |
| 駐車場が外部にも貸されている | 貸家敷地とは別の利用単位となる可能性がある |
| 駐車場が道路や高低差で分断 | 物理的一体性を慎重に確認する |
| 一部自用・一部入居者用 | 各部分の利用実態、契約関係、区分の状況を確認し、貸家敷地として評価する範囲を検討する |
| コインパーキング | 貸家敷地とは別の事業用・雑種地的利用を検討する |
アパートの隣に駐車場があるからといって、常に貸家建付地に含められるわけではありません。
一方で、入居者専用駐車場として建物と一体的に機能している場合には、建物敷地とあわせて評価単位を検討すべきこともあります。
なお、貸家建付地の評価に用いる「賃貸割合」は、原則として建物の各独立部分の床面積に基づく割合です。駐車場の利用台数や区画面積の割合とは、区別して考えます。
出典:国税庁|財産評価基本通達26(貸家建付地の評価)
大切なのは、「駐車場がある」という事実だけで判断しないことです。
誰が使っているのか。契約はどうなっているのか。物理的に一体利用できるのか。相続開始日の時点で外部貸しがあったのか。こうした点を、一つずつ確認していきます。
使用貸借は、賃貸借とは異なる扱いになる
親族の間では、土地を無償で使わせていることがあります。
親の土地の一部に子が建物を建てて住んでいる場合や、親族に無償で駐車場として使わせている場合などです。
こうした使用貸借は、通常の借地権や賃借権と同じようには扱いません。
所有する宅地の一部を自ら使用し、他の部分を使用貸借で貸している場合には、その全体を1画地の宅地として評価します。このとき、使用貸借に係る使用借権の価額は零として取り扱い、貸している宅地は自用地価額で評価する点に留意が必要です。質疑応答事例でも、このように整理されています。
一方、自己所有地と、他人から使用貸借で借りた隣接地とを一体で利用している場合には、自己所有地のみを1画地として評価します。自己所有地と借地権の目的となっている土地を一体利用する場合とは取扱いが異なるため、注意してください。
出典:国税庁|宅地の評価単位-使用貸借
この点は、親族間の相続では非常に重要です。有償の賃貸借なのか、無償の使用貸借なのかによって、評価単位も、評価減の有無も変わってくるからです。
ただし、使用貸借に当たるかどうかは、金銭の授受の有無だけで判断するものではありません。
固定資産税等の公租公課に相当する額以下の金銭を授受しているにすぎない場合は、使用貸借として扱います。反対に、地代がなくても、権利金その他地代に代わる経済的利益の授受があるものは、使用貸借とは区別します。
また、同族会社など法人が当事者となる場合には、個人間の使用貸借と同じ取扱いになるとは限らないため、別途確認が必要です。
出典:国税庁|使用貸借に係る土地についての相続税及び贈与税の取扱いについて
| 利用関係 | 評価上の注意点 |
|---|---|
| 無償で子に土地を使わせている | 使用貸借として自用地評価を検討する |
| 地代を受け取っている | 賃貸借か、地代水準・権利金慣行を確認する |
| 同族会社に土地を貸している | 個人間とは異なる取扱いに留意し、使用貸借、相当地代、無償返還届出を確認する |
| 親族の建物が建っている | 建物所有者、土地使用契約、地代を確認する |
| 口約束のみ | 実態確認と証拠整理が重要 |
「親族に貸しているのだから、貸宅地として評価できる」と考えるのは危険です。
対価の有無、契約の内容、権利の強さ、そして実際の使用実態を、きちんと確認しておく必要があります。
複数の所有者から借りて一体利用している場合は、借主側と貸主側で評価単位が異なる
評価単位の実務でとくに混乱しやすいのが、所有者が複数いる土地を、一人の借主が一体で利用しているケースです。
たとえば、甲がA土地を乙から、B土地を丙から、それぞれ建物所有を目的として借り、その上に一つの建物を所有しているとします。
このように、2以上の者から隣接する土地を借りて一体利用している場合、借主の借地権を評価する際には、全体を1画地の宅地として評価します。
一方、貸主側の貸宅地を評価する際には、各貸主の所有部分ごとに区分し、それぞれを1画地の宅地として評価します。いずれも、質疑応答事例で示されている取扱いです。
出典:国税庁|宅地の評価単位-借地権
同じ土地の組み合わせであっても、誰の財産を評価しているのかによって、評価単位は異なってくるということです。
| 評価対象 | 評価単位の考え方 |
|---|---|
| 借主が有する借地権 | 隣接地を一体利用している場合は、全体を1画地として評価する |
| 各貸主が所有する貸宅地 | 各貸主の所有部分ごとに1画地として評価する |
| 自己所有地と隣接地の借地権を同一人が持つ | 一体評価した自用地価額を地積割合で按分し、その按分額を基礎に各権利を評価する |
| 自己所有地と使用貸借で借りた隣接地 | 一体利用していても、自己所有地のみを1画地として評価する。使用借権の価額は零とする |
このようなケースでは、「土地全体を一体で見ればよい」と単純に割り切ることはできません。
評価の対象が所有権なのか、借地権なのか、それとも貸宅地なのかを、まず明確にしておく必要があります。
所有地と借地権が一体利用されている場合
所有している土地と、隣接する借地とを一体で利用している場合もあります。
たとえば、自己所有のA土地と、借地しているB土地にまたがって、一つの建物が建っているようなケースです。
自己所有地と借地権の目的となっている土地を一体利用している場合には、まず全体を1画地として評価した自用地価額を求め、これを各土地の地積割合に応じて按分します。
そのうえで、自己所有地はその按分額を基礎に評価し、通常の借地権については、借地部分に対応する按分額に借地権割合を乗じて評価します。質疑応答事例では、このような考え方が示されています。
出典:国税庁|宅地の評価単位-自用地と借地権
通常の借地権を前提とすると、評価対象となる財産は次のように整理できます。
| 権利 | 評価上の整理 |
|---|---|
| 自己所有地 | 全体の自用地価額×(自己所有地の地積÷全体の地積) |
| 借地権 | 全体の自用地価額×(借地部分の地積÷全体の地積)×借地権割合 |
| 貸主の底地 | 貸主が所有する土地を1画地として、貸宅地の価額を別に評価 |
| 建物 | 敷地利用との対応関係を確認 |
建物がどの土地にまたがっているのか。借地契約はどの範囲に及んでいるのか。建物登記や図面は現況と合っているのか。
これらを確認しないまま進めると、評価単位を誤ることになりかねません。
地目が異なる土地が一体利用されている場合
宅地の評価単位を考えるときには、隣接地の地目もあわせて確認しておきます。
たとえば、建物敷地は宅地、隣接する駐車場は雑種地、というケースです。ほかにも、店舗敷地と来客用駐車場、工場敷地と資材置場、自宅敷地と家庭菜園といった組み合わせが考えられます。
財産評価基本通達では、土地は原則として地目ごとに評価するとしています。そのうえで、一体として利用されている一団の土地が2以上の地目からなる場合には、その一団の土地を主たる地目からなるものとして評価する旨が定められています。
出典:国税庁|財産評価基本通達7(土地の評価上の区分)
また、スーパーマーケットの建物敷地と買物客用駐車場を、一人の借主がそれぞれ別の所有者から借りて一体利用している事例があります。
この事例では、借主の権利を評価するにあたり、全体を一団の宅地として評価しています。そのうえで自用地価額を地積割合で按分し、建物敷地部分には借地権割合を、駐車場部分には賃借権割合を乗じます。一方、各貸主の土地は、それぞれ別に評価します。
出典:国税庁|宅地の評価単位-地目の異なる土地が一体として利用されている場合(1)
資材置場などの賃借では、契約期間や権利の内容によって取扱いが異なります。
自己所有地と一体で利用していても、賃貸借期間が短いため賃借権の価額を評価しない場合には、自己所有地のみを1画地として評価します。
出典:国税庁|宅地の評価単位-地目の異なる土地が一体として利用されている場合(2)
ただし、地目が異なる土地であれば常に一体評価する、というわけではありません。一体利用といえるかどうかを、次の観点から確認します。
| 確認観点 | 具体的な確認事項 |
|---|---|
| 利用目的 | 建物敷地と駐車場が同じ事業・居住に不可欠か |
| 物理的一体性 | 道路、塀、高低差、フェンスで分断されていないか |
| 契約関係 | 駐車場契約が建物賃貸借と連動しているか |
| 利用者 | 入居者・来客専用か、外部にも貸しているか |
| 面積バランス | 駐車場や雑種地部分が過大で独立利用性が高くないか |
| 管理実態 | 同じ管理単位として維持・利用されているか |
| 収益実態 | 外部貸し収入が独立して発生していないか |
地目が異なる場合には、前回の記事で整理した地目判定と、今回の評価単位判定とを、つなげて考えていく必要があります。
駐車場は「誰のための駐車場か」で結論が変わる
宅地評価のなかでも、とりわけ判断が難しいものの一つが駐車場です。
駐車場は、見た目だけで評価単位を判断することができません。
同じアスファルト舗装の駐車場であっても、自宅用、入居者専用、外部月極、来客用、コインパーキング、事業用車両置場と、用途が違えば評価単位も変わります。
| 駐車場の種類 | 評価単位の検討 |
|---|---|
| 自宅敷地内の自家用駐車場 | 自宅敷地と一体の宅地として検討 |
| 店舗・事務所の来客用駐車場 | 事業用建物敷地との一体利用を検討 |
| アパート入居者専用駐車場 | 貸家敷地との一体性を検討 |
| 入居者以外にも貸している駐車場 | 別の利用単位として検討 |
| 月極駐車場 | 雑種地として独立評価を検討 |
| コインパーキング | 事業用の独立利用として検討 |
| 建物内駐車場 | 建物の独立部分に当たるか、借家権が成立しているかを確認し、建物・貸室との一体性や賃貸割合を検討 |
| 高低差や道路で分断された駐車場 | 物理的一体性を慎重に確認 |
アパートの駐車場については、次のような事実がそろうほど、建物敷地との一体性を説明しやすくなります。
- 入居者専用として募集・管理されている
- 貸室契約と駐車場利用が一体的に扱われている
- 建物敷地と駐車場が道路に出ずに行き来できる
- 駐車場が共同住宅の利用に通常必要な規模である
- 外部貸しがなく、独立した駐車場事業として運用されていない
- 相続開始日時点の利用状況が確認できる
反対に、外部貸しの区画がある、コインパーキングとして運営している、アパート敷地と道路や高低差で分断されている、駐車場部分が過大で独立利用性が高い、といった場合には、建物敷地とは別に評価することを検討すべきです。
これらは一体性を判断するための確認要素であり、特定の項目だけで結論が決まるものではありません。貸家との契約関係や実際の利用状況を踏まえて判断します。
また、入居者が利用している駐車区画だけを機械的に抜き出し、その部分を貸家建付地とするわけでもありません。
出典:国税不服審判所|平成8年6月13日裁決(裁決事例集No.51・575頁)
駐車場は、評価単位の判定に加えて、地目判定、貸家建付地評価、賃貸割合の判断までが重なりやすい論点です。
「アパートの近くにあるから貸家建付地」と早合点せず、相続開始日時点の利用実態を確認してください。
複数筆を一体評価する場合に確認すべきこと
複数筆の土地を一体評価するときは、筆数ではなく、実際に一つの宅地として利用されているかどうかを確認します。
よくあるのは、自宅敷地が複数筆に分かれているケースです。古くから所有している土地では、建物敷地、庭、通路、駐車場がそれぞれ別の筆になっていることも珍しくありません。
このような場合には、次の点を確認します。
| 確認項目 | 見るべきポイント |
|---|---|
| 建物との関係 | 建物が複数筆にまたがっているか |
| 庭・通路・駐車場 | 自宅の効用を高める一体部分か |
| 境界 | 塀やフェンスで明確に区切られていないか |
| 接道 | どの土地が道路に接しているか |
| 高低差 | 直接行き来できるか |
| 地積 | 一体利用として通常の規模か |
| 固定資産税資料 | 課税地目・住宅用地の範囲と整合するか |
| 現地写真 | 申告後に一体利用を説明できるか |
一体評価をすると、評価額が上がることもあれば、下がることもあります。
だからこそ、税額の有利不利ではなく、利用実態にもとづいて判断することが求められます。
一筆を複数評価単位に分ける場合に確認すべきこと
一筆の土地であっても、利用の実態が分かれていれば、複数の評価単位になることがあります。
たとえば、一筆の中に自宅、貸家、月極駐車場が混在しているような場合です。登記上は一筆でも、評価上はそれぞれの利用単位に分けることを検討します。
| 一筆内の利用状況 | 評価単位の検討 |
|---|---|
| 自宅+貸家 | 自用地と貸家建付地を区分 |
| 自宅+外部貸し駐車場 | 自宅敷地と駐車場を区分 |
| 貸家+外部貸し駐車場 | 貸家建付地と独立駐車場を区分 |
| 複数の貸家 | 原則として各棟の敷地ごとに検討 |
| 建物敷地+未利用地 | 未利用部分が一体か独立か確認 |
| 店舗+貸付部分 | 自用部分と貸付部分を確認 |
ただし、単純に線を引けばよいというものではありません。
どの位置で区分するのか。面積をどう把握するのか。通路や共用部分をどう扱うのか。こうした判断には、現地確認と図面確認が欠かせません。
場合によっては、実測や簡易測量、建物図面、賃貸区画図、管理会社の資料などが必要になることもあります。
なお、一棟の建物に自用部分と貸付部分がある場合には、敷地を一体として評価した価額を、原則として建物の自用部分と貸付部分の床面積比に応じて配分します。そのうえで、自用部分の価額と、貸付部分を貸家建付地として評価した価額とを合計します。
これは、土地を平面的に区分して別々の画地とすることとは、区別して考える必要があります。
出典:国税庁|宅地の評価単位-自用地と自用地以外の宅地が連接している場合
所有者違いの土地を一体利用している場合の注意点
相続の現場では、被相続人の所有地と、配偶者・子・同族会社・第三者の土地とが、一体で利用されていることがあります。
たとえば、父の土地と長男の土地にまたがって、自宅や事業用建物が建っている場合です。被相続人が所有する土地と、被相続人が借りている土地とを、一体で利用している場合もあります。
このようなケースで、まず確認すべきなのは、評価対象となる財産が何かという点です。
| 状況 | 確認すべきこと |
|---|---|
| 被相続人所有地+相続人所有地 | 被相続人の所有部分だけを評価するのか、権利関係があるのか |
| 被相続人所有地+借地 | 所有権と借地権をどう評価するか |
| 被相続人所有地+使用貸借で借りた土地 | 一体利用していても、自己所有地のみを1画地として評価する。使用借権の価額は零とする |
| 被相続人土地を同族会社が使用 | 賃貸借、使用貸借、無償返還届出、相当地代を確認 |
| 共有地 | 土地の評価単位を判定したうえで、その価額を共有持分に応じて按分する |
| 相続後に取得者が分かれる | 原則として各取得者の取得範囲ごとに判定し、不合理分割に当たらないかを確認 |
所有者が異なる土地であっても、共同ビルの敷地として一体利用されている場合には、全体を1画地として評価した価額を、各土地の価額の比によって配分する取扱いがあります。この事例では、地積割合による配分も認められています。
出典:国税庁|宅地の評価単位-共同ビルの敷地
また、共有地の持分評価は、持分割合に相当する面積を土地の一部として仮に切り出し、その部分を別の画地として評価するものではありません。土地の評価単位を判定したうえで、その土地の価額を共有持分に応じて按分します。
出典:国税庁|財産評価基本通達2(共有財産)
所有者が異なる土地を一体で使っている場合、見た目の一体性だけで評価単位を決めてしまうと、誤りを招きやすくなります。
「誰が」「どの権利で」「どの範囲を」「どの目的で」使っているのかを、丁寧に整理していくことが必要です。
遺産分割・贈与による分割と不合理分割
評価単位の判定では、相続や贈与によって土地を分けた場合の扱いも、重要な論点になります。
相続、遺贈または贈与により取得した宅地は、原則として、取得者が取得した宅地ごとに評価単位を判定します。
出典:国税庁|No.4603 宅地の評価単位
一方で、財産評価基本通達では、贈与や遺産分割等による宅地の分割が親族間等で行われ、分割後の画地が宅地として通常の用途に供することができないなど、その分割が著しく不合理と認められる場合には、分割前の画地を「1画地の宅地」とすることとされています。
出典:国税庁|財産評価基本通達7-2(1)注(評価単位)
質疑応答事例でも、贈与や遺産分割等による分割が著しく不合理である場合には、分割前の画地を1画地の宅地とする考え方が示されています。
出典:国税庁|宅地の評価単位-不合理分割(1)
不合理分割として問題になりやすいのは、次のような分け方です。
| 分割の例 | 問題となる理由 |
|---|---|
| 無道路地を作る分割 | 単独では通常の宅地利用が難しい |
| 極端な帯状地を作る分割 | 有効利用が困難になりやすい |
| 接道義務を満たさない間口にする分割 | 建築利用に大きな制約が生じる |
| 現実の利用状況を無視した線引き | 実態に即した評価にならない |
| 建物敷地を不自然に分断する分割 | 通常の利用単位と合わない |
土地を相続人の間で分けること自体が問題なのではありません。
また、単に使いにくくなったことや、評価減を意識したことだけで、不合理分割に当たるわけでもありません。分割後の画地の現在および将来の利用可能性などを踏まえ、その分割が著しく不合理と認められるかどうかを判断します。
不合理分割に当たる場合、各取得部分の価額は、原則として、分割前の画地全体を評価した価額を、各部分を別個に評価した価額の比によって配分して算定します。単純に地積割合で按分することとは、区別が必要です。
出典:国税庁|宅地の評価単位-不合理分割(2)
税務上の評価単位、登記上の分筆、民法上の遺産分割は、それぞれ目的が異なります。
分筆できることと、相続税評価上その分割をそのまま採用できることとは、同じではありません。
評価単位と小規模宅地等の特例は混同しない
宅地の評価単位と、小規模宅地等の特例の適用範囲とは、互いに関連はしますが、同じ判断ではありません。
評価単位は、相続税評価額を算定するために、どの範囲を一つの宅地として評価するかという問題です。
これに対して小規模宅地等の特例は、一定の居住用・事業用・貸付事業用などの宅地等について、要件を満たす場合に評価額を減額する制度です。
そのため、評価単位の判定では一体と見た土地であっても、小規模宅地等の特例では、利用区分ごとに対象部分を検討することがあります。逆に、小規模宅地等の特例を使いたいからといって、評価単位を都合よく決めることはできません。
両者の関係を整理すると、次のようになります。
| 判断 | 目的 |
|---|---|
| 地目判定 | その土地を宅地・農地・雑種地等のどれとして評価するか |
| 評価単位判定 | どの範囲を一つの画地として評価するか |
| 評価方式 | 路線価方式・倍率方式等のどれで評価するか |
| 画地調整 | 形状・接道・奥行等をどう反映するか |
| 小規模宅地等 | 要件を満たす宅地等に特例を適用できるか |
評価単位の判定は、小規模宅地等の特例を検討する前の土台です。この土台がずれていると、特例の対象部分の面積や評価額の計算にも影響が及びます。
なお、取得者等の適用要件は、評価単位とは別に確認する必要があります。
出典:国税庁|No.4124 相続した事業の用や居住の用の宅地等の価額の特例(小規模宅地等の特例)
税務調査で問われやすい評価単位の説明
相続税の申告後、土地評価が確認される場面では、評価単位の判断が重要なチェックポイントになります。
税務調査で問われるのは、単に評価額が高いか低いかではありません。
- なぜこの範囲を1画地としたのか
- なぜ複数筆を一体評価したのか
- なぜ一筆を分けて評価したのか
- なぜ駐車場を貸家建付地に含めたのか
- なぜ外部貸し駐車場を別評価しなかったのか
- なぜ親族間の分割が不合理分割に当たらないと判断したのか
こうした判断の過程を、きちんと説明できるかどうかが問われます。
評価単位の根拠として残しておきたい資料は、次のとおりです。
| 資料 | 確認できること |
|---|---|
| 登記事項証明書 | 所有者、地番、地目、地積、権利関係 |
| 公図 | 筆の位置関係、隣接関係 |
| 地積測量図 | 分筆状況、面積、境界 |
| 固定資産税課税明細書 | 課税地目、評価額、課税単位 |
| 名寄帳 | 所有不動産の漏れ防止 |
| 建物登記事項証明書 | 建物所有者、所在地、構造 |
| 建物図面・配置図 | 建物と土地の対応関係 |
| 賃貸借契約書 | 貸宅地、貸家、駐車場の契約関係 |
| 駐車場契約書・募集資料 | 入居者専用か外部貸しか |
| 管理会社資料 | 入居状況、駐車場利用状況、建物の賃貸割合 |
| 遺言書・遺産分割協議書・贈与契約書 | 取得者、取得範囲、分割の内容 |
| 現地写真 | 物理的一体性、境界、通路、高低差 |
| 役所調査メモ | 道路、建築制限、都市計画の確認 |
| 評価判断メモ | 評価単位を決めた理由 |
土地評価では、申告書に添付する評価明細だけでなく、判断の過程を記録しておくことが大切です。
こうした記録は、将来の税務調査への備えになるだけでなく、相続人間での説明や二次相続、売却時の検討にも役立ちます。
評価単位判定で避けるべき短絡的判断
宅地の評価単位について、避けたい判断をいくつか挙げておきます。
「筆ごとに評価すればよい」と考える
評価単位は、筆の単位ではなく利用の単位です。
複数筆を自宅敷地として一体で利用しているのに、筆ごとに評価してしまうと、実態と合わなくなるおそれがあります。
「分筆したから別評価できる」と考える
分筆しただけで、評価単位が変わるわけではありません。
遺産分割等では、原則として取得者が取得した宅地ごとに判定しますが、著しく不合理な分割と認められる場合には、分割前の画地を1画地として評価します。
出典:国税庁|No.4603 宅地の評価単位
「駐車場はすべて貸家建付地に含められる」と考える
駐車場については、入居者専用か外部貸しか、そして物理的・契約的に建物と一体といえるかを確認する必要があります。
アパートの近くにあるというだけでは足りません。
「親族に貸しているから貸宅地」と考える
親族間の貸し借りは、使用貸借であることも少なくありません。
対価があるか、契約があるか、権利がどの程度の強さなのか。これらを確認しないまま貸宅地として評価するのは危険です。
「評価額が低くなる方を選ぶ」と考える
評価単位は、税額を下げるために選ぶものではありません。
現況、権利関係、利用の単位、取得範囲にもとづき、後から説明できる判断を行う必要があります。
専門家に相談すべき評価単位の典型場面
次のような土地がある場合には、早い段階で評価単位の判定を整理しておくことが望ましいといえます。
- 自宅敷地が複数筆に分かれている
- 一筆の中に自宅、貸家、駐車場がある
- アパート敷地と駐車場が隣接している
- 駐車場の一部を外部に貸している
- 貸宅地に複数の借地人がいる
- 親族や同族会社が土地を使っている
- 使用貸借か賃貸借か不明な土地がある
- 所有者の異なる土地を一体利用している
- 借地権と所有地が一体利用されている
- 相続や贈与のために分筆を検討している
- 遺産分割で土地を分ける予定がある
- 相続人間で土地評価への納得感に差がある
- 小規模宅地等の特例を検討している
- 将来の売却や二次相続まで見据えたい
評価単位は、土地評価の中核をなすものです。
ここを曖昧にしたまま評価額だけを出してしまうと、申告後に説明がつかなくなるばかりか、遺産分割や納税資金の判断にも影響が及びます。
相談前に準備しておきたい資料
宅地の評価単位についてご相談いただく際は、次の資料をご準備いただくと、論点の整理を進めやすくなります。
| 資料 | 用途 |
|---|---|
| 固定資産税課税明細書 | 所有不動産、地番、評価額、課税地目の確認 |
| 名寄帳 | 所有不動産の全体把握 |
| 登記事項証明書 | 所有者、地目、地積、権利関係の確認 |
| 公図 | 筆の位置関係、隣接関係の確認 |
| 地積測量図 | 面積、境界、分筆状況の確認 |
| 建物登記資料 | 建物所有者、所在地、構造の確認 |
| 建物配置図・間取り図 | 建物と敷地の対応関係の確認 |
| 賃貸借契約書 | 貸家、貸宅地、駐車場の権利関係確認 |
| 駐車場契約・募集資料 | 入居者専用か外部貸しかの確認 |
| 管理会社資料 | 入居状況、駐車場利用状況、建物の賃貸割合の確認 |
| 現地写真 | 一体利用、分断、高低差、通路、境界の確認 |
| 遺産分割案・贈与案 | 分割後の評価単位、不合理分割の検討 |
| 遺言書・遺産分割協議書・贈与契約書 | 取得者、取得範囲、分割の内容の確認 |
| 過去の分筆資料 | 分割経緯、評価単位への影響確認 |
資料が十分にそろっていない場合でも、まずは現況、利用者、契約関係、所有者・取得範囲を整理することが大切です。
評価単位の判定では、資料がそろっているかどうかそのものが、リスクの把握につながります。
まとめ|宅地の評価単位は「土地の使われ方」「権利関係」「取得範囲」から判定する
宅地の評価単位は、相続税申告における土地評価の中核です。登記上の筆数や見た目の広さ、相続人が分けたいという希望だけで決まるものではありません。
課税時期の現況、地目、所有者と取得者・取得範囲、権利関係、利用目的、物理的一体性、契約関係、そして分筆・分割の経緯を確認する。そのうえで、「なぜこの範囲を1画地としたのか」を説明できる状態にしておく必要があります。
とりわけ、自用地、貸宅地、貸家建付地、使用貸借、借地権、駐車場、所有者違いの土地が絡む場合には、評価単位の判断ひとつで相続税評価額が大きく変わることがあります。
評価単位は、税額を下げるための都合のよい線引きではありません。相続人間の納得、申告後の説明可能性、そして将来の売却や二次相続までを見据え、実態に即して整理すべき判断です。
宅地の評価単位・土地評価のご相談について
犬飼公認会計士・税理士事務所では、相続税申告や生前贈与における宅地評価について、登記地目や筆数だけに依存することなく、現況、利用単位、権利関係、駐車場利用、貸家建付地、貸宅地、不合理分割、遺産分割後の説明可能性まで含めて整理いたします。
複数筆の土地、一筆内に複数の用途がある土地、アパート敷地と駐車場、親族や同族会社が利用している土地、分筆を予定している土地などをお持ちの場合は、評価額を計算する前に、評価単位の判断根拠を明確にしておくことが重要です。
相続税申告や土地評価について具体的に確認したいことがございましたら、犬飼公認会計士・税理士事務所HPのお問い合わせページより、お気軽にご相談ください。
振り返り|宅地の評価単位で押さえるべき重要事項
| 項目 | 重要なポイント |
|---|---|
| 基本原則 | 宅地は「利用の単位」となる1画地ごとに評価する |
| 取得者・取得範囲 | 相続・遺贈・贈与では、原則として取得者が取得した宅地ごとに評価単位を判定する |
| 1筆との関係 | 1筆=1評価単位とは限らず、複数筆が1画地になることもある |
| 複数筆 | 一体利用されているか、物理的・契約的に確認する |
| 一筆内の複数利用 | 自宅、貸家、駐車場など利用単位ごとに区分を検討する |
| 一棟の自用・貸付 | 敷地を一体評価した価額を、原則として建物の床面積比で配分し、それぞれに対応する評価を行う |
| 自用地 | 居住用・事業用の違いだけでは原則として分けない |
| 貸宅地 | 借地権者が異なる場合は、同一人に貸し付けている1区画ごとに評価する |
| 貸家建付地 | 原則として各棟の敷地ごとに評価し、賃貸実態や駐車場との一体性を確認する |
| 使用貸借 | 個人間では、自己所有地の一部を貸す場合は全体を1画地とする。借りた隣接地は自己所有地の評価単位に含めず、使用借権の価額は零とする |
| 所有地と借地権 | 全体の自用地価額を地積割合で按分し、通常の借地権部分にはさらに借地権割合を乗じる |
| 駐車場 | 入居者専用か外部貸しか、契約・物理的一体性を確認し、一つの要素だけで結論を決めない |
| 賃貸割合 | 原則として建物の各独立部分の床面積に基づく。駐車台数や区画面積の割合とは区別する |
| 所有者違い | 誰の所有権・借地権・貸宅地を評価するのかを分けて考える |
| 共同ビル・共有地 | 共同ビルの敷地では全体評価後に各土地へ価額を配分する取扱いがある。共有地の持分は土地価額を持分に応じて按分する |
| 不合理分割 | 通常の宅地利用に供することができないなど、分割が著しく不合理な場合は分割前の画地を1画地とし、原則として各部分の価額比で配分する |
| 記録化 | 評価単位の判断理由を写真、契約書、図面、調査メモで残す |

