※本コラムの執筆に当たっては、表現の整理や図解作成に生成AIを補助的に用いています。論点の設定、専門的判断、内容構成、根拠法令・通達・公表資料の確認から最終確認まで、執筆者の責任で行ったうえで掲載しています。
出張手当や日当は、節税策として語られることの多い支出です。
「出張日当は領収書がなくても経費にできる」
「旅費規程を作れば、役員にも日当を出せる」
「実費精算より定額支給のほうが節税になる」
こうした説明を、どこかで耳にした経営者は少なくないでしょう。
たしかに、出張旅費や宿泊費、日当は、適切に運用されていれば、会社の業務上必要な費用として処理できます。役員や従業員の側でも、給与課税されない場合があります。国内出張については、消費税の仕入税額控除との関係でも、一定の取扱いが設けられています。
ただし、旅費交通費や出張手当は、「旅費規程さえ作れば、自由に非課税で支給できる」という制度ではありません。
たとえば、次のようなケースです。
- 出張の実態がない
- 合理的な理由なく、役員だけに高額な日当が支給されている
- 出張実績にかかわらず、毎月一定額を「出張手当」として支給している
- 業務と私的旅行が混在し、費用が区分されていない
- 出張実態や支給額を確認できる資料が残っていない
- 通勤手当、出張旅費、赴任旅費、交際費が混同されている
こうした状態では、帳簿上は旅費交通費として処理していても、給与課税や役員給与の損金算入制限、源泉徴収漏れ、消費税の仕入税額控除誤り、さらには税務調査での否認リスクにつながります。
出張手当を安全に運用するために必要なのは、「日当はいくらならよいか」という金額だけの話ではありません。
会社の業務として本当に出張があり、旅費規程が実態に合っていて、支給額が通常必要な範囲に収まり、精算や報告の資料が残り、役員と従業員の間で合理的なバランスが取れているか。この順番で確認していくことが大切です。
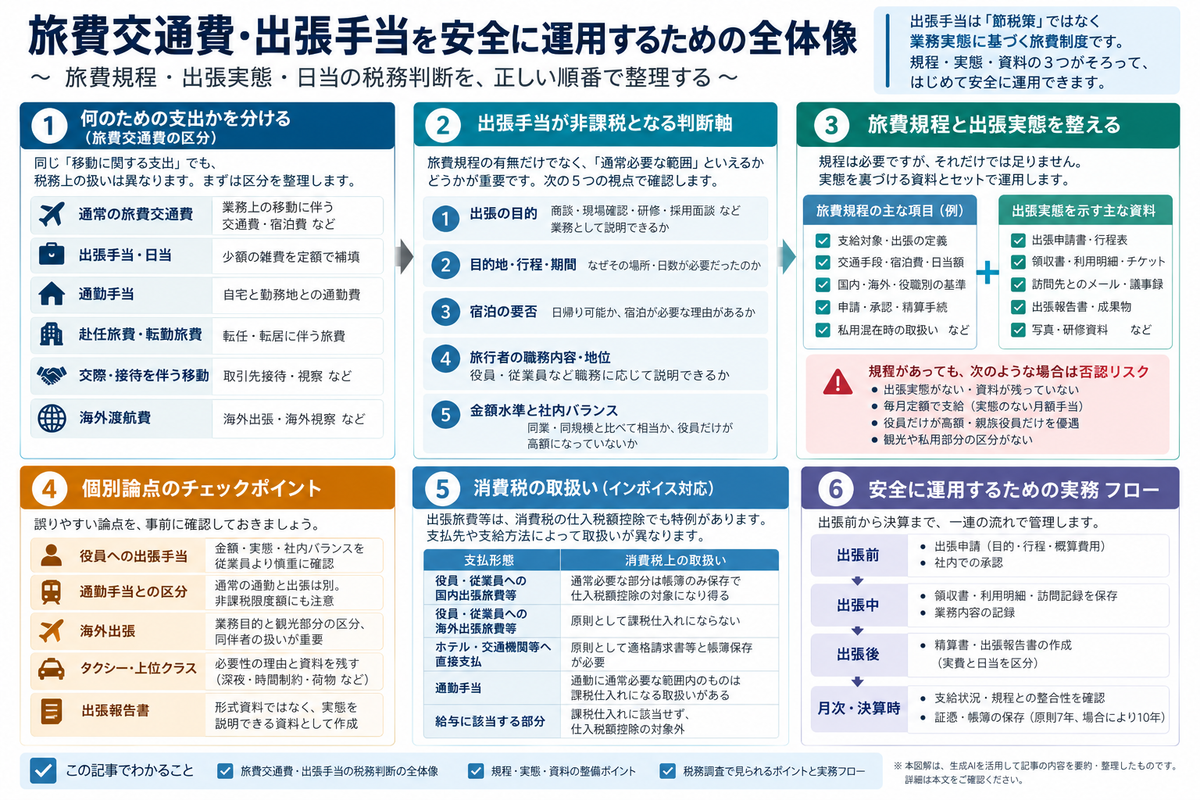
旅費交通費は「移動費」ではなく、業務実態を示す支出である
旅費交通費は、会社の経費のなかでも比較的日常的な支出です。電車代、航空券代、タクシー代、宿泊費、出張日当、レンタカー代、高速料金、駐車場代など、実務上の形はさまざまです。
ただ、税務上の判断では、まず次の区分を分けて考える必要があります。
| 区分 | 内容 | 主な注意点 |
|---|---|---|
| 通常の旅費交通費 | 業務上の移動に伴う交通費・宿泊費 | 出張目的、移動経路、領収書、出張報告が重要 |
| 出張手当・日当 | 出張に伴い通常必要となる少額の交通費・通信費その他の雑費を、定額で補填するもの | 金額水準、社内バランス、出張実態が重要 |
| 通勤手当 | 自宅と勤務地との通常の通勤費 | 非課税限度額、通勤経路、給与課税との区分が重要 |
| 赴任旅費・転勤旅費 | 転任・転居に伴う旅費や移転費 | 通常必要な範囲、本人・家族分、規程との整合が重要 |
| 交際・接待を伴う移動費 | 取引先接待、視察旅行、招待旅行等 | 交際費、給与、私的旅行との区分が重要 |
| 海外渡航費 | 海外出張、海外視察、海外研修等 | 業務目的、観光部分、同伴者、消費税区分が重要 |
同じ「移動に関する支出」でも、税務上の扱いは一様ではありません。
たとえば、取引先との商談のための新幹線代は、旅費交通費になり得ます。一方で、役員の家族を伴う観光旅行の航空券代は、会社が支払っていても旅費交通費とはいえません。従業員の通常の通勤費は通勤手当として扱うべきもので、出張日当とは区別します。
旅費交通費を安全に処理する第一歩は、「何のための移動か」を曖昧にしないことです。
出張旅費・日当が非課税となる基本的な考え方
所得税の取扱いでは、旅費が非課税とされるかどうかは、旅行の目的、目的地、行路、期間の長短、宿泊の要否、旅行者の職務内容や地位などからみて、その旅行に通常必要とされる費用に充てられると認められる範囲内かどうかで判断されます。
あわせて、その支給額が役員・使用人全体を通じて適正なバランスの取れた基準で計算されているか、同業種・同規模の他社が一般的に支給している金額に照らして相当かどうかも勘案されます。
出典:国税庁|所得税基本通達9-3 非課税とされる旅費の範囲
この考え方をふまえると、出張日当を安全に運用するための判断軸は、次の5つに整理できます。
1つ目は、出張の目的です。商談、現場確認、研修、採用面談、展示会参加、監査対応、支店訪問など、会社の業務として説明できる目的が必要です。
2つ目は、目的地・行程・期間です。なぜその場所に行く必要があったのか、なぜその日数が必要だったのかを説明できなければなりません。
3つ目は、宿泊の要否です。日帰り可能な距離なのか、早朝・深夜対応や連日の業務のために宿泊が必要だったのかを整理します。
4つ目は、旅行者の職務内容・地位です。役員、営業担当、技術担当、現場管理者など、職務に応じて出張の必要性や支給水準を説明できるかを見ます。
5つ目は、金額水準と社内バランスです。役員だけが合理的な理由なく突出して高額、親族役員だけが根拠なく特別扱い、同じ出張でも部署によって根拠なく支給額が違う。こうした運用は危険です。
つまり出張手当の非課税性は、「旅費規程があるかどうか」だけでなく、「通常必要な範囲といえるかどうか」によって決まるということです。
「旅費規程がある」だけでは足りない
出張手当を導入するとき、多くの会社が旅費規程を作成します。
旅費規程は重要です。支給基準が明確でなければ、誰に、どのような場合に、いくら支給するのかが不明確になり、後から説明しにくくなるからです。
ただ、規程があるだけで安全といえるわけではありません。実務で問題になるのは、次のようなケースです。規程はあっても、それだけでは実態を裏づけられない場合があります。
- 実際の出張記録が残っていない
- 合理的な理由なく、役員だけが高額な日当になっている
- 支給額が、同業・同規模の水準と比べて不相当に高い
- 出張実績にかかわらず、毎月定額で支給している
- 同程度の出張実態があるにもかかわらず、合理的な理由なく親族役員だけに支給されている
- 観光や私用部分の区分がない
- 実費精算する費用と日当で補填する費用の区分が不明確で、同じ費用について不合理な重複支給が生じている
旅費規程は、あくまで実態を補強する資料です。実態のない支出を正当化するための資料ではありません。
出張実態を説明するには、帳簿や精算書だけでなく、出張申請、スケジュール、訪問先とのメール、面談記録、議事録、出張報告書、交通機関の利用記録、宿泊明細等を相互に照合できるようにしておくことが重要です。旅費規程の存在だけでは、個々の出張が実際に行われたことまでは説明できません。
出張日当は「定額支給できる」からこそ設計が難しい
出張日当は、実費精算ではなく定額で支給されることの多い手当です。たとえば、日帰り出張で3,000円、宿泊出張で5,000円、役員は8,000円、海外出張は地域別に定額、といった形です。
これらの金額は制度設計の説明用の例であり、税法上の非課税限度額や、一般的な相場を示したものではありません。
定額支給には、出張に伴い通常必要となる少額の交通費、通信費その他の雑費について、個々の実費精算に伴う事務負担を軽減できるという合理性があります。ただし、疲労や拘束時間への補償という理由だけで、支給額が非課税になるわけではありません。
出典:国税庁|所得税基本通達9-3 非課税とされる旅費の範囲
とはいえ、定額支給だからといって、金額を自由に決められるわけではありません。
日当の金額が通常必要な範囲を超えれば、その超える部分は給与課税の対象になります。所得税基本通達でも、非課税旅費の範囲を超える部分は、旅行の区分に応じて給与所得などに算入するとされています。給与所得者が勤務場所を離れて職務遂行のために旅行した場合、その超過部分は給与所得になります。
出典:国税庁|所得税基本通達9-4 非課税とされる旅費の範囲を超えるものの所得区分
とりわけ注意が必要なのは、年額または月額で支給する旅費です。職務遂行のための旅行費用に充てる名目であっても、年額または月額により支給されるものは、原則として給与等とされます。ただし、実際の旅行の実情に照らして、明らかに非課税旅費に相当すると認められる場合には、課税しない取扱いがあります。
出典:国税庁|所得税基本通達28-3 年額又は月額により支給される旅費
したがって、「毎月3万円を出張手当として支給する」という運用は、慎重に見る必要があります。実際の出張回数や距離にかかわらず毎月一定額を支給していれば、旅費ではなく給与と見られやすくなるからです。
なお、出張ごとに対象日数や支給額を計算し、その合計額を月1回まとめて精算することと、出張実績にかかわらず月額手当を支給することは別です。支払頻度だけで給与か旅費かが決まるわけではありません。
安全な日当制度にするには、少なくとも次のような設計が求められます。
| 項目 | 設計すべき内容 |
|---|---|
| 支給対象 | 役員・従業員の全員を対象にするのか、職務上出張がある者に限定するのか |
| 出張の定義 | 通常勤務地を離れること、移動距離、移動時間、宿泊の有無など |
| 日帰り・宿泊の区分 | 日帰り出張、宿泊出張、早朝・深夜移動など |
| 役職別金額 | 役職差を設ける場合、その差が合理的か |
| 国内・海外区分 | 国内出張、海外出張、地域別物価差など |
| 実費精算との関係 | 交通費・宿泊費は実費、日当は定額など |
| 支給手続 | 事前申請、承認、出張報告、精算期限 |
| 証拠資料 | 訪問先、目的、行程、交通費、宿泊、成果物 |
日当は、金額を高くするほど節税効果が大きく見えます。しかしその分だけ、「通常必要な範囲」を超えた給与課税リスクも大きくなります。
実費精算と定額支給は、どちらが安全か
旅費交通費の精算方法は、大きく分けると実費精算と定額支給があります。
実費精算は、実際に支払った交通費や宿泊費を、領収書や利用明細に基づいて精算する方法です。実態との対応関係が明確になりやすく、税務調査でも説明しやすいのが特徴です。
一方の定額支給は、旅費規程に基づいて、日当や宿泊料を一定額で支給する方法です。事務負担を軽減できる反面、金額水準や出張実態の説明が重要になります。
どちらが絶対に安全、というものではありません。
実費精算であっても、私的旅行の費用を会社に請求していれば問題になります。定額支給であっても、出張実態があり、金額水準が通常必要な範囲で、社内バランスが取れていれば、適切に運用できる場合があります。
大切なのは、次のように支出の性質に応じて精算方法を分けることです。
| 支出項目 | 実務上の基本設計 |
|---|---|
| 電車・新幹線・航空券 | 原則として実費精算。予約明細・領収書・利用区間を保存 |
| タクシー代 | 業務上必要な場合に限り実費精算。利用理由を残す |
| 宿泊費 | 実費精算または上限付き実費精算。高額ホテルは理由を確認 |
| 日当 | 旅費規程に基づく定額支給。出張実態と金額水準が重要 |
| 自家用車利用 | 距離単価や燃料費相当額を合理的に設定。走行記録を保存 |
| 駐車場・高速料金 | 業務上必要な移動に限り実費精算。領収書・利用区間を保存 |
| 海外出張費 | 業務部分と私用部分を区分。航空券・宿泊・行程表・成果物を保存 |
実費精算は資料が命であり、定額支給は規程と出張実態が命です。
役員への出張手当は、従業員より慎重に見る
オーナー会社では、役員への出張手当が問題になりやすくなります。
理由は明確です。役員は会社の意思決定側にあり、自分への支給ルールを自分で設計できる立場にあるからです。
もっとも、次のような状態であれば、役員への日当支給が直ちに否認されるわけではありません。
- 役員・従業員全体を通じて、支給基準に適正なバランスがある
- 役職差があるとしても、金額差に合理性がある
- 役員の出張目的が明確である
- 出張報告や訪問先資料が残っている
- 同業種・同規模の水準と比べて、不相当に高額ではない
全員への一律支給や同一金額が求められるわけではありません。実際に出張する者が役員だけである場合や、職務・地位、費用負担の違いに応じて合理的な支給差を設ける場合もあります。
出典:国税庁|所得税基本通達9-3 非課税とされる旅費の範囲
一方で、次のような運用は危険です。
- 出張実態や職務・地位、費用負担の違いでは説明できないほど、代表者の日当が高い
- 同程度の出張実態があるにもかかわらず、合理的な理由なく役員や親族役員だけを優遇している
- 実際には会議や商談がない
- 観光や私用の予定が中心である
- 出張実績にかかわらず、毎月一定額を支給している
- 出張報告等の資料がなく、出張実態を説明できない
- 会社の業務との関係が説明できない
従業員等に対して機密費、接待費、交際費、旅費等の名義で支給したもののうち、法人の業務のために使用したことが明らかでないものは、給与の性質を有するものとして扱われることがあります。
出典:国税庁|法人税基本通達9-2-9 債務の免除による利益その他の経済的な利益
出典:国税庁|所得税基本通達28-4 役員等に支給される交際費等
国税不服審判所の平成27年7月28日裁決では、代表者の青年会議所の会議等への出席に係る旅費交通費について、その活動内容等から会社の事業遂行上必要な費用とは認められず、代表者への給与に該当すると判断されています。団体名だけで一律に判断するのではなく、具体的な活動内容と会社の事業との関係を確認する必要があります。
出典:国税不服審判所|平成27年7月28日裁決
旅費の非課税範囲を超えて受給者側で給与課税されることと、会社側でその支給額を損金に算入できるかは、別に判定します。役員に対する支給が給与に該当する場合には、法人税法上の役員給与の損金算入要件も確認する必要があります。
出典:国税庁|No.5211 役員に対する給与(平成29年4月1日以後支給決議分)
役員への出張手当では、「会社にとって必要だったのか」と「その役員に支給する金額として通常必要な範囲か」の両方が問われます。
通勤手当と出張旅費を混同してはいけない
旅費交通費の運用で意外に多いのが、通勤手当と出張旅費の混同です。
通勤手当は、自宅と通常の勤務場所との間の移動に対する支給です。これに対して出張旅費は、通常の勤務場所を離れて業務を行うための移動に対する支給です。
電車やバスだけを利用して通勤している場合、非課税となる限度額は、通勤のための運賃・時間・距離等からみて最も経済的かつ合理的な経路および方法による通勤定期券などの金額であり、1か月当たり15万円が限度とされています。グリーン料金は、最も経済的かつ合理的な通勤経路および方法のための料金には含まれません。
出典:国税庁|No.2582 電車・バス通勤者の通勤手当
マイカー・自転車通勤については、片道の通勤距離や駐車場利用の有無などに応じて、1か月当たりの非課税限度額が定められています。令和8年度税制改正により、令和8年4月1日以後に支払われるべき通勤手当について、片道65km以上の人の非課税限度額の引上げや、一定の駐車場等料金相当額の加算が行われています。
駐車場等料金の加算上限は、1か月当たり5,000円です。なお、令和8年4月1日前に支払われるべき通勤手当の差額として追加支給するものは、この改正の適用対象から除かれます。
出典:国税庁|通勤手当の非課税限度額の改正について
出典:国税庁|No.2585 マイカー・自転車通勤者の通勤手当
一方、出張旅費は、通常の勤務地を離れて業務を行うための支出です。通勤費の非課税限度額と、出張旅費・日当の非課税判断とでは、根拠も判断枠組みも異なります。
たとえば、次のような整理が必要です。
| 場面 | 処理の考え方 |
|---|---|
| 自宅から本社へ毎日通う | 通勤手当 |
| 本社勤務者が取引先へ訪問する | 出張旅費または外出交通費 |
| 自宅から直接取引先へ向かう | 通常通勤との差額処理や出張旅費処理を規程で整理 |
| 複数拠点を定期的に巡回する | 通常勤務場所の定義、出張扱いの範囲を整理 |
| 非常勤役員が会議出席のため出社する | 非常勤役員等の出勤費用として社会通念上合理的かを確認 |
非常勤役員等の出勤のための費用については、給与所得を有し、常時の出勤を要しない会社等の役員・顧問・相談役などが対象となります。勤務場所への出勤に必要な運賃・宿泊料等として、社会通念上合理的な理由により支給されるもののうち、その出勤に直接必要な部分については、非課税旅費に準じて課税しない取扱いがあります。
出典:国税庁|所得税基本通達9-5 非常勤役員等の出勤のための費用
非常勤役員や社外役員への交通費は、通常の従業員の通勤手当と同じ感覚で処理せず、出勤実態、会議出席、支給額、実費との関係を整理しておくべきです。
海外出張は「業務目的」と「観光部分」の区分が重要
海外出張は、国内出張よりも税務上の説明が難しくなりがちです。
航空券、ホテル、現地交通費、日当、支度金、通訳費、現地視察費、同行者費用など、金額が大きくなりやすく、業務と観光が混在しやすいためです。
法人税基本通達では、法人が役員または使用人の海外渡航に際して支給する旅費は、その海外渡航が法人の業務遂行上必要なものであり、かつ通常必要と認められる部分に限り、旅費として経理できるとされています。業務遂行上必要でない海外渡航費や、必要な海外渡航であっても通常必要と認められる金額を超える部分は、原則として役員または使用人に対する給与になります。
なお、旅行期間のおおむね全期間を通じて明らかに業務上必要な渡航で、支給額が社会通念上合理的な基準により計算されるなど不当に多額でない場合には、その全額を旅費として経理できる取扱いがあります。
出典:国税庁|法人税基本通達9-7-6 海外渡航費
海外渡航が業務上必要かどうかは、旅行の目的、旅行先、旅行経路、旅行期間等を総合勘案して、実質的に判定されます。観光渡航の許可を得て行う旅行、旅行あっせん業者等の団体旅行への応募、同業者団体等が主催する団体旅行で主として観光目的と認められるものは、原則として業務遂行上必要な海外渡航には該当しないものとされています。
出典:国税庁|法人税基本通達9-7-7 業務の遂行上必要な海外渡航の判定
ただし、これらの旅行に該当する場合でも、会社の業務に直接関連する部分があると認められるときは、その部分の旅行に直接要した費用を旅費として損金に算入できる取扱いがあります。
出典:国税庁|法人税基本通達9-7-10 業務の遂行上必要と認められない海外渡航の旅費の特例
業務と観光を併せて行った海外渡航では、業務上必要と認められる旅行の期間と、必要と認められない旅行の期間との比などによって按分し、業務上必要と認められない部分は給与として扱われます。ただし、特定取引先との商談や契約締結などが直接の動機で、その機会に観光を併せて行う場合には、業務遂行場所までの往復旅費は業務上必要なものとして扱われます。
休日の滞在や延泊がある場合も、その事実だけで私用とは判断せず、業務日程や渡航目的との関係から区分します。
出典:国税庁|法人税基本通達9-7-9 業務の遂行上必要と認められる旅行と認められない旅行とを併せて行った場合の旅費
海外出張でとくに注意すべきなのが、同伴者の旅費です。法人の役員が業務上必要な海外渡航をする際に、親族や業務に常時従事していない者を同伴し、その旅費を法人が負担した場合、その旅費は原則として役員給与とされます。
ただし、役員が身体障害により常時補佐を必要とするため補佐人を同伴する場合、国際会議への出席等のため配偶者の同伴が必要な場合、外国語に堪能な者又は高度な専門知識を持つ者が必要で、使用人に適任者がいない場合など、渡航目的の達成に明らかに必要な同伴と認められるときは、その旅行について通常必要と認められる費用の額に限り、この取扱いから除かれます。
出典:国税庁|法人税基本通達9-7-8 同伴者の旅費
海外出張を安全に処理するには、次の資料を残しておくべきです。
| 資料 | 残す理由 |
|---|---|
| 出張申請書 | 目的、訪問先、期間、参加者、概算費用を事前に明確にする |
| 招待状・アポイントメール | 業務目的と訪問先の実在性を示す |
| 行程表 | 業務日程と観光・私用日程を区分する |
| 航空券・ホテル明細 | 金額、日程、利用者を確認する |
| 商談記録・議事録 | 実際に業務を行った事実を示す |
| 展示会・研修資料 | 参加目的と実施内容を示す |
| 出張報告書 | 出張結果、今後の業務への反映を説明する |
| 私用部分の自己負担計算 | 業務上必要でない観光・延泊・家族分を会社負担から除外する |
「海外に行ったから出張」ではありません。会社の業務として何をし、その費用がどこまで必要だったのかを説明できることが重要です。
消費税では、国内出張旅費等に「帳簿のみ保存」の取扱いがある
旅費交通費は、法人税・所得税だけでなく、消費税でも論点になります。
国内の出張または転勤のため、役員または使用人に支給した出張旅費、宿泊費、日当については、その旅行について通常必要であると認められる部分の金額が課税仕入れになります。一方、海外への出張または転勤のために支給した出張旅費、宿泊費、日当は、原則として課税仕入れにはなりません。
出典:国税庁|No.6459 出張旅費、宿泊費、日当、通勤手当などの取扱い
インボイス制度との関係では、役員・従業員等に支給する国内の出張旅費、宿泊費、日当等のうち、その旅行に通常必要であると認められる部分については、一定事項を記載した帳簿のみの保存で仕入税額控除が認められます。この「通常必要であると認められる部分」は、所得税基本通達9-3に基づいて判定し、所得税が非課税となる範囲内で帳簿のみ保存の対象になります。
出典:国税庁|出張旅費、宿泊費、日当等に係る仕入税額控除の適用要件
この出張旅費等特例は、定額の日当や概算払いに限らず、役員・従業員等への実費精算にも適用されます。その旅行に通常必要と認められる部分については、一定事項を記載した帳簿のみの保存で仕入税額控除を行うことができます。
出典:国税庁|インボイスQ&A 問107-2 実費精算の出張旅費等
ただし、この取扱いは「役員・従業員等に支給するもの」が前提です。役務提供先やホテル、旅行代理店等に直接支払うものについて仕入税額控除を行う場合には、原則として適格請求書等と帳簿の保存が必要になります。
出典:国税庁|出張旅費、宿泊費、日当等に係る仕入税額控除の適用要件
また、実費精算が会社による用務先への直接支払と同視できる場合には、通常の課税仕入れとして、原則として帳簿と適格請求書等を保存して控除する取扱いもあります。従業員が一時的に立て替えたという外形だけでなく、精算の内容と適用する取扱いを確認します。
なお、税込3万円未満の一定の公共交通機関の利用など、別の帳簿のみ保存の特例が適用される場合もあります。
出典:国税庁|インボイスQ&A 問107-2 実費精算の出張旅費等
出張旅費等特例を適用する場合、帳簿には、支給先である役員・従業員等の氏名、取引年月日、内容、金額等の通常の記載事項に加え、「出張旅費」「宿泊費」「日当」等、帳簿のみ保存の特例対象であることが分かる内容を記載します。この特例について、支給先の住所の記載は不要です。
出典:国税庁|出張旅費、宿泊費、日当等に係る仕入税額控除の適用要件
出典:国税庁|インボイスQ&A 問110 帳簿のみの保存で仕入税額控除が認められる場合の帳簿への一定の記載事項
つまり消費税の処理でも、次の区分が重要になります。
| 支払形態 | 消費税上の考え方 |
|---|---|
| 役員・従業員等へ国内出張旅費等を支給 | 通常必要な部分は帳簿のみ保存で仕入税額控除の対象になり得る |
| 役員・従業員等へ海外出張旅費等を支給 | 原則として課税仕入れにならない |
| ホテル・交通機関・旅行会社へ直接支払 | 原則として適格請求書等と帳簿保存が必要 |
| 通勤手当 | 通勤に通常必要な範囲内のものは、所得税の非課税限度額を超えても消費税では課税仕入れになる取扱いがある |
| 金銭で支給する出張手当のうち給与に該当する部分 | 課税仕入れに該当せず、仕入税額控除の対象外となる |
出典:国税庁|No.6459 出張旅費、宿泊費、日当、通勤手当などの取扱い
出典:国税庁|インボイス制度における特例②(出張旅費等特例)
本記事では消費税の詳細な計算までは踏み込みませんが、出張旅費等はインボイス制度とも関係します。法人税・所得税だけでなく、消費税の帳簿記載や証憑保存も、同時に設計しておく必要があります。
タクシー代・グリーン車・ビジネスクラスは「必要性」を残す
旅費交通費のなかでも、税務調査で説明を求められやすいのが、タクシー代、グリーン車、ビジネスクラス、ハイヤー、レンタカー、高額ホテルなどです。
これらは、必ず否認される支出というわけではありません。役員や従業員の職務、移動距離、時間帯、安全性、荷物の量、顧客対応、体調、海外渡航時間などによっては、合理的に説明できる場合があります。
ただし、「代表者だから」「疲れるから」「いつも使っているから」という理由だけでは弱くなります。
たとえば、次のような資料や理由を残しておくと、説明しやすくなります。
| 支出 | 残すべき理由・資料 |
|---|---|
| タクシー代 | 深夜早朝、公共交通機関不在、顧客訪問の時間制約、機材運搬、複数名移動 |
| グリーン車 | 長距離移動後すぐ会議、役員・管理職の執務環境、社内規程上の対象者 |
| ビジネスクラス | 長時間国際線、到着後すぐ商談、安全・健康管理、規程上の基準 |
| 高額ホテル | 会議会場指定、周辺ホテル満室、安全性、早朝対応、訪問先との距離 |
| レンタカー | 現地公共交通機関が不便、複数訪問先、荷物運搬、地方出張 |
| 自家用車利用 | 業務ルート、走行距離、燃料費相当額、駐車場・高速料金明細 |
高額な移動手段を禁止する必要はありません。ただし、会社として認める条件を規程で明確にし、利用理由を残しておくことが大切です。
出張報告書は「形式資料」ではなく、実態を守る資料である
出張報告書を作っていない会社は、少なくありません。
「領収書があるから大丈夫」
「カレンダーを見れば分かる」
「出張は社長が行っているから説明できる」
支払資料や口頭の説明だけに頼っていると、税務調査での説明が弱くなります。
領収書は、支払った事実を示します。しかし、業務上必要だった事実までは示しません。
たとえば、ホテルの領収書等から支払先や金額を確認できても、実際の宿泊やその業務目的については、利用記録や訪問先との連絡記録などと併せて確認します。
出張報告書には、少なくとも次の内容を残しておくべきです。
| 項目 | 記載内容 |
|---|---|
| 出張者 | 氏名、役職、部署 |
| 出張期間 | 出発日、帰着日、宿泊日数 |
| 訪問先 | 会社名、担当者、所在地 |
| 出張目的 | 商談、現場確認、研修、展示会、採用、監査など |
| 行程 | 日別の移動・訪問内容 |
| 支出内容 | 交通費、宿泊費、日当、その他 |
| 実施内容・結果 | 商談結果、課題、次回対応、社内共有事項 |
| 添付資料 | 領収書、チケット、メール、議事録、写真、研修資料 |
とくに役員出張、海外出張、高額出張、家族同伴、視察旅行、研修旅行では、出張報告書などで業務実態を説明できることが重要です。
ただし、商談の成立や売上の実現までが、旅費処理の条件になるわけではありません。結果だけでなく、何のために出張し、実際に何を行ったのかを残します。
税務調査では、資料同士の整合性も見られます。出張申請、交通費精算、宿泊明細、訪問先とのメール、出張報告書等について、日付・場所・参加者・業務内容に矛盾がないかを確認します。
出張手当を節税策として導入する前に確認すべきこと
出張手当は、正しく使えば、実務上意味のある制度です。
- 出張中の細かな支出を、いちいち精算しなくてよい
- 従業員の出張に伴う費用負担を、一定程度補填できる
- 社内ルールが明確になり、不公平感を減らせる
- 適切な範囲であれば、会社の費用として処理できる
- 役員・従業員の側で、給与課税されない場合がある
しかし、「節税になるから導入する」という順番で考えると危険です。
出張手当は、会社から現金が流出する制度です。税金が減っても、それ以上に資金が出ていけば、資金繰りは悪化します。さらに、過大な日当を支給して給与課税や源泉徴収漏れを指摘されれば、後から本税の追加負担に加え、加算税や延滞税等が生じることがあります。
出張手当を導入する前に、次の質問に答えられるかを確認してください。
- 会社では、実際にどの程度の出張が発生しているか
- 誰が、どこへ、何の目的で出張しているか
- 出張頻度は、役員と従業員でどう違うか
- 実費精算で足りない理由は何か
- 日当で補填する通常必要な費用は何か
- 日当の金額は、同業・同規模と比べて説明できるか
- 役員と従業員の金額差に、合理性があるか
- 出張申請・報告・精算の運用ができるか
- 消費税の帳簿保存・インボイス対応をどうするか
- 税務調査で、過去数年分をまとめて説明できるか
出張手当は、節税商品ではなく、会社の旅費制度です。制度として守れないものは、税務上も守りにくくなります。
安全な旅費規程に入れておきたい項目
旅費規程は、会社の実態に合わせて作る必要があります。ひな形をそのまま使うのではなく、自社の出張頻度、業種、職種、地域、役員構成、従業員数、資金繰りに合わせて設計することが大切です。
最低限、次の項目は検討しておくべきでしょう。
| 規程項目 | 内容 |
|---|---|
| 目的 | 業務上必要な出張旅費を適正に支給する趣旨 |
| 適用対象 | 役員、正社員、契約社員、パート、社外役員等の範囲 |
| 出張の定義 | 通常勤務地を離れる業務、距離、時間、宿泊の有無 |
| 出張申請 | 事前承認の方法、緊急時の例外 |
| 交通手段 | 電車、新幹線、航空機、タクシー、レンタカー、自家用車 |
| 座席区分 | 普通席、グリーン車、ビジネスクラス等の利用条件 |
| 宿泊費 | 実費精算、上限額、役職別基準、例外承認 |
| 日当 | 日帰り、宿泊、国内、海外、役職別の金額 |
| 自家用車利用 | 距離単価、燃料費、高速料金、駐車場、事故責任 |
| 海外出張 | 支度金、現地交通費、日当、為替換算、私用部分 |
| 同伴者 | 親族・通訳・補佐人等の同伴条件 |
| 私用混在 | 業務上必要でない観光・延泊・家族分の自己負担ルール |
| 精算期限 | 出張後何日以内に精算するか |
| 添付資料 | 領収書、行程表、出張報告書、訪問記録 |
| 例外承認 | 規程外支出の承認者と記録方法 |
| 改定手続 | 金額見直し、物価・業務実態への対応 |
役員用と従業員用の規程を分ける場合も、会社全体を通じて支給基準の合理性と適正なバランスが保たれているかを確認すべきです。
税務調査で見られやすいポイント
旅費交通費・出張手当は、税務調査で次のように確認されます。
| 調査ポイント | 見られる内容 |
|---|---|
| 出張実態 | 本当に出張していたか、訪問先・目的・日程があるか |
| 業務関連性 | 会社の売上、仕入、採用、研修、管理業務と関係するか |
| 金額水準 | 日当・宿泊費・交通費が通常必要な範囲か |
| 役員への偏り | 代表者、親族役員だけに過大支給されていないか |
| 規程と実態 | 旅費規程どおりに支給されているか |
| 証拠資料 | 領収書、出張報告、訪問先メール、議事録が残っているか |
| 私用混在 | 業務上必要でない観光、家族分の費用、私的な延泊等が会社負担に含まれていないか |
| 消費税処理 | 国内・海外、役員・従業員等への支給・直接支払、帳簿記載が正しいか |
| 源泉徴収 | 給与課税すべきものを非課税処理していないか |
| 継続性 | 特定年度だけ急に高額支給していないか |
旅費交通費は、件数が多く、1件あたりは少額でも、数年分を合計すると大きな金額になります。とくに日当は領収書がないことも多いため、出張実態の資料がないと説明が難しくなります。
出張手当を安全に運用するための実務フロー
出張手当を制度として守るには、支給前、出張中、出張後、そして月次・決算時の流れを決めておく必要があります。
以下は、出張実態の確認と社内管理のために推奨する運用例です。旅費規程や特定様式の申請書・報告書の作成自体が、非課税旅費の独立した法定要件となっているわけではありません。既存の業務記録、訪問先とのメール、日程表、利用記録等によって、出張の目的・行程・日数・支給額の合理性を確認できる方法もあります。ただし、税法上必要となる帳簿・請求書等の保存は別途必要です。
出典:国税庁|所得税基本通達9-3 非課税とされる旅費の範囲
出典:国税庁|インボイス制度における特例②(出張旅費等特例)
1. 出張前
出張前には、出張申請書を作成します。
記載すべき事項は、出張者、出張期間、訪問先、目的、予定行程、概算費用、日当対象日数、宿泊予定、交通手段です。
社内管理では、出張前に「会社として必要な出張」として承認しておくことが重要です。後から領収書だけを提出して精算する運用では、業務必要性の判断が弱くなります。
2. 出張中
出張中は、交通機関、宿泊、訪問先、面談内容、研修内容などの記録を残します。
領収書がある支出は、領収書を保存します。チケットレス利用や法人カード決済の場合は、利用明細、予約画面、搭乗記録、交通系ICカード履歴などを、利用実態を確認する資料として保存します。
会社が交通機関やホテル等に直接支払う取引については、帳簿のみ保存で認められる特例等に該当する場合を除き、支払先が発行する適格請求書等も保存します。カード会社の請求明細書や予約画面だけで、当然にインボイスの保存要件を満たすわけではありません。
出典:国税庁|クレジットカード会社からの請求明細書
電子メールやウェブサイト等で受領した領収書・請求書等は、原則として電子取引データとして保存します。従業員が会社の経費を立て替えて電子領収書を受領した場合も、会社として保存・管理できる体制を整えます。消費税の出張旅費等特例を利用する場合でも、法人税法等による書類・電子取引データの保存義務がなくなるわけではありません。
出典:国税庁|電子帳簿保存法一問一答【電子取引関係】(令和8年7月)
出典:国税庁|No.5930 帳簿書類等の保存期間
3. 出張後
出張後は、精算書と出張報告書を作成します。
精算書には、実費精算分と日当支給分を分けて記載します。出張報告書には、訪問先、面談者、業務内容、商談結果・実施内容、次回対応を記載します。
日当は、領収書が不要な場合でも、出張した事実と日数を示す資料が必要です。
4. 月次・決算時
月次では、旅費交通費の増減、役員別・従業員別の支給状況、出張回数、日当支給額を確認します。
決算時には、合理的な理由なく特定役員に支給が偏っていないか、規程外支出がないか、未精算旅費がないか、消費税区分が正しいかを確認します。
法人税上の帳簿書類の保存期間は、原則としてその事業年度の確定申告書の提出期限の翌日から7年間です。青色申告で欠損金額が生じた事業年度などは10年間(平成30年4月1日前に開始した事業年度は9年間)となるため、適用される保存期間を確認します。
出典:国税庁|No.5930 帳簿書類等の保存期間
旅費交通費は、日々の運用が乱れると、決算時にまとめて直すことが難しい科目です。
専門家に相談すべき出張手当・旅費交通費
次のような場合は、旅費規程の作成や見直しを専門家と一緒に行うことをおすすめします。
- 役員に出張日当を支給したい
- 代表者や親族役員の出張が多い
- 日当を新たに導入したい
- 毎月定額の出張手当を支給している
- 旅費規程はあるが、実態と合っていない
- 海外出張や海外視察がある
- 観光や研修を伴う出張がある
- 社外役員、非常勤役員への出勤交通費がある
- 通勤手当と出張旅費の区分が曖昧である
- 消費税のインボイス対応が不安である
- 税務調査で旅費交通費を説明できるか不安である
旅費交通費・出張手当は、制度設計と運用の両方がそろって、はじめて安全になります。
「規程を作る」だけでは不十分です。「領収書を残す」だけでも不十分です。「日当を相場以内にする」だけでも不十分です。
出張実態、金額水準、精算方法、証拠資料、役員・従業員のバランス、消費税処理まで含めて設計する必要があります。
犬飼公認会計士・税理士事務所へのご相談について
旅費交通費・出張手当は、適切に運用すれば、会社の出張実務を効率化し、役員・従業員の費用負担を合理的に補填できる制度です。
一方で、実態のない出張、過大な日当、合理的な理由のない役員優遇、私用旅行の混入、資料不足があると、給与課税、役員給与の損金算入制限、源泉徴収漏れ、消費税の仕入税額控除誤りにつながります。
犬飼公認会計士・税理士事務所では、旅費規程の作成・見直し、役員出張手当の設計、出張報告・精算フローの整備、消費税・インボイス対応、税務調査で説明できる資料設計まで、実態に即して整理します。
「出張日当を導入したいが、金額水準が不安」
「役員の出張費が税務調査で問題にならないか確認したい」
「旅費規程が古く、現在の出張実態と合っていない」
このような場合は、当事務所HPのお問い合わせページからご相談ください。単なる節税額ではなく、会社の資金繰り、運用負担、税務調査での説明可能性まで含めて、守れる旅費制度を一緒に整理します。
この記事の振り返り
| 論点 | 判断のポイント | 実務上の注意点 |
|---|---|---|
| 旅費交通費 | 業務上必要な移動か | 領収書だけでなく、目的・訪問先・商談結果・実施内容を残す |
| 出張日当 | 通常必要な範囲内か | 金額水準、役職差、同業・同規模比較、社内バランスが重要 |
| 旅費規程 | 実態に合っているか | ひな形のままではなく、自社の出張実態に合わせる |
| 毎月定額支給 | 実際の出張実態と対応しているか | 年額・月額の旅費は原則給与等とされる。出張ごとの金額を月次でまとめて精算することとは区別する |
| 役員出張手当 | 合理的な理由のない役員優遇や過大支給がないか | 代表者・親族役員への支給は特に説明資料が必要 |
| 通勤手当 | 通常の勤務地への通勤か | 出張旅費とは判断枠組みが異なる。令和8年4月以後の非課税限度額改正にも注意 |
| 非常勤役員の出勤費用 | 社会通念上合理的で、出勤に直接必要な範囲か | 給与所得を有し、常時出勤を要しない者が対象。会議出席記録、交通経路、支給額の根拠を残す |
| 海外出張 | 業務目的・旅行先・期間・観光部分を区分しているか | 業務外部分、業務上必要でない家族同伴部分は給与課税等のリスクがある |
| 消費税 | 国内・海外、役員・従業員等への支給・直接支払を区分しているか | 国内出張旅費等の通常必要部分は帳簿のみ保存の対象になり得る |
| タクシー・高額交通費 | 業務上の必要性があるか | 深夜、荷物、時間制約、長距離移動など理由を残す |
| 出張報告書 | 出張実態を説明できるか | 特定の様式の有無だけでなく、訪問先、面談者、目的、実施内容等を確認できる資料を残す |
| 証憑・電子データ保存 | 実態資料とインボイスを区別しているか | カード会社の明細だけでは原則としてインボイス要件を満たさない。電子データの保存方法と法定保存期間も確認する |
| 税務調査対応 | 規程・精算書・原始資料が整合しているか | 出張申請、領収書、メール、報告書が一致していることが重要 |
| 節税判断 | 税額軽減だけでなく資金流出・運用負担を見る | 不要な日当制度は節税ではなく資金流出になる |
出典・参考情報
出典:国税庁|所得税基本通達9-3 非課税とされる旅費の範囲
出典:国税庁|所得税基本通達9-4 非課税とされる旅費の範囲を超えるものの所得区分
出典:国税庁|所得税基本通達9-5 非常勤役員等の出勤のための費用
出典:国税庁|所得税基本通達28-3 年額又は月額により支給される旅費
出典:国税庁|所得税基本通達28-4 役員等に支給される交際費等
出典:国税庁|No.2582 電車・バス通勤者の通勤手当
出典:国税庁|No.2585 マイカー・自転車通勤者の通勤手当
出典:国税庁|通勤手当の非課税限度額の改正について
出典:国税庁|法人税基本通達9-2-9 債務の免除による利益その他の経済的な利益
出典:国税庁|No.5211 役員に対する給与(平成29年4月1日以後支給決議分)
出典:国税不服審判所|平成27年7月28日裁決
出典:国税庁|法人税基本通達9-7-6 海外渡航費
出典:国税庁|法人税基本通達9-7-7 業務の遂行上必要な海外渡航の判定
出典:国税庁|法人税基本通達9-7-8 同伴者の旅費
出典:国税庁|法人税基本通達9-7-9 業務の遂行上必要と認められる旅行と認められない旅行とを併せて行った場合の旅費
出典:国税庁|法人税基本通達9-7-10 業務の遂行上必要と認められない海外渡航の旅費の特例
出典:国税庁|No.6459 出張旅費、宿泊費、日当、通勤手当などの取扱い
出典:国税庁|出張旅費、宿泊費、日当等に係る仕入税額控除の適用要件
出典:国税庁|インボイス制度における特例②(出張旅費等特例)
出典:国税庁|インボイスQ&A 問107-2 実費精算の出張旅費等
出典:国税庁|インボイスQ&A 問110 帳簿のみの保存で仕入税額控除が認められる場合の帳簿への一定の記載事項
出典:国税庁|クレジットカード会社からの請求明細書
出典:国税庁|電子帳簿保存法一問一答【電子取引関係】(令和8年7月)
出典:国税庁|No.5930 帳簿書類等の保存期間

