少数株主から自社株式を買い取りたい。
事業承継の前に、株主構成を整理しておきたい。
M&Aを控えて、分散した株式を一つにまとめたい。
相続人が持つ非上場株式を、会社で引き取りたい。
親族外の株主、元従業員、取引先、古くから株式を保有する株主との関係を整えておきたい。
こうした場面で選択肢に挙がる手法の一つが、会社による自己株式取得です。
ただ、自己株式取得は「会社が株主から株式を買う」というだけの取引ではありません。買取価格をいくらに設定するかによって、売主株主の所得税・法人税、発行会社の会計・税務、既存株主への利益移転、会社法上の財源規制、そして少数株主への説明のしやすさまでが変わってきます。
非上場株式には、上場株式のように市場で継続的に形成される価格が通常ありません。相続税評価額、配当還元価額、時価純資産、DCF、M&Aでの想定価格、株主間の交渉価格——候補がいくつも並び、どれを採るべきか判断に迷う場面が少なくないはずです。
本記事では、自己株式取得や少数株主からの買取りにおける価格設定と、税務・会社法上の注意点を整理します。国内の非上場株式会社が、株主との合意により金銭を対価として自己株式を取得する場合を中心に扱います。
会社法手続の細部や申告書別表の作成方法までは踏み込みません。あくまで、M&A・承継・資本政策の現場で「後から説明できる価格判断」を行うための考え方に絞ってお話しします。
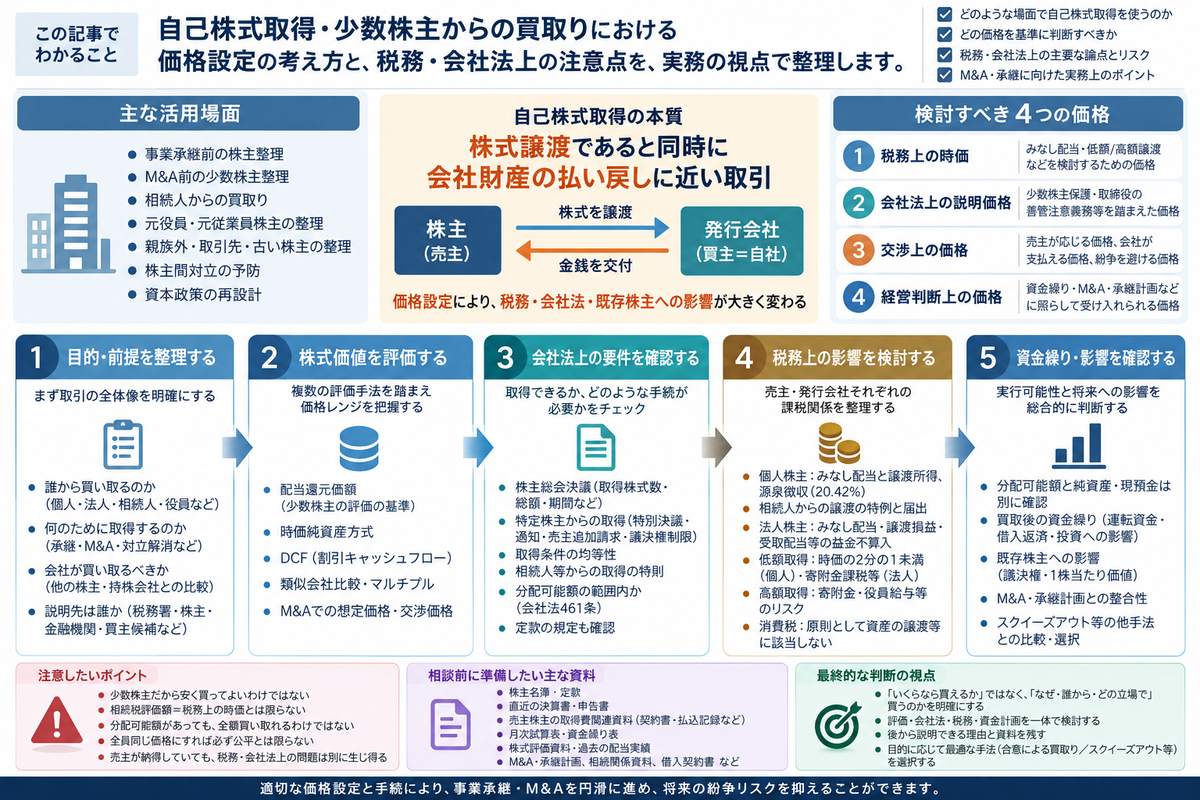
自己株式取得は、株式譲渡であると同時に「資本の払い戻し」に近い
通常の株式譲渡では、売主株主が買主に株式を売り、買主がその株式を取得します。買主が第三者であれ他の株主であれ、対象会社の外側で株式が移転するだけです。
ところが自己株式取得では、買主は株式の発行会社そのものです。会社が自社の株式を買い取り、その対価として会社財産を株主に渡します。
ここが、税務・会社法上の大きな分かれ目になります。
発行会社の側から見ると、自己株式取得は事業用資産を買い入れる取引ではありません。むしろ、株主に対して会社財産を払い戻す取引に近い性格を帯びています。だからこそ会社法では分配可能額の範囲内でなければならず、税務上も売主株主にみなし配当が生じることがあるのです。
言い換えれば、自己株式取得の買取価格は、株式価値評価の問題であると同時に、資本政策、株主間の利益移転、税務処理、会社法上の財源規制が絡み合う問題でもあります。
出典:e-Gov法令検索|会社法第461条
出典:国税庁|No.1477 相続により取得した非上場株式をその発行会社に譲渡した場合の課税の特例
少数株主からの買取りで、自己株式取得が使われる場面
非上場会社で自己株式取得が検討される典型的な場面を、整理しておきます。
| 場面 | 自己株式取得を検討する理由 |
|---|---|
| 事業承継前の株主整理 | 後継者に経営権を集中させ、将来の株主分散を防ぐ |
| M&A前の少数株主整理 | 買主が100%取得を希望する場合や、契約・説明を簡素化する |
| 相続人からの買取り | 相続税納税資金の確保、相続人側の換金ニーズに対応する |
| 元役員・元従業員株主からの買取り | 経営関与がなくなった株主との関係を整理する |
| 親族外・取引先・古い株主からの買取り | 将来の連絡不能、相続による分散、株主間対立を防ぐ |
| 株主間対立の予防 | 反対株主・少数株主との将来紛争リスクを抑える |
| 資本政策の再設計 | 議決権割合、配当政策、後継者持分を調整する |
このように、自己株式取得は株式分散を解消するうえで有効な手段になり得ます。
ただし、会社が買い取る以上、会社財産は外部へ流出します。少数株主整理の必要性だけを見るのではなく、会社の資金繰り、債権者保護、既存株主間の公平性、税務上の時価——これらを同時に見ておかなければなりません。
まず分けて考えたい、4つの価格
自己株式取得で混乱が生じやすいのは、「いくらが正しい価格か」という問いの立て方そのものです。
実務では、唯一絶対の価格を探そうとするより、次の4つの価格を分けて整理するほうがうまくいきます。
| 価格の種類 | 主な意味 |
|---|---|
| 税務上説明すべき時価 | 低額譲渡・高額譲渡・みなし配当・みなし贈与等を検討するための価格 |
| 会社法上説明すべき価格 | 特定株主からの取得、少数株主保護、取締役の善管注意義務・忠実義務との関係で説明する価格 |
| 交渉上成立し得る価格 | 売主株主が応じる価格、会社が支払える価格、将来紛争を避ける価格 |
| 経営判断として受け入れられる価格 | 会社の資金繰り、M&A準備、承継計画、既存株主への説明に耐える価格 |
財産評価基本通達上の配当還元価額があるからといって、それがそのまま交渉価格になるわけではありません。逆に、売主が望む高い価格に応じれば、税務上・会社法上の問題が頭をもたげることもあります。
価格を設計する際は、「どの目的のための価格なのか」を先に決めておくことが欠かせません。
会社法上、自己株式取得には手続と財源の制約がある
株式会社が自己株式を取得できる場面は、会社法上、一定の取得事由に限られています。
株主との合意による有償取得を行うときは、原則として会社法156条に基づき、あらかじめ株主総会決議で、取得する株式数、交付する金銭等の内容・総額、1年以内の取得期間などを定めておく必要があります。
特定の株主から取得する場合は、さらに会社法160条の規律が加わります。特定株主への取得事項の通知、他の株主が自己を売主に加えるよう請求できる制度とその旨の事前通知、特定株主の議決権制限など、少数株主や他の株主との公平性に配慮した仕組みが用意されています。なお、特定株主からの取得を定める株主総会決議は、会社法309条2項の特別決議事項にあたります。
実際の手続は、取得事由に関する特則や定款の内容によって異なります。相続人等からの取得では、会社法162条の要件を満たす場合、売主追加請求に関する規律が適用されない特則があります。会社法上の公開会社でないことや、相続人等が当該株式について議決権を行使していないことなどを確認する必要があります。「非上場会社」と会社法上の「公開会社でない会社」は同義ではない点にも注意が必要です。
また、会社法157条3項により、同一の取得決定ごとに取得条件を均等に定める必要があります。
加えて会社法461条は、自己株式取得などによって株主に交付する金銭等の帳簿価額の総額が、効力発生日における分配可能額を超えてはならないと定めています。分配可能額を超える自己株式取得は、価格の妥当性を論じる以前に、会社法上の問題になってしまうわけです。
出典:e-Gov法令検索|会社法第155条~第164条、第309条第2項、第461条
純資産があっても、自己株式取得に使えるとは限らない
貸借対照表上、純資産が十分にあるように見えても、その金額をそのまま自己株式取得に充てられるとは限りません。
分配可能額は、単純な純資産額とイコールではないからです。会社法461条に基づき、剰余金、自己株式、その他の調整項目を踏まえて計算する必要があります。さらに、分配可能額があっても現預金が足りなければ、買取資金の支払いが資金繰りを圧迫します。
不動産や有価証券を多く抱える会社では、評価上の純資産が大きくても、それを現金化しなければ買取資金を用意できないことがあります。逆に、手元の現預金が潤沢でも、分配可能額が不足していれば、会社法上は取得できません。
ですから自己株式取得では、少なくとも次の3点を分けて確認しておく必要があります。
| 確認項目 | 見るべき内容 |
|---|---|
| 株式価値 | 買い取る株式の評価額・価格レンジ |
| 分配可能額 | 会社法上、株主に交付できる上限 |
| 資金繰り | 実際に支払っても事業運営に支障がないか |
「株価はいくらか」という問いだけでは、自己株式取得の判断材料として不十分なのです。
出典:e-Gov法令検索|会社法第461条
個人株主から買い取る場合は、みなし配当と譲渡所得を分ける
個人株主が非上場株式を発行会社に譲渡し、発行会社から金銭等の交付を受けたとします。このとき、交付される金銭等の額が、発行会社の資本金等の額のうち譲渡株式に対応する部分を超えると、その超える部分は配当所得とみなされます。これが、自己株式取得におけるみなし配当です。
一方、みなし配当に該当しない部分は、株式等に係る譲渡所得等の収入金額として扱われます。
第三者へ株式を売る通常の株式譲渡なら、基本的に譲渡所得として整理できます。しかし、発行会社に売る自己株式取得では、対価の一部が配当所得へ振り替わることがあるのです。
出典:国税庁|No.1477 相続により取得した非上場株式をその発行会社に譲渡した場合の課税の特例
個人株主にとって、ここは見落とせないポイントです。非上場株式の譲渡所得と配当所得とでは、課税関係が異なります。非上場株式の配当所得は原則として総合課税の対象となります。
国内居住者である個人に非上場株式のみなし配当を支払う場合、発行会社は原則として20.42%の所得税等を源泉徴収し、支払月の翌月10日までに納付する必要があります。配当の源泉徴収は、給与等について認められる納期の特例の対象ではありません。
出典:国税庁|No.1330 配当金を受け取ったとき(配当所得)
出典:国税庁|No.2505 源泉所得税及び復興特別所得税の納付期限と納期の特例
自己株式取得の価格を検討するときは、売主株主の手取り額を、譲渡所得部分とみなし配当部分に分けて試算しておくべきです。額面上の買取価格が同じでも、税引後の手取りは大きく変わってくる可能性があります。
その際は、支払時の源泉徴収後の受取額と、確定申告等を踏まえた最終的な税引後手取りを区別します。なお、譲渡所得部分に損失が生じても、その損失をみなし配当と当然に相殺できるわけではありません。
出典:国税庁|No.1465 株式等の譲渡損失(赤字)の取扱い
相続で取得した非上場株式を、発行会社に譲渡する場合の特例
相続人が相続によって取得した非上場株式を、その発行会社に譲渡するケースには、注意すべき特例があります。一定の要件を満たせば、みなし配当課税を行わず、譲渡対価の全額を非上場株式の譲渡所得の収入金額とすることができるのです。
国税庁のタックスアンサーでは、この特例の対象が示されています。相続または遺贈により財産を取得し、その相続または遺贈について納付すべき相続税額がある個人が、相続開始日の翌日から相続税申告書の提出期限の翌日以後3年を経過する日までの間に、相続税の課税対象となった非上場株式を発行会社へ譲渡した場合、一定の要件のもとで適用される、とされています。
ただし、この特例を受けるには、譲渡日までに所定の届出書を発行会社へ提出しなければなりません。発行会社の側にも、原則として譲受けの翌年1月31日までに、所轄税務署へ届出書を提出する義務があります。相続後の自己株式取得では、価格だけでなく、適用期間、届出、相続税申告との整合性まで確認しておく必要があります。
また、要件を満たす場合には、相続税額の取得費加算の特例との併用も検討します。
出典:国税庁|No.1477 相続により取得した非上場株式をその発行会社に譲渡した場合の課税の特例
出典:国税庁|A2-31 相続財産に係る非上場株式をその発行会社に譲渡した場合のみなし配当課税の特例に関する届出
法人株主から買い取る場合は、みなし配当と受取配当等の益金不算入を確認する
売主が法人株主であっても、自己株式取得でみなし配当が問題になる点は変わりません。
法人税法24条は、法人の自己株式取得等によって株主が交付を受ける金銭等のうち、一定部分を配当等の額とみなすと定めています。また、法人株主が有価証券を譲渡した場合、法人税法61条の2により譲渡利益額または譲渡損失額が原則として益金または損金に算入されますが、みなし配当部分は譲渡対価から控除して整理します。
法人株主にとっては、みなし配当部分について、受取配当等の益金不算入制度を適用できるかどうかが論点になります。持株割合、保有期間、株式区分、完全子法人株式等・関連法人株式等・非支配目的株式等の区分によって、税務上の効果は変わってきます。
ただし、法人株主が株式を取得した時点で発行会社による自己株式取得が予定されていた場合には、みなし配当に受取配当等の益金不算入が適用されないことがあります。また、完全支配関係にある内国法人間の自己株式取得では、譲渡損益を生じさせない取扱いがあります。さらに、子会社株式簿価減額特例による譲渡原価の調整が必要になる場合もあるため、取得経緯とグループ関係を併せて確認します。
つまり、同じ自己株式取得でも、売主が個人株主か法人株主かで、税引後の手取りや交渉可能価格が変わるということです。法人株主だからといって単純に「譲渡益課税」とだけ見るのではなく、みなし配当と譲渡損益を分けて確認しておきましょう。
出典:e-Gov法令検索|法人税法第23条、第24条、第61条の2
出典:国税庁|法人税基本通達 第1節 受取配当等の益金不算入(3-1-8等)
出典:国税庁|法人税基本通達2-3-4の3(対象配当等の額が自己株式の取得によるものである場合の譲渡原価の計算)
発行会社側では、自己株式取得は通常の費用ではない
発行会社が自己株式を買い取っても、その取得対価は通常の営業費用にはなりません。自己株式取得は、資本取引として整理されるからです。
会計上も、自己株式の取得・保有・処分・消却については、企業会計基準第1号「自己株式及び準備金の額の減少等に関する会計基準」によって処理が定められています。自己株式は、貸借対照表上、純資産の部の株主資本から控除する形で表示されます。
したがって自己株式取得は、損益計算書上の費用として利益を押し下げる取引というより、会社の純資産、資本構成、資金繰り、そして1株当たりの経済価値に影響を及ぼす取引だと捉えるべきです。
出典:ASBJ|企業会計基準第1号 自己株式及び準備金の額の減少等に関する会計基準
消費税では、通常の資産譲渡とは扱われない場面がある
発行会社が株主に金銭を交付して自己株式を取得する場合、その株主から発行会社への株式の引渡しは、消費税上の資産の譲渡等に該当しないとされています。ただし、証券市場での買入れによる取得は、この取扱いから除かれます。
この点は、株式譲渡が一般に有価証券の譲渡として消費税の非課税取引等に整理される場合と、混同しやすいところです。自己株式取得では法人税・所得税・会社法上の論点が中心になりますが、消費税の扱いも念のため確認しておきたいところです。
出典:国税庁|消費税法基本通達5-2-9(自己株式の取扱い)
低額で買い取る場合の税務リスク
少数株主からの買取りでは、会社側がなるべく低い価格で買い取りたいと考えることがあります。とりわけ、同族関係者、親族、元従業員、少数株主からの買取りでは、配当還元価額や設立・増資時の払込金額、旧額面額を基礎に、低めの価格が提示される場面も見られます。
しかし、時価より著しく低い価格で自己株式を取得すると、税務上の問題が生じる可能性があります。
個人株主が法人に対して著しく低い価額で株式を譲渡した場合、所得税法59条の適用により、時価で譲渡したものとみなされることがあります。この低額譲渡の判定基準は、時価の2分の1未満です。自己株式取得では、みなし配当を控除する前の交付金銭等の額と、その自己株式の時価を比較して判定します。これに該当するときは、当該自己株式の時価相当額からみなし配当額相当額を控除した金額を、譲渡所得等の収入金額とする旨が示されています。
ただし、時価の2分の1以上であっても、所得税法157条の同族会社等の行為計算否認や、既存株主への利益移転の検討が不要になるわけではありません。
出典:国税庁|租税特別措置法関係通達37の10・37の11共-22
出典:国税庁|所得税基本通達 法第59条《贈与等の場合の譲渡所得等の特例》関係
売主が法人の場合は、個人に対する「時価の2分の1未満」という基準によるのではなく、通常得べき対価の額を基に、譲渡損益や寄附金等の取扱いを検討します。
出典:e-Gov法令検索|法人税法第37条、第61条の2
出典:国税庁|法人税基本通達2-3-4(低廉譲渡等の場合の譲渡の時における有償によるその有価証券の譲渡により通常得べき対価の額)
また、低額で自己株式を取得すると、会社に残る既存株主の株式価値が、相対的に増加することがあります。同族会社で株式価値が増加した場合には、相続税法9条によるみなし贈与の適用について、同法基本通達9-2等も参照しながら検討する必要があります。
ただし、議決権割合が上がっただけで贈与税が生じるわけではありません。実際の株式価値の増加や、誰から誰へ経済的利益が移転したかを確認します。
出典:国税庁|相続税法基本通達 第9条《その他の利益の享受》関係
低額であれば会社にとって有利に映ります。しかし、売主株主・既存株主・会社の税務関係を横断して確認しなければ、後から説明できない価格になりかねません。
高額で買い取る場合の税務・会社法リスク
逆に、少数株主に買取りへ応じてもらうため、会社が高めの価格を提示することもあります。M&A前に短期間で株式を集約したいとき、対立の可能性がある株主から確実に買い取りたいときには、交渉上、一定の上乗せを検討する場面が出てきます。
ただ、時価を大きく上回る買取価格には注意が必要です。
高額取得では、会社財産の不当な流出、既存株主との不公平、取締役の善管注意義務・忠実義務が問題となり得ます。税務上は、自己株式取得に伴うみなし配当と譲渡損益を基本として整理したうえで、実質的な贈与や役員への経済的利益の供与と認められる部分がないかを検討します。その性質に応じて、発行会社側の寄附金・役員給与等の取扱いが問題になります。
もっとも、特定の評価方式による評価額を上回ったというだけで、その差額が直ちに寄附金や役員給与になるわけではありません。また、個人株主が法人から直接受ける利益は、原則として贈与税ではなく所得税の問題であり、個人間のみなし贈与の問題とは区別する必要があります。
出典:国税不服審判所|平成21年3月3日裁決(裁決事例集No.77・194頁)
出典:国税庁|No.5202 役員等に対する経済的利益
出典:国税庁|No.4405 贈与税がかからない場合
とりわけ、売主が役員、親族、同族関係者、支配株主に近い立場であるときは、単なる交渉価格として処理できるのかどうか、慎重に見極めるべきです。
もっとも、高い価格を払うこと自体が、常に違法・不適切というわけではありません。M&A実行に必要な100%化のため、少数株主の協力を得るため、あるいは将来の紛争を避けるために、一定の交渉上の上乗せが合理的に説明できる場合もあります。
肝心なのは、上乗せの理由を資料で説明できることです。
- なぜ、その株主から買い取る必要があるのか
- なぜ、その時期に買い取らなければならないのか
- 別の時期や別個の取得で他の株主と異なる価格を採用する場合、その価格差を説明できるか
- 取得条件の均等性など、会社法上の制約を満たしているか
- 会社の資金繰りに支障は出ないか
- M&Aや承継計画との関係で、どのような経済合理性があるのか
- 税務上の時価との差額を、どう説明するのか
こうした説明を欠いたまま、「応じてもらうために高くした」というだけでは、根拠として足りないのです。会社法上の経営判断として説明できることと、税務上の取扱いが確定することは同じではないため、両者を分けて確認する必要があります。
出典:e-Gov法令検索|会社法第157条第3項、第330条、第355条、第423条
配当還元価額で買えばよい、とは限らない
少数株主からの買取りでは、「少数株主なのだから、配当還元方式でよいのではないか」というご相談を受けることがあります。
財産評価基本通達では、同族株主以外の株主等が取得した株式について、配当還元方式による評価が定められています。これは、相続税・贈与税評価において、一定の少数株主等の経済的実態を、配当への期待に着目して評価する方式です。
配当還元方式を適用できるかどうかは、売主本人の持株割合だけでは決まりません。同族関係者を含む議決権割合や、中心的な同族株主等への該当性、役員該当性などを確認する必要があります。
しかし、配当還元価額が、実際の買取価格として常に適正であることを保証するわけではありません。
少数株主から自己株式を買い取る場面では、その目的がさまざまだからです。単なる換金希望への対応なのか、M&A前の100%化なのか、相続人の納税資金対応なのか、対立株主の整理なのか——目的が違えば、交渉上の価格も変わってきます。
さらに、会社法上の公正価格や、株式買取請求・スクイーズアウトにおける価格判断は、財産評価基本通達の評価とはまた別の領域の話です。
また、個人株主の所得税法59条に係る時価評価で財産評価基本通達を参照する場合には、譲渡直前の議決権数による判定など、所得税基本通達59-6の取扱いを踏まえる必要があります。同通達に基づく会社規模の取扱い、土地・上場有価証券の時価評価、純資産価額の計算における評価差額に対する法人税額等相当額の不控除など、相続税評価とは異なる調整も確認します。
財産評価基本通達上の評価額は、重要な参照値であることは間違いありません。ただ、それをそのまま「これで必ず安全」と扱うのは危ういのです。
出典:国税庁|財産評価基本通達 第8章 第1節 株式及び出資(188・188-2等)
出典:国税庁|財産評価基本通達178・179(取引相場のない株式の評価上の区分・評価の原則)
出典:国税庁|所得税基本通達59-6(株式等を贈与等した場合の「その時における価額」)
価格設定では、誰から、何のために、どの立場で買うのかを確認する
自己株式取得の買取価格を考えるときは、評価手法に入る前に、取引の前提を整理しておくことをおすすめします。
| 確認項目 | 判断のポイント |
|---|---|
| 売主株主は誰か | 個人か法人か、親族か第三者か、役員か、相続人か |
| 売主の株主区分 | 本人・同族関係者の議決権割合、役員該当性、税目ごとの判定時点・評価上の区分 |
| 取得目的 | 承継、M&A準備、株主対立の解消、納税資金対応、資本政策 |
| 価格の説明先 | 税務署、株主、取締役会、金融機関、後継者、買主候補 |
| 評価方式・価格決定方法 | 配当還元、原則的評価、時価純資産、DCF、マルチプル、交渉価格 |
| 資金原資 | 手元資金、借入、資産売却 |
| 取得方法・時期 | 一括取得、段階的取得 |
| 会社法手続 | 一般取得か特定株主からの取得か、決議・通知・取得条件の均等性・特則の適用を確認したか、分配可能額は十分か |
| 税務影響 | 売主株主のみなし配当・譲渡損益、発行会社の資本等取引・源泉徴収、別途の利益供与に係る寄附金・役員給与等、既存株主への利益移転に係る贈与税等 |
| 既存株主への影響 | 議決権割合、1株当たり価値、利益移転、不公平感 |
| 将来取引との関係 | M&A、組織再編、後継者への株式移転、スクイーズアウト |
この整理を後回しにして評価額だけを先に出すと、後になって「なぜその価格を採用したのか」を説明できなくなってしまいます。
M&A前の少数株主整理では、交渉価格と説明可能価格を分ける
M&A前に少数株主を整理する場合、会社や支配株主は、株式を集約した状態で買主候補に売却したいと考えます。買主の側も、少数株主が残ることを嫌うことがあります。
このとき、少数株主からの買取価格は、単なる税務評価額だけでは決まりません。
- 売主株主に応じてもらうための価格
- 買主が受け入れる最終的なM&A価格
- 会社が支払える資金額
- 税務上説明できる時価
- 他の株主に説明できる公平性
- そして、M&Aが成立しなかった場合の影響
これらを合わせて検討する必要があります。
たとえば、M&A価格が高く見込まれる局面で、少数株主だけを著しく低い価格で先に買い取ると、後から紛争や説明責任の問題が生じることがあります。反対に、M&A予定を過度に織り込んで高額で買い取れば、会社財産の流出や、税務上の高額取得リスクを招きます。
M&A前の自己株式取得では、「今の会社の価値」と「将来のM&Aによる期待価値」をどう扱うのか。これを、取引の背景と資料に基づいて整理しておくことが大切です。
合意による買取りとスクイーズアウトの違い
少数株主整理の手段は、合意による自己株式取得だけではありません。株式併合、全部取得条項付種類株式、特別支配株主の株式等売渡請求、金銭を対価とする株式交換といった手法もあります。
本記事で扱う合意による自己株式取得では、売主株主の同意が必要です。売主株主が応じてくれなければ、取得できません。
一方、スクイーズアウトは、一定の要件と手続のもとで、個々の少数株主の同意によらず株主関係を整理する手法です。強制性がある分、会社法上の公正価格、手続の公正性、少数株主保護、裁判手続のリスクが、より重く問われることになります。
なお、全部取得条項付種類株式を用いる場合など、スクイーズアウトの過程で会社による自己株式取得が行われることもあります。自己株式取得とスクイーズアウトは、相互に排他的な分類ではありません。また、親会社株式を交付する株式交換では、少数株主が親会社の株主として残る場合があるため、金銭による退出とは区別して考える必要があります。
出典:e-Gov法令検索|会社法第171条~第173条、第179条、第180条、第767条、第768条等
- 合意による自己株式取得で足りるのか
- 支配株主、あるいは経営者個人が買い取るべきか
- 持株会社を使うべきか
- スクイーズアウトまで視野に入れるべきか
- M&Aのスケジュール上、現実的なのはどの手法か
買取主体と手法を取り違えると、税務・法務・資金繰りの負担が大きく変わってしまいます。
価格設定でよくある誤解
自己株式取得では、次のような誤解が、実務上のトラブルにつながりがちです。
誤解1:少数株主だから安く買ってよい
少数株主であることは、評価上の重要な要素ではあります。しかし、それが「常に低い価格でよい」という意味にはなりません。税務上の配当還元方式が使えるかどうか、交渉価格として合理的かどうか、会社法上説明できるかどうかは、それぞれ別の問題です。
誤解2:相続税評価額であれば、税務上必ず安全
相続税評価額は、相続税・贈与税評価における重要な基準です。ただし、法人税・所得税上の時価、M&A価格、会社法上の公正価格と、常に一致するわけではありません。
誤解3:分配可能額があるから、全額買い取れる
分配可能額は、あくまで会社法上の上限です。資金繰り上の余裕を意味するものではありません。自己株式取得後の運転資金、借入返済、設備投資、金融機関への説明まで、あわせて確認しておく必要があります。
誤解4:全員同じ価格にすれば公平である
会社法157条に基づく取得では、同一の取得決定ごとに取得条件を均等に定める必要があります。一方、取得時期や取引の前提が異なる別個の取得であれば、同じ種類の株式でも価格が異なることはあります。その場合も、価格差の理由や株主間の公平性を説明できることが必要です。
出典:e-Gov法令検索|会社法第157条第3項
誤解5:売主が納得していれば問題ない
たとえ合意があっても、税務上の低額・高額譲渡、会社法上の分配可能額、既存株主への利益移転、取締役の責任は、別途問題になります。契約上の合意だけでは足りないのです。
相談前に整理しておきたい資料
自己株式取得を検討する際、専門家へ相談する前に次の資料をそろえておくと、価格判断が一気に具体的になります。
| 資料・情報 | 確認する理由 |
|---|---|
| 株主名簿 | 売主株主、持株割合、同族関係、少数株主の範囲を確認する |
| 定款 | 譲渡制限、相続人等への売渡請求、種類株式、自己株式取得関連規定を確認する |
| 直近決算書・申告書 | 株式評価、分配可能額、税務上の資本金等の額を確認する |
| 売主株主の取得費関連資料 | 株式の払込・購入時の契約書、払込記録、過去の取得経緯等により譲渡所得を計算する。相続株式は被相続人の取得費も確認する |
| 月次試算表・資金繰り表 | 買取資金を支払っても事業継続に支障がないか確認する |
| 株式評価資料 | 財産評価基本通達、時価純資産、DCF等の採用可能性を確認する |
| 過去の配当実績 | 配当還元方式の計算と配当政策を確認する |
| 売主株主との経緯 | なぜ買い取るのか、価格交渉の背景を整理する |
| M&A・承継計画 | 株式集約の必要性、時期、価格上限を判断する |
| 相続関係資料 | 相続人からの取得、特例適用、納税資金対応を検討する |
| 借入契約・金融機関資料 | 自己株式取得による財務制限や説明事項を確認する |
売主株主の取得費と、発行会社の資本金等の額は別のものです。相続で取得した非上場株式の取得費は、原則として被相続人の取得費を引き継ぎ、相続税評価額に置き換わるわけではありません。
出典:国税庁|No.1464 譲渡した株式等の取得費
自己株式取得の価格判断は、評価計算だけで完結するものではありません。資料をそろえ、取引の目的と説明先をはっきりさせておく。それだけで、判断の質は大きく変わります。
自己株式取得は「株主整理」と「会社財産の払い出し」を同時に行う取引である
自己株式取得は、少数株主整理や事業承継にとって有効な手法です。
ただ、それは同時に、会社財産を使って株主へ対価を支払う取引でもあります。会社法上は分配可能額の制約を受け、税務上はみなし配当・譲渡所得・低額譲渡・高額譲渡・既存株主への利益移転が、いずれも問題になり得ます。
ですから自己株式取得では、「いくらなら買えるか」から考え始めるのではなく、次の順で整理していくことが大切です。
- なぜ買い取るのか
- 誰から買い取るのか
- 会社が買い取るべきか、それとも他の株主や持株会社が買い取るべきか
- どの評価額を参照するのか
- 税務上、どこまで説明できるのか
- 会社法上の財源・手続を満たしているのか
- 既存株主・後継者・金融機関・M&A買主に、どう説明するのか
自己株式取得は、価格設定を誤ると、税務・会社法・株主関係の問題が同時に表面化します。逆に言えば、目的、資料、評価根拠、資金計画、税務処理を丁寧に積み上げておけば、事業承継やM&A準備において、頼りになる選択肢になります。
犬飼公認会計士・税理士事務所では、非上場会社の自己株式取得、少数株主からの買取り、事業承継前の株主整理、M&A前の株式集約について、株式価値評価、税務上の時価、みなし配当、分配可能額、説明資料の整理を、一体で検討します。
「少数株主からいくらで買い取るべきか」「配当還元価額でよいのか」「相続人からの買取りで特例が使えるのか」「M&A前に株主を整理したいが、価格説明に不安がある」——こうしたお悩みがあれば、当事務所HPのお問い合わせページからご相談ください。買取価格そのものだけでなく、その価格を後から説明できる状態に整えることまで含めて、対応にあたります。
振り返り|自己株式取得・少数株主買取りの重要ポイント
| 論点 | 重要な考え方 |
|---|---|
| 自己株式取得の性格 | 会社財産を株主へ払い出す取引であり、発行会社にとって原則として資本取引として整理される |
| 価格設定 | 税務上の時価、会社法上の説明可能性、交渉価格、経営判断を分けて考える |
| 会社法手続 | 原則的な株主総会決議、特定株主からの取得に関する特別決議・通知等、取得条件の均等性、取得事由や定款による特則を確認する |
| 分配可能額 | 純資産や現預金とは別に、会社法461条に基づく上限を確認する |
| 資金繰り | 分配可能額があっても、取得後の運転資金・借入返済・設備投資に注意する |
| 個人株主の税務 | みなし配当と譲渡所得を分け、源泉徴収と最終的な税負担を試算する。譲渡損失をみなし配当と当然に相殺できるわけではない |
| 相続人からの取得 | 一定要件を満たすと、みなし配当課税を行わない特例が使える可能性がある。適用期間・届出期限・取得費加算の併用も確認する |
| 法人株主の税務 | みなし配当・譲渡損益・益金不算入に加え、取得時の自己株式取得予定、完全支配関係、子会社株式簿価減額特例を確認する |
| 低額取得 | 個人の所得税法59条の判定は原則として時価の2分の1未満。これ以上でも他の否認規定や既存株主への利益移転の検討は必要 |
| 高額取得 | みなし配当・譲渡損益と、実質的な利益供与に係る寄附金・役員給与等を区別する。会社財産の流出、取締役責任、既存株主との不公平にも注意する |
| 配当還元価額 | 本人・同族関係者の議決権割合や役員該当性等を確認する。所得税上の時価評価では、所得税基本通達59-6による調整も必要 |
| M&A前の整理 | 将来のM&A価格、少数株主の協力、買主への説明、税務上の時価を分けて整理する |
| スクイーズアウトとの関係 | 合意による買取りとは区別するが、スクイーズアウトの過程で自己株式取得が行われる場合もある |
| 相談前資料 | 株主名簿、定款、決算書、申告書、売主の取得費資料、資金繰り、評価資料、相続関係資料を準備する |
※本記事は、当事務所が専門的な判断と根拠資料の確認を行い、内容に責任を持って掲載しています。論点の整理や、表現・体裁の調整には、生成AIを補助的に用いています。

