非上場株式の売却は、上場株式の取引とは事情が異なります。上場株式であれば、特定口座内の損益は証券会社が計算してくれます。一方、非上場株式では、取得費や譲渡価額、取引相手との関係などを、自分で整理しなければならない場面が少なくありません。
出典:国税庁|No.1476 特定口座制度
親族間で自社株を売買する。
後継者へ株式を移す。
少数株主から会社が株式を買い取る。
相続した非上場株式を発行会社に売却して、納税資金をつくる。
役員や従業員、取引先、同族会社、持株会社へ株式を譲渡する。
こうした取引では、「いくらで売ったか」だけを見ていても十分ではありません。
誰に売ったのか。その価格は時価と比べて妥当か。発行会社への譲渡なのか。みなし配当は生じないか。買主や既存株主の側に、贈与税や法人税の問題が起きないか。こうした点まで、一つずつ確かめていく必要があります。
非上場株式の税務判断で危ういのは、感覚に頼った処理です。たとえば「額面でよいだろう」「帳簿上の純資産でよいだろう」「親族間だから自由に決めてよいだろう」「会社が買い取るだけだから、譲渡所得だけで済むだろう」といった処理です。
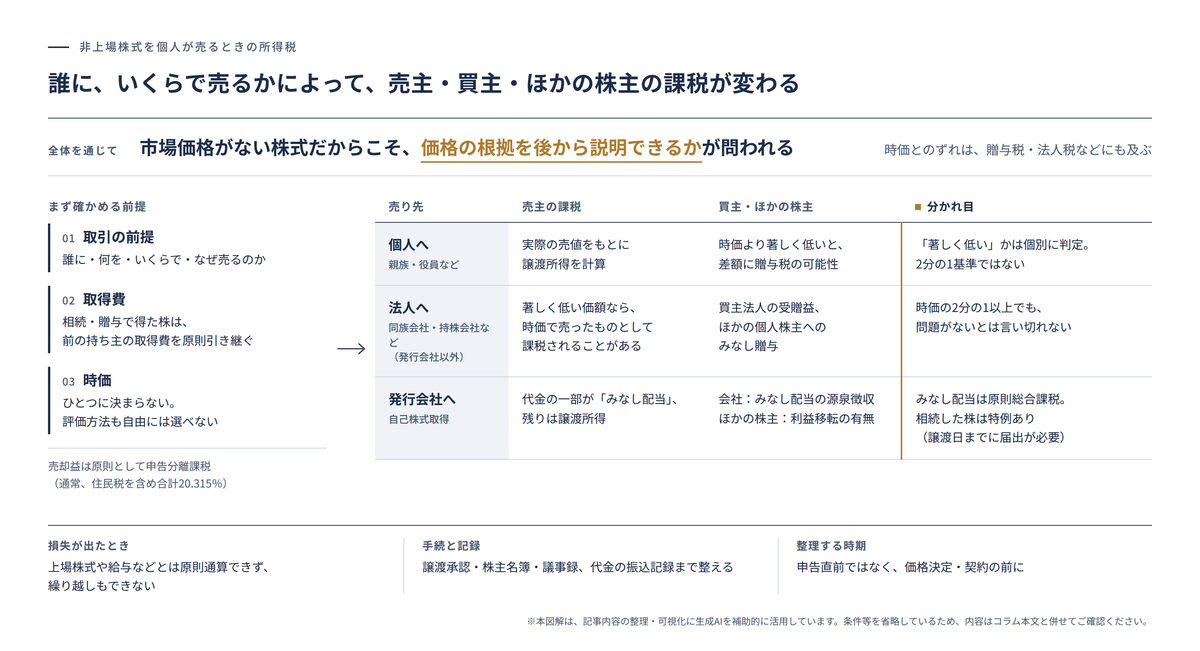
本稿で主に扱う取引相場のない非上場株式には、通常、取引所で日々公表される市場価格がありません。価格の根拠を後から説明できなければ、影響は所得税にとどまらず、贈与税、法人税、源泉所得税、相続税と、複数の税目に及ぶことがあります。
この記事では、個人が非上場株式を売却・譲渡する場面を中心に、個人間売買、法人への譲渡、発行会社による自己株式取得について、所得税の判断軸を整理します。
なお、本稿で扱うのは、一般的な所得税・資産税の考え方です。個別会社の株価評価、会社法手続、M&A契約、事業承継税制、組織再編税制、国外株式の税務については、必要な範囲で触れるにとどめます。
非上場株式の売買は、まず「誰に、何を、いくらで、なぜ売るのか」の整理から
非上場株式の税務判断は、売却益の計算から始めるものではありません。まず取引の前提を確認するところから入るのが、本来の順序です。
| 確認事項 | なぜ重要か |
|---|---|
| 売却する株式の発行会社 | 非上場会社か、同族会社か、資産保有会社かで評価・リスクが変わる |
| 売主と買主の関係 | 親族、同族会社、役員、従業員、第三者で課税関係が変わる |
| 買主が誰か | 個人、法人、発行会社、持株会社で所得区分・課税関係が異なる |
| 売買価格の決め方 | 時価との乖離があると、みなし譲渡・みなし贈与・受贈益課税の問題になる |
| 取得費の根拠 | 出資時資料、売買契約、相続・贈与資料がないと譲渡所得計算に影響する |
| 発行会社による買取りか | 自己株式取得では、譲渡所得だけでなくみなし配当が問題になる |
| 相続取得株式か | みなし配当課税の特例や取得費加算の特例を検討できる場合がある |
| 会社法上の手続 | 株式譲渡制限、株主総会・取締役会、自己株式取得、分配可能額の確認が必要 |
| 資金の流れ | 実際に支払われたか、貸付・贈与・代物弁済ではないかを確認する |
| 他の株主への影響 | 低額取引により既存株主の株式価値が増加すると贈与税問題が生じることがある |
非上場株式は、いわば「価格が見えにくい資産」です。当事者同士で売買価格を取り決めたとしても、その価格が税務上そのまま通用するとは限りません。
とりわけ親族間、同族会社間、発行会社への譲渡では、価格の根拠と取引の目的を、資料できちんと説明できる状態にしておくことが大切です。
非上場株式の譲渡益は、原則として「一般株式等に係る譲渡所得等」
個人が非上場株式を売却して利益が出た場合、通常は「一般株式等に係る譲渡所得等」として、申告分離課税の対象になります。
基本的な計算は、次のとおりです。
| 項目 | 内容 |
|---|---|
| 総収入金額 | 株式の譲渡価額 |
| 必要経費 | 取得費、譲渡に要した手数料等 |
| 譲渡所得等の金額 | 総収入金額 − 必要経費 |
| 税率 | 所得税15%、住民税5%。2026年分は復興特別所得税を含めると所得税等15.315%、合計20.315% |
一般株式等に係る譲渡所得等の金額は、「総収入金額(譲渡価額)− 必要経費(取得費+委託手数料等)」で計算します。
税率は、上場株式等・一般株式等のいずれも、所得税15%、住民税5%です。2026年分は、復興特別所得税として基準所得税額の2.1%が加わり、通常の合計税率は20.315%となります。
出典:国税庁|No.1463 株式等を譲渡したときの課税(申告分離課税)
2027年分からは、復興特別所得税率が基準所得税額の1.1%に引き下げられます。一方で防衛特別所得税1%が導入されるため、通常の株式譲渡益に対する合計税率は、引き続き20.315%です。なお、復興特別所得税の課税期間は2047年まで延長されています。
出典:財務省|特集 令和8年度 税制改正(国税)等について
また、多額の株式譲渡益が生じる場合には、極めて高い水準の所得に対する負担の適正化措置により、別途、所得税の追加負担が生じることがあります。
出典:国税庁|極めて高い水準の所得に対する負担の適正化措置について
ここで気をつけていただきたいのが、非上場株式は通常、特定口座で管理されていないという点です。上場株式のように、証券会社が損益を集計し、源泉徴収まで済ませてくれるとは限りません。
取得費、譲渡費用、譲渡価額、売買日、株数、株式の種類を自分で整理し、申告書へ反映させていく必要があります。
取得費が分からないと、譲渡所得は大きく見えてしまう
非上場株式の売却でしばしば問題になるのが、取得費の資料不足です。
創業時に出資した株式、親から贈与された株式、相続した株式、古い株券、名義株の整理、増資・株式分割・合併を経てきた株式。こうした株式では、取得費がすぐには分からないことがあります。
株式等を相続、遺贈、贈与によって取得した場合、取得費は原則として、被相続人、遺贈者、贈与者の取得費を引き継ぎます。
出典:国税庁|No.1464 譲渡した株式等の取得費
たとえば、父が1株5万円で取得した非上場株式を子が相続し、その後1株100万円で売却したとします。このとき、子の取得費は原則として父の取得費を引き継ぎます。
相続税評価額が1株80万円であったとしても、所得税の譲渡所得計算における取得費が、自動的に80万円になるわけではありません。
取得費を確認する資料としては、次のようなものを探していきます。
| 資料 | 確認できること |
|---|---|
| 設立時の定款・出資払込資料 | 創業時の出資額、株数 |
| 株式申込証、払込金保管証明、通帳 | 実際の払込金額 |
| 株主名簿 | 取得時期、保有株数、名義 |
| 過去の売買契約書 | 取得価額、売買日 |
| 贈与契約書 | 贈与日、株数、贈与時の評価 |
| 遺産分割協議書・相続税申告書 | 相続取得の事実、相続税評価額 |
| 増資・減資・株式分割・合併資料 | 株数・取得単価の調整 |
| 過年度の申告書控え | 取得費や譲渡履歴の整合性 |
同一銘柄の株式等を何回かに分けて取得している場合、取得費は原則として総平均法に準ずる方法で計算します。取得単価の高い株式を任意に選び、それを売却したものとして計算することはできません。
取得費が分からない場合には、同一銘柄の株式等ごとに、売却代金の5%相当額を取得費とすることも認められています。ただ、実際の取得費がこれを上回る可能性もありますので、まずは取得資料を確認することが重要です。
出典:国税庁|No.1464 譲渡した株式等の取得費
取得費が不明なまま申告すると、本来よりも大きな譲渡所得が出てしまうことがあります。かといって、根拠のない取得費を使えば、税務調査で否認されるリスクを抱えることになります。
非上場株式の売却を予定しているのであれば、売買契約を結ぶ前に、取得資料を一度確認しておくのが安全です。
非上場株式の「時価」は一つではない
本稿で扱う取引相場のない非上場株式には、通常、取引所で日々公表される市場価格がありません。だからこそ、税務上の時価をどう考えるかが、最も重要な論点になります。
相続税・贈与税の評価では、取引相場のない株式は、株式を取得した株主が同族株主等か、それ以外の株主かによって、原則的評価方式または配当還元方式で評価します。原則的評価方式では、会社規模に応じて、類似業種比準方式、純資産価額方式、またはその併用方式が用いられます。
出典:国税庁|No.4638 取引相場のない株式の評価
一方、個人が法人へ株式を贈与または低額譲渡し、所得税法59条1項が適用される場面では、所得税基本通達59-6に従います。
まず、同通達23~35共-9に準じて、適正な売買実例などがあるかどうかを確認します。そのうえで、同通達23~35共-9(4)ニに定める価額については、一定の条件を付して、財産評価基本通達178から189-7までの例により評価します。
この場合の株主区分等は、原則として、株式を譲渡・贈与した個人の、譲渡・贈与直前の議決権関係によって判定します。
また、相続税・贈与税の評価とは異なる調整も加わります。中心的な同族株主に該当する場合の小会社としての取扱い、土地・上場有価証券の時価評価、評価差額に対する法人税額等相当額を控除しないこと、などです。
出典:国税庁|所得税基本通達 法第59条《贈与等の場合の譲渡所得等の特例》関係(59-6)
つまり、「相続税申告で使った株価」「会社の帳簿純資産」「M&Aでの企業価値」「額面金額」「当事者が合意した金額」は、それぞれ意味合いが異なります。
税務上の時価として説明できるかどうかは、取引当事者、取引目的、株主の支配力、会社の資産内容、過去の取引実例などを踏まえて検討していく必要があります。
個人間売買|売主は譲渡所得、買主はみなし贈与に注意する
親子間、兄弟間、親族間、役員間など、個人から個人へ非上場株式を売却する場合、売主側では原則として、実際の譲渡価額を収入金額として譲渡所得等を計算します。
ただし、売買価格が時価より著しく低いときには、買主側に贈与税が課される可能性があります。個人から著しく低い価額の対価で財産を譲り受けた場合、その財産の時価と支払った対価との差額に相当する金額は、財産を譲渡した人から贈与により取得したものとみなされます。
この「著しく低い価額」に当たるかどうかは、個々の具体的な事案に基づいて判定されます。その判定基準は、法人に対する低額譲渡で時価譲渡とみなされる「時価の2分の1に満たない金額」とは異なります。
出典:国税庁|No.4423 個人から著しく低い価額で財産を譲り受けたとき
なお、売主側についても、個人に対して時価の2分の1未満の対価で譲渡した場合には、譲渡損失がなかったものとみなされることがあります。これは買主側の贈与税とは別の判定で、具体的な要件は後ほど損失の項で説明します。
出典:e-Gov法令検索|所得税法第59条第2項
出典:e-Gov法令検索|所得税法施行令第169条
個人間売買の基本整理
| 立場 | 税務上の主な論点 |
|---|---|
| 売主 | 譲渡価額 − 取得費 − 譲渡費用により譲渡所得等を計算。ただし、個人への低額譲渡に係る損失の制限に注意 |
| 買主 | 時価より著しく低い価格で取得すると、差額について贈与税の可能性 |
| 双方 | 売買契約、支払実績、株主名簿、譲渡承認手続、価格算定根拠が重要 |
| 親族間 | 贈与、名義移転、相続対策とみられる場合があるため説明資料が必要 |
親族間の売買では、「贈与ではなく売買である」ことを示すうえで、実際の資金移動が大きな意味を持ちます。
契約書だけを作って、資金決済がない。後で返す予定のない貸付金にしている。売買代金を実質的に親が負担している。こうした場合には、売買の実態や資金の帰属を確認される可能性があります。
また、非上場株式には譲渡制限が付されていることが多いため、会社法・定款上の譲渡承認、株主名簿の書換え、株券発行会社かどうかの確認も欠かせません。
税務申告だけを整えても、会社法上の権利移転が曖昧なままでは、将来の相続や事業承継、株主間の紛争に影響が及びます。
出典:e-Gov法令検索|会社法第128条、第130条、第136条~第139条
個人から法人への譲渡|「時価の2分の1以上なら安全」とは限らない
個人が非上場株式を法人へ譲渡する場合は、個人間売買よりもいっそう慎重な検討が求められます。買主が同族会社、持株会社、資産管理会社、事業承継会社であるときには、売主個人、買主法人、既存株主の三者それぞれに、課税関係が生じることがあるからです。
所得税基本通達59-3では、山林または譲渡所得の基因となる資産を、法人に対し時価の2分の1以上の対価で譲渡した場合には、所得税法59条1項2号の適用はないとされています。
ただし、時価の2分の1以上であっても、その譲渡が同族会社等の行為計算否認の規定に該当する場合には、税務署長の認めるところにより、時価相当額で所得金額を計算できるとされています。
出典:国税庁|所得税基本通達 法第59条《贈与等の場合の譲渡所得等の特例》関係(59-3)
このため実務上は、「時価の2分の1以上にしておけば問題ない」と単純に言い切ることはできません。
とりわけ同族会社へ株式を移す取引では、価格決定の合理性、取引目的、株主構成、会社の財産内容、将来の支配関係まで含めて検討する必要があります。
個人から法人へ低額譲渡した場合の主な波及
| 当事者 | 起こり得る課税関係 |
|---|---|
| 売主個人 | 著しく低い価額で法人に譲渡した場合、時価で譲渡したものとして譲渡所得課税が問題になる |
| 買主法人(発行会社以外) | 時価より低い価額で他社株式を取得した場合、受贈益課税が問題になる |
| 既存株主 | 同族会社への財産提供・低額譲渡によって他の個人株主の株式価値が増加すると、その個人株主へのみなし贈与が問題になることがある |
| 発行会社・関係会社 | 株主構成、資本政策、事業承継、相続税評価への影響が生じる |
法人税法22条2項は、益金の額に、資産の販売、有償または無償による資産の譲渡、無償による資産の譲受けその他の取引で、資本等取引以外のものに係る収益を含む旨を定めています。
国税不服審判所の裁決例でも、譲り受けた株式の時価と譲受価額との差額を、同項に基づいて益金の額に算入すべきものとしています。
出典:e-Gov法令検索|法人税法第22条第2項・第5項
出典:国税不服審判所|公表裁決事例要旨・受贈益(平成14年5月21日裁決)
なお、この項で説明している買主法人の受贈益は、発行会社以外の法人が他社株式を低額で取得する場合の論点です。
発行会社自身による自己株式取得は資本等取引として区別し、通常の資産の低額譲受けに関する受贈益の説明を、そのまま当てはめることはしません。もっとも、これは売主個人の所得税や、他の株主への課税問題がなくなるという意味ではありません。
出典:e-Gov法令検索|法人税法第2条第21号、第22条第2項・第5項
出典:国税庁|租税特別措置法関係通達(株式等に係る譲渡所得等関係)37の10・37の11共-22
さらに、相続税基本通達9-2は、同族会社の株式または出資の価額が増加した場合の取扱いを定めています。対象となるのは、会社に対する無償の財産提供、時価より著しく低い価額での現物出資、債務免除、時価より著しく低い価額での財産譲渡などによって、株式等の価額が増加した場合です。
この場合、その株主等は、株式価値の増加部分に相当する金額を、財産を提供・譲渡した者等から贈与により取得したものとして取り扱われます。
出典:国税庁|相続税基本通達 第9条《その他の利益の享受》関係(9-2)
たとえば、父が保有する非上場株式を、子が株主である同族会社へ低額で譲渡したとします。
このとき検討すべきなのは、父個人の譲渡所得だけではありません。買主法人の受贈益、そして子が保有する法人株式の価値増加に対するみなし贈与まで、視野に入れる必要があります。
発行会社への譲渡|自己株式取得では「みなし配当」が最大の論点になる
非上場株式の売却でとりわけ誤りやすいのが、発行会社が自社株を買い取る、自己株式取得の場面です。
個人株主が非上場株式を発行会社に譲渡し、発行会社から金銭その他の資産の交付を受けた場合、その全額がそのまま譲渡所得になるとは限りません。
個人が所有する非上場株式を発行会社に譲渡して金銭等の交付を受けたとき、その合計額が、発行会社の資本金等の額のうちその株式に対応する部分の金額を超える場合には、超える部分は配当所得とみなされます。
ここでいう「資本金等の額」は税法上の金額であり、登記上の資本金や、売主個人の取得費そのものではありません。
出典:国税庁|No.1477 相続により取得した非上場株式をその発行会社に譲渡した場合の課税の特例
出典:e-Gov法令検索|法人税法第2条第16号
また、一般株式等または上場株式等を有する居住者等が、法人の自己株式取得によって交付を受ける金銭等の額は、所得税法25条1項によりみなし配当とされる部分を除き、株式等に係る譲渡所得等の収入金額とみなされます。
出典:国税庁|No.1536 株式等に係る譲渡所得等の収入金額とみなされる場合―法人の合併等、自己株式の取得等の場合―
自己株式取得時の所得区分イメージ
| 区分 | 内容 | 所得区分 |
|---|---|---|
| 交付金銭等のうち、資本金等対応部分を超える部分 | 利益の払戻しに近い部分 | みなし配当、配当所得 |
| みなし配当以外の部分 | 株式の譲渡対価とみなされる部分 | 一般株式等に係る譲渡所得等 |
| 取得費 | 原則として売主個人の株式取得費を基礎に計算 | 譲渡所得等の計算で控除 |
| 源泉徴収 | みなし配当部分について発行会社側で確認が必要 | 源泉所得税の論点 |
非上場株式等の配当等は、上場株式等以外の配当等として、2026年は20.42%の税率で所得税および復興特別所得税が源泉徴収されます。
2027年からは防衛特別所得税が加わる一方、復興特別所得税率が引き下げられるため、通常の源泉徴収税率は引き続き20.42%です。
出典:国税庁|No.1330 配当金を受け取ったとき(配当所得)
出典:国税庁|No.2507 復興特別所得税の源泉徴収
非上場株式の配当等は、原則として総合課税の対象であり、申告分離課税を選択することはできません。ただし、一定の少額配当については、所得税の確定申告不要制度を利用できる場合があります。
住民税には同様の少額配当の申告不要制度がないため、所得税とは別に、申告の要否を確認する必要があります。
出典:国税庁|No.1330 配当金を受け取ったとき(配当所得)
出典:草加市|株式の配当で徴収されている住民税は還付を受けられるのですか
確定申告をする場合、申告した配当について源泉徴収された所得税等は、原則として算出税額から控除します。あわせて、配当控除の適用の有無も確認します。
出典:国税庁|No.1330 配当金を受け取ったとき(配当所得)
このように、自己株式取得は、売主個人にとって「20.315%の譲渡所得課税だけで済む取引」とは限りません。
みなし配当部分が総合課税となれば、給与所得、事業所得、不動産所得など他の所得と合算され、累進税率によって追加の納税が生じることがあります。
また、自己株式取得で譲渡損失が生じても、その損失を同じ取引のみなし配当から差し引くことはできません。譲渡所得等と配当所得は、分けて計算する必要があります。
出典:国税庁|No.1465 株式等の譲渡損失(赤字)の取扱い
相続した非上場株式を発行会社へ売却する場合の特例
相続により取得した非上場株式を、相続税の納税資金を確保するために発行会社へ譲渡する。こうしたケースでは、みなし配当課税が非常に重い負担となってのしかかることがあります。
この点については、一定の要件を満たす場合に、みなし配当課税を行わず、譲渡対価の全額を非上場株式の譲渡所得の収入金額とできる特例が設けられています。
対象となるのは、相続または遺贈により財産を取得し、その相続または遺贈について納付すべき相続税額がある個人です。
その個人が、相続開始があった日の翌日から、相続税申告書の提出期限の翌日以後3年を経過する日までの間に、相続税の課税対象となった非上場株式を発行会社へ譲渡した場合には、一定の要件のもとで、みなし配当課税を行わずに全額を非上場株式の譲渡所得の収入金額とすることができます。
出典:国税庁|No.1477 相続により取得した非上場株式をその発行会社に譲渡した場合の課税の特例
この特例を適用するには、非上場株式を発行会社に譲渡する日までに、所定の「みなし配当課税の特例に関する届出書」を発行会社へ提出しておく必要があります。
発行会社は、譲り受けた日の属する年の翌年1月31日までに、この届出書を、本店または主たる事務所の所轄税務署長へ提出することになります。
出典:国税庁|No.1477 相続により取得した非上場株式をその発行会社に譲渡した場合の課税の特例
要件を満たす場合、この特例は、相続税額の一部を取得費に加算する特例と併用できます。取得費に加算できる金額は、譲渡した財産に対応する相続税額等に基づいて計算し、取得費加算前の譲渡益が上限となります。
出典:国税庁|No.3267 相続財産を譲渡した場合の取得費の特例
特例を検討すべき典型例
| 状況 | 確認すべきこと |
|---|---|
| 相続税の納税資金として会社に株式を買い取ってもらう | 相続税額があるか、期限内か、対象株式か |
| 発行会社に十分な資金がある | 会社法上の分配可能額、資金繰り、株主間公平性 |
| みなし配当課税を避けたい | 届出書の提出時期、会社側の提出期限 |
| 相続税申告で株式が課税対象になっている | 相続税申告書、財産評価明細、遺産分割協議書 |
| 取得費加算の特例も検討したい | 譲渡時期、相続税額、譲渡所得金額、併用要件、加算限度額 |
この特例は、相続後の資金繰りを大きく左右することがあります。ただし、要件と手続を満たさなければ適用は受けられません。
売買契約を締結した後や、申告期限の直前になって気づいても、対応は難しくなります。相続税申告、株価評価、自己株式取得、所得税申告を一体として検討していくことが望まれます。
自己株式取得は、所得税だけでなく会社法・源泉所得税・株主間公平にも及ぶ
発行会社が自社株を買い取る場合、税務の観点だけで判断してしまうのは危険です。
会社法上、株式会社が自己株式を取得できる場面は限られており、自己株式の取得には会社法上の手続や財源規制が関わってきます。会社法にも、株式会社による自己株式の取得に関する規定が置かれています。
出典:e-Gov法令検索|会社法第155条、第156条、第160条、第461条
税務の面でも、自己株式取得には次のような論点が重なり合います。
| 論点 | 確認事項 |
|---|---|
| みなし配当 | 交付金銭等が資本金等対応部分を超えるか |
| 譲渡所得 | みなし配当以外の部分について取得費・譲渡費用を控除。譲渡損失はみなし配当と相殺できない |
| 源泉徴収 | 発行会社がみなし配当部分の源泉徴収を適切に行うか |
| 株価評価 | 買取価格が時価と比べて妥当か |
| 低額買取り | 売主個人の所得税、発行会社の資本等取引としての処理、既存株主への利益移転を区別して確認 |
| 高額買取り | 売主への利益移転、会社財産の流出、他株主との公平性 |
| 会社法手続 | 株主総会、取締役会、譲渡制限、分配可能額 |
| 相続株式 | みなし配当課税の特例、取得費加算、納税資金 |
| 他の株主 | 議決権割合の上昇だけでなく、経済的利益の移転と株式価値の増加に伴うみなし贈与の有無 |
とくに同族会社では、自己株式取得によって議決権割合が動きます。自己株式には議決権がないため、会社がある株主から株式を買い取ると、残る株主の議決権割合が上昇することがあります。
ただし、議決権割合が上昇しただけで、直ちに贈与税が生じるわけではありません。買取りに伴う会社財産の減少も考慮したうえで、著しく低い価格での取得などによって、他の個人株主が対価を負担せずに経済的利益を受けたかどうか、株式価値の増加額はいくらかを検討する必要があります。
出典:e-Gov法令検索|会社法第308条第2項
出典:国税庁|相続税基本通達 第9条《その他の利益の享受》関係(9-1、9-2)
非上場株式の損失は、上場株式の損失と同じようには扱えない
非上場株式を売却して損失が出たとき、「上場株式の損失と同じように繰り越せるのではないか」とお考えになる方がいます。しかし、一般株式等に係る譲渡損失と、上場株式等に係る譲渡損失は、同じ扱いではありません。
上場株式等に係る譲渡損失を、一般株式等に係る譲渡所得等の金額から控除することはできません。反対に、一般株式等に係る譲渡損失も、原則として上場株式等に係る譲渡所得等の金額から控除することはできません。
出典:国税庁|No.1463 株式等を譲渡したときの課税(申告分離課税)
| 損失の種類 | 通算・繰越の注意点 |
|---|---|
| 非上場株式の譲渡損失 | 同じ年の他の一般株式等の譲渡益から控除できるが、上場株式等の譲渡益や給与所得等とは原則通算できず、原則として繰越控除もできない |
| 上場株式等の譲渡損失 | 一定要件で上場株式等の配当等との通算・繰越控除が可能 |
| 非上場株式の価値喪失 | 価値が失われただけでは、原則として譲渡損失を計上できない。上場廃止後の特定管理株式等や、特定中小会社の株式等に関する特例は、対象要件を別途確認する |
| 個人への低額譲渡による損失 | 時価の2分の1未満の対価で譲渡し、その対価が取得費・譲渡費用の合計額を下回る場合、その不足額に相当する譲渡損失はなかったものとみなされる |
| 同族会社株式の売却損 | 取引実態、価格、相手方、支配関係の確認が必要 |
一般株式等に係る譲渡損失は、同じ年の他の一般株式等に係る譲渡所得等の黒字から控除できます。ただし、原則として上場株式等の譲渡益や給与所得等とは通算できず、翌年以後への繰越控除もできません。特定中小会社の株式等については、別途、特例の要件を確認します。
出典:国税庁|No.1465 株式等の譲渡損失(赤字)の取扱い
また、特定管理株式等の特例は、上場廃止後も所定の口座で管理されている株式等を対象とする制度です。もともと非上場である一般的な同族会社株式に、そのまま適用できるものではありません。
出典:国税庁|No.1475 破産等により株式の価値が失われたときの特例
個人に対して時価の2分の1未満の対価で株式を譲渡し、その対価が取得費と譲渡費用の合計額を下回る場合には、所得税法59条2項により、その不足額に相当する譲渡損失はなかったものとみなされます。
親族間かどうかや、損失を計上する目的の有無だけで判断するものではありません。
出典:e-Gov法令検索|所得税法第59条第2項
出典:e-Gov法令検索|所得税法施行令第169条
非上場株式の売買価格を決めるときの実務上の視点
非上場株式の売買価格は、税務上の評価額だけで機械的に決まるものではありません。実際の取引では、会社の将来収益、純資産、取引先との関係、経営権、少数株主性、譲渡制限、配当可能性、買主の目的といった要素も影響してきます。
とはいえ、税務上の説明可能性という観点からは、少なくとも次の点は整理しておきたいところです。
| 視点 | 確認内容 |
|---|---|
| 評価基準日 | 売買契約日、譲渡承認日、決済日など、いつの時価か |
| 評価方法 | 税目ごとの適用条件に従う類似業種比準方式、純資産価額方式、配当還元方式等と、取引価格の検討に用いるDCF等を区別 |
| 株主区分 | 同族株主か、少数株主か、中心的な同族株主か。所得税法59条1項の評価では、原則として売主の譲渡直前の議決権関係で判定 |
| 会社規模 | 大会社、中会社、小会社、特定の評価会社該当性 |
| 資産内容 | 不動産、有価証券、貸付金、保険、含み損益 |
| 決算内容 | 直近決算、月次試算表、役員退職金、含み益 |
| 取引目的 | 事業承継、相続税納税、株主整理、M&A、退職株主の退出 |
| 価格交渉 | 第三者間か、親族間か、同族会社間か |
| 支払条件 | 一括、分割、貸付金相殺、代物弁済、未払金 |
| 税目横断 | 所得税、贈与税、相続税、法人税、源泉所得税 |
DCF等を取引価格の検討に用いることと、その価格を税務上の時価として使えることとは、別の問題です。
「時価は一つではない」といっても、納税者が有利な評価方法を自由に選べるわけではありません。税目ごとに、評価の適用順序や条件を確認する必要があります。
出典:国税庁|所得税基本通達 法第59条《贈与等の場合の譲渡所得等の特例》関係(59-6)
出典:国税庁|No.4638 取引相場のない株式の評価
とくに、相続税申告で使った評価額をそのまま売買価格に用いる場合には、注意が必要です。
相続税評価は、あくまで相続・贈与の課税価格を算定するための評価です。所得税の時価判断や、第三者間のM&A価格と、常に一致するわけではありません。
よくある誤り
額面金額や資本金ベースで売買してしまう
「1株5万円で発行したのだから、今も5万円でよい」という考え方は危険です。
会社に利益剰余金、不動産の含み益、保険積立金、役員貸付金、投資有価証券などがあれば、株式の経済価値は、発行時から大きく変わっていることがあります。
親族間だから価格は自由だと思っている
親族間の売買であっても、買主が著しく低い価額で取得すれば、贈与税が問題になります。
契約書を作っていても、時価との差額や資金の出所を説明できなければ、実質的な贈与とみられる可能性があります。
自己株式取得を単純な株式売却として処理する
発行会社への譲渡では、譲渡対価の一部がみなし配当になることがあります。
みなし配当部分は、非上場株式の通常の売却益とは課税方式が異なり、譲渡損失と相殺することもできません。源泉徴収も含めて、会社側の処理を確認しておく必要があります。
みなし配当課税の特例の届出を忘れる
相続取得株式を発行会社へ売却する際の特例は、手続と期限が肝心です。
譲渡日までに届出書を発行会社へ提出する必要があり、発行会社側にも税務署への提出義務があります。売買後に気づいたのでは、取り返しがつかない場合があります。
買主法人や既存株主の課税を見落とす
売主個人の譲渡所得だけを見ていると、発行会社以外の買主法人の受贈益や、既存の個人株主の株式価値増加に伴うみなし贈与を見落としてしまいます。
非上場株式の取引は、売主だけでなく、買主、発行会社、他の株主まで含めて整理すべきものです。
資金決済の証拠がない
親族間や同族会社間では、実際に代金を支払ったかどうかが重要な意味を持ちます。
振込記録、分割払いの契約、返済予定、利息、貸付金との相殺、未払金処理などを説明できなければ、売買の実態を疑われることがあります。
株主名簿や会社法手続を後回しにする
非上場株式は譲渡制限株式であることが多く、会社の承認が必要な場合があります。
株主名簿の書換え、株券の有無、取締役会・株主総会の議事録、譲渡承認請求などを確認しないまま税務申告だけを進めると、後日のトラブルにつながります。
申告・相談の前に整理しておきたい資料
非上場株式の売買や自己株式取得についてご相談いただく前に、次の資料を可能な範囲で整理しておいていただくと、判断がぐっと早くなります。
| 資料 | 確認する内容 |
|---|---|
| 株主名簿 | 株主、株数、株式種類、名義 |
| 定款 | 株式譲渡制限、株券発行、種類株式 |
| 登記事項証明書 | 会社の基本情報、役員、資本金 |
| 直近3〜5期分の決算書・申告書 | 純資産、利益、資産内容、税務調整 |
| 勘定科目内訳明細書 | 不動産、有価証券、貸付金、借入金、役員勘定 |
| 固定資産台帳 | 不動産・設備・減価償却資産 |
| 不動産資料 | 固定資産税評価証明、路線価、賃貸状況 |
| 投資有価証券資料 | 時価、取得価額、含み損益 |
| 過去の増資・減資・株式分割資料 | 株数・取得費の調整 |
| 株式取得時の資料 | 払込証明、売買契約、贈与契約、相続資料 |
| 相続税申告書 | 相続取得株式、評価額、相続税額 |
| 遺産分割協議書 | 誰が株式を取得したか |
| 売買契約書案 | 譲渡価額、支払方法、譲渡日 |
| 株価算定資料 | 評価方法、評価基準日、前提条件 |
| 議事録案 | 譲渡承認、自己株式取得、価格決定 |
| 振込記録・資金資料 | 実際の代金支払、資金の出所 |
| 他の株主構成資料 | 取引後の議決権割合、株式価値への影響 |
資料が足りないと、非上場株式の税務判断は、つい「ひとまず概算で申告しておこう」という方向に流れがちです。
しかし、非上場株式は金額が大きく、親族・会社・相続が絡むことも多いため、後から修正しにくい論点です。申告期限の直前ではなく、売買の前、契約の前の段階で整理しておくことをおすすめします。
判断フロー|非上場株式を売買・自己株式取得する前に
| ステップ | 確認事項 |
|---|---|
| 1 | 売却する株式が非上場株式か、種類株式・譲渡制限株式かを確認 |
| 2 | 売主、買主、発行会社、既存株主の関係を整理 |
| 3 | 売買目的が事業承継、相続税納税、株主整理、M&A、贈与対策のどれかを確認 |
| 4 | 取得費の資料を確認 |
| 5 | 株価評価の基準日と評価方法を決め、税目ごとの適用条件・株主区分の判定時点を確認 |
| 6 | 低額譲渡・みなし贈与のリスクと、個人への低額譲渡に係る譲渡損失の制限を確認 |
| 7 | 買主が発行会社以外の法人の場合、みなし譲渡、受贈益、同族会社株主への影響を確認 |
| 8 | 発行会社が買い取る場合、みなし配当と譲渡所得の区分、低額買取りに係る売主の課税、他の株主への利益移転を確認 |
| 9 | 相続取得株式の場合、みなし配当課税の特例と取得費加算の特例、その併用を検討 |
| 10 | 源泉徴収、支払調書、会社側の税務処理を確認 |
| 11 | 会社法上の承認手続・自己株式取得手続・分配可能額を確認 |
| 12 | 契約書、議事録、振込記録、株主名簿書換えまで整える |
| 13 | 確定申告、住民税、相続税・贈与税、法人税への影響を確認 |
| 14 | 判断が難しい場合は、契約前に専門家へ相談する |
重要事項の振り返り
| 論点 | 重要ポイント |
|---|---|
| 非上場株式の譲渡益 | 原則として一般株式等に係る譲渡所得等として申告分離課税 |
| 税率 | 2026年分は復興特別所得税を含めて通常20.315%。2027年分からは復興特別所得税の引下げと防衛特別所得税の導入があるが、通常の合計税率は同じ |
| 多額の譲渡益 | 極めて高い水準の所得に対する負担の適正化措置による追加負担も確認 |
| 取得費 | 相続・贈与では原則として前所有者の取得費を引き継ぐ。取得費不明の場合には5%相当額の取扱いも確認 |
| 時価 | 相続税評価、所得税上の時価、M&A価格、帳簿純資産は同じとは限らない。評価方法を自由に選べるわけではない |
| 所得税法59条1項の株価評価 | 評価の適用順序を確認し、株主区分等は原則として売主の譲渡直前の議決権関係で判定 |
| 個人間売買 | 売主は譲渡所得、買主は低額取得によるみなし贈与に注意。売主の譲渡損失にも制限がある |
| 著しく低い価額 | 個人間の贈与税判断は個別事情で判定され、単純な2分の1基準ではない |
| 個人から法人への譲渡 | 低額譲渡では売主のみなし譲渡、発行会社以外の買主法人の受贈益、同族会社の個人株主への贈与税を確認 |
| 時価の2分の1以上 | 所得税法59条1項2号の適用外でも、同族会社等の行為計算否認が問題になる場合がある |
| 自己株式取得 | 発行会社への譲渡では、譲渡所得だけでなくみなし配当が発生することがある。発行会社側は資本等取引として区別 |
| みなし配当 | 非上場株式では原則として総合課税。申告分離課税は選択できず、少額配当の申告不要は所得税と住民税を区別 |
| 源泉徴収 | みなし配当部分について発行会社側の源泉徴収を確認。申告した配当の源泉徴収税額は原則として精算 |
| 譲渡損失 | 同年の一般株式等の譲渡益から控除できるが、上場株式等の譲渡益や他の所得との通算・繰越控除は原則不可。みなし配当とも相殺できない |
| 他の株主への影響 | 議決権割合の上昇だけで贈与税が生じるわけではなく、経済的利益の移転と株式価値の増加を確認 |
| 相続取得株式の特例 | 一定要件でみなし配当課税を避け、全額を譲渡所得収入とできる場合がある。取得費加算との併用も可能 |
| 会社法手続 | 譲渡制限、自己株式取得、分配可能額、議事録を確認 |
| 資料保存 | 株価評価、契約、議事録、振込記録、株主名簿が重要 |
| 相談時期 | 契約後ではなく、価格決定前・譲渡前の相談が望ましい |
非上場株式の売買・自己株式取得に迷われている方へ
非上場株式の売買は、確定申告書に数字を入力すれば完結する、という取引ではありません。
売買価格をいくらにするか。
誰に売るか。
発行会社が買い取るのか。
相続税の納税資金に充てるのか。
後継者へ経営権を移すのか。
他の株主に贈与税リスクが出ないか。
会社側で源泉徴収や法人税処理が必要にならないか。
これらを整理しないまま取引を進めてしまうと、後になって所得税、贈与税、法人税、源泉所得税、相続税が絡み合い、説明が難しくなることがあります。
犬飼公認会計士・税理士事務所では、非上場株式の売買、親族間譲渡、同族会社への移転、自己株式取得、相続取得株式の発行会社への譲渡について、取引の前提、株価評価、所得区分、みなし配当、みなし贈与、取得費、申告資料を整理したうえで、後から説明できる形で判断をお支えします。
非上場株式を「いくらで、誰に、どの方法で」移すべきかお迷いの方は、売買契約や自己株式取得を進める前に、お問い合わせページからご相談ください。税額だけでなく、株主構成、相続、事業承継、会社資金、そして将来の税務リスクまで含めて、判断の前提を一緒に整えてまいります。
※本記事は、当事務所が専門的な判断と根拠資料の確認を行い、内容に責任を持って掲載しています。論点の整理や、表現・体裁の調整には、生成AIを補助的に用いています。

