連結財務諸表は、親会社と子会社の財務諸表を単純に合算すれば完成する、というものではありません。
企業集団を1つの経済的単位として捉える以上、次のような項目について、連結財務諸表の目的に照らした修正が必要です。連結会社相互間の債権債務や取引高、内部利益・内部損失、配当、利息、固定資産売買、棚卸資産売買、貸付・借入、未実現損益、そして税効果です。
企業会計基準第22号「連結財務諸表に関する会計基準」は、連結財務諸表の性格を次のように位置付けています。支配従属関係にある2つ以上の企業からなる企業集団を単一の組織体とみなし、親会社がその企業集団の財政状態、経営成績およびキャッシュ・フローの状況を総合的に報告するために作成するもの、というものです。
出典:企業会計基準委員会|企業会計基準第22号「連結財務諸表に関する会計基準」(第1項)
この「単一の組織体として見る」という発想を決算の実務に落とし込む手続が、連結修正、内部取引の消去、そして未実現損益の消去です。
本稿では日本基準を前提に、次の論点を順に整理します。連結決算における連結修正の基本的な考え方、内部取引消去の範囲、棚卸資産・固定資産に含まれる未実現損益、税効果、持分法との関係、そして監査対応に向けた資料整備です。
なお、連結システムの具体的な設定、資本連結手続そのもの、企業結合時のPPA、段階取得、支配喪失の詳細な処理については、本稿では中心的には扱いません。
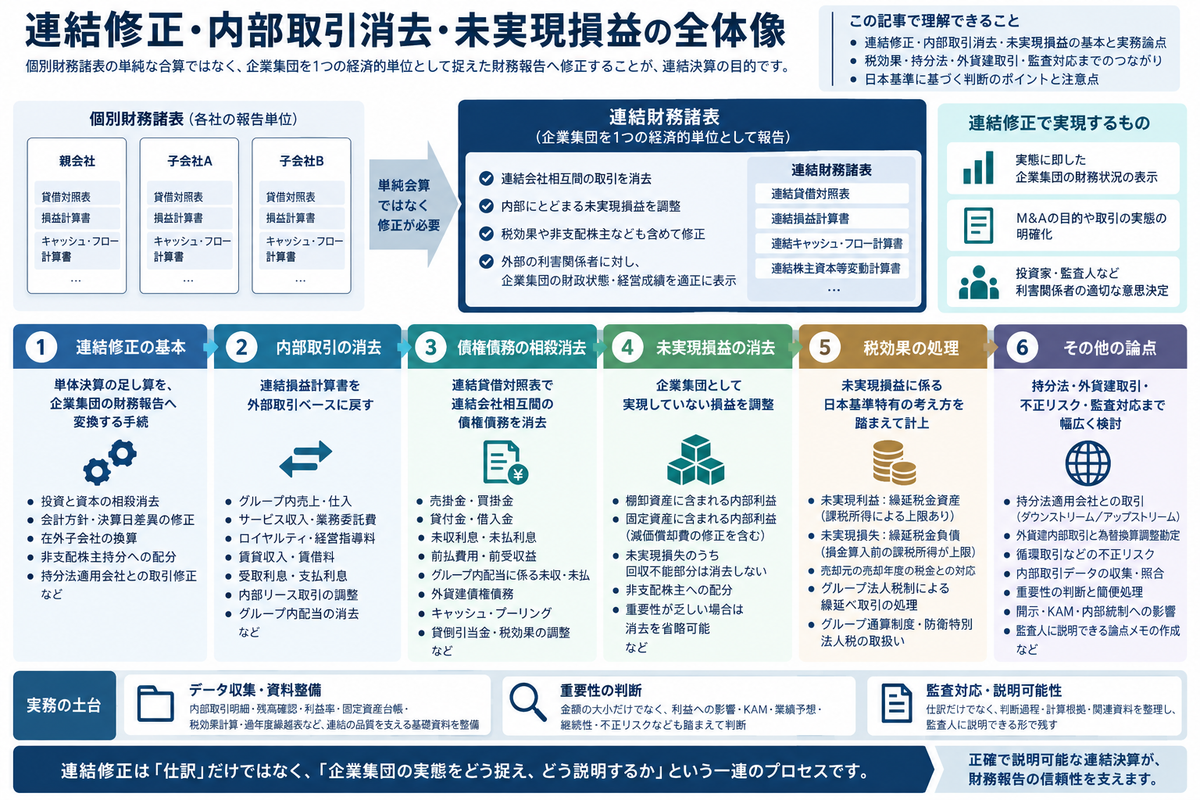
連結修正は「単体決算の足し算」を企業集団の財務報告へ変換する手続
連結修正は、個別財務諸表の誤りを正すことだけを目的としたものではありません。
各社の個別財務諸表は、それぞれに適用される法令や会計基準に従い、各社を報告単位として作成されます。これに対して連結財務諸表では、企業集団を単一の報告主体として捉え、そのために必要な修正を加えます。
そのため、個別財務諸表では正しく計上されている取引であっても、連結上は消去や修正が必要になることがあります。
典型的な修正としては、次のようなものがあります。
- 親会社の子会社に対する投資と子会社の資本の相殺消去
- 連結会社相互間の債権債務の相殺消去
- 連結会社相互間の売上高・仕入高、受取利息・支払利息等の収益・費用の相殺消去
- 連結会社間の配当に係る受取配当金と、支払会社側の剰余金の配当の調整
- 連結会社間の資産売買に含まれる未実現損益の消去
- 未実現損益の消去に伴う税効果
- 非支配株主持分への利益配分
- 会計方針や決算日差異に関する修正
- 在外子会社の換算、為替換算調整勘定の処理
- 持分法適用会社との取引に係る未実現損益の修正
出典:企業会計基準委員会|企業会計基準第22号「連結財務諸表に関する会計基準」(第10項、第17項、第18項、第23項、第31項、第34項~第38項、注2)
ここで大切なのは、連結修正を「連結精算表の上で行う機械的な仕訳」として捉えないことです。
一つひとつの修正仕訳の背後には、いくつもの判断があります。企業集団の外部に対して何が実現しているのか。何が内部にとどまっているのか。どの損益を誰に帰属させるべきか。どの税効果を認識すべきか。修正仕訳は、こうした判断の結果として現れるものです。
連結修正の出発点は、連結会社相互間の債権債務の相殺消去
連結貸借対照表では、連結会社相互間の債権と債務を相殺消去します。企業会計基準第22号にも、その旨が定められています。
出典:企業会計基準委員会|企業会計基準第22号「連結財務諸表に関する会計基準」(第31項)
対象は、売掛金・買掛金に限りません。実務では、次のような項目が検討の対象になります。
- 売掛金と買掛金
- 未収入金と未払金
- 貸付金と借入金
- 未収利息と未払利息
- 立替金と相手先の未払金等、預け金と相手先の預り金等
- 前払費用と前受収益
- 未収収益と未払費用
- グループ内配当に係る未収配当金・未払配当金
- グループ内の保証料、ロイヤルティ、業務委託料、経営指導料に係る未収・未払残高
- 外貨建債権債務
- キャッシュ・プーリングやグループファイナンスに係る残高
グループ内の資金管理に関係する残高であっても、外部金融機関に対する預金や借入金まで、内部債権債務として消去するわけではありません。
内部債権に貸倒引当金が計上されている場合は、債権債務の相殺消去にあわせて、その引当金と関連する損益も調整します。
税効果の処理は、個別財務諸表で繰延税金資産が計上されているか、引当金繰入額が税務上損金に算入されているかによって異なります。企業会計基準適用指針第28号第32項・第33項に従って確認します。
出典:企業会計基準委員会|企業会計基準第22号「連結財務諸表に関する会計基準」(第31項、注10)
出典:企業会計基準委員会|企業会計基準適用指針第28号「税効果会計に係る会計基準の適用指針」(第32項・第33項)
債権債務の消去で実務上悩ましいのは、金額が一致しないケースです。
差異の原因は、単純な入力誤りだけではありません。出荷基準と検収基準の違い、請求締め日の違い、未着品・積送品、外貨換算レートの違い、利息計上月のずれ、消費税処理の違い、入金処理のタイミング差、手数料控除、返品・値引処理、決算日差異、在外子会社の現地決算日など、要因はさまざまです。
したがって、債権債務の消去では、差額を「その他調整」として片付けてしまう前に、差異の性質を確かめる必要があります。
特に、未達取引やカットオフ差異が売上・仕入・在庫・未実現損益に影響している場合には、単なる残高調整では済みません。
内部取引高の消去は、連結損益計算書を外部取引ベースに戻す手続
連結損益計算書では、連結会社相互間における商品の売買その他の取引に係る項目を相殺消去します。
企業会計基準第22号は、連結損益計算書等の作成方法を次のように定めています。親会社および子会社の個別損益計算書等を基礎とし、連結会社相互間の取引高の相殺消去や未実現損益の消去等の処理を行って作成する、というものです。
出典:企業会計基準委員会|企業会計基準第22号「連結財務諸表に関する会計基準」(第34項・第35項)
内部取引高の消去対象としては、次のようなものが考えられます。
- グループ内売上高と仕入高・売上原価
- グループ内サービス収入と業務委託費
- ロイヤルティ収入とロイヤルティ費用
- 経営指導料収入と支払手数料
- 賃貸収入と賃借料
- 受取利息と支払利息
- グループ内リース取引に係る収益・費用、債権債務および関連資産の調整
- グループ内固定資産売却益・売却損
- グループ内棚卸資産売買に係る売上・仕入
- グループ内手数料収入と、相手先で計上された対応する費用
内部取引を消去する目的は、企業集団の内部で行われた取引によって、売上や利益が膨らんで見えないようにすることにあります。
グループ内で商品を販売しても、企業集団全体として見れば、資産が内部で移動したにすぎません。外部の顧客への販売がなければ、企業集団としての収益は実現していないことになります。
もっとも、内部取引高の消去は、売上高と売上原価を同額で消せば終わり、というものではありません。
内部取引がどの損益科目に計上されているか。買手側で棚卸資産・固定資産・研究開発費・販売費・製造原価のどこに処理されているか。これによって、消去すべき科目も、未実現損益の処理も変わってきます。
たとえば、売手側では売上高として計上されていても、買手側では固定資産として資産計上されていることがあります。この場合は、売上と仕入を単純に相殺するのではなく、固定資産に含まれる内部利益の消去、減価償却費の修正、さらに税効果まで検討する必要があります。
連結会社間の配当も消去の対象ですが、支払会社側の配当は費用ではありません。
利益剰余金を原資とする通常の配当であれば、受取会社の受取配当金と、支払会社の配当による利益剰余金の減少のうち連結会社に帰属する部分を消去します。非支配株主に対する配当は消去しません。
出典:企業会計基準委員会|移管指針第2号「外貨建取引等の会計処理に関する実務指針」(第77項)
内部リースについては、収益・費用を相殺するだけでは足りません。適用するリース会計基準と各社の処理に応じて、関連する資産・負債や減価償却費等を、企業集団としての会計処理に修正する必要があります。
出典:企業会計基準委員会|移管指針第3号「連結財務諸表におけるリース取引の会計処理に関する実務指針」(2.連結財務諸表におけるファイナンス・リース取引の会計処理)
外貨建ての内部債権債務に係る為替差損益や、内部取引に関連する資産の評価損益は、連結会社間の取引に関係するという理由だけで一律に消去するものではありません。
債権債務や取引高の消去と、為替変動・資産価値の変動に係る損益の認識とを区別し、それぞれの性質に応じて処理します。
出典:企業会計審議会|外貨建取引等会計処理基準(三・3)
出典:企業会計基準委員会|企業会計基準第22号「連結財務諸表に関する会計基準」(第36項)
未実現損益の消去は、企業集団として実現していない損益を調整する処理
連結会社間の取引によって取得した棚卸資産、固定資産その他の資産に含まれる未実現損益は、原則として全額を消去します。
ただし、未実現損失については、売手側の帳簿価額のうち回収不能と認められる部分は消去しません。また、未実現損益の金額に重要性が乏しい場合には、消去しないことができます。
出典:企業会計基準委員会|企業会計基準第22号「連結財務諸表に関する会計基準」(第36項・第37項)
この定めは、連結実務の中核をなすものです。
売手側の個別財務諸表では、連結会社に資産を販売した時点で売却損益が計上されます。しかし、その損益のうち、期末の資産に含まれ、企業集団として実現していない部分は、連結上の消去対象となります。
棚卸資産であれば外部販売等によって、減価償却資産であれば減価償却による費用化や外部売却等によって、未実現損益は実現していきます。そのため、期末に資産を保有しているというだけで、当初の内部損益の全額が未実現のままだと判断することはできません。
なお、減価償却費が製造原価に算入され、期末の棚卸資産に残っている場合は、その部分が企業集団として費用化されているかを別途確認する必要があります。
出典:企業会計基準委員会|企業会計基準第22号「連結財務諸表に関する会計基準」(第36項)
出典:企業会計基準委員会|移管指針第2号「外貨建取引等の会計処理に関する実務指針」(第45項)
未実現利益の消去は、単に利益を減らす処理ではありません。資産の連結上の帳簿価額を、企業集団としての取得原価または帳簿価額に戻すための処理です。
一方で、未実現損失には注意が必要です。
形式的には内部損失であっても、売手側の帳簿価額のうち回収不能と認められる部分があれば、その損失は企業集団全体としても実質的に発生している可能性があります。このとき未実現損失をすべて消去してしまうと、かえって資産の回収可能性を過大に表示するおそれがあります。
未実現損益の消去は、利益の調整ではありません。資産の実態と損益の実現時点を整合させるための処理です。この点は、しっかり押さえておきたいところです。
棚卸資産に含まれる未実現利益
棚卸資産に含まれる内部利益は、商品・製品のグループ内取引が多い企業集団で、継続的な検討が必要となる代表的な未実現損益です。
たとえば、親会社が子会社に商品を販売し、期末時点で子会社がその商品を外部に販売していない場合、子会社の棚卸資産には親会社の売上総利益が含まれています。
連結上、その利益は外部に実現していないため、棚卸資産と、売上原価または売上高等を修正します。
実務では、次の点を確認します。
- どの会社が売手か
- どの会社が買手か
- 期末在庫に含まれる内部仕入分はいくらか
- 内部取引に係る利益率をどのように算定するか
- 標準利益率、実際利益率、品目別利益率のどれを使うか
- 返品、値引、リベート、移送中在庫をどう扱うか
- 在外子会社との取引で為替換算が絡むか
- 内部利益消去後の棚卸資産評価が正味売却価額を上回らないか
- 翌期に外部販売されたとき、前期に消去した未実現利益をどう実現させるか
出典:企業会計基準委員会|企業会計基準第22号「連結財務諸表に関する会計基準」(第36項)
出典:企業会計基準委員会|企業会計基準第9号「棚卸資産の評価に関する会計基準」(第7項)
棚卸資産の未実現利益は、品目別に追跡できるのが理想です。
とはいえ、多品種・多拠点・多段階のサプライチェーンを持つグループでは、個品別の追跡が実務上難しいこともあります。そうした場合でも、合理的な利益率、在庫回転、内部仕入比率、品目グループ、会社別マージンなどに基づいて、説明可能な方法を設計しておく必要があります。
「前期と同じ利益率を使っている」というだけでは、十分とはいえません。
取引条件、価格改定、為替、原材料価格、物流費、在庫構成、滞留在庫の有無が変わっていれば、従来の消去率が実態を反映していない可能性があります。
固定資産に含まれる未実現損益
固定資産の内部取引では、棚卸資産よりも長期にわたる連結修正が必要になります。
グループ会社間で土地、建物、機械装置、ソフトウェア、工具、器具及び備品などを売買すると、売手側では固定資産売却益または売却損が計上されます。買手側では、その売買価格を基礎に固定資産を計上し、償却資産であればその後の減価償却を行います。
連結上は、次の修正が必要になります。
- 売手側に計上された固定資産売却益または売却損の消去
- 買手側が計上した固定資産帳簿価額の修正
- 減価償却資産であれば、過大または過小に計上された減価償却費の修正
- 未実現損益の実現に応じた過年度連結修正の戻入れ
- 税効果の認識および取崩し
- 売手側が子会社で非支配株主が存在する場合の持分配分
- 減損、除却、売却、用途変更があった場合の追加検討
固定資産の場合、未実現利益の消去が1期で終わらないことも少なくありません。
たとえば、内部利益を含んだ機械装置を買手側が5年間使用するのであれば、連結上は、内部利益を含まない帳簿価額を基礎として減価償却を行う必要があります。そのため、売却年度だけでなく、その後の各期にわたって減価償却費の修正が続きます。
土地のような非償却資産では、外部への売却や減損等がない限り、未実現利益の消去は連結上残り続けます。過年度の連結修正を正確に引き継げていないと、将来の売却時に損益の実現処理を誤るおそれがあります。
出典:企業会計基準委員会|企業会計基準第22号「連結財務諸表に関する会計基準」(第36項・第38項)
出典:企業会計基準委員会|移管指針第2号「外貨建取引等の会計処理に関する実務指針」(第45項)
固定資産の内部取引では、取引の内容や重要性に応じて、次の事項を確認します。固定資産台帳、売買契約書、鑑定評価、取締役会資料、減価償却計算、減損判定、税務上の簿価、そしてグループ法人税制・グループ通算制度の影響です。
鑑定評価などの追加資料については、既存の資料で判断の根拠を確認できるかを踏まえて、必要性を検討します。
未実現損失は「消すべき損失」と「消してはいけない損失」を分ける
「未実現損益」という言葉から、内部取引で生じた損失もすべて消去するものだと誤解されることがあります。
しかし、未実現損失については、売手側の帳簿価額のうち回収不能と認められる部分は消去しません。企業集団の内部で損失が生じているように見えても、その一部または全部が、実際には資産の回収可能性の低下を反映していることがあるためです。
出典:企業会計基準委員会|企業会計基準第22号「連結財務諸表に関する会計基準」(第36項)
たとえば、グループ会社間で固定資産を帳簿価額より低い価格で譲渡したとします。この場合、その譲渡損が単に内部取引価格の設定によって生じたものなのか、それとも資産の収益性の低下や時価の下落を反映したものなのかを判断する必要があります。
確認すべき観点は、次のとおりです。
- 売却価格が外部時価や回収可能価額を反映しているか
- 売手側で減損損失を先に認識すべき状況ではなかったか
- 棚卸資産であれば正味売却価額の低下が生じていないか
- 固定資産であれば減損の兆候・認識判定・測定が必要ではないか
- 売却損を消去すると、連結上の資産価額が過大にならないか
- 取引価格が恣意的なグループ内価格ではないか
- 税務目的や資金繰り目的で価格設定されていないか
未実現損失の判断では、損失を消去することが保守的とは限りません。むしろ、実質的な価値の下落を消してしまえば、財務諸表の利用者に対して資産の回収可能性を過大に示してしまう可能性があります。
この論点は、減損会計、棚卸資産の評価、固定資産の評価、会計上の見積り、そして監査上の見積りリスクへとつながっていきます。
売手側に非支配株主がいる場合の配分
売手側の子会社に非支配株主が存在する場合、未実現損益の消去は、親会社株主だけでなく非支配株主持分にも影響します。
企業会計基準第22号では、売手側の子会社に非支配株主が存在する場合、未実現損益は親会社と非支配株主の持分比率に応じて、親会社の持分と非支配株主持分に配分するものとされています。
出典:企業会計基準委員会|企業会計基準第22号「連結財務諸表に関する会計基準」(第38項)
ここで注意したいのは、「売手側」がどの会社なのかという点です。
親会社が子会社に販売した場合、売手側は親会社です。親会社には非支配株主が存在しないため、未実現利益の消去は、親会社株主に帰属する損益の調整として処理されます。
一方、子会社が親会社や他の子会社に販売した場合は、売手側は子会社です。その子会社に非支配株主が存在すれば、売手側で生じた未実現損益には、非支配株主に帰属する部分が含まれます。
そのため、未実現損益の消去と、それに関連して認識した税効果による税引後の影響を、持分比率に応じて親会社株主と非支配株主に配分します。
非支配株主に配分した当期損益の修正額は、非支配株主に帰属する当期純利益と、期末の非支配株主持分に反映させます。翌期以降の実現に伴う調整についても、同じように帰属関係を管理していきます。
出典:企業会計基準委員会|企業会計基準第22号「連結財務諸表に関する会計基準」(第26項・第38項)
出典:企業会計基準委員会|企業会計基準適用指針第28号「税効果会計に係る会計基準の適用指針」(第34項~第36項)
この処理を誤ると、親会社株主に帰属する当期純利益と、非支配株主に帰属する当期純利益の配分を誤ることになります。
内部取引の消去は、連結利益の総額だけでなく、その帰属の表示にも影響します。見落としたくないところです。
未実現損益に係る税効果は、日本基準特有の考え方を踏まえる
未実現損益の消去において、税効果会計は重要な位置を占めます。
連結会社間の取引で売手側に売却益が計上されると、税務上は原則として売却年度に課税関係が生じます。一方、連結上はその利益を未実現利益として消去します。
その結果、連結上の利益と税金費用の対応にずれが生じるため、連結財務諸表固有の税効果を検討することになります。
企業会計基準適用指針第28号「税効果会計に係る会計基準の適用指針」は、未実現利益の消去に係る連結財務諸表固有の将来減算一時差異について、次のように定めています。売却元の連結会社が売却年度に納付した当該未実現利益に係る税金の額を繰延税金資産として計上し、当該未実現利益の実現に応じて取り崩す、というものです。
また、この繰延税金資産については、回収可能性適用指針第6項の定めを適用せず、回収可能性を判断しないものとされています。
出典:企業会計基準委員会|企業会計基準適用指針第28号「税効果会計に係る会計基準の適用指針」(第34項・第35項)
一方、未実現損失の消去に係る連結財務諸表固有の将来加算一時差異については、売却元の連結会社が売却年度に軽減された当該未実現損失に係る税金の額を繰延税金負債として計上し、未実現損失の実現に応じて取り崩します。
計上対象となる一時差異の額には、上限があります。
未実現利益については、売却元の連結会社の売却年度における課税所得の額が上限です。未実現損失については、売却元の連結会社の売却年度における、当該未実現損失に係る税務上の損金を算入する前の課税所得の額が上限となります。
出典:企業会計基準委員会|企業会計基準適用指針第28号「税効果会計に係る会計基準の適用指針」(第34項~第36項)
この点は、単体の税効果と混同しやすい領域です。
未実現利益の消去に係る税効果は、一見すると買手側の資産に関連しているように見えます。しかし日本基準では、売却元が売却年度に課税された税金との対応を重視するため、売却元の税率と売却年度の課税所得を基礎に整理します。
未実現損益の消去に関する日本基準の税効果は、一般的な資産負債法とは異なる要素を持っています。そのため、IFRSとの差異が生じる領域でもあります。
なお、売却後に売却元に適用される税率が変更されても、未実現損益の消去に係る繰延税金資産・負債を、その税率変更だけを理由として見直すことはありません。
出典:企業会計基準委員会|企業会計基準適用指針第28号「税効果会計に係る会計基準の適用指針」(第131項~第138項)
税務上も資産譲渡損益が繰り延べられる場合
グループ法人税制により資産の譲渡損益が税務上繰り延べられる取引では、処理を区別して考える必要があります。売却年度に課税・軽減された税金を繰り延べる、通常の未実現損益の税効果とは扱いが異なるためです。
子会社株式等を除く資産について、税務上の譲渡損益の繰延べにより、売手側の個別財務諸表に繰延税金資産または繰延税金負債が計上されている場合があります。この場合は、税効果適用指針第38項に従い、連結上の売却損益の消去に対応する同額の繰延税金負債または繰延税金資産を計上し、相殺します。
出典:企業会計基準委員会|企業会計基準適用指針第28号「税効果会計に係る会計基準の適用指針」(第16項・第38項)
税務上の譲渡損益の繰延べの適用判定と、グループ通算制度を適用する場合の税効果の上限判定は、別々の論点として整理します。
グループ通算制度を適用している場合の注意点
グループ通算制度を適用している場合は、未実現損益の消去に係る税効果について、税目ごとに上限の判定単位を確認します。
実務対応報告第42号「グループ通算制度を適用する場合の会計処理及び開示に関する取扱い」では、連結財務諸表における未実現損益の消去に係る連結財務諸表固有の一時差異について、原則として税効果適用指針第34項から第37項に従って処理するとされています。
法人税および地方法人税については、未実現利益に係る一時差異の上限を、通算グループ全体の課税年度における課税所得の合計に基づいて判定します。未実現損失については、その損失を税務上の損金に算入する前の、通算グループ全体の課税所得の合計を基礎とします。
出典:企業会計基準委員会|実務対応報告第42号「グループ通算制度を適用する場合の会計処理及び開示に関する取扱い」(第18項)
2026年4月1日以後開始する連結会計年度・事業年度からは、実務対応報告第48号「防衛特別法人税の会計処理及び開示に関する当面の取扱い」が適用されます。ここでは、防衛特別法人税についても、地方法人税と同様の取扱いとされています。
一方で、住民税や事業税について、この通算グループ単位での読み替えを一律に適用するわけではありません。
出典:企業会計基準委員会|実務対応報告第48号「防衛特別法人税の会計処理及び開示に関する当面の取扱い」(第12項・第18項)
なお、2026年7月7日改正の実務対応報告第42号では、上限判定の対象となる税金の表現が「法人税などのグループ通算制度の対象とされている税金」に見直されています。
改正基準の原則適用は、2028年4月1日以後開始する連結会計年度・事業年度の期首からです。公表日以後開始する連結会計年度・事業年度の期首からの早期適用も認められています。早期適用の有無を含め、適用する基準を確認しておく必要があります。
出典:企業会計基準委員会|実務対応報告第42号「グループ通算制度を適用する場合の会計処理及び開示に関する取扱い」(第18項・第33-2項)
出典:企業会計基準委員会|企業会計基準第27号「法人税等に関する会計基準」(第20-7項)
つまり、グループ通算制度を適用している場合には、売却元単体だけでなく、通算グループ全体の課税所得を前提に検討する局面がある、ということです。
この論点は連結決算担当者だけでは完結しにくく、税務担当、通算申告担当、税効果担当、そして監査人との連携が必要になります。
特に、次のような場合には、税効果の前提を慎重に整理しておく必要があります。未実現利益の金額が大きい場合、売却元に欠損がある場合、通算グループ内で損益通算が行われている場合、そして資産の再譲渡やグループ外への売却が予定されている場合です。
持分法適用会社との取引に係る未実現損益
本稿は連結会社間の取引を中心に扱っていますが、実務上は、持分法適用会社との取引も無視できません。
企業会計基準第16号「持分法に関する会計基準」では、投資の増減額の算定にあたり、連結会社と持分法適用会社との間の取引に係る未実現損益を消去するための修正を行うとされています。
また、持分法の適用に際しては、被投資会社の財務諸表の適正な修正や、資産・負債の評価に伴う税効果会計の適用等について、原則として連結子会社の場合と同様の処理を行います。
出典:企業会計基準委員会|企業会計基準第16号「持分法に関する会計基準」(第9項・第13項)
持分法実務指針では、未実現損益の消去額をどの科目に加減するかが、取引の方向ごとに整理されています。売手側が連結会社であるダウンストリームの場合と、売手側が持分法適用会社であるアップストリームの場合です。
持分法適用会社との取引では、取引の方向だけでなく、相手先が非連結子会社か関連会社かによっても、未実現損益の消去額が異なります。
連結会社から持分法適用会社に資産を売却するダウンストリームの場合、買手が非連結子会社であれば、未実現損益を全額消去します。関連会社であれば、原則としてその関連会社に対する持分相当額を消去します。
ただし、関連会社の他の株主の持分についても実質的に実現していないと判断される場合は、全額を消去します。
ダウンストリームの消去額は、原則として、売手側の売上高等の損益項目と、買手側の持分法適用会社に対する投資の額を調整します。
一方、持分法適用会社から連結会社への売却であるアップストリームでは、連結会社の持分相当額を消去し、原則として持分法による投資損益と、買手側の資産の額を調整します。
持分法適用会社相互間の取引も、未実現損益の修正対象となります。具体的な処理にあたっては、実務指針に定める代替的な処理の適用条件もあわせて確認します。
出典:企業会計基準委員会|移管指針第7号「持分法会計に関する実務指針」(第11項~第13項)
持分法適用会社との取引は、連結子会社間の取引に比べて、実務上の資料入手が難しいことがあります。
特に関連会社については、連結子会社と同程度の詳細な情報を入手する体制が整っていないこともあります。在庫明細、利益率、固定資産台帳、税効果資料、決算日後の外部売却状況を、十分に入手できない場合もあるでしょう。
そのような場合でも、重要性のある取引については、投資契約、株主間契約、取引契約、決算資料、監査済財務諸表、取引明細、在庫残高等を確認し、合理的な修正方法を検討する必要があります。
持分法適用会社との未実現損益は、連結会社間の取引ほど目立ちません。その一方で、M&A後の関連会社、合弁会社、海外投資先、持分法適用の非連結子会社などでは、重要になりやすい論点です。
外貨建内部取引と未実現損益
在外子会社を含むグループでは、内部取引の消去や未実現損益に、外貨換算が絡んできます。
たとえば、国内の親会社が在外子会社に棚卸資産を販売し、在外子会社が期末にその棚卸資産を保有しているとします。この場合は、内部利益を消去するだけでなく、未実現利益をどの為替相場で換算するのか、為替換算調整勘定にどのような影響があるのかを検討する必要があります。
外貨建取引により生じた未実現利益は、原則として発生時の相場で換算されると整理されます。
外貨建内部取引から生じる未実現利益を消去する際には、売手・買手の所在地、取引通貨、取得時の相場、期末の相場、在外子会社の財務諸表の換算方法、そして為替換算調整勘定との関係を整理しておく必要があります。
出典:企業会計基準委員会|移管指針第2号「外貨建取引等の会計処理に関する実務指針」(第45項)
外貨建内部取引では、次の点が実務上の確認事項になります。
- 売手側の取引通貨
- 買手側の機能通貨・記帳通貨
- 内部取引の発生時レート
- 期末在庫または固定資産の換算レート
- 売手側の売却損益に含まれる為替要素
- 債権債務消去時の為替差額
- 為替換算調整勘定への影響
- 税効果に用いる通貨・税率・課税所得
- 翌期以降の実現時の換算処理
外貨建内部取引では、売上・仕入・在庫・債権債務・為替差損益・為替換算調整勘定(CTA)が同時に動きます。そのため、仕訳を部分的に見ているだけでは、誤りに気づきにくい領域です。
取引単位で、発生、期末保有、外部販売、回収、換算差額という一連の流れを追える資料を残しておくことが重要です。
内部取引消去は、会計不正リスクとも隣り合っている
内部取引消去は、連結グループ内の取引を消去する手続です。
形式上は連結会社以外の会社を経由する取引であっても、実質的に連結会社相互間の取引であることが明確な場合には、内部取引として相殺消去します。
出典:企業会計基準委員会|企業会計基準第22号「連結財務諸表に関する会計基準」(注12)
一方で、実質的な内部取引とまでは認められない第三者との取引であっても、経済的な実態として売上や利益が実現していない場合があります。
典型的なのは、循環取引、Uターン取引、クロス取引、バーター取引、実質的な金融支援を伴う商流などです。これらは形式上は外部取引であっても、実態として収益認識や在庫評価に重大な問題を生じさせることがあります。
ただし、クロス取引やバーター取引といった名称だけで、不正である、あるいは消去対象であると判断するものではありません。取引の実在性や収益認識の要件等に照らして判断します。
循環取引では、伝票上の売買が繰り返され、売上目標を達成する手段として利用されることがあります。取引の全体像を、関係者全員が把握していない場合もあります。
連結決算担当者は、内部取引消去の対象だけを見ていればよい、というわけではありません。
外部売上として残る取引についても、次のような兆候があれば、収益認識、不正リスク、関連当事者、実質的支配関係、本人代理人、金融取引への該当性を検討する必要があります。
- 仕入先と販売先が入れ替わる
- 短期間に同一商品が複数社を循環している
- 粗利率が不自然に薄い
- 物品の移動実態が確認できない
- 在庫が最終的にグループまたは関係先に戻る
- 取引先への資金支援と商流が一体化している
- 売上計上時期が決算期末に集中している
- 契約書・請求書はあるが、検収・物流・最終需要が弱い
- 相手先が財務的に脆弱で回収可能性に懸念がある
出典:日本公認会計士協会|会長通牒平成23年第3号「循環取引等不適切な会計処理への監査上の対応等について」(循環取引等の特徴、取引実態の把握に関する留意事項)
連結修正は、外部取引と内部取引を機械的に区分するだけでは足りません。
財務報告の信頼性を守るためには、外部取引として残すべき取引かどうかについても、必要に応じて検討する姿勢が求められます。
内部取引データの収集と照合が、連結の品質を左右する
連結修正の精度は、連結仕訳の技術だけでなく、基礎となるデータの質に大きく左右されます。
内部取引の消去に必要なデータが不完全であれば、どれほど高度な連結システムを使っていても、適切な連結財務諸表は作成できません。
特に上場企業、IPO準備企業、大規模なグループでは、取引量、会社数、通貨、品目、拠点、システムが多様化します。そのため、内部取引データの収集・照合そのものが、高度な決算論点になります。
以下は、取引の内容、金額的重要性、判断の複雑さに応じて確認・整備する資料の例です。
既存の台帳、計算書、承認記録等を活用し、重要な判断や通常と異なる処理については、必要な根拠を論点メモ等で補足します。すべての資料を一律に新しく作成することを求めるものではありません。
- グループ会社マスター
- 連結会社コード・取引先コードの対応表
- 内部取引明細
- 債権債務残高確認表
- 差異調整表
- 内部売上・内部仕入の会社別・品目別明細
- 期末在庫に含まれる内部仕入分の明細
- 内部利益率の算定資料
- 固定資産のグループ内売買契約書
- 固定資産台帳
- 減価償却修正表
- 未実現損益の過年度繰越表
- 税効果計算表
- 外貨建内部取引の換算表
- 持分法適用会社との取引明細
- 監査人提出用の論点メモ
出典:日本公認会計士協会|監査基準報告書500「監査証拠」(第5項~第8項)
出典:日本公認会計士協会|監査基準報告書600「グループ監査における特別な考慮事項」(第38項、A141項)
なかでも重要なのが、未実現損益の過年度繰越表です。
棚卸資産であれば翌期に外部へ販売されることが多いものの、固定資産や土地に含まれる内部利益は長期間残ることがあります。
過年度の連結修正を正確に引き継げないままでいると、売却、除却、減損、連結除外、支配喪失、組織再編といったタイミングで、誤りが表面化します。
重要性の判断と簡便処理
企業会計基準第22号では、未実現損益の金額に重要性が乏しい場合には、これを消去しないことができるとされています。
また、連結財務諸表の作成にあたっては、利害関係者の判断を誤らせない限り、未実現損益の消去等に関して重要性の原則が適用されます。
出典:企業会計基準委員会|企業会計基準第22号「連結財務諸表に関する会計基準」(第37項、注1)
ただし、重要性の判断は「金額が小さいから省略する」というだけでは不十分です。
次のような場合には、金額が相対的に小さくても、慎重な検討が必要になります。
- 利益への影響が大きい
- 営業利益、経常利益、親会社株主に帰属する当期純利益について、黒字・赤字の判断や重要な業績指標の達成状況に影響する
- 業績予想、配当方針、財務制限条項に影響する
- KAMや重要な会計上の見積りに関連する
- 外部説明上重要なセグメントに関係する
- 不正リスクがある
- 継続的に累積すると重要になる
- 前期から処理方法を変更している
- 監査人から過年度に指摘を受けている
出典:日本公認会計士協会|監査基準報告書450「監査の過程で識別した虚偽表示の評価」(第10項、A15項~A21項)
簡便処理を用いる場合も、方法の合理性、継続適用、見直しの条件、重要性の判定、内部統制上の承認を明確にしておくべきです。
簡便処理だからといって、説明可能性を失ってよいわけではありません。
連結修正が開示・監査に与える影響
連結修正、内部取引消去、未実現損益の論点は、連結精算表の中だけで完結するものではありません。
重要な連結修正は、注記、セグメント情報、関連当事者情報、重要な会計上の見積り、KAM、適時開示、内部統制報告制度にまで影響することがあります。
たとえば、次のような場合です。
- 連結範囲の変更により内部取引消去の対象が大きく変わる
- グループ内再編により固定資産売却益や子会社株式売却益が発生する
- 内部取引価格の変更によりセグメント利益が大きく変動する
- 未実現損失の一部を消去しない判断を行う
- 固定資産に含まれる内部利益が減損判定に影響する
- 税効果の計算に重要な判断を伴う
- 在外子会社との内部取引により為替換算調整勘定が大きく変動する
- 連結修正の誤りが過年度訂正につながる
- 内部取引管理の不備が内部統制上の不備となる
なお、連結財務諸表上で相殺消去した取引そのものは、連結の関連当事者取引の開示対象外です。関連当事者情報への影響は、連結範囲の変更や、消去されずに残る関連当事者取引等を通じて検討します。
出典:企業会計基準委員会|企業会計基準第11号「関連当事者の開示に関する会計基準」(第6項)
また、監査上の主要な検討事項(KAM)は、重要な連結修正があれば自動的に該当する、というものではありません。
監査人が、監査役等とコミュニケーションを行った事項の中から、監査上特に重要であると判断した事項を選定し、監査報告書に記載するものです。
出典:日本公認会計士協会|監査基準報告書701「独立監査人の監査報告書における監査上の主要な検討事項の報告」(第7項~第10項)
監査対応では、連結修正の結論が適切であることに加えて、その判断過程、計算の正確性・網羅性、そして根拠資料による裏付けが確認されます。
出典:日本公認会計士協会|監査基準報告書600「グループ監査における特別な考慮事項」(第38項、A141項)
特に、次の領域は、監査人から詳しい説明を求められやすいところです。未実現損益の消去率、未実現損失の回収不能部分、税効果の上限、持分法適用会社との取引、外貨建内部取引、そして過年度修正の引継ぎです。
監査人に説明できる連結修正メモの作り方
連結修正を監査に耐える形で整理するには、仕訳だけでなく、論点メモを作成しておくことが有効です。
論点メモでは、取引の内容や重要性に応じて、次の事項のうち該当するものを整理します。既存の計算表や承認記録等に必要な根拠がまとまっている場合は、それらを参照し、資料を重複して作成することは避けます。
- 取引の概要
- 関係会社の範囲
- 売手・買手の区分
- 個別財務諸表上の会計処理
- 連結上の修正理由
- 適用する会計基準・実務指針
- 内部取引消去の対象科目
- 未実現損益の計算方法
- 利益率または損益率の根拠
- 期末保有資産の確認方法
- 未実現損失を消去しない部分の有無
- 非支配株主持分への配分
- 税効果の計算方法
- 翌期以降の実現・取崩し方法
- 開示への影響
- 内部統制上の確認手続
- 監査人との協議事項
このメモがあるかどうかで、監査対応の質は大きく変わります。
連結修正は、毎期繰り返される手続です。論点メモを積み重ねておくことで、担当者の交代、連結システムの変更、M&A、組織再編、IPO準備にも対応しやすくなります。
連結修正・内部取引消去で専門家に相談すべき場面
連結修正や内部取引消去の中には、通常の定型仕訳で処理できるものもあります。
しかし、次のような場合には、会計基準、税効果、監査対応、開示への影響を含めて、早い段階で整理しておくことが望まれます。
- グループ会社間の固定資産売買がある
- 内部利益を含む棚卸資産が重要である
- 未実現損失を消去すべきか、減損・評価損として残すべきか判断に迷う
- 売手側子会社に非支配株主が存在する
- グループ通算制度を適用しており、未実現損益の税効果が重要である
- 在外子会社との内部取引が多く、為替換算が複雑である
- 持分法適用会社との取引に重要性がある
- 内部取引の差異が毎期多額に発生している
- 連結修正の過年度引継ぎに不安がある
- 監査人から未実現損益や税効果の根拠資料を求められている
- IPO準備に向けて連結決算体制を整備したい
- 内部取引に不正リスクや循環取引リスクがある
- 組織再編やM&Aにより内部取引構造が変わった
犬飼公認会計士・税理士事務所では、上場企業、IPO準備企業、大規模グループにおける連結修正、内部取引消去、未実現損益、連結税効果、監査対応資料の整理を支援しています。会計処理の結論だけでなく、判断過程と説明資料の構築までを含めた支援です。
連結修正の処理方針や未実現損益の計算、税効果、監査人への説明に不安がある場合は、内部取引明細、期末在庫資料、固定資産売買契約、税効果計算資料、過年度連結修正表を整理したうえで、お問い合わせページからご相談ください。
決算期末に仕訳だけを調整するのではなく、後から説明できる連結決算プロセスとして整えておくことが大切です。
振り返り
| 論点 | 実務上の確認ポイント |
|---|---|
| 連結修正の目的 | 単体財務諸表の合算を、企業集団を1つの組織体とする財務報告へ変換する |
| 債権債務消去 | 内部債権債務の対応関係を確認し、関連する貸倒引当金と税効果も調整する。外部金融機関に対する残高は区別する |
| 取引高消去 | グループ内売上、仕入、手数料、利息、賃料、ロイヤルティ等を外部取引ベースに戻す |
| 棚卸資産の未実現利益 | 期末在庫に含まれる内部利益を把握し、合理的な利益率で消去する |
| 固定資産の未実現損益 | 売却損益の消去だけでなく、減価償却費、減損、売却・除却時の実現まで管理する |
| 未実現損失 | 回収不能と認められる部分は消去しないため、減損・評価損との切り分けが必要となる |
| 非支配株主持分 | 売手側子会社に非支配株主がいる場合、未実現損益の消去と関連する税効果による税引後の影響を、持分比率に応じて配分する |
| 税効果 | 通常の未実現利益の消去では、売却元の売却年度の税金を、課税所得による上限の範囲で繰り延べる。税務上も譲渡損益を繰り延べる取引は別途検討する |
| グループ通算 | 対象税目について通算グループ単位で上限を判定する。防衛特別法人税の取扱いと、適用する会計基準の時期を確認する |
| 持分法 | 取引の方向と、非連結子会社・関連会社の区分に応じて、消去額と調整科目を確認する |
| 外貨建内部取引 | 債権債務・取引高・未実現損益の消去と、為替差損益・為替換算調整勘定の処理を区別して確認する |
| 監査対応 | 仕訳だけでなく、取引概要、計算根拠、税効果、開示影響を論点メモとして残す |
※本記事は、当事務所が専門的な判断と根拠資料の確認を行い、内容に責任を持って掲載しています。論点の整理や、表現・体裁の調整には、生成AIを補助的に用いています。

