事業売却、子会社売却、不採算事業からの撤退、工場の閉鎖。あるいは、M&A後のカーブアウト、投資先の売却、IPOに伴う親会社持分の売却又は希薄化。
経営判断としては、いずれも「売る」「撤退する」「切り離す」という、ひとつながりの文脈で語られがちです。
ところがIFRS財務報告の世界では、同じ処分方針であっても、次の3つを明確に区別して判断していきます。
| 判断領域 | 問われること |
|---|---|
| 売却目的保有 | 非流動資産又は処分グループを財政状態計算書で区分表示するか |
| 測定 | IFRS第5号の測定要求の対象となる非流動資産又は処分グループを、帳簿価額と売却コスト控除後の公正価値のいずれか低い金額に測定するか |
| 非継続事業 | 損益・キャッシュ・フローを継続事業から区分して表示・開示するか |
IFRS第5号は、売却目的保有に分類される非流動資産及び処分グループの分類・測定・表示・開示と、非継続事業の表示・開示を定める基準です。
非流動資産又は処分グループの帳簿価額が、継続使用ではなく主として売却取引によって回収される場合、所定の要件を満たすことを条件として売却目的保有に分類します。IFRS第5号の測定要求の対象となる非流動資産又は処分グループは、原則として帳簿価額と売却コスト控除後の公正価値のいずれか低い金額で測定し、対象となる非流動資産の減価償却又は償却を停止します。
もっとも、すべての項目が同じ扱いになるわけではありません。繰延税金資産、従業員給付から生じる資産、IFRS第9号の適用範囲にある金融資産、IAS第40号の公正価値モデルで測定する投資不動産等は、引き続きそれぞれに適用される基準に従って測定します。
これとは別に、処分済み又は売却目的保有に分類された企業の構成単位が、IFRS第5号上の非継続事業の定義を満たす場合には、その結果を継続事業と区分して表示・開示します。
出典:IFRS Foundation|IFRS 5 Non-current Assets Held for Sale and Discontinued Operations 第1項~第5B項、第30項~第42項
なお、IPOに伴う持分処分については、支配喪失の有無と処分方法を区別しなければなりません。
親会社が保有株式を売却し、子会社に対する支配を喪失する計画について売却目的保有の要件を満たした場合には、売却後に一部持分を残す予定であっても、その子会社の資産及び負債のすべてを売却目的保有に分類します。一方、一部持分を売却しても支配を維持する場合、連結財務諸表上は所有者との資本取引となり、原則として子会社の基礎となる資産・負債を売却目的保有には分類しません。
子会社自身の新株発行による希薄化など、売却又は所有者への分配以外の方法で支配を喪失する計画がIFRS第5号の分類を生じさせるかについては、IFRS解釈指針委員会が未解決論点として挙げています。また、個別財務諸表において原価又は持分法で会計処理している子会社投資等が売却目的保有に分類される場合には、IAS第27号に従いIFRS第5号を適用します。
出典:IFRS Foundation|IFRS 5 Non-current Assets Held for Sale and Discontinued Operations 第8A項、2016年1月アジェンダ決定
出典:IFRS Foundation|IFRS 10 Consolidated Financial Statements 第23項
出典:IFRS Foundation|IAS 27 Separate Financial Statements 第10項
実務で大切なのは、「売却予定だから、とりあえず売却目的保有」と機械的に処理してしまわないことです。
売却の意思決定、適切な権限を有する機関又は経営者による承認・確約、買手の探索、売却価格、規制承認、株主承認、契約交渉、クロージング予定、事業としての独立性、セグメント情報、税効果、OCI、連結消去、そして開示。これらを一本の線でつなぎながら、財務諸表上の表示判断へと落とし込んでいく必要があります。
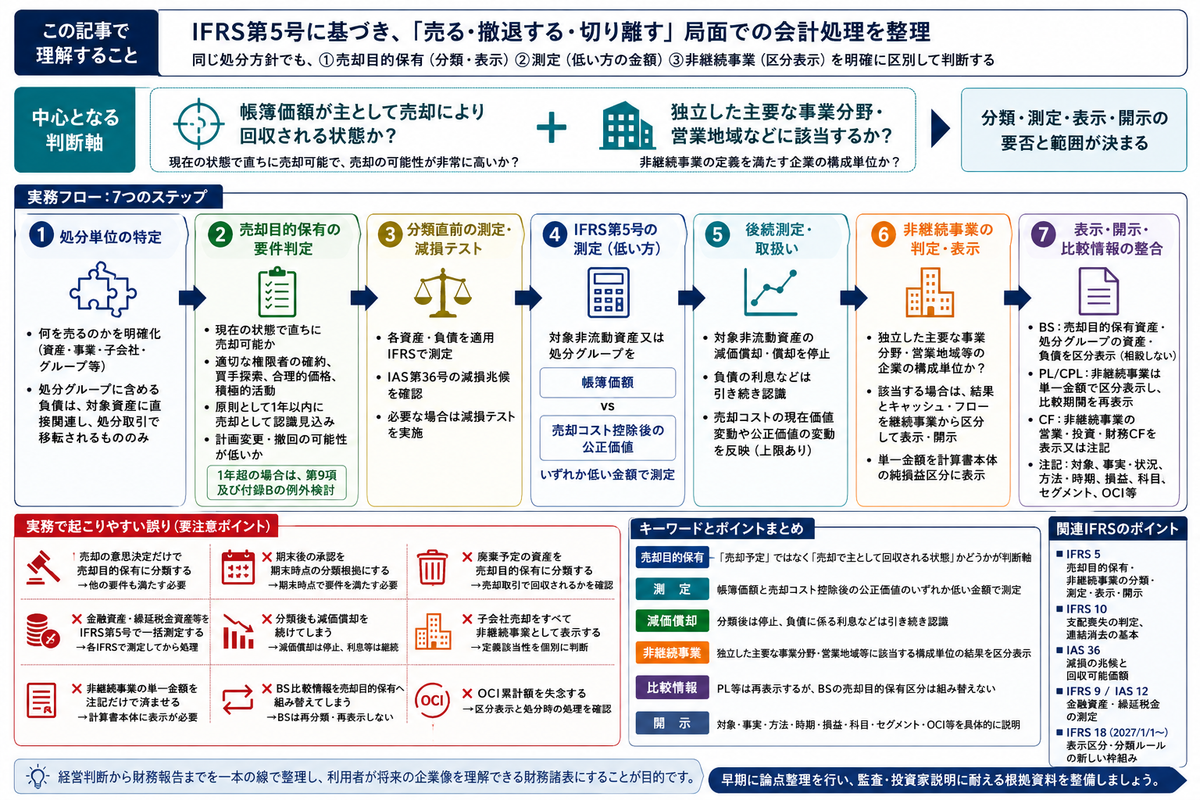
売却目的保有は「売却予定」ではなく「帳簿価額が主として売却により回収される状態」に基づく分類である
IFRS第5号では、非流動資産又は処分グループの帳簿価額が、継続使用ではなく主として売却取引によって回収される場合に、売却目的保有に分類します。
そのためには、その資産又は処分グループが、当該資産又は処分グループの売却に通常かつ慣例的な条件だけを前提として、現在の状態のまま直ちに売却可能であり、かつ売却の可能性が非常に高いことが求められます。
出典:IFRS Foundation|IFRS 5 Non-current Assets Held for Sale and Discontinued Operations 第6項~第7項
ここでいう「主として売却により回収される」とは、経営者が将来売るつもりでいる、という意思だけでは足りません。財務諸表日の時点で、その資産あるいは事業の回収パターンが、継続使用から売却へと実質的に切り替わっているかどうかを見極めることになります。
たとえば次のような状況では、売却方針そのものは存在していても、直ちに売却目的保有とはいえない場合があります。
- 売却候補先を探索する、その前段階にとどまっている
- 売却価格が現在の公正価値と比べて高すぎ、現実的な売却活動とはいえない
- 売手が売却前に完了させなければならない重要な設備移設、契約解除、法的分離、カーブアウト作業等が未了であり、それらが売却に通常かつ慣例的な条件の範囲を超えている
- 売却に重要な承認が必要であり、その取得可能性や時期に重大な不確実性があるため、売却可能性が非常に高いと判断できない
- 会社の機関設計及び権限規程上、当該売却計画を確約する権限を有する機関又は経営者による承認・確約が完了していない
- 売却と継続保有がなお同等の代替案として残されており、売却計画の重要な変更又は撤回の可能性が低いと判断できない
- 売却対象の範囲が、まだ定まっていない
もっとも、規制承認や通常のクロージング条件が残っていることだけで、直ちに「現在の状態のまま売却できない」と結論づけるわけではありません。何が通常かつ慣例的な条件に当たるかは、資産、事業、法域、取引方法等の事実と状況に基づいて判断します。予定IPOについても、目論見書が証券規制当局に承認されていないことだけで、売却目的保有への分類可否が決まるわけではありません。
出典:IFRS Foundation|IFRS 5 Non-current Assets Held for Sale and Discontinued Operations 第7項~第9項、2013年9月アジェンダ決定「Classification in conjunction with a planned IPO」
売却目的保有への分類は、経営者の意図をそのまま財務諸表に映し出すものではありません。経営者の売却意思が、実行可能な売却計画として、財務報告上の表示を変えるに足る状態まで進んでいるか。そこを確かめる判断だと考えていただくのがよいでしょう。
なお、IFRS第5号上の売却取引には、商業的実質を有する非流動資産同士の交換が含まれる場合があります。一方、他者への賃貸目的で保有していた有形固定資産を、通常の営業活動として反復的に販売する企業については、賃貸を終了して売却目的となった時点で帳簿価額により棚卸資産へ振り替え、IFRS第5号は適用しません。
出典:IFRS Foundation|IFRS 5 Non-current Assets Held for Sale and Discontinued Operations 第10項
出典:IFRS Foundation|IAS 16 Property, Plant and Equipment 第68A項
「可能性が非常に高い」を、証拠で説明できるようにする
IFRS第5号のもとで売却の可能性が非常に高いといえるためには、いくつかの条件がそろっている必要があります。
適切な権限レベルの経営者が売却計画を確約していること。買手を探し計画を完了させるための積極的な活動を開始していること。現在の公正価値に照らして合理的な価格で積極的な売却活動を行っていること。原則として分類日から1年以内に会計上の売却完了として認識されることが見込まれること。そして、計画の重要な変更や撤回の可能性が低いこと。株主承認が必要な法域では、その承認の見込みも評価に含めます。
ただし、企業の支配を超える事象又は状況による遅延であり、企業が売却計画への確約を維持していることを示す十分な証拠がある場合には、IFRS第5号第9項及び付録Bにより、売却完了までの期間が1年を超えても売却目的保有への分類を継続できることがあります。
出典:IFRS Foundation|IFRS 5 Non-current Assets Held for Sale and Discontinued Operations 第8項~第9項、付録B
この判断では、次のような証拠を組み合わせて整理していきます。
| 判断要件 | 実務で確認する資料例 |
|---|---|
| 適切な権限者の確約 | 取締役会議事録、経営会議資料、投資委員会資料、承認稟議その他社内権限規程上必要な承認資料 |
| 売却対象の特定 | 売却対象資産一覧、対象子会社、対象事業、カーブアウト範囲 |
| 買手探索の開始 | FA契約、ティーザー、インフォメーション・メモランダム、入札プロセス資料 |
| 合理的な売却価格 | 評価書、類似取引、入札価格、独立第三者のバリュエーション |
| 原則として1年以内の完了見込み | 売却として会計上認識されるまでのスケジュール、基本合意、SPAドラフト、規制承認予定、第9項及び付録Bの例外の検討 |
| 計画撤回可能性の低さ | 代替案比較、撤退決定の背景、売却継続に関する経営者の確認 |
| 必要な株主承認 | 株主総会議案、招集予定、株主構成、承認可能性の評価 |
| その他の案件固有の条件 | 規制当局の承認、金融機関同意、主要取引先同意、契約上のチェンジ・オブ・コントロール条項等 |
ここに挙げた資料は、あくまで実務上の証拠の例です。取締役会決議、FA契約、評価書、基本合意、SPAドラフト等のすべてが、あらゆる案件で一律に必要になるわけではありません。会社の機関設計、権限規程、取引規模、売却方法、事業の性質に応じて、どの資料が売却計画の確約と実行可能性を最もよく裏づけるかを判断します。
「売却を検討している」という説明だけでは、売却目的保有の根拠としては弱いものです。監査の場面でも、いつ、誰が、どの範囲を、どの価格帯で、どのような買手層を対象に、どのような方法及びスケジュールで売却活動を進めているのか、その一つひとつが確認されます。
IFRS第5号における「highly probable」とは、probable、すなわち「起こる可能性が起こらない可能性より高い」状態よりも、著しく可能性が高い状態をいいます。数値による一律の確率基準が定められているわけではありません。
だからこそ実務でも、売却計画への経営者の確約、買手の探索、合理的な価格での積極的な売却活動、原則として1年以内の完了見込み、そして計画変更・撤回可能性の低さを、一つずつ具体的に確認していく必要があります。
出典:IFRS Foundation|IFRS 5 Non-current Assets Held for Sale and Discontinued Operations 付録A、第8項~第9項
報告期間末後に要件を満たした場合は、期末に売却目的保有へ分類しない
実務で迷いやすいのが、期末を過ぎてから財務諸表の発行が承認される日までの間に、売却計画が一気に進展したケースです。
IFRS第5号では、売却目的保有の要件が報告期間末後に満たされた場合、その財務諸表において非流動資産又は処分グループを売却目的保有に分類することはしません。ただし、報告期間末後から財務諸表の発行が承認される日までの間に要件を満たした場合には、IFRS第5号第12項に基づき、対象となる非流動資産又は処分グループの説明、売却又は予想される処分に至った事実・状況、予想される処分方法・時期、該当する場合の報告セグメントを注記します。
出典:IFRS Foundation|IFRS 5 Non-current Assets Held for Sale and Discontinued Operations 第12項、第41項(a)、(b)、(d)
たとえば、3月31日の時点では売却計画が経営会議で検討中にすぎず、4月10日に取締役会で正式承認され、4月末に買手候補へのプロセスが始まった、という場合。3月期の財政状態計算書では、売却目的保有には分類しません。期末時点の状態を財務諸表に反映するという、財務報告の基本と整合する取扱いです。
報告期間末後の情報は、報告期間末時点に既に存在していた売却計画の確約や売却活動を裏づける証拠となる場合があります。ただし、適切な権限レベルの経営者による計画への確約、買手を探索し計画を完了させる積極的な活動、現在の公正価値との関係で合理的な価格による積極的な売却活動は、分類日までに実際に開始されていなければなりません。報告期間末後に初めて行われた承認、買手探索又は積極的な売却活動によって、報告期間末時点の要件を事後的に満たしたことにはできないのです。
ここでは「契約締結日」だけを見るのではなく、売却計画の実行可能性を基礎づける事実が、期末時点でどこまで存在していたかが問われます。
出典:IFRS Foundation|IFRS 5 Non-current Assets Held for Sale and Discontinued Operations 第7項~第12項、2013年9月アジェンダ決定「Classification in conjunction with a planned IPO」
廃棄・閉鎖・遊休は、必ずしも売却目的保有ではない
IFRS第5号は、廃棄予定の非流動資産又は処分グループを、売却目的保有に分類しないとしています。その帳簿価額が、主として売却ではなく継続使用によって回収されるからです。
ただし、廃棄予定の処分グループが非継続事業の要件を満たす場合には、その使用を停止した時点から、非継続事業として結果及びキャッシュ・フローを表示・開示します。また、一時的に使用を停止しているだけの資産を、廃棄されたものとして扱うこともできません。
出典:IFRS Foundation|IFRS 5 Non-current Assets Held for Sale and Discontinued Operations 第13項~第14項
この切り分けは、撤退の局面でとりわけ重要になります。
| 経営上の表現 | IFRS上の検討 |
|---|---|
| 工場を閉鎖する | 売却か、廃棄か、使用停止かを区別する |
| 店舗を撤退する | 賃貸借契約、使用権資産、原状回復義務、転貸・譲渡可能性を確認する |
| 事業をやめる | 非継続事業か、単なるリストラクチャリングかを確認する |
| 子会社を清算する | 清算・閉鎖自体は通常、売却目的保有ではない。ただし、非継続事業の要件を満たす場合には使用停止時点以後の非継続事業表示を検討し、清算過程で個別に売却する残存資産は別途、売却目的保有の要件を検討する |
| 資産を遊休化する | 売却活動がなければ売却目的保有ではなく、IAS第36号の減損兆候を検討する |
有形固定資産などの実務でも、IFRS第5号に基づく売却目的保有への分類は、あくまで帳簿価額が主として売却取引によって回収される資産に適用されるものです。資産を廃棄又は破壊する場合と、現状のスクラップとして第三者へ売却し、その売却代金によって帳簿価額を主として回収する場合は区別しなければなりません。後者については、他の要件を満たせば売却目的保有となる可能性があります。
また、処分計画が存在すること自体が、IAS第36号上の減損兆候になり得ます。したがって、売却目的保有の要件を満たす前の段階であっても、減損の検討が必要になる場合があります。
出典:IFRS Foundation|IAS 36 Impairment of Assets 第8項~第12項
売却目的保有に分類する直前に、他のIFRSに基づく測定を先に済ませる
売却目的保有への分類は、測定の出発点そのものを変えます。とはいえ、分類する直前の帳簿価額をそのまま使えばよい、というわけではありません。
IFRS第5号では、売却目的保有に初めて分類する直前に、その資産又は処分グループ内のすべての資産・負債の帳簿価額を、適用されるIFRSに従って測定します。そのうえで、IFRS第5号の測定要求の対象となる非流動資産又はそのような非流動資産を含む処分グループを、帳簿価額と売却コスト控除後の公正価値のいずれか低い金額で測定していきます。
出典:IFRS Foundation|IFRS 5 Non-current Assets Held for Sale and Discontinued Operations 第4項、第15項~第19項
処分グループに含める負債は、対象資産又は事業に関連する負債のすべてではありません。対象資産に直接関連し、売却その他の処分取引において買手等へ移転される負債が処分グループに含まれます。対象事業に関連していても、処分後も売手に残存する債務は、原則として処分グループには含めません。
出典:IFRS Foundation|IFRS 5 Non-current Assets Held for Sale and Discontinued Operations 付録A「disposal group」
実務上の順序を整理すると、次のようになります。
- 売却対象を確定する
- 売却対象が個別資産か、処分グループかを判断する
- 処分グループに含める負債が、対象資産に直接関連し、処分取引で移転されるものかを確認する
- 分類直前に、各資産・負債を適用されるIFRSで測定する
- IAS第36号の減損テストが必要かを確認する
- 処分グループ全体の売却コスト控除後の公正価値を見積る
- 帳簿価額と売却コスト控除後の公正価値を比較する
- 必要な減損損失を認識する
- 売却目的保有として財政状態計算書に区分表示する
- 以後、対象非流動資産の減価償却・償却を停止する
ここで押さえておきたいのは、売却目的保有に分類されることが見込まれているからといって、分類直前に適用されるIFRSに基づく測定を省略できるわけではない、という点です。
分類直前には、対象となる資産・負債をそれぞれに適用されるIFRSに従って測定します。IAS第36号の適用対象資産について、売却・閉鎖・遊休化等が減損の兆候に該当する場合又は定期的な減損テストが要求される場合には、分類前に必要な減損テストを実施します。もっとも、すべての売却案件について、一律に正式な回収可能価額の算定が必要になるわけではありません。
出典:IFRS Foundation|IAS 36 Impairment of Assets 第8項~第10項
減価償却は停止するが、負債に係る利息などは止まらない
IFRS第5号は、売却目的保有に分類された非流動資産について、また売却目的保有に分類された処分グループの一部である非流動資産について、減価償却又は償却を行わないとしています。その一方で、売却目的保有に分類された処分グループの負債に帰属する利息その他の費用は、引き続き認識します。
出典:IFRS Foundation|IFRS 5 Non-current Assets Held for Sale and Discontinued Operations 第25項
つまり、処分グループを売却目的保有に分類したあとも、損益がすべて止まるわけではありません。
たとえば、子会社の売却を予定し、その子会社を処分グループとして売却目的保有に分類したとしても、売却完了までに発生する利息費用、退職給付費用、為替差損益、税金費用、引当金の見直しなどは、該当する基準に従って処理していきます。売却目的保有は、「処分まで何も認識しない」という会計処理ではないのです。
処分グループでは、IFRS第5号の測定対象外となる資産・負債にも目を配る
処分グループには、非流動資産だけでなく、流動資産、金融資産、負債、引当金、繰延税金、契約負債などが含まれることがあります。
IFRS第5号は、売却目的保有に分類された処分グループについて、IFRS第5号の測定要求の範囲外にある資産・負債を、処分グループの売却コスト控除後の公正価値を再測定する前に、適用されるIFRSに従って再測定することを求めています。
出典:IFRS Foundation|IFRS 5 Non-current Assets Held for Sale and Discontinued Operations 第4項~第5項、第18項~第19項
処分グループの測定にあたっては、次のような整理が欠かせません。
| 処分グループ内の項目 | 測定上の注意 |
|---|---|
| 有形固定資産・無形資産 | IFRS第5号の測定対象になり得る |
| のれん | 処分グループに配分されている場合、減損損失の配分に影響する |
| 棚卸資産 | IAS第2号等に従って測定する |
| 金融資産 | IFRS第9号等に従って測定する |
| 繰延税金資産・負債 | IAS第12号に従って測定する。繰延税金資産はIFRS第5号の測定要求から明示的に除外される |
| 従業員給付から生じる資産・負債 | IAS第19号に従って測定する。従業員給付から生じる資産はIFRS第5号の測定要求から明示的に除外される |
| IAS第40号の公正価値モデルで測定する投資不動産 | IAS第40号に従って公正価値で測定する |
| IAS第41号に従い売却コスト控除後の公正価値で測定する非流動資産 | IAS第41号に従って測定する |
| IFRS第17号の適用範囲にある保険契約グループ | IFRS第17号に従って測定する |
| 引当金・偶発負債 | IAS第37号等に従って見直す |
| リース負債 | IFRS第16号に従って測定する |
| 契約資産・契約負債 | IFRS第15号等に従って測定する |
処分グループの売却予定価格だけを眺めていても、会計処理は完結しません。まず個別基準による測定を済ませ、そのうえで、IFRS第5号の測定対象となる非流動資産を含む処分グループ全体としてIFRS第5号の測定を適用する。この二段構えの構造を意識しておくことが大切です。
なお、処分グループが主として又は全部、IFRS第9号の適用範囲にある金融商品で構成される場合に、IFRS第5号を処分グループ全体へどのように適用するかについては、IFRS解釈指針委員会が未解決論点を指摘しています。金融商品を中心とする処分グループでは、単純な一括測定を前提とせず、対象項目、認識単位、適用基準を個別に整理する必要があります。
出典:IFRS Foundation|IFRS 5 Non-current Assets Held for Sale and Discontinued Operations 第5項、2016年1月アジェンダ決定「Other various IFRS 5-related issues」
処分グループの減損損失の配分は、IAS第36号の考え方と同じではない
処分グループで減損損失が生じた場合、IFRS第5号は、処分グループに認識した減損損失やその後の利得を、IFRS第5号の測定要求の範囲内にある非流動資産の帳簿価額に配分するとしています。その配分の順序については、IAS第36号の配分順序を参照します。
出典:IFRS Foundation|IFRS 5 Non-current Assets Held for Sale and Discontinued Operations 第20項~第23項
この点で、通常のIAS第36号のCGU減損と、IFRS第5号の処分グループの減損損失は、よく似ています。ただし、完全に同じというわけではありません。
IFRS解釈指針委員会(IFRS Interpretations Committee)の2016年1月のアジェンダ決定では、IFRS第5号に基づく処分グループの減損損失を、IFRS第5号の測定要求の範囲内にある非流動資産へ配分する場合、IAS第36号第105項の「個別資産を、公正価値から処分コストを控除した金額・使用価値・ゼロのうち最も高い金額を下回って減額しない」という制限は適用されない、と整理されています。
もっとも、このアジェンダ決定は、IFRS第5号の測定対象となる非流動資産の帳簿価額が、配分対象となる減損損失額以上である事例を前提としています。減損損失が当該帳簿価額を超える場合や、過去にのれんへ配分された減損損失の戻入れについては、IFRS第5号上の未解決論点が残っているため、個別案件ごとの慎重な検討が必要です。
出典:IFRS Foundation|IFRS 5 Non-current Assets Held for Sale and Discontinued Operations 2016年1月アジェンダ決定「To what extent can an impairment loss be allocated to non-current assets within a disposal group?」「Other various IFRS 5-related issues」
処分グループの減損損失では、まずのれんを減額し、その後にIFRS第5号の測定対象となる非流動資産へ配分していく。これが実務での基本的な考え方です。
この論点は、監査でも深掘りされやすい領域です。特に、処分グループに金融資産、棚卸資産、繰延税金資産、引当金などが混在している場合、どの資産に減損損失を配分するかを誤ると、資産クラス別残高、税効果、OCI、セグメント情報にまで、連鎖的な不整合が生じてしまいます。
売却計画が変更された場合は、売却目的保有から外すだけでは終わらない
売却目的保有に分類したあとに、買手候補との交渉が不調に終わる、規制承認が得られない、事業方針が変わる。こうした事態は、実務では珍しくありません。
IFRS第5号では、売却目的保有の要件を満たさなくなった場合、その資産又は処分グループは売却目的保有としての分類を終了します。その際には、次のいずれか低い金額で測定します。
- 売却目的保有に分類されなかったと仮定した場合の減価償却・償却・再評価を反映した帳簿価額
- 売却又は所有者への分配をしないと決めた時点の回収可能価額
必要な調整は、原則として、要件を満たさなくなった期間の継続事業の純損益に含めます。ただし、売却目的保有への分類前にIAS第16号又はIAS第38号の再評価モデルで測定していた資産については、その調整を再評価による増加又は減少として処理します。
出典:IFRS Foundation|IFRS 5 Non-current Assets Held for Sale and Discontinued Operations 第26項~第28項、脚注6
ここで見落としてはならないのは、分類を停止する際に「売却目的保有から通常の非流動資産へ戻す」という表示の付け替えだけで済ませないことです。
分類期間中に止めていた減価償却費を単純に一括計上するのではなく、売却目的保有に分類されていなかったと仮定した場合の減価償却・償却・再評価を反映した帳簿価額を再計算し、回収可能価額と比較したうえで、必要な調整を行います。
さらに、処分グループ又は非流動資産が、子会社、共同支配事業、共同支配企業、関連会社、あるいは共同支配企業・関連会社への持分の一部であった場合には、売却目的保有又は所有者分配目的保有として分類されていた期間以後の財務諸表について、IFRS第5号の要求に従った修正を行う必要があります。
売却目的保有と所有者分配目的保有の直接変更は、計画の継続として扱う
売却目的保有から所有者分配目的保有へ直接変更する場合、又は所有者分配目的保有から売却目的保有へ直接変更する場合、その変更は元の処分計画の継続として扱います。売却目的保有の分類を取り消す場合の会計処理は行わず、分類日も変更しません。
新たな処分方法に適用される分類、測定、表示及び開示の要求を適用し、所有者分配目的保有へ変更した場合には、帳簿価額と分配コスト控除後の公正価値のいずれか低い金額で測定します。
出典:IFRS Foundation|IFRS 5 Non-current Assets Held for Sale and Discontinued Operations 第15A項、第26A項
そのため、売却計画が変更されたときには、次の項目をまとめて見直します。
- 売却目的保有の分類終了日
- 通常のIFRS測定へ戻した場合の帳簿価額
- 売却目的保有に分類されていなかったと仮定した場合の減価償却・償却・再評価を反映した帳簿価額の再計算
- IAS第36号に基づく回収可能価額
- 表示科目
- 比較情報への影響
- 非継続事業表示の取扱い
- 取締役会資料・監査説明資料の更新
- IFRS第5号第26項又は第29項が適用される場合の、計画変更に至った事実・状況及び当期・表示される過年度の業績に与える影響の開示
以前に非継続事業として表示していた企業の構成単位が売却目的保有でなくなった場合には、表示されるすべての期間について、その構成単位の結果を継続事業へ再分類します。過年度の金額については、再表示した旨を説明します。
出典:IFRS Foundation|IFRS 5 Non-current Assets Held for Sale and Discontinued Operations 第29項、第36項、第42項
非継続事業は、単なる売却予定資産とは違う
売却目的保有と非継続事業は、重なる部分こそありますが、同じものではありません。
IFRS第5号における企業の構成単位とは、営業上及び財務報告上、企業の残りの部分から明確に区別できる営業活動及びキャッシュ・フローを含むものをいいます。そして非継続事業とは、処分済み、又は売却目的保有に分類された企業の構成単位のうち、独立した主要な事業分野又は営業地域を表すもの、独立した主要な事業分野又は営業地域を処分する単一の統合された計画の一部であるもの、あるいは転売のみを目的として取得した子会社をいいます。
出典:IFRS Foundation|IFRS 5 Non-current Assets Held for Sale and Discontinued Operations 第31項~第32項、付録A
したがって、両者の関係は次のように整理できます。
| 状況 | 売却目的保有 | 非継続事業 |
|---|---|---|
| 工場建物を売却する | 該当し得る | 通常は該当しない |
| 遊休土地を売却する | 該当し得る | 通常は該当しない |
| 小規模子会社を売却する | 該当し得る | 通常は該当しないことが多い。ただし、転売のみを目的として取得した子会社については別途検討する |
| 独立した主要な事業分野を売却する | 該当し得る | 該当し得る |
| 海外地域事業を一括売却する | 該当し得る | 独立した主要な営業地域に該当すれば、非継続事業となり得る |
| 転売のみを目的として取得した子会社 | 要件を満たせば該当する | 該当する |
| 廃棄予定の事業を閉鎖する | 売却目的保有には分類しない | 要件を満たせば、使用停止時点から非継続事業として表示・開示する |
実務では、「子会社売却=非継続事業」と短絡しないことが何より重要です。子会社の売却であっても、それがグループにとって独立した主要な事業分野又は営業地域を表していなければ、非継続事業には該当しない可能性があります。ただし、転売のみを目的として取得した子会社については、独立した主要な事業分野又は営業地域であることとは別に、IFRS第5号第32項(c)を検討します。
逆に、単一の法人格をなさない事業部門であっても、営業上・財務報告上明確に区別できる構成単位であり、独立した主要な事業分野又は営業地域に該当するのであれば、非継続事業となり得ます。
実務では、まず、処分対象の営業活動及びキャッシュ・フローが、営業上及び財務報告上、企業の残りの部分から明確に区別できる構成単位であるかを確認します。そのうえで、当該構成単位が独立した主要な事業分野又は営業地域を表すか、又はそのような事業分野・営業地域を処分する単一の統合された計画の一部であるかを判断します。CGU、管理会計単位及び報告セグメントとの関係は、判断資料として確認します。
IFRS第5号は、企業の構成単位が使用中にはCGU又はCGUグループであったことを示していますが、CGUとして識別できるだけで非継続事業になるわけではありません。また、IFRS第8号上の報告セグメントであることは有力な判断資料になり得るものの、必要条件でも十分条件でもありません。「独立した主要な事業分野又は営業地域」について、一律に適用できる数値基準は設けられておらず、IFRS解釈指針委員会もその解釈を未解決論点として挙げています。
出典:IFRS Foundation|IFRS 5 Non-current Assets Held for Sale and Discontinued Operations 第31項~第32項、2016年1月アジェンダ決定「Other various IFRS 5-related issues」
転売のみを目的として取得した非流動資産又は処分グループについては、取得時点で1年以内の売却要件を満たし、その他の未充足要件が取得後の短期間、通常は3か月以内に満たされる可能性が非常に高ければ、取得日から売却目的保有に分類します。
新規取得時に売却目的保有に分類された子会社については、非継続事業の単一金額の内訳分析、営業・投資・財務活動別キャッシュ・フロー情報、売却目的保有資産・負債の主要なクラスの表示・開示が不要となる例外があります。
出典:IFRS Foundation|IFRS 5 Non-current Assets Held for Sale and Discontinued Operations 第11項、第33項、第38項~第39項
非継続事業は、損益を継続事業から切り離して表示する
IFRS第5号は、非継続事業の税引後損益と、非継続事業を構成する資産又は処分グループの売却コスト控除後の公正価値への測定又は処分に係る税引後の利得・損失の合計額を、純損益計算書又は単一の純損益及びその他の包括利益計算書の純損益区分に、単一金額として表示することを求めています。単一金額そのものを注記だけで済ませることはできません。
その単一金額の内訳として、収益、費用、税引前損益、関連する法人所得税費用、測定・処分に係る利得・損失及びその関連税額を、計算書本体又は注記に表示・開示します。ただし、取得時に売却目的保有の要件を満たした新規取得子会社については、この内訳分析は要求されません。
また、親会社の所有者に帰属する継続事業及び非継続事業の損益額についても、計算書本体又は注記に表示・開示します。
出典:IFRS Foundation|IFRS 5 Non-current Assets Held for Sale and Discontinued Operations 第33項~第33A項
この表示が意味するのは、利用者が「継続して残る事業の収益力」と「処分される事業の影響」を、分けて理解できるようにすることです。つまり非継続事業の表示は、単なる表示科目の付け替えではなく、企業の将来収益力の見方そのものに直接かかわってきます。
実務では、次のような論点が浮かび上がります。
| 論点 | 実務上の注意 |
|---|---|
| 本社費 | 当該構成単位に直接帰属する費用及び合理的な会計単位に基づき配賦されている費用を識別し、恣意的な継続事業・非継続事業間の付替えを防ぐ |
| 内部取引 | 継続事業と非継続事業間の取引をどのように連結消去し、消去後の財務影響を説明するか |
| 税効果 | 非継続事業に関連する税金費用をどのように算定するか |
| 減損損失 | 減損対象が非継続事業を構成する資産又は処分グループに帰属するかを確認する |
| 処分損益 | 測定時点・処分時点・税効果をどのように区分するか |
| EPS | IAS第33号の適用対象企業について、非継続事業に係る基本的及び希薄化後1株当たり利益を計算書本体又は注記に表示・開示する |
| セグメント報告 | IFRS第8号の報告セグメント情報との整合性をどのように取るか |
| 予算・管理資料 | 内部管理上の撤退事業損益とIFRS表示をどのようにつなぐか |
IAS第33号は、普通株式又は潜在的普通株式が公開市場で取引されている企業や、公開市場での株式発行のために財務諸表を規制当局へ提出している企業等に適用されます。適用対象外の企業が任意に1株当たり利益を開示する場合にも、IAS第33号に従う必要があります。
出典:IFRS Foundation|IAS 33 Earnings per Share 第2項~第4項、第68項
非継続事業の表示は、継続事業の業績をよく見せるための裁量的な再分類ではありません。企業の構成単位がIFRS第5号の定義を満たすか、処分済み又は売却目的保有に分類されたか、独立した主要な事業分野又は営業地域に該当するか。これらを、あくまで事実に基づいて判断していきます。
過年度に処分した非継続事業に直接関連して、当期に金額の調整が生じる場合にも注意が必要です。売買価格調整や補償条項に関する不確実性の解消、売手が留保した環境債務・製品保証債務の調整、処分取引に直接関連する従業員給付制度債務の決済などは、引き続き非継続事業区分に分類し、その内容と金額を開示します。
出典:IFRS Foundation|IFRS 5 Non-current Assets Held for Sale and Discontinued Operations 第35項
非継続事業の比較情報は組み替える。しかし財政状態計算書の売却目的保有区分は組み替えない
ここは、実務でもとりわけ誤りやすいところです。
IFRS第5号は、非継続事業に係る表示・開示について、表示される過年度を再表示し、最新の表示期間の末日までに非継続となったすべての事業に対応させることを求めています。
その一方で、財政状態計算書における売却目的保有資産又は処分グループの区分表示については、過去期間の金額を、最新期間の分類に合わせて組み替えることはしません。比較財政状態計算書について、当期の売却目的保有分類を反映する再分類又は再表示は行いません。
出典:IFRS Foundation|IFRS 5 Non-current Assets Held for Sale and Discontinued Operations 第34項、第40項
この違いは、次のように整理できます。
| 財務諸表・情報 | 売却目的保有・非継続事業に係る比較情報 |
|---|---|
| 財政状態計算書 | 過年度を当期の売却目的保有分類に合わせて再分類又は再表示しない |
| 純損益計算書又は単一計算書の純損益区分 | 非継続事業について比較期間を再表示する |
| キャッシュ・フロー情報 | 非継続事業の営業・投資・財務活動別キャッシュ・フローを表示又は注記し、比較期間も再表示する。取得時に売却目的保有となった新規取得子会社には例外がある |
| 注記 | 当期の分類・売却の事実、状況、金額、セグメント等を説明する |
実務でも、売却目的保有に分類された資産について、比較財政状態計算書を当期の売却目的保有分類に合わせて再分類又は再表示することはありません。その一方で、非継続事業の損益表示では、比較期間を再表示します。この非対称性を押さえておくことが肝心です。
この違いを理解しないまま作業を進めると、開示ドラフトでBSの比較情報とPLの比較情報を同じルールで処理してしまい、レビューの段階で大きな修正が必要になってしまいます。
継続事業に残る売却損益と、非継続事業の売却損益を混同しない
売却目的保有に分類された非流動資産又は処分グループが、非継続事業の定義を満たさない場合、その再測定損益は継続事業の純損益に含めます。
出典:IFRS Foundation|IFRS 5 Non-current Assets Held for Sale and Discontinued Operations 第37項
たとえば、遊休土地の売却、単独工場の売却、小規模子会社の売却、特定資産の入替え。これらは売却目的保有に該当する可能性があっても、非継続事業には該当しない場合があります。そのときは、関連する減損損失、売却益、売却損は、継続事業の純損益に含めることになります。
ここで大切なのは、経営者が「撤退案件」と呼んでいるものと、IFRS上の「非継続事業」は、必ずしも一致しないということです。経営上は撤退案件であっても、IFRS第5号の定義を満たさなければ、非継続事業としては表示しません。
IFRS第18号の適用後は、非継続事業に該当しない売却目的保有資産の分類・再測定・認識中止に係る収益及び費用について、原則として、その資産が分類又は認識中止の直前に生じさせていた収益及び費用と同じ区分へ分類します。
異なる区分に属する資産・負債を含む処分グループについては、原則として営業区分に分類し、法人所得税資産を除くすべての資産が直前まで投資区分に属していた場合などには投資区分に分類します。
出典:IFRS Foundation|IFRS 18 Presentation and Disclosure in Financial Statements B60項~B64項
継続事業と非継続事業の内部取引は、IFRS第10号の連結消去を上書きしない
非継続事業の表示で実務上むずかしいのが、継続事業と非継続事業の間に重要な内部取引が残る場合です。
たとえば、売却予定の子会社がグループ内の製造機能を担っていて、売却後も継続事業へ製品を供給し続ける、といったケース。過去の内部売上・内部仕入をどう表示するかが問題になります。
IFRS解釈指針委員会のアジェンダ決定では、IFRS第5号も、IAS第1号も、IFRS第18号を適用する事業年度についてはIFRS第18号も、IFRS第10号の連結消去要求を上書きするものではない、と整理されています。IFRS第10号はグループ内取引に係る収益・費用等の消去を求めており、内部取引を消去しない表示は、IFRS第10号と整合しません。
ただし、利用者が非継続事業の財務影響を評価できるよう、事実と状況に応じて追加の開示が必要になる場合があります。
出典:IFRS Foundation|IFRS 5 Non-current Assets Held for Sale and Discontinued Operations 2016年1月アジェンダ決定「How to present intragroup transactions between continuing and discontinued operations」
したがって連結財務諸表では、まず連結会社間の取引を消去します。そのうえで、売却後も継続する取引、移行サービス契約、供給契約、ライセンス契約、賃貸借、保証、債務引受などが、継続事業の将来損益にどう影響するかを、必要に応じて説明していきます。
消去後の連結損益を継続事業と非継続事業にどのように分解して示すかについて、IFRS解釈指針委員会は詳細な統一処理を示していません。消去後の継続事業・非継続事業への表示方法については、重要な内部取引の内容に応じた判断が必要となります。
財政状態計算書では、資産と負債を別々に区分表示し、相殺しない
IFRS第5号は、売却目的保有に分類された非流動資産及び売却目的保有に分類された処分グループの資産を、他の資産と区分して財政状態計算書に表示することを求めています。売却目的保有に分類された処分グループの負債も、他の負債と区分して表示します。そして、これらの資産と負債を相殺し、単一の金額として表示することは認められません。
主要な資産・負債のクラスは、原則として財政状態計算書又は注記で表示・開示します。ただし、取得時に売却目的保有の要件を満たした新規取得子会社については例外があります。
出典:IFRS Foundation|IFRS 5 Non-current Assets Held for Sale and Discontinued Operations 第38項~第40項
実務上の表示イメージは、次のとおりです。
| 表示区分 | 表示上の考え方 |
|---|---|
| 売却目的保有に分類された非流動資産 | 他の資産と区分して表示する |
| 売却目的保有に分類された処分グループの資産 | 他の資産と区分して表示する |
| 売却目的保有に分類された処分グループの負債 | 他の負債と区分して表示する |
| 関連するOCI累計額 | 当該非流動資産又は処分グループに関連してOCIに認識され、資本に累積している金額を区分表示する |
| 資産・負債の主要なクラス | 原則として財政状態計算書又は注記で表示・開示する |
| 比較財政状態計算書 | 過年度を当期の売却目的保有分類に合わせて再分類又は再表示しない |
IFRS第18号の適用後は、財政状態計算書に表示すべき項目として、IFRS第5号に従って売却目的保有に分類された資産及び処分グループに含まれる資産の合計、ならびに売却目的保有に分類された処分グループに含まれる負債が、明示されています。
出典:IFRS Foundation|IFRS 18 Presentation and Disclosure in Financial Statements 第103項
なお、IFRS第18号は2027年1月1日以後に開始する事業年度から適用され、早期適用も認められています。IFRS第18号はIAS第1号を置き換えるため、売却目的保有・非継続事業の表示に関する周辺の参照についても、企業の適用時期に応じて確認しておく必要があります。
出典:IFRS Foundation|IFRS 18 Presentation and Disclosure in Financial Statements
OCIを忘れると、売却目的保有の表示は不完全なままになる
売却目的保有に分類された非流動資産又は処分グループに関連して、その他の包括利益に認識され、資本に累積している収益又は費用がある場合、IFRS第5号はその累計額を区分表示することを求めています。
出典:IFRS Foundation|IFRS 5 Non-current Assets Held for Sale and Discontinued Operations 第38項
その代表例が、在外営業活動体を含む処分グループです。この場合、為替換算差額の累計額がOCIに存在していることがあります。売却目的保有に分類した時点で、直ちに純損益へ組み替えるわけではありませんが、その処分グループに関連するOCI累計額を表示上どう見せるかを、あらかじめ検討しておく必要があります。
実際の処分時に必要となる会計処理は、OCI項目の性質によって異なります。
| OCI項目 | 処分時の主な確認事項 |
|---|---|
| 在外営業活動体の為替換算差額 | 在外営業活動体の処分時には原則として純損益へ組み替える。部分処分、支配喪失、非支配持分への帰属額には別個の規定がある |
| 負債性金融資産のFVOCI累計額 | 金融資産の認識中止時に、資本から純損益へ組替調整する |
| 資本性金融商品のFVOCI累計額 | 純損益へは組み替えない。資本内で振り替えることはできる |
| IAS第16号の再評価剰余金 | 認識中止時に利益剰余金へ直接振り替えることはできるが、純損益を経由しない |
| ヘッジ剰余金 | ヘッジ対象、予定取引、純投資ヘッジ等に適用される基準に従い、組替調整、ベーシス・アジャストメント又は残高処理を判断する |
売却目的保有への分類、OCI累計額の区分表示、処分時のリサイクリング、資本内振替又は残高の認識中止。これらを別々に処理すると不整合が生じやすいため、処分グループを一つの単位として整理しつつ、OCIの各項目に適用される基準へ戻って確認することが大切です。
出典:IFRS Foundation|IAS 21 The Effects of Changes in Foreign Exchange Rates 第48項~第48C項
出典:IFRS Foundation|IFRS 9 Financial Instruments 第5.7.10項、B5.7.1項
出典:IFRS Foundation|IAS 16 Property, Plant and Equipment 第41項
注記では、売却対象・売却に至る事実・方法・時期・損益・セグメントを説明する
IFRS第5号は、非流動資産又は処分グループが売却目的保有に分類された期間、又は売却された期間において、次の情報を注記することを求めています。
- その非流動資産又は処分グループの説明
- 売却又は予想される処分に至った事実・状況
- 予想される処分方法及び時期
- 認識した利得又は損失
- 利得又は損失が計算書本体に独立表示されていない場合には、その金額を含む表示科目
- 該当する場合には、IFRS第8号上の報告セグメント
出典:IFRS Foundation|IFRS 5 Non-current Assets Held for Sale and Discontinued Operations 第41項
ここで求められているのは、単なる定型文ではありません。
たとえば、次のような注記は、どうしても情報価値が乏しくなりがちです。
「当社は、事業ポートフォリオの見直しにより、A事業を売却目的保有に分類しました」
これだけでは、財務諸表の利用者は、どの資産・負債が売却されるのか、売却の確度はどの程度なのか、いつ売却されるのか、どのセグメントに属するのか、損益にどう影響するのかを、判断できません。
より実務的には、次のような観点を整理していきます。
| 注記項目 | 記載に必要な実務情報 |
|---|---|
| 売却対象の説明 | 対象事業、対象子会社、対象資産、処分グループの範囲 |
| 売却に至る事実・状況 | 事業ポートフォリオ見直し、撤退方針、M&A戦略、規制対応 |
| 処分方法 | 株式譲渡、事業譲渡、資産譲渡、支配喪失を伴うIPO等、所有者分配 |
| 処分時期 | クロージング予定、承認プロセス、原則として1年以内の完了見込み、第9項及び付録Bの例外 |
| 測定損益 | 減損損失、戻入れ、売却損益、売却コスト |
| 表示科目 | 継続事業か非継続事業か。利得・損失が独立表示されていない場合に、その金額を含む科目 |
| セグメント | IFRS第8号上の報告セグメントとの関係 |
| OCI | 為替換算差額、再評価剰余金、負債性・資本性金融商品のFVOCI、ヘッジ剰余金等との関係 |
| 重要な不確実性 | 規制承認、価格調整、補償、クロージング条件 |
IFRS第5号は、売却目的保有・非継続事業に固有の開示を定めています。ただし、他のIFRSが特定の開示を求める場合や、処分グループ内の資産・負債の測定に関する開示が必要な場合には、他の基準の開示もあわせて検討します。また、IFRS第18号やIAS第8号の開示要求を満たすために、追加の開示が必要になることもあります。
出典:IFRS Foundation|IFRS 5 Non-current Assets Held for Sale and Discontinued Operations 第5B項
売却目的保有・非継続事業の判断プロセス
実務では、次の順序で検討していくと、論点の抜け漏れを防ぎやすくなります。
1. 経営判断の内容を、会計上の処分単位に翻訳する
まず、「何を売るのか」をはっきりさせます。資産単体なのか、事業なのか、子会社なのか、複数の子会社を含むグループなのか、持分法投資なのか、権利義務を含む処分グループなのか。ここを丁寧に整理します。
経営会議の資料には「A事業撤退」と書かれていても、会計上は、A事業に関する棚卸資産、有形固定資産、使用権資産、無形資産、のれん、従業員給付債務、引当金、リース負債、契約資産・契約負債、税金資産・負債を、どこまで含めるのかを明確にしていく必要があります。
その際、処分グループに含める負債は、対象資産に直接関連し、処分取引において移転されるものに限られる点にも注意が必要です。
2. 売却目的保有の要件を、期末時点で確認する
売却計画の確約、現在の状態で直ちに売却可能であること、買手の探索、合理的な価格による積極的な売却活動、原則として1年以内に売却として認識される見込み、計画変更・撤回の可能性を確認します。
1年を超える場合には、企業の支配を超える事象又は状況による遅延であり、IFRS第5号第9項及び付録Bの例外を満たすかを確認します。
期末後の進展は、期末時点に既に存在していた事実を裏づける証拠になり得ますが、期末時点で要件を満たしていなければ、期末の財務諸表で売却目的保有に分類することはしません。
3. 分類直前に、IAS第36号などの測定を行う
売却計画は、IAS第36号上の減損兆候になり得ます。分類の直前に、対象資産又は処分グループ内の資産・負債を各IFRSに従って測定し、減損の兆候がある場合又は定期的な減損テストが要求される場合には、必要な減損テストを実施します。あわせて、棚卸資産の評価、金融資産、繰延税金、引当金その他の測定を見直します。
4. IFRS第5号の測定対象について、帳簿価額と売却コスト控除後の公正価値を比較する
処分グループの場合は、売却対象全体の公正価値と売却コストを見積ります。売却コストには、売却に直接起因する増分コストを含めますが、金融費用や法人所得税費用とは区別します。
もっとも、繰延税金資産、従業員給付から生じる資産、IFRS第9号の金融資産、IAS第40号の公正価値モデルで測定する投資不動産、IAS第41号に従い売却コスト控除後の公正価値で測定する非流動資産及びIFRS第17号の保険契約グループは、IFRS第5号の測定要求の対象外です。これらは、それぞれに適用されるIFRSに従って測定します。
5. 減価償却の停止・後続測定・処分損益を管理する
分類後は、対象非流動資産の減価償却・償却を停止します。一方で、負債に係る利息などは引き続き認識します。売却完了までに公正価値や売却コストが変動した場合には、後続測定を行います。
売却が分類日から1年を超えて行われることが見込まれる場合には、売却コストを現在価値で測定し、時の経過による現在価値の増加を純損益に認識します。また、売却コスト控除後の公正価値の後続的な上昇について認識できる利得には、過去にIFRS第5号又はIAS第36号に基づいて認識した累積減損損失を基礎とする上限があります。
出典:IFRS Foundation|IFRS 5 Non-current Assets Held for Sale and Discontinued Operations 第17項、第20項~第22項
6. 非継続事業に該当するかを、別途判定する
売却目的保有に分類されたからといって、非継続事業に該当するとは限りません。企業の構成単位であるか、独立した主要な事業分野又は営業地域であるか、そのような事業分野・営業地域を処分する単一の統合された計画の一部か、転売のみを目的として取得した子会社か。これらを一つずつ検討します。
7. 表示・開示・比較情報を整合させる
財政状態計算書、純損益計算書又は単一計算書の純損益区分、キャッシュ・フロー計算書、セグメント情報、税効果、OCI、注記を整合させます。特に、BSの比較情報とPLの比較情報とで取扱いが異なる点を、取り違えないようにします。
実務で起こりやすい誤り
売却の意思決定だけで、売却目的保有に分類してしまう
売却の意思決定はもちろん重要ですが、それだけでは足りません。現在の状態で直ちに売却可能であること、売却可能性が非常に高いこと、原則として1年以内に売却として認識される見込み、そして積極的な売却活動が求められます。1年を超える場合には、第9項及び付録Bの例外を満たすかを確認します。
期末後の取締役会承認を、期末時点の分類根拠にしてしまう
期末を過ぎてから要件を満たした場合、期末の財務諸表で売却目的保有に分類することはしません。報告期間末後から財務諸表の発行が承認される日までの間に要件を満たした場合には、IFRS第5号第12項に基づく注記を行います。
廃棄予定の資産を、売却目的保有に分類してしまう
廃棄・閉鎖・使用停止は、売却目的保有とは異なるものです。売却取引によって帳簿価額が主として回収される状態かどうかを、あらためて確認します。
廃棄予定の処分グループが非継続事業の要件を満たす場合には、使用停止時点から非継続事業として結果及びキャッシュ・フローを表示・開示します。
処分グループ内の金融資産や繰延税金資産を、IFRS第5号で一括測定してしまう
IFRS第5号の測定要求の範囲外となる資産・負債は、各IFRSに従って測定したうえで、処分グループ全体の測定へと進みます。金融商品を中心とする処分グループについては、IFRS第5号上の未解決論点もあるため、単純な一括測定を前提にしないことが重要です。
売却目的保有への分類後も、減価償却を続けてしまう
売却目的保有に分類された非流動資産は、減価償却又は償却を停止します。ただし、処分グループの負債に係る利息などは、引き続き認識されます。
子会社の売却を、すべて非継続事業として表示してしまう
非継続事業は、独立した主要な事業分野又は営業地域などに該当する企業の構成単位であることが必要です。小規模な子会社の売却は、売却目的保有に該当しても、非継続事業には該当しない場合があります。
ただし、転売のみを目的として取得した子会社については、IFRS第5号第32項(c)を別途検討します。
IPOに伴う持分処分を、一律に売却目的保有とする
親会社が株式を売却して支配を喪失する場合、支配を維持したまま一部持分を売却する場合、子会社の新株発行による希薄化で支配を喪失する場合、個別財務諸表で子会社投資を処分する場合では、適用される会計処理が異なります。支配喪失の有無と処分方法を明確にすることが必要です。
非継続事業の単一金額を注記だけで済ませる
非継続事業の税引後損益等の単一金額は、純損益計算書又は単一計算書の純損益区分に表示しなければなりません。注記又は計算書本体のいずれかでよいのは、その単一金額の内訳分析です。
財政状態計算書の比較情報を、売却目的保有へ組み替えてしまう
比較財政状態計算書について、当期の売却目的保有分類を反映する再分類又は再表示は行いません。一方で、非継続事業の損益表示については、比較期間を再表示します。
OCI累計額を失念する
在外営業活動体、FVOCI資産、再評価モデル資産、ヘッジ関係などが処分グループに含まれる場合には、OCI累計額の区分表示を確認します。実際の処分時には、各OCI項目に適用される基準に従い、純損益へのリサイクリング、資本内振替又は残高の認識中止の要否を個別に判断します。
売却計画の変更時に、停止していた減価償却だけを一括計上する
売却目的保有から外れる場合には、売却目的保有に分類されていなかったと仮定した場合の減価償却・償却・再評価を反映した帳簿価額を計算し、回収可能価額とのいずれか低い金額で再測定します。停止期間中の減価償却費を単純に一括追計上する処理ではありません。
監査対応で準備しておくべき資料
売却目的保有・非継続事業は、経営判断と会計表示が直接つながる領域です。それだけに、監査においても説明資料の完成度が大きくものを言います。少なくとも、次の資料は整理しておきたいところです。
| 資料 | 含める内容 |
|---|---|
| 論点整理メモ | 売却対象、会計論点、結論、根拠基準、未解決事項 |
| 売却計画資料 | 適切な権限者による承認・確約、売却理由、対象範囲、売却スケジュール |
| 買手探索資料 | FA契約、ティーザー、入札手続、想定する買手層、候補先リスト |
| 評価資料 | 公正価値、売却コスト、入札価格、評価書 |
| 処分グループ一覧 | 資産・負債の構成、処分取引で移転される負債、売手に残る債務、各IFRSによる測定、OCI、税効果 |
| IAS第36号検討資料 | 分類直前の減損兆候、定期的な減損テストの要否、必要な場合の回収可能価額及び減損損失 |
| 売却目的保有判定表 | IFRS第5号第7項~第9項の要件別チェック、1年要件及び付録Bの例外 |
| 非継続事業判定表 | 企業の構成単位、独立した主要な事業分野・営業地域、単一の統合された計画、転売目的取得子会社 |
| 表示・開示ドラフト | BS、PL、CF、注記、セグメント、比較情報、EPS、OCI |
| 後発事象検討 | 期末後の承認、契約締結、クロージング、条件変更、IFRS第5号第12項の注記 |
| 連結消去整理 | 継続事業と非継続事業間の内部取引、売却後取引、TSA、供給契約 |
| 税務・法務資料 | 株式譲渡契約等の契約条件、税効果、補償条項、規制承認及びそれらの会計・税務上の影響 |
会計上の見積りは、測定の不確実性にさらされる財務諸表上の貨幣額ですから、監査でも重要な論点になりやすい領域です。特に非流動資産の減損や繰延税金資産の回収可能性のように、当期末の状況から将来を見積る項目では、見積りの不確実性と経営者バイアスへの対応が問われます。
売却目的保有・非継続事業では、分類要件や企業の構成単位、独立した主要な事業分野・営業地域への該当性に関する会計判断と、売却コスト控除後の公正価値、売却コスト、回収可能価額、税効果等に関する会計上の見積りの双方が問題になります。
結論だけでなく、そこに至る判断の過程を、監査人・経営管理部門・投資家説明資料のいずれにも耐えられる形で残しておくこと。これが実務では欠かせません。
出典:IFRS Foundation|IAS 8 Basis of Preparation of Financial Statements 第5項
経営判断と財務報告の接続点としてのIFRS第5号
IFRS第5号は、単に売却予定の資産を別掲するための表示基準ではありません。事業ポートフォリオの見直し、撤退、売却、M&A、カーブアウト、資本政策といった経営の動きを、財務諸表の利用者が理解できる形へと変換していく基準です。
だからこそ、売却目的保有・非継続事業の検討では、会計処理だけを見ていては足りません。
- その売却は、経営戦略上どのような意味を持つのか
- 売却対象は、事業として独立しているのか
- 売却は、どの程度確実なのか
- 売却価格は、現在の公正価値と整合しているのか
- 売却後に継続事業へ残る取引・契約・リスクは何か
- 投資家は、継続事業の業績をどう理解すべきか
- 監査上、売却可能性と測定の根拠をどう説明するか
IFRSを「数字を作るための基準」としてだけ捉えると、売却目的保有・非継続事業は、表示科目の問題に見えてしまいます。しかし実務では、経営者の処分の意思決定を、財務諸表の利用者が将来の企業像を思い描けるような表示・開示へと変換していく、判断の領域なのです。
売却目的保有に分類されるか、非継続事業として表示されるか。その判断と結論は、財務諸表の見え方を大きく変えます。だからこそ、早い段階で会計・税務・法務・M&A・経営管理・監査対応を横断し、論点を整理しておく必要があります。
売却目的保有・非継続事業の実務判断でお困りの方へ
事業売却、子会社売却、撤退、カーブアウト、M&A後の事業整理。こうした場面では、IFRS第5号の売却目的保有分類、処分グループの測定、減価償却の停止、非継続事業の表示、比較情報、OCI、税効果、監査対応が、同時に問題になります。
犬飼公認会計士・税理士事務所では、IFRSに基づく売却目的保有・非継続事業の会計判断について、売却計画や契約条件の会計・税務上の影響、処分グループの範囲、測定、開示及び監査対応資料の整理を支援しています。法的判断を要する事項については、必要に応じて弁護士その他の専門家と連携します。
売却・撤退の案件を決算にどう反映すべきか、監査人や経営陣にどう説明すべきかでお迷いの場合は、お問い合わせページからご相談ください。
重要事項の振り返り
| 論点 | 実務上の判断軸 | 確認資料 |
|---|---|---|
| 売却目的保有の基本 | 帳簿価額が主として売却取引により回収されるか | 売却計画、対象資産一覧 |
| 直ちに売却可能 | 現在の状態で、通常かつ慣例的な条件だけを前提として売却できるか | カーブアウト資料、契約条件、移転制約 |
| 売却可能性が非常に高い | 適切な権限者の確約、買手探索、合理的価格、原則として1年以内に売却として認識される見込みがあるか | 承認資料、FA契約、売却スケジュール |
| 1年要件の例外 | 企業の支配を超える事情による遅延で、第9項及び付録Bを満たすか | 遅延要因、対応状況、売却計画継続の証拠 |
| IPO・子会社持分処分 | 支配喪失、支配維持、希薄化、個別財務諸表のいずれに該当するか | 持分変動計画、資本政策、支配判定資料 |
| 期末後に要件充足 | 期末時点では分類せず、第12項に基づく注記を行うか | 後発事象資料、承認日、買手探索開始日 |
| 廃棄予定資産 | 売却目的保有ではなく、継続使用・廃棄として検討する。非継続事業なら使用停止時点から表示・開示する | 閉鎖計画、廃棄計画、減損資料 |
| 分類直前測定 | 各IFRSに従って資産・負債を先に測定し、必要な場合にIAS第36号の減損テストを行う | 資産台帳、減損検討、税効果資料 |
| 売却目的保有後の測定 | IFRS第5号の測定対象について、帳簿価額と売却コスト控除後の公正価値の低い金額に測定する | 評価書、入札価格、売却コスト |
| 減価償却停止 | 対象非流動資産の減価償却・償却を停止する | 資産台帳、償却計算表 |
| 負債費用 | 処分グループ負債の利息その他の費用を継続認識する | 借入契約、リース負債、引当金 |
| 処分グループ | 一体として処分される資産と、当該資産に直接関連し処分取引で移転される負債を整理する | 処分グループ一覧、契約条件、連結パッケージ |
| 測定対象外資産 | 金融資産、繰延税金資産、従業員給付から生じる資産、公正価値モデルの投資不動産等を各IFRSで測定する | IFRS第9号、IAS第12号、IAS第19号、IAS第40号等の資料 |
| 後続測定 | 売却コストの現在価値、時の経過による増加、利得認識の上限を確認する | 売却コスト明細、公正価値更新資料、累積減損損失 |
| 減損損失の配分 | のれんを先に減額し、その後にIFRS第5号の測定対象となる非流動資産へ配分する | 配分計算、のれん配分資料 |
| 計画変更 | 売却目的保有から外し、仮に分類されていなかった場合の帳簿価額と回収可能価額の低い方に再測定する | 売却中止資料、回収可能価額、帳簿価額再計算 |
| 所有者分配への変更 | 売却目的保有との直接変更は元の処分計画の継続として扱い、分類日を変更しない | 分配計画、株主承認資料、分配コスト |
| 非継続事業 | 明確に区別できる構成単位で、独立した主要な事業分野・営業地域等に該当するか | 内部管理資料、CGU資料、セグメント資料 |
| 転売目的取得子会社 | IFRS第5号第32項(c)及び取得時分類の特則を検討する | 取得目的、売却計画、取得後3か月以内の活動計画 |
| 損益表示 | 税引後損益と測定・処分に係る税引後損益の合計を単一金額で計算書本体に表示する | PL組替表、税効果計算 |
| EPS | IAS第33号の適用対象企業について、非継続事業の基本的・希薄化後EPSを表示又は注記する | EPS計算資料 |
| 比較情報 | PL等は非継続事業について再表示し、BSは当期の売却目的保有分類へ合わせて再分類・再表示しない | 比較情報整理表 |
| CF情報 | 非継続事業の営業・投資・財務キャッシュ・フローを表示又は注記する | キャッシュ・フロー組替表 |
| OCI | 関連するOCI累計額を区分表示し、処分時は各基準に従い個別に処理する | 為替換算差額、FVOCI、再評価剰余金、ヘッジ剰余金 |
| セグメント | 売却対象がどの報告セグメントに属するかを確認する。ただし、報告セグメントかどうかだけで非継続事業を判定しない | IFRS第8号資料、CODM資料 |
| 内部取引 | IFRS第10号の連結消去を維持し、必要に応じて追加開示する | 連結消去資料、TSA、供給契約 |
| 開示 | 売却対象、事実・状況、方法・時期、損益、表示科目、セグメントを説明する | 注記ドラフト、監査説明メモ |

