事業承継税制を使って先代経営者から後継者へ自社株を移したあと、次に向き合うことになるのが、「その後継者が、さらに次の世代へどう株式を渡していくか」という問いです。
事業承継税制は、つい「先代から後継者へ一度だけ株式を移す制度」と捉えられがちです。けれども、会社は一代で終わるものではありません。2代目が経営を安定させたころに、3代目候補が育ってくることもあります。
反対に、2代目の健康状態や経営能力、親族関係、金融機関への対応、事業環境の変化などによって、予定より早く次の世代への移行を考えざるを得ない場面も出てきます。
そこで検討の対象となるのが、いわゆる「猶予継続贈与」です。
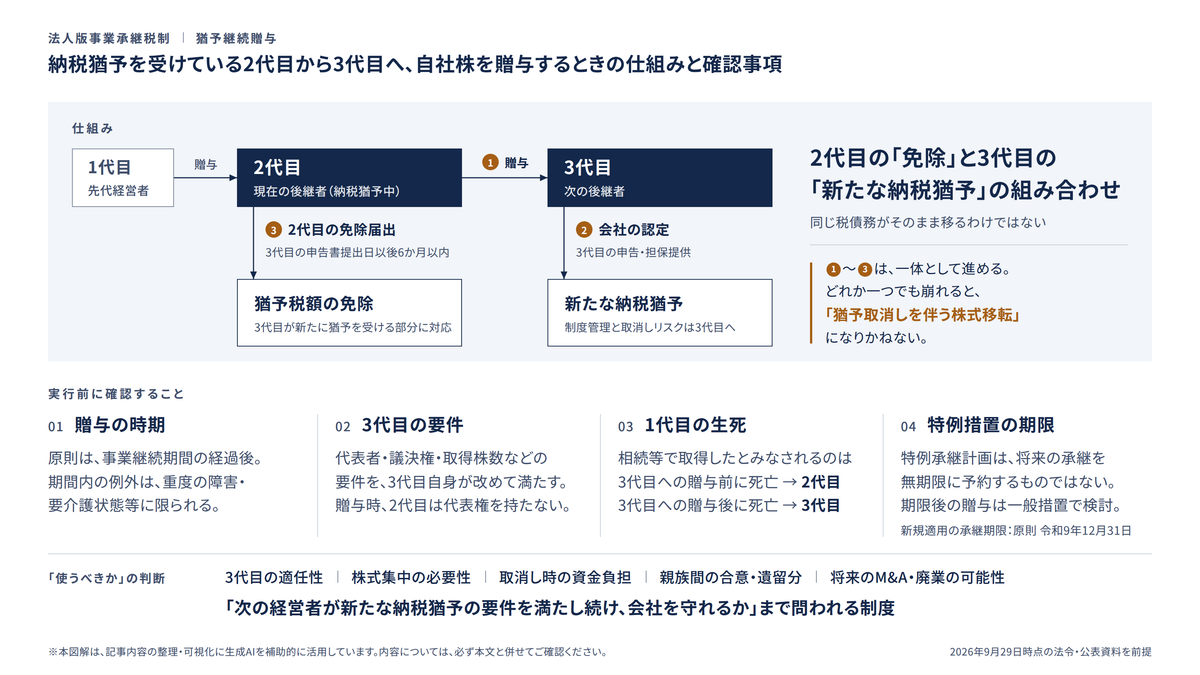
猶予継続贈与とは、納税猶予を受けている後継者が、一定の要件のもとで対象株式を次の後継者へ贈与し、その次の後継者が改めて事業承継税制の適用を受けることで、前の後継者の猶予税額について免除を受けられる仕組みをいいます。
ただし、これは「2代目から3代目へ自由に株式を贈与できる」という制度ではありません。贈与の時期や対象株式、次の後継者の要件、認定申請、税務申告、担保提供、先代経営者の死亡との関係、承継後の継続管理に至るまで、ひとつひとつ確認しておかなければ、猶予の取消し等や想定外の納付につながることがあります。
出典:国税庁|非上場株式等についての贈与税・相続税の納税猶予の免除届出(贈与による免除)手続(特例措置)
この記事では、法人版事業承継税制を前提として、猶予継続贈与による次世代承継を検討するうえでの実務上の判断軸を整理します。
なお、認定取消しと、税法上の納税猶予期限の確定・到来は、同じ手続ではありません。この記事では、これらによって猶予税額の全部または一部の納付が必要になることを、便宜上「猶予の取消し等」と表記します。
猶予継続贈与は「納税猶予のバトン」を次世代へ渡す制度
法人版事業承継税制は、後継者が円滑化法の認定を受けた非上場会社の株式等を贈与または相続等によって取得した場合に、その非上場株式等に係る贈与税・相続税について、一定の要件のもとで納税を猶予する制度です。後継者の死亡等により、最終的にはその納付が免除されます。
特例措置では、対象株式数の上限撤廃、猶予割合100%、複数の株主から最大3人の後継者への承継など、より使いやすい設計が整えられています。
出典:国税庁|非上場株式等についての贈与税・相続税の納税猶予・免除(法人版事業承継税制)のあらまし(令和8年7月)
猶予継続贈与の流れを登場人物に置き換えると、次のように整理できます。
| 登場人物 | 典型的な立場 | 税制上の位置づけ |
|---|---|---|
| 1代目 | 先代経営者 | 2代目へ株式を贈与した贈与者 |
| 2代目 | 現在の後継者 | 贈与税または相続税の納税猶予を受けている者 |
| 3代目 | 次の後継者 | 2代目から株式を受け、改めて納税猶予を受ける者 |
たとえば、創業者である父が長男へ自社株を贈与し、長男が法人版事業承継税制の贈与税納税猶予を受けたとします。その後、一定期間が経過してから、長男が次の後継者である子へ対象株式を贈与し、その子が新たに贈与税の納税猶予を受けたとしましょう。
この場合、長男に係る猶予中の贈与税額のうち、次の後継者が新たに納税猶予の適用を受けた対象株式に対応する部分について、免除を受けられる可能性があります。
こうした一定の贈与は、国税庁の通達等において「免除対象贈与」として取り扱われています。措置法第70条の7第1項または第70条の7の5第1項の適用に係る贈与をした場合の免除税額は、贈与直前の猶予中贈与税額に、免除対象となる株式等の割合を乗じて計算します。
ここで押さえておきたいのは、免除されるのが「2代目の猶予対象株式のうち、3代目が新たに納税猶予の適用を受ける部分に対応する猶予税額」だという点です。2代目が引き続き保有する株式が残る場合、その部分の猶予税額まで当然に免除されるわけではありません。
また、贈与した株式のうち、3代目が納税猶予の適用を受けない部分がある場合、その部分に対応する2代目の猶予税額は免除されず、納税猶予の期限が到来します。とくに、2代目が特例措置を、3代目が一般措置を利用する場合は、一般措置における対象株数の上限に注意が必要です。
出典:国税庁|措置法第70条の7関係通達(70の7-37の3)
猶予継続贈与は、通常の生前贈与とは性質が違う
猶予継続贈与は、通常の親子間贈与とは性質が大きく異なります。
通常の生前贈与であれば、主な論点は、贈与者と受贈者の合意、贈与税の課税、場合によっては相続時精算課税と暦年課税の比較といったところでしょう。
一方、猶予継続贈与では、2代目がすでに納税猶予制度の制約を負っています。そのため、株式を動かすこと自体が取消事由になり得ます。
次の後継者が制度の要件を満たし、その承継について会社が必要な認定を受け、さらに次の後継者が申告して納税猶予を受けられたとき、はじめて2代目側の猶予税額の免除が問題になります。
つまり猶予継続贈与は、単なる「贈与」ではありません。次の3つを一体として進めなければならない手続です。
一つ目は、2代目が、制度上動かしてよいタイミングと範囲で対象株式を贈与すること。
二つ目は、3代目への承継について会社が円滑化法上の認定を受け、3代目が贈与税の納税猶予を受けること。
そして三つ目が、2代目が、猶予税額の免除に必要な免除届出書(贈与による免除)を提出することです。
このうちどれか一つでも崩れると、「次世代承継」ではなく「猶予取消しを伴う株式移転」になりかねません。
通常の贈与では、次の期限をそれぞれ別に管理します。
| 手続 | 主体 | 原則的な期限・管理点 |
|---|---|---|
| 円滑化法の認定申請 | 会社 | 贈与年の翌年1月15日まで |
| 贈与税申告・必要な担保提供 | 3代目 | 贈与年の翌年の贈与税申告期限まで |
| 贈与による免除届出 | 2代目 | 3代目が対象の贈与税申告書を提出した日以後6か月以内 |
とくに注意したいのが、2代目の免除届出です。期限は、贈与日から6か月でも、贈与税の法定申告期限から6か月でもなく、3代目が実際に対象の贈与税申告書を提出した日以後6か月以内です。そのため、申告書の提出日を共有したうえで管理する必要があります。
期限の延長や申告前の死亡等がある場合には、それぞれの取扱いを別途確認します。
出典:国税庁|非上場株式等についての贈与税・相続税の納税猶予の免除届出(贈与による免除)手続(特例措置)
出典:国税庁|非上場株式等についての贈与税・相続税の納税猶予の免除届出(贈与による免除)手続(一般措置)
出典:国税庁|非上場株式等についての贈与税・相続税の納税猶予・免除(法人版事業承継税制)のあらまし(2~3ページ)
事業継続期間中の贈与は、とりわけ慎重に
事業承継税制では、適用制度に応じた経営贈与承継期間・経営承継期間等の法定期間中、後継者が代表者として経営を担い、対象株式等を継続して保有することなどが求められます。以下、この記事では、これらの期間を「事業継続期間」と呼びます。
贈与税の納税猶予制度についていえば、原則として贈与税の申告期限から5年間は代表者として経営を行う等の要件を満たす必要があり、その後も後継者が対象株式等を継続して保有することなどが求められます。
出典:中小企業庁|法人版事業承継税制(特例措置)
ですから、2代目が納税猶予を受けてすぐに3代目へ株式を贈与するような設計は、危険です。
猶予継続贈与による免除は、原則として、事業継続期間の経過後に行う免除対象贈与について認められます。期間内に行う場合には、一定のやむを得ない理由によって2代目が代表権を有しなくなった日以後の贈与であることが必要です。
実務では、まず、2代目が現在適用を受けている納税猶予の種類と、過去の贈与・相続や相続税猶予への切替履歴を確認します。そのうえで、適用される法定の事業継続期間が経過しているかを判定します。認定日から一律に5年、あるいは常に2代目の贈与税申告期限から5年と計算するものではありません。
期間内の贈与で問題となる「やむを得ない理由」は、精神障害者保健福祉手帳1級、身体障害者手帳1級・2級の交付、要介護5の認定、これらに類すると認められる事由などに限られています。
高齢や一般的な体調不良、経営上の都合だけで認められるものではありません。 単に「3代目が育ってきた」「早めに渡したい」という理由では、この例外には該当しません。
出典:国税庁|非上場株式等についての贈与税・相続税の納税猶予・免除(法人版事業承継税制)のあらまし(4~5・8ページ)
出典:国税庁|非上場株式等についての贈与税・相続税の納税猶予の免除届出(贈与による免除)手続(特例措置)
次の後継者は、改めて後継者要件を満たす必要がある
猶予継続贈与では、3代目が単に親族であればよいというわけではありません。3代目自身が、制度上の後継者としての要件を満たしていなければなりません。
主な確認事項は、次のとおりです。
- 贈与時に会社の代表者となっているか
- 贈与時に18歳以上という年齢要件を満たしているか
- 利用する措置に応じた役員就任要件を満たしているか
- 贈与後に、同族関係者と合わせて総議決権数の50%超を保有するか
- 後継者の人数に応じた同族内筆頭株主要件を満たし、複数の場合は各後継者が総議決権数の10%以上を保有するか
- 特例措置を利用する場合、特例承継計画との整合性があるか
- 対象株式が議決権制限のない株式等であるか
- 資産保有型会社・資産運用型会社への該当性と、事業実態要件等による例外適用を確認しているか
- 会社の都道府県認定、3代目の贈与税申告、担保提供を期限内に行えるか
役員就任要件について見ると、令和7年1月1日以後の贈与に係る特例措置では、贈与の直前に役員であることが求められます。一方、一般措置では、原則として贈与の日まで引き続き3年以上役員であることが必要です。
また、特例措置の同族内筆頭株主要件では、他の制度上の後継者を除いたうえで保有関係を確認します。
会社側についても、資産保有割合や資産運用収入割合だけで判断するものではありません。これらの基準に該当しても、従業員数、事業所、事業継続期間等の事業実態要件を満たす場合には、適用が認められる取扱いがあります。この例外によって制度を維持する場合には、事業実態要件そのものの継続管理が必要になります。
出典:国税庁|非上場株式等についての贈与税・相続税の納税猶予・免除(法人版事業承継税制)のあらまし(2~4ページ)
出典:国税庁|措置法第70条の7関係通達
3代目が、すでに同じ会社の株式について一般措置または特例措置を利用している場合は、その適用履歴も確認します。同じ受贈者が、同じ会社の株式について一般措置と特例措置を自由に使い分けられるわけではありません。一方で、2代目と3代目で利用する措置が異なること自体は、免除対象贈与において認められています。
出典:国税庁|法人版事業承継税制(特例措置)に関する質疑応答事例(問6-1・問6-2)
特例措置では、親族外を含むすべての株主から、代表者である後継者最大3人への贈与・相続が対象とされています。とはいえ、これは「後継者最大3人までなら、自由に何度でも入れ替えられる」という意味ではありません。
出典:中小企業庁|法人版事業承継税制(特例措置)
とくに3代目候補が複数いる場合は、税制上の要件だけでなく、経営上の意思決定権をどう設計するかが重要になります。
兄弟姉妹で株式を分ければ、短期的には公平に見えるかもしれません。しかし将来、代表者の選任や役員報酬、配当、借入、設備投資、M&A、廃業の判断といった局面で、意見が割れる可能性があります。
猶予継続贈与は、次世代への「株式移転」であると同時に、次世代の「支配権設計」でもあるのです。
先代経営者が存命かどうかで、課税関係は変わる
猶予継続贈与を考えるうえで見落としてはならないのが、1代目である先代経営者の生死です。
典型的な猶予継続贈与は、1代目が存命のあいだに、2代目が3代目へ対象株式を贈与する場面です。この場合、2代目が受けていた贈与税の納税猶予のうち、3代目への免除対象贈与に対応する部分が免除され、3代目が新たに贈与税の納税猶予を受ける、という流れになります。
一方、1代目の死亡については、2代目から3代目への猶予継続贈与の前か後かを分けて確認する必要があります。
猶予継続贈与の前に1代目が死亡した場合は、2代目について、対象株式のみなし相続取得と、相続税納税猶予への切替えを検討します。
これに対して、1代目の存命中に猶予継続贈与を行い、その後も3代目が贈与税の納税猶予を受けている状態で1代目が死亡した場合は、対象株式について、3代目が1代目から相続または遺贈により取得したものとみなされます。 相続税の課税関係と納税猶予への切替手続も、3代目の側で確認することになります。
このとき、みなし相続取得に係る株式の価額は、原則として、1代目から2代目への当初の贈与時の価額を基礎として計算します。3代目への贈与時の評価額や、1代目死亡時の時価をそのまま使うわけではありません。
出典:国税庁|措置法第70条の7の7関係通達(70の7の7-2)
出典:国税庁|措置法第70条の7の8関係通達
出典:国税庁|法人版事業承継税制(特例措置)に関する質疑応答事例(問6-6)
また、3代目が1代目の孫である場合などには、相続税額の2割加算の対象となるかも確認します。代襲相続人となった孫など、加算の対象とならない場合とは区別して考える必要があります。
出典:国税庁|No.4157 相続税額の2割加算
なお、1代目の贈与に由来する贈与税猶予をつないだ対象株式については、直接の贈与者である2代目が死亡しただけで、その部分に係る3代目の猶予中贈与税額が当然に免除されるわけではありません。どの贈与者の死亡が免除やみなし相続取得につながるのかを、株式の取得履歴ごとに管理する必要があります。
出典:国税庁|措置法第70条の7関係通達(70の7-37の2)
そのため、猶予継続贈与を検討するときは、次のように、死亡と贈与の前後関係を分けて整理しておくことをおすすめします。
| 事実関係 | 主な整理 |
|---|---|
| 2代目から3代目への贈与前に1代目が死亡 | 2代目のみなし相続取得と、相続税納税猶予への切替えを確認 |
| 1代目存命中に猶予継続贈与を行い、その後1代目が死亡 | 3代目のみなし相続取得と、相続税納税猶予への切替えを確認 |
| 一部を3代目に猶予継続贈与し、一部を2代目が保有したまま1代目が死亡 | 3代目への移転分と2代目の保有分を区分し、それぞれの課税関係を確認 |
| 1代目死亡後、2代目が相続税猶予を受けている状態で3代目へ贈与 | 相続税猶予を受けている者からの免除対象贈与として、別途要件を確認 |
同じ「2代目から3代目へ株式を渡す」場面でも、先代の死亡前と死亡後とでは、税務上の接続が異なります。ここを曖昧にしたまま贈与契約をつくると、申告の段階で、想定とは異なる課税関係になってしまうことがあります。
特例承継計画は、次世代承継を無制限に予約するものではない
法人版事業承継税制の特例措置では、特例承継計画の提出が重要な意味を持ちます。
特例措置の対象となるのは、令和9年9月30日までに特例承継計画を都道府県に提出し、原則として令和9年12月31日までに、贈与・相続によって会社の株式を取得した経営者です。
出典:中小企業庁|法人版事業承継税制(特例措置)
出典:中小企業庁|事業承継の支援策
ここで注意したいのは、特例承継計画を提出していたとしても、何十年も先の3代目承継まで、無条件に特例措置で処理できるわけではないという点です。
特例措置には適用期限があります。次の後継者への贈与が特例措置の期限内に行われるのか、それとも期限後に一般措置として検討することになるのかによって、対象株式数や後継者の人数、雇用確保要件、計画の要否、さらには手続の設計まで変わってきます。
一般措置では、対象株数は総株式数の最大3分の2まで、後継者は1人で、原則として承継後5年間平均8割の雇用維持が必要です。ただし、対象株式に係る贈与税の猶予割合は、一般措置でも100%です。 一般措置の80%という猶予割合は、相続税についてのものです。
特例措置で雇用確保要件が弾力化されているからといって、管理が不要になるわけではありません。雇用が基準を下回った場合には、理由等を記載した報告書を都道府県に提出して確認を受け、その写し等を継続届出書に添付する必要があります。
出典:国税庁|No.4439 非上場株式等についての贈与税の納税猶予及び免除の特例等(法人版事業承継税制)
なお、次世代の後継者が新たに特例措置の適用を受ける贈与と、既存の後継者による追加取得、贈与者の死亡に伴う相続税納税猶予への切替えとでは、期限の取扱いが異なります。
既存の後継者が他の株主から追加取得する場合には、最初の承継に係る所定の事業継続期間内に申告期限が到来するかなどによって判定するため、令和9年12月31日より後の取得でも対象となる場合があります。また、贈与者の死亡に伴う相続税納税猶予への切替えの特例措置には、同日までに相続が発生しなければならないという適用期限はありません。
出典:国税庁|非上場株式等についての贈与税・相続税の納税猶予・免除(法人版事業承継税制)のあらまし(11ページ)
出典:国税庁|法人版事業承継税制(特例措置)に関する質疑応答事例(問5-7)
こうした点を踏まえると、2代目への承継を検討する段階で、すでに3代目候補が明確になっているなら、特例承継計画の記載や変更申請、後継者候補の位置づけを確認しておく必要があります。
特例承継計画の確認を受けたあとに、計画内容の変更や一定の組織再編があった場合には、変更申請書または報告書を都道府県に提出し、改めて確認を受けることができます。
出典:中小企業庁|法人版事業承継税制(特例措置)
猶予継続贈与を将来の選択肢として残しておきたい会社は、「2代目への承継計画」と「3代目への承継可能性」を完全に切り離すべきではありません。後継者候補、承継の時期、株式数、議決権構成、事業計画の連続性を、あらかじめ整理しておくことが望ましいでしょう。
猶予継続贈与で免除される税額と、新たに猶予される税額は別もの
猶予継続贈与の税務を理解するうえでとくに大切なのは、2代目側と3代目側の税務を分けて考えることです。
2代目側では、従前から猶予されていた贈与税または相続税のうち、3代目への免除対象贈与に係る部分が、免除の対象になります。贈与した株式であっても、3代目が納税猶予の適用を受けない部分に対応する税額は、区分して確認します。
3代目側では、2代目から贈与を受けた自社株について、新たに贈与税が課税されます。そのうえで、その贈与税について事業承継税制による納税猶予を受けるかどうかが、改めて問題になります。
つまり、2代目の猶予税額が免除されることと、3代目が新たな納税猶予を受けられることは、表裏一体ではあっても、同じ手続ではありません。
3代目が制度要件を満たせず、贈与税の納税猶予を受けられなければ、その贈与について、免除対象贈与を理由とする2代目側の免除は受けられません。また、3代目が制度の適用を受けたあとに取消事由に該当すれば、今度は3代目の側で、猶予税額や利子税等の納付という問題が生じます。
出典:国税庁|措置法第70条の7関係通達(70の7-37の3)
出典:国税庁|非上場株式等についての贈与税・相続税の納税猶予の免除届出(贈与による免除)手続(特例措置)
税額試算に用いる情報も、次のように分けて整理します。
| 場面 | 計算の基礎 |
|---|---|
| 2代目の猶予税額の免除 | 従前の猶予税額と、免除対象となる株式等の割合 |
| 3代目が新たに受ける贈与税の納税猶予 | 原則として2代目から3代目への贈与時の評価額 |
| 猶予継続贈与後の1代目死亡に伴う、3代目のみなし相続取得 | 原則として1代目から2代目への当初の贈与時の価額を基礎とする計算 |
出典:国税庁|措置法第70条の7の7関係通達(70の7の7-2)
出典:国税庁|非上場株式等についての贈与税・相続税の納税猶予・免除(法人版事業承継税制)のあらまし(5ページ)
猶予継続贈与は、2代目の猶予税額の免除と、3代目の新たな納税猶予を組み合わせる仕組みです。同じ税債務がそのまま移転するわけではありませんが、3代目には新たな制度管理が必要になります。
株式を全部贈与するか、一部だけ贈与するかで、管理は変わる
猶予継続贈与では、2代目が対象株式を全部3代目へ贈与する場合と、一部だけ贈与する場合とで、その後の管理が変わってきます。
ただし、一部贈与が可能な場合でも、贈与する株数を自由に決められるわけではありません。後継者が1人の場合には、原則として次の取得株数要件を満たす必要があります。
| 贈与前の保有状況 | 必要となる贈与 |
|---|---|
| 2代目と3代目の保有株数の合計が、判定対象となる発行済株式等の3分の2以上 | 贈与後の3代目の保有株数が3分の2以上となる数の贈与 |
| 上記合計が3分の2未満 | 2代目が保有する対象となる株式等の全部の贈与 |
この判定は、議決権に制限のない株式等に係る法定の株数等で行います。一般措置では、取得株数要件とは別に、納税猶予の対象株数にも上限があります。複数後継者の場合は、各後継者の取得後の保有割合や、2代目の残存保有数との大小関係について、別の要件を確認します。
また、同じ贈与者から同じ会社の株式を、何年にも分けて制度対象として繰り返し贈与できるとは限りません。特例措置では、すでに同措置の適用に係る贈与をしている贈与者を原則として除外したうえで、複数後継者への同一年中の贈与について例外を定めています。残した株式の将来の移転方法まで含めて、贈与回数の制約を確認する必要があります。
出典:国税庁|措置法第70条の7関係通達(70の7-2)
出典:国税庁|措置法第70条の7の5関係通達(70の7の5-2・70の7の5-3)
全部を贈与する場合には、そのすべてが3代目側の納税猶予の対象となるかを確認する必要があります。すべてを贈与したからといって、2代目の猶予税額も全額免除されるとは限りません。その後は、3代目が制度上の後継者として、適用期間に応じた代表者要件、株式保有、報告・届出などを担っていくことになります。
一方、一部だけを贈与する場合には、2代目に残る対象株式について、なお納税猶予の管理が続く可能性があります。そうなると、2代目と3代目の双方に制度管理が残り、株式保有、継続届出、金融機関への説明に加えて、それぞれに適用される代表者・議決権等の要件を、区分して整理しなければなりません。
一部贈与は柔軟に見えますが、実務の管理はかえって複雑になります。
また、通常の猶予継続贈与では、贈与時に3代目が代表権を有し、2代目は代表権を有していないことが必要です。非代表の会長や取締役として残ることと、代表取締役会長として代表権を残すことは、区別しなければなりません。
出典:国税庁|非上場株式等についての贈与税・相続税の納税猶予・免除(法人版事業承継税制)のあらまし(3ページ)
出典:国税庁|措置法第70条の7関係通達(70の7-37の3)
とくに、2代目が代表権のない会長として一定の議決権を残しつつ、3代目を代表者にする設計では、税制上の後継者要件と会社法上の支配権設計が衝突しないかを確認する必要があります。2代目が影響力を残しすぎると、3代目が実質的に経営判断を行えない構造になってしまうこともあるからです。
猶予継続贈与を検討すべき場面
猶予継続贈与を検討する価値があるのは、主に次のような場面です。
| 場面 | 検討理由 |
|---|---|
| 3代目がすでに経営実務を担っている | 経営実態と株主構成を一致させる必要がある |
| 2代目の健康・年齢に不安がある | 事業継続期間の経過等の要件を満たせば、相続発生前に議決権と代表権を整理できる可能性がある |
| 2代目から3代目への承継方針が親族内で合意されている | 後からの相続紛争を減らすため、早期に株式集中を検討できる |
| 会社の株価が今後大きく変動しそう | 贈与時期と評価額を踏まえたシミュレーションが必要 |
| 金融機関・取引先が3代目体制を実質的に見ている | 形式上の株主構成を実態に合わせる必要がある |
| 2代目の後に複数候補がいるが、最終的に1人へ集中させたい | 議決権分散を避けるため、早期に設計する必要がある |
反対に、猶予継続贈与を急ぐべきではない場面もあります。
3代目候補がまだ定まっていない場合や、事業継続期間中で、法令上のやむを得ない理由への該当が確認できていない場合がそうです。将来のM&Aや廃業の可能性が高い場合、会社が資産保有型会社・資産運用型会社に該当しやすく、事業実態要件等の例外にも該当しなくなるおそれがある場合、親族間の合意が整っていない場合も同様です。
こうしたケースでは、猶予継続贈与を行うことで、かえって将来の選択肢を狭めてしまう可能性があります。
次世代承継では、議決権と経営能力を切り離して考えない
2代目から3代目への承継では、相続税・贈与税だけを見ていては不十分です。
事業承継は、経営者の交代と株式の移転が連動して、はじめて実質を持ちます。後継者が代表者になっても、議決権が十分でなければ、安定した経営判断は難しくなります。
逆に、議決権を持たせても、経営能力や社内外の信頼、金融機関との調整、既存借入や経営者保証への対応方針が整っていなければ、安定した経営につながるとは限りません。
経営者保証については、後継者が個人保証を引き受けることを当然の前提とするのではなく、保証の必要性や、解除・変更の可能性を含めて金融機関と確認します。
出典:金融庁|事業承継時に焦点を当てた「経営者保証に関するガイドライン」の特則の公表について
3代目へ猶予継続贈与を行う前には、少なくとも次の点を確認しておきたいところです。
- 3代目は代表者として社内の信任を得ているか
- 主要取引先は3代目体制を受け入れているか
- 金融機関は3代目の経営計画と保証・借入対応を理解しているか
- 2代目は代表退任後にどの役割を担うのか
- 2代目が議決権を残す場合、3代目の意思決定を阻害しないか
- 3代目の兄弟姉妹や、他の相続人への説明はできているか
- 3代目の次、すなわち4代目承継の可能性まで、過度に固定していないか
猶予継続贈与は、2代目が「まだ元気なうち」に行えるという点で有用です。ただし、2代目の影響力が強く残った状態で3代目へ株式だけを移すと、所有と経営の実態がねじれてしまうことがあります。
親族間の合意と、遺留分への配慮を忘れない
猶予継続贈与には、3代目へ自社株を集中させる効果があります。
それだけに、2代目の配偶者や3代目以外の子など、他の推定相続人との関係を無視するわけにはいきません。2代目が特定の子へ多額の自社株を贈与すれば、将来、特別受益や遺留分侵害額請求の問題が生じる可能性があります。
事業承継税制のうえでは適用できるとしても、相続法務上の納得形成がないまま進めてしまうと、3代目の経営が始まったあとに、親族間の紛争が生じることがあります。
とくに自社株の評価額が高い会社では、他の相続人に配分できる財産が少なくなりがちです。生命保険、退職金、代償金、遺言、遺留分特例、家族会議の議事録などを組み合わせ、会社を守る理由と財産配分の考え方を、きちんと説明できるようにしておくべきでしょう。
ただし、家族会議の議事録は、説明や合意の経緯を残す資料です。それだけで遺留分に関する権利を排除できるわけではありません。
相続開始前の遺留分放棄には、家庭裁判所の許可が必要です。また、円滑化法の遺留分特例を利用するには、所定の当事者による書面合意、経済産業大臣の確認、家庭裁判所の許可という別途の手続が必要になります。
出典:裁判所|遺留分放棄の許可
出典:裁判所|遺留分の算定に係る合意の許可
猶予継続贈与は、税務手続であると同時に、家族内の財産配分の再設計でもあります。
取消しのリスクは、3代目に引き継がれる
猶予継続贈与によって2代目の猶予税額が免除されても、3代目の制度管理はそこから始まります。
3代目が対象株式を継続して保有できなくなった場合や、事業継続期間中に代表者要件や同族過半・筆頭株主要件を満たさなくなった場合には、猶予税額の全部または一部の納付が必要になることがあります。会社が資産保有型会社・資産運用型会社に該当し、事業実態要件等による例外にも該当しなくなった場合や、必要な年次報告・継続届出を怠った場合も同様です。
ただし、代表者や一定の議決権要件等は、事業継続期間の経過後まで一律に維持し続けなければならないものではありません。期間経過後も必要となる株式保有、会社の一定の要件、継続届出等とは、区分して管理します。
また、贈与者の死亡時に相続税の納税猶予へ切り替える際には、通常の猶予維持とは別に、代表者・議決権等の要件を確認します。「事業継続期間が終わったから、代表権や議決権を一切気にしなくてよい」と考えるのも適切ではありません。
出典:国税庁|非上場株式等についての贈与税・相続税の納税猶予・免除(法人版事業承継税制)のあらまし(4・8ページ)
出典:国税庁|措置法第70条の7の8関係通達
年次報告は、原則として、都道府県認定上の報告期間中に毎年行います。税務署への継続届出書は、税法上の事業継続期間中は毎年、その経過後は原則として3年ごとの提出が必要です。
これらの期間や基準日は、実際に税務申告をした日から数えるものではありません。法定の申告期限等から定められる基準日を確認し、年次報告と継続届出それぞれの提出期限を管理します。贈与税の継続届出書については、事業継続期間中と期間経過後とで、所定の基準日から提出期限までの期間も異なります。
出典:国税庁|措置法第70条の7関係通達(70の7-35)
出典:神奈川県|非上場株式に係る事業承継税制について
したがって、猶予継続贈与を行う前には、3代目が制度管理を長期にわたって続けていけるかどうかを確認しておく必要があります。
「3代目に株式を渡せば終わり」ではありません。3代目が制度の制約を理解し、届出・報告・株式保有・議決権管理・財務行動を継続できる体制を持っていることが、前提になります。
将来のM&A・廃業の可能性がある会社では、慎重に判断する
猶予継続贈与は、次世代が会社を継続することを前提にした制度設計です。
そのため、近い将来に第三者への売却、事業譲渡、会社分割、合併、株式交換、廃業、清算などを検討する可能性が高い会社では、慎重な判断が求められます。
特例措置では、原則として事業継続期間の経過後に、事業の継続が困難な一定の事由が生じ、所定の株式譲渡や解散等を行った場合、譲渡対価等に基づいて納付税額を再計算します。そのうえで、従前の猶予税額との差額を免除する仕組みが設けられています。
ただし、それは「自由に売却・廃業してよい」という意味ではありません。単に株価が下落しているだけで適用されるものではなく、売却の時期や対価、会社の状態、申請、猶予税額、利子税、担保解除などを、具体的に確認していく必要があります。
再計算には、譲渡対価等に関する法定の下限や、直前配当等の調整も関係します。また、差額免除の申請期限は、原則として、申請事由に係る一定の事由が生じた日から2か月以内です。猶予継続贈与による免除届出の「申告書提出日以後6か月以内」とは、別の期限になります。
出典:国税庁|事業の継続が困難な事由が生じた場合の非上場株式等についての納税猶予の贈与税・相続税の差額免除申請手続(特例措置)
出典:国税庁|非上場株式等についての贈与税・相続税の納税猶予・免除(法人版事業承継税制)のあらまし(9ページ)
一方、合併や株式交換等については、一定の要件・報告手続のもとで、認定や納税猶予を継続できる場合があります。組織再編を行うこと自体が、一律に猶予の終了を意味するわけではありません。
出典:中小企業庁|法人版事業承継税制(特例措置)
出典:国税庁|措置法第70条の7関係通達
3代目が会社を継ぐ意思を持っていたとしても、市場環境や後継者の適性、金融機関への対応、事業再編の必要性によっては、将来、M&Aや廃業が現実的な選択肢になることもあります。
その可能性が高い会社では、猶予継続贈与を行う前に、「制度を維持し続ける負担」と「制度を使わない承継・売買・自己株式取得・M&A」とを比較しておくべきです。
実行の前に整えておきたい資料
猶予継続贈与を検討するなら、最低限、次の資料を整理しておきたいところです。
| 資料 | 確認の目的 |
|---|---|
| 現在の株主名簿 | 2代目が保有する対象株式、議決権割合、自己株式、種類株式、贈与後の取得株数要件を確認 |
| 過去の贈与・相続資料 | 1代目から2代目への承継内容、当初贈与時の評価額、猶予対象株式、申告期限、切替履歴、3代目の過去の制度適用を確認 |
| 認定書・申請書・提出控え | 法定の事業継続期間、報告履歴、認定内容を確認 |
| 継続届出書・年次報告書 | 提出漏れや取消事由の有無を確認 |
| 特例承継計画・変更申請書 | 3代目が特例措置を利用する場合の計画との整合性、提出・承継期限を確認 |
| 直近の決算書・申告書、従業員・事業所資料 | 株価、資産保有型会社・資産運用型会社の判定、事業実態要件等の例外、雇用要件、財務の安全性を確認 |
| 株価試算資料 | 2代目側の免除税額・免除対象外税額、3代目側の猶予税額、1代目死亡時の相続税、取消時の資金を試算 |
| 2代目の代表退任・3代目の役員・代表就任資料 | 贈与時の代表権、措置別の役員就任要件を確認 |
| 家族関係図・相続財産一覧 | 遺留分、特別受益、代償財産、1代目死亡時の2割加算の該当性を確認 |
| 金融機関説明資料 | 経営者保証、借入、事業計画、代表者交代を説明 |
| 提出期限の管理表・申告書の受信通知等 | 3代目の実際の申告書提出日と、2代目の免除届出期限、承継後の報告・届出期限を管理 |
猶予継続贈与は、手続の一部だけを見ると「2代目から3代目への贈与」に見えます。しかし実際には、過去の承継資料、現在の制度管理、将来の経営計画が、すべてつながっています。
過去の資料が整理されていない会社ほど、実行前の確認に時間をかけるべきです。
猶予継続贈与を「使うべきか」の判断軸
最後に、猶予継続贈与を使うべきかどうか、その判断軸を整理しておきます。
まず確認したいのは、3代目が経営者として本当に適任かどうかです。税制上の後継者要件を満たすだけでは足りません。社内、取引先、金融機関から見て、3代目が経営を担える状態にあるかどうかが重要になります。
次に、株式を集中させる必要性を確認します。取得株数や贈与回数の制約を踏まえたうえで、2代目が一定の議決権を残すのか、それとも3代目へ一気に集中させるのか。これによって、会社の意思決定構造は大きく変わります。
さらに、税額だけでなく、取消し時の資金負担も確認しておきます。納税猶予は、免除までのあいだ、潜在的な税務債務を抱え続ける制度です。3代目が将来、制度を維持できなければ、会社や個人の資金繰りに影響が及びます。
試算には、事業継続期間の経過後に猶予税額を納付する場合、その事業継続期間に対応する利子税の割合が年0%に軽減される取扱いなども反映させます。猶予税額だけでなく、納付時期に応じた利子税と、実際の資金負担を確認することが重要です。
出典:国税庁|非上場株式等についての贈与税・相続税の納税猶予・免除(法人版事業承継税制)のあらまし(11ページ)
そして、親族間の合意です。3代目への株式集中について、他の相続人との関係のなかできちんと説明できるかを整理しておかなければ、承継後の経営不安につながります。
そのうえで、将来の選択肢を確認します。会社を長期にわたり継続するという前提が強いほど、猶予継続贈与は検討しやすくなります。逆に、売却・廃業・再編の可能性が高い会社では、制度を適用することで、将来の判断が重くなる可能性があります。
猶予継続贈与は、単なる「税金を払わずに次へ渡す方法」として判断するものではありません。「次の経営者が新たな納税猶予の要件を満たし続け、会社を守れるか」まで問われる制度です。
犬飼公認会計士・税理士事務所へのご相談について
猶予継続贈与は、事業承継税制のなかでも、過去の承継、現在の納税猶予、次世代の後継者体制、相続法務、株主構成、資金繰りを同時に確認しなければならない論点です。
2代目から3代目へ株式を移したい場合でも、まず確認すべきなのは「贈与できるか」ではありません。
現在の納税猶予が、どの税目・措置に係るものか。法定の事業継続期間は経過しているか。3代目は後継者・取得株数要件を満たしているか。2代目の代表退任は整理できているか。特例承継計画との整合性はあるか。
贈与後の議決権構成は安定するか。1代目死亡時の課税関係は整理できているか。免除対象外となる税額はないか。免除届出の期限を管理できるか。
他の相続人に説明できるか。取消し時の納税資金を想定しているか。将来のM&A・廃業の可能性を狭めすぎていないか。
これらを資料にもとづいて確認したうえで、猶予継続贈与を実行するのか、相続まで待つのか、あるいは売買・自己株式取得・遺言といった別の方法を検討するのかを、判断していく必要があります。
贈与を選ぶ場合には、事業承継税制の利用の有無と、暦年課税・相続時精算課税の選択とを区分して確認します。相続時精算課税と贈与税の事業承継税制は併用できますが、相続時精算課税を選択すること自体によって、2代目の既存の猶予税額が免除されるわけではありません。
出典:国税庁|No.4439 非上場株式等についての贈与税の納税猶予及び免除の特例等(法人版事業承継税制)
出典:国税庁|措置法第70条の7関係通達(70の7-37の3)
犬飼公認会計士・税理士事務所では、過去の認定・申告資料、株主構成、議決権、株価、特例承継計画、継続届出、親族間の合意、納税資金を一体として整理し、猶予継続贈与を実行すべきかどうかを検討します。
2代目から3代目への承継を考え始めた段階で、過去の事業承継税制の適用資料と現在の株主名簿を整理したうえで、お問い合わせページからご相談ください。制度を使うこと自体を目的にするのではなく、次の世代が会社を守る形で承継できるかどうかを、ご一緒に確認していきます。
振り返り|猶予継続贈与による次世代承継の重要ポイント
| 論点 | 確認すべきこと |
|---|---|
| 制度の本質 | 2代目の猶予税額の免除と、3代目の新たな納税猶予を組み合わせる仕組み。同じ税債務がそのまま移転するわけではない |
| 通常贈与との違い | 2代目側の免除と、会社の認定・3代目側の納税猶予適用を一体で確認する |
| 免除される範囲 | 従前の猶予対象株式のうち、3代目が新たに納税猶予を受ける部分。贈与した株式の非適用部分は、2代目側でも免除されない |
| 事業継続期間 | 過去の贈与・相続・切替履歴から法定期間を確認。期間内の例外は、一定の重度の障害・要介護状態等に限定される |
| 次の後継者要件 | 贈与時の年齢・代表権、措置別の役員就任要件、議決権、計画等を確認する |
| 取得株数・議決権設計 | 最低取得株数と贈与回数の制約を踏まえ、2代目の代表退任・残存議決権と3代目の経営支配権を整理する |
| 先代死亡との関係 | 再贈与前の1代目死亡は2代目、再贈与後の1代目死亡は3代目のみなし相続取得・切替えを確認する |
| 死亡時の評価・2割加算 | 再贈与後の1代目死亡では、原則として当初の贈与時価額を基礎に計算。3代目が孫の場合などは2割加算の該当性も確認する |
| 特例承継計画 | 令和9年9月30日までの提出と、新規適用に係る令和9年12月31日までの承継期限を確認。追加取得・死亡時切替えは別に整理する |
| 一般措置との違い | 対象株数は最大3分の2、後継者は1人、雇用維持要件あり。贈与税の猶予割合は100%、相続税は80% |
| 税額試算 | 2代目側の免除・納付税額、3代目側の贈与税、1代目死亡時の相続税、取消時の資金負担を分けて試算する |
| 相続法務 | 他の相続人への説明、遺留分、特別受益、代償財産を確認。家族内の合意と法定手続の効力を区別する |
| 承継後管理 | 事業継続期間の前後で維持要件を区分し、会社要件・事業実態要件・雇用・報告・継続届出を管理する |
| 将来の選択肢 | M&A・廃業・組織再編の可能性を比較。差額免除には所定の事由・計算・申請期限があり、組織再編は猶予継続の可否を個別に確認する |
| 実行管理 | 認定申請、贈与税申告、担保提供を管理。2代目の免除届出は、3代目が対象の贈与税申告書を提出した日以後6か月以内 |
※本記事は、当事務所が専門的な判断と根拠資料の確認を行い、内容に責任を持って掲載しています。論点の整理や、表現・体裁の調整には、生成AIを補助的に用いています。

