海外子会社を連結する実務では、「現地通貨の財務諸表を円換算する」だけでは足りません。
上場企業やIPO準備企業、あるいは大規模なグループの連結決算では、いくつもの論点が同時に立ち上がってきます。在外子会社の会計処理の修正、換算レートの選択、決算日の差異、内部取引消去、未実現損益、のれん、非支配株主持分、為替換算調整勘定、連結キャッシュ・フロー、税効果、そして注記・監査対応。これらが一体となって問われることになります。
なかでも誤りやすいのが、次の項目の混同です。
| 混同しやすい項目 | 実務上の問題 |
|---|---|
| 為替差損益 | 外貨建金銭債権債務等の換算・決済差額として、原則として損益処理される |
| 為替換算調整勘定 | 在外子会社等の財務諸表項目の換算から生じる調整項目であり、通常は純資産の部に累積される |
| 現地通貨ベースの利益 | 在外子会社の現地通貨建ての経営成績 |
| 円貨換算後の連結利益 | 日本基準上の連結財務諸表に反映される円貨ベースの業績 |
| 非支配株主持分に含まれる換算差額 | 在外子会社の評価・換算差額等のうち非支配株主に帰属する部分 |
| のれんの換算差額 | 親会社持分に係るのれんの換算から生じる為替換算調整勘定 |
在外子会社の連結は、為替レートを機械的に当てはめる作業ではありません。「どの会計数値を、どの時点の為替相場で、どの連結目的に合わせて換算するのか」。これを後から説明できる形で設計しておく必要があります。
本稿では、日本基準を前提に、在外子会社・為替換算・連結に関する実務判断を整理します。
なお、為替予約や通貨スワップ、在外子会社投資に対するヘッジ会計そのものは、第5テーマの外貨建取引・ヘッジ会計で扱う領域です。本稿では、連結財務諸表を作成するうえでの換算・消去・表示を中心に取り上げます。
本稿でいう「現地通貨」は、原則として、連結に利用する在外子会社の財務諸表項目が表示される通貨を指します。所在地国の法定通貨と必ずしも一致するわけではありません。
出典:企業会計基準委員会|移管指針第2号 外貨建取引等の会計処理に関する実務指針(第31項、第39項、第40項、第41項)
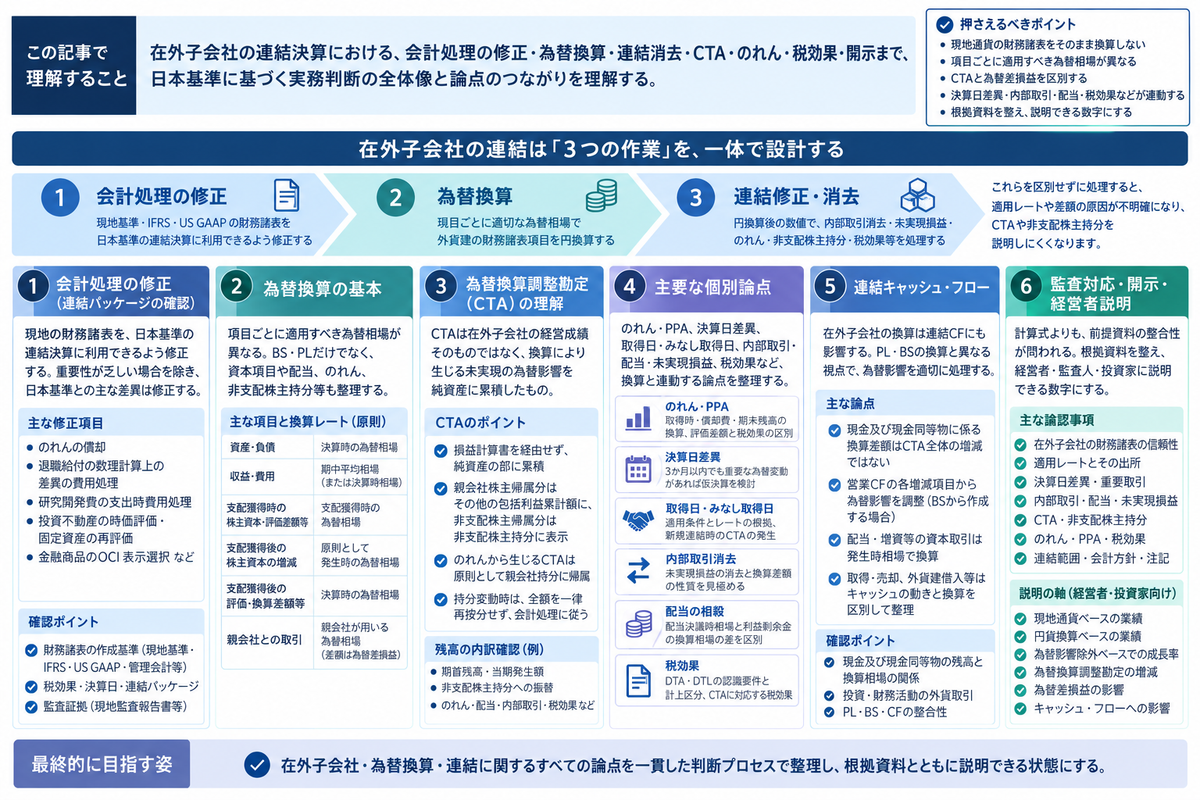
まず分けるべき3つの作業
在外子会社を連結する際は、少なくとも次の3つの作業を分けて考えます。
1つ目は、在外子会社の財務諸表を、連結に使用できる状態に整える作業です。
現地基準、IFRS、米国会計基準、あるいは管理会計ベースの数値を、そのまま連結パッケージに取り込むわけではありません。日本基準上の連結決算に照らして、修正すべき項目がないかを検討します。
2つ目は、外貨で表示された財務諸表項目を円貨に換算する作業です。
資産・負債、資本、収益・費用、配当、その他の包括利益、のれん、非支配株主持分。それぞれで、適用すべき為替相場が異なります。
3つ目は、円換算後の数値を用いて、連結修正・消去を行う作業です。
債権債務、取引高、配当、未実現損益、投資と資本の相殺消去、のれん償却、税効果、非支配株主持分への配分を、為替換算後の数値と整合させていきます。
この3つを区別せずに処理すると、修正額に適用すべき為替相場や、連結消去差額の原因が不明確になります。その結果、為替換算調整勘定や非支配株主持分の残高を説明しにくくなります。
在外子会社の会計処理をどこまで日本基準に直すか
連結財務諸表を作成する場合、同一環境下で行われた同一の性質の取引等については、親会社と子会社が採用する会計方針を、原則として統一しなければなりません。
出典:企業会計基準委員会|実務対応報告第18号 連結財務諸表作成における在外子会社等の会計処理に関する当面の取扱い
もっとも、在外子会社の財務諸表がIFRSまたは米国会計基準に準拠して作成されている場合には、当面の間、それらを連結決算手続上利用することができます。
ただし、その場合でも、修正額に重要性が乏しい場合を除き、連結決算手続上の修正が求められる項目があります。のれんの償却、退職給付会計における数理計算上の差異の費用処理、研究開発費の支出時費用処理、投資不動産の時価評価・固定資産の再評価、資本性金融商品のOCI表示選択に係る組替調整などです。
また、列挙された項目以外であっても、明らかに合理的でない会計処理は修正が必要です。資本性金融商品のOCI表示選択については、売却時の組替調整に加え、日本基準または実務対応報告第18号が認めるIAS第39号の減損の定めに従った処理を検討します。
出典:企業会計基準委員会|実務対応報告第18号 連結財務諸表作成における在外子会社等の会計処理に関する当面の取扱い(当面の取扱い)
実務上は、在外子会社の連結パッケージを、次の観点からレビューします。
| 確認項目 | 実務判断のポイント |
|---|---|
| 現地基準・IFRS・US GAAP・管理会計の別 | どの基準で作成された財務諸表を連結に利用するのか |
| 日本基準修正 | のれん、退職給付、研究開発費、固定資産再評価、投資不動産、金融商品など |
| 税効果 | 現地税率、未実現損益、時価評価差額、投資差額、繰延税金資産の回収可能性 |
| 決算日 | 親会社連結決算日との差異、仮決算の有無、差異期間内の重要取引 |
| 連結パッケージ | 勘定科目マッピング、為替レート、注記情報、内部取引明細 |
| 監査証拠 | 現地監査報告書、レビュー報告、パッケージ監査、経営者確認の対象範囲・内容 |
為替換算の対象額を確定するには、日本基準上の連結決算に必要な会計処理の修正を把握しておくことが前提になります。もっとも、実際の作業の進め方としては、外貨建ての連結パッケージ上で修正する方法もあれば、適切な換算根拠を管理したうえで、円貨の連結修正仕訳として反映する方法も考えられます。
現地基準のままの数値をどれほど正確に換算しても、それが日本基準上の連結数値として正しいとは限りません。
在外子会社等の財務諸表項目の換算方法
日本基準では、連結財務諸表の作成や持分法の適用にあたり、外国にある子会社・関連会社の外国通貨で表示された財務諸表項目を、外貨建取引等会計処理基準に従って換算します。
基本的な整理は次のとおりです。なお、以下の表は在外子会社の連結を前提としています。
| 項目 | 原則的な換算レート | 実務上の留意点 |
|---|---|---|
| 資産 | 決算時の為替相場 | 貸借対照表日時点の財政状態を円貨で表示する |
| 負債 | 決算時の為替相場 | 資産と同じく決算時レートで換算する |
| 支配獲得時の株主資本・評価・換算差額等 | 支配獲得時の為替相場 | 資本金、取得時利益剰余金等を取得時相場で把握する |
| 支配獲得後に生じた株主資本の増減 | 原則として発生時の為替相場 | 利益剰余金は、円換算した当期純利益、配当その他の増減を積み上げて把握する |
| 支配獲得後に生じた評価・換算差額等 | 決算時の為替相場 | 株主資本の増減と区別して換算する |
| 収益・費用 | 原則として期中平均相場 | 決算時相場の使用も妨げられないが、方針と継続性が重要 |
| 親会社との取引による収益・費用 | 親会社が換算に用いる為替相場 | 差額は当期の為替差損益として処理する |
| 換算差額 | 為替換算調整勘定 | 純資産の部に累積される |
外貨建取引等会計処理基準では、在外子会社等の資産・負債には決算時の為替相場による円換算額を、収益・費用には原則として期中平均相場による円換算額を付すこととされています。
出典:企業会計基準委員会ウェブサイト|外貨建取引等会計処理基準(三)
一方、純資産項目は、すべてを同じ方法で換算するわけではありません。
支配獲得時の株主資本・評価・換算差額等は、支配獲得時の相場で換算します。支配獲得後に生じた株主資本の増減は原則として発生時の相場で、支配獲得後に生じた評価・換算差額等は決算時の相場で換算します。
出典:企業会計基準委員会|企業会計基準適用指針第8号 貸借対照表の純資産の部の表示に関する会計基準等の適用指針(第7項)
出典:企業会計基準委員会|移管指針第2号 外貨建取引等の会計処理に関する実務指針(第36項)
こうした取扱いは「決算日レート法」と呼ばれることがあります。ただ、実務判断としては、BSを決算日レート、PLを平均レートで換算すれば足りる、というものではありません。
資本項目、配当、のれん、非支配株主持分、内部取引、未実現利益、税効果のそれぞれについて、どの発生時点を基準にするのかを整理しておく必要があります。
為替換算調整勘定は、在外子会社の経営成績そのものではない
為替換算調整勘定は、在外子会社等の財務諸表項目を異なるレートで換算した結果として生じる調整項目です。
実務上は、次のように理解しておくと誤りが少なくなります。
為替換算調整勘定とは、在外子会社の現地通貨建て純資産に対する親会社グループの投資持分について、円貨表示上生じる未実現の為替影響を、純資産に累積したものです。
したがって、為替換算調整勘定は、在外子会社の営業利益や当期純利益そのものを示すものではありません。
現地通貨で利益を上げていても、円高によって為替換算調整勘定がマイナスになることがあります。反対に、現地の業績が悪化していても、円安によって純資産の換算額が増え、為替換算調整勘定がプラスに動くこともあります。
為替換算調整勘定は、在外子会社等の財務諸表の換算により生じる調整項目であり、在外子会社等への投資に係る為替の含み損益を示す項目として理解されています。
なお、外貨建取引等会計処理基準の改訂により、為替換算調整勘定については、損益計算書を経由せず、純資産の部に計上する考え方が採られています。
現行の純資産の表示では、親会社株主に帰属する部分は、その他の包括利益累計額の為替換算調整勘定として表示されます。一方、非支配株主に帰属する部分は、非支配株主持分に含めて表示されます。
出典:企業会計基準委員会ウェブサイト|外貨建取引等会計処理基準(三、注解〔注13〕)
ここでは、貸借対照表上の累積残高と、当期のその他の包括利益として表示する金額を分けて管理します。
連結包括利益計算書の為替換算調整勘定には、非支配株主に帰属する分も含まれます。これに対し、連結貸借対照表のその他の包括利益累計額に表示する為替換算調整勘定は、親会社株主に帰属する分です。
また、在外子会社に係るその他の包括利益は、対象となるその他の包括利益累計額の円換算額の変動を基礎として把握します。現地通貨建てのOCIに、一律に平均相場を掛けて算定することのないようにします。
出典:企業会計基準委員会|企業会計基準第25号 包括利益の表示に関する会計基準(第5項、第7項、第11項)
出典:企業会計基準委員会|移管指針第2号 外貨建取引等の会計処理に関する実務指針(第31-2項)
為替換算調整勘定を残高で合わせない
為替換算調整勘定は、連結精算表の貸借差額として機械的に算定することもできます。しかし、監査対応や経営者説明の場面では、残高が合っているだけでは足りません。
取引の有無、金額的重要性、誤謬リスクに応じて、次の項目のうち該当するものを確認します。既存の連結パッケージや補助明細、システム出力等で説明できるのであれば、必ずしも新たな資料を別途作成する必要はありません。
| 内訳 | 確認すべき内容 |
|---|---|
| 期首残高 | 前期末の為替換算調整勘定との整合 |
| 当期発生額 | 期中平均相場、決算時相場、発生時相場の差による変動 |
| 非支配株主持分への振替 | 在外子会社の換算差額のうち非支配株主に帰属する部分 |
| のれんの換算差額 | 親会社持分に係るのれん残高・償却費の換算から生じる部分 |
| 配当・減資・持分変動 | 発生時相場、配当決議時相場、売却時相場との関係 |
| 内部取引・未実現利益 | 連結消去時の換算差額処理 |
| 持分法適用会社 | 持分相当額として取り込まれる為替換算調整勘定 |
| 税効果 | 将来売却予定や投資一時差異に係る税効果の要否 |
| 組替調整・持分変動調整 | 支配喪失を伴う持分減少による損益への組替額と、支配が継続する持分変動による資本剰余金・非支配株主持分への影響を区別する |
為替換算調整勘定は、貸借対照表の各項目を会計基準に従って換算した結果の差額として算定できます。もっとも、その発生原因は、資産・負債、資本、利益剰余金、配当、のれん、非支配株主持分、持分法など、複数の要素に分かれています。
連結システム上で為替換算調整勘定が自動計算されている場合でも、監査人は「なぜその残高になったのか」を確認します。とくに、海外買収、増資、配当、決算日変更、清算、子会社売却があった期は、残高照合だけでは不十分です。
在外子会社株式を一部売却した場合、支配が継続するかどうかによってCTAの処理が異なります。支配を喪失する場合には、CTAのうち持分比率の減少割合に相当する額が、株式売却損益を構成します。
一方、支配が継続する場合には、親会社の個別財務諸表の株式売却損益に含まれる、該当する為替差損益相当額を資本剰余金へ振り替えます。あわせて、連結貸借対照表のCTAのうち持分減少割合に相当する額を、非支配株主持分へ振り替えます。
売却したという事実だけをもって、CTAを損益へ振り替えることのないようにします。
出典:企業会計基準委員会|移管指針第2号 外貨建取引等の会計処理に関する実務指針(第42項~第42-3項)
非支配株主持分に含める為替換算調整勘定
在外子会社に非支配株主がいる場合、為替換算調整勘定のうち非支配株主に帰属する部分を、どのように表示するかが問題になります。
純資産表示適用指針は、在外子会社の財務諸表の換算について、2つの方法を認めています。子会社の個別財務諸表と孫会社の個別財務諸表をそれぞれ換算する方法と、子会社が作成した孫会社を含む連結財務諸表を親会社で換算する方法です。
そのうえで、為替換算調整勘定は持分比率に基づいて親会社持分割合と非支配株主持分割合に区分され、非支配株主持分割合は非支配株主持分に振り替えられるとしています。
出典:企業会計基準委員会|企業会計基準適用指針第8号 貸借対照表の純資産の部の表示に関する会計基準等の適用指針(第7項、第30項)
また、純資産会計基準では、連結貸借対照表上の非支配株主持分に、連結子会社における評価・換算差額等の非支配株主持分割合が含められるとされています。
出典:企業会計基準委員会|企業会計基準第5号 貸借対照表の純資産の部の表示に関する会計基準(第32項)
ただし、のれんの換算から生じる為替換算調整勘定には注意が必要です。
在外子会社の財務諸表の換算により生じる為替換算調整勘定は、持分比率によって親会社持分と非支配株主持分に按分されます。一方、親会社が直接取得した在外子会社ののれんは、親会社持分に係るものです。そのため、当該のれんから生じる為替換算調整勘定は、当該子会社の非支配株主持分には振り替えないと整理されています。
在外子会社が孫会社を取得した場合、そののれんに係るCTAを振り替えない相手は、まず孫会社の非支配株主持分です。
この帰属関係を踏まえると、取得主体である子会社自体に非支配株主がいる場合には、最上位の親会社の連結上、その子会社段階での非支配株主への帰属を別途検討する必要があります。孫会社を含むグループでは、取得主体と連結の階層を区別して整理します。
出典:企業会計基準委員会|移管指針第2号 外貨建取引等の会計処理に関する実務指針(第39項、第40項)
また、持分比率が変動した場合でも、過去のCTA累積額を変更後の持分比率で一律に再按分するわけではありません。追加取得、一部売却、支配喪失それぞれの会計処理に従います。
追加取得に対応する非支配株主持分に含まれていたCTA相当額は、親会社の投資と相殺されます。そのため、親会社のCTA残高にそのまま移し替えるものではありません。
出典:企業会計基準委員会|移管指針第2号 外貨建取引等の会計処理に関する実務指針(第41項~第42-3項)
この点は、在外子会社の買収後に非支配株主が残るケースや、追加取得・一部売却によって持分比率が変動するケースで重要になります。
非支配株主持分のロールフォワードについては、当期純利益だけでなく、為替換算調整勘定の非支配株主帰属分まで含めて説明できるようにしておく必要があります。
のれん・負ののれん・PPAと為替換算
海外子会社を取得した場合、のれんや、取得原価の配分に係る資産・負債も為替換算の対象になります。
親会社が在外子会社等を連結する場合、のれんは原則として、支配獲得日に在外子会社等の現地通貨で認識します。当期の償却費は、原則として在外子会社等の会計期間に基づく期中平均レートで換算し、期末ののれん残高は決算時レートで換算します。
そのため、為替換算調整勘定は、のれんの期末残高と償却費の両方の換算から生じることになります。
一方、負ののれんも支配獲得日に在外子会社等の現地通貨で認識されますが、当期の利益として、支配獲得日または発生日の為替レートで換算されます。したがって、通常は、負ののれんそのものから為替換算調整勘定は生じないと整理されています。
出典:企業会計基準委員会|移管指針第2号 外貨建取引等の会計処理に関する実務指針(第40項)
PPAにより識別した顧客関連資産、技術、商標、固定資産評価差額、繰延税金負債なども、換算方法を整理しておく必要があります。
PPAによって認識した資産・負債の簿価修正額と、これに対応する繰延税金資産・負債は、他の資産・負債と同様に、毎期の決算時相場で換算します。一方、資本連結上、子会社の資本に含める評価差額は、支配獲得時相場で換算した額を基礎として管理します。
為替換算調整勘定を正しく把握するためには、この両者を区別することが重要です。
資本側の評価差額の換算相場は、追加取得や、支配が継続する一部売却によって更新するものではありません。また、これらを連結パッケージに反映する場合でも、親会社の連結修正仕訳で管理する場合でも、同じ会計処理・換算結果となるように設計します。
出典:企業会計基準委員会|移管指針第2号 外貨建取引等の会計処理に関する実務指針(第37項)
実務では、次の点を整理します。
| 項目 | 実務判断 |
|---|---|
| 取得日のレート | 投資と資本の相殺消去、のれん算定、評価差額の基礎 |
| のれんの通貨 | 原則として在外子会社の財務諸表項目が表示される外国通貨で把握し、外貨残高と円換算額を対応させて管理する |
| のれん償却費 | 原則として在外子会社の会計期間に基づく期中平均相場で換算し、他の費用の換算方針との整合性を確認する |
| 期末のれん残高 | 決算時レートで換算し、換算差額をCTAに反映する |
| 資産・負債の簿価修正額と対応する繰延税金資産・負債 | 毎期の決算時相場で換算する |
| 資本連結上、子会社の資本に含める評価差額 | 支配獲得時相場で換算した額を基礎として管理する |
| 税効果 | 評価差額に係る一時差異、投資一時差異、売却予定の有無を検討する |
海外M&Aでは、取得日、みなし取得日、仮決算の有無、PPAの暫定処理、のれん償却、為替換算調整勘定が同時に発生します。ここを曖昧にしたまま進めると、買収初年度から、連結純資産と利益の説明が難しくなります。
決算日差異がある在外子会社
在外子会社の決算日が親会社の連結決算日と異なる場合、換算レートの適用にも注意が必要です。
連結会計基準では、子会社の決算日が連結決算日と異なる場合、原則として、連結決算日に正規の決算に準ずる合理的な手続による決算を行います。ただし、子会社の決算日と連結決算日の差異が3か月を超えない場合には、子会社の正規の決算を基礎として連結決算を行うことができます。
この場合には、決算日が異なることから生じる連結会社間の取引に係る会計記録の重要な不一致について、必要な整理が求められます。
出典:企業会計基準委員会|企業会計基準第22号 連結財務諸表に関する会計基準(第16項)
子会社の正規の決算を利用する場合、資産・負債など決算時相場を適用する項目には、その子会社の決算日の相場を用います。資本項目等に適用する取得時相場・発生時相場まで置き換えるものではありません。損益計算書項目は、原則として当該在外子会社の会計期間に基づく期中平均相場で換算します。
では、差異期間内に為替相場の重要な変動があった場合はどうでしょうか。
この場合には、連結決算日に正規の決算に準ずる合理的な手続による決算を行い、その決算に基づいて換算します。資産・負債など決算時相場を適用する項目は、連結決算日の為替相場で換算します。
出典:企業会計基準委員会|移管指針第2号 外貨建取引等の会計処理に関する実務指針(第33項、第34項、第36項)
実務上は、「3か月以内だから形式的にそのまま使う」という進め方は避けるべきです。次の項目を確認します。
| 確認項目 | 判断の観点 |
|---|---|
| 決算日差異の月数 | 3か月以内か、3か月超か |
| 差異期間の重要取引 | 増資、配当、借入、M&A、固定資産取得、減損、災害、訴訟など |
| 差異期間の為替変動 | 重要な円高・円安があるか |
| 内部取引 | 親会社側の3月決算数値と子会社側の12月決算数値に不一致がないか |
| 仮決算の要否 | 連結決算日での決算が原則。3か月以内の例外を利用する場合も、差異期間内に重要な為替変動があれば仮決算を行う |
| 注記 | 決算期の異なる子会社の決算日および特に行った決算手続の概要 |
在外子会社の決算日差異は、換算レートだけの問題ではありません。内部取引の消去、債権債務残高、配当、親会社の投資勘定、為替換算調整勘定、そして連結キャッシュ・フローにまで波及します。
取得日・みなし取得日と為替換算調整勘定
在外子会社を取得した場合、支配獲得日が子会社の決算日と一致するとは限りません。
連結会計基準では、支配獲得日、株式取得日または売却日等が子会社の決算日以外の日である場合、その日の前後いずれかの決算日に、支配獲得、株式取得または売却等が行われたものとみなして処理することができます。
出典:企業会計基準委員会|企業会計基準第22号 連結財務諸表に関する会計基準(注5)
ここでいう決算日には、期中決算日や、その他の適切に決算が行われた日も含まれます。
ただし、みなし取得日を自由に設定できるわけではありません。原則として、企業結合の主要条件が合意され公表された日よりも前の日を、みなし取得日とすることはできません。現金を対価とする株式取得で、連結損益計算書への影響が乏しい場合には、その日より前のみなし取得日を用いることも認められます。
また、連結に取り込む損益、キャッシュ・フロー、株主資本等の変動については、みなし取得日に基づく対象期間を整合させます。
出典:企業会計基準委員会|移管指針第4号 連結財務諸表における資本連結手続に関する実務指針(第7項)
このみなし取得日を用いると、実際の株式取得日に親会社が認識した投資額と、連結上みなし取得日で換算される子会社資本との間に、為替差が生じることがあります。実務では、在外子会社を新たに連結範囲に含めた時点で、為替換算調整勘定が計上される場合があります。
ここで確認すべき資料は、次のとおりです。
| 資料 | 確認事項 |
|---|---|
| 株式譲渡契約書 | 取得日、クロージング日、対価通貨、価格調整条項 |
| 取締役会資料 | 取得意思決定日、支配獲得日の判断 |
| 子会社決算書 | 取得日前後の貸借対照表、損益、純資産 |
| 仮決算資料 | 取得日またはみなし取得日に近い財務情報 |
| 為替レート表 | 取得日、みなし取得日、期中平均、期末レート |
| PPA資料 | 評価差額、税効果、のれん、暫定処理 |
| 連結仕訳 | 投資と資本の相殺消去、非支配株主持分、CTA |
海外買収では、取得日やみなし取得日の扱いが、のれん、為替換算調整勘定、取得後利益の取り込み、非支配株主持分に影響します。
監査人との事前協議では、会計処理案だけでなく、取得日・みなし取得日の根拠資料をあわせて提示することが重要です。
内部取引消去と換算差額
在外子会社を含む連結では、内部取引の消去に為替換算の論点が重なります。
典型的なのは、次のような取引です。
| 内部取引 | 為替換算上の論点 |
|---|---|
| 親会社から在外子会社への売上 | 親会社の円貨売上と在外子会社の外貨仕入・棚卸資産の換算差 |
| 在外子会社から親会社への売上 | 在外子会社の外貨売上と親会社の円貨仕入・債務の換算差 |
| グループ内貸付 | 外貨建金銭債権債務の換算差損益、貸付条件、回収可能性。長期性や投資に近い実質だけで換算差損益をCTA処理としない |
| グループ内配当 | 受取配当金と支払配当金の換算相場差 |
| 固定資産のグループ内売却 | 未実現利益消去、減価償却、為替換算調整勘定 |
| 棚卸資産のグループ内売却 | 未実現利益消去、期末在庫の換算、翌期実現時の戻入 |
| 役務提供・ロイヤルティ | 親会社側と子会社側の計上時点・換算相場・源泉税 |
外貨建取引等会計処理基準では、親会社との取引による収益・費用の換算には、親会社が換算に用いる為替相場によるとしています。そして、この場合に生じる差額は、当期の為替差損益として処理するとしています。
出典:企業会計基準委員会ウェブサイト|外貨建取引等会計処理基準(一、三3)
ただし、すべての消去差額を為替差損益にすればよいわけではありません。差額の性質を、少なくとも次の3つの類型に分けて判断します。
| 差額の性質 | 典型例 | 実務上の処理検討 |
|---|---|---|
| 外貨建金銭債権債務の換算・決済差額 | 売掛金、貸付金、未収収益、未払費用 | 原則として為替差損益 |
| 在外子会社の財務諸表項目の換算差額 | 資産・負債と資本項目の換算差 | 為替換算調整勘定 |
| 連結消去手続から生じる差額 | 未実現利益消去、配当消去、内部資産取引 | 原因に応じて損益・CTA・資産調整を判断 |
未実現損益の消去では、まず、売却元で売却時に生じた未実現損益を、原則として取得時または発生時の相場で把握します。そのうえで、在外子会社側の資産の換算額や連結修正額との関係から生じる換算差額を区分します。
たとえば、グループ内で売却された資産が、在外子会社の棚卸資産や固定資産として残っている場合を考えてみます。
売却側で把握した未実現利益の円換算額と、在外子会社の資産に含まれる未実現利益相当額の円換算額とが、異なることがあります。この差額は、未実現利益が資産の連結上の簿価を調整する性質を持つことから、為替換算調整勘定で処理するのが原則と考えられます。
国内会社から在外子会社へ売却した減価償却資産については、未実現損益の円貨額は売却年度に確定します。その後の戻入額を、為替変動に合わせて再計算するものではありません。
出典:企業会計基準委員会|移管指針第2号 外貨建取引等の会計処理に関する実務指針(第45項、第78項)
内部取引の消去では、「差額が出たから雑損益で処理する」という進め方はとりません。差額が何から生じたのかを分解することが必要です。
配当金の相殺と為替換算
在外子会社から親会社へ配当が行われる場合、まずは、受取配当金と支払配当金の認識時点と換算方法を整合させます。
在外子会社が配当を行った場合、支払配当金は発生時、通常は配当決議時の為替相場で円換算されます。親会社が同じ認識時点・換算相場で受取配当金を計上していれば、相殺対象となる円換算額は一致します。
配当については、これとは別に、配当財源となる利益剰余金の換算相場と、配当決議時の相場との差も区別します。
この差額は、配当によって直ちに為替差損益として実現するものではありません。連結上は、利益剰余金に見合うCTAとして残ります。一方、親会社が未収配当金を計上した後の為替変動は、親会社の為替差損益となります。
出典:企業会計基準委員会|移管指針第2号 外貨建取引等の会計処理に関する実務指針(第44項、第77項)
ただし、親会社が受取配当金を外貨建取引として記録する場合、取引発生時の為替相場として、月末相場や平均相場など合理的な方法を採用していることがあります。このため、受取配当金と支払配当金の円換算額に差額が生じる場合があります。
実務上、親会社の受取配当金と在外子会社の支払配当金の換算相場が異なることによって生じる差額が、在外子会社等の財務諸表項目の換算差額でない場合には、為替換算調整勘定ではなく、為替差損益として処理することが考えられます。
一方、在外子会社等が記帳通貨以外の通貨で配当金を受け取るような構造では、支払側と受取側の換算関係がさらに複雑になります。この場合、その差額が在外子会社等の財務諸表項目の換算差額であれば、為替換算調整勘定として処理することが考えられます。
出典:企業会計基準委員会ウェブサイト|外貨建取引等会計処理基準(一、三、注解〔注2〕)
配当金消去の監査対応では、取引の有無や重要性に応じて、次の資料のうち該当するものを確認します。
| 資料 | 確認事項 |
|---|---|
| 配当決議書 | 配当決議日、配当通貨、配当金額 |
| 送金証憑 | 実際の送金日、送金額、手数料 |
| 親会社仕訳 | 受取配当金の計上日、適用レート |
| 子会社仕訳 | 支払配当金、利益剰余金減少額、適用レート |
| 源泉税資料 | 現地源泉税、外国税額控除、税効果 |
| 連結消去仕訳 | 受取配当金と支払配当金の相殺、差額処理 |
配当は、損益、利益剰余金、税務、資金移動、為替換算が交差する取引です。在外子会社を持つグループでは、配当決議の前に、会計処理への影響を試算しておくべきです。
在外子会社の連結キャッシュ・フローへの接続
在外子会社の換算は、連結貸借対照表や連結損益計算書だけでなく、連結キャッシュ・フロー計算書にも影響します。
とくに、現金及び現金同等物に係る換算差額、営業活動によるキャッシュ・フローの各増減項目、在外子会社の取得・売却、外貨建借入、配当、資本取引。これらは、PL・BSの換算とは別に説明が必要になります。
在外子会社の外貨建キャッシュ・フロー計算書を換算する方法と、円換算後の貸借対照表・損益計算書からキャッシュ・フローを求める方法とでは、必要となる作業が異なります。
後者の方法では、資産・負債の円貨増減額に含まれる為替影響を原則として調整し、外貨建キャッシュ・フローを適切に換算した場合と同じ結果になるようにします。
在外子会社の通常のキャッシュ・フローは、収益・費用の換算方法に準じて換算します。一方、配当金・増資等の資本取引に関連するキャッシュ・フローには、そのキャッシュ・フローの発生時相場を用います。
配当については、利益剰余金を減少させる際の配当決議時の相場と、実際の資金移動を換算する際の相場を区別する必要があります。
また、「現金及び現金同等物に係る換算差額」は、CTA全体の増減額ではありません。
出典:企業会計基準委員会|移管指針第6号 連結キャッシュ・フロー計算書等の作成に関する実務指針(第17項、第18項)
連結CFは、次稿で詳しく扱う領域です。ただ、在外子会社を含むグループでは、少なくとも次の点を先に設計しておく必要があります。
| 項目 | 実務上の留意点 |
|---|---|
| 現金及び現金同等物 | 期首・期末残高と当期CFの換算相場の違いによる影響をCF上で区分する |
| 売上債権・棚卸資産・仕入債務 | 為替影響を運転資本増減と混同しない |
| 固定資産取得 | 外貨支出額、換算レート、未払金との関係を整理する |
| 借入金 | 外貨建借入の発生・返済と換算差額を分ける |
| 配当 | 支払日・受取日の換算相場、源泉税、連結消去との整合を取る |
| 在外子会社取得・売却 | 取得対価、現金保有額、為替換算調整勘定の取崩しを整理する |
PL・BSの換算だけを先に固め、CFの作成段階で為替影響を後追いで調整する。こうした進め方をとると、連結精算表との整合が崩れやすくなります。
税効果との関係
在外子会社の為替換算では、税効果も見落としやすい論点です。
資本連結手続において子会社の資産・負債を時価評価した場合、評価差額に係る一時差異について、繰延税金資産または繰延税金負債を計上することがあります。
出典:企業会計基準委員会|企業会計基準適用指針第28号 税効果会計に係る会計基準の適用指針(第18項)
また、在外子会社に対する投資に係る一時差異には、投資後に子会社が計上した損益、為替換算調整勘定、その他の包括利益累計額、投資簿価との差額などが関係します。
税効果を認識するかどうかは、将来の配当、売却、清算、グループ内譲渡、税務上の繰延べ、回収可能性などを踏まえて判断します。
ただし、繰延税金資産と繰延税金負債とでは、認識要件が異なります。子会社投資に係る連結財務諸表固有の一時差異については、次のように分けて判断します。
| 一時差異の区分 | 原則的な取扱い | 主な認識・非認識の条件 |
|---|---|---|
| 将来減算一時差異 | 原則として繰延税金資産を計上しない | 予測可能な将来の売却等に係る意思決定・実施計画、または個別財務諸表で計上した子会社株式評価損の損金算入による解消が見込まれ、かつ回収可能性がある場合に計上する。売却損益が税務上繰り延べられる所定の売却等は除く |
| 配当以外で解消する将来加算一時差異 | 原則として追加納付見込額を繰延税金負債として計上する | 親会社が売却等を自ら決定できることに加え、「予測可能な将来に売却等を行う意思がない」または「予定する売却等が所定の税務上の繰延べの対象となる」のいずれかを満たす場合には、計上しない |
| 留保利益の配当で解消する将来加算一時差異 | 配当による追加税負担の見込額を繰延税金負債として計上する | 配当しない方針を採用している場合や、その方針について他の株主等との合意がある場合など、追加で納付する税金が見込まれない可能性が高いときは計上しない |
出典:企業会計基準委員会|企業会計基準適用指針第28号 税効果会計に係る会計基準の適用指針(第22項~第24項)
税効果を認識する場合には、金額だけでなく計上区分も確認します。CTAに対応する税効果は、原則としてCTAに加減します。CTAに関連する税効果を、すべて法人税等調整額として損益処理するわけではありません。
出典:企業会計基準委員会|企業会計基準適用指針第28号 税効果会計に係る会計基準の適用指針(第27項)
出典:企業会計基準委員会|移管指針第2号 外貨建取引等の会計処理に関する実務指針(第43項)
2022年には、法人税等会計基準等の改正を受けて、外貨建取引等実務指針等も改正されています。とくに関連するのは、税金費用の計上区分や、グループ法人税制が適用される場合の子会社株式等の売却に係る税効果の取扱いです。
出典:日本公認会計士協会|会計制度委員会報告第4号『外貨建取引等の会計処理に関する実務指針』、同7号、同9号、同14号及び金融商品会計に関するQ&Aの改正について
在外子会社の為替換算調整勘定について税効果を検討する際には、投資の状況や重要性に応じて、次の資料のうち該当するものを確認します。
| 資料 | 確認事項 |
|---|---|
| 投資簿価明細 | 取得原価、追加取得、一部売却、減損、評価損 |
| 留保利益明細 | 配当予定、現地税制、源泉税、外国税額控除 |
| 為替換算調整勘定明細 | 親会社持分、非支配株主持分、持分法、のれん分 |
| 売却・清算予定 | 具体的意思決定の有無、対象持分、時期 |
| 税務処理 | グループ法人税制、譲渡損益調整、タックスヘイブン対策税制 |
| 回収可能性 | 将来課税所得、タックスプランニング、税率 |
税効果は、「CTAがあるから自動的にDTAまたはDTLを計上する」という処理ではありません。投資の回収方法、売却予定、配当方針、税務上の扱いを踏まえ、根拠資料とともに判断する必要があります。
監査上の争点
在外子会社・為替換算・連結の領域で監査上の争点になりやすいのは、計算式そのものよりも、前提となる資料の整合性です。
とくに、次の点が問われます。
| 監査上の確認事項 | 説明すべき内容 |
|---|---|
| 在外子会社の財務諸表の信頼性 | 現地監査、レビュー、連結パッケージ統制 |
| 会計方針修正 | IFRS・US GAAP・現地基準から日本基準への修正 |
| 適用レート | 取得日、発生日、期中平均、期末、配当決議日、みなし取得日 |
| レートの出所 | 銀行公表相場、社内レート、月次平均、システム設定 |
| 決算日差異 | 3か月以内か、仮決算の有無、差異期間の重要取引・為替変動 |
| 内部取引 | 取引高、債権債務、配当、未実現利益、換算差額処理 |
| 為替換算調整勘定 | 期首残高、当期発生、非支配株主持分、のれん、持分法、税効果、持分変動 |
| のれん・PPA | 取得日、評価差額、償却、減損、換算 |
| 税効果 | 投資一時差異、売却予定、回収可能性、計上区分 |
| 開示 | 連結範囲、決算期の異なる子会社、会計方針、重要な見積り、OCIの税効果額・組替調整額との整合 |
現地監査報告書、レビュー報告、経営者確認は、対象範囲も証拠力も同じではありません。現地監査・レビューの対象範囲と報告内容を確認したうえで、グループ監査で必要となる対応につなげていきます。
現地監査報告書や経営者確認を入手しただけで、グループ監査上必要な対応が完了するとは限りません。
出典:日本公認会計士協会|監査基準報告書600 グループ監査における特別な考慮事項
とくに、経営者確認書だけで、対象事項について十分かつ適切な監査証拠が得られるわけではありません。
出典:日本公認会計士協会|監査基準報告書580 経営者確認書(第4項)
監査対応で有効なのは、在外子会社ごとに「換算・連結ロールフォワード」を作成しておくことです。たとえば、次のような構成が考えられます。
| 区分 | 内容 |
|---|---|
| 期首純資産 | 前期末の円貨残高、外貨残高、適用レート |
| 当期純利益 | 外貨建利益、期中平均相場、円貨換算額 |
| 配当 | 外貨金額、配当決議日レート、親会社側レート |
| その他の包括利益 | 現地OCI、日本基準修正、対象となる累計額の円貨変動との整合 |
| 為替換算調整勘定 | 当期発生額、親会社持分、非支配株主持分、持分変動による調整 |
| のれん | 外貨残高、償却費、期末換算、CTA |
| 内部取引 | 消去対象、未実現利益、換算差額 |
| 税効果 | 評価差額、投資一時差異、売却予定、計上区分 |
| 期末純資産 | 連結貸借対照表との整合 |
この資料があれば、経営者、監査人、開示担当、税務担当が同じ数字を見ながら、論点を共有できます。
経営者説明・投資家説明で注意すべきこと
在外子会社の為替換算は、経営者説明や投資家説明にも影響します。
円安局面では、海外売上高、海外資産、連結売上高、営業利益、純資産、為替換算調整勘定が大きく増加することがあります。反対に円高局面では、現地通貨ベースで成長していても、円換算後の売上・利益・純資産が減少することがあります。
そのため、海外子会社を含むグループでは、次のように説明を分ける必要があります。
| 説明軸 | 内容 |
|---|---|
| 現地通貨ベース | 在外子会社の実際の事業成長、収益性、現地競争力 |
| 円貨換算ベース | 連結財務諸表に反映される売上・利益・資産・負債 |
| 為替影響除外ベース | 一定の為替相場を用いて比較した成長率。連結範囲の変更等による影響とは区別する |
| 為替換算調整勘定 | 純資産に累積された未実現の為替影響 |
| 為替差損益 | 外貨建金銭債権債務等の換算・決済に伴う損益 |
| キャッシュ・フロー | 実際の外貨キャッシュ、円換算後CF、換算差額 |
「海外子会社が好調だった」「円安効果で利益が増えた」「CTAが増えた」。これらを同じ文脈で混ぜて語ってしまうと、財務諸表の利用者に誤解を与えることがあります。
経営者説明では、現地通貨ベースの業績、為替換算による表示上の影響、為替差損益として損益化された影響、純資産に累積された為替換算調整勘定を、それぞれ分けて説明することが重要です。
専門家に相談すべき場面
在外子会社の換算処理は、一見すると通常の定型処理に見えます。しかし、次のような場面では判断が複雑になります。
| 相談が望ましい場面 | 主な論点 |
|---|---|
| 海外子会社を新規取得した | 取得日、みなし取得日、PPA、のれん、CTA |
| 子会社決算日が親会社と異なる | 仮決算、差異期間の重要取引、換算レート |
| 現地基準・IFRS・US GAAPで財務諸表を作成している | 日本基準修正、実務対応報告第18号 |
| 在外子会社に非支配株主がいる | CTAの持分按分、非支配株主持分、のれん |
| 子会社間で配当・貸付・資産売買がある | 内部取引消去、換算差額、税効果 |
| 在外子会社の財政状態が悪化している | 減損、DTA回収可能性、CTA、投資評価 |
| 子会社売却・清算・撤退を検討している | CTA取崩し、税効果、売却損益 |
| 連結CFが合わない | 現金及び現金同等物の換算差額、為替影響 |
| 為替感応度が大きい | 経営者説明、KAM、開示、ヘッジ方針 |
| IPO準備で海外子会社を連結する | 連結パッケージ、内部統制、監査証拠 |
なお、KAMは、監査人が監査上特に注意を払った事項のうち、当年度の監査において特に重要であると判断した事項から選定されます。為替感応度が大きいというだけで、自動的にKAMに該当するわけではありません。
出典:日本公認会計士協会|監査基準報告書701 独立監査人の監査報告書における監査上の主要な検討事項の報告(第8項、第9項)
犬飼公認会計士・税理士事務所では、在外子会社を含む連結決算について、実務判断を後から説明できる形で整理するための支援を行っています。会計方針の修正、換算レートの設計、為替換算調整勘定のロールフォワード、内部取引消去、のれん・PPA、税効果、監査対応資料の整備まで対応しています。
海外子会社の連結処理、CTA残高、決算日差異、配当消去、未実現利益、非支配株主持分、のれん換算、税効果、連結CFのなかで説明が難しい項目がありましたら、連結パッケージ、為替レート表、内部取引明細、取得時資料、PPA資料、税効果計算表を整理のうえ、お問い合わせページからご相談ください。
在外子会社の連結は、為替レートを当てはめて終わる作業ではありません。説明できる数字にするためには、現地の財務情報、会計基準、日本基準への修正、為替換算、連結消去、税効果、開示を、一つの判断プロセスとして整えることが必要です。
振り返り
| 論点 | 実務上の要点 |
|---|---|
| 在外子会社連結の入口 | 現地財務諸表をそのまま換算するのではなく、日本基準上の連結決算に利用できる状態に必要な修正を行う |
| 資産・負債の換算 | 原則として決算時の為替相場で円換算する |
| 資本項目の換算 | 株主資本と評価・換算差額等を区別し、支配獲得時・発生時・決算時の相場を使い分ける |
| 収益・費用の換算 | 原則として期中平均相場で換算する |
| 親会社との取引 | 親会社が換算に用いる為替相場を用い、差額は為替差損益として処理する |
| 為替換算調整勘定 | 当期のその他の包括利益と貸借対照表上の累積残高を区別する。その他の包括利益累計額には親会社株主帰属分を表示する |
| 為替差損益との区別 | 外貨建金銭債権債務等の換算・決済差額は原則として損益、在外子会社換算差額はCTA |
| 非支配株主持分 | 在外子会社の評価・換算差額等の非支配株主帰属分を含める。追加取得や多段階連結では、持分変動と帰属の階層を区別する |
| のれん | 原則として在外子会社の財務諸表の表示通貨で把握し、償却費は他の費用の換算方針と整合させ、期末残高は決算時相場で換算する |
| PPAの評価差額 | 資産・負債の簿価修正額と対応する繰延税金資産・負債は毎期の決算時相場、資本側の評価差額は支配獲得時相場で管理する |
| 決算日差異 | 連結決算日での仮決算が原則。3か月以内の例外を利用する場合も必要な調整を行い、差異期間に重要な為替変動があれば仮決算を行う |
| みなし取得日 | 合意・公表日との関係等の適用条件と、取得日・仮決算・レートの根拠が重要。新規連結時にCTAが発生する場合がある |
| 内部取引消去 | 未実現損益の消去対象額を取得時・発生時相場で把握し、換算差額の性質を為替差損益・CTA・資産調整に分けて判断する |
| 配当消去 | 換算額の不一致、配当財源の利益剰余金との相場差、未収配当金の為替差損益を区別する |
| 持分売却とCTA | 支配喪失時の損益への組替えと、支配が継続する場合の資本剰余金・非支配株主持分への影響を区別する |
| 連結CF | 円換算後のBS・PLから作成する場合は、円貨増減に含まれる為替影響を原則として調整する。現金及び現金同等物の換算差額はCTA全体の増減ではない |
| 税効果 | DTA・DTLの認識要件を区別し、投資の回収方法、配当方針、税務上の取扱いを確認する。CTAに対応する税効果の計上区分にも注意する |
| 監査対応 | 重要性・リスクに応じ、既存資料も活用してレート表、連結パッケージ、内部取引明細、CTAロールフォワード、税効果資料を整備する |
※本記事は、当事務所が専門的な判断と根拠資料の確認を行い、内容に責任を持って掲載しています。論点の整理や、表現・体裁の調整には、生成AIを補助的に用いています。

