法人版事業承継税制を検討する際、不動産や有価証券を多く保有している会社には、最初に確認しておきたい重要な論点があります。
それは、対象となる会社が「資産保有型会社」または「資産運用型会社」に該当しないかどうかの判定です。
この判定は、自社株評価の問題とは切り離して考える必要があります。
土地や株式を多く持つ会社では、非上場株式評価上の「特定評価会社」に当たるかどうかも見逃せない論点です。しかし法人版事業承継税制では、それとは別に、制度の対象会社として認められるかという観点から、資産保有型会社・資産運用型会社の判定が求められます。
法人版事業承継税制は、後継者が円滑化法の認定を受けた非上場会社の株式等を、贈与または相続等によって取得した場合に、一定の要件のもとで贈与税・相続税の納税猶予・免除を受けられる制度です。特例措置では、対象株式数の上限撤廃、猶予割合の100%化、最大3人の後継者への承継などが設けられています。
出典:国税庁|非上場株式等についての贈与税・相続税の納税猶予・免除(法人版事業承継税制)のあらまし
もっとも、この制度は、単なる資産管理会社の株式承継まで広く納税猶予の対象とする趣旨のものではありません。
事業承継税制が支えようとしているのは、あくまで事業の継続であり、雇用であり、経営資源の承継です。そのため、会社に実態のある事業があるか、不動産・有価証券・現預金といった特定資産が過大になっていないかが問われることになります。
特例承継計画の提出期限は令和9年9月30日まで、贈与・相続による株式取得の期限は令和9年12月31日までとされています。期限だけを見て焦って動くのではなく、まずは資産構成の確認を先に済ませておくことが大切です。
出典:中小企業庁|法人版事業承継税制(特例措置)
この記事で扱う範囲
本記事で取り上げるのは、法人版事業承継税制における対象会社要件のうち、資産保有型会社・資産運用型会社の判定です。
具体的には、次の論点を順に整理していきます。
| 論点 | 本記事での整理 |
|---|---|
| 資産保有型会社 | 一定の配当・損金不算入給与等の加算を反映した特定資産の帳簿価額割合が70%以上となる会社 |
| 資産運用型会社 | 特定資産の運用収入割合が75%以上となる会社 |
| 特定資産 | 有価証券等、自ら使用していない不動産、ゴルフ会員権等、絵画・貴金属等、現預金等 |
| 事業実態要件 | 後継者と生計を一にする親族を除く常時使用従業員5人以上、固定施設、3年以上の事業継続等 |
| 不動産会社・投資資産保有会社 | 形式判定では該当しやすいが、事業実態要件の確認が重要 |
| 適用後管理 | 承継後に資産構成が変化した場合の取消・納税猶予終了リスク |
一方で、土地評価や、非上場株式評価における特定評価会社、株式等保有特定会社、土地保有特定会社の詳細な評価計算については、本記事では扱いません。これらは、第6テーマ「自社株評価・事業用資産評価・納税額試算」で整理する論点です。
まず押さえるべき結論
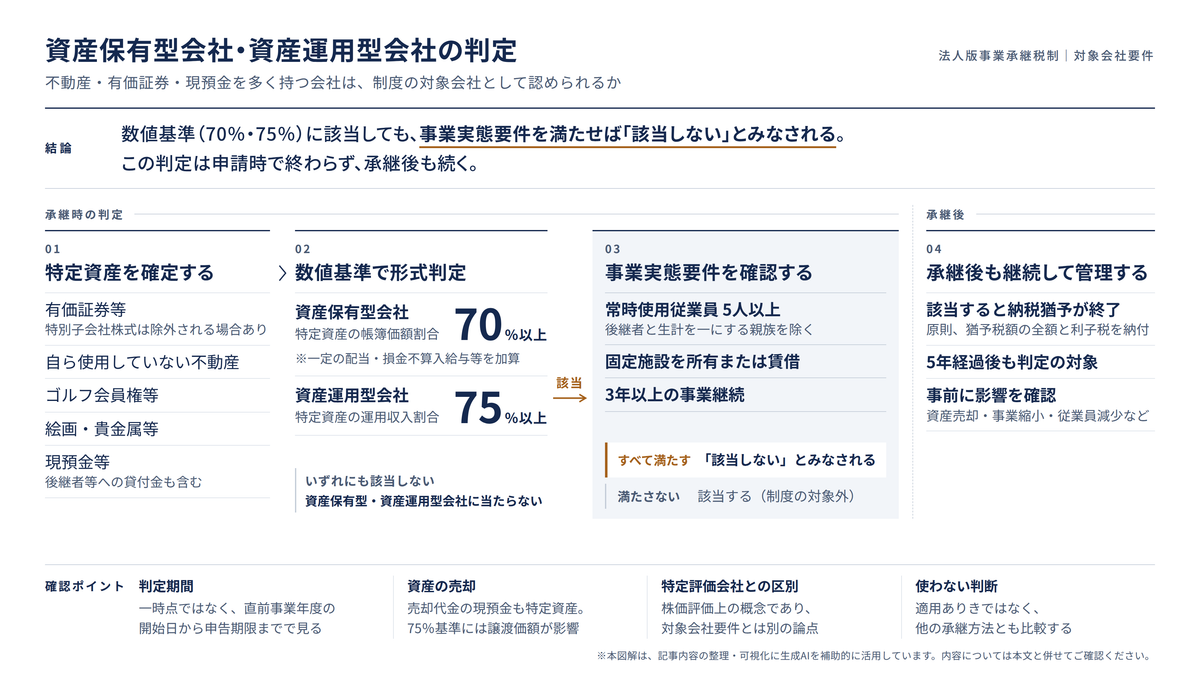
資産保有型会社・資産運用型会社の判定は、次の2つの数値基準から始まります。
| 区分 | 判定の入口基準 |
|---|---|
| 資産保有型会社 | 特定資産の帳簿価額割合70%以上 |
| 資産運用型会社 | 特定資産の運用収入割合75%以上 |
なお、70%基準は、後述する一定の配当・損金不算入給与等の加算を反映して計算します。
ただし、判定はここで終わりではありません。
形式的に70%基準または75%基準に該当した場合でも、一定の事業実態要件を満たしていれば、資産保有型会社・資産運用型会社には該当しないものとみなされる場面があります。特定資産の帳簿価額割合が70%以上であっても、事業実態要件を満たすときは、これらに当たらないものとして扱われるという整理です。
出典:国税庁|措置法第70条の7の5関係通達(70の7の5-6)
つまり、判定はおおむね次の順番で進めていくことになります。
| ステップ | 確認すること |
|---|---|
| 1 | 特定資産の範囲を確定する |
| 2 | 特別子会社・特定特別子会社の範囲と、子会社株式を特定資産から除外できるかを確認する |
| 3 | 資産保有型会社の70%基準を計算する |
| 4 | 資産運用型会社の75%基準を計算する |
| 5 | 形式基準に該当する場合、事業実態要件を確認する |
| 6 | 適用後も資産構成・収入構成を継続管理する |
なぜ資産保有型会社・資産運用型会社が問題になるのか
法人版事業承継税制は、事業会社の承継を支援するための制度です。
そのため、形式上は株式会社であっても、その実態が不動産や有価証券、現預金などを保有・運用するための「箱」に近い場合には、制度の趣旨から外れてしまう可能性があります。
たとえば、次のような会社では注意が必要です。
| 会社の状況 | 注意すべき理由 |
|---|---|
| 賃貸不動産を多数保有している | 自ら使用していない不動産が特定資産に該当し得る |
| 上場株式・投資信託を多く保有している | 有価証券等が特定資産に該当し得る |
| 事業売却後に多額の現預金が残っている | 現預金も特定資産に含まれる |
| 後継者や関係者への貸付金が多い | 納税猶予の適用を受ける後継者及び法令上の特別関係者への貸付金等も特定資産に含まれる |
| 持株会社化している | 子会社株式の扱いを個別に確認する必要がある |
| 不動産賃貸業を主たる事業としている | 形式的には資産保有型になりやすいが、事業実態要件の検討余地がある |
| 事業用資産を売却した直後である | 現預金の増加は70%基準に、特定資産の譲渡収入は75%基準に影響する |
特に、不動産会社や不動産を多く持つ事業会社では、「本業として不動産賃貸をしているのだから問題ない」と考えてしまいがちです。
しかし、法人版事業承継税制では、自ら使用していない不動産が特定資産に含まれます。不動産賃貸業そのものが、形式的には資産保有型会社の判定にかかりやすい構造になっているのです。
もっとも、不動産賃貸業を主たる事業とする会社であっても、事業実態要件を満たせば、資産保有型会社に該当しないものとみなされる場合があります。
出典:国税庁|非上場株式等についての贈与税・相続税の納税猶予及び免除の特例措置等に関する質疑応答事例(問2-13)
この論点は、「適用できるか」という入口の問題にとどまりません。「適用後も維持できるか」という視点で見ておく必要があります。
特定資産の多い会社では、申請の時点で事業実態要件をクリアできても、承継後に従業員が減少したり、事業用施設を手放したりすると、取消リスクが現実のものになりかねません。
ここでいう取消リスクには、都道府県の認定取消しだけでなく、税法上の納税猶予の期限が確定し、猶予税額と利子税の納付が必要になるリスクも含まれます。両者は別の手続・判断として確認する必要があります。
出典:国税庁|非上場株式等についての贈与税・相続税の納税猶予・免除(法人版事業承継税制)のあらまし
資産保有型会社の判定
資産保有型会社とは、簡単にいえば、会社の総資産のうち特定資産の割合が高い会社のことです。
判定にあたっては、貸借対照表に計上されている帳簿価額を用いて計算します。
減価償却資産、特別償却適用資産、圧縮記帳適用資産については、それぞれ対応する減価償却累計額、特別償却準備金、圧縮積立金等を控除した後の価額を使い、直接減額方式に合わせて計算します。一方、貸倒引当金などの評価性引当金は控除しません。
出典:愛知県|第一種特例相続認定申請書(様式8の3)の記載例
基本的な算式は、次のように整理できます。
| 項目 | 内容 |
|---|---|
| 分子 | 特定資産の帳簿価額の合計額+一定の配当・損金不算入給与等 |
| 分母 | 資産の帳簿価額の総額+一定の配当・損金不算入給与等 |
| 判定 | 分子 ÷ 分母 が70%以上か |
この70%基準に該当すると、形式上は資産保有型会社に当たります。
言い換えれば、特定資産の帳簿価額合計に一定の配当・損金不算入給与等を加えた金額を、総資産の帳簿価額合計に同じく一定の配当・損金不算入給与等を加えた金額で割って判定する、ということです。
特例措置では、原則として判定日以前5年以内に、納税猶予の適用を受ける後継者及び法令上の特別関係者が会社から受けた配当と、法人税法34条または36条による損金不算入給与等が加算の対象になります。
ただし、最初の対象贈与・相続等の前に受けたものは除かれます。そのため、対象者、支払時期、損金不算入の根拠を確認しなければなりません。
また、給与等には、債務免除による利益などの経済的利益も含まれます。「過大役員給与」だけが対象になるわけではなく、会社が支払った配当や給与を無条件に過去5年分加算するわけでもありません。
出典:国税庁|措置法第70条の7の5関係通達(70の7の5-6)
70%基準で注意すべきこと
資産保有型会社の判定は、「不動産が多い」「現預金が多い」といった感覚だけで判断できるものではありません。
次の点を、ひとつずつ数字に落とし込んで確認していく必要があります。
| 確認項目 | 実務上の注意点 |
|---|---|
| 帳簿価額 | 時価ではなく、原則として貸借対照表上の帳簿価額で確認する |
| 減価償却資産 | 減価償却後の帳簿価額を用いる |
| 特別償却・圧縮記帳資産 | 特別償却準備金・圧縮積立金等を控除し、直接減額方式に合わせて計算する |
| 貸倒引当金等 | 評価性引当金は控除しない扱いに注意する |
| 後継者・特別関係者への貸付金 | 法令上の対象者に対する貸付金等は、現預金類似資産として特定資産に含まれる |
| 配当・損金不算入給与等 | 対象者、支払時期、損金不算入の根拠を確認し、該当額を分子・分母に加算する |
財務諸表の上では健全に見える会社でも、内部留保が厚く現預金が多い会社、後継者や特別関係者への貸付金が残っている会社、遊休不動産を抱える会社では、70%基準に近づきやすくなります。
資産運用型会社の判定
資産運用型会社とは、会社の収入のうち、特定資産から生じる運用収入の割合が高い会社です。
基本的な算式は、次のとおりです。
| 項目 | 内容 |
|---|---|
| 分子 | 特定資産の運用収入の合計額 |
| 分母 | 総収入金額 |
| 判定 | 分子 ÷ 分母 が75%以上か |
ここでいう総収入金額は、損益計算書上の売上高、営業外収益、特別利益の合計額です。資産の譲渡によるものについては、譲渡価額に置き換えて集計します。
譲渡価額による集計は、売却益が生じた場合に限りません。分子には特定資産の譲渡収入を、分母には特定資産以外の資産も含めた譲渡収入を反映します。その際、損益計算書に計上された売却益との二重計上にも注意が必要です。
出典:愛知県|第一種特例相続認定申請書(様式8の3)の記載例
ここで重要なのは、売却損益ではなく、特定資産の譲渡価額そのものが運用収入に影響するという点です。
たとえば、上場株式を1億円で売却し、売却益が100万円しか出ていなかったとしても、判定上は売却益100万円ではなく、譲渡価額1億円を運用収入に反映します。
期中に、特定資産に該当する不動産や有価証券の大きな売却があると、資産運用型会社の75%基準に一気に近づくことがあるのです。
改めて整理すると、特定資産の運用収入の合計額を総収入金額で割り、75%以上かどうかを確認します。総収入金額には売上高、営業外収益、特別利益が含まれること、そして資産の譲渡は売却損益ではなく譲渡価額に置き換えて集計すること。この2点を押さえておきたいところです。
特定資産の範囲
資産保有型会社・資産運用型会社の判定で、最も重要になるのが「何が特定資産に入るか」です。
特定資産に当たるのは、有価証券等、現に自ら使用していない不動産、ゴルフ会員権等、絵画・貴金属等、そして現預金その他これらに類する資産です。
整理すると、次のようになります。
| 特定資産 | 主な内容 | 注意点 |
|---|---|---|
| 有価証券等 | 国債、地方債、株式、その他金融商品取引法上の有価証券、持分会社の持分等 | 特別子会社株式は、子会社の状況によって除外される場合がある |
| 自ら使用していない不動産 | 遊休不動産、販売用不動産、第三者賃貸不動産、貸駐車場等 | 会社の事務所・工場として使う不動産とは扱いが異なる |
| ゴルフ会員権等 | ゴルフ会員権、スポーツクラブ会員権、リゾート会員権等 | 販売目的なら除外される場合があるが、接待用は注意 |
| 絵画・貴金属等 | 絵画、彫刻、工芸品、骨董品、金、銀、宝石等 | 販売業者の販売目的資産なら除外される場合がある |
| 現預金等 | 現金、預金、保険積立金等 | 納税猶予の適用を受ける後継者及び法令上の特別関係者への貸付金、未収金、預け金等も含まれる |
出典:愛知県|第一種特例相続認定申請書(様式8の3)の記載例
出典:国税庁|特例認定(贈与・相続)承継会社に関する明細書(特例措置)
特定資産の判定では、「会計上どの勘定科目に入っているか」を見るだけでは足りません。
利用実態、保有目的、取引相手、同族関係、さらには子会社の事業実態まで確認していく必要があります。
自ら使用していない不動産の判定が難所になる
特定資産の中でも、不動産の判定は実務上の難所です。
会社が所有する不動産のうち、現に自ら使用していないものは特定資産に該当します。遊休不動産だけでなく、販売用不動産、第三者に賃貸している不動産、貸駐車場も含まれます。
言い換えれば、会社自身が事務所や工場として使っている不動産以外は、いずれも注意が必要だということです。
利用状況ごとに、次のように分けて確認していきます。
| 不動産の利用状況 | 特定資産該当性の考え方 |
|---|---|
| 本社事務所として使用 | 原則として自己使用不動産として整理 |
| 工場・倉庫として使用 | 事業に直接使用していれば自己使用として整理 |
| 第三者に賃貸 | 特定資産に該当し得る |
| 貸駐車場として使用 | 特定資産に該当し得る |
| 販売用不動産 | 特定資産に該当し得る |
| 遊休地 | 特定資産に該当し得る |
| 従業員用社宅 | 自己使用と整理される場合がある |
| 役員住宅 | 第三者賃貸として扱われる場合がある |
一棟の建物に本社部分と賃貸部分が混在している場合には、全額を一律に特定資産とするのではなく、床面積割合その他の合理的な割合で帳簿価額を按分して判断します。
駐車場についても、用途の名称だけで判断せず、自社で使用しているのか、第三者に貸し付けているのかを確認します。
出典:国税庁|非上場株式等についての贈与税・相続税の納税猶予及び免除の特例措置等に関する質疑応答事例(問2-13)
出典:愛知県|第一種特例相続認定申請書(様式8の3)の記載例
「不動産が事業に関係しているから問題ない」とは限りません。不動産賃貸業であっても、制度上は自ら使用していない不動産に該当しやすいため、形式判定では資産保有型会社になりやすい構造があります。
ただし、不動産賃貸業を主たる事業とする会社でも、事業実態要件を満たす場合には、資産保有型会社に該当しないものとみなされる余地があります。
ですから、不動産会社については「不動産が多いから使えない」と早合点せず、従業員数、固定施設、継続的な対価収入、管理の実態をひとつずつ確認していくことが大切です。
現預金・役員貸付金も軽視できない
資産保有型会社というと、つい不動産や有価証券を思い浮かべがちです。しかし、現預金も特定資産に含まれます。
現金・預貯金のほか、これらと同視し得る保険積立金なども、原則として特定資産に該当します。さらに、納税猶予の適用を受ける後継者及び法令上の特別関係者に対する貸付金・未収金、預け金、差入保証金なども特定資産に含まれます。
対象者の範囲は、円滑化法の認定と税務上の適用・継続判定のそれぞれについて、法令上の定義に従って確認します。承継後に代表者が交代した場合も、単にその時点の代表者に対する債権かどうかだけで判定するわけではありません。
出典:国税庁|特例認定(贈与・相続)承継会社に関する明細書(特例措置)
出典:愛知県|第一種特例相続認定申請書(様式8の3)の記載例
次のような会社では、特に注意が必要です。
| 状況 | リスク |
|---|---|
| 長年黒字で現預金が多い | 特定資産割合が高まる |
| 保険積立金が大きい | 現預金類似資産として特定資産に含まれ得る |
| 後継者への貸付金が残っている | 納税猶予の適用を受ける後継者への貸付金は特定資産に含まれる |
| 親族会社への貸付金がある | 法令上の関係者の範囲に該当する会社への貸付金かを確認する |
| 事業売却後に現金化している | 一時的に資産保有型会社に近づく |
| 借入実行直後で現預金が膨らんでいる | 法令に定める事由による一時的救済の検討が必要になる場合がある |
内部留保の厚い会社は、財務の安全性が高い一方で、事業承継税制の上では特定資産割合が高まることがあります。
財務の健全性と制度要件は、必ずしも同じ方向を向いているとは限らないのです。
資産運用型会社では「売却額」が思わぬ影響を与える
資産運用型会社の判定では、特定資産から生じる収入が問題になります。
特定資産の運用収入には、株式の配当、受取利息、受取家賃、そして特定資産の譲渡収入などが含まれます。
なかでも気をつけたいのが、特定資産に該当する不動産や有価証券を売却した場合に、譲渡益ではなく譲渡価額を基礎に考えるという点です。
たとえば、次のようなケースでは注意が必要です。
| 事例 | 注意点 |
|---|---|
| 上場株式を多額に売却した | 売却益ではなく売却価額が運用収入に影響する |
| 遊休土地を売却した | 特定資産の譲渡収入として75%基準に影響する |
| 賃貸不動産の家賃収入が売上の大半 | 資産運用型会社に該当しやすい |
| 本業売上が一時的に減少した | 分母が小さくなり75%基準に近づく |
| 事業撤退後に賃貸収入だけが残った | 事業承継税制の維持が難しくなる可能性がある |
出典:愛知県|第一種特例相続認定申請書(様式8の3)の記載例
資産運用型会社の判定は、決算書の利益を眺めているだけでは見えてきません。収入の性質と金額を分解しながら確認していく必要があります。
事業実態要件とは何か
形式的に資産保有型会社または資産運用型会社に該当した場合でも、一定の事業実態がある会社は、制度上救済される場合があります。
贈与の時または相続開始の時において、資産保有型会社または資産運用型会社の基準に当てはまるとしても、一定の3要件を満たすときは、これらに該当しないものとみなされます。
その3要件は、次のとおりです。
| 要件 | 内容 | 実務上の確認資料 |
|---|---|---|
| 従業員要件 | 常時使用する従業員が5人以上いること。ただし後継者と生計を一にする親族は含められない | 従業員数証明書、社会保険関係資料、雇用契約書、給与台帳 |
| 固定施設要件 | 従業員が勤務する事務所、店舗、工場その他これらに類するものを、会社が所有または賃借していること | 登記簿、賃貸借契約書、固定資産台帳、写真、使用実態資料 |
| 事業継続要件 | 贈与日または相続開始日まで引き続き3年以上、商品販売等の業務をしていること | 決算書、請求書、契約書、売上台帳、許認可資料 |
つまり、資産保有型会社・資産運用型会社に形式的に該当するケースでも、3年以上の事業継続、後継者と生計を一にする親族を除く常時使用従業員5人以上、固定施設の所有または賃借という事業実態要件をすべて満たせば、適用対象になり得るということです。
出典:愛知県|第一種特例贈与認定中小企業者の認定申請書類【添付書類】
従業員5人要件は「形式的な人数合わせ」ではない
事業実態要件の中でも、常時使用する従業員5人以上という要件は、承継後の管理負担に直結します。
まず気をつけたいのは、事業実態要件における従業員には、後継者と生計を一にする親族を含めることができないという点です。
これは、親族ではない従業員を必ず一定数含めなければならないという要件ではありません。別生計の親族については、常時使用従業員としての要件を満たすかどうかを確認します。
常時使用従業員は、単なる在籍人数ではなく、制度上の定義に基づいて算定します。社会保険加入者であっても、役員をそのまま算入できるわけではなく、使用人兼務役員などは別途確認が必要です。
出典:愛知県|第一種特例贈与認定中小企業者の認定申請書類【添付書類】
そしてもう一点、「申請時だけ5人いればよい」という発想は危険です。
特定資産が多い会社が事業実態要件によって制度の適用を受けている場合、承継後に従業員が減少して要件を満たせなくなると、資産保有型会社・資産運用型会社としての取消リスクが生じます。
特定資産の多い中小企業では、常時使用する従業員5人以上を継続的に維持できるかどうかが、重要なポイントになるのです。
また、特例措置における「雇用8割要件の弾力化」と、この従業員5人要件は別の論点です。雇用が8割を下回った場合に報告等を行う取扱いが、そのまま事業実態要件の5人不足を補うわけではありません。
出典:国税庁|非上場株式等についての贈与税・相続税の納税猶予・免除(法人版事業承継税制)のあらまし
出典:国税庁|非上場株式等についての贈与税・相続税の納税猶予及び免除の特例措置等に関する質疑応答事例(問7-9)
従業員5人要件は、人員計画、採用、退職、社会保険、労務管理と結びついた論点です。税制上の要件であると同時に、会社の事業継続力そのものを問う要件でもあります。
固定施設要件は「ペーパーカンパニーではない」ことの確認である
固定施設要件では、事務所、店舗、工場その他これらに類するものを、会社が所有または賃借していることが求められます。
登記上の本店所在地があるだけでは足りません。従業員が勤務し、事業を行うために必要な固定施設として、実際に機能しているかどうかが問われます。
次のような状態では、慎重な確認が必要です。
| 状況 | 検討すべき点 |
|---|---|
| 自宅兼事務所 | 会社自身の所有・賃借の関係、固定施設としての使用実態、区分管理 |
| バーチャルオフィス | 固定施設として認められるか慎重な確認が必要 |
| 倉庫のみ | 従業員が勤務する施設として機能しているか |
| 共有オフィス | 会社の賃借権原、専有性・継続利用・事業実態を確認 |
| グループ会社の事務所を無償使用 | 純粋な使用貸借だけでは、所有または賃借の要件を満たさない。会社が施設を利用する権原と、実際の勤務・事業実態を確認 |
| 不動産賃貸会社の管理拠点 | 実際に管理業務を行う拠点か確認 |
出典:国税庁|非上場株式等についての贈与税・相続税の納税猶予及び免除の特例措置等に関する質疑応答事例(問7-9)
出典:愛知県|第一種特例贈与認定中小企業者の認定申請書類【添付書類】
固定施設要件は、「会社が本当に事業をしているのか」を外形的に確認するための要件です。契約書、写真、使用状況、従業員の勤務実態を記録として残しておくことが大切になります。
3年以上の事業継続要件は、承継直前の組織再編で問題化しやすい
事業実態要件では、贈与の日または相続開始の日まで引き続き3年以上、商品販売、資産の貸付、役務提供などの業務をしていることが求められます。
ここで注意したいのは、設立後3年未満の新設会社ではこの要件を満たせないこと、そして組織再編があった場合には、旧会社での業務期間は原則として通算されないことです。
出典:中小企業庁|第7章 用語・定義
出典:愛知県|第一種特例贈与認定中小企業者の認定申請書類【添付書類】
そのため、承継の直前に持株会社を新設したり、会社分割で資産を移したりする場合には、事業実態要件との関係をあらかじめ確認しておかなければなりません。
たとえば、次のようなケースです。
| 施策 | 注意点 |
|---|---|
| 承継直前に持株会社を設立 | 設立後3年未満では事業継続要件を満たせない可能性 |
| 不動産管理会社を新設 | 事業実態要件・特定資産判定の両方を確認 |
| 会社分割で不動産部門を分離 | 分割後会社の事業期間を確認 |
| 株式移転で持株会社化 | 新設親会社の資産保有型判定に注意 |
| グループ再編後に贈与 | 認定・税務申告・取消リスクを一体で確認 |
ただし、設立後3年未満で事業実態要件を満たせないことと、事業承継税制を利用できないことは同じではありません。
子会社株式の除外等によって、そもそも70%・75%基準に該当しない場合には、この事業実態要件による除外に頼る必要はありません。なお、他の会社要件は別途確認します。
出典:国税庁|措置法第70条の7の5関係通達(70の7の5-6)
組織再編は、株主構成や事業部門を整理するうえで有効な手法です。ただ、事業承継税制の前後で実行すると、資産保有型会社等の判定、事業実態要件、適格組織再編、猶予継続の可否が複雑に絡み合ってきます。
判定期間は「贈与日・相続開始日だけ」ではない
資産保有型会社・資産運用型会社の判定は、贈与日や相続開始日という一時点だけを見ればよいわけではありません。
特例措置における贈与の場合、資産保有型会社に該当するかどうかは、特例対象贈与の日が属する事業年度の直前事業年度の開始日から、贈与税の申告期限までの間の、いずれかの日に算式を満たすかどうかで判定します。
一方、資産運用型会社に該当するかどうかは、その期間内に終了するいずれかの事業年度で算式を満たすかどうかで判定します。
出典:国税庁|措置法第70条の7の5関係通達(70の7の5-6)
相続の場合も同様に、相続開始日が属する事業年度の直前事業年度の開始日から、相続税の申告期限までの間を見て判定する考え方が示されています。
出典:国税庁|措置法第70条の7の6関係通達
つまり、「承継直前だけ資産を動かして基準を満たせばよい」という発想は危険だということです。
| 判定 | 見る期間・時点の考え方 |
|---|---|
| 資産保有型会社 | 一定期間内のいずれかの日で70%基準を満たすか |
| 資産運用型会社 | 一定期間内に終了するいずれかの事業年度で75%基準を満たすか |
| 事業実態要件 | 贈与時または相続開始時の要件充足を確認 |
| 適用後 | 申告期限後も取消・納税猶予終了につながる事由として継続確認が必要 |
資産保有型会社は、期末だけでなく期中の資産構成も問題になり得ます。資産運用型会社は、事業年度単位で収入構成を確認します。
この違いを理解しておかないと、申請の時点では問題がないように見えても、実は判定期間中に要件を外していた、ということが起こり得ます。
適用後に資産保有型・資産運用型になると取消リスクがある
事業承継税制は、適用すれば終わり、という制度ではありません。
認定・税務申告の後は、原則として申告期限の翌日から5年間、都道府県への年次報告書と税務署への継続届出書を毎年提出します。この期間を経過した後は、税務署への継続届出書を3年ごとに提出します。
年次報告と継続届出では提出期限が異なります。そのため、申告書を実際に提出した日ではなく、申告期限を基準として管理する必要があります。
通常の提出関係は、次のように整理できます。
| 区分 | 提出先・提出期限 |
|---|---|
| 原則5年間の経営承継期間内の年次報告 | 都道府県へ、毎年の第1種基準日の翌日から3か月を経過する日までに提出 |
| 同期間内の継続届出 | 税務署へ、毎年の第1種基準日の翌日から5か月を経過する日までに提出 |
| 同期間経過後の継続届出 | 税務署へ、3年ごとの第2種基準日の翌日から3か月を経過する日までに提出。都道府県への年次報告は不要 |
第1種基準日は申告期限の翌日から1年を経過するごとの日、第2種基準日は経営承継期間の末日の翌日から3年を経過するごとの日が基本になります。
出典:国税庁|法人版事業承継税制の適用を受けられている方に~継続届出書の提出について~
承継後、事業実態に関する除外等も適用されず、税法上の期限確定事由に該当する資産保有型会社・資産運用型会社となった場合には、納税猶予が終了し、原則として猶予税額の全額と利子税の納付が必要になります。
この制限は、原則5年間の経営承継期間を経過した後も続きます。納付期限は、原則として期限確定事由に該当した日から2か月を経過する日です。資産売却や事業縮小を行う前に、必ず確認しておく必要があります。
出典:国税庁|非上場株式等についての贈与税・相続税の納税猶予・免除(法人版事業承継税制)のあらまし
承継後に次のような経営判断を行う際には、事前の確認が欠かせません。
| 承継後の行為 | 想定される影響 |
|---|---|
| 工場を売却して現金化する | 現預金が増え、70%基準に近づく |
| 本業を縮小し不動産賃貸中心にする | 75%基準に近づく |
| 有価証券運用を増やす | 特定資産・運用収入が増える |
| 常時使用従業員が5人未満になる | 事業実態要件による除外を受けられなくなる可能性がある |
| 事務所を廃止し自宅勤務化する | 固定施設要件に影響する |
| 持株会社化・株式移転を行う | 新設会社・親会社の資産保有型判定が問題になる |
| 会社を解散・清算する | 納税猶予の終了・免除・再計算論点が生じる |
事業承継税制を使う場合には、将来の不動産売却、遊休資産の売却、資産運用、事業転換、さらには廃業の可能性まで見込んでおく必要があります。
やむを得ない事由による救済はあるが、安易に期待しない
資産構成や収入構成は、経営上の事情で一時的に変動することがあります。
事業活動に必要な資金の借入れなど、法令に定める事由によって特定資産の割合が70%以上となった場合や、特定資産の運用収入割合が75%以上となった場合には、所定の期間を判定対象から除く取扱いがあります。ただし、対象となる事由と判定除外期間は、資産保有型会社と資産運用型会社とで異なります。
特例措置の贈与に関する通達では、判定対象期間から除かれる期間を次のように整理しています。
| 区分 | 判定対象期間から除かれる期間 |
|---|---|
| 資産保有型会社 | 対象事由が生じた日から、同日以後6か月を経過する日まで |
| 資産運用型会社 | 対象事業年度の開始日から、その事業年度終了日の翌日以後6か月を経過する日が属する事業年度の終了日まで |
資産運用型会社は事業年度単位で判定するため、両者を一律に「6か月間の救済」と整理することはできません。
出典:国税庁|措置法第70条の7の5関係通達(70の7の5-6)
具体的には、次のようなケースが考えられます。
| 事由 | 典型例 |
|---|---|
| 事業活動に必要な資金借入 | 設備投資前に借入金が入金され、現預金が一時的に増える |
| 事業用資産の譲渡 | 工場移転のため旧工場を売却し、現預金が一時的に増える |
| 損害保険金の取得 | 災害・事故により事業用資産が損害を受け、保険金を受け取る |
| 事業活動に必要な資金を調達するための特定資産の譲渡 | 事業資金の調達のために特定資産を売却し、その譲渡収入が一時的に増える |
適用後の継続管理では、所定の期限までに、問題となった保有割合を70%未満に、運用収入割合を75%未満に戻すことも必要です。
継続届出の基準日と解消期限との関係によっては、通常の継続届出に加えて、「特例認定(贈与・相続)承継会社の特定資産の保有・運用収入割合を減少させた旨の届出書」等の提出が必要になる場合があります。
出典:国税庁|特例認定(贈与・相続)承継会社に関する明細書(特例措置)別紙【一定の事由により特定資産の保有割合又は運用収入割合が基準割合以上となった場合】
出典:国税庁|特例認定(贈与・相続)承継会社の特定資産の保有・運用収入割合を減少させた旨の届出書
ただし、この救済は万能ではありません。
事業実態要件そのものには、同じような一時的救済は用意されていません。また、経営上合理的な取引であるという理由だけで、当然に救済されるわけでもありません。事実関係や資料を踏まえ、法令に定める事由と解消条件に該当するかを確認することになります。
ですから、事業用資産を売却する前、多額の借入を実行する前、そして保険金を受け取る前後には、資産保有型会社・資産運用型会社の判定にどう影響するかを、あらかじめ確認しておくべきです。
特別子会社・持株会社がある場合は判定が複雑になる
対象会社が子会社株式を持っている場合には、その子会社株式が特定資産に含まれるかどうかが問題になります。
この点については、申請者である中小企業者の特別子会社の株式または持分は、その特別子会社が資産保有型子会社または資産運用型子会社に該当しない場合に限り、有価証券及び持分から除外されるという整理になっています。
ここでいう特別子会社・特定特別子会社は、会社法上の子会社と同じ意味ではありません。会社自身の持株割合だけでなく、代表者や法令上の関係者・関係会社を含めた議決権保有関係から範囲を確定します。
特別子会社と特定特別子会社とでは関係者の範囲も異なるため、連結対象会社の一覧だけで判断することはできません。
出典:愛知県|第一種特例相続認定申請書(様式8の3)の記載例
つまり持株会社では、親会社単体だけを見るのではなく、子会社側の資産構成・収入構成まで確認する必要があるということです。
| グループ構造 | 確認すべきこと |
|---|---|
| 親会社が事業子会社株式を保有 | 特別子会社の範囲と、子会社が資産保有型・資産運用型に該当しないか |
| 親会社が不動産子会社株式を保有 | 子会社の不動産・現預金・賃貸収入を確認 |
| 複数子会社がある | 子会社ごとに特定資産判定を行う |
| 孫会社がある | 特別子会社・特定特別子会社の範囲を確認 |
| 組織再編で持株会社化した | まず子会社株式の除外を含めて形式基準を確認し、該当する場合は新設会社の事業実態要件・3年要件に注意 |
持株会社には、事業承継において株主構成を整理しやすいという利点がある一方で、資産保有型会社の判定では注意を要します。
株式だけを保有する親会社は、その株式が特定資産に該当する場合、資産保有型となりやすくなります。子会社株式の除外の可否、親会社自体の事業実態、そして組織再編の時期を、ひとつずつ丁寧に確認していく必要があります。
資産保有型会社と「特定評価会社」を混同してはいけない
ここで、実務でよく見られる混同を整理しておきます。
資産保有型会社・資産運用型会社は、法人版事業承継税制の対象会社要件に関する概念です。これに対して、株式等保有特定会社や土地保有特定会社などの特定評価会社は、非上場株式の相続税評価に関する概念です。
| 区分 | 資産保有型会社・資産運用型会社 | 特定評価会社 |
|---|---|---|
| 主な目的 | 事業承継税制の対象会社として適格かを判断 | 非上場株式の評価方式を判断 |
| 根拠領域 | 事業承継税制・円滑化法認定・租税特別措置法 | 財産評価基本通達 |
| 主な基準 | 特定資産70%、運用収入75%、事業実態要件 | 株式等保有割合、土地保有割合、比準要素等 |
| 影響 | 適用不可・取消・納税猶予終了リスク | 株価評価額・税額試算に影響 |
| 管理時期 | 適用時だけでなく適用後も重要 | 贈与・相続時点の評価で重要 |
出典:国税庁|No.4638 取引相場のない株式の評価
出典:国税庁|非上場株式等についての贈与税・相続税の納税猶予・免除(法人版事業承継税制)のあらまし
同じ「不動産や有価証券が多い会社」であっても、制度要件の判定と株価評価の判定は別物です。
たとえば、非上場株式評価上は土地保有特定会社に該当しなかった会社が、事業承継税制上は資産保有型会社に該当する可能性があります。逆に、資産保有型会社の形式基準に当てはまっても、事業実態要件によって制度適用の余地が残る場合もあります。
この切り分けを誤ると、「株価評価では問題なかったのだから、制度も使えるはずだ」という誤解につながってしまいます。
判定の実務手順
資産保有型会社・資産運用型会社の判定は、次の順番で進めていくと整理しやすくなります。
1. 基礎資料を集める
まずは、貸借対照表、損益計算書、固定資産台帳、有価証券明細、借入金・貸付金明細、保険積立金明細、不動産の利用状況、賃貸借契約書、子会社株式明細を揃えます。
2. 特定資産を分類する
集めた資料をもとに、資産をひとつずつ特定資産に該当するかどうか分類していきます。
特に、不動産、現預金、後継者・特別関係者への貸付金、保険積立金、有価証券、子会社株式は、個別に確認しておきたいところです。
特別子会社・特定特別子会社の範囲と、子会社株式を特定資産から除外できるかどうかも、この段階で確認します。
3. 資産保有型会社の70%基準を計算する
特定資産の帳簿価額を集計し、総資産に占める割合を確認します。
減価償却、特別償却準備金、圧縮積立金等の調整を反映し、評価性引当金は控除しません。加算の対象者と支払時期を確認したうえで、該当する配当・損金不算入給与等を分子・分母に加算します。
4. 資産運用型会社の75%基準を計算する
特定資産からの運用収入を集計し、総収入金額に占める割合を確認します。
不動産や有価証券の売却がある場合は、売却損益ではなく、譲渡価額ベースでの影響を確認します。分子には特定資産の譲渡収入を、分母には特定資産以外の資産も含めた譲渡収入を反映し、売却益を二重に計上しないようにします。
5. 事業実態要件を確認する
形式基準に該当する場合は、常時使用従業員5人以上、固定施設、3年以上の事業継続を確認します。
あわせて、従業員に後継者と生計を一にする親族を含めていないか、役員等を誤って算入していないか、固定施設について会社自身の所有・賃借の関係と使用実態があるかも確認します。
6. 適用後の管理方法を決める
適用後は、年次報告・継続届出とあわせて、資産構成・収入構成・従業員数・固定施設を管理していきます。
報告・届出は申告期限を基準に管理し、一時的救済を利用する場合には、割合の解消期限と追加書類も確認します。資産売却や組織再編を行う前には、制度への影響を事前に確認しておきます。
不動産・有価証券を減らせばよい、という単純な話ではない
資産保有型会社・資産運用型会社の判定に抵触しそうだとなると、「不動産を売る」「有価証券を売る」「現預金を設備投資に回す」といった発想が出てきやすくなります。
しかし、制度要件を満たすためだけに資産を動かす判断には、危険が伴います。
たとえば、賃貸不動産や遊休不動産を売却しても、売却代金として得た現預金も特定資産に含まれます。売却しただけで資産保有型会社の70%基準が改善するわけではありません。
その後の割合は、売却損益や、売却代金を借入金返済・設備投資などにどう充てるかによって変わります。また、特定資産に該当する不動産の売却では、売却益ではなく譲渡価額が資産運用型会社の75%基準に影響します。
設備投資を行えば現預金は減りますが、今度は投資の採算性、借入返済、減価償却、金融機関の評価に影響が及びます。
出典:国税庁|措置法第70条の7の5関係通達(70の7の5-6)
出典:愛知県|第一種特例相続認定申請書(様式8の3)の記載例
また、事業用不動産や有価証券を無理に処分すれば、会社の財務安全性や事業継続力を損なうおそれもあります。
制度要件を満たすための資産移動は、次のような観点から検討すべきです。
| 観点 | 確認すべきこと |
|---|---|
| 税務 | 事業承継税制だけでなく、法人税、消費税、譲渡所得、みなし配当への影響 |
| 財務 | 売却後の資金繰り、借入返済、金融機関評価 |
| 事業 | 売却資産が事業継続に必要か |
| 株価 | 自社株評価額への影響 |
| 相続 | 後継者以外の相続人への説明、財産配分 |
| 証拠化 | なぜその資産移動を行ったのか、経営上の合理性を説明できるか |
| 将来選択肢 | 売却、再編、廃業、M&Aの選択肢を不必要に狭めないか |
「税制のために資産を動かす」のではなく、会社の事業計画・財務戦略と整合する形で資産構成を見直していく。この順序を取り違えないことが大切です。
事業承継税制を使わない判断もあり得る
資産保有型会社・資産運用型会社の判定で苦しい立場にある会社では、事業承継税制を使うこと自体を改めて検討すべき場合があります。
たとえば、次のような会社です。
| 状況 | 検討すべき方向性 |
|---|---|
| 実質的に不動産賃貸会社で従業員5人を維持できない | 事業承継税制以外の承継方法との比較 |
| 後継者が不確定 | 特例承継計画提出前に後継者体制を整理 |
| 将来売却・廃業の可能性が高い | 納税猶予終了時の猶予税額・利子税の資金負担を試算 |
| 資産売却予定がある | 70%・75%基準と取消・納税猶予終了リスクを事前確認 |
| 不動産・有価証券の比率が極めて高い | 自社株評価、通常贈与、売買、遺言、相続時精算課税等を比較 |
| 従業員数が不安定 | 事業実態要件に依存した適用は慎重に検討 |
事業承継税制は、納税猶予の効果が大きい制度です。その一方で、適用後の制約と管理負担も大きい制度です。
資産保有型会社・資産運用型会社の判定に不安がある場合は、制度の適用ありきで進めるのではなく、通常の相続・贈与、売買、自己株式取得、遺言、生命保険、持株会社、さらにはM&Aや廃業の可能性まで、幅広く比較しておく必要があります。
まとめ
資産保有型会社・資産運用型会社の判定は、法人版事業承継税制の対象会社要件の中でも、実務上の見落としが生じやすい論点です。
資産保有型会社は、一定の配当・損金不算入給与等の加算を反映した特定資産の帳簿価額割合が70%以上となる会社です。資産運用型会社は、特定資産の運用収入割合が75%以上となる会社です。特定資産には、有価証券等、自ら使用していない不動産、ゴルフ会員権等、絵画・貴金属等、現預金等が含まれます。
もっとも、形式的に70%・75%基準に該当しても、後継者と生計を一にする親族を除く常時使用従業員5人以上、会社が所有または賃借する固定施設、3年以上の事業継続といった事業実態要件を満たす場合には、制度適用の余地が残ります。
ただし、適用後に従業員数が減ったり、資産構成・収入構成が変わったりすれば、取消・納税猶予終了リスクが生じます。
税法上の期限確定事由に該当する場合には、原則として猶予税額の全額と利子税の納付が必要です。5年間を経過すれば資産管理会社の判定が不要になるわけではなく、申告期限を基準とした報告・届出と、承継後の経営判断に応じた確認が続きます。
出典:国税庁|非上場株式等についての贈与税・相続税の納税猶予・免除(法人版事業承継税制)のあらまし
出典:国税庁|法人版事業承継税制の適用を受けられている方に~継続届出書の提出について~
この判定は、申請時のチェックだけで済むものではありません。承継後の不動産売却、有価証券運用、事業縮小、組織再編、そして廃業の可能性まで含めた、長期にわたる管理の問題です。
犬飼公認会計士・税理士事務所では、法人版事業承継税制の適用判断にあたり、資産保有型会社・資産運用型会社の判定、自社株評価、株主構成、納税猶予額、取消リスク、承継後の管理体制を一体として整理しています。
不動産・有価証券・現預金を多く保有している会社で、事業承継税制を使うべきかどうか、また使えるとしても維持できるのかどうかを確認したい場合は、お問い合わせページよりご相談ください。
振り返り
| 論点 | 重要なポイント |
|---|---|
| 資産保有型会社 | 一定の配当・損金不算入給与等の加算を反映した特定資産の帳簿価額割合が70%以上となる会社 |
| 資産運用型会社 | 特定資産の運用収入割合が75%以上となる会社 |
| 帳簿価額の調整 | 減価償却累計額・特別償却準備金・圧縮積立金等を控除する一方、評価性引当金は控除しない |
| 配当・給与等の加算 | 対象者と支払時期を確認し、配当及び法人税法34条・36条による損金不算入給与等の該当額を分子・分母に加算する |
| 特定資産 | 有価証券等、自ら使用していない不動産、ゴルフ会員権等、絵画・貴金属等、現預金等 |
| 不動産の注意点 | 遊休不動産、販売用不動産、第三者賃貸不動産、貸駐車場は特定資産に該当し得る。自己使用・賃貸の混在は合理的に按分する |
| 現預金の注意点 | 現金、預金、保険積立金、納税猶予の適用を受ける後継者及び法令上の特別関係者への貸付金等を確認する |
| 不動産売却と70%基準 | 売却代金の現預金も特定資産となるため、売却だけで割合が改善するわけではない |
| 資産運用収入 | 配当、利息、家賃、特定資産の譲渡収入などが問題になる |
| 譲渡収入 | 売却損益ではなく譲渡価額で集計する。分子は特定資産、分母は特定資産以外の資産も含めて確認する |
| 事業実態要件 | 常時使用従業員5人以上、固定施設、3年以上の事業継続を確認する |
| 従業員要件 | 後継者と生計を一にする親族は含められない。在籍人数や社会保険加入人数と同じとは限らず、雇用8割要件の弾力化とも別の論点 |
| 固定施設要件 | 従業員が勤務する事務所、店舗、工場等を会社が所有または賃借している必要がある。純粋な使用貸借だけでは足りない |
| 特別子会社・持株会社 | 会社法上の子会社とは範囲が異なる。子会社株式の除外を先に確認し、設立後3年未満という理由だけで制度全体の適用不可と判断しない |
| 判定期間 | 贈与日・相続開始日だけでなく、直前事業年度開始日から申告期限までの期間管理が重要 |
| 報告・継続届出 | 実際の申告日ではなく申告期限が基準。原則5年間は毎年、その後は税務署への継続届出を3年ごとに行う |
| 適用後リスク | 除外等が適用されず税法上の期限確定事由に該当すると、原則として猶予税額全額と利子税を2か月以内に納付する。5年経過後も判定が続く |
| やむを得ない事由 | 法定事由・判定除外期間・割合の解消期限・必要書類を確認する。事業実態要件には同じ救済がない点に注意 |
| 特定評価会社との違い | 資産保有型会社等は制度適用要件、特定評価会社は株価評価上の論点 |
| 判断軸 | 税制要件だけでなく、事業継続、資金繰り、株価、将来再編・廃業可能性まで比較する |
※本記事は、当事務所が専門的な判断と根拠資料の確認を行い、内容に責任を持って掲載しています。論点の整理や、表現・体裁の調整には、生成AIを補助的に用いています。

